


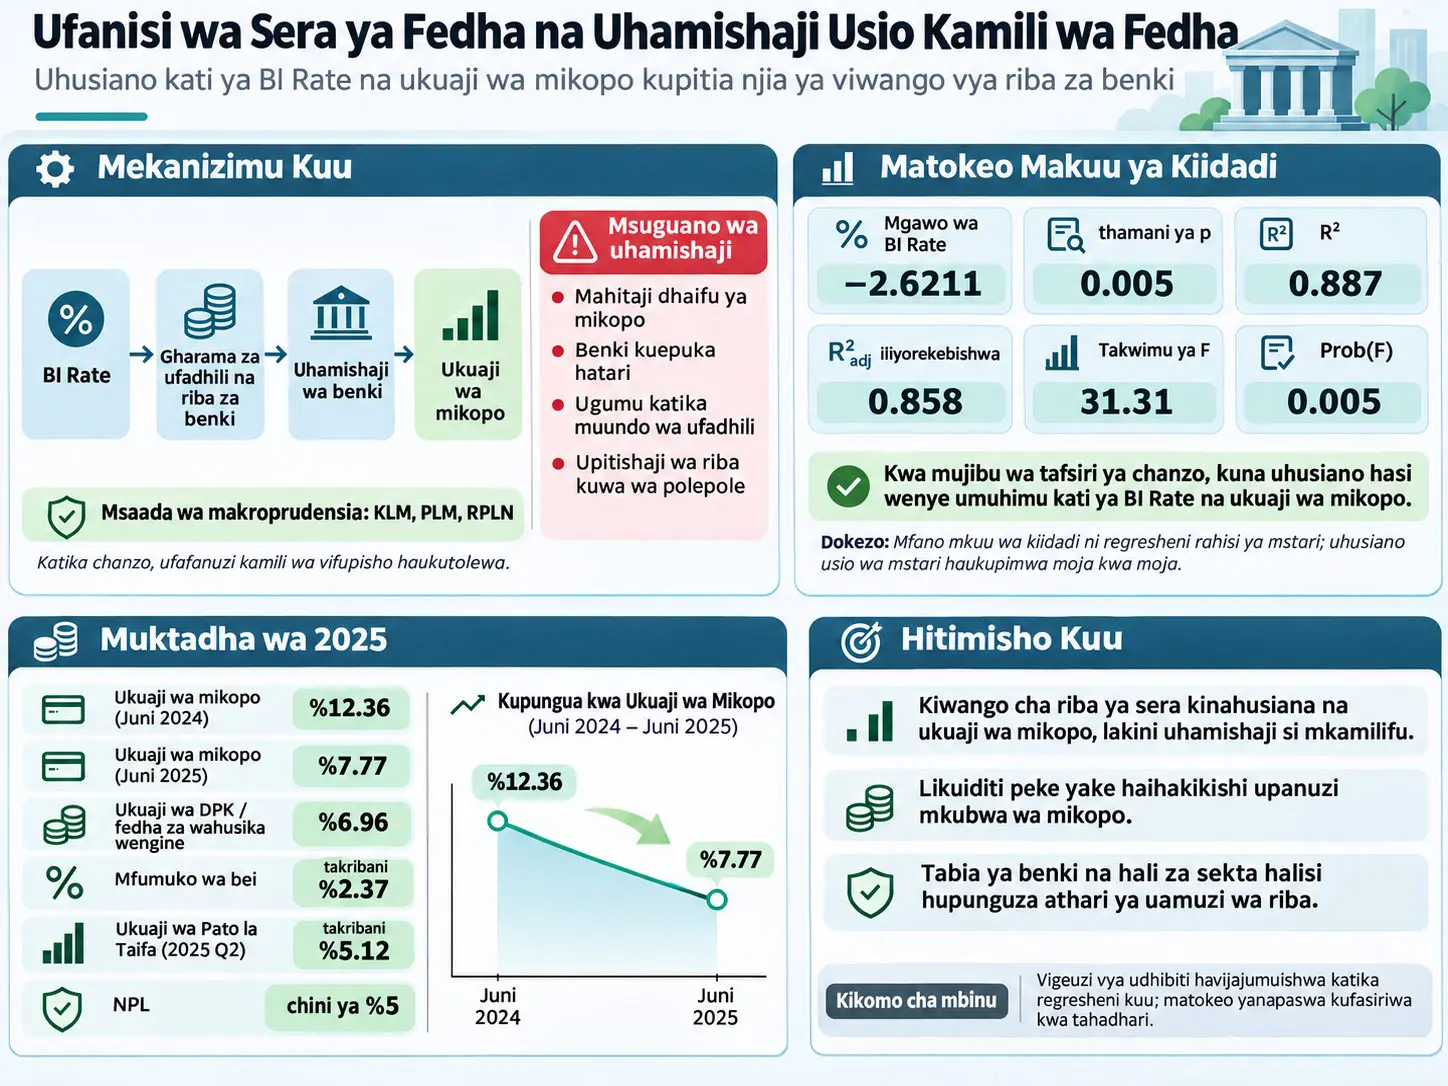
BI Rate, katika utafiti huu ni kigezo kikuu cha sera ya fedha kinachowakilisha kiwango cha riba cha sera cha Bank Indonesia na kinachotarajiwa kuathiri gharama za ufadhili, masharti ya mikopo na hivyo ukuaji wa mikopo katika mfumo wa kifedha. Utafiti unachunguza kwa kiwango gani uhusiano kati ya BI Rate na ukuaji wa mikopo nchini Indonesia huunda uhamishaji wenye ufanisi wa sera ya fedha, na kwa nini misuguano katika mfumo wa kibenki inaweza kudhoofisha uhamishaji huu. Utafiti unatumia mkabala wa explanatory sequential mixed-methods; katika hatua ya kiasi unafanya uchanganuzi elezi na regresha rahisi ya mstari kwa data za sekondari za Bank Indonesia, na katika hatua ya ubora unafanya tathmini inayotegemea nyaraka/fasihi kuhusu upatanishi wa kibenki, sera ya macroprudential na mamlaka ya Bank Indonesia.
Katika regresha kuu, mgawo wa BI Rate uliripotiwa kuwa −2.6211, kosa sanifu 0.468, takwimu ya t −5.596 na thamani ya p 0.005. Kwa modeli, \(R^2=0.887\), \(R^2=0.858\) iliyorekebishwa na takwimu ya F ni 31.31, Prob(F)=0.005. Kwa kutegemea matokeo haya, chanzo kinaripoti kuwa kuna uhusiano hasi wenye umuhimu wa kitakwimu kati ya BI Rate na ukuaji wa mikopo na kwamba H0 imekataliwa.
Matokeo haya yanapaswa kutafsiriwa kwa uangalifu. Chanzo kinaeleza kuwa ongezeko la 1% katika BI Rate hupunguza ukuaji wa mikopo kwa takriban 2.62%. Hata hivyo, kwa kuwa vigezo katika regresha vinaonyesha viwango vya riba na ukuaji wa mikopo katika vitengo vya asilimia, tafsiri ya kiufundi zaidi ya mgawo ni kwamba ongezeko la pointi 1 ya asilimia katika BI Rate linahusishwa ndani ya modeli na kupungua kwa takriban pointi 2.6211 za asilimia katika ukuaji wa mikopo. Huu ni mgawo wa uhusiano; peke yake hauthibitishi usababisho wala kwamba mwitikio wa ukubwa huo huo utatokea katika hali zote za uchumi halisi.
Majadiliano ya ubora ya utafiti yanasisitiza kuwa uhamishaji wa sera ya fedha hautegemei kiwango cha riba cha sera pekee. Wakati ukuaji wa mikopo wa mwaka ulipungua kutoka %12.36 Juni 2024 hadi %7.77 Juni 2025, fedha za wahusika wengine/vyanzo vya amana vilikua kwa %6.96. Chanzo kinajadili ukuaji wa mikopo wa 2025 katika kiwango cha %8–11; kinatathmini mahitaji madogo ya mikopo, benki kuepuka hatari, ugumu katika muundo wa ufadhili na kutopitishwa kikamilifu kwa viwango vya riba kwenda kwenye mikopo kama misuguano ya uhamishaji.
Mpaka muhimu zaidi wa kimbinu ni huu: ingawa utafiti unasisitiza katika utangulizi na muhtasari kwamba uhusiano kati ya BI Rate na ukuaji wa mikopo si wa mstari, modeli kuu ya kiasi ni regresha rahisi ya mstari. Kwa hiyo non-linearity haijajaribiwa moja kwa moja kihesabu. Aidha, ingawa mfumuko wa bei, ukuaji wa Pato la Taifa, mikopo chechefu na ukwasi vinajadiliwa kama hali muhimu, si vigezo vya udhibiti katika regresha kuu iliyoripotiwa. Matokeo ya majaribio ya dhana za kawaida za regresha na robustness tests pia hayaonyeshwi katika PDF.
Tatizo kuu la utafiti
Katika mantiki ya jadi ya uhamishaji kupitia kiwango cha riba, benki kuu inapopunguza kiwango cha riba cha sera, gharama za ufadhili katika mfumo wa kifedha zinatarajiwa kupungua, viwango vya riba vya mikopo ya benki kushuka, mahitaji ya mikopo na uwezo wa benki kutoa mikopo kuongezeka, na hatimaye ukuaji halisi wa mikopo kuharakishwa. Kwa upande mwingine, ikiwa kuna hatari ya ukuaji kupita kiasi wa mikopo na kuzidi joto kwa mfumo wa kifedha, kuongeza kiwango cha riba cha sera kunaweza kuzuia upanuzi wa mikopo.
Utafiti huu unashughulikia kwamba utaratibu huu haufanyi kazi kikamilifu nchini Indonesia. Chanzo kinatumia kupungua kwa ukuaji wa mikopo kutoka %12.36 kati ya Juni 2024 hadi %7.77 Juni 2025, licha ya kiwango cha riba cha sera kuwa cha kuunga mkono kwa kiasi, pamoja na ukwasi wa kibenki kutokukauka kabisa katika kipindi hicho, kama tatizo kuu linaloonyesha kuwepo kwa misuguano mingine katika mnyororo wa uhamishaji.
Utaratibu wa Uhamishaji wa Sera ya Fedha Unafanyaje Kazi katika Utafiti Huu?
Utaratibu wa uhamishaji wa sera ya fedha unaeleza jinsi mabadiliko katika BI Rate yanavyofika, kupitia gharama za ufadhili na viwango vya riba vya benki, kwenye utoaji wa mikopo na mahitaji ya mikopo na kisha kwenye ukuaji wa mikopo; utafiti unadai kuwa mnyororo huu unaweza kufanya kazi kwa ukamilifu mdogo kutokana na hamu ya benki kuchukua hatari, mahitaji ya mikopo, hali ya ukwasi na ugumu katika muundo wa ufadhili.
Nafasi ya kinadharia ya BI Rate
Katika chanzo, BI Rate inachukuliwa kuwa chombo cha sera ya fedha kinachoelekeza matarajio ya mfumuko wa bei na kuathiri gharama za ufadhili katika mfumo wa kifedha. Hoja ya msingi ni hii:
\[ \text{BI Rate düşüşü} \rightarrow \text{fonlama maliyetlerinde düşüş} \rightarrow \text{kredi koşullarında gevşeme} \rightarrow \text{kredi büyümesinde artış} \]
Mnyororo huu si wa moja kwa moja. Ikiwa benki hazipitishi kikamilifu kupungua kwa gharama za ufadhili kwenda kwenye viwango vya riba vya mikopo, mahitaji ya mikopo ni dhaifu, au benki zinakuwa za kuchagua zaidi katika kutoa mikopo kwa sababu ya hatari, uhamishaji wa mabadiliko ya kiwango cha riba cha sera kwenda kwenye kiasi halisi cha mikopo unaweza kubaki mdogo.
Upatanishi wa kibenki ni nini?
Upatanishi wa kibenki ni uhamishaji wa rasilimali zilizokusanywa kutoka kwa vitengo vyenye fedha za ziada katika mfumo wa kifedha kwenda kwa vitengo vinavyohitaji fedha, kupitia mikopo na njia nyingine za ufadhili. Katika utafiti, benki hazionekani kama wasambazaji wa mikopo wa kimakanika tu; ukwasi, hatari, mapato yanayotarajiwa, ubora wa mkopaji na mahitaji ya mikopo huathiri kwa pamoja uamuzi wa benki kutoa mkopo.
Nafasi ya njia ya macroprudential
Chanzo kinaeleza kuwa zana za macroprudential ambazo Bank Indonesia inafupisha kama KLM, PLM na RPLN hutumiwa kusaidia unyumbufu wa ukwasi na uwezo wa upatanishi wa kibenki. Hata hivyo, makala haitoi majina kamili ya vifupisho hivi vitatu katika maandishi makuu. Kwa hiyo Verianla haitengenezi majina kamili kutoka nje ya chanzo; inahifadhi tu kazi iliyoelezwa wazi na makala.
Ujumbe wa kinadharia wa utafiti ni kwamba uhamishaji wa sera ya fedha hauishii tu katika mnyororo wa:
\[ \text{BI Rate}\rightarrow\text{kredi faizi}\rightarrow\text{kredi} \]
. Mfumo wa macroprudential unaoathiri ukwasi, hatari na upatanishi wa kibenki pia unaweza kuimarisha au kuzuia ufanisi wa uhamishaji huo huo.
Je, Utafiti Huu Unajaribu Kweli Uhamishaji Usio wa Mstari wa Sera ya Fedha?
Hapana; modeli kuu ya kiasi ya utafiti ni regresha rahisi ya mstari na hakuna neno la mraba, modeli ya kizingiti, spline, mabadiliko ya rejimu au spesifikesheni nyingine ya kiuchumi isiyo ya mstari iliyotolewa kwa non-linearity kati ya BI Rate na ukuaji wa mikopo. Ingawa wazo la uhamishaji usio wa mstari ni la msingi katika motisha na maelezo ya ubora ya utafiti, regresha kuu hukadiria moja kwa moja mteremko wa mstari pekee.
Kwa nini hili ni muhimu?
Kusema kwamba uhusiano unaweza kutokuwa wa mstari katika matumizi na kujaribu non-linearity kwa takwimu si kitu kimoja. Regresha rahisi ya mstari hukadiria mteremko mmoja wa wastani katika kiwango chote cha data. Ikiwa uhusiano halisi hujibu tofauti katika viwango tofauti vya riba, mgawo rahisi wa mstari hujumlisha rejimu hizi tofauti katika mteremko mmoja.
Hali hii haimaanishi kuwa matokeo ya regresha ya makala si halali; inaweka tu mipaka ya matokeo yake. Mgawo wa −2.6211 ni mgawo wa wastani wa uhusiano katika spesifikesheni ya mstari iliyotumiwa na utafiti na si ushahidi wa kihesabu wa non-linearity peke yake.
Explanatory sequential mixed-methods maana yake ni nini?
Katika mkabala wa explanatory sequential mixed-methods, mantiki ya jumla ni kwanza kubainisha muundo wa kiasi, kisha kutumia uchanganuzi wa ubora kueleza kwa nini na chini ya hali gani muundo huo unatokea. Katika makala hii, hatua ya kiasi inajumuisha maelezo ya data za BI Rate na ukuaji wa mikopo pamoja na regresha ya mstari. Hatua ya ubora ni tafsiri ya tabia ya hatari ya benki, mahitaji ya mikopo, ukwasi, sera ya macroprudential na mamlaka ya Bank Indonesia kupitia nyaraka na fasihi.
Chanzo hakiripoti mahojiano ya msingi ya ubora, kikundi lengwa au uchunguzi wa uwanjani. Maelezo ya ubora yanategemea hasa nyaraka za Bank Indonesia na fasihi ya kitaaluma. Aidha, ingawa makala inatumia ibara “legal analysis of Bank Indonesia's authority”, vigezo vya kuchagua nyaraka za kisheria, mbinu ya uwekaji misimbo au itifaki tofauti ya uchanganuzi wa kisheria wa kidoktrini havijaelezwa kwa kina.
Swali la utafiti na dhana
| Dhana | Kauli |
|---|---|
| H0 | BI Rate haina athari yenye umuhimu wa kitakwimu kwa ukuaji wa mikopo. |
| H1 | BI Rate ina athari hasi yenye umuhimu wa kitakwimu kwa ukuaji wa mikopo. |
Chanzo kinakataa H0 na kukubali H1 kwa kutegemea matokeo ya p=0.005. Kwa lugha ya kitakwimu iliyo makini zaidi, matokeo haya yanamaanisha kuwa kuna ushahidi dhidi ya dhana ya mteremko sifuri chini ya modeli ya mstari na seti ya data iliyotumika.
Mbinu na Matokeo ya Utafiti
Regresha kati ya BI Rate na Ukuaji wa Mikopo Inapaswa Kutafsiriwaje?
Regresha rahisi ya mstari ya utafiti hukadiria ukuaji wa mikopo kama kazi ya mstari ya BI Rate na mgawo wa mteremko wa −2.6211 unaonyesha kuwa kuna uhusiano wa kitakwimu ambapo ukuaji wa mikopo unaokadiriwa hupungua BI Rate inapoongezeka; p=0.005 inaunga mkono kuwa mgawo huu ni tofauti na sifuri katika kiwango cha umuhimu cha %5 kilichotumiwa katika chanzo, lakini modeli peke yake haithibitishi usababisho au utaratibu wote wa uhamishaji wa sera ya fedha.
Muundo wa kihesabu wa regresha rahisi ya mstari
Chanzo hakiandiki kando fomula ya mlinganyo wa regresha. Mlinganyo wa jumla ufuatao ni maelezo ya kihesabu yaliyotolewa kufundisha jinsi ya kusoma migawo iliyoripotiwa na chanzo; si matokeo mapya ya utafiti:
\[ g_t=\beta_0+\beta_1 r_t+\varepsilon_t \]
Hapa:
- \(g_t\): ukuaji wa mikopo katika kipindi husika,
- \(r_t\): BI Rate,
- \(\beta_0\): neno la kudumu,
- \(\beta_1\): mteremko wa mstari kati ya BI Rate na ukuaji wa mikopo,
- \(\varepsilon_t\): sehemu/neno la hitilafu ambalo modeli hailielezi kwa BI Rate.
Migawo ya chanzo inapowekwa katika modeli, mlinganyo wa makadirio huwa:
\[ \widehat{g_t}=34.7819-2.6211r_t \]
.
Neno la kudumu 34.7819 lina maana gani?
Kihesabu, neno la kudumu linawakilisha ukuaji wa mikopo unaokadiriwa na modeli wakati BI Rate ni sifuri. Hata hivyo, thamani za BI Rate zilizoonekana katika chanzo haziko karibu na sifuri; kiwango kilichoripotiwa katika Kielelezo 2 ni takriban %3.50–%6.25. Kwa hiyo, si sahihi kutafsiri 34.7819 kama makadirio halisi ya kiuchumi kwamba “BI Rate ikiwa sifuri, mikopo hakika itakua kwa kiasi hiki”; ni neno la makutano la kihesabu la mstari wa regresha.
Mgawo wa −2.6211 una maana gani?
Chanzo kinaeleza mgawo kuwa “ongezeko la %1 katika BI Rate hupunguza ukuaji wa mikopo kwa takriban %2.62”. Tukikubali kuwa regresha hutumia kiwango cha riba na ukuaji wa mikopo katika viwango vya asilimia, tafsiri iliyo wazi zaidi ya kitengo ni hii:
\[ \Delta \widehat{g}\approx -2.6211\,\Delta r \]
Yaani ongezeko la pointi moja ya asilimia katika BI Rate linahusishwa ndani ya modeli na kupungua kwa takriban pointi 2.6211 za asilimia katika ukuaji wa mikopo unaokadiriwa. Tafsiri hii si sheria ya kisababishi na ya ulimwengu wote kwamba “kiasi cha mikopo lazima kipungue %2.6211”.
Takwimu ya t hupatikanaje?
Muundo wa jumla wa takwimu ya t inayojaribu ikiwa mgawo wa regresha ni tofauti na sifuri ni:
\[ t=\frac{\widehat{\beta}_1-\beta_{1,0}} {SE(\widehat{\beta}_1)} \]
. Katika dhana batili \(\beta_{1,0}=0\) huchukuliwa. Thamani za chanzo ni:
\[ t\approx\frac{-2.6211}{0.468}\approx -5.60 \]
na zinaendana na thamani ya −5.596 katika makala. Hesabu hii inaeleza tu uhusiano wa kihesabu kati ya mgawo ulioripotiwa na kosa sanifu.
R-kvadrati hupima nini?
\(R^2\) ni kipimo cha ulinganifu kinachoonyesha ni kiasi gani cha utofauti wa kigezo tegemezi ndani ya sampuli kinaelezwa na makadirio ya mstari ya modeli ya regresha:
\[ R^2=1-\frac{SS_{\mathrm{res}}}{SS_{\mathrm{tot}}} \]
\(R^2=0.887\) katika utafiti inaonyesha kuwa takriban %88.7 ya utofauti wa ukuaji wa mikopo ndani ya sampuli unaweza kuelezwa kitakwimu na modeli ya mstari ya BI Rate iliyoripotiwa. Thamani hii haithibitishi kuwa %88.7 ya ukuaji wa mikopo ilisababishwa na BI Rate pekee.
R-kvadrati iliyorekebishwa ni nini?
\(R^2\) iliyorekebishwa huzingatia idadi ya vigezo na idadi ya uchunguzi katika modeli:
\[ \bar{R}^2= 1-(1-R^2) \frac{n-1}{n-k-1} \]
Hapa \(n\) ni idadi ya uchunguzi na \(k\) ni idadi ya vigezo vya maelezo. Chanzo kinaripoti thamani iliyorekebishwa kuwa 0.858. Thamani ya pili katika ibara “R-squared values of 0.887 and 0.858 respectively” katika sehemu ya matokeo ya PDF si \(R^2\) ya pili tofauti, bali ni thamani ya Adjusted R-squared iliyotajwa wazi hapo awali.
Kwa nini takwimu ya F na takwimu ya t hutoa taarifa zinazokaribiana?
Katika regresha rahisi ya mstari yenye kigezo kimoja cha maelezo, jaribio la t la mgawo wa mteremko na jaribio la F la modeli hutegemea kihesabu dhana batili ile ile na kwa ujumla:
\[ F=t^2 \]
uhusiano hutokea. Thamani ya \(t=-5.596\) katika chanzo ikipandishwa mraba hutoa takriban 31.3; thamani hii inaendana na F=31.31 iliyoripotiwa.
Matokeo makuu ya regresha
| Kigezo | Mgawo | Kosa sanifu | Takwimu ya t | Thamani ya p |
|---|---|---|---|---|
| Kudumu | 34.7819 | 2.307 | 15.076 | 0.000 |
| BI Rate | −2.6211 | 0.468 | −5.596 | 0.005 |
| Kipimo | Thamani | Nafasi yake katika chanzo |
|---|---|---|
| \(R^2\) | 0.887 | Uwiano wa utofauti ulioelezwa ndani ya sampuli. |
| Adjusted \(R^2\) | 0.858 | Kipimo cha ulinganifu kilichorekebishwa kwa ugumu wa modeli. |
| F-statistic | 31.31 | Jaribio la umuhimu wa jumla wa modeli. |
| Prob(F) | 0.005 | Chini ya kiwango cha umuhimu cha %5 katika chanzo. |
Idadi ya uchunguzi katika regresha
Chanzo kinatumia ibara “annual average BI Rate and credit growth” na “2020–2025” katika regresha. Miaka 2020, 2021, 2022, 2023, 2024 na 2025 kwa pamoja ni miaka sita ya kalenda. Hata hivyo, thamani ya \(n\) haijaandikwa kando katika jedwali la regresha na haijaonyeshwa kwa jedwali wazi la data ni thamani zipi za KBMI/industry aggregation zilizotumika kuunda mfululizo wa ukuaji wa mikopo wa kila mwaka. Kwa hiyo, matriksi ghafi ya data ya regresha ni pungufu kwa upande wa kurudiwa kwa uchanganuzi.
Takwimu elezi za BI Rate
Chanzo kinaripoti wastani wa jumla wa BI Rate kwa kipindi cha 2020–2025 kuwa %4.85, mediana %5.00 na moda %3.50. Mkengeuko sanifu wa jumla umeelezwa kuwa katika kiwango cha takriban 1.05–1.15.
| Robo | Wastani (%) | Mediana (%) | Moda (%) | Mkengeuko sanifu | Kiwango kilichoripotiwa (%) |
|---|---|---|---|---|---|
| Q1 / Machi | 4.83 | 5.13 | 3.50 | 1.16 | 3.50–6.00 |
| Q2 / Juni | 4.79 | 4.88 | Chanzo hakiripoti | 1.20 | 3.50–6.25 |
| Q3 / Septemba | 4.79 | 4.75 | Chanzo hakiripoti | 1.02 | Chanzo hakiripoti |
| Q4 / Desemba | 4.92 | 5.13 | 6.00 | 1.10 | 3.50–6.00 |
Kulingana na tafsiri ya chanzo, Q2 ina mkengeuko sanifu mkubwa zaidi na kiwango kipana zaidi; Q3 inaonekana kuwa thabiti zaidi kwa mkengeuko sanifu mdogo zaidi. Mwenendo wa jumla wa Kielelezo 2 umeelezwa kama kushuka kwa viwango vya riba katika 2020–2021, kiwango cha chini/thabiti karibu na 2021, kupanda kuelekea 2023–2024 na kushuka tena mwaka 2025.
Ukuaji wa mikopo kwa makundi ya KBMI
Chanzo kinajadili ukuaji wa mikopo kwa kutumia uainishaji wa makundi ya benki KBMI 1, KBMI 2, KBMI 3 na KBMI 4 pamoja na wastani wa sekta. Kwa kuwa ufafanuzi kamili wa uainishaji wa kifupi KBMI haujaelezwa katika makala, Verianla haiongezi ufafanuzi kutoka nje.
| Kundi la benki | Wastani (%) | Mediana (%) | Mkengeuko sanifu | Taarifa ya ziada iliyoripotiwa |
|---|---|---|---|---|
| KBMI 1 | 20.93 | 23.20 | 4.80 | Chanzo kinatafsiri kama kundi la kiwango cha kati na lenye uthabiti wa kiasi. |
| KBMI 2 | 24.72 | 25.88 | 5.43 | Kiwango cha 16.50–32.50; kundi la juu zaidi na lenye kubadilika zaidi katika chanzo. |
| KBMI 3 | 19.44 | 20.50 | 4.61 | Mkengeuko sanifu wa chini zaidi katika chanzo. |
| KBMI 4 | Maandishi ya chanzo hayatoi wastani | Maandishi ya chanzo hayatoi mediana | Maandishi ya chanzo hayatoi | Takriban %25.0 (2021), %14.5 (2024), kisha nafuu ndogo. |
Tofauti ya tarehe ndani ya chanzo: Ingawa maelezo yaliyochapishwa chini ya Kielelezo 3 ni “Credit Growth (2020–2025)”, kichwa cha juu cha grafu yenyewe ni “Credit Growth by Bank Group (KBMI) and Industry (2018–June 2025)” na mhimili wa x unaanzia 2018. Kwa hiyo, mwanzo wa kipindi cha grafu haujalazimishwa na Verianla kuwa tarehe moja.
Kupungua kwa kasi ya mikopo 2024–2025
| Kiashiria | Thamani ya chanzo | Mpaka wa tafsiri |
|---|---|---|
| Ukuaji wa mikopo, Juni 2024 | %12.36 kwa mwaka | Mwanzo wa ulinganisho. |
| Ukuaji wa mikopo, Juni 2025 | %7.77 kwa mwaka | Unatafsiriwa kama kupungua kwa kasi ya upatanishi. |
| Fedha za wahusika wengine / ukuaji wa DPK | %6.96 kwa mwaka | Ukwasi haujapungua kabisa. |
| Kiwango cha ukuaji wa mikopo 2025 | %8–11 | Chanzo kinakitumia katika muktadha wa makadirio/lengo la 2025. |
| Mfumuko wa bei | Takriban %2.37 kwa mwaka | Katika chanzo unatafsiriwa kuwa mdogo na ndani ya kiwango lengwa. |
| Ukuaji wa Pato la Taifa, 2025 Q2 | Takriban %5.12 kwa mwaka | Chanzo pia kinatoa kiwango cha mwaka cha %4.6–5.4. |
| Uwiano wa NPL | Chini ya %5 | Thamani kamili haijaripotiwa katika maandishi. |
| Kupunguzwa kwa BI Rate | Pointi 50 za msingi | Kulingana na chanzo, hakukufuatwa na kushuka kwa kiwango kilekile katika riba za amana na mikopo. |
Nafasi ya mfumuko wa bei
Chanzo kinaeleza kuwa mfumuko wa bei wa mwaka wa takriban %2.37 unaashiria utulivu wa bei na kinadharia unaweza kusaidia uhamishaji kupitia riba. Kwa upande mwingine, kinasisitiza pia kuwa mfumuko mdogo na thabiti wa bei hauleti moja kwa moja mahitaji makubwa ya mikopo. Kwa tafsiri ya waandishi, mahitaji dhaifu ya jumla na uwezo wa kununua vinaweza kuzuia viwango vya chini vya riba kugeuka kuwa matumizi ya mikopo.
Nafasi ya ukuaji wa uchumi
Ukuaji wa Pato la Taifa wa takriban %5.12 kwa mwaka umeripotiwa kwa robo ya pili ya 2025. Ingawa chanzo kinatarajia ukuaji wa uchumi kusaidia mahitaji ya mikopo, kinajadili kwamba tabia ya kampuni ya “wait-and-see” na matatizo ya uwezo wa kununua katika makundi ya kipato cha chini-kati yanazuia mahitaji ya mikopo.
NPL na tabia ya hatari ya benki
Kubaki kwa uwiano wa mikopo chechefu chini ya %5 kunatumika katika chanzo kama kiashiria kwamba ubora wa mali za benki kwa ujumla uko chini ya udhibiti. Hata hivyo, inadaiwa kuwa benki zinaendelea kuwa za tahadhari hasa katika baadhi ya sehemu, kwa mfano mikopo kwa SME. Hivyo inasisitizwa kuwa uwiano mdogo wa NPL na mtazamo wa benki kuhusu hatari si kitu kilekile kabisa.
Kwa nini ukwasi pekee hautoshi?
Chanzo kinaeleza kuwa ukwasi wa kibenki ni wa kutosha kwa kiasi na kwamba zana za kulegeza sera za macroprudential zinaunga mkono uwezo wa benki kutoa mikopo. Hata hivyo, kinadai kuwa kwa sababu ya ushindani katika muundo wa ufadhili na marekebisho ya polepole ya viwango vya riba, kushuka kwa kiwango cha riba cha sera hakujapitishwa kikamilifu kwenye riba za mikopo. Hali hii inatafsiriwa kama interest rate stickiness, yaani ugumu wa viwango vya riba kubadilika.
Nafasi ya mamlaka ya macroprudential ya Bank Indonesia
Makala inatafsiri mamlaka ya Bank Indonesia si kama kipengele kinachoamua ukuaji wa mikopo peke yake, bali kama enabler/facilitator kinachorahisisha mfumo wa kifedha kuitikia. Hata kama unyumbufu wa ukwasi unatolewa kupitia zana kama KLM, RPLN na PLM, ikiwa tabia ya benki na sekta halisi haitikii katika mwelekeo huo huo, uhamishaji wa sera unaweza kubaki pungufu.
Matokeo ya H0 na H1
Kulingana na regresha kuu ya chanzo, kwa kuwa p=0.005<0.05, H0 imekataliwa na H1, inayosema BI Rate ina uhusiano hasi wenye umuhimu na ukuaji wa mikopo, imekubaliwa.
Hata hivyo, kauli “H1 imekubaliwa” haimaanishi kwamba utaratibu mzima wa kisababishi umethibitishwa. Katika modeli, BI Rate pekee ndiyo inaonekana kama kigezo cha maelezo. Mfumuko wa bei, ukuaji wa Pato la Taifa, NPL, ukwasi, tabia ya hatari ya benki na mahitaji ya mikopo havikudhibitiwa katika regresha hiyo hiyo.
Hitimisho kuu la chanzo chenyewe
Chanzo kinadai kuwa BI Rate inaonyesha uhusiano hasi wenye nguvu na wenye umuhimu wa kitakwimu na ukuaji wa mikopo, lakini uhamishaji wa sera ya fedha katika matumizi si wa mstari wala mkamilifu. Katika maelezo ya ubora, kinahitimisha kwamba ufanisi wa uhamishaji unategemea hali kama mfumuko wa bei, shughuli za kiuchumi, hamu ya benki kuchukua hatari, mahitaji ya mikopo, ukwasi na kasi ambayo riba hupita kwenda kwenye viwango vya mikopo/amana.
Kwa nini tafiti nyingine zilizojadiliwa katika chanzo hazipaswi kuchanganywa na matokeo makuu?
Kurasa 108–109 za makala zinajadili migawo na thamani za p kutoka tafiti nyingine. Kwa mfano, −1.333493 na p=0.0682 kwa BI Rate; 0.397561 na takriban p=0.0007 kwa ukwasi; na katika muktadha mwingine 5.9923 na p=0.0492 kwa BI Rate zimetajwa. Haya si matokeo yaliyopatikana kutoka regresha kuu ya 2020–2025 ya utafiti huu.
La muhimu zaidi, baadhi ya tanbihi katika aya hizi zinaonekana kutolingana kimada na matokeo ya namba husika. Kwa hiyo, Verianla haitumii migawo hii ya pili kama ushahidi wa kulinganisha uliothibitishwa; inaeleza tu kuwa ilitajwa katika sehemu ya majadiliano ya makala ili kuonyesha kuwa athari ya BI Rate inaweza kubadilika kulingana na muktadha.
Mapungufu makuu ya kimbinu na uripoti wa utafiti
- Modeli kuu ni regresha rahisi ya mstari; non-linearity katika motisha ya utafiti haijajaribiwa moja kwa moja.
- Idadi ya uchunguzi \(n\) kwa regresha ya mwaka ya 2020–2025 haijaripotiwa wazi.
- BI Rate pekee inaonekana katika regresha kuu; mfumuko wa bei, Pato la Taifa, NPL na ukwasi si vigezo vya udhibiti.
- Jedwali ghafi la data ya regresha ya mwaka halijatolewa.
- Haijaonyeshwa wazi ni mfululizo upi wa KBMI au wastani wa sekta uliotumika kuunda kigezo cha ukuaji wa mikopo.
- Matokeo ya majaribio ya dhana za kawaida za regresha hayajatolewa.
- Robustness tests hazijaripotiwa.
- Vipindi vya kujiamini havijaripotiwa.
- Jaribio la stationarity, autocorrelation au structural break kwa mfululizo wa muda halijaripotiwa.
- Ingawa chanzo kinatafsiri adjusted \(R^2\) kuwa ya juu kama ishara kwamba modeli haina tatizo la overfitting, hakuna uchanganuzi tofauti wa validation/robustness unaothibitisha hili.
- Chanzo kinatafsiri H1 kwa lugha ya “influence/impact”; regresha ya mfululizo wa muda wa uchunguzi yenye kigezo kimoja peke yake haiwezi kuthibitisha usababisho.
- Chanzo katika baadhi ya sehemu kinatafsiri \(R^2=0.887\) kama %88.7 ya mabadiliko ya ukuaji wa mikopo kuwa “attributable” kwa BI Rate; \(R^2\) peke yake si uwiano wa uhusishaji wa kisababishi.
- Maelezo ya Kielelezo 1 hayalingani kikamilifu na maudhui ya grafiki ya Kielelezo 1 kinachoonekana katika PDF.
- Ingawa maelezo ya Kielelezo 3 yanasema 2020–2025, mhimili wa grafu yenyewe unaonyesha 2018–2025.
- Katika Kielelezo 4 kuna nguzo ya takriban kwa NPL, lakini maandishi yanatoa tu thamani “chini ya %5”.
- Majina kamili ya vifupisho KLM, PLM na RPLN hayajatolewa katika makala kuu.
- Kwenye ukurasa 97 kuna maandishi yanayoonekana zaidi kama maelekezo ya kiolezo cha jarida/mwandishi kuliko maudhui ya kisayansi.
- Baadhi ya matokeo ya pili ya fasihi katika kurasa 108–109 hayalingani kimada na tanbihi zilizounganishwa nayo.
- Sentensi ya mwisho ya sehemu ya hitimisho inabaki nusu kisarufi katika PDF.
Matokeo yanayoungwa mkono na utafiti
- Katika modeli rahisi ya mstari iliyoripotiwa, mgawo wa BI Rate ni hasi na p=0.005.
- Regresha ya chanzo inaripoti \(R^2=0.887\) na Adjusted \(R^2=0.858\).
- Kati ya Juni 2024 na Juni 2025, ukuaji wa mikopo wa mwaka ulipungua kutoka %12.36 hadi %7.77.
- Uwepo wa ukwasi wa kibenki hauonekani kutosha kufanya ukuaji wa mikopo uharakishwe moja kwa moja.
- Chanzo kinajadili benki kuepuka hatari, mahitaji dhaifu ya mikopo na ugumu wa ufadhili/riba kama misuguano ya uhamishaji.
- Zana za macroprudential zinachukuliwa kama vipengele vinavyounga mkono uhamishaji wa sera ya fedha.
- Chanzo kinahitimisha kuwa ufanisi wa kiwango cha riba cha sera unategemea upatanishi wa kibenki na mwitikio wa sekta halisi.
Matokeo ambayo utafiti hauungi mkono au hauthibitishi peke yake
- Haijathibitishwa kuwa BI Rate peke yake ilisababisha kwa kisababishi %88.7 ya mabadiliko ya ukuaji wa mikopo.
- Non-linearity haijajaribiwa moja kwa moja na regresha kuu.
- Hakuna matokeo ya athari ya vigezo vingi yaliyopatikana kwa kudhibiti mfumuko wa bei, Pato la Taifa, NPL na ukwasi katika regresha kuu.
- Haiwezi kusemwa kuwa kila mabadiliko ya pointi 1 ya asilimia katika BI Rate katika vipindi vyote na benki zote yataleta mwitikio wa mikopo wa pointi 2.6211 za asilimia hasa.
- Haijaonyeshwa kwa uthibitishaji huru wa out-of-sample kuwa modeli ni ya kuaminika katika makadirio ya vipindi vijavyo.
- PDF haijaonyesha kuwa dhana zote za kawaida za regresha zimetimizwa.
- Haijakokotolewa kuwa KLM, PLM au RPLN peke yake zinaleta ongezeko maalumu la mikopo.
- Haijaonyeshwa kuwa matokeo ya Indonesia yanaweza kuhamishwa kwa benki kuu za nchi nyingine kwa migawo hiyo hiyo.
Ujumbe wa jumla wa kisayansi wa utafiti
Hitimisho linaloweza kuhifadhiwa kwa uangalifu zaidi kutoka katika makala ni kwamba kiwango cha riba cha sera kinahusiana na ukuaji wa mikopo ya benki, lakini uamuzi wa riba peke yake hauamui mafanikio ya uhamishaji wa sera ya fedha. Muundo wa ufadhili wa benki, mtazamo wa hatari, mahitaji ya mikopo, matarajio ya kiuchumi na hali ya ukwasi vinaweza kubadilisha kiwango ambacho riba ya sera inapita kwenda kwenye mikopo halisi.
Kwa hiyo, utafiti hauendi kwenye hitimisho kwamba sera ya fedha “haina ufanisi”, bali kwamba njia ya kiwango cha riba inaweza kufanya kazi kwa ukamilifu mdogo na kwa kutegemea masharti. Wakati regresha ya kiasi inaonyesha uhusiano hasi kati ya BI Rate na ukuaji wa mikopo, majadiliano ya ubora yanajaribu kueleza kwa nini uhusiano huu hautokei kimakanika katika kila kipindi.
Maelezo ya Chanzo na Mbinu
Kichwa asili: The Effectiveness of Monetary Policy and Imperfect Transmission Through The Banking Interest Rate Channel
Waandishi: Isman; Azhar Alam; Imron Rosyadi.
Mpangilio wa waandishi: Isman ni mwandishi wa kwanza, Azhar Alam mwandishi wa pili, Imron Rosyadi mwandishi wa tatu.
Ushirika wa taasisi: Department of Islamic Economic Law, Universitas Muhammadiyah Surakarta, Indonesia.
Corresponding author: Kuna kutolingana kati ya vyanzo. Alama ya correspondence katika PDF inaonekana kuhusishwa na Azhar Alam na aa123@ums.ac.id, huku rekodi rasmi ya OJS metadata ikionyesha Isman kama Primary Contact. Kwa hiyo, jina moja halijathibitishwa kwa uhakika.
Mchango sawa / uandishi wa kwanza wa pamoja: Hakuna kauli kama hiyo katika chanzo.
Jarida: JURNAL IQTISAD: Reconstruction of Justice and Welfare for Indonesia.
Juzuu / toleo: Vol. 13 No. 1 (2026).
Kurasa: 91–114.
DOI: 10.31942/iq.v13i1.15723.
P-ISSN: 2303-3223.
E-ISSN: 2621-640X.
Tarehe ya kuwasilisha: 21 Mei 2026.
Tarehe ya kukubaliwa: 30 Juni 2026.
Tarehe ya kuchapishwa kwa makala: 8 Julai 2026.
Mchapishaji: Center for the Development of Islamic Sciences, Faculty of Islamic Studies, Wahid Hasyim University Semarang.
Aina ya chanzo: Makala ya jarida la kisayansi iliyochapishwa.
Hali ya mapitio ya kitaalamu: Utafiti ni makala ya jarida iliyochapishwa; kwa kuwa katika uthibitishaji huu haikuwezekana kuthibitisha kwa kuaminika ripoti ya mapitio maalumu ya makala au ukurasa rasmi tofauti wa mchakato unaofafanua kwa uhakika modeli ya mapitio ya JURNAL IQTISAD, maelezo kama “double-blind” au “wakaguzi wawili” hayajakisiwa na Verianla.
Leseni: Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0).
Rekodi rasmi ya uchapishaji: Ukurasa wa makala wenye DOI 10.31942/iq.v13i1.15723 katika JURNAL IQTISAD.
Aina ya utafiti: Explanatory sequential mixed-methods; uchanganuzi wa data za kiasi za sekondari + tathmini ya ubora ya sera/macroprudential/kisheria.
Data za msingi za uwanjani: Hazijaripotiwa; uchanganuzi unategemea ripoti za Bank Indonesia na fasihi ya kitaaluma.
Kigezo kikuu huru: BI Rate.
Kigezo kikuu tegemezi: Ukuaji wa mikopo.
Mbinu kuu ya kiasi: Regresha rahisi ya mstari.
Dhana kuu: Kujaribu ikiwa BI Rate ina athari/uhusiano hasi wenye umuhimu kwa ukuaji wa mikopo.
Kiwango cha umuhimu: Katika tafsiri za chanzo α=0.05 hutumika.
Mgawo mkuu wa regresha: −2.6211.
Thamani kuu ya p: 0.005.
R-kvadrati: 0.887.
R-kvadrati iliyorekebishwa: 0.858.
Takwimu ya F: 31.31; Prob(F)=0.005.
Kipindi cha regresha: Chanzo kinatumia ibara “wastani wa mwaka 2020–2025”; \(n\) haijaripotiwa kando.
Chanzo cha data za kiasi: Mapitio ya uthabiti wa kifedha ya Bank Indonesia na data husika za sekondari za makro/benki.
Programu ya takwimu: Haijaripotiwa katika chanzo.
Majaribio ya dhana za kawaida: Umuhimu wake umetajwa na chanzo lakini matokeo hayajaripotiwa katika PDF.
Robustness tests: Umuhimu wake umetajwa na chanzo lakini matokeo hayajaripotiwa katika PDF.
Vipindi vya kujiamini: Havijaripotiwa katika chanzo.
Jaribio la non-linearity: Ingawa chanzo kinajadili uhusiano kama non-linear, hakuna modeli tofauti isiyo ya mstari iliyoripotiwa katika uchanganuzi mkuu.
Vigezo vya udhibiti: Mfumuko wa bei, ukuaji wa Pato la Taifa, NPL na ukwasi vimejadiliwa; havikujumuishwa katika regresha kuu ya BI Rate iliyoripotiwa.
KLM / PLM / RPLN: Chanzo kinatumia vifupisho hivi kama zana za macroprudential lakini hakifafanui majina yake kamili katika maandishi makuu.
Mpaka wa Kielelezo 1: Muundo wa vitalu unaoonekana katika kielelezo haulingani kikamilifu na muundo wa mishale yenye rangi/macroprudential unaoelezwa katika maandishi yanayofuata mara moja.
Mpaka wa Kielelezo 3: Maelezo chini ya kielelezo yanaonyesha 2020–2025, ilhali kichwa cha juu/mhimili wa x wa grafu unaonyesha kipindi cha 2018–2025.
Mpaka wa Kielelezo 4: Kwa kuwa thamani ya NPL katika maandishi imeripotiwa tu kama “chini ya %5”, thamani kamili haijatolewa kutoka kwenye nguzo ya grafu.
Mpaka wa marejeo/nukuu: Katika kurasa 108–109, nukuu za ndani ya maandishi za baadhi ya matokeo ya namba ya kulinganisha hazilingani kimada na machapisho yaliyoonyeshwa katika tanbihi. Namba hizi za sekondari hazikutumiwa kama matokeo ya utafiti mkuu wenyewe.
Mabaki ya kiolezo cha uhariri: Kwenye ukurasa 97 kuna sentensi zinazoonekana zaidi kama mwongozo wa uandishi wa makala kwa waandishi kuliko maandishi ya utafiti, na hazijatathminiwa kama maudhui ya kisayansi.
Mpaka wa sehemu ya hitimisho: Sentensi ya mwisho katika sehemu ya hitimisho ya PDF inaishia na ibara “rather than solely.” bila kukamilika kisarufi; sehemu iliyokosekana haijakisiwa na Verianla.
Ufadhili: Hakuna tamko tofauti la ufadhili katika PDF kuu.
Mgongano wa maslahi: Hakuna tamko tofauti la mgongano wa maslahi katika PDF kuu.
Upatikanaji wa data: Hakuna tamko tofauti la data availability katika PDF kuu.
Michango ya waandishi: Hakuna CRediT au sehemu tofauti ya michango ya waandishi katika PDF kuu.
Kamati ya maadili / ridhaa ya washiriki: Kwa kuwa utafiti haujaripotiwa kama utafiti wa uwanjani wenye washiriki binadamu, hakuna sehemu tofauti ya kamati ya maadili/ridhaa katika PDF kuu.
Tamko la Generative AI: Hakuna tamko tofauti la matumizi ya generative AI katika PDF kuu.
Preprint: Hakuna namba ya preprint au toleo la preprint lililotajwa katika chanzo; hati iliyochunguzwa ni PDF ya jarida iliyochapishwa.
Mpaka mkuu wa tafsiri: Chanzo kinaripoti uhusiano hasi wa mstari wenye nguvu na wenye umuhimu wa kitakwimu kati ya BI Rate na ukuaji wa mikopo; hata hivyo, kwa sababu ya mfululizo mdogo sana wa muda wa mwaka, kutokujumuishwa kwa vigezo vya udhibiti katika modeli kuu, kutokuonyeshwa kwa matokeo ya diagnostiki/robustness, na kutokumodeliwa moja kwa moja kwa non-linearity, matokeo haya hayapaswi kutafsiriwa peke yake kama ushahidi wa kisababishi wa utaratibu mzima wa uhamishaji wa sera ya fedha.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *