


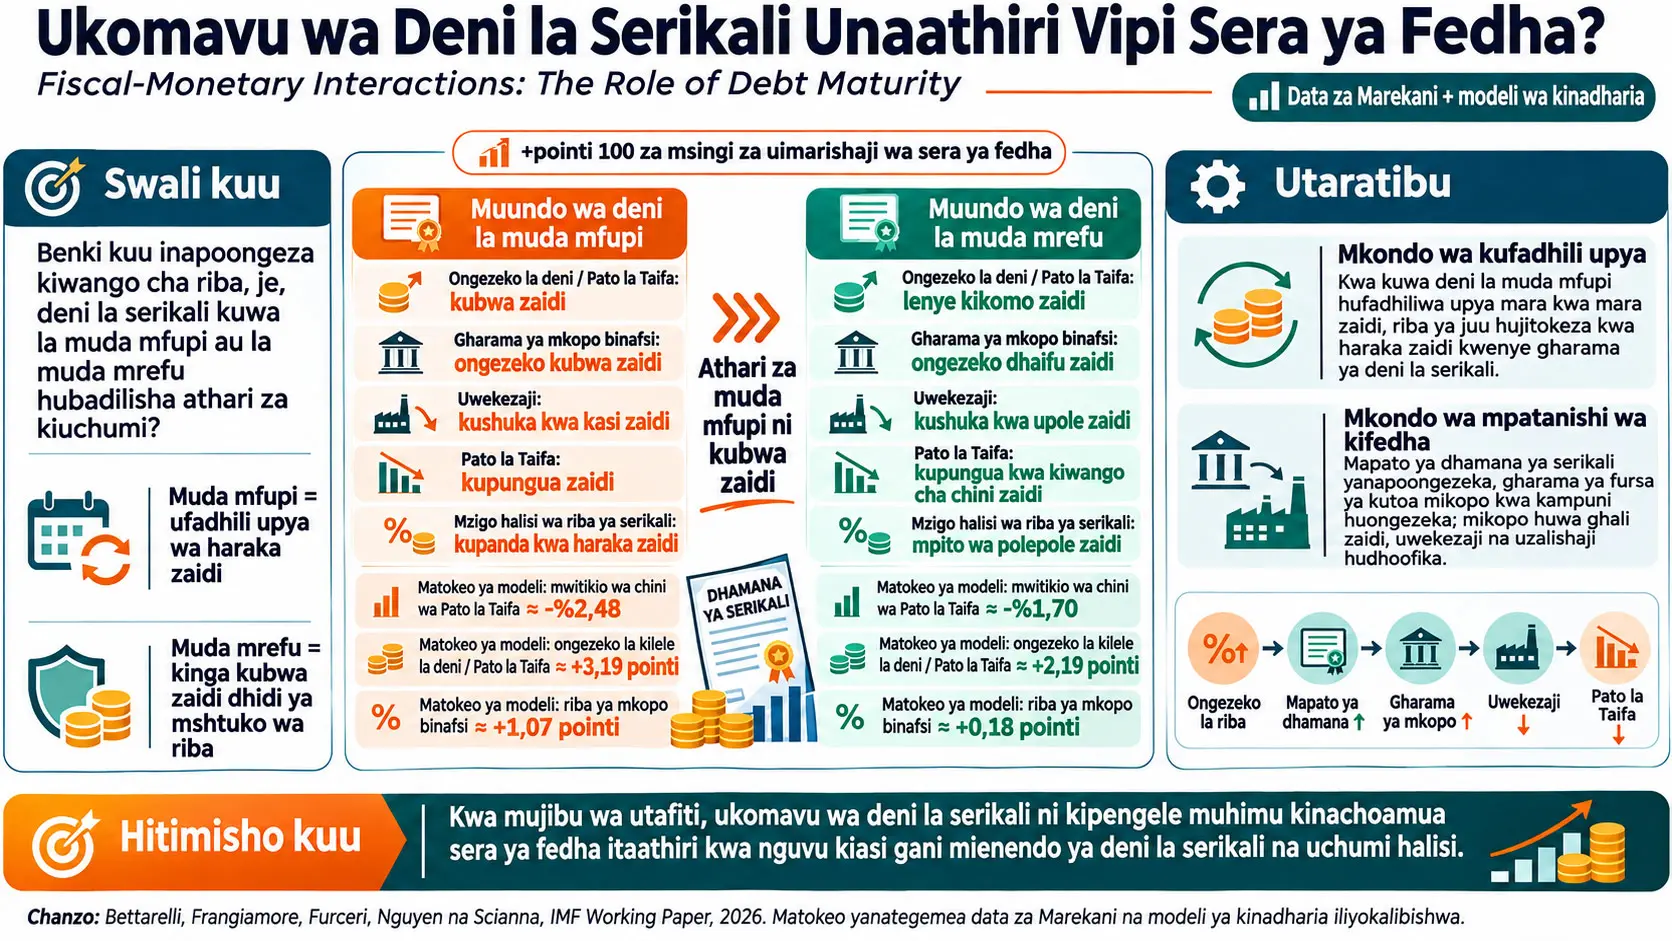
Muundo wa ukomavu wa deni la serikali, ni sifa ya usimamizi wa deni inayobainisha ni kiasi gani cha deni la serikali kinachopaswa kufadhiliwa upya kwa muda mfupi na jinsi mabadiliko ya viwango vya riba yanavyojitokeza kwa kasi katika gharama za serikali za kukopa. Utafiti huu unachunguza kama ukomavu wa deni la serikali nchini Marekani hubadilisha athari za uimarishaji wa sera ya fedha kwa sera ya fiskali, deni la serikali, hali za kifedha, uzalishaji na uwekezaji binafsi. Watafiti wanachanganua mishtuko ya nje ya sera ya fedha kwa kutumia makadirio ya ndani ya mstari na yasiyo ya mstari; huku wakipima ukubwa wa deni la muda mfupi kwa sehemu ya Treasury bills, yaani hati za Hazina za muda mfupi, katika jumla ya deni la Hazina ya Marekani linalouzwa sokoni.
Sampuli kuu ya kiempiria inahusisha kipindi cha 1969Q1–2019Q4 na hutumia toleo la mfululizo wa mishtuko ya kisimulizi ya Romer-Romer lililosafishwa kwa kuondoa vipengele vinavyoweza kutabirika kama ubunifu wa sera ya fedha. Utambuzi mbadala wa sera ya fedha wa masafa ya juu, data za kila mwezi na ukaguzi wa uthabiti kwa vipimo tofauti vya mfano hupanua kipindi cha uchanganuzi katika baadhi ya matumizi hadi 1963Q1–2025Q3.
Ugunduzi mkuu wa utafiti ni kwamba athari ya pointi 100 za msingi ya uimarishaji wa nje wa sera ya fedha inategemea sana muundo wa ukomavu wa deni la serikali. Pointi 100 za msingi humaanisha mabadiliko ya pointi 1 ya asilimia katika kiwango cha riba; kwa mfano, ongezeko kutoka %4 hadi %5 ni pointi 100 za msingi. Katika vipindi ambavyo sehemu ya hati za Hazina za muda mfupi ni kubwa, deni halisi la serikali huongezeka kwa takribani %10 katika muda wa kati huku uwiano wa deni/GDP ukiongezeka kwa takribani pointi 3 za asilimia. Chini ya mshtuko huohuo, GDP halisi hupungua kwa takribani %2 na uwekezaji binafsi hupungua kwa kiasi kikubwa. Katika vipindi ambavyo sehemu ya deni la muda mfupi ni ndogo, mengi ya miitikio hii huwa madogo zaidi sana au hayawezi kutofautishwa kitakwimu na sifuri.
Matokeo haya hayaelezwi tu na utaratibu wa “riba kubwa huongeza gharama za riba za serikali”. Utafiti unatambua njia mbili tofauti. Ya kwanza ni njia ya ufadhili upya au rollover: kwa kuwa sehemu kubwa zaidi ya deni la muda mfupi hulazimika kufanywa upya kwa haraka katika mazingira ya riba kubwa, gharama halisi ya riba ya serikali huongezeka kwa kasi zaidi. Ya pili ni njia ya fiskali-kifedha: wakati hati fungani za serikali na mikopo binafsi zinashindania nafasi katika mizania ileile yenye ukomo ya mpatanishi wa kifedha, mapato ya hati fungani za serikali yanaweza kuathiri gharama ya fursa ya mpatanishi wa kifedha ya kutoa mikopo kwa kampuni.
Ili kueleza utaratibu huu wa pili, waandishi wanajenga mfano wa New Keynesian wa uchumi uliofungwa. Katika mfano, kaya huweka amana kwa wapatanishi wa kifedha; wapatanishi wa kifedha hushikilia mikopo binafsi na hati fungani za serikali; na wajasiriamali hutumia mikopo hii kupata mtaji. Dhana bainifu ya mfano ni kwamba, katika hali ya msingi, mpatanishi wa kifedha hubeba jalada lake la hati fungani za serikali za muda mrefu kwa gharama iliyopunguzwa kwa amortization — amortized cost. Hivyo mapato yanayotambuliwa na mpatanishi wa kifedha kwenye mizania hayategemei tu mabadiliko ya bei ya soko ya hati fungani katika kipindi kimoja, bali pia mapato yaliyofungwa wakati hati fungani iliponunuliwa.
Utaratibu huu wa kinadharia unazalisha upya kwa ubora matokeo ya kiempiria. Katika mfano uliokalibishwa, chini ya uimarishaji wa pointi 100 za msingi, mwitikio wa chini kabisa wa GDP halisi ni takribani −%2,48 katika uchumi wenye deni la muda mfupi na −%1,70 katika deni la muda mrefu; kwa uwekezaji ni −%12,56 na −%8,27 mtawalia; na ongezeko la kilele la uwiano wa deni/GDP ni takribani pointi 3,19 na 2,19 za asilimia. Hizi si namba zilezile zilizopimwa moja kwa moja kutoka data za Marekani; ni matokeo ya impulse-response yaliyokalibishwa ya mfano wa kinadharia.
Mipaka ya tafsiri ya utafiti ni muhimu. Uchanganuzi umejengwa juu ya soko la deni la Marekani na data za kihistoria za Marekani. Sehemu ya T-bill imetumiwa kama kiashiria kikuu cha ukomavu wa deni, lakini ukaguzi wa uthabiti pia umefanywa kwa kutumia, kama mbadala, sehemu ya deni la Hazina linaloshikiliwa na sekta binafsi ambalo hukomaa ndani ya mwaka mmoja. Ingawa matokeo yanadumu katika vipimo vingi mbadala, utafiti hauonyeshi kwamba deni la muda mfupi litazalisha matokeo ya ukubwa uleule katika kila nchi au kwamba kuna “ukomavu bora wa deni” fulani. Aidha, utaratibu wa kinadharia si mfano kamili wa mfumo wa benki unaojumuisha maelezo yote ya uhasibu na udhibiti wa benki katika ulimwengu halisi; ni mfano wa makro-fedha uliokalibishwa ulioundwa kueleza tofauti za kiempiria zinazoonekana.
Tatizo la utafiti: Kwa nini kiwango cha riba cha benki kuu na ukomavu wa deni la serikali vinapaswa kuzingatiwa pamoja?
Uimarishaji wa sera ya fedha kwa kawaida huanza pale benki kuu inapoongeza kiwango cha riba cha sera cha muda mfupi. Lakini riba ya hifadhi yote iliyopo ya deni la serikali haibadiliki siku hiyo hiyo. Ikiwa serikali imekopa kwa muda mrefu na kwa mapato yasiyobadilika, sehemu kubwa ya deni lililotolewa zamani huendelea kuhudumiwa kwa masharti ya zamani. Ikiwa deni ni la muda mfupi sana, sehemu kubwa zaidi ya hifadhi ileile lazima itolewe upya ndani ya muda mfupi na viwango vipya vya juu vya riba huingia katika bajeti ya serikali kwa haraka zaidi.
Tofauti hii inahitaji kuelewa tofauti kati ya ukomavu na kiwango cha riba. Kiwango cha riba ni bei ya kukopa; ukomavu huamua muda ambao mtaji mkuu wa deni au mtiririko wa fedha uliowekwa na mkataba utahitaji kufanywa upya. Hatari ya huduma ya deni ya serikali mbili zenye jumla sawa ya deni inaweza isiwe sawa ikiwa ukomavu wao unatofautiana.
Katika utangulizi wa utafiti, inaelezwa kuwa deni la serikali la Marekani liliongezeka kutoka takribani %105 ya GDP mwaka 2019 hadi takribani %130 baada ya mdororo wa COVID-19; na kufikia 2024 gharama za riba za serikali zilifikia takribani %5 ya GDP. Katika kipindi hicho hicho, sehemu ya Treasury bill iliongezeka kutoka takribani %17 katika 2017–2019 hadi takribani %22 katika 2020–2025. Haya ni maangalizi ya muktadha yanayotoa motisha ya utafiti; sampuli kuu ya kiempiria haitokani tu na kipindi cha hivi karibuni, bali na sampuli ya kihistoria iliyo ndefu zaidi.
Treasury bill, Treasury note na Treasury bond zinamaanisha nini?
Utafiti unatofautisha dhamana za Hazina ya Marekani kwa mujibu wa ukomavu. Treasury bills — T-bills ni vyombo vya deni la Hazina vya muda mfupi. Treasury notes na Treasury bonds ni vyombo vya muda mrefu zaidi. Watafiti wanapima ukubwa wa deni la muda mfupi kwa uwiano ufuatao:
\[ \text{T-bill payı}_t = \frac{\text{dolaşımdaki Treasury bills}} {\text{toplam pazarlanabilir Treasury borcu}} \]
Jumla ya deni linalouzwa sokoni linajumuisha Treasury bills, notes, bonds, Treasury Inflation-Protected Securities — TIPS na Floating Rate Notes — FRNs. Uwiano huu unapokuwa mkubwa, hufasiriwa kama kiwango cha juu zaidi cha rollover exposure — mfiduo wa ufadhili upya, yaani sehemu kubwa zaidi ya deni huwekewa bei upya na kufadhiliwa upya katika muda mfupi.
Hatari ya rollover au ufadhili upya ni nini?
Deni linapofikia ukomavu, badala ya kulilipa lote serikali mara nyingi hutoa deni jipya ili kufanya upya deni la zamani. Hii huitwa rollover. Ikiwa riba ya toleo jipya ni kubwa kuliko riba ya deni la zamani, gharama halisi ya ufadhili wa deni huongezeka kadiri muda unavyopita. Kwa muundo wa muda mfupi, deni kubwa zaidi hufanywa upya kwa vipindi vifupi, hivyo kiwango cha sera kinapoongezeka huingia katika bajeti kwa haraka zaidi.
Kwa nini ukomavu wa deni unaweza kubadilisha athari za sera ya fedha?
Kulingana na utafiti, ukomavu mfupi huimarisha miunganisho miwili: serikali hulazimika kufadhili upya kiasi kikubwa zaidi cha deni kwa haraka kwa riba kubwa, na ongezeko la haraka la mapato ya hati fungani za serikali huongeza gharama ya fursa ya mpatanishi mwenye ukomo ya kutoa mikopo binafsi; hivyo mshtuko uleule wa sera ya fedha unaweza kuathiri kwa nguvu zaidi mienendo ya deni la serikali na gharama za ufadhili binafsi kuliko katika muundo wa deni la muda mrefu.
Seti ya data na vigezo
Watafiti hukusanya data za kila robo mwaka na za kila mwezi kwa Marekani. Data za robo mwaka hutumiwa katika uchanganuzi mkuu kwa sababu ukubwa wa bajeti ya serikali na vigezo muhimu vya fiskali kama deni/GDP hupatikana kwa asili katika masafa ya robo mwaka. Seti ya data ya kila mwezi pia huundwa ili kupima vigezo vya kifedha vya masafa ya juu zaidi.
| Kigezo | Jukumu la kisayansi | Chanzo / muundo |
|---|---|---|
| Sehemu ya T-bill | Kiashiria cha deni la serikali la muda mfupi / mfiduo wa rollover | U.S. Treasury |
| Deni halisi la serikali | Athari ya mshtuko wa sera ya fedha kwa hifadhi ya deni | U.S. Treasury; thamani za kawaida hubadilishwa kuwa halisi kwa defleta ya GDP |
| Deni / GDP | Mzigo wa deni ukilinganishwa na ukubwa wa uchumi | FRED |
| GDP halisi | Shughuli halisi za kiuchumi | FRED |
| Uwekezaji binafsi wa kudumu | Athari ya njia ya ufadhili kwa uwekezaji halisi | FRED |
| Defleta ya GDP | Kiwango cha jumla cha bei | FRED |
| Mapato na matumizi ya serikali | Usambazaji wa fiskali na viimarishaji otomatiki | Bureau of Economic Analysis |
| Kiwango halisi cha riba cha serikali | Uhamisho kwenda kwenye gharama halisi ya wastani ya ufadhili wa hifadhi iliyopo ya deni la serikali | HAVER |
| Excess Bond Premium — EBP | Kipengele cha hali za kifedha / hamu ya hatari kisichotegemea hatari ya msingi ya mkopo | Mfululizo wa Federal Reserve |
| Mapato ya hati fungani za kampuni za Aaa na Baa | Hali za ukopaji za sekta binafsi | Data za Moody's, kupitia FRED |
Kulingana na Jedwali la Ziada A1, katika seti ya data ya robo mwaka wastani wa sehemu ya T-bill ni takribani 0,24, mkengeuko wa kawaida ni 0,08 na masafa yanayoonekana ni takribani 0,11–0,43. Sampuli kuu ya makadirio ambamo mfululizo mkuu wa mshtuko wa Romer-Romer unapatikana ni 1969Q1–2019Q4. Baadhi ya mfululizo mingine hurudi hadi miaka ya 1950, huku data za hivi karibuni zaidi zikitumiwa katika matumizi ya uthabiti ya masafa ya juu.
Mshtuko wa sera ya fedha unatambuliwaje?
Uchanganuzi mkuu hutumia mfululizo wa mshtuko wa kisimulizi wa sera ya fedha uliotengenezwa na Romer na Romer. Lakini waandishi hawatumii mfululizo huo jinsi ulivyo. Kwa kufuata mbinu ya Miranda-Agrippino na Ricco, wanatumia lag moja ya vipengele kumi vya mienendo vilivyotolewa kutoka paneli pana ya data ya FRED-MD ili kusafisha sehemu ya mshtuko inayoweza kutabirika, na hutumia mabaki ya regresheni kama ubunifu wa nje wa sera ya fedha.
Lengo ni kukaribia kipengele kisichotarajiwa au cha nje katika kiwango cha sera kwa kutenganisha, kwa kadiri iwezekanavyo, mwitikio wa kawaida wa uamuzi wa riba kwa hali za kiuchumi ambazo tayari zinajulikana. Njia hii si randomization ya majaribio; tafsiri ya kisababishi inategemea dhana kwamba mfululizo wa mshtuko umetenganishwa vya kutosha na viamuzi vingine vya wakati mmoja ndani ya uchumi.
Makadirio ya ndani ni nini?
Local Projection — LP ni mbinu inayokadiria jinsi kigezo kinavyoitikia katika upeo tofauti wa baadaye baada ya mshtuko wa kiuchumi kwa kukadiria regresheni tofauti kwa kila upeo. Mlinganyo mkuu wa mstari wa utafiti ni huu:
\[ y_{t+h} = \alpha^{(h)} + \beta^{(h)} MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell}^{\prime(h)}}W_{t-\ell} + \varepsilon_{t+h}^{(h)} \tag{1} \]
Mlinganyo unakokotoa nini? Athari inayobadilika kwa muda ya mshtuko wa sera ya fedha kwa kigezo kinachochunguzwa \(h\) robo mwaka baada ya mshtuko.
\(y_{t+h}\): ni kigezo cha matokeo kinachopimwa vipindi \(h\) baadaye. Kigezo hiki kinaweza kuwa deni halisi, deni/GDP, GDP halisi, uwekezaji, defleta ya GDP, EBP au matokeo mengine.
\(MPS_t\): ni monetary policy shock — mshtuko wa sera ya fedha wa nje katika kipindi \(t\).
\(\beta^{(h)}\): ni mgawo mkuu wa impulse-response wa utafiti. Huonyesha athari ya uimarishaji wa nje wa pointi 100 za msingi baada ya vipindi \(h\). Katika vigezo vya kilogarithimu hufasiriwa kama mwitikio wa takribani asilimia, na katika vigezo vya uwiano na riba kama mwitikio wa pointi za asilimia kulingana na muktadha.
\(W_{t-\ell}\): ni vekta ya udhibiti inayojumuisha lags za kigezo tegemezi na mshtuko wa sera ya fedha. Katika mfano mkuu wa robo mwaka hutumiwa lags nne; katika mfano wa kila mwezi huongezwa hadi lags kumi na mbili.
\(\varepsilon_{t+h}^{(h)}\): ni sehemu iliyobaki ambayo mfano hauwezi kueleza.
Makosa sanifu yanafanywa kuwa thabiti dhidi ya heteroskedasticity na autocorrelation — HAC robust — kwa mbinu ya Newey-West. Katika grafu kuu za impulse-response, mikanda myeusi na myepesi huwakilisha mtawalia vipindi vya kuaminika vya %68 na %90.
Mfano usio wa mstari unajengwaje ili kuona athari ya ukomavu wa deni?
Mwitikio mmoja wa wastani unaweza kuchanganya vipindi vya ukomavu mfupi na mrefu. Kwa hiyo utafiti hutumia mfano wa LP unaotegemea hali, wenye mpito laini:
\[ \begin{aligned} y_{t+h} =&\; \alpha^{(h)} + F(z_{t-1}) \left[ \beta_{\text{high}}^{(h)}MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell,\text{high}}^{\prime(h)}}W_{t-\ell} \right] \\ &+ \left[1-F(z_{t-1})\right] \left[ \beta_{\text{low}}^{(h)}MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell,\text{low}}^{\prime(h)}}W_{t-\ell} \right] \\ &+ \delta^{(h)}F(z_{t-1}) + \varepsilon_{t+h}^{(h)} . \end{aligned} \tag{2} \]
Hapa kuna miitikio miwili tofauti. \(\beta_{\text{high}}^{(h)}\) inawakilisha mwitikio wa sera ya fedha katika hali ambako sehemu ya deni la muda mfupi ni kubwa; \(\beta_{\text{low}}^{(h)}\) inawakilisha mwitikio katika hali ambako sehemu hiyo ni ndogo.
Funksi inayobainisha hali si swichi kali ya “juu/chini”. Funksi ifuatayo ya lojistiki ya mpito laini hutumiwa:
\[ F(z_t) = \frac{ \exp\left[ \theta\left(\frac{z_t-\mu_z}{\sigma_z}\right) \right] }{ 1+ \exp\left[ \theta\left(\frac{z_t-\mu_z}{\sigma_z}\right) \right] } \tag{3} \]
\(z_t\) ni sehemu ya T-bill, \(\mu_z\) ni wastani wa mfululizo huu, \(\sigma_z\) ni mkengeuko wake wa kawaida. \(\theta\) huamua ukali wa mpito na huwekwa kuwa 5 katika mfano mkuu.
\(F(z_t)\) hubadilika kati ya 0 na 1. Kadiri thamani inavyokaribia 1, uchumi huipa uzito zaidi hali ya “sehemu kubwa ya deni la muda mfupi”; kadiri inavyokaribia 0, hali ya sehemu ndogo hutawala. Kwa hiyo historia haigawanywi mara mbili kwa kutumia kizingiti kimoja cha kiholela.
Matokeo makuu ya kiempiria
| Matokeo | Wakati sehemu ya deni la muda mfupi ni kubwa | Wakati sehemu ya deni la muda mfupi ni ndogo | Mpaka wa tafsiri |
|---|---|---|---|
| Deni halisi la serikali | Takribani +%10 katika muda wa kati | Ndogo; mara nyingi haiwezi kutofautishwa kitakwimu na sifuri | Kadirio linalotegemea hali |
| Deni / GDP | Takribani +3 pointi za asilimia katika muda wa kati | Ndogo na mara nyingi si muhimu kitakwimu | Ni pointi za asilimia, si asilimia |
| Mapato halisi ya serikali | Hadi takribani −%4 | Uboreshaji wa muda unaweza kuonekana | Inapaswa kusomwa pamoja na mwitikio wa shughuli za kiuchumi |
| Matumizi ya msingi ya serikali | Kilele cha muda cha takribani +%1 | Mwelekeo wa kupungua | Viimarishaji otomatiki ni muhimu |
| GDP halisi | Takribani −%2; kushuka kwa kilele takribani robo mwaka 5 baadaye | Hakuna mwitikio ulio dhahiri kitakwimu | Tofauti ya hali ni muhimu katika muda mfupi hadi wa kati |
| Uwekezaji binafsi wa kudumu | Kiwango cha chini cha takribani −%5 katika maelezo ya matokeo makuu | Si dhahiri kitakwimu | Muhtasari wa utangulizi pia umetumia takribani −%6; takribani −%5 katika sehemu ya matokeo ya kina imehifadhiwa |
| Defleta ya GDP | Kushuka dhahiri | Dhaifu zaidi / isiyo na uhakika | Katika vipimo vya msingi, tofauti kati ya hali mbili si muhimu kitakwimu kutokana na vipindi vya kuaminika |
| Excess Bond Premium | Kilele cha takribani +0,2 pointi ya asilimia katika mfano wa robo mwaka | Dhaifu zaidi | Katika uchanganuzi wa uthabiti wa kila mwezi, mwitikio wa hali ya juu hufikia takribani +0,4 pointi ya asilimia |
| Mapato ya hati fungani za kampuni za Aaa | Takribani +0,7 pointi ya asilimia | Dhaifu zaidi | Hali ya ufadhili ya sekta binafsi |
| Mapato ya hati fungani za kampuni za Baa | Takribani +0,9 pointi ya asilimia | Dhaifu zaidi | Huwakilisha kampuni za kiwango cha uwekezaji zenye ubora wa mkopo wa chini zaidi |
Tofauti kati ya asilimia na pointi ya asilimia
Tofauti hii ni muhimu sana ili kusoma matokeo ya utafiti kwa usahihi. Ikiwa uwiano wa deni/GDP unaongezeka kutoka %70 hadi %73, mabadiliko ni pointi 3 za asilimia. Ongezeko la uwiano ni takribani %4,3 kwa hesabu \(3/70\). Kutafsiri kauli ya utafiti “debt-to-GDP +3 percentage points” kama “deni liliongezeka %3” kungekuwa kosa la kisayansi.
Kwa nini matokeo ya defleta ya GDP yanapaswa kufasiriwa kwa tahadhari?
Defleta ya GDP hupima kiwango cha bei. Katika hali ya T-bill ya juu, kiwango cha bei hushuka zaidi baada ya uimarishaji; lakini katika mfano mkuu wenye mshtuko wa Romer-Romer, tofauti kati ya hali ya ukomavu wa deni wa juu na wa chini si muhimu kitakwimu kutokana na vipindi vipana vya kuaminika. Kinyume chake, inaripotiwa kuwa katika utambuzi mbadala wa mshtuko wa masafa ya juu, tofauti hii pia huwa muhimu. Kwa hiyo kauli kwamba “ukomavu wa deni hubadilisha kwa hakika mwitikio wa bei” ingekuwa na nguvu kupita kiasi kwa vipimo vya msingi.
Ukaguzi wa uthabiti ulipima nini?
Waandishi wanachunguza kwa seti pana sana ya ukaguzi kama ugunduzi mkuu ni zao la uchaguzi mmoja tu wa kiuchumi-kipimo.
- Kukadiria LP katika tofauti ndefu badala ya viwango: ishara na mienendo mikuu ya matokeo kwa kiasi kikubwa huhifadhiwa.
- Kubadilisha idadi ya lags: lags mbili na sita hutumiwa badala ya lags nne za msingi.
- LP-IV / least squares za hatua mbili: mabadiliko ya federal funds rate yanawekewa chombo kwa mshtuko wa nje wa sera ya fedha. Ingawa baadhi ya tofauti za hali hupoteza viwango vya kawaida vya umuhimu kutokana na vipindi vipana zaidi vya kuaminika, makadirio ya pointi hubaki katika mwelekeo uleule kama matokeo ya msingi.
- Mshtuko mbadala wa masafa ya juu: mshangao wa masafa ya juu wa Bauer-Swanson hutumiwa ndani ya proxy-SVAR; matumizi haya hupanua sampuli hadi 1963Q1–2025Q3.
- Data za kila mwezi: inapimwa kama matokeo ya robo mwaka yanategemea masafa ya data.
- Kubadilisha parameta ya mpito laini: pamoja na \(\theta=5\) ya msingi, thamani 1,5 na 3 hujaribiwa.
- Mgawanyo wa hali unaotegemea mediana: juu na chini ya mediana ya kihistoria ya sehemu ya T-bill hujaribiwa moja kwa moja kama hali mbili.
- Mfano wa mwingiliano wa mstari: mwingiliano kati ya mshtuko wa sera ya fedha na sehemu endelevu ya T-bill hutumiwa.
- Kiashiria mbadala cha ukomavu: hutumiwa uwiano wa deni la Hazina linaloshikiliwa na sekta binafsi na litakalokomaa ndani ya mwaka mmoja kwa jumla ya deni la Hazina linaloshikiliwa na sekta binafsi.
- Kuweka lag ya robo mwaka mbili kwa kigezo cha hali: hupunguza wasiwasi wa mrejesho wa wakati mmoja kati ya sera ya fedha na ukomavu wa deni.
- Mwitikio wa ukomavu wa deni kwa mshtuko: mwitikio wa sehemu ya T-bill na kiashiria mbadala cha muda mfupi kwa mshtuko wa nje wa pointi 100 za msingi hauwezi kutofautishwa kitakwimu na sifuri.
- Masharti ya mwanzo: viwango vya mwanzo vya deni/GDP, riba, mfumuko wa bei na T-bill/GDP vinadhibitiwa.
- Vipindi vya kihistoria: mdororo wa uchumi, miaka ya 1970, upunguzaji wa mfumuko wa bei wa Volcker, mdororo wa 1981–1982 na Mgogoro wa Kifedha wa Dunia vinadhibitiwa kila kimoja kivyake.
- Mizania ya benki kuu: inapimwa kama upanuzi na uimarishaji wa kiasi vinaeleza matokeo.
- Mielekeo tofauti ya muda na msimamo wa fiskali: mielekeo tofauti kulingana na hali na mwingiliano wa salio la bajeti vinadhibitiwa.
Kwa nini uhasibu wa gharama iliyopunguzwa kwa amortization ni wa msingi?
Katika mfano wa kinadharia, si kutosha kwa hati fungani kuwa ya muda mrefu ili ukomavu wa deni uunganishwe kwa nguvu na bei ya mkopo binafsi. Kanuni ya uthamini ambayo mpatanishi wa kifedha hutumia kubeba hati hii katika mizania yake pia ni muhimu. Katika mfano mkuu, hati fungani huwekwa katika kundi la held-to-maturity, yaani hubebwa kwa amortized cost; hivyo mapato yanayotambuliwa kwenye mizania kwa jalada lililopo yanategemea mapato yaliyofungwa wakati wa ununuzi. Katika uthamini wa mark-to-market, mabadiliko ya bei za soko huingia mara moja kwenye mizania na mapato yanayohusika na uamuzi wa pambizoni wa mpatanishi hukaribia market holding return ya kipindi kimoja; katika hali hii tofauti ya makroekonomia kati ya ukomavu mrefu na mfupi hupungua kwa kiasi kikubwa.
Muundo wa mfano wa kinadharia
Mfano ni muundo wa DSGE wa New Keynesian wa uchumi uliofungwa na unaunganisha misuguano miwili tofauti ya kifedha:
Gertler-Karadi enforcement constraint: Mpatanishi wa kifedha hawezi kukusanya fedha zisizo na kikomo kutoka kwa wenye amana; motisha ya mpatanishi ya kutorosha/divert mali huweka kikomo kwa uwezo wa amana.
Bernanke-Gertler-Gilchrist costly state verification: Wakati mapato mahsusi ya mjasiriamali hayawezi kuonekana moja kwa moja, ni ghali kwa mkopeshaji kuthibitisha hali ya kutolipa. Msuguano huu huunda premia ya ufadhili wa nje inayoongezeka kadiri leverage ya mjasiriamali inavyoongezeka.
Funksi ya manufaa ya kaya inaeleza nini?
Katika mfano, kaya hupata manufaa kutokana na matumizi na hupata upotevu wa manufaa kutokana na kufanya kazi. Mlinganyo (17) wa chanzo ni:
\[ E_0\sum_{t=0}^{\infty} \beta^t \left[ \log(C_{it}-bC_{i,t-1}) - \chi_H \frac{H_{it}^{1+1/\eta}}{1+1/\eta} \right] \tag{17} \]
\(\beta\) huwakilisha kiwango ambacho manufaa ya baadaye yanapunguzwa thamani, \(b\) udumifu wa tabia ya matumizi, \(C_{it}\) matumizi, \(H_{it}\) ugavi wa kazi, na \(\eta\) unyumbufu wa Frisch wa ugavi wa kazi.
Neno \(C_{it}-bC_{i,t-1}\) linaonyesha kwamba manufaa ya leo hayaathiriwi tu na kiwango cha matumizi ya leo bali pia na kiwango cha matumizi cha awali. Kwa hiyo matumizi hayajirekebishi kikamilifu na papo hapo kwa mishtuko.
Hati fungani ya serikali ya muda mrefu inawakilishwaje katika mfano?
Badala ya hati moja yenye ukomavu wa mwisho usiobadilika, deni la serikali linawakilishwa kama perpetuity yenye kuponi inayopungua kijiometri. Malipo ya baadaye ya hati moja yana umbo la \(\{1,\kappa,\kappa^2,\ldots\}\). Mlinganyo (26) wa chanzo ni:
\[ q_t^L = \sum_{j=1}^{\infty} \frac{\kappa^{j-1}}{(R_t^L)^j} = \frac{1}{R_t^L-\kappa}, \qquad R_t^L = \kappa+\frac{1}{q_t^L} \tag{26} \]
\(q_t^L\) ni bei ya hati fungani ya muda mrefu, \(R_t^L\) ni mapato ya hati fungani hadi ukomavu, na \(\kappa\) ni parameta inayoamua jinsi kuponi inavyopungua polepole.
Wakati \(\kappa=0\), hati fungani hubadilika kuwa deni la kipindi kimoja. Kadiri \(\kappa\) inavyokaribia 1, kuponi hupungua polepole zaidi na duration ya deni huongezeka. Katika kalibrasheni ya mfano wa utafiti, \(\kappa=0\) huchaguliwa kwa ukomavu mfupi na \(\kappa=0{,}981\) kwa ukomavu mrefu, na hivyo kuunda Macaulay duration ya takribani robo mwaka 40.
Tofauti kati ya market return na book return
Bei ya soko ya hati fungani ya muda mrefu hubadilika mara moja riba inapobadilika. Kwa hiyo market holding return ya kipindi kimoja ni:
\[ R_{t+1}^{LM} = \frac{1+\kappa q_{t+1}^L}{q_t^L} \tag{27} \]
Hata hivyo, ikiwa hati fungani inabebwa kwa amortized cost katika kundi la held-to-maturity, mapato yanayotambuliwa na mpatanishi wa kifedha kwenye mizania hayaakisi kikamilifu bei ya soko katika kila kipindi. Mfano unaunganisha mifumo miwili ya uthamini kwa parameta \(\chi\):
\[ R_{t+1}^{LC} = (1-\chi)R_{t+1}^{LM} + \chi R_t^{LB} \tag{28} \]
\(\chi=0\) ni mark-to-market kamili, \(\chi=1\) ni amortized cost kamili; thamani kati ya 0 na 1 humaanisha jalada mchanganyiko.
Katika deni la kipindi kimoja, kwa kuwa \(\kappa=0\), thamani ya soko na thamani ya kubeba tayari huwa sawa; kwa hiyo uainishaji wa kihasibu haubadilishi matokeo ya mfano kwa deni la muda mfupi. Tofauti kuu hutokea katika hati fungani za muda mrefu.
Enforcement constraint ya mpatanishi wa kifedha
Katika utaratibu wa Gertler-Karadi, mpatanishi wa kifedha hawezi kupata fedha zisizo na kikomo kutoka kwa wenye amana. Hii ni kwa sababu kinadharia anaweza kutorosha sehemu ya mali na kuondoka kwenye mfumo. Wenye amana hutoa fedha tu ikiwa thamani ya kuendelea kwa mpatanishi ni kubwa kuliko faida ya kutorosha:
\[ V_{jt} \ge \theta X_{jt}^{P} + \theta\Delta q_t^L B_{jt}^{LF} \tag{39} \]
\(V_{jt}\) ni thamani ya kuendelea kwa mpatanishi, \(X_{jt}^{P}\) ni jalada la mkopo binafsi, \(q_t^L B_{jt}^{LF}\) ni thamani ya soko ya hati fungani za serikali, \(\theta\) ni uwiano wa mali binafsi inayoweza kutoroshwa, na \(\Delta\) ni uzito unaoamua ni kiasi gani cha uwezo wa pledgeability ambacho hati fungani ya serikali hutumia ikilinganishwa na mkopo binafsi.
Katika mfano \(\Delta=1/3\) inakalibishwa. Hii inamaanisha kuwa hati fungani ya serikali hutumia uwezo mdogo katika kizuizi hiki kuliko mkopo binafsi wa ukubwa sawa. Muundo huu huruhusu hati fungani za serikali na mikopo binafsi kushindania uwezo uleule adimu wa mizania.
Mlinganyo wa msingi wa makala: Mapato ya hati fungani ya serikali yanaathirije mapato ya mkopo binafsi?
Mlinganyo (52), ulio katika kiini cha mchango wa kinadharia wa utafiti, ni huu:
\[ E_t \left[ \widetilde M_{t,t+1} \frac{R_{t+1}^{P}-R_t}{\Pi_{t+1}} \right] = \frac{1}{\Delta} E_t \left[ \widetilde M_{t,t+1} \frac{R_t^{L}-R_t}{\Pi_{t+1}} \right] + \frac{1}{\Delta}\Xi_t \tag{52} \]
\(R_{t+1}^{P}\) ni mapato ya mkopo binafsi, \(R_t^L\) ni mapato ya hati fungani ya serikali, \(R_t\) ni mapato ya sera/amana ya muda mfupi, \(\Pi_{t+1}\) ni mfumuko wa bei ghafi, \(\widetilde M_{t,t+1}\) ni kiini cha punguzo kilichorekebishwa kwa tatizo la mpatanishi, na \(\Xi_t\) ni neno la ziada linalotokana na muundo wa mizania/enforcement.
Ujumbe wa kiuchumi wa mlinganyo ni kwamba mapato yanayohitajika ya mkopo binafsi juu ya kiwango cha sera yanategemea tofauti ya mapato ya hati fungani ya serikali. Faida ya mapato ya hati fungani ya serikali inapoongezeka, mkopo binafsi pia hulazimika kudai mapato ya juu zaidi; vinginevyo mpatanishi mwenye ukomo huhamisha uwezo wake kutoka mkopo binafsi kwenda hati fungani za serikali.
Wakati \(\Delta=1/3\), mgawo wa kihisabati ni \(1/\Delta=3\). Huu ni mgawo wa uhusiano wa mapato ya pambizoni katika mlinganyo wa mfano; si kanuni ya moja kwa moja ya asilimia ya uchunguzi kwamba “riba ya mkopo wa soko huongezeka mara tatu ya hati fungani ya serikali”.
Kizuizi cha bajeti ya serikali
Mlinganyo (72) wa chanzo unaunganisha matumizi ya serikali, mzigo wa huduma ya deni lililopo, mapato ya kodi na utoaji wa hati fungani mpya:
\[ G_t + \frac{1+\kappa q_t^L}{\Pi_t} B_{t-1}^{L} = T_t + q_t^L B_t^{L} \tag{72} \]
\(G_t\) ni matumizi ya serikali, \(T_t\) ni jumla ya mapato halisi ya kodi, \(B_{t-1}^{L}\) ni deni la muda mrefu kutoka kipindi kilichotangulia, \(q_t^L B_t^L\) ni rasilimali halisi inayopatikana kutokana na utoaji wa deni jipya, na \(\Pi_t\) ni mfumuko wa bei.
Utafiti unafanya tofauti muhimu hapa: ingawa wapatanishi wa kifedha wanaweza kubeba hati fungani katika majalada yao kwa amortized cost, kizuizi cha bajeti ya serikali huandikwa kwa kutumia thamani ya soko ya deni. Uhasibu wa ndani wa benki na kizuizi cha kiuchumi cha deni la serikali si kitu kimoja.
Kwa nini kiwango halisi cha riba husonga polepole kulingana na ukomavu?
Mienendo ya takribani ya kiwango halisi cha riba ya serikali katika mfano hutolewa kwa mantiki ifuatayo:
\[ \widehat{i}^{\,eff}_t = (1-\kappa)\widehat{R}^{L}_t + \kappa\widehat{i}^{\,eff}_{t-1} \]
Wakati \(\kappa=0\), mapato mapya ya soko huhamishwa mara moja kwenye riba halisi. Katika hali ya ukomavu mrefu, kwa kuwa \(\kappa\) ni kubwa, hifadhi iliyopo ya deni la zamani hubeba uzito mkubwa na mazingira mapya ya riba huingia kwenye gharama halisi tu kadiri deni linavyofanywa upya. Hii ndiyo njia ya rollover ya moja kwa moja ya mfano.
Tabia ya benki kuu: Kanuni ya Taylor
Benki kuu huamua kiwango cha riba cha muda mfupi cha kawaida kulingana na kanuni ya aina ya Taylor inayofafanuliwa katika Mlinganyo (76) wa chanzo:
\[ \frac{R_t}{\bar R} = \left( \frac{R_{t-1}}{\bar R} \right)^{\rho_r} \left[ \left( \frac{\Pi_t}{\bar\Pi} \right)^{\theta_\pi} (Y_t^{gap})^{\theta_y} \right]^{1-\rho_r} e^{\varepsilon_t^m} \tag{76} \]
\(\rho_r\) ni ulamanishaji wa riba, \(\theta_\pi\) ni mwitikio kwa mfumuko wa bei, \(\theta_y\) ni mwitikio kwa pengo la pato, na \(\varepsilon_t^m\) ni mshtuko wa nje wa sera ya fedha unaochunguzwa na utafiti.
Katika kalibrasheni hutumiwa \(\rho_r=0{,}90\), \(\theta_\pi=1{,}5\) na \(\theta_y=0{,}125\). \(\rho_r\) ya juu huwakilisha kwamba kiwango cha sera hubaki kwa kiasi kikubwa kutegemea thamani yake ya awali badala ya kuruka kikamilifu kutoka kipindi kimoja hadi kingine.
Kalibrasheni ya mfano
| Bloku | Parameta | Alama | Thamani | Maana |
|---|---|---|---|---|
| Mapendeleo | Kipengele cha punguzo | \(\beta\) | 0,995 | Inalingana na riba halisi ya hali tulivu ya takribani %2 kwa mwaka |
| Mapendeleo | Udumifu wa tabia | \(b\) | 0,80 | Utegemezi wa matumizi kwa kiwango cha matumizi ya awali |
| Kazi | Unyumbufu wa Frisch | \(\eta\) | 3 | Mwitikio wa ugavi wa kazi kwa mabadiliko ya mshahara |
| Uzalishaji | Sehemu ya mtaji | \(\alpha\) | 0,35 | Mchango wa mtaji katika uzalishaji |
| Uzalishaji | Upungufu wa thamani wa robo mwaka | \(\delta\) | 0,025 | Uchakavu wa mtaji wa kila kipindi |
| Ugumu wa kawaida | Ugumu wa bei wa Calvo | \(\theta_p\) | 0,75 | Parameta inayohusiana na sehemu ya kampuni zisizoweza kubadilisha bei katika kila kipindi |
| Ugumu wa kawaida | Ugumu wa mshahara wa Calvo | \(\theta_w\) | 0,75 | Huwakilisha kutokurekebika kwa mishahara papo hapo |
| Mpatanishi wa kifedha | Spread ya mkopo binafsi | \(\bar R^P-\bar R^D\) | 138 bp kwa mwaka | Tofauti lengwa kati ya mapato ya mkopo binafsi na mapato ya amana |
| Mpatanishi wa kifedha | Spread ya hati fungani ya serikali | \(\bar R^L-\bar R^D\) | 46 bp kwa mwaka | Tofauti lengwa kati ya mapato ya hati fungani ya serikali na mapato ya amana |
| Mpatanishi wa kifedha | Uzito wa diversion | \(\Delta\) | 1/3 | Huamua matumizi ya uwezo wa enforcement wa hati fungani ya serikali ikilinganishwa na mkopo binafsi |
| Mpatanishi wa kifedha | Lengo la leverage | — | 4 | Uhusiano wa mali / thamani halisi wa mpatanishi wa kifedha |
| Mpatanishi wa kifedha | Sehemu ya mali ya hati fungani za serikali | \(s_G\) | 0,28 | Lengo kwamba %28 ya mali za mpatanishi ziwe dhamana za serikali |
| Kiharakishaji cha kifedha | Uwezekano wa kutolipa wa robo mwaka | \(F(\bar\psi)\) | %0,75 | Inalingana na kiwango cha kushindwa kwa biashara cha takribani %3 kwa mwaka |
| Kiharakishaji cha kifedha | Leverage ya mjasiriamali | \(QK/N\) | 2,01 | Uhusiano kati ya thamani ya mtaji na thamani halisi ya mjasiriamali |
| Kiharakishaji cha kifedha | Gharama ya ufuatiliaji | \(\mu\) | 0,298 | Gharama ya costly-state-verification |
| Sera ya fedha | Mgawo wa mfumuko wa bei | \(\theta_\pi\) | 1,5 | Mwitikio wa kiwango cha sera kwa mfumuko wa bei |
| Sera ya fedha | Ulamanishaji wa riba | \(\rho_r\) | 0,90 | Udumifu wa kiwango cha sera kwa thamani yake ya awali |
| Ukomavu wa deni | Parameta ya kufifia kwa kuponi ya muda mfupi / mrefu | \(\kappa\) | 0 / 0,9810 | Ulinganisho wa deni la kipindi kimoja na duration ya takribani robo mwaka 40 |
| Deni la serikali | Deni / uwiano wa hali tulivu wa GDP ya mwaka | — | 0,70 | Lengo la mzigo wa deni wa mwanzo wa mfano |
| Sera ya fiskali | Matumizi ya serikali / uzalishaji | \(G/Y\) | 0,20 | Sehemu ya matumizi ya serikali katika hali tulivu |
Matokeo makuu ya mfano wa kinadharia
Mfano unatatuliwa kuzunguka hali tulivu ya kideterministiki kwa perturbation ya daraja la kwanza. Hii inamaanisha kwamba tabia ya ndani ya mfano mbele ya mishtuko inakaribiwa kwa mstari karibu na hali tulivu. Kwa hiyo matokeo ya mfano si simulizi kamili zisizo za mstari zinazotatua kwa kiwango cha dunia mabadiliko yote makubwa yanayowezekana ya hali.
| Kigezo | Ukomavu mfupi | Ukomavu mrefu | Tofauti ya mfupi − mrefu |
|---|---|---|---|
| Mwitikio wa chini kabisa wa GDP halisi | −%2,48 | −%1,70 | −0,78 pointi ya asilimia |
| Mwitikio wa chini kabisa wa uwekezaji | −%12,56 | −%8,27 | −4,29 pointi za asilimia |
| Mwitikio wa kilele wa deni la serikali kwa thamani par | +%2,81 | +%1,96 | +0,85 pointi ya asilimia |
| Mwitikio wa kilele wa deni par / GDP | +3,19 pointi za asilimia | +2,19 pointi za asilimia | +1,01 pointi ya asilimia |
| Mwitikio wa kilele wa riba ya mkopo binafsi | +1,07 pointi ya asilimia | +0,18 pointi ya asilimia | +0,89 pointi ya asilimia |
| Mwitikio wa kilele wa premia ya ufadhili wa nje | +1,06 pointi ya asilimia | +0,67 pointi ya asilimia | +0,40 pointi ya asilimia |
Katika mfano, kiwango halisi cha riba ya serikali huongezeka kwa takribani 0,74 pointi ya asilimia katika ukomavu mfupi na kwa takribani 0,02 pointi ya asilimia katika ukomavu mrefu. Hivyo hifadhi ya zamani ya deni la muda mrefu yenye riba ndogo huilinda kwa kiasi fulani bajeti ya serikali dhidi ya kiwango kipya cha sera katika muda mfupi.
Utaratibu wa kiharakishaji cha kifedha hufanya nini?
Chini ya ukomavu mfupi, mapato yanayodaiwa na mpatanishi wa kifedha kwa mkopo binafsi yanapoongezeka zaidi, thamani halisi ya wajasiriamali hubanwa. Kwa kuwa wanapaswa kufadhili uwekezaji uleule wa mtaji kwa mtaji wao wenyewe ulio mdogo, leverage huongezeka. Katika utaratibu wa BGG, leverage inapoongezeka premia ya ufadhili wa nje huongezeka; ufadhili wa gharama kubwa zaidi hupunguza uwekezaji, kushuka kwa uwekezaji hupunguza uzalishaji, na uzalishaji dhaifu humomonyoa msingi wa kodi.
Njia hii haitengenezi mshtuko wa awali; inaukuza. Katika mfano, kiharakishaji cha kifedha cha BGG kinapozimwa, tofauti ya GDP kati ya ukomavu mfupi na mrefu hupungua kutoka −0,78 hadi takribani −0,56 pointi ya asilimia; tofauti ya deni/GDP hupungua kutoka takribani 1,01 hadi 0,82 pointi ya asilimia. Kwa hiyo kiharakishaji ni muhimu lakini si chanzo kikuu cha athari ya ukomavu wa deni.
Ni utaratibu gani hasa unaounda tofauti ya ukomavu wa deni?
Enforcement constraint ya Gertler-Karadi ya mpatanishi wa kifedha inapoondolewa, miitikio ya GDP halisi na uwekezaji katika uchumi wa ukomavu mfupi na mrefu huwa karibu sawa. Katika Jedwali 3 la mfano, matokeo ya GDP ni −%2,03 kwa ukomavu wote wawili, na kwa uwekezaji ni takribani −%10,08 na −%10,07.
Hata hivyo, tofauti ya deni la serikali haipotei kabisa. Katika mwitikio wa kilele wa deni la serikali, tofauti ya mfupi-mrefu ni 0,85 pointi ya asilimia katika mfano mkuu, na baada ya enforcement constraint kuondolewa hubaki takribani 0,22 pointi ya asilimia. Waandishi wanahusisha mabaki haya na njia ya kiufundi ya rollover na debt-supply wedge.
Utenganishaji huu ni mojawapo ya hoja muhimu zaidi za matokeo ya kinadharia: athari kubwa ya ukomavu kwa uchumi halisi hutokana na njia ya mpatanishi wa kifedha; athari iliyobaki ya moja kwa moja kwenye bajeti ya serikali hutokana na njia ya ufadhili upya.
Nini hutokea mark-to-market inapotumiwa?
Hati fungani za muda mrefu zinapobebwa kwa thamani ya soko badala ya amortized cost, kushuka kwa bei ya hati fungani huakisiwa mara moja katika thamani halisi ya mpatanishi wa kifedha. Muhimu zaidi, katika uamuzi wa pambizoni wa mpatanishi kuhusu hati fungani, mapato yanayohusika huwa holding return ya kipindi kimoja badala ya book yield iliyofungwa; holding return hii hufuata kwa karibu zaidi kiwango cha sera kinachotarajiwa bila kujali ukomavu.
Kwa hiyo, kushuka kwa GDP chini ya deni la muda mrefu huongezeka kutoka takribani −%1,70 katika mfano mkuu hadi −%2,34 katika hali ya mark-to-market. Matokeo ya deni la muda mfupi hubaki karibu −%2,48. Hivyo tofauti ya GDP kati ya mfupi na mrefu hupungua kutoka takribani 0,78 pointi ya asilimia hadi pointi 0,13 tu ya asilimia.
Matokeo haya si hukumu ya kihasibu ya kikanuni ya aina ya “mark-to-market ni nzuri” au “amortized cost ni mbaya”. Kile mfano unachosema ni kwamba namna hati fungani inavyobebwa kwenye mizania hubadilisha nguvu ambayo ukomavu wa deni hupitishwa kwenye bei ya mkopo.
Jalada la held-to-maturity la sehemu
Kwa kuzingatia kwamba taasisi halisi za kifedha hazibebi dhamana zao zote katika kundi moja la kihasibu, waandishi hubadilisha thamani ya \(\chi\) kati ya 0, 0,25, 0,50, 0,75 na 1. Katika uchumi wa deni la muda mrefu, miitikio hubadilika kwa namna takribani monotoniki na laini pamoja na \(\chi\).
Kadiri sehemu kubwa ya jalada inavyobebwa kwa amortized cost, mapato yanayotambuliwa kwenye mizania ya hati fungani ya muda mrefu yanategemea zaidi mapato yaliyofungwa wakati wa ununuzi; hivyo uhamisho wa ghafla kutoka kiwango cha sera kwenda gharama ya mkopo binafsi hudhoofika na athari ya kinga ya deni la muda mrefu huimarika. Katika deni la muda mfupi, kwa kuwa thamani ya soko na thamani ya kubeba ni sawa, kubadilisha \(\chi\) hakubadilishi matokeo.
Debt-supply wedge na viimarishaji otomatiki
Katika mfano kuna convenience-yield / debt-supply wedge kwa mahitaji ya kaya ya hati fungani za serikali. Thamani ya soko ya deni inapoongezeka ikilinganishwa na GDP, excess holding return inayodaiwa na wawekezaji pia inaweza kuongezeka. Katika kalibrasheni, lengo ni kwamba ongezeko la %10 katika thamani ya soko ya deni/GDP liongeze excess return ya mwaka inayotarajiwa kwa takribani pointi 12 za msingi.
Wedge hii inapoondolewa, gharama ya serikali ya kukopa na, kwa njia isiyo ya moja kwa moja, gharama ya mkopo binafsi huongezeka kwa kiwango kidogo; kupungua kwa uzalishaji na uwekezaji hupungua. Hata hivyo, mpangilio ambao ukomavu mfupi huitikia kwa nguvu zaidi kuliko ukomavu mrefu unabaki. Kwa hiyo wedge huimarisha utaratibu lakini si kipengele kinachouunda peke yake.
Vivyo hivyo, miitikio otomatiki ya fiskali inapozimwa, kushuka kwa mapato ya serikali na kuongezeka kwa matumizi hudhoofika na mienendo ya deni huboreka; lakini mpangilio ambao ukomavu mfupi hutoa matokeo mabaya zaidi bado unabaki.
Mbinu na Matokeo ya Utafiti
1. Tabaka mbili za muundo wa utafiti
Utafiti unatumia pamoja aina mbili tofauti za ushahidi lakini hauziweke kama mbadala wa kila mmoja:
Tabaka la kiempiria: katika data za kihistoria za Marekani, inakadiriwa jinsi ubunifu wa nje wa sera ya fedha unavyozalisha impulse response tofauti katika hali tofauti za ukomavu wa deni.
Tabaka la kinadharia: mfano uliokalibishwa wa New Keynesian unajengwa ili kueleza ni kwa utaratibu gani wa kiuchumi wa mizania na ufadhili tofauti zinazoonekana kiempiria zinaweza kutokea.
Matokeo ya kiempiria hayatoki katika mfano; wala mfano si ushahidi wa moja kwa moja wa kitakwimu wa matokeo ya kiempiria. Jukumu la mfano ni rationalize — kueleza tofauti zinazoonekana kati ya hali kwa utaratibu thabiti wa kiuchumi.
2. Sampuli kuu ya kiempiria
Vipimo vikuu vya Romer-Romer vinatumia data za Marekani za 1969Q1–2019Q4. Sehemu ya T-bill hutumiwa ikiwa na lag ya kipindi kimoja ili kupunguza mrejesho wa wakati mmoja ambao unaweza kutokea ikiwa mshtuko wa sasa wa sera ya fedha ungebadilisha kipimo cha ukomavu wa deni katika kipindi hicho hicho.
Waandishi pia wanaonyesha kwamba sehemu ya T-bill yenyewe haiitikii kwa kiwango muhimu kwa mshtuko wa nje wa sera ya fedha. Matokeo pia hudumu wakati kigezo cha hali chenye lag ya robo mwaka mbili kinatumiwa. Hata hivyo, chanzo kinatofautisha wazi jambo hili: jaribio hili halithibitishi kwamba Hazina haibadilishi mapema mkakati wa ukomavu kwa kuitikia mienendo ya riba inayotarajiwa baadaye. Kupima hilo kunahitaji kipimo tofauti cha sera ya fedha inayotarajiwa au mabadiliko ya riba yaliyotabiriwa.
3. Kwa nini matokeo ya mstari pekee hayatoshi?
Ukomavu wa deni usipozingatiwa, mwitikio wa papo hapo wa deni halisi la serikali baada ya uimarishaji wa pointi 100 za msingi si dhahiri; baada ya takribani miaka mitatu deni halisi huongezeka kwa takribani %4. Mwitikio wa uwiano wa deni/GDP katika mfano wa mstari hauwezi kutofautishwa kitakwimu na sifuri katika sehemu kubwa ya upeo wa makadirio.
Matokeo haya ya wastani yanaonyesha kwamba vipindi vya ukomavu mfupi wa juu na wa chini vinaweza kufichana. Mfano usio wa mstari unapotumiwa, katika hali ya T-bill ya juu deni halisi huongezeka kwa takribani %10 na deni/GDP kwa takribani pointi 3 za asilimia, huku katika hali ya T-bill ya chini mwitikio kwa kiasi kikubwa ukitoweka.
4. Mienendo ya fiskali
Katika sehemu kubwa ya deni la muda mfupi, mapato ya serikali hushuka zaidi, matumizi ya msingi huongezeka kwa muda na kiwango halisi cha riba ya serikali huitikia kwa nguvu zaidi. Utaratibu huu wa sehemu tatu hubana salio la fiskali kwa wakati mmoja katika njia tatu:
Njia ya mapato: msingi wa kodi hupungua kwa sababu uzalishaji unashuka.
Njia ya matumizi: viimarishaji otomatiki huongeza baadhi ya matumizi wakati wa mdororo wa uchumi.
Njia ya riba: kwa sababu ya ukomavu mfupi, deni kubwa zaidi hufadhiliwa upya kwa viwango vipya vya juu vya riba.
5. Uchumi halisi na uwekezaji
Katika hali ya T-bill ya juu, GDP halisi hupungua kwa karibu %2 baada ya takribani robo mwaka tano; katika hali ya chini, mwitikio si muhimu. Uwekezaji binafsi hufikia kiwango cha chini cha takribani %5 baada ya takribani mwaka mmoja na nusu katika sehemu ya matokeo ya kina. Katika utangulizi wa utafiti, matokeo haya yamezungushwa kuwa takribani %6; ili kutogeuza makadirio mawili tofauti kuwa thamani moja ya uongo yenye uhakika, thamani katika sehemu ya matokeo ya kina imechukuliwa kuwa msingi.
Mwitikio huu wa uwekezaji ni muhimu kwa njia ya kifedha. Gharama kubwa zaidi ya mkopo hupunguza uwekezaji wa mtaji, kupungua kwa uwekezaji hupunguza zaidi uzalishaji, na kushuka kwa uzalishaji hupunguza mapato ya fiskali na hivyo kuzidisha tena mienendo ya deni la serikali.
6. Hali za kifedha
Excess Bond Premium huongezeka kwa udumifu zaidi katika hali ya ukomavu mfupi wa juu. Kuongezeka kwa nguvu zaidi kwa mapato ya hati fungani za kampuni za Aaa na Baa pia ni ushahidi wa kiempiria kwamba utaratibu hauishii tu katika gharama ya Hazina yenyewe ya kukopa, bali unaenea kwenye soko pana la mikopo binafsi.
Je, matokeo yanatenganisha kweli athari ya deni la muda mfupi?
Utafiti hauegemezi dai hili kwenye regresheni moja: mwelekeo mkuu hudumu wakati mifululizo tofauti ya mishtuko ya sera ya fedha, data za kila mwezi na robo mwaka, miundo mbadala ya LP na LP-IV, funksi tofauti za hali, kipimo cha deni la mwaka mmoja linaloshikiliwa na sekta binafsi, vigezo vya ukomavu vyenye lag, deni/riba/mfumuko wa bei wa mwanzo, QE, mdororo wa uchumi na vipindi vikubwa vya kihistoria vinadhibitiwa; hata hivyo, ukaguzi huu wa uthabiti hauondoi kabisa dhana za utambuzi wa kiuchumi-kipimo na matokeo yanahusu muktadha wa kihistoria wa Marekani.
7. Nuansi ya mbinu ya kigezo chombo
Nguvu ya chombo kinachotumiwa katika matumizi ya LP-IV hukaguliwa kwa takwimu ya Kleibergen-Paap rk Wald F. Ingawa thamani kwa ujumla ni zenye nguvu katika LP za viwango, kuna hali dhaifu zaidi kwa kizingiti kinachotumiwa kwa defleta ya GDP; katika vipimo vya tofauti ndefu, takwimu za hatua ya kwanza za baadhi ya vigezo pia hubaki chini. Kwa hiyo waandishi wanaeleza wazi kwamba katika matokeo ya IV baadhi ya tofauti za hali hupoteza kiwango cha kawaida cha umuhimu kutokana na vipindi vipana zaidi vya kuaminika. Hata hivyo, ishara na muundo mkuu wa mienendo hudumu.
8. Utambuzi mbadala wa masafa ya juu
Waandishi huunda mshtuko mbadala wa kimuundo wa sera ya fedha kwa mbinu ya proxy-SVAR inayotumia mshangao wa masafa ya juu wa Bauer-Swanson kama chombo cha nje. Mfumo unajumuisha uzalishaji wa viwandani, fahirisi ya bei za watumiaji na kiwango cha sera ya fedha; badala ya kuondoa miondoko iliyokithiri ya kipindi cha COVID-19, mfumo unaongezewa dummy ya Machi 2020, dummy ya kiwango cha kudumu na vigezo vinavyohusiana na logarithimu ya kiwango cha vifo vya COVID-19.
Ili kupunguza wasiwasi kuhusu vipindi vya zero lower bound na forward guidance, kiwango cha hati fungani ya serikali ya mwaka mmoja hutumiwa kama kiashiria cha sera badala ya federal funds rate. Takwimu ya hatua ya kwanza ya Kleibergen-Paap F ya chombo husika cha masafa ya juu inaripotiwa kuwa 10,9.
9. Majaribio ya utenganishaji ya mfano wa kinadharia
| Toleo la mfano | GDP ya ukomavu mfupi: kiwango cha chini | GDP ya ukomavu mrefu: kiwango cha chini | Tofauti | Maana ya kisayansi |
|---|---|---|---|---|
| Mfano mkuu | −%2,48 | −%1,70 | −0,78 pp | Taratibu zote za msingi zinafanya kazi |
| Hakuna kiharakishaji cha kifedha cha BGG | −%1,75 | −%1,19 | −0,56 pp | Kiharakishaji huongeza tofauti lakini hakiitengenezi |
| Hakuna GK enforcement constraint | −%2,03 | −%2,03 | ≈0 | Tofauti ya ukomavu katika uchumi halisi hutoweka |
| Hakuna misuguano yote miwili ya kifedha | −%1,33 | −%1,33 | ≈0 | Tofauti ya usambazaji wa kifedha hutoweka kabisa |
| Mark-to-market | −%2,48 | −%2,34 | −0,13 pp | Sehemu kubwa ya kinga ya ukomavu mrefu hutoweka |
| Hakuna debt-supply wedge | −%2,03 | −%1,33 | −0,71 pp | Wedge huongeza ukubwa wa athari lakini mpangilio mkuu hudumu |
| Miitikio ya fiskali imezimwa | −%2,42 | −%1,53 | −0,89 pp | Miitikio otomatiki ya fiskali si chanzo cha utaratibu |
Matokeo yanayoungwa mkono na utafiti
- Katika data za Marekani, athari za uimarishaji wa sera ya fedha kwa deni la serikali na uchumi halisi ni kubwa zaidi wakati sehemu ya deni la serikali la muda mfupi ni kubwa.
- Katika hali ya T-bill ya juu, mwitikio wa deni halisi la serikali na deni/GDP ni dhahiri zaidi kiuchumi na kitakwimu.
- Ukomavu mfupi huwezesha kiwango cha sera kupita kwa haraka zaidi katika gharama halisi ya serikali ya ufadhili.
- Mfiduo mkubwa wa ukomavu mfupi unahusishwa na uimarishaji mkubwa zaidi wa mkopo binafsi, kupungua kwa uwekezaji na upotevu wa uzalishaji.
- Vipimo vingi mbadala vya kiempiria huhifadhi mwelekeo wa ugunduzi mkuu.
- Mfano uliokalibishwa wa kinadharia unaweza kuzalisha upya kwa ubora miitikio yenye nguvu zaidi ya deni, gharama ya mkopo, uwekezaji na pato chini ya ukomavu mfupi.
- Katika mfano wa kinadharia, kiini cha tofauti ya ukomavu katika uchumi halisi ni enforcement constraint ya mpatanishi wa kifedha na namna hati fungani zinavyobebwa kwenye mizania.
Majumlisho ambayo utafiti hauungi mkono
- Utafiti hauthibitishi hitimisho kwamba “deni la serikali la muda mfupi ni baya katika hali zote”.
- Haukokotoi ukomavu bora wa deni kwa nchi fulani.
- Hauonyeshi kwamba deni la takribani %10, GDP ya %2 au ukubwa mwingine wa mwitikio nchini Marekani unaweza kuhamishwa vilevile kwenda nchi nyingine.
- Hauzingatii kwamba sehemu ya T-bill inapima kikamilifu sifa zote za ukomavu wa deni; ndiyo maana ukaguzi wa uthabiti unafanywa kwa kiashiria mbadala cha ukomavu.
- Matokeo ya mfano wa kinadharia si tabia ya mizania ya benki iliyozingatiwa moja kwa moja; ni utaratibu wa mfano uliokalibishwa.
- Haukusudii kuonyesha kwamba uhasibu wa amortized cost ni sahihi au si sahihi kikanuni.
- Hauthibitishi kwamba uhuru wa benki kuu unapotea moja kwa moja au kwamba fiscal dominance imetokea; matokeo yanatoa utaratibu na kipimo cha hatari kwa mijadala hii.
- Haujaribu moja kwa moja tatizo la Hazina kurekebisha ukomavu mapema kwa kuitikia mienendo ya riba inayotarajiwa baadaye.
Vikwazo vya msingi
Kikomo cha kijiografia: Utafiti wa kiempiria ni mahususi kwa Marekani. Katika uchumi mwingine, muundo wa soko la deni, deni linalotajwa kwa fedha za kigeni, msingi wa wawekezaji, mfumo wa benki kuu, udhibiti wa benki na sera ya fiskali vinaweza kutofautiana.
Kikomo cha kiashiria cha ukomavu: Kipimo kikuu ni sehemu ya T-bill. Ingawa kiashiria mbadala cha deni la sekta binafsi kinachopima moja kwa moja ukomavu uliobaki kinaunga mkono matokeo, uchanganuzi mkuu unategemea kigezo kimoja cha muhtasari wa ukomavu.
Kikomo cha utambuzi wa kiuchumi-kipimo: Ingawa mishtuko ya kisimulizi ya Romer-Romer imesafishwa kwa kuondoa vipengele vinavyoweza kutabirika, utambuzi wa nje unategemea dhana za kiuchumi-kipimo.
Kikomo cha makadirio ya hali: Mfano wa mpito laini huunda athari ya ukomavu wa deni kwa kuendelea, lakini funksi iliyochaguliwa na parameta \(\theta\) bado ni sehemu ya muundo wa utafiti. Ingawa ufafanuzi mbadala unaunga mkono matokeo, dhana ya hali si jaribio asilia linalozingatiwa moja kwa moja.
Kikomo cha mfano wa kinadharia: Mfano ni wa uchumi uliofungwa, New Keynesian na muundo wa suluhisho la ndani la daraja la kwanza. Uainishaji wote wa majalada ya benki katika ulimwengu halisi, kanuni za mtaji, taasisi tofauti za kifedha au mtiririko wa mtaji wa kimataifa hauundiwi kwa uwazi.
Dhana ya uhasibu: Ukubwa wa njia ya kinadharia ya ukomavu ni nyeti sana kwa muundo wa amortized-cost / mark-to-market wa jalada. Hali hii ni matokeo yenye nguvu ya mfano na pia inaonyesha kwamba katika matumizi, muundo halisi wa mizania ya taasisi unahitaji kupimwa kando.
Maelezo ya Chanzo na Mbinu
Utafiti asilia: Fiscal-Monetary Interactions: The Role of Debt Maturity
Aina ya chanzo: IMF Working Paper, WP/26/219. Utafiti unafafanuliwa na IMF kama waraka wa kazi katika mchakato wa utafiti; haujawasilishwa kama makala ya jarida lililopitiwa na wahakiki.
Waandishi — mpangilio wa “Prepared by” katika PDF: Luca Bettarelli, Francesco Frangiamore, Davide Furceri, Anh Dinh Minh Nguyen, Francesco Scianna.
Dokezo kuhusu mpangilio wa waandishi:Mpangilio wa rejea ya kibibliografia uliopendekezwa na IMF ndani ya utafiti ni Luca Bettarelli, Davide Furceri, Francesco Frangiamore, Anh Dinh Minh Nguyen na Francesco Scianna. Kwa kuwa kuna tofauti ya mpangilio wa Furceri na Frangiamore kati ya mstari wa “Prepared by” wa chanzo na mpangilio uliopendekezwa wa rejea, tofauti hii haijasawazishwa kimya kimya.
Corresponding author: Davide Furceri.
Taasisi: Luca Bettarelli, Francesco Frangiamore na Francesco Scianna — University of Palermo; Davide Furceri na Anh Dinh Minh Nguyen — International Monetary Fund.
Jukwaa / mchapishaji: International Monetary Fund, IMF Working Papers.
Idara: Imeonyeshwa kama FAD katika ukurasa wa mbele wa PDF.
Namba ya utafiti: WP/26/219; IMF Working Papers Volume 2026, Issue 219.
Tarehe ya utafiti katika PDF: 29 Septemba 2026.
Usambazaji ulioidhinishwa: Na Era Dabla-Norris, Oktoba 2026.
Tarehe rasmi ya uchapishaji ya IMF: 13 Oktoba 2026.
DOI: 10.5089/9798229063203.001.
Nakala ya kielektroniki ya SSRN: PDF chanzo pia ina taarifa ya nakala ya kielektroniki kwa SSRN abstract namba 7649864.
Uainishaji wa JEL: E43, E52, H63.
Maneno muhimu asilia: Debt maturity; monetary policy; sovereign debt; fiscal policy; term structure.
Hakimiliki / leseni: © 2026 International Monetary Fund. PDF chanzo ina kauli “Not for Redistribution”. Hakuna leseni wazi ya Creative Commons iliyoainishwa. Kwa hiyo vielelezo katika makala ya Verianla si nakala za kuona za moja kwa moja za vielelezo vya chanzo; ni ujenzi upya huru wa kuelezea mahusiano ya kisayansi yaliyothibitishwa katika chanzo.
Sampuli kuu ya kiempiria: 1969Q1–2019Q4; baadhi ya uchanganuzi wa uthabiti wenye utambuzi mbadala wa masafa ya juu unahusisha kipindi cha 1963Q1–2025Q3.
Kipimo kikuu cha ukomavu: Treasury bills zilizo katika mzunguko / jumla ya deni la U.S. Treasury linalouzwa sokoni.
Kipimo kikuu cha sera ya fedha: Toleo la mshtuko wa kisimulizi wa sera ya fedha wa Romer-Romer lililosafishwa kwa kuondoa vipengele vinavyoweza kutabirika kwa mbinu ya Miranda-Agrippino-Ricco.
Mbinu kuu ya kiuchumi-kipimo: Local projections za aina ya Jordà na smooth-transition state-dependent local projections zinazotegemea sehemu ya T-bill; makosa sanifu ya Newey-West HAC.
Utambuzi mbadala: Muundo wa external-instrument / proxy-SVAR unaotegemea mshangao wa masafa ya juu wa Bauer-Swanson.
Mbinu ya kinadharia: Mfano wa New Keynesian wa uchumi uliofungwa unaounganisha enforcement constraint ya mpatanishi wa kifedha ya Gertler-Karadi, kiharakishaji cha kifedha cha Bernanke-Gertler-Gilchrist costly-state-verification, deni la serikali la aina ya Woodford lenye kuponi ya kijiometri, ugumu wa bei na mshahara wa Calvo, kanuni ya Taylor na viimarishaji otomatiki vya fiskali.
Suluhisho la mfano: Perturbation ya daraja la kwanza kuzunguka hali tulivu ya kideterministiki na uchanganuzi wa impulse-response kwa mshtuko wa sera ya fedha wa pointi 100 za msingi.
Upatikanaji wa data: Chanzo hakitoi formal data-availability statement tofauti; hata hivyo, kinabainisha wazi katika sehemu ya mbinu vyanzo vya U.S. Treasury, FRED, BEA, HAVER, Federal Reserve, Moody's/FRED na mifululizo ya mishtuko ya sera ya fedha iliyotumiwa.
Tamko la ufadhili: Hakuna tamko tofauti la ufadhili lililotambuliwa katika chanzo.
Tamko la mgongano wa maslahi: Hakuna tamko tofauti la conflict-of-interest lililotambuliwa katika chanzo.
Michango ya waandishi ya CRediT: Hakuna jedwali tofauti la michango ya CRediT lililoripotiwa.
Shukrani: Waandishi wanawashukuru Natasha Che, Era Dabla-Norris, Christopher Erceg, Marcin Kolasa, Raphael Lam, Ruy Lama, Jesper Linde, Jeta Menkulasi, Vina Nguyen, Francisco Roldan, Rodrigo Valdes, Jianding Zhang na washiriki wa semina za IMF kwa maoni na mijadala.
Dokezo la uwajibikaji la IMF: Imeelezwa wazi kwamba maoni yaliyotolewa katika utafiti ni ya waandishi na si lazima yawakilishe maoni ya IMF, Bodi ya Utendaji ya IMF au usimamizi wa IMF.
Mpaka mkuu wa tafsiri: Utafiti unachunguza usambazaji unaotegemea hali kati ya mishtuko ya kihistoria ya sera ya fedha na ukomavu wa deni la serikali nchini Marekani na kuueleza kwa mfano wa kinadharia uliokalibishwa. Matokeo hayapaswi kufasiriwa kama uhamisho wa moja kwa moja wa vigawo kwenda nchi nyingine, ukomavu bora wa ulimwengu wote au maagizo ya sera ya uhasibu.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *