


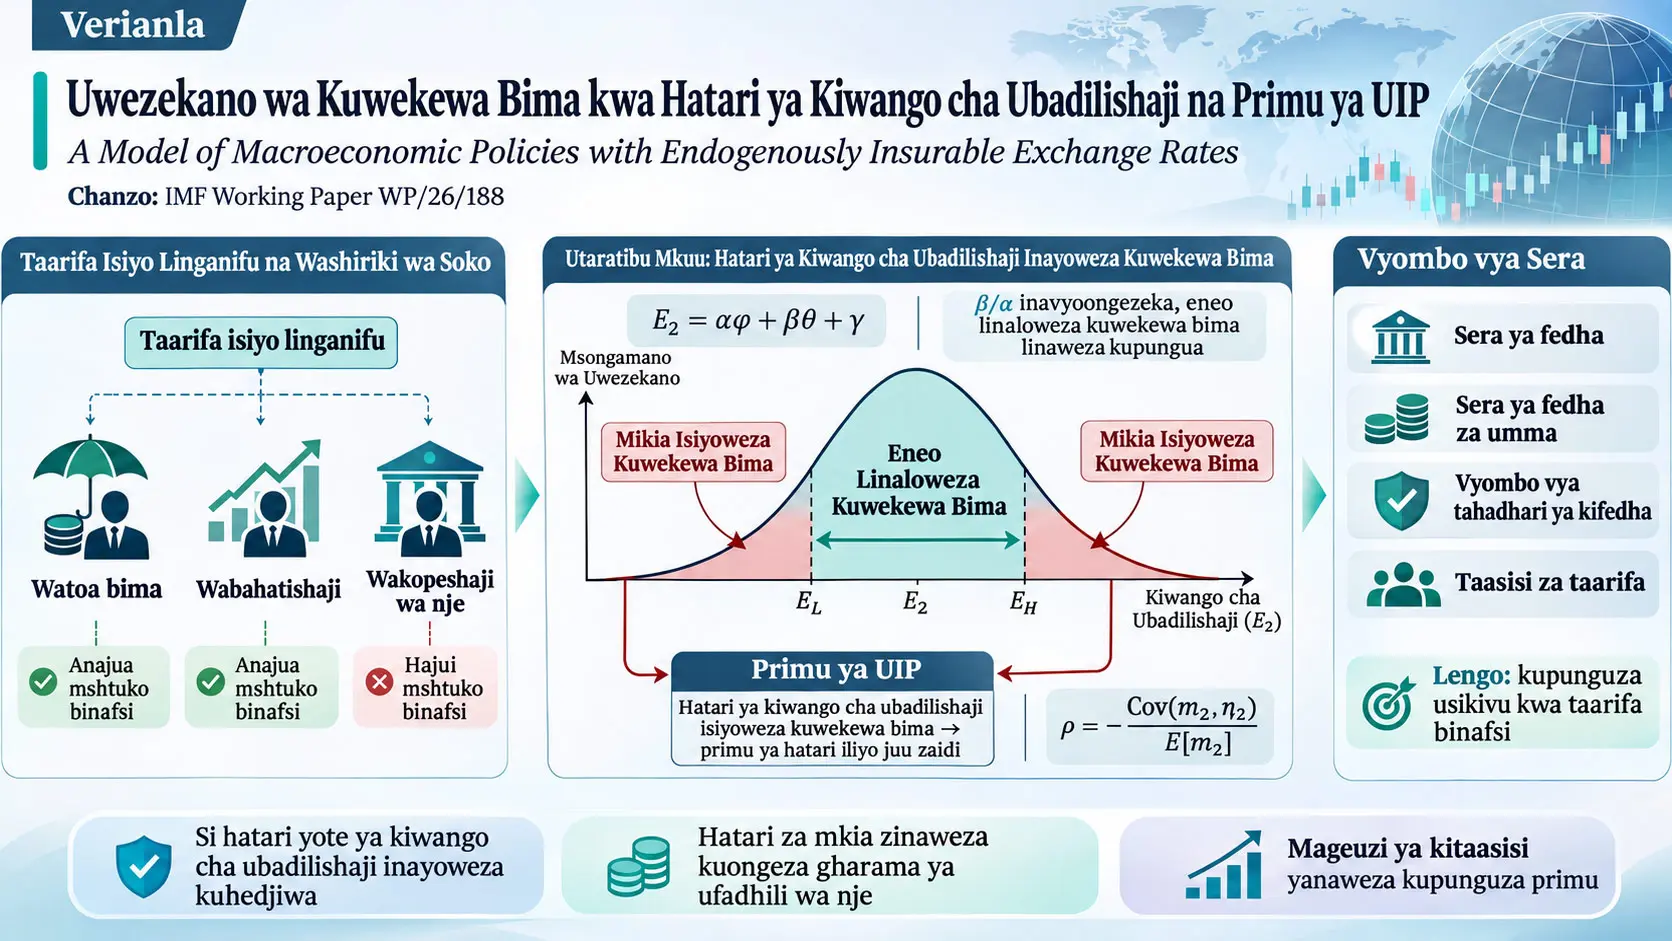
Muundo uliotengenezwa katika utafiti huu ni muundo wa uchumi mdogo ulio wazi wa vipindi viwili ambapo uwezo wa kuhakikishika kwa hatari za kiwango cha ubadilishaji unaweza kubadilika kwa njia ya ndani kulingana na sera ya uchumi na mgawanyo wa taarifa miongoni mwa washiriki wa soko. Katika utaratibu mkuu wa muundo, baadhi ya washiriki wa soko la FX wana taarifa zaidi kuliko wengine kuhusu mshtuko binafsi unaoathiri sera ya fedha. Tofauti hii ya taarifa inaweza kusababisha mikataba ya bima kutotolewa hasa katika maeneo ya mikia ya mgawanyo wa kiwango cha ubadilishaji. Hatari ya mkia wa kiwango cha ubadilishaji inaposhindwa kuhakikishwa, wakopeshaji wa nje wanaokwepa hatari na wanaoshikilia deni la nje lililo katika sarafu ya ndani hutaka faida ya ziada ili kubeba hatari hiyo, na katika muundo inaweza kutokea premium ya uncovered interest parity — usawa wa viwango vya riba usiofunikwa (UIP).
Muundo una vipindi viwili, mishtuko miwili na makundi matano ya wahusika wakuu wa kiuchumi: kaya, kampuni za bidhaa za ndani, wakopeshaji wa nje, wawekaji bima wa FX na walanguzi. Kiwango cha ubadilishaji cha kipindi cha pili
\[ E_2=\alpha\phi+\beta\theta+\gamma \]
kinamodeliwa kwa kazi ya mstari iliyo katika umbo hilo. \(\phi\) inaonyesha mshtuko wa umma, huku \(\theta\) ikiwa mshtuko binafsi unaojulikana katika kipindi cha kwanza na baadhi ya washiriki wa soko. \(\alpha\) huamua unyeti wa kiwango cha ubadilishaji kwa mshtuko wa umma, na \(\beta\) huamua unyeti wake kwa mshtuko binafsi. Kwa hiyo mojawapo ya vigezo vikuu vya sera katika muundo ni uwiano \(\beta/\alpha\): kadiri uwiano unavyoongezeka, kiwango cha ubadilishaji kinaweza kuwa nyeti zaidi kwa taarifa binafsi na maeneo ya mikia yasiyoweza kuhakikishwa yanaweza kupanuka chini ya taarifa zisizo sawa.
Hitimisho la kwanza la msingi la chanzo ni kwamba matokeo fulani ya kiwango cha ubadilishaji yanaweza kuhakikishwa katika soko la hedge la FX tu ikiwa wawekaji bima na walanguzi wanakubaliana kuhusu uwezekano wa kutokea kwa matokeo hayo ya kiwango cha ubadilishaji. Hitimisho la pili la msingi ni kwamba wakati taarifa zisizo sawa na \(\beta>0\) vipo pamoja, sehemu ya kati ya mgawanyo wa kiwango cha ubadilishaji inaweza kuhakikishwa lakini mikia yake miwili inaweza kuwa isiyoweza kuhakikishwa. Katika hali hiyo uwezekano wa matokeo ya kiwango cha ubadilishaji yanayoweza kuhakikishwa ni
\[ 1-\frac{\beta}{\alpha} \]
. Muundo pia unaunganisha premium ya UIP na kovariansia kati ya uzito wa hali wa wakopeshaji wa nje \(m_2\) na mapato ya deni kwa dola \(\eta_2\):
\[ \rho = -\frac{\operatorname{Cov}(m_2,\eta_2)} {\mathbb E[m_2]}. \]
Kwa hiyo, ikiwa katika hali mbaya za kiwango cha ubadilishaji thamani ya pembezoni ya wakopeshaji wa nje huongezeka huku mapato ya dola yakishuka, kovariansia inaweza kuwa hasi na premium chanya ya UIP katika umbo la \(\rho>0\) inaweza kutokea.
Utafiti unachunguza athari za kisera za utaratibu kupitia matumizi manne: muundo wa wakopeshaji wa nje, sera ya fedha za serikali, sera ya kifedha ya tahadhari ya jumla na taasisi zinazopunguza taarifa zisizo sawa. Katika baadhi ya mipangilio ya muundo, sera yenye ufanisi inaweza kujumuisha sera ya fedha inayopunguza unyeti wa kiwango cha ubadilishaji kwa taarifa binafsi, kukabidhi mamlaka kwa benki kuu yenye uwezo wa kujifunga kwa ahadi ambayo waandishi wanaiita “aloof central banker”, kupunguza sera ya fedha za serikali iliyo nyeti kupita kiasi kwa mshtuko binafsi, mfuko mkubwa zaidi wa ukwasi wa FX na mipangilio ya kitaasisi inayopunguza taarifa zisizo sawa.
Matokeo haya si vigawo mahususi vya sera vilivyokadiriwa kwa nchi halisi. Matokeo makuu ya utafiti yanatokana na muundo wa kinadharia na uigaji kwa kutumia vigezo vya mfano. Chanzo pia kinaonyesha katika Jedwali 1 uhusiano chanya wa kiempiria kati ya premium ya UIP na gharama ya bima ya hatari ya mkia wa kiwango cha ubadilishaji upande wa kushuka; hata hivyo, regresha hii haimaanishi kwamba utaratibu wa kinadharia umethibitishwa kisababishi.
Premium ya UIP Ni Nini na Kwa Nini Inatokea katika Muundo Huu?
Premium ya UIP ni tofauti kati ya mapato yanayotarajiwa kwa fedha za kigeni ya mali iliyo katika sarafu ya ndani na mapato yanayoashiriwa na kiwango cha riba kisicho na hatari cha nje; katika muundo huu premium inaweza kutokea wakati baadhi ya hali za mkia za mgawanyo wa kiwango cha ubadilishaji haziwezi kuhakikishwa katika soko la hedge la FX, na wakopeshaji wa nje wanaokwepa hatari wanadai mapato ya ziada ili kubeba hatari hiyo iliyobaki.
Usawa wa viwango vya riba usiofunikwa — UIP ni nini?
Uncovered Interest Parity — UIP, kwa maelezo yaliyorahisishwa sana, ni uhusiano wa fedha za kimataifa unaosema kwamba tofauti ya viwango vya riba kati ya sarafu mbili inapaswa kusawazishwa na mabadiliko yanayotarajiwa ya kiwango cha ubadilishaji. Chanzo kinaita mikengeuko ya kimfumo kutoka UIP kuwa UIP premia — premium za UIP.
Katika muundo, mapato ya dola ambayo wakopeshaji wa nje hupata kutoka uwekezaji wa bondi katika sarafu ya ndani yanafafanuliwa kama
\[ \eta_2 = (1-\mu_1)(1+i_1)\frac{E_1}{E_2} \]
.
Hapa:
- \(E_1\): kiwango cha ubadilishaji cha kipindi cha kwanza, sarafu ya ndani / dola,
- \(E_2\): kiwango cha ubadilishaji cha kipindi cha pili, sarafu ya ndani / dola,
- \(i_1\): kiwango cha sera/riba cha ndani,
- \(\mu_1\): kodi ya uingiaji wa mtaji,
- \(i^\ast\): kiwango cha riba cha nje.
Ufafanuzi wa chanzo wa premium ya UIP katika muundo:
\[ \rho \equiv \mathbb E[\eta_2]-(1+i^\ast). \]
Ikiwa \(\rho=0\), mapato yanayotarajiwa ya dola katika muundo yanaendana na mapato ya riba ya nje. Wakati \(\rho>0\), wakopeshaji wa nje hupata mapato ya ziada yanayotarajiwa ili kushikilia deni la sarafu ya ndani.
Ushahidi wa awali wa kiempiria katika muundo
Kabla ya kujenga utaratibu wa kinadharia, utafiti unaonyesha uhusiano wa kiempiria kati ya premium ya UIP na gharama ya bima ya hatari ya mkia wa kiwango cha ubadilishaji.
| Sifa | Uainishaji 1 | Uainishaji 2 |
|---|---|---|
| Kigawo cha TRPP | 139,40*** nukta msingi | 154,59*** nukta msingi |
| Kosa sanifu | 38,45 | 37,52 |
| R-mraba | 0,017 | 0,140 |
| Uchunguzi | 5.519 | 5.519 |
| Athari thabiti za nchi | Hapana | Ndiyo |
| Umuhimu | *** \(p<0{,}01\) | *** \(p<0{,}01\) |
Data zinajumuisha mfululizo wa kila mwezi kutoka Januari 2006-Desemba 2024. Sampuli ina masoko 15 yanayoibukia na uchumi 12 ulioendelea. Makosa sanifu yamepangwa kwa makundi pande mbili katika vipimo vya nchi na muda.
TRPP — Tail Risk Protection Premium, ni kiashiria cha premium ya ulinzi dhidi ya hatari ya mkia upande wa kushuka kilichochukuliwa kutoka data ya J.P. Morgan JPMaQS. Chanzo kinafafanua kama uwiano wa wastani wa volatiliti inayodokezwa na Black-Scholes ya chaguo za out-of-the-money 10-delta kwa volatiliti inayodokezwa ya chaguo za at-the-money 50-delta.
Kwa kuwa TRPP imesanifishwa kwa z-score katika regresha, kigawo kinaonyesha uhusiano wa kitakwimu kati ya ongezeko la takribani mkengeuko mmoja wa sanifu katika TRPP na mabadiliko ya nukta-msingi katika premium ya UIP. Hata hivyo, regresha pekee haithibitishi hitimisho kwamba “ongezeko la TRPP ndilo sababu ya premium ya UIP”.
Wahusika wakuu wa muundo
| Mhusika | Jukumu katika muundo |
|---|---|
| Kaya | Hutumia bidhaa za ndani na zilizoagizwa kutoka nje, hufanya kazi na zinaweza kutoa deni katika sarafu ya ndani. |
| Kampuni za bidhaa za ndani | Huzalisha bidhaa za ndani chini ya ushindani wa ukiritimba; bei huwekwa mwanzoni mwa \(t=1\) na kisha hubaki ngumu. |
| Wakopeshaji wa nje | Hushikilia deni la nje katika sarafu ya ndani; hutenda kwa niaba ya wamiliki wa kigeni wanaokwepa hatari na, inapowezekana, huhedge hatari ya kiwango cha ubadilishaji. |
| Wawekaji bima wa FX | Hupanga bei za mikataba ya hedge inayolipa dhidi ya matokeo mahususi ya \(E_2\) na kuamua kama wataitoa. |
| Walanguzi | Wanaweza kununua na kuuza mikataba ya hedge na wanaweza kuwa na taarifa zaidi kuliko wawekaji bima kuhusu mshtuko binafsi \(\theta\). |
| Mpangaji | Huchagua sera za fedha, mtiririko wa mtaji, kodi na, katika matumizi yaliyopanuliwa, sera za fedha za serikali/kifedha/kitaasisi kwa namna inayoongeza ustawi. |
Vipindi viwili vinamaanisha nini?
Katika muundo kuna vipindi viwili
\[ t\in\{1,2\} \]
.
\(t=1\) ni kipindi ambacho mishtuko yote haijatokea bado, lakini mikataba ya kifedha, ukopaji, shughuli za hedge na ahadi za sera hufanywa.
Katika \(t=2\), mishtuko ya umma na binafsi hutokea na kuwa inayoonekana kwa mawakala wote.
Tofauti kati ya mishtuko ya umma na binafsi
Mishtuko yote miwili iko katika
\[ \phi,\theta\in[0,1] \]
.
\(\phi\) ni mshtuko wa umma. Katika kipindi cha kwanza hakuna wakala anayejua thamani ambayo mshtuko huu utachukua.
\(\theta\) ni mshtuko binafsi. Mawakala wasio na taarifa hawaujui mshtuko huu, wakati walanguzi wenye taarifa wanaweza kujua thamani ya \(\theta\) katika kipindi cha kwanza.
Muundo wa taarifa usio na taarifa unaonyeshwa na \(I_{\emptyset}\), na muundo wenye taarifa unaonyeshwa na \(I_\theta\).
Seti za taarifa za wakopeshaji wa nje, wawekaji bima na walanguzi, kwa mtiririko huo, huandikwa kama:
\[ I_L,\qquad I_I,\qquad I_S \]
na dhana kuu ni:
\[ I_L=I_I\subseteq I_S \]
. Hii ina maana kwamba walanguzi wana taarifa angalau sawa na wawekaji bima na wakopeshaji wa nje, na katika baadhi ya hali taarifa zaidi.
Dokezo la notasheni ndani ya chanzo
Katika mstari mmoja wa maandishi makuu hali ya taarifa zisizo sawa imechapishwa kama \(I_F=I_{\emptyset}\) na \(I_S=I_\theta\). Hata hivyo, katika ufafanuzi wote wa muundo, Mapendekezo 1–2 na uthibitisho katika Kiambatisho A, seti ya taarifa ya mwekaji bima inatumika kama \(I_I\). Kwa hiyo \(I_F\) ni kuteleza kwa notasheni kwa mstari mmoja ndani ya chanzo; maelezo yanayofuata yanatumia notasheni kuu thabiti ya chanzo, \(I_I\).
Uwezo wa Kuhakikishika kwa Kiwango cha Ubadilishaji Unakuwaje wa Ndani?
Uwezo wa kuhakikishika kwa matokeo ya kiwango cha ubadilishaji \(E_2\) haupewi kama kitu kisichobadilika kutoka nje; ndani ya muundo, jinsi sera ya fedha ilivyo nyeti kwa mshtuko binafsi na ikiwa wawekaji bima pamoja na walanguzi wenye taarifa wanaweza kufanya tathmini sawa kuhusu uwezekano wa matokeo yale yale ya kiwango cha ubadilishaji huamua kama mkataba wa bima utakuwepo sokoni.
Kazi ya mstari ya kiwango cha ubadilishaji
Mpangaji amezuiliwa katika familia ya sera za mstari inayoweka kiwango cha ubadilishaji cha kipindi cha pili kama:
\[ E_2=\alpha\phi+\beta\theta+\gamma \]
.
Hapa:
- \(\alpha\): unyeti wa pembezoni wa kiwango cha ubadilishaji kwa mshtuko wa umma,
- \(\beta\): unyeti wa pembezoni wa kiwango cha ubadilishaji kwa mshtuko binafsi,
- \(\gamma\): sehemu thabiti ya kazi ya kiwango cha ubadilishaji.
Kwa kuwa \(\phi\) na \(\theta\) ni fahirisi za mshtuko zisizo na kipimo, \(\alpha,\beta,\gamma\) zina kitengo sawa cha kiwango cha ubadilishaji na \(E_2\). Kinyume chake
\[ \frac{\beta}{\alpha} \]
haina kipimo na inaonyesha ukubwa wa jamaa wa unyeti kwa mshtuko binafsi ukilinganishwa na mshtuko wa umma.
Seti ya viwango vya ubadilishaji vinavyoweza kuhakikishwa
Viwango vyote vinavyowezekana vya ubadilishaji katika kipindi cha pili vinaonyeshwa na:
\[ \Psi \]
na matokeo ya kiwango cha ubadilishaji yenye mikataba ya hedge yanaonyeshwa na:
\[ \widetilde{\Psi}\subseteq\Psi \]
.
Pendekezo 1 — Sharti la kuhakikishika
Sharti kuu la chanzo ni:
\[ E_2\in\widetilde{\Psi} \quad\Longleftrightarrow\quad \pi(E_2\mid I_I)=\pi(E_2\mid I_S) \quad\text{\(\theta\)'dan bağımsız olarak}. \]
Ndani ya seti inayoweza kuhakikishwa, bei ya mkataba wa hedge pia hukidhi sharti:
\[ (1+i^\ast)p(E_2) = \pi(E_2\mid I_I) \]
.
\(p(E_2)\) ni bei ya kipindi cha kwanza ya mkataba sharti unaolipa dola moja katika kipindi cha pili ikiwa kiwango cha \(E_2\) kitatokea.
Matokeo haya hayasemi kwamba wawekaji bima na walanguzi lazima wawe na taarifa sawa. Ikiwa, licha ya kuwa na seti tofauti za taarifa, wanaweza kufikia tathmini sawa kuhusu uwezekano wa matokeo fulani ya kiwango cha ubadilishaji, kiwango hicho bado kinaweza kuhakikishwa.
Hatua tatu za soko la hedge la FX
- Uamuzi wa ushiriki na bei wa mwekaji bima: Mwekaji bima huchagua \(d\in\{0,1\}\). Ikiwa \(d=1\), huweka bei \(p(E_2)\) na kujitolea kukidhi mahitaji. Ikiwa hasara inayotarajiwa itatokea, anaweza kuchagua \(d=0\) na kujiondoa sokoni.
- Mahitaji ya walanguzi na wakopeshaji: Walanguzi na wakopeshaji wa nje huamua kiasi gani cha mkataba wa hedge watakachohitaji. Wakati taarifa binafsi za walanguzi hazilingani na bei, wanaweza kuunda mahitaji yasiyo na kikomo katika mwelekeo fulani.
- Kusafishwa kwa soko: Kiasi cha mkataba kinachotolewa na mwekaji bima hukidhi mahitaji ya walanguzi na wakopeshaji. Ikiwa mwekaji bima hatashiriki, matokeo husika ya \(E_2\) yanakuwa yasiyoweza kuhakikishwa.
Kwa nini tofauti ya taarifa huleta tatizo hasa kwenye mikia?
Matokeo ya kiwango cha ubadilishaji katika sehemu ya kati ya mgawanyo yanaweza kuzalishwa na michanganyiko mingi ya \((\phi,\theta)\). Kwa hiyo tathmini ya uwezekano ya mlanguzi anayejua \(\theta\) binafsi inaweza kutotofautiana na tathmini ya mwekaji bima asiye na taarifa kwa baadhi ya matokeo ya kiwango cha ubadilishaji ya kati.
Kinyume chake, thamani za \(E_2\) zilizo chini sana au juu sana zinaweza kuwezekana tu kwa thamani fulani za mwisho za \(\theta\). Ikiwa mlanguzi anajua \(\theta\), anaweza kutathmini uwezekano wa matukio haya ya mkia kwa usahihi zaidi kuliko mwekaji bima. Kwa kuwa mwekaji bima anajua kwamba mlanguzi mwenye taarifa anaweza kufanya biashara dhidi yake na kupata faida kubwa, anaweza kutotoa bima kwa matokeo hayo.
Pendekezo 2 — Kuhakikishika kamili na kwa sehemu
Chanzo kinafafanua hali mbili kuu chini ya dhana ya \(\alpha>\beta\geq0\).
Kuhakikishika kamili:
\[ \widetilde{\Psi}=\Psi,\qquad \rho=0. \]
Hali hii inaweza kutokea wakati wawekaji bima na walanguzi wana muundo sawa wa taarifa au, hata kama taarifa zisizo sawa zipo, wakati \(\beta=0\).
Kuhakikishika kwa sehemu:
\[ I_I=I_{\emptyset},\qquad I_S=I_\theta,\qquad \beta>0. \]
Katika hali hii:
\[ \Psi=[\gamma,\alpha+\beta+\gamma] \]
na eneo la kati linaloweza kuhakikishwa ni:
\[ \widetilde{\Psi} = [\beta+\gamma,\alpha+\gamma]. \]
Uwezekano wa matokeo ya kiwango cha ubadilishaji yanayoweza kuhakikishwa ni:
\[ \Pr(E_2\in\widetilde{\Psi}) = 1-\frac{\beta}{\alpha}. \]
Usawa huu ni mojawapo ya matokeo yanayofundisha zaidi ya muundo. Kadiri \(\beta/\alpha\) inavyoongezeka, uzito wa uwezekano wa eneo linaloweza kuhakikishwa hupungua. Kwa maneno mengine, kadiri kiwango cha ubadilishaji kinavyokuwa nyeti zaidi kwa taarifa binafsi ikilinganishwa na taarifa ya umma, taarifa zisizo sawa zinaweza kusukuma matokeo zaidi ya kiwango cha ubadilishaji nje ya soko la hedge.
Mipaka ya kuhakikishika
Katika hali ya kuhakikishika kwa sehemu, mipaka hutolewa kama:
\[ \phi = 1-\frac{\beta}{\alpha}\theta \]
na
\[ \phi = \frac{\beta}{\alpha}(1-\theta) \]
.
Kadiri \(\beta/\alpha\) inavyoongezeka, mteremko kamili wa mipaka huongezeka na eneo la kati linaloweza kuhakikishwa hupungua.
Uwakilishi wa kovariansia wa premium ya UIP
Chanzo kinafafanua uwiano:
\[ m_2\equiv\frac{M_2}{M} \]
. \(M_2\) ni stochastic discount factor — kipengele cha punguzo cha stokastiki kinachohusiana na mapato ya dola ya kipindi cha pili ya wamiliki wa wakopeshaji wa nje; \(M\) ni thamani chanya ya marejeo inayokidhi sharti la upangaji bei katika eneo linaloweza kuhakikishwa.
Chini ya kuhakikishika kwa sehemu:
\[ \rho = -\frac{\operatorname{Cov}(m_2,\eta_2)} {\mathbb E[m_2]}. \]
Kwa kuwa \(\mathbb E[m_2]\) katika kigawanyo ni chanya, ishara ya premium huamuliwa hasa na kovariansia.
Ikiwa katika hali mbaya zaidi za kiwango cha ubadilishaji \(m_2\) ni ya juu na mapato ya dola \(\eta_2\) ni ya chini:
\[ \operatorname{Cov}(m_2,\eta_2)<0 \]
na hivyo:
\[ \rho>0. \]
Maana ya kiuchumi ni hii: ikiwa hali mbaya ambazo mapato ya dola ya wakopeshaji wa nje yana thamani kubwa zaidi zinaendana pia na hali ambazo mapato ya dola ya bondi ya sarafu ya ndani ni ya chini, wakopeshaji hudai premium ili kubeba hatari hiyo.
Mbinu na Matokeo ya Utafiti
Kazi ya manufaa ya kaya
Tatizo la kaya kati ya vipindi ni:
\[ \max_{\{C_{Ht},C_{Ft},N_t\}} \mathbb E \left[ \sum_{t=1}^{2} \delta^{t-1} U(C_{Ht},C_{Ft},N_t) \right] \]
na manufaa ya kila kipindi ni:
\[ U(C_{Ht},C_{Ft},N_t) = \sigma_H\log C_{Ht} + \sigma_F\log C_{Ft} - N_t, \qquad \sigma_F=1-\sigma_H. \]
\(C_{Ht}\) inaonyesha matumizi ya bidhaa za ndani, \(C_{Ft}\) matumizi ya bidhaa zilizoagizwa, \(N_t\) ugavi wa kazi, \(\delta\) kipengele cha punguzo, na \(\sigma_H\) pamoja na \(\sigma_F\) uzito wa aina mbili za matumizi katika manufaa.
Kizuizi cha bajeti ya kaya
\[ W_tN_t+\Pi_{Ht}+E_tY_{Ft}+T_t+D_t \geq P_HC_{Ht}+E_tC_{Ft}+(1+i_{t-1})D_{t-1}. \]
Upande wa mapato una mapato ya mshahara \(W_tN_t\), faida ya kampuni ya ndani \(\Pi_{Ht}\), mali ya bidhaa inayouzwa kimataifa \(E_tY_{Ft}\), uhamisho \(T_t\) na deni jipya \(D_t\). Upande wa matumizi una matumizi ya bidhaa za ndani, uagizaji na ulipaji wa deni la zamani pamoja na riba.
Masharti ya daraja la kwanza ya kaya
Chanzo:
\[ C_{Ht} = \frac{\sigma_HE_t}{\sigma_FP_H}C_{Ft}, \]
\[ W_t = \frac{1}{\sigma_F}E_tC_{Ft}, \]
na sharti la Euler kati ya vipindi:
\[ \frac{1}{E_1C_{F1}} = \delta(1+i_1) \mathbb E \left[ \frac{1}{E_2C_{F2}} \right]. \]
Masharti haya hupeleka katika sehemu nyingine ya muundo jinsi sera ya fedha inavyounganisha kiwango cha ubadilishaji, matumizi ya bidhaa zilizoagizwa, matumizi ya ndani na kiwango cha riba.
Uzalishaji wa ndani na ugumu wa bei
Teknolojia ya uzalishaji ya kampuni za bidhaa za ndani ni:
\[ Y_{Ht}(j)=A_tN_t(j) \]
. \(A_t\) ni tija. Kampuni ziko chini ya ushindani wa ukiritimba na, baada ya kuweka bei mwanzoni mwa \(t=1\), bei hubaki ngumu katika vipindi vyote viwili.
Ugumu huu wa bei ni mojawapo ya vyanzo muhimu vya jukumu la sera ya fedha juu ya shughuli halisi na aggregate demand — athari ya nje ya mahitaji jumla katika muundo.
Nafasi ya bondi ya wakopeshaji wa nje
Thamani ya dola ya deni katika sarafu ya ndani ni:
\[ B_1\equiv\frac{D_1}{E_1}. \]
Mapato ya kipindi cha pili kwa dola ya mkopeshaji kutoka bondi ya ndani ni:
\[ \eta_2 = (1-\mu_1)(1+i_1)\frac{E_1}{E_2}. \]
Kwa kila matokeo ya kiwango cha ubadilishaji yanayoweza kuhakikishwa \(E_2\in\widetilde{\Psi}\), wakopeshaji wanaweza kununua mikataba ya hedge kwa kiasi \(Q_L(E_2)\).
Kwa nini mwekaji bima anaweza kujiondoa kabisa sokoni?
Katika muundo, mlanguzi hulinganisha tathmini yake ya uwezekano na bei ya mkataba iliyokuzwa kwa riba. Chanzo kinaidealisha mahitaji ya mlanguzi kama:
\[ Q_S(E_2) = \begin{cases} +\infty, & \pi(E_2|I_S)>(1+i^\ast)p(E_2),\\[4pt] \in\mathbb R, & \pi(E_2|I_S)=(1+i^\ast)p(E_2),\\[4pt] -\infty, & \pi(E_2|I_S)<(1+i^\ast)p(E_2) \end{cases} \]
.
Dhana hii ya mahitaji yasiyo na kikomo si madai kwamba kiasi cha agizo katika soko halisi la FX ni kisicho na mwisho kimwili. Katika muundo wa kihisabati wa modeli, ina maana kwamba wakati bei hailingani na tathmini ya uwezekano ya mlanguzi mwenye taarifa, mahitaji katika mwelekeo wa arbitrage hayazuiliwi. Kwa hiyo, ikiwa mwekaji bima anaweka bei isiyo sahihi, anakabiliwa na hatari ya hasara kubwa sana na anaweza kuchagua \(d=0\) na kutotoa kabisa mkataba.
Tatizo la mpangaji lenye ufanisi chini ya vikwazo
Mpangaji huongeza ustawi wa kaya chini ya ahadi kamili. Kazi kuu ya lengo katika Mlinganyo (1) wa chanzo ni:
\[ V^P= \max_{\{C_{F1},C_{F2},E_1,\alpha,\beta,\gamma,\chi,P_H\}} \left[ V\!\left(C_{F1},\frac{E_1}{P_H}\right) + \delta \int_0^1\int_0^1 V\!\left(C_{F2},\frac{E_2}{P_H}\right) \pi(\theta|I_I) \,d\phi\,d\theta \right]. \]
Hapa
\[ \chi \equiv (1-\mu_1)(1+i_1)E_1 = \eta_2E_2 \]
huunganisha mipangilio ya sera ya kipindi cha kwanza katika kigezo kimoja cha ulipaji wa nje.
Mlinganyo wa Chanzo (2) — kizuizi cha rasilimali
\[ B_0(1+i^\ast) = (Y_{F1}-C_{F1}) + (Y_{F2}-C_{F2})\frac{E_2}{\chi} \quad \text{her }(\phi,\theta)\text{ için}. \]
\(B_0\) inaonyesha deni la nje lililorithiwa. Kizuizi hiki huhakikisha kwamba rasilimali zinazoweza kuuzwa na malipo ya nje katika vipindi viwili zinasawazishwa kwa pamoja.
Mlinganyo wa Chanzo (3) — muundo wa kizuizi cha premium
Kizuizi cha premium kinagawanywa katika maeneo matatu ya kiwango cha ubadilishaji:
\[ 0= \underbrace{ \int_{\text{orta bölge}} \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanabilir bölge}} + \underbrace{ \int_{\text{alt kuyruk}} m_2 \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanamaz alt kuyruk}} + \underbrace{ \int_{\text{üst kuyruk}} m_2 \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanamaz üst kuyruk}}. \]
Mipaka kamili ya ujumuishaji ya chanzo imeamuliwa na kontua mbili katika Kielelezo 1. Katika eneo la kati, bima husababisha \(m_2=1\); katika mikia miwili, uzito wa hali wa mkopeshaji \(m_2\) unaweza kutofautiana na moja. Hiki ndicho chanzo cha kihisabati cha utaratibu wa premium.
Athari tatu za nje
Tatizo la mpangaji hutenganisha athari tatu za nje.
AD externality — athari ya nje ya mahitaji jumla: Kaya haziingizi ndani jinsi maamuzi yao binafsi ya matumizi yanavyoathiri mikengeuko ya mahitaji jumla chini ya ugumu wa bei.
LC premium externality — athari ya nje ya premium ya sarafu ya ndani: Kaya haziingizi ndani jinsi ukopaji zaidi wa nje unavyoweza kubadilisha premium ya UIP ambayo uchumi mzima lazima ulipe.
IS externality — information sensitivity externality: Mawakala, wanapoitikia mishtuko, hawaingizi ndani kwamba tabia zao zinaweza kufanya mwitikio wa sera na kiwango cha ubadilishaji kuwa nyeti zaidi kwa taarifa binafsi, na hivyo kupunguza eneo la kiwango kinachoweza kuhakikishwa na kuongeza premium.
Wedge ya mahitaji jumla
Chanzo:
\[ \tau_{Ht} \equiv 1+\frac{1}{A_t}\frac{U_{Nt}}{U_{Ht}} = 1-\frac{1}{A_t}\frac{C_{Ht}}{\sigma_H}. \]
Wedge hii isiyo na kipimo inafupisha mkengeuko kati ya mahitaji ya bidhaa za ndani na gharama ya pembezoni ya kazi inayohitajika kuzalisha bidhaa hizo.
Matokeo ya kipindi cha kwanza — Mlinganyo (5)
\[ \tau_{H1}=0. \]
Mpangaji huondoa athari ya nje ya mahitaji jumla katika kipindi cha kwanza kwa kutumia unyumbufu wa kiwango cha ubadilishaji.
Mlinganyo (6) unarekebisha nini?
Mlinganyo (6) wa chanzo huhakikisha kwamba kigezo cha ulipaji wa nje \(\chi\) kinachaguliwa kwa namna inayoweka ndani athari za nje za AD na information sensitivity. Kimuundo:
\[ B_1 \int\!\!\int \frac{1}{E_2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \pi(\theta|I_I) \,d\phi d\theta = \Lambda \int\!\!\int \frac{1}{E_2} \pi(\theta|I_I) \,d\phi d\theta + z_\chi. \]
\(\Lambda\) ni kizidishi cha Lagrange cha kizuizi cha premium. \(z_\chi\) hukusanya athari ya nje ya information sensitivity inayotokana na \(\chi\) kubadilisha mapato ya wakopeshaji yaliyopimwa kwa \(m_2\) katika maeneo mawili ya mikia yasiyoweza kuhakikishwa.
Ikiwa \(B_1=0\), chanzo kinapata matokeo \(\Lambda=0\). Hivyo, ikiwa hakuna deni la nje, hali ya lazima ya kizuizi cha premium kwa ustawi hutoweka.
Mlinganyo (7) — mgawanyo wa uagizaji kati ya vipindi
Umbo lake la kimuundo ni:
\[ \frac{\sigma_F}{C_{F1}} = \int\!\!\int \frac{\chi}{E_2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \pi(\theta|I_I) \,d\phi d\theta + \Lambda z_{F1}. \]
\(z_{F1}\) ni istilahi ya LC premium externality inayotokana na ongezeko la uagizaji katika kipindi cha kwanza kuongeza \(B_1\), kubadilisha \(m_2\) katika maeneo yasiyoweza kuhakikishwa na hivyo kubadilisha premium.
Mlinganyo (8) — vigezo vya kazi ya kiwango cha ubadilishaji
Kwa \(\omega\in\{\alpha,\beta,\gamma\}\), chanzo kinatoa sharti la daraja la kwanza ambalo mpangaji huchagua vigezo vya kazi ya kiwango cha ubadilishaji akizingatia athari za nje za AD na IS:
\[ \begin{aligned} &\int\!\!\int \frac{\partial E_2}{\partial\omega} \left[ \frac{\delta\sigma_H\tau_{H2}}{E_2} + B_1 \frac{\chi}{E_2^2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \right] \pi(\theta|I_I) \,d\phi d\theta\\ &= \Lambda \left[ \int\!\!\int \frac{\partial E_2}{\partial\omega} \frac{\chi}{E_2^2} \pi(\theta|I_I) \,d\phi d\theta + z_{\omega1}+z_{\omega2} \right]. \end{aligned} \]
\(z_{\omega1}\) hushika mabadiliko ya mapato ndani ya maeneo yasiyoweza kuhakikishwa; \(z_{\omega2}\) hushika hasa jinsi \(\alpha\) na \(\beta\) zinavyosogeza mipaka ya seti inayoweza kuhakikishwa.
Athari hii ya pili ni muhimu kwa muundo. Ikiwa \(\beta\) inaongezeka, \(\beta/\alpha\) huongezeka, mipaka huwa mikali zaidi na eneo linaloweza kuhakikishwa hupungua. Kupungua kwa \(\alpha\) pia kunaweza kufanya kazi katika mwelekeo sawa kwa kuongeza \(\beta/\alpha\).
Lemma 1 — ulinganifu wenye ufanisi wa taarifa
Katika sehemu kubwa ya hali za kuhakikishika kamili, athari za nje za LC premium na information sensitivity huwa sifuri. Sababu kuu ni kwamba wakati matokeo yote ya kiwango cha ubadilishaji yanaweza kuhedgewa, hata kama taarifa zisizo sawa zipo, hazibadiliki kuwa hatari isiyohakikishwa inayobaki kwa wakopeshaji wa nje.
Lemma 2 — sehemu ya taarifa zisizo sawa
Chanzo kinafafanua kwa Mlinganyo (9) sharti ambalo, wakati kuna mabadiliko ya ghafla kutoka taarifa sawa kwenda taarifa zisizo sawa, premium ya UIP iliyokuwa inatosha awali inaweza kutotosha katika hali mpya kuwashawishi wakopeshaji wa nje kushikilia deni.
Mlinganyo unapima maeneo matatu kando:
- eneo la kati lililokuwa likihakikishika,
- mkia mpya wa chini usioweza kuhakikishwa,
- mkia mpya wa juu usioweza kuhakikishwa.
Hasa wakati \(\beta>0\), kuibuka kwa taarifa zisizo sawa kunaweza kubadilisha muundo uliokuwa na kuhakikishika kamili kuwa kuhakikishika kwa sehemu.
“Aloof Central Banker” Inamaanisha Nini katika Muundo?
“Aloof central banker” si benki kuu anayepuuza kabisa mshtuko binafsi au asiyejali hali za kiuchumi; ni mtunga sera anayeweza kujifunga mapema kwa kuweka unyeti wa jamaa wa kiwango cha ubadilishaji kwa mshtuko wa \(\theta\) unaobeba taarifa binafsi kuwa wa chini zaidi ili kuingiza ndani gharama ya taarifa zisizo sawa.
Pendekezo 3 — sera ya fedha iliyorekebishwa
Wakati taarifa zisizo sawa na kuhakikishika kwa sehemu vinapotokea, uchaguzi bora wa \(\beta/\alpha\) wa mpangaji unaweza kutofautiana na thamani katika hali ya taarifa sawa.
Jambo muhimu ni kwamba muundo hautoi lazima matokeo ya \(\beta/\alpha\) ya chini katika kila hali. Chanzo kinathibitisha kwamba thamani tofauti zitatokea kwa baadhi ya kazi za \(m_2\).
Corollary 1 — unyeti wa chini kwa mshtuko binafsi
Chanzo pia kinaonyesha matokeo yenye nguvu zaidi ya kuwepo: chini ya baadhi ya kazi za \(m_2\), katika hali ya kuhakikishika kwa sehemu mpangaji hupunguza
\[ \frac{\beta}{\alpha} \]
.
Kupungua huku hupunguza mteremko wa mipaka katika Kielelezo 1 na kupanua eneo la kati linaloweza kuhakikishwa.
Ikiwa mtunga sera hawezi kujifunga katika siku zijazo kwa thamani hii ya chini ya \(\beta/\alpha\), chanzo kinaonyesha kwamba kukabidhi mamlaka ya sera ya fedha kwa “aloof central banker” mwenye mapendeleo na muundo wa taarifa sawa lakini anayeweza kujifunga kwa tabia yake ya baadaye kunaweza kutekeleza mgao wenye ufanisi chini ya vikwazo.
Matokeo haya si sawa na utaratibu wa kawaida wa Rogoff wa upendeleo wa mfumuko wa bei wa “benki kuu mhafidhina”. Sababu hapa si upendeleo wa mfumuko wa bei, bali information sensitivity externality inayotengenezwa katika soko la hedge na sera ya kiwango cha ubadilishaji iliyo nyeti kwa taarifa binafsi.
Muundo wa wakopeshaji wa nje — Matumizi 1
Utafiti unamodeli wamiliki wa wakopeshaji wa nje kwa njia mbili tofauti.
Chaguo la kwanza: wamiliki wa kigeni wenye manufaa ya log
Tatizo la wamiliki wa kigeni:
\[ \max_{C_{F2}^{\ast}} \mathbb E [\log C_{F2}^{\ast}\mid I_L] \]
na kizuizi cha bajeti:
\[ \kappa\Pi_2+Y_{F2}^{\ast} \geq C_{F2}^{\ast}. \]
\(\kappa>0\) inawakilisha uwiano wa ukubwa wa uchumi wa nchi kwa ukubwa wa kundi la wawekezaji wa kigeni wanaomiliki wakopeshaji wa nje.
Wakati \(\kappa\to0\), deni la nchi linaweza kusambazwa katika msingi mpana sana wa wawekezaji; chanzo kinapata katika kikomo hiki matokeo ya \(m_2=1\) na premium kukaribia sifuri.
Wakati \(\kappa\) ni kubwa, kila mwekezaji anakabiliwa kwa kiwango kikubwa zaidi na deni la nchi. Hatari ya kiwango cha ubadilishaji isiyoweza kuhakikishwa inaweza kuathiri zaidi thamani yao ya pembezoni ya matumizi na premium inaweza kuongezeka.
Jukumu la deni la nje
Matokeo muhimu ya Pendekezo 4 ni:
\[ \frac{d\chi}{dB_1}>0. \]
Vigezo vingine vya kazi ya kiwango cha ubadilishaji vikiwa thabiti, kadiri deni la nje \(B_1\) linavyoongezeka, kiwango cha ulipaji kinachohitajika kuwashawishi wakopeshaji kushikilia deni huongezeka.
Kwa hiyo, mruko wa premium katika mabadiliko kutoka kuhakikishika kamili kwenda kuhakikishika kwa sehemu unaweza kuwa mkubwa zaidi wakati deni la nje ni kubwa.
Uigaji — Kielelezo 2 na Kielelezo 3
Chanzo huchagua kazi za mfano:
\[ Y_{F1}=Y, \]
\[ Y_{F2} = Y - \xi\left(\phi-\frac12\right) - \nu\left(\theta-\frac12\right), \]
\[ A_1=A_2=A \]
.
Vigezo vya pamoja vya mfano vilivyotumika katika Kielelezo 2 na 3 ni:
\[ \sigma_H=0.5,\quad \delta=0.96,\quad i^\ast=\frac{1}{\delta}-1,\quad Y_{F2}^{\ast}=1,\quad \xi=0.6,\quad \nu=0.3,\quad A=1. \]
Katika Kielelezo 2, \(B_0=0.5\) pia ni thabiti, na katika Kielelezo 3 \(\kappa=0.5\) ni thabiti.
| Mabadiliko | Mwelekeo katika uigaji wakati tatizo la kuhakikishika kwa sehemu linapokuwa kubwa zaidi |
|---|---|
| Premium ya UIP \(\rho\) | Huongezeka |
| Uagizaji wa kipindi cha kwanza \(C_{F1}\) | Hupungua |
| \(\beta/\alpha\) | Hupungua |
| Ustawi \(V^P\) | Hupungua |
| Wakati \(\kappa\) inaongezeka | Ukubwa wa tofauti zilizo juu kwa ujumla huongezeka. |
| Wakati deni la nje lililorithiwa \(B_0\) linaongezeka | Matokeo ya tatizo la kuhakikishika yanakuwa makubwa zaidi. |
Jedwali hili linabeba matokeo ya mwelekeo ya grafu za chanzo. Kwa kuwa chanzo hakichapishi nukta ghafi za nambari za mikunjo katika grafu, Verianla haijazalisha data bandia za kati kutoka kwenye mikunjo hiyo.
Corollary 2 — wakopeshaji inframarginal
Ikiwa baadhi ya wawekezaji wasio nyeti kwa mapato wanashikilia sehemu ya \(S_1\) ya thamani ya dola ya deni la sarafu ya ndani, deni linalobebwa na wakopeshaji wa pembezoni ni:
\[ B_1-S_1 \]
.
Matokeo ya Pendekezo 4 yanaendelea kwa kubadilisha \(B_1\) na \(B_1-S_1\). Kwa hiyo, ikiwa deni zaidi linashikiliwa na wawekezaji wasio nyeti kwa mapato, kukabiliwa kwa wakopeshaji wa pembezoni na hatari ya kiwango cha ubadilishaji kunaweza kupungua.
Chanzo kinaona athari hii kuwa muhimu kwa premium tu wakati sehemu ya matokeo ya kiwango cha ubadilishaji haiwezi kuhakikishwa.
Muundo wa pili wa mkopeshaji: kizuizi cha kifedha cha upande mmoja
Katika muundo wa pili wawekezaji wa kigeni wanaweza kukabiliwa na kizuizi cha kifedha chenye gharama baada ya hasara kubwa. Chanzo kinafasiri hii, kwa mfano, kama umbo lililorahisishwa la utaratibu unaofanana na margin call baada ya hasara kubwa.
Kazi ya kiashiria:
\[ \Theta(\Pi_2) = \begin{cases} 0,& \Pi_2\geq\overline{\Pi},\\ 1,& \Pi_2<\overline{\Pi}, \end{cases} \qquad \overline{\Pi}<0. \]
Kwa kuwa kizuizi huwa cha lazima tu katika hali za hasara kubwa, katika Pendekezo 5 \(m_2\) huongezeka hasa katika mkia wa juu usioweza kuhakikishwa, yaani katika kushuka sana kwa thamani ya sarafu ya ndani.
Matokeo muhimu ya matumizi haya ni haya: katika baadhi ya miundo ya wakopeshaji, premium ya UIP si nyeti kwa kiwango sawa kwa volatiliti yote ya kiwango cha ubadilishaji; inaweza kuamuliwa na mkia wa juu ambako kushuka sana kwa thamani kunapatikana.
Sera ya fedha za serikali — Matumizi 2
Chanzo kinachunguza matoleo mawili ya sera ya fedha za serikali: matumizi ya uagizaji wa serikali yaliyo ya nje na matumizi ya uagizaji wa serikali yanayochaguliwa kwa njia ya ndani katika kazi ya ustawi.
Sera ya fedha za serikali ya nje — Pendekezo 6
Matumizi ya uagizaji wa serikali \(G_{Ft}\) ni kwa dola. Mlinganyo wa uhamisho:
\[ T_t = \varphi W_tN_t + \mu_{t-1}(1+i_{t-1})D_{t-1} - E_tG_{Ft}. \]
Matumizi ya serikali ya nje yanaweza kuathiri premium ya UIP kupitia njia mbili.
- Katika kipindi cha kwanza, \(G_{F1}\) ya juu inaweza kuongeza deni la nje \(B_1\) na kufanya premium iliyopo iwe muhimu zaidi.
- Ikiwa matumizi ya serikali ya kipindi cha pili \(G_{F2}\) ni nyeti kwa mshtuko binafsi \(\theta\), mpangaji anaweza pia kufanya kiwango cha ubadilishaji kuwa nyeti kwa \(\theta\) katika kukabiliana na mshtuko huu wa kifedha wa serikali; katika hali hiyo, kuhakikishika kunaweza kuzorota kupitia \(\beta>0\).
Sera ya fedha za serikali ya ndani — Pendekezo 7
Kazi ya manufaa pia inajumuisha matumizi ya uagizaji wa serikali:
\[ U = \sigma_H\log C_{Ht} + \sigma_F\log C_{Ft} + \sigma_{Gt}\log G_{Ft} - N_t. \]
Mlinganyo wa Chanzo (13):
\[ G_{F1} = \frac{\sigma_{G1}}{\sigma_F}C_{F1} \]
na
\[ G_{F2} = \frac{\sigma_{G2}}{\sigma_F} \frac{C_{F2}} {1+\frac{\sigma_H}{\sigma_F}\tau_{H2}}. \]
Matokeo haya yanaonyesha kwamba matumizi ya uagizaji wa serikali ya kipindi cha kwanza husogea pamoja na matumizi binafsi ya uagizaji; matumizi ya serikali ya kipindi cha pili, pamoja na matumizi binafsi, yanaathiriwa pia na wedge ya mahitaji jumla.
Corollary 3 — kufanya sera ya fedha za serikali isiwe nyeti kwa mshtuko binafsi
Chanzo kinachunguza kizuizi cha sera ambapo \(G_{F2}\) hairuhusiwi kuwa nyeti kwa \(\theta\), lakini inaruhusiwa kuitikia \(\phi\).
Katika hali hii maalumu, chini ya taarifa sawa suluhisho lenye ufanisi chini ya vikwazo linaweza kutoa:
\[ \beta=0 \]
.
Kwa hiyo, kwa kuwa mshtuko binafsi hauingii katika kazi ya kiwango cha ubadilishaji, matokeo ya kiwango cha ubadilishaji hubaki yakihakikishika kikamilifu na premium ya UIP ya muundo huwa:
\[ \rho=0 \]
.
Hata hivyo, matokeo haya hayamaanishi kwamba “ni vizuri sera ya fedha za serikali isiitikie mishtuko kila wakati”. Kurekebisha matumizi ya serikali kulingana na \(\theta\) kunaweza kweli kuwa na manufaa ya kijamii. Mpangaji hulinganisha kwa upande mmoja gharama ya ustawi ya kupoteza unyumbufu huu na, kwa upande mwingine, manufaa ya kuondoa premium ya UIP.
Uigaji wa sera ya fedha za serikali — Mlinganyo (15)
Chanzo huchagua uzito wa mfano wa matumizi ya serikali kama:
\[ \sigma_{G2} = \sigma_{G1} \left[ 1+ \xi\left(\phi-\frac12\right) + \nu\left(\theta-\frac12\right) \right] \]
.
Katika Kielelezo 4, chini ya kuhakikishika kwa sehemu, kontua za \(G_{F2}\) huwa tambarare zaidi kwa mshtuko binafsi. Hii inaonyesha kwamba kupungua kwa unyeti wa sera ya fedha za serikali kwa \(\theta\) kunaweza kurahisisha sera ya kiwango cha ubadilishaji yenye \(\beta/\alpha\) ya chini zaidi.
Sera ya kifedha — Matumizi 3
Chanzo kinaongeza matumizi ya sera ya tahadhari ya jumla ambapo mpangaji anaweza kukopa dola katika \(t=1\) na kuanzisha FX fund — mfuko wa ukwasi wa fedha za kigeni.
Uzalishaji wa kipindi cha pili unaoweza kuuzwa:
\[ Y_{F2} = \widetilde{Y}_{F2}(\phi) + \lambda(\theta,X). \]
\(X\in[0,X_{\max}]\) ni ukwasi wa dola unaoweza kutolewa kwa kampuni katika kipindi cha pili.
Muundo unatumia masharti:
\[ \lambda_\theta\leq0, \qquad \lambda_X>0, \qquad \lambda_{X\theta}>0, \qquad \lambda_{XX}<0 \]
.
Hii inamaanisha:
- mshtuko binafsi wa kifedha hupunguza uzalishaji,
- sindano ya ukwasi wa dola hupunguza upotevu wa uzalishaji,
- sindano ina manufaa zaidi katika mishtuko binafsi mikubwa,
- lakini manufaa yake ya pembezoni hupungua kadiri \(X\) inavyoongezeka.
Pendekezo 8 — mfuko bora wa FX
Mlinganyo wa Chanzo (16):
\[ (1+i^\ast) - \mathbb E[\lambda_X\mid I_I] = \frac{ \operatorname{Cov} \left( \lambda_X, \frac{1+\frac{\sigma_H}{\sigma_F}\tau_{H2}} {C_{F2}} \mid I_I \right) }{ \mathbb E \left[ \frac{1+\frac{\sigma_H}{\sigma_F}\tau_{H2}} {C_{F2}} \mid I_I \right] }. \]
Upande wa kushoto hushika tofauti kati ya gharama ya ufadhili wa nje ya mfuko wa FX na manufaa ya pembezoni yanayotarajiwa ya uzalishaji; upande wa kulia hushika kovariansia kati ya hali ambazo ukwasi una thamani kubwa zaidi na masharti ya pembezoni ya matumizi/ustawi.
Ikiwa chini ya taarifa zisizo sawa mpangaji anapunguza mwitikio wa kiwango cha ubadilishaji kwa mshtuko binafsi, anasawazisha kwa kiwango kidogo athari halisi ya mshtuko binafsi wa kifedha kupitia kiwango cha ubadilishaji. Katika hali hii, ukubwa bora wa \(X\), chombo cha uingiliaji wa moja kwa moja wa kifedha, unaweza kuongezeka.
Kazi ya mfano kwa Kielelezo 5
Chanzo kinatumia kazi ya mfano:
\[ \lambda(\theta,X) = -\nu \left[ \theta(1-X^\varsigma)-\frac12 \right], \qquad X_{\max}=1. \]
.
| Mabadiliko kwenda kuhakikishika kwa sehemu | Matokeo ya uigaji |
|---|---|
| Premium ya UIP \(\rho\) | Huongezeka |
| Mfuko wa FX \(X\) | Huongezeka |
| \(\beta/\alpha\) | Hupungua |
| Ustawi \(V^P\) | Hupungua |
Ugunduzi huu unaonyesha kwamba ndani ya muundo, sera ya fedha na sera ya kifedha si vyombo vinavyoweza kubadilishana kikamilifu. Kupunguza mwitikio wa kiwango cha ubadilishaji kwa mshtuko binafsi kunaweza kuhitaji matumizi ya kazi zaidi ya sera ya tahadhari ya jumla ili kupunguza athari za moja kwa moja za mshtuko wa kifedha.
Kuficha Taarifa na Kuzichapisha Kunawezaje Kuondoa UIP Premium Ileile?
Kwa mtazamo wa modeli, jambo muhimu si kwamba mawakala wote wawe na taarifa nyingi iwezekanavyo, bali ni kwamba mwekaji bima na mlanguzi wawe na muundo sawa wa taarifa; kuficha taarifa binafsi kutoka kwa kila mtu na kuchapisha taarifa hiyo hiyo kwa kila mtu zote huondoa kutolingana kwa taarifa, hivyo tawala mbili tofauti za kitaasisi zinaweza kuzalisha katika modeli uwezo kamili wa kuwekewa bima na UIP premium ya sifuri.
Taasisi — Matumizi ya 4
Katika matumizi haya, kipindi kipya cha \(t=0\) kinaongezwa kabla ya modeli. Mpangaji anajifunga kwa mojawapo ya tawala tatu za kitaasisi:
| Utawala | Uwakilishi | Muundo wa taarifa | UIP premium katika modeli |
|---|---|---|---|
| Kutofanya chochote | \(\Delta=N\) | \(I_I=I_{\emptyset}, I_S=I_\theta\), \(\beta>0\) | Uwezo wa kuwekewa bima kwa sehemu na premium chanya vinawezekana |
| Usiri | \(\Delta=S\) | Taarifa binafsi hufichwa kutoka kwa wote: \(I_I=I_S=I_{\emptyset}\) | Ulinganifu wa taarifa → premium inakuwa sifuri |
| Kukusanya na kuchapisha | \(\Delta=T\) | Taarifa binafsi hutolewa kwa mawakala wote: \(I_I=I_S=I_\theta\) | Ulinganifu wa taarifa → premium inakuwa sifuri |
Gharama ya usiri inaonyeshwa na \(\Upsilon^S\), na gharama ya kukusanya na kuchapisha taarifa inaonyeshwa na \(\Upsilon^T\).
Proposition 9 — uchaguzi wa utawala wa kitaasisi
Mpangaji hutatua:
\[ V^{P0} = \max_{\Delta} V^\Delta \]
tatizo hilo.
Ustawi wa tawala:
\[ V^N=V^{P,(b)}, \]
\[ V^S = V^{P,(a)(i)} - \Upsilon^S, \]
\[ V^T = \int_0^1 V^{P,(a)(ii)}\,d\theta - \Upsilon^T. \]
Kwa hiyo, uchaguzi wa taasisi unalinganisha manufaa ya ustawi ya UIP premium iliyopunguzwa kwa sababu ya ulinganifu wa taarifa na gharama ya kukusanya/kuchapisha taarifa au kudumisha usiri.
Matokeo makuu ya Kielelezo 6
Katika uigaji wa chanzo, deni la nje lililorithiwa:
\[ B_0=0 \]
linapokuwa hivyo, manufaa ya kuondokana na tatizo la premium ni madogo kwa kulinganisha. Katika hali hii, utawala wa uchapishaji huchaguliwa tu ikiwa gharama ya uchapishaji ni ndogo; vinginevyo utawala wa kutofanya chochote unaweza kutawala.
\[ B_0=0.5 \]
katika mfano huo, kwa sababu gharama ya premium huwa kubwa zaidi, ikiwa angalau mojawapo ya tawala za usiri au uchapishaji ina gharama ndogo, taasisi inayohakikisha ulinganifu wa taarifa inaweza kuchaguliwa. Gharama za chaguo zote mbili za kitaasisi zikiwa kubwa, kutofanya chochote kunaweza kubaki kuwa optimal.
Matokeo haya ya modeli hayapaswi kusomwa kama pendekezo la jumla la sera kwamba “benki kuu zinapaswa kuficha taarifa za kiuchumi.” Chanzo hufanya ulinganisho wa kinadharia uliorahisishwa kuhusu ni aina gani ya taarifa ambayo usiri au uwazi una gharama ndogo zaidi. Uwazi wa ulimwengu halisi, wajibu wa kisheria, uwajibikaji wa kidemokrasia na manufaa/gharama nyingine za kitaasisi hazijawakilishwa kikamilifu katika modeli.
Mantiki ya pamoja ya sera katika matumizi manne
| Matumizi | Utaratibu unaoweza kuongeza premium | Jibu la sera linalotathminiwa katika modeli |
|---|---|---|
| Muundo wa wakopeshaji wa nje | Mfiduo mkubwa wa wawekezaji wachache kwa deni la nchi au vikwazo vya kifedha vinavyofunga wakati wa hasara kubwa za thamani | Kupunguza hatari ya mkia wa kiwango cha ubadilishaji na unyeti kwa taarifa binafsi |
| Sera ya fedha za serikali | Deni kubwa na matumizi ya serikali yaliyo nyeti kwa mishtuko ya kifedha ya serikali yenye taarifa binafsi | Nidhamu ya fedha za serikali katika nyakati za kawaida na, katika baadhi ya hali, kupunguza unyeti wa sera ya fedha za serikali kwa mshtuko binafsi |
| Sera ya kifedha | Gharama halisi ya kutumia kwa kiwango kidogo chombo cha kiwango cha ubadilishaji dhidi ya mshtuko binafsi wa kifedha | Mfuko wa FX wa macroprudential ulio hai zaidi / uingizaji wa ukwasi |
| Taasisi za taarifa | Kutolingana kwa taarifa kati ya wawekaji bima na walanguzi | Kulingana na gharama, ulinganifu wa taarifa kwa kuficha taarifa kutoka kwa wote au kuzichapisha kwa wote |
Matokeo yanayoungwa mkono na utafiti
- Katika modeli, uwezo wa matokeo ya kiwango cha ubadilishaji kuwekewa bima unategemea mwekaji bima na mlanguzi kukubaliana juu ya uwezekano wa matokeo hayo.
- Kutolingana kwa taarifa pekee hakutoshi kuunda premium; kiwango cha ubadilishaji lazima pia kiwe nyeti kwa mshtuko binafsi, na wakopeshaji wa nje lazima waepuke hatari ya kiwango cha ubadilishaji isiyoweza kuwekewa bima.
- Wakati \(\beta=0\), hata ikiwa kutolingana kwa taarifa kunakuwepo, uwezo kamili wa kuwekewa bima unaweza kuwezekana kwa sababu taarifa binafsi haitoi taarifa bora zaidi kuhusu kiwango cha ubadilishaji.
- Katika uwezo wa kuwekewa bima kwa sehemu, uwezekano wa matokeo ya kiwango cha ubadilishaji yanayoweza kuwekewa bima ni \(1-\beta/\alpha\).
- Katika mikia isiyoweza kuwekewa bima, covariance hasi kati ya \(m_2\) na \(\eta_2\) inaweza kuunda UIP premium chanya.
- Katika baadhi ya miundo ya wakopeshaji, deni kubwa la nje na mfiduo mkubwa kwa nchi unaweza kuzidisha tatizo la premium.
- Katika baadhi ya hali za modeli, sera ya fedha yenye ufanisi chini ya vikwazo hupunguza \(\beta/\alpha\), na kufanya kiwango cha ubadilishaji kiwe na unyeti mdogo kwa taarifa binafsi.
- Tatizo la aina hii la kujifunga linaweza kutekelezwa ndani ya modeli kwa kukabidhi mamlaka ya sera ya fedha kwa “aloof central banker”.
- Mishtuko ya sera ya fedha za serikali yenye taarifa binafsi inaweza kuwa chanzo cha utaratibu wa premium kwa kuongeza mwitikio wa kiwango cha ubadilishaji kwa mshtuko binafsi.
- Mfuko wa FX wa macroprudential unaweza kuwa muhimu zaidi pale sera ya fedha inapojibu kwa kiwango kidogo mshtuko binafsi.
- Kuficha taarifa kutoka kwa wote na kuchapisha taarifa kwa wote kunaweza kuondoa UIP premium katika modeli ikiwa ulinganifu wa taarifa unapatikana katika hali zote mbili.
- Katika Jedwali 1 la chanzo kuna uhusiano chanya wa kitakwimu kati ya gharama ya ulinzi dhidi ya hatari ya mkia wa chini wa kiwango cha ubadilishaji na UIP premium.
Matokeo yasiyoungwa mkono na utafiti
- Modeli haithibitishi kwamba UIP premium zinazoonekana katika nchi zote zinatokana tu na kutolingana kwa taarifa.
- Regression katika Jedwali 1 si jaribio la kisababishi la utaratibu wa kinadharia.
- “Aloof central banker” si kanuni ya ulimwengu wote ya benki kuu inayopendekezwa kwa nchi zote.
- Haijaonyeshwa kwamba \(\beta/\alpha\) lazima ipungue katika kila hali ya kutolingana kwa taarifa; matokeo yanategemea muundo wa \(m_2\) wa wakopeshaji wa nje.
- Vielelezo 2–6 si athari za sera zilizokadiriwa kwa data halisi za nchi; ni uigaji wa modeli kwa kutumia kazi na vigezo vya mfano.
- Modeli haidai kwamba usiri ni bora kijamii katika taasisi zote za ulimwengu halisi.
- Haihesabu ukubwa optimal wa mfuko wa FX kwa nchi mahususi.
- Haijaonyeshwa kwamba kufanya sera ya fedha za serikali isiwe nyeti kwa mshtuko binafsi huongeza ustawi katika hali zote.
- Modeli haimodeli utaratibu wa kina wa forward-market wa premium za covered interest parity — CIP.
- Matokeo hayajathibitishwa moja kwa moja kwa uchumi mkubwa au mishtuko ya pamoja ambayo haiwezi kutawanywa kimataifa.
Dhana na vikwazo muhimu vya modeli
Muundo wa vipindi viwili: Uchumi umemodeliwa kwa \(t=1\) na \(t=2\) pekee. Mienendo ya ulimwengu halisi ya kuzungusha deni katika muda endelevu au vipindi vingi haipo moja kwa moja.
Kazi ya mstari ya kiwango cha ubadilishaji:
\[ E_2=\alpha\phi+\beta\theta+\gamma. \]
Chaguo hili linafanya modeli iweze kutatuliwa kwa uchambuzi. Waandishi wanaeleza katika sehemu ya hitimisho kwamba kazi zisizo za mstari za kiwango cha ubadilishaji zinaweza kubadili umbo la eneo linaloweza kuwekewa bima na kwamba hili ni eneo la utafiti wa baadaye.
Mgawanyo wa mishtuko: Katika modeli msingi, \(\phi\) na \(\theta\) ni huru na zinasambazwa kwa usawa kwenye \([0,1]\).
Mishtuko haiwezi ku-hedge-wa moja kwa moja: Mishtuko yenyewe si mada ya mkataba; hata hivyo kiwango cha ubadilishaji kinaweza kuwa mada ya mkataba. Mishtuko kama bei za bidhaa zinazoweza ku-hedge-wa moja kwa moja imeondolewa katika modeli msingi.
Unata wa bei katika soko la FX hedge: Mwekaji bima huweka bei kabla ya mahitaji ya mlanguzi kutokea, na unata wa bei uliojumuishwa katika modeli huongeza hasara ambazo walanguzi wenye taarifa wanaweza kusababisha. Hii ni dhana muhimu ya utaratibu wa uchambuzi.
Muundo wa hatari: Wawekaji bima na walanguzi wamemodeliwa kama wasiojali hatari, huku wamiliki wa wakopeshaji wa nje wakiwa nyeti kwa hatari ya kiwango cha ubadilishaji.
Uchumi mdogo ulio wazi: Modeli msingi huchunguza uchumi mdogo ulio wazi ambapo hatari za FX zinaweza kuwekewa bima kikamilifu chini ya taarifa linganifu. Matokeo ya hatari ambazo haziwezi kutawanywa kimataifa au nchi kubwa sana yanaweza kuwa tofauti.
Hakuna undani wa CIP: Utafiti unalenga UIP premium na soko la FX hedge. Premium za CIP zinazotokana na muundo mahususi wa kitaasisi wa mikataba ya forward hazimodeliwi kando.
Mbinu ya first-order: Katika suluhisho la mpangaji inadhaniwa kuwa kuna suluhisho la ndani la kipekee na kwamba masharti ya first-order yanaainisha kiwango cha juu cha ustawi.
Kujifunga: Sera yenye ufanisi chini ya vikwazo inatolewa chini ya kujifunga kamili. Waandishi wanataja kutokuwiana kwa muda kama suala la kiutendaji linalohitaji kushughulikiwa baadaye.
Uratibu wa sera: Uratibu usiokamilika kati ya vyombo vya fedha, fedha za serikali na kifedha umeachwa katika sehemu ya hitimisho kama mada ya utafiti wa baadaye.
Tofauti za nchi: Ukubwa wa kutolingana kwa taarifa na chombo gani cha sera kinachoonyesha kutolingana huko vinaweza kutofautiana kati ya nchi; modeli haikadirii tofauti hizi kwa njia ya empiriki.
Hali ya uigaji: Vigezo katika Vielelezo 2–6 ni mifano ya maelezo; modeli haijawasilishwa kama mfumo wa makadirio uliokalibishwa kwa nchi au mfumo wa utabiri wa sera.
Ni nini kinathibitishwa katika viambatisho?
Kiambatisho A kinatoa suluhisho la kurudi nyuma la Propositions 1 na 2 kutoka kwa matatizo ya mahitaji ya mwekaji bima na mlanguzi. Hasa, kwa kushughulikia pia matokeo ya kiwango cha ubadilishaji yenye uwezekano wa sifuri na bei za mkataba za sifuri, kinalegeza dhana ya uwezekano/bei chanya katika uthibitisho uliorahisishwa zaidi wa maandishi makuu.
Kiambatisho B kinafafanua masharti kamili ya first-order ya mpangaji na vipengele vya externality \(z_\chi,z_{F1},z_{\omega1},z_{\omega2}\) vilivyofupishwa katika maandishi makuu. Pia kinajadili hali mbadala kama \(\beta>\alpha\) na kazi ya jumla zaidi ya kiwango cha ubadilishaji wakati hakuna premium.
Kiambatisho C kinatoa uthibitisho wa matokeo ya muundo wa wakopeshaji wa nje, kikwazo cha kifedha cha upande mmoja, sera ya fedha za serikali, mfuko wa FX na tawala za kitaasisi. Kwa hiyo, matokeo ya sera katika maandishi makuu si uchunguzi wa grafu za nambari pekee; propositions za uchambuzi na uigaji unaozitolea mifano hutumiwa pamoja.
Maelezo ya Chanzo na Mbinu
Kichwa asili: A Model of Macroeconomic Policies with Endogenously Insurable Exchange Rates
Waandishi: Suman S. Basu; Pablo E. Winant.
Mpangilio wa waandishi: Suman S. Basu ni mwandishi wa kwanza, Pablo E. Winant ni mwandishi wa pili.
Kichwa cha awali: Insurability and Premia in Foreign Exchange Markets.
Ushirika wa Suman S. Basu: International Monetary Fund.
Ushirika wa Pablo E. Winant: ESCP Business School.
Barua pepe za waandishi: sbasu2@imf.org; pwinant@escp.eu.
Corresponding author: PDF haitoi alama tofauti ya corresponding-author; anwani za barua pepe za waandishi wote wawili zimeorodheshwa pamoja.
Mchango sawa / uandishi wa kwanza wa pamoja: Haujaripotiwa katika chanzo.
Aina ya chanzo: IMF Working Paper; utafiti wa kinadharia wa makroekonomia ya kimataifa / fedha za kimataifa na regression ya empiriki ya kusaidia iliyo na upeo mdogo.
Mfululizo: IMF Working Papers.
Kitengo: IMF Research Department.
Nambari ya Working Paper: WP/26/188; katika metadata rasmi Working Paper No. 2026/188.
Tarehe ya uchapishaji: Katika PDF September 2026; katika rekodi rasmi ya uchapishaji ya IMF 4 September 2026.
Mchapishaji: International Monetary Fund.
DOI ya uchapishaji: 10.5089/9798229060561.001.
IMF eLibrary article-object DOI: 10.5089/9798229060561.001.A001.
ISBN: 9798229060561.
ISSN: 1018-5941.
Idadi ya kurasa: 58.
JEL Classification: E52; F31; F41; G14.
Maneno muhimu: foreign exchange market; asymmetric information; monetary policy; fiscal policy; macroprudential policies.
Idhini ya usambazaji: Imeidhinishwa kwa usambazaji na Emine Boz.
Mapitio / hali ya uchapishaji: IMF inaeleza mfululizo wa Working Papers kama kazi zinazochapishwa ili kufungua utafiti unaoendelea wa waandishi kwa maoni na mjadala. Kwa hiyo, chanzo hakijaainishwa kama makala ya jarida la kitaaluma iliyopitiwa na wenzao.
Hakimiliki: © 2026 International Monetary Fund. PDF ina kauli “Not for Redistribution”. Leseni wazi ya Creative Commons haijaonyeshwa.
Kiungo rasmi: https://www.imf.org/en/publications/wp/issues/2026/09/04/a-model-of-macroeconomic-policies-with-endogenously-insurable-exchange-rates-579379
Nakala ya kielektroniki: PDF pia inaonyesha anwani ya SSRN abstract 7438980.
Mbinu kuu ya kisayansi: Modeli ya uchambuzi ya uchumi mdogo ulio wazi wa vipindi viwili; kutolingana kwa taarifa na uwezo wa kuwekewa bima unaoamuliwa ndani katika masoko ya FX spot na hedge; tatizo la sera yenye ufanisi chini ya vikwazo; propositions/uthibitisho wa uchambuzi na uigaji wa modeli wa maelezo.
Uchambuzi wa empiriki wa kusaidia: Regression kati ya UIP premium na downside TRPP; uchunguzi 5.519 wa kila mwezi; Januari 2006-Desemba 2024; uchumi 15 unaoibukia na 12 ulioendelea; makosa ya kawaida yaliyoklasta kwa njia mbili kwa nchi/muda.
Vipindi vya modeli: Katika modeli msingi \(t\in\{1,2\}\); katika matumizi ya muundo wa taasisi, kipindi cha uamuzi \(t=0\) kinaongezwa.
Mishtuko mikuu: Mshtuko wa umma \(\phi\) na mshtuko binafsi \(\theta\), katika modeli msingi ni huru na uniform \([0,1]\).
Muundo mkuu wa taarifa: \(I_L=I_I\subseteq I_S\).
Kazi kuu ya kiwango cha ubadilishaji: \(E_2=\alpha\phi+\beta\theta+\gamma\).
Sharti kuu la uwezo wa kuwekewa bima: \(E_2\in\widetilde{\Psi}\) ikiwa na tu ikiwa \(\pi(E_2|I_I)=\pi(E_2|I_S)\).
Ufafanuzi mkuu wa premium: \(\rho=\mathbb E[\eta_2]-(1+i^\ast)\).
Uwakilishi mkuu wa premium katika uwezo wa kuwekewa bima kwa sehemu: \(\rho=-\operatorname{Cov}(m_2,\eta_2)/\mathbb E[m_2]\).
Matumizi makuu ya sera: external lender composition; fiscal policy; financial policy / FX fund; institutions to manage information.
Uigaji wa modeli: Vielelezo 2–6 vya chanzo. Haya si makadirio ya nchi halisi au athari za sera za empiriki, bali ni suluhisho za nambari za kazi na vigezo maalum vya mfano.
Vielelezo vya chanzo: Kielelezo 1 — exchange rate contours and insurability; Vielelezo 2–3 — matokeo ya uwezo wa kuwekewa bima kwa sehemu kulingana na \(\kappa\) na \(B_0\); Kielelezo 4 — uagizaji wa serikali \(G_{F2}\); Kielelezo 5 — sera ya kifedha/mfuko wa FX; Kielelezo 6 — uchaguzi wa utawala wa kitaasisi kulingana na deni la nje.
Jedwali 1 la chanzo: Regression of UIP Premium (bps) on Downside TRPP (z-scored).
Mkengeuko wa notation ndani ya chanzo: Katika mstari mmoja wa maandishi makuu, seti ya taarifa ya mwekaji bima inayopaswa kuwa \(I_I\) imeandikwa kama \(I_F\). Ufafanuzi wa modeli, Propositions 1–2 na Kiambatisho A vinaonyesha kwamba kigezo husika ni \(I_I\).
Programu / kisuluhishi: Chanzo hakiripoti ni programu gani, lugha ya programu au kisuluhishi cha nambari kilichotumika kutengeneza uigaji.
Msimbo wa replication: PDF haitoi kiungo tofauti cha hazina ya msimbo au replication package.
Ufadhili: PDF haina tamko tofauti la ufadhili wa utafiti/grant.
Msaada wa utafiti: Waandishi wanawashukuru Alejandro Acevedo Guillot, Camila Gutierrez Ramirez na Anabel Vitaliani Bussana kwa msaada wa utafiti wa empiriki.
Shukrani: Manuel Amador, Emine Boz, Gita Gopinath, Rui Mano, Francisco Roldán; washiriki wa semina ya IMF; mkutano wa 2026 Theories and Methods in Macro; washiriki wa 2026 Econometric Society North American na European Meetings.
Mgongano wa maslahi: PDF haina tamko tofauti la conflict-of-interest.
Upatikanaji wa data: PDF haina data availability statement tofauti au kiungo cha hazina ya data ya utafiti. Jedwali 1 linaonyesha vyanzo vya data vya Refinitiv, benki kuu za Brazil na Chile, Consensus Forecasts na J.P. Morgan JPMaQS.
Michango ya waandishi / CRediT: Hakuna tamko tofauti la CRediT au michango ya waandishi.
Kamati ya maadili: Utafiti ni modeli ya kinadharia ya makroekonomia na uchambuzi wa data za soko la fedha ambao haukusanyi data mpya binafsi kutoka kwa washiriki wa binadamu; hakuna tamko tofauti la kamati ya maadili.
Ujenzi upya wa taswira: Kwa kuwa chanzo kina hakimiliki na hakina leseni wazi, vielelezo asili vya IMF havikunakiliwa kwa pikseli. Kontua za kihisabati za Kielelezo 1 na utaratibu wa modeli zimejengwa upya kwa kujitegemea katika muundo wa inline SVG kwa Verianla kwa kutumia mahusiano ya kisayansi yaliyotolewa wazi katika chanzo.
Kikomo kikuu cha tafsiri: Mchango mkuu wa utafiti ni utaratibu wa kinadharia. Haijathibitishwa kwamba UIP premium katika ulimwengu halisi hutokea tu kwa sababu ya uwezo wa kuwekewa bima unaoamuliwa ndani na kutolingana kwa taarifa. Vielelezo 2–6 ni uigaji wa modeli; si makadirio yaliyokalibishwa kwa nchi. Jedwali 1 linatoa uhusiano wa empiriki unaolingana na utaratibu wa kinadharia, lakini halitoi utambuzi wa kisababishi.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *