


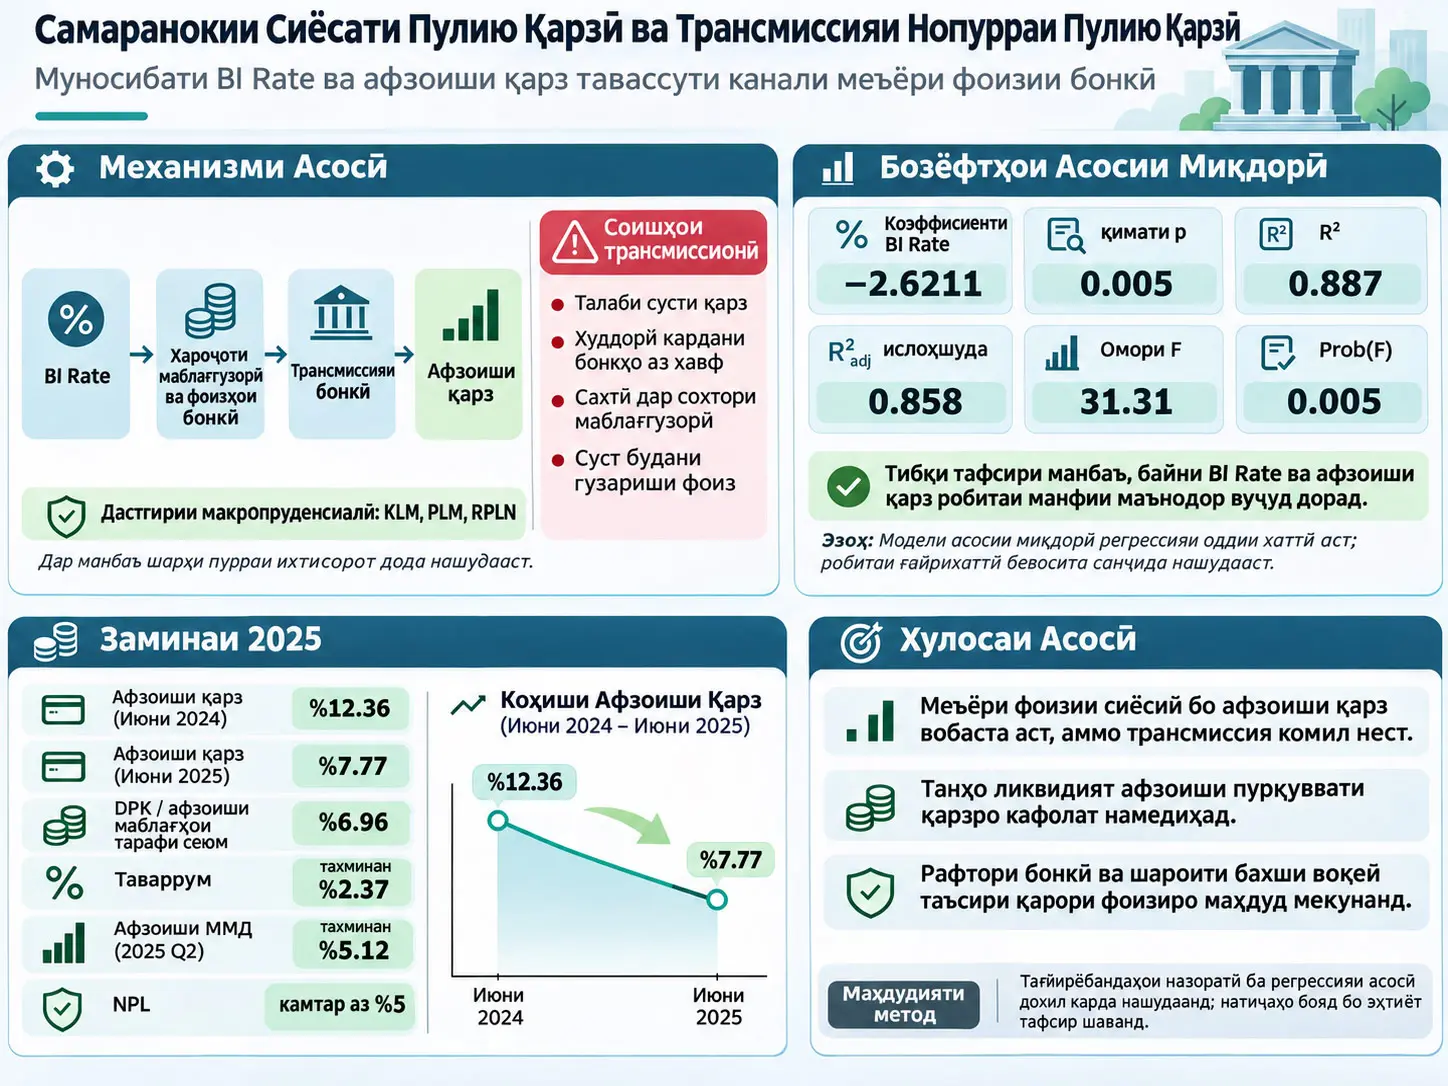
BI Rate, дар ин таҳқиқот тағйирёбандаи асосии сиёсати пулию қарзӣ мебошад, ки меъёри фоизии сиёсати Bank Indonesia-ро ифода мекунад ва интизор меравад ба хароҷоти маблағгузорӣ, шартҳои қарздиҳӣ ва дар натиҷа ба афзоиши қарздиҳӣ дар низоми молиявӣ таъсир расонад. Таҳқиқот меомӯзад, ки робитаи байни BI Rate ва афзоиши қарздиҳӣ дар Индонезия то чӣ андоза трансмиссияи самараноки пулию қарзиро ба вуҷуд меорад ва чаро соишҳои низоми бонкӣ метавонанд ин трансмиссияро заиф кунанд. Таҳқиқот аз равиши explanatory sequential mixed-methods истифода мекунад; дар марҳилаи миқдорӣ таҳлили тавсифӣ ва регрессияи хаттии сода дар асоси маълумоти дуюмдараҷаи Bank Indonesia, дар марҳилаи сифатӣ бошад арзёбии бар асоси ҳуҷҷатҳо/адабиёт оид ба миёнаравии бонкӣ, сиёсати макропруденсиалӣ ва ваколатҳои Bank Indonesia анҷом дода мешавад.
Дар регрессияи асосӣ коэффисиенти BI Rate −2.6211, хатои стандартӣ 0.468, t-статистика −5.596 ва p-қимат 0.005 гузориш шудааст. Барои модел \(R^2=0.887\), \(R^2=0.858\)-и тасҳеҳшуда ва F-статистика 31.31, Prob(F)=0.005 мебошанд. Манбаъ бар асоси ин натиҷаҳо хабар медиҳад, ки байни BI Rate ва афзоиши қарздиҳӣ робитаи манфии аз ҷиҳати оморӣ назаррас мавҷуд аст ва H0 рад шудааст.
Ин натиҷа бояд бо эҳтиёт тафсир шавад. Манбаъ мегӯяд, ки 1% афзоиши BI Rate афзоиши қарздиҳиро тақрибан 2.62% коҳиш медиҳад. Аммо азбаски тағйирёбандаҳои регрессия меъёри фоизӣ ва суръати афзоиши қарздиҳиро бо воҳидҳои фоизӣ ифода мекунанд, тафсири техникии дақиқтар ин аст, ки 1 банди фоизӣ афзоиши BI Rate дар дохили модел бо тақрибан 2.6211 банди фоизӣ коҳиши афзоиши қарздиҳӣ алоқаманд аст. Ин коэффисиенти робита аст; худ ба худ сабабиятро ё ба вуҷуд омадани вокуниши ҳамон андоза дар ҳама шароити иқтисоди воқеӣ исбот намекунад.
Муҳокимаи сифатии таҳқиқот таъкид мекунад, ки трансмиссияи пулию қарзӣ танҳо ба меъёри фоизии сиёсӣ вобаста нест. Афзоиши солонаи қарздиҳӣ, ки дар июни 2024 %12.36 буд, дар июни 2025 ба %7.77 коҳиш ёфт, дар ҳоле ки маблағҳои тарафи сеюм/манбаъҳои амонатӣ %6.96 афзоиш ёфтанд. Манбаъ афзоиши қарздиҳиро барои 2025 дар фосилаи %8–11 баррасӣ мекунад ва талаботи паст ба қарз, худдорӣ кардани бонкҳо аз риск, сахтии сохтори маблағгузорӣ ва пурра нагузаштани меъёрҳои фоизӣ ба қарзҳоро ҳамчун соишҳои трансмиссионӣ арзёбӣ мекунад.
Муҳимтарин ҳудуди методологӣ чунин аст: гарчанде таҳқиқот дар муқаддима ва хулоса таъкид мекунад, ки робитаи байни BI Rate ва афзоиши қарздиҳӣ хаттӣ нест, модели асосии миқдорӣ регрессияи хаттии сода мебошад. Бинобар ин non-linearity бевосита ба таври математикӣ санҷида нашудааст. Илова бар ин, гарчанде таваррум, афзоиши ММД, қарзҳои мушкилдор ва пардохтпазирӣ дар муҳокима ҳамчун шароити муҳим баррасӣ мешаванд, онҳо дар регрессияи асосии гузоришшуда тағйирёбандаҳои назоратӣ нестанд. Натиҷаҳои санҷишҳои фарзияҳои классикии регрессия ва robustness testҳо низ дар PDF нишон дода нашудаанд.
Масъалаи асосии таҳқиқот
Дар мантиқи анъанавии трансмиссияи меъёри фоизӣ, вақте бонки марказӣ меъёри фоизии сиёсиро паст мекунад, интизор меравад хароҷоти маблағгузорӣ дар низоми молиявӣ коҳиш ёбад, меъёрҳои фоизи қарзҳои бонкӣ поин раванд, талабот ба қарз ва қобилияти қарздиҳии бонкҳо афзоиш ёбад ва дар натиҷа афзоиши воқеии қарздиҳӣ суръат гирад. Дар самти баръакс, агар хавфи афзоиши аз ҳад зиёди қарздиҳӣ ва гармшавии аз ҳад зиёди молиявӣ вуҷуд дошта бошад, баланд кардани меъёри фоизии сиёсӣ метавонад тавсеаи қарзро маҳдуд кунад.
Ин таҳқиқот баррасӣ мекунад, ки ин механизм дар Индонезия бенуқсон кор намекунад. Манбаъ коҳиш ёфтани афзоиши қарздиҳиро аз %12.36 дар июни 2024 то %7.77 дар июни 2025, сарфи назар аз нисбатан дастгирикунанда будани меъёри фоизии сиёсӣ, ва дар ҳамон давра комилан хушк нашудани пардохтпазирии бонкиро ҳамчун масъалаи асосие истифода мекунад, ки ба мавҷудияти соишҳои дигар дар занҷири трансмиссия ишора мекунад.
Механизми Трансмиссияи Пулию Қарзӣ Дар Ин Таҳқиқот Чӣ Гуна Кор Мекунад?
Механизми трансмиссияи пулию қарзӣ маънои онро дорад, ки тағйироти BI Rate тавассути хароҷоти маблағгузорӣ ва меъёрҳои фоизи бонкӣ ба пешниҳоди қарз ва талабот ба қарз ва аз он ҷо ба афзоиши қарздиҳӣ мерасад; таҳқиқот бар он аст, ки ин занҷир метавонад аз сабаби майли бонкҳо ба риск, талабот ба қарз, шароити пардохтпазирӣ ва сахтиҳои сохтори маблағгузорӣ нопурра кор кунад.
Нақши назариявии BI Rate
Дар манбаъ BI Rate ҳамчун воситаи сиёсати пулию қарзӣ баррасӣ мешавад, ки интизориҳои таваррумро роҳнамоӣ мекунад ва ба хароҷоти маблағгузорӣ дар низоми молиявӣ таъсир мерасонад. Пешфарзи асосӣ чунин аст:
\[ \text{BI Rate düşüşü} \rightarrow \text{fonlama maliyetlerinde düşüş} \rightarrow \text{kredi koşullarında gevşeme} \rightarrow \text{kredi büyümesinde artış} \]
Ин занҷир худкор нест. Агар бонкҳо коҳиши хароҷоти маблағгузориро ба меъёрҳои фоизи қарзҳо пурра нагузаронанд, талабот ба қарз заиф бошад ё бонкҳо бинобар риск дар қарздиҳӣ интихобкортар бошанд, интиқоли тағйироти меъёри фоизии сиёсӣ ба ҳаҷми воқеии қарз метавонад маҳдуд бимонад.
Миёнаравии бонкӣ чист?
Миёнаравии бонкӣ интиқоли захираҳои ҷамъоваришуда аз воҳидҳое, ки дар низоми молиявӣ маблағи зиёдатӣ доранд, ба воҳидҳое мебошад, ки ба маблағ ниёз доранд, тавассути қарз ва дигар каналҳои маблағгузорӣ. Дар таҳқиқот бонкҳо танҳо ҳамчун тақсимкунандагони механикии қарз баррасӣ намешаванд; пардохтпазирӣ, риск, даромади интизорӣ, сифати қарзгиранда ва талабот ба қарз якҷоя ба қарори қарздиҳии бонкҳо таъсир мерасонанд.
Нақши канали макропруденсиалӣ
Манбаъ мегӯяд, ки воситаҳои макропруденсиалие, ки Bank Indonesia онҳоро KLM, PLM ва RPLN ихтисор мекунад, барои дастгирии чандирии пардохтпазирӣ ва қобилияти миёнаравии бонкӣ истифода мешаванд. Аммо мақола шакли пурраи ин се ихтисоротро дар матни асосӣ намедиҳад. Аз ин рӯ, Verianla аз берун аз манбаъ номи пурра эҷод намекунад; танҳо функсияи ошкоро додаи мақоларо нигоҳ медорад.
Паёми назариявии таҳқиқот ин аст, ки трансмиссияи пулию қарзӣ танҳо аз занҷири:
\[ \text{BI Rate}\rightarrow\text{kredi faizi}\rightarrow\text{kredi} \]
иборат нест. Чаҳорчӯбаи макропруденсиалие, ки ба пардохтпазирӣ, риск ва миёнаравии бонкӣ таъсир мерасонад, низ метавонад самаранокии ҳамин трансмиссияро тақвият диҳад ё маҳдуд кунад.
Оё Ин Таҳқиқот Трансмиссияи Ғайрихаттии Пулию Қарзиро Воқеан Месанҷад?
Не; модели асосии миқдории таҳқиқот регрессияи хаттии сода аст ва барои non-linearity байни BI Rate ва афзоиши қарздиҳӣ ҳади квадратӣ, модели остонавӣ, spline, тағйири режим ё дигар спецификатсияи ғайрихаттии эконометрикӣ гузориш нашудааст. Гарчанде ғояи трансмиссияи ғайрихаттӣ дар ангезаи таҳқиқот ва шарҳи сифатӣ марказӣ аст, регрессияи асосӣ бевосита танҳо нишебии хаттиро арзёбӣ мекунад.
Чаро ин муҳим аст?
Гуфтани он ки робита дар амал метавонад ғайрихаттӣ бошад ва санҷидани non-linearity ба таври оморӣ як чиз нест. Регрессияи хаттии сода дар тамоми фосилаи маълумот як нишебии миёнаро арзёбӣ мекунад. Агар робитаи воқеӣ дар сатҳҳои гуногуни фоиз вокуниши гуногун диҳад, коэффисиенти хаттии сода ин режимҳои гуногунро дар як нишебӣ ҷамъбаст мекунад.
Ин ҳолат маънои онро надорад, ки натиҷаи регрессияи мақола беэътибор аст; танҳо доираи натиҷаро муайян мекунад. Коэффисиенти −2.6211 коэффисиенти миёнаи робита дар спецификатсияи хаттии истифодашудаи таҳқиқот мебошад ва худ ба худ далели математикии non-linearity нест.
Explanatory sequential mixed-methods чӣ маъно дорад?
Дар равиши explanatory sequential mixed-methods мантиқи умумӣ ин аст, ки аввал як намунаи миқдорӣ муайян карда мешавад, сипас бо таҳлили сифатӣ шарҳ дода мешавад, ки ин намуна чаро ва дар кадом шароит ба вуҷуд меояд. Дар ин мақола марҳилаи миқдорӣ аз тавсифи маълумоти BI Rate ва афзоиши қарздиҳӣ ва регрессияи хаттӣ иборат аст. Марҳилаи сифатӣ бошад рафтори рискии бонкҳо, талабот ба қарз, пардохтпазирӣ, сиёсати макропруденсиалӣ ва ваколатҳои Bank Indonesia-ро тавассути ҳуҷҷатҳо ва адабиёт тафсир мекунад.
Манбаъ мусоҳибаи ибтидоии сифатӣ, гурӯҳи фокусӣ ё мушоҳидаи саҳроиро гузориш намедиҳад. Шарҳи сифатӣ асосан ба ҳуҷҷатҳои Bank Indonesia ва адабиёти академӣ такя мекунад. Илова бар ин, гарчанде мақола ибораи “legal analysis of Bank Indonesia's authority”-ро истифода мекунад, меъёрҳои интихоби ҳуҷҷатҳои ҳуқуқӣ, усули кодгузорӣ ё протоколи ҷудогонаи таҳлили доктриналии ҳуқуқӣ муфассал дода нашудааст.
Саволи таҳқиқот ва гипотезаҳо
| Гипотеза | Ифода |
|---|---|
| H0 | BI Rate ба афзоиши қарздиҳӣ таъсири аз ҷиҳати оморӣ назаррас надорад. |
| H1 | BI Rate ба афзоиши қарздиҳӣ таъсири манфии аз ҷиҳати оморӣ назаррас дорад. |
Манбаъ бар асоси натиҷаи p=0.005 H0-ро рад мекунад ва H1-ро қабул мекунад. Бо забони аз ҷиҳати оморӣ эҳтиёткортар, ин натиҷа маънои онро дорад, ки дар доираи модели хаттӣ ва маҷмӯи маълумоти истифодашуда бар зидди гипотезаи нишебии сифрӣ далел вуҷуд дорад.
Усул ва Натиҷаҳои Таҳқиқот
Регрессияи Байни BI Rate ва Афзоиши Қарздиҳӣ Чӣ Гуна Тафсир Карда Шавад?
Регрессияи хаттии содаи таҳқиқот афзоиши қарздиҳиро ҳамчун функсияи хаттии BI Rate арзёбӣ мекунад ва коэффисиенти нишебии −2.6211 нишон медиҳад, ки бо баланд шудани BI Rate афзоиши пешгӯишудаи қарздиҳӣ коҳиш меёбад; p=0.005 дастгирӣ мекунад, ки ин коэффисиент дар сатҳи аҳамиятнокии %5-и истифодашуда дар манбаъ аз сифр фарқ мекунад, аммо модел худ ба худ сабабият ё тамоми механизми трансмиссияи пулию қарзиро исбот намекунад.
Сохтори математикии регрессияи хаттии сода
Манбаъ формулаи муодилаи регрессияро алоҳида наменависад. Муодилаи умумии зерин шарҳи математикӣ барои фаҳмондани он аст, ки коэффисиентҳои гузоришшудаи манбаъ чӣ гуна хонда мешаванд; натиҷаи нави таҳқиқот нест:
\[ g_t=\beta_0+\beta_1 r_t+\varepsilon_t \]
Дар ин ҷо:
- \(g_t\): афзоиши қарздиҳӣ дар давраи дахлдор,
- \(r_t\): BI Rate,
- \(\beta_0\): ҳади собит,
- \(\beta_1\): нишебии хаттӣ байни BI Rate ва афзоиши қарздиҳӣ,
- \(\varepsilon_t\): қисми бо BI Rate шарҳнадодаи модел/ҳади хато.
Ҳангоми ҷойгузорӣ кардани коэффисиентҳои манбаъ ба модел муодилаи пешгӯӣ чунин мешавад:
\[ \widehat{g_t}=34.7819-2.6211r_t \]
.
Ҳади собити 34.7819 чӣ маъно дорад?
Аз ҷиҳати математикӣ ҳади собит афзоиши қарздиҳиро ифода мекунад, ки модел ҳангоми сифр будани BI Rate пешгӯӣ мекунад. Аммо қиматҳои BI Rate, ки дар манбаъ мушоҳида шудаанд, дар атрофи сифр нестанд; фосилаи гузоришшудаи Расми 2 тақрибан дар сатҳи %3.50–%6.25 мебошад. Аз ин рӯ, 34.7819-ро ҳамчун пешгӯии воқеии иқтисодии “агар BI Rate сифр бошад, қарз ҳатман ҳамин қадар меафзояд” тафсир кардан дуруст нест; ин ҳади буриши математикии хати регрессия аст.
Коэффисиенти −2.6211 чӣ маъно дорад?
Манбаъ коэффисиентро чунин ифода мекунад: “BI Rate дар %1 афзоиш афзоиши қарздиҳиро тақрибан %2.62 коҳиш медиҳад”. Агар қабул кунем, ки регрессия меъёри фоизӣ ва афзоиши қарздиҳиро дар сатҳҳои фоизӣ истифода мебарад, тафсири возеҳтари воҳид чунин аст:
\[ \Delta \widehat{g}\approx -2.6211\,\Delta r \]
Яъне як банди фоизӣ афзоиши BI Rate дар дохили модел бо тақрибан 2.6211 банди фоизӣ коҳиши афзоиши пешгӯишудаи қарздиҳӣ алоқаманд аст. Ин тафсир қонуни сабабӣ ва универсалии “ҳаҷми қарз ҳатман %2.6211 кам мешавад” нест.
t-статистика чӣ гуна ба даст оварда мешавад?
Сохтори умумии t-статистика, ки санҷиш мекунад оё коэффисиенти регрессия аз сифр фарқ дорад ё не, чунин аст:
\[ t=\frac{\widehat{\beta}_1-\beta_{1,0}} {SE(\widehat{\beta}_1)} \]
. Дар гипотезаи сифрӣ \(\beta_{1,0}=0\) гирифта мешавад. Қиматҳои манбаъ:
\[ t\approx\frac{-2.6211}{0.468}\approx -5.60 \]
мебошанд ва бо қимати −5.596-и мақола мувофиқанд. Ин ҳисоб танҳо муносибати математикии байни коэффисиенти гузоришшуда ва хатои стандартиро шарҳ медиҳад.
R-квадрат чиро чен мекунад?
\(R^2\) ченаки мутобиқат аст, ки нишон медиҳад модели регрессия чӣ қадар аз вариатсияи тағйирёбандаи вобастаро дар дохили намуна бо пешгӯии хаттӣ шарҳ медиҳад:
\[ R^2=1-\frac{SS_{\mathrm{res}}}{SS_{\mathrm{tot}}} \]
\(R^2=0.887\) дар таҳқиқот нишон медиҳад, ки тақрибан %88.7 аз вариатсияи афзоиши қарздиҳӣ дар дохили намуна метавонад аз ҷиҳати оморӣ бо модели хаттии гузоришшудаи BI Rate шарҳ дода шавад. Ин қимат исбот намекунад, ки %88.7 аз афзоиши қарздиҳӣ аз ҷиҳати сабабӣ танҳо аз ҷониби BI Rate ба вуҷуд омадааст.
R-квадрати тасҳеҳшуда чист?
\(R^2\)-и тасҳеҳшуда шумораи тағйирёбандаҳо ва шумораи мушоҳидаҳоро дар модел ба ҳисоб мегирад:
\[ \bar{R}^2= 1-(1-R^2) \frac{n-1}{n-k-1} \]
Дар ин ҷо \(n\) шумораи мушоҳидаҳо ва \(k\) шумораи тағйирёбандаҳои тавзеҳдиҳанда мебошад. Манбаъ қимати тасҳеҳшударо 0.858 гузориш медиҳад. Қимати дуюм дар ибораи “R-squared values of 0.887 and 0.858 respectively” дар бахши натиҷаҳои PDF як \(R^2\)-и дуюми ҷудогона нест, балки қимати Adjusted R-squared мебошад, ки пештар ошкоро гузориш шудааст.
Чаро F-статистика ва t-статистика маълумоти наздик медиҳанд?
Дар регрессияи хаттии сода бо як тағйирёбандаи тавзеҳдиҳанда, t-санҷиши коэффисиенти нишебӣ ва F-санҷиши модел аз ҷиҳати математикӣ ба як гипотезаи сифрӣ такя мекунанд ва одатан муносибати:
\[ F=t^2 \]
ба вуҷуд меояд. Агар қимати \(t=-5.596\)-и манбаъ ба квадрат бардошта шавад, тақрибан 31.3 ҳосил мешавад; ин бо F=31.31-и гузоришшуда мувофиқ аст.
Натиҷаҳои асосии регрессия
| Тағйирёбанда | Коэффисиент | Хатои стандартӣ | t-статистика | p-қимат |
|---|---|---|---|---|
| Собит | 34.7819 | 2.307 | 15.076 | 0.000 |
| BI Rate | −2.6211 | 0.468 | −5.596 | 0.005 |
| Метрика | Қимат | Нақш дар манбаъ |
|---|---|---|
| \(R^2\) | 0.887 | Ҳиссаи вариатсияи шарҳдодашуда дар дохили намуна. |
| Adjusted \(R^2\) | 0.858 | Ченаки мутобиқати тасҳеҳшуда аз рӯйи мураккабии модел. |
| F-statistic | 31.31 | Санҷиши умумии аҳамиятнокии модел. |
| Prob(F) | 0.005 | Дар манбаъ аз сатҳи аҳамиятнокии %5 пасттар. |
Шумораи мушоҳидаҳои регрессия
Манбаъ дар регрессия ибораҳои “annual average BI Rate and credit growth” ва “2020–2025”-ро истифода мекунад. Солҳои 2020, 2021, 2022, 2023, 2024 ва 2025 дар маҷмӯъ шаш соли тақвимӣ мебошанд. Бо вуҷуди ин, дар ҷадвали регрессия қимати \(n\) алоҳида навишта нашудааст ва бо ҷадвали кушоди маълумот нишон дода нашудааст, ки силсилаи истифодашудаи солонаи афзоиши қарздиҳӣ аз кадом қиматҳои KBMI/industry aggregation сохта шудааст. Аз ин рӯ, барои такроршавандагӣ матритсаи хоми маълумоти регрессия нопурра аст.
Омори тавсифии BI Rate
Манбаъ барои BI Rate дар давраи 2020–2025 миёнаи умумиро %4.85, медианаро %5.00 ва модаро %3.50 гузориш медиҳад. Инҳирофи стандартии умумӣ тақрибан дар фосилаи 1.05–1.15 ифода шудааст.
| Чоряк | Миёна (%) | Медиана (%) | Мода (%) | Инҳирофи стандартӣ | Фосилаи гузоришшуда (%) |
|---|---|---|---|---|---|
| Q1 / Март | 4.83 | 5.13 | 3.50 | 1.16 | 3.50–6.00 |
| Q2 / Июн | 4.79 | 4.88 | Манбаъ гузориш намедиҳад | 1.20 | 3.50–6.25 |
| Q3 / Сентябр | 4.79 | 4.75 | Манбаъ гузориш намедиҳад | 1.02 | Манбаъ гузориш намедиҳад |
| Q4 / Декабр | 4.92 | 5.13 | 6.00 | 1.10 | 3.50–6.00 |
Мувофиқи тафсири манбаъ, Q2 баландтарин инҳирофи стандартӣ ва васеътарин фосиларо дорад; Q3 бошад бо пасттарин инҳирофи стандартӣ устувортар менамояд. Тамоюли умумии Расми 2 ҳамчун коҳиши меъёри фоизӣ дар 2020–2021, сатҳи паст/устувор тақрибан дар 2021, болоравӣ ба самти 2023–2024 ва коҳиши дубора дар 2025 тавсиф шудааст.
Афзоиши қарздиҳӣ аз рӯйи гурӯҳҳои KBMI
Манбаъ афзоиши қарздиҳиро аз рӯйи таснифи гурӯҳҳои бонкӣ KBMI 1, KBMI 2, KBMI 3 ва KBMI 4 ва миёнаи бахш муҳокима мекунад. Азбаски таърифи пурраи таснифии ихтисораи KBMI дар мақола шарҳ дода нашудааст, Verianla аз берун таъриф илова намекунад.
| Гурӯҳи бонкӣ | Миёна (%) | Медиана (%) | Инҳирофи стандартӣ | Маълумоти иловагии гузоришшуда |
|---|---|---|---|---|
| KBMI 1 | 20.93 | 23.20 | 4.80 | Манбаъ онро ҳамчун гурӯҳи сатҳи миёна ва нисбатан устувор тафсир мекунад. |
| KBMI 2 | 24.72 | 25.88 | 5.43 | Фосилаи 16.50–32.50; дар манбаъ баландтарин ва тағйирёбандатарин гурӯҳ. |
| KBMI 3 | 19.44 | 20.50 | 4.61 | Пасттарин инҳирофи стандартӣ дар манбаъ. |
| KBMI 4 | Матни манбаъ миёна намедиҳад | Матни манбаъ медиана намедиҳад | Матни манбаъ намедиҳад | Тақрибан %25.0 (2021), %14.5 (2024), сипас барқароршавии сабук. |
Фарқи сана дар дохили манбаъ: Гарчанде зерирасми чопшудаи Расми 3 “Credit Growth (2020–2025)” аст, сарлавҳаи болоии худи график “Credit Growth by Bank Group (KBMI) and Industry (2018–June 2025)” мебошад ва меҳвари x аз 2018 оғоз мешавад. Аз ин рӯ, оғози давраи график аз ҷониби Verianla маҷбуран ба як сана баробар карда нашудааст.
Коҳиши суръати қарздиҳӣ дар 2024–2025
| Нишондиҳанда | Қимати манбаъ | Ҳудуди тафсир |
|---|---|---|
| Афзоиши қарздиҳӣ, Июн 2024 | %12.36 солона | Оғози муқоиса. |
| Афзоиши қарздиҳӣ, Июн 2025 | %7.77 солона | Ҳамчун сустшавии миёнаравӣ тафсир мешавад. |
| Маблағҳои тарафи сеюм / афзоиши DPK | %6.96 солона | Пардохтпазирӣ комилан танг нашудааст. |
| Фосилаи афзоиши қарздиҳӣ дар 2025 | %8–11 | Манбаъ инро дар заминаи пешгӯӣ/ҳадаф барои 2025 истифода мекунад. |
| Таваррум | Тақрибан %2.37 солона | Дар манбаъ ҳамчун паст ва дар доираи ҳадаф тафсир мешавад. |
| Афзоиши ММД, 2025 Q2 | Тақрибан %5.12 солона | Манбаъ фосилаи солонаро алоҳида ҳамчун %4.6–5.4 медиҳад. |
| Таносуби NPL | Камтар аз %5 | Қимати дақиқ дар матн гузориш нашудааст. |
| Коҳиши BI Rate | 50 банди базавӣ | Мувофиқи манбаъ, бо коҳиши ба ҳамин андоза возеҳи фоизи амонат ва қарз пайгирӣ нашудааст. |
Нақши таваррум
Манбаъ мегӯяд, ки таварруми солонаи тақрибан %2.37 ба суботи нархҳо ишора мекунад ва аз ҷиҳати назариявӣ метавонад барои трансмиссияи фоизӣ дастгиркунанда бошад. Ҳамзамон таъкид мекунад, ки таварруми паст ва устувор худкорона талаботи қавӣ ба қарзро ба вуҷуд намеорад. Мувофиқи тафсири муаллифон, талаботи умумии заиф ва қобилияти харидорӣ метавонанд табдил ёфтани фоизҳои пасттар ба истифодаи қарзро маҳдуд кунанд.
Нақши рушди иқтисодӣ
Барои чоряки дуюми 2025 афзоиши солонаи ММД тақрибан %5.12 гузориш шудааст. Гарчанде манбаъ интизор аст рушди иқтисодӣ талабот ба қарзро дастгирӣ кунад, он рафтори “wait-and-see”-и ширкатҳо ва мушкилоти қобилияти харидорӣ дар гурӯҳҳои даромади пасту миёнаро ҳамчун омилҳои маҳдудкунандаи талабот ба қарз муҳокима мекунад.
NPL ва рафтори рискии бонкҳо
Дар манбаъ дар сатҳи камтар аз %5 боқӣ мондани таносуби қарзҳои мушкилдор ҳамчун нишондиҳандаи он истифода мешавад, ки сифати дороиҳои бонкӣ дар маҷмӯъ таҳти назорат аст. Бо вуҷуди ин, гуфта мешавад, ки бонкҳо махсусан дар баъзе сегментҳо, масалан қарзҳои КХМ, ҳанӯз ҳам эҳтиёткор мемонанд. Ҳамин тавр таъкид мешавад, ки таносуби пасти NPL ва дарки риск аз ҷониби бонкҳо комилан як чиз нестанд.
Чаро пардохтпазирӣ худ ба худ кофӣ нест?
Манбаъ мегӯяд, ки пардохтпазирии бонкӣ нисбатан бароҳат аст ва воситаҳои сабуккунии макропруденсиалӣ қобилияти қарздиҳии бонкҳоро дастгирӣ мекунанд. Бо вуҷуди ин, иддао мешавад, ки бинобар рақобат дар сохтори маблағгузорӣ ва танзими сусти меъёрҳои фоизӣ, коҳиши меъёри фоизии сиёсӣ ба фоизи қарзҳо пурра нагузаштааст. Ин ҳолат ҳамчун interest rate stickiness, яъне сахтии меъёрҳои фоизӣ тафсир мешавад.
Нақши ваколатҳои макропруденсиалии Bank Indonesia
Мақола ваколатҳои Bank Indonesia-ро на ҳамчун омили танҳо муайянкунандаи афзоиши қарздиҳӣ, балки ҳамчун enabler/facilitator, ки қобилияти вокуниши низоми молиявиро осон мекунад, тафсир менамояд. Ҳатто агар бо воситаҳои KLM, RPLN ва PLM чандирии пардохтпазирӣ таъмин шавад, агар рафтори бонкҳо ва бахши воқеӣ дар як самт вокуниш нишон надиҳад, трансмиссияи сиёсат метавонад нопурра бимонад.
Натиҷаи H0 ва H1
Мувофиқи регрессияи асосии манбаъ, азбаски p=0.005<0.05, H0 рад ва H1, ки робитаи манфии назарраси BI Rate бо афзоиши қарздиҳиро ифода мекунад, қабул шудааст.
Аммо ибораи “H1 қабул шуд” маънои онро надорад, ки тамоми механизми сабабӣ исбот шудааст. Дар модел танҳо BI Rate ҳамчун тағйирёбандаи тавзеҳдиҳанда намоён аст. Таваррум, афзоиши ММД, NPL, пардохтпазирӣ, рафтори рискии бонкҳо ва талабот ба қарз дар ҳамон регрессия назорат нашудаанд.
Натиҷаи асосии худи манбаъ
Манбаъ бар он аст, ки BI Rate бо афзоиши қарздиҳӣ робитаи манфии қавӣ ва аз ҷиҳати оморӣ назаррас нишон медиҳад, аммо трансмиссияи пулию қарзӣ дар амал хаттӣ ва бенуқсон нест. Дар шарҳи сифатӣ хулоса мешавад, ки самаранокии трансмиссия ба шароите мисли таваррум, фаъолияти иқтисодӣ, майли бонкҳо ба риск, талабот ба қарз, пардохтпазирӣ ва суръати гузариши фоизҳо ба меъёрҳои қарз/амонат вобаста аст.
Чаро таҳқиқоти дигари дар манбаъ баррасишуда набояд бо натиҷаи асосӣ омехта шаванд?
Саҳифаҳои 108–109-и мақола коэффисиентҳо ва p-қиматҳои таҳқиқоти дигарро муҳокима мекунанд. Масалан, барои BI Rate −1.333493 ва p=0.0682; барои пардохтпазирӣ 0.397561 ва тақрибан p=0.0007; дар заминаи дигар барои BI Rate 5.9923 ва p=0.0492 оварда шудаанд. Инҳо натиҷаҳои регрессияи асосии 2020–2025-и таҳқиқоти ҷорӣ нестанд.
Муҳимтар аз ин, ба назар мерасад, ки баъзе эзоҳҳои ин параграфҳо аз ҷиҳати мавзӯъ бо натиҷаҳои рақамии дахлдор мутобиқат надоранд. Аз ин рӯ, Verianla ин коэффисиентҳои дуюмдараҷаро ҳамчун далели муқоисавии тасдиқшуда истифода намекунад; танҳо қайд мекунад, ки онҳо дар бахши муҳокимаи мақола барои нишон додани он оварда шудаанд, ки таъсири BI Rate метавонад вобаста ба замина тағйир ёбад.
Маҳдудиятҳои асосии методологӣ ва гузоришдиҳии таҳқиқот
- Модели асосӣ регрессияи хаттии сода аст; non-linearity-и дар ангезаи таҳқиқот зикршуда бевосита санҷида нашудааст.
- Шумораи мушоҳидаҳо \(n\) барои регрессияи солонаи 2020–2025 ба таври равшан гузориш нашудааст.
- Дар регрессияи асосӣ танҳо BI Rate намоён аст; таваррум, ММД, NPL ва пардохтпазирӣ тағйирёбандаҳои назоратӣ нестанд.
- Ҷадвали хоми маълумоти регрессияи солона дода нашудааст.
- Ба таври равшан нишон дода нашудааст, ки тағйирёбандаи афзоиши қарздиҳӣ аз кадом силсилаи KBMI ё миёнаи бахш сохта шудааст.
- Натиҷаҳои санҷишҳои фарзияҳои классикии регрессия дода нашудаанд.
- Robustness testҳо гузориш нашудаанд.
- Фосилаҳои эътимод гузориш нашудаанд.
- Барои силсилаи вақт санҷиши стационарӣ, автокоррелятсия ё шикасти сохторӣ гузориш нашудааст.
- Гарчанде манбаъ баланд будани adjusted \(R^2\)-ро ҳамчун набудани мушкили overfitting дар модел тафсир мекунад, таҳлили ҷудогонаи validation/robustness, ки инро тасдиқ кунад, нишон дода нашудааст.
- Манбаъ H1-ро бо забони “influence/impact” тафсир мекунад; регрессияи мушоҳидавии силсилаи вақт бо як тағйирёбанда худ ба худ сабабиятро қатъӣ намекунад.
- Манбаъ \(R^2=0.887\)-ро дар баъзе ҷойҳо ҳамчун “attributable” будани %88.7-и тағйироти афзоиши қарздиҳӣ ба BI Rate тафсир мекунад; \(R^2\) худ ба худ ҳиссаи нисбати сабабӣ нест.
- Шарҳи Расми 1 бо мундариҷаи графикии Расми 1, ки дар PDF дида мешавад, пурра мувофиқат намекунад.
- Гарчанде зерирасми Расми 3 2020–2025 мегӯяд, меҳвари худи график 2018–2025-ро нишон медиҳад.
- Дар Расми 4 барои NPL сутуни тахминӣ дида мешавад, аммо матн танҳо қимати “камтар аз %5”-ро медиҳад.
- Шакли пурраи ихтисораҳои KLM, PLM ва RPLN дар мақолаи асосӣ дода нашудааст.
- Дар саҳифаи 97 матне боқӣ мондааст, ки бештар дастури қолаби маҷалла/муаллиф аст, на мундариҷаи илмӣ.
- Баъзе натиҷаҳои дуюмдараҷаи адабиёт дар саҳифаҳои 108–109 аз ҷиҳати мавзӯъ бо эзоҳҳои ба онҳо вобасташуда мувофиқат надоранд.
- Ҷумлаи охири бахши хулоса дар PDF аз ҷиҳати грамматикӣ нопурра мемонад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар модели гузоришшудаи регрессияи хаттии сода коэффисиенти BI Rate манфӣ аст ва p=0.005.
- Регрессияи манбаъ \(R^2=0.887\) ва Adjusted \(R^2=0.858\)-ро гузориш медиҳад.
- Аз июни 2024 то июни 2025 афзоиши солонаи қарздиҳӣ аз %12.36 ба %7.77 коҳиш ёфтааст.
- Мавҷуд будани пардохтпазирии бонкӣ барои худкорона суръат гирифтани афзоиши қарздиҳӣ кофӣ ба назар намерасад.
- Манбаъ худдории бонкҳо аз риск, талаботи заиф ба қарз ва сахтии маблағгузорӣ/фоизро ҳамчун соишҳои трансмиссионӣ муҳокима мекунад.
- Воситаҳои макропруденсиалӣ ҳамчун омили дастгиркунандаи трансмиссияи пулию қарзӣ баррасӣ мешаванд.
- Манбаъ хулоса мекунад, ки самаранокии меъёри фоизии сиёсӣ ба миёнаравии бонкӣ ва вокунишҳои бахши воқеӣ вобаста аст.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад ё худ ба худ исбот намекунад
- Исбот нашудааст, ки BI Rate худ ба худ сабабан %88.7 аз тағйироти афзоиши қарздиҳиро ба вуҷуд овардааст.
- Non-linearity аз ҷониби регрессияи асосӣ бевосита санҷида нашудааст.
- Натиҷаи таъсири бисёртағйирёбандае вуҷуд надорад, ки аз назорат кардани таваррум, ММД, NPL ва пардохтпазирӣ дар регрессияи асосӣ ба даст омада бошад.
- Гуфтан мумкин нест, ки ҳар 1 банди фоизӣ тағйироти BI Rate дар ҳамаи давраҳо ва ҳамаи бонкҳо дақиқ 2.6211 банди фоизӣ вокуниши қарзӣ ба вуҷуд меорад.
- Бо validation-и мустақили out-of-sample нишон дода нашудааст, ки модел дар пешгӯиҳои давраҳои оянда боэътимод аст.
- Дар PDF нишон дода нашудааст, ки ҳамаи фарзияҳои классикии регрессия иҷро шудаанд.
- Ҳисоб нашудааст, ки KLM, PLM ё RPLN худ ба худ афзоиши қарздиҳии андозаи муайянро таъмин мекунанд.
- Нишон дода нашудааст, ки натиҷаҳои Индонезияро бо ҳамон коэффисиентҳо ба бонкҳои марказии кишварҳои дигар интиқол додан мумкин аст.
Паёми умумии илмии таҳқиқот
Натиҷае, ки аз мақола бо эҳтиёткории бештар ҳифз кардан мумкин аст, ин аст, ки меъёри фоизии сиёсӣ бо афзоиши қарздиҳии бонкӣ алоқаманд аст, аммо қарори фоизӣ худ ба худ муваффақияти трансмиссияи пулию қарзиро муайян намекунад. Сохтори маблағгузории бонкҳо, дарки риск, талабот ба қарз, интизориҳои иқтисодӣ ва шароити пардохтпазирӣ метавонанд то кадом андоза гузаштани меъёри фоизии сиёсиро ба қарзи воқеӣ тағйир диҳанд.
Аз ин рӯ, таҳқиқот ба хулосаи “бесамар” будани сиёсати пулию қарзӣ намерасад, балки ба ин хулоса мерасад, ки канали меъёри фоизӣ метавонад нопурра ва шартӣ кор кунад. Дар ҳоле ки регрессияи миқдорӣ байни BI Rate ва афзоиши қарздиҳӣ робитаи манфӣ нишон медиҳад, муҳокимаи сифатӣ мекӯшад шарҳ диҳад, ки чаро ин робита дар ҳар давра ба таври механикӣ ба вуҷуд намеояд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: The Effectiveness of Monetary Policy and Imperfect Transmission Through The Banking Interest Rate Channel
Муаллифон: Isman; Azhar Alam; Imron Rosyadi.
Тартиби муаллифон: Isman муаллифи якум, Azhar Alam муаллифи дуюм ва Imron Rosyadi муаллифи сеюм аст.
Аффилиатсия: Department of Islamic Economic Law, Universitas Muhammadiyah Surakarta, Indonesia.
Corresponding author: Байни манбаъҳо номувофиқӣ вуҷуд дорад. Дар ҳоле ки аломати correspondence дар PDF бо Azhar Alam ва aa123@ums.ac.id алоқаманд менамояд, сабти расмии OJS metadata Isman-ро ҳамчун Primary Contact нишон медиҳад. Аз ин рӯ, як ном қатъӣ муайян карда нашудааст.
Саҳми баробар / ҳаммуаллифии якум: Дар манбаъ чунин изҳорот вуҷуд надорад.
Маҷалла: JURNAL IQTISAD: Reconstruction of Justice and Welfare for Indonesia.
Ҷилд / шумора: Vol. 13 No. 1 (2026).
Саҳифаҳо: 91–114.
DOI: 10.31942/iq.v13i1.15723.
P-ISSN: 2303-3223.
E-ISSN: 2621-640X.
Санаи ирсол: 21 Май 2026.
Санаи қабул: 30 Июн 2026.
Санаи нашри мақола: 8 Июл 2026.
Ношир: Center for the Development of Islamic Sciences, Faculty of Islamic Studies, Wahid Hasyim University Semarang.
Навъи манбаъ: Мақолаи илмии нашршудаи маҷалла.
Ҳолати тақриз: Таҳқиқот мақолаи нашршудаи маҷалла аст; азбаски дар ин санҷиш гузориши тақризи хоси мақола ё саҳифаи ҷудогонаи расмии раванде, ки модели тақризи JURNAL IQTISAD-ро дақиқ муайян кунад, боэътимод тасдиқ нашуд, тафсилоте мисли “double-blind”, “ду тақризгар” аз ҷониби Verianla тахмин карда нашудаанд.
Иҷозатнома: Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0).
Сабти расмии нашр: Саҳифаи мақола дар JURNAL IQTISAD бо DOI 10.31942/iq.v13i1.15723.
Навъи таҳқиқот: Explanatory sequential mixed-methods; таҳлили маълумоти миқдории дуюмдараҷа + арзёбии сифатии сиёсӣ/макропруденсиалӣ/ҳуқуқӣ.
Маълумоти ибтидоии саҳроӣ: Гузориш нашудааст; таҳлил ба гузоришҳои Bank Indonesia ва адабиёти академӣ асос ёфтааст.
Тағйирёбандаи асосии мустақил: BI Rate.
Тағйирёбандаи асосии вобаста: Афзоиши қарздиҳӣ.
Усули асосии миқдорӣ: Регрессияи хаттии сода.
Гипотезаи асосӣ: Санҷидани он ки BI Rate ба афзоиши қарздиҳӣ таъсир/робитаи манфии назаррас дорад ё не.
Сатҳи аҳамиятнокӣ: Дар тафсирҳои манбаъ α=0.05 истифода мешавад.
Коэффисиенти асосии регрессия: −2.6211.
p-қимати асосӣ: 0.005.
R-квадрат: 0.887.
R-квадрати тасҳеҳшуда: 0.858.
F-статистика: 31.31; Prob(F)=0.005.
Давраи регрессия: Манбаъ ибораи “миёнаи солонаи 2020–2025”-ро истифода мекунад; \(n\) алоҳида гузориш нашудааст.
Манбаи маълумоти миқдорӣ: Баррасиҳои суботи молиявии Bank Indonesia ва маълумоти марбут ба макро/бонкдории дуюмдараҷа.
Нармафзори оморӣ: Дар манбаъ гузориш нашудааст.
Санҷишҳои фарзияҳои классикӣ: Зарурати онҳо аз ҷониби манбаъ зикр шудааст, аммо натиҷаҳо дар PDF гузориш нашудаанд.
Robustness testҳо: Зарурати онҳо аз ҷониби манбаъ зикр шудааст, аммо натиҷаҳо дар PDF гузориш нашудаанд.
Фосилаҳои эътимод: Дар манбаъ гузориш нашудаанд.
Санҷиши non-linearity: Гарчанде манбаъ робитаро non-linear муҳокима мекунад, дар таҳлили асосӣ модели ҷудогонаи ғайрихаттӣ гузориш нашудааст.
Тағйирёбандаҳои назоратӣ: Таваррум, афзоиши ММД, NPL ва пардохтпазирӣ дар муҳокима баррасӣ шудаанд; ба регрессияи асосии BI Rate-и гузоришшуда дохил нашудаанд.
KLM / PLM / RPLN: Манбаъ ин ихтисоротро ҳамчун воситаҳои макропруденсиалӣ истифода мекунад, аммо номи пурраи онҳоро дар матни асосӣ намекушояд.
Ҳудуди Расми 1: Сохтори блокии намоёни расм бо сохтори тирҳои ранга/макропруденсиалии дар матни баъдӣ тавсифшуда пурра мувофиқат намекунад.
Ҳудуди Расми 3: Дар зерирасм 2020–2025, дар сарлавҳаи болоӣ/меҳвари x-и график бошад давраи 2018–2025 нишон дода шудааст.
Ҳудуди Расми 4: Азбаски қимати NPL дар матн танҳо ҳамчун “камтар аз %5” гузориш шудааст, аз сутуни график қимати дақиқ ҳосил карда нашудааст.
Ҳудуди адабиёт/истинод: Дар саҳифаҳои 108–109 истинодҳои дохилиматнии баъзе натиҷаҳои рақамии муқоисавӣ бо нашрияҳои дар эзоҳҳо нишон додашуда аз ҷиҳати мавзӯъ мутобиқат надоранд. Ин рақамҳои дуюмдараҷа ҳамчун натиҷаҳои худи таҳқиқоти асосӣ истифода нашудаанд.
Боқимондаи қолаби таҳрирӣ: Дар саҳифаи 97 ҷумлаҳое боқӣ мондаанд, ки бештар ба дастури навиштани мақола барои муаллифон монанданд, на ба матни таҳқиқот, ва ҳамчун мундариҷаи илмӣ арзёбӣ нашудаанд.
Ҳудуди бахши хулоса: Ҷумлаи охири бахши хулосаи PDF бидуни анҷоми грамматикӣ бо ибораи “rather than solely.” хотима меёбад; қисми гумшуда аз ҷониби Verianla тахмин карда нашудааст.
Маблағгузорӣ: Дар PDF-и асосӣ изҳороти алоҳидаи маблағгузорӣ вуҷуд надорад.
Бархӯрди манфиатҳо: Дар PDF-и асосӣ изҳороти алоҳидаи бархӯрди манфиатҳо вуҷуд надорад.
Дастрасии маълумот: Дар PDF-и асосӣ изҳороти алоҳидаи data availability вуҷуд надорад.
Саҳмҳои муаллифон: Дар PDF-и асосӣ CRediT ё бахши ҷудогонаи саҳмҳои муаллифон вуҷуд надорад.
Кумитаи ахлоқ / ризоияти иштирокчӣ: Азбаски таҳқиқот ҳамчун тадқиқоти саҳроӣ бо иштироки инсонҳо гузориш нашудааст, дар PDF-и асосӣ бахши ҷудогонаи кумитаи ахлоқ/ризоият вуҷуд надорад.
Изҳороти Generative AI: Дар PDF-и асосӣ изҳороти алоҳидаи истифодаи generative AI вуҷуд надорад.
Preprint: Дар манбаъ рақами preprint ё версияи preprint нишон дода нашудааст; ҳуҷҷати баррасишуда PDF-и маҷаллаи нашршуда мебошад.
Ҳудуди асосии тафсир: Дар манбаъ байни BI Rate ва афзоиши қарздиҳӣ робитаи хаттии манфии қавӣ ва аз ҷиҳати оморӣ назаррас гузориш шудааст; аммо бинобар силсилаи солонаи хеле хурд, ба модели асосӣ дохил нашудани тағйирёбандаҳои назоратӣ, нишон дода нашудани натиҷаҳои диагностикӣ/robustness ва бевосита модел нашудани non-linearity, ин натиҷа худ ба худ набояд ҳамчун далели сабабии тамоми механизми трансмиссияи пулию қарзӣ тафсир шавад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд