


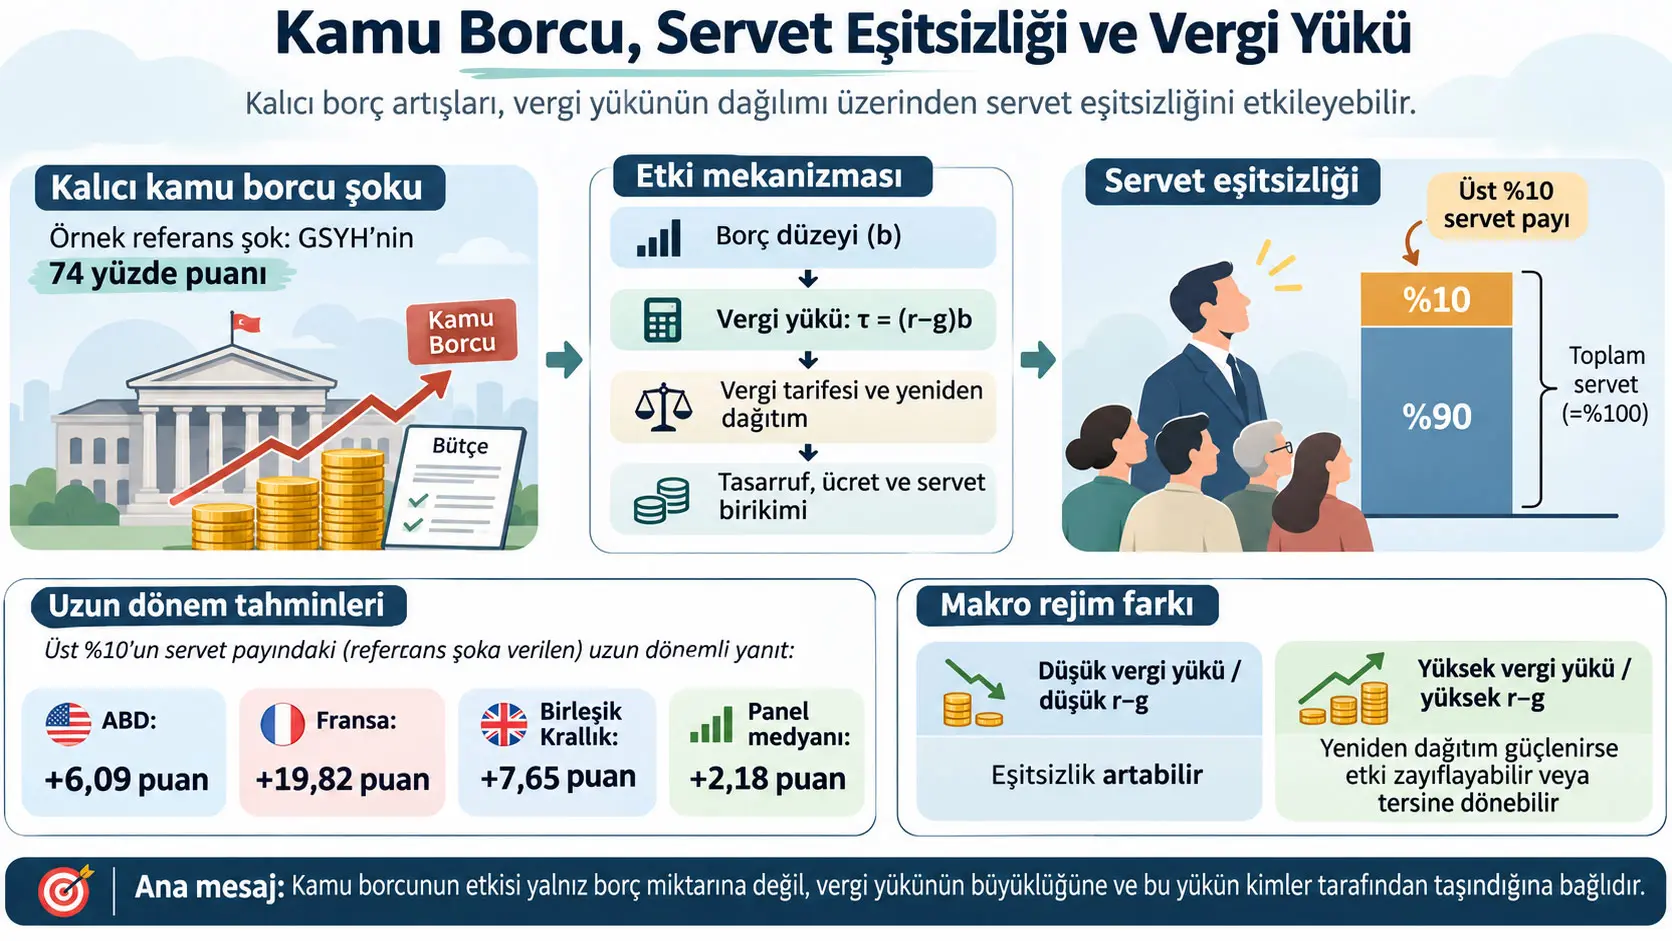
Bu çalışmadaki kamu borcu–vergi yükü mekanizması, kalıcı kamu borcu değişikliklerinin devletin dönemler arası bütçe kısıtı üzerinden gerekli vergi gelirini ve bu vergi yükünün hanehalkları arasındaki dağılımını değiştirdiği bir makroekonomik aktarım mekanizmasıdır. Moustafa Chatzouz, heterojen hanehalkları ve artan oranlı vergilendirme içeren stilize bir Diamond örtüşen nesiller modeli kurmakta; modelin öngörülerini 1950–2019 tarihsel verileri, Blanchard–Quah uzun dönem tanımlamalı yapısal VAR'lar, Pedroni yapısal panel VAR'ı, Bayesian VAR sağlamlık analizleri ve tarihsel şok ayrıştırmalarıyla değerlendirmektedir.
Çalışmanın matematiksel çekirdeğinde kamu borcunun uzun dönem vergi yükü:
\[ \tau=(r-g)b \]
ilişkisiyle temsil edilmektedir. Burada \(b\) kişi başına kamu borcunu, \(r\) reel getiri/faiz oranını, \(g\) ekonomik-nüfus büyüme oranını ve \(\tau\) borcun sürdürülebilmesi için gereken kişi başına vergi gelirini temsil eder. Bu eşitlik çalışmanın bütün ekonomiler için koşulsuz bir muhasebe özdeşliği değildir; modelin durağan durumunda, belirli mali normalizasyonlar ve bağlayıcı dönemler arası devlet bütçe kısıtı altında elde edilmektedir.
Modelin temel sonucu, aynı kamu borcu artışının farklı makroekonomik rejimlerde vergi sistemini farklı yönde değiştirebilmesidir. \(r>g\) olduğunda borç servisi pahalıdır; borç artışı daha fazla yapısal gelir gerektirir ve marjinal vergi oranları yukarı kayabilir. Bu durum vergi sisteminin fiilî yeniden dağıtım gücünü artırır. Buna karşılık sermayenin dışlanması reel getiriyi yükseltip reel ücretleri düşürdüğü için daha yüksek tasarruf ve miras eğilimine sahip varlıklı haneler servet birikiminde avantaj sağlayabilir. Düşük veya orta vergi yükünde bu ikinci etki baskın olup servet eşitsizliğini artırabilir; vergi yükü yeterince yükseldiğinde ise zenginlerin taşıdığı ilave vergi yükü baskın hale gelerek ilişkinin işaretini tersine çevirebilir.
\(r<g\) rejiminde borç servisi daha ucuzdur. Modelde daha yüksek borç, belirli aralıklarda gereken yapısal vergi gelirini azaltabilir; marjinal vergi tarifesi aşağı kayar ve yazarın dolaylı yeniden dağıtım adını verdiği mekanizma zayıflar. Böylece düşük faizlerin sermaye getirisi kanalını zayıflatmasına rağmen varlıklı hanelerin daha yüksek tasarruf kapasitesi ve daha yüksek harcanabilir geliri servet yoğunlaşmasını artırabilir. Çok yüksek borç stoklarında borç servisi yeniden yeterince pahalı hale gelirse vergi yükü ve yeniden dağıtım güçlenebilir ve servet eşitsizliği üzerindeki etki tekrar tersine dönebilir.
Ampirik bölümde GSYH'nin 74 yüzde puanı büyüklüğünde kalıcı borç artışı için tahmin edilen uzun dönem üst %10 servet payı tepkisi ABD'de +6,09 yüzde puan, Fransa'da +19,82 yüzde puan, Birleşik Krallık'ta +7,65 yüzde puan ve yapısal panel VAR'ın bileşik medyanında +2,18 yüzde puan düzeyindedir. Aynı şok özel yatırımı azaltmakta, reel ücretleri düşürmekte ve çoğu spesifikasyonda reel getiriyi yükseltmektedir.
Ancak çalışmanın sonucu “kamu borcu her koşulda eşitsizliği artırır” değildir. Vergi yükü ve yeniden dağıtımın güçlü olduğu yüksek \(r-g\) gruplarında panel SVAR sonuçları servet eşitsizliği tepkisinin negatife dönebildiğini göstermektedir. Çalışmanın ana mesajı bu nedenle kamu borcu miktarından tek başına çok, borcu sürdürebilmek için gereken vergi yükünün büyüklüğünün ve bu yükün kimler tarafından taşındığının uzun dönem servet dağılımı açısından belirleyici olduğudur.
Araştırmanın çıkış noktası
Çalışma, gelişmiş ekonomilerde kamu borcu ile servet yoğunlaşmasının uzun tarihsel dönemlerde birlikte hareket ettiği gözleminden başlamaktadır. ABD, Fransa ve Birleşik Krallık'ta 1980 sonrasında kamu borcu/GSYH oranlarının yükselmesiyle üst gelir-servet gruplarının toplam servetten aldığı payın da yükselmesi, yazarın açıklamak istediği temel olgudur.
Bu örüntü yalnız basit bir korelasyon olarak bırakılmamaktadır. Çalışma şu daha zor soruyu sorar: Kamu borcundaki kalıcı bir değişiklik hanehalklarının servet biriktirme kapasitesini hangi genel denge ve vergi mekanizmaları üzerinden değiştirir?
Mevcut servet eşitsizliği literatürünün önemli bölümü varlık getirilerindeki farklılıkları, teknolojiyi veya vergi artan oranlılığındaki dışsal değişiklikleri öne çıkarmaktadır. Chatzouz'un yaklaşımında ise vergi artan oranlılığı bütünüyle dışsal bir politika tercihi değildir. Kamu borcunun sürdürülebilirliği için gereken gelir, marjinal vergi tarifesinin fiilen nasıl konumlandığını etkileyebilir.
Dolaylı Yeniden Dağıtım Nedir?
Dolaylı yeniden dağıtım, çalışmada kamu borcunun yarattığı vergi yükünün hükümetin dönemler arası bütçe kısıtı nedeniyle marjinal vergi oranlarını kalıcı biçimde değiştirmesi ve böylece vergi yükünün zengin ve yoksul haneler arasındaki fiilî dağılımını endojen olarak değiştirmesidir; mekanizma, toplumsal yeniden dağıtım tercihlerinin değişmesini zorunlu kılmaz.
Neden “dolaylı” deniyor?
Kamu borcu doğrudan bir hanenin servetini diğer haneye aktaran transfer olarak modellenmemektedir. Borç önce devletin gelecekte ne kadar gelir toplaması gerektiğini değiştirir. Bu gelir gereksinimi mevcut vergi sisteminin parametrelerine yansır. Artan oranlı sistemde marjinal vergi tarifesi değiştiğinde yüksek ve düşük gelirli hanelerin taşıdığı mutlak vergi yükü aynı miktarda değişmez.
Dolayısıyla zincir şu şekildedir:
Kamu borcu → borç servisi ve \(r-g\) → gereken vergi geliri → marjinal vergi tarifesi → harcanabilir gelir → tasarruf ve miras → servet dağılımı.
Kaynağın betimleyici tarihsel bulguları
1950–2019 gelişmiş ekonomi verileri, kamu borcu yükseldikçe borç servisi ve bazı vergi yükü göstergelerinin de yükseldiğini göstermektedir.
| Kamu borcu / GSYH | Faiz ödemeleri / GSYH | Efektif emek vergisi oranı |
|---|---|---|
| <%40 | %1,42 | %26,8 |
| %40–70 | %2,89 | %32,5 |
| %70–100 | %3,49 | %33,4 |
| >%100 | %4,13 | %37,7 |
Aynı kaynak şekli, emek gelirlerinin toplam vergi gelirindeki payının borç grupları boyunca kabaca %60 çevresinde kaldığını, buna karşılık borç servisinin yükünün yüksek borç düzeylerinde ücretliler üzerinde daha yoğun hale geldiğini göstermektedir.
| Kamu borcu / GSYH | Üst %1 servet payı |
|---|---|
| <%40 | %22,9 |
| %40–70 | %23,2 |
| %70–100 | %24,6 |
| >%100 | %25,1 |
Bu tablo nedensel bir sonuç değildir. Borç gruplarıyla servet yoğunlaşmasının tarihsel birlikte hareketini betimlemektedir.
Vergi tarifeleri tarihsel rejime göre neden farklı görünüyor?
Kaynak Şekil 4, 1980 öncesi yüksek faiz ortamıyla 1980 sonrası düşük faiz ortamını karşılaştırmaktadır. Top marjinal gelir vergisi oranı, mevcut veri bulunan ülkelerde 1980 öncesinde borç düzeyiyle birlikte yükselirken 1980 sonrasında ters yönde hareket etmektedir.
| Kamu borcu / GSYH | 1980 öncesi | 1980 sonrası |
|---|---|---|
| <%40 | %64,9 | %52,9 |
| %40–70 | %85,2 | %50,0 |
| %70–100 | %91,0 | %48,1 |
| >%100 | Kaynakta 1980 öncesi yeterli veri yok | %45,5 |
Yazar bu rejim değişimini yalnız ideolojik vergi reformuyla açıklamak yerine, düşen reel faizlerin kamu borcunu daha ucuz hale getirerek hükümetin yapısal gelir gereksinimini azaltabilmesiyle ilişkilendirir.
Diamond örtüşen nesiller modelinin temel yapısı
Model, Diamond'ın iki dönemli örtüşen nesiller yaklaşımının stilize bir uyarlamasıdır. Zaman ayrık olarak \(t=0,1,\ldots,\infty\) biçiminde ilerler. Nüfus:
\[ N_t=(1+g)N_{t-1} \]
ilişkisiyle dışsal olarak büyür.
Her hanehalkı tipi \(i\), doğuştan gelen bir emek verimliliği \(l_i>0\) ile tanımlanır. Ortalama emek verimliliği bire normalize edilmiştir.
Hanelerin ayrıca birbirinden farklı miras bırakma isteği \(\delta_i\) vardır. Daha yüksek \(\delta_i\), hanenin bir sonraki nesle servet aktarmaya daha fazla önem vermesini temsil eder. Kalibrasyonda daha varlıklı hanelere daha yüksek miras eğilimi atanması, kaynakta daha yüksek gelir-servet gruplarının daha yüksek tasarruf ve miras kapasitesi gözlemiyle ilişkilendirilmektedir.
Denklem (1): Hanehalkı neyi optimize ediyor?
\[ \max_{c_t^i,c_{t+1}^i,x_{t+1}^i} V_t^i = U(c_t^i) + \beta U(c_{t+1}^i) + \delta_i U(x_{t+1}^i). \tag{1} \]
Burada \(c_t^i\) gençlik dönemindeki tüketim, \(c_{t+1}^i\) yaşlılık dönemindeki tüketim, \(x_{t+1}^i\) çocuklara bırakılan miras, \(\beta\) gelecek tüketimin iskonto katsayısı ve \(\delta_i\) haneye özgü miras bırakma ağırlığıdır.
Hanehalkı yalnız bugünkü tüketimi değil, yaşlılık tüketimi ile sonraki nesle bırakacağı mirası birlikte seçmektedir.
Denklem (2) ve (3): İki yaşam döneminin bütçe kısıtları
\[ c_t^i+a_{t+1}^i=w_t l_i-\tau_t^i+x_t^i \tag{2} \]
\[ c_{t+1}^i+(1+g)x_{t+1}^i = (1+r_{t+1})a_{t+1}^i. \tag{3} \]
\(a_{t+1}^i\) tasarrufu, \(w_t\) ücret düzeyini, \(w_tl_i\) brüt emek gelirini, \(\tau_t^i\) vergi yükünü, \(x_t^i\) önceki nesilden alınan mirası ve \(r_{t+1}\) tasarrufların reel getirisini temsil eder.
Birinci denklem, genç hanenin vergi sonrası geliri ile aldığı mirası tüketim ve tasarruf arasında bölmesini anlatır. İkinci denklem ise yaşlılık döneminde tasarrufun getirisiyle tüketim ve çocuklara bırakılacak mirasın finanse edilmesini gösterir.
Denklem (4) ve (5): Tasarruf ve miras davranışı
\[ a_{t+1}^i = S_{t+1}^i \left[ w_tl_i-\tau_t^i+x_t^i \right] \equiv S^i(D_t^i,r_{t+1}) \tag{4} \]
\[ x_{t+1}^i = X_{t+1}^i(1+r_{t+1})a_{t+1}^i \equiv X^i(r_{t+1},a_{t+1}^i). \tag{5} \]
\(S_{t+1}^i\) marjinal tasarruf eğilimi, \(X_{t+1}^i\) marjinal miras bırakma eğilimidir.
Bu yapı, reel faiz ile harcanabilir gelirin servet birikimini aynı anda etkileyebilmesini sağlar.
Denklem (6): Servet birikimi
\[ a_{t+1}^i = S_{t+1}^iX_t^i(1+r_t)a_t^i + S_{t+1}^i(w_tl_i-\tau_t^i). \tag{6} \]
Denklem iki ayrı kaynağı birbirinden ayırır.
- İlk terim, önceki servetin ve getirisinin tasarruf/miras davranışıyla çoğalmasını temsil eder.
- İkinci terim, cari dönemin vergi sonrası emek gelirinden yapılan yeni tasarrufu temsil eder.
Yüksek gelirli hanelerin hem daha yüksek harcanabilir gelire hem daha güçlü tasarruf ve miras eğilimine sahip olması, küçük gelir veya getiri farklarının nesiller boyunca büyüyebilmesine olanak verir.
Üretim ve faktör fiyatları
Temsilî firma fiziksel sermaye ve emek kullanmaktadır. Sermaye-emek oranı \(k_t=K_t/L_t\) olarak tanımlanır.
\[ w_t=f(k_t)-f'(k_t)k_t \tag{7} \]
\[ 1+r_t=f'(k_t)>0, \qquad f''(k_t)<0. \tag{8} \]
Kamu borcunun özel sermayeyi dışlaması \(k\)'yı düşürdüğünde, neoklasik üretim yapısında sermayenin marjinal ürünü ve dolayısıyla reel getiri yükselirken reel ücret düşebilir.
Devlet bütçe kısıtı
\[ B_{t+1}+T_t = (1+r_t)B_t+G_t. \tag{9} \]
\(B_t\) kamu borcu, \(T_t\) toplam kamu geliri ve \(G_t\) kamu harcamasıdır.
Çalışma kamu borcunu “ertelenmiş vergi” kanalı olarak yalıtmak amacıyla temel teorik deneyde \(G_t=0\) normalizasyonunu kullanır ve kamu borcunun nüfus büyüme oranında büyüdüğünü varsayar:
\[ B_{t+1}=(1+g)B_t. \]
Kamu Borcunun Vergi Yükü Bu Çalışmada Nasıl Tanımlanıyor?
Çalışmanın durağan durumunda kamu borcunun vergi yükü \(\tau=(r-g)b\) ile tanımlanır; kişi başına borç \(b\) ile reel getiri-büyüme farkı \(r-g\) birlikte devletin borç sürdürülebilirliği için toplaması gereken yapısal vergi gelirini belirler ve bu ilişki yalnız modelin belirtilen durağan-durum ve mali kural varsayımları altında geçerlidir.
\[ \tau=(r-g)b. \tag{10} \]
Bu denklem çalışmanın en önemli bağıntısıdır.
\(r=g\): modelin Golden Rule noktasında borcun bu tanımla vergi yükü sıfırdır.
\(r>g\): borcun getirisi ekonomik büyümeden yüksek olduğundan borç servisi yapısal olarak daha fazla vergi geliri gerektirir.
\(r<g\): ekonomik büyüme borcun reel getirisinden daha hızlıdır; modelde borcun gelecekte daha yüksek vergi gerektirmeden sürdürülebileceği dinamik verimsizlik bölgesi ortaya çıkabilir.
Bu ifadeler “\(r<g\) olduğunda borç bedavadır” anlamına gelmez. Çalışma borç stokunun büyüklüğünün de önemli olduğunu ve çok yüksek borç düzeyinde düşük faiz ortamında bile borç servisinin yeniden yüksek vergi baskısı yaratabileceğini göstermektedir.
HSV vergi fonksiyonu
Heathcote–Storesletten–Violante/Bénabou tipi vergi yapısı:
\[ \tau_i = \left( 1-\lambda\tilde z_i^{-\gamma} \right)z_i-T. \tag{11} \]
Burada:
- \(z_i=wl_i\): brüt emek geliridir.
- \(\tilde z_i\): hanenin brüt emek gelirinin ekonomi ortalamasına oranıdır.
- \(T\): götürü transferdir.
- \(\lambda\): vergi tarifesinin genel düzeyini belirler.
- \(\gamma\): vergi artan oranlılığını belirler.
Gelire özgü emek vergisi oranı:
\[ \tau_i^w=1-\lambda\tilde z_i^{-\gamma}. \]
Kaynakta \(0<\gamma<1\) artan oranlı, \(\gamma=0\) düz, \(\gamma<0\) gerileyen vergi yapısını temsil eder; \(\gamma\rightarrow1\) durumunda yapı tam yeniden dağıtıma yaklaşır.
Gouveia–Strauss vergi fonksiyonu
\[ \tau_i = \tau_0 \left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] -T. \tag{12} \]
\(\tau_0\) genel vergi düzeyini ve asimptotik üst ortalama vergi oranını, \(\tau_1\) artan oranlılığı, \(\tau_2\) ise vergi tarifesinin eğriliğini kontrol eder.
Aynı borç yükü farklı vergi yapılarıyla nasıl finanse edilebilir?
\[ \tau = \frac{\sum_i\tau_i}{N} = (r-g)b. \tag{13} \]
Denklemin sağ tarafı devletin toplam gelir ihtiyacını belirler; sol taraf ise bu gelirin haneler arasında nasıl paylaştırıldığını gösterir.
Çalışma üç ayrı ayarlama biçimi değerlendirir:
HSV — \(\lambda\) ayarlaması:
\[ \lambda = \frac{ w-(r-g)b-T }{ E[\tilde z_i^{-\gamma}z_i] }. \tag{14a} \]
Gouveia–Strauss — \(\tau_0\) ayarlaması:
\[ \tau_0 = \frac{ (r-g)b+T }{ E\left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] }. \tag{14b} \]
Gouveia–Strauss — \(\tau_2\) ayarlaması:
\[ \tau_0 E\left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] = (r-g)b+T, \tag{14c} \]
ve bu son durumda \(\tau_2\) sayısal olarak çözülmektedir.
Kaynak bu üç seçeneğin belirli hükümetlerin gerçek dünyada birebir kullandığı politika kolları olmadığını özellikle belirtir. Bunlar, aynı yapısal gelir gereksiniminin farklı vergi tarifesi bileşenleri üzerinden nasıl dağıtılabileceğini analiz eden teorik konfigürasyonlardır.
Durağan durumda bireysel servet
\[ a_i = \Lambda_i(r) \left[ wl_i-\tau_i \right]. \tag{15} \]
\(\Lambda_i(r)<1\), tasarruf ve miras eğilimlerini birlikte içeren bileşik marjinal tasarruf eğilimidir.
Logaritmik fayda altında kaynak:
\[ \Lambda_i(r) = \frac{ (\beta+\delta_i)(1+g) }{ (1+g)(1+\beta+\delta_i)-\delta_i(1+r) }. \]
ifadesini verir.
Bu denklem servetin iki temel belirleyicisini doğrudan görünür hale getirir: hanenin vergi sonrası geliri ve faiz oranıyla birlikte değişen tasarruf/miras davranışı.
Toplulaştırılmış durağan durum
\[ (1+g)(k+b) = \Lambda(r)w-(r-g)b. \tag{16} \]
Model, toplulaştırmayı kolaylaştırmak için tasarruf-miras eğilimiyle mevcut servetin kesitte korelasyonsuz olduğunu varsayar:
\[ \operatorname{Cov} \left( S_{t+1}^iX_t^i, a_t^i \right) = 0. \tag{17} \]
Dolayısıyla:
\[ E[S_{t+1}^iX_t^i a_t^i] = E[S_{t+1}^iX_t^i]E[a_t^i]. \tag{18} \]
Bu, modelin bir varsayımıdır; gerçek veri üzerinde doğrudan doğrulanmış evrensel bir özellik olarak sunulmamalıdır.
Kamu borcunun üç servet aktarım kanalı
\[ \frac{da_i}{db} = \underbrace{ \frac{\partial a_i}{\partial r} \frac{dr}{db} }_{\text{faiz oranı kanalı}} + \underbrace{ \frac{\partial a_i}{\partial w} \frac{dw}{db} }_{\text{ücret kanalı}} + \underbrace{ \frac{\partial a_i}{\partial\tau_i} \frac{d\tau_i}{db} }_{\text{vergi kanalı}}. \tag{19} \]
Faiz oranı kanalı: Borcun özel sermayeyi dışlaması sermayenin marjinal ürününü ve getirisini değiştirebilir. Yüksek tasarruf ve miras eğilimine sahip zengin haneler bundan daha fazla etkilenebilir.
Ücret kanalı: Sermaye yoğunluğunun düşmesi reel ücreti azaltabilir. Artan oranlı vergi sistemi düşük gelirli hanelerin gelir kaybının bir bölümünü daha düşük vergiyle tamponlayabilir.
Vergi kanalı: Borç servisi için gereken gelir hanelerin vergi yükünü ve dolayısıyla harcanabilir gelirini değiştirir.
Vergi kanalının üç alt bileşeni
\[ \frac{d\tau_i}{db} = \underbrace{ \frac{\partial\tau_i}{\partial b} }_{\text{doğrudan borç etkisi}} + \underbrace{ \frac{\partial\tau_i}{\partial r} \frac{dr}{db} }_{\text{borç servisi etkisi}} + \underbrace{ \frac{\partial\tau_i}{\partial w} \frac{dw}{db} }_{\text{vergi tabanı etkisi}}. \tag{20} \]
Doğrudan borç etkisi, aynı faiz oranında daha büyük borç stokunun finanse edilmesini; borç servisi etkisi, borcun faiz oranını değiştirerek vergi ihtiyacını değiştirmesini; vergi tabanı etkisi ise ücret değişiminin vergilendirilebilir gelir tabanını değiştirmesini temsil eder.
Denklem (19) ve (20) birlikte ele alındığında kaynak net faiz etkisi, net ücret etkisi ve doğrudan vergi etkisi ayrımını elde etmektedir:
\[ \frac{da_i}{db} = \left[ \frac{\partial a_i}{\partial r} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial r} \right] \frac{dr}{db} + \left[ \frac{\partial a_i}{\partial w} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial w} \right] \frac{dw}{db} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial b}. \tag{21} \]
r > g ve r < g Rejimleri Servet Eşitsizliğini Neden Farklı Etkiliyor?
\(r>g\) rejiminde borç servisi yüksek yapısal gelir gerektirerek marjinal vergileri ve yeniden dağıtımı güçlendirirken sermaye dışlanması reel getirileri yükseltir; \(r<g\) rejiminde ise borç servisi daha ucuz olduğundan vergi baskısı ve dolaylı yeniden dağıtım zayıflar, bu nedenle aynı borç artışının servet eşitsizliğine etkisinin büyüklüğü ve hatta çok yüksek vergi yükünde işareti makroekonomik rejime göre değişebilir.
Vergi yükünün hanelere aktarımını daha ayrıntılı gösteren Denklem (22)
HSV örneğinde kaynak bireysel vergi yükünün borca tepkisini:
\[ \frac{d\tau_i}{db} = \tau_i \left[ \frac{1}{b} + \frac{1}{r-g}\frac{dr}{db} + \frac{1-\gamma}{w} \left( 1- \frac{\bar l^{-\gamma}}{l_i^{-\gamma}} \right) \frac{dw}{db} \right]. \tag{22} \]
biçiminde ayrıştırır.
İlk terim borç miktarının doğrudan etkisini, ikinci terim faiz değişiminin borç servisine etkisini, üçüncü terim ise ücret değişiminin vergi tabanını gelir grupları arasında farklı biçimde etkilemesini temsil eder.
\[ \bar l^{-\gamma} = \frac{1}{N} \sum_i l_i^{-\gamma} \]
kesit ortalamasıdır.
\(r>g\) durumunda bu terimler yüksek emek donanımlı/zengin haneler için çoğunlukla aynı yönde çalışarak vergi yükünü artırabilir. \(r<g\) durumunda borç servisi teriminin işareti tersine dönebilir; bu nedenle daha yüksek borç bazı hanelerin vergi yükünü azaltabilir.
Model nasıl kalibre edildi?
Temel kalibrasyon ABD verilerine dayanmaktadır. Bir model dönemi 30 yıl olarak alınır. Gelir dağılımı 90. yüzdeliğe kadar lognormal, üst kuyrukta Pareto dağılımı kullanılarak oluşturulur. Model ekonomisinde bu dağılımdan çekilen 10.000 hane bulunmaktadır.
| Parametre / hedef | Kaynak değeri |
|---|---|
| Nesil uzunluğu | 30 yıl |
| Yıllık büyüme oranı | %3,25 |
| Büyüme faktörü \(1+g\) | 2,61 |
| Uzun dönem borç / GSYH | %54 |
| Sermaye payı \(\alpha\) | 1/3 |
| Üretkenlik \(A\) | 9,76 |
| Reel getiri \(r>g\) kalibrasyonu | %6,35 yıllık |
| Reel getiri \(r<g\) kalibrasyonu | %1,46 yıllık |
| \(\beta\), \(r>g\) | 0,16 |
| \(\delta\), \(r>g\) | 0,18 |
| \(\beta\), \(r<g\) | 0,65 |
| \(\delta\), \(r<g\) | 0,73 |
| Gelir Gini hedefi | 0,50 |
| Üst %10 gelir payı hedefi | %38 |
| Üst %1 gelir payı hedefi | %14 |
| Miras / servet oranı hedefi | 0,53 |
| Transferler / GSYH | %9 |
| Servet Gini — veri / model | 0,82 / 0,62 |
| Üst %10 servet payı — veri / model | %68 / %46 |
| Üst %10 vergi payı — veri / model | %66 / %60 |
| HSV artan oranlılık \(\gamma\) | 0,12 |
| HSV \(\lambda\) | 0,63 |
| GS \(\tau_0\) | 0,71 |
| GS \(\tau_1\) | 0,30 |
| GS \(\tau_2\) | 0,21 |
Modelin sıfır-borç başlangıç durağan durumunda \(r-g\) yaklaşık %3'tür. Model servet Gini'sinin yaklaşık %76'sını ve üst %10 servet yoğunlaşmasının yaklaşık %68'ini yeniden üretmektedir. Bu oranlar modelin kalibrasyon uyumunu anlatır; modelin “servet eşitsizliğini %76 doğrulukla tahmin ettiği” anlamına gelmez.
\(r>g\) rejimindeki teorik karşı-olgular
Normal/yüksek getiri rejiminde artan kamu borcu özel sermayeyi dışlayarak reel getiriyi yükseltir. Varlıklı hanelerin tasarruf ve miras eğilimleri yüksek olduğu için bu kanal servet dağılımını genişletir.
Aynı zamanda borç servisindeki artış devletin daha yüksek vergi geliri toplamasını gerektirir ve artan oranlı sistem daha yüksek gelirli hanelere daha yüksek mutlak vergi yükü aktarır. Bu kanal ise eşitsizliği azaltıcıdır.
Kaynak Figure 6'daki örnek yüksek borç durağan durumunda:
- emek vergisi yoğunluğu \(1-\lambda\) yaklaşık %134 artmaktadır,
- \(\tau_2\) yaklaşık iki katına yaklaşmaktadır,
- \(\tau_0\) yaklaşık %60 yükselmektedir.
Bu değerler teorik kalibrasyon senaryosudur; gerçek bir ülkede gözlenmiş vergi reformu değildir.
Kaynak Figure 8'de borç/GSYH oranının %29'dan %54'e çıktığı örnekte servet ağırlıklı ortalama marjinal vergi oranındaki değişimler:
| Vergi ayarlaması | Ortalama marjinal vergi oranı değişimi | Ortalama vergi oranı değişimi |
|---|---|---|
| GS — \(\tau_2\) | +%58,9 | +%39,7 |
| GS — \(\tau_0\) | +%58,2 | +%61,2 |
| HSV — \(\lambda\) | +%33,3 | +%17,6 |
Kaynakta \(\lambda\) ayarlaması Gini'yi yaklaşık %2,5 yükseltebilir. \(\tau_2\) ayarlamasında eşitsizlik artışı daha sınırlıdır. \(\tau_0\) ayarlamasında yüksek gelir gruplarına yüklenen marjinal vergi yeterince büyüdüğünde eşitsizlik etkisi nötrleşebilir veya tersine dönebilir.
\(r<g\) rejimindeki teorik karşı-olgular
Düşük getiri rejiminde sermayenin dışlanmasının faiz üzerindeki etkisi daha zayıftır. Modelin temel kalibrasyonunda daha yüksek borç daha düşük yapısal vergi gereksinimiyle eşleşebildiği için marjinal vergi tarifesi aşağı kayar.
| Vergi ayarlaması | Ortalama marjinal vergi oranı değişimi | Ortalama vergi oranı değişimi |
|---|---|---|
| GS — \(\tau_2\) | −%11,3 | −%11,1 |
| GS — \(\tau_0\) | −%11,9 | −%12,6 |
| HSV — \(\lambda\) | −%3,2 | −%1,4 |
Yani vergi sistemi hukuken veya biçimsel olarak hâlâ artan oranlı olabilir; ancak toplam vergi gelirinin küçülmesi zenginlerin yoksullara kıyasla taşıdığı mutlak ilave yükü azaltır ve dolaylı yeniden dağıtımın yoğunluğu zayıflar.
Çalışmanın önemli doğrusal olmayanlığı burada da ortaya çıkar. Borç çok yüksek düzeye çıktığında sermaye dışlanması reel getiriyi yeniden yükseltebilir ve borç stokunun büyüklüğü borç servisini pahalılaştırabilir. Vergi baskısı yeterince güçlendiğinde yeniden dağıtım tekrar artar ve servet eşitsizliği üzerindeki borç etkisi aşağı doğru dönebilir.
Yapısal parametre duyarlılığı
Kaynak temel logaritmik fayda ve Cobb–Douglas üretim varsayımlarını CES fayda ve CES üretimle gevşetmektedir.
Üç yapısal parametre özellikle incelenir:
- \(\theta\): dönemler arası ikame esnekliğinin tersidir. Daha yüksek \(\theta\), tasarrufların faiz oranına daha az duyarlı olduğu yaşlanan ekonomi durumunu temsil etmektedir.
- \(\rho=(\sigma-1)/\sigma\): sermaye ile emek arasındaki ikamenin parametreleştirilmesidir. \(\rho<0\), \(\sigma<1\) ve faktörlerin brüt tamamlayıcı olması anlamına gelir.
- \(\alpha\): sermayenin üretimdeki payıdır. Kaynak, daha yüksek \(\alpha\)'yı AI/otomasyon kaynaklı sermaye yoğunlaşmasının olası temsili olarak kullanmaktadır.
Duyarlılık uzayı:
\[ \theta\in\{0.7,1,1.2,2.0\}, \qquad \rho\in\{0.23,0,-0.67\}, \qquad \alpha\in[0.2,0.7]. \]
olarak incelenmektedir.
Temel nitel sonuçlar geniş parametre aralığında korunmaktadır. Bununla birlikte yüksek sermaye payı, yaşlanma ve sermaye-emek tamamlayıcılığı birlikte olduğunda ekonomi düşük getiri rejiminden daha yüksek \(r-g\) rejimine kayabilir ve kamu borcunun servet eşitsizliğine etkisi tersine dönebilir.
| \(\theta\) | Üst %10 servet payı, b=0 | Üst %10 servet payı, borç/GSYH=%54 | Değişim | \(r-g\), b=0 | \(r-g\), borç/GSYH=%54 |
|---|---|---|---|---|---|
| 0,7 | 0,412 | 0,411 | −0,11 yüzde puan | −0,111 | 0,000 |
| 1,0 | 0,421 | 0,410 | −1,15 yüzde puan | +0,370 | +0,640 |
| 1,2 | 0,422 | 0,401 | −2,10 yüzde puan | +0,761 | +1,299 |
Bu tablo bir AI tahmini değildir. Kaynak, \(\alpha\)'daki artışı otomasyon/sermaye payı artışının teorik temsili olarak kullanmaktadır. Sonuçlar belirli parametre kombinasyonlarındaki model karşı-olgularıdır.
Çalışmanın Yöntemi ve Bulguları
Blanchard–Quah SVAR Bu Çalışmada Neyi Tanımlıyor?
Blanchard–Quah uzun dönem kısıtlı yapısal VAR, kamu borcu/GSYH düzeyinde kalıcı etkisi bulunan bileşik bir “kalıcı borç şokunu” tanımlamak ve bu şokun özel yatırım, reel sermaye getirisi, reel ücretler ve üst %10 servet payına uzun dönem aktarımını ölçmek için kullanılmaktadır; tanımlanan şok tek bir ilkel ekonomik olay değil, borcun kalıcı patikasını değiştiren çeşitli yapısal kuvvetlerin bileşimidir.
Ampirik veri seti
Temel ampirik panel 1950–2019 dönemini kapsamaktadır.
Kaynaklar:
- Jordà–Schularick–Taylor Macrohistory Database,
- Global Macro Database,
- IMF sermaye stoku verileri,
- Penn World Table,
- World Inequality Database,
- yeniden dağıtım analizinde SWIID.
Üç ayrıntılı ülke vakası ABD, Fransa ve Birleşik Krallık'tır. Bu ülkeler uzun tarihsel veri kapsamı, farklı mali kurumları ve kalıcı şok tanımlaması için gereken kamu borcu birim-kök özellikleri nedeniyle seçilmiştir.
Neden özel sermaye stoku yerine özel yatırım kullanıldı?
Teorik model kamu borcunun fiziksel sermayeyi dışlamasını öngörür. Ancak özel sermaye stokunun tarihsel olarak doğrudan gözlenmesi zordur ve perpetual inventory yöntemi başlangıç sermaye stoku, amortisman oranı ve varlık ömrü varsayımlarına hassastır.
Bu nedenle ampirik sistemde daha doğrudan gözlenen özel yatırım / GSYH kullanılmıştır.
Beş değişkenli VAR sistemi
Ampirik vektör sırası şöyledir:
Kamu borcu/GSYH → özel yatırım/GSYH → reel sermaye getirisi → reel ücret → üst %10 servet payı.
Servet eşitsizliği en endojen değişken olarak son sıraya konur.
Birinci farklardaki sistem:
\[ \Delta y_t=C(L)\varepsilon_t \]
biçimindedir ve:
\[ C(L)=\Phi(L)^{-1}B, \]
\[ u_t=B\varepsilon_t, \qquad BB'=\Sigma_u. \]
Uzun dönem etki matrisi:
\[ C(1)=\Phi(1)^{-1}B \]
olarak tanımlanır ve BQ tanımlamasında alt üçgensel kısıt uygulanır.
Kalıcı borç şoku, borç/GSYH düzeyi üzerinde uzun dönemde sıfır olmayan etkiye sahip yapısal yenilik olarak tanımlanır.
Neden VAR seviyelerde değil birinci farklarda tahmin edildi?
Borç gibi değişkenler yüksek kalıcılık veya birim kök içerdiğinde seviyelerde VAR katsayılarının toplamı bire çok yaklaşabilir. Bu durumda:
\[ \Phi(1) \]
neredeyse tekil hale gelir ve uzun dönem tanımlama için gereken:
\[ \Phi(1)^{-1} \]
sayısal olarak kararsızlaşabilir.
Bu nedenle ana BQ analizi birinci farklarda yapılmaktadır. Kaynak seviyelerdeki alternatif spesifikasyonların Online Appendix'te sağlamlık kontrolü olarak incelendiğini belirtmektedir.
Küçük örneklem belirsizliği nasıl ele alınıyor?
Ülke bazlı VAR'larda Kilian'ın bootstrap-after-bootstrap yaklaşımı kullanılmaktadır. Rejim değişimlerinden kaynaklanabilecek koşullu değişen varyansı dikkate almak için wild-bootstrap güven aralıkları uygulanmaktadır.
Yazar ayrıca kısa yıllık serilerde ülke bazlı tahmin belirsizliğini azaltmak amacıyla Pedroni yapısal panel VAR yaklaşımını kullanmaktadır. Bu yöntem ortak küresel şoklarla ülkeye özgü idiosyncratic şokları ayırarak ülkeler arasındaki ortak bilgiyi kullanır.
68%, 90% ve 95% güven işaretleri nasıl okunmalı?
Kaynak Tablo 3'te:
* = %68 güven aralığı sıfırı dışlıyor
** = %90 güven aralığı sıfırı dışlıyor
*** = %95 güven aralığı sıfırı dışlıyor
şeklindedir.
Yazar yapısal impulse-response literatüründeki uygulamaya dayanarak tartışmayı özellikle %68 güven düzeyinde ekonomik olarak anlamlı tepkiler üzerine kurmaktadır. Bu nedenle tek yıldız, klasik %5 anlamlılık eşiğine eşit değildir.
Uzun dönem çarpanı neden 74 yüzde puanlık borç artışına ölçeklendi?
Kaynak, ABD'nin yaklaşık 1980 sonrası kümülatif kamu borcu/GSYH artışına karşılık gelen 74 yüzde puanlık borç artışını tarihsel olarak anlamlı bir referans şok olarak kullanmaktadır.
Buradaki “long-run multiplier” standart mali çarpan literatüründeki dolar başına dolar çarpanı değildir. Birinci farklardaki değişkenlerin kümülatif impulse-response oranlarından elde edilen uzun dönem seviye etkileridir.
| Değişken | ABD | Fransa | Birleşik Krallık | Panel bileşik medyanı |
|---|---|---|---|---|
| Özel yatırım / GSYH | −7,87 pp ** | −10,75 pp *** | −5,80 pp *** | −9,35 pp *** |
| Reel getiri | +2,60 pp * | +1,96 pp | +1,87 pp * | +0,88 pp * |
| Reel ücret | −%26,24 *** | −%31,52 * | −%9,56 * | −%6,88 * |
| Üst %10 servet payı | +6,09 pp * | +19,82 pp * | +7,65 pp ** | +2,18 pp ** |
Panel ayrıştırmasında ortak küresel bileşen ile ülkeye özgü bileşen yaklaşık dengelidir; ülkeye özgü bileşen değişkenlere göre toplam ortak+idiosyncratic etkinin yaklaşık %51–57'sini oluşturmaktadır.
Panelde bileşik, ortak ve idiosyncratic sonuçların her biri ayrı bootstrap dağılımlarının medyanları olduğu için:
\[ M_{common}+M_{idio}\neq M_{composite} \]
olabilir. Bu durum bir toplama hatası değildir; medyan operatörünün doğrusal olmamasından kaynaklanmaktadır.
Bayesian VAR sağlamlık kontrolü
Bayesian VAR tahminlerinde üst %10 servet payının 74 yüzde puanlık kalıcı borç artışına tepkisi:
| Ülke | Frequentist BQ-SVAR | Bayesian VAR |
|---|---|---|
| ABD | +6,09 pp | +6,04 pp |
| Birleşik Krallık | +7,65 pp | +8,67 pp |
| Fransa | +19,82 pp | +29,49 pp |
Bayesian sonuçlarda servet eşitsizliği tepkisi üç ülkenin tümünde %95 güven/credible değerlendirmesinde anlamlıdır. Kaynak ayrıca farklı öncüller, 1–8 gecikme ve hiperparametre entegrasyonu altında ana yönün korunduğunu belirtmektedir.
Fransa'nın büyük tahmini bütün gelişmiş ekonomilere uygulanabilecek evrensel katsayı değildir. Panel medyanının +2,18 yüzde puan olması ülkeler arasındaki heterojenliği açıkça göstermektedir.
ABD tarihsel ayrıştırması
| Şok | 1963–1980 katkı | Pay | 1980–2019 katkı | Pay |
|---|---|---|---|---|
| Kamu borcu / GSYH | −2,67 pp | %73,7 | +2,74 pp | %48,2 |
| Özel yatırım | +0,04 pp | −%1,2 | −0,08 pp | −%1,3 |
| Reel faiz | −0,02 pp | %0,6 | −0,03 pp | −%0,5 |
| Reel ücret | −0,52 pp | %14,3 | +0,47 pp | %8,3 |
| Servete özgü şok | −1,44 pp | %39,7 | +1,03 pp | %18,1 |
| Deterministik bileşen | +0,98 pp | −%27,1 | +1,55 pp | %27,3 |
| Gerçek toplam değişim | −3,63 pp | +5,68 pp |
ABD'de kamu borcu şokları hem 1963–1980 servet yoğunlaşması düşüşünde hem 1980–2019 yükselişinde tek başına en büyük yapısal katkıyı vermektedir.
Faiz ve ücret kanalını kapatan yapısal senaryolar
| Dönem | Gerçek değişim | Faiz şoku sıfır karşı-olgusu | Ücret şoku sıfır karşı-olgusu |
|---|---|---|---|
| 1963–2019 | +2,01 pp | +1,78 pp | −0,41 pp |
| 1980–2019 | +5,68 pp | +6,09 pp | +4,97 pp |
1980 sonrasında reel faiz şoklarını kapatmak servet yoğunlaşması artışını 5,68'den 6,09 yüzde puana yükseltmektedir. Yani bu dönemde düşen reel faizler, çalışmanın tahmininde eşitsizliği artıran değil, yaklaşık 0,41 yüzde puan azaltıcı yönde çalışmıştır.
Ücret kanalını kapatmak ise 1980 sonrası artışı 4,97 yüzde puana indirir; ücret şokları yaklaşık 0,71 yüzde puanlık artırıcı katkı vermektedir.
Fransa ve Birleşik Krallık tarihsel ayrıştırması
| Ülke / dönem | Gerçek toplam değişim | Borç şoku katkısı | Toplam değişime oranı |
|---|---|---|---|
| Fransa 1963–1984 | −15,90 pp | −5,41 pp | %34,0 |
| Fransa 1984–2019 | +6,15 pp | +6,21 pp | %101,1 |
| Birleşik Krallık 1963–1991 | −22,36 pp | −5,70 pp | %25,5 |
| Birleşik Krallık 1991–2019 | +11,33 pp | +5,75 pp | %50,7 |
Fransa'da %101,1'lik pay, borcun “gerçek değişimin %101'ine tek başına neden olduğu” gibi mekanik bir yorumla okunmamalıdır. Diğer şok ve deterministik bileşenlerin toplam katkısı ters yönde olduğu için borç şokunun pozitif katkısı net gözlenen değişimden biraz daha büyüktür.
Birleşik Krallık'ta servete özgü şoklar iki dönemde de borç şokundan daha büyük katkı vermektedir. Bu nedenle “borç her üç ülkede de daima en büyük şoktur” ifadesi doğru değildir. Kaynağın daha doğru sonucu, borç şoklarının üç ülkede de reel faiz ve reel ücret şoklarından daha büyük katkı vermesi ve üç vaka çalışmasının ikisinde çoğu dönemde en büyük yapısal sürükleyici olmasıdır.
Vergi artan oranlılığındaki düşüş neden ayrı test edildi?
1980 sonrası servet yoğunlaşmasının temel nedeni kamu borcu değil de dışsal bir vergi artan oranlılığı düşüşü olabilir. Kaynak bu alternatif açıklamayı ABD için ayrı üç değişkenli SVAR ile sınar.
Vergi artan oranlılığı \(P\), üst %1 ile alt %99'un ortalama marjinal vergi oranları arasındaki farkla ölçülmektedir.
İki farklı sıralama kullanılır:
Model A: \(P\rightarrow b\rightarrow W\)
Model B: \(b\rightarrow P\rightarrow W\)
Birincisi vergi artan oranlılığı şokuna, ikincisi borç şokuna ortak varyasyon üzerinde daha erken açıklama hakkı verir.
| Yapısal şok | Model A katkısı | Model A payı | Model B katkısı | Model B payı |
|---|---|---|---|---|
| Borç şoku | +3,66 pp | %48,3 | +3,63 pp | %47,9 |
| Vergi artan oranlılığı şoku | −0,02 pp | −%0,2 | +0,01 pp | %0,2 |
| Servet eşitsizliği şoku | +2,17 pp | %28,6 | +2,17 pp | %28,6 |
| Deterministik bileşen | +1,76 pp | %23,3 | +1,76 pp | %23,3 |
| Gerçek artış | +7,57 pp | %100 | +7,57 pp | %100 |
Yazar bu kanıtı açıkça “indicative rather than decisive”, yani gösterge niteliğinde fakat kesin olmayan kanıt olarak değerlendirir. Rekürsif uzun dönem tanımlamasının sınırları nedeniyle bu tablo, siyasi tercihlerin veya dışsal vergi reformlarının hiçbir rolü olmadığını kanıtlamaz.
Vergi yükü yükseldiğinde borcun etkisi neden tersine dönebiliyor?
Çalışmanın dört değişkenli panel SVAR'ı:
Kamu borcu/GSYH → vergi gelirleri/GSYH → yeniden dağıtım → üst %10 servet payı
sırasını kullanır.
Yeniden dağıtım, SWIID'deki piyasa geliri eşitsizliğinin vergi-transfer sonrası yüzde olarak ne kadar azaldığını ölçen göreli yeniden dağıtım serisiyle temsil edilmektedir.
Bu analiz 1975–2018 dönemini kapsar ve tam örneklemde 16 ülke ile 704 gözlem içerir.
Vergi yükünün değişimi Denklem (10)'un diferansiyelinden:
\[ d\tau = b\,d(r-g) + (r-g)\,db \]
olarak yazılır.
Bu denklem önemli bir sonucu açıklar: borç artarken vergi yükünün artıp azalacağı yalnız \(db\)'ye değil, aynı anda \(r-g\)'nin nasıl değiştiğine de bağlıdır.
| Grup | Vergi / GSYH | Yeniden dağıtım | Üst %10 servet payı | Ülke | Gözlem |
|---|---|---|---|---|---|
| Tam örneklem | +2,142 * | +1,941 * | +0,826 | 16 | 704 |
| Düşük \(r-g\), alt çeyrek | −2,156 | +0,443 | +1,091 * | 4 | 140 |
| Orta \(r-g\) | +4,451 * | +2,381 | +3,279 * | 7 | 308 |
| Yüksek \(r-g\), üst çeyrek | +3,826 * | +3,952 ** | −2,600 * | 5 | 220 |
| Alt %75 | +1,358 | +1,444 | +1,864 * | 11 | 484 |
| Üst %25 | +3,826 * | +3,952 ** | −2,600 * | 5 | 220 |
| Medyan altı | −0,123 | +1,708 * | +3,787 *** | 8 | 352 |
| Medyan üstü | +5,042 ** | +2,567 * | −2,087 * | 8 | 352 |
Bu sonuç teorik doğrusal olmayanlığı ampirik olarak desteklemektedir. Düşük \(r-g\) grubunda vergi/GSYH tepkisi negatiftir fakat istatistiksel olarak anlamlı değildir; yeniden dağıtım zayıftır ve üst %10 servet payı yükselir.
Yüksek \(r-g\) grubunda ise vergi gelirleri ve yeniden dağıtım güçlü biçimde yükselmekte ve üst %10 servet payının tepkisi negatife dönmektedir.
Düşük \(r-g\) alt çeyreğinin veri dönemi diğer gruplardan daha kısadır; Avustralya, Japonya, Portekiz ve kısmen İspanya için üst %10 servet payı verilerinin geç başlaması nedeniyle bu grubun tahmin örneklemi 1985'te başlamaktadır.
Çalışmanın desteklediği sonuçlar
- Kamu borcu ile servet yoğunlaşması gelişmiş ekonomilerde uzun tarihsel dönemlerde sistematik biçimde birlikte hareket etmektedir.
- Modelde kamu borcunun vergi yükü \(b\) ve \(r-g\) tarafından birlikte belirlenmektedir.
- Kalıcı borç artışları marjinal vergi tarifesini makroekonomik rejime bağlı olarak yukarı veya aşağı kaydırabilir.
- \(r>g\) rejiminde yüksek borç servisi vergi baskısını ve dolaylı yeniden dağıtımı güçlendirir.
- \(r<g\) rejiminde düşük borç servisi maliyeti yapısal vergi baskısını ve dolaylı yeniden dağıtımı zayıflatabilir.
- Kamu borcu özel yatırımı dışlama, reel getiriyi değiştirme, reel ücretleri değiştirme ve vergi yükünü değiştirme kanallarından servet birikimini etkiler.
- Üç ülke BQ-SVAR sonuçlarında kalıcı borç artışı üst %10 servet payını uzun dönemde artırmaktadır.
- Panel medyanı ülke vaka çalışmalarından daha küçük olsa da aynı yönü vermektedir.
- ABD tarihsel ayrıştırmasında borç şokları hem savaş sonrası borç azaltım dönemindeki eşitsizlik düşüşünün hem 1980 sonrası eşitsizlik artışının en büyük tek yapısal katkılarından biridir.
- Fransa ve Birleşik Krallık'ta da borç şoklarının işareti borç azaltım döneminde negatif, borç genişlemesi döneminde pozitiftir.
- ABD'de alternatif progressivity sıralamaları altında borç şoku 1980–2012 üst %10 servet payı artışının yaklaşık %48'ini açıklarken bağımsız progressivity şoku çok küçük kalmaktadır.
- Panel rejim sonuçlarında yüksek vergi yükü ve güçlü yeniden dağıtım borcun eşitsizlik etkisini zayıflatmakta ve bazı gruplarda tersine çevirmektedir.
- Modelin ana nitel sonuçları alternatif tercih ve üretim parametrelerinde büyük ölçüde korunmaktadır.
Çalışmanın desteklemediği sonuçlar
Çalışma “kamu borcu her zaman servet eşitsizliğini artırır” sonucunu desteklememektedir. İlişki vergi yüküne ve makroekonomik rejime bağlı olarak doğrusal değildir.
Çalışma “\(r<g\) olduğu sürece kamu borcu maliyetsizdir” sonucunu desteklememektedir. Borç stokunun büyüklüğü, \(r-g\)'deki değişim ve vergi yükü birlikte önemlidir.
Çalışma Fransa için tahmin edilen +19,82 yüzde puanlık uzun dönem etkisinin bütün ülkelere uygulanabileceğini göstermemektedir. Panel bileşik medyanı +2,18 yüzde puandır.
Çalışma vergi politikalarının yalnız devlet borcu tarafından belirlendiğini kanıtlamamaktadır. Yazar siyasi ekonomi, kurumlar ve yeniden dağıtım tercihleri için ayrı rollerin varlığını reddetmemekte; daha dar biçimde, borcun vergi yükünün kalıcı vergi değişiklikleri için güçlü bir endojen teşvik yaratabileceğini savunmaktadır.
Çalışma AI'nın servet eşitsizliğini belirli bir yüzde kadar artıracağını veya azaltacağını ampirik olarak tahmin etmemektedir. AI/otomasyon, duyarlılık bölümünde sermaye payı ve makro rejimi değiştirebilecek yapısal kuvvetlerden biri olarak teorik biçimde ele alınmaktadır.
Çalışma yüksek kamu borcunun eşitsizliği azaltması için ülkelerin borcu belirli bir hedefe yükseltmesini önermemektedir. Modelde işaret değişiminin gerçekleştiği çok yüksek borç düzeyleri mekanizmayı göstermek için kullanılan karşı-olgusal aralıklardır.
Çalışma kamu borcu–servet eşitsizliği ilişkisinin tek mekanizmasının vergi olduğunu da söylememektedir. Varlık fiyatları, portföy farkları, tasarruf davranışları, miras, vergi kaçınması ve başka servete özgü şokların rolü ampirik ayrıştırmada korunmaktadır.
Temel yöntemsel ve model sınırlılıkları
Stilize iki dönemli model: Bir model dönemi 30 yıldır. Çerçeve yüksek frekanslı hane portföy ayarlamalarını modellemek için tasarlanmamıştır.
Tam sermaye amortismanı: Fiziksel sermayenin her model döneminde tam amortismanı analitik sadeleştirmedir.
Kamu harcaması normalizasyonu: Temel teorik kanalın yalıtılması için \(G=0\) kullanılır. Kaynağın kendisi pozitif kamu harcamasının gerekli yapısal gelir ve sonuçların nicel büyüklüğünü değiştirebileceğini belirtmektedir.
Yalnız emek geliri vergisi: Temel model sermaye ve miras vergilerini dışarıda bırakır.
Dışsal başlangıç heterojenliği: Model neden bazı hanelerin başlangıçta zengin veya yoksul olduğunu üretmeye çalışmaz. Emek verimliliği ve miras/tasarruf eğilimleri ex-ante heterojendir.
Sabit sosyal hareketlilik: İdiosyncratic emek ve sermaye gelir şokları ana modelde dışarıda bırakılır.
Borç dışsal parametre: Kalibrasyon, kamu borcunun neden arttığını modellememektedir. Borç artışı güvenlik, demografi, siyasi karar veya başka kuvvetlerden kaynaklanabilir.
Vergi ayarlama biçimleri: \(\lambda\), \(\tau_0\) ve \(\tau_2\) deneyleri gerçek dünyadaki belirli reform paketlerinin birebir temsili değildir.
SVAR tanımlama varsayımları: Kalıcı borç şoku Blanchard–Quah uzun dönem kısıtlarıyla tanımlanır. Tahminlerin nedensel yorumu bu kısıtlara, değişkenlerin zaman serisi özelliklerine ve model sıralamasına bağlıdır.
Diğer şokların kısmi tanımlaması: BQ sistemi borç şokunu merkezde tanımlarken diğer yapısal şokların ekonomik bileşimi tamamen tekil değildir.
Kısa yıllık örneklem: Servet dağılımı verileri uzun zaman serilerinde sınırlıdır. Bootstrap, BVAR ve panel SVAR bu sorunu azaltmayı amaçlar; ortadan kaldırmaz.
%68 güven aralığı: Bazı ana ülke tahminleri yalnız %68 güven aralığında sıfırdan ayrılmaktadır. Bu düzey, %95 klasik test kadar güçlü istatistiksel kanıt olarak yorumlanmamalıdır.
Panel rejim örneklemi: Yeniden dağıtım analizi yalnız 16 ülke ve 1975–2018 dönemiyle sınırlıdır; alt gruplarda ülke sayısı daha da küçülmektedir.
Politika ve gelecek araştırma anlamı
Yazar, dinamik olarak verimsiz bir ekonomide kamu borcunun aşırı tasarrufu azaltarak refahı yükseltebileceğine ilişkin klasik Diamond sonucuyla kendi dağılımsal bulgularını birlikte değerlendirir. Böylece nesiller arası etkinlik ile aynı nesil içindeki servet eşitsizliği arasında bir ödünleşim ortaya çıkabilir.
Çalışmanın teorik sonucuna göre yeterince güçlü artan oranlı vergi sistemi, yüksek borcun eşitsizlik üzerindeki artırıcı etkisini zayıflatabilir ve bazı koşullarda tersine çevirebilir. Bu, belirli bir vergi oranının politika önerisi değildir.
Yazar ayrıca mali sürdürülebilirlik çerçevelerinin yalnız borç ve açık patikasına değil, düzeltmenin hangi vergi veya transfer araçlarıyla yapıldığına da dağılımsal açıdan dikkat etmesi gerektiğini tartışmaktadır.
AI, otomasyon ve nüfus yaşlanması bölümündeki çıkarımlar ileriye dönük teorik araştırma yönleridir. Daha yüksek sermaye payı, yaşlanan nüfusun tasarruf davranışı ve sermaye-emek ikame yapısı birlikte \(r-g\) rejimini değiştirebilir; bu değişim kamu borcunun sürdürülebilirlik ve vergi kanalını da değiştirebilir. Makale bu mekanizmanın gelecekte gerçek ülkelerde hangi nicel büyüklükte gerçekleşeceğini ölçmemektedir.
Genel bilimsel değerlendirme
Çalışmanın en özgün katkısı kamu borcu–servet eşitsizliği bağını yalnız “zenginler tahvil tutuyor” veya “yüksek faiz zenginlere daha fazla getiri sağlıyor” şeklinde kurmamasıdır.
Çalışmada kamu borcu aynı anda:
- özel sermaye birikimini,
- sermaye getirisini,
- reel ücretleri,
- devletin yapısal gelir gereksinimini,
- marjinal vergi tarifesini,
- vergi sonrası harcanabilir geliri,
- dolaylı yeniden dağıtımın gücünü
değiştirebilen bir aracı değişken haline gelmektedir.
Bu nedenle makalenin ana bilimsel mesajı “daha çok borç = daha çok eşitsizlik” şeklindeki doğrusal bir slogan değildir.
Daha doğru ifade şöyledir:
Kamu borcunun uzun dönem servet dağılımına etkisi, borcun hangi makroekonomik rejimde sürdürüldüğüne, \(r-g\) farkının borç servisini nasıl değiştirdiğine ve ortaya çıkan vergi yükünün haneler arasında ne kadar artan oranlı dağıtıldığına bağlıdır.
Kaynak ve Yöntem Notu
Özgün başlık: Public Debt, Wealth Inequality, and the Burden of Taxation
Türkçe yayın başlığı: Kamu Borcu, Servet Eşitsizliği ve Vergilendirme Yükü
Yazar: Moustafa Chatzouz.
Yazar sayısı: Tek yazar.
Kurum: International Monetary Fund.
Departman: Strategy, Policy and Review Department.
Dağıtım için yetkilendiren: Allison Holland.
Corresponding author: PDF ayrı bir “corresponding author” etiketi kullanmamaktadır. Tek yazarın iletişim e-postası kaynakta verilmiştir.
Eşit katkı / eş birinci yazarlık: Uygulanabilir değildir; çalışma tek yazarlıdır.
Kaynak türü: IMF Working Paper.
Çalışma numarası: WP/26/171.
Seri: IMF Working Papers.
PDF tarihi: August 2026.
IMF resmî yayın tarihi: 14 August 2026.
DOI: 10.5089/9798229055925.001.
DOI notu: PDF'nin Recommended Citation bölümünde DOI yazılmamaktadır; DOI IMF'nin resmî bibliyografik yayın kaydından doğrulanmıştır.
SSRN: Kaynak PDF elektronik kopyanın SSRN abstract 7314763 üzerinde bulunduğunu belirtmektedir.
Hakemlik / yayın durumu: Çalışma hakemli dergi makalesi değil IMF Working Paper'dır. IMF Working Papers, devam eden araştırmaları tartışmaya açmak ve yorum almak amacıyla yayımlanan çalışma kâğıtları olarak tanımlanmaktadır. Yazar dipnotunda üç anonim hakemin yapıcı geri bildirimlerine teşekkür etmektedir; bu teşekkür Working Paper'ın hakemli dergi yayını statüsüne dönüştüğü anlamına gelmez.
Önceki sürüm notu: Yazar, çalışmanın doktora tezindeki bölümlere dayanan önceki taslakların önemli ölçüde revize edilmiş sürümü olduğunu ve dolaşımdaki eski taslakların dikkate alınmaması gerektiğini belirtmektedir.
JEL kodları: H20, H30, H63, E62.
Kaynak anahtar kelimeleri: Tax Progressivity; Fiscal Policy; Wealth Inequality; Redistribution; Public Debt; Neoclassical Growth Model.
Telif: © 2026 International Monetary Fund.
Lisans / yeniden kullanım: PDF “Not for Redistribution” ibaresi taşımaktadır. Kaynakta açık Creative Commons lisansı belirtilmemektedir. Bu nedenle kaynak grafikler görsel tasarımlarıyla kopyalanmamış veya uyarlanmış olarak yeniden yayımlanmamıştır.
Temel teorik model: Hanehalkı emek verimliliği ve miras/tasarruf tercihleri açısından ex-ante heterojen olan, iki dönemli Diamond örtüşen nesiller modeli.
Temel kamu maliyesi ilişkisi: Durağan durumda \(\tau=(r-g)b\).
Vergi fonksiyonları: Heathcote–Storesletten–Violante/Bénabou affine vergi yapısı ve Gouveia–Strauss doğrusal olmayan vergi fonksiyonu.
Vergi mekanizması: Aynı yapısal gelir ihtiyacı \(\lambda\), \(\tau_0\) veya \(\tau_2\) ayarlamalarıyla haneler arasında farklı biçimde dağıtılmaktadır.
Dolaylı yeniden dağıtım: Borç yükünün bütçe kısıtı aracılığıyla marjinal vergi tarifesini ve dolayısıyla zengin-yoksul vergi yükü farkını endojen biçimde değiştirmesidir.
Modelde vergilendirilen gelir: Emek geliri. Temel model sermaye ve miras vergilerinden soyutlanmaktadır.
Kamu harcaması: Temel borç-as-deferred-tax kanalını yalıtmak amacıyla \(G=0\) normalize edilmektedir.
Nesil uzunluğu: 30 yıl.
Model hane sayısı: 10.000 sentetik hane.
Gelir dağılımı: 90. yüzdeliğe kadar lognormal, üst kuyrukta Pareto karışımı.
Temel sermaye payı: \(\alpha=1/3\).
Temel borç/GSYH kalibrasyonu: %54.
Normal getiri kalibrasyonu: reel getiri yıllık yaklaşık %6,35.
Düşük getiri kalibrasyonu: reel getiri yıllık yaklaşık %1,46.
Duyarlılık parametreleri: \(\theta\in\{0.7,1,1.2,2.0\}\), \(\rho\in\{0.23,0,-0.67\}\), \(\alpha\in[0.2,0.7]\).
AI/otomasyon bağlantısı: Model duyarlılığında daha yüksek sermaye payı \(\alpha\), otomasyon ve AI kaynaklı sermaye yoğunlaşmasını incelemek için yapısal senaryo parametresi olarak kullanılmaktadır; gerçek AI verisine dayalı doğrudan ampirik etki tahmini değildir.
Ana ampirik veri dönemi: 1950–2019.
Ana veri kaynakları: Jordà–Schularick–Taylor Macrohistory Database; Global Macro Database; IMF sermaye stoku verileri; Penn World Table; World Inequality Database.
Ülke vaka çalışmaları: United States, France, United Kingdom.
Temel ampirik yöntem: Blanchard–Quah uzun dönem kısıtlı yapısal VAR.
VAR değişken sırası: Kamu borcu/GSYH; özel yatırım/GSYH; reel sermaye getirisi; reel ücret; üst %10 servet payı.
VAR gecikmesi: Ülke modellerinde BIC tarafından seçilen bir gecikme.
ABD ve Birleşik Krallık dışsal kontrolü: Dünya cari denge faktörü.
Fransa dışsal kontrolü: Euro alanı cari denge faktörünün Euro krizi göstergesiyle etkileşimi.
Yapısal kırılma göstergeleri: ABD post-1993; Birleşik Krallık post-1979; Fransa post-1999.
Ücret serisi işlemi: Birleşik Krallık ve Fransa'da reel ücretler birinci farktan sonra doğrusal trendden arındırılmaktadır.
Küçük örneklem düzeltmesi: Kilian bootstrap-after-bootstrap ve wild-bootstrap güven aralıkları.
Panel yöntemi: Pedroni structural panel VAR; ortak ve ülkeye özgü şok bileşenlerini ayırmaktadır.
Bayesian sağlamlık: Giannone–Lenza–Primiceri yaklaşımı ve Antolin-Diaz–Surico tarzı Bayesian VAR uygulaması; alternatif prior ve 1–8 gecikme kontrolleri.
74 yüzde puanlık referans şok: ABD'nin yaklaşık 1980 sonrası kümülatif kamu borcu/GSYH genişlemesine dayanan ölçeklendirme; politika hedefi değildir.
Üst %10 uzun dönem tepkisi: ABD +6,09 pp; Fransa +19,82 pp; Birleşik Krallık +7,65 pp; panel bileşik medyanı +2,18 pp.
Özel yatırım uzun dönem tepkisi: ABD −7,87 pp; Fransa −10,75 pp; Birleşik Krallık −5,80 pp; panel −9,35 pp.
Reel ücret uzun dönem tepkisi: ABD −%26,24; Fransa −%31,52; Birleşik Krallık −%9,56; panel −%6,88.
Güven işaretleri: * %68, ** %90, *** %95 güven aralığının sıfırı dışlaması anlamına gelir.
ABD 1963–1980: Üst %10 servet payı toplam −3,63 pp; borç şoku katkısı −2,67 pp, yaklaşık %73,7.
ABD 1980–2019: Üst %10 servet payı toplam +5,68 pp; borç şoku katkısı +2,74 pp, yaklaşık %48,2.
Fransa 1984–2019: Toplam +6,15 pp; borç şoku +6,21 pp. Diğer bileşenlerin net negatif katkısı nedeniyle borç payı %100'ün üzerindedir.
Birleşik Krallık 1991–2019: Toplam +11,33 pp; borç şoku +5,75 pp veya yaklaşık %50,7.
Vergi artan oranlılığı karşılaştırması: ABD 1980–2012'de alternatif sıralamaların ikisinde de borç şoku üst %10 servet payındaki +7,57 pp artışın yaklaşık %48'ini açıklamaktadır; progressivity şoku yaklaşık sıfıra yakındır. Yazar sonucu kesin değil, gösterge niteliğinde yorumlamaktadır.
Yeniden dağıtım ölçümü: SWIID relative redistribution; piyasa geliri eşitsizliğinin vergi-transfer sistemiyle yüzde olarak azaltılması.
Yeniden dağıtım paneli: 1975–2018; tam örneklem 16 ülke ve 704 gözlem.
Yüksek r−g panel sonucu: Vergi/GSYH +3,826 pp; yeniden dağıtım +3,952 pp; üst %10 servet payı −2,600 pp.
Medyan üstü r−g sonucu: Vergi/GSYH +5,042 pp; yeniden dağıtım +2,567 pp; üst %10 servet payı −2,087 pp.
Ana doğrusal olmayanlık: Düşük vergi yükünde borç şoku eşitsizliği artırma eğilimindedir; vergi yükü ve yeniden dağıtım yeterince yüksek olduğunda etki zayıflayabilir veya negatife dönebilir.
Finansman bildirimi: PDF'de ayrı standart Funding Statement tespit edilmemiştir.
Çıkar çatışması: PDF'de ayrı standart Conflict of Interest bildirimi tespit edilmemiştir.
Veri erişilebilirliği: Kaynak kullanılan veri tabanlarını ve veri oluşturma yöntemini belirtmektedir; PDF'de ayrı standart Data Availability Statement veya tek bir kamuya açık replikasyon paketi bağlantısı bulunmamaktadır.
CRediT / yazar katkıları: Tek yazarlı çalışmada standart CRediT katkı bölümü bulunmamaktadır.
Teşekkür: Kaynak G. Devoto, D. Furceri, M. Chamon, R. Legrand, H. Polemarchakis, T. Van Rens, O. Galor, R. Pancrazi, M. Miller, A. Philippopoulos, A. Karantounias, C. Azariadis, B. Moll, A. Cesa-Bianchi, D. Lewis ve F. Romei'ye yorum ve tartışmaları için teşekkür etmekte; Alvaredo ve çalışma arkadaşları ile Ferriere ve Navarro'ya yayımlanmadan önce veri paylaşımı için teşekkür etmektedir. Yazar ayrıca üç anonim hakemin yapıcı geri bildirimini belirtmektedir.
Kurumsal görüş uyarısı: Kaynaktaki görüşler yazara aittir ve IMF, IMF Executive Board veya üye hükümetlerin görüşlerini zorunlu olarak temsil etmez.
Temel yorum sınırı: Çalışmanın ülke ve panel sonuçları yapısal VAR tanımlamasına dayanır. Kalıcı borç şoku tek bir dışsal politika kararını değil, borç patikasını kalıcı değiştiren bileşik yapısal kuvvetleri temsil eder. Sonuçların nedensel yorumu uzun dönem kısıtlarının ve model varsayımlarının geçerliliğine bağlıdır.
Yayın notu: Bu Türkçe anlatım kaynak Working Paper'ın tarihsel olgularını, Diamond modelini, hanehalkı ve devlet bütçe denklemlerini, HSV ve Gouveia–Strauss vergi yapılarını, dolaylı yeniden dağıtım mekanizmasını, r−g rejimlerini, kalibrasyonu, duyarlılık analizini, BQ-SVAR ve panel SVAR tanımlamasını, Bayesian sağlamlık kontrollerini, tarihsel ayrıştırmaları, vergi artan oranlılığı karşılaştırmasını, doğrusal olmayan rejim sonuçlarını ve temel yorum sınırlarını öğretici biçimde aktarmaktadır. Kaynakta bulunmayan ülke etkisi, politika reçetesi, eşik, katsayı veya AI sonucu eklenmemiştir. Akademik atıflarda özgün IMF Working Paper ve DOI esas alınmalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir