


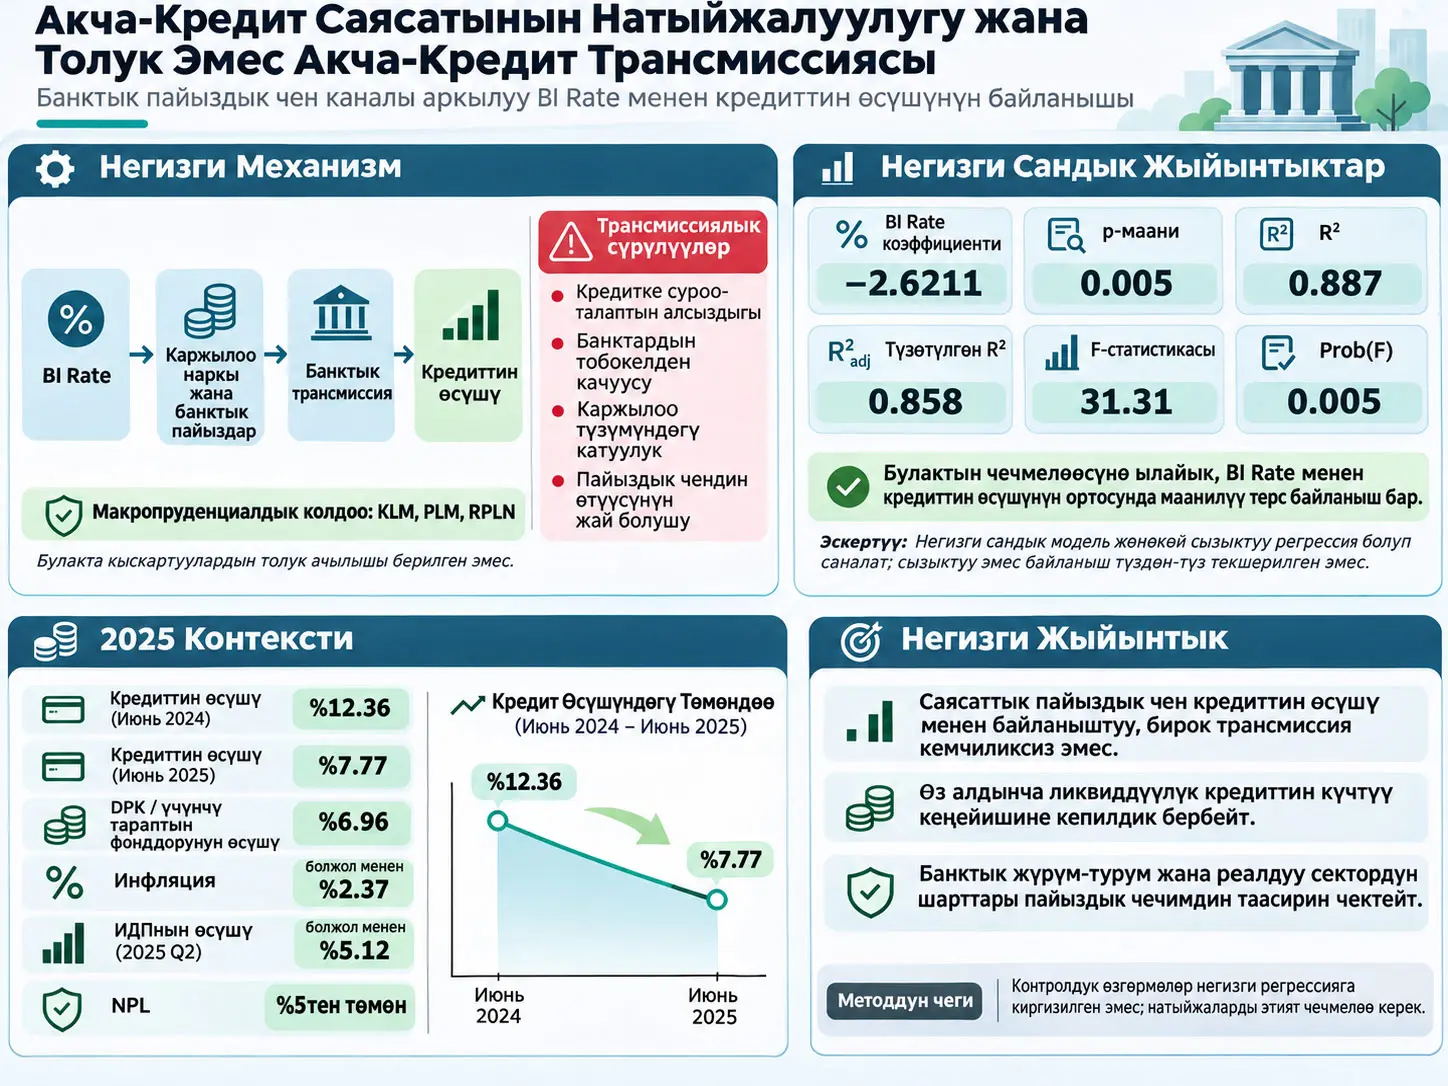
BI Rate, бул изилдөөдө Bank Indonesiaнын саясаттык пайыздык ченин билдирген жана финансылык системадагы каржылоо чыгымдарына, кредиттик шарттарга жана ошону менен кредиттин өсүшүнө таасир этүүсү күтүлгөн негизги акча-кредит саясатынын өзгөрмөсү болуп саналат. Изилдөө BI Rate менен Индонезиядагы кредиттин өсүшүнүн ортосундагы байланыш канчалык деңгээлде натыйжалуу акча-кредит трансмиссиясын түзөрүн жана банк системасындагы сүрүлүүлөр бул трансмиссияны эмне үчүн алсырата аларын изилдейт. Изилдөө explanatory sequential mixed-methods ыкмасын колдонот; сандык баскычта Bank Indonesiaнын экинчи даражадагы маалыматтарына сүрөттөөчү талдоо жана жөнөкөй сызыктуу регрессия, сапаттык баскычта болсо банктык ортомчулук, макропруденциалдык саясат жана Bank Indonesiaнын ыйгарым укуктарына байланышкан документ/адабиятка негизделген баалоо жүргүзүлөт.
Негизги регрессияда BI Rate коэффициенти −2.6211, стандарттык ката 0.468, t-статистика −5.596 жана p-маани 0.005 деп билдирилген. Модель үчүн \(R^2=0.887\), түзөтүлгөн \(R^2=0.858\) жана F-статистикасы 31.31, Prob(F)=0.005. Булак ушул жыйынтыктарга таянып, BI Rate менен кредиттин өсүшүнүн ортосунда статистикалык жактан маанилүү терс байланыш бар экенин жана H0 четке кагылганын билдирет.
Бул жыйынтыкты этияттык менен чечмелөө керек. Булак BI Rateтеги 1% өсүү кредиттин өсүшүн болжол менен 2.62% азайтат деп билдирет. Бирок регрессиядагы өзгөрмөлөр пайыздык чен жана кредиттин өсүү ылдамдыгы пайыздык бирдиктер менен берилгендиктен, коэффициенттин техникалык жактан такыраак чечмелөөсү — BI Rateтеги 1 пайыздык пунктка өсүү моделдин ичинде кредиттин өсүшүнүн болжол менен 2.6211 пайыздык пунктка төмөндөшү менен байланыштуу. Бул байланыш коэффициенти; ал өзүнчө себептүүлүктү же реалдуу экономикада бардык шартта ошол эле көлөмдөгү реакция болоорун далилдебейт.
Изилдөөнүн сапаттык талкуусу акча-кредит трансмиссиясы саясаттык пайыздык ченге гана көз каранды эмес экенин баса белгилейт. 2024-жылдын июнунда %12.36 болгон жылдык кредит өсүшү 2025-жылдын июнунда %7.77ге чейин төмөндөгөндө, үчүнчү тараптын каражаттары/депозиттик ресурстар %6.96 өскөн. Булак 2025-жыл үчүн кредиттин өсүшүн %8–11 аралыгында карайт; төмөн кредиттик суроо-талапты, банктардын тобокелдиктен качуусун, каржылоо түзүмүндөгү катаалдыкты жана пайыздык чендердин кредиттерге толук өтпөшүн трансмиссиялык сүрүлүүлөр катары баалайт.
Эң маанилүү методологиялык чектөө мындай: изилдөө киришүүдө жана кыскача мазмунда BI Rate менен кредиттин өсүшүнүн ортосундагы байланыш сызыктуу эмес экенин баса белгилесе да, негизги сандык модель жөнөкөй сызыктуу регрессия. Ошондуктан non-linearity түздөн-түз математикалык түрдө текшерилген эмес. Мындан тышкары, инфляция, ИДП өсүшү, көйгөйлүү кредиттер жана ликвиддүүлүк талкууда маанилүү шарттар катары каралса да, билдирилген негизги регрессияда контролдук өзгөрмөлөр эмес. Классикалык регрессиянын божомол тесттери жана robustness тесттери да PDFде жыйынтыктары менен көрсөтүлгөн эмес.
Изилдөөнүн негизги көйгөйү
Салттуу пайыздык чен трансмиссиясынын логикасында борбордук банк саясаттык пайыздык ченди төмөндөткөндө финансылык системада каржылоо чыгымдарынын азайышы, банктык кредиттик пайыздардын төмөндөшү, кредитке суроо-талаптын жана банктардын кредит берүү мүмкүнчүлүгүнүн өсүшү жана натыйжада реалдуу кредит өсүшүнүн тездеши күтүлөт. Тескери багытта, ашыкча кредит өсүшү жана финансылык ашыкча кызып кетүү коркунучу болсо, саясаттык пайыздык ченди жогорулатуу кредиттик кеңейүүнү чектеши мүмкүн.
Бул изилдөө Индонезияда бул механизм кемчиликсиз иштебей турганын карайт. Булак саясаттык пайыздык чен салыштырмалуу колдоочу болгонуна карабастан, кредит өсүшүнүн 2024-жылдын июну менен 2025-жылдын июнунун ортосунда %12.36дан %7.77ге төмөндөшүн жана ошол эле мезгилде банктык ликвиддүүлүктүн толугу менен кургап калбаганын трансмиссия чынжырында башка сүрүлүүлөр бар экенинин негизги көйгөйү катары колдонот.
Акча-Кредит Трансмиссия Механизми Бул Изилдөөдө Кантип Иштейт?
Акча-кредит трансмиссия механизми BI Rateтеги өзгөрүү каржылоо чыгымдары жана банктык пайыздар аркылуу кредит сунушуна жана кредиттик суроо-талапка, андан кредиттин өсүшүнө жетишин билдирет; изилдөө бул чынжыр банктардын тобокелдикке болгон табити, кредиттик суроо-талап, ликвиддүүлүк шарттары жана каржылоо түзүмүндөгү катаалдыктардан улам толук эмес иштеши мүмкүн деп эсептейт.
BI Rateтин теориялык ролу
Булакта BI Rate инфляциялык күтүүлөрдү багыттоочу жана финансылык системадагы каржылоо чыгымдарына таасир этүүчү акча-кредит саясатынын инструменти катары каралат. Негизги жобо төмөнкүдөй:
\[ \text{BI Rate düşüşü} \rightarrow \text{fonlama maliyetlerinde düşüş} \rightarrow \text{kredi koşullarında gevşeme} \rightarrow \text{kredi büyümesinde artış} \]
Бул чынжыр автоматтык эмес. Эгер банктар каржылоо чыгымдарынын төмөндөшүн кредиттик пайыздарга толук өткөрбөсө, кредиттик суроо-талап алсыз болсо же банктар тобокелдиктен улам кредит берүүгө тандалма мамиле кылса, саясаттык пайыздык чендеги өзгөрүүнүн реалдуу кредит көлөмүнө өтүшү чектелүү калышы мүмкүн.
Банктык ортомчулук деген эмне?
Банктык ортомчулук — финансылык системада ашыкча каражаты бар бирдиктерден чогултулган ресурстарды кредит жана башка каржылоо каналдары аркылуу каражатка муктаж бирдиктерге өткөрүп берүү. Изилдөөдө банктар жөн гана механикалык кредит бөлүштүрүүчүлөр катары каралбайт; ликвиддүүлүк, тобокелдик, күтүлгөн киреше, карыз алуучунун сапаты жана кредиттик суроо-талап банктардын кредит берүү чечимине биргелешип таасир этет.
Макропруденциалдык каналдын ролу
Булак Bank Indonesia KLM, PLM жана RPLN деп кыскарткан макропруденциалдык инструменттер ликвиддүүлүктүн ийкемдүүлүгүн жана банктык ортомчулук мүмкүнчүлүгүн колдоо үчүн колдонуларын билдирет. Бирок макала бул үч кыскартуунун толук аталышын негизги текстте бербейт. Ошондуктан Verianla булактан тышкары толук аттарды ойлоп чыгарбайт; макала ачык көрсөткөн функцияны гана сактайт.
Изилдөөнүн теориялык билдирүүсү акча-кредит трансмиссиясы төмөнкү:
\[ \text{BI Rate}\rightarrow\text{kredi faizi}\rightarrow\text{kredi} \]
чынжыр менен гана чектелбейт. Ликвиддүүлүккө, тобокелдикке жана банктык ортомчулукка таасир эткен макропруденциалдык алкак да ошол эле трансмиссиянын натыйжалуулугун күчөтүшү же чектеши мүмкүн.
Бул Изилдөө Сызыктуу Эмес Акча-Кредит Трансмиссиясын Чындап Текшереби?
Жок; изилдөөнүн негизги сандык модели жөнөкөй сызыктуу регрессия жана BI Rate менен кредиттин өсүшүнүн ортосундагы non-linearity үчүн квадраттык мүчө, чек модели, spline, режимдин өзгөрүшү же башка сызыктуу эмес эконометрикалык спецификация билдирилген эмес. Сызыктуу эмес трансмиссия идеясы изилдөөнүн мотивациясында жана сапаттык түшүндүрмөсүндө борбордук орунда болгону менен, негизги регрессия түздөн-түз сызыктуу эңкейишти гана баалайт.
Бул эмне үчүн маанилүү?
Мамиле практикада сызыктуу болбошу мүмкүн деп айтуу менен non-linearityни статистикалык түрдө текшерүү бир эле нерсе эмес. Жөнөкөй сызыктуу регрессия маалымат диапазону боюнча бир орточо эңкейишти баалайт. Эгер чыныгы мамиле ар башка пайыздык деңгээлдерде ар башка реакция берсе, жөнөкөй сызыктуу коэффициент ошол ар башка режимдерди бир эңкейишке жалпылайт.
Бул жагдай макаланын регрессия жыйынтыгын жараксыз кылбайт; болгону жыйынтыктын чегин аныктайт. −2.6211 коэффициенти изилдөө колдонгон сызыктуу спецификациядагы орточо байланыш коэффициенти жана өзүнчө non-linearityнин математикалык далили эмес.
Explanatory sequential mixed-methods эмнени билдирет?
Explanatory sequential mixed-methods ыкмасында жалпы логика адегенде сандык мыйзам ченемдүүлүктү аныктоо, андан кийин сапаттык талдоо менен бул мыйзам ченемдүүлүк эмне үчүн жана кандай шарттарда пайда болгонун түшүндүрүү. Бул макалада сандык этап BI Rate жана кредит өсүшү жөнүндө маалыматтарды сүрөттөө жана сызыктуу регрессиядан турат. Сапаттык этап болсо банктардын тобокелдик жүрүм-туруму, кредиттик суроо-талап, ликвиддүүлүк, макропруденциалдык саясат жана Bank Indonesiaнын ыйгарым укугун документтер жана адабияттар аркылуу чечмелөөдөн турат.
Булак баштапкы сапаттык маек, фокус-топ же талаа байкоосун билдирбейт. Сапаттык түшүндүрмө негизинен Bank Indonesia документтерине жана академиялык адабияттарга таянат. Ошондой эле макала “legal analysis of Bank Indonesia's authority” деген сөз айкашын колдонгону менен, укуктук документтерди тандоо критерийлери, коддоо ыкмасы же өзүнчө доктриналдык укуктук талдоо протоколу толук берилген эмес.
Изилдөө суроосу жана гипотезалар
| Гипотеза | Билдирүү |
|---|---|
| H0 | BI Rate кредиттин өсүшүнө статистикалык жактан маанилүү таасир бербейт. |
| H1 | BI Rate кредиттин өсүшүнө статистикалык жактан маанилүү терс таасир берет. |
Булак p=0.005 жыйынтыгына таянып H0ду четке кагып, H1ди кабыл алат. Статистикалык жактан этият тилде бул жыйынтык колдонулган сызыктуу модель жана маалымат топтому шартында нөлдүк эңкейиш гипотезасына каршы далил бар экенин билдирет.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
BI Rate менен Кредит Өсүшүнүн Ортосундагы Регрессия Кантип Чечмелениши Керек?
Изилдөөнүн жөнөкөй сызыктуу регрессиясы кредит өсүшүн BI Rateтин сызыктуу функциясы катары баалайт жана −2.6211 эңкейиш коэффициенти BI Rate жогорулаган сайын болжолдонгон кредит өсүшү төмөндөй турган багытта статистикалык байланыш бар экенин көрсөтөт; p=0.005 бул коэффициент булакта колдонулган %5 маанилүүлүк деңгээлинде нөлдөн айырмаланарын колдойт, бирок модель өзүнчө себептүүлүктү же бүтүндөй акча-кредит трансмиссия механизмин далилдебейт.
Жөнөкөй сызыктуу регрессиянын математикалык түзүлүшү
Булак регрессия теңдемесинин формуласын өзүнчө жазбайт. Төмөнкү жалпы теңдеме булак билдирген коэффициенттерди кантип окууну түшүндүрүү үчүн берилген математикалык түшүндүрмө; жаңы изилдөө жыйынтыгы эмес:
\[ g_t=\beta_0+\beta_1 r_t+\varepsilon_t \]
Бул жерде:
- \(g_t\): тиешелүү мезгилдеги кредит өсүшү,
- \(r_t\): BI Rate,
- \(\beta_0\): туруктуу мүчө,
- \(\beta_1\): BI Rate менен кредит өсүшүнүн ортосундагы сызыктуу эңкейиш,
- \(\varepsilon_t\): моделдин BI Rate менен түшүндүрбөгөн бөлүгү/ката мүчөсү.
Булак коэффициенттери моделге коюлганда болжолдоо теңдемеси:
\[ \widehat{g_t}=34.7819-2.6211r_t \]
болот.
Туруктуу мүчө 34.7819 эмнени билдирет?
Математикалык жактан туруктуу мүчө BI Rate нөл болгондо модель болжолдогон кредит өсүшүн билдирет. Бирок булакта байкалган BI Rate маанилери нөлдүн айланасында эмес; 2-сүрөттө билдирилген диапазон болжол менен %3.50–%6.25 деңгээлинде. Ошондуктан 34.7819ду реалдуу “BI Rate нөл болгондо кредит сөзсүз ушунча өсөт” деген экономикалык божомол катары чечмелөө туура эмес; бул регрессия сызыгынын математикалык кесилиш мүчөсү.
−2.6211 коэффициенти эмнени билдирет?
Булак коэффициентти “BI Rateте %1 өсүү кредит өсүшүн болжол менен %2.62 азайтат” деп билдирет. Регрессия пайыздык ченди жана кредит өсүшүн пайыздык деңгээл катары колдонду деп кабыл алынганда, бирдик боюнча такыраак чечмелөө төмөнкүдөй:
\[ \Delta \widehat{g}\approx -2.6211\,\Delta r \]
Башкача айтканда, BI Rateтеги бир пайыздык пунктка өсүү моделдин ичинде болжолдонгон кредит өсүшүнүн болжол менен 2.6211 пайыздык пунктка азайышы менен байланыштуу. Бул чечмелөө “кредиттин көлөмү сөзсүз %2.6211 азаят” деген себептик жана универсалдуу мыйзам эмес.
t-статистика кантип алынат?
Регрессия коэффициенти нөлдөн айырмаланабы же жокпу текшерген t-статистиканын жалпы түзүлүшү:
\[ t=\frac{\widehat{\beta}_1-\beta_{1,0}} {SE(\widehat{\beta}_1)} \]
түрүндө. Нөлдүк гипотезада \(\beta_{1,0}=0\) алынат. Булак маанилери:
\[ t\approx\frac{-2.6211}{0.468}\approx -5.60 \]
болуп, макаладагы −5.596 маанисине шайкеш келет. Бул эсеп билдирилген коэффициент менен стандарттык катанын математикалык байланышын гана түшүндүрөт.
R-квадрат эмнени өлчөйт?
\(R^2\), регрессия модели үлгүдөгү көз каранды өзгөрмөнүн вариациясынын канча бөлүгүн сызыктуу болжол менен түшүндүргөнүн көрсөткөн дал келүү өлчөмү:
\[ R^2=1-\frac{SS_{\mathrm{res}}}{SS_{\mathrm{tot}}} \]
Изилдөөдөгү \(R^2=0.887\), үлгүдөгү кредит өсүшүнүн вариациясынын болжол менен %88.7 бөлүгү билдирилген BI Rate сызыктуу модели менен статистикалык жактан түшүндүрүлө аларын көрсөтөт. Бул маани кредит өсүшүнүн %88.7 бөлүгү себептик жактан BI Rate тарабынан гана түзүлгөнүн далилдебейт.
Түзөтүлгөн R-квадрат деген эмне?
Түзөтүлгөн \(R^2\) моделдеги өзгөрмөлөрдүн санын жана байкоолордун санын эске алат:
\[ \bar{R}^2= 1-(1-R^2) \frac{n-1}{n-k-1} \]
Бул жерде \(n\) байкоолордун саны, \(k\) болсо түшүндүрүүчү өзгөрмөлөрдүн саны. Булак түзөтүлгөн маанини 0.858 деп билдирет. PDF жыйынтык бөлүмүндөгү “R-squared values of 0.887 and 0.858 respectively” деген сөз айкашындагы экинчи маани өзүнчө экинчи \(R^2\) эмес, мурда ачык билдирилген Adjusted R-squared мааниси.
F-статистика менен t-статистика эмне үчүн окшош маалымат берет?
Бир түшүндүрүүчү өзгөрмөлүү жөнөкөй сызыктуу регрессияда эңкейиш коэффициентинин t-тести менен моделдин F-тести математикалык жактан бир эле нөлдүк гипотезага негизделет жана жалпысынан:
\[ F=t^2 \]
байланышы түзүлөт. Булактагы \(t=-5.596\) маанисинин квадраты болжол менен 31.3тү берет; бул билдирилген F=31.31 менен шайкеш.
Негизги регрессия жыйынтыктары
| Өзгөрмө | Коэффициент | Стандарттык ката | t-статистика | p-маани |
|---|---|---|---|---|
| Туруктуу | 34.7819 | 2.307 | 15.076 | 0.000 |
| BI Rate | −2.6211 | 0.468 | −5.596 | 0.005 |
| Метрика | Маани | Булактагы ролу |
|---|---|---|
| \(R^2\) | 0.887 | Үлгү ичинде түшүндүрүлгөн вариациянын үлүшү. |
| Adjusted \(R^2\) | 0.858 | Модель татаалдыгына жараша түзөтүлгөн дал келүү өлчөмү. |
| F-statistic | 31.31 | Моделдин жалпы маанилүүлүк тести. |
| Prob(F) | 0.005 | Булакта %5 маанилүүлүк деңгээлинен төмөн. |
Регрессиядагы байкоолордун саны
Булак регрессияда “annual average BI Rate and credit growth” жана “2020–2025” деген сөз айкаштарын колдонот. 2020, 2021, 2022, 2023, 2024 жана 2025 кошо эсептегенде алты календардык жыл. Бирок регрессия таблицасында \(n\) мааниси өзүнчө жазылган эмес жана колдонулган жылдык кредит өсүшүнүн катарлары кайсы KBMI/industry aggregation маанилеринен түзүлгөнү ачык маалымат таблицасы менен көрсөтүлгөн эмес. Ошондуктан кайра өндүрүлүүчүлүк жагынан чийки регрессия маалымат матрицасы жетишпейт.
BI Rateтин сүрөттөөчү статистикасы
Булак 2020–2025 мезгилиндеги BI Rate үчүн жалпы орточо маанини %4.85, медиананы %5.00 жана моданы %3.50 деп билдирет. Жалпы стандарттык четтөө болжол менен 1.05–1.15 аралыгы катары берилген.
| Чейрек | Орточо (%) | Медиана (%) | Мода (%) | Стандарттык четтөө | Билдирилген диапазон (%) |
|---|---|---|---|---|---|
| Q1 / Март | 4.83 | 5.13 | 3.50 | 1.16 | 3.50–6.00 |
| Q2 / Июнь | 4.79 | 4.88 | Булак билдирбейт | 1.20 | 3.50–6.25 |
| Q3 / Сентябрь | 4.79 | 4.75 | Булак билдирбейт | 1.02 | Булак билдирбейт |
| Q4 / Декабрь | 4.92 | 5.13 | 6.00 | 1.10 | 3.50–6.00 |
Булактын чечмелөөсү боюнча Q2 эң жогорку стандарттык четтөөгө жана эң кең диапазонго ээ; Q3 болсо эң төмөн стандарттык четтөө менен туруктуураак көрүнөт. 2-сүрөттүн жалпы тенденциясы 2020–2021-жылдары пайыздык чендин төмөндөшү, 2021 чамасында төмөн/туруктуу деңгээл, 2023–2024кө карай өсүш жана 2025-жылы кайра төмөндөө катары сүрөттөлгөн.
KBMI топтору боюнча кредит өсүшү
Булак кредит өсүшүн банк тобунун классификациясы болгон KBMI 1, KBMI 2, KBMI 3 жана KBMI 4, ошондой эле сектордун орточо көрсөткүчү аркылуу талкуулайт. KBMI кыскартмасынын толук классификациялык аныктамасы макалада түшүндүрүлбөгөндүктөн, Verianla сырттан аныктама кошпойт.
| Банк тобу | Орточо (%) | Медиана (%) | Стандарттык четтөө | Кошумча билдирилген маалымат |
|---|---|---|---|---|
| KBMI 1 | 20.93 | 23.20 | 4.80 | Булак орто деңгээлдеги жана салыштырмалуу туруктуу топ катары чечмелейт. |
| KBMI 2 | 24.72 | 25.88 | 5.43 | 16.50–32.50 диапазону; булакта эң жогорку жана эң өзгөрмөлүү топ. |
| KBMI 3 | 19.44 | 20.50 | 4.61 | Булакта эң төмөн стандарттык четтөө. |
| KBMI 4 | Булак тексти орточо маанини бербейт | Булак тексти медиананы бербейт | Булак тексти бербейт | Болжол менен %25.0 (2021), %14.5 (2024), андан кийин бир аз калыбына келүү. |
Булак ичиндеги дата айырмасы: 3-сүрөттүн басылган астындагы жазуусу “Credit Growth (2020–2025)” болгону менен, графиктин өзүнүн жогорку аталышы “Credit Growth by Bank Group (KBMI) and Industry (2018–June 2025)” түрүндө жана x-огу 2018-жылдан башталат. Ошондуктан графиктин мезгил башталышы Verianla тарабынан мажбурлап бир датага теңештирилген эмес.
2024–2025-жылдардагы кредиттик жайлоо
| Көрсөткүч | Булактагы маани | Чечмелөө чеги |
|---|---|---|
| Кредит өсүшү, Июнь 2024 | %12.36 жылдык | Салыштыруунун башталышы. |
| Кредит өсүшү, Июнь 2025 | %7.77 жылдык | Ортомчулуктагы жайлоо катары чечмеленет. |
| Үчүнчү тарап каражаттары / DPK өсүшү | %6.96 жылдык | Ликвиддүүлүк толугу менен кыскарган эмес. |
| 2025 кредит өсүшүнүн аралыгы | %8–11 | Булак муну 2025-жыл үчүн божомол/максат контекстинде колдонот. |
| Инфляция | Болжол менен %2.37 жылдык | Булакта төмөн жана максаттуу диапазондо деп чечмеленет. |
| ИДП өсүшү, 2025 Q2 | Болжол менен %5.12 жылдык | Булак жылдык диапазонду өзүнчө %4.6–5.4 деп берет. |
| NPL катышы | %5тен төмөн | Так маани текстте билдирилбейт. |
| BI Rate төмөндөтүлүшү | 50 базистик пункт | Булак боюнча депозиттик жана кредиттик пайыздарда ошол эле өлчөмдө ачык төмөндөө менен коштолгон эмес. |
Инфляциянын ролу
Булак болжол менен %2.37 жылдык инфляция баалардын туруктуулугун көрсөтөрүн жана теориялык жактан пайыздык трансмиссия үчүн колдоочу болушу мүмкүн экенин белгилейт. Ошол эле учурда төмөн жана туруктуу инфляция автоматтык түрдө күчтүү кредиттик суроо-талап түзбөй турганын да баса белгилейт. Авторлордун чечмелөөсү боюнча алсыз жалпы суроо-талап жана сатып алуу жөндөмү төмөн пайыздык чендердин кредит колдонууга айланышын чектеши мүмкүн.
Экономикалык өсүштүн ролу
2025-жылдын экинчи чейреги үчүн болжол менен %5.12 жылдык ИДП өсүшү билдирилет. Булак экономикалык өсүш кредиттик суроо-талапты колдошун күтсө да, компаниялардын “wait-and-see” жүрүм-туруму жана төмөнкү-орто киреше топторундагы сатып алуу жөндөмүнүн көйгөйлөрү кредиттик суроо-талапты чектеп жатканын талкуулайт.
NPL жана банктардын тобокелдик жүрүм-туруму
Көйгөйлүү кредиттердин катышы %5тен төмөн бойдон калышы булакта банк активдеринин сапаты жалпысынан көзөмөлдө экенин көрсөткөн индикатор катары колдонулат. Ошого карабастан, банктар айрыкча айрым сегменттерде, мисалы ЧОБ кредиттеринде, этият мамилени улантып жатканы айтылат. Ошентип төмөн NPL катышы менен банктардын тобокелдикти кабылдоосу толугу менен бир эле нерсе эмес экени баса белгиленет.
Ликвиддүүлүк эмне үчүн жалгыз өзү жетиштүү эмес?
Булак банктык ликвиддүүлүк салыштырмалуу ыңгайлуу экенин жана макропруденциалдык жумшартуу инструменттери банктардын кредит берүү мүмкүнчүлүгүн колдоорун белгилейт. Ошого карабастан, каржылоо түзүмүндөгү атаандаштык жана пайыздык чендердин жай жөнгө салынышы себептүү саясаттык пайыздык чендин төмөндөшү кредиттик пайыздарга толук өтпөй калганы айтылат. Бул абал interest rate stickiness, башкача айтканда пайыздык чендердин катаалдыгы катары чечмеленет.
Bank Indonesiaнын макропруденциалдык ыйгарым укугунун ролу
Макала Bank Indonesiaнын ыйгарым укугун кредит өсүшүн өзүнчө аныктаган фактордон көрө финансылык системанын жооп берүү мүмкүнчүлүгүн жеңилдеткен enabler/facilitator катары чечмелейт. KLM, RPLN жана PLM сыяктуу инструменттер менен ликвиддүүлүк ийкемдүүлүгү камсыздалса да, банктардын жана реалдуу сектордун жүрүм-туруму бир багытта жооп бербесе, саясат трансмиссиясы толук эмес калышы мүмкүн.
H0 жана H1 жыйынтыгы
Булактын негизги регрессиясына ылайык p=0.005<0.05 болгондуктан H0 четке кагылып, BI Rate кредит өсүшү менен маанилүү терс байланышта экенин билдирген H1 кабыл алынган.
Бирок “H1 кабыл алынды” деген билдирүү бүтүндөй себептик механизм далилденди дегенди билдирбейт. Моделде BI Rate гана түшүндүрүүчү өзгөрмө катары көрүнөт. Инфляция, ИДП өсүшү, NPL, ликвиддүүлүк, банктардын тобокелдик жүрүм-туруму жана кредиттик суроо-талап ошол эле регрессияда контролдонгон эмес.
Булактын өзүнүн негизги жыйынтыгы
Булак BI Rate кредит өсүшү менен күчтүү жана статистикалык жактан маанилүү терс байланыш көрсөтөрүн, бирок акча-кредит трансмиссиясы практикада сызыктуу жана кемчиликсиз эмес экенин жактайт. Сапаттык түшүндүрмөдө трансмиссиянын натыйжалуулугу инфляция, экономикалык активдүүлүк, банктардын тобокелдикке табити, кредиттик суроо-талап, ликвиддүүлүк жана пайыздардын кредиттик/депозиттик чендерге өтүү ылдамдыгы сыяктуу шарттарга байланыштуу деген жыйынтык чыгарылат.
Булакта талкууланган башка изилдөөлөр эмне үчүн негизги табылга менен аралаштырылбашы керек?
Макаланын 108–109-беттеринде башка изилдөөлөргө тиешелүү коэффициенттер жана p-маанилер талкууланат. Мисалы, BI Rate үчүн −1.333493 жана p=0.0682; ликвиддүүлүк үчүн 0.397561 жана болжол менен p=0.0007; башка контекстте BI Rate үчүн 5.9923 жана p=0.0492 сыяктуу сандар келтирилет. Булар учурдагы изилдөөнүн негизги 2020–2025 регрессиясынан алынган жыйынтыктар эмес.
Андан да маанилүүсү, бул абзацтардагы айрым шилтемелер тиешелүү сандык жыйынтыктар менен тема жагынан дал келбегени көрүнөт. Ошондуктан Verianla бул экинчи даражадагы коэффициенттерди текшерилген салыштырма далил катары колдонбойт; болгону макаланын талкуу бөлүмүндө ар кандай изилдөөлөр BI Rateтин таасири контекстке жараша өзгөрүшү мүмкүн экенин көрсөтүү үчүн айтылганын белгилейт.
Изилдөөнүн негизги методологиялык жана отчеттуулук чектөөлөрү
- Негизги модель жөнөкөй сызыктуу регрессия; изилдөөнүн мотивациясындагы non-linearity түздөн-түз текшерилген эмес.
- 2020–2025-жылдардагы жылдык регрессия үчүн байкоолордун саны \(n\) ачык билдирилген эмес.
- Негизги регрессияда BI Rate гана көрүнөт; инфляция, ИДП, NPL жана ликвиддүүлүк контролдук өзгөрмөлөр эмес.
- Чийки жылдык регрессия маалымат таблицасы берилген эмес.
- Кредит өсүшү өзгөрмөсү кайсы KBMI же сектордук орточо сериядан түзүлгөнү ачык көрсөтүлгөн эмес.
- Классикалык регрессиянын божомол тесттеринин жыйынтыктары берилген эмес.
- Robustness тесттери билдирилген эмес.
- Ишеним аралыктары билдирилген эмес.
- Убакыт катары үчүн стационардуулук, автокорреляция же структуралык үзүлүү тести билдирилген эмес.
- Булак adjusted \(R^2\) жогору болушун моделде overfitting көйгөйү жок деп чечмелесе да, муну ырастаган өзүнчө валидация/robustness талдоосу көрсөтүлгөн эмес.
- Булак H1ди “influence/impact” тили менен чечмелейт; бир өзгөрмөлүү байкоочу убакыт катар регрессиясы өзүнчө себептүүлүктү тактабайт.
- Булак \(R^2=0.887\) маанисин айрым жерлерде кредит өсүшүндөгү өзгөрүүнүн %88.7 бөлүгү BI Rateке “attributable” деген сыяктуу чечмелейт; \(R^2\) өзүнчө себептик таандык кылуу катышы эмес.
- 1-сүрөттүн түшүндүрмөсү менен PDFде көрүнгөн 1-сүрөттүн графикалык мазмуну толугу менен дал келбейт.
- 3-сүрөттүн астындагы жазууда 2020–2025 деп айтылса да, графиктин өз огу 2018–2025ти көрсөтөт.
- 4-сүрөттө NPL үчүн болжолдуу тилке көрүнгөнү менен, текст “%5тен төмөн” деген маанини гана берет.
- KLM, PLM жана RPLN кыскартмаларынын толук ачылышы негизги макалада берилген эмес.
- 97-бетте илимий мазмундан көрө журнал/автор шаблонунун көрсөтмөлөрүнө окшогон текст калган.
- 108–109-беттердеги айрым экинчи даражадагы адабият жыйынтыктары менен аларга байланышкан шилтемелер тема жагынан дал келбейт.
- Жыйынтык бөлүмүнүн акыркы сүйлөмү PDFде грамматикалык жактан бүтпөй калган.
Изилдөө колдогон жыйынтыктар
- Билдирилген жөнөкөй сызыктуу моделде BI Rate коэффициенти терс жана p=0.005.
- Булактын регрессиясы \(R^2=0.887\) жана Adjusted \(R^2=0.858\) билдирет.
- 2024-жылдын июну менен 2025-жылдын июнунун ортосунда жылдык кредит өсүшү %12.36дан %7.77ге төмөндөгөн.
- Банктык ликвиддүүлүктүн болушу кредит өсүшүнүн автоматтык түрдө тездешине жетиштүү көрүнбөйт.
- Булак банктардын тобокелдиктен качуусун, алсыз кредиттик суроо-талапты жана каржылоо/пайыздык катаалдыкты трансмиссиялык сүрүлүүлөр катары талкуулайт.
- Макропруденциалдык инструменттер акча-кредит трансмиссиясын колдоочу фактор катары каралат.
- Булак саясаттык пайыздык чендин натыйжалуулугу банктык ортомчулукка жана реалдуу сектордун реакцияларына байланыштуу деген жыйынтыкка келет.
Изилдөө колдобогон же өзүнчө далилдебеген жыйынтыктар
- BI Rate кредит өсүшүндөгү өзгөрүүнүн %88.7 бөлүгүнө себептик түрдө жалгыз өзү алып келгени далилденген эмес.
- Non-linearity негизги регрессия тарабынан түздөн-түз текшерилген эмес.
- Инфляция, ИДП, NPL жана ликвиддүүлүк негизги регрессияда контролдонуп алынган көп өзгөрмөлүү таасир жыйынтыгы жок.
- BI Rateтеги ар бир 1 пайыздык пунктка өзгөрүү бардык мезгилдерде жана бардык банктарда так 2.6211 пайыздык пункт кредиттик реакция жаратат деп айтууга болбойт.
- Модель келечектеги божомолдордо ишенимдүү экени көз карандысыз out-of-sample валидация менен көрсөтүлгөн эмес.
- Классикалык регрессия божомолдорунун баары аткарылганы PDFде көрсөтүлгөн эмес.
- KLM, PLM же RPLN жалгыз өзү белгилүү өлчөмдөгү кредит өсүшүн камсыз кылганы эсептелген эмес.
- Индонезиянын жыйынтыктарын башка өлкөлөрдүн борбордук банктарына ошол эле коэффициенттер менен өткөрүүгө болору көрсөтүлгөн эмес.
Изилдөөнүн жалпы илимий билдирүүсү
Макаладан эң этият сакталуучу жыйынтык — саясаттык пайыздык чен банктык кредит өсүшү менен байланыштуу, бирок пайыздык чечим өзүнчө акча-кредит трансмиссиясынын ийгилигин аныктабайт. Банктардын каржылоо түзүмү, тобокелдикти кабылдоосу, кредиттик суроо-талап, экономикалык күтүүлөр жана ликвиддүүлүк шарттары саясаттык пайыздык чен реалдуу кредитке канчалык деңгээлде өтөрүн өзгөртө алат.
Ошондуктан изилдөө акча-кредит саясаты “натыйжасыз” деген жыйынтыкка эмес, пайыздык чен каналы толук эмес жана шарттуу иштеши мүмкүн деген жыйынтыкка келет. Сандык регрессия BI Rate менен кредит өсүшүнүн ортосунда терс байланыш көрсөтсө, сапаттык талкуу бул байланыш эмне үчүн ар бир мезгилде механикалык түрдө пайда болбой турганын түшүндүрүүгө аракет кылат.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: The Effectiveness of Monetary Policy and Imperfect Transmission Through The Banking Interest Rate Channel
Авторлор: Isman; Azhar Alam; Imron Rosyadi.
Авторлордун тартиби: Isman биринчи автор, Azhar Alam экинчи автор, Imron Rosyadi үчүнчү автор.
Аффилиация: Department of Islamic Economic Law, Universitas Muhammadiyah Surakarta, Indonesia.
Corresponding author: Булактардын арасында дал келбестик бар. PDFдеги correspondence белгиси Azhar Alam жана aa123@ums.ac.id менен байланыштуу көрүнсө, расмий OJS metadata жазуусу Ismanды Primary Contact катары көрсөтөт. Ошондуктан бир гана аты такталган эмес.
Тең салым / тең биринчи авторлук: Булакта мындай билдирүү жок.
Журнал: JURNAL IQTISAD: Reconstruction of Justice and Welfare for Indonesia.
Том / сан: Vol. 13 No. 1 (2026).
Беттер: 91–114.
DOI: 10.31942/iq.v13i1.15723.
P-ISSN: 2303-3223.
E-ISSN: 2621-640X.
Жөнөтүлгөн күнү: 21 Май 2026.
Кабыл алынган күнү: 30 Июнь 2026.
Макала жарыяланган күнү: 8 Июль 2026.
Басма: Center for the Development of Islamic Sciences, Faculty of Islamic Studies, Wahid Hasyim University Semarang.
Булак түрү: Жарыяланган илимий журнал макаласы.
Рецензиялоо статусу: Изилдөө жарыяланган журнал макаласы; бул текшерүүдө макалага тиешелүү рецензенттик отчет же JURNAL IQTISADдын рецензиялоо моделин так аныктаган өзүнчө расмий процесс барагы ишенимдүү тастыкталбагандыктан, “double-blind”, “эки рецензент” сыяктуу деталдар Verianla тарабынан божомолдонгон эмес.
Лицензия: Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0).
Расмий жарыя жазуусу: JURNAL IQTISADдагы DOI 10.31942/iq.v13i1.15723 макала барагы.
Изилдөө түрү: Explanatory sequential mixed-methods; экинчи даражадагы сандык маалыматтарды талдоо + сапаттык саясат/макропруденциалдык/укуктук баалоо.
Баштапкы талаа маалыматы: Билдирилген эмес; талдоо Bank Indonesia отчетторуна жана академиялык адабиятка таянат.
Негизги көз карандысыз өзгөрмө: BI Rate.
Негизги көз каранды өзгөрмө: Кредит өсүшү.
Негизги сандык ыкма: Жөнөкөй сызыктуу регрессия.
Негизги гипотеза: BI Rateтин кредит өсүшүнө маанилүү терс таасири/байланышы бар-жогун текшерүү.
Маанилүүлүк деңгээли: Булак чечмелөөлөрүндө α=0.05 колдонулат.
Негизги регрессия коэффициенти: −2.6211.
Негизги p-маани: 0.005.
R-квадрат: 0.887.
Түзөтүлгөн R-квадрат: 0.858.
F-статистика: 31.31; Prob(F)=0.005.
Регрессия мезгили: Булак “2020–2025 жылдык орточо” деген сөз айкашын колдонот; \(n\) өзүнчө билдирилген эмес.
Сандык маалымат булагы: Bank Indonesiaнын финансылык туруктуулук обзорлору жана тиешелүү экинчи даражадагы макро/банк маалыматтары.
Статистикалык программа: Булакта билдирилген эмес.
Классикалык божомол тесттери: Зарылдыгы булак тарабынан белгиленген, бирок жыйынтыктары PDFде билдирилген эмес.
Robustness тесттери: Зарылдыгы булак тарабынан белгиленген, бирок жыйынтыктары PDFде билдирилген эмес.
Ишеним аралыктары: Булакта билдирилген эмес.
Non-linearity тести: Булак мамилени non-linear деп талкуулаганы менен, негизги талдоодо өзүнчө сызыктуу эмес модель билдирилген эмес.
Контролдук өзгөрмөлөр: Инфляция, ИДП өсүшү, NPL жана ликвиддүүлүк талкууда каралган; билдирилген негизги BI Rate регрессиясына киргизилген эмес.
KLM / PLM / RPLN: Булак бул кыскартмаларды макропруденциалдык инструменттер катары колдонот, бирок негизги текстте толук аталыштарын ачпайт.
1-сүрөт чеги: Сүрөттүн көрүнгөн блок түзүлүшү менен дароо кийинки текстте сүрөттөлгөн түстүү/макропруденциалдык жебе түзүлүшү толугу менен дал келбейт.
3-сүрөт чеги: Астындагы жазууда 2020–2025, графиктин жогорку аталышы/x-огунда болсо 2018–2025 мезгили көрсөтүлгөн.
4-сүрөт чеги: Тексттеги NPL мааниси “%5тен төмөн” деп гана билдирилгендиктен, графиктеги тилкеден так маани чыгарылган эмес.
Адабият/шилтеме чеги: 108–109-беттерде айрым салыштырма сандык жыйынтыктардын текст ичиндеги шилтемелери менен шилтемелерде көрсөтүлгөн жарыялар тема жагынан дал келбейт. Бул экинчи даражадагы сандар негизги изилдөөнүн өзүнүн жыйынтыктары катары колдонулган эмес.
Редакциялык шаблон калдыгы: 97-бетте изилдөө текстинен көрө авторлорго багытталган макала жазуу көрсөтмөлөрүнө окшогон сүйлөмдөр калган жана илимий мазмун катары бааланган эмес.
Жыйынтык бөлүмүнүн чеги: PDFдин жыйынтык бөлүмүндөгү акыркы сүйлөм грамматикалык жактан бүтпөй “rather than solely.” деген сөз айкашы менен аяктайт; жетишпеген бөлүк Verianla тарабынан божомолдонгон эмес.
Каржылоо: Негизги PDFде өзүнчө каржылоо билдирүүсү жок.
Кызыкчылыктардын кагылышы: Негизги PDFде өзүнчө кызыкчылыктардын кагылышы тууралуу билдирүү жок.
Маалыматтардын жеткиликтүүлүгү: Негизги PDFде өзүнчө data availability билдирүүсү жок.
Авторлордун салымдары: Негизги PDFде CRediT же өзүнчө автор салымдары бөлүмү жок.
Этика комитети / катышуучунун макулдугу: Изилдөө адам катышуучулары бар талаа изилдөөсү катары билдирилбегендиктен, негизги PDFде өзүнчө этика комитети/макулдук бөлүмү жок.
Generative AI билдирүүсү: Негизги PDFде өзүнчө generative AI колдонуу билдирүүсү жок.
Preprint: Булакта preprint номери же preprint версиясы көрсөтүлгөн эмес; каралган документ жарыяланган журнал PDFи.
Негизги чечмелөө чеги: BI Rate менен кредит өсүшүнүн ортосунда булакта күчтүү жана статистикалык жактан маанилүү терс сызыктуу байланыш билдирилет; бирок өтө кичинекей жылдык убакыт катары, контролдук өзгөрмөлөрдүн негизги моделге киргизилбегени, диагностикалык/robustness жыйынтыктарынын көрсөтүлбөгөнү жана non-linearity түздөн-түз моделденбегени себептүү бул жыйынтык өзүнчө бүтүндөй акча-кредит трансмиссия механизминин себептик далили катары чечмеленбеши керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген