


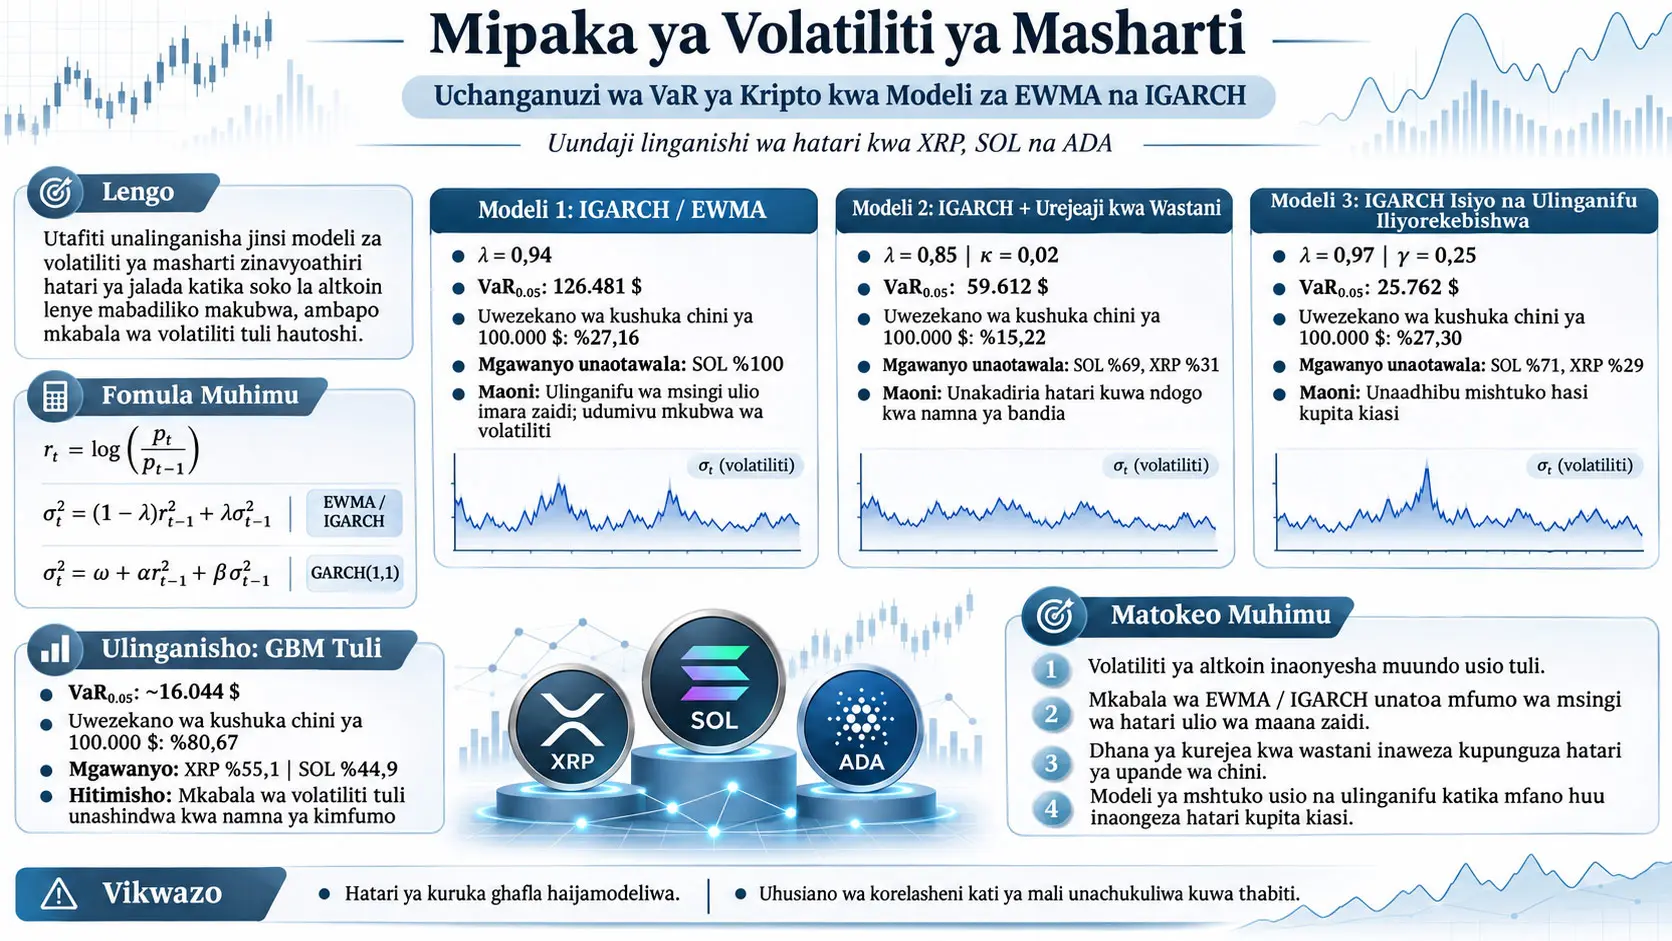
Utafiti huu unachunguza jinsi hatari ya jalada inaweza kumodeliwa kwa kutumia volatiliti inayobadilika kwa muda katika ulimwengu wa altkoin zenye beta ya juu unaojumuisha XRP, SOL na ADA. Volatiliti ya masharti ni mkabala wa uundaji wa modeli ya variansi unaoruhusu kiwango cha hatari cha sasa kubadilika kulingana na mishtuko ya zamani na taarifa za volatiliti ya zamani. Utafiti unaweka modeli ya msingi ya EWMA/IGARCH, modeli ya IGARCH iliyoongezewa kipengele wazi cha kurudi kwenye wastani, na modeli ya IGARCH iliyorekebishwa yenye uasimetria inayoadhibu mapato hasi kwa nguvu zaidi, kwa kulinganisha ndani ya mfumo uleule wa hatari wa Monte Carlo. Kwa mujibu wa tafsiri ya chanzo chenyewe, modeli ya msingi ya EWMA/IGARCH hutoa spesifikesheni ya msingi inayofaa zaidi katika hali zilizochunguzwa, ilhali modeli iliyoongezewa kurudi kwenye wastani hukadiria hatari ya upande wa chini kuwa ndogo, na modeli yenye uasimetria huadhibu mishtuko hasi kupita kiasi. Hata hivyo, matokeo haya yanatumika tu kwa modeli, vigezo na mpangilio wa uchakataji wa data uliowekwa na utafiti; katika maandishi yaliyopakiwa, maelezo yote ya sampuli, backtest za kawaida za VaR na baadhi ya uthibitishaji wa kitakwimu havijatolewa, na pia kuna kutokuwiana kwa kihisabati kati ya matokeo mawili yaliyoripotiwa ya Modeli 1.
Kiini cha kuanzia cha utafiti ni kwamba katika modeli ya awali iliyotegemea GBM, kuchukulia volatiliti kuwa ya kudumu hakuwakilishi vya kutosha mkusanyiko wa volatiliti katika mapato ya sarafu za kripto. Wakati mkabala wa Geometric Brownian Motion (GBM) unasimulia mienendo ya bei kwa kigezo cha volatiliti kisichobadilika, familia ya EWMA na GARCH hutumia taarifa za zamani kuzalisha variansi ya masharti ya kila kipindi. Tofauti hii ni muhimu hasa kwa mali za kripto zenye mabadiliko makubwa; kwa sababu kutumia volatiliti ileile isiyobadilika katika vipindi tulivu na vyenye misukosuko kunaweza kupotosha muundo wa usambazaji wa hatari.
Makala inalinganisha dhana tatu za kimuundo. Katika modeli ya kwanza, udumifu wa muda mrefu wa mishtuko ya volatiliti huhifadhiwa. Katika modeli ya pili, marekebisho ya ziada hutumika ili variansi irudi kwenye kiwango cha kihistoria cha muda mrefu. Katika modeli ya tatu, mapato hasi huongezwa kwa uasimetria ili yawe na athari nzito zaidi kwa volatiliti kuliko mapato chanya. Hivyo, utafiti haujaribu tu kuzalisha namba tatu tofauti, bali pia kuikabili kupitia ulinganisho wa modeli maswali ya kama volatiliti ya altkoin “inarudi kwenye wastani?”, “mishtuko inadumu?” na “mishtuko hasi ina athari tofauti ya leverage?”.
Volatiliti ya Masharti ni Nini na Kwa Nini Inahitajika Katika Utafiti Huu?
Volatiliti ya masharti ni mkabala unaomodeli kiwango cha hatari cha baadaye cha mali ya kifedha si kama namba isiyobadilika, bali kama kiasi kinachobadilika kutokana na mapato yaliyoshuhudiwa zamani na mishtuko ya volatiliti. Sababu kuu ya kutumia volatiliti ya masharti katika utafiti huu ni kwamba mapato ya sarafu za kripto yanaweza kuonyesha vipindi vya mabadiliko makubwa kwa makundi, na dhana ya variansi isiyobadilika haitoshi kuwakilisha utegemezi huu wa muda.
Tofauti kati ya homoskedastisiti na heteroskedastisiti
Homoskedastisiti ni dhana kwamba variansi ya mfululizo hubaki thabiti kwa muda. Katika matumizi rahisi ya GBM, kigezo cha volatiliti kinapowekwa kisibadilike, modeli hutumia kipimo kilekile cha hatari katika upeo wote wa simuleringi.
Heteroskedastisiti ni hali ambayo variansi inaweza kubadilika kwa muda. Katika misururu ya muda ya kifedha, hasa pale ambapo mabadiliko makubwa ya bei yanafuatana na kisha vipindi tulivu zaidi kuja, hali hii huitwa “mkusanyiko wa volatiliti”. Lengo kuu la modeli za EWMA na GARCH ni kuhamisha muundo huu kwenye variansi ya masharti kwa kutumia taarifa za zamani.
Ufafanuzi wa mapato
Badala ya kumodeli kiwango cha bei moja kwa moja, utafiti kwanza unafafanua mapato ya kilogarithimu:
Hapa \(p_t\) inaonyesha bei katika wakati \(t\); \(p_{t-1}\) bei ya kipindi kilichotangulia; na \(r_t\) mapato ya kilogarithimu kati ya vipindi viwili. Kwa kuwa mapato ni uwiano, hayana kipimo.
Baadaye chanzo kinaandika momenti ya pili ya masharti kwa namna ifuatayo:
\(\mathcal{F}_{t-1}\) ni seti ya taarifa zinazojulikana hadi wakati \(t-1\). Kauli hii hutumia thamani inayotarajiwa ya mapato ya mraba ya kipindi kinachofuata, taarifa za zamani zinapojulikana, kama kiwakilishi cha variansi ya masharti. Kihisabati, ufafanuzi kamili wa variansi pia unajumuisha wastani wa masharti; hapa chanzo kinatumia uwakilishi wa momenti ya pili bila kufafanua tofauti kipengele cha wastani wa masharti. Kwa hiyo, maelezo ya Verianla yanahifadhi fomula ya chanzo bila kuibadilisha, lakini hayaichanganyi na ufafanuzi wa jumla wa variansi.
Kwa nini GBM tuli ni ulinganisho wa kuanzia?
Utafiti unatumia modeli ya Geometric Brownian Motion kutoka utafiti uliotangulia kama msingi wa ulinganisho. Chanzo kinaripoti kwamba katika matumizi hayo ya awali ya GBM, mkabala wa volatiliti tuli ulitoa uwezekano wa %80,67 wa kubaki chini ya kizingiti cha dola 100.000, na ukakokotoa kwantili ya mkia wa chini ya %5 iliyoitwa \(VaR_{0.05}\) kuwa takriban dola 16.044.
Swali kuu la makala hii ni jinsi tathmini hii ya hatari inavyobadilika wakati, badala ya volatiliti isiyobadilika, volatiliti inayosasishwa kutokana na mishtuko ya zamani inatumika.
Uhusiano wa Kihisabati Kati ya EWMA na IGARCH ni Upi?
Usasishaji wa variansi wa EWMA unaweza kuandikwa kama muundo maalumu wa IGARCH(1,1) ambapo kipengele cha kudumu ni sifuri na jumla ya migawo ya ARCH na GARCH ni sawa na moja. Katika mlinganyo wa EWMA, \(\alpha=1-\lambda\) na \(\beta=\lambda\) huchukuliwa; hivyo \(\alpha+\beta=1\), na mchakato hautimizi sharti la kurudi kwenye variansi ya muda mrefu yenye kikomo katika modeli ya kawaida ya GARCH yenye ustasionari.
Mlinganyo wa EWMA
Fomula inaunganisha vyanzo viwili vya taarifa: mapato ya mraba ya kipindi cha mwisho na makadirio ya variansi ya kipindi kilichotangulia.
- \(\sigma_t^2\): makadirio ya variansi ya masharti kwa kipindi \(t\).
- \(r_{t-1}^2\): mapato ya mraba ya kipindi kilichotangulia; katika modeli yanawakilisha ukubwa wa mshtuko wa mwisho.
- \(\sigma_{t-1}^2\): makadirio ya variansi ya masharti ya kipindi kilichotangulia.
- \(\lambda\): mgawo wa kupungua/udumifu katika masafa ya \(0<\lambda<1\).
- \(1-\lambda\): huamua uzito unaopewa mapato mapya zaidi ya mraba katika makadirio mapya ya variansi.
Kadiri \(\lambda\) inavyokaribia moja, makadirio ya variansi ya awali hubeba uzito mkubwa zaidi na modeli hubadilika polepole zaidi kwa mshtuko mpya. Kadiri \(\lambda\) inavyopungua, mshtuko wa mwisho wa mapato hupata uzito mkubwa zaidi na modeli huwa tendaji zaidi.
Kwa Modeli 1 ya utafiti, \(\lambda=0.94\) hutumika. Katika hali hii uzito wa moja kwa moja wa mshtuko mpya wa mraba ni \(1-0.94=0.06\), huku uzito wa makadirio ya variansi ya awali ukiwa 0.94.
“Udumifu usio na mwisho wa volatiliti” unamaanisha nini?
Kauli “infinite persistence” inayotumika kwa IGARCH haimaanishi kwamba uzito wa mshtuko mmoja wa zamani unabaki na ukubwa uleule katika kila kipindi cha baadaye. Katika upanuzi wa EWMA, uzito wa moja kwa moja wa mishtuko ya zamani hupungua kijiometria kadiri muda unavyopita. Sifa kuu ya kihisabati ni kwamba jumla ya mgawo wa udumifu katika mienendo ya variansi ni sawa na moja na hakuna utaratibu wa kurudi kwenye variansi ya muda mrefu iliyo thabiti katika modeli ya kawaida ya GARCH yenye ustasionari.
Kwa hiyo, badala ya kusema “mshtuko unabaki na nguvu ileile milele”, maelezo sahihi zaidi ya kihisabati ni kwamba “mchakato wa variansi haurudi kwa namna ya kawaida ya GARCH kwenye variansi ya muda mrefu isiyo na masharti ambayo ni yenye kikomo na thabiti”.
Mlinganyo wa GARCH(1,1)
Katika uwakilishi unaotumiwa na chanzo, \(\alpha r_{t-1}^2\) inawakilisha athari ya mshtuko wa mwisho, \(\beta\sigma_{t-1}^2\) udumifu wa makadirio ya variansi ya awali, na \(\omega\) kipengele cha kudumu.
Chanzo kinaita kipengele \(\omega\) “long-run average variance”. Hata hivyo, katika hisabati ya kawaida ya GARCH(1,1) yenye ustasionari, \(\omega\) si variansi ya muda mrefu moja kwa moja bali ni kipengele cha kudumu/intercept. Chini ya sharti \(\alpha+\beta<1\), variansi isiyo na masharti ya muda mrefu ya modeli ya kawaida kwa dhana ni:
Mlinganyo huu wa mwisho si ugunduzi mpya wa utafiti; ni usuli wa kihisabati uliotolewa kueleza nafasi ya ufafanuzi wa \(\omega\) wa chanzo katika istilahi za kawaida za GARCH.
Sharti la ustasionari
Katika modeli ya kawaida ya GARCH(1,1):
ni sharti msingi ili mienendo ya variansi iweze kurudi kwenye kiwango cha muda mrefu chenye kikomo. Kadiri \(\alpha+\beta\) inavyokaribia moja, athari ya mishtuko ya volatiliti huwa ya kudumu zaidi. Katika mpaka wa IGARCH:
huwa hivyo.
Ukadiriaji wa uwezekano wa kiwango cha juu hufanya nini?
Chanzo kinaeleza kuwa vigezo vya modeli ya kawaida ya GARCH(1,1), \(\omega\), \(\alpha\) na \(\beta\), vinaweza kubainishwa kwa Maximum Likelihood Estimation (MLE; ukadiriaji wa uwezekano wa kiwango cha juu). Lengo la MLE ni kupata vigezo vinavyoongeza zaidi uwezekano kwamba mfululizo wa kihistoria wa mapato ulioshuhudiwa umetokea chini ya modeli iliyochaguliwa.
Hata hivyo, PDF iliyopakiwa haitoi jedwali kamili la matokeo ya MLE, makosa sanifu, vipindi vya kujiamini au thamani zilizokadiriwa za \(\omega,\alpha,\beta\) kwa modeli tatu zinazolinganishwa. Badala yake, modeli za kulinganisha zimeundwa kwa kutumia thamani za \(\lambda\), \(\kappa\) na \(\gamma\) zilizoelezwa wazi. Kwa hiyo, msomaji hapaswi kuchanganya maelezo ya jumla ya ukadiriaji wa vigezo vya GARCH na usanidi maalumu wa modeli tatu uliotumiwa katika matokeo.
Kuona modeli tatu za utafiti katika mtiririko mmoja
Ugeuzaji kuwa wa mwaka
Katika Modeli 1, variansi ya masharti iliyokokotolewa kwa siku ya mwisho hubadilishwa kuwa volatiliti ya mwaka kwa uhusiano ufuatao:
252 hapa ni mgawo unaotumiwa kwa idadi ya siku za biashara kwa mwaka. Kwa kuwa variansi huongezeka kwa mstari kulingana na muda, mkengeuko sanifu/volatiliti hupimwa kwa mzizi wa mraba.
Maelezo muhimu ya kimbinu ni haya: chanzo kinaeleza wazi kwamba kwa Modeli 1, variansi ya masharti ya siku ya mwisho hugeuzwa kuwa ya mwaka na kutumiwa kama ingizo lisilobadilika la \(\sigma\) katika simuleringi ya Monte Carlo. Kwa Modeli 2 na Modeli 3, wastani wa mfululizo wa variansi ya masharti uliopatikana kwa muda huchukuliwa, kisha hugeuzwa kuwa wa mwaka na pia kuhamishiwa kwenye ingizo la Monte Carlo.
Kwa hiyo, ingawa utafiti unatumia “modeli ya volatiliti ya masharti”, kwa mujibu wa usanidi wa modeli katika maandishi yaliyopakiwa, haionekani kwamba volatiliti inazalishwa upya katika kila hatua ndani ya kila njia ya Monte Carlo kwa mlinganyo wa GARCH; badala yake, muhtasari wa volatiliti uliotokana na mfululizo wa kihistoria unahamishiwa kwenye simuleringi ya GBM. Ingawa maelezo ya jumla ya awali ya chanzo yana kauli “njia za bei zinazozalishwa kwa makadirio ya volatiliti ya muda yanayobadilika”, usanidi maalumu wa modeli unaeleza ingizo moja la volatiliti ya mwaka lisilobadilika. Kwa kuwa msimbo au maelezo ya ziada ya mbinu hayajatolewa, tofauti kati ya maelezo haya mawili haiwezi kutatuliwa kwa uhakika kutoka chanzo.
Modeli 2: Kipengele wazi cha kurudi kwenye wastani
Hapa:
- \(\bar{\sigma}^{\,2}=\mathrm{Var}(r_t)\): kinafafanuliwa katika chanzo kama variansi isiyo na masharti ya sampuli ya kihistoria.
- \(\kappa>0\): huamua jinsi variansi ya masharti ya awali inavyovutwa kwa nguvu kurudi kwenye kiwango cha \(\bar{\sigma}^{\,2}\).
Tabia ya kihisabati ya mlinganyo inaweza kuonekana moja kwa moja. Ikiwa \(\sigma_{t-1}^2>\bar{\sigma}^{\,2}\), mabano ni chanya na kipengele \(-\kappa(\cdots)\) hupunguza variansi mpya. Ikiwa \(\sigma_{t-1}^2<\bar{\sigma}^{\,2}\), mabano ni hasi; kuondoa thamani hasi huongeza variansi mpya. Kwa hiyo, marekebisho husukuma variansi kuelekea kiwango cha kihistoria cha marejeo kutoka pande zote mbili.
Katika utafiti, kwa Modeli 2:
- \(\lambda=0.85\)
- \(\kappa=0.02\)
hutumika.
Maandishi ya chanzo yanaeleza thamani \(\lambda=0.85\) kuwa “slightly higher” kuliko thamani ya 0.94 katika EWMA. Kihesabu, 0.85 ni ndogo kuliko 0.94. Verianla haisahihishi kauli hii kimya kimya wala kuihusisha chanzo na sentensi tofauti; katika hesabu na maelezo inategemea thamani za namba zilizotolewa wazi katika chanzo na inaashiria kauli ya kimaelezo kama kutokuwiana ndani ya chanzo.
Modeli 3: Uzito wa uasimetria kwa mishtuko hasi
\(I_{r_{t-1}<0}\) ni fungsi kiashiria:
- ikiwa \(r_{t-1}<0\), thamani huwa 1.
- ikiwa \(r_{t-1}\geq0\), thamani huwa 0.
\(\gamma\) ni mgawo wa uasimetria unaoongezwa kwenye mshtuko hasi. Katika utafiti, \(\gamma=0.25\) hutumika.
Katika hali ya mapato hasi, kipengele cha mshtuko wa mraba kilicho ndani ya mabano kwa aljebra huwa:
Katika mapato chanya au sifuri, kwa kuwa fungsi kiashiria ni sifuri, mshtuko unabaki tu \(r_{t-1}^2\). Hivyo, kwa uchaguzi huu wa kigezo, modeli huongeza mchango wa mshtuko hasi kwenye volatiliti ya mraba kwa %25.
Chanzo kinaieleza modeli hii kuwa “EGARCH-style”. Tofauti hii ni muhimu: mlinganyo unaotumiwa si fomula ya log-variansi ya modeli ya kawaida ya EGARCH; ni kipengele rahisi cha mshtuko chenye uasimetria kilichoongezwa kwenye usasishaji wa variansi unaofanana na IGARCH. Kwa hiyo, si sahihi kusema kwamba “modeli ya kawaida ya EGARCH ilitumika” katika utafiti.
Vigezo vya Modeli 3
- \(\lambda=0.97\)
- \(\gamma=0.25\)
Kulingana na chanzo, muundo huu umeundwa kuongeza mchango wa mshtuko wa upande wa chini kwenye volatiliti wakati mapato ya awali ni hasi. Wastani wa mfululizo wa variansi ya masharti huchukuliwa, hugeuzwa kuwa wa mwaka na kubadilishwa kuwa ingizo la Monte Carlo.
Je, ni dhana moja tu inayobadilika kati ya modeli?
Hapana. Ingawa chanzo kinaunda modeli kwa lengo la kulinganisha dhana za kurudi kwenye wastani na uasimetria, vipengele kadhaa vya kiufundi hubadilika kwa wakati mmoja kati ya modeli tatu:
| Sifa | Modeli 1 | Modeli 2 | Modeli 3 |
|---|---|---|---|
| Muundo msingi | EWMA / IGARCH | IGARCH + kurudi wazi kwenye wastani | IGARCH iliyorekebishwa yenye uasimetria |
| \(\lambda\) | 0.94 | 0.85 | 0.97 |
| Kigezo cha ziada | Hakuna | \(\kappa=0.02\) | \(\gamma=0.25\) |
| Uhamishaji wa mfululizo wa variansi kwenda Monte Carlo | Variansi ya masharti ya siku ya mwisho | Wastani wa mfululizo wa variansi ya masharti | Wastani wa mfululizo wa variansi ya masharti |
Tofauti hii ni muhimu katika kutafsiri matokeo. Kwa mfano, tofauti ya VaR kati ya Modeli 1 na Modeli 2 si lazima itokane tu na kuongezwa kwa kipengele cha kurudi kwenye wastani cha \(\kappa\); wakati huo huo \(\lambda\) hubadilika na namna ya kuhamisha volatiliti kwenda Monte Carlo hubadilika kutoka thamani ya siku ya mwisho kwenda wastani wa muda. Kwa hiyo, muundo haupaswi kutathminiwa kama jaribio la kigezo kimoja linalopima kwa uhakika “athari iliyotengwa ya sifa ya kurudi kwenye wastani”.
Ni nini kinachojulikana kuhusu majaribio ya Student-t na copula?
Chanzo kinaripoti kwamba katika majaribio ya awali kilitathmini innovations za Student-t na miundo ya utegemezi inayotegemea copula ili kuzingatia tabia ya mikia minene katika mapato ya kripto. Kulingana na maelezo ya mwandishi, majaribio haya hayakutoa uboreshaji wenye umuhimu wa kitakwimu dhidi ya spesifikesheni rahisi zaidi za variansi ya masharti kwa upande wa uthabiti wa \(VaR_{0.05}\) nje ya sampuli na viwango vya ukiukaji; pia yalileta ukosefu zaidi wa uthabiti katika ukadiriaji wa vigezo.
Hata hivyo, PDF iliyopakiwa haionyeshi vigezo, takwimu za majaribio, thamani za p, majedwali ya data au matokeo ya kulinganisha kwa kila modeli ya majaribio haya ya awali. Kwa hiyo, makala ya Verianla inawasilisha kauli hii kama “matokeo ya majaribio ya awali yaliyoripotiwa na chanzo”; haipanui kama matokeo ya kiasi yaliyothibitishwa kwa kujitegemea.
Mbinu na Matokeo ya Utafiti
Swali la utafiti
Tatizo kuu la utafiti ni ni dhana ipi ya kimuundo ya volatiliti ya masharti inayozalisha makadirio ya hatari yanayofaa zaidi katika altkoin zenye volatiliti kubwa kama XRP, SOL na ADA. Mawazo matatu makuu yanajaribiwa:
- Mishtuko ya volatiliti kuonyesha udumifu wa juu sana na kutolazimishwa kurudi kwenye variansi thabiti ya muda mrefu.
- Volatiliti kuvutwa kwa nguvu iliyo wazi kurudi kwenye variansi ya wastani wa kihistoria.
- Mapato hasi kuzalisha volatiliti zaidi kuliko mapato chanya, yaani kuwepo kwa uasimetria unaofanana na athari ya leverage katika fasihi ya masoko ya hisa.
Muundo wa Monte Carlo wenye uhusiano
Ingizo za volatiliti zinazopatikana kutoka modeli za volatiliti ya masharti huhamishiwa kwenye mfumo wa Monte Carlo wa GBM wenye uhusiano, ambao chanzo kinasema umerithiwa kutoka utafiti uliotangulia. Inaelezwa kwamba utenganishaji wa Cholesky hutumiwa kuhamisha muundo wa kihistoria wa uhusiano kati ya mali kwenda kwenye mishtuko iliyosimuliwa.
Lengo la mbinu hii si kuzalisha njia za bei za XRP, SOL na ADA kwa uhuru kamili; ni kuakisi taarifa ya mwendo wao wa pamoja wa kihistoria katika mishtuko nasibu.
Hata hivyo, PDF ya sasa hairipoti tena matriksi ya uhusiano, matriksi ya Cholesky au migawo ya uhusiano kwa kila jozi ya mali. Maelezo haya yameachwa kwa kurejelea utafiti uliotangulia.
Mfumo wa kihisabati wa dhana ya ustasionari
Chanzo kinaeleza tabia ya kawaida ya GARCH inayorudi kwenye wastani kwa uhusiano wa kikomo ufuatao:
Kauli hii inawakilisha kwamba kadiri muda unavyokwenda mbali, variansi ya masharti inayotarajiwa hukaribia kiwango cha muda mrefu chenye kikomo. Katika muktadha wa GARCH ya kawaida, sharti msingi linalohusiana na hili ni \(\alpha+\beta<1\).
Katika mpaka wa IGARCH, kwa kuwa \(\alpha+\beta=1\) huchukuliwa, utaratibu huu wa kawaida wa variansi ya muda mrefu yenye kikomo hutoweka.
Matokeo ya VaR₀.₀₅ Katika Utafiti Huu Yanapaswa Kutafsiriwaje?
Chanzo kinaweka alama ya \(VaR_{0.05}\) katika jedwali la matokeo kama “5% Quantile”, yaani kwantili ya chini ya %5 ya thamani za jalada zilizosimuliwa. Matumizi haya si sawa na uwakilishi wa kawaida katika usimamizi wa hatari wa “VaR kama kiasi chanya cha hasara ya fedha”; kwa hiyo thamani za dola 16.044, 126.481, 59.612 na 25.762 zinapaswa kuhifadhiwa kama zilivyoitwa katika chanzo na zisifasiriwe kimya kimya upya kwa ufafanuzi wa kawaida wa VaR ya hasara.
Jedwali la matokeo lililoripotiwa na chanzo
| Modeli | \(VaR_{0.05}\) / kwantili ya %5 | Uwezekano wa kushuka chini ya dola 100.000 | Mgawanyo mkuu wa jalada | Tafsiri ya chanzo |
|---|---|---|---|---|
| GBM - ulinganisho wa utafiti uliotangulia | Takriban 16.044 USD | %80,67 | XRP %55,1; SOL %44,9 | Kushindwa kwa kimfumo katika mkabala wa volatiliti tuli |
| Modeli 1 - IGARCH / EWMA | 126.481 USD | %27,16 | SOL %100 | Kwa mujibu wa chanzo, ulinganifu bora wa msingi; lakini uzito wa jalada unajilimbikiza kupita kiasi |
| Modeli 2 - IGARCH + kurudi kwenye wastani | 59.612 USD | %15,22 | SOL %69; XRP %31 | Kwa mujibu wa chanzo, dhana ya ustasionari inapunguza hatari kwa njia ya bandia |
| Modeli 3 - IGARCH iliyorekebishwa yenye uasimetria | 25.762 USD | %27,30 | SOL %71; XRP %29 | Kwa mujibu wa chanzo, muundo wa mshtuko hasi wenye uasimetria unaadhibu hatari kupita kiasi |
Ingawa ADA ni mojawapo ya altkoin tatu zilizochunguzwa katika utafiti, haionekani kwa uzito chanya katika mgawanyo wowote wa jalada bora uliotolewa na chanzo. Modeli 1 inaelekea kabisa kwenye SOL, ilhali Modeli 2 na Modeli 3 zinaelekea kwenye mchanganyiko wa SOL-XRP.
Matokeo ya Modeli 1
Chanzo kinatafsiri Modeli 1 kuwa spesifikesheni ya msingi yenye nguvu zaidi ya volatiliti ya masharti. Uwezekano ulioripotiwa wa kuwa chini ya dola 100.000 ni %27,16, ambao ni mdogo kwa wazi kuliko %80,67 katika ulinganisho wa GBM. Uboreshaji wa jalada, kwa upande mwingine, unakaribia uzito wa %100 wa SOL.
Matokeo haya yanapaswa kusomwa kwa pande mbili tofauti. Kwanza, chanzo kinatafsiri hili kama ushahidi kwamba udumifu mkubwa wa volatiliti unafaa zaidi kwa tabia ya altkoin. Pili, kujilimbikiza kwa %100 kwa jalada katika mali moja ni ishara kubwa ya mkusanyiko kutoka mtazamo wa uboreshaji wa jalada, tofauti na makadirio ya hatari ya modeli; chanzo pia kinaeleza katika safu yake ya tafsiri ya jedwali kwamba uzito unakadiriwa kupita kiasi.
Kutokuwiana kwa kwantili na uwezekano katika Modeli 1
Namba mbili zilizoripotiwa na chanzo kwa Modeli 1 zinahitaji uangalifu maalumu:
- Kwantili ya %5: 126.481 USD
- Uwezekano wa kubaki chini ya 100.000 USD: %27,16
Ikiwa dola 126.481 kweli ni kwantili ya chini ya %5 ya usambazaji uleule wa mwisho wa thamani ya jalada, na usambazaji unatafsiriwa kwa ufafanuzi wa kawaida wa kwantili, basi haionekani kuwa inawezekana kwamba sehemu ya uchunguzi iliyo chini ya kizingiti cha dola 100.000, ambacho ni kidogo kuliko dola 126.481, iwe %27,16. Fungu la usambazaji katika thamani ya chini ya dola 100.000 haliwezi kuwa kubwa kuliko uwezekano wa mkia wa chini katika dola 126.481.
Kwa hiyo, angalau kipengele kimoja cha ufafanuzi, lebo au namna ya kukokotoa hakijaelezwa katika maandishi yaliyopakiwa. Kwa kuwa msimbo wa chanzo, usambazaji ghafi wa simuleringi au jedwali la ziada la hesabu halijatolewa, Verianla haitabiri ni namba ipi inayosababisha kutokuwiana huku. Inatoa thamani zote mbili kama zilivyoripotiwa na chanzo na haitoi hitimisho la uhakika.
Matokeo ya Modeli 2
Kwa Modeli 2 iliyoongezewa kipengele cha kurudi kwenye wastani, chanzo kinaripoti \(VaR_{0.05}\) / kwantili ya %5 ya dola 59.612 na uwezekano wa %15,22 wa kuwa chini ya dola 100.000. Mgawanyo wa jalada ni %69 SOL na %31 XRP.
Chanzo kinatafsiri mabadiliko ya kwantili kutoka dola 126.481 hadi dola 59.612 kama upungufu wa zaidi ya %50 na kinauhusisha na dai kwamba nguvu wazi ya kurudi kwenye wastani inabana kupita kiasi muundo wa mkia wa chini.
Katika kutathmini matokeo haya, inapaswa kukumbukwa kwamba si kigezo \(\kappa\) pekee kinachoongezwa katika Modeli 2. Thamani ya \(\lambda\) hubadilika kutoka 0.94 hadi 0.85, na ingizo la volatiliti hubadilika kutoka thamani ya siku ya mwisho katika Modeli 1 hadi wastani wa mfululizo wa variansi katika Modeli 2. Kwa hiyo, tofauti iliyoshuhudiwa haiwezi kutafsiriwa kama athari iliyotengwa ya kipengele cha kurudi kwenye wastani pekee.
Matokeo ya Modeli 3
Kwa Modeli 3, chanzo kinaripoti kwantili ya %5 ya dola 25.762, uwezekano wa %27,30 wa kuwa chini ya dola 100.000, na mgawanyo wa jalada wa %71 SOL-%29 XRP.
Chanzo kinadai kwamba muundo huu, unaoongeza mchango wa volatiliti wa mapato hasi kwa \(\gamma=0.25\), unaadhibu hatari ya upande wa chini kupita kiasi. Mwandishi anatafsiri tabia hii kuwa matumizi ya moja kwa moja ya athari ya leverage inayoonekana katika masoko ya hisa ya jadi kwa mali za kripto zisizo na kituo cha kati hayafai.
Maelezo haya ya kimakanika ni tafsiri ya mwandishi wa utafiti. PDF iliyopakiwa haifanyi jaribio tofauti la sababu kati ya muundo wa mizania wa mali za kripto na mgawo wa volatiliti wenye uasimetria. Kwa hiyo, kauli kwamba “hakuna athari ya leverage katika masoko ya kripto” haipaswi kutolewa kama hitimisho la ulimwengu mzima kwa masoko yote ya kripto.
Dhana ya Kurudi Kwenye Wastani Inakataliwa Katika Utafiti Huu Ndani ya Mipaka Gani?
Utafiti unaripoti kwamba, kwa msingi wa ulinganisho wake wa Modeli 1-Modeli 2, unakataa dhana yenye nguvu ya kurudi kwenye wastani kwa altkoin zilizochunguzwa na upeo wa modeli uliochaguliwa; hata hivyo, kwa kuwa PDF iliyopakiwa haitoi jaribio tofauti la kawaida la nadharia tete ya kitakwimu, thamani ya p, kipindi cha kujiamini au takwimu ya backtest ya VaR, kauli hii inapaswa kusomwa si kama uthibitisho wa kihisabati wa ulimwengu wote na usiotegemea mbinu, bali kama hitimisho ambalo utafiti umetoa kutokana na ulinganisho wake wa modeli.
Mpaka wa kisayansi wa kauli “formal rejection”
Chanzo kinatumia kauli “formal rejection”. Hata hivyo, katika maandishi yaliyopakiwa hakuna, kwa mfano, jaribio la uwiano wa uwezekano, jaribio la umuhimu wa kigezo au jaribio jingine tofauti la nadharia tete ya kitakwimu lililoripotiwa kwa kurudi kwenye wastani.
Zaidi ya hayo, katika ulinganisho wa modeli, \(\lambda\), kipengele cha ziada cha mienendo na mbinu ya kufupisha variansi hubadilika kwa wakati mmoja. Kwa hiyo, hitimisho linaweza kuelezwa kwa usalama zaidi kama ifuatavyo:
Katika mpangilio maalumu wa simuleringi ulioundwa na utafiti, Modeli 2 iliyoongezewa kurudi wazi kwenye wastani haikutoa tabia ya hatari iliyopendekezwa na mwandishi, na mwandishi alitafsiri ugunduzi huu kama ushahidi dhidi ya dhana ya kurudi kwenye wastani kwa altkoin zilizochunguzwa.
Kwa upande mwingine, madai mapana yafuatayo hayawezi kutolewa kutokana na utafiti uliopakiwa pekee:
- volatiliti ya sarafu zote za kripto hairudi kamwe kwenye wastani;
- katika vipimo vyote vya muda IGARCH daima ni bora kuliko GARCH ya kawaida;
- hakuna athari ya volatiliti yenye uasimetria katika masoko yote ya altkoin;
- imethibitishwa kwamba EWMA/IGARCH ndiyo chaguo sahihi zaidi kama modeli ya hatari ya udhibiti katika seti zote za data;
- modeli zilizoripotiwa hutabiri hasara halisi za soko kwa usahihi uliohakikishwa siku zijazo.
Nguvu ya utafiti
Nguvu ya utafiti kwa upande wa kufundisha ni kwamba hauachi tatizo la volatiliti tuli katika kiwango cha “tujaribu modeli nyingine ya GARCH”, bali unajaribu kulinganisha dhana tatu tofauti za kimuundo za volatiliti kwenye tatizo lilelile la hatari. Hasa, udumifu mkubwa wa volatiliti, kurudi kwenye wastani na uasimetria wa mishtuko hasi vimetenganishwa kidhana.
Taarifa zinazokosekana kwa uwezo wa kurudiwa
| Kipengele | Hali | Maelezo |
|---|---|---|
| Mali zilizochunguzwa | Zipo | XRP, SOL, ADA |
| Aina ya mapato | Ipo | Mapato ya kilogarithimu |
| Kigezo cha EWMA Modeli 1 | Kipo | \(\lambda=0.94\) |
| Vigezo vya Modeli 2 | Vipo | \(\lambda=0.85\), \(\kappa=0.02\) |
| Vigezo vya Modeli 3 | Vipo | \(\lambda=0.97\), \(\gamma=0.25\) |
| Ugeuzaji kuwa wa mwaka | Upo | Kipimo cha siku 252 za biashara |
| Mbinu ya uhusiano | Ipo | Utenganishaji wa Cholesky; maelezo yameachwa kwa utafiti uliotangulia |
| Masafa kamili ya tarehe za data | Hayako wazi katika PDF hii | Tarehe kamili za kuanza na kumaliza haziripotiwi katika utafiti uliopakiwa |
| Mtoa data / chanzo cha soko | Hakiko wazi katika PDF hii | Maelezo muhimu ya chanzo cha data kwa ajili ya kurudia hayapo wazi |
| Matokeo ya vigezo vya GARCH MLE | Hayapo | MLE inaelezwa lakini jedwali la makadirio ya \(\omega,\alpha,\beta\) halitolewi |
| Idadi ya njia za Monte Carlo | Haiko wazi katika PDF hii | Maelezo kuhusu utafiti uliotangulia hayajaripotiwa tena hapa |
| Backtest za kawaida za VaR | Haziripotiwi | Takwimu za kina za majaribio kama Kupiec/Christoffersen hazijatolewa |
| Vipindi vya kujiamini / makosa sanifu | Haviripotiwi | Kutokuwa na uhakika wa sampuli wa matokeo haujaonyeshwa kwa kiasi |
| Usambazaji ghafi wa simuleringi | Haupo | Haiwezekani kutatua kutokuwiana kwa kwantili-uwezekano wa Modeli 1 kutoka chanzo |
Vikwazo vya utafiti wenyewe
Mwandishi anaeleza wazi vikwazo viwili vikuu.
1. Kutomodeli hatari ya miruko
EWMA/IGARCH na simuleringi ya GBM iliyotumika zinategemea mantiki ya diffusion endelevu. Miruko ya ghafla ya bei, matukio kama flash crash au kuvunjika kwa tawala kwa vipindi kutokana na habari za udhibiti havimodeliwi kwa mchakato tofauti wa miruko.
2. Kuchukulia uhusiano kuwa tuli
Muundo wa uhusiano kati ya mali unaotumiwa katika simuleringi ya Monte Carlo unachukuliwa kuwa thabiti. Hata hivyo, wakati wa msongo mkubwa wa soko, mwendo wa pamoja wa mali unaweza kutofautiana na vipindi vya kawaida. Chanzo kinakubali hili kama upungufu muhimu katika muktadha wa “volatility contagion”.
Tafiti za baadaye zinazopendekezwa
Chanzo kinapendekeza njia mbili kuu za maendeleo.
Modeli za Jump-Diffusion
Katika mkabala wa jump-diffusion wa aina ya Merton, pamoja na mwendo wa kawaida wa bei unaoendelea, mara na ukubwa wa miruko ya ghafla vinaweza kumodeliwa kwa mchakato wa Poisson. Pendekezo la chanzo ni kushughulikia kwa njia hii mivunjo mikali ya bei ambayo dhana ya sasa ya diffusion endelevu haiwezi kunasa.
Michakato ya Hawkes
Mchakato wa Hawkes ni modeli ya point process ambayo matukio yanaweza kujichochea yenyewe. Kutokea kwa mshtuko wa volatiliti kunaweza kuongeza kwa muda mfupi uwezekano wa kutokea kwa mishtuko mipya. Chanzo kinaonyesha muundo huu kama njia ya kutafitiwa baadaye ili kuendeleza maelezo ya kimikro zaidi ya mkusanyiko wa volatiliti wa muda mrefu ambao kinadai kuushuhudia.
Kile ambacho utafiti unasema
- Ulinganisho wa GBM tuli unaotumiwa katika chanzo unatoa matokeo yasiyotosha chini ya vipimo vya hatari vinavyotumiwa na utafiti.
- Modeli ya EWMA/IGARCH inatafsiriwa na chanzo kama spesifikesheni ya msingi inayopendekezwa kati ya chaguo tatu za volatiliti ya masharti.
- Modeli 2 yenye kurudi kwenye wastani, katika hesabu ya chanzo, inazalisha kwantili ya %5 iliyo chini sana ikilinganishwa na Modeli 1.
- Modeli 3 inayoongeza mishtuko hasi kwa \(\gamma=0.25\) imetathminiwa na chanzo kama muundo unaoadhibu hatari ya upande wa chini kupita kiasi.
- Modeli ya sasa haimodeli kikamilifu hatari ya miruko na uhusiano unaobadilika kwa muda.
Kile ambacho utafiti hausemi au haukithibitishi pekee yake
- Haijathibitishwa kwamba volatiliti katika masoko yote ya kripto kwa hakika si ya ustasionari.
- Haijaonyeshwa kwamba thamani zilezile za \(\lambda\), \(\kappa\) na \(\gamma\) ni bora kwa altkoin zote au vipindi vyote.
- Haijaonyeshwa kwamba EWMA/IGARCH ndiyo modeli ya mwisho ya hatari inayokubalika katika viwango vyote vya udhibiti.
- Chanzo hakiripoti betri ya kina ya backtest za kawaida za VaR.
- Kwa kuwa matokeo ya namba ya majaribio ya Student-t na copula hayajatolewa, kiwango cha kushindwa kwao hakiwezi kutathminiwa kwa kujitegemea.
- Tabia iliyoonekana katika Modeli 3 si uthibitisho wa ulimwengu mzima kwamba hakuna athari ya leverage katika mali zote za kripto zisizo na kituo cha kati.
- Kutokuwiana kati ya kwantili ya %5 ya dola 126.481 katika Modeli 1 na uwezekano wa %27,16 wa kuwa chini ya dola 100.000 hakuwezi kutatuliwa kutokana na maandishi yaliyopakiwa.
Maelezo ya Chanzo na Mbinu
Kichwa asili cha utafiti: The Limits of Conditional Volatility: Assessing Cryptocurrency VaR under EWMA and IGARCH Models
Mwandishi: Ekleen Kaur
Taasisi: University of Florida
Toleo la chanzo lililopakiwa: toleo la awali la arXiv, arXiv:2601.13757v1.
Utambulisho wa DOI wa arXiv: 10.48550/arXiv.2601.13757.
Hali ya sasa ya uchapishaji: Imethibitishwa kwamba utafiti uliwasilishwa katika ICICT 2026, London, na baadaye ukachapishwa kama sura ya makala ya mkutano katika Proceedings of 11th International Congress on Information and Communication Technology, Volume 12, kurasa 409-420, iliyochapishwa na Springer.
Mfululizo: Lecture Notes in Networks and Systems, Volume 2120.
Mchapishaji: Springer Cham.
DOI ya kitabu cha makala za mkutano: 10.1007/978-3-032-34434-2.
Taarifa ya muda wa uchapishaji: Toleo la arXiv lililopakiwa lina tarehe ya Januari 2026. Rekodi ya Springer eBook ilichapishwa tarehe 19 Oktoba 2026; mwaka wa hakimiliki wa kitabu katika taarifa za bibliografia unaonyeshwa kuwa 2027.
Aina ya tathmini/uchapishaji: Hati iliyopakiwa ni toleo la awali la arXiv. Imethibitishwa kwamba utafiti baadaye ulichapishwa katika kitabu cha makala za mkutano cha Springer; hata hivyo, PDF iliyopakiwa haielezi maelezo ya mchakato wa tathmini/hakiki.
Hali ya leseni na haki: Hakuna tamko la leseni huria katika kurasa zinazoonekana za PDF iliyopakiwa. Rekodi ya sasa ya kitabu cha Springer inaonyesha taarifa ya leseni ya kipekee kwa niaba ya Springer Nature Switzerland AG. Kwa hiyo, vielelezo na maandishi ya chanzo hayajashughulikiwa kana kwamba yana ruhusa ya kutumiwa tena kwa uhuru. Maelezo ya Verianla yamejengwa kwa kujitegemea kupitia ukweli wa kisayansi, fomula, mbinu, matokeo ya namba na utambulisho wa bibliografia.
Ufadhili: PDF iliyopakiwa hairipoti tamko tofauti la ufadhili.
Mgongano wa maslahi: PDF iliyopakiwa hairipoti tamko tofauti la mgongano wa maslahi.
Upatikanaji wa data: PDF iliyopakiwa haina tamko tofauti la upatikanaji wa data.
Michango ya mwandishi / CRediT: PDF iliyopakiwa haina tamko tofauti la mchango wa CRediT.
Mpaka mkuu wa tafsiri ya kisayansi: Matokeo kwa XRP, SOL na ADA yalipatikana chini ya miundo ya modeli, vigezo, mbinu za kufupisha volatiliti na mfumo wa Monte Carlo uliochaguliwa na utafiti. Matokeo hayawezi kujumlishwa moja kwa moja kwa masoko yote ya kripto, vipimo vyote vya muda au miundo yote ya jalada.
Kutokuwiana muhimu ndani ya chanzo 1: Katika Modeli 2, thamani ya \(\lambda=0.85\) inaelezwa katika maandishi kuwa “juu kidogo” kuliko kiwango cha EWMA cha 0.94; kihesabu 0.85 ni ndogo kuliko 0.94.
Kutokuwiana muhimu ndani ya chanzo 2: Kwa Modeli 1, jedwali la matokeo linatoa kwantili ya %5 kuwa 126.481 USD na uwezekano wa kushuka chini ya 100.000 USD kuwa %27,16. Ikiwa thamani zote mbili ni takwimu za kawaida za kwantili/uwezekano za usambazaji uleule wa mwisho wa thamani, hazionekani kuendana pamoja. Kwa kuwa msimbo wa chanzo au usambazaji ghafi haujatolewa, haijakadiriwa ni ipi inayopaswa kusahihishwa.
Kutokuwa na uhakika muhimu kwa mbinu: Wakati maelezo ya jumla ya mbinu yanasema kwamba volatiliti yenye mienendo na inayobadilika kwa muda inahamishwa kwenye njia za bei za Monte Carlo, usanidi maalumu wa modeli hugeuza variansi ya masharti ya siku ya mwisho au wastani kuwa ya mwaka na kuihamisha kwenye GBM kama ingizo la volatiliti lisilobadilika. PDF iliyopakiwa haielezi kwa undani wa kutosha uhusiano wa kiufundi kati ya maelezo haya mawili katika utekelezaji.
Mpaka wa uwezo wa kurudiwa: PDF iliyopakiwa haitoi kwa maelezo ya kutosha kwa uzalishaji upya wa kujitegemea masafa kamili ya tarehe za data, mtoa data, matokeo yote ya makadirio ya modeli tatu, mipangilio kamili ya Monte Carlo, makosa sanifu/vipindi vya kujiamini na backtest za kina za VaR. Sehemu hizi zinazokosekana hazijajazwa kwa kubuni.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *