


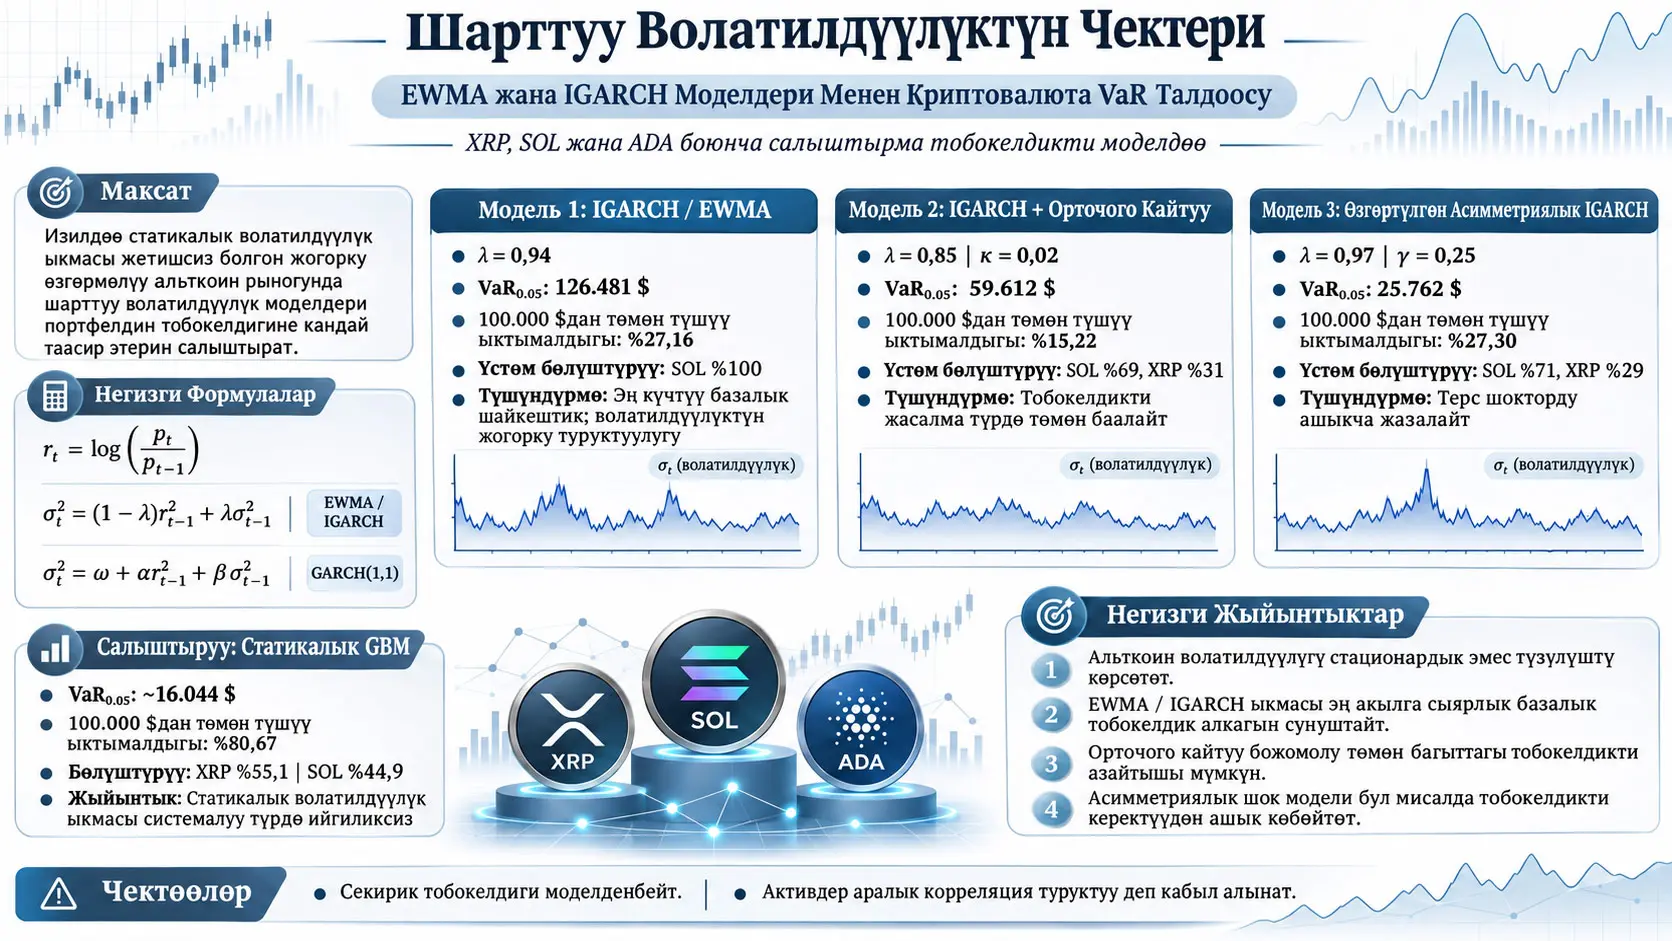
Бул изилдөө XRP, SOL жана ADAдан турган бета мааниси жогору альткоиндер ааламында портфель тобокелдигин убакыт боюнча өзгөрүп туруучу волатилдүүлүктү колдонуу менен кантип моделдөөгө болорун изилдейт. Шарттуу волатилдүүлүк — бүгүнкү тобокелдик деңгээлинин өткөн шокторго жана мурдагы волатилдүүлүк маалыматына жараша өзгөрүшүнө мүмкүндүк берген дисперсияны моделдөө ыкмасы. Изилдөө EWMA/IGARCH базалык моделин, ачык орточо деңгээлге кайтуу мүчөсү кошулган IGARCH моделин жана терс кирешелерди күчтүүрөөк жазалаган өзгөртүлгөн асимметриялык IGARCH моделин салыштыруу жолу менен бир эле Monte Carlo тобокелдик алкагына жайгаштырат. Булактын өз чечмелөөсүнө ылайык, EWMA/IGARCH базалык модели каралган шарттарда эң ылайыктуу негизги спецификацияны берет, орточо деңгээлге кайтуу кошулган модель төмөндөө тобокелдигин төмөн баалайт, ал эми асимметриялык модель терс шокторду ашыкча жазалайт. Бирок бул жыйынтыктар изилдөө түзгөн модель, параметрлер жана маалыматтарды иштетүү тартиби үчүн гана жарактуу; жүктөлгөн текстте үлгүнүн бардык деталдары, стандарттуу VaR backtestтери жана айрым статистикалык тастыктоолор берилбегендей эле, Model 1 үчүн билдирилген эки жыйынтыктын ортосунда математикалык дал келбестик да бар.
Изилдөөнүн баштапкы чекити — мурунку GBM негизиндеги моделде волатилдүүлүктү туруктуу деп кабыл алуу криптовалюта кирешелериндеги волатилдүүлүктүн кластерлешүүсүн жетиштүү чагылдыра албаганы. Geometric Brownian Motion (GBM) ыкмасы баа динамикасын туруктуу волатилдүүлүк параметри менен симуляцияласа, EWMA жана GARCH үй-бүлөсү өткөн маалыматты пайдаланып мезгилдик шарттуу дисперсияны түзөт. Бул айырма өзгөчө жогорку өзгөрмөлүүлүккө ээ крипто активдерде маанилүү; анткени тынч жана туруксуз мезгилдерде бир эле туруктуу волатилдүүлүктү колдонуу тобокелдик бөлүштүрүүсүнүн түзүмүн бурмалап коюшу мүмкүн.
Макала үч структуралык гипотезаны салыштырат. Биринчи моделде волатилдүүлүк шокторунун узак мөөнөттүү туруктуулугу сакталат. Экинчи моделде дисперсия тарыхый узак мөөнөттүү деңгээлге кайтышы үчүн кошумча түзөтүү колдонулат. Үчүнчү моделде болсо терс кирешелер оң кирешелерге караганда күчтүүрөөк волатилдүүлүк таасирин жаратсын үчүн асимметриялык түрдө чоңойтулат. Ошентип, изилдөө үч башка сан чыгаруу менен гана чектелбестен, альткоин волатилдүүлүгүнүн “орточо деңгээлге кайтабы?”, “шоктор туруктуубу?” жана “терс шоктордун өзүнчө леверидж эффекти барбы?” деген суроолоруна моделдерди салыштыруу аркылуу жооп издөөгө аракет кылат.
Шарттуу Волатилдүүлүк Деген Эмне жана Бул Изилдөөдө Эмне Үчүн Керек?
Шарттуу волатилдүүлүк — финансылык активдин келечектеги тобокелдик деңгээлин туруктуу сан катары эмес, өткөндө байкалган кирешелер жана волатилдүүлүк шоктору берилгенде өзгөрүп туруучу чоңдук катары моделдеген ыкма. Бул изилдөөдө шарттуу волатилдүүлүктү колдонуунун негизги себеби — криптовалюта кирешелеринде жогорку волатилдүүлүк мезгилдери топ-топ болуп көрүнүшү жана туруктуу дисперсия божомолу бул убакытка көз карандылыкты чагылдырууда жетишсиз болушу.
Гомоскедастиктүүлүк менен гетероскедастиктүүлүктүн айырмасы
Гомоскедастиктүүлүк — катардын дисперсиясы убакыт бою туруктуу болот деген божомол. Жөнөкөй GBM колдонмосунда волатилдүүлүк параметри туруктуу кармалса, модель бүт симуляция горизонту боюнча бир эле тобокелдик масштабын колдонот.
Гетероскедастиктүүлүк болсо дисперсиянын убакыт менен өзгөрүшү мүмкүн экенин билдирет. Финансылык убакыт катарларында, айрыкча, чоң баа кыймылдарынын бири-бирин ээрчиши, андан кийин тынчыраак мезгилдердин келиши “волатилдүүлүктүн кластерлешүүсү” деп аталат. EWMA жана GARCH моделдеринин негизги максаты — ушул түзүмдү өткөн маалымат аркылуу шарттуу дисперсияга өткөрүү.
Кирешенин аныктамасы
Изилдөө баа деңгээлин түз моделдөөнүн ордуна адегенде логарифмдик кирешени аныктайт:
Бул жерде \(p_t\) — \(t\) убакыттагы баа; \(p_{t-1}\) — мурунку мезгилдин баасы; \(r_t\) болсо эки мезгилдин ортосундагы логарифмдик киреше. Киреше катыш болгондуктан өлчөмсүз.
Булак андан кийин шарттуу экинчи моментти төмөнкүдөй жазат:
\(\mathcal{F}_{t-1}\) — \(t-1\) убактысына чейин белгилүү болгон маалымат жыйындысы. Бул туюнтма өткөн маалымат белгилүү болгондо кийинки мезгилдеги квадраттык кирешенин күтүлгөн маанисин шарттуу дисперсиянын өкүлү катары колдонот. Математикалык жактан дисперсиянын толук аныктамасы шарттуу орточо маанини да камтыйт; булак бул жерде өзүнчө шарттуу орточо мүчөнү аныктабай туруп экинчи моменттин көрсөтүлүшүн колдонот. Ошондуктан Verianla баяны булактын формуласын өзгөртпөй сактайт, бирок аны жалпы дисперсия аныктамасы менен аралаштырбайт.
Статикалык GBM эмне үчүн баштапкы салыштыруу болуп саналат?
Изилдөө мурунку изилдөөдөгү Geometric Brownian Motion моделин салыштыруу базасы катары колдонот. Булак ошол мурунку GBM колдонмосунда статикалык волатилдүүлүк ыкмасы 100.000 доллар чегинен төмөн калуу ыктымалдыгын %80,67 деп бергенин жана \(VaR_{0.05}\) деп атаган %5 төмөнкү-куйрук квантилди болжол менен 16.044 доллар деп эсептегенин билдирет.
Бул макаланын негизги суроосу — туруктуу волатилдүүлүктүн ордуна өткөн шоктордон жаңыланып туруучу волатилдүүлүк колдонулганда бул тобокелдик баасы кандай өзгөрөт.
EWMA менен IGARCH Ортосундагы Математикалык Байланыш Эмне?
EWMA дисперсиясынын жаңылануусу туруктуу мүчөсү нөл болгон жана ARCH менен GARCH коэффициенттеринин суммасы бирге теңделген атайын IGARCH(1,1) түзүмү катары жазылышы мүмкүн. EWMA теңдемесинде \(\alpha=1-\lambda\) жана \(\beta=\lambda\) алынат; ошентип \(\alpha+\beta=1\) болот жана процесс стандарттуу стационардык GARCH моделиндеги чектүү узак мөөнөттүү дисперсияга кайтуу шартын аткарбайт.
EWMA теңдемеси
Формула эки маалымат булагын бириктирет: акыркы мезгилдеги квадраттык киреше жана мурунку мезгилдеги дисперсия баасы.
- \(\sigma_t^2\): \(t\) мезгили үчүн шарттуу дисперсиянын баасы.
- \(r_{t-1}^2\): мурунку мезгилдеги квадраттык киреше; моделде акыркы шоктун чоңдугун билдирет.
- \(\sigma_{t-1}^2\): мурунку шарттуу дисперсиянын баасы.
- \(\lambda\): \(0<\lambda<1\) аралыгындагы басаңдоо/туруктуулук коэффициенти.
- \(1-\lambda\): эң жаңы квадраттык кирешеге жаңы дисперсия баасында канча салмак берилерин аныктайт.
\(\lambda\) бирге жакындаган сайын мурунку дисперсия баасы чоңураак салмак алып, модель жаңы шокко жайыраак ылайыкташат. \(\lambda\) кичирейген сайын акыркы киреше шогу чоңураак салмак алып, модель реактивдүүрөөк болот.
Изилдөөнүн Model 1 үчүн \(\lambda=0.94\) колдонулат. Бул учурда жаңы квадраттык шоктун түз салмагы \(1-0.94=0.06\), ал эми мурунку дисперсия баасынын салмагы 0.94.
“Чексиз волатилдүүлүк туруктуулугу” эмнени билдирет?
IGARCH үчүн колдонулган “infinite persistence” түшүнүгү бир өткөн шоктун салмагы келечектеги ар бир мезгилде ошол эле чоңдукта калат дегенди билдирбейт. EWMA ажыратылышында эски шоктордун түз салмактары убакыт өткөн сайын геометриялык түрдө азаят. Негизги математикалык өзгөчөлүк — дисперсия динамикасындагы жалпы туруктуулук коэффициенти бирге тең болуп, стандарттуу стационардык GARCH моделиндеги туруктуу узак мөөнөттүү дисперсияга кайтуу механизми жок болушу.
Демек, “шок түбөлүк ошол эле күчтө калат” дегендин ордуна “дисперсия процесси стандарттуу GARCH түрүндө чектүү жана туруктуу шартсыз узак мөөнөттүү дисперсияга кайтып келбейт” деген түшүндүрмө математикалык жактан такыраак.
GARCH(1,1) теңдемеси
Булак колдонгон белгилөөдө \(\alpha r_{t-1}^2\) акыркы шоктун таасирин, \(\beta\sigma_{t-1}^2\) мурунку дисперсия баасынын туруктуулугун, ал эми \(\omega\) туруктуу мүчөнү билдирет.
Булак \(\omega\) мүчөсүн “long-run average variance” деп атайт. Стандарттуу стационардык GARCH(1,1) математикасында болсо \(\omega\) түздөн-түз узак мөөнөттүү дисперсия эмес, туруктуу/intercept мүчө. \(\alpha+\beta<1\) шартында стандарттуу моделдин шартсыз узак мөөнөттүү дисперсиясы концептуалдык түрдө:
түрүндө болот. Бул акыркы теңдеме изилдөөнүн жаңы табылгасы эмес; булактагы \(\omega\) аныктамасынын стандарттуу GARCH терминологиясындагы ордун түшүндүрүү үчүн берилген математикалык фон.
Стационардуулук шарты
Стандарттуу GARCH(1,1) моделинде:
болушу дисперсия динамикасынын чектүү узак мөөнөттүү деңгээлге кайта алышы үчүн негизги шарт. \(\alpha+\beta\) бирге жакындаган сайын волатилдүүлүк шокторунун таасири туруктуураак болот. IGARCH чегинде болсо:
болот.
Максималдуу ыктымалдуулук менен баалоо эмне кылат?
Булак стандарттуу GARCH(1,1) параметрлерин \(\omega\), \(\alpha\) жана \(\beta\) үчүн Maximum Likelihood Estimation (MLE; максималдуу ыктымалдуулук менен баалоо) аркылуу аныктоого болорун түшүндүрөт. MLEнин максаты — байкалган тарыхый киреше катары тандалган модель шартында пайда болуу ыктымалдыгын эң чоң кылган параметрлерди табуу.
Бирок жүктөлгөн PDF салыштырылган үч модель үчүн толук MLE чыгыш таблицасын, стандарттык катаны, ишеним аралыгын же бааланган \(\omega,\alpha,\beta\) маанилерин бербейт. Салыштырылган моделдер анын ордуна так көрсөтүлгөн \(\lambda\), \(\kappa\) жана \(\gamma\) маанилери боюнча түзүлгөн. Ошондуктан окурман жалпы GARCH параметрлерин баалоо түшүндүрмөсү менен жыйынтыктарда колдонулган үч атайын модель конфигурациясын аралаштырбашы керек.
Изилдөөнүн үч моделин бир агымда көрүү
Жылдыкташтыруу
Model 1де акыркы күн үчүн эсептелген шарттуу дисперсия төмөнкү байланыш менен жылдык волатилдүүлүккө айландырылат:
Бул жердеги 252 — жылдык соода күндөрүнүн саны үчүн колдонулган коэффициент. Дисперсия убакыт менен сызыктуу масштабдалгандыктан, стандарттык четтөө/волатилдүүлүк квадраттык тамыр аркылуу масштабдалат.
Маанилүү методологиялык деталь төмөнкүдөй: булак Model 1 үчүн акыркы күндүн шарттуу дисперсиясын жылдыкташтырып, Monte Carlo симуляциясында туруктуу \(\sigma\) киргизүүсү катары колдонорун ачык билдирет. Model 2 жана Model 3 үчүн болсо убакыт бою алынган шарттуу дисперсия катарынын орточосу эсептелип, андан кийин жылдыкташтырылып кайра Monte Carlo киргизүүсүнө өткөрүлөт.
Ошондуктан изилдөө “шарттуу волатилдүүлүк моделин” колдонгону менен, жүктөлгөн тексттеги модель конфигурацияларына ылайык волатилдүүлүк ар бир Monte Carlo траекториясынын ичинде GARCH теңдемеси менен ар бир кадамда кайра өндүрүлүп жаткандай көрүнбөйт; тарыхый катардан алынган волатилдүүлүк жыйынтыгы GBM симуляциясына өткөрүлөт. Булактын мурдагы жалпы түшүндүрмөсүндө “динамикалык, убакыт боюнча өзгөргөн волатилдүүлүк баасы менен өндүрүлгөн баа траекториялары” деген сөз айкашы болгонуна карабастан, атайын модель конфигурациялары туруктуу жылдыкташтырылган волатилдүүлүк киргизүүсүн сүрөттөйт. Код же кошумча ыкма деталдары берилбегендиктен, бул эки баяндоонун ортосундагы айырманы булак аркылуу так чечүүгө болбойт.
Model 2: Ачык орточо деңгээлге кайтуу мүчөсү
Бул жерде:
- \(\bar{\sigma}^{\,2}=\mathrm{Var}(r_t)\): булакта тарыхый үлгүнүн шартсыз дисперсиясы катары аныкталат.
- \(\kappa>0\): мурунку шарттуу дисперсиянын \(\bar{\sigma}^{\,2}\) деңгээлине канчалык күчтүү кайра тартыларын аныктайт.
Теңдеменин математикалык жүрүм-туруму түз көрүнөт. Эгер \(\sigma_{t-1}^2>\bar{\sigma}^{\,2}\) болсо, кашаа оң болуп, \(-\kappa(\cdots)\) мүчөсү жаңы дисперсияны азайтат. Эгер \(\sigma_{t-1}^2<\bar{\sigma}^{\,2}\) болсо, кашаа терс; терс маанини алып салуу жаңы дисперсияны жогорулатат. Ошентип, түзөтүү эки багытта тең дисперсияны тарыхый таяныч деңгээлге карай жылдырат.
Изилдөөдө Model 2 үчүн:
- \(\lambda=0.85\)
- \(\kappa=0.02\)
колдонулат.
Булак тексти \(\lambda=0.85\) маанисин EWMAдагы 0.94 маанисинен “slightly higher” деп мүнөздөйт. Сан жагынан 0.85, 0.94төн кичине. Verianla бул сөз айкашын унчукпай оңдоп, булакка башка сүйлөм таандык кылбайт; эсептөөлөрдө жана түшүндүрмөдө булакта ачык берилген сандык маанилерди негиз кылып, сапаттык сөз айкашын булак ичиндеги дал келбестик катары белгилейт.
Model 3: Терс шокторго асимметриялык салмак
\(I_{r_{t-1}<0}\) — индикатордук функция:
- \(r_{t-1}<0\) болсо, мааниси 1 болот.
- \(r_{t-1}\geq0\) болсо, мааниси 0 болот.
\(\gamma\) — терс шокко кошулган асимметрия коэффициенти. Изилдөөдө \(\gamma=0.25\) колдонулат.
Терс киреше болгон учурда кашаанын ичиндеги квадраттык шок мүчөсү алгебралык түрдө:
түрүнө келет. Оң же нөл кирешеде индикатордук функция нөл болгондуктан, шок болгону \(r_{t-1}^2\) бойдон калат. Башкача айтканда, модель бул параметр тандоосунда терс шоктун квадраттык волатилдүүлүккө кошкон салымын %25 чоңойтот.
Булак бул моделди “EGARCH-style” деп мүнөздөйт. Бул айырма маанилүү: колдонулган теңдеме классикалык EGARCH моделинин лог-дисперсия формуласы эмес; IGARCH сыяктуу дисперсия жаңылануусуна кошулган жөнөкөйлөштүрүлгөн асимметриялык шок мүчөсү. Ошондуктан изилдөө жөнүндө “стандарттуу EGARCH модели колдонулган” деп айтуу туура болбойт.
Model 3 параметрлери
- \(\lambda=0.97\)
- \(\gamma=0.25\)
Булакка ылайык, бул түзүм мурунку киреше терс болгондо төмөндөө шогунун волатилдүүлүккө салымын чоңойтуу үчүн иштелип чыккан. Шарттуу дисперсия катарынын орточосу алынат, жылдыкташтырылат жана Monte Carlo киргизүүсүнө айландырылат.
Моделдердин ортосунда бир гана божомол өзгөрөбү?
Жок. Булак моделдерди орточо деңгээлге кайтуу жана асимметрия гипотезаларын салыштыруу үчүн түзгөнү менен, үч моделдин ортосунда бир эле учурда бир нече техникалык элемент өзгөрөт:
| Өзгөчөлүк | Model 1 | Model 2 | Model 3 |
|---|---|---|---|
| Негизги түзүм | EWMA / IGARCH | IGARCH + ачык орточо деңгээлге кайтуу | Өзгөртүлгөн асимметриялык IGARCH |
| \(\lambda\) | 0.94 | 0.85 | 0.97 |
| Кошумча параметр | Жок | \(\kappa=0.02\) | \(\gamma=0.25\) |
| Дисперсия катарынын Monte Carloго өткөрүлүшү | Акыркы күндүн шарттуу дисперсиясы | Шарттуу дисперсия катарынын орточосу | Шарттуу дисперсия катарынын орточосу |
Бул айырма жыйынтыктарды чечмелөө үчүн маанилүү. Мисалы, Model 1 менен Model 2нин ортосундагы VaR айырмасы бир гана \(\kappa\) орточо деңгээлге кайтуу мүчөсү кошулганынан келип чыгышы шарт эмес; ошол эле учурда \(\lambda\) да өзгөрүп, волатилдүүлүктү Monte Carloго өткөрүү ыкмасы акыркы күндүн маанисинен убакыт боюнча орточого өтөт. Демек, дизайн “орточо деңгээлге кайтуу касиетинин гана обочолонгон таасирин” так өлчөгөн бир өзгөрмөлүү эксперимент катары бааланбашы керек.
Student-t жана copula сыноолору жөнүндө эмне белгилүү?
Булак крипто кирешелериндеги калың куйрук жүрүм-турумун эске алуу үчүн алдын ала сыноолордо Student-t инновацияларын жана copula негизиндеги көз карандылык түзүмдөрүн баалаганын билдирет. Автордун баянына ылайык, бул сыноолор үлгүдөн тышкаркы \(VaR_{0.05}\) туруктуулугу жана бузулуу көрсөткүчтөрү боюнча жөнөкөй шарттуу дисперсия спецификацияларына салыштырмалуу статистикалык жактан маанилүү жакшыртуу берген эмес; мындан тышкары, параметрлерди баалоодо көбүрөөк туруксуздук жараткан.
Бирок жүктөлгөн PDF бул алдын ала сыноолордун параметрлерин, тест статистикаларын, p-маанилерин, маалымат таблицаларын же модель боюнча салыштырма жыйынтыктарын көрсөтпөйт. Ошондуктан Verianla макаласы бул билдирүүнү “булак билдирген алдын ала сыноо жыйынтыгы” катары берет; аны көз карандысыз тастыкталган сандык жыйынтык катары кеңейтпейт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө суроосу
Изилдөөнүн борбордук маселеси — XRP, SOL жана ADA сыяктуу жогорку волатилдүүлүк көрсөткөн альткоиндерде шарттуу волатилдүүлүк кайсы структуралык божомол менен ылайыгыраак тобокелдик баасын чыгарары. Үч негизги идея сыналат:
- Волатилдүүлүк шокторунун өтө жогорку туруктуулук көрсөтүшү жана туруктуу узак мөөнөттүү дисперсияга мажбурлап кайтарылбашы.
- Волатилдүүлүктүн ачык күч менен тарыхый орточо дисперсияга кайра тартылышы.
- Терс кирешелер оң кирешелерге караганда көбүрөөк волатилдүүлүк жаратышы, башкача айтканда акциялар адабиятындагы леверидж эффектине окшош асимметриянын болушу.
Корреляцияланган Monte Carlo түзүмү
Шарттуу волатилдүүлүк моделдеринен алынган волатилдүүлүк киргизүүлөрү булакта мурунку изилдөөдөн алынганы айтылган корреляцияланган GBM Monte Carlo алкагына өткөрүлөт. Активдердин ортосундагы тарыхый корреляция түзүмүн симуляцияланган шокторго өткөрүү үчүн Cholesky ажыратуусу колдонулганы айтылат.
Бул ыкманын максаты — XRP, SOL жана ADAнын баа траекторияларын толугу менен көз карандысыз чыгарбоо; тарыхый бирге кыймыл маалыматын кокустук шокторго чагылдыруу.
Бирок учурдагы PDF корреляция матрицасын, Cholesky матрицасын же ар бир актив жуп үчүн корреляция коэффициенттерин кайра билдирбейт. Бул деталдар мурунку изилдөөгө шилтеме менен калтырылган.
Стационардуулук гипотезасынын математикалык алкагы
Булак стандарттуу орточо деңгээлге кайтуучу GARCH жүрүм-турумун төмөнкү чектик байланыш менен түшүндүрөт:
Бул туюнтма убакыт өтө узарганда күтүлгөн шарттуу дисперсиянын чектүү узак мөөнөттүү деңгээлге жакындашын билдирет. Стандарттуу GARCH контекстинде буга байланышкан негизги шарт \(\alpha+\beta<1\).
IGARCH чегинде болсо \(\alpha+\beta=1\) деп кабыл алынгандыктан, бул классикалык чектүү узак мөөнөттүү дисперсия механизми жоголот.
Бул Изилдөөдөгү VaR₀.₀₅ Жыйынтыктарын Кантип Чечмелөө Керек?
Булак \(VaR_{0.05}\) туюнтмасын жыйынтыктар таблицасында “5% Quantile”, башкача айтканда симуляцияланган портфель маанилеринин төмөнкү %5 квантили деп белгилейт. Бул колдонуу классикалык тобокелдик башкаруусундагы “оң акчалай жоготуу суммасы катары VaR” көрсөтүлүшү менен бирдей эмес; ошондуктан 16.044, 126.481, 59.612 жана 25.762 доллар маанилери булакта кандай аталса, ошол бойдон сакталып, стандарттуу жоготуу-VaR аныктамасы менен унчукпай кайра чечмеленбеши керек.
Булак билдирген жыйынтыктар таблицасы
| Модель | \(VaR_{0.05}\) / %5 квантили | 100.000 доллардан төмөн түшүү ыктымалдыгы | Үстөм портфель бөлүштүрүүсү | Булактын чечмелөөсү |
|---|---|---|---|---|
| GBM - мурунку изилдөө салыштыруусу | Болжол менен 16.044 USD | %80,67 | XRP %55,1; SOL %44,9 | Статикалык волатилдүүлүк ыкмасында системалуу ийгиликсиздик |
| Model 1 - IGARCH / EWMA | 126.481 USD | %27,16 | SOL %100 | Булакка ылайык эң жакшы базалык шайкештик; бирок портфель салмагы ашыкча топтолот |
| Model 2 - IGARCH + орточо деңгээлге кайтуу | 59.612 USD | %15,22 | SOL %69; XRP %31 | Булакка ылайык стационардуулук божомолу тобокелдикти жасалма түрдө төмөндөтөт |
| Model 3 - өзгөртүлгөн асимметриялык IGARCH | 25.762 USD | %27,30 | SOL %71; XRP %29 | Булакка ылайык асимметриялык терс шок түзүмү тобокелдикти ашыкча жазалайт |
ADA изилденген үч альткоиндин бири болгонуна карабастан, булакта берилген оптималдуу портфель бөлүштүрүүлөрүнүн эч биринде оң салмак менен көрүнбөйт. Model 1 толугу менен SOLго, Model 2 жана Model 3 болсо SOL-XRP айкалыштарына багытталган.
Model 1 жыйынтыгы
Булак Model 1ди эң күчтүү базалык шарттуу волатилдүүлүк спецификациясы катары чечмелейт. Билдирилген 100.000 доллардан төмөн ыктымалдык %27,16 жана GBM салыштыруусундагы %80,67ден кыйла төмөн. Портфель оптималдаштыруу болсо %100 SOL салмагына жакындайт.
Бул жыйынтык эки өзүнчө багытта окулушу керек. Биринчиден, булак муну жогорку волатилдүүлүк туруктуулугу альткоин жүрүм-турумуна ылайыгыраак экенине далил катары чечмелейт. Экинчиден, портфелдин бир активде %100 топтолушу моделдин тобокелдик баасынан тышкары портфель оптималдаштыруу жагынан олуттуу концентрация белгисин жаратат; булак таблицанын өз чечмелөө тилкесинде да салмактар ашыкча бааланганын белгилейт.
Model 1деги квантиль-ыктымалдык дал келбестиги
Булактын Model 1 үчүн билдирген эки саны өзгөчө көңүл бурууну талап кылат:
- %5 квантили: 126.481 USD
- 100.000 USDден төмөн калуу ыктымалдыгы: %27,16
Эгер 126.481 доллар чындап эле ошол эле акыркы портфель бөлүштүрүүсүнүн %5 төмөнкү квантили болсо жана бөлүштүрүү стандарттуу квантиль аныктамасы менен чечмеленсе, 126.481 доллардан төмөн болгон 100.000 доллар чегинен төмөн калган байкоолордун үлүшү %27,16 болушу мүмкүн эместей көрүнөт. Бөлүштүрүү функциясы төмөнүрөөк маани болгон 100.000 долларда 126.481 доллардагы төмөнкү-куйрук ыктымалдыгынан чоң боло албайт.
Ошондуктан кеминде бир элементтин аныктамасы, белгиси же эсептөө ыкмасы жүктөлгөн текстте түшүндүрүлбөгөн болушу керек. Булак коду, чийки симуляция бөлүштүрүүсү же кошумча эсептөө таблицасы берилбегендиктен, Verianla бул дал келбестик кайсы сандан келип чыкканын болжолдобойт. Эки маанини тең булак билдирген түрүндө берип, жыйынтыкты тактап жибербейт.
Model 2 жыйынтыгы
Орточо деңгээлге кайтуу мүчөсү кошулган Model 2 үчүн булак 59.612 долларлык \(VaR_{0.05}\) / %5 квантили жана %15,22лик 100.000 доллардан төмөн ыктымалдыкты билдирет. Портфель бөлүштүрүүсү %69 SOL жана %31 XRP.
Булак 126.481 доллардан 59.612 долларга болгон квантиль өзгөрүшүн %50дөн ашык төмөндөө катары чечмелеп, муну ачык орточо деңгээлге кайтуу күчү төмөнкү куйрук түзүмүн ашыкча кыскартты деген пикирге байланыштырат.
Бул жыйынтыкты баалоодо Model 2де бир гана \(\kappa\) параметри кошулбаганын эстен чыгарбоо керек. \(\lambda\) мааниси 0.94төн 0.85ке өзгөрөт жана волатилдүүлүк киргизүүсү Model 1деги акыркы күндүн маанисинен Model 2де дисперсия катарынын орточосуна өтөт. Ошондуктан байкалган айырма бир гана орточо деңгээлге кайтуу мүчөсүнүн обочолонгон таасири катары чечмелене албайт.
Model 3 жыйынтыгы
Model 3 үчүн булак 25.762 долларлык %5 квантилди, %27,30дук 100.000 доллардан төмөн ыктымалдыкты жана %71 SOL-%29 XRP портфель бөлүштүрүүсүн билдирет.
Булак терс кирешелердин волатилдүүлүккө салымын \(\gamma=0.25\) менен чоңойткон бул түзүм төмөндөө тобокелдигин ашыкча жазалайт деп эсептейт. Автор бул жүрүм-турумду салттуу акция рынокторунда байкалган леверидж эффектин борбордон ажыратылган крипто активдерге түз колдонуу ылайыктуу эмес деп чечмелейт.
Бул механизмдик түшүндүрмө — изилдөө авторунун чечмелөөсү. Жүктөлгөн PDF крипто активдердин баланс түзүмү менен асимметриялык волатилдүүлүк коэффициентинин ортосунда өзүнчө себептик тест жүргүзбөйт. Ошондуктан “крипто рынокторунда леверидж эффекти жок” деген сөз бардык крипто рыноктору үчүн универсалдуу жыйынтык катары чыгарылбашы керек.
Орточо Деңгээлге Кайтуу Гипотезасы Бул Изилдөөдө Кайсы Чектерде Четке Кагылат?
Изилдөө өзүнүн Model 1-Model 2 салыштыруусуна таянып, каралган альткоиндер жана тандалган модель горизонту үчүн күчтүү орточо деңгээлге кайтуу гипотезасын четке кагарын билдирет; бирок жүктөлгөн PDF классикалык мааниде өзүнчө статистикалык гипотеза тестин, p-маанини, ишеним аралыгын же VaR backtest статистикасын бербегендиктен, бул билдирүү универсалдуу жана ыкмадан көз карандысыз математикалык далил катары эмес, изилдөөнүн моделдерди салыштыруудан чыгарган жыйынтыгы катары окулушу керек.
“Formal rejection” сөз айкашынын илимий чеги
Булак “formal rejection” сөз айкашын колдонот. Ошого карабастан, жүктөлгөн текстте орточо деңгээлге кайтуу үчүн, мисалы, likelihood ratio тести, параметрдин маанилүүлүк тести же башка өзүнчө статистикалык гипотеза тести билдирилген эмес.
Мындан тышкары, моделдерди салыштырууда бир эле учурда \(\lambda\), кошумча динамикалык мүчө жана дисперсияны жыйынтыктоо ыкмасы өзгөрөт. Ошондуктан жыйынтыкты эң коопсуз түрдө төмөнкүдөй айтууга болот:
Изилдөө түзгөн атайын симуляция тартибинде ачык орточо деңгээлге кайтуу кошулган Model 2 автор артык көргөн тобокелдик жүрүм-турумун берген эмес жана автор бул табылганы каралган альткоиндер үчүн орточо деңгээлге кайтуу божомолуна каршы далил катары чечмелеген.
Ал эми төмөнкү кеңири дооматтарды жүктөлгөн изилдөөнүн өзүнөн гана чыгарууга болбойт:
- бардык криптовалюталардын волатилдүүлүгү эч качан орточо деңгээлге кайтпайт;
- бардык убакыт масштабдарында IGARCH дайыма стандарттуу GARCHтан жогору турат;
- бардык альткоин рынокторунда асимметриялык волатилдүүлүк таасири жок;
- EWMA/IGARCH бардык маалымат топтомдорунда жөнгө салуучу тобокелдик модели катары эң туура тандоо экени далилденген;
- билдирилген моделдер реалдуу рынок жоготууларын келечекте кепилденген тактык менен болжолдойт.
Изилдөөнүн күчтүү жагы
Изилдөөнүн окутуучулук жактан күчтүү жагы — статикалык волатилдүүлүк маселесин жөн гана “дагы бир GARCH моделин сынап көрөлү” деңгээлинде калтырбастан, волатилдүүлүктүн үч башка структуралык божомолун бир эле тобокелдик маселесинде салыштырууга аракет кылганы. Айрыкча жогорку волатилдүүлүк туруктуулугу, орточо деңгээлге кайтуу жана терс шок асимметриясы концептуалдык жактан бири-биринен ажыратылган.
Кайра өндүрүмдүүлүк жагынан жетишпеген маалыматтар
| Элемент | Абалы | Түшүндүрмө |
|---|---|---|
| Изилденген активдер | Бар | XRP, SOL, ADA |
| Киреше түрү | Бар | Логарифмдик киреше |
| EWMA Model 1 параметри | Бар | \(\lambda=0.94\) |
| Model 2 параметрлери | Бар | \(\lambda=0.85\), \(\kappa=0.02\) |
| Model 3 параметрлери | Бар | \(\lambda=0.97\), \(\gamma=0.25\) |
| Жылдыкташтыруу | Бар | 252 соода күнү масштабы |
| Корреляция ыкмасы | Бар | Cholesky ажыратуусу; деталдар мурунку изилдөөгө калтырылган |
| Толук маалыматтын дата аралыгы | Бул PDFте так эмес | Жүктөлгөн изилдөөдө толук башталыш-аяктоо даталары билдирилбейт |
| Маалымат берүүчү / биржа булагы | Бул PDFте так эмес | Кайра өндүрүү үчүн маанилүү маалымат булагынын деталы көрүнбөйт |
| GARCH MLE параметр жыйынтыктары | Жок | MLE түшүндүрүлөт, бирок \(\omega,\alpha,\beta\) баалоо таблицасы берилбейт |
| Monte Carlo траекторияларынын саны | Бул PDFте так эмес | Мурунку изилдөөгө тиешелүү деталдар бул жерде кайра берилген эмес |
| Стандарттуу VaR backtestтери | Билдирилбейт | Kupiec/Christoffersen сыяктуу деталдуу тест статистикалары берилген эмес |
| Ишеним аралыктары / стандарттык каталар | Билдирилбейт | Жыйынтыктардын үлгү белгисиздиги сандык түрдө көрсөтүлгөн эмес |
| Чийки симуляция бөлүштүрүүлөрү | Жок | Model 1 квантиль-ыктымалдык дал келбестигин булак аркылуу чечүү мүмкүн эмес |
Изилдөөнүн өз чектөөлөрү
Автор эки негизги чектөөнү ачык көрсөтөт.
1. Секирүү тобокелдигинин моделденбеши
EWMA/IGARCH жана колдонулган GBM негизиндеги симуляция үзгүлтүксүз диффузия логикасына таянат. Күтүүсүз баа секирүүлөрү, flash crash сыяктуу окуялар же жөнгө салуучу жаңылыктардан келип чыгышы мүмкүн болгон дискреттүү режим үзүлүүлөрү өзүнчө секирүү процесси менен моделденбейт.
2. Корреляциянын статикалык деп кабыл алынышы
Monte Carlo симуляциясында колдонулган активдер аралык корреляция түзүмү туруктуу деп кабыл алынат. Бирок өтө күчтүү рынок стрессинде активдердин бирге кыймылы кадимки мезгилден айырмаланышы мүмкүн. Булак муну “volatility contagion” контекстинде маанилүү кемчилик деп эсептейт.
Сунушталган келечектеги изилдөөлөр
Булак өнүктүрүүнүн эки негизги багытын сунуштайт.
Jump-Diffusion моделдери
Merton-түрүндөгү jump-diffusion ыкмасында кадимки үзгүлтүксүз баа кыймылына кошумча Poisson процесси аркылуу күтүүсүз секирүүлөрдүн пайда болуу жыштыгы жана чоңдугу моделдениши мүмкүн. Булактын сунушу — учурдагы үзгүлтүксүз диффузия божомолу кармай албаган кескин баа үзүлүүлөрүн ушундай жол менен кароо.
Hawkes процесстери
Hawkes процесси — окуялар өзүн-өзү козгой ала турган чекиттик процесс модели. Волатилдүүлүк шогунун пайда болушу кыска мөөнөттө жаңы шоктордун пайда болуу ыктымалдыгын көбөйтүшү мүмкүн. Булак бул түзүмдү өзү байкаган деп эсептеген узак мөөнөттүү волатилдүүлүк кластерлешүүсүнө көбүрөөк микро-түзүмдүк түшүндүрмө иштеп чыгуу үчүн келечекте изилдене турган жол катары көрсөтөт.
Изилдөө эмнени айтат
- Булакта колдонулган статикалык GBM салыштыруусу изилдөө колдонгон тобокелдик өлчөмдөрү боюнча жетишсиз жыйынтык берет.
- EWMA/IGARCH модели булак тарабынан үч шарттуу волатилдүүлүк вариантынын ичинен артык көрүлгөн базалык спецификация катары чечмеленет.
- Орточо деңгээлге кайтуу кошулган Model 2 булактын эсептөөсүндө Model 1ге салыштырмалуу кыйла төмөн %5 квантилди чыгарат.
- Терс шокторду \(\gamma=0.25\) менен чоңойткон Model 3 булак тарабынан төмөндөө тобокелдигин ашыкча жазалаган түзүм катары бааланган.
- Учурдагы модель секирүү тобокелдигин жана убакыт боюнча өзгөргөн корреляцияны толук моделдебейт.
Изилдөө эмнени айтпайт же өзү гана эмнени далилдебейт
- Бардык крипто рынокторунда волатилдүүлүк сөзсүз стационардуу эмес экени далилденген эмес.
- Бардык альткоиндер же бардык мезгилдер үчүн бирдей \(\lambda\), \(\kappa\) жана \(\gamma\) маанилери оптималдуу экени көрсөтүлгөн эмес.
- EWMA/IGARCH бардык жөнгө салуучу стандарттарда кабыл алынган акыркы тобокелдик модели экени көрсөтүлгөн эмес.
- Булакта деталдуу стандарттуу VaR backtestтер топтому билдирилбейт.
- Student-t жана copula сыноолорунун сандык жыйынтыктары берилбегендиктен, алардын ийгиликсиздик даражасын көз карандысыз баалоого болбойт.
- Model 3тө байкалган жүрүм-турум бардык борбордон ажыратылган крипто активдерде леверидж эффекти жок экенинин универсалдуу далили эмес.
- Model 1деги 126.481 доллар %5 квантили менен %27,16лык 100.000 доллардан төмөн ыктымалдык ортосундагы дал келбестик жүктөлгөн тексттен чечилбейт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө аталышы: The Limits of Conditional Volatility: Assessing Cryptocurrency VaR under EWMA and IGARCH Models
Автор: Ekleen Kaur
Мекеме: University of Florida
Жүктөлгөн булак версиясы: arXiv алдын ала версиясы, arXiv:2601.13757v1.
arXiv DOI идентификатору: 10.48550/arXiv.2601.13757.
Учурдагы жарыялануу абалы: Изилдөө ICICT 2026, London алкагында сунушталгандыгы жана кийин Springer тарабынан жарыяланган Proceedings of 11th International Congress on Information and Communication Technology, Volume 12 ичинде 409-420-беттерде конференция баяндамасынын бөлүмү катары жарыялангандыгы тастыкталган.
Серия: Lecture Notes in Networks and Systems, Volume 2120.
Басмакана: Springer Cham.
Конференция китебинин DOI: 10.1007/978-3-032-34434-2.
Жарыялоо убактысы тууралуу маалымат: Жүктөлгөн arXiv версиясы Январь 2026 датасында. Springer eBook жазуусу 19 Октябрь 2026да жарыяланган; библиографиялык китептин автордук укук жылы 2027 деп көрсөтүлгөн.
Рецензия/жарыялоо түрү: Жүктөлгөн документ arXiv алдын ала версиясы. Изилдөөнүн кийин Springer конференция материалдары китебинде жарыялангандыгы тастыкталган; бирок жүктөлгөн PDF баалоо/рецензия процессинин деталдарын түшүндүрбөйт.
Лицензия жана укук абалы: Жүктөлгөн PDFтин көрүнгөн беттеринде ачык лицензия билдирүүсү жок. Учурдагы Springer китеп жазуусу чыгарма үчүн Springer Nature Switzerland AG пайдасына эксклюзивдүү лицензия маалыматын көрсөтөт. Ошондуктан булак сүрөттөрү жана тексттери эркин кайра пайдаланууга уруксат бардай каралган эмес. Verianla баяны илимий факт, формула, ыкма, сандык жыйынтык жана библиографиялык идентификация аркылуу өз алдынча түзүлгөн.
Каржылоо: Жүктөлгөн PDFте өзүнчө каржылоо билдирүүсү жок.
Кызыкчылыктардын кагылышы: Жүктөлгөн PDFте өзүнчө кызыкчылыктардын кагылышы билдирүүсү жок.
Маалыматтардын жеткиликтүүлүгү: Жүктөлгөн PDFте өзүнчө маалымат жеткиликтүүлүгү билдирүүсү жок.
Автор салымдары / CRediT: Жүктөлгөн PDFте өзүнчө CRediT салым билдирүүсү жок.
Негизги илимий чечмелөө чеги: Жыйынтыктар XRP, SOL жана ADA үчүн изилдөө тандаган модель түзүмдөрү, параметрлер, волатилдүүлүктү жыйынтыктоо ыкмалары жана Monte Carlo алкагынын шартында алынган. Табылгаларды бардык крипто рынокторуна, бардык убакыт масштабдарына же бардык портфель дизайндарына автоматтык түрдө жалпылоого болбойт.
Маанилүү булак ичиндеги дал келбестик 1: Model 2де \(\lambda=0.85\) мааниси текстте EWMA стандарты 0.94төн “бир аз жогору” деп мүнөздөлөт; 0.85 сан жагынан 0.94төн кичине.
Маанилүү булак ичиндеги дал келбестик 2: Model 1 үчүн жыйынтыктар таблицасы %5 квантилди 126.481 USD, 100.000 USDден төмөн түшүү ыктымалдыгын %27,16 деп берет. Эгер эки маани тең ошол эле акыркы маани бөлүштүрүүсүнө тиешелүү стандарттуу квантиль/ыктымалдык статистикалары болсо, алар бирге шайкеш көрүнбөйт. Булак коду же чийки бөлүштүрүү берилбегендиктен, кайсынысы оңдолушу керек экени болжолдонгон эмес.
Маанилүү методологиялык белгисиздик: Жалпы ыкма баяны динамикалык, убакыт боюнча өзгөргөн волатилдүүлүк Monte Carlo баа траекторияларына өткөрүлөрүн айтса, атайын модель конфигурациялары акыркы күндүн же орточо шарттуу дисперсиянын жылдыкташтырылып, GBMге туруктуу волатилдүүлүк киргизүүсү катары берилерин сүрөттөйт. Жүктөлгөн PDF бул эки баяндоонун техникалык колдонуудагы байланышын жетиштүү деталдуу түшүндүрбөйт.
Кайра өндүрүмдүүлүк чеги: Жүктөлгөн PDF толук маалымат даталарынын аралыгын, маалымат берүүчүнү, үч моделдин бардык баалоо чыгыштарын, толук Monte Carlo жөндөөлөрүн, стандарттык ката/ишеним аралыктарын жана кеңири VaR backtestтерин өз алдынча кайра өндүрүүгө жетиштүү деталдуулукта бербейт. Бул жетишпеген жерлер ойдон чыгарылып толтурулган эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген