


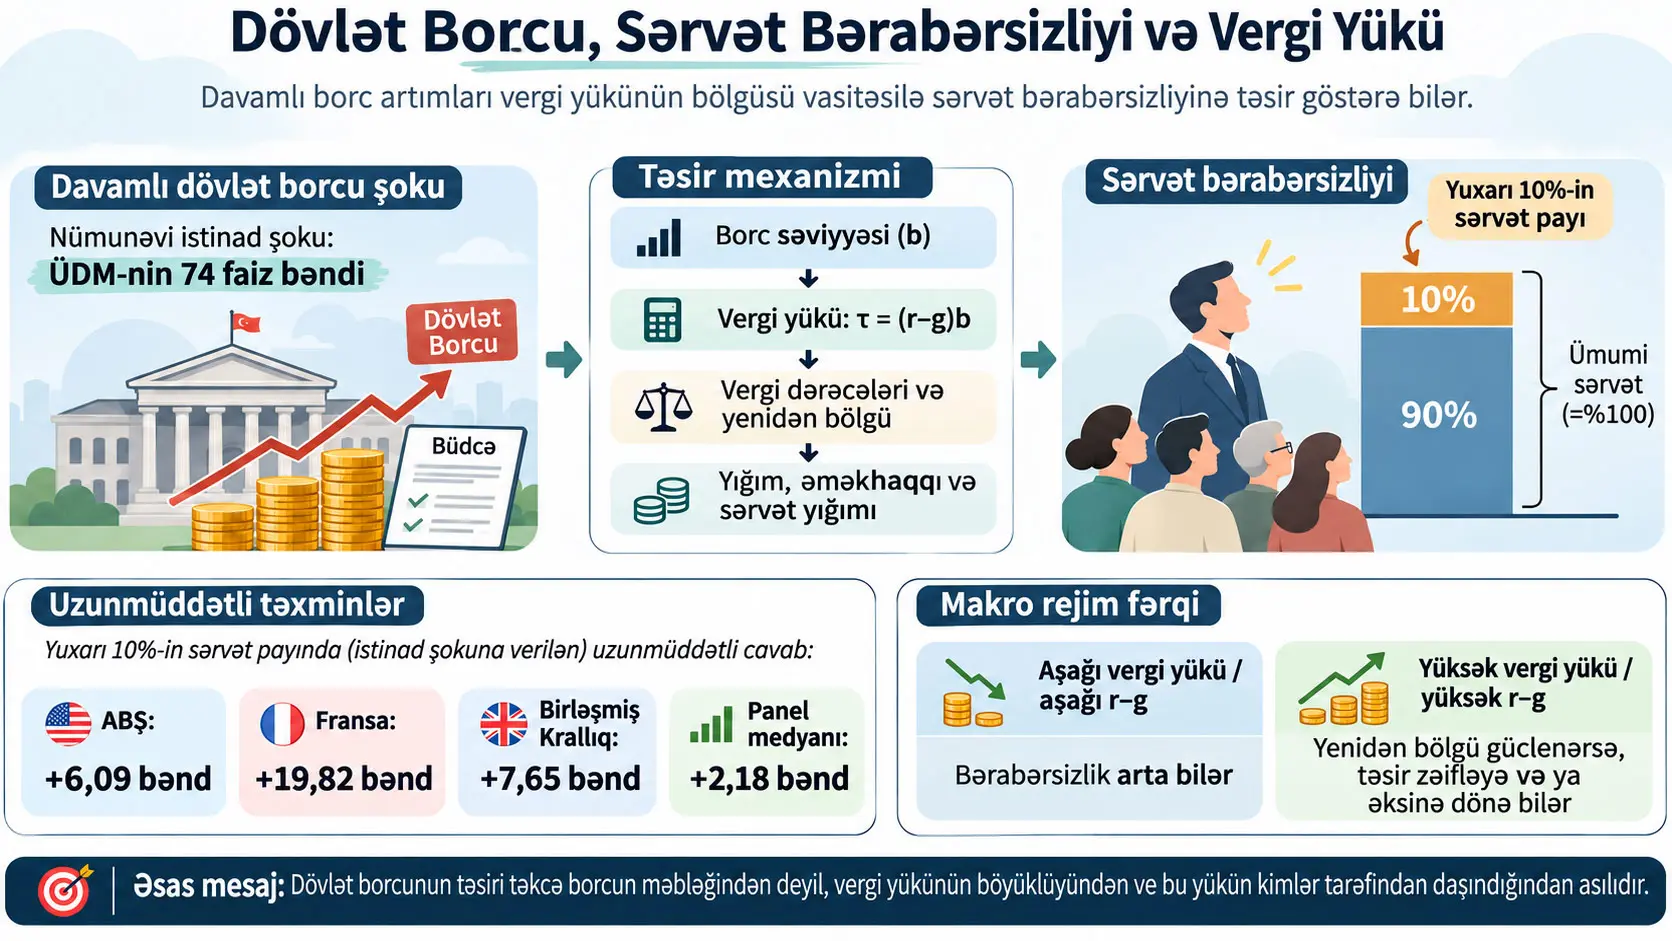
Bu tədqiqatdakı dövlət borcu–vergi yükü mexanizmi, dövlət borcundakı daimi dəyişikliklərin hökumətin dövrlərarası büdcə məhdudiyyəti vasitəsilə tələb olunan vergi gəlirini və bu vergi yükünün ev təsərrüfatları arasında bölgüsünü dəyişdirdiyi makroiqtisadi ötürmə mexanizmidir. Moustafa Chatzouz heterogen ev təsərrüfatlarını və artan dərəcəli vergitutmanı ehtiva edən stilizə edilmiş Diamond üst-üstə düşən nəsillər modeli qurur; modelin proqnozlarını 1950–2019 tarixi məlumatları, Blanchard–Quah uzunmüddətli identifikasiya məhdudiyyətli struktur VAR-ları, Pedroni struktur panel VAR-ı, Bayesian VAR dayanıqlılıq təhlilləri və tarixi şok parçalanmaları ilə qiymətləndirir.
Tədqiqatın riyazi nüvəsində dövlət borcunun uzunmüddətli vergi yükü:
\[ \tau=(r-g)b \]
münasibəti ilə təmsil olunur. Burada \(b\) adambaşına dövlət borcunu, \(r\) real gəlirlilik/faiz dərəcəsini, \(g\) iqtisadi-əhali artım dərəcəsini və \(\tau\) borcun davamlılığını təmin etmək üçün tələb olunan adambaşına vergi gəlirini ifadə edir. Bu bərabərlik tədqiqatın bütün iqtisadiyyatlar üçün şərtsiz mühasibat eyniliyi deyil; modelin sabit vəziyyətində, müəyyən fiskal normallaşdırmalar və bağlayıcı dövrlərarası dövlət büdcə məhdudiyyəti altında əldə edilir.
Modelin əsas nəticəsi eyni dövlət borcu artımının müxtəlif makroiqtisadi rejimlərdə vergi sistemini müxtəlif istiqamətlərdə dəyişdirə bilməsidir. \(r>g\) olduqda borca xidmət bahadır; borcun artması daha çox struktur gəlir tələb edir və marjinal vergi dərəcələri yuxarı sürüşə bilər. Bu hal vergi sisteminin faktiki yenidən bölgü gücünü artırır. Digər tərəfdən, kapitalın sıxışdırılması real gəlirliliyi yüksəldib real əməkhaqqını azaltdığı üçün daha yüksək yığım və miras meylinə malik varlı ev təsərrüfatları sərvət yığımında üstünlük əldə edə bilər. Aşağı və ya orta vergi yükündə bu ikinci təsir üstün gələrək sərvət bərabərsizliyini artıra bilər; vergi yükü kifayət qədər yüksəldikdə isə zənginlərin daşıdığı əlavə vergi yükü üstün hala gələrək əlaqənin işarəsini tərsinə çevirə bilər.
\(r<g\) rejimində borca xidmət daha ucuzdur. Modeldə daha yüksək borc müəyyən aralıqlarda tələb olunan struktur vergi gəlirini azalda bilər; marjinal vergi tarifi aşağı sürüşür və müəllifin dolayı yenidən bölgü adlandırdığı mexanizm zəifləyir. Beləliklə, aşağı faizlər kapital gəlirliliyi kanalını zəiflətsə də, varlı ev təsərrüfatlarının daha yüksək yığım qabiliyyəti və daha yüksək sərəncamda qalan gəliri sərvət konsentrasiyasını artıra bilər. Çox yüksək borc ehtiyatlarında borca xidmət yenidən kifayət qədər bahalaşarsa, vergi yükü və yenidən bölgü güclənə, sərvət bərabərsizliyinə təsir isə yenidən tərsinə dönə bilər.
Empirik bölmədə ÜDM-in 74 faiz bəndi həcmində daimi borc artımı üçün qiymətləndirilmiş uzunmüddətli yuxarı %10 sərvət payı reaksiyası ABŞ-da +6,09 faiz bəndi, Fransada +19,82 faiz bəndi, Birləşmiş Krallıqda +7,65 faiz bəndi və struktur panel VAR-ın kompozit medianında +2,18 faiz bəndi səviyyəsindədir. Eyni şok özəl investisiyanı azaldır, real əməkhaqqını aşağı salır və spesifikasiyaların çoxunda real gəlirliliyi yüksəldir.
Lakin tədqiqatın nəticəsi “dövlət borcu bütün şərtlərdə bərabərsizliyi artırır” deyil. Vergi yükü və yenidən bölgünün güclü olduğu yüksək \(r-g\) qruplarında panel SVAR nəticələri sərvət bərabərsizliyinin reaksiyasının mənfiyə dönə bildiyini göstərir. Buna görə tədqiqatın əsas mesajı təkcə dövlət borcunun miqdarından daha çox, borcun davamlılığını təmin etmək üçün tələb olunan vergi yükünün böyüklüyünün və bu yükün kimlər tərəfindən daşındığının uzunmüddətli sərvət bölgüsü baxımından həlledici olmasıdır.
Tədqiqatın çıxış nöqtəsi
Tədqiqat inkişaf etmiş iqtisadiyyatlarda dövlət borcu ilə sərvət konsentrasiyasının uzun tarixi dövrlərdə birlikdə hərəkət etməsi müşahidəsindən başlayır. ABŞ, Fransa və Birləşmiş Krallıqda 1980-dən sonra dövlət borcu/ÜDM nisbətlərinin yüksəlməsi ilə yuxarı gəlir-sərvət qruplarının ümumi sərvətdən aldığı payın da artması müəllifin izah etmək istədiyi əsas faktdır.
Bu nümunə yalnız sadə korrelyasiya kimi saxlanılmır. Tədqiqat daha çətin bir sual verir: Dövlət borcundakı daimi dəyişiklik ev təsərrüfatlarının sərvət toplamaq qabiliyyətini hansı ümumi tarazlıq və vergi mexanizmləri vasitəsilə dəyişdirir?
Mövcud sərvət bərabərsizliyi ədəbiyyatının mühüm hissəsi aktiv gəlirliliyindəki fərqləri, texnologiyanı və ya vergi artan dərəcəliliyindəki ekzogen dəyişiklikləri ön plana çıxarır. Chatzouz-un yanaşmasında isə vergi artan dərəcəliliyi bütövlükdə ekzogen siyasət seçimi deyil. Dövlət borcunun davamlılığı üçün tələb olunan gəlir marjinal vergi tarifinin faktiki olaraq necə yerləşdiyini təsirləndirə bilər.
Dolayı Yenidən Bölgü Nədir?
Dolayı yenidən bölgü, tədqiqatda dövlət borcunun yaratdığı vergi yükünün hökumətin dövrlərarası büdcə məhdudiyyəti səbəbindən marjinal vergi dərəcələrini daimi şəkildə dəyişdirməsi və beləliklə vergi yükünün zəngin və yoxsul ev təsərrüfatları arasındakı faktiki bölgüsünü endogen olaraq dəyişdirməsidir; mexanizm ictimai yenidən bölgü seçimlərinin dəyişməsini zəruri etmir.
Niyə “dolayı” adlandırılır?
Dövlət borcu bir ev təsərrüfatının sərvətini birbaşa digərinə ötürən transfer kimi modelləşdirilmir. Borc əvvəlcə dövlətin gələcəkdə nə qədər gəlir toplamalı olduğunu dəyişdirir. Bu gəlir tələbi mövcud vergi sisteminin parametrlərində əks olunur. Artan dərəcəli sistemdə marjinal vergi tarifi dəyişdikdə yüksək və aşağı gəlirli ev təsərrüfatlarının daşıdığı mütləq vergi yükü eyni həcmdə dəyişmir.
Beləliklə, zəncir aşağıdakı kimidir:
Dövlət borcu → borca xidmət və \(r-g\) → tələb olunan vergi gəliri → marjinal vergi tarifi → sərəncamda qalan gəlir → yığım və miras → sərvət bölgüsü.
Mənbənin təsviri tarixi nəticələri
1950–2019-cu illər üzrə inkişaf etmiş iqtisadiyyat məlumatları dövlət borcu artdıqca borca xidmətin və bəzi vergi yükü göstəricilərinin də yüksəldiyini göstərir.
| Dövlət borcu / ÜDM | Faiz ödənişləri / ÜDM | Effektiv əmək vergisi dərəcəsi |
|---|---|---|
| <%40 | %1,42 | %26,8 |
| %40–70 | %2,89 | %32,5 |
| %70–100 | %3,49 | %33,4 |
| >%100 | %4,13 | %37,7 |
Eyni mənbə şəkli əmək gəlirlərinin ümumi vergi gəlirindəki payının borc qrupları boyunca təxminən %60 ətrafında qaldığını, lakin borca xidmət yükünün yüksək borc səviyyələrində muzdlu işçilərin üzərində daha çox cəmləndiyini göstərir.
| Dövlət borcu / ÜDM | Yuxarı %1 sərvət payı |
|---|---|
| <%40 | %22,9 |
| %40–70 | %23,2 |
| %70–100 | %24,6 |
| >%100 | %25,1 |
Bu cədvəl səbəb-nəticə nəticəsi deyil. Borc qrupları ilə sərvət konsentrasiyasının tarixi birgə hərəkətini təsvir edir.
Vergi tarifləri tarixi rejimə görə niyə fərqli görünür?
Mənbə Şəkil 4 1980-dən əvvəlki yüksək faiz mühitini 1980-dən sonrakı aşağı faiz mühiti ilə müqayisə edir. Ən yüksək marjinal gəlir vergisi dərəcəsi məlumatı mövcud olan ölkələrdə 1980-dən əvvəl borc səviyyəsi ilə birlikdə yüksəldiyi halda, 1980-dən sonra əks istiqamətdə hərəkət edir.
| Dövlət borcu / ÜDM | 1980-dən əvvəl | 1980-dən sonra |
|---|---|---|
| <%40 | %64,9 | %52,9 |
| %40–70 | %85,2 | %50,0 |
| %70–100 | %91,0 | %48,1 |
| >%100 | Mənbədə 1980-dən əvvəl kifayət qədər məlumat yoxdur | %45,5 |
Müəllif bu rejim dəyişikliyini yalnız ideoloji vergi islahatı ilə izah etmək əvəzinə, düşən real faizlərin dövlət borcunu ucuzlaşdıraraq hökumətin struktur gəlir tələbatını azalda bilməsi ilə əlaqələndirir.
Diamond üst-üstə düşən nəsillər modelinin əsas quruluşu
Model Diamond-ın iki dövrlü üst-üstə düşən nəsillər yanaşmasının stilizə edilmiş uyğunlaşdırmasıdır. Zaman diskret olaraq \(t=0,1,\ldots,\infty\) formasında irəliləyir. Əhali:
\[ N_t=(1+g)N_{t-1} \]
münasibəti ilə ekzogen şəkildə artır.
Hər ev təsərrüfatı tipi \(i\) anadangəlmə əmək məhsuldarlığı \(l_i>0\) ilə müəyyən edilir. Orta əmək məhsuldarlığı birə normallaşdırılıb.
Ev təsərrüfatlarının həmçinin bir-birindən fərqlənən miras qoymaq istəyi \(\delta_i\) vardır. Daha yüksək \(\delta_i\) ev təsərrüfatının növbəti nəslə sərvət ötürməyə daha çox əhəmiyyət verməsini ifadə edir. Kalibrasiyada daha varlı ev təsərrüfatlarına daha yüksək miras meyli verilməsi mənbədə yüksək gəlir-sərvət qruplarının daha yüksək yığım və miras qabiliyyəti müşahidəsi ilə əlaqələndirilir.
Tənlik (1): Ev təsərrüfatı nəyi optimallaşdırır?
\[ \max_{c_t^i,c_{t+1}^i,x_{t+1}^i} V_t^i = U(c_t^i) + \beta U(c_{t+1}^i) + \delta_i U(x_{t+1}^i). \tag{1} \]
Burada \(c_t^i\) gənclik dövründə istehlakı, \(c_{t+1}^i\) qocalıq dövründə istehlakı, \(x_{t+1}^i\) uşaqlara qoyulan mirası, \(\beta\) gələcək istehlakın diskont əmsalını və \(\delta_i\) ev təsərrüfatına xas miras qoyma çəkisini ifadə edir.
Ev təsərrüfatı yalnız bugünkü istehlakı deyil, qocalıq dövrünün istehlakını və növbəti nəslə qoyacağı mirası birlikdə seçir.
Tənlik (2) və (3): İki həyat dövrünün büdcə məhdudiyyətləri
\[ c_t^i+a_{t+1}^i=w_t l_i-\tau_t^i+x_t^i \tag{2} \]
\[ c_{t+1}^i+(1+g)x_{t+1}^i = (1+r_{t+1})a_{t+1}^i. \tag{3} \]
\(a_{t+1}^i\) yığımı, \(w_t\) əməkhaqqı səviyyəsini, \(w_tl_i\) ümumi əmək gəlirini, \(\tau_t^i\) vergi yükünü, \(x_t^i\) əvvəlki nəsildən alınan mirası və \(r_{t+1}\) yığımların real gəlirliliyini ifadə edir.
Birinci tənlik gənc ev təsərrüfatının vergi sonrası gəliri ilə aldığı mirası istehlak və yığım arasında bölməsini izah edir. İkinci tənlik isə qocalıq dövründə yığımın gəlirliliyi hesabına istehlakın və uşaqlara qoyulacaq mirasın maliyyələşdirilməsini göstərir.
Tənlik (4) və (5): Yığım və miras davranışı
\[ a_{t+1}^i = S_{t+1}^i \left[ w_tl_i-\tau_t^i+x_t^i \right] \equiv S^i(D_t^i,r_{t+1}) \tag{4} \]
\[ x_{t+1}^i = X_{t+1}^i(1+r_{t+1})a_{t+1}^i \equiv X^i(r_{t+1},a_{t+1}^i). \tag{5} \]
\(S_{t+1}^i\) marjinal yığım meyli, \(X_{t+1}^i\) marjinal miras qoyma meylidir.
Bu quruluş real faizlə sərəncamda qalan gəlirin sərvət yığımına eyni anda təsir etməsinə imkan verir.
Tənlik (6): Sərvət yığımı
\[ a_{t+1}^i = S_{t+1}^iX_t^i(1+r_t)a_t^i + S_{t+1}^i(w_tl_i-\tau_t^i). \tag{6} \]
Tənlik iki ayrı mənbəni bir-birindən ayırır.
- Birinci termin əvvəlki sərvətin və onun gəlirliliyinin yığım/miras davranışı ilə çoxalmasını ifadə edir.
- İkinci termin cari dövrün vergi sonrası əmək gəlirindən edilən yeni yığımı ifadə edir.
Yüksək gəlirli ev təsərrüfatlarının həm daha yüksək sərəncamda qalan gəlirə, həm də daha güclü yığım və miras meylinə malik olması kiçik gəlir və ya gəlirlilik fərqlərinin nəsillər boyunca böyüməsinə imkan verir.
İstehsal və faktor qiymətləri
Təmsilçi firma fiziki kapital və əməkdən istifadə edir. Kapital-əmək nisbəti \(k_t=K_t/L_t\) kimi müəyyən edilir.
\[ w_t=f(k_t)-f'(k_t)k_t \tag{7} \]
\[ 1+r_t=f'(k_t)>0, \qquad f''(k_t)<0. \tag{8} \]
Dövlət borcunun özəl kapitalı sıxışdırması \(k\)-nı azaltdıqda, neoklassik istehsal quruluşunda kapitalın marjinal məhsulu və nəticədə real gəlirlilik yüksələ, real əməkhaqqı isə azala bilər.
Dövlət büdcə məhdudiyyəti
\[ B_{t+1}+T_t = (1+r_t)B_t+G_t. \tag{9} \]
\(B_t\) dövlət borcu, \(T_t\) ümumi dövlət gəliri və \(G_t\) dövlət xərcləridir.
Tədqiqat dövlət borcunu “təxirə salınmış vergi” kanalı kimi təcrid etmək məqsədilə əsas nəzəri təcrübədə \(G_t=0\) normallaşdırmasından istifadə edir və dövlət borcunun əhalinin artım tempi ilə böyüdüyünü fərz edir:
\[ B_{t+1}=(1+g)B_t. \]
Dövlət Borcunun Vergi Yükü Bu Tədqiqatda Necə Müəyyən Edilir?
Tədqiqatın sabit vəziyyətində dövlət borcunun vergi yükü \(\tau=(r-g)b\) ilə müəyyən edilir; adambaşına borc \(b\) ilə real gəlirlilik-artım fərqi \(r-g\) birlikdə dövlətin borc davamlılığı üçün toplamalı olduğu struktur vergi gəlirini müəyyən edir və bu əlaqə yalnız modelin göstərilən sabit-vəziyyət və fiskal qayda fərziyyələri altında keçərlidir.
\[ \tau=(r-g)b. \tag{10} \]
Bu tənlik tədqiqatın ən mühüm əlaqəsidir.
\(r=g\): modelin Golden Rule nöqtəsində borcun bu tərifə görə vergi yükü sıfırdır.
\(r>g\): borcun gəlirliliyi iqtisadi artımdan yüksək olduğuna görə borca xidmət struktur baxımından daha çox vergi gəliri tələb edir.
\(r<g\): iqtisadi artım borcun real gəlirliliyindən daha sürətlidir; modeldə borcun gələcəkdə daha yüksək vergi tələb etmədən davam etdirilə bildiyi dinamik səmərəsizlik sahəsi yarana bilər.
Bu ifadələr “\(r<g\) olduqda borc pulsuzdur” demək deyil. Tədqiqat borc ehtiyatının böyüklüyünün də mühüm olduğunu və çox yüksək borc səviyyəsində aşağı faiz mühitində belə borca xidmətin yenidən yüksək vergi təzyiqi yarada biləcəyini göstərir.
HSV vergi funksiyası
Heathcote–Storesletten–Violante/Bénabou tipli vergi quruluşu:
\[ \tau_i = \left( 1-\lambda\tilde z_i^{-\gamma} \right)z_i-T. \tag{11} \]
Burada:
- \(z_i=wl_i\): ümumi əmək gəliridir.
- \(\tilde z_i\): ev təsərrüfatının ümumi əmək gəlirinin iqtisadiyyat üzrə orta göstəriciyə nisbətidir.
- \(T\): birdəfəlik transferdir.
- \(\lambda\): vergi tarifinin ümumi səviyyəsini müəyyən edir.
- \(\gamma\): verginin artan dərəcəliliyini müəyyən edir.
Gəlirə xas əmək vergisi dərəcəsi:
\[ \tau_i^w=1-\lambda\tilde z_i^{-\gamma}. \]
Mənbədə \(0<\gamma<1\) artan dərəcəli, \(\gamma=0\) proporsional, \(\gamma<0\) reqressiv vergi quruluşunu ifadə edir; \(\gamma\rightarrow1\) olduqda quruluş tam yenidən bölgüyə yaxınlaşır.
Gouveia–Strauss vergi funksiyası
\[ \tau_i = \tau_0 \left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] -T. \tag{12} \]
\(\tau_0\) ümumi vergi səviyyəsini və asimptotik yuxarı orta vergi dərəcəsini, \(\tau_1\) artan dərəcəliliyi, \(\tau_2\) isə vergi tarifinin əyriliyini idarə edir.
Eyni borc yükü müxtəlif vergi quruluşları ilə necə maliyyələşdirilə bilər?
\[ \tau = \frac{\sum_i\tau_i}{N} = (r-g)b. \tag{13} \]
Tənliyin sağ tərəfi dövlətin ümumi gəlir ehtiyacını müəyyən edir; sol tərəfi isə bu gəlirin ev təsərrüfatları arasında necə bölüşdürüldüyünü göstərir.
Tədqiqat üç ayrı uyğunlaşdırma formasını qiymətləndirir:
HSV — \(\lambda\) uyğunlaşdırması:
\[ \lambda = \frac{ w-(r-g)b-T }{ E[\tilde z_i^{-\gamma}z_i] }. \tag{14a} \]
Gouveia–Strauss — \(\tau_0\) uyğunlaşdırması:
\[ \tau_0 = \frac{ (r-g)b+T }{ E\left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] }. \tag{14b} \]
Gouveia–Strauss — \(\tau_2\) uyğunlaşdırması:
\[ \tau_0 E\left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] = (r-g)b+T, \tag{14c} \]
və bu son halda \(\tau_2\) ədədi üsulla həll edilir.
Mənbə xüsusi olaraq bildirir ki, bu üç seçim konkret hökumətlərin real dünyada eynilə istifadə etdiyi siyasət alətləri deyil. Bunlar eyni struktur gəlir tələbinin vergi tarifinin müxtəlif komponentləri vasitəsilə necə bölüşdürülə biləcəyini təhlil edən nəzəri konfiqurasiyalardır.
Sabit vəziyyətdə fərdi sərvət
\[ a_i = \Lambda_i(r) \left[ wl_i-\tau_i \right]. \tag{15} \]
\(\Lambda_i(r)<1\), yığım və miras meyllərini birlikdə ehtiva edən mürəkkəb marjinal yığım meylidir.
Loqarifmik fayda altında mənbə:
\[ \Lambda_i(r) = \frac{ (\beta+\delta_i)(1+g) }{ (1+g)(1+\beta+\delta_i)-\delta_i(1+r) }. \]
ifadəsini verir.
Bu tənlik sərvətin iki əsas müəyyənedicisini birbaşa görünən edir: ev təsərrüfatının vergi sonrası gəliri və faiz dərəcəsi ilə birlikdə dəyişən yığım/miras davranışı.
Toplulaşdırılmış sabit vəziyyət
\[ (1+g)(k+b) = \Lambda(r)w-(r-g)b. \tag{16} \]
Model toplulaşdırmanı asanlaşdırmaq üçün yığım-miras meyli ilə mövcud sərvətin kəsikdə korrelyasiyasız olduğunu fərz edir:
\[ \operatorname{Cov} \left( S_{t+1}^iX_t^i, a_t^i \right) = 0. \tag{17} \]
Beləliklə:
\[ E[S_{t+1}^iX_t^i a_t^i] = E[S_{t+1}^iX_t^i]E[a_t^i]. \tag{18} \]
Bu, modelin fərziyyəsidir; real məlumatda birbaşa təsdiqlənmiş universal xüsusiyyət kimi təqdim edilməməlidir.
Dövlət borcunun üç sərvət ötürmə kanalı
\[ \frac{da_i}{db} = \underbrace{ \frac{\partial a_i}{\partial r} \frac{dr}{db} }_{\text{faiz oranı kanalı}} + \underbrace{ \frac{\partial a_i}{\partial w} \frac{dw}{db} }_{\text{ücret kanalı}} + \underbrace{ \frac{\partial a_i}{\partial\tau_i} \frac{d\tau_i}{db} }_{\text{vergi kanalı}}. \tag{19} \]
Faiz dərəcəsi kanalı: Borcun özəl kapitalı sıxışdırması kapitalın marjinal məhsulunu və gəlirliliyini dəyişə bilər. Yüksək yığım və miras meylinə malik zəngin ev təsərrüfatları bundan daha çox təsirlənə bilər.
Əməkhaqqı kanalı: Kapital intensivliyinin azalması real əməkhaqqını azalda bilər. Artan dərəcəli vergi sistemi aşağı gəlirli ev təsərrüfatlarının gəlir itkisinin bir hissəsini daha aşağı vergi ilə yumşalda bilər.
Vergi kanalı: Borca xidmət üçün tələb olunan gəlir ev təsərrüfatlarının vergi yükünü və nəticədə sərəncamda qalan gəlirini dəyişdirir.
Vergi kanalının üç alt komponenti
\[ \frac{d\tau_i}{db} = \underbrace{ \frac{\partial\tau_i}{\partial b} }_{\text{doğrudan borç etkisi}} + \underbrace{ \frac{\partial\tau_i}{\partial r} \frac{dr}{db} }_{\text{borç servisi etkisi}} + \underbrace{ \frac{\partial\tau_i}{\partial w} \frac{dw}{db} }_{\text{vergi tabanı etkisi}}. \tag{20} \]
Birbaşa borc təsiri eyni faiz dərəcəsində daha böyük borc ehtiyatının maliyyələşdirilməsini; borca xidmət təsiri borcun faiz dərəcəsini dəyişdirərək vergi ehtiyacını dəyişdirməsini; vergi bazası təsiri isə əməkhaqqı dəyişikliyinin vergiyə cəlb olunan gəlir bazasını dəyişdirməsini ifadə edir.
Tənlik (19) və (20) birlikdə nəzərdən keçirildikdə, mənbə xalis faiz təsiri, xalis əməkhaqqı təsiri və birbaşa vergi təsiri ayrımını əldə edir:
\[ \frac{da_i}{db} = \left[ \frac{\partial a_i}{\partial r} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial r} \right] \frac{dr}{db} + \left[ \frac{\partial a_i}{\partial w} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial w} \right] \frac{dw}{db} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial b}. \tag{21} \]
r > g və r < g Rejimləri Sərvət Bərabərsizliyinə Niyə Fərqli Təsir Edir?
\(r>g\) rejimində borca xidmət yüksək struktur gəlir tələb edərək marjinal vergiləri və yenidən bölgünü gücləndirdiyi halda, kapitalın sıxışdırılması real gəlirliliyi yüksəldir; \(r<g\) rejimində isə borca xidmət daha ucuz olduğuna görə vergi təzyiqi və dolayı yenidən bölgü zəifləyir, buna görə eyni borc artımının sərvət bərabərsizliyinə təsirinin böyüklüyü və hətta çox yüksək vergi yükündə işarəsi makroiqtisadi rejimdən asılı olaraq dəyişə bilər.
Vergi yükünün ev təsərrüfatlarına ötürülməsini daha ətraflı göstərən Tənlik (22)
HSV nümunəsində mənbə fərdi vergi yükünün borca reaksiyasını:
\[ \frac{d\tau_i}{db} = \tau_i \left[ \frac{1}{b} + \frac{1}{r-g}\frac{dr}{db} + \frac{1-\gamma}{w} \left( 1- \frac{\bar l^{-\gamma}}{l_i^{-\gamma}} \right) \frac{dw}{db} \right]. \tag{22} \]
formasında parçalayır.
Birinci termin borc məbləğinin birbaşa təsirini, ikinci termin faiz dəyişikliyinin borca xidmətə təsirini, üçüncü termin isə əməkhaqqı dəyişikliyinin vergi bazasına gəlir qrupları arasında fərqli şəkildə təsir etməsini ifadə edir.
\[ \bar l^{-\gamma} = \frac{1}{N} \sum_i l_i^{-\gamma} \]
kəsik orta göstəricisidir.
\(r>g\) olduqda bu terminlər yüksək əmək qabiliyyətinə malik/zəngin ev təsərrüfatları üçün əsasən eyni istiqamətdə işləyərək vergi yükünü artıra bilər. \(r<g\) olduqda borca xidmət termininin işarəsi tərsinə dönə bilər; buna görə daha yüksək borc bəzi ev təsərrüfatlarının vergi yükünü azalda bilər.
Model necə kalibrasiya edildi?
Əsas kalibrasiya ABŞ məlumatlarına əsaslanır. Bir model dövrü 30 il kimi götürülür. Gəlir bölgüsü 90. persentilə qədər loqnormal, yuxarı quyruqda isə Pareto bölgüsü istifadə olunmaqla yaradılır. Model iqtisadiyyatında bu bölgüdən seçilən 10.000 ev təsərrüfatı vardır.
| Parametr / hədəf | Mənbə dəyəri |
|---|---|
| Nəsil uzunluğu | 30 il |
| İllik artım dərəcəsi | %3,25 |
| Artım faktoru \(1+g\) | 2,61 |
| Uzunmüddətli borc / ÜDM | %54 |
| Kapital payı \(\alpha\) | 1/3 |
| Məhsuldarlıq \(A\) | 9,76 |
| Real gəlirlilik \(r>g\) kalibrasiyası | %6,35 illik |
| Real gəlirlilik \(r<g\) kalibrasiyası | %1,46 illik |
| \(\beta\), \(r>g\) | 0,16 |
| \(\delta\), \(r>g\) | 0,18 |
| \(\beta\), \(r<g\) | 0,65 |
| \(\delta\), \(r<g\) | 0,73 |
| Gəlir Gini hədəfi | 0,50 |
| Yuxarı %10 gəlir payı hədəfi | %38 |
| Yuxarı %1 gəlir payı hədəfi | %14 |
| Miras / sərvət nisbəti hədəfi | 0,53 |
| Transferlər / ÜDM | %9 |
| Sərvət Gini — məlumat / model | 0,82 / 0,62 |
| Yuxarı %10 sərvət payı — məlumat / model | %68 / %46 |
| Yuxarı %10 vergi payı — məlumat / model | %66 / %60 |
| HSV artan dərəcəlilik \(\gamma\) | 0,12 |
| HSV \(\lambda\) | 0,63 |
| GS \(\tau_0\) | 0,71 |
| GS \(\tau_1\) | 0,30 |
| GS \(\tau_2\) | 0,21 |
Modelin sıfır-borc ilkin sabit vəziyyətində \(r-g\) təxminən %3-dür. Model sərvət Gini-sinin təxminən %76-sını və yuxarı %10 sərvət konsentrasiyasının təxminən %68-ni yenidən yaradır. Bu nisbətlər modelin kalibrasiya uyğunluğunu izah edir; modelin “sərvət bərabərsizliyini %76 dəqiqliklə proqnozlaşdırdığı” anlamına gəlmir.
\(r>g\) rejimində nəzəri əks-faktlar
Normal/yüksək gəlirlilik rejimində artan dövlət borcu özəl kapitalı sıxışdıraraq real gəlirliliyi yüksəldir. Varlı ev təsərrüfatlarının yığım və miras meylləri yüksək olduğuna görə bu kanal sərvət bölgüsünü genişləndirir.
Eyni zamanda borca xidmətdəki artım dövlətin daha çox vergi gəliri toplamasını tələb edir və artan dərəcəli sistem daha yüksək gəlirli ev təsərrüfatlarına daha böyük mütləq vergi yükü ötürür. Bu kanal isə bərabərsizliyi azaldır.
Mənbə Figure 6-dakı nümunəvi yüksək borclu sabit vəziyyətdə:
- əmək vergisi intensivliyi \(1-\lambda\) təxminən %134 artır,
- \(\tau_2\) təxminən ikiqat səviyyəyə yaxınlaşır,
- \(\tau_0\) təxminən %60 yüksəlir.
Bu dəyərlər nəzəri kalibrasiya ssenarisidir; real ölkədə müşahidə edilmiş vergi islahatı deyil.
Mənbə Figure 8-də borc/ÜDM nisbətinin %29-dan %54-ə yüksəldiyi nümunədə sərvətlə çəkilən orta marjinal vergi dərəcəsindəki dəyişikliklər:
| Vergi uyğunlaşdırması | Orta marjinal vergi dərəcəsi dəyişikliyi | Orta vergi dərəcəsi dəyişikliyi |
|---|---|---|
| GS — \(\tau_2\) | +%58,9 | +%39,7 |
| GS — \(\tau_0\) | +%58,2 | +%61,2 |
| HSV — \(\lambda\) | +%33,3 | +%17,6 |
Mənbədə \(\lambda\) uyğunlaşdırması Gini-ni təxminən %2,5 artıra bilər. \(\tau_2\) uyğunlaşdırmasında bərabərsizlik artımı daha məhduddur. \(\tau_0\) uyğunlaşdırmasında yüksək gəlir qruplarına düşən marjinal vergi kifayət qədər böyüdükdə bərabərsizlik təsiri neytrallaşa və ya tərsinə dönə bilər.
\(r<g\) rejimində nəzəri əks-faktlar
Aşağı gəlirlilik rejimində kapitalın sıxışdırılmasının faizə təsiri daha zəifdir. Modelin əsas kalibrasiyasında daha yüksək borc daha aşağı struktur vergi tələbi ilə uyğunlaşa bildiyi üçün marjinal vergi tarifi aşağı sürüşür.
| Vergi uyğunlaşdırması | Orta marjinal vergi dərəcəsi dəyişikliyi | Orta vergi dərəcəsi dəyişikliyi |
|---|---|---|
| GS — \(\tau_2\) | −%11,3 | −%11,1 |
| GS — \(\tau_0\) | −%11,9 | −%12,6 |
| HSV — \(\lambda\) | −%3,2 | −%1,4 |
Yəni vergi sistemi hüquqi və ya formal olaraq hələ də artan dərəcəli ola bilər; lakin ümumi vergi gəlirinin azalması zənginlərin yoxsullarla müqayisədə daşıdığı mütləq əlavə yükü azaldır və dolayı yenidən bölgünün intensivliyi zəifləyir.
Tədqiqatın mühüm qeyri-xəttiliyi burada da ortaya çıxır. Borc çox yüksək səviyyəyə çatdıqda kapitalın sıxışdırılması real gəlirliliyi yenidən yüksəldə və borc ehtiyatının böyüklüyü borca xidməti bahalaşdıra bilər. Vergi təzyiqi kifayət qədər gücləndikdə yenidən bölgü yenidən artır və borcun sərvət bərabərsizliyinə təsiri aşağı istiqamətə dönə bilər.
Struktur parametr həssaslığı
Mənbə əsas loqarifmik fayda və Cobb–Douglas istehsal fərziyyələrini CES fayda və CES istehsalı ilə yumşaldır.
Xüsusilə üç struktur parametr araşdırılır:
- \(\theta\): dövrlərarası əvəzləmə elastikliyinin tərsidir. Daha yüksək \(\theta\) yığımların faiz dərəcəsinə daha az həssas olduğu qocalan iqtisadiyyat vəziyyətini ifadə edir.
- \(\rho=(\sigma-1)/\sigma\): kapital ilə əmək arasındakı əvəzləmənin parametrizasiyasıdır. \(\rho<0\), \(\sigma<1\) və faktorların ümumi tamamlayıcı olması deməkdir.
- \(\alpha\): kapitalın istehsaldakı payıdır. Mənbə daha yüksək \(\alpha\)-nı AI/avtomatlaşdırma mənşəli kapital intensivləşməsinin mümkün təmsili kimi istifadə edir.
Həssaslıq məkanı:
\[ \theta\in\{0.7,1,1.2,2.0\}, \qquad \rho\in\{0.23,0,-0.67\}, \qquad \alpha\in[0.2,0.7]. \]
kimi araşdırılır.
Əsas keyfiyyət nəticələri geniş parametr diapazonunda qorunur. Bununla yanaşı, yüksək kapital payı, qocalma və kapital-əmək tamamlayıcılığı birlikdə olduqda iqtisadiyyat aşağı gəlirlilik rejimindən daha yüksək \(r-g\) rejiminə keçə bilər və dövlət borcunun sərvət bərabərsizliyinə təsiri tərsinə dönə bilər.
| \(\theta\) | Yuxarı %10 sərvət payı, b=0 | Yuxarı %10 sərvət payı, borc/ÜDM=%54 | Dəyişiklik | \(r-g\), b=0 | \(r-g\), borc/ÜDM=%54 |
|---|---|---|---|---|---|
| 0,7 | 0,412 | 0,411 | −0,11 faiz bəndi | −0,111 | 0,000 |
| 1,0 | 0,421 | 0,410 | −1,15 faiz bəndi | +0,370 | +0,640 |
| 1,2 | 0,422 | 0,401 | −2,10 faiz bəndi | +0,761 | +1,299 |
Bu cədvəl AI proqnozu deyil. Mənbə \(\alpha\)-dakı artımı avtomatlaşdırma/kapital payı artımının nəzəri təmsili kimi istifadə edir. Nəticələr müəyyən parametr kombinasiyalarındakı model əks-faktlarıdır.
Tədqiqatın Metodu və Nəticələri
Blanchard–Quah SVAR Bu Tədqiqatda Nəyi Müəyyən Edir?
Blanchard–Quah uzunmüddətli məhdudiyyətli struktur VAR dövlət borcu/ÜDM səviyyəsində daimi təsiri olan mürəkkəb bir “daimi borc şokunu” müəyyən etmək və bu şokun özəl investisiya, real kapital gəlirliliyi, real əməkhaqqı və yuxarı %10 sərvət payına uzunmüddətli ötürülməsini ölçmək üçün istifadə edilir; müəyyən edilən şok tək bir ilkin iqtisadi hadisə deyil, borcun daimi trayektoriyasını dəyişən müxtəlif struktur qüvvələrin birləşməsidir.
Empirik məlumat dəsti
Əsas empirik panel 1950–2019 dövrünü əhatə edir.
Mənbələr:
- Jordà–Schularick–Taylor Macrohistory Database,
- Global Macro Database,
- IMF kapital ehtiyatı məlumatları,
- Penn World Table,
- World Inequality Database,
- yenidən bölgü təhlilində SWIID.
Üç ətraflı ölkə nümunəsi ABŞ, Fransa və Birləşmiş Krallıqdır. Bu ölkələr uzun tarixi məlumat əhatəsi, fərqli fiskal institutları və daimi şok identifikasiyası üçün tələb olunan dövlət borcunun vahid-kök xüsusiyyətlərinə görə seçilmişdir.
Niyə özəl kapital ehtiyatı əvəzinə özəl investisiyadan istifadə edildi?
Nəzəri model dövlət borcunun fiziki kapitalı sıxışdıracağını proqnozlaşdırır. Lakin özəl kapital ehtiyatını tarixən birbaşa müşahidə etmək çətindir və perpetual inventory metodu ilkin kapital ehtiyatı, amortizasiya dərəcəsi və aktiv ömrü fərziyyələrinə həssasdır.
Buna görə empirik sistemdə daha birbaşa müşahidə olunan özəl investisiya / ÜDM istifadə edilmişdir.
Beş dəyişənli VAR sistemi
Empirik vektor sırası aşağıdakı kimidir:
Dövlət borcu/ÜDM → özəl investisiya/ÜDM → real kapital gəlirliliyi → real əməkhaqqı → yuxarı %10 sərvət payı.
Sərvət bərabərsizliyi ən endogen dəyişən kimi son sıraya yerləşdirilir.
Birinci fərqlərdəki sistem:
\[ \Delta y_t=C(L)\varepsilon_t \]
formasındadır və:
\[ C(L)=\Phi(L)^{-1}B, \]
\[ u_t=B\varepsilon_t, \qquad BB'=\Sigma_u. \]
Uzunmüddətli təsir matrisi:
\[ C(1)=\Phi(1)^{-1}B \]
kimi müəyyən edilir və BQ identifikasiyasında aşağı üçbucaq məhdudiyyəti tətbiq olunur.
Daimi borc şoku borc/ÜDM səviyyəsinə uzun müddətdə sıfırdan fərqli təsir göstərən struktur yenilik kimi müəyyən edilir.
Niyə VAR səviyyələrdə deyil, birinci fərqlərdə qiymətləndirildi?
Borc kimi dəyişənlər yüksək davamlılıq və ya vahid kök ehtiva etdikdə səviyyələrdə VAR əmsallarının cəmi birə çox yaxınlaşa bilər. Bu halda:
\[ \Phi(1) \]
demək olar ki, singular olur və uzunmüddətli identifikasiya üçün tələb olunan:
\[ \Phi(1)^{-1} \]
ədədi baxımdan qeyri-sabitləşə bilər.
Buna görə əsas BQ təhlili birinci fərqlərdə aparılır. Mənbə səviyyələrdəki alternativ spesifikasiyaların Online Appendix-də dayanıqlılıq yoxlaması kimi araşdırıldığını bildirir.
Kiçik nümunə qeyri-müəyyənliyi necə nəzərə alınır?
Ölkə əsaslı VAR-larda Kilian-ın bootstrap-after-bootstrap yanaşması istifadə olunur. Rejim dəyişikliklərindən yarana biləcək şərti dəyişən variasiyanı nəzərə almaq üçün wild-bootstrap etimad intervalları tətbiq edilir.
Müəllif həmçinin qısa illik sıralarda ölkə əsaslı qiymətləndirmə qeyri-müəyyənliyini azaltmaq məqsədilə Pedroni struktur panel VAR yanaşmasından istifadə edir. Bu metod ümumi qlobal şoklarla ölkəyə xas idiosyncratic şokları ayıraraq ölkələr arasındakı ortaq məlumatdan istifadə edir.
68%, 90% və 95% etimad işarələri necə oxunmalıdır?
Mənbə Cədvəl 3-də:
* = %68 etimad intervalı sıfırı xaric edir
** = %90 etimad intervalı sıfırı xaric edir
*** = %95 etimad intervalı sıfırı xaric edir
formasındadır.
Müəllif struktur impulse-response ədəbiyyatındakı praktikaya əsaslanaraq müzakirəni xüsusilə %68 etimad səviyyəsində iqtisadi baxımdan mənalı reaksiyalar üzərində qurur. Buna görə bir ulduz klassik %5 əhəmiyyətlilik həddinə bərabər deyil.
Uzunmüddətli multiplikator niyə 74 faiz bəndlik borc artımına miqyaslandı?
Mənbə ABŞ-ın təxminən 1980-dən sonrakı kumulyativ dövlət borcu/ÜDM artımına uyğun gələn 74 faiz bəndlik borc artımını tarixi baxımdan mənalı istinad şoku kimi istifadə edir.
Buradakı “long-run multiplier” standart fiskal multiplikator ədəbiyyatındakı bir dollara qarşı bir dollar multiplikatoru deyil. Bunlar birinci fərqlərdəki dəyişənlərin kumulyativ impulse-response nisbətlərindən əldə edilən uzunmüddətli səviyyə təsirləridir.
| Dəyişən | ABŞ | Fransa | Birləşmiş Krallıq | Panel kompozit medianı |
|---|---|---|---|---|
| Özəl investisiya / ÜDM | −7,87 pp ** | −10,75 pp *** | −5,80 pp *** | −9,35 pp *** |
| Real gəlirlilik | +2,60 pp * | +1,96 pp | +1,87 pp * | +0,88 pp * |
| Real əməkhaqqı | −%26,24 *** | −%31,52 * | −%9,56 * | −%6,88 * |
| Yuxarı %10 sərvət payı | +6,09 pp * | +19,82 pp * | +7,65 pp ** | +2,18 pp ** |
Panel parçalanmasında ortaq qlobal komponentlə ölkəyə xas komponent təxminən tarazdır; ölkəyə xas komponent dəyişənlərdən asılı olaraq ümumi ortaq+idiosyncratic təsirin təxminən %51–57-ni təşkil edir.
Paneldə kompozit, ortaq və idiosyncratic nəticələrin hər biri ayrıca bootstrap bölgülərinin medianları olduğuna görə:
\[ M_{common}+M_{idio}\neq M_{composite} \]
ola bilər. Bu hal toplama xətası deyil; median operatorunun xətti olmamasından irəli gəlir.
Bayesian VAR dayanıqlılıq yoxlaması
Bayesian VAR qiymətləndirmələrində yuxarı %10 sərvət payının 74 faiz bəndlik daimi borc artımına reaksiyası:
| Ölkə | Frequentist BQ-SVAR | Bayesian VAR |
|---|---|---|
| ABŞ | +6,09 pp | +6,04 pp |
| Birləşmiş Krallıq | +7,65 pp | +8,67 pp |
| Fransa | +19,82 pp | +29,49 pp |
Bayesian nəticələrdə sərvət bərabərsizliyi reaksiyası hər üç ölkədə %95 etimad/credible qiymətləndirməsində əhəmiyyətlidir. Mənbə həmçinin fərqli priorlar, 1–8 gecikmə və hiperparametr inteqrasiyası altında əsas istiqamətin qorunduğunu bildirir.
Fransanın böyük qiymətləndirməsi bütün inkişaf etmiş iqtisadiyyatlara tətbiq oluna bilən universal əmsal deyil. Panel medianının +2,18 faiz bəndi olması ölkələrarası heterogenliyi aydın göstərir.
ABŞ tarixi parçalanması
| Şok | 1963–1980 töhfə | Pay | 1980–2019 töhfə | Pay |
|---|---|---|---|---|
| Dövlət borcu / ÜDM | −2,67 pp | %73,7 | +2,74 pp | %48,2 |
| Özəl investisiya | +0,04 pp | −%1,2 | −0,08 pp | −%1,3 |
| Real faiz | −0,02 pp | %0,6 | −0,03 pp | −%0,5 |
| Real əməkhaqqı | −0,52 pp | %14,3 | +0,47 pp | %8,3 |
| Sərvətə xas şok | −1,44 pp | %39,7 | +1,03 pp | %18,1 |
| Deterministik komponent | +0,98 pp | −%27,1 | +1,55 pp | %27,3 |
| Faktiki ümumi dəyişiklik | −3,63 pp | +5,68 pp |
ABŞ-da dövlət borcu şokları həm 1963–1980 sərvət konsentrasiyasının azalmasında, həm də 1980–2019 artımında təkbaşına ən böyük struktur töhfəni verir.
Faiz və əməkhaqqı kanalını bağlayan struktur ssenarilər
| Dövr | Faktiki dəyişiklik | Faiz şoku sıfır əks-faktı | Əməkhaqqı şoku sıfır əks-faktı |
|---|---|---|---|
| 1963–2019 | +2,01 pp | +1,78 pp | −0,41 pp |
| 1980–2019 | +5,68 pp | +6,09 pp | +4,97 pp |
1980-dən sonra real faiz şoklarını bağlamaq sərvət konsentrasiyasındakı artımı 5,68-dən 6,09 faiz bəndinə yüksəldir. Yəni bu dövrdə düşən real faizlər tədqiqatın qiymətləndirməsində bərabərsizliyi artıran deyil, təxminən 0,41 faiz bəndi azaldan istiqamətdə işləyib.
Əməkhaqqı kanalını bağlamaq isə 1980-dən sonrakı artımı 4,97 faiz bəndinə endirir; əməkhaqqı şokları təxminən 0,71 faiz bəndlik artırıcı töhfə verir.
Fransa və Birləşmiş Krallıq tarixi parçalanması
| Ölkə / dövr | Faktiki ümumi dəyişiklik | Borc şokunun töhfəsi | Ümumi dəyişikliyə nisbəti |
|---|---|---|---|
| Fransa 1963–1984 | −15,90 pp | −5,41 pp | %34,0 |
| Fransa 1984–2019 | +6,15 pp | +6,21 pp | %101,1 |
| Birləşmiş Krallıq 1963–1991 | −22,36 pp | −5,70 pp | %25,5 |
| Birləşmiş Krallıq 1991–2019 | +11,33 pp | +5,75 pp | %50,7 |
Fransada %101,1-lik pay borcun “faktiki dəyişikliyin %101-nə təkbaşına səbəb olduğu” kimi mexaniki şərhlə oxunmamalıdır. Digər şokların və deterministik komponentlərin ümumi töhfəsi əks istiqamətdə olduğuna görə borc şokunun müsbət töhfəsi xalis müşahidə olunan dəyişiklikdən bir qədər böyükdür.
Birləşmiş Krallıqda sərvətə xas şoklar hər iki dövrdə borc şokundan daha böyük töhfə verir. Buna görə “borc hər üç ölkədə həmişə ən böyük şokdur” ifadəsi doğru deyil. Mənbənin daha dəqiq nəticəsi odur ki, borc şokları hər üç ölkədə real faiz və real əməkhaqqı şoklarından daha böyük töhfə verir və üç ölkə nümunəsinin ikisində əksər dövrlərdə ən böyük struktur hərəkətverici qüvvədir.
Vergi artan dərəcəliliyindəki azalma niyə ayrıca sınaqdan keçirildi?
1980-dən sonrakı sərvət konsentrasiyasının əsas səbəbi dövlət borcu deyil, ekzogen vergi artan dərəcəliliyinin azalması ola bilər. Mənbə bu alternativ izahı ABŞ üçün ayrıca üç dəyişənli SVAR ilə sınaqdan keçirir.
Vergi artan dərəcəliliyi \(P\), yuxarı %1 ilə aşağı %99-un orta marjinal vergi dərəcələri arasındakı fərqlə ölçülür.
İki fərqli sıralama istifadə edilir:
Model A: \(P\rightarrow b\rightarrow W\)
Model B: \(b\rightarrow P\rightarrow W\)
Birincisi vergi artan dərəcəliliyi şokuna, ikincisi isə borc şokuna ortaq variasiyanı daha əvvəl izah etmək imkanı verir.
| Struktur şok | Model A töhfəsi | Model A payı | Model B töhfəsi | Model B payı |
|---|---|---|---|---|
| Borc şoku | +3,66 pp | %48,3 | +3,63 pp | %47,9 |
| Vergi artan dərəcəliliyi şoku | −0,02 pp | −%0,2 | +0,01 pp | %0,2 |
| Sərvət bərabərsizliyi şoku | +2,17 pp | %28,6 | +2,17 pp | %28,6 |
| Deterministik komponent | +1,76 pp | %23,3 | +1,76 pp | %23,3 |
| Faktiki artım | +7,57 pp | %100 | +7,57 pp | %100 |
Müəllif bu sübutu açıq şəkildə “indicative rather than decisive”, yəni göstərici xarakterli, lakin qəti olmayan sübut kimi qiymətləndirir. Rekursiv uzunmüddətli identifikasiyanın məhdudiyyətlərinə görə bu cədvəl siyasi seçimlərin və ya ekzogen vergi islahatlarının heç bir rolu olmadığını sübut etmir.
Vergi yükü yüksəldikdə borcun təsiri niyə tərsinə dönə bilir?
Tədqiqatın dörd dəyişənli panel SVAR-ı:
Dövlət borcu/ÜDM → vergi gəlirləri/ÜDM → yenidən bölgü → yuxarı %10 sərvət payı
sırasından istifadə edir.
Yenidən bölgü SWIID-də bazar gəliri bərabərsizliyinin vergi-transferdən sonra faizlə nə qədər azaldığını ölçən nisbi yenidən bölgü sırası ilə təmsil olunur.
Bu təhlil 1975–2018 dövrünü əhatə edir və tam nümunədə 16 ölkə ilə 704 müşahidəni ehtiva edir.
Vergi yükünün dəyişməsi Tənlik (10)-un diferensialından:
\[ d\tau = b\,d(r-g) + (r-g)\,db \]
kimi yazılır.
Bu tənlik mühüm nəticəni açıqlayır: borc artarkən vergi yükünün artıb-azalacağı yalnız \(db\)-dən deyil, eyni zamanda \(r-g\)-nin necə dəyişdiyindən də asılıdır.
| Qrup | Vergi / ÜDM | Yenidən bölgü | Yuxarı %10 sərvət payı | Ölkə | Müşahidə |
|---|---|---|---|---|---|
| Tam nümunə | +2,142 * | +1,941 * | +0,826 | 16 | 704 |
| Aşağı \(r-g\), aşağı kvartil | −2,156 | +0,443 | +1,091 * | 4 | 140 |
| Orta \(r-g\) | +4,451 * | +2,381 | +3,279 * | 7 | 308 |
| Yüksək \(r-g\), yuxarı kvartil | +3,826 * | +3,952 ** | −2,600 * | 5 | 220 |
| Aşağı %75 | +1,358 | +1,444 | +1,864 * | 11 | 484 |
| Yuxarı %25 | +3,826 * | +3,952 ** | −2,600 * | 5 | 220 |
| Mediandan aşağı | −0,123 | +1,708 * | +3,787 *** | 8 | 352 |
| Mediandan yuxarı | +5,042 ** | +2,567 * | −2,087 * | 8 | 352 |
Bu nəticə nəzəri qeyri-xəttiliyi empirik olaraq dəstəkləyir. Aşağı \(r-g\) qrupunda vergi/ÜDM reaksiyası mənfidir, lakin statistik baxımdan əhəmiyyətli deyil; yenidən bölgü zəifdir və yuxarı %10 sərvət payı yüksəlir.
Yüksək \(r-g\) qrupunda isə vergi gəlirləri və yenidən bölgü güclü şəkildə yüksəlir və yuxarı %10 sərvət payının reaksiyası mənfiyə dönür.
Aşağı \(r-g\) aşağı kvartilinin məlumat dövrü digər qruplardan daha qısadır; Avstraliya, Yaponiya, Portuqaliya və qismən İspaniya üçün yuxarı %10 sərvət payı məlumatlarının gec başlaması səbəbindən bu qrupun qiymətləndirmə nümunəsi 1985-də başlayır.
Tədqiqatın dəstəklədiyi nəticələr
- Dövlət borcu ilə sərvət konsentrasiyası inkişaf etmiş iqtisadiyyatlarda uzun tarixi dövrlər boyunca sistemli şəkildə birlikdə hərəkət edir.
- Modeldə dövlət borcunun vergi yükü \(b\) və \(r-g\) tərəfindən birlikdə müəyyən edilir.
- Daimi borc artımları marjinal vergi tarifini makroiqtisadi rejimdən asılı olaraq yuxarı və ya aşağı sürüşdürə bilər.
- \(r>g\) rejimində yüksək borca xidmət vergi təzyiqini və dolayı yenidən bölgünü gücləndirir.
- \(r<g\) rejimində aşağı borca xidmət xərci struktur vergi təzyiqini və dolayı yenidən bölgünü zəiflədə bilər.
- Dövlət borcu özəl investisiyanı sıxışdırmaq, real gəlirliliyi dəyişdirmək, real əməkhaqqını dəyişdirmək və vergi yükünü dəyişdirmək kanalları ilə sərvət yığımına təsir edir.
- Üç ölkə üzrə BQ-SVAR nəticələrində daimi borc artımı yuxarı %10 sərvət payını uzun müddətdə artırır.
- Panel medianı ölkə nümunələrindən daha kiçik olsa da, eyni istiqaməti göstərir.
- ABŞ tarixi parçalanmasında borc şokları həm müharibədən sonrakı borc azaldılması dövründəki bərabərsizlik azalmasının, həm də 1980-dən sonrakı bərabərsizlik artımının ən böyük tək struktur töhfələrindən biridir.
- Fransa və Birləşmiş Krallıqda da borc şoklarının işarəsi borc azaldılması dövründə mənfi, borc genişlənməsi dövründə müsbətdir.
- ABŞ-da alternativ progressivity sıralamaları altında borc şoku 1980–2012 yuxarı %10 sərvət payı artımının təxminən %48-ni izah etdiyi halda, müstəqil progressivity şoku çox kiçik qalır.
- Panel rejim nəticələrində yüksək vergi yükü və güclü yenidən bölgü borcun bərabərsizlik təsirini zəiflədir və bəzi qruplarda tərsinə çevirir.
- Modelin əsas keyfiyyət nəticələri alternativ üstünlük və istehsal parametrlərində böyük ölçüdə qorunur.
Tədqiqatın dəstəkləmədiyi nəticələr
Tədqiqat “dövlət borcu həmişə sərvət bərabərsizliyini artırır” nəticəsini dəstəkləmir. Əlaqə vergi yükündən və makroiqtisadi rejimdən asılı olaraq qeyri-xəttidir.
Tədqiqat “\(r<g\) olduğu müddətdə dövlət borcu xərcsizdir” nəticəsini dəstəkləmir. Borc ehtiyatının böyüklüyü, \(r-g\)-dəki dəyişiklik və vergi yükü birlikdə vacibdir.
Tədqiqat Fransa üçün qiymətləndirilmiş +19,82 faiz bəndlik uzunmüddətli təsirin bütün ölkələrə tətbiq oluna biləcəyini göstərmir. Panel kompozit medianı +2,18 faiz bəndidir.
Tədqiqat vergi siyasətinin yalnız dövlət borcu tərəfindən müəyyən edildiyini sübut etmir. Müəllif siyasi iqtisadiyyat, institutlar və yenidən bölgü seçimləri üçün ayrıca rolların mövcudluğunu inkar etmir; daha dar şəkildə borcun vergi yükünün daimi vergi dəyişiklikləri üçün güclü endogen stimul yarada biləcəyini müdafiə edir.
Tədqiqat AI-nin sərvət bərabərsizliyini müəyyən faiz qədər artıracağını və ya azaldacağını empirik olaraq qiymətləndirmir. AI/avtomatlaşdırma həssaslıq bölməsində kapital payını və makro rejimi dəyişdirə biləcək struktur qüvvələrdən biri kimi nəzəri şəkildə nəzərdən keçirilir.
Tədqiqat yüksək dövlət borcunun bərabərsizliyi azaltması üçün ölkələrin borcu müəyyən hədəfə yüksəltməsini tövsiyə etmir. Modeldə işarə dəyişikliyinin baş verdiyi çox yüksək borc səviyyələri mexanizmi göstərmək üçün istifadə olunan əks-fakt diapazonlarıdır.
Tədqiqat dövlət borcu–sərvət bərabərsizliyi əlaqəsinin yeganə mexanizminin vergi olduğunu da demir. Aktiv qiymətləri, portfel fərqləri, yığım davranışları, miras, vergidən yayınma və digər sərvətə xas şokların rolu empirik parçalanmada saxlanılır.
Əsas metodoloji və model məhdudiyyətləri
Stilizə edilmiş iki dövrlü model: Bir model dövrü 30 ildir. Çərçivə yüksək tezlikli ev təsərrüfatı portfel düzəlişlərini modelləşdirmək üçün nəzərdə tutulmayıb.
Tam kapital amortizasiyası: Fiziki kapitalın hər model dövründə tam amortizasiyası analitik sadələşdirmədir.
Dövlət xərclərinin normallaşdırılması: Əsas nəzəri kanalı təcrid etmək üçün \(G=0\) istifadə edilir. Mənbənin özü müsbət dövlət xərclərinin tələb olunan struktur gəliri və nəticələrin kəmiyyət böyüklüyünü dəyişdirə biləcəyini bildirir.
Yalnız əmək gəliri vergisi: Əsas model kapital və miras vergilərini kənarda saxlayır.
Ekzogen ilkin heterogenlik: Model bəzi ev təsərrüfatlarının niyə başlanğıcda zəngin və ya yoxsul olduğunu yaratmağa çalışmır. Əmək məhsuldarlığı və miras/yığım meylləri ex-ante heterogendir.
Sabit sosial mobillik: Idiosyncratic əmək və kapital gəliri şokları əsas modeldə kənarda saxlanılır.
Borc ekzogen parametrdir: Kalibrasiya dövlət borcunun niyə artdığını modelləşdirmir. Borc artımı təhlükəsizlik, demoqrafiya, siyasi qərar və ya başqa qüvvələrdən qaynaqlana bilər.
Vergi uyğunlaşdırma formaları: \(\lambda\), \(\tau_0\) və \(\tau_2\) təcrübələri real dünyadakı konkret islahat paketlərinin birbaşa təmsili deyil.
SVAR identifikasiya fərziyyələri: Daimi borc şoku Blanchard–Quah uzunmüddətli məhdudiyyətləri ilə müəyyən edilir. Qiymətləndirmələrin səbəb-nəticə şərhi bu məhdudiyyətlərə, dəyişənlərin zaman sırası xüsusiyyətlərinə və model sıralamasına bağlıdır.
Digər şokların qismən identifikasiyası: BQ sistemi borc şokunu mərkəzdə müəyyən etdiyi halda, digər struktur şokların iqtisadi tərkibi tam şəkildə unikal deyil.
Qısa illik nümunə: Sərvət bölgüsü məlumatları uzun zaman sıralarında məhduddur. Bootstrap, BVAR və panel SVAR bu problemi azaltmağı hədəfləyir; aradan qaldırmır.
%68 etimad intervalı: Bəzi əsas ölkə qiymətləndirmələri yalnız %68 etimad intervalında sıfırdan fərqlənir. Bu səviyyə %95 klassik test qədər güclü statistik sübut kimi şərh edilməməlidir.
Panel rejim nümunəsi: Yenidən bölgü təhlili yalnız 16 ölkə və 1975–2018 dövrü ilə məhdudlaşır; alt qruplarda ölkə sayı daha da azalır.
Siyasət və gələcək tədqiqat mənası
Müəllif dinamik baxımdan səmərəsiz iqtisadiyyatda dövlət borcunun həddən artıq yığımı azaldaraq rifahı artıra biləcəyinə dair klassik Diamond nəticəsini öz bölgü nəticələri ilə birlikdə qiymətləndirir. Beləliklə, nəsillərarası səmərəlilik ilə eyni nəsil daxilində sərvət bərabərsizliyi arasında güzəşt yarana bilər.
Tədqiqatın nəzəri nəticəsinə görə kifayət qədər güclü artan dərəcəli vergi sistemi yüksək borcun bərabərsizliyə artırıcı təsirini zəiflədə və bəzi şərtlərdə tərsinə çevirə bilər. Bu, konkret vergi dərəcəsinin siyasət tövsiyəsi deyil.
Müəllif həmçinin fiskal davamlılıq çərçivələrinin yalnız borc və kəsir trayektoriyasına deyil, düzəlişin hansı vergi və ya transfer alətləri ilə aparıldığına da bölgü baxımından diqqət yetirməli olduğunu müzakirə edir.
AI, avtomatlaşdırma və əhalinin qocalması bölməsindəki nəticələr gələcəyə yönəlmiş nəzəri tədqiqat istiqamətləridir. Daha yüksək kapital payı, qocalan əhalinin yığım davranışı və kapital-əmək əvəzləmə quruluşu birlikdə \(r-g\) rejimini dəyişdirə bilər; bu dəyişiklik dövlət borcunun davamlılıq və vergi kanalını da dəyişdirə bilər. Məqalə bu mexanizmin gələcəkdə real ölkələrdə hansı kəmiyyət böyüklüyündə baş verəcəyini ölçmür.
Ümumi elmi qiymətləndirmə
Tədqiqatın ən orijinal töhfəsi dövlət borcu–sərvət bərabərsizliyi əlaqəsini yalnız “zənginlər istiqraz saxlayır” və ya “yüksək faiz zənginlərə daha çox gəlir gətirir” formasında qurmamasıdır.
Tədqiqatda dövlət borcu eyni anda:
- özəl kapital yığımını,
- kapital gəlirliliyini,
- real əməkhaqqını,
- dövlətin struktur gəlir tələbatını,
- marjinal vergi tarifini,
- vergi sonrası sərəncamda qalan gəliri,
- dolayı yenidən bölgünün gücünü
dəyişdirə bilən vasitəçi dəyişənə çevrilir.
Buna görə məqalənin əsas elmi mesajı “daha çox borc = daha çox bərabərsizlik” formasında xətti şüar deyil.
Daha düzgün ifadə belədir:
Dövlət borcunun uzunmüddətli sərvət bölgüsünə təsiri borcun hansı makroiqtisadi rejimdə davam etdirildiyindən, \(r-g\) fərqinin borca xidməti necə dəyişdirdiyindən və yaranan vergi yükünün ev təsərrüfatları arasında nə dərəcədə artan dərəcəli bölüşdürüldüyündən asılıdır.
Mənbə və Metod Qeydi
Orijinal başlıq: Public Debt, Wealth Inequality, and the Burden of Taxation
Azərbaycan dilində nəşr başlığı: Dövlət Borcu, Sərvət Bərabərsizliyi və Vergitutma Yükü
Müəllif: Moustafa Chatzouz.
Müəllif sayı: Tək müəllif.
Qurum: International Monetary Fund.
Departament: Strategy, Policy and Review Department.
Yayım üçün səlahiyyət verən: Allison Holland.
Corresponding author: PDF ayrıca “corresponding author” etiketi istifadə etmir. Tək müəllifin əlaqə e-poçtu mənbədə verilib.
Bərabər töhfə / birgə birinci müəlliflik: Tətbiq edilmir; tədqiqat tək müəlliflidir.
Mənbə növü: IMF Working Paper.
Tədqiqat nömrəsi: WP/26/171.
Seriya: IMF Working Papers.
PDF tarixi: August 2026.
IMF rəsmi nəşr tarixi: 14 August 2026.
DOI: 10.5089/9798229055925.001.
DOI qeydi: PDF-in Recommended Citation bölməsində DOI yazılmır; DOI IMF-in rəsmi biblioqrafik nəşr qeydindən təsdiqlənib.
SSRN: Mənbə PDF elektron nüsxənin SSRN abstract 7314763 üzərində yerləşdiyini bildirir.
Resenziya / nəşr statusu: Tədqiqat resenziyalı jurnal məqaləsi deyil, IMF Working Paper-dır. IMF Working Papers davam edən tədqiqatları müzakirəyə açmaq və rəy almaq məqsədilə dərc olunan iş sənədləri kimi müəyyən edilir. Müəllif dipnotda üç anonim resenzentin konstruktiv rəyinə təşəkkür edir; bu təşəkkür Working Paper-ın resenziyalı jurnal nəşri statusuna keçdiyi anlamına gəlmir.
Əvvəlki versiya qeydi: Müəllif tədqiqatın doktorluq dissertasiyasındakı bölmələrə əsaslanan əvvəlki layihələrin əhəmiyyətli dərəcədə yenidən işlənmiş versiyası olduğunu və dövriyyədəki köhnə layihələrin nəzərə alınmamalı olduğunu bildirir.
JEL kodları: H20, H30, H63, E62.
Mənbə açar sözləri: Tax Progressivity; Fiscal Policy; Wealth Inequality; Redistribution; Public Debt; Neoclassical Growth Model.
Müəllif hüququ: © 2026 International Monetary Fund.
Lisenziya / təkrar istifadə: PDF “Not for Redistribution” qeydini daşıyır. Mənbədə açıq Creative Commons lisenziyası göstərilmir. Buna görə mənbə qrafikləri vizual dizaynları ilə kopyalanmış və ya uyğunlaşdırılmış şəkildə yenidən yayımlanmayıb.
Əsas nəzəri model: Ev təsərrüfatlarının əmək məhsuldarlığı və miras/yığım üstünlükləri baxımından ex-ante heterogen olduğu iki dövrlü Diamond üst-üstə düşən nəsillər modeli.
Əsas dövlət maliyyəsi əlaqəsi: Sabit vəziyyətdə \(\tau=(r-g)b\).
Vergi funksiyaları: Heathcote–Storesletten–Violante/Bénabou affine vergi quruluşu və Gouveia–Strauss qeyri-xətti vergi funksiyası.
Vergi mexanizmi: Eyni struktur gəlir ehtiyacı \(\lambda\), \(\tau_0\) və ya \(\tau_2\) uyğunlaşdırmaları vasitəsilə ev təsərrüfatları arasında fərqli şəkildə bölüşdürülür.
Dolayı yenidən bölgü: Borc yükünün büdcə məhdudiyyəti vasitəsilə marjinal vergi tarifini və nəticədə zəngin-yoxsul vergi yükü fərqini endogen şəkildə dəyişdirməsidir.
Modeldə vergiyə cəlb olunan gəlir: Əmək gəliri. Əsas model kapital və miras vergilərindən abstraksiya edir.
Dövlət xərcləri: Əsas borc-as-deferred-tax kanalını təcrid etmək üçün \(G=0\) normallaşdırılır.
Nəsil uzunluğu: 30 il.
Modeldə ev təsərrüfatı sayı: 10.000 sintetik ev təsərrüfatı.
Gəlir bölgüsü: 90. persentilə qədər loqnormal, yuxarı quyruqda Pareto qarışığı.
Əsas kapital payı: \(\alpha=1/3\).
Əsas borc/ÜDM kalibrasiyası: %54.
Normal gəlirlilik kalibrasiyası: real gəlirlilik illik təxminən %6,35.
Aşağı gəlirlilik kalibrasiyası: real gəlirlilik illik təxminən %1,46.
Həssaslıq parametrləri: \(\theta\in\{0.7,1,1.2,2.0\}\), \(\rho\in\{0.23,0,-0.67\}\), \(\alpha\in[0.2,0.7]\).
AI/avtomatlaşdırma əlaqəsi: Model həssaslığında daha yüksək kapital payı \(\alpha\), avtomatlaşdırma və AI mənşəli kapital intensivləşməsini araşdırmaq üçün struktur ssenari parametri kimi istifadə edilir; real AI məlumatına əsaslanan birbaşa empirik təsir qiymətləndirməsi deyil.
Əsas empirik məlumat dövrü: 1950–2019.
Əsas məlumat mənbələri: Jordà–Schularick–Taylor Macrohistory Database; Global Macro Database; IMF kapital ehtiyatı məlumatları; Penn World Table; World Inequality Database.
Ölkə nümunə tədqiqatları: United States, France, United Kingdom.
Əsas empirik metod: Blanchard–Quah uzunmüddətli məhdudiyyətli struktur VAR.
VAR dəyişən sırası: Dövlət borcu/ÜDM; özəl investisiya/ÜDM; real kapital gəlirliliyi; real əməkhaqqı; yuxarı %10 sərvət payı.
VAR gecikməsi: Ölkə modellərində BIC tərəfindən seçilən bir gecikmə.
ABŞ və Birləşmiş Krallıq ekzogen nəzarəti: Dünya cari balans faktoru.
Fransa ekzogen nəzarəti: Avrozonanın cari balans faktorunun Avro böhranı göstəricisi ilə qarşılıqlı təsiri.
Struktur qırılma göstəriciləri: ABŞ post-1993; Birləşmiş Krallıq post-1979; Fransa post-1999.
Əməkhaqqı sırası emalı: Birləşmiş Krallıq və Fransada real əməkhaqqı birinci fərqdən sonra xətti trenddən təmizlənir.
Kiçik nümunə düzəlişi: Kilian bootstrap-after-bootstrap və wild-bootstrap etimad intervalları.
Panel metodu: Pedroni structural panel VAR; ortaq və ölkəyə xas şok komponentlərini ayırır.
Bayesian dayanıqlılıq: Giannone–Lenza–Primiceri yanaşması və Antolin-Diaz–Surico tipli Bayesian VAR tətbiqi; alternativ prior və 1–8 gecikmə yoxlamaları.
74 faiz bəndlik istinad şoku: ABŞ-ın təxminən 1980-dən sonrakı kumulyativ dövlət borcu/ÜDM genişlənməsinə əsaslanan miqyaslama; siyasət hədəfi deyil.
Yuxarı %10 uzunmüddətli reaksiyası: ABŞ +6,09 pp; Fransa +19,82 pp; Birləşmiş Krallıq +7,65 pp; panel kompozit medianı +2,18 pp.
Özəl investisiyanın uzunmüddətli reaksiyası: ABŞ −7,87 pp; Fransa −10,75 pp; Birləşmiş Krallıq −5,80 pp; panel −9,35 pp.
Real əməkhaqqının uzunmüddətli reaksiyası: ABŞ −%26,24; Fransa −%31,52; Birləşmiş Krallıq −%9,56; panel −%6,88.
Etimad işarələri: * %68, ** %90, *** %95 etimad intervalının sıfırı xaric etməsi deməkdir.
ABŞ 1963–1980: Yuxarı %10 sərvət payı ümumi −3,63 pp; borc şokunun töhfəsi −2,67 pp, təxminən %73,7.
ABŞ 1980–2019: Yuxarı %10 sərvət payı ümumi +5,68 pp; borc şokunun töhfəsi +2,74 pp, təxminən %48,2.
Fransa 1984–2019: Ümumi +6,15 pp; borc şoku +6,21 pp. Digər komponentlərin xalis mənfi töhfəsi səbəbindən borcun payı %100-dən yüksəkdir.
Birləşmiş Krallıq 1991–2019: Ümumi +11,33 pp; borc şoku +5,75 pp və ya təxminən %50,7.
Vergi artan dərəcəliliyi müqayisəsi: ABŞ 1980–2012-də hər iki alternativ sıralamada borc şoku yuxarı %10 sərvət payındakı +7,57 pp artımın təxminən %48-ni izah edir; progressivity şoku təxminən sıfıra yaxındır. Müəllif nəticəni qəti deyil, göstərici xarakterli kimi şərh edir.
Yenidən bölgü ölçüsü: SWIID relative redistribution; bazar gəliri bərabərsizliyinin vergi-transfer sistemi ilə faizlə azaldılması.
Yenidən bölgü paneli: 1975–2018; tam nümunə 16 ölkə və 704 müşahidə.
Yüksək r−g panel nəticəsi: Vergi/ÜDM +3,826 pp; yenidən bölgü +3,952 pp; yuxarı %10 sərvət payı −2,600 pp.
Mediandan yuxarı r−g nəticəsi: Vergi/ÜDM +5,042 pp; yenidən bölgü +2,567 pp; yuxarı %10 sərvət payı −2,087 pp.
Əsas qeyri-xəttilik: Aşağı vergi yükündə borc şoku bərabərsizliyi artırmağa meyllidir; vergi yükü və yenidən bölgü kifayət qədər yüksək olduqda təsir zəifləyə və ya mənfiyə dönə bilər.
Maliyyələşmə bəyanatı: PDF-də ayrıca standart Funding Statement aşkar edilməyib.
Maraqlar toqquşması: PDF-də ayrıca standart Conflict of Interest bəyanatı aşkar edilməyib.
Məlumatların əlçatanlığı: Mənbə istifadə olunan məlumat bazalarını və məlumat yaratma metodunu göstərir; PDF-də ayrıca standart Data Availability Statement və ya vahid ictimai replikasiya paketi keçidi yoxdur.
CRediT / müəllif töhfələri: Tək müəllifli tədqiqatda standart CRediT töhfə bölməsi yoxdur.
Təşəkkür: Mənbə G. Devoto, D. Furceri, M. Chamon, R. Legrand, H. Polemarchakis, T. Van Rens, O. Galor, R. Pancrazi, M. Miller, A. Philippopoulos, A. Karantounias, C. Azariadis, B. Moll, A. Cesa-Bianchi, D. Lewis və F. Romei-yə şərh və müzakirələrinə görə; Alvaredo və həmkarlarına, eləcə də Ferriere və Navarro-ya nəşrdən əvvəl məlumat paylaşdıqları üçün təşəkkür edir. Müəllif həmçinin üç anonim resenzentin konstruktiv rəyini qeyd edir.
İnstitusional mövqe xəbərdarlığı: Mənbədəki fikirlər müəllifə aiddir və IMF, IMF Executive Board və ya üzv hökumətlərin fikirlərini mütləq təmsil etmir.
Əsas şərh sərhədi: Tədqiqatın ölkə və panel nəticələri struktur VAR identifikasiyasına əsaslanır. Daimi borc şoku tək bir ekzogen siyasət qərarını deyil, borc trayektoriyasını daimi dəyişdirən mürəkkəb struktur qüvvələri təmsil edir. Nəticələrin səbəb-nəticə şərhi uzunmüddətli məhdudiyyətlərin və model fərziyyələrinin keçərliliyindən asılıdır.
Nəşr qeydi: Bu Azərbaycan dilində izah mənbə Working Paper-ın tarixi faktlarını, Diamond modelini, ev təsərrüfatı və dövlət büdcə tənliklərini, HSV və Gouveia–Strauss vergi quruluşlarını, dolayı yenidən bölgü mexanizmini, r−g rejimlərini, kalibrasiyanı, həssaslıq təhlilini, BQ-SVAR və panel SVAR identifikasiyasını, Bayesian dayanıqlılıq yoxlamalarını, tarixi parçalanmaları, vergi artan dərəcəliliyi müqayisəsini, qeyri-xətti rejim nəticələrini və əsas şərh sərhədlərini öyrədici şəkildə çatdırır. Mənbədə olmayan ölkə təsiri, siyasət resepti, hədd, əmsal və ya AI nəticəsi əlavə edilməyib. Akademik istinadlarda orijinal IMF Working Paper və DOI əsas götürülməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib