


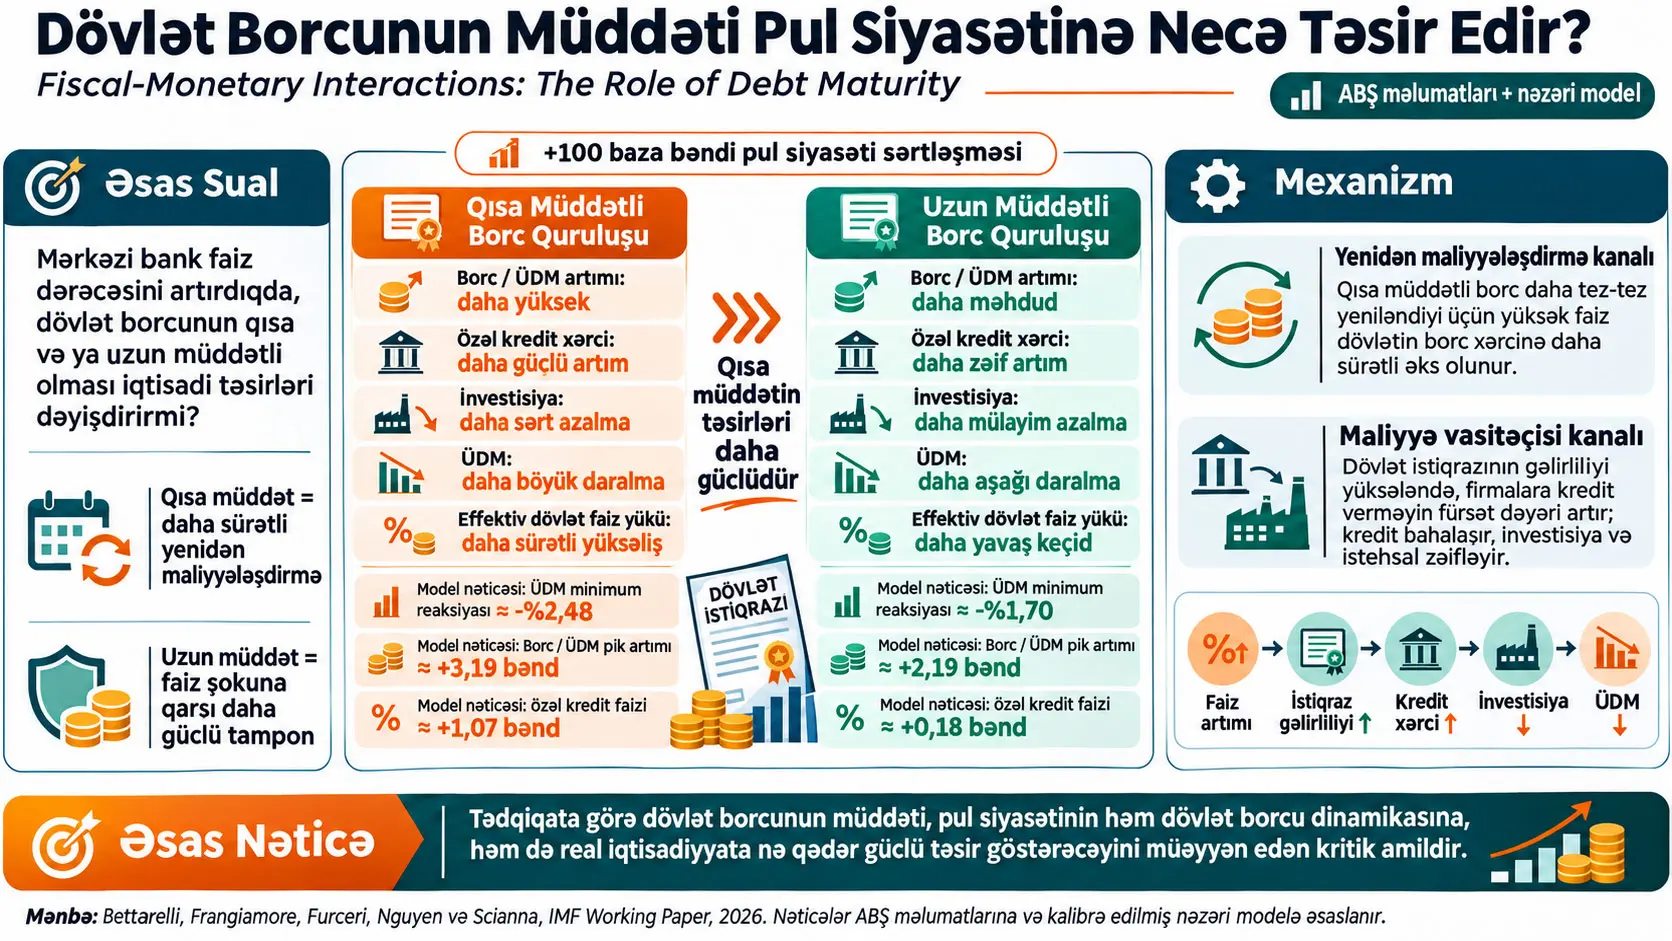
Dövlət borcunun müddət strukturu, dövlət borcunun nə qədər hissəsinin qısa müddətdə yenidən maliyyələşdirilməli olduğunu və faiz dərəcələrindəki dəyişikliklərin dövlətin borclanma xərclərinə nə sürətlə ötürüldüyünü müəyyən edən borc idarəetməsi xüsusiyyətidir. Bu tədqiqat ABŞ-da dövlət borcunun müddətinin pul siyasətinin sərtləşdirilməsinin fiskal siyasət, dövlət borcu, maliyyə şəraiti, istehsal və özəl investisiya üzərindəki təsirini dəyişib-dəyişdirmədiyini araşdırır. Tədqiqatçılar ekzogen pul siyasəti şoklarını xətti və qeyri-xətti lokal proyeksiyalar vasitəsilə təhlil edir; qısamüddətli borcun intensivliyini isə ümumi bazarda alınıb-satıla bilən ABŞ Xəzinədarlıq borcu daxilində Treasury bill, yəni qısamüddətli Xəzinədarlıq veksellərinin payı ilə ölçür.
Əsas empirik nümunə 1969Q1–2019Q4 dövrünü əhatə edir və pul siyasəti yeniliyi kimi Romer-Romer narrativ şok seriyasının proqnozlaşdırıla bilən komponentlərdən təmizlənmiş versiyasından istifadə edir. Alternativ yüksək tezlikli pul siyasəti identifikasiyası, aylıq məlumatlar və müxtəlif model spesifikasiyaları ilə aparılan dayanıqlılıq yoxlamaları bəzi tətbiqlərdə təhlil dövrünü 1963Q1–2025Q3-ə qədər genişləndirir.
Tədqiqatın əsas nəticəsi, 100 baza bəndlik ekzogen pul siyasəti sərtləşdirməsinin təsirinin dövlət borcunun müddət strukturundan güclü şəkildə asılı olmasıdır. 100 baza bənd faiz dərəcəsində 1 faiz bəndlik dəyişiklik deməkdir; məsələn, %4-dən %5-ə yüksəliş 100 baza bənddir. Qısamüddətli Xəzinədarlıq veksellərinin payının yüksək olduğu dövrlərdə real dövlət borcu orta müddətdə təxminən %10 artarkən, borc/ÜDM nisbəti təxminən 3 faiz bənd yüksəlir. Eyni şok altında real ÜDM təxminən %2 azalır və özəl investisiya nəzərəçarpacaq dərəcədə daralır. Qısamüddətli borc payının aşağı olduğu dövrlərdə isə bu reaksiyaların əksəriyyəti xeyli kiçikdir və ya statistik olaraq sıfırdan fərqləndirilə bilmir.
Bu nəticə yalnız “yüksək faiz dövlətin faiz xərclərini artırır” mexanizmi ilə izah edilmir. Tədqiqat iki ayrı kanal müəyyən edir. Birincisi yenidən maliyyələşdirmə və ya rollover kanalıdır: qısamüddətli borcun daha böyük hissəsi yüksək faiz mühitində sürətlə yenilənməli olduğuna görə dövlətin effektiv faiz xərci daha tez yüksəlir. İkincisi fiskal-maliyyə kanalıdır: dövlət istiqrazları və özəl kreditlər eyni məhdud maliyyə vasitəçisinin balansında bir-biri ilə rəqabət etdikdə, dövlət istiqrazının gəlirliliyi maliyyə vasitəçisinin firmalara kredit verməsinin fürsət xərcinə təsir göstərə bilər.
Müəlliflər bu ikinci mexanizmi izah etmək üçün qapalı iqtisadiyyatlı Yeni Keynsçi model qururlar. Modeldə ev təsərrüfatları maliyyə vasitəçilərinə depozit verir; maliyyə vasitəçiləri həm özəl kredit, həm də dövlət istiqrazı saxlayır; sahibkarlar kapital əldə etmək üçün bu kreditlərdən istifadə edir. Modelin fərqləndirici fərziyyəsi maliyyə vasitəçisinin uzunmüddətli dövlət istiqrazları portfelini əsas halda amortizasiya olunmuş maya dəyəri — amortized cost üzrə balansda saxlamasıdır. Beləliklə, maliyyə vasitəçisinin balansda tanıdığı gəlir yalnız istiqrazın bir dövrlük bazar qiyməti hərəkətindən deyil, istiqraz alınarkən kilidlənmiş gəlirlilikdən də asılı olur.
Bu nəzəri mexanizm empirik nəticələri keyfiyyətcə yenidən yaradır. Kalibrasiya edilmiş modeldə 100 baza bəndlik sərtləşdirmə altında qısamüddətli borc iqtisadiyyatında real ÜDM-in minimum reaksiyası təxminən −%2,48, uzunmüddətli borcda isə −%1,70; investisiyada müvafiq olaraq −%12,56 və −%8,27; borc/ÜDM nisbətinin maksimum artımı isə təxminən 3,19 və 2,19 faiz bənddir. Bunlar ABŞ məlumatlarından birbaşa ölçülmüş eyni rəqəmlər deyil; nəzəri modelin kalibrasiya edilmiş impulse-response nəticələridir.
Tədqiqatın şərh sərhədi mühümdür. Təhlil ABŞ borc bazarı və ABŞ-ın tarixi məlumatları üzərində qurulub. T-bill payı borc müddətinin əsas göstəricisi kimi istifadə edilib, lakin alternativ olaraq bir il ərzində müddəti başa çatan, özəl sektorun əlində olan Xəzinədarlıq borcunun payı ilə də dayanıqlılıq yoxlaması aparılıb. Nəticələr çoxsaylı alternativ spesifikasiyalarda qorunsa da, tədqiqat hər ölkədə qısamüddətli borcun eyni ölçüdə nəticə yaradacağını və ya müəyyən “optimal borc müddəti”nin mövcud olduğunu göstərmir. Bundan əlavə, nəzəri mexanizm real dünyadakı bütün bank uçotu və tənzimləmə təfərrüatlarını əhatə edən tam bank sistemi modeli deyil; müşahidə olunan empirik fərqləri izah etmək üçün hazırlanmış kalibrasiya edilmiş makro-maliyyə modelidir.
Tədqiqat problemi: Mərkəzi bank faizi ilə dövlət borcunun müddəti niyə birlikdə nəzərdən keçirilir?
Pul siyasətinin sərtləşdirilməsi adətən mərkəzi bankın qısamüddətli siyasət faizini artırması ilə başlayır. Lakin dövlətin mövcud borc ehtiyatının hamısının faizi eyni gündə dəyişmir. Dövlət uzunmüddətli və sabit gəlirli borclanıbsa, keçmişdə buraxılmış borcun mühüm hissəsinə köhnə şərtlərlə xidmət göstərilməyə davam edilir. Borc çox qısamüddətlidirsə, eyni ehtiyatın daha böyük hissəsi qısa müddətdə yenidən emissiya edilməli olur və yeni yüksək faiz dərəcələri dövlət büdcəsinə daha sürətlə daxil olur.
Bu fərq müddət ilə faiz dərəcəsi arasındakı fərqi anlamağı tələb edir. Faiz dərəcəsi borclanmanın qiymətidir; müddət isə borcun əsas məbləğinin və ya müqavilə üzrə pul axınlarının nə qədər vaxtdan sonra yenilənəcəyini müəyyən edir. Ümumi borc məbləği eyni olan iki dövlətin borca xidmət riski, borclarının müddətləri fərqlidirsə, eyni olmaya bilər.
Tədqiqatın giriş hissəsində ABŞ dövlət borcunun 2019-cu ildə ÜDM-in təxminən %105-i səviyyəsindən COVID-19 resessiyasından sonra təxminən %130-a yüksəldiyi; dövlətin faiz xərclərinin isə 2024-cü il etibarilə ÜDM-in təxminən %5-inə çatdığı bildirilir. Eyni dövrdə Treasury bill payının 2017–2019 dövründəki təxminən %17-dən 2020–2025 dövründə təxminən %22-yə yüksəldiyi qeyd olunur. Bunlar tədqiqatın motivasiyasını formalaşdıran kontekstual müşahidələrdir; əsas empirik nümunə yalnız son dövrə deyil, daha uzun tarixi nümunəyə əsaslanır.
Treasury bill, Treasury note və Treasury bond nə deməkdir?
Tədqiqat ABŞ Xəzinədarlığının qiymətli kağızlarını müddət baxımından ayırır. Treasury bills — T-bills, qısamüddətli Xəzinədarlıq borclanma alətləridir. Treasury notes və Treasury bonds daha uzunmüddətli alətlərdir. Tədqiqatçılar qısamüddətli borcun intensivliyini aşağıdakı nisbətlə ölçür:
\[ \text{T-bill payı}_t = \frac{\text{dolaşımdaki Treasury bills}} {\text{toplam pazarlanabilir Treasury borcu}} \]
Ümumi bazarda alınıb-satıla bilən borc Treasury bills, notes, bonds, Treasury Inflation-Protected Securities — TIPS və Floating Rate Notes — FRNs cəmindən ibarətdir. Bu nisbətin yüksək olması borcun daha böyük hissəsinin qısa müddətdə yenidən qiymətləndirilməsi və yenidən maliyyələşdirilməsi mənasına gələn daha yüksək rollover exposure — yenidən maliyyələşdirmə məruz qalması kimi şərh olunur.
Rollover və ya yenidən maliyyələşdirmə riski nədir?
Borcun müddəti çatdıqda dövlət borcu tam ödəmək əvəzinə çox vaxt yeni borc buraxaraq köhnə borcu yeniləyir. Buna rollover deyilir. Yeni emissiyanın faiz dərəcəsi köhnə borcun faizindən yüksəkdirsə, borcun effektiv maliyyələşdirmə xərci zamanla artır. Struktur qısamüddətlidirsə, daha çox borc qısa intervallarla yeniləndiyinə görə yüksələn siyasət faizi büdcəyə daha sürətlə ötürülür.
Borcun müddəti pul siyasətinin təsirini niyə dəyişə bilər?
Tədqiqata görə qısa müddət iki əlaqəni gücləndirir: dövlət daha böyük həcmdə borcu yüksək faizlə sürətlə yenidən maliyyələşdirməli olur və dövlət istiqrazlarının gəlirliliyindəki sürətli artım məhdud maliyyə vasitəçisinin özəl kredit verməsinin fürsət xərcini artırır; beləliklə, eyni pul siyasəti şoku həm dövlət borcu dinamikasına, həm də özəl maliyyələşdirmə xərclərinə uzunmüddətli borc strukturuna nisbətən daha güclü təsir göstərə bilər.
Məlumat dəsti və dəyişənlər
Tədqiqatçılar ABŞ üçün həm rüblük, həm də aylıq məlumat toplayırlar. Rüblük məlumat əsas təhlildə istifadə olunur, çünki dövlət büdcəsi göstəriciləri və borc/ÜDM kimi əsas fiskal dəyişənlər təbii olaraq rüblük tezlikdə mövcuddur. Daha yüksək tezlikli maliyyə dəyişənlərini sınaqdan keçirmək üçün ayrıca aylıq məlumat dəsti də yaradılır.
| Dəyişən | Elmi rolu | Mənbə / struktur |
|---|---|---|
| T-bill payı | Qısamüddətli dövlət borcu / rollover məruz qalması göstəricisi | U.S. Treasury |
| Real dövlət borcu | Pul siyasəti şokunun borc ehtiyatına təsiri | U.S. Treasury; nominal dəyərlər GDP deflyatoru ilə real ifadəyə çevrilir |
| Borc / ÜDM | Borcun iqtisadiyyatın ölçüsünə nisbətən yükü | FRED |
| Real ÜDM | Real iqtisadi fəaliyyət | FRED |
| Özəl sabit investisiya | Maliyyələşdirmə kanalının real investisiya üzərindəki təsiri | FRED |
| GDP deflyatoru | Ümumi qiymət səviyyəsi | FRED |
| Dövlət gəlirləri və xərcləri | Fiskal ötürülmə və avtomatik stabilizatorlar | Bureau of Economic Analysis |
| Effektiv dövlət faiz dərəcəsi | Mövcud dövlət borcu ehtiyatının real orta maliyyələşdirmə xərcinə keçid | HAVER |
| Excess Bond Premium — EBP | Əsas kredit riskindən asılı olmayan maliyyə şəraiti / risk iştahı komponenti | Federal Reserve seriyası |
| Aaa və Baa korporativ istiqraz gəlirlilikləri | Özəl sektorun borclanma şərtləri | Moody's məlumatları, FRED vasitəsilə |
Əlavə Cədvəl A1-ə görə, rüblük məlumat dəstində T-bill payının orta qiyməti təxminən 0,24, standart sapması 0,08 və müşahidə olunan diapazonu təxminən 0,11–0,43-dür. Əsas Romer-Romer şok seriyasının istifadə oluna bildiyi baza qiymətləndirmə nümunəsi 1969Q1–2019Q4-dür. Bəzi digər seriyalar 1950-ci illərə qədər uzandığı halda, yüksək tezlikli dayanıqlılıq tətbiqlərində daha aktual məlumatlardan istifadə olunur.
Pul siyasəti şoku necə müəyyən edilir?
Əsas təhlil Romer və Romer tərəfindən hazırlanmış narrativ pul siyasəti şoku seriyasından istifadə edir. Lakin müəlliflər seriyanı olduğu kimi götürmürlər. Miranda-Agrippino və Ricco-nun yanaşmasını izləyərək FRED-MD geniş məlumat panelindən çıxarılan on dinamik faktorun bir gecikməsindən istifadə edib şokun proqnozlaşdırıla bilən hissəsini təmizləyir və reqressiya qalıqlarını ekzogen pul siyasəti yeniliyi kimi istifadə edirlər.
Bunun məqsədi faiz qərarının artıq məlum iqtisadi şəraitə verdiyi normal reaksiyanı mümkün qədər ayıraraq siyasət faizindəki gözlənilməz və ya ekzogen komponentə yaxınlaşmaqdır. Bu üsul eksperimental randomizasiya deyil; səbəb-nəticə şərhi şok seriyasının iqtisadiyyat daxilindəki digər eyni vaxtlı determinantlardan həqiqətən kifayət qədər ayrışdırıldığı fərziyyəsinə bağlıdır.
Lokal proyeksiya nədir?
Local Projection — LP, iqtisadi şokdan sonra bir dəyişənin müxtəlif gələcək üfüqlərdə necə reaksiya verdiyini hər üfüq üçün ayrıca reqressiya qiymətləndirərək müəyyən edən üsuldur. Tədqiqatın əsas xətti tənliyi belədir:
\[ y_{t+h} = \alpha^{(h)} + \beta^{(h)} MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell}^{\prime(h)}}W_{t-\ell} + \varepsilon_{t+h}^{(h)} \tag{1} \]
Tənlik nəyi hesablayır? Pul siyasəti şokunun, şokdan \(h\) rüb sonra araşdırılan dəyişən üzərindəki dinamik təsirini.
\(y_{t+h}\): \(h\) dövr sonra ölçülən nəticə dəyişənidir. Bu dəyişən real borc, borc/ÜDM, real ÜDM, investisiya, GDP deflyatoru, EBP və ya başqa bir nəticə ola bilər.
\(MPS_t\): \(t\) dövründəki ekzogen monetary policy shock — pul siyasəti şokudur.
\(\beta^{(h)}\): tədqiqatın əsas impulse-response əmsalıdır. 100 baza bəndlik ekzogen sərtləşdirmənin \(h\) dövr sonrakı təsirini verir. Loqarifmik dəyişənlərdə təxminən faiz reaksiyası, nisbət və faiz dəyişənlərində isə kontekstdən asılı olaraq faiz bəndi reaksiyası kimi şərh olunur.
\(W_{t-\ell}\): asılı dəyişənin və pul siyasəti şokunun gecikmələrini ehtiva edən nəzarət vektorudur. Rüblük əsas modeldə dörd gecikmə istifadə olunur; aylıq modeldə bu say on iki gecikməyə yüksəlir.
\(\varepsilon_{t+h}^{(h)}\): modelin izah edə bilmədiyi qalıq hissədir.
Standart xətalar Newey-West üsulu ilə heteroskedastiklik və avtokorrelyasiyaya dayanıqlı — HAC robust — edilir. Əsas impulse-response qrafiklərində tünd və açıq zolaqlar müvafiq olaraq %68 və %90 etibar intervallarını göstərir.
Borc müddətinin təsirini görmək üçün qeyri-xətti model necə qurulur?
Tək bir orta reaksiya qısa və uzun müddətli dövrləri bir-birinə qarışdıra bilər. Buna görə tədqiqat hamar keçidli, rejimdən asılı LP modelindən istifadə edir:
\[ \begin{aligned} y_{t+h} =&\; \alpha^{(h)} + F(z_{t-1}) \left[ \beta_{\text{high}}^{(h)}MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell,\text{high}}^{\prime(h)}}W_{t-\ell} \right] \\ &+ \left[1-F(z_{t-1})\right] \left[ \beta_{\text{low}}^{(h)}MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell,\text{low}}^{\prime(h)}}W_{t-\ell} \right] \\ &+ \delta^{(h)}F(z_{t-1}) + \varepsilon_{t+h}^{(h)} . \end{aligned} \tag{2} \]
Burada iki ayrı reaksiya vardır. \(\beta_{\text{high}}^{(h)}\) qısamüddətli borc payının yüksək olduğu rejimdəki, \(\beta_{\text{low}}^{(h)}\) isə aşağı olduğu rejimdəki pul siyasəti reaksiyasını təmsil edir.
Rejimi müəyyən edən funksiya kəskin “yüksək/aşağı” düyməsi deyil. Aşağıdakı loqistik hamar keçid funksiyasından istifadə olunur:
\[ F(z_t) = \frac{ \exp\left[ \theta\left(\frac{z_t-\mu_z}{\sigma_z}\right) \right] }{ 1+ \exp\left[ \theta\left(\frac{z_t-\mu_z}{\sigma_z}\right) \right] } \tag{3} \]
\(z_t\) T-bill payıdır, \(\mu_z\) bu sıranın orta qiymətidir, \(\sigma_z\) standart sapmasıdır. \(\theta\) keçidin nə qədər kəskin olduğunu müəyyən edir və əsas modeldə 5 götürülür.
\(F(z_t)\) 0 ilə 1 arasında dəyişir. Dəyər 1-ə yaxınlaşdıqca iqtisadiyyat “qısamüddətli borc payı yüksək” rejiminə daha çox çəki verir; 0-a yaxınlaşdıqca aşağı pay rejimi üstünlük təşkil edir. Beləliklə, tarix vahid ixtiyari hədd əsasında iki yerə bölünmür.
Əsas empirik nəticələr
| Nəticə | Qısamüddətli borc payı yüksək olduqda | Qısamüddətli borc payı aşağı olduqda | Şərh sərhədi |
|---|---|---|---|
| Real dövlət borcu | Orta müddətdə təxminən +%10 | Kiçikdir; əsasən statistik olaraq sıfırdan fərqləndirilə bilmir | Rejimdən asılı qiymətləndirmə |
| Borc / ÜDM | Orta müddətdə təxminən +3 faiz bənd | Kiçik və əsasən statistik əhəmiyyətsizdir | Faiz deyil, faiz bəndidir |
| Real dövlət gəliri | Təxminən −%4-ə qədər | Müvəqqəti yaxşılaşma görünə bilər | İqtisadi fəaliyyət reaksiyası ilə birlikdə oxunmalıdır |
| İlkin dövlət xərcləri | Müvəqqəti olaraq təxminən +%1 pik | Azalma meyli | Avtomatik stabilizatorlar mühümdür |
| Real ÜDM | Təxminən −%2; maksimum azalma təxminən 5 rüb sonra | Statistik olaraq aydın reaksiya yoxdur | Rejim fərqi qısa-orta müddətdə əhəmiyyətlidir |
| Özəl sabit investisiya | Əsas nəticə izahında təxminən −%5 minimum | Statistik olaraq aydın deyil | Giriş xülasəsində təxminən −%6 ifadəsi də işlədilib; ətraflı nəticələr bölməsindəki təxminən −%5 saxlanılıb |
| GDP deflyatoru | Aydın azalma | Daha zəif / qeyri-müəyyən | Əsas spesifikasiyada iki rejim arasındakı fərq etibar intervallarına görə statistik olaraq əhəmiyyətli deyil |
| Excess Bond Premium | Rüblük modeldə təxminən +0,2 faiz bənd pik | Daha zəif | Aylıq dayanıqlılıq təhlilində yüksək rejim reaksiyası təxminən +0,4 faiz bəndə yüksəlir |
| Aaa korporativ istiqraz gəlirliliyi | Təxminən +0,7 faiz bənd | Daha zəif | Özəl sektorun maliyyələşmə şəraiti |
| Baa korporativ istiqraz gəlirliliyi | Təxminən +0,9 faiz bənd | Daha zəif | Daha aşağı kredit keyfiyyətinə malik investisiya dərəcəli şirkətləri təmsil edir |
Faiz ilə faiz bəndi arasındakı fərq
Tədqiqatdakı nəticələri düzgün oxumaq üçün bu fərq kritikdir. Borc/ÜDM nisbəti %70-dən %73-ə yüksələrsə, dəyişiklik 3 faiz bənddir. Nisbi artım isə \(3/70\) hesabı ilə təxminən %4,3 olur. Tədqiqatın “debt-to-GDP +3 percentage points” ifadəsini “borc %3 artdı” kimi tərcümə etmək elmi baxımdan yanlış olar.
GDP deflyatoru nəticəsi niyə ehtiyatla şərh edilməlidir?
GDP deflyatoru qiymət səviyyəsini ölçür. Yüksək T-bill rejimində sərtləşdirmədən sonra qiymət səviyyəsi daha çox azalır; lakin əsas Romer-Romer şoklu modeldə yüksək və aşağı borc-müddət rejimləri arasındakı fərq geniş etibar intervallarına görə statistik olaraq əhəmiyyətli deyil. Bunun əksinə, yüksək tezlikli alternativ şok identifikasiyasında bu fərqin də əhəmiyyətli olduğu bildirilir. Buna görə “borc müddəti qiymət reaksiyasını qəti şəkildə dəyişdirir” cümləsi əsas spesifikasiya üçün həddən artıq güclü olar.
Dayanıqlılıq yoxlamaları nəyi sınaqdan keçirdi?
Müəlliflər əsas nəticənin yalnız bir ekonometrik seçimin məhsulu olub-olmadığını çox geniş yoxlama dəsti ilə araşdırırlar.
- LP-ni səviyyələr əvəzinə uzun fərqlərlə qiymətləndirmək: nəticələrin işarəsi və əsas dinamikası böyük ölçüdə qorunur.
- Gecikmələrin sayını dəyişdirmək: əsas dörd gecikmə əvəzinə iki və altı gecikmədən istifadə olunur.
- LP-IV / iki mərhələli ən kiçik kvadratlar: federal funds rate-dəki dəyişiklik ekzogen pul siyasəti şoku ilə alətləşdirilir. Daha geniş etibar intervallarına görə bəzi rejim fərqləri ənənəvi əhəmiyyətlilik səviyyələrini itirsə də, nöqtə qiymətləndirmələri əsas nəticələrlə eyni istiqamətdə qalır.
- Yüksək tezlikli alternativ şok: Bauer-Swanson yüksək tezlikli sürprizləri proxy-SVAR daxilində istifadə olunur; bu tətbiq nümunəni 1963Q1–2025Q3-ə qədər genişləndirir.
- Aylıq məlumat: rüblük nəticələrin məlumat tezliyindən asılı olub-olmadığı sınaqdan keçirilir.
- Hamar keçid parametrini dəyişdirmək: əsas \(\theta=5\) ilə yanaşı 1,5 və 3 dəyərləri sınaqdan keçirilir.
- Mediana əsaslanan rejim bölgüsü: T-bill payının tarixi medianından yuxarı və aşağı dövrlər birbaşa iki rejim kimi sınaqdan keçirilir.
- Xətti qarşılıqlı təsir modeli: pul siyasəti şoku ilə davamlı T-bill payının qarşılıqlı təsirindən istifadə olunur.
- Alternativ müddət göstəricisi: özəl sektorun əlində olan və bir il ərzində müddəti başa çatacaq Xəzinədarlıq borcunun ümumi özəl sektor Xəzinədarlıq borcuna nisbəti istifadə olunur.
- Vəziyyət dəyişənini iki rüb gecikdirmək: pul siyasəti ilə borc müddəti arasındakı eyni vaxtlı əks əlaqə narahatlığı azaldılır.
- Borc müddətinin şoka reaksiyası: T-bill payı ilə alternativ qısa müddət göstəricisinin 100 baza bəndlik ekzogen şoka reaksiyası statistik olaraq sıfırdan fərqləndirilə bilmir.
- Başlanğıc şərtləri: başlanğıc borc/ÜDM, faiz, inflyasiya və T-bill/ÜDM səviyyələrinə nəzarət edilir.
- Tarixi dövrlər: resessiyalar, 1970-ci illər, Volcker dezinflyasiyası, 1981–1982 resessiyası və Qlobal Maliyyə Böhranı ayrı-ayrılıqda nəzərə alınır.
- Mərkəzi bankın balansı: kəmiyyət yumşaldılması və sərtləşdirilməsinin nəticələri izah edib-etmədiyi sınaqdan keçirilir.
- Fərqli zaman trendləri və fiskal mövqe: rejimlər üzrə fərqli trendlər və büdcə balansı qarşılıqlı təsirləri nəzarətdə saxlanılır.
Amortizasiya olunmuş maya dəyəri uçotu niyə mərkəzi əhəmiyyət daşıyır?
Nəzəri modeldə borc müddətinin özəl kreditin qiymətinə güclü şəkildə bağlanması üçün istiqrazın yalnız uzunmüddətli olması kifayət deyil. Maliyyə vasitəçisinin bu istiqrazı balansında hansı qiymətləndirmə qaydası ilə saxlaması da mühümdür. Əsas modeldə istiqrazlar held-to-maturity sinfində, yəni amortizasiya olunmuş maya dəyəri ilə saxlanılır; beləliklə, mövcud portfelin balansda tanınan gəliri alış zamanı kilidlənmiş gəlirlilikdən asılı olur. Mark-to-market qiymətləndirməsində isə bazar qiyməti dəyişiklikləri dərhal balansa daxil olur və vasitəçinin marjinal qərarındakı gəlir bir dövrlük bazar holding return-ə yaxınlaşır; bu halda uzun və qısa müddət arasındakı makroiqtisadi fərq böyük ölçüdə kiçilir.
Nəzəri modelin arxitekturası
Model qapalı iqtisadiyyatlı Yeni Keynsçi DSGE strukturudur və iki ayrı maliyyə friksiyasını birləşdirir:
Gertler-Karadi enforcement constraint: Maliyyə vasitəçisi depozit sahiblərindən məhdudiyyətsiz vəsait cəlb edə bilməz; vasitəçinin aktivləri mənimsəyib/divert edib sistemdən çıxmaq təşviqi depozit tutumunu məhdudlaşdırır.
Bernanke-Gertler-Gilchrist costly state verification: Sahibkarın idiosinkratik gəliri birbaşa müşahidə olunmadıqda, kreditorun defolt vəziyyətini yoxlaması xərc tələb edir. Bu friksiya sahibkarın levereci artdıqca yüksələn xarici maliyyələşdirmə mükafatını yaradır.
Ev təsərrüfatının fayda funksiyası nəyi izah edir?
Modeldə ev təsərrüfatı istehlakdan fayda, işləməkdən isə fayda itkisi əldə edir. Mənbənin Tənlik (17)-si:
\[ E_0\sum_{t=0}^{\infty} \beta^t \left[ \log(C_{it}-bC_{i,t-1}) - \chi_H \frac{H_{it}^{1+1/\eta}}{1+1/\eta} \right] \tag{17} \]
\(\beta\) gələcək faydanın nə qədər diskontlaşdırıldığını, \(b\) istehlak vərdişinin davamlılığını, \(C_{it}\) istehlakı, \(H_{it}\) əmək təklifini və \(\eta\) Frisch əmək təklifi elastikliyini təmsil edir.
\(C_{it}-bC_{i,t-1}\) termini bugünkü faydanın yalnız bugünkü istehlak səviyyəsindən deyil, əvvəlki istehlak standartından da təsirləndiyini göstərir. Buna görə istehlak şoklara tam və ani şəkildə uyğunlaşmır.
Uzunmüddətli dövlət istiqrazı modeldə necə təmsil olunur?
Dövlət borcu sabit son ödəmə müddətli tək istiqraz əvəzinə kuponu həndəsi şəkildə azalan perpetuity kimi təmsil olunur. Bir istiqrazın gələcək ödənişləri \(\{1,\kappa,\kappa^2,\ldots\}\) şəklindədir. Mənbənin Tənlik (26)-sı:
\[ q_t^L = \sum_{j=1}^{\infty} \frac{\kappa^{j-1}}{(R_t^L)^j} = \frac{1}{R_t^L-\kappa}, \qquad R_t^L = \kappa+\frac{1}{q_t^L} \tag{26} \]
\(q_t^L\) uzunmüddətli istiqrazın qiyməti, \(R_t^L\) istiqrazın ödəmə müddətinədək gəlirliliyi və \(\kappa\) kuponun nə qədər yavaş azaldığını müəyyən edən parametrdir.
\(\kappa=0\) olduqda istiqraz bir dövrlük borca çevrilir. \(\kappa\) 1-ə yaxınlaşdıqca kuponlar daha yavaş azalır və borcun müddəti uzanır. Tədqiqatın model kalibrasiyasında qısa müddət üçün \(\kappa=0\), uzun müddət üçün \(\kappa=0{,}981\) seçilərək təxminən 40 rüblük Macaulay duration yaradılır.
Market return ilə book return arasındakı fərq
Uzunmüddətli istiqrazın bazar qiyməti faiz dəyişdikdə dərhal hərəkət edir. Buna görə bir dövrlük bazar holding return-i:
\[ R_{t+1}^{LM} = \frac{1+\kappa q_{t+1}^L}{q_t^L} \tag{27} \]
Lakin istiqraz held-to-maturity sinfində amortizasiya olunmuş maya dəyəri ilə saxlanılırsa, maliyyə vasitəçisinin balansda tanıdığı gəlir bazar qiymətini hər dövrdə tam əks etdirmir. Model iki qiymətləndirmə sistemini \(\chi\) parametri ilə birləşdirir:
\[ R_{t+1}^{LC} = (1-\chi)R_{t+1}^{LM} + \chi R_t^{LB} \tag{28} \]
\(\chi=0\) tam mark-to-market, \(\chi=1\) tam amortized cost; 0 ilə 1 arasındakı dəyərlər qarışıq portfel deməkdir.
Bir dövrlük borcda \(\kappa=0\) olduğuna görə bazar və balans dəyəri artıq eyni olur; buna görə uçot təsnifatı qısamüddətli borc üçün model nəticələrini dəyişmir. Əsas fərq uzunmüddətli istiqrazlarda ortaya çıxır.
Maliyyə vasitəçisinin enforcement constraint-i
Gertler-Karadi mexanizmində maliyyə vasitəçisi depozit sahiblərindən məhdudiyyətsiz vəsait ala bilməz. Çünki nəzəri olaraq aktivlərin bir hissəsini mənimsəyib sistemdən çıxmaq imkanı var. Depozit sahibləri yalnız maliyyə vasitəçisinin fəaliyyətini davam etdirmə dəyəri mənimsəmə qazancından yüksək olduqda vəsait verir:
\[ V_{jt} \ge \theta X_{jt}^{P} + \theta\Delta q_t^L B_{jt}^{LF} \tag{39} \]
\(V_{jt}\) vasitəçinin fəaliyyətini davam etdirmə dəyəri, \(X_{jt}^{P}\) özəl kredit portfeli, \(q_t^L B_{jt}^{LF}\) dövlət istiqrazlarının bazar dəyəri, \(\theta\) mənimsənilə bilən özəl aktivlərin nisbəti və \(\Delta\) dövlət istiqrazının özəl kreditlə müqayisədə nə qədər pledgeability tutumu istifadə etdiyini müəyyən edən çəkidir.
Modeldə \(\Delta=1/3\) kalibrasiya edilir. Bunun mənası dövlət istiqrazının eyni həcmdə özəl kreditlə müqayisədə bu məhdudiyyətdə daha az tutum sərf etməsidir. Bu struktur dövlət istiqrazı ilə özəl kreditin eyni məhdud balans tutumu üçün rəqabət aparmasını təmin edir.
Məqalənin mərkəzi tənliyi: Dövlət istiqrazının gəlirliliyi özəl kredit gəlirliliyinə necə təsir edir?
Tədqiqatın nəzəri töhfəsinin mərkəzindəki Tənlik (52) belədir:
\[ E_t \left[ \widetilde M_{t,t+1} \frac{R_{t+1}^{P}-R_t}{\Pi_{t+1}} \right] = \frac{1}{\Delta} E_t \left[ \widetilde M_{t,t+1} \frac{R_t^{L}-R_t}{\Pi_{t+1}} \right] + \frac{1}{\Delta}\Xi_t \tag{52} \]
\(R_{t+1}^{P}\) özəl kredit gəlirliliyi, \(R_t^L\) dövlət istiqrazının gəlirliliyi, \(R_t\) qısamüddətli siyasət/depozit gəlirliliyi, \(\Pi_{t+1}\) ümumi inflyasiya, \(\widetilde M_{t,t+1}\) vasitəçinin probleminə uyğunlaşdırılmış diskont nüvəsi və \(\Xi_t\) balans/enforcement strukturundan gələn əlavə termindir.
Tənliyin iqtisadi mesajı ondan ibarətdir ki, özəl kreditin siyasət faizindən yuxarı tələb olunan gəlirliliyi dövlət istiqrazının gəlirlilik fərqindən asılıdır. Dövlət istiqrazındakı gəlirlilik üstünlüyü artdıqda özəl kredit də daha yüksək gəlirlilik tələb etməli olur; əks halda məhdud vasitəçi tutumunu özəl kreditdən dövlət istiqrazına yönəldir.
\(\Delta=1/3\) olduqda riyazi əmsal \(1/\Delta=3\)-dür. Bu, model tənliyindəki marjinal gəlirlilik əlaqəsinin əmsalıdır; “bazar kredit faizi dövlət istiqrazının üç qatı artır” şəklində birbaşa müşahidə olunan faiz qaydası deyil.
Dövlət büdcəsi məhdudiyyəti
Mənbənin Tənlik (72)-si dövlət xərclərini, mövcud borcun xidmət yükünü, vergi gəlirlərini və yeni istiqraz emissiyasını bir-biri ilə əlaqələndirir:
\[ G_t + \frac{1+\kappa q_t^L}{\Pi_t} B_{t-1}^{L} = T_t + q_t^L B_t^{L} \tag{72} \]
\(G_t\) dövlət xərci, \(T_t\) ümumi real vergi gəliri, \(B_{t-1}^{L}\) əvvəlki dövrdən qalan uzunmüddətli borc, \(q_t^L B_t^L\) yeni borc emissiyasından əldə edilən real resurs və \(\Pi_t\) inflyasiyadır.
Tədqiqat burada mühüm fərq qoyur: maliyyə vasitəçiləri öz portfellərində istiqrazları amortizasiya olunmuş maya dəyəri ilə saxlaya bilsələr də, dövlətin büdcə məhdudiyyəti borcun bazar dəyəri ilə yazılır. Bankın daxili uçotu ilə dövlətin iqtisadi borc məhdudiyyəti eyni şey deyil.
Effektiv faiz dərəcəsi niyə borc müddəti ilə yavaş hərəkət edir?
Modeldə effektiv dövlət faiz dərəcəsinin təxmini dinamikası aşağıdakı məntiqlə verilir:
\[ \widehat{i}^{\,eff}_t = (1-\kappa)\widehat{R}^{L}_t + \kappa\widehat{i}^{\,eff}_{t-1} \]
\(\kappa=0\) olduqda yeni bazar gəlirliliyi effektiv faizə dərhal ötürülür. Uzunmüddətli halda \(\kappa\) yüksək olduğuna görə mövcud köhnə borc ehtiyatı böyük çəki daşıyır və yeni faiz mühiti effektiv xərcə yalnız borc dövr etdikcə daxil olur. Bu, modelin birbaşa rollover kanalıdır.
Mərkəzi bankın davranışı: Taylor qaydası
Mərkəzi bank qısamüddətli nominal faizi mənbədə Tənlik (76) ilə müəyyən edilən Taylor tipli qaydaya əsasən təyin edir:
\[ \frac{R_t}{\bar R} = \left( \frac{R_{t-1}}{\bar R} \right)^{\rho_r} \left[ \left( \frac{\Pi_t}{\bar\Pi} \right)^{\theta_\pi} (Y_t^{gap})^{\theta_y} \right]^{1-\rho_r} e^{\varepsilon_t^m} \tag{76} \]
\(\rho_r\) faiz hamarlaşdırılması, \(\theta_\pi\) inflyasiyaya reaksiya, \(\theta_y\) istehsal kəsirinə reaksiya və \(\varepsilon_t^m\) tədqiqatın araşdırdığı ekzogen pul siyasəti şokudur.
Kalibrasiyada \(\rho_r=0{,}90\), \(\theta_\pi=1{,}5\) və \(\theta_y=0{,}125\) istifadə olunur. Yüksək \(\rho_r\) siyasət faizinin bir dövrdən digərinə tam sıçramaq əvəzinə əhəmiyyətli dərəcədə əvvəlki dəyərindən asılı qalmasını təmsil edir.
Model kalibrasiyası
| Blok | Parametr | Simvol | Dəyər | Məna |
|---|---|---|---|---|
| Üstünlüklər | Diskont amili | \(\beta\) | 0,995 | İllik təxminən %2 real sabit vəziyyət faizinə uyğun gəlir |
| Üstünlüklər | Vərdiş davamlılığı | \(b\) | 0,80 | İstehlakın əvvəlki istehlak səviyyəsindən asılılığı |
| Əmək | Frisch elastikliyi | \(\eta\) | 3 | Əmək təklifinin əməkhaqqı dəyişikliyinə reaksiyası |
| İstehsal | Kapital payı | \(\alpha\) | 0,35 | İstehsalda kapitalın töhfəsi |
| İstehsal | Rüblük amortizasiya | \(\delta\) | 0,025 | Kapitalın dövri aşınması |
| Nominal sərtlik | Calvo qiymət sərtliyi | \(\theta_p\) | 0,75 | Hər dövrdə qiymətini dəyişə bilməyən firmaların nisbəti ilə əlaqəli parametr |
| Nominal sərtlik | Calvo əməkhaqqı sərtliyi | \(\theta_w\) | 0,75 | Əməkhaqqının ani uyğunlaşmamasını təmsil edir |
| Maliyyə vasitəçisi | Özəl kredit spread-i | \(\bar R^P-\bar R^D\) | 138 bp illik | Özəl kreditlə depozit gəlirliliyi arasındakı hədəf fərq |
| Maliyyə vasitəçisi | Dövlət istiqrazı spread-i | \(\bar R^L-\bar R^D\) | 46 bp illik | Dövlət istiqrazı ilə depozit gəlirliliyi arasındakı hədəf fərq |
| Maliyyə vasitəçisi | Diversion çəkisi | \(\Delta\) | 1/3 | Dövlət istiqrazının özəl kreditə nisbətən enforcement tutumundan istifadə səviyyəsini müəyyən edir |
| Maliyyə vasitəçisi | Leverec hədəfi | — | 4 | Maliyyə vasitəçisinin aktiv / xalis dəyər əlaqəsi |
| Maliyyə vasitəçisi | Dövlət istiqrazlarının aktivlərdəki payı | \(s_G\) | 0,28 | Vasitəçinin aktivlərinin %28-nin dövlət qiymətli kağızlarından ibarət olması hədəfi |
| Maliyyə sürətləndiricisi | Rüblük defolt ehtimalı | \(F(\bar\psi)\) | %0,75 | İllik təxminən %3 müəssisə uğursuzluğu nisbətinə uyğun gəlir |
| Maliyyə sürətləndiricisi | Sahibkar levereci | \(QK/N\) | 2,01 | Kapital dəyəri ilə sahibkarın xalis dəyəri arasındakı əlaqə |
| Maliyyə sürətləndiricisi | Monitorinq xərci | \(\mu\) | 0,298 | Costly-state-verification xərci |
| Pul siyasəti | İnflyasiya əmsalı | \(\theta_\pi\) | 1,5 | Siyasət faizinin inflyasiyaya reaksiyası |
| Pul siyasəti | Faiz hamarlaşdırılması | \(\rho_r\) | 0,90 | Siyasət faizinin əvvəlki dəyərinə davamlılığı |
| Borc müddəti | Qısa / uzun kupon sönümlənmə parametri | \(\kappa\) | 0 / 0,9810 | Bir dövrlük borc ilə təxminən 40 rüblük duration müqayisəsi |
| Dövlət borcu | Borc / illik ÜDM sabit vəziyyət nisbəti | — | 0,70 | Modelin başlanğıc borc yükü hədəfi |
| Fiskal siyasət | Dövlət xərci / istehsal | \(G/Y\) | 0,20 | Sabit vəziyyətdə dövlət xərclərinin payı |
Nəzəri modelin əsas nəticələri
Model deterministik sabit vəziyyət ətrafında birinci dərəcəli perturbation ilə həll olunur. Bu, modelin şoklar qarşısındakı lokal davranışının sabit vəziyyət ətrafında xətti yaxınlaşdırılması deməkdir. Buna görə model nəticələri mümkün bütün böyük rejim dəyişikliklərini qlobal şəkildə həll edən tam qeyri-xətti simulyasiyalar deyil.
| Dəyişən | Qısa müddət | Uzun müddət | Qısa − uzun fərqi |
|---|---|---|---|
| Real ÜDM-in minimum reaksiyası | −%2,48 | −%1,70 | −0,78 faiz bənd |
| İnvestisiyanın minimum reaksiyası | −%12,56 | −%8,27 | −4,29 faiz bənd |
| Nominal dəyərdə dövlət borcunun maksimum reaksiyası | +%2,81 | +%1,96 | +0,85 faiz bənd |
| Nominal borc / ÜDM maksimum reaksiyası | +3,19 faiz bənd | +2,19 faiz bənd | +1,01 faiz bənd |
| Özəl kredit faizinin maksimum reaksiyası | +1,07 faiz bənd | +0,18 faiz bənd | +0,89 faiz bənd |
| Xarici maliyyələşdirmə mükafatının maksimum reaksiyası | +1,06 faiz bənd | +0,67 faiz bənd | +0,40 faiz bənd |
Modeldə effektiv dövlət faiz dərəcəsi qısa müddətdə təxminən 0,74 faiz bənd yüksəldiyi halda, uzun müddətdə təxminən 0,02 faiz bənd artır. Beləliklə, uzunmüddətli borcun köhnə aşağı faizli ehtiyatı dövlət büdcəsini qısa müddətdə yeni siyasət faizindən qismən təcrid edir.
Maliyyə sürətləndiricisi mexanizmi nə edir?
Qısa müddətdə maliyyə vasitəçisinin özəl kredit üçün tələb etdiyi gəlirlilik daha çox yüksəldikcə sahibkarların xalis dəyəri təzyiq altında qalır. Eyni kapital investisiyasını daha az özkapitalla maliyyələşdirməli olduqlarına görə leverec artır. BGG mexanizmində leverec yüksəldikcə xarici maliyyələşdirmə mükafatı artır; daha bahalı maliyyələşdirmə investisiyanı azaldır, investisiyanın azalması istehsalı aşağı salır və zəif istehsal vergi bazasını aşındırır.
Bu kanal ilkin şoku yaratmır; onu gücləndirir. Modeldə BGG maliyyə sürətləndiricisi söndürüldükdə qısa və uzun müddət arasındakı ÜDM fərqi −0,78-dən təxminən −0,56 faiz bəndə; borc/ÜDM fərqi isə təxminən 1,01-dən 0,82 faiz bəndə düşür. Buna görə sürətləndirici mühümdür, lakin borc müddəti təsirinin əsas mənbəyi deyil.
Hansı mexanizm həqiqətən borc müddəti fərqini yaradır?
Maliyyə vasitəçisinin Gertler-Karadi enforcement constraint-i aradan qaldırıldıqda qısa və uzun müddətli iqtisadiyyatların real ÜDM və investisiya reaksiyaları demək olar ki, eyni olur. Modelin Cədvəl 3-də ÜDM üçün hər iki müddətdə −%2,03, investisiya üçün isə təxminən −%10,08 və −%10,07 nəticələri verilir.
Bununla belə, dövlət borcu fərqi tam itmir. Dövlət borcunun maksimum reaksiyasında qısa-uzun fərqi əsas modeldə 0,85 faiz bənd olduğu halda, enforcement constraint aradan qaldırıldıqda təxminən 0,22 faiz bənd qalır. Müəlliflər bu qalığı mexaniki rollover kanalı və borc təklifi wedge-i ilə əlaqələndirirlər.
Bu ayrışdırma nəzəri nəticənin ən mühüm məqamlarından biridir: müddətin real iqtisadiyyat üzərindəki böyük təsiri maliyyə vasitəçisi kanalından; dövlət büdcəsi üzərində qalan birbaşa təsir isə yenidən maliyyələşdirmə kanalından gəlir.
Mark-to-market istifadə edildikdə nə baş verir?
Uzunmüddətli istiqrazlar amortizasiya olunmuş maya dəyəri əvəzinə bazar dəyəri ilə saxlanıldıqda istiqraz qiymətindəki azalma maliyyə vasitəçisinin xalis dəyərinə dərhal əks olunur. Daha önəmlisi, vasitəçinin marjinal istiqraz qərarında müvafiq gəlirlilik kilidlənmiş book yield əvəzinə bir dövrlük holding return olur; bu holding return müddətdən asılı olmayaraq gözlənilən siyasət faizini daha yaxından izləyir.
Nəticədə uzunmüddətli borcun ÜDM üzərindəki azalması əsas modeldə təxminən −%1,70 olduğu halda, mark-to-market vəziyyətində −%2,34-ə çatır. Qısamüddətli borc nəticəsi təxminən −%2,48-də qalır. Beləliklə, qısa-uzun ÜDM fərqi təxminən 0,78 faiz bənddən yalnız 0,13 faiz bəndə enir.
Bu nəticə “mark-to-market yaxşıdır” və ya “amortized cost pisdir” formasında normativ uçot hökmü deyil. Modelin dediyi budur ki, borc müddətinin kredit qiymətinə nə qədər güclü ötürüləcəyini istiqrazın balansda saxlanma forması dəyişdirir.
Qismən held-to-maturity portfeli
Real maliyyə institutlarının bütün qiymətli kağızlarını vahid uçot sinfində saxlamadığı nəzərə alınaraq müəlliflər \(\chi\) dəyərini 0, 0,25, 0,50, 0,75 və 1 arasında dəyişirlər. Uzunmüddətli borc iqtisadiyyatında reaksiyalar \(\chi\) ilə təxminən monoton və hamar şəkildə dəyişir.
Portfelin daha böyük hissəsi amortized cost ilə saxlandıqca uzunmüddətli istiqrazın balansda tanınan gəlirliliyi alış zamanı kilidlənən gəlirlilikdən daha çox asılı qalır; beləliklə, özəl kredit xərcinin siyasət faizinə ani keçidi zəifləyir və uzunmüddətli borcun tampon təsiri güclənir. Qısamüddətli borcda isə bazar dəyəri ilə balans dəyəri eyni olduğuna görə \(\chi\)-nin dəyişdirilməsi nəticələri dəyişmir.
Borc təklifi wedge-i və avtomatik stabilizatorlar
Modeldə ev təsərrüfatının dövlət istiqrazına tələbi üçün convenience-yield / debt-supply wedge mövcuddur. Borcun bazar dəyəri ÜDM-ə nisbətən artdıqda investorların tələb etdiyi artıq holding return də arta bilər. Kalibrasiyada borc/ÜDM bazar dəyərindəki %10 artımın illik gözlənilən artıq gəliri təxminən 12 baza bənd yüksəltməsi hədəflənir.
Bu wedge aradan qaldırıldıqda dövlətin borclanma xərci və dolayı yolla özəl kredit xərci daha az artır; istehsal və investisiya daralması azalır. Lakin qısa müddətin uzun müddətə nisbətən daha güclü reaksiya verdiyi sıralama qorunur. Buna görə wedge mexanizmi gücləndirən, lakin təkbaşına yaradan amil deyil.
Eyni şəkildə avtomatik fiskal reaksiyalar söndürüldükdə dövlət gəlirlərindəki azalma və xərclərdəki artım zəifləyir, borc dinamikası yaxşılaşır; lakin qısa müddətin daha mənfi nəticə verdiyi sıralama yenə qorunur.
Tədqiqatın Metodu və Nəticələri
1. Tədqiqat dizaynının iki qatı
Tədqiqat iki fərqli sübut növündən birlikdə istifadə edir, lakin onları bir-birinin yerinə qoymur:
Empirik qat: ABŞ-ın tarixi məlumatlarında ekzogen pul siyasəti yeniliklərinin müxtəlif borc-müddət rejimlərində necə fərqli impulse response yaratdığı qiymətləndirilir.
Nəzəri qat: Empirik olaraq müşahidə edilən fərqlərin iqtisadi baxımdan hansı balans və maliyyələşdirmə mexanizmi ilə yarana biləcəyini izah etmək üçün kalibrasiya edilmiş Yeni Keynsçi model qurulur.
Empirik nəticə modeldən çıxmır; model də empirik nəticələrin birbaşa statistik sübutu deyil. Modelin vəzifəsi müşahidə edilən rejim fərqlərini ardıcıl iqtisadi mexanizmlə rationalize — izah etmək.
2. Əsas empirik nümunə
Əsas Romer-Romer spesifikasiyası 1969Q1–2019Q4 ABŞ məlumatlarından istifadə edir. T-bill payı bir dövr gecikmə ilə istifadə olunaraq bugünkü pul siyasəti şokunun eyni dövrdə borc müddəti ölçüsünü dəyişməsindən yarana biləcək eyni vaxtlı əks əlaqə azaldılır.
Müəlliflər həmçinin T-bill payının özünün ekzogen pul siyasəti şokuna əhəmiyyətli reaksiya vermədiyini göstərirlər. İki rüb gecikdirilmiş rejim dəyişəni istifadə edildikdə də nəticələr qorunur. Bununla belə, mənbə açıq şəkildə fərqləndirir: bu test Xəzinədarlığın gələcəkdə gözlənilən faiz hərəkətlərinə əvvəlcədən reaksiya verərək müddət strategiyasını dəyişmədiyini sübut etmir. Bunu sınaqdan keçirmək üçün gözlənilən pul siyasətinin və ya proqnozlaşdırılan faiz dəyişikliklərinin ayrıca ölçülməsi tələb olunur.
3. Xətti nəticə niyə təkbaşına kifayət deyil?
Borc müddəti nəzərə alınmadıqda 100 baza bəndlik sərtləşdirmədən sonra real dövlət borcunun ani reaksiyası aydın deyil; təxminən üç il sonra real borc təxminən %4 artır. Borc/ÜDM nisbətinin xətti modeldəki reaksiyası isə proqnoz üfüqünün böyük hissəsində statistik olaraq sıfırdan fərqləndirilə bilmir.
Bu orta nəticə yüksək və aşağı qısa-müddət dövrlərinin bir-birini maskalaya biləcəyini göstərir. Qeyri-xətti model istifadə edildikdə yüksək T-bill rejimində real borc təxminən %10, borc/ÜDM isə təxminən 3 faiz bənd yüksəldiyi halda, aşağı T-bill rejimində reaksiya böyük ölçüdə yox olur.
4. Fiskal dinamika
Yüksək qısamüddətli borc payında dövlət gəlirləri daha çox azalır, ilkin xərclər müvəqqəti artır və effektiv dövlət faiz dərəcəsi daha güclü reaksiya verir. Bu üçlü mexanizm fiskal balansı eyni anda üç istiqamətdən sıxışdırır:
Gəlir kanalı: istehsal azaldığı üçün vergi bazası kiçilir.
Xərc kanalı: avtomatik stabilizatorlar iqtisadi daralma zamanı bəzi xərcləri artırır.
Faiz kanalı: qısa müddətə görə daha çox borc yeni yüksək faizlərlə yenidən maliyyələşdirilir.
5. Real iqtisadiyyat və investisiya
Yüksək T-bill rejimində real ÜDM təxminən beş rüb sonra təxminən %2 azalır; aşağı rejimdə reaksiya əhəmiyyətli deyil. Özəl investisiya təxminən bir il yarım sonra ətraflı nəticələr bölməsində təxminən %5 minimuma düşür. Tədqiqatın giriş hissəsində bu nəticə təxminən %6 kimi yuvarlaqlaşdırılıb; iki fərqli təxmini ifadəni vahid saxta dəqiq dəyərə çevirməmək üçün ətraflı nəticələr bölməsindəki dəyər əsas götürülüb.
Bu investisiya reaksiyası maliyyə kanalı üçün kritikdir. Daha yüksək kredit xərci kapital investisiyasını azaldır, investisiyanın azalması istehsalı daha da aşağı salır və istehsaldakı azalma fiskal gəlirləri azaldaraq dövlət borcu dinamikasını yenidən pisləşdirir.
6. Maliyyə şəraiti
Excess Bond Premium yüksək qısa-müddət rejimində daha davamlı şəkildə yüksəlir. Aaa və Baa korporativ istiqraz gəlirliliklərinin də daha güclü artması mexanizmin yalnız Xəzinədarlığın öz borclanma xərci ilə məhdudlaşmadığını, daha geniş özəl kredit bazarına yayıldığını göstərən empirik sübutdur.
Nəticələr qısamüddətli borcun təsirini həqiqətən ayırırmı?
Tədqiqat bu iddianı tək bir reqressiyaya əsaslandırmır: müxtəlif pul siyasəti şok seriyaları, aylıq və rüblük məlumatlar, alternativ LP və LP-IV strukturları, müxtəlif rejim funksiyaları, özəl sektorun əlindəki bir illik borc ölçüsü, gecikdirilmiş müddət dəyişənləri, başlanğıc borc/faiz/inflyasiya səviyyələri, QE, resessiyalar və böyük tarixi dövrlər nəzarətdə saxlanıldıqda əsas istiqamət qorunur; bununla belə, bu dayanıqlılıq testləri ekonometrik identifikasiya fərziyyələrini tam aradan qaldırmır və nəticələr ABŞ-ın tarixi kontekstinə aiddir.
7. Alət dəyişəni yanaşmasının incəliyi
LP-IV tətbiqlərində istifadə olunan alətin gücü Kleibergen-Paap rk Wald F statistikası ilə yoxlanılır. Səviyyələrdəki LP-də dəyərlər ümumən güclü olsa da, GDP deflyatoru üçün istifadə edilən hədd baxımından daha zəif vəziyyət mövcuddur; uzun fərq spesifikasiyasında bəzi dəyişənlərin birinci mərhələ statistikaları da daha aşağı qalır. Müəlliflər buna görə IV nəticələrində bəzi rejim fərqlərinin daha geniş etibar intervalları səbəbindən ənənəvi əhəmiyyətlilik səviyyəsini itirdiyini açıq bildirirlər. Buna baxmayaraq, işarələr və əsas dinamik nümunə qorunur.
8. Alternativ yüksək tezlikli identifikasiya
Müəlliflər Bauer-Swanson yüksək tezlikli sürprizlərini ekzogen alət kimi istifadə edən proxy-SVAR yanaşması ilə alternativ struktur pul siyasəti şoku yaradırlar. Sistem sənaye istehsalını, istehlak qiymətləri indeksini və pul siyasəti faizini ehtiva edir; COVID-19 dövründəki ifrat hərəkətləri çıxarmaq əvəzinə sistemə Mart 2020 dummy-si, daimi səviyyə dummy-si və COVID-19 ölüm nisbətinin loqarifmi ilə bağlı dəyişənlər əlavə olunur.
Zero lower bound və forward guidance dövrləri ilə bağlı narahatlıqları azaltmaq üçün federal funds rate əvəzinə bir illik dövlət istiqrazı dərəcəsi siyasət göstəricisi kimi istifadə olunur. Müvafiq yüksək tezlikli alətin birinci mərhələ Kleibergen-Paap F statistikası 10,9 olaraq bildirilir.
9. Nəzəri modelin ayrışdırma təcrübələri
| Model variantı | Qısa müddət ÜDM minimumu | Uzun müddət ÜDM minimumu | Fərq | Elmi mənası |
|---|---|---|---|---|
| Əsas model | −%2,48 | −%1,70 | −0,78 pp | Bütün əsas mexanizmlər aktivdir |
| BGG maliyyə sürətləndiricisi yoxdur | −%1,75 | −%1,19 | −0,56 pp | Sürətləndirici fərqi böyüdür, lakin yaratmır |
| GK enforcement constraint yoxdur | −%2,03 | −%2,03 | ≈0 | Real iqtisadiyyat üzərindəki müddət fərqi yox olur |
| Hər iki maliyyə friksiyası yoxdur | −%1,33 | −%1,33 | ≈0 | Maliyyə yayılma fərqi tamamilə yox olur |
| Mark-to-market | −%2,48 | −%2,34 | −0,13 pp | Uzun müddətli borcun tampon təsirinin böyük hissəsi aradan qalxır |
| Borc təklifi wedge-i yoxdur | −%2,03 | −%1,33 | −0,71 pp | Wedge amplifikasiya yaradır, lakin əsas sıralama davam edir |
| Fiskal reaksiyalar söndürülüb | −%2,42 | −%1,53 | −0,89 pp | Avtomatik fiskal reaksiyalar mexanizmin mənbəyi deyil |
Tədqiqatın dəstəklədiyi nəticələr
- ABŞ məlumatlarında pul siyasətinin sərtləşdirilməsinin dövlət borcu və real iqtisadiyyat üzərindəki təsiri qısamüddətli dövlət borcunun payı yüksək olduqda daha böyükdür.
- Yüksək T-bill rejimində real dövlət borcu və borc/ÜDM reaksiyası həm iqtisadi, həm də statistik baxımdan daha aydındır.
- Qısa müddət siyasət faizinin dövlətin effektiv maliyyələşdirmə xərcinə daha sürətli keçməsini təmin edir.
- Yüksək qısa-müddət məruz qalması daha güclü özəl kredit sərtləşməsi, investisiya daralması və istehsal itkisi ilə əlaqəlidir.
- Çoxsaylı alternativ empirik spesifikasiyalar əsas nəticənin istiqamətini qoruyur.
- Kalibrasiya edilmiş nəzəri model qısa müddət şəraitində daha güclü borc, kredit xərci, investisiya və istehsal reaksiyalarını keyfiyyətcə yenidən yarada bilir.
- Nəzəri modeldə real iqtisadiyyat üzərindəki müddət fərqinin mərkəzində maliyyə vasitəçisinin enforcement constraint-i və istiqrazların balansda saxlanma forması dayanır.
Tədqiqatın dəstəkləmədiyi ümumiləşdirmələr
- Tədqiqat “qısamüddətli dövlət borcu hər şəraitdə pisdir” nəticəsini sübut etmir.
- Müəyyən bir ölkə üçün optimal borc müddətini hesablamır.
- ABŞ-dakı təxminən %10 borc, %2 ÜDM və ya digər reaksiya ölçülərinin başqa ölkələrə eynilə köçürülə biləcəyini göstərmir.
- T-bill payının borc-müddət xüsusiyyətlərinin hamısını qüsursuz ölçdüyünü fərz etmir; buna görə alternativ müddət göstəricisi ilə dayanıqlılıq testi aparılır.
- Nəzəri model nəticəsi birbaşa müşahidə olunmuş bank balans davranışı deyil; kalibrasiya edilmiş model mexanizmidir.
- Amortized cost uçotunun normativ baxımdan doğru və ya yanlış olduğunu göstərmək məqsədi daşımır.
- Mərkəzi bank müstəqilliyinin avtomatik itirildiyini və ya fiskal dominantlığın baş verdiyini sübut etmir; nəticələr bu müzakirələr üçün mexanizm və risk ölçüsü təqdim edir.
- Xəzinədarlığın gözlənilən gələcək faiz hərəkətlərinə qarşı əvvəlcədən müddət tənzimləməsi problemini birbaşa sınaqdan keçirmir.
Əsas məhdudiyyətlər
Coğrafi məhdudiyyət: Empirik tədqiqat ABŞ-a xasdır. Digər iqtisadiyyatlarda borc bazarının strukturu, xarici valyutada borc, investor bazası, mərkəzi bank rejimi, bank tənzimlənməsi və fiskal siyasət fərqli ola bilər.
Müddət göstəricisinin məhdudiyyəti: Əsas ölçü T-bill payıdır. Qalan müddəti birbaşa ölçən alternativ özəl sektor borc göstəricisi nəticələri dəstəkləsə də, əsas təhlil tək bir ümumiləşdirilmiş müddət dəyişəninə əsaslanır.
Ekonometrik identifikasiya məhdudiyyəti: Romer-Romer narrativ şokları proqnozlaşdırıla bilən komponentlərdən təmizlənsə də, ekzogenlik identifikasiyası ekonometrik fərziyyələrə əsaslanır.
Rejim qiymətləndirməsinin məhdudiyyəti: Hamar keçid modeli borc müddətinin təsirini davamlı şəkildə modelləşdirir, lakin seçilmiş funksiya və \(\theta\) parametri yenə də tədqiqat dizaynının bir hissəsidir. Alternativ təriflər nəticələri dəstəkləsə də, rejim anlayışı birbaşa müşahidə olunan təbii təcrübə deyil.
Nəzəri modelin məhdudiyyəti: Model qapalı iqtisadiyyatlı, Yeni Keynsçi və birinci dərəcəli lokal həll strukturundadır. Real dünyadakı bütün bank portfeli təsnifatları, kapital tənzimləmələri, heterogen maliyyə institutları və ya beynəlxalq kapital axınları açıq şəkildə modelləşdirilmir.
Uçot fərziyyəsi: Nəzəri müddət kanalının ölçüsü portfelin amortized-cost / mark-to-market tərkibinə olduqca həssasdır. Bu hal modelin güclü nəticəsi olmaqla yanaşı, praktikada institutların real balans strukturunun ayrıca ölçülməli olduğunu da göstərir.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Fiscal-Monetary Interactions: The Role of Debt Maturity
Mənbə növü: IMF Working Paper, WP/26/219. Tədqiqat IMF tərəfindən tədqiqat prosesində olan işçi sənəd kimi təsvir edilir; resenziyalı jurnal məqaləsi statusunda təqdim edilməyib.
Müəlliflər — PDF-dəki “Prepared by” sırası: Luca Bettarelli, Francesco Frangiamore, Davide Furceri, Anh Dinh Minh Nguyen, Francesco Scianna.
Müəllif sırası qeydi: IMF-in tədqiqat daxilində verdiyi tövsiyə olunan biblioqrafik istinad sırası Luca Bettarelli, Davide Furceri, Francesco Frangiamore, Anh Dinh Minh Nguyen və Francesco Scianna şəklindədir. Mənbənin “Prepared by” sətri ilə tövsiyə olunan istinad sırası arasında Furceri və Frangiamore baxımından sıra fərqi olduğuna görə bu fərq səssizcə aradan qaldırılmayıb.
Corresponding author: Davide Furceri.
Qurumlar: Luca Bettarelli, Francesco Frangiamore və Francesco Scianna — University of Palermo; Davide Furceri və Anh Dinh Minh Nguyen — International Monetary Fund.
Platforma / naşir: International Monetary Fund, IMF Working Papers.
Bölmə: PDF-in ön səhifəsində FAD kimi göstərilib.
Tədqiqat nömrəsi: WP/26/219; IMF Working Papers Volume 2026, Issue 219.
PDF-dəki tədqiqat tarixi: 29 sentyabr 2026.
Səlahiyyətləndirilmiş yayım: Era Dabla-Norris tərəfindən, oktyabr 2026.
IMF-in rəsmi nəşr tarixi: 13 oktyabr 2026.
DOI: 10.5089/9798229063203.001.
SSRN elektron nüsxə: Mənbə PDF SSRN abstract nömrəsi 7649864 üçün elektron nüsxə məlumatını da daşıyır.
JEL sinifləri: E43, E52, H63.
Orijinal açar sözlər: Debt maturity; monetary policy; sovereign debt; fiscal policy; term structure.
Müəllif hüququ / lisenziya: © 2026 International Monetary Fund. Mənbə PDF “Not for Redistribution” qeydini daşıyır. Açıq Creative Commons lisenziyası göstərilməyib. Buna görə Verianla məqaləsindəki şəkillər mənbə fiqurlarının birbaşa vizual surətləri deyil; mənbədə təsdiqlənmiş elmi əlaqələrin müstəqil izahlı yenidənqurmalarıdır.
Əsas empirik nümunə: 1969Q1–2019Q4; alternativ yüksək tezlikli identifikasiya ilə bəzi dayanıqlılıq təhlilləri 1963Q1–2025Q3 dövrünü əhatə edir.
Əsas müddət ölçüsü: Dövriyyədəki Treasury bills / ümumi bazarda alınıb-satıla bilən U.S. Treasury borcu.
Əsas pul siyasəti ölçüsü: Romer-Romer narrativ pul siyasəti şokunun Miranda-Agrippino-Ricco yanaşması ilə proqnozlaşdırıla bilən komponentlərdən təmizlənmiş versiyası.
Əsas ekonometrik üsul: Jordà tipli local projections və T-bill payından asılı smooth-transition state-dependent local projections; Newey-West HAC standart xətaları.
Alternativ identifikasiya: Bauer-Swanson yüksək tezlikli sürprizlərinə əsaslanan external-instrument / proxy-SVAR strukturu.
Nəzəri üsul: Gertler-Karadi maliyyə vasitəçisi enforcement constraint-i, Bernanke-Gertler-Gilchrist costly-state-verification maliyyə sürətləndiricisi, həndəsi kuponlu Woodford tipli dövlət borcu, Calvo qiymət və əməkhaqqı sərtlikləri, Taylor qaydası və fiskal avtomatik stabilizatorları birləşdirən qapalı iqtisadiyyatlı Yeni Keynsçi model.
Model həlli: Deterministik sabit vəziyyət ətrafında birinci dərəcəli perturbation və 100 baza bəndlik pul siyasəti şokuna impulse-response təhlili.
Məlumatların əlçatanlığı: Mənbə ayrıca formal data-availability statement təqdim etmir; lakin U.S. Treasury, FRED, BEA, HAVER, Federal Reserve, Moody's/FRED və istifadə olunan pul siyasəti şok seriyalarının mənbələrini metod bölməsində açıq şəkildə göstərir.
Maliyyələşdirmə bəyanatı: Mənbədə ayrıca maliyyələşdirmə bəyanatı müəyyən edilməyib.
Maraqlar toqquşması bəyanatı: Mənbədə ayrıca conflict-of-interest bəyanatı müəyyən edilməyib.
CRediT müəllif töhfələri: Ayrı CRediT töhfə cədvəli bildirilməyib.
Təşəkkür: Müəlliflər Natasha Che, Era Dabla-Norris, Christopher Erceg, Marcin Kolasa, Raphael Lam, Ruy Lama, Jesper Linde, Jeta Menkulasi, Vina Nguyen, Francisco Roldan, Rodrigo Valdes, Jianding Zhang və IMF seminar iştirakçılarına şərhlər və müzakirələr üçün təşəkkür edirlər.
IMF məsuliyyət qeydi: Tədqiqatda ifadə olunan fikirlərin müəlliflərə aid olduğu və IMF-in, IMF İcra Şurasının və ya IMF rəhbərliyinin fikirlərini mütləq şəkildə təmsil etmədiyi açıq bildirilir.
Əsas şərh sərhədi: Tədqiqat ABŞ-dakı tarixi pul siyasəti şokları ilə dövlət borcunun müddəti arasındakı vəziyyətdən asılı ötürülməni araşdırır və bunu kalibrasiya edilmiş nəzəri modellə izah edir. Nəticələr başqa ölkələrə birbaşa əmsal transferi, universal optimal müddət və ya uçot siyasəti resepti kimi şərh edilməməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib