


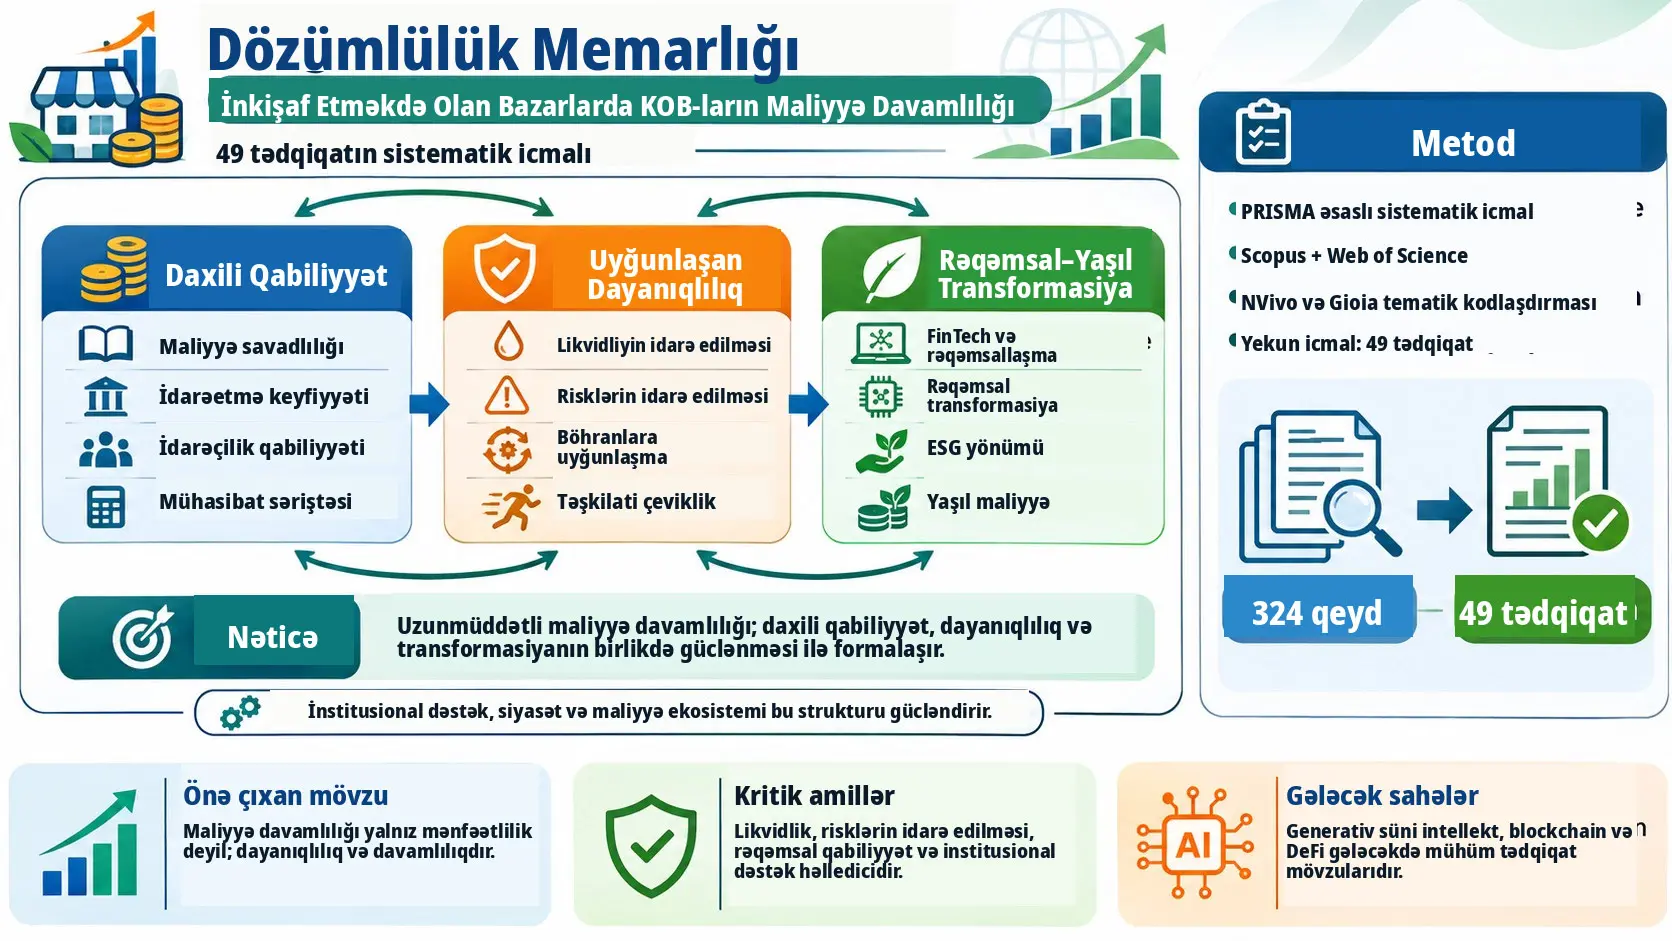
KOB-ların maliyyə davamlılığı, bu tədqiqatda kiçik və ya orta biznes subyektinin yalnız qısamüddətli mənfəətliliyini deyil; maliyyə baxımından yaşaya bilən qalmasını, likvidliyini və borcödəmə qabiliyyətini idarə etməsini, şoklara uyğunlaşmasını, dəyərini qorumasını və uzun müddətdə fəaliyyətin davamlılığını saxlaya bilməsini ifadə edən çoxölçülü təşkilati qabiliyyətdir. Tədqiqat inkişaf etməkdə olan bazarlarda KOB-ların maliyyə davamlılığını izah edən parçalanmış ədəbiyyatı bir araya gətirmək məqsədilə Scopus və Web of Science məlumat bazalarından seçilmiş 49 tədqiqatı PRISMA əsaslı sistematik ədəbiyyat icmalı, Gioia tematik kodlaşdırma yanaşması və NVivo dəstəkli bibliometrik/tematik təhlillərlə sintez edir.
İcmalın nəticəsində müəlliflər KOB maliyyə davamlılığını tək bir maliyyə göstəricisinin məhsulu kimi deyil, bir-birini gücləndirən üç əsas sütunun qarşılıqlı təsiri kimi konseptuallaşdırırlar: Internal Capability — Daxili Qabiliyyət, Adaptive Resilience — Uyğunlaşan Dayanıqlılıq və Digital–Green Transformation — Rəqəmsal–Yaşıl Transformasiya. İnstitusional dəstək, tənzimləyici quruluş, maliyyə ekosistemi və bazar şərtləri isə bu sütunların effektivliyini gücləndirən və ya məhdudlaşdıran xarici şərtlər kimi nəzərdən keçirilir. Müəlliflər bu inteqrasiya olunmuş modeli Architecture of Endurance — Dözümlülük Memarlığı adlandırırlar.
49 tədqiqatın metodoloji bölgüsündə 44 tədqiqat (%89,8) kəmiyyət, 3 tədqiqat (%6,1) keyfiyyət, 1 tədqiqat (%2,0) qarışıq metodlu və 1 tədqiqat (%2,0) konseptual/nəzəri olaraq təsnif edilmişdir. Kəmiyyət tədqiqatlarının bu üstünlüyü maliyyə savadlılığı, korporativ idarəetmə, risk, likvidlik və davamlılıq kimi dəyişənlər arasındakı statistik əlaqələr haqqında geniş sübut bazası yaradır; lakin müəlliflər bunun müəssisələrin böhranlara necə uyğunlaşması, qabiliyyətlərini necə yenidən qurması və transformasiyanı necə həyata keçirməsi kimi proseslərin daha dərindən başa düşülməsini məhdudlaşdırdığını da vurğulayırlar.
NVivo söz tezliyi təhlilində ən çox rast gəlinən mövzulardan bəziləri resilience/dayanıqlılıq 638 kodlaşdırma istinadı ilə %4,21, digital/FinTech 571 ilə %3,77, sustainability 486 ilə %3,21, risk/crisis 421 ilə %2,78, financial literacy 365 ilə %2,41, institutional 329 ilə %2,17, liquidity 301 ilə %1,99 və green/ESG 276 ilə %1,82 kimi bildirilmişdir. Bu nəticələr yalnız söz sayımı deyil; ətraflı Gioia kodlaşdırması ilə birlikdə qiymətləndirildikdə ədəbiyyatın klassik maliyyəyə çıxış və qısamüddətli maliyyə performansı yanaşmasından dayanıqlılıq, rəqəmsallaşma və davamlı transformasiya yanaşmasına doğru genişləndiyi kimi şərh olunur.
Tədqiqatın əsas şərh sərhədi vacibdir: Dözümlülük Memarlığı, mövcud 49 tədqiqatın sistematik sintezindən törədilmiş konseptual çərçivədir. Müəlliflər üç sütunun konkret bir KOB-un maliyyə davamlılığını müəyyən faiz artırdığını eksperimental olaraq sınaqdan keçirməyiblər. Nəzərdən keçirilən tədqiqatların böyük hissəsi də kəsişmə tipli kəmiyyət araşdırmalarından ibarət olduğuna görə ədəbiyyatda müşahidə edilən əlaqələr avtomatik olaraq səbəb-nəticə əlaqəsi demək deyil.
Tədqiqatın əsas problemi nədir?
KOB maliyyə davamlılığı ədəbiyyatı maliyyə savadlılığı, idarəetmə keyfiyyəti, maliyyəyə çıxış, rəqəmsal texnologiya, FinTech, risklərin idarə edilməsi, böhranlara dayanıqlılıq, ESG və yaşıl maliyyə kimi çoxsaylı dəyişənləri araşdırır. Məqalənin əsas problemi bu tədqiqatların böyük hissəsinin sözügedən amilləri bir-birindən ayrı tədqiqat axınları daxilində nəzərdən keçirməsidir.
Müəlliflər bu parçalanmanın KOB-un uzunmüddətli maliyyə mövcudluğunu izah etmək üçün yetərsiz olduğunu müdafiə edirlər. Müəssisənin maliyyə biliyi yüksək ola bilər; lakin böhran qarşısında uyğunlaşma qabiliyyəti yetərsizdirsə, bu bilik təkbaşına davamlılığı təmin etməyə bilər. Eyni şəkildə güclü rəqəmsal infrastruktur və ya yaşıl maliyyəyə çıxış da zəif idarəetməni və maliyyə idarəetmə qabiliyyətini avtomatik kompensasiya etməyə bilər.
Bu səbəbdən tədqiqat maliyyə davamlılığını tək bir dəyişəndən deyil, təşkilatın malik olduğu resursların, bu resursları dəyişən şərtlərə uyğunlaşdıra bilmə qabiliyyətinin və texnoloji/davamlı transformasiyanın birlikdə işləməsindən yaranan struktur kimi araşdırır.
Tədqiqat sualları
Tədqiqata üç tədqiqat sualı istiqamət verir:
- İnkişaf etməkdə olan bazarlarda KOB maliyyə davamlılığının əsas sütunlarını hansı daxili və xarici amillər təşkil edir?
- Böyük xarici pozuntular KOB-ların maliyyə dayanıqlılığını və uzunmüddətli maliyyə davamlılığını necə təsir edir?
- Böhrandan sonrakı mühitdə rəqəmsal transformasiya və yaşıl maliyyə KOB maliyyə davamlılığının gücləndirilməsində hansı rolları oynayır?
KOB Maliyyə Davamlılığı Bu Tədqiqatda Nə Deməkdir?
Tədqiqatda KOB maliyyə davamlılığı yalnız “müəssisənin mənfəət əldə etməsi” demək deyil; likvidliyin idarə edilməsini, borcödəmə qabiliyyətini, maliyyə dayanıqlılığını, dəyərin qorunmasını, əməliyyat davamlılığını və iqtisadi şərtlər dəyişərkən uzunmüddətli fəaliyyət göstərə bilmə qabiliyyətini əhatə edən çoxölçülü təşkilati bacarıq kimi nəzərdən keçirilir.
Bu fərq xüsusilə vacibdir. Qısa müddətdə yüksək mənfəət əldə edən müəssisə pul axınını idarə edə bilmirsə və ya böyük iqtisadi şok qarşısında əməliyyatlarını davam etdirə bilmirsə, müəlliflərin istifadə etdiyi mənada güclü maliyyə davamlılığına malik olmaya bilər.
Məqalənin yanaşması beləliklə maliyyə davamlılığı anlayışını statik balans nəticəsindən dinamik qabiliyyətə doğru genişləndirir.
Resurslara Əsaslanan Baxış — Resource-Based View (RBV)
Resource-Based View — Resurslara Əsaslanan Baxış (RBV), davamlı təşkilati performansın müəssisənin malik olduğu dəyərli, nadir, təqlid edilməsi çətin və əvəzlənməsi çətin resurslardan yarana biləcəyini müdafiə edən nəzəri yanaşmadır. Mənbə bu xüsusiyyətləri VRIN — Valuable, Rare, Inimitable, Non-substitutable — çərçivəsi ilə əlaqələndirir.
KOB kontekstində araşdırılan strateji resurslar yalnız fiziki aktivlər deyil. Tədqiqat maliyyə savadlılığını, idarəetmə səriştəsini, korporativ idarəetmənin keyfiyyətini, mühasibat uçotu qabiliyyətini və intellektual kapitalı müəssisənin daxili resursları arasında qiymətləndirir.
RBV-nin əsas izahedici gücü oxşar bazar şərtlərində fəaliyyət göstərən iki müəssisədən birinin niyə digərindən daha dayanıqlı ola biləcəyini anlamağa kömək etməsidir. Bununla yanaşı, müəlliflər RBV-nin sürətli xarici mühit dəyişiklikləri qarşısında resursların necə yenidən qurulduğunu təkbaşına kifayət qədər izah etmədiyini bildirirlər.
Dinamik Qabiliyyətlər Nəzəriyyəsi nə əlavə edir?
Dynamic Capabilities Theory — Dinamik Qabiliyyətlər Nəzəriyyəsi, müəssisənin yalnız hansı resurslara malik olduğunu deyil, bu resursları dəyişən şərtlərə uyğun olaraq necə fərq etdiyini, istifadə etdiyini və yenidən qurduğunu izah etməyə çalışır.
Mənbə bunu üç əsas fəaliyyətlə ifadə edir:
- Sensing — hiss etmə: ortaya çıxan maliyyə risk və imkanlarının fərqinə varılması.
- Seizing — dəyərləndirmə/ələ keçirmə: FinTech və ya yaşıl maliyyə kimi strateji imkanlardan istifadə edilməsi.
- Transforming — transformasiya: idarəetmə, əməliyyat və maliyyə sistemlərinin yeni şərtlərə uyğun yenidən qurulması.
Bu nəzəri fərqləndirmədə RBV “müəssisənin hansı resurslara malik olduğunu”, dinamik qabiliyyətlər yanaşması isə “bu resursların dəyişiklik zamanı necə hərəkətə gətirildiyini” izah edir.
İnstitusional Nəzəriyyə niyə lazımdır?
Institutional Theory — İnstitusional Nəzəriyyə, müəssisənin performansının yalnız daxili resurslarından asılı olmadığını; tənzimləyici sistemin, maliyyə infrastrukturunun, dövlət siyasətinin və sosial-iqtisadi mühitin də müəssisənin nəticələrini formalaşdırdığını vurğulayır.
İnkişaf etməkdə olan bazarlardakı KOB-lar formal kreditə məhdud çıxış, yetərsiz tənzimləyici dəstək, zəif inkişaf etmiş maliyyə sistemləri və ya qeyri-formal maliyyədən asılılıq kimi institusional boşluqlarla üzləşə bilər. Belə mühitdə güclü daxili qabiliyyətə malik müəssisə belə maliyyələşmə və ya artım məhdudiyyəti yaşaya bilər.
Məqalənin nəzəri sintezi buna görə üç yanaşmanı birlikdə istifadə edir: RBV daxili resursları, Dinamik Qabiliyyətlər Nəzəriyyəsi uyğunlaşma və yenidən qurulmanı, İnstitusional Nəzəriyyə isə xarici dəstək və məhdudiyyətləri izah edir.
Böhran maliyyə davamlılığı anlayışını niyə dəyişdirmişdir?
Məqalə COVID-19 pandemiyası, geosiyasi münaqişələr, inflyasiya təzyiqləri və təchizat zəncirindəki fasilələr kimi hadisələrin KOB maliyyə davamlılığının yalnız mənfəətlilik və likvidliklə izah edilə bilməyəcəyini görünən etdiyini bildirir.
Bu kontekstdə maliyyə dayanıqlılığı, müəssisənin xarici şokları absorbsiya edə bilməsi, qeyri-müəyyənlik şəraitində əməliyyatlarını davam etdirə bilməsi və dəyişən şərtlərə uyğunlaşa bilməsi mənasında ön plana çıxır.
Likvidliyin idarə edilməsi, riskin azaldılması, böhrana hazırlıq və təşkilati çeviklik beləliklə maliyyə performansının ətrafındakı köməkçi dəyişənlər deyil, uzunmüddətli davamlılığın mərkəzindəki qabiliyyətlər kimi qiymətləndirilir.
Rəqəmsal transformasiyanın rolu
Mənbədə rəqəmsal transformasiya FinTech platformaları, mobil bankçılıq, süni intellekt dəstəkli kredit qiymətləndirilməsi, crowdfunding sistemləri, bulud əsaslı mühasibat uçotu və oxşar rəqəmsal alətlərlə əlaqələndirilir.
İcmal edilən ədəbiyyata görə bu texnologiyalar maliyyəyə çıxışı, monitorinq qabiliyyətini, əməliyyat səmərəliliyini və təşkilati çevikliyi dəstəkləyə bilər. Lakin məqalənin özü hər hansı rəqəmsal texnologiyanın KOB performansında müəyyən faiz artımı yaratdığını sınaqdan keçirmir.
Yaşıl maliyyə və ESG nə deməkdir?
Green finance — yaşıl maliyyə, ekoloji davamlılığı dəstəkləyən fəaliyyətlərə yönəldilən maliyyələşdirmə alətlərini əhatə edən ümumi anlayışdır. ESG — Environmental, Social and Governance isə ekoloji, sosial və idarəetmə ölçülərinin müəssisə təcrübələrinə və qiymətləndirmələrinə daxil edilməsini ifadə edir.
Mənbə yaşıl maliyyə və ESG yönümünün kapitala çıxış, tənzimləyici risk, reputasiya riski və uzunmüddətli rəqabət qabiliyyəti ilə əlaqələndirildiyini bildirir. Lakin nəzərdən keçirilmiş sübutların sektor və ölkəyə görə dəyişdiyi, buna görə də bu əlaqələrin bütün inkişaf etməkdə olan bazarlara eyni şəkildə ümumiləşdirilə bilməyəcəyi açıq şəkildə qeyd olunur.
Architecture of Endurance — Dözümlülük Memarlığı Nədir?
Dözümlülük Memarlığı müəlliflərin 49 tədqiqatın Gioia və NVivo əsaslı sintezindən hazırladığı konseptual çərçivədir; KOB maliyyə davamlılığını Daxili Qabiliyyət, Uyğunlaşan Dayanıqlılıq və Rəqəmsal–Yaşıl Transformasiya adlı bir-birini qarşılıqlı gücləndirən üç sütunun qarşılıqlı təsiri, institusional mühitin isə bu sistemin xarici imkanvericisi kimi fəaliyyət göstərməsi ilə izah edir.
Birinci sütun — Daxili Qabiliyyət: Maliyyə savadlılığı, idarəetmə keyfiyyəti, idarəçilik qabiliyyəti, mühasibat uçotu səriştəsi və resursların idarə edilməsi kimi müəssisənin öz daxilində olan əsas qabiliyyətlərdən ibarətdir.
İkinci sütun — Uyğunlaşan Dayanıqlılıq: Likvidliyin idarə edilməsi, risklərin idarə edilməsi, böhranlara uyğunlaşma, maliyyə çevikliyi və təşkilati uyğunlaşma qabiliyyəti kimi şoklara cavab mexanizmlərini əhatə edir.
Üçüncü sütun — Rəqəmsal–Yaşıl Transformasiya: Rəqəmsallaşma, FinTech istifadəsi, texnoloji innovasiya, ESG tətbiqləri, yaşıl maliyyə və davamlılıq yönümlü transformasiyanı əhatə edir.
Xarici imkanvericilər: İnstitusional dəstək, tənzimləmə keyfiyyəti, maliyyə infrastrukturu, dövlət siyasəti və daha geniş bazar şərtləridir.
Model xətti və birtərəfli pilləkən kimi qurulmayıb. Müəlliflər sütunların recursive — geri əlaqəli/rekursiv sistem yaratdığını müdafiə edirlər. Daxili qabiliyyət dayanıqlılığı gücləndirə bilər; dayanıqlılıq transformasiyanı mümkün edə bilər; rəqəmsal və yaşıl transformasiya da daha sonra təşkilati uyğunlaşma qabiliyyətini və uzunmüddətli davamlılığı yenidən gücləndirə bilər.
Bu model ardıcıldır, yoxsa qarşılıqlıdır?
Məqalənin bəzi izahlarında daxili qabiliyyət → dayanıqlılıq → transformasiya formasında ardıcıl məntiq istifadə edilsə də, yekun çərçivə bu əlaqənin yalnız birtərəfli olmadığını xüsusilə vurğulayır. Müəlliflərin son şərhi sütunların bir-birini təkrar-təkrar gücləndirən geri əlaqə dövrləri yaratdığı istiqamətindədir.
Buna görə modeli “əvvəl maliyyə savadlılığı yaranır, sonra mütləq böhrana dayanıqlılıq yaranır, ardınca rəqəmsal transformasiya baş verir” kimi deterministik ardıcıllıq şəklində oxumaq düzgün deyil.
Strateji mübadilələr niyə vacibdir?
Məqalə rəqəmsallaşma, ESG tətbiqləri və yaşıl maliyyə kimi transformasiyaların yalnız fayda yaratmadığını; başlanğıcda əhəmiyyətli maliyyə resursları tələb edə biləcəyini də vurğulayır. Rəqəmsal infrastruktura investisiya və ya davamlılıq təcrübələrinə keçid qısa müddətdə likvidliyə və maliyyə çevikliyinə təzyiq göstərə bilər.
Beləliklə, davamlılıq mümkün olan hər transformasiyaya eyni anda investisiya qoymaq deyil; qısamüddətli maliyyə sabitliyi ilə uzunmüddətli transformasiya arasında tarazlıq yarada bilmə qabiliyyəti kimi nəzərdən keçirilir.
Davamlılığa aparan yalnız bir yol varmı?
Xeyr. Mənbədə araşdırılan bəzi ənənəvi sektor KOB-larının məhdud rəqəmsallaşmaya baxmayaraq konservativ maliyyə idarəetməsi, güclü müştəri münasibətləri və icma əsaslı maliyyələşmə mexanizmləri ilə uzunmüddətli sabitlik yarada bildiyi qeyd olunur.
Böhrandan təsirlənən regionlarda isə təşkilati çeviklik, qeyri-formal dəstək şəbəkələri və uyğunlaşan maliyyələşmə üsulları daha vacib ola bilər. Buna görə müəlliflər KOB maliyyə davamlılığını kontekstdən asılı proses kimi qiymətləndirirlər.
Tədqiqat gələcəyin texnologiyaları haqqında nə deyir?
Məqalə generativ süni intellekt, blockchain əsaslı maliyyə sistemləri və mərkəzləşdirilməmiş maliyyə — Decentralized Finance (DeFi) — tətbiqlərini gələcəkdə KOB maliyyə davamlılığına təsir göstərə biləcək tədqiqat sahələri kimi göstərir.
Generativ süni intellektin maliyyə proqnozlaşdırması, avtomatlaşdırılmış mühasibat uçotu, kredit qiymətləndirilməsi və qərar dəstəyində; blockchain və DeFi-nin isə alternativ maliyyələşmə və maliyyə inklüzivliyində rol oynaya biləcəyi müzakirə olunur. Lakin müəlliflər bu sahələrdə empirik sübutların hələ də məhdud olduğunu açıq şəkildə bildirirlər. Buna görə bunlar mövcud tədqiqatın sübut edilmiş nəticələri deyil, gələcəkdə sınaqdan keçirilməsi təklif edilən tədqiqat istiqamətləridir.
Tədqiqatın Metodu və Nəticələri
PRISMA və Gioia Bu Tədqiqatda Birlikdə Necə İstifadə Edildi?
PRISMA hansı tədqiqatların ədəbiyyat korpusuna daxil olacağını şəffaf seçim mərhələləri ilə idarə etdiyi halda, Gioia metodologiyası seçilmiş 49 tədqiqatın tam mətnlərindən çıxarılan anlayışları birinci səviyyəli kodlardan daha yüksək mövzulara və toplulaşdırılmış nəzəri ölçülərə daşıyaraq Architecture of Endurance çərçivəsinin yaradılmasını təmin etmişdir.
Tədqiqat dizaynı
Tədqiqatın əsas dizaynı Systematic Literature Review — Sistematik Ədəbiyyat İcmalı (SLR)-dır. Müəlliflər metodu Tranfield və həmkarlarının sistematik idarəetmə ədəbiyyatı yanaşması ilə əlaqələndirir və hesabatlandırmanı PRISMA çərçivəsinə uyğun apardıqlarını bildirirlər.
İcmal yalnız ədəbiyyatı təsvir etməmiş, seçilmiş tədqiqatların məzmununu Gioia metodologiyası ilə yenidən kodlaşdırmış və NVivo vasitəsilə söz tezliyi, tematik bölgü, regional matris və iyerarxik klaster təhlilləri aparmışdır.
Axtarış aparılan məlumat bazaları
- Scopus
- Web of Science — WoS
Mənbə bu iki məlumat bazasının idarəetmə, mühasibat, maliyyə və sahibkarlıq sahələrində yüksək keyfiyyətli resenziyalı nəşrləri əhatə etdiyinə görə seçildiyini bildirir.
Axtarış sətri
Mənbədə verilən axtarış məntiqi aşağıdakı anlayış qruplarını birləşdirir:
(("financial sustainability" OR "financial resilience" OR "financial stability" OR "financial health" OR "financial viability" OR "long-term financial performance" OR "business survival" OR "firm survival") AND ("SME" OR "small and medium enterprise*" OR "small business" OR "micro enterprise*" OR "MSME"))
Birinci anlayış qrupu yalnız “financial sustainability” ifadəsini deyil, ədəbiyyatda oxşar və ya yaxın mənada işlədilən maliyyə dayanıqlılığı, maliyyə sağlamlığı, maliyyə yaşaya bilməsi və firmanın fəaliyyətini davam etdirməsi kimi terminləri də əhatə etməklə əlaqəli tədqiqatların yalnız fərqli terminologiya istifadə etdiyinə görə kənarda qalmasını azaltmağı hədəfləyir.
İkinci qrup isə SME, small business, micro enterprise və MSME kimi müəssisə ölçüsü terminlərini wildcard istifadəsi ilə genişləndirir.
Axtarış başlıq, xülasə və açar söz sahələrinə tətbiq edilmişdir. Mənbə metodu açıq şəkildə zaman məhdudiyyəti tətbiq edilmədi kimi təsvir edir.
Daxiletmə və xaricetmə meyarları
| Ölçü | Daxiletmə yanaşması | Xaricetmə yanaşması |
|---|---|---|
| Nəşr növü | Orijinal resenziyalı jurnal məqalələri; aydın empirik və ya konseptual töhfə | Konfrans məruzələri, kitab fəsilləri, redaksiya yazıları, boz ədəbiyyat, texniki hesabatlar, dissertasiyalar və oxşar nəşrlər |
| Dil | İngilis dili | İngilis dilindən başqa dillərdə nəşrlər |
| Müəssisə fokusu | KOB, kiçik müəssisə, mikro müəssisə və ya MSME-nin əsas təhlil vahidi olması | KOB-un ikinci dərəcəli olduğu və ya əsas təhlil vahidi olmadığı tədqiqatlar |
| Maliyyə strukturu | Maliyyə davamlılığını, dayanıqlılığı, sağlamlığı, yaşaya bilməni və ya uzunmüddətli maliyyə performansını açıq şəkildə araşdıran tədqiqatlar | Davamlılıq/dayanıqlılıqla açıq əlaqə yaratmayan maliyyə mövzuları |
| Coğrafi kontekst | İnkişaf etməkdə olan və ya frontier bazar kontekstləri və əhəmiyyətli inkişaf etməkdə olan bazar təmsilçiliyi olan müqayisəli tədqiqatlar | İnkişaf etməkdə olan bazar kontekstinə mənalı şəkildə ötürülə bilməyən yalnız inkişaf etmiş iqtisadiyyat tədqiqatları |
| Tematik əhatə | Maliyyə savadlılığı, idarəetmə, kapital/maliyyələşmə, institusional şərtlər, böhran, rəqəmsallaşma, FinTech, yaşıl maliyyə və əlaqəli davamlılıq elementləri | Maliyyə davamlılığı fokusu olmadan yalnız ümumi sahibkarlıq, innovasiya və ya təchizat zənciri mövzusu |
| Metodoloji keyfiyyət | Aydın və yetərli tədqiqat dizaynı, məlumat toplama və analitik metod | Yetərsiz metod şəffaflığı, zəif nəticə hesabatlandırması və ya pis müəyyən edilmiş tədqiqat dizaynı |
| Zaman | Axtarışda tarix məhdudiyyəti yoxdur | Mənbə Cədvəl 1-ə görə zamana əsaslanan xaricetmə yoxdur |
Tam mətnin keyfiyyət qiymətləndirilməsi
Başlıq və xülasə seçimindən keçən tədqiqatlar tam mətn mərhələsində tematik uyğunluqla yanaşı uyğunlaşdırılmış Critical Appraisal Skills Program — CASP çərçivəsi ilə metodoloji keyfiyyət baxımından araşdırılmışdır.
Qiymətləndirmədə tədqiqat məqsədinin aydınlığı, metodoloji prosedurların şəffaflığı, məlumat toplamanın yetərliliyi, analitik texnikanın ciddiliyi və nəticələrlə yekunların bir-biri ilə uyğunluğu nəzərə alınmışdır.
Bununla belə, mənbə CASP uyğunlaşdırmasının maddə əsaslı bal cədvəlini, ümumi balını və ya daxil edilmək üçün tələb olunan ədədi həddi dərc etmir. Buna görə keyfiyyət qiymətləndirməsini tam müstəqil şəkildə təkrarlamaq mümkün deyil.
PRISMA seçim axını
| Mərhələ | Qeyd sayı | Bu mərhələdə çıxarılan |
|---|---|---|
| Scopus-dan tapılan qeydlər | 228 | — |
| Web of Science-dan tapılan qeydlər | 96 | — |
| Ümumi tapılan qeyd | 324 | — |
| Nəşr növü və dil seçimindən sonra | 221 | 103 |
| Təkrarlanan qeydlər çıxarıldıqdan sonra | 179 | 42 duplicate |
| Başlıq və xülasə seçimi | 179 qiymətləndirildi | 92 |
| Tam mətn uyğunluq qiymətləndirilməsi | 87 | 38 |
| Yekun icmala daxil edilən tədqiqatlar | 49 | — |
Gioia kodlaşdırma prosesi
Yekun 49 məqalə yalnız başlıq və ya xülasə üzrə deyil, tam mətnləri üzrə kodlaşdırılmışdır. Mənbə üçmərhələli Gioia prosesini izah edir.
Birinci səviyyəli kodlaşdırma: Məqalələrdə istifadə edilən orijinal terminologiya qorunaraq açıq kodlaşdırma aparılmışdır. Maliyyə savadlılığı, idarəetmə keyfiyyəti, idarəçilik qabiliyyəti, mühasibat uçotu səriştəsi, likvidliyin idarə edilməsi, dövriyyə kapitalının səmərəliliyi, institusional dəstək, maliyyəyə çıxış, rəqəmsal istifadə, FinTech, yaşıl maliyyə, davamlılıq yönümü, böhrana cavab qabiliyyəti və təşkilati uyğunlaşma qabiliyyəti kimi anlayışlar müəyyən edilmişdir.
İkinci səviyyəli kodlaşdırma: Birinci səviyyəli anlayışlar müqayisə edilmiş və daha geniş nəzəri mövzular altında qruplaşdırılmışdır. Əsas mövzular Daxili Qabiliyyət, Uyğunlaşan Dayanıqlılıq və Rəqəmsal–Yaşıl Transformasiya kimi ortaya çıxmışdır.
Toplulaşdırılmış ölçülər: Son mərhələdə bu mövzular KOB maliyyə davamlılığının ümumi memarlığını izah edən daha yüksək nəzəri strukturlara çevrilmişdir.
Mənbə kodlaşdırma qərarlarının bütün müəlliflər tərəfindən bir neçə iterativ mərhələdə müstəqil şəkildə nəzərdən keçirildiyini və fikir ayrılıqlarının konsensusla həll edildiyini bildirir. Lakin tədqiqat formal məzmun təhlili əvəzinə şərhedici Gioia sintezindən istifadə etdiyinə görə intercoder reliability əmsalı hesablanmamışdır. Etibarlılıq peer debriefing, təkrarlanan müqayisə və tematik şərhlərin iterativ yoxlanması yolu ilə gücləndirilmişdir.
Metodoloji bölgü
| Metod qrupu | Tədqiqat sayı | Nisbət | Mənbədə verilən nümunələr |
|---|---|---|---|
| Kəmiyyət | 44 | %89,8 | Sorğu, kəsişmə təhlili, panel məlumatları, PLS-SEM, reqressiya, SEM |
| Keyfiyyət | 3 | %6,1 | Keys tədqiqatı, müsahibə, sənəd/məzmun təhlili |
| Qarışıq metod | 1 | %2,0 | Kəmiyyət və keyfiyyət yanaşmalarının birləşməsi |
| Konseptual / nəzəri | 1 | %2,0 | Çərçivə hazırlama, ədəbiyyat təhlili, konseptual model |
Bu bölgü KOB maliyyə davamlılığı ədəbiyyatındakı mövcud sübutların böyük ölçüdə kəmiyyət dəyişənləri arasındakı əlaqələrə əsaslandığını göstərir. Müəlliflər gələcəkdə daha çox keyfiyyət və qarışıq metodlu tədqiqatın müəssisələrin dayanıqlılığı necə inkişaf etdirdiyini və transformasiyanı praktikada necə yaşadığını izah edə biləcəyini müdafiə edirlər.
Söz tezliyi təhlili
Mənbə 49 tədqiqat üzərində NVivo 12 ilə söz tezliyi sorğusu aparmışdır. Müəlliflər bunu ətraflı tematik kodlaşdırmadan əvvəl ədəbiyyatın ilkin “thematic footprint — tematik izi” kimi təsvir edirlər.
| Sıra | Anlayış | Say | Çəkili nisbət | Mənbədə əlaqələndirilən sahə |
|---|---|---|---|---|
| 1 | Resilience | 638 | %4,21 | Uyğunlaşan Dayanıqlılıq |
| 2 | Digital / FinTech | 571 | %3,77 | Rəqəmsal–Yaşıl Transformasiya |
| 3 | Sustainability | 486 | %3,21 | Rəqəmsal–Yaşıl Transformasiya |
| 4 | Risk / Crisis | 421 | %2,78 | Uyğunlaşan Dayanıqlılıq |
| 5 | Financial Literacy | 365 | %2,41 | Daxili Qabiliyyət |
| 6 | Institutional | 329 | %2,17 | İnstitusional/xarici dəstək konteksti |
| 7 | Liquidity | 301 | %1,99 | Uyğunlaşan Dayanıqlılıq |
| 8 | Green / ESG | 276 | %1,82 | Rəqəmsal–Yaşıl Transformasiya |
Mənbə “weighted %” dəyərlərini NVivo çıxışı kimi təqdim edir; faiz hesabının xam söz hovuzundakı dəqiq məxrəcini ayrıca izah etmədiyinə görə Verianla bu faizləri yenidən hesablamamışdır.
Tematik bölgü
Mənbə Şəkil 6, 49 tədqiqat üzrə NVivo kodlarının dörd geniş sahədə paylandığını göstərir.
| Tematik sahə | Kodlaşdırma payı | Əlaqəli mənbə sayı |
|---|---|---|
| Internal Capability — Daxili Qabiliyyət | %38,1 | 37 |
| Adaptive Resilience — Uyğunlaşan Dayanıqlılıq | %26,7 | 25 |
| Digital–Green Transformation — Rəqəmsal–Yaşıl Transformasiya | %23,4 | 26 |
| Institutional Support — İnstitusional Dəstək | %11,8 | 19 |
Daxili Qabiliyyət daxilində maliyyə savadlılığı %18,7 ilə ən yüksək görünən alt mövzudur; idarəetmə keyfiyyəti %10,2, idarəçilik qabiliyyəti %9,1 və mühasibat uçotu səriştəsi %7,1 kimi göstərilir.
Uyğunlaşan Dayanıqlılıq sahəsində likvidliyin idarə edilməsi %9,8, risklərin idarə edilməsi %8,6 və böhranlara uyğunlaşma %8,3 kimi bildirilir.
Rəqəmsal–Yaşıl Transformasiya sahəsində FinTech və rəqəmsal istifadə %9,6, rəqəmsal transformasiya %7,4, ESG yönümü %4,1 və yaşıl maliyyə %2,3 kimi görünür.
İnstitusional Dəstək sahəsində institusional dəstək %6,8 və siyasət/tənzimləmə %5,0 səviyyəsində göstərilir.
Şəkil 6 həmçinin ümumi 1.276 NVivo kodlaşdırma istinadı, 49 ümumi mənbə və mövzu başına orta hesabla %7,5 əhatə məlumatı verir.
Zaman üzrə inkişaf
Mənbə Şəkil 3, 2014–2025 arasında dərc edilmiş tədqiqatların illik bölgüsünü göstərir. Qrafik 2014–2017 illərində ildə bir tədqiqat, 2018-də iki, 2019 və 2020-də üç, 2021-də dörd, 2022-də altı və 2023–2025 dövründə ildə doqquz tədqiqat göstərir. Bu sütunların cəmi 49-dur.
Müəlliflər xüsusilə 2022-dən sonra tədqiqat marağının aydın şəkildə artdığını və ədəbiyyatın maliyyəyə çıxış və institusional dəstək kimi daha klassik mövzulardan böhrana dayanıqlılıq, təşkilati davamlılıq, rəqəmsallaşma və davamlılıq mövzularına doğru dəyişdiyini şərh edirlər.
Lakin burada mənbədaxili tarix fərqi var: xülasə 49 tədqiqatı “2014–2026” kimi təsvir etdiyi halda, Şəkil 3 “2014–2025” başlığını daşıyır və metodda axtarışa tarix məhdudiyyəti qoyulmadığı bildirilir. Verianla bu üç ifadədən birini səssizcə digəri ilə əvəz etmir.
Coğrafi bölgü
Mənbə Şəkil 4 ədəbiyyatın inkişaf etməkdə olan və inkişaf edən iqtisadiyyatlarda cəmləşdiyini göstərir. Xüsusilə Cənub-Şərqi Asiya və Cənubi Asiya görünən ağırlığa malikdir; Afrika və digər inkişaf etməkdə olan regionlara aid tədqiqatlar da korpusun mühüm hissəsini təşkil edir.
Ölkə səviyyəsində şəkildə ən yüksək saylar İndoneziya, Malayziya, Hindistan və Çin üçün göstərilir. Müəlliflər bu regional cəmləşməni maliyyəyə çıxış, institusional məhdudiyyətlər və iqtisadi qeyri-müəyyənlik qarşısında KOB-ların daha yüksək həssaslığı ilə əlaqələndirirlər.
Mənbənin xülasəsi “Asia and Europe” cəmləşməsindən bəhs etdiyi halda, Şəkil 4 və əlaqəli müzakirə mətni Cənub-Şərqi/Cənubi Asiya ilə Afrikanı daha qabarıq vurğulayır. Buna görə Avropanın ədəbiyyatdakı çəkisi məsələsində mənbə öz daxilində tam uyğun təqdimat vermir.
İyerarxik klaster təhlili və Jaccard oxşarlığı
Mənbə Şəkil 8-də mövzular arasındakı birgə-görünmə nümunələrini Jaccard similarity coefficient — Jaccard oxşarlıq əmsalı ilə qiymətləndirir.
Aşağıdakı tənlik məqalənin çap edilmiş tənliyi deyil; Jaccard əmsalının nə demək olduğunu öyrətmək üçün verilən standart konseptual tərifdir:
\[ J(A,B)=\frac{|A\cap B|}{|A\cup B|} \]
Burada \(A\) və \(B\), iki mövzunun göründüyü kodlaşdırma və ya mənbə çoxluqlarını təmsil edə bilər. Surət iki mövzunun birlikdə olduğu elementlərin sayını; məxrəc isə mövzulardan ən az birinin olduğu ümumi unikal elementlərin sayını ifadə edir.
Mənbə şəklinin oxunda Jaccard Dissimilarity = 1 − Similarity istifadə olunur. Oxşarlıq artdıqca iki mövzunun ədəbiyyatda birlikdə görünmə nümunəsinin gücləndiyi qəbul edilir.
| Klaster | Ad | Orta oxşarlıq | Mənbə təsnifatı |
|---|---|---|---|
| 1 | Foundational Organizational Capability | 0,68 | Güclü |
| 2 | Adaptive Resilience | 0,66 | Güclü |
| 3 | Innovation & Sustainability Orientation | 0,66 | Güclü |
| 4 | External Risk & Vulnerability | 0,69 | Güclü |
| 5 | Institutional Enablement | 0,57 | Orta |
Mənbə şəkli beş klaster göstərməsinə baxmayaraq, dərhal altındakı izah “four major thematic structures” ifadəsindən istifadə edir. Bu mənbədaxili ədədi/mətn uyğunsuzluğu Verianla tərəfindən düzəldilmiş kimi təqdim edilmir.
Ən güclü tematik birliklər necə şərh olunur?
Mənbə xüsusilə External Risk & Vulnerability klasterində böhrana məruzqalma, bazar dəyişkənliyi, likvidlik təzyiqi və geosiyasi qeyri-müəyyənlik kimi anlayışların tez-tez birlikdə müzakirə edildiyini bildirir.
Foundational Organizational Capability klasterində maliyyə savadlılığı, idarəetmə keyfiyyəti, idarəçilik qabiliyyəti və mühasibat uçotu səriştəsi bir-birinə yaxın mövzulardır.
Rəqəmsal transformasiya, FinTech, ESG və yaşıl maliyyə isə texnologiya ilə davamlılığın getdikcə bir-birindən ayrı deyil, tamamlayıcı strategiyalar kimi nəzərdən keçirildiyini göstərən yaxın innovasiya/davamlılıq klasteri yaradır.
İnstitusional dəstək bu klasterlər arasında körpü rolunu oynaya biləcək xarici mexanizm kimi şərh olunur.
Tədqiqatın tətbiq tövsiyələri
KOB rəhbərləri üçün: Maliyyə savadlılığı, idarəetmə və risk idarəetmə qabiliyyətinin əsas bacarıqlar kimi gücləndirilməsi; müntəzəm maliyyə qabiliyyəti qiymətləndirilməsinin aparılması; likvidlik üzrə fövqəladə hallar planlarının qurulması və uyğun şərtlərdə bulud əsaslı mühasibat sistemlərindən istifadə edilməsi tövsiyə olunur.
Rəqəmsal transformasiya baxımından: FinTech və rəqəmsal texnologiyaların əməliyyat səmərəliliyini, maliyyə şəffaflığını və xarici maliyyəyə çıxışı dəstəkləyə biləcəyi bildirilir.
Davamlılıq baxımından: ESG tətbiqlərinin və yaşıl maliyyə alətlərinin mərhələli inteqrasiyasının uzunmüddətli dayanıqlılığı dəstəkləyə biləcəyi müzakirə olunur.
Siyasət qurucuları üçün: Maliyyə inklüzivliyi, rəqəmsal infrastruktur, yaşıl maliyyə, böhrandan təsirlənən KOB-lara hədəfli dəstək və KOB dayanıqlılıq fondları kimi dəstəkləyici ekosistem mexanizmləri tövsiyə olunur.
Maliyyə institutları üçün: FinTech dəstəkli kredit, alternativ kredit skorlaması və davamlılıqla əlaqəli maliyyələşdirmə məhsullarının hazırlanması tövsiyə olunur.
Bu bəndlər 49 tədqiqatın sintezindən törədilmiş tətbiq tövsiyələridir. Məqalə onların hər birini ayrıca siyasət eksperimenti ilə sınaqdan keçirməmişdir.
Tədqiqatın dəstəklədiyi nəticələr
- KOB maliyyə davamlılığı ədəbiyyatı tək bir amilə endirilə bilməyəcək qədər çoxölçülüdür.
- Maliyyə savadlılığı, idarəetmə keyfiyyəti, idarəçilik qabiliyyəti və mühasibat uçotu səriştəsi əsas daxili qabiliyyət mövzuları kimi təkrarlanır.
- Likvidlik, risklərin idarə edilməsi və böhranlara uyğunlaşma maliyyə dayanıqlılığı ədəbiyyatının əsas elementləridir.
- Rəqəmsallaşma, FinTech, ESG və yaşıl maliyyə son dövr ədəbiyyatında daha görünən olmuşdur.
- 49 tədqiqatın böyük əksəriyyəti kəmiyyət tədqiqatıdır.
- Daxili Qabiliyyət, Uyğunlaşan Dayanıqlılıq və Rəqəmsal–Yaşıl Transformasiya arasındakı qarşılıqlı təsir müəlliflərin Dözümlülük Memarlığı çərçivəsinin mərkəzini təşkil edir.
- İnstitusional dəstək və tənzimləyici mühit müəssisənin daxili qabiliyyətlərinin istifadə edilə bilməsinə təsir göstərən xarici şərtlər kimi vacibdir.
- Maliyyə davamlılığı qısamüddətli mənfəət və ya likvidlikdən daha geniş, dinamik təşkilati qabiliyyət kimi konseptuallaşdırılır.
Tədqiqatın dəstəkləmədiyi nəticələr
- Dözümlülük Memarlığının bütün KOB-larda eyni ardıcıllıqla işləyən universal səbəb modeli olduğu sübut edilməmişdir.
- Maliyyə savadlılığının KOB davamlılığını müəyyən faiz artırdığı bu icmal tərəfindən hesablanmamışdır.
- FinTech və ya rəqəmsallaşmanın hər bir KOB-un maliyyələşmə xərcini qəti şəkildə azaldacağı göstərilməmişdir.
- ESG və ya yaşıl maliyyənin bütün sektor və ölkələrdə eyni maliyyə nəticəsi yaratdığı göstərilməmişdir.
- Generativ süni intellekt, blockchain və ya DeFi-nin KOB maliyyə davamlılığını artırdığı bu tədqiqat tərəfindən empirik olaraq təsdiqlənməmişdir.
- İcmal yalnız mövcud tədqiqatların sintezidir; yeni firma səviyyəli sorğu, balans, maliyyə performansı və ya panel məlumatı toplamamışdır.
- Ədəbiyyatda görünən tematik birliklər avtomatik olaraq səbəb-nəticə demək deyil.
- Bütün inkişaf etməkdə olan bazarlar vahid institusional və iqtisadi mühit kimi qiymətləndirilə bilməz.
Tədqiqatın məhdudiyyətləri
Məlumat bazası məhdudiyyəti: İcmal yalnız Scopus və Web of Science-da indekslənən tədqiqatları əhatə edir. Digər məlumat bazaları, yerli indekslər və indekslənməyən tədqiqatlar kənarda qalmış ola bilər.
Dil məhdudiyyəti: Yalnız ingilisdilli nəşrlərin daxil edilməsi inkişaf etməkdə olan bazarlarda yerli dillərdə dərc edilmiş mühüm sübutların kənarda qalmasına səbəb ola bilər.
Metodoloji bölgü: Korpusun %89,8-nin kəmiyyət tədqiqatlarından ibarət olması statistik əlaqələr haqqında geniş sübut yaratsa da, təşkilati uyğunlaşma və transformasiya proseslərinin dərindən başa düşülməsini məhdudlaşdırır.
Kəsişmə tipli tədqiqatların üstünlüyü: İcmala daxil olan tədqiqatların mühüm hissəsi kəsişmə dizaynlarına əsaslanır; bu vəziyyət səbəb şərhini və davamlılığın zaman içində inkişafını araşdırmaq qabiliyyətini məhdudlaşdırır.
Kontekstdən asılılıq: İnstitusional keyfiyyət, maliyyə infrastrukturu və bazar yetkinliyi ölkələr arasında fərqləndiyi üçün bir regionda müəyyən edilmiş əlaqə başqa regionda eyni ölçüdə ortaya çıxmaya bilər.
Axtarış tarixinin hesabatlandırılması: Mənbə məlumat bazası axtarışının aparıldığı dəqiq tarixi açıq şəkildə vermir.
Duplicate proqram təminatı: Təkrarlanan qeydlərin istinadların idarə edilməsi proqramı ilə təmizləndiyi bildirilir, lakin istifadə olunan proqramın adı hesabatlandırılmır.
Keyfiyyət qiymətləndirilməsinin təfərrüatı: Uyğunlaşdırılmış CASP yanaşmasından istifadə edilmişdir, lakin sual əsaslı bal sistemi və ədədi daxiletmə həddi hesabatlandırılmamışdır.
Intercoder əmsalı yoxdur: Gioia kodları müəlliflər tərəfindən iterativ şəkildə nəzərdən keçirilmiş və konsensus əldə edilmişdir; formal intercoder reliability statistikası hesablanmamışdır.
Mənbədaxili hesabat fərqləri: Xülasənin 2014–2026 dövrü təsviri ilə Şəkil 3-ün 2014–2025 başlığı, regional cəmləşmə haqqında xülasə/Şəkil 4 təqdimatı və Şəkil 8-in beş klasteri ilə mətndəki “four major” ifadəsi bir-biri ilə tam uyğun deyil.
Redaksiya qalığı: Müzakirə bölməsində “[insert references]” formasında dərc edilmiş yer tutucu mövcuddur. Ədəbiyyat siyahısında da bəzi qeydlər tam biblioqrafik məlumat daşımır. Verianla bu çatışmazlıqları təxmin yolu ilə tamamlamır.
Gələcək tədqiqat tövsiyələri
Müəlliflər keyfiyyət və qarışıq metod tədqiqatlarının artırılmasını, xüsusilə KOB-ların dayanıqlılıq yaratması və resurslarını yenidən qurması proseslərinin daha ətraflı araşdırılmasını tövsiyə edirlər.
Bununla yanaşı generativ süni intellekt dəstəkli maliyyə idarəetməsi, blockchain əsaslı maliyyə infrastrukturu və DeFi-nin KOB dayanıqlılığı, maliyyəyə çıxış və uzunmüddətli davamlılıq üzərindəki təsirlərinin empirik şəkildə sınaqdan keçirilməsi tövsiyə olunur.
Böhran və geosiyasi həssaslıqdan təsirlənən kontekstlərdən əldə ediləcək yeni sübutların da Dözümlülük Memarlığının sərhədlərini və kontekstə görə necə dəyişdiyini daha yaxşı izah edə biləcəyi qeyd olunur.
Mənbə və Metod Qeydi
Orijinal başlıq: The Architecture of Endurance: A Systematic Review of SME Financial Sustainability in Emerging Markets
Müəlliflər: Amir Hamzah; Arief Rahman; Hadri Kusuma.
Müəllif sırası: Amir Hamzah birinci, Arief Rahman ikinci, Hadri Kusuma üçüncü müəllifdir.
Affiliasiyalar: Amir Hamzah — Universitas Kuningan, Kuningan, Indonesia və mənbə nömrələnməsinə görə Universitas Islam Indonesia ilə əlaqə; Arief Rahman və Hadri Kusuma — Universitas Islam Indonesia, Yogyakarta, Indonesia. PDF-dəki affiliasiya nömrələnməsi “1 Universitas Kuningan” və “1,2,3 Universitas Islam Indonesia” formasındadır; bu sıra mənbədə olduğu kimi qiymətləndirilmişdir.
Corresponding author: Amir Hamzah.
Corresponding author e-poçt: amir.hamzah@uniku.ac.id
Bərabər töhfə / bərabər birinci müəllif: Mənbədə ayrıca bərabər töhfə bəyanatı yoxdur.
Jurnal: The Indonesian Accounting Review.
Naşir: Research Center and Community Services (PPPM), Universitas Hayam Wuruk Perbanas, Surabaya, Indonesia.
Cild / nömrə: Volume 16, No. 2.
Səhifələr: 188–208.
Nəşr dövrü: July–December 2026.
Rəsmi onlayn nəşr tarixi: 23 June 2026.
Məqalənin qəbul tarixi: 20 May 2026.
Reviziya tarixi: 13 June 2026.
Qəbul tarixi: 18 June 2026.
DOI: 10.14414/tiar.v16i2.5677.
ISSN: Print ISSN 2086-3802; Online ISSN 2302-822X.
JEL Classification: G32; L25; M21.
Məqalə növü: Research Article; sistematik ədəbiyyat icmalı.
Resenziya: The Indonesian Accounting Review-un rəsmi jurnal məlumatı jurnalı scholarly, peer-reviewed, open-access journal kimi təsvir edir.
Lisenziya: Creative Commons Attribution-NonCommercial 4.0 International — CC BY-NC 4.0.
Rəsmi nəşr səhifəsi: The Indonesian Accounting Review-da DOI 10.14414/tiar.v16i2.5677 məqalə qeydi.
Açar sözlər: adaptive resilience; digital transformation; financial sustainability; green finance; SMEs.
Tədqiqat metodu: PRISMA əsaslı Systematic Literature Review — SLR; Gioia tematik kodlaşdırması; NVivo dəstəkli bibliometrik və tematik təhlil.
Məlumat mənbələri: Scopus və Web of Science.
Başlanğıc qeyd sayı: 324.
Yekun tədqiqat sayı: 49.
Ədəbiyyatın tarix aralığı haqqında qeyd: Xülasə “2014–2026” ifadəsini istifadə etdiyi halda, mənbə Şəkil 3 “2014–2025” başlığını daşıyır. Metod bölməsi isə məlumat bazası axtarışına tarix məhdudiyyəti tətbiq edilmədiyini açıq şəkildə bildirir.
Nəşr növü meyarı: Yalnız orijinal resenziyalı jurnal məqalələri; konfrans məruzələri, kitab fəsilləri, redaksiya yazıları, şərhlər, texniki hesabatlar və digər boz ədəbiyyat növləri xaric edilmişdir.
Dil meyarı: İngilisdilli nəşrlər.
Tam mətn keyfiyyət qiymətləndirilməsi: Uyğunlaşdırılmış Critical Appraisal Skills Program — CASP yanaşması.
Kodlaşdırma proqramı: NVivo; söz tezliyi təhlili bölməsində NVivo 12 açıq şəkildə göstərilmişdir.
Kodlaşdırma yanaşması: Gioia metodologiyası; birinci səviyyəli anlayışlar, ikinci səviyyəli mövzular və toplulaşdırılmış ölçülər.
Intercoder reliability: Formal statistika hesablanmamışdır. Kodlaşdırma müəlliflərin müstəqil/iterativ nəzərdən keçirməsi, müzakirə, konsensus, peer debriefing və təkrarlanan tematik yoxlama yolu ilə qiymətləndirilmişdir.
Əsas nəzəri çərçivələr: Resource-Based View, Dynamic Capabilities Theory və Institutional Theory.
Orijinal konseptual nəticə: Architecture of Endurance Framework.
Üç əsas sütun: Internal Capability; Adaptive Resilience; Digital–Green Transformation.
Xarici imkanverici struktur: Institutional Support və daha geniş tənzimləyici/maliyyə/bazar mühiti.
Mənbədə olan şəkillər: PRISMA seçim axını; Gioia məlumat strukturu; zaman üzrə tədqiqat bölgüsü; coğrafi bölgü; metodoloji bölgü; NVivo tematik bölgü xəritəsi; regional matris kodlaşdırması; iyerarxik klaster təhlili; Architecture of Endurance çərçivəsi.
Vizual yenidənqurma: PRISMA axını və Architecture of Endurance əlaqələri mənbə məlumatı və elmi əlaqələr əsasında Verianla üçün müstəqil inline SVG kimi yenidən yaradılmışdır. Mənbə xəritəsi və sıx vizual matrislər piksel olaraq kopyalanmamış; yoxlanıla bilən ədədi məzmun uyğun yerlərdə HTML cədvəlləri ilə təqdim edilmişdir.
Maliyyələşdirmə: PDF mətnində ayrıca və açıq funding statement aşkar edilməmişdir. FinTech/green finance kontekstindəki “funding” ifadələri tədqiqat maliyyələşdirilməsi bəyanatı deyil.
Maraqların toqquşması: PDF mətnində ayrıca conflict-of-interest bəyanatı aşkar edilməmişdir.
CRediT / müəllif töhfələri: PDF mətnində ayrıca müəllif töhfəsi və ya CRediT bəyanatı aşkar edilməmişdir.
Məlumatların əlçatanlığı: PDF mətnində ayrıca data availability statement aşkar edilməmişdir. İcmalın əsas analitik korpusu 49 tədqiqat kimi açıqlanır, lakin ayrıca maşınla oxuna bilən məlumat dəsti bağlantısı verilmir.
Etika komitəsi: Tədqiqat yeni insan iştirakçısı və ya heyvan məlumatı toplamayan sistematik ədəbiyyat icmalıdır; PDF-də ayrıca etika komitəsi bəyanatı aşkar edilməmişdir.
Mühüm təkrarlana bilmə çatışmazlıqları: Dəqiq məlumat bazası axtarış tarixi, duplicate təmizlənməsində istifadə olunan istinadların idarə edilməsi proqramının adı, uyğunlaşdırılmış CASP-ın tam bal cədvəli/həddi və Gioia/NVivo kodlaşdırma korpusunun ayrıca məlumat faylı hesabatlandırılmır.
Mühüm mənbədaxili uyğunsuzluqlar: Xülasə 2014–2026, Şəkil 3 isə 2014–2025 aralığını verir; axtarış metodunda zaman məhdudiyyəti olmadığı bildirilir. Xülasə coğrafi cəmləşməni Asiya və Avropa kimi təsvir etdiyi halda, Şəkil 4 və müzakirə Asiya ilə Afrika/inkişaf etməkdə olan regionları daha qabarıq göstərir. Şəkil 8 beş klaster göstərdiyi halda, izah mətni “four major thematic structures” ifadəsindən istifadə edir. Müzakirədə “[insert references]” formasında redaksiya yer tutucusu vardır.
Əsas şərh sərhədi: Məqalə mövcud 49 tədqiqatı sintez edərək nəzəri inteqrasiya olunmuş çərçivə hazırlayır. Architecture of Endurance bu məqalədə yeni KOB nümunəsi üzərində eksperimental olaraq sınaqdan keçirilmiş struktur bərabərlik modeli və ya səbəb proqnoz modeli deyil. Çərçivə icmal edilmiş ədəbiyyatda təkrarlanan əlaqələri və mövzuları birləşdirən konseptual izahedici modeldir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib