


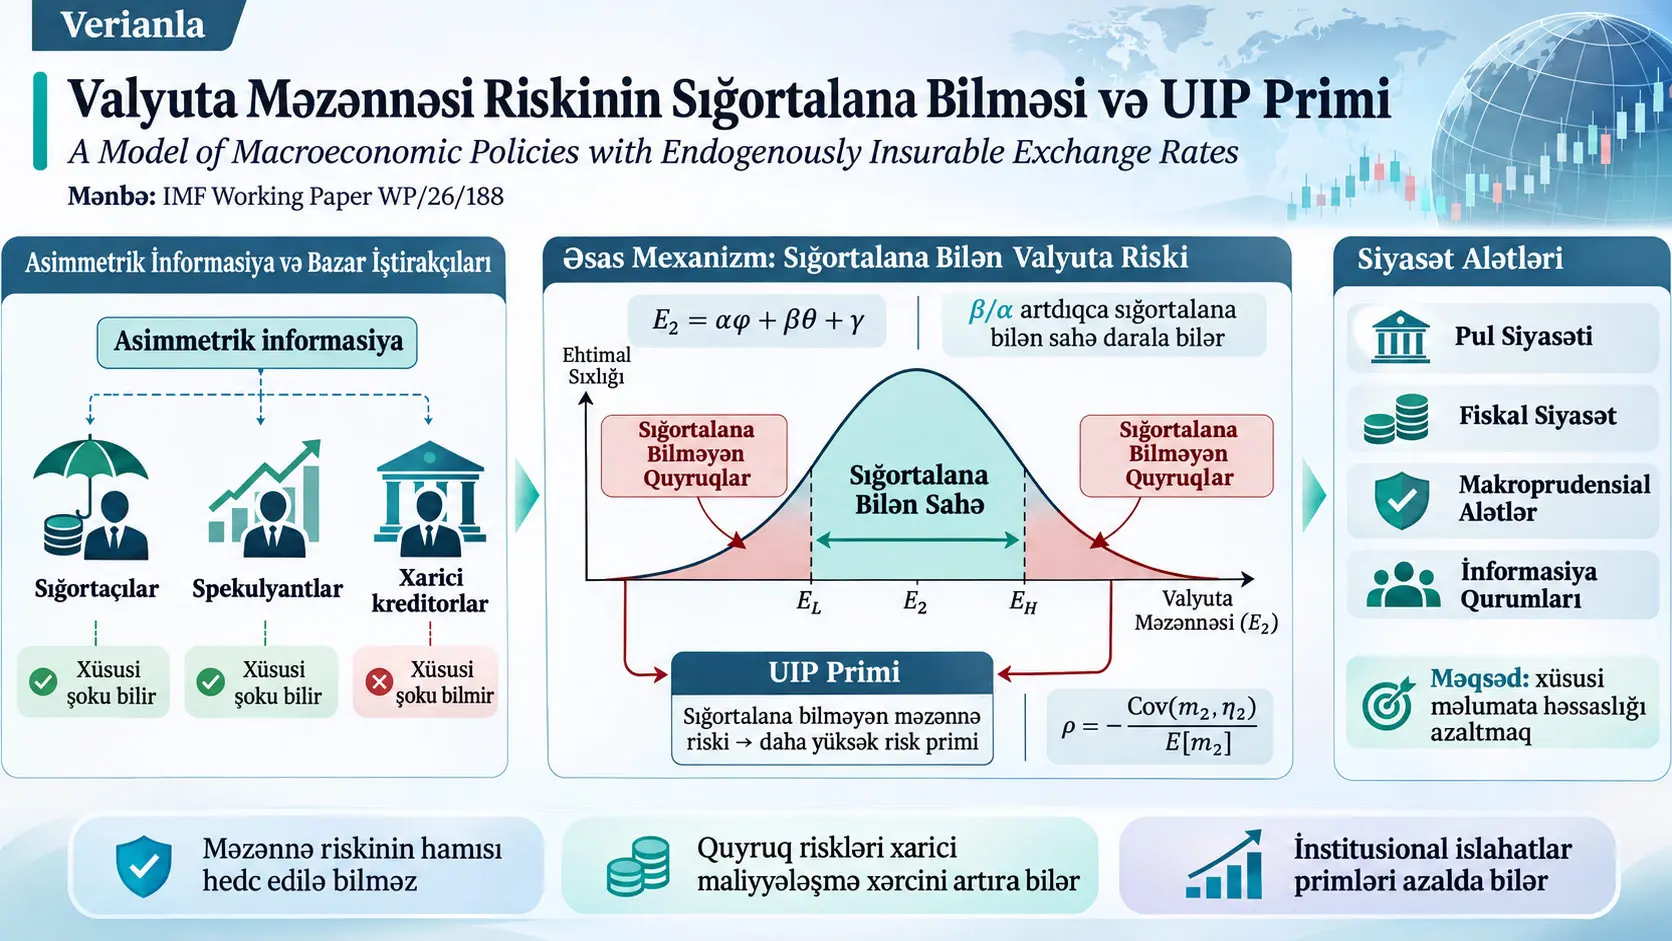
Bu tədqiqatda hazırlanmış model, valyuta məzənnəsi risklərinin sığortalana bilməsinin iqtisadi siyasətdən və bazar iştirakçıları arasında informasiyanın paylanmasından asılı olaraq endogen şəkildə dəyişə bildiyi iki dövrlü kiçik açıq iqtisadiyyat modelidir. Modelin əsas mexanizmində bəzi FX bazarı iştirakçıları pul siyasətinə təsir edən xüsusi şok haqqında digərlərindən daha çox məlumata malikdir. Bu informasiya fərqi valyuta məzənnəsi paylanmasının xüsusilə quyruq sahələrində sığorta müqavilələrinin təklif edilməməsinə səbəb ola bilər. Valyuta məzənnəsinin quyruq riski sığortalana bilmədikdə, yerli valyutada xarici borcu saxlayan riskdən yayınan xarici kreditorlar bu riski üzərlərinə götürmək üçün əlavə gəlir tələb edir və modeldə uncovered interest parity — örtülməmiş faiz pariteti (UIP) primi yarana bilər.
Model iki dövrdən, iki şokdan və beş əsas iqtisadi aktor qrupundan ibarətdir: ev təsərrüfatları, yerli mal istehsal edən firmalar, xarici kreditorlar, FX sığortaçıları və spekulyantlar. İkinci dövr valyuta məzənnəsi
\[ E_2=\alpha\phi+\beta\theta+\gamma \]
şəklində xətti funksiya ilə modelləşdirilir. \(\phi\) ictimai şoku, \(\theta\) isə bəzi bazar iştirakçılarının birinci dövrdə bildiyi xüsusi şoku göstərir. \(\alpha\) valyuta məzənnəsinin ictimai şoka, \(\beta\) isə xüsusi şoka həssaslığını müəyyən edir. Buna görə modelin əsas siyasət dəyişənlərindən biri \(\beta/\alpha\) nisbətidir: nisbət böyüdükcə məzənnə xüsusi informasiyaya daha həssas ola bilər və asimmetrik informasiya şəraitində sığortalana bilməyən quyruq sahələri genişlənə bilər.
Mənbənin birinci əsas nəticəsi ondan ibarətdir ki, valyuta məzənnəsinin müəyyən nəticəsi FX hedcinq bazarında yalnız sığortaçılarla spekulyantlar həmin məzənnə nəticəsinin baş vermə ehtimalı barədə razılaşdıqları halda sığortalana bilər. İkinci əsas nəticə budur ki, informasiya asimmetriyası ilə \(\beta>0\) birlikdə mövcud olduqda məzənnə paylanmasının orta hissəsi sığortalana bildiyi halda iki quyruq sahəsi sığortalana bilməyən hala gələ bilər. Bu halda sığortalana bilən məzənnə nəticələrinin ehtimalı
\[ 1-\frac{\beta}{\alpha} \]
olur. Model həmçinin UIP primini xarici kreditorların vəziyyət çəkisi \(m_2\) ilə dollar ifadəsində borc gəliri \(\eta_2\) arasındakı kovariasiya ilə əlaqələndirir:
\[ \rho = -\frac{\operatorname{Cov}(m_2,\eta_2)} {\mathbb E[m_2]}. \]
Beləliklə, pis məzənnə vəziyyətlərində xarici kreditorların marjinal dəyəri yüksəldiyi halda dollar gəliri azalırsa, kovariasiya mənfi ola bilər və \(\rho>0\) şəklində müsbət UIP primi yarana bilər.
Tədqiqat mexanizmin siyasət nəticələrini dörd tətbiq üzrə araşdırır: xarici kreditorların tərkibi, fiskal siyasət, makroprudensial maliyyə siyasəti və informasiya asimmetriyasını məhdudlaşdıran institutlar. Bəzi model konfiqurasiyalarında səmərəli siyasət valyuta məzənnəsinin xüsusi informasiyaya həssaslığını azaldan pul siyasətini, müəlliflərin “aloof central banker” adlandırdığı öhdəlik götürə bilən mərkəzi bank rəhbərinə səlahiyyət verilməsini, xüsusi şoka həddindən artıq həssas fiskal siyasətin məhdudlaşdırılmasını, daha böyük FX likvidlik fondunu və informasiya asimmetriyasını azaldan institusional tənzimləmələri əhatə edə bilər.
Bu nəticələr real ölkə üçün qiymətləndirilmiş dəqiq siyasət əmsalları deyil. Tədqiqatın əsas nəticələri nəzəri modeldən və nümunə parametrlərlə aparılan simulyasiyalardan əldə edilir. Mənbənin Cədvəl 1-ində həmçinin UIP primi ilə aşağı istiqamətli məzənnə quyruq-riskinin sığortalanma xərci arasında müsbət empirik əlaqə göstərilir; lakin bu reqressiya nəzəri mexanizmin səbəb-nəticə baxımından təsdiqləndiyi demək deyil.
UIP Primi Nədir və Bu Modeldə Niyə Yaranır?
UIP primi yerli valyutada ifadə olunan aktivin gözlənilən xarici valyuta gəliri ilə xarici risksiz faiz dərəcəsinin nəzərdə tutduğu gəlir arasındakı fərqdir; bu modeldə valyuta məzənnəsi paylanmasının bəzi quyruq vəziyyətləri FX hedcinq bazarında sığortalana bilmədikdə riskdən yayınan xarici kreditorların qalıq riski daşımaq üçün əlavə gəlir tələb etməsi nəticəsində prim yarana bilər.
Örtülməmiş faiz pariteti — UIP nədir?
Uncovered Interest Parity — UIP, çox sadələşdirilmiş şəkildə, iki valyuta arasındakı faiz fərqinin gözlənilən məzənnə dəyişməsi ilə tarazlaşmalı olduğunu bildirən beynəlxalq maliyyə əlaqəsidir. Mənbə UIP-dən sistematik kənarlaşmaları UIP premia — UIP primləri adlandırır.
Modeldə xarici kreditorların yerli valyutada istiqraz investisiyasından əldə etdiyi dollar gəliri
\[ \eta_2 = (1-\mu_1)(1+i_1)\frac{E_1}{E_2} \]
kimi müəyyən edilir.
Burada:
- \(E_1\): birinci dövr valyuta məzənnəsi, yerli valyuta / dollar,
- \(E_2\): ikinci dövr valyuta məzənnəsi, yerli valyuta / dollar,
- \(i_1\): yerli siyasət/faiz dərəcəsi,
- \(\mu_1\): kapital axını vergisi,
- \(i^\ast\): xarici faiz dərəcəsidir.
Mənbənin model üzrə UIP primi tərifi:
\[ \rho \equiv \mathbb E[\eta_2]-(1+i^\ast). \]
Əgər \(\rho=0\)-dırsa, modeldə gözlənilən dollar gəliri xarici faiz gəliri ilə uyğundur. \(\rho>0\) olduqda xarici kreditorlar yerli valyutada borcu saxlamaq üçün əlavə gözlənilən gəlir əldə edirlər.
Modeldəki ilkin empirik dəlil
Tədqiqat nəzəri mexanizmi qurmazdan əvvəl UIP primi ilə valyuta məzənnəsi quyruq riskinin sığorta xərci arasındakı empirik əlaqəni göstərir.
| Xüsusiyyət | Spesifikasiya 1 | Spesifikasiya 2 |
|---|---|---|
| TRPP əmsalı | 139,40*** baza bəndi | 154,59*** baza bəndi |
| Standart xəta | 38,45 | 37,52 |
| R-kvadrat | 0,017 | 0,140 |
| Müşahidə | 5.519 | 5.519 |
| Ölkə sabit effektləri | Xeyr | Bəli |
| Əhəmiyyətlilik | *** \(p<0{,}01\) | *** \(p<0{,}01\) |
Məlumatlar Yanvar 2006-Dekabr 2024 dövrünün aylıq sıralarından ibarətdir. Seçmədə 15 inkişaf etməkdə olan bazar və 12 inkişaf etmiş iqtisadiyyat vardır. Standart xətalar ölkə və zaman ölçülərində iki istiqamətli klasterləşdirilmişdir.
TRPP — Tail Risk Protection Premium, J.P. Morgan JPMaQS məlumatından götürülmüş aşağı istiqamətli quyruq-risk qoruma primi göstəricisidir. Mənbə bunu out-of-the-money 10-delta opsionların Black-Scholes nəzərdə tutulan volatilliyinin at-the-money 50-delta opsionların nəzərdə tutulan volatilliyinə orta nisbəti kimi müəyyən edir.
TRPP reqressiyada z-score ilə standartlaşdırıldığı üçün əmsal TRPP-də təxminən bir standart sapmalıq artımla UIP primində baza-bənd dəyişikliyi arasındakı statistik əlaqəni ifadə edir. Lakin reqressiya təkbaşına “TRPP artımı UIP priminin səbəbidir” nəticəsini sübut etmir.
Modelin əsas aktorları
| Aktor | Modeldəki rolu |
|---|---|
| Ev təsərrüfatları | Yerli və idxal malları istehlak edir, işləyir və yerli valyutada borc buraxa bilər. |
| Yerli mal firmaları | Monopolistik rəqabət şəraitində yerli mal istehsal edir; qiymətlər \(t=1\) əvvəlində müəyyən edilir və sonra sərt qalır. |
| Xarici kreditorlar | Yerli valyutada xarici borcu saxlayır; riskdən yayınan xarici sahiblər adından fəaliyyət göstərir və mümkün olduqda məzənnə riskini hedc edir. |
| FX sığortaçıları | Müəyyən \(E_2\) nəticələrinə qarşı ödəniş edən hedcinq müqavilələrini qiymətləndirir və onları təklif edib-etməməyə qərar verir. |
| Spekulyantlar | Hedcinq müqavilələrini alıb-sata bilər və xüsusi şok \(\theta\) barədə sığortaçılardan daha məlumatlı ola bilər. |
| Planlaşdırıcı | Pul, kapital axını, vergi və genişləndirilmiş tətbiqlərdə fiskal/maliyyə/institusional siyasətləri rifahı maksimumlaşdıracaq şəkildə seçir. |
İki dövr nə deməkdir?
Modeldə
\[ t\in\{1,2\} \]
olmaqla iki dövr vardır.
\(t=1\), bütün şokların hələ baş vermədiyi, lakin maliyyə müqavilələrinin, borclanmanın, hedcinq əməliyyatlarının və siyasət öhdəliklərinin qurulduğu dövrdür.
\(t=2\)-də ictimai və xüsusi şoklar baş verir və bütün agentlər tərəfindən müşahidə edilə bilir.
İctimai və xüsusi şokların fərqi
Hər iki şok
\[ \phi,\theta\in[0,1] \]
intervalındadır.
\(\phi\) ictimai şokdur. Birinci dövrdə heç bir agent bu şokun reallaşacaq qiymətini bilmir.
\(\theta\) xüsusi şokdur. Məlumatsız agentlər bu şoku bilmədiyi halda məlumatlı spekulyantlar birinci dövrdə \(\theta\)-nın qiymətini bilə bilər.
Məlumatsız informasiya strukturu \(I_{\emptyset}\), məlumatlı struktur isə \(I_\theta\) ilə göstərilir.
Xarici kreditorların, sığortaçıların və spekulyantların informasiya çoxluqları müvafiq olaraq:
\[ I_L,\qquad I_I,\qquad I_S \]
kimi yazılır və əsas fərziyyə:
\[ I_L=I_I\subseteq I_S \]
şəklindədir. Yəni spekulyantlar sığortaçılar və xarici kreditorlar qədər, bəzi hallarda isə onlardan daha çox məlumata malikdir.
Mənbədaxili notasiya qeydi
Əsas mətnin bir sətrində asimmetrik informasiya vəziyyəti \(I_F=I_{\emptyset}\) və \(I_S=I_\theta\) şəklində çap olunub. Lakin modelin bütün təriflərində, Təkliflər 1–2-də və Əlavə A-dakı isbatda sığortaçının informasiya çoxluğu \(I_I\) kimi istifadə olunur. Buna görə \(I_F\) ifadəsi mənbədaxili birsətirlik notasiya sürüşməsidir; aşağıdakı izah mənbənin ardıcıl əsas notasiyası olan \(I_I\)-dən istifadə edir.
Valyuta Məzənnəsinin Sığortalana Bilməsi Necə Endogenləşir?
Valyuta məzənnəsi nəticəsi \(E_2\)-nin sığortalana bilməsi xaricdən sabit verilmir; pul siyasətinin xüsusi şoka nə dərəcədə həssas olması və sığortaçılarla məlumatlı spekulyantların eyni məzənnə nəticəsinin ehtimalı barədə eyni qiymətləndirməni edib-etməməsi sığorta müqaviləsinin bazarda mövcud olub-olmayacağını model daxilində müəyyən edir.
Xətti valyuta məzənnəsi funksiyası
Planlaşdırıcı ikinci dövr valyuta məzənnəsini:
\[ E_2=\alpha\phi+\beta\theta+\gamma \]
şəklində müəyyən edən xətti siyasət ailəsi ilə məhdudlaşdırılıb.
Burada:
- \(\alpha\): məzənnənin ictimai şoka marjinal həssaslığı,
- \(\beta\): məzənnənin xüsusi şoka marjinal həssaslığı,
- \(\gamma\): məzənnə funksiyasının sabit komponentidir.
\(\phi\) və \(\theta\) ölçüsüz şok indeksləri olduğuna görə \(\alpha,\beta,\gamma\), \(E_2\) ilə eyni məzənnə vahidinə malikdir. Bunun əksinə
\[ \frac{\beta}{\alpha} \]
ölçüsüzdür və xüsusi şoka həssaslığın ictimai şoka nisbətən nisbi ölçüsünü göstərir.
Sığortalana bilən məzənnələr çoxluğu
Bütün mümkün ikinci dövr məzənnələri:
\[ \Psi \]
ilə, hedcinq müqaviləsi olan məzənnə nəticələri isə:
\[ \widetilde{\Psi}\subseteq\Psi \]
ilə göstərilir.
Təklif 1 — Sığortalana bilmə şərti
Mənbənin əsas şərti:
\[ E_2\in\widetilde{\Psi} \quad\Longleftrightarrow\quad \pi(E_2\mid I_I)=\pi(E_2\mid I_S) \quad\text{\(\theta\)'dan bağımsız olarak}. \]
Sığortalana bilən çoxluq daxilində hedcinq müqaviləsinin qiyməti həmçinin:
\[ (1+i^\ast)p(E_2) = \pi(E_2\mid I_I) \]
şərtini ödəyir.
\(p(E_2)\), \(E_2\) məzənnəsi reallaşarsa ikinci dövrdə bir dollar ödəyən şərti müqavilənin birinci dövr qiymətidir.
Bu nəticə sığortaçılarla spekulyantların eyni informasiyaya sahib olmalı olduğunu demir. Fərqli informasiya çoxluqlarına baxmayaraq müəyyən məzənnə nəticəsinin ehtimalı barədə eyni qiymətləndirməyə çata bilirlərsə, həmin məzənnə yenə sığortalana bilər.
FX hedcinq bazarının üç addımı
- Sığortaçının iştirak və qiymət qərarı: Sığortaçı \(d\in\{0,1\}\) seçir. \(d=1\) olarsa \(p(E_2)\) qiymətini verir və tələbi qarşılamağı öhdəsinə götürür. Gözlənilən zərər yaranacaqsa \(d=0\) seçərək bazardan çıxa bilər.
- Spekulyant və kreditor tələbi: Spekulyantlar və xarici kreditorlar hedcinq müqaviləsinə nə qədər tələb göstərəcəklərini müəyyən edir. Spekulyantların xüsusi informasiyası qiymətlə uyğun gəlmədikdə məhdudiyyətsiz istiqamətli tələb yarana bilər.
- Bazarın təmizlənməsi: Sığortaçının təmin edəcəyi müqavilə miqdarı spekulyant və kreditor tələblərini qarşılayır. Sığortaçı iştirak etməzsə, müvafiq \(E_2\) nəticəsi sığortalana bilməz.
İnformasiya fərqi niyə xüsusilə quyruqlarda problem yaradır?
Paylanmanın orta hissəsindəki bir məzənnə nəticəsi çoxlu sayda \((\phi,\theta)\) kombinasiyası ilə yarana bilər. Buna görə xüsusi \(\theta\)-nı bilən spekulyantın ehtimal qiymətləndirməsi bəzi orta məzənnə nəticələrində məlumatsız sığortaçının qiymətləndirməsindən fərqlənməyə bilər.
Bunun əksinə, həddindən artıq aşağı və ya həddindən artıq yüksək \(E_2\) qiymətləri yalnız \(\theta\)-nın müəyyən uc qiymətləri ilə mümkün ola bilər. Spekulyant \(\theta\)-nı bilirsə, bu quyruq hadisələrinin ehtimalını sığortaçıdan daha dəqiq qiymətləndirə bilər. Sığortaçı məlumatlı spekulyantın ona qarşı əməliyyat apararaq böyük mənfəət əldə edə biləcəyini bildiyi üçün bu nəticələrə sığorta təklif etməyə bilər.
Təklif 2 — Tam və qismən sığortalana bilmə
Mənbə \(\alpha>\beta\geq0\) fərziyyəsi altında iki əsas vəziyyəti müəyyən edir.
Tam sığortalana bilmə:
\[ \widetilde{\Psi}=\Psi,\qquad \rho=0. \]
Bu vəziyyət sığortaçılarla spekulyantların eyni informasiya strukturuna malik olması ilə və ya asimmetrik informasiya mövcud olsa belə \(\beta=0\) olması ilə yarana bilər.
Qismən sığortalana bilmə:
\[ I_I=I_{\emptyset},\qquad I_S=I_\theta,\qquad \beta>0. \]
Bu halda:
\[ \Psi=[\gamma,\alpha+\beta+\gamma] \]
və sığortalana bilən orta bölgə:
\[ \widetilde{\Psi} = [\beta+\gamma,\alpha+\gamma]. \]
Sığortalana bilən məzənnə nəticəsinin ehtimalı:
\[ \Pr(E_2\in\widetilde{\Psi}) = 1-\frac{\beta}{\alpha}. \]
Bu bərabərlik modelin ən öyrədici nəticələrindən biridir. \(\beta/\alpha\) yüksəldikcə sığortalana bilən bölgənin ehtimal kütləsi azalır. Başqa sözlə, məzənnə ictimai informasiyaya nisbətən xüsusi informasiyaya daha həssas olduqca asimmetrik informasiya daha çox məzənnə nəticəsini hedcinq bazarından kənarlaşdıra bilər.
Sığortalana bilmə sərhədləri
Qismən sığortalana bilmə vəziyyətində sərhədlər:
\[ \phi = 1-\frac{\beta}{\alpha}\theta \]
və
\[ \phi = \frac{\beta}{\alpha}(1-\theta) \]
kimi verilir.
\(\beta/\alpha\) artdıqca sərhədlərin mütləq meyli böyüyür və ortadakı sığortalana bilən bölgə daralır.
UIP priminin kovariasiya göstərimi
Mənbə:
\[ m_2\equiv\frac{M_2}{M} \]
nisbətini müəyyən edir. \(M_2\), xarici kreditor sahiblərinin ikinci dövr dollar gəlirinə aid stochastic discount factor — stoxastik diskont amili; \(M\) isə sığortalana bilən bölgədə qiymətləmə şərtini təmin edən müsbət istinad qiymətidir.
Qismən sığortalana bilmə şəraitində:
\[ \rho = -\frac{\operatorname{Cov}(m_2,\eta_2)} {\mathbb E[m_2]}. \]
Məxrəcdəki \(\mathbb E[m_2]\) müsbət olduğuna görə primin işarəsini əsasən kovariasiya müəyyən edir.
Əgər daha pis məzənnə vəziyyətlərində \(m_2\) yüksək, dollar gəliri \(\eta_2\) aşağıdırsa:
\[ \operatorname{Cov}(m_2,\eta_2)<0 \]
və buna uyğun olaraq:
\[ \rho>0. \]
İqtisadi mənası budur: xarici kreditorların dollar gəlirinin ən dəyərli olduğu pis vəziyyətlər eyni zamanda yerli valyuta istiqrazının dollar gəlirinin aşağı olduğu vəziyyətlərlə üst-üstə düşərsə, kreditorlar bu riski daşımaq üçün prim tələb edirlər.
Tədqiqatın Metodu və Nəticələri
Ev təsərrüfatının fayda funksiyası
Ev təsərrüfatlarının dövrlərarası problemi:
\[ \max_{\{C_{Ht},C_{Ft},N_t\}} \mathbb E \left[ \sum_{t=1}^{2} \delta^{t-1} U(C_{Ht},C_{Ft},N_t) \right] \]
və dövri fayda:
\[ U(C_{Ht},C_{Ft},N_t) = \sigma_H\log C_{Ht} + \sigma_F\log C_{Ft} - N_t, \qquad \sigma_F=1-\sigma_H. \]
\(C_{Ht}\) yerli mal istehlakını, \(C_{Ft}\) idxal malı istehlakını, \(N_t\) əmək təklifini, \(\delta\) diskont amilini, \(\sigma_H\) və \(\sigma_F\) isə iki istehlak növünün faydadakı çəkilərini göstərir.
Ev təsərrüfatının büdcə məhdudiyyəti
\[ W_tN_t+\Pi_{Ht}+E_tY_{Ft}+T_t+D_t \geq P_HC_{Ht}+E_tC_{Ft}+(1+i_{t-1})D_{t-1}. \]
Gəlir tərəfində əməkhaqqı gəliri \(W_tN_t\), yerli firma mənfəəti \(\Pi_{Ht}\), ticarət edilə bilən mal ehtiyatı \(E_tY_{Ft}\), transfer \(T_t\) və yeni borc \(D_t\) vardır. Xərc tərəfində yerli mal istehlakı, idxal və keçmiş borcun faizlə geri ödənilməsi vardır.
Ev təsərrüfatının birinci dərəcəli şərtləri
Mənbə:
\[ C_{Ht} = \frac{\sigma_HE_t}{\sigma_FP_H}C_{Ft}, \]
\[ W_t = \frac{1}{\sigma_F}E_tC_{Ft}, \]
və dövrlərarası Euler şərti:
\[ \frac{1}{E_1C_{F1}} = \delta(1+i_1) \mathbb E \left[ \frac{1}{E_2C_{F2}} \right]. \]
Bu şərtlər pul siyasətinin valyuta məzənnəsi, idxal istehlakı, yerli istehlak və faiz dərəcəsi arasında necə əlaqə yaratdığını modelin qalan hissəsinə ötürür.
Yerli istehsal və qiymət sərtliyi
Yerli mal firmalarının istehsal texnologiyası:
\[ Y_{Ht}(j)=A_tN_t(j) \]
kimi verilir. \(A_t\) məhsuldarlıqdır. Firmalar monopolistik rəqabət şəraitindədir və \(t=1\)-in əvvəlində qiymətləri müəyyən etdikdən sonra qiymətlər iki dövr boyunca sərt qalır.
Bu qiymət sərtliyi modeldə pul siyasətinin real fəaliyyət və aggregate demand — məcmu tələb xarici təsiri üzərindəki rolunun mühüm mənbələrindən biridir.
Xarici kreditorların istiqraz mövqeyi
Yerli valyutada borcun dollar dəyəri:
\[ B_1\equiv\frac{D_1}{E_1}. \]
Kreditorun yerli istiqrazdan dollar ifadəsində ikinci dövr gəliri:
\[ \eta_2 = (1-\mu_1)(1+i_1)\frac{E_1}{E_2}. \]
Kreditorlar sığortalana bilən hər məzənnə nəticəsi \(E_2\in\widetilde{\Psi}\) üçün \(Q_L(E_2)\) miqdarında hedcinq müqaviləsi ala bilər.
Sığortaçı niyə bazardan tamamilə çıxa bilər?
Modeldə spekulyant öz ehtimal qiymətləndirməsi ilə müqavilənin faizlə böyüdülmüş qiymətini müqayisə edir. Mənbə spekulyant tələbini:
\[ Q_S(E_2) = \begin{cases} +\infty, & \pi(E_2|I_S)>(1+i^\ast)p(E_2),\\[4pt] \in\mathbb R, & \pi(E_2|I_S)=(1+i^\ast)p(E_2),\\[4pt] -\infty, & \pi(E_2|I_S)<(1+i^\ast)p(E_2) \end{cases} \]
şəklində ideallaşdırır.
Bu məhdudiyyətsiz tələb fərziyyəsi real FX bazarında sifariş miqdarının fiziki olaraq sonsuz olduğu iddiası deyil. Modelin riyazi quruluşunda qiymət məlumatlı spekulyantın ehtimal qiymətləndirməsi ilə uyğun gəlmədikdə arbitraj istiqamətində tələbin məhdudlaşdırılmadığını ifadə edir. Buna görə sığortaçı yanlış qiymət verərsə çox böyük zərər riski ilə üzləşir və \(d=0\) seçərək müqaviləni ümumiyyətlə təklif etməməyi üstün tuta bilər.
Planlaşdırıcının məhdud-səmərəli problemi
Planlaşdırıcı tam öhdəlik şəraitində ev təsərrüfatı rifahını maksimumlaşdırır. Əsas məqsəd funksiyası mənbənin Tənlik (1)-ində:
\[ V^P= \max_{\{C_{F1},C_{F2},E_1,\alpha,\beta,\gamma,\chi,P_H\}} \left[ V\!\left(C_{F1},\frac{E_1}{P_H}\right) + \delta \int_0^1\int_0^1 V\!\left(C_{F2},\frac{E_2}{P_H}\right) \pi(\theta|I_I) \,d\phi\,d\theta \right]. \]
Buradakı
\[ \chi \equiv (1-\mu_1)(1+i_1)E_1 = \eta_2E_2 \]
birinci dövr siyasət parametrlərini vahid xarici geri ödəmə dəyişənində birləşdirir.
Mənbə Tənlik (2) — resurs məhdudiyyəti
\[ B_0(1+i^\ast) = (Y_{F1}-C_{F1}) + (Y_{F2}-C_{F2})\frac{E_2}{\chi} \quad \text{her }(\phi,\theta)\text{ için}. \]
\(B_0\) miras alınmış xarici borcu göstərir. Bu məhdudiyyət iki dövrdə ticarət edilə bilən resursların və xarici geri ödəmələrin birlikdə tarazlaşdırılmasını təmin edir.
Mənbə Tənlik (3) — prim məhdudiyyətinin quruluşu
Prim məhdudiyyəti üç məzənnə bölgəsinə ayrılır:
\[ 0= \underbrace{ \int_{\text{orta bölge}} \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanabilir bölge}} + \underbrace{ \int_{\text{alt kuyruk}} m_2 \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanamaz alt kuyruk}} + \underbrace{ \int_{\text{üst kuyruk}} m_2 \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanamaz üst kuyruk}}. \]
Mənbənin tam inteqrasiya sərhədləri Şəkil 1-dəki iki konturla müəyyən olunur. Orta bölgədə sığorta sayəsində \(m_2=1\) olur; iki quyruqda isə kreditorun vəziyyət çəkisi \(m_2\) birdən fərqli ola bilər. Prim mexanizminin riyazi mənbəyi budur.
Üç xarici təsir
Planlaşdırıcı problemi üç xarici təsiri ayırır.
AD externality — məcmu tələb xarici təsiri: Ev təsərrüfatları fərdi istehlak qərarlarının qiymət sərtliyi altında məcmu tələb sapmalarına necə təsir etdiyini daxilləşdirmir.
LC premium externality — yerli valyuta primi xarici təsiri: Ev təsərrüfatları daha çox xarici borclanmanın bütün iqtisadiyyatın ödəməli olduğu UIP primini necə dəyişdirə biləcəyini daxilləşdirmir.
IS externality — information sensitivity externality: Agentlər şoklara reaksiya verərkən öz davranışlarının siyasət reaksiyasını və valyuta məzənnəsini xüsusi informasiyaya daha həssas edərək sığortalana bilən məzənnə bölgəsini daralda və primi artıra biləcəyini daxilləşdirmir.
Məcmu tələb wedge-i
Mənbə:
\[ \tau_{Ht} \equiv 1+\frac{1}{A_t}\frac{U_{Nt}}{U_{Ht}} = 1-\frac{1}{A_t}\frac{C_{Ht}}{\sigma_H}. \]
Bu ölçüsüz wedge yerli mallara tələb ilə həmin malları istehsal etmək üçün tələb olunan əməyin marjinal xərci arasındakı sapmanı xülasə edir.
Birinci dövr nəticəsi — Tənlik (5)
\[ \tau_{H1}=0. \]
Planlaşdırıcı birinci dövrdə valyuta məzənnəsinin çevikliyindən istifadə edərək məcmu tələb xarici təsirini aradan qaldırır.
Tənlik (6) nəyi tənzimləyir?
Mənbə Tənlik (6), xarici geri ödəmə dəyişəni \(\chi\)-nin AD və information sensitivity xarici təsirlərini daxilləşdirəcək şəkildə seçilməsini təmin edir. Struktur olaraq:
\[ B_1 \int\!\!\int \frac{1}{E_2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \pi(\theta|I_I) \,d\phi d\theta = \Lambda \int\!\!\int \frac{1}{E_2} \pi(\theta|I_I) \,d\phi d\theta + z_\chi. \]
\(\Lambda\), prim məhdudiyyətinin Laqranj vurucusudur. \(z_\chi\) isə sığortalana bilməyən iki quyruq bölgəsində \(\chi\)-nin \(m_2\)-çəkili kreditor gəlirlərini dəyişdirməsindən yaranan information sensitivity xarici təsirini toplayır.
Əgər \(B_1=0\)-dırsa, mənbə \(\Lambda=0\) nəticəsini əldə edir. Yəni xarici borc yoxdursa, prim məhdudiyyətinin rifah baxımından bağlayıcılığı aradan qalxır.
Tənlik (7) — idxalın dövrlərarası bölgüsü
Struktur forması:
\[ \frac{\sigma_F}{C_{F1}} = \int\!\!\int \frac{\chi}{E_2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \pi(\theta|I_I) \,d\phi d\theta + \Lambda z_{F1}. \]
\(z_{F1}\), birinci dövr idxalındakı artımın \(B_1\)-i yüksəldərək sığortalana bilməyən bölgələrdə \(m_2\)-ni və bununla da primi dəyişdirməsindən yaranan LC premium externality terminidir.
Tənlik (8) — məzənnə funksiyasının parametrləri
\(\omega\in\{\alpha,\beta,\gamma\}\) üçün mənbə planlaşdırıcının məzənnə funksiyası parametrlərini həm AD, həm də IS xarici təsirlərini nəzərə alaraq seçdiyi birinci dərəcəli şərti çıxarır:
\[ \begin{aligned} &\int\!\!\int \frac{\partial E_2}{\partial\omega} \left[ \frac{\delta\sigma_H\tau_{H2}}{E_2} + B_1 \frac{\chi}{E_2^2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \right] \pi(\theta|I_I) \,d\phi d\theta\\ &= \Lambda \left[ \int\!\!\int \frac{\partial E_2}{\partial\omega} \frac{\chi}{E_2^2} \pi(\theta|I_I) \,d\phi d\theta + z_{\omega1}+z_{\omega2} \right]. \end{aligned} \]
\(z_{\omega1}\) sığortalana bilməyən bölgələrin daxilindəki gəlirlərin dəyişməsini; \(z_{\omega2}\) isə xüsusilə \(\alpha\) və \(\beta\)-nın sığortalana bilən çoxluğun sərhədlərini hərəkət etdirməsini əks etdirir.
Bu ikinci təsir model üçün kritikdir. \(\beta\) yüksələrsə \(\beta/\alpha\) artır, sərhədlər dikləşir və sığortalana bilən bölgə kiçilir. \(\alpha\)-nın azalması da \(\beta/\alpha\)-nı yüksəldərək oxşar istiqamətdə işləyə bilər.
Lemma 1 — səmərəli informasiya simmetriyası
Tam sığortalana bilmə hallarının böyük hissəsində LC premium və information sensitivity xarici təsirləri sıfırlanır. Bunun əsas səbəbi bütün məzənnə nəticələri hedc edilə bildikdə, asimmetrik informasiya mövcud olsa belə, bunun xarici kreditorların üzərində qalan sığortalanmamış riskə çevrilməməsidir.
Lemma 2 — informasiya asimmetriyası bölməsi
Mənbə simmetrik informasiyadan asimmetrik informasiyaya qəfil keçid baş verdikdə əvvəllər kifayət edən UIP priminin yeni vəziyyətdə xarici kreditorları borcu saxlamağa razı salmaq üçün kifayət etməyə biləcəyi şərti Tənlik (9) ilə müəyyən edir.
Tənlik üç bölgəni ayrıca çəkiləndirir:
- əvvəlki sığortalana bilən orta bölgə,
- yeni aşağı sığortalana bilməyən quyruq,
- yeni yuxarı sığortalana bilməyən quyruq.
Xüsusilə \(\beta>0\) olduqda informasiya asimmetriyasının yaranması əvvəlki tam sığortalana bilən quruluşu qismən sığortalana bilən quruluşa çevirə bilər.
“Aloof Central Banker” Modeldə Nə Deməkdir?
“Aloof central banker” xüsusi şoku tamamilə nəzərə almayan və ya iqtisadi şəraitə laqeyd mərkəzi bank rəhbəri deyil; informasiya-asimmetriyası xərcini daxilləşdirmək məqsədilə valyuta məzənnəsinin xüsusi informasiya daşıyan \(\theta\) şokuna nisbi həssaslığını daha aşağı saxlamağa əvvəlcədən öhdəlik götürə bilən siyasətçidir.
Təklif 3 — dəyişdirilmiş pul siyasəti
Asimmetrik informasiya və qismən sığortalana bilmə ortaya çıxdıqda planlaşdırıcının optimal \(\beta/\alpha\) seçimi simmetrik informasiya vəziyyətindəki qiymətdən fərqli ola bilər.
Mühüm məqam budur ki, model hər bir halda mütləq daha aşağı \(\beta/\alpha\) nəticəsi vermir. Mənbə müəyyən \(m_2\) funksiyaları üçün fərqli qiymətlərin yaranacağını sübut edir.
Corollary 1 — xüsusi şoka daha aşağı həssaslıq
Mənbə daha güclü mövcudluq nəticəsini də göstərir: bəzi \(m_2\) funksiyaları altında qismən sığortalana bilmə vəziyyətində planlaşdırıcı
\[ \frac{\beta}{\alpha} \]
nisbətini azaldır.
Bu azalma Şəkil 1-dəki sərhədlərin meylini azaldır və sığortalana bilən orta bölgəni genişləndirir.
Siyasətçi gələcəkdə bu aşağı \(\beta/\alpha\) qiymətinə öhdəlik verə bilmirsə, mənbə eyni üstünlük və informasiya strukturuna malik, lakin gələcək davranışına öhdəlik verə bilən “aloof central banker”ə pul siyasəti səlahiyyətinin verilməsinin məhdud-səmərəli bölgünü həyata keçirə biləcəyini göstərir.
Bu nəticə Rogoff-un klassik “mühafizəkar mərkəzi bank rəhbəri” inflyasiya meyli mexanizmi ilə eyni deyil. Buradakı əsaslandırma inflyasiya meyli deyil, xüsusi informasiyaya həssas məzənnə siyasətinin hedcinq bazarında yaratdığı information sensitivity xarici təsiridir.
Xarici kreditorların tərkibi — Tətbiq 1
Tədqiqat xarici kreditorların sahiblərini iki fərqli şəkildə modelləşdirir.
Birinci seçim: log-faydalı xarici sahiblər
Xarici sahiblərin problemi:
\[ \max_{C_{F2}^{\ast}} \mathbb E [\log C_{F2}^{\ast}\mid I_L] \]
və büdcə məhdudiyyəti:
\[ \kappa\Pi_2+Y_{F2}^{\ast} \geq C_{F2}^{\ast}. \]
\(\kappa>0\), ölkə iqtisadiyyatının ölçüsünün xarici kreditorlara sahib olan xarici investor qrupunun ölçüsünə nisbətini ifadə edir.
\(\kappa\to0\) olduqda ölkə borcu çox geniş investor bazasına yayıla bilər; mənbə bu həddə \(m_2=1\) və primin sıfıra yaxınlaşması nəticəsini əldə edir.
\(\kappa\) böyük olduqda hər investor ölkə borcuna daha yüksək konsentrasiyada məruz qalır. Sığortalana bilməyən məzənnə riski onların marjinal istehlak dəyərinə daha çox təsir edə və prim yüksələ bilər.
Xarici borcun rolu
Təklif 4-ün mühüm nəticəsi:
\[ \frac{d\chi}{dB_1}>0. \]
Digər məzənnə funksiyası parametrləri sabit qaldıqda xarici borc \(B_1\) yüksəldikcə kreditorları borcu saxlamağa razı salmaq üçün tələb olunan geri ödəmə səviyyəsi artır.
Buna görə tam sığortalana bilmədən qismən sığortalana bilməyə keçiddə prim sıçrayışı xarici borc yüksək olduqda daha böyük ola bilər.
Simulyasiyalar — Şəkil 2 və Şəkil 3
Mənbə nümunə funksiyalarını:
\[ Y_{F1}=Y, \]
\[ Y_{F2} = Y - \xi\left(\phi-\frac12\right) - \nu\left(\theta-\frac12\right), \]
\[ A_1=A_2=A \]
kimi seçir.
Şəkil 2 və 3-də istifadə edilən ortaq nümunə parametrlər:
\[ \sigma_H=0.5,\quad \delta=0.96,\quad i^\ast=\frac{1}{\delta}-1,\quad Y_{F2}^{\ast}=1,\quad \xi=0.6,\quad \nu=0.3,\quad A=1. \]
Şəkil 2-də əlavə olaraq \(B_0=0.5\), Şəkil 3-də isə \(\kappa=0.5\) sabitdir.
| Dəyişiklik | Qismən sığortalana bilmə problemi ağırlaşdıqda simulyasiyadakı istiqamət |
|---|---|
| UIP primi \(\rho\) | Artır |
| Birinci dövr idxalı \(C_{F1}\) | Azalır |
| \(\beta/\alpha\) | Azalır |
| Rifah \(V^P\) | Azalır |
| \(\kappa\) yüksəldikdə | Yuxarıdakı fərqlərin ölçüsü ümumiyyətlə artır. |
| Miras alınmış xarici borc \(B_0\) yüksəldikdə | Sığortalana bilmə probleminin nəticələri daha ağır olur. |
Bu cədvəl mənbə qrafiklərinin istiqamət nəticəsini daşıyır. Mənbə qrafikdəki əyrilərin xam ədədi nöqtələrini dərc etmədiyi üçün Verianla tərəfindən əyrilərdən süni aralıq məlumat çıxarılmayıb.
Corollary 2 — inframarjinal kreditorlar
Gəlirə həssas olmayan bəzi investorlar yerli valyuta borcunun dollar dəyərinin \(S_1\)-lik hissəsini saxlayırsa, marjinal kreditorların daşıdığı borc:
\[ B_1-S_1 \]
olur.
Təklif 4-dəki nəticələr \(B_1\) əvəzinə \(B_1-S_1\) ilə davam edir. Buna görə daha çox borc gəlirə həssas olmayan investorlar tərəfindən saxlanarsa, marjinal kreditorların məzənnə riskinə məruz qalması azala bilər.
Mənbə bu təsiri yalnız məzənnə nəticələrinin bir hissəsi sığortalana bilmədikdə prim baxımından mühüm hesab edir.
İkinci kreditor modeli: birtərəfli maliyyə məhdudiyyəti
İkinci modeldə xarici investorlar böyük itkilərdən sonra bahalı maliyyə məhdudiyyəti ilə üzləşə bilərlər. Mənbə bunu, məsələn, yüksək itkilərdən sonra margin call-a bənzər mexanizmin sadələşdirilmiş forması kimi şərh edir.
Göstərici funksiyası:
\[ \Theta(\Pi_2) = \begin{cases} 0,& \Pi_2\geq\overline{\Pi},\\ 1,& \Pi_2<\overline{\Pi}, \end{cases} \qquad \overline{\Pi}<0. \]
Məhdudiyyət yalnız böyük zərər vəziyyətlərində bağlayıcı olduğuna görə Təklif 5-də \(m_2\) əsasən yuxarı sığortalana bilməyən quyruqda, yəni yerli valyutanın böyük dəyər itkilərində yüksəlir.
Bu tətbiqin mühüm nəticəsi budur: bəzi kreditor quruluşlarında UIP primi bütün məzənnə volatilliyinə bərabər şəkildə həssas deyil; böyük dəyər itkilərinin olduğu yuxarı quyruq tərəfindən müəyyən edilə bilər.
Fiskal siyasət — Tətbiq 2
Mənbə fiskal siyasətin iki fərqli versiyasını araşdırır: ekzogen dövlət idxal xərcləri və rifah funksiyasında endogen olaraq seçilən dövlət idxal xərcləri.
Ekzogen fiskal siyasət — Təklif 6
Dövlət idxal xərci \(G_{Ft}\) dollar ifadəsindədir. Transfer tənliyi:
\[ T_t = \varphi W_tN_t + \mu_{t-1}(1+i_{t-1})D_{t-1} - E_tG_{Ft}. \]
Ekzogen dövlət xərci UIP priminə iki kanal vasitəsilə təsir edə bilər.
- Birinci dövrdə yüksək \(G_{F1}\), xarici borc \(B_1\)-i artıra və mövcud primi daha mühüm edə bilər.
- İkinci dövr dövlət xərci \(G_{F2}\) xüsusi \(\theta\) şokuna həssasdırsa, planlaşdırıcı bu fiskal şoka qarşı məzənnəni də \(\theta\)-ya həssas edə bilər; bu halda \(\beta>0\) vasitəsilə sığortalana bilmə pisləşə bilər.
Endogen fiskal siyasət — Təklif 7
Fayda funksiyası dövlət idxal xərcini də ehtiva edir:
\[ U = \sigma_H\log C_{Ht} + \sigma_F\log C_{Ft} + \sigma_{Gt}\log G_{Ft} - N_t. \]
Mənbə Tənlik (13):
\[ G_{F1} = \frac{\sigma_{G1}}{\sigma_F}C_{F1} \]
və
\[ G_{F2} = \frac{\sigma_{G2}}{\sigma_F} \frac{C_{F2}} {1+\frac{\sigma_H}{\sigma_F}\tau_{H2}}. \]
Bu nəticə birinci dövr dövlət idxal xərcinin özəl idxal istehlakı ilə birlikdə hərəkət etdiyini; ikinci dövr dövlət xərcinin isə özəl istehlakla yanaşı məcmu tələb wedge-indən də təsirləndiyini göstərir.
Corollary 3 — fiskal siyasəti xüsusi şoka həssas olmayan etmək
Mənbə \(G_{F2}\)-nin \(\theta\)-ya həssas olmasının qadağan edildiyi, lakin \(\phi\)-yə reaksiya verməsinə icazə verilən siyasət məhdudiyyətini araşdırır.
Bu xüsusi halda simmetrik informasiya şəraitində məhdud-səmərəli həll:
\[ \beta=0 \]
yarada bilər.
Beləliklə, xüsusi şok məzənnə funksiyasına daxil olmadığı üçün məzənnə nəticələri tam sığortalana bilən qalır və model UIP primi:
\[ \rho=0 \]
olur.
Lakin bu nəticə “fiskal siyasətin həmişə şoklara reaksiyasız olması yaxşıdır” demək deyil. Dövlət xərcinin həqiqətən \(\theta\)-ya görə tənzimlənməsinin sosial faydası ola bilər. Planlaşdırıcı bir tərəfdən bu çevikliyi itirməyin rifah xərcini, digər tərəfdən UIP primini aradan qaldırmağın faydasını müqayisə edir.
Fiskal siyasət simulyasiyası — Tənlik (15)
Mənbə nümunə dövlət-xərci çəkisini:
\[ \sigma_{G2} = \sigma_{G1} \left[ 1+ \xi\left(\phi-\frac12\right) + \nu\left(\theta-\frac12\right) \right] \]
şəklində seçir.
Şəkil 4-də qismən sığortalana bilmə şəraitində \(G_{F2}\) konturları xüsusi şoka görə daha yastı olur. Bu, fiskal siyasətin \(\theta\)-ya həssaslığının azalmasının daha aşağı \(\beta/\alpha\) məzənnə siyasətini asanlaşdıra biləcəyini göstərir.
Maliyyə siyasəti — Tətbiq 3
Mənbə planlaşdırıcının \(t=1\)-də dollarla borclanaraq bir FX fund — valyuta likvidlik fondu qura bildiyi makroprudensial siyasət tətbiqini əlavə edir.
İkinci dövr ticarət edilə bilən istehsal:
\[ Y_{F2} = \widetilde{Y}_{F2}(\phi) + \lambda(\theta,X). \]
\(X\in[0,X_{\max}]\), ikinci dövrdə firmalara verilə bilən dollar likvidliyidir.
Model:
\[ \lambda_\theta\leq0, \qquad \lambda_X>0, \qquad \lambda_{X\theta}>0, \qquad \lambda_{XX}<0 \]
şərtlərindən istifadə edir.
Bunun mənası:
- xüsusi maliyyə şoku istehsalı azaldır,
- dollar likvidlik inyeksiyası istehsal itkisini azaldır,
- inyeksiya daha böyük xüsusi şoklarda daha faydalıdır,
- lakin onun marjinal faydası \(X\) artdıqca azalır.
Təklif 8 — optimal FX fondu
Mənbə Tənlik (16):
\[ (1+i^\ast) - \mathbb E[\lambda_X\mid I_I] = \frac{ \operatorname{Cov} \left( \lambda_X, \frac{1+\frac{\sigma_H}{\sigma_F}\tau_{H2}} {C_{F2}} \mid I_I \right) }{ \mathbb E \left[ \frac{1+\frac{\sigma_H}{\sigma_F}\tau_{H2}} {C_{F2}} \mid I_I \right] }. \]
Sol tərəf FX fondunun xarici maliyyələşdirmə xərci ilə gözlənilən marjinal istehsal faydası arasındakı fərqi, sağ tərəf isə likvidliyin ən dəyərli olduğu vəziyyətlərlə marjinal istehlak/rifah şərtlərinin kovariasiyasını əks etdirir.
Asimmetrik informasiya şəraitində planlaşdırıcı məzənnənin xüsusi şoka reaksiyasını azaldarsa, xüsusi maliyyə şokunun real təsirini məzənnə vasitəsilə daha az tarazlayır. Bu halda birbaşa maliyyə müdaxiləsi aləti olan \(X\)-in optimal ölçüsü arta bilər.
Şəkil 5 üçün nümunə funksiya
Mənbə:
\[ \lambda(\theta,X) = -\nu \left[ \theta(1-X^\varsigma)-\frac12 \right], \qquad X_{\max}=1. \]
nümunə funksiyasından istifadə edir.
| Qismən sığortalana bilməyə keçid | Simulyasiya nəticəsi |
|---|---|
| UIP primi \(\rho\) | Yüksəlir |
| FX fondu \(X\) | Böyüyür |
| \(\beta/\alpha\) | Azalır |
| Rifah \(V^P\) | Azalır |
Bu nəticə model daxilində pul və maliyyə siyasətlərinin bir-birini tam əvəz edən alətlər olmadığını göstərir. Məzənnənin xüsusi şoka reaksiyasının azaldılması birbaşa maliyyə şokunun nəticələrini zəiflədəcək makroprudensial siyasətin daha fəal istifadəsini tələb edə bilər.
İnformasiyanı Gizlətmək ilə İnformasiyanı Yayımlamaq Eyni UIP Primini Necə Aradan Qaldıra Bilər?
Model baxımından mühüm olan bütün agentlərin mümkün qədər çox məlumata sahib olması deyil, sığortaçı ilə spekulyantın eyni informasiya strukturuna sahib olmasıdır; həm xüsusi informasiyanı hamıdan gizlətmək, həm də eyni informasiyanı hamıya yaymaq informasiya asimmetriyasını aradan qaldırdığı üçün iki fərqli institusional rejim də modeldə tam sığortalana bilmə və sıfır UIP primi yarada bilər.
İnstitutlar — Tətbiq 4
Bu tətbiqdə modelin əvvəlinə yeni \(t=0\) dövrü əlavə olunur. Planlaşdırıcı üç institusional rejimdən birinə öhdəlik götürür:
| Rejim | Göstəriş | İnformasiya strukturu | Modeldə UIP primi |
|---|---|---|---|
| Heç nə etməmək | \(\Delta=N\) | \(I_I=I_{\emptyset}, I_S=I_\theta\), \(\beta>0\) | Qismən sığortalana bilmə və müsbət prim mümkündür |
| Məxfilik | \(\Delta=S\) | Xüsusi informasiya hamıdan gizlədilir: \(I_I=I_S=I_{\emptyset}\) | İnformasiya simmetriyası → prim sıfırlanır |
| Toplama və yayımlama | \(\Delta=T\) | Xüsusi informasiya bütün agentlərə verilir: \(I_I=I_S=I_\theta\) | İnformasiya simmetriyası → prim sıfırlanır |
Məxfiliyin xərci \(\Upsilon^S\), informasiyanı toplayıb yayımlamağın xərci isə \(\Upsilon^T\) ilə göstərilir.
Təklif 9 — institusional rejim seçimi
Planlaşdırıcı:
\[ V^{P0} = \max_{\Delta} V^\Delta \]
problemini həll edir.
Rejim rifahları:
\[ V^N=V^{P,(b)}, \]
\[ V^S = V^{P,(a)(i)} - \Upsilon^S, \]
\[ V^T = \int_0^1 V^{P,(a)(ii)}\,d\theta - \Upsilon^T. \]
Beləliklə, institut seçimi informasiya simmetriyası sayəsində azaldılan UIP priminin rifah faydasını informasiya toplama/yayımlama və ya məxfiliyi qoruma xərcilə müqayisə edir.
Şəkil 6-nın əsas nəticəsi
Mənbə simulyasiyasında miras alınmış xarici borc:
\[ B_0=0 \]
olduqda prim problemindən qurtulmağın faydası nisbətən kiçikdir. Bu halda yayım rejimi yalnız yayım xərci aşağı olduqda seçilir, əks halda heç nə etməmək rejimi üstün ola bilər.
\[ B_0=0.5 \]
nümunəsində isə primin xərci böyüdüyü üçün məxfilik və ya yayım rejimlərindən ən azı biri aşağı xərclidirsə informasiya simmetriyasını təmin edən institut seçilə bilər. Hər iki institusional seçimin xərci yüksək olduqda heç nə etməmək optimal qala bilər.
Bu model nəticəsi “mərkəzi banklar iqtisadi informasiyanı gizlətməlidir” şəklində ümumi siyasət tövsiyəsi kimi oxunmamalıdır. Mənbə məxfilik və açıqlığın hansı növ informasiya üçün daha aşağı xərcli olduğuna dair sadələşdirilmiş nəzəri müqayisə aparır. Real dünyadakı şəffaflıq, hüquqi öhdəliklər, demokratik hesabatlılıq və digər institusional fayda/xərclər modeldə tam şəkildə yer almır.
Dörd tətbiqin ortaq siyasət məntiqi
| Tətbiq | Primi artıra biləcək mexanizm | Modeldə qiymətləndirilən siyasət cavabı |
|---|---|---|
| Xarici kreditorların tərkibi | Az sayda investorun yüksək ölkə borcu ekspozisiyası və ya böyük dəyər itkilərində bağlayıcı olan maliyyə məhdudiyyətləri | Məzənnə quyruq riskinin və xüsusi informasiyaya həssaslığın azaldılması |
| Fiskal siyasət | Yüksək borc və xüsusi informasiya daşıyan fiskal şoklara həssas dövlət xərci | Normal dövrdə fiskal intizam və bəzi hallarda xüsusi şoka fiskal həssaslığın məhdudlaşdırılması |
| Maliyyə siyasəti | Xüsusi maliyyə şokuna qarşı məzənnə alətinin daha az istifadəsinin real xərci | Daha fəal makroprudensial FX fondu / likvidlik inyeksiyası |
| İnformasiya institutları | Sığortaçılarla spekulyantlar arasında informasiya asimmetriyası | Xərcindən asılı olaraq informasiyanı hamıdan gizlətmək və ya hamıya yaymaq yolu ilə informasiya simmetriyası |
Tədqiqatın dəstəklədiyi nəticələr
- Modeldə məzənnə nəticəsinin sığortalana bilməsi sığortaçı ilə spekulyantın həmin nəticənin ehtimalı barədə razılaşmasından asılıdır.
- Asimmetrik informasiya təkbaşına prim yaratmaq üçün kifayət deyil; valyuta məzənnəsinin xüsusi şoka həssas olması və xarici kreditorların sığortalana bilməyən məzənnə riskindən yayınması da tələb olunur.
- \(\beta=0\) olduqda asimmetrik informasiya mövcud olsa belə, xüsusi informasiya valyuta məzənnəsi haqqında üstün informasiya vermədiyi üçün tam sığortalana bilmə mümkün ola bilər.
- Qismən sığortalana bilmədə sığortalana bilən məzənnə ehtimalı \(1-\beta/\alpha\)-dır.
- Sığortalana bilməyən quyruqlarda \(m_2\) ilə \(\eta_2\) arasındakı mənfi kovariasiya müsbət UIP primi yarada bilər.
- Bəzi kreditor strukturlarında yüksək xarici borc və yüksək ölkə ekspozisiyası prim problemini ağırlaşdıra bilər.
- Bəzi model şərtlərində məhdud-səmərəli pul siyasəti \(\beta/\alpha\)-nı azaldaraq məzənnəni xüsusi informasiyaya daha az həssas edir.
- Belə öhdəlik problemi model daxilində pul siyasəti səlahiyyətinin “aloof central banker”ə verilməsi ilə həll edilə bilər.
- Xüsusi informasiya daşıyan fiskal şoklar məzənnənin xüsusi şoka reaksiyasını artıraraq prim mexanizminin mənbəyi ola bilər.
- Makroprudensial FX fondu pul siyasətinin xüsusi şoka daha az reaksiya verdiyi halda daha mühüm ola bilər.
- İnformasiyanı hamıdan gizlətmək və informasiyanı hamıya yaymaq, hər iki halda informasiya simmetriyası təmin olunursa, modeldə UIP primini aradan qaldıra bilər.
- Mənbə Cədvəl 1-də aşağı istiqamətli məzənnə quyruq-risk qoruma xərci ilə UIP primi arasında statistik olaraq müsbət əlaqə vardır.
Tədqiqatın dəstəkləmədiyi nəticələr
- Model bütün ölkələrdə müşahidə olunan UIP primlərinin yalnız asimmetrik informasiyadan qaynaqlandığını sübut etmir.
- Cədvəl 1-dəki reqressiya nəzəri mexanizmin səbəb-nəticə testidir deyil.
- “Aloof central banker” bütün ölkələr üçün təklif olunan universal mərkəzi bankçılıq qaydası deyil.
- \(\beta/\alpha\)-nın hər asimmetrik informasiya vəziyyətində mütləq azalmalı olduğu göstərilmir; nəticə xarici kreditorların \(m_2\) strukturundan asılıdır.
- Şəkil 2–6 real ölkə məlumatları ilə qiymətləndirilmiş siyasət effektləri deyil; nümunə funksiyalar və parametrlərlə model simulyasiyalarıdır.
- Model məxfiliyin bütün real dünya institutlarında sosial baxımdan daha yaxşı olduğunu müdafiə etmir.
- FX fondunun müəyyən ölkə üçün optimal ölçüsünü hesablamır.
- Fiskal siyasəti xüsusi şoka həssas olmayan hala gətirməyin bütün şərtlərdə rifahı artırdığı göstərilmir.
- Model covered interest parity — CIP primlərinin ətraflı forward-market mexanizmini modelləşdirmir.
- Nəticələr birbaşa böyük iqtisadiyyatlar və ya qlobal şəkildə diversifikasiya edilə bilməyən ortaq şoklar üçün sübut olunmayıb.
Modelin mühüm fərziyyələri və məhdudiyyətləri
İki dövrlü quruluş: İqtisadiyyat yalnız \(t=1\) və \(t=2\) ilə modelləşdirilib. Real dünyadakı fasiləsiz zamanlı və ya çoxdövrlü borcun çevrilməsi dinamikası birbaşa yoxdur.
Xətti valyuta məzənnəsi funksiyası:
\[ E_2=\alpha\phi+\beta\theta+\gamma. \]
Bu seçim modelin analitik həll oluna bilməsini təmin edir. Müəlliflər nəticə bölməsində qeyri-xətti məzənnə funksiyalarının sığortalana bilən bölgənin formasını dəyişdirə biləcəyini və bunun gələcək tədqiqat sahəsi olduğunu bildirirlər.
Şok paylanmaları: Əsas modeldə \(\phi\) və \(\theta\) müstəqildir və \([0,1]\) üzərində uniform paylanır.
Şokların birbaşa hedc edilə bilməməsi: Şokların özləri müqavilə predmeti deyil; lakin valyuta məzənnəsi müqavilə predmeti ola bilər. Birbaşa hedc edilə bilən əmtəə qiymətləri kimi şoklar əsas modeldən kənarlaşdırılıb.
FX hedcinq bazarında qiymət yapışqanlığı: Sığortaçı qiyməti spekulyant tələbi yaranmazdan əvvəl müəyyən edir və modelə daxil edilən qiymət yapışqanlığı məlumatlı spekulyantların yarada biləcəyi zərərləri böyüdür. Bu, analitik mexanizmin mühüm fərziyyəsidir.
Risk quruluşu: Sığortaçılar və spekulyantlar risk-neytral modelləşdirildiyi halda, xarici kreditorların sahibləri məzənnə riskinə həssasdır.
Kiçik açıq iqtisadiyyat: Əsas model simmetrik informasiya şəraitində FX risklərinin tam sığortalana bildiyi kiçik açıq iqtisadiyyatı nəzərdən keçirir. Qlobal olaraq diversifikasiya edilə bilməyən risklərin və ya çox böyük ölkələrin nəticələri fərqli ola bilər.
CIP təfərrüatı yoxdur: Tədqiqat UIP priminə və FX hedcinq bazarına fokuslanır. Forward müqavilələrinin xüsusi institusional quruluşundan yaranan CIP primləri ayrıca modelləşdirilmir.
Birinci dərəcəli yanaşma: Planlaşdırıcının həllində yeganə daxili həllin mövcud olduğu və birinci dərəcəli şərtlərin rifah maksimumunu xarakterizə etdiyi fərz edilir.
Öhdəlik: Məhdud-səmərəli siyasət tam öhdəlik altında çıxarılır. Müəlliflər zaman uyğunsuzluğunu gələcəkdə araşdırılmalı praktiki məsələ kimi qeyd edirlər.
Siyasət koordinasiyası: Pul, fiskal və maliyyə alətləri arasında natamam koordinasiya nəticə bölməsində gələcək tədqiqat mövzusu kimi saxlanılır.
Ölkə fərqləri: Asimmetrik informasiyanın ölçüsü və hansı siyasət alətində meydana çıxması ölkələr arasında fərqlənə bilər; model bu fərqləri empirik olaraq qiymətləndirmir.
Simulyasiyaların statusu: Şəkil 2–6-nın parametrləri izahlı nümunələrdir; model ölkə üzrə kalibrlənmiş proqnoz və ya siyasət proqnozu sistemi kimi təqdim olunmur.
Əlavələrdə nə sübut edilir?
Əlavə A Təkliflər 1 və 2-ni sığortaçı və spekulyant tələb problemlərindən geriyə doğru həll edir. Xüsusilə sıfır ehtimallı məzənnə nəticələrini və sıfır müqavilə qiymətlərini də nəzərə alaraq əsas mətndəki daha sadə isbatın müsbət ehtimal/qiymət fərziyyəsini yumşaldır.
Əlavə B planlaşdırıcının tam birinci dərəcəli şərtlərini və əsas mətndə qısaldılmış \(z_\chi,z_{F1},z_{\omega1},z_{\omega2}\) xarici təsir terminlərini açır. Həmçinin \(\beta>\alpha\) və prim olmayan halda daha ümumi məzənnə funksiyası kimi alternativ vəziyyətləri müzakirə edir.
Əlavə C xarici kreditorların tərkibi, birtərəfli maliyyə məhdudiyyəti, fiskal siyasət, FX fondu və institusional rejim nəticələrinin isbatlarını verir. Beləliklə, əsas mətndəki siyasət nəticələri yalnız ədədi qrafik müşahidəsi deyil; analitik təkliflər və sonra onları nümunələndirən simulyasiyalar birlikdə istifadə olunur.
Mənbə və Metod Qeydi
Orijinal başlıq: A Model of Macroeconomic Policies with Endogenously Insurable Exchange Rates
Müəlliflər: Suman S. Basu; Pablo E. Winant.
Müəllif sırası: Suman S. Basu birinci, Pablo E. Winant ikinci müəllifdir.
Əvvəlki başlıq: Insurability and Premia in Foreign Exchange Markets.
Suman S. Basu afiliyasiyası: International Monetary Fund.
Pablo E. Winant afiliyasiyası: ESCP Business School.
Müəllif e-poçtları: sbasu2@imf.org; pwinant@escp.eu.
Corresponding author: PDF ayrıca corresponding-author işarəsi vermir; iki müəllifin e-poçt ünvanı birlikdə göstərilib.
Bərabər töhfə / bərabər birinci müəlliflik: Mənbədə bildirilməyib.
Mənbə növü: IMF Working Paper; nəzəri beynəlxalq makroiqtisadiyyat / beynəlxalq maliyyə tədqiqatı və məhdud dəstəkləyici empirik reqressiya.
Seriya: IMF Working Papers.
Bölmə: IMF Research Department.
Working Paper nömrəsi: WP/26/188; rəsmi metadata-da Working Paper No. 2026/188.
Nəşr tarixi: PDF-də September 2026; IMF rəsmi nəşr qeydində 4 September 2026.
Naşir: International Monetary Fund.
Nəşr DOI-si: 10.5089/9798229060561.001.
IMF eLibrary article-object DOI: 10.5089/9798229060561.001.A001.
ISBN: 9798229060561.
ISSN: 1018-5941.
Səhifə sayı: 58.
JEL Classification: E52; F31; F41; G14.
Açar sözlər: foreign exchange market; asymmetric information; monetary policy; fiscal policy; macroprudential policies.
Yayım icazəsi: Emine Boz tərəfindən yayım üçün icazə verilib.
Resenziya / nəşr statusu: IMF, Working Papers seriyasını müəlliflərin davam edən tədqiqatlarını şərh və müzakirəyə açmaq məqsədilə yayımlanan işlər kimi təsvir edir. Buna görə mənbə resenziyalı akademik jurnal məqaləsi kimi təsnif edilməyib.
Müəllif hüququ: © 2026 International Monetary Fund. PDF “Not for Redistribution” ifadəsini daşıyır. Açıq Creative Commons lisenziyası göstərilmir.
Rəsmi keçid: https://www.imf.org/en/publications/wp/issues/2026/09/04/a-model-of-macroeconomic-policies-with-endogenously-insurable-exchange-rates-579379
Elektron nüsxə: PDF həmçinin SSRN abstract 7438980 ünvanını göstərir.
Əsas elmi metod: Analitik iki dövrlü kiçik açıq iqtisadiyyat modeli; FX spot və hedge bazarlarında asimmetrik informasiya və endogen sığortalana bilmə; məhdud-effektiv siyasət problemi; analitik təklif/isbatlar və izahlı model simulyasiyaları.
Dəstəkləyici empirik təhlil: UIP premium ilə downside TRPP arasındakı reqressiya; 5.519 aylıq müşahidə; Yanvar 2006-Dekabr 2024; 15 inkişaf etməkdə olan və 12 inkişaf etmiş iqtisadiyyat; ölkə/zaman üzrə ikitərəfli klasterləşdirilmiş standart xətalar.
Model dövrləri: Əsas modeldə \(t\in\{1,2\}\); institusional dizayn tətbiqində buna qərar dövrü \(t=0\) əlavə edilib.
Əsas şoklar: İctimai şok \(\phi\) və xüsusi şok \(\theta\), əsas modeldə müstəqil uniform \([0,1]\).
Əsas informasiya quruluşu: \(I_L=I_I\subseteq I_S\).
Əsas məzənnə funksiyası: \(E_2=\alpha\phi+\beta\theta+\gamma\).
Əsas sığortalana bilmə şərti: \(E_2\in\widetilde{\Psi}\) yalnız və yalnız \(\pi(E_2|I_I)=\pi(E_2|I_S)\).
Əsas premiyanın tərifi: \(\rho=\mathbb E[\eta_2]-(1+i^\ast)\).
Qismən sığortalana bilmədə əsas premiyanın göstərimi: \(\rho=-\operatorname{Cov}(m_2,\eta_2)/\mathbb E[m_2]\).
Əsas siyasət tətbiqləri: external lender composition; fiscal policy; financial policy / FX fund; institutions to manage information.
Model simulyasiyaları: Mənbə Şəkil 2–6. Bunlar real ölkə qiymətləndirməsi və ya empirik siyasət təsiri deyil, müəyyən nümunə funksiyaların və parametrlərin ədədi həlləridir.
Mənbə şəkilləri: Şəkil 1 — exchange rate contours and insurability; Şəkil 2–3 — \(\kappa\) və \(B_0\)-a görə qismən sığortalana bilmə nəticələri; Şəkil 4 — dövlət idxalı \(G_{F2}\); Şəkil 5 — maliyyə siyasəti/FX fondu; Şəkil 6 — xarici borca görə institusional rejim seçimi.
Mənbə Cədvəl 1: Regression of UIP Premium (bps) on Downside TRPP (z-scored).
Mənbədaxili notasiya sürüşməsi: Əsas mətnin bir sətrində sığortaçının informasiya çoxluğu \(I_I\) əvəzinə \(I_F\) yazılıb. Model tərifləri, Təkliflər 1–2 və Əlavə A müvafiq dəyişənin \(I_I\) olduğunu göstərir.
Proqram təminatı / həll edici: Mənbə simulyasiyaların hansı proqram təminatı, proqramlaşdırma dili və ya ədədi həll edici ilə yaradıldığını bildirmir.
Replikasiya kodu: PDF-də ayrıca kod deposu və ya replication package keçidi verilmir.
Maliyyələşdirmə: PDF-də ayrıca tədqiqat maliyyələşdirilməsi/grant bəyanatı yoxdur.
Tədqiqat dəstəyi: Müəlliflər Alejandro Acevedo Guillot, Camila Gutierrez Ramirez və Anabel Vitaliani Bussana-ya empirik tədqiqat dəstəyinə görə təşəkkür edirlər.
Təşəkkürlər: Manuel Amador, Emine Boz, Gita Gopinath, Rui Mano, Francisco Roldán; IMF seminar iştirakçıları; 2026 Theories and Methods in Macro konfransı; 2026 Econometric Society North American və European Meetings iştirakçıları.
Maraqların toqquşması: PDF-də ayrıca conflict-of-interest bəyanatı yoxdur.
Məlumatların əlçatanlığı: PDF-də ayrıca data availability statement və ya tədqiqat məlumat deposuna keçid yoxdur. Cədvəl 1 Refinitiv, Brazil və Chile mərkəzi bankları, Consensus Forecasts və J.P. Morgan JPMaQS məlumat mənbələrini göstərir.
Müəllif töhfələri / CRediT: Ayrıca CRediT və ya müəllif töhfəsi bəyanatı yoxdur.
Etika komitəsi: Tədqiqat insan iştirakçılardan yeni fərdi məlumat toplamayan nəzəri makroiqtisadi model və maliyyə bazarı məlumat təhlili işidir; ayrıca etika komitəsi bəyanatı yoxdur.
Vizual yenidənqurma: Mənbə müəllif hüquqları ilə qorunduğu və açıq lisenziyalı olmadığı üçün orijinal IMF şəkilləri piksel olaraq kopyalanmayıb. Şəkil 1-in riyazi konturları və model mexanizmi mənbədə açıq verilən elmi əlaqələrdən istifadə olunaraq Verianla üçün müstəqil inline SVG formasında yenidən qurulub.
Əsas şərh sərhədi: Tədqiqatın əsas töhfəsi nəzəri mexanizmdir. UIP premiyalarının real dünyada yalnız endogen sığortalana bilmə və asimmetrik informasiya səbəbindən yarandığı sübut olunmur. Şəkil 2–6 model simulyasiyasıdır; ölkəyə kalibrasiya edilmiş qiymətləndirmə deyil. Cədvəl 1 nəzəri mexanizmlə uyğun empirik əlaqə təqdim edir, lakin səbəbiyyət identifikasiyası təmin etmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib