


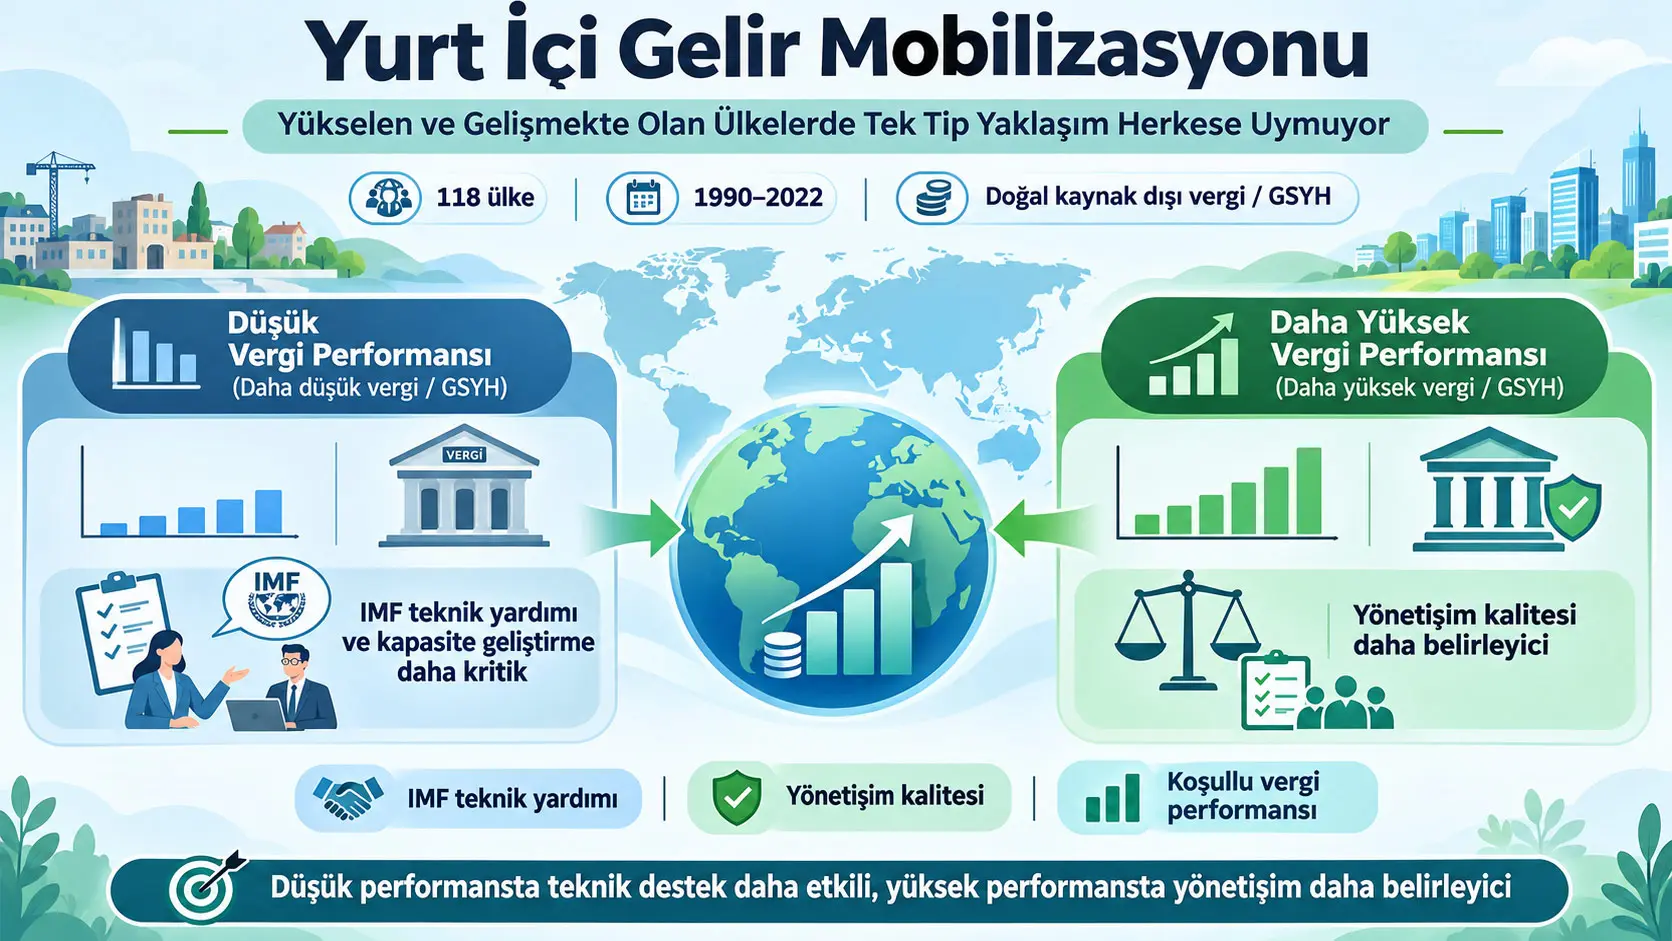
Yurt içi gelir mobilizasyonu (Domestic Revenue Mobilization, DRM), bir devletin kendi ekonomisi içinden vergi ve diğer kamu gelirlerini toplayarak kamu hizmetlerini, yatırımları ve mali yükümlülüklerini finanse edebilme kapasitesidir. Elorm Darkey, Christian Ebeke, Anh Dinh Minh Nguyen ve Oral Williams'ın çalışması, yükselen ve gelişmekte olan ekonomilerde doğal kaynak dışı vergi gelirlerinin hangi ekonomik, yapısal ve kurumsal faktörlerle ilişkili olduğunu ve bu ilişkilerin vergi performansının farklı koşullu kantillerinde değişip değişmediğini 118 ülkenin 1990–2022 panel verisiyle incelemektedir.
Çalışmanın ana bağımlı değişkeni doğal kaynak dışı vergi gelirlerinin GSYH'ye oranıdır. Bu tercih önemlidir; çünkü petrol, gaz veya diğer doğal kaynaklardan elde edilen gelirlerdeki büyük fiyat veya üretim hareketleri toplam kamu gelirini mekanik olarak değiştirebilir. Yazarlar, daha kalıcı mali kapasiteyi anlamak için doğal kaynak gelirlerinden daha az doğrudan etkilenen vergi toplama kapasitesine odaklanmaktadır.
Araştırmacılar ortalama etkileri ölçen tek bir regresyon katsayısıyla yetinmemekte, Machado ve Santos Silva yaklaşımına dayanan ülke sabit etkili panel kantil regresyonu kullanmaktadır. Böylece kişi başına gelir, tarımın ekonomideki payı, ithalat açıklığı, enflasyon, doğal kaynaklardan gelen vergi dışı gelir, yönetişim kalitesi ve IMF teknik yardımı gibi değişkenlerin ilişkileri doğal kaynak dışı vergi performansının 10., 25., 50., 75. ve 90. koşullu kantillerinde ayrı ayrı değerlendirilmektedir.
Temel sonuç tek bir reform reçetesinin bütün gelir performansı düzeylerinde aynı biçimde çalışmadığını göstermektedir. Görece düşük koşullu vergi performansında kişi başına gelir, IMF teknik yardımı ve yönetişim kalitesi daha önemli görünürken; daha yüksek vergi performansında yönetişim kalitesi daha dayanıklı ve güçlü bir ilişki göstermektedir.
Yönetişim göstergesinin katsayısı ülke sabit etkili spesifikasyonda 10. kantilde 0,316 ve istatistiksel olarak anlamlı değilken, 25. kantilde 0,396, medyanda 0,500, 75. kantilde 0,621 ve 90. kantilde 0,727'dir. Böylece yönetişim katsayısı dağılımın üst ucunda alt ucuna göre yaklaşık iki kat büyüklüğe ulaşmaktadır.
IMF teknik yardımı ise ters yönde bir heterojenlik göstermektedir. Ülke sabit etkili modelde teknik yardım katsayısı 10. kantilde 0,683, 25. kantilde 0,605 ve medyanda 0,493 olup istatistiksel olarak anlamlıdır; 75. ve 90. kantillerde katsayılar küçülmekte ve istatistiksel anlamlılığını kaybetmektedir. Dinamik panel ve araç değişkeni analizleri de teknik yardımın özellikle vergi performansının alt bölümünde daha güçlü olduğunu desteklemektedir.
En önemli yorum sınırı: çalışmadaki 10., 25., 50., 75. ve 90. kantiller “beş ayrı ülke grubu” değildir. Bunlar, ülkeye özgü sabit özellikler ve modeldeki diğer açıklayıcı faktörler hesaba katıldıktan sonra doğal kaynak dışı vergi/GSYH oranının koşullu dağılımındaki konumlardır. Aynı ülkenin farklı yıllardaki gözlemleri farklı performans bölgelerinde yer alabilir.
Yurt İçi Gelir Mobilizasyonu Nedir?
Yurt içi gelir mobilizasyonu, bir devletin dış borç veya dış yardıma yalnızca bağımlı kalmadan kendi ekonomik tabanından vergi ve diğer kamu gelirlerini toplama kapasitesidir; bu çalışmanın nicel odağı toplam gelir değil, özellikle doğal kaynak dışı vergi gelirlerinin GSYH içindeki payıdır.
Neden bu konu önemli?
Yükselen ve gelişmekte olan ekonomilerin altyapı, eğitim, sağlık ve iklim yatırımları için önemli finansman ihtiyacı bulunmaktadır. Aynı zamanda COVID-19 salgını, jeopolitik çatışmalar, artan borç yükleri, yüksek finansman maliyetleri ve kalkınma yardımlarındaki azalmalar kamu bütçeleri üzerindeki baskıyı artırmaktadır.
Bu koşullarda bir ülkenin kendi vergi tabanını sürdürülebilir biçimde genişletebilmesi mali alan oluşturabilir. Ancak çalışmanın araştırma problemi yalnız “vergi gelirleri nasıl artırılır?” değildir.
Daha spesifik soru şudur:
Vergi performansı görece düşükken işe yarayan ekonomik, kurumsal ve politika faktörleri, vergi/GSYH oranı zaten görece yüksek olduğunda aynı derecede önemli midir?
Makalenin “One Size Does Not Fit All” ifadesi bu soruya gönderme yapmaktadır.
Doğal kaynak dışı vergi geliri nedir?
Çalışma özellikle non-resource tax revenue, yani doğal kaynak dışı vergi gelirine odaklanmaktadır.
Bu kavramın amacı, kamu gelirlerindeki değişimi petrol, doğal gaz, maden veya benzeri çıkarıcı sektörlerden gelen büyük ve bazen geçici gelir hareketlerinden ayırmaktır.
Örneğin yüksek petrol fiyatı, petrol ihracatçısı bir ülkede devlet gelirlerini artırabilir. Fakat bu artış vergi idaresinin daha etkili çalıştığı, vergi tabanının genişlediği veya vatandaşların vergi uyumunun yükseldiği anlamına gelmeyebilir.
Doğal kaynak dışı vergi/GSYH oranı bu nedenle çalışmada daha kalıcı fiscal capacity, yani mali kapasiteyle yakından bağlantılı ana performans ölçüsü olarak kullanılmaktadır.
EMDE ne demektir?
EMDE, İngilizce Emerging Markets and Developing Economies ifadesinin kısaltmasıdır. Türkçede yükselen piyasalar ve gelişmekte olan ekonomiler olarak ifade edilebilir.
Çalışmanın ana örneklemi 118 ülkeden oluşmaktadır ve 1990–2022 dönemini kapsamaktadır.
Örneklem listesinde farklı gelir düzeylerine ve ekonomik yapılara sahip çok sayıda Afrika, Asya, Latin Amerika, Orta Doğu ve Avrupa ekonomisi bulunmaktadır. Türkiye de kaynak Ek A.3'teki 118 ülkelik örneklem listesinde yer almaktadır.
Çalışmanın teorik yaklaşımı
Yazarların temel hipotezi, vergi toplamanın önündeki bağlayıcı kısıtların mali sistem geliştikçe değişmesidir.
Görece düşük vergi/GSYH performansında ülkeler:
- sınırlı idari erişim,
- yüksek kayıt dışılık,
- zayıf devlet kapasitesi,
- zayıf kurumsal meşruiyet,
- parçalı siyasi yapı
gibi sorunlarla karşılaşabilir.
Bu aşamada devletler gümrük vergileri, ithalat KDV'si, özel tüketim vergileri veya büyük mükellefler gibi nispeten daha kolay izlenebilen vergi tabanlarına daha fazla dayanabilir.
Vergi sistemi geliştikçe ise ilave gelir toplamak için yalnız kolay vergi tabanlarını kullanmak yeterli olmayabilir. Yazarların teorik çerçevesine göre daha yüksek performans düzeylerinde:
- kurumsal güvenilirlik,
- vergi mükellefi uyumu,
- vergi ahlakı,
- hesap verebilirlik,
- kamu hizmetlerinin kalitesi,
- devlet-vatandaş arasındaki mali sosyal sözleşme
daha merkezi hale gelebilir.
Kaynak Şekil 1'in temel mesajı
Şekil 1, 1990–2022 döneminde doğal kaynak dışı vergi/GSYH oranının dağılımdaki farklı yüzdeliklerdeki seviyesini göstermektedir.
| Dağılım konumu | Yaklaşık doğal kaynak dışı vergi / GSYH | Veri statüsü |
|---|---|---|
| 25. yüzdelik | %5'in altında | Kaynak metindeki yaklaşık değer |
| 50. yüzdelik / medyan | Yaklaşık %13 | Kaynak metindeki yaklaşık değer |
| 75. yüzdelik | %15'in biraz üzerinde | Kaynak metindeki yaklaşık değer |
| 90. yüzdelik | Yaklaşık %23 | Kaynak metindeki yaklaşık değer |
Bu şekil betimleyicidir. Ülkeye özgü sabit özellikleri veya diğer ekonomik değişkenleri kontrol etmez. Ekonometrik kantil analizinin görevi bu betimleyici dağılımın ötesine geçmektir.
Kaynak Şekil 2: vergi bileşimi nasıl değişiyor?
Kaynak Şekil 2, farklı vergi performansı yüzdeliklerinde doğal kaynak dışı vergi gelirlerinin bileşiminin aynı olmadığını göstermektedir.
| Vergi türü | Kaynakta raporlanan örüntü | Yorum sınırı |
|---|---|---|
| Mal, hizmet ve üretim vergileri | 25. yüzdelikte yaklaşık %1,5 GSYH'den 90. yüzdelikte yaklaşık %12 GSYH'ye yükseliyor. | Betimleyici tarihsel örüntüdür. |
| Kurumlar vergisi | Yaklaşık %2–3 GSYH civarında plato yapma eğilimi gösteriyor. | Her ülkenin kesin üst sınırı değildir. |
| Kişisel gelir vergisi | Yaklaşık %3–4 GSYH civarında görece erken plato yapıyor. | Betimleyici dağılım örüntüsüdür. |
| Uluslararası ticaret vergileri | Dağılım boyunca yaklaşık %1 GSYH seviyesine doğru geriliyor. | Kaynak bunu uzun dönemli ticaret serbestleşmesiyle uyumlu yorumluyor. |
Mal, hizmet ve üretim vergilerindeki yaklaşık %1,5'ten %12'ye çıkış yaklaşık 10 yüzde puanlık GSYH farkına karşılık gelmektedir. Yazarlar, düşük doğal kaynak dışı vergi/GSYH düzeyinden yüksek düzeye geçişin önemli bölümünün dolaylı vergilerdeki genişlemeyle ilişkili olduğunu belirtmektedir.
Bu sonuç “dolaylı vergiyi artırmak her ülkede otomatik olarak 10 yüzde puan daha fazla gelir üretir” anlamına gelmez. Şekil 2 koşulsuz tarihsel bileşimi betimlemektedir.
Panel Kantil Regresyonu Bu Çalışmada Neyi Ölçüyor?
Panel kantil regresyonu, açıklayıcı değişkenlerin yalnız ortalama vergi performansıyla ilişkisini değil, doğal kaynak dışı vergi/GSYH oranının koşullu dağılımının farklı noktalarındaki ilişkilerini ayrı ayrı tahmin eder; ülke sabit etkileri ise zaman içinde değişmeyen ülkeye özgü özelliklerin katsayıları bozmasını azaltmayı amaçlar.
Neden normal ortalama regresyon yeterli görülmemiş?
Klasik ortalama regresyon, örneğin yönetişim kalitesinin bütün örneklem için tek bir ortalama katsayısını verir.
Fakat bu katsayı iki farklı durumu gizleyebilir:
- vergi performansı görece düşükken yönetişimin ilişkisi,
- vergi performansı görece yüksekken yönetişimin ilişkisi.
Kantil regresyonu bu katsayıların dağılım boyunca değişmesine izin verir.
10., 25., 50., 75. ve 90. kantil ne anlama geliyor?
Bu noktada önemli bir kavramsal hata yapılmamalıdır.
Çalışmanın \(q=0{,}10\) sonucu “en düşük gelirli ülkeler” veya kalıcı biçimde “en az vergi toplayan ülkeler” anlamına gelmez.
Kantil, modelde kişi başına gelir, tarım payı, ithalat oranı, doğal kaynak geliri gibi değişkenler ile ülke sabit etkileri hesaba katıldıktan sonra koşullu doğal kaynak dışı vergi performansı dağılımındaki konumu gösterir.
Dolayısıyla araştırmanın heterojenliği gelir sınıfları arasında değil, vergi performansı dağılımı boyunca tahmin edilmektedir.
Ülke sabit etkisi nedir?
Her ülkenin kolay ölçülemeyen fakat uzun süre nispeten sabit kalan özellikleri vardır.
Örneğin:
- vergi kültürü,
- tarihsel kurumlar,
- uzun dönemli idari yapı,
- siyasi ve hukuki gelenekler,
- kalıcı ekonomik özellikler
vergi performansını etkileyebilir.
Çalışmadaki \(\eta_i\) ülke sabit etkisi, bu zaman içinde değişmeyen ülkeye özgü bileşenleri yakalamayı amaçlamaktadır.
Sabit etkiler bütün içsellik sorunlarını çözmez; fakat gözlenmeyen kalıcı ülke farklılıklarının tahminleri bozma riskini azaltır.
Ana veri kaynakları
| Değişken | Kaynak | Bilimsel rol |
|---|---|---|
| Doğal kaynak dışı vergi / GSYH | IMF World Revenue Longitudinal Database | Ana bağımlı değişken |
| Doğal kaynak vergi dışı geliri / GSYH | IMF World Revenue Longitudinal Database | Kaynak bağımlılığı / crowding-out göstergesi |
| Reel kişi başına GSYH | World Bank World Development Indicators | Ekonomik gelişmişlik ve vergi kapasitesi |
| Tarım katma değeri / GSYH | World Bank World Development Indicators | Ekonomik yapı ve kayıt dışılık için yapısal gösterge |
| İthalat / GSYH | World Bank World Development Indicators | Ticaret açıklığı / vergilendirilebilir ticari taban |
| TÜFE enflasyonu | World Bank World Development Indicators | Makroekonomik istikrar göstergesi |
| Yönetişim bileşeni | International Country Risk Guide | Kurumsal kalite |
| IMF Revenue Administration TA | IMF FAD TA Database | Teknik yardım / kapasite geliştirme |
| IMF Tax Policy TA | IMF FAD TA Database | Teknik yardım / vergi politikası desteği |
Yönetişim kalitesi nasıl oluşturuluyor?
Çalışma tek bir kurumsal göstergeden yararlanmak yerine seçili International Country Risk Guide göstergelerinin ortalamasını kullanmaktadır:
- yolsuzluk,
- hukuk ve düzen,
- bürokrasi kalitesi,
- demokratik hesap verebilirlik.
Daha yüksek bileşik değer daha güçlü yönetişim kalitesini temsil etmektedir.
Yazarların yorumunda bürokrasi kalitesi ile hukuk ve düzen idari kapasite ve uygulamayla; yolsuzluk ve demokratik hesap verebilirlik ise güven, uyum ve mali sosyal sözleşmeyle daha yakından bağlantılıdır.
Teknik yardım nasıl ölçülüyor?
IMF teknik yardımı vergi idaresi ve vergi politikası alanındaki kapasite geliştirme desteğini kapsamaktadır.
Dinamik IV bölümünde teknik yardım full-time equivalent (FTE) olarak açıklanmaktadır ve:
1 FTE = 240 çalışma günü
olarak tanımlanmaktadır.
Betimleyici tabloda IMF teknik yardımının ortalaması 0,2 FTE, standart sapması 0,4 FTE, minimumu 0 ve maksimumu 4,9 FTE'dir.
Regresyon tabloları teknik yardım değişkenini “log” olarak göstermektedir. Buna karşılık kaynak, sıfır FTE gözlemlerinin logaritmik dönüşümde tam olarak nasıl işlendiğini açıklamamaktadır. Bu nedenle Verianla metni log(1+TA) veya başka bir dönüşüm kullanıldığını varsaymamaktadır.
Çalışmanın Yöntemi ve Bulguları
Temel kantil regresyon denklemi
Çalışmanın Denklem (1)'i şöyledir:
\[ Q_{R_{it}}(\tau \mid x_{it}) = \eta_i+x_{it}'\beta(\tau). \tag{1} \]
Bu denklem, ülke \(i\)'nin yıl \(t\)'deki doğal kaynak dışı vergi/GSYH oranının \(\tau\) koşullu kantilini açıklamaktadır.
\(R_{it}\): doğal kaynak dışı vergi gelirlerinin GSYH'ye oranıdır.
\(\tau\): incelenen koşullu kantildir. Çalışmada 0,10; 0,25; 0,50; 0,75 ve 0,90 kullanılır.
\(x_{it}\): açıklayıcı değişkenler vektörüdür.
\(\beta(\tau)\): her açıklayıcı değişkenin ilgili kantildeki katsayısını içerir.
\(\eta_i\): ülkeye özgü sabit etkidir.
Denklemin kritik özelliği \(\beta\)'nın sabit tek bir katsayı olmaması, \(\beta(\tau)\) olarak kantile göre değişebilmesidir.
Bu sayede örneğin ithalat açıklığının 10. kantildeki ilişkisi ile 90. kantildeki ilişkisi ayrı ayrı tahmin edilmektedir.
Temel modele hangi değişkenler giriyor?
Başlangıç spesifikasyonundaki temel makroekonomik değişkenler:
- reel kişi başına GSYH'nin logaritması,
- ithalat / GSYH oranı,
- tarım katma değeri / GSYH oranı,
- TÜFE enflasyonu,
- doğal kaynaklardan gelen vergi dışı gelir / GSYH oranıdır.
Temel makroekonomik sonuçlar
| Değişken | q=0,10 | q=0,25 | q=0,50 | q=0,75 | q=0,90 |
|---|---|---|---|---|---|
| Log kişi başına GSYH | 2,819*** | 2,699*** | 2,532*** | 2,339*** | 2,173*** |
| Tarım katma değeri / GSYH | -0,0875*** | -0,0882*** | -0,0891*** | -0,0902*** | -0,0912*** |
| TÜFE enflasyonu | -0,00527 | -0,00409 | -0,00244 | -0,000525 | 0,00111 |
| Doğal kaynak vergi dışı geliri / GSYH | -0,0411** | -0,0519*** | -0,0671*** | -0,0846*** | -0,0997*** |
| İthalat / GSYH | 0,0646*** | 0,0598*** | 0,0529*** | 0,0450*** | 0,0382*** |
Anlamlılık: Kaynak tablolarında *** \(p<0{,}01\), ** \(p<0{,}05\), * \(p<0{,}10\) anlamına gelir.
Tablo 1'de 2.739 ülke-yıl gözlemi ve 118 ülke bulunmaktadır.
Kişi başına gelir katsayısı nasıl okunur?
Kişi başına GSYH modele logaritmik biçimde girmektedir, bağımlı değişken ise GSYH'nin yüzdesi olarak vergi oranıdır.
Bu nedenle katsayı bir semi-elastisite mantığı taşır.
Küçük değişimler için kişi başına GSYH'deki yaklaşık %1 artışın bağımlı değişkendeki yaklaşık değişimi:
\[ \Delta R \approx 0{,}01\beta(\tau) \]
şeklinde okunabilir.
Örneğin 10. kantilde \(\beta=2{,}819\) olduğundan %1'lik küçük bir kişi başına gelir artışı, diğer değişkenler sabitken doğal kaynak dışı vergi/GSYH oranında yaklaşık 0,028 yüzde puanlık daha yüksek koşullu değerle ilişkilidir.
Bu matematiksel katsayı yorumu nedensellik iddiası değildir.
Tarım payı neden negatif?
Tarım katma değerinin GSYH içindeki payının katsayısı bütün kantillerde yaklaşık -0,09 civarında ve istatistiksel olarak anlamlıdır.
Kaynak literatüründe yüksek tarım payı kayıt dışılığın ve vergilemenin daha zor olduğu ekonomik yapıların vekili olarak kullanılmaktadır.
Bir yüzde puan daha yüksek tarım/GSYH payı, temel spesifikasyonda yaklaşık 0,09 yüzde puan daha düşük doğal kaynak dışı vergi/GSYH oranıyla ilişkilidir.
Bu sonuç tarımsal üretimin kendisinin vergi performansını mekanik olarak düşürdüğünü kanıtlamaz; tarım payı burada daha geniş ekonomik yapıyı temsil eden bir değişkendir.
İthalat açıklığı sonucu
İthalat/GSYH katsayısı bütün kantillerde pozitiftir; ancak 10. kantilde 0,0646 iken 90. kantilde 0,0382'ye gerilemektedir.
Yazarlar bunu, ticarete konu olan ve daha formal kurumsal yapılar içindeki ekonomik faaliyetin özellikle düşük vergi performansında nispeten daha kolay vergilendirilebilir bir taban sağlayabilmesiyle ilişkilendirmektedir.
Doğal kaynak gelirlerinde crowding-out sonucu
Doğal kaynaklardan elde edilen vergi dışı gelirlerin katsayısı bütün dağılım boyunca negatiftir ve üst kantillere doğru daha negatif hale gelmektedir:
\[ -0{,}0411 \rightarrow -0{,}0997. \]
Yazarlar bunu doğal kaynak gelirlerinin doğal kaynak dışı vergi çabasını ikame edebilmesi, yani crowding-out etkisiyle yorumlamaktadır.
İlişkinin üst kantillerde daha güçlü olması, doğal kaynak dışı vergi kapasitesi zaten görece yüksekken ek kaynak gelirinin vergi çabasının yerini daha belirgin biçimde alabileceği yorumuyla uyumludur.
Yönetişim kalitesi eklendiğinde ne oluyor?
Yönetişim verisinin kapsaması daha sınırlı olduğu için örneklem 118 ülkeden 85 ülkeye, gözlem sayısı 2.739'dan 2.047'ye düşmektedir.
| Kantil | Yönetişim katsayısı | İstatistiksel durum |
|---|---|---|
| 0,10 | 0,316 | Anlamlı değil |
| 0,25 | 0,396*** | p<0,01 |
| 0,50 | 0,500*** | p<0,01 |
| 0,75 | 0,621*** | p<0,01 |
| 0,90 | 0,727*** | p<0,01 |
Bu örüntü, daha yüksek doğal kaynak dışı vergi performansında kurumsal kalite ve devlet-vatandaş mali sözleşmesinin daha belirgin hale geldiği yazar yorumuyla uyumludur.
Yazarlar özellikle yüksek vergi düzeylerini sürdürebilmenin yalnız vergi idaresinin teknik kapasitesine değil, vatandaşın devlet kapasitesi, hesap verebilirlik ve kamu hizmetleri hakkındaki değerlendirmesine de daha fazla bağlı olabileceğini tartışmaktadır.
Teknik yardımın temel kantil sonuçları
| Kantil | Log IMF teknik yardımı katsayısı | İstatistiksel durum |
|---|---|---|
| 0,10 | 0,683** | p<0,05 |
| 0,25 | 0,605** | p<0,05 |
| 0,50 | 0,493** | p<0,05 |
| 0,75 | 0,368 | Anlamlı değil |
| 0,90 | 0,257 | Anlamlı değil |
Teknik yardımın katsayısı dağılımın alt bölümünde daha büyük ve anlamlıdır; üst bölümünde küçülür ve anlamlılığını kaybeder.
Bu örüntü, teknik yardımın idari kapasite eksikliğinin daha bağlayıcı olduğu düşük vergi performansı koşullarında daha yüksek marjinal değer taşıyabileceği hipoteziyle uyumludur.
Ancak temel Tablo 3 hâlâ gözlemsel sabit etkili kantil regresyonudur. Teknik yardımın ters nedensellik problemi nedeniyle yazarlar daha sonra IV tasarımına geçmektedir.
Yıl sabit etkileri eklenince ne oluyor?
Ülke ve yıl sabit etkilerinin birlikte kullanıldığı Tablo 4'te teknik yardım katsayıları:
| Kantil | Teknik yardım katsayısı | Yönetişim katsayısı |
|---|---|---|
| 0,10 | 1,955* | 0,518* |
| 0,25 | 1,675** | 0,574* |
| 0,50 | 1,349** | 0,639** |
| 0,75 | 0,959 | 0,716** |
| 0,90 | 0,643 | 0,779** |
Yıl sabit etkileri bütün ülkeleri aynı anda etkileyebilecek küresel şokları yakalamayı amaçlar.
Örneğin:
- küresel teknik yardım bütçelerindeki değişiklikler,
- emtia fiyatı şokları,
- uluslararası finansman ortamındaki ortak değişimler
tek bir yıl içinde birçok ülkeyi aynı anda etkileyebilir.
Bu ortak yıl etkileri kontrol edildiğinde de temel heterojenlik korunmaktadır: teknik yardım alt kantillerde daha güçlü, yönetişim ise üst kantillerde güçlü ve anlamlı kalmaktadır.
Neden dinamik modele ihtiyaç duyuluyor?
Vergi toplama kapasitesi bir yıldan diğerine tamamen sıfırlanan bir değişken değildir.
Vergi idaresi, mevzuat, mükellef tabanı, kayıt sistemleri ve uyum davranışları zaman içinde birikerek gelişir.
Dolayısıyla bugünkü doğal kaynak dışı vergi/GSYH oranının geçmiş yıl düzeyinden güçlü biçimde etkilenmesi beklenir.
Ayrıca geçmişte düşük gelir performansı yaşayan ülkenin daha fazla teknik yardım talep etmesi mümkündür.
Bu durumda:
\[ \text{düşük vergi performansı} \rightarrow \text{daha fazla teknik yardım} \]
ve aynı zamanda araştırmanın sınamak istediği:
\[ \text{teknik yardım} \rightarrow \text{vergi performansı} \]
kanalları birlikte bulunabilir.
Bu problem ters nedensellik ve içsellik riskidir.
Dinamik panel kantil denklemi
Kaynak Denklem (2):
\[ Q_{R_{it}} \left( \tau \mid R_{i,t-1},x_{it} \right) = \eta_i + u_t + x_{it}'\beta(\tau) + R_{i,t-1}\alpha(\tau). \tag{2} \]
Burada temel modele iki önemli yapı eklenmiştir.
\(R_{i,t-1}\): doğal kaynak dışı vergi/GSYH oranının bir dönem gecikmeli değeridir.
\(\alpha(\tau)\): geçmiş gelir performansının ilgili kantildeki kalıcılığını gösteren katsayıdır.
\(u_t\): kullanıldığı spesifikasyonda ortak zaman etkisini temsil eder.
Kaynak, gecikmeli bağımlı değişkene ait katsayının dikkatli bir grid search ile belirlendiğini belirtmektedir.
Dinamik modelde katsayılar uzun dönem ilişkisi olarak değil, geçmiş gelir performansı koşullu tutulduktan sonraki daha kısa dönemli etkiler olarak yorumlanmaktadır.
Gecikmeli bağımlı değişken neden ayrıca araçsallaştırılıyor?
Gecikmeli bağımlı değişkeni sabit etkili dinamik panel modeline doğrudan eklemek küçük veya orta zaman boyutunda yanlılık oluşturabilir.
Kaynak Galvao yaklaşımını izleyerek gecikmeli doğal kaynak dışı vergi/GSYH oranını kendi iki dönem gecikmeli değeri ile araçsallaştırmaktadır.
Shift-Share (Bartik-Tipi) Araç Değişkeni Neden Kullanılıyor?
Shift-share/Bartik-tipi araç değişkeni, bir ülkenin aldığı IMF teknik yardımının yalnız kendi güncel vergi sorunlarına tepki olarak belirlenmesinden doğan ters nedenselliği azaltmak için, yıllık küresel IMF teknik yardım arzını örneklem öncesinde belirlenmiş ülke maruziyetiyle birleştiren dışsal varyasyon kaynağı oluşturmaya çalışır.
Kaynakta verilen araç değişkeni formülü
PDF'de araç değişkeni şu biçimde gösterilmektedir:
\[ IV_{it} = \left( \sum_i TA_{it} \right) \cdot \frac{\bar R}{R_i}. \]
Burada:
- \(IV_{it}\): ülke \(i\), yıl \(t\) için teknik yardım araç değişkenidir.
- \(TA\): IMF teknik yardımıdır.
- \(\sum TA\): ilgili yıldaki örneklem ülkelerinin toplam teknik yardım arzını temsil eder.
- \(\bar R/R_i\): ülkenin başlangıçtaki doğal kaynak dışı vergi performansının örneklem medyanına göre konumunu temsil eden önceden belirlenmiş maruziyet bileşenidir.
Kaynak metni, yıllık teknik yardım toplamının gözlenen ülke \(i\) hariç diğer ülkeler üzerinden hesaplandığını açıkça belirtmektedir. PDF formülündeki toplam işaretinde aynı \(i\) indeksinin görünmesi notasyon açısından belirsizlik oluşturduğu için Verianla formülü sessizce yeniden indekslememiş, kaynak metnindeki açıklamayı ayrıca belirtmiştir.
\(\bar R/R_i\) neden önceden sabitleniyor?
Araç değişkeninin ülkenin aynı yıl vergi performansından etkilenmemesi için maruziyet ölçüsü regresyon örneklemi başlamadan önceki sabit bir yılda belirlenmektedir.
Kaynak:
- doğal kaynak dışı vergi/GSYH uzaklık oranı için 2001 yılını sabit referans olarak kullanmaktadır,
- teknik yardım verisinin 2000–2018 döneminde bulunduğunu,
- dinamik regresyon örnekleminin 2004 yılında başladığını
belirtmektedir.
Bu tasarımın mantığı, daha sonra gerçekleşen ülkeye özgü vergi performansı değişikliklerinin maruziyet ağırlığını geriye dönük değiştirememesidir.
Shift-share aracının iki parçası
Araç değişkeninin mantığı iki bileşene ayrılabilir:
Shift: belirli yılda IMF'nin bütün örnekleme sunduğu toplam teknik yardım kapasitesindeki değişim.
Share / exposure: ülkenin başlangıç dönemindeki vergi performansına dayanan önceden belirlenmiş göreli maruziyet.
Yazarların tanımlama varsayımı, ülke kontrolleri ve zaman etkileri dikkate alındığında küresel teknik yardım arzındaki değişimin tek bir ülkenin aynı yıl vergi performansından büyük ölçüde bağımsız olmasıdır.
Bu bir varsayımdır; araç değişkeni yöntemlerinin güvenilirliği yalnız yüksek ilk-aşama F-istatistiğine değil, araç değişkeninin sonuç değişkenini teknik yardım dışındaki kanallardan etkilememesi anlamındaki exclusion restriction koşuluna da bağlıdır.
İki aşamalı residual inclusion nasıl çalışıyor?
Kaynak, control-function yaklaşımı olarak two-stage residual inclusion yöntemini kullanmaktadır.
Birinci aşamada içsel kabul edilen değişkenler:
- IMF teknik yardımı,
- gecikmeli doğal kaynak dışı vergi/GSYH oranı
kontroller, araç değişkenleri ve sabit etkiler üzerine regresyona sokulur.
Bu regresyonlardan elde edilen residual'lar, değişkenlerin araçlarla açıklanamayan ve içsellikle ilişkili olabilecek bölümünü temsil eder.
İkinci aşamada bu residual'lar ana kantil regresyonuna ek kontrol değişkenleri olarak dahil edilir.
Birinci aşamadaki araç gücü
| Gösterge | Teknik yardım denklemi | Gecikmeli vergi/GSYH denklemi |
|---|---|---|
| TA araç değişkeni katsayısı | 0,00135** | 0,00169; anlamlı değil |
| Vergi/GSYH'nin iki dönem gecikmesi | 0,00706; anlamlı değil | 0,683*** |
| Excluded instruments F-test | 10,45 | 144,03 |
| Sanderson-Windmeijer F-test | 20,73 | 77,44 |
| Gözlem | 1.180 | 1.179 |
| Ülke | 71 | 71 |
TA aracı teknik yardım birinci aşamasında pozitif ve %5 düzeyinde anlamlıdır.
Aynı araç gecikmeli vergi performansını açıklayan ikinci birinci-aşama denkleminde anlamlı değildir. Yazarlar bunu exclusion restriction açısından rahatlatıcı bir bulgu olarak değerlendirmektedir.
Dinamik IV sonuçları
| Kantil | IMF teknik yardımı | Yönetişim | Gecikmeli vergi/GSYH |
|---|---|---|---|
| 0,10 | 2,391*** | 0,355* | 0,554*** |
| 0,25 | 1,735*** | 0,196** | 0,674*** |
| 0,50 | 0,741** | 0,172* | 0,783*** |
| 0,75 | 0,00458 | 0,295** | 0,828*** |
| 0,90 | 0,314 | 0,443*** | 0,858*** |
Teknik yardım IV kontrollü dinamik spesifikasyonda 10., 25. ve 50. kantillerde pozitif ve anlamlıdır; 75. ve 90. kantillerde anlamlı değildir.
Gecikmeli vergi/GSYH katsayısı 0,554'ten 0,858'e kadar yükselmektedir ve bütün kantillerde %1 düzeyinde anlamlıdır. Bu sonuç doğal kaynak dışı gelir performansının güçlü atalete sahip olduğunu göstermektedir.
Teknik yardım residual'ı 10. kantilde -2,099 ve 25. kantilde -1,465 olup anlamlıdır. Kaynak dipnotu, negatif residual katsayısını temel tahminlerdeki aşağı yönlü yanlılıkla uyumlu olarak yorumlamaktadır.
Zaman etkileri de dinamik IV modeline eklendiğinde
| Kantil | IMF teknik yardımı | Yönetişim | Gecikmeli vergi/GSYH |
|---|---|---|---|
| 0,10 | 2,103*** | 0,322* | 0,588*** |
| 0,25 | 1,466*** | 0,246** | 0,669*** |
| 0,50 | 0,325 | 0,161 | 0,781*** |
| 0,75 | -0,255 | 0,356** | 0,805*** |
| 0,90 | -0,985 | 0,610*** | 0,886*** |
Bu tablo özellikle dikkatli okunmalıdır.
Kaynak metni teknik yardımın “lower half” boyunca anlamlı olduğunu ifade etmektedir; ancak Tablo 6'da teknik yardım katsayısı istatistiksel olarak açık biçimde yalnız 10. ve 25. kantillerde anlamlıdır. Medyan katsayısı 0,325'tir ve anlamlılık yıldızı bulunmamaktadır.
Bu nedenle Verianla, Tablo 6'yı “10. ve 25. kantillerde güçlü ve anlamlı, medyanda pozitif fakat anlamlı değil” şeklinde okumaktadır. Kaynak metnindeki daha geniş “lower half” ifadesi tabloyu aşacak şekilde kesinleştirilmemiştir.
Yönetişim sonucu dinamik modelde korunuyor mu?
Evet, yönetişim katsayısı dağılımın üst kısmında yeniden belirginleşmektedir.
Zaman sabit etkili Tablo 6'da:
- 10. kantil: 0,322*,
- 25. kantil: 0,246**,
- 50. kantil: 0,161 ve anlamlı değil,
- 75. kantil: 0,356**,
- 90. kantil: 0,610***.
Özellikle 90. kantildeki güçlü pozitif katsayı, daha yüksek vergi performansını sürdürebilmede kurumsal kalitenin önemini desteklemektedir.
Ancak kaynak sonuç metninde bir noktada “governance quality variable”ın araçsallaştırıldığı yazılmasına rağmen, yayımlanan yöntem açıklaması ve birinci aşama tablosu yalnız teknik yardım ile gecikmeli vergi/GSYH değişkeni için araçları belgelemektedir. Bu nedenle Verianla yönetişim katsayısını kaynakta açıkça belgelenmiş ayrı bir IV tanımlaması varmış gibi sunmamaktadır.
“Tek tip yaklaşım herkese uymaz” sonucu tam olarak ne anlama geliyor?
Çalışma reformların tamamen ülkeye özgü ve karşılaştırılamaz olduğunu söylememektedir.
Daha sınırlı sonuç şudur:
Aynı politika veya yapısal faktörün vergi performansıyla ilişkisi, koşullu vergi performansı dağılımının farklı noktalarında aynı büyüklükte olmayabilir.
Görece düşük performansta:
- kişi başına gelir,
- teknik yardım,
- yönetişim,
- ticarete erişilebilen nispeten kolay vergi tabanları
daha önemli olabilir.
Görece yüksek performansta ise ilave gelir toplamak giderek daha zorlaşabilir ve:
- hesap verebilirlik,
- kurumsal kalite,
- mükellef güveni,
- sosyal sözleşme
daha belirleyici hale gelebilir.
Sosyal sözleşme mekanizması nedir?
Yazarlar yüksek vergi performansındaki yönetişim sonucunu fiscal social contract yaklaşımıyla yorumlamaktadır.
Vergi yükü yükseldikçe vatandaşların:
- kamu hizmetlerinin kalitesine,
- vergilerin kullanımına,
- hesap verebilirliğe,
- hukukun uygulanmasına,
- yolsuzluğun kontrolüne
daha fazla önem vermesi beklenebilir.
Bu nedenle yüksek vergi gelirinin sürdürülebilmesi yalnız vergi oranını yükseltme veya denetimi artırma problemi olmayabilir; devletin vergi karşılığında güvenilir kurumlar ve hizmetler sağladığına dair toplumsal kabul de önemli hale gelebilir.
Bu mekanizma yazarların kuramsal yorumudur. Çalışma sosyal sözleşmeyi ayrı bir deneysel müdahaleyle doğrudan test etmemektedir.
Çalışmanın desteklediği sonuçlar
- Doğal kaynak dışı vergi performansının belirleyicileri koşullu dağılım boyunca heterojendir.
- Kişi başına gelir temel modellerde vergi performansıyla pozitif ilişkilidir.
- Tarımın GSYH payı temel modelde doğal kaynak dışı vergi performansıyla negatif ilişkilidir.
- İthalat/GSYH oranı bütün temel kantillerde pozitif ilişki göstermekte, katsayısı düşük kantillerde daha büyüktür.
- Doğal kaynak vergi dışı gelirleri doğal kaynak dışı vergi performansıyla negatif ilişkilidir ve negatif ilişki üst kantillerde güçlenmektedir.
- Yönetişim kalitesi dağılımın özellikle yüksek bölümünde güçlü ve dayanıklı pozitif ilişki göstermektedir.
- IMF teknik yardımı temel sabit etkili modellerde düşük ve orta kantillerde daha güçlüdür.
- Dinamik IV analizi teknik yardım sonucunun özellikle düşük vergi performansında korunmasını desteklemektedir.
- Vergi performansı güçlü atalet göstermektedir; gecikmeli doğal kaynak dışı vergi/GSYH oranının katsayısı bütün dinamik kantillerde pozitif ve güçlüdür.
- Vergi mobilizasyonu stratejilerinin performans düzeyine göre farklılaştırılması, bütün ülkelere tek bir standart reform dizisi uygulamaktan daha uygun olabilir.
Çalışmanın desteklemediği sonuçlar
Çalışma 10. kantildeki ülkelerin kalıcı olarak “düşük vergi ülkeleri”, 90. kantildekilerin ise kalıcı olarak “yüksek vergi ülkeleri” olduğunu söylememektedir.
Kantiller koşullu dağılım konumlarıdır.
Çalışma temel panel regresyonlarındaki bütün katsayıların kesin nedensel etkiler olduğunu kanıtlamamaktadır.
Özellikle kişi başına gelir, tarım payı, ithalat açıklığı ve yönetişim için temel sonuçlar koşullu ilişkilerdir.
Teknik yardım için araç değişkeni tasarımı içsellik sorununu azaltmayı amaçlamakta ve nedensel yorum için daha güçlü tanımlama sağlamaktadır; ancak bu yorum araç değişkeninin geçerlilik varsayımlarına bağlıdır.
Çalışma IMF teknik yardımının her ülkeye aynı miktarda verilmesi gerektiğini göstermemektedir.
Çalışma yüksek vergi performansındaki ülkelerin teknik yardımdan hiç yararlanmayacağını kanıtlamamaktadır. Yalnız incelenen modellerde ortalama marjinal ilişki üst kantillerde daha zayıf ve çoğu spesifikasyonda istatistiksel olarak anlamsızdır.
Çalışma yönetişim kalitesinin tek başına yüksek vergi/GSYH oranı yaratacağını göstermemektedir.
Çalışma daha yüksek vergi oranlarının otomatik olarak daha yüksek gelir sağlayacağını da test etmemektedir. Ana sonuç vergi oranı değişikliklerinin mekanik etkisinden çok daha geniş mali kapasite ve kurum yapısına odaklanmaktadır.
Şekil 2'deki vergi bileşimi örüntüleri nedensel reform etkileri değildir; koşulsuz tarihsel betimlemelerdir.
Yöntemsel güçlü yönler
Çalışmanın güçlü yönlerinden biri bütün örneklemi keyfi biçimde “düşük gelirli / orta gelirli” alt örneklemlere bölmek yerine katsayıların vergi performansının koşullu dağılımı boyunca değişmesine izin vermesidir.
Ülke sabit etkileri gözlenmeyen kalıcı ülke heterojenliğinin önemli bölümünü kontrol etmektedir.
Yıl sabit etkileri ortak küresel şokları kontrol etmektedir.
Dinamik spesifikasyon vergi performansındaki güçlü ataleti hesaba katmaktadır.
Teknik yardım için Bartik-tipi dış araç, ülkenin mevcut vergi sorunları nedeniyle daha fazla yardım alması şeklindeki ters nedensellik riskini ayrıca ele almaktadır.
Birinci aşama F-istatistikleri araçların açıklayıcı gücünün zayıf olmadığını desteklemektedir.
Yöntemsel sınırlılıklar ve yeniden üretilebilirlik boşlukları
Çalışma gözlemsel panel verisine dayanmaktadır. Randomize politika deneyi değildir.
Ülke sabit etkileri yalnız zaman içinde değişmeyen gözlenmeyen faktörleri kontrol eder; zaman içinde değişen ve modele girmeyen bütün karıştırıcıları ortadan kaldırmaz.
Yönetişim verisi eklendiğinde örneklem 118 ülkeden 85 ülkeye düşmektedir. Dinamik IV analizinde ise 71 ülke ve 1.004 ikinci-aşama gözlem bulunmaktadır. Dolayısıyla en gelişmiş IV sonuçları tam 118 ülkelik temel örneklemle aynı veri kapsamına sahip değildir.
Teknik yardım regresyon tablolarında logaritmik olarak kullanılmaktadır; ancak kaynakta sıfır FTE değerlerinin log dönüşümünde hangi teknik dönüşümle işlendiği açıkça raporlanmamaktadır.
Shift-share aracının geçerliliği küresel teknik yardım arzının, kontroller ve zaman etkileri koşullu olarak, tek tek ülkelerin eşzamanlı vergi sonuçlarını teknik yardım dışındaki kanallardan etkilemediği varsayımına bağlıdır.
Kaynak PDF'nin tablo listesi, gövde içindeki gerçek tablo numaralandırmasıyla tam uyuşmamaktadır. İçindekiler bölümünde ayrı Revenue Administration ve Tax Policy tabloları listelenmesine rağmen sağlanan PDF gövdesinde bu başlıklarla ayrı sonuç tabloları bulunmamaktadır. Verianla bu eksikliği tahmin ederek doldurmamıştır.
Kaynak sonuç metninde yönetişim değişkeninin araçsallaştırıldığı yönünde bir ifade bulunmasına rağmen yayımlanan birinci-aşama yöntem ve tablo yapısı yönetişim için ayrı bir araç göstermemektedir. Bu belirsizlik korunmuştur.
Kaynak Tablo 6'yı açıklayan metin teknik yardımın “lower half” boyunca anlamlılığından söz etse de medyan \(q=0{,}50\) katsayısı tabloda anlamlı değildir. Bu nedenle Verianla tablo değerini esas alarak bu spesifikasyonda istatistiksel anlamlılığı 10. ve 25. kantillerle sınırlandırmaktadır.
Genel bilimsel sonuç
Çalışmanın ana mesajı, yurt içi gelir mobilizasyonunun tek bir vergi oranı veya tek bir makroekonomik değişken tarafından açıklanamayacağıdır.
Vergi performansının görece düşük olduğu koşullarda devletin idari kapasitesini geliştirmek, teknik destek sağlamak ve ekonomik tabanı genişletmek daha yüksek marjinal önem taşıyabilir.
Vergi performansı yükseldikçe aynı tür kolay kazanımlar azalabilir. Bu aşamada vergi sisteminin daha fazla gelir üretebilmesi ve mevcut yüksek gelir düzeyini sürdürebilmesi için kurumsal güvenilirlik, hesap verebilirlik ve mali sosyal sözleşme daha merkezi hale gelebilir.
Bu nedenle çalışma “bütün yükselen ve gelişmekte olan ekonomiler aynı reformu uygulamalıdır” yaklaşımından uzaklaşmaktadır.
Daha doğru politika sorusu şudur:
Bir ülke vergi kapasitesinin hangi aşamasındadır ve o aşamada gelir mobilizasyonunun önündeki bağlayıcı kısıt nedir?
Kaynak ve Yöntem Notu
Özgün başlık: Domestic Revenue Mobilization Across Emerging and Developing Countries: One Size Does Not Fit All
Türkçe yayın başlığı: Yükselen ve Gelişmekte Olan Ülkelerde Yurt İçi Gelir Mobilizasyonu: Tek Bir Yaklaşım Herkese Uymuyor
Yazarlar: Elorm Darkey; Christian Ebeke; Anh Dinh Minh Nguyen; Oral Williams.
Yazar sırası: Kaynakta verildiği sırayla korunmuştur.
Kaynak departmanı: International Monetary Fund, African Department.
Bireysel afiliyasyonlar: PDF bütün yazarlar için ayrı bir kurum-afiliyasyon tablosu vermemektedir. Çalışma African Department Working Paper olarak sunulmakta ve dört yazar için IMF alan adlı iletişim adresleri verilmektedir. Kaynakta bulunmayan görev unvanları eklenmemiştir.
Corresponding author: Kaynak tek bir corresponding author işaretlememektedir.
Eşit katkı / eş birinci yazarlık: Kaynakta böyle bir bildirim bulunmamaktadır.
Kaynak türü: IMF Working Paper.
Doğru çalışma numarası: WP/26/205.
Kaynak-içi numara tutarsızlığı: PDF kapağı WP/26/205 yazarken PDF'nin Recommended Citation satırı WP/26/204 yazmaktadır. IMF'nin resmî yayın kaydı 2026/205 olarak doğrulanmaktadır.
Seri: IMF Working Papers.
Yayıncı: International Monetary Fund.
PDF tarihi: September 2026.
Resmî IMF yayın tarihi: 25 September 2026.
DOI: 10.5089/9798229057318.001.
ISBN: 9798229057318.
ISSN: 1018-5941.
Resmî platform: IMF Working Papers / IMF.org ve IMF eLibrary, Volume 2026, Issue 205.
SSRN: Kaynak PDF elektronik kopyanın SSRN abstract 7574883 üzerinden erişilebilir olduğunu belirtmektedir.
Hakemlik durumu: Kaynak hakemli dergi makalesi değildir; IMF Working Paper'dır. IMF, Working Paper'ların devam eden araştırmayı tartışmaya açmak için yayımlandığını belirtmektedir.
Kurumsal görüş uyarısı: Kaynakta ifade edilen görüşler yazarlara aittir ve IMF, IMF Executive Board veya IMF yönetiminin görüşlerini zorunlu olarak temsil etmez.
Telif / lisans: © 2026 International Monetary Fund. PDF “Not for Redistribution” ibaresi taşımaktadır. Kaynakta Creative Commons açık lisansı belirtilmemektedir.
Dağıtım için yetkilendiren: Montfort Mlachila.
JEL kodları: C23, H20, H68, O11, O23.
Kaynak anahtar kelimeleri: Revenue Mobilization; Institutions; Development; Taxation; IMF Technical Assistance.
Örneklem: Temel örneklem 118 ülke, 1990–2022.
Örneklem listesi: Kaynak Ek A.3'te 118 ülkenin tamamını listeler; Türkiye örneklem içinde yer almaktadır.
Ana bağımlı değişken: Doğal kaynak dışı vergi gelirlerinin GSYH'ye oranı.
Temel veri kaynağı: IMF World Revenue Longitudinal Database.
Temel ekonometrik yöntem: Machado ve Santos Silva yaklaşımına dayanan ülke sabit etkili panel kantil regresyonu.
İncelenen kantiller: 0,10; 0,25; 0,50; 0,75; 0,90.
Kantil yorum sınırı: Kantiller sabit ülke grupları değildir; ülke sabit etkileri ve kovaryatlar koşullu tutulduktan sonraki doğal kaynak dışı vergi performansı dağılımının noktalarıdır.
Temel açıklayıcı değişkenler: Reel kişi başına GSYH; tarım katma değeri/GSYH; TÜFE enflasyonu; doğal kaynak vergi dışı geliri/GSYH; ithalat/GSYH.
Yönetişim değişkeni: ICRG yolsuzluk, hukuk ve düzen, bürokrasi kalitesi ve demokratik hesap verebilirlik göstergelerinin bileşiği.
Teknik yardım: IMF vergi idaresi ve vergi politikası kapasite geliştirme desteği.
FTE tanımı: Bir FTE 240 çalışma gününe karşılık gelmektedir.
Teknik yardım dağılımı: Kaynak, koşulsuz ortalamanın üst kantillerde yaklaşık 0,2 FTE, orta kantillerde 0,3 FTE ve en düşük kantilde 0,1 FTE olduğunu belirtmektedir.
Teknik yardım log dönüşümü: Tablolar teknik yardımı log değişken olarak gösterirken sıfır FTE gözlemlerinin log dönüşümünde nasıl işlendiği PDF'de açıkça raporlanmamaktadır.
Temel TA sonucu: Tablo 3'te teknik yardım katsayısı 10., 25. ve 50. kantillerde pozitif ve anlamlı; 75. ve 90. kantillerde anlamlı değildir.
Yönetişim temel sonucu: Yönetişim katsayısı üst kantillere doğru büyümekte, 90. kantilde 0,727'ye ulaşmaktadır.
Dinamik model: Bir dönem gecikmeli doğal kaynak dışı vergi/GSYH oranı modele eklenmektedir.
Gecikmeli bağımlı değişken aracı: Kendi iki dönem gecikmeli değeri.
Teknik yardım aracı: Yıllık toplam IMF teknik yardım arzını önceden belirlenmiş ülke vergi-performansı maruziyetiyle birleştiren shift-share/Bartik-tipi araç değişkeni.
Araç maruziyet referans yılı: 2001.
TA veri kullanılabilirliği: 2000–2018.
Dinamik regresyon başlangıcı: 2004.
İçsellik yöntemi: Control-function / two-stage residual inclusion.
Birinci aşama excluded-instrument F değerleri: 10,45 ve 144,03.
Sanderson-Windmeijer F değerleri: 20,73 ve 77,44.
Dinamik IV örneklemi: 71 ülke; ikinci aşama tablolarında 1.004 gözlem.
Tablo 5b teknik yardım sonucu: q=0,10 için 2,391***; q=0,25 için 1,735***; q=0,50 için 0,741**; q=0,75 ve q=0,90 için anlamlı değil.
Tablo 6 teknik yardım sonucu: Zaman sabit etkileri eklendiğinde q=0,10 için 2,103*** ve q=0,25 için 1,466***; medyan ve üst kantiller istatistiksel olarak anlamlı değildir.
Kaynak metni–Tablo 6 yorum farkı: Sonuç metni teknik yardımın “lower half” boyunca anlamlılığını ifade ederken Tablo 6'da medyan katsayısında anlamlılık yıldızı bulunmamaktadır. Verianla tablo-spesifik yorumda medyanı anlamlı olarak göstermemektedir.
Yönetişim araçsallaştırması kaynak-içi belirsizliği: Sonuç metni bir noktada yönetişim değişkeninin araçsallaştırıldığını söylemektedir; ancak yöntem ve yayımlanan first-stage tablosu teknik yardım ve gecikmeli doğal kaynak dışı vergi/GSYH değişkenleri için araçları göstermektedir. Yönetişime ait ayrı bir first-stage/instrument kaynakta açıklanmamıştır.
Tablo listesi kaynak-içi tutarsızlığı: İçindekiler bölümündeki tablo listesi ayrı “Technical Assistance–Revenue Administration” ve “Technical Assistance–Tax Policy” tabloları gösterirken sağlanan PDF gövdesinde bu başlıklarla ayrı sonuç tabloları bulunmamaktadır. Verianla eksik tabloları üretmemiştir.
Tanımlama sınırı: Temel sabit etkili sonuçlar koşullu ilişkilerdir. Teknik yardım için dinamik IV tasarımı içsellik kaygılarını azaltmayı amaçlar; nedensel yorum araç geçerliliği ve exclusion restriction varsayımlarına bağlıdır.
Finansman bildirimi: Kaynakta ayrı standart bir araştırma finansmanı beyanı bulunmamaktadır.
Çıkar çatışması: Kaynakta ayrı standart bir çıkar çatışması beyanı bulunmamaktadır.
Veri erişilebilirliği: Kaynak kullanılan veri tabanlarını ayrıntılı biçimde listeler; PDF'de standart ayrı bir Data Availability Statement veya tek bir açık replikasyon paketi bağlantısı verilmemektedir.
CRediT / yazar katkıları: Kaynakta standart CRediT katkı bildirimi bulunmamaktadır.
Teşekkür: Kaynak Olumiyiwa Adedeji, Davide Furceri, Fouad Hasanov, Frank Hespeler, Danny Xufeng Jiang, Youssouf Kiendrebeogo, Lukas Kohler, Emmanuel Lartey, Montfort Mlachila, Papa N'Diaye, Babacar Sarr, Issouf Samake, Axel Schimmelpfennig, Luc Tucker, Volodymyr Tulin, Frank Zhang ve African Department Fiscal Policy Seminar katılımcılarına yorum ve önerileri için teşekkür etmektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir