


1. Je, chanzo kilikaguliwa kutoka mwanzo hadi mwisho pamoja na vielelezo vyake? Ndiyo. Working Paper yenye kurasa 30, maandishi makuu, Vielelezo 1-2, Tables 1-6, Annex A.1-A.3, paneli yenye mienendo na sehemu ya IV vilikaguliwa kwa pamoja. 2. Je, matokeo yote ya kisayansi yanategemea chanzo? Ndiyo. Hakuna mgawo, matokeo ya nchi, kigezo cha ala, athari ya mageuzi ya kodi au hitimisho la kisababishi ambalo halipo katika chanzo lililotengenezwa. 3. Je, utambulisho wa kibibliografia ulithibitishwa? Ndiyo. Mgongano kati ya WP/26/205 kwenye jalada la PDF na WP/26/204 kwenye mstari wa Recommended Citation haukufichwa; rekodi rasmi ya IMF 2026/205 na DOI 10.5089/9798229057318.001 zilithibitishwa kando. 4. Je, aina ya utafiti iliainishwa kwa usahihi? Ndiyo. Utafiti ni uchambuzi wa makro-fedha wa kieconometria/kichunguzi unaotegemea data za paneli za nchi 118. Ingawa mbinu ya paneli yenye mienendo na IV imetumika kwa msaada wa kiufundi, migawo yote haikutafsiriwa kiotomatiki kama matokeo ya kisababishi. 5. Je, fomula na mbinu kuu zilishughulikiwa? Ndiyo. Urejeshi wa kwantili wa paneli wenye athari thabiti, mlinganyo wa kwantili wa paneli yenye mienendo, kigezo cha ala cha Bartik/shift-share, two-stage residual inclusion na majaribio ya nguvu ya ala vilishughulikiwa. 6. Je, ujumbe wa kisayansi wa vielelezo vya chanzo ulihifadhiwa? Ndiyo. Thamani sahihi/takriban zilizotolewa katika maandishi kwa Vielelezo 1 na 2 vya chanzo ziliwasilishwa kwa jedwali na maelezo. Kwa kuwa mfululizo ghafi wa kila mwaka haukupatikana, koordinati za grafu hazikutungwa. 7. Je, mpangilio wa H2 sita za lazima za kimuundo umehifadhiwa? Ndiyo. 8. Je, H2 za ziada ni maswali ya AEO yenye thamani ya juu pekee? Ndiyo. Kwa kuwa uhamasishaji wa mapato ya ndani, urejeshi wa kwantili wa paneli na kigezo cha ala cha shift-share vina thamani huru kama maswali ya kisayansi, idadi ndogo ya H2 za maswali ya ziada ilitumika. 9. Je, entity/mbinu/modeli kuu ya kisayansi imefafanuliwa wazi na kwa kutegemezwa na chanzo? Ndiyo. Uhamasishaji wa mapato ya ndani, uwiano wa kodi isiyotokana na rasilimali/Pato la Taifa na urejeshi wa kwantili wa paneli vilifafanuliwa wazi katika matumizi yao ya kwanza. 10. Je, yale ambayo utafiti unasema na usiyosema yametenganishwa? Ndiyo. Uhusiano wa masharti, utambuzi unaotegemea IV, uainishaji wa nchi, usababishi na ujumlishaji wa sera vimetenganishwa. 11. Je, muundo wa HTML/SVG ni salama kimuundo? Ndiyo. Hakuna script, iframe, event handler, foreignObject wala mwito wa picha ya nje. SVG imefungwa na inajitegemea. 12. Je, makala ni salama kwa tafsiri? Ndiyo. Istilahi za kisayansi zimewekwa kwa uthabiti; nambari, alama za milinganyo na vitengo vimetenganishwa na maandishi ya lugha yanayoonekana. KITUO CHA CHINI CHA REJEA YA TASWIRA: A. Ujumbe muhimu wa kisayansi wa Vielelezo 1-2 vya chanzo unaonekana katika maandishi na jedwali. B. Kwa kuwa mifululizo ghafi ya kila mwaka ya grafu haikutolewa, grafu ya chanzo haikuchorwa upya kwa usahihi wa bandia. C. Kwa kuwa mahusiano ya mbinu ya chanzo ni wazi vya kutosha, mchoro huru wa mbinu wa inline SVG ulitengenezwa. D. Hakuna rejea tupu iliyobaki inayomwelekeza msomaji kwenye kielelezo cha chanzo kisichoonekana. KITUO CHA CHINI CHA HAKIMILIKI / LESENI: Chanzo kina © 2026 International Monetary Fund na kauli “Not for Redistribution”. Leseni wazi ya Creative Commons haijaainishwa katika chanzo. Vielelezo vya chanzo havikunakiliwa moja kwa moja; mahusiano ya kisayansi yaliwasilishwa kupitia maelezo, jedwali na mchoro asilia wa Verianla.
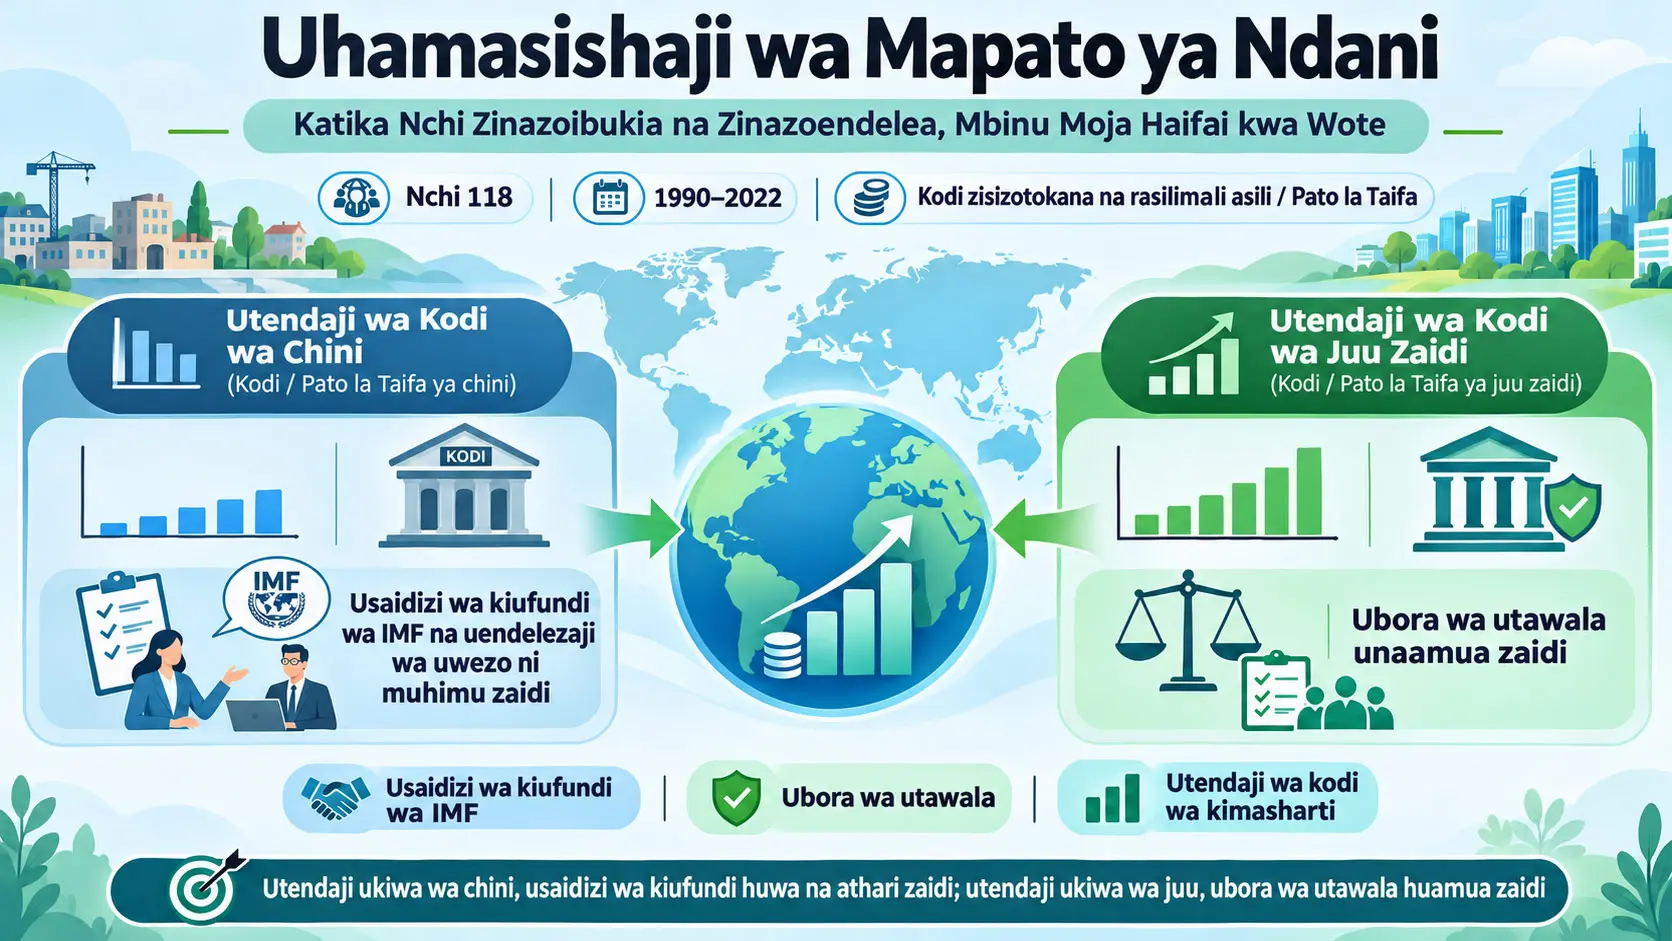
Uhamasishaji wa mapato ya ndani (Domestic Revenue Mobilization, DRM) ni uwezo wa serikali kukusanya kodi na mapato mengine ya umma kutoka ndani ya uchumi wake ili kufadhili huduma za umma, uwekezaji na wajibu wa kifedha. Utafiti wa Elorm Darkey, Christian Ebeke, Anh Dinh Minh Nguyen na Oral Williams unachunguza, kwa kutumia data za paneli za nchi 118 za kipindi cha 1990–2022, ni mambo gani ya kiuchumi, kimuundo na kitaasisi yanayohusiana na mapato ya kodi yasiyotokana na rasilimali katika uchumi unaoinukia na unaoendelea, na kama mahusiano hayo yanabadilika katika kwantili tofauti za masharti za utendaji wa kodi.
Kigezo kikuu tegemezi cha utafiti ni uwiano wa mapato ya kodi yasiyotokana na rasilimali kwa Pato la Taifa. Chaguo hili ni muhimu; kwa sababu mabadiliko makubwa ya bei au uzalishaji katika mapato yanayotokana na mafuta, gesi au rasilimali nyingine za asili yanaweza kubadilisha kimakanika jumla ya mapato ya umma. Ili kuelewa uwezo wa kifedha wenye kudumu zaidi, waandishi wanazingatia uwezo wa kukusanya kodi ambao hauathiriwi moja kwa moja sana na mapato ya rasilimali asilia.
Watafiti hawatosheki na mgawo mmoja wa urejeshi unaopima athari za wastani, bali wanatumia urejeshi wa kwantili wa paneli wenye athari thabiti za nchi unaotegemea mbinu ya Machado na Santos Silva. Kwa njia hii, mahusiano ya vigezo kama mapato kwa kila mtu, sehemu ya kilimo katika uchumi, uwazi wa uagizaji, mfumuko wa bei, mapato yasiyo ya kodi kutoka rasilimali asilia, ubora wa utawala na msaada wa kiufundi wa IMF yanatathminiwa kando katika kwantili za masharti za 10., 25., 50., 75. na 90. za utendaji wa kodi usiotokana na rasilimali.
Matokeo ya msingi yanaonyesha kuwa kichocheo kimoja cha mageuzi hakifanyi kazi kwa namna ileile katika viwango vyote vya utendaji wa mapato. Wakati mapato kwa kila mtu, msaada wa kiufundi wa IMF na ubora wa utawala vinaonekana kuwa muhimu zaidi katika utendaji wa kodi wa masharti ulio chini kwa kulinganisha; katika utendaji wa juu wa kodi, ubora wa utawala unaonyesha uhusiano wenye uimara na nguvu zaidi.
Katika spesifikesheni yenye athari thabiti za nchi, mgawo wa kiashiria cha utawala ni 0,316 katika kwantili ya 10. na si muhimu kitakwimu, huku ukiwa 0,396 katika kwantili ya 25., 0,500 katika mediana, 0,621 katika kwantili ya 75. na 0,727 katika kwantili ya 90. Hivyo, katika ncha ya juu ya mgawanyo mgawo wa utawala unafikia ukubwa wa takriban mara mbili ya ule wa ncha ya chini.
Msaada wa kiufundi wa IMF, kwa upande mwingine, unaonyesha heterojenia ya mwelekeo kinyume. Katika modeli yenye athari thabiti za nchi, mgawo wa msaada wa kiufundi ni 0,683 katika kwantili ya 10., 0,605 katika kwantili ya 25. na 0,493 katika mediana, na ni muhimu kitakwimu; katika kwantili za 75. na 90. migawo inapungua na kupoteza umuhimu wake wa kitakwimu. Uchambuzi wa paneli yenye mienendo na kigezo cha ala pia unaunga mkono kwamba msaada wa kiufundi una nguvu zaidi hasa katika sehemu ya chini ya utendaji wa kodi.
Kikomo muhimu zaidi cha tafsiri: kwantili za 10., 25., 50., 75. na 90. katika utafiti si “makundi matano tofauti ya nchi”. Hizi ni nafasi katika mgawanyo wa masharti wa uwiano wa kodi isiyotokana na rasilimali/Pato la Taifa baada ya sifa thabiti mahususi za nchi na mambo mengine ya ufafanuzi katika modeli kuzingatiwa. Uchunguzi wa nchi hiyo hiyo katika miaka tofauti unaweza kuwa katika maeneo tofauti ya utendaji.
Uhamasishaji wa Mapato ya Ndani ni Nini?
Uhamasishaji wa mapato ya ndani ni uwezo wa serikali kukusanya kodi na mapato mengine ya umma kutoka katika msingi wake wa kiuchumi bila kutegemea pekee deni la nje au misaada ya nje; lengo la kiasi la utafiti huu si jumla ya mapato, bali hasa sehemu ya mapato ya kodi yasiyotokana na rasilimali katika Pato la Taifa.
Kwa nini mada hii ni muhimu?
Uchumi unaoinukia na unaoendelea una mahitaji makubwa ya ufadhili kwa ajili ya miundombinu, elimu, afya na uwekezaji wa hali ya hewa. Wakati huohuo, janga la COVID-19, migogoro ya kijiografia na kisiasa, mizigo ya deni inayoongezeka, gharama kubwa za ufadhili na kupungua kwa misaada ya maendeleo vinaongeza shinikizo kwenye bajeti za umma.
Katika hali hizi, uwezo wa nchi kupanua msingi wake wa kodi kwa njia endelevu unaweza kuunda nafasi ya kifedha. Hata hivyo, tatizo la utafiti si tu “mapato ya kodi yanawezaje kuongezwa?”.
Swali mahsusi zaidi ni hili:
Je, mambo ya kiuchumi, kitaasisi na kisera yanayofanya kazi wakati utendaji wa kodi ni wa chini kwa kulinganisha yana umuhimu uleule wakati uwiano wa kodi/Pato la Taifa tayari ni wa juu kwa kulinganisha?
Kauli ya makala “One Size Does Not Fit All” inarejelea swali hili.
Mapato ya kodi yasiyotokana na rasilimali ni nini?
Utafiti unazingatia hasa non-resource tax revenue, yaani mapato ya kodi yasiyotokana na rasilimali asilia.
Lengo la dhana hii ni kutenganisha mabadiliko ya mapato ya umma na mabadiliko makubwa na wakati mwingine ya muda ya mapato yanayotokana na mafuta, gesi asilia, madini au sekta nyingine zinazochimba rasilimali.
Kwa mfano, bei kubwa ya mafuta inaweza kuongeza mapato ya serikali katika nchi inayouza mafuta nje. Lakini ongezeko hilo halimaanishi kwamba usimamizi wa kodi umefanya kazi kwa ufanisi zaidi, msingi wa kodi umepanuka au utii wa kodi wa wananchi umeongezeka.
Kwa sababu hiyo, uwiano wa kodi isiyotokana na rasilimali/Pato la Taifa unatumiwa katika utafiti kama kipimo kikuu cha utendaji kinachohusiana kwa karibu na fiscal capacity, yaani uwezo wa kifedha wenye kudumu zaidi.
EMDE inamaanisha nini?
EMDE ni kifupi cha Kiingereza Emerging Markets and Developing Economies. Kwa Kiswahili inaweza kuelezwa kama masoko yanayoibukia na uchumi unaoendelea.
Sampuli kuu ya utafiti ina nchi 118 na inahusisha kipindi cha 1990–2022.
Orodha ya sampuli inajumuisha uchumi mwingi wa Afrika, Asia, Amerika ya Kusini, Mashariki ya Kati na Ulaya wenye viwango tofauti vya mapato na miundo ya kiuchumi. Türkiye pia imo katika orodha ya sampuli ya nchi 118 katika Kiambatisho A.3 cha chanzo.
Mtazamo wa kinadharia wa utafiti
Dhana kuu ya waandishi ni kwamba vikwazo vinavyofunga ukusanyaji wa kodi hubadilika kadiri mfumo wa kifedha unavyoendelea.
Katika utendaji wa kodi/Pato la Taifa ulio chini kwa kulinganisha, nchi zinaweza kukabiliwa na:
- ufikiaji mdogo wa kiutawala,
- kiwango kikubwa cha shughuli zisizo rasmi,
- uwezo dhaifu wa serikali,
- uhalali dhaifu wa kitaasisi,
- muundo wa kisiasa uliogawanyika
na matatizo mengine kama hayo.
Katika hatua hii, serikali zinaweza kutegemea zaidi misingi ya kodi inayofuatilika kwa urahisi zaidi, kama ushuru wa forodha, VAT ya uagizaji, ushuru maalumu wa matumizi au walipa kodi wakubwa.
Kadiri mfumo wa kodi unavyoendelea, kutumia tu misingi rahisi ya kodi kunaweza kutotosha kukusanya mapato ya ziada. Kulingana na mfumo wa kinadharia wa waandishi, katika viwango vya juu vya utendaji:
- uaminifu wa taasisi,
- utii wa walipa kodi,
- maadili ya kodi,
- uwajibikaji,
- ubora wa huduma za umma,
- mkataba wa kijamii wa kifedha kati ya serikali na wananchi
vinaweza kuwa vya msingi zaidi.
Ujumbe mkuu wa Kielelezo 1 cha chanzo
Kielelezo 1 kinaonyesha kiwango cha uwiano wa kodi isiyotokana na rasilimali/Pato la Taifa katika asilimia tofauti za mgawanyo katika kipindi cha 1990–2022.
| Nafasi katika mgawanyo | Takriban kodi isiyotokana na rasilimali / Pato la Taifa | Hali ya data |
|---|---|---|
| Asilimia ya 25. | Chini ya %5 | Thamani ya takriban katika maandishi ya chanzo |
| Asilimia ya 50. / mediana | Takriban %13 | Thamani ya takriban katika maandishi ya chanzo |
| Asilimia ya 75. | Zaidi kidogo ya %15 | Thamani ya takriban katika maandishi ya chanzo |
| Asilimia ya 90. | Takriban %23 | Thamani ya takriban katika maandishi ya chanzo |
Kielelezo hiki ni cha maelezo. Hakidhibiti sifa thabiti mahususi za nchi au vigezo vingine vya kiuchumi. Kazi ya uchambuzi wa kwantili wa kieconometria ni kwenda zaidi ya mgawanyo huu wa maelezo.
Kielelezo 2 cha chanzo: muundo wa kodi unabadilikaje?
Kielelezo 2 cha chanzo kinaonyesha kwamba muundo wa mapato ya kodi yasiyotokana na rasilimali si sawa katika asilimia tofauti za utendaji wa kodi.
| Aina ya kodi | Muundo ulioripotiwa katika chanzo | Kikomo cha tafsiri |
|---|---|---|
| Kodi za bidhaa, huduma na uzalishaji | Zinaongezeka kutoka takriban %1,5 ya Pato la Taifa katika asilimia ya 25. hadi takriban %12 ya Pato la Taifa katika asilimia ya 90. | Ni muundo wa kihistoria wa maelezo. |
| Kodi ya makampuni | Inaonyesha mwelekeo wa kufikia uwanda karibu na takriban %2–3 ya Pato la Taifa. | Si kikomo cha juu cha uhakika kwa kila nchi. |
| Kodi ya mapato binafsi | Inafikia uwanda mapema kwa kulinganisha karibu na takriban %3–4 ya Pato la Taifa. | Ni muundo wa mgawanyo wa maelezo. |
| Kodi za biashara ya kimataifa | Zinashuka kuelekea kiwango cha takriban %1 ya Pato la Taifa katika mgawanyo mzima. | Chanzo kinatafsiri hili kuwa linaendana na uhuru wa biashara wa muda mrefu. |
Kuongezeka kwa kodi za bidhaa, huduma na uzalishaji kutoka takriban %1,5 hadi %12 kunalingana na tofauti ya takriban pointi 10 za asilimia ya Pato la Taifa. Waandishi wanaeleza kwamba sehemu muhimu ya mpito kutoka kiwango cha chini hadi cha juu cha kodi isiyotokana na rasilimali/Pato la Taifa inahusiana na upanuzi wa kodi zisizo za moja kwa moja.
Matokeo haya hayamaanishi kwamba “kuongeza kodi zisizo za moja kwa moja huzalisha kiotomatiki pointi 10 zaidi za asilimia za mapato katika kila nchi”. Kielelezo 2 kinaelezea muundo wa kihistoria usio na masharti.
Urejeshi wa Kwantili wa Paneli Unapima Nini katika Utafiti Huu?
Urejeshi wa kwantili wa paneli haukadiri tu uhusiano wa vigezo vya ufafanuzi na utendaji wa wastani wa kodi, bali pia hukadiria kando mahusiano yao katika sehemu tofauti za mgawanyo wa masharti wa uwiano wa kodi isiyotokana na rasilimali/Pato la Taifa; athari thabiti za nchi zinalenga kupunguza upotoshaji wa migawo unaoweza kusababishwa na sifa mahususi za nchi zisizobadilika kwa muda.
Kwa nini urejeshi wa kawaida wa wastani haukuonekana kuwa wa kutosha?
Urejeshi wa kawaida wa wastani hutoa, kwa mfano, mgawo mmoja wa wastani wa ubora wa utawala kwa sampuli nzima.
Lakini mgawo huu unaweza kuficha hali mbili tofauti:
- uhusiano wa utawala wakati utendaji wa kodi ni wa chini kwa kulinganisha,
- uhusiano wa utawala wakati utendaji wa kodi ni wa juu kwa kulinganisha.
Urejeshi wa kwantili huruhusu migawo hii kubadilika katika mgawanyo.
Kwantili za 10., 25., 50., 75. na 90. zinamaanisha nini?
Katika hatua hii, kosa muhimu la kimawazo halipaswi kufanywa.
Matokeo ya \(q=0{,}10\) ya utafiti hayamaanishi “nchi zenye mapato ya chini zaidi” au, kwa kudumu, “nchi zinazokusanya kodi kidogo zaidi”.
Kwantili inaonyesha nafasi katika mgawanyo wa masharti wa utendaji wa kodi usiotokana na rasilimali baada ya vigezo kama mapato kwa kila mtu, sehemu ya kilimo, uwiano wa uagizaji, mapato ya rasilimali asilia na athari thabiti za nchi kuzingatiwa katika modeli.
Kwa hiyo, heterojenia ya utafiti inakadiriwa katika mgawanyo wa utendaji wa kodi, si kati ya makundi ya mapato.
Athari thabiti ya nchi ni nini?
Kila nchi ina sifa ambazo ni vigumu kupimika lakini hubaki thabiti kwa kulinganisha kwa muda mrefu.
Kwa mfano:
- utamaduni wa kodi,
- taasisi za kihistoria,
- muundo wa kiutawala wa muda mrefu,
- mila za kisiasa na kisheria,
- sifa za kiuchumi za kudumu
zinaweza kuathiri utendaji wa kodi.
Athari thabiti ya nchi \(\eta_i\) katika utafiti inalenga kunasa vipengele hivi mahususi vya nchi ambavyo havibadiliki kwa muda.
Athari thabiti hazitatui matatizo yote ya endogeneity; lakini hupunguza hatari kwamba tofauti za kudumu zisizoonekana kati ya nchi zitapotosha makadirio.
Vyanzo vikuu vya data
| Kigezo | Chanzo | Jukumu la kisayansi |
|---|---|---|
| Kodi isiyotokana na rasilimali / Pato la Taifa | IMF World Revenue Longitudinal Database | Kigezo kikuu tegemezi |
| Mapato yasiyo ya kodi kutoka rasilimali asilia / Pato la Taifa | IMF World Revenue Longitudinal Database | Kiashiria cha utegemezi wa rasilimali / crowding-out |
| Pato la Taifa halisi kwa kila mtu | World Bank World Development Indicators | Maendeleo ya kiuchumi na uwezo wa kodi |
| Thamani iliyoongezwa ya kilimo / Pato la Taifa | World Bank World Development Indicators | Kiashiria cha kimuundo cha muundo wa uchumi na shughuli zisizo rasmi |
| Uagizaji / Pato la Taifa | World Bank World Development Indicators | Uwazi wa biashara / msingi wa biashara unaoweza kutozwa kodi |
| Mfumuko wa bei wa CPI | World Bank World Development Indicators | Kiashiria cha utulivu wa uchumi mkuu |
| Kipengele cha utawala | International Country Risk Guide | Ubora wa taasisi |
| IMF Revenue Administration TA | IMF FAD TA Database | Msaada wa kiufundi / ukuzaji wa uwezo |
| IMF Tax Policy TA | IMF FAD TA Database | Msaada wa kiufundi / msaada wa sera ya kodi |
Ubora wa utawala unaundwaje?
Badala ya kutumia kiashiria kimoja cha taasisi, utafiti unatumia wastani wa viashiria vilivyochaguliwa vya International Country Risk Guide:
- rushwa,
- sheria na utulivu,
- ubora wa urasimu,
- uwajibikaji wa kidemokrasia.
Thamani ya juu zaidi ya kiashiria jumuishi inawakilisha ubora wa utawala wenye nguvu zaidi.
Katika tafsiri ya waandishi, ubora wa urasimu pamoja na sheria na utulivu vinahusiana kwa karibu zaidi na uwezo wa kiutawala na utekelezaji; rushwa na uwajibikaji wa kidemokrasia vinahusiana zaidi na uaminifu, utii na mkataba wa kijamii wa kifedha.
Msaada wa kiufundi unapimwaje?
Msaada wa kiufundi wa IMF unajumuisha msaada wa ukuzaji wa uwezo katika maeneo ya usimamizi wa kodi na sera ya kodi.
Katika sehemu ya IV yenye mienendo, msaada wa kiufundi unaelezwa kama full-time equivalent (FTE) na:
1 FTE = 240 siku za kazi
ndivyo unavyofafanuliwa.
Katika jedwali la maelezo, wastani wa msaada wa kiufundi wa IMF ni 0,2 FTE, mkengeuko wa kawaida ni 0,4 FTE, kiwango cha chini ni 0 na cha juu ni 4,9 FTE.
Majedwali ya urejeshi yanaonyesha kigezo cha msaada wa kiufundi kama “log”. Hata hivyo, chanzo hakielezi kwa usahihi jinsi uchunguzi wenye FTE sifuri ulivyoshughulikiwa katika ubadilishaji wa logarithm. Kwa hiyo, maandishi ya Verianla hayadhanii kwamba log(1+TA) au ubadilishaji mwingine ulitumika.
Mbinu na Matokeo ya Utafiti
Mlinganyo wa msingi wa urejeshi wa kwantili
Mlinganyo (1) wa utafiti ni huu:
\[ Q_{R_{it}}(\tau \mid x_{it}) = \eta_i+x_{it}'\beta(\tau). \tag{1} \]
Mlinganyo huu unaeleza uwiano wa kodi isiyotokana na rasilimali/Pato la Taifa wa nchi \(i\) katika mwaka \(t\) na kwantili yake ya masharti \(\tau\).
\(R_{it}\): ni uwiano wa mapato ya kodi yasiyotokana na rasilimali kwa Pato la Taifa.
\(\tau\): ni kwantili ya masharti inayochunguzwa. Katika utafiti hutumika 0,10; 0,25; 0,50; 0,75 na 0,90.
\(x_{it}\): ni vekta ya vigezo vya ufafanuzi.
\(\beta(\tau)\): inajumuisha mgawo wa kila kigezo cha ufafanuzi katika kwantili husika.
\(\eta_i\): ni athari thabiti mahususi ya nchi.
Sifa muhimu ya mlinganyo ni kwamba \(\beta\) si mgawo mmoja thabiti, bali unaweza kubadilika kulingana na kwantili kama \(\beta(\tau)\).
Kwa njia hii, kwa mfano, uhusiano wa uwazi wa uagizaji katika kwantili ya 10. na uhusiano wake katika kwantili ya 90. hukadiriwa kando.
Ni vigezo gani vinaingia katika modeli ya msingi?
Vigezo vikuu vya uchumi mkuu katika spesifikesheni ya awali ni:
- logarithm ya Pato la Taifa halisi kwa kila mtu,
- uwiano wa uagizaji / Pato la Taifa,
- uwiano wa thamani iliyoongezwa ya kilimo / Pato la Taifa,
- mfumuko wa bei wa CPI,
- uwiano wa mapato yasiyo ya kodi kutoka rasilimali asilia / Pato la Taifa.
Matokeo ya msingi ya uchumi mkuu
| Kigezo | q=0,10 | q=0,25 | q=0,50 | q=0,75 | q=0,90 |
|---|---|---|---|---|---|
| Log ya Pato la Taifa kwa kila mtu | 2,819*** | 2,699*** | 2,532*** | 2,339*** | 2,173*** |
| Thamani iliyoongezwa ya kilimo / Pato la Taifa | -0,0875*** | -0,0882*** | -0,0891*** | -0,0902*** | -0,0912*** |
| Mfumuko wa bei wa CPI | -0,00527 | -0,00409 | -0,00244 | -0,000525 | 0,00111 |
| Mapato yasiyo ya kodi kutoka rasilimali asilia / Pato la Taifa | -0,0411** | -0,0519*** | -0,0671*** | -0,0846*** | -0,0997*** |
| Uagizaji / Pato la Taifa | 0,0646*** | 0,0598*** | 0,0529*** | 0,0450*** | 0,0382*** |
Umuhimu: Katika majedwali ya chanzo *** \(p<0{,}01\), ** \(p<0{,}05\), * \(p<0{,}10\) humaanisha hivyo.
Jedwali 1 lina uchunguzi 2.739 wa nchi-mwaka na nchi 118.
Mgawo wa mapato kwa kila mtu unasomwaje?
Pato la Taifa kwa kila mtu linaingia kwenye modeli kwa mfumo wa logarithm, ilhali kigezo tegemezi ni uwiano wa kodi kama asilimia ya Pato la Taifa.
Kwa hiyo, mgawo una mantiki ya semi-elastisite.
Kwa mabadiliko madogo, mabadiliko ya takriban katika kigezo tegemezi yanayohusiana na ongezeko la takriban %1 la Pato la Taifa kwa kila mtu yanaweza kusomwa kama:
\[ \Delta R \approx 0{,}01\beta(\tau) \]
hivyo.
Kwa mfano, kwa kuwa katika kwantili ya 10. \(\beta=2{,}819\), ongezeko dogo la %1 la mapato kwa kila mtu, vigezo vingine vikiwa thabiti, linahusishwa na thamani ya masharti iliyo juu kwa takriban pointi 0,028 za asilimia katika uwiano wa kodi isiyotokana na rasilimali/Pato la Taifa.
Tafsiri hii ya kihisabati ya mgawo si dai la usababishi.
Kwa nini sehemu ya kilimo ni hasi?
Mgawo wa sehemu ya thamani iliyoongezwa ya kilimo katika Pato la Taifa ni karibu -0,09 katika kwantili zote na ni muhimu kitakwimu.
Katika fasihi ya chanzo, sehemu kubwa ya kilimo hutumiwa kama kigezo mbadala cha miundo ya kiuchumi yenye shughuli nyingi zisizo rasmi na ambayo ni vigumu zaidi kuitoza kodi.
Sehemu ya kilimo/Pato la Taifa iliyo juu kwa pointi moja ya asilimia inahusishwa, katika spesifikesheni ya msingi, na uwiano wa kodi isiyotokana na rasilimali/Pato la Taifa ulio chini kwa takriban pointi 0,09 za asilimia.
Matokeo haya hayathibitishi kwamba uzalishaji wa kilimo wenyewe hupunguza kimakanika utendaji wa kodi; sehemu ya kilimo hapa ni kigezo kinachowakilisha muundo mpana zaidi wa uchumi.
Matokeo ya uwazi wa uagizaji
Mgawo wa uagizaji/Pato la Taifa ni chanya katika kwantili zote; lakini unapungua kutoka 0,0646 katika kwantili ya 10. hadi 0,0382 katika kwantili ya 90.
Waandishi wanahusisha hili na uwezekano kwamba shughuli za kiuchumi zinazohusishwa na biashara na zilizo ndani ya miundo rasmi zaidi ya taasisi zinaweza kutoa msingi unaoweza kutozwa kodi kwa urahisi zaidi, hasa katika utendaji wa chini wa kodi.
Matokeo ya crowding-out katika mapato ya rasilimali asilia
Mgawo wa mapato yasiyo ya kodi yanayotokana na rasilimali asilia ni hasi katika mgawanyo wote na unakuwa hasi zaidi kuelekea kwantili za juu:
\[ -0{,}0411 \rightarrow -0{,}0997. \]
Waandishi wanatafsiri hili kama athari ya crowding-out, yaani kwamba mapato ya rasilimali asilia yanaweza kuchukua nafasi ya juhudi za kodi zisizotokana na rasilimali.
Uhusiano kuwa na nguvu zaidi katika kwantili za juu unaendana na tafsiri kwamba, wakati uwezo wa kodi isiyotokana na rasilimali tayari ni wa juu kwa kulinganisha, mapato ya ziada ya rasilimali yanaweza kuchukua nafasi ya juhudi za kodi kwa namna iliyo dhahiri zaidi.
Nini hutokea ubora wa utawala unapoongezwa?
Kwa sababu data za utawala zina ufunikaji mdogo zaidi, sampuli inapungua kutoka nchi 118 hadi nchi 85, na idadi ya uchunguzi kutoka 2.739 hadi 2.047.
| Kwantili | Mgawo wa utawala | Hali ya kitakwimu |
|---|---|---|
| 0,10 | 0,316 | Si muhimu |
| 0,25 | 0,396*** | p<0,01 |
| 0,50 | 0,500*** | p<0,01 |
| 0,75 | 0,621*** | p<0,01 |
| 0,90 | 0,727*** | p<0,01 |
Muundo huu unaendana na tafsiri ya waandishi kwamba ubora wa taasisi na mkataba wa kijamii wa kifedha kati ya serikali na wananchi huwa wazi zaidi katika utendaji wa juu wa kodi usiotokana na rasilimali.
Waandishi wanajadili kwamba kudumisha viwango vya juu vya kodi kunaweza kutegemea zaidi si tu uwezo wa kiufundi wa usimamizi wa kodi, bali pia tathmini ya wananchi kuhusu uwezo wa serikali, uwajibikaji na huduma za umma.
Matokeo ya msingi ya kwantili ya msaada wa kiufundi
| Kwantili | Mgawo wa log wa msaada wa kiufundi wa IMF | Hali ya kitakwimu |
|---|---|---|
| 0,10 | 0,683** | p<0,05 |
| 0,25 | 0,605** | p<0,05 |
| 0,50 | 0,493** | p<0,05 |
| 0,75 | 0,368 | Si muhimu |
| 0,90 | 0,257 | Si muhimu |
Mgawo wa msaada wa kiufundi ni mkubwa zaidi na muhimu katika sehemu ya chini ya mgawanyo; katika sehemu ya juu hupungua na kupoteza umuhimu wake.
Muundo huu unaendana na dhana kwamba msaada wa kiufundi unaweza kuwa na thamani kubwa zaidi ya pambizo katika hali za utendaji wa chini wa kodi, ambako upungufu wa uwezo wa kiutawala ni kikwazo kinachofunga zaidi.
Hata hivyo, Jedwali 3 la msingi bado ni urejeshi wa kwantili wa athari thabiti wa kichunguzi. Kwa sababu ya tatizo la usababishi wa kinyume wa msaada wa kiufundi, waandishi baadaye wanahamia kwenye muundo wa IV.
Nini hutokea athari thabiti za mwaka zinapoongezwa?
Katika Jedwali 4, ambako athari thabiti za nchi na mwaka zinatumika pamoja, migawo ya msaada wa kiufundi ni:
| Kwantili | Mgawo wa msaada wa kiufundi | Mgawo wa utawala |
|---|---|---|
| 0,10 | 1,955* | 0,518* |
| 0,25 | 1,675** | 0,574* |
| 0,50 | 1,349** | 0,639** |
| 0,75 | 0,959 | 0,716** |
| 0,90 | 0,643 | 0,779** |
Athari thabiti za mwaka zinalenga kunasa mishtuko ya kimataifa inayoweza kuathiri nchi zote kwa wakati mmoja.
Kwa mfano:
- mabadiliko katika bajeti za kimataifa za msaada wa kiufundi,
- mishtuko ya bei za bidhaa ghafi,
- mabadiliko ya pamoja katika mazingira ya ufadhili wa kimataifa
yanaweza kuathiri nchi nyingi kwa wakati mmoja katika mwaka mmoja.
Hata athari hizi za pamoja za mwaka zinapodhibitiwa, heterojenia ya msingi inabaki: msaada wa kiufundi ni wenye nguvu zaidi katika kwantili za chini, huku utawala ukibaki wenye nguvu na muhimu katika kwantili za juu.
Kwa nini modeli yenye mienendo inahitajika?
Uwezo wa kukusanya kodi si kigezo kinachorudi kabisa sifuri kutoka mwaka mmoja hadi mwingine.
Usimamizi wa kodi, sheria, msingi wa walipa kodi, mifumo ya usajili na tabia za utii hujikusanya na kuendelea kwa muda.
Kwa hiyo, inatarajiwa kwamba uwiano wa sasa wa kodi isiyotokana na rasilimali/Pato la Taifa utaathiriwa kwa nguvu na kiwango cha mwaka uliopita.
Pia inawezekana kwamba nchi iliyokuwa na utendaji wa chini wa mapato hapo awali ikaomba msaada zaidi wa kiufundi.
Katika hali hii:
\[ \text{düşük vergi performansı} \rightarrow \text{daha fazla teknik yardım} \]
na wakati huohuo, njia ambayo utafiti unataka kuijaribu:
\[ \text{teknik yardım} \rightarrow \text{vergi performansı} \]
zinaweza kuwepo pamoja.
Tatizo hili ni hatari ya usababishi wa kinyume na endogeneity.
Mlinganyo wa kwantili wa paneli yenye mienendo
Mlinganyo (2) wa chanzo:
\[ Q_{R_{it}} \left( \tau \mid R_{i,t-1},x_{it} \right) = \eta_i + u_t + x_{it}'\beta(\tau) + R_{i,t-1}\alpha(\tau). \tag{2} \]
Hapa miundo miwili muhimu imeongezwa kwenye modeli ya msingi.
\(R_{i,t-1}\): ni thamani ya uwiano wa kodi isiyotokana na rasilimali/Pato la Taifa iliyocheleweshwa kwa kipindi kimoja.
\(\alpha(\tau)\): ni mgawo unaoonyesha udumifu wa utendaji wa mapato wa zamani katika kwantili husika.
\(u_t\): inawakilisha athari ya pamoja ya muda katika spesifikesheni ambamo inatumika.
Chanzo kinaeleza kwamba mgawo wa kigezo tegemezi kilichocheleweshwa umeamuliwa kwa grid search makini.
Katika modeli yenye mienendo, migawo haitafsiriwi kama uhusiano wa muda mrefu, bali kama athari za muda mfupi zaidi baada ya utendaji wa mapato wa zamani kuwekwa kama sharti.
Kwa nini kigezo tegemezi kilichocheleweshwa kinawekewa ala kando?
Kuongeza kigezo tegemezi kilichocheleweshwa moja kwa moja kwenye modeli ya paneli yenye mienendo na athari thabiti kunaweza kuleta upendeleo katika vipimo vidogo au vya kati vya muda.
Kwa kufuata mbinu ya Galvao, chanzo kinawekea ala uwiano wa kodi isiyotokana na rasilimali/Pato la Taifa uliocheleweshwa kwa kutumia thamani yake yenyewe iliyocheleweshwa kwa vipindi viwili.
Kwa Nini Kigezo cha Ala cha Shift-Share (Aina ya Bartik) Kinatumika?
Kigezo cha ala cha shift-share/aina ya Bartik kinajaribu kuunda chanzo cha utofauti wa nje kwa kuchanganya ugavi wa kila mwaka wa kimataifa wa msaada wa kiufundi wa IMF na mfiduo wa nchi uliowekwa kabla ya sampuli, ili kupunguza usababishi wa kinyume unaotokana na uwezekano kwamba msaada wa kiufundi wa IMF unaopokelewa na nchi unaamuliwa tu kama jibu kwa matatizo yake ya sasa ya kodi.
Fomula ya kigezo cha ala iliyotolewa katika chanzo
Katika PDF, kigezo cha ala kinaonyeshwa kwa namna hii:
\[ IV_{it} = \left( \sum_i TA_{it} \right) \cdot \frac{\bar R}{R_i}. \]
Hapa:
- \(IV_{it}\): ni kigezo cha ala cha msaada wa kiufundi kwa nchi \(i\), mwaka \(t\).
- \(TA\): ni msaada wa kiufundi wa IMF.
- \(\sum TA\): inawakilisha jumla ya ugavi wa msaada wa kiufundi kwa nchi za sampuli katika mwaka husika.
- \(\bar R/R_i\): ni kipengele cha mfiduo kilichowekwa mapema kinachowakilisha nafasi ya utendaji wa awali wa kodi isiyotokana na rasilimali wa nchi ikilinganishwa na mediana ya sampuli.
Maandishi ya chanzo yanaeleza wazi kwamba jumla ya kila mwaka ya msaada wa kiufundi huhesabiwa kwa kutumia nchi nyingine isipokuwa nchi inayochunguzwa \(i\). Kwa sababu kuonekana kwa faharasa hiyo hiyo \(i\) katika alama ya jumla kwenye fomula ya PDF kunaleta utata wa uandishi wa alama, Verianla haikuweka upya faharasa ya fomula kimya kimya, bali ilieleza pia ufafanuzi katika maandishi ya chanzo.
Kwa nini \(\bar R/R_i\) inawekwa thabiti mapema?
Ili kigezo cha ala kisiathiriwe na utendaji wa kodi wa nchi katika mwaka huo huo, kipimo cha mfiduo huwekwa katika mwaka thabiti kabla ya sampuli ya urejeshi kuanza.
Chanzo:
- kinatumia mwaka wa 2001 kama rejea thabiti kwa uwiano wa umbali wa kodi isiyotokana na rasilimali/Pato la Taifa,
- kinaeleza kwamba data za msaada wa kiufundi zinapatikana katika kipindi cha 2000–2018,
- na kwamba sampuli ya urejeshi wenye mienendo inaanza mwaka 2004
hivyo.
Mantiki ya muundo huu ni kwamba mabadiliko ya baadaye ya utendaji wa kodi mahususi wa nchi hayawezi kubadilisha kwa kurudi nyuma uzito wa mfiduo.
Sehemu mbili za ala ya shift-share
Mantiki ya kigezo cha ala inaweza kugawanywa katika vipengele viwili:
Shift: mabadiliko katika uwezo wa jumla wa msaada wa kiufundi ambao IMF inatoa kwa sampuli nzima katika mwaka fulani.
Share / exposure: mfiduo wa kulinganisha uliowekwa mapema unaotegemea utendaji wa kodi wa nchi katika kipindi cha mwanzo.
Dhana ya utambuzi ya waandishi ni kwamba, baada ya udhibiti wa nchi na athari za muda kuzingatiwa, mabadiliko katika ugavi wa kimataifa wa msaada wa kiufundi kwa kiasi kikubwa hayategemei utendaji wa kodi wa nchi moja katika mwaka huo huo.
Hii ni dhana; uaminifu wa mbinu za kigezo cha ala hautegemei tu F-statistic kubwa ya hatua ya kwanza, bali pia sharti la exclusion restriction, linalomaanisha kwamba kigezo cha ala hakiathiri kigezo cha matokeo kupitia njia nyingine isipokuwa msaada wa kiufundi.
Two-stage residual inclusion inafanyaje kazi?
Chanzo kinatumia mbinu ya two-stage residual inclusion kama mtazamo wa control-function.
Katika hatua ya kwanza, vigezo vinavyochukuliwa kuwa vya ndani ni:
- msaada wa kiufundi wa IMF,
- uwiano wa kodi isiyotokana na rasilimali/Pato la Taifa uliocheleweshwa
na vinaingizwa kwenye urejeshi dhidi ya vidhibiti, vigezo vya ala na athari thabiti.
Residual zinazopatikana kutoka kwenye urejeshi huu zinawakilisha sehemu ya vigezo ambayo haielezwi na ala na ambayo inaweza kuhusiana na endogeneity.
Katika hatua ya pili, residual hizi zinaongezwa kwenye urejeshi mkuu wa kwantili kama vigezo vya ziada vya udhibiti.
Nguvu ya ala katika hatua ya kwanza
| Kiashiria | Mlinganyo wa msaada wa kiufundi | Mlinganyo wa kodi/Pato la Taifa uliocheleweshwa |
|---|---|---|
| Mgawo wa kigezo cha ala cha TA | 0,00135** | 0,00169; si muhimu |
| Kucheleweshwa kwa vipindi viwili kwa kodi/Pato la Taifa | 0,00706; si muhimu | 0,683*** |
| Excluded instruments F-test | 10,45 | 144,03 |
| Sanderson-Windmeijer F-test | 20,73 | 77,44 |
| Uchunguzi | 1.180 | 1.179 |
| Nchi | 71 | 71 |
Ala ya TA ni chanya na muhimu katika kiwango cha %5 katika hatua ya kwanza ya msaada wa kiufundi.
Ala hiyo hiyo si muhimu katika mlinganyo wa pili wa hatua ya kwanza unaoeleza utendaji wa kodi uliocheleweshwa. Waandishi wanatathmini hili kama matokeo yanayotia moyo kwa upande wa exclusion restriction.
Matokeo ya IV yenye mienendo
| Kwantili | Msaada wa kiufundi wa IMF | Utawala | Kodi/Pato la Taifa iliyocheleweshwa |
|---|---|---|---|
| 0,10 | 2,391*** | 0,355* | 0,554*** |
| 0,25 | 1,735*** | 0,196** | 0,674*** |
| 0,50 | 0,741** | 0,172* | 0,783*** |
| 0,75 | 0,00458 | 0,295** | 0,828*** |
| 0,90 | 0,314 | 0,443*** | 0,858*** |
Katika spesifikesheni yenye mienendo inayodhibitiwa na IV, msaada wa kiufundi ni chanya na muhimu katika kwantili za 10., 25. na 50.; si muhimu katika kwantili za 75. na 90.
Mgawo wa kodi/Pato la Taifa uliocheleweshwa unaongezeka kutoka 0,554 hadi 0,858 na ni muhimu katika kiwango cha %1 katika kwantili zote. Matokeo haya yanaonyesha kwamba utendaji wa mapato yasiyotokana na rasilimali una ukakamavu mkubwa.
Residual ya msaada wa kiufundi ni -2,099 katika kwantili ya 10. na -1,465 katika kwantili ya 25., na ni muhimu. Tanbihi ya chanzo inatafsiri mgawo hasi wa residual kuwa unaendana na upendeleo wa kuelekea chini katika makadirio ya msingi.
Athari za muda zinapoongezwa pia kwenye modeli ya IV yenye mienendo
| Kwantili | Msaada wa kiufundi wa IMF | Utawala | Kodi/Pato la Taifa iliyocheleweshwa |
|---|---|---|---|
| 0,10 | 2,103*** | 0,322* | 0,588*** |
| 0,25 | 1,466*** | 0,246** | 0,669*** |
| 0,50 | 0,325 | 0,161 | 0,781*** |
| 0,75 | -0,255 | 0,356** | 0,805*** |
| 0,90 | -0,985 | 0,610*** | 0,886*** |
Jedwali hili linapaswa kusomwa kwa uangalifu hasa.
Maandishi ya chanzo yanaeleza kwamba msaada wa kiufundi ni muhimu katika “lower half”; hata hivyo, katika Jedwali 6, mgawo wa msaada wa kiufundi ni muhimu kitakwimu kwa uwazi tu katika kwantili za 10. na 25. Mgawo wa mediana ni 0,325 na hauna nyota ya umuhimu.
Kwa hiyo, Verianla inasoma Jedwali 6 kama “wenye nguvu na muhimu katika kwantili za 10. na 25., chanya lakini si muhimu katika mediana”. Kauli pana zaidi ya “lower half” katika maandishi ya chanzo haijafanywa kuwa mahususi kwa namna inayozidi jedwali.
Je, matokeo ya utawala yanadumu katika modeli yenye mienendo?
Ndiyo, mgawo wa utawala unaonekana tena kwa uwazi katika sehemu ya juu ya mgawanyo.
Katika Jedwali 6 lenye athari thabiti za muda:
- kwantili ya 10.: 0,322*,
- kwantili ya 25.: 0,246**,
- kwantili ya 50.: 0,161 na si muhimu,
- kwantili ya 75.: 0,356**,
- kwantili ya 90.: 0,610***.
Hasa mgawo chanya wenye nguvu katika kwantili ya 90. unaunga mkono umuhimu wa ubora wa taasisi katika kudumisha utendaji wa juu wa kodi.
Hata hivyo, ingawa katika sehemu moja ya maandishi ya matokeo ya chanzo imeandikwa kwamba “governance quality variable” imewekewa ala, maelezo ya mbinu yaliyochapishwa na jedwali la hatua ya kwanza yanaandika ala tu kwa msaada wa kiufundi na kigezo cha kodi isiyotokana na rasilimali/Pato la Taifa kilichocheleweshwa. Kwa hiyo, Verianla haiwasilishi mgawo wa utawala kana kwamba kuna utambuzi tofauti wa IV uliorekodiwa wazi katika chanzo.
Matokeo ya “mbinu moja haifai kwa wote” yanamaanisha nini hasa?
Utafiti hausemi kwamba mageuzi ni mahususi kabisa kwa kila nchi na hayawezi kulinganishwa.
Hitimisho lenye mipaka zaidi ni hili:
Uhusiano wa sera au jambo lilelile la kimuundo na utendaji wa kodi huenda usiwe na ukubwa uleule katika sehemu tofauti za mgawanyo wa masharti wa utendaji wa kodi.
Katika utendaji wa chini kwa kulinganisha:
- mapato kwa kila mtu,
- msaada wa kiufundi,
- utawala,
- misingi ya kodi iliyo rahisi kwa kulinganisha kufikiwa kupitia biashara
vinaweza kuwa muhimu zaidi.
Katika utendaji wa juu kwa kulinganisha, kukusanya mapato ya ziada kunaweza kuzidi kuwa vigumu na:
- uwajibikaji,
- ubora wa taasisi,
- uaminifu wa walipa kodi,
- mkataba wa kijamii
vinaweza kuwa vya kuamua zaidi.
Utaratibu wa mkataba wa kijamii ni nini?
Waandishi wanatafsiri matokeo ya utawala katika utendaji wa juu wa kodi kupitia mtazamo wa fiscal social contract.
Kadiri mzigo wa kodi unavyoongezeka, wananchi wanaweza kutarajiwa kuweka umuhimu zaidi kwa:
- ubora wa huduma za umma,
- matumizi ya kodi,
- uwajibikaji,
- utekelezaji wa sheria,
- udhibiti wa rushwa
hivyo.
Kwa hiyo, kudumisha mapato ya juu ya kodi huenda kusiwe tu tatizo la kuongeza kiwango cha kodi au kuongeza ukaguzi; kukubalika kwa kijamii kwamba serikali hutoa taasisi na huduma zinazoaminika kwa malipo ya kodi kunaweza pia kuwa muhimu.
Utaratibu huu ni tafsiri ya kinadharia ya waandishi. Utafiti haujaribu moja kwa moja mkataba wa kijamii kwa uingiliaji tofauti wa majaribio.
Matokeo yanayoungwa mkono na utafiti
- Viamuzi vya utendaji wa kodi usiotokana na rasilimali vina heterojenia katika mgawanyo wa masharti.
- Mapato kwa kila mtu yanahusiana kwa njia chanya na utendaji wa kodi katika modeli za msingi.
- Sehemu ya kilimo katika Pato la Taifa inahusiana kwa njia hasi na utendaji wa kodi usiotokana na rasilimali katika modeli ya msingi.
- Uwiano wa uagizaji/Pato la Taifa unaonyesha uhusiano chanya katika kwantili zote za msingi, huku mgawo wake ukiwa mkubwa zaidi katika kwantili za chini.
- Mapato yasiyo ya kodi kutoka rasilimali asilia yanahusiana kwa njia hasi na utendaji wa kodi usiotokana na rasilimali, na uhusiano hasi unaimarika katika kwantili za juu.
- Ubora wa utawala unaonyesha uhusiano chanya wenye nguvu na uimara hasa katika sehemu ya juu ya mgawanyo.
- Msaada wa kiufundi wa IMF una nguvu zaidi katika kwantili za chini na za kati katika modeli za msingi zenye athari thabiti.
- Uchambuzi wa IV wenye mienendo unaunga mkono udumifu wa matokeo ya msaada wa kiufundi hasa katika utendaji wa chini wa kodi.
- Utendaji wa kodi unaonyesha ukakamavu mkubwa; mgawo wa uwiano wa kodi isiyotokana na rasilimali/Pato la Taifa uliocheleweshwa ni chanya na wenye nguvu katika kwantili zote zenye mienendo.
- Kutofautisha mikakati ya uhamasishaji wa mapato kulingana na kiwango cha utendaji kunaweza kufaa zaidi kuliko kutumia mfululizo mmoja wa kawaida wa mageuzi kwa nchi zote.
Matokeo yasiyoungwa mkono na utafiti
Utafiti hausemi kwamba nchi katika kwantili ya 10. ni “nchi za kodi ya chini” kwa kudumu, au kwamba zile katika kwantili ya 90. ni “nchi za kodi ya juu” kwa kudumu.
Kwantili ni nafasi katika mgawanyo wa masharti.
Utafiti hauthibitishi kwamba migawo yote katika urejeshi wa paneli wa msingi ni athari za kisababishi za uhakika.
Hasa kwa mapato kwa kila mtu, sehemu ya kilimo, uwazi wa uagizaji na utawala, matokeo ya msingi ni mahusiano ya masharti.
Muundo wa kigezo cha ala kwa msaada wa kiufundi unalenga kupunguza tatizo la endogeneity na kutoa utambuzi wenye nguvu zaidi kwa tafsiri ya kisababishi; hata hivyo, tafsiri hii inategemea dhana za uhalali wa kigezo cha ala.
Utafiti hauonyeshi kwamba msaada wa kiufundi wa IMF unapaswa kutolewa kwa kiasi kilekile kwa kila nchi.
Utafiti hauthibitishi kwamba nchi zenye utendaji wa juu wa kodi hazitanufaika kabisa na msaada wa kiufundi. Katika modeli zilizochunguzwa pekee, uhusiano wa wastani wa pambizo ni dhaifu zaidi katika kwantili za juu na katika spesifikesheni nyingi si muhimu kitakwimu.
Utafiti hauonyeshi kwamba ubora wa utawala pekee utaunda uwiano mkubwa wa kodi/Pato la Taifa.
Utafiti pia haujaribu kwamba viwango vya juu vya kodi vitatoa kiotomatiki mapato ya juu. Matokeo makuu yanazingatia zaidi uwezo mpana wa kifedha na muundo wa taasisi kuliko athari ya kimakanika ya mabadiliko ya viwango vya kodi.
Miundo ya utungaji wa kodi katika Kielelezo 2 si athari za kisababishi za mageuzi; ni maelezo ya kihistoria yasiyo na masharti.
Nguvu za kimethodolojia
Mojawapo ya nguvu za utafiti ni kuruhusu migawo kubadilika katika mgawanyo wa masharti wa utendaji wa kodi badala ya kugawanya sampuli nzima kiholela katika sampuli ndogo za “mapato ya chini / mapato ya kati”.
Athari thabiti za nchi zinadhibiti sehemu muhimu ya heterojenia ya kudumu ya nchi isiyoonekana.
Athari thabiti za mwaka zinadhibiti mishtuko ya pamoja ya kimataifa.
Spesifikesheni yenye mienendo inazingatia ukakamavu mkubwa katika utendaji wa kodi.
Ala ya nje ya aina ya Bartik kwa msaada wa kiufundi pia inashughulikia hatari ya usababishi wa kinyume ambapo nchi inapokea msaada zaidi kwa sababu ya matatizo yake ya sasa ya kodi.
F-statistic za hatua ya kwanza zinaunga mkono kwamba nguvu ya ufafanuzi ya ala si dhaifu.
Mapungufu ya kimethodolojia na mapengo ya uzalishaji upya
Utafiti unategemea data za paneli za kichunguzi. Si jaribio la sera lililogawiwa kwa nasibu.
Athari thabiti za nchi hudhibiti tu mambo yasiyoonekana ambayo hayabadiliki kwa muda; haziondoi vichanganyaji vyote vinavyobadilika kwa muda na visivyoingizwa kwenye modeli.
Data za utawala zinapoongezwa, sampuli inapungua kutoka nchi 118 hadi nchi 85. Katika uchambuzi wa IV wenye mienendo, kuna nchi 71 na uchunguzi 1.004 wa hatua ya pili. Kwa hiyo, matokeo ya juu zaidi ya IV hayana ufunikaji sawa wa data na sampuli kamili ya msingi ya nchi 118.
Msaada wa kiufundi unatumika kwa mfumo wa logarithm katika majedwali ya urejeshi; hata hivyo, chanzo hakiripoti wazi ni ubadilishaji gani wa kiufundi uliotumika kushughulikia thamani za FTE sifuri katika ubadilishaji wa log.
Uhalali wa ala ya shift-share unategemea dhana kwamba, kwa masharti ya vidhibiti na athari za muda, ugavi wa kimataifa wa msaada wa kiufundi hauathiri matokeo ya kodi ya wakati huo ya nchi moja moja kupitia njia nyingine isipokuwa msaada wa kiufundi.
Orodha ya majedwali katika PDF ya chanzo hailingani kikamilifu na nambari halisi za majedwali katika mwili. Ingawa sehemu ya yaliyomo inaorodhesha majedwali tofauti ya Revenue Administration na Tax Policy, katika mwili wa PDF uliotolewa hakuna majedwali tofauti ya matokeo yenye vichwa hivi. Verianla haikujaza pengo hili kwa kukisia.
Ingawa katika maandishi ya matokeo ya chanzo kuna kauli kwamba kigezo cha utawala kimewekewa ala, muundo wa mbinu na jedwali la hatua ya kwanza lililochapishwa hauonyeshi ala tofauti kwa utawala. Utata huu umehifadhiwa.
Ingawa maandishi yanayoelezea Jedwali 6 la chanzo yanataja umuhimu wa msaada wa kiufundi katika “lower half”, mgawo wa mediana \(q=0{,}50\) si muhimu katika jedwali. Kwa hiyo, Verianla, kwa kutegemea thamani ya jedwali, inaweka mipaka ya umuhimu wa kitakwimu katika spesifikesheni hii kwenye kwantili za 10. na 25.
Hitimisho la jumla la kisayansi
Ujumbe mkuu wa utafiti ni kwamba uhamasishaji wa mapato ya ndani hauwezi kuelezwa na kiwango kimoja cha kodi au kigezo kimoja cha uchumi mkuu.
Katika hali ambazo utendaji wa kodi ni wa chini kwa kulinganisha, kuboresha uwezo wa kiutawala wa serikali, kutoa msaada wa kiufundi na kupanua msingi wa kiuchumi kunaweza kuwa na umuhimu mkubwa zaidi wa pambizo.
Kadiri utendaji wa kodi unavyoongezeka, mafanikio rahisi ya aina hiyo yanaweza kupungua. Katika hatua hii, ili mfumo wa kodi uweze kuzalisha mapato zaidi na kudumisha kiwango cha juu cha mapato kilichopo, uaminifu wa taasisi, uwajibikaji na mkataba wa kijamii wa kifedha vinaweza kuwa vya msingi zaidi.
Kwa sababu hiyo, utafiti unaondoka kwenye mtazamo kwamba “uchumi wote unaoinukia na unaoendelea unapaswa kutekeleza mageuzi yale yale”.
Swali sahihi zaidi la sera ni hili:
Nchi iko katika hatua gani ya uwezo wa kodi, na katika hatua hiyo ni kikwazo gani kinachofunga uhamasishaji wa mapato?
Maelezo ya Chanzo na Mbinu
Kichwa asilia: Domestic Revenue Mobilization Across Emerging and Developing Countries: One Size Does Not Fit All
Kichwa cha uchapishaji kwa Kiswahili: Uhamasishaji wa Mapato ya Ndani katika Nchi Zinazoibukia na Zinazoendelea: Mbinu Moja Haifai kwa Wote
Waandishi: Elorm Darkey; Christian Ebeke; Anh Dinh Minh Nguyen; Oral Williams.
Mpangilio wa waandishi: Umehifadhiwa kwa mpangilio uliotolewa katika chanzo.
Idara ya chanzo: International Monetary Fund, African Department.
Uhusiano wa taasisi wa kila mwandishi: PDF haitoi jedwali tofauti la taasisi-uhusiano kwa waandishi wote. Utafiti unawasilishwa kama African Department Working Paper na anwani za mawasiliano zenye kikoa cha IMF zinatolewa kwa waandishi wanne. Vyeo vya kazi ambavyo havipo katika chanzo havijaongezwa.
Corresponding author: Chanzo hakibainishi corresponding author mmoja.
Mchango sawa / uandishi mwenza wa kwanza: Hakuna taarifa kama hiyo katika chanzo.
Aina ya chanzo: IMF Working Paper.
Nambari sahihi ya utafiti: WP/26/205.
Ukinzani wa nambari ndani ya chanzo: Jalada la PDF linaandika WP/26/205 huku mstari wa Recommended Citation wa PDF ukiandika WP/26/204. Rekodi rasmi ya uchapishaji ya IMF imethibitishwa kama 2026/205.
Mfululizo: IMF Working Papers.
Mchapishaji: International Monetary Fund.
Tarehe ya PDF: September 2026.
Tarehe rasmi ya uchapishaji ya IMF: 25 September 2026.
DOI: 10.5089/9798229057318.001.
ISBN: 9798229057318.
ISSN: 1018-5941.
Jukwaa rasmi: IMF Working Papers / IMF.org na IMF eLibrary, Volume 2026, Issue 205.
SSRN: PDF ya chanzo inaeleza kwamba nakala ya kielektroniki inapatikana kupitia SSRN abstract 7574883.
Hali ya uhakiki: Chanzo si makala ya jarida iliyopitiwa na wakaguzi wenza; ni IMF Working Paper. IMF inaeleza kwamba Working Paper huchapishwa ili kuweka utafiti unaoendelea wazi kwa mjadala.
Onyo la msimamo wa taasisi: Maoni yaliyotolewa katika chanzo ni ya waandishi na si lazima yawakilishe maoni ya IMF, IMF Executive Board au usimamizi wa IMF.
Hakimiliki / leseni: © 2026 International Monetary Fund. PDF ina kauli “Not for Redistribution”. Chanzo hakibainishi leseni wazi ya Creative Commons.
Aliyeidhinisha usambazaji: Montfort Mlachila.
Misimbo ya JEL: C23, H20, H68, O11, O23.
Maneno muhimu ya chanzo: Revenue Mobilization; Institutions; Development; Taxation; IMF Technical Assistance.
Sampuli: Sampuli ya msingi ni nchi 118, 1990–2022.
Orodha ya sampuli: Chanzo kinaorodhesha nchi zote 118 katika Kiambatisho A.3; Türkiye imo katika sampuli.
Kigezo kikuu tegemezi: Uwiano wa mapato ya kodi yasiyotokana na rasilimali kwa Pato la Taifa.
Chanzo kikuu cha data: IMF World Revenue Longitudinal Database.
Mbinu kuu ya kieconometria: Urejeshi wa kwantili wa paneli wenye athari thabiti za nchi unaotegemea mbinu ya Machado na Santos Silva.
Kwantili zinazochunguzwa: 0,10; 0,25; 0,50; 0,75; 0,90.
Kikomo cha tafsiri ya kwantili: Kwantili si makundi thabiti ya nchi; ni sehemu za mgawanyo wa utendaji wa kodi usiotokana na rasilimali baada ya athari thabiti za nchi na kovariati kuwekwa kama masharti.
Vigezo vikuu vya ufafanuzi: Pato la Taifa halisi kwa kila mtu; thamani iliyoongezwa ya kilimo/Pato la Taifa; mfumuko wa bei wa CPI; mapato yasiyo ya kodi kutoka rasilimali asilia/Pato la Taifa; uagizaji/Pato la Taifa.
Kigezo cha utawala: Mchanganyiko wa viashiria vya ICRG vya rushwa, sheria na utulivu, ubora wa urasimu na uwajibikaji wa kidemokrasia.
Msaada wa kiufundi: Msaada wa IMF wa ukuzaji wa uwezo katika usimamizi wa kodi na sera ya kodi.
Ufafanuzi wa FTE: FTE moja ni sawa na siku 240 za kazi.
Mgawanyo wa msaada wa kiufundi: Chanzo kinaeleza kwamba wastani usio na masharti ni takriban 0,2 FTE katika kwantili za juu, 0,3 FTE katika kwantili za kati na 0,1 FTE katika kwantili ya chini zaidi.
Ubadilishaji wa log wa msaada wa kiufundi: Ingawa majedwali yanaonyesha msaada wa kiufundi kama kigezo cha log, PDF hairipoti wazi jinsi uchunguzi wenye FTE sifuri ulivyoshughulikiwa katika ubadilishaji wa log.
Matokeo ya msingi ya TA: Katika Jedwali 3, mgawo wa msaada wa kiufundi ni chanya na muhimu katika kwantili za 10., 25. na 50.; si muhimu katika kwantili za 75. na 90.
Matokeo ya msingi ya utawala: Mgawo wa utawala unaongezeka kuelekea kwantili za juu na kufikia 0,727 katika kwantili ya 90.
Modeli yenye mienendo: Uwiano wa kodi isiyotokana na rasilimali/Pato la Taifa uliocheleweshwa kwa kipindi kimoja unaongezwa kwenye modeli.
Ala ya kigezo tegemezi kilichocheleweshwa: Thamani yake yenyewe iliyocheleweshwa kwa vipindi viwili.
Ala ya msaada wa kiufundi: Kigezo cha ala cha aina ya shift-share/Bartik kinachochanganya ugavi wa kila mwaka wa jumla wa msaada wa kiufundi wa IMF na mfiduo wa utendaji wa kodi wa nchi uliowekwa mapema.
Mwaka wa rejea wa mfiduo wa ala: 2001.
Upatikanaji wa data za TA: 2000–2018.
Mwanzo wa urejeshi wenye mienendo: 2004.
Mbinu ya endogeneity: Control-function / two-stage residual inclusion.
Thamani za F za excluded-instrument za hatua ya kwanza: 10,45 na 144,03.
Thamani za F za Sanderson-Windmeijer: 20,73 na 77,44.
Sampuli ya IV yenye mienendo: Nchi 71; uchunguzi 1.004 katika majedwali ya hatua ya pili.
Matokeo ya msaada wa kiufundi katika Jedwali 5b: kwa q=0,10 ni 2,391***; kwa q=0,25 ni 1,735***; kwa q=0,50 ni 0,741**; kwa q=0,75 na q=0,90 si muhimu.
Matokeo ya msaada wa kiufundi katika Jedwali 6: Athari thabiti za muda zinapoongezwa, kwa q=0,10 ni 2,103*** na kwa q=0,25 ni 1,466***; mediana na kwantili za juu si muhimu kitakwimu.
Tofauti ya tafsiri kati ya maandishi ya chanzo–Jedwali 6: Ingawa maandishi ya matokeo yanaeleza umuhimu wa msaada wa kiufundi katika “lower half”, katika Jedwali 6 hakuna nyota ya umuhimu kwenye mgawo wa mediana. Verianla haionyeshi mediana kama muhimu katika tafsiri mahususi ya jedwali.
Utata wa ndani ya chanzo kuhusu kuwekea ala utawala: Maandishi ya matokeo katika sehemu moja yanasema kwamba kigezo cha utawala kimewekewa ala; hata hivyo, mbinu na jedwali la first-stage lililochapishwa zinaonyesha ala kwa msaada wa kiufundi na kigezo cha kodi isiyotokana na rasilimali/Pato la Taifa kilichocheleweshwa. First-stage/instrument tofauti ya utawala haijaelezwa katika chanzo.
Ukinzani wa ndani ya chanzo katika orodha ya majedwali: Orodha ya majedwali katika sehemu ya yaliyomo inaonyesha majedwali tofauti ya “Technical Assistance–Revenue Administration” na “Technical Assistance–Tax Policy”, lakini katika mwili wa PDF uliotolewa hakuna majedwali tofauti ya matokeo yenye vichwa hivi. Verianla haikutengeneza majedwali yaliyokosekana.
Kikomo cha utambuzi: Matokeo ya msingi yenye athari thabiti ni mahusiano ya masharti. Muundo wa IV wenye mienendo kwa msaada wa kiufundi unalenga kupunguza wasiwasi wa endogeneity; tafsiri ya kisababishi inategemea uhalali wa ala na dhana za exclusion restriction.
Taarifa ya ufadhili: Hakuna taarifa tofauti ya kawaida ya ufadhili wa utafiti katika chanzo.
Mgongano wa maslahi: Hakuna taarifa tofauti ya kawaida ya mgongano wa maslahi katika chanzo.
Upatikanaji wa data: Chanzo kinaorodhesha kwa kina hifadhidata zilizotumika; PDF haitoi Data Availability Statement tofauti ya kawaida au kiungo kimoja cha kifurushi wazi cha urudufu.
CRediT / michango ya waandishi: Chanzo hakina taarifa ya kawaida ya michango ya CRediT.
Shukrani: Chanzo kinawashukuru Olumiyiwa Adedeji, Davide Furceri, Fouad Hasanov, Frank Hespeler, Danny Xufeng Jiang, Youssouf Kiendrebeogo, Lukas Kohler, Emmanuel Lartey, Montfort Mlachila, Papa N'Diaye, Babacar Sarr, Issouf Samake, Axel Schimmelpfennig, Luc Tucker, Volodymyr Tulin, Frank Zhang na washiriki wa African Department Fiscal Policy Seminar kwa maoni na mapendekezo yao.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *