


1. Manba boshidan oxirigacha va tasvirlari bilan birga koʻrib chiqildimi? Ha. 30 sahifalik Working Paper, asosiy matn, 1-2-rasmlar, Tables 1-6, Annex A.1-A.3, dinamik panel va IV boʻlimi birgalikda koʻrib chiqildi. 2. Barcha ilmiy natijalar manbaga asoslanganmi? Ha. Manbada mavjud boʻlmagan koeffitsiyent, mamlakat natijasi, instrumental oʻzgaruvchi, soliq islohoti ta’siri yoki sababiy natija yaratilmagan. 3. Bibliografik identifikatsiya tasdiqlandimi? Ha. PDF muqovasidagi WP/26/205 bilan Recommended Citation qatoridagi WP/26/204 ziddiyati yashirilmadi; IMFning rasmiy qaydi 2026/205 va DOI 10.5089/9798229057318.001 sifatida alohida tasdiqlandi. 4. Tadqiqot turi toʻgʻri tasniflandimi? Ha. Tadqiqot 118 mamlakat panel ma’lumotlariga asoslangan ekonometrik/kuzatuvga asoslangan makro-fiskal tahlildir. Texnik yordam uchun dinamik panel va IV yondashuvi ishlatilgan boʻlsa-da, barcha koeffitsiyentlar avtomatik ravishda sababiy natija sifatida talqin qilinmadi. 5. Markaziy formulalar va usullar koʻrib chiqildimi? Ha. Qat’iy ta’sirli panel kvantil regressiyasi, dinamik panel kvantil tenglamasi, Bartik/shift-share instrumental oʻzgaruvchisi, ikki bosqichli residual inclusion va instrument kuchi testlari koʻrib chiqildi. 6. Manba rasmlarining ilmiy mazmuni saqlandimi? Ha. Manba 1 va 2-rasmlarida matnda berilgan aniq/taxminiy qiymatlar jadval va izoh bilan yetkazildi. Xom yillik qator mavjud boʻlmagani uchun grafik koordinatalari toʻqib chiqarilmadi. 7. Oltita majburiy strukturaviy H2 tartibi saqlanadimi? Ha. 8. Qoʻshimcha H2lar faqat yuqori qiymatli AEO savollarimi? Ha. Ichki daromadlarni safarbar qilish, panel kvantil regressiyasi va shift-share instrumental oʻzgaruvchisi mustaqil ilmiy savol qiymatiga ega boʻlgani uchun cheklangan miqdorda qoʻshimcha savol H2lari ishlatildi. 9. Asosiy ilmiy entity/usul/model aniq va manba bilan qoʻllab-quvvatlanganmi? Ha. Ichki daromadlarni safarbar qilish, resurslardan tashqari soliq/YaIM nisbati va panel kvantil regressiyasi birinchi qoʻllanishida aniq ta’riflandi. 10. Tadqiqot aytadigan va aytmaydigan narsalar ajratildimi? Ha. Shartli bogʻliqlik, IV asosidagi identifikatsiya, mamlakat tasnifi, sabablilik va siyosiy umumlashtirish bir-biridan ajratildi. 11. HTML/SVG tuzilishi xavfsizmi? Ha. Script, iframe, event handler, foreignObject va tashqi rasm chaqiruvi mavjud emas. SVG yopiq va mustaqildir. 12. Maqola tarjima uchun xavfsizmi? Ha. Ilmiy terminlar izchil saqlandi; sonlar, tenglama belgilar va birliklar koʻrinadigan til matnidan ajratildi. TASVIR REFERENSI QUYI DARBONI: A. Manba 1-2-rasmlarining muhim ilmiy mazmuni matn va jadvalda koʻrinadi. B. Xom yillik grafik qatorlari taqdim etilmagani sabab manba grafigi soxta aniqlik bilan qayta chizilmadi. C. Manbaning usul munosabatlari yetarlicha aniq boʻlgani uchun mustaqil inline SVG usul sxemasi yaratildi. D. Oʻquvchini koʻrinmaydigan manba rasmiga yoʻnaltiradigan boʻsh havola qoldirilmadi. MUALLIFLIK HUQUQI / LITSENZIYA QUYI DARBONI: Manba © 2026 International Monetary Fund va “Not for Redistribution” yozuvini oʻz ichiga oladi. Manbada ochiq Creative Commons litsenziyasi koʻrsatilmagan. Manba rasmlari aynan koʻchirilmagan; ilmiy munosabatlar original Verianla bayoni, jadvali va sxemasi bilan yetkazilgan.
Ichki daromadlarni safarbar qilish (Domestic Revenue Mobilization, DRM) — davlatning oʻz iqtisodiyoti ichidan soliqlar va boshqa davlat daromadlarini yigʻib, davlat xizmatlari, investitsiyalar va fiskal majburiyatlarni moliyalashtirish salohiyatidir. Elorm Darkey, Christian Ebeke, Anh Dinh Minh Nguyen va Oral Williams tadqiqoti rivojlanayotgan bozorlar va rivojlanayotgan iqtisodiyotlarda resurslardan tashqari soliq daromadlari qaysi iqtisodiy, tarkibiy va institutsional omillar bilan bogʻliqligini hamda ushbu munosabatlar soliq samaradorligining turli shartli kvantillarida oʻzgaradimi-yoʻqmi, 118 mamlakatning 1990–2022 panel ma’lumotlari yordamida oʻrganadi.
Tadqiqotning asosiy bogʻliq oʻzgaruvchisi resurslardan tashqari soliq daromadlarining YaIMga nisbatidir. Bu tanlov muhim; chunki neft, gaz yoki boshqa tabiiy resurslardan olinadigan daromadlardagi katta narx yoki ishlab chiqarish oʻzgarishlari jami davlat daromadini mexanik tarzda oʻzgartirishi mumkin. Mualliflar yanada barqaror fiskal salohiyatni tushunish uchun tabiiy resurs daromadlaridan kamroq bevosita ta’sirlanadigan soliq yigʻish salohiyatiga e’tibor qaratadi.
Tadqiqotchilar oʻrtacha ta’sirlarni oʻlchaydigan bitta regressiya koeffitsiyenti bilan cheklanmay, Machado va Santos Silva yondashuviga asoslangan mamlakat qat’iy ta’sirli panel kvantil regressiyasidan foydalanadi. Shunday qilib, jon boshiga daromad, qishloq xoʻjaligining iqtisodiyotdagi ulushi, import ochiqligi, inflyatsiya, tabiiy resurslardan keladigan soliqdan tashqari daromad, boshqaruv sifati va IMF texnik yordami kabi oʻzgaruvchilarning munosabatlari resurslardan tashqari soliq samaradorligining 10., 25., 50., 75. va 90. shartli kvantillarida alohida baholanadi.
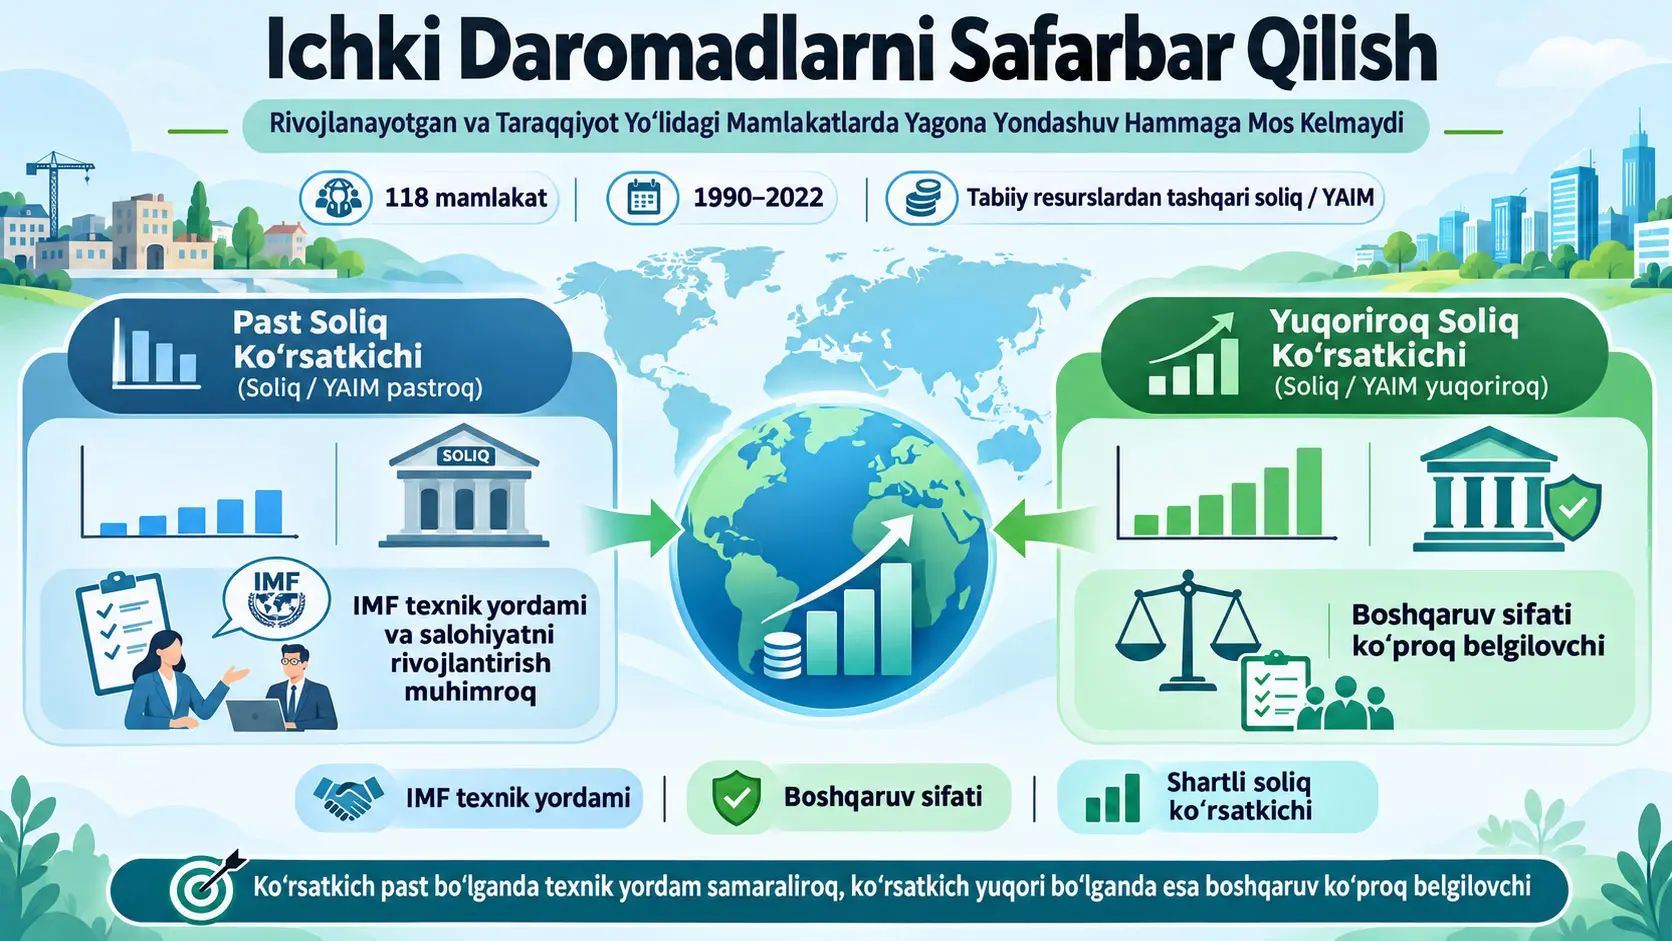
Asosiy natija yagona islohot retsepti daromad samaradorligining barcha darajalarida bir xil ishlamasligini koʻrsatadi. Nisbatan past shartli soliq samaradorligida jon boshiga daromad, IMF texnik yordami va boshqaruv sifati muhimroq koʻrinsa; yuqoriroq soliq samaradorligida boshqaruv sifati yanada barqaror va kuchli munosabatni koʻrsatadi.
Boshqaruv koʻrsatkichining koeffitsiyenti mamlakat qat’iy ta’sirli spetsifikatsiyada 10. kvantilda 0,316 boʻlib, statistik jihatdan ahamiyatli emas; 25. kvantilda 0,396, medianda 0,500, 75. kvantilda 0,621 va 90. kvantilda 0,727 ni tashkil etadi. Shunday qilib, boshqaruv koeffitsiyenti taqsimotning yuqori qismida quyi qismiga nisbatan taxminan ikki baravar kattalashadi.
IMF texnik yordami esa teskari yoʻnalishdagi geterogenlikni koʻrsatadi. Mamlakat qat’iy ta’sirli modelda texnik yordam koeffitsiyenti 10. kvantilda 0,683, 25. kvantilda 0,605 va medianda 0,493 boʻlib, statistik jihatdan ahamiyatli; 75. va 90. kvantillarda koeffitsiyentlar kichrayadi va statistik ahamiyatini yoʻqotadi. Dinamik panel va instrumental oʻzgaruvchi tahlillari ham texnik yordam ayniqsa soliq samaradorligining quyi qismida kuchliroq ekanini qoʻllab-quvvatlaydi.
Eng muhim talqin chegarasi: tadqiqotdagi 10., 25., 50., 75. va 90. kvantillar “beshta alohida mamlakat guruhi” emas. Ular mamlakatga xos qat’iy xususiyatlar va modeldagi boshqa izohlovchi omillar hisobga olingandan keyingi resurslardan tashqari soliq/YaIM nisbatining shartli taqsimotidagi oʻrinlardir. Ayni mamlakatning turli yillardagi kuzatuvlari turli samaradorlik hududlarida joylashishi mumkin.
Ichki Daromadlarni Safarbar Qilish Nima?
Ichki daromadlarni safarbar qilish — davlatning faqat tashqi qarz yoki tashqi yordamga qaram boʻlib qolmasdan, oʻz iqtisodiy bazasidan soliqlar va boshqa davlat daromadlarini yigʻish salohiyatidir; ushbu tadqiqotning miqdoriy diqqat markazi jami daromad emas, balki ayniqsa resurslardan tashqari soliq daromadlarining YaIMdagi ulushidir.
Nega bu mavzu muhim?
Rivojlanayotgan bozorlar va rivojlanayotgan iqtisodiyotlarda infratuzilma, ta’lim, sogʻliqni saqlash va iqlim investitsiyalari uchun katta moliyalashtirish ehtiyoji mavjud. Shu bilan birga COVID-19 pandemiyasi, geosiyosiy mojarolar, ortib borayotgan qarz yuklari, yuqori moliyalashtirish xarajatlari va rivojlanish yordamlarining qisqarishi davlat budjetlariga bosimni oshirmoqda.
Bu sharoitlarda mamlakatning oʻz soliq bazasini barqaror ravishda kengaytira olishi fiskal makon yaratishi mumkin. Biroq tadqiqot muammosi faqat “soliq daromadlarini qanday oshirish mumkin?” degan savol emas.
Aniqroq savol quyidagicha:
Soliq samaradorligi nisbatan past boʻlganda ishlaydigan iqtisodiy, institutsional va siyosiy omillar, soliq/YaIM nisbati allaqachon nisbatan yuqori boʻlganda ham xuddi shunday muhimmi?
Maqoladagi “One Size Does Not Fit All” iborasi shu savolga ishora qiladi.
Resurslardan tashqari soliq daromadi nima?
Tadqiqot ayniqsa non-resource tax revenue, ya’ni resurslardan tashqari soliq daromadiga e’tibor qaratadi.
Bu tushunchaning maqsadi davlat daromadlaridagi oʻzgarishni neft, tabiiy gaz, konchilik yoki shunga oʻxshash qazib chiqaruvchi tarmoqlardan keladigan katta va ba’zan vaqtinchalik daromad harakatlaridan ajratishdir.
Masalan, yuqori neft narxi neft eksport qiluvchi mamlakatda davlat daromadlarini oshirishi mumkin. Ammo bu oʻsish soliq ma’muriyati samaraliroq ishlayotgani, soliq bazasi kengaygani yoki fuqarolarning soliqqa rioya qilish darajasi oshganini anglatmasligi mumkin.
Shu sabab resurslardan tashqari soliq/YaIM nisbati tadqiqotda yanada barqaror fiscal capacity, ya’ni fiskal salohiyat bilan chambarchas bogʻliq asosiy samaradorlik oʻlchovi sifatida ishlatiladi.
EMDE nimani anglatadi?
EMDE inglizcha Emerging Markets and Developing Economies iborasining qisqartmasidir. Oʻzbekchada rivojlanayotgan bozorlar va rivojlanayotgan iqtisodiyotlar deb ifodalash mumkin.
Tadqiqotning asosiy tanlanmasi 118 mamlakatdan iborat boʻlib, 1990–2022 davrini qamrab oladi.
Tanlanma roʻyxatida daromad darajalari va iqtisodiy tuzilmalari turlicha boʻlgan koʻplab Afrika, Osiyo, Lotin Amerikasi, Yaqin Sharq va Yevropa iqtisodiyotlari mavjud. Turkiya ham manba Annex A.3 dagi 118 mamlakatlik tanlanma roʻyxatiga kiradi.
Tadqiqotning nazariy yondashuvi
Mualliflarning asosiy gipotezasi shuki, soliq yigʻish oldidagi bogʻlovchi cheklovlar fiskal tizim rivojlangani sari oʻzgaradi.
Nisbatan past soliq/YaIM samaradorligida mamlakatlar:
- cheklangan ma’muriy qamrov,
- yuqori norasmiylik,
- zaif davlat salohiyati,
- zaif institutsional legitimlik,
- parchalangan siyosiy tuzilma
kabi muammolarga duch kelishi mumkin.
Bu bosqichda davlatlar bojxona bojlari, import QQS, aksiz soliqlari yoki yirik soliq toʻlovchilar kabi nisbatan oson kuzatiladigan soliq bazalariga koʻproq tayanishi mumkin.
Soliq tizimi rivojlangani sari qoʻshimcha daromad yigʻish uchun faqat oson soliq bazalaridan foydalanish yetarli boʻlmasligi mumkin. Mualliflarning nazariy doirasiga koʻra, yuqoriroq samaradorlik darajalarida:
- institutsional ishonchlilik,
- soliq toʻlovchilarning rioya qilishi,
- soliq axloqi,
- hisobdorlik,
- davlat xizmatlari sifati,
- davlat va fuqaro oʻrtasidagi fiskal ijtimoiy shartnoma
yanada markaziy ahamiyat kasb etishi mumkin.
Manba 1-rasmning asosiy xabari
1-rasm 1990–2022 davrida resurslardan tashqari soliq/YaIM nisbatining taqsimotdagi turli persentillardagi darajasini koʻrsatadi.
| Taqsimotdagi oʻrin | Taxminiy resurslardan tashqari soliq / YaIM | Ma’lumot holati |
|---|---|---|
| 25. persentil | %5 dan past | Manba matnidagi taxminiy qiymat |
| 50. persentil / median | Taxminan %13 | Manba matnidagi taxminiy qiymat |
| 75. persentil | %15 dan biroz yuqori | Manba matnidagi taxminiy qiymat |
| 90. persentil | Taxminan %23 | Manba matnidagi taxminiy qiymat |
Bu rasm tavsifiydir. U mamlakatga xos qat’iy xususiyatlarni yoki boshqa iqtisodiy oʻzgaruvchilarni nazorat qilmaydi. Ekonometrik kvantil tahlilining vazifasi ushbu tavsifiy taqsimotdan tashqariga chiqishdir.
Manba 2-rasm: soliq tarkibi qanday oʻzgaradi?
Manba 2-rasm turli soliq samaradorligi persentillarida resurslardan tashqari soliq daromadlarining tarkibi bir xil emasligini koʻrsatadi.
| Soliq turi | Manbada qayd etilgan qonuniyat | Talqin chegarasi |
|---|---|---|
| Tovar, xizmat va ishlab chiqarish soliqlari | 25. persentilda taxminan %1,5 YaIMdan 90. persentilda taxminan %12 YaIMgacha oshadi. | Tavsifiy tarixiy qonuniyatdir. |
| Korporativ soliq | Taxminan %2–3 YaIM atrofida plato hosil qilishga moyil. | Har bir mamlakatning qat’iy yuqori chegarasi emas. |
| Jismoniy shaxslar daromad soligʻi | Taxminan %3–4 YaIM atrofida nisbatan erta plato hosil qiladi. | Tavsifiy taqsimot qonuniyatidir. |
| Xalqaro savdo soliqlari | Taqsimot boʻylab taxminan %1 YaIM darajasiga tomon pasayadi. | Manba buni uzoq muddatli savdo liberallashuvi bilan mos deb talqin qiladi. |
Tovar, xizmat va ishlab chiqarish soliqlaridagi taxminan %1,5 dan %12 gacha oshish taxminan 10 foiz bandlik YaIM farqiga toʻgʻri keladi. Mualliflar resurslardan tashqari soliq/YaIMning past darajasidan yuqori darajasiga oʻtishning muhim qismi bilvosita soliqlardagi kengayish bilan bogʻliqligini qayd etadi.
Bu natija “bilvosita soliqni oshirish har bir mamlakatda avtomatik ravishda 10 foiz band koʻproq daromad beradi” degani emas. 2-rasm shartsiz tarixiy tarkibni tavsiflaydi.
Panel Kvantil Regressiyasi Ushbu Tadqiqotda Nimani Oʻlchaydi?
Panel kvantil regressiyasi izohlovchi oʻzgaruvchilarning faqat oʻrtacha soliq samaradorligi bilan munosabatini emas, balki resurslardan tashqari soliq/YaIM nisbatining shartli taqsimotidagi turli nuqtalardagi munosabatlarini alohida baholaydi; mamlakat qat’iy ta’sirlari esa vaqt davomida oʻzgarmaydigan mamlakatga xos xususiyatlarning koeffitsiyentlarni buzishi xavfini kamaytirishga qaratilgan.
Nega oddiy oʻrtacha regressiya yetarli deb hisoblanmagan?
Klassik oʻrtacha regressiya, masalan, boshqaruv sifati uchun butun tanlanma boʻyicha bitta oʻrtacha koeffitsiyent beradi.
Biroq bu koeffitsiyent ikki xil holatni yashirishi mumkin:
- soliq samaradorligi nisbatan past boʻlganda boshqaruvning munosabati,
- soliq samaradorligi nisbatan yuqori boʻlganda boshqaruvning munosabati.
Kvantil regressiyasi bu koeffitsiyentlarning taqsimot boʻylab oʻzgarishiga imkon beradi.
10., 25., 50., 75. va 90. kvantil nimani anglatadi?
Bu nuqtada muhim konseptual xatoga yoʻl qoʻyilmasligi kerak.
Tadqiqotdagi \(q=0{,}10\) natijasi “eng past daromadli mamlakatlar” yoki doimiy ravishda “eng kam soliq yigʻuvchi mamlakatlar” degani emas.
Kvantil modelda jon boshiga daromad, qishloq xoʻjaligi ulushi, import nisbati, tabiiy resurs daromadi kabi oʻzgaruvchilar va mamlakat qat’iy ta’sirlari hisobga olingandan keyingi shartli resurslardan tashqari soliq samaradorligi taqsimotidagi oʻrinni koʻrsatadi.
Demak, tadqiqotdagi geterogenlik daromad sinflari oʻrtasida emas, soliq samaradorligi taqsimoti boʻylab baholanadi.
Mamlakat qat’iy ta’siri nima?
Har bir mamlakatda oson oʻlchanmaydigan, biroq uzoq vaqt nisbatan barqaror qoladigan xususiyatlar mavjud.
Masalan:
- soliq madaniyati,
- tarixiy institutlar,
- uzoq muddatli ma’muriy tuzilma,
- siyosiy va huquqiy an’analar,
- barqaror iqtisodiy xususiyatlar
soliq samaradorligiga ta’sir qilishi mumkin.
Tadqiqotdagi \(\eta_i\) mamlakat qat’iy ta’siri vaqt davomida oʻzgarmaydigan ushbu mamlakatga xos tarkibiy qismlarni tutishga qaratilgan.
Qat’iy ta’sirlar barcha endogenlik muammolarini hal qilmaydi; biroq kuzatilmaydigan barqaror mamlakat farqlarining baholarni buzish xavfini kamaytiradi.
Asosiy ma’lumot manbalari
| Oʻzgaruvchi | Manba | Ilmiy rol |
|---|---|---|
| Resurslardan tashqari soliq / YaIM | IMF World Revenue Longitudinal Database | Asosiy bogʻliq oʻzgaruvchi |
| Tabiiy resurslardan soliqdan tashqari daromad / YaIM | IMF World Revenue Longitudinal Database | Resurslarga bogʻliqlik / crowding-out koʻrsatkichi |
| Real jon boshiga YaIM | World Bank World Development Indicators | Iqtisodiy rivojlanganlik va soliq salohiyati |
| Qishloq xoʻjaligi qoʻshilgan qiymati / YaIM | World Bank World Development Indicators | Iqtisodiy tuzilma va norasmiylik uchun tarkibiy koʻrsatkich |
| Import / YaIM | World Bank World Development Indicators | Savdo ochiqligi / soliqqa tortilishi mumkin boʻlgan savdo bazasi |
| INI inflyatsiyasi | World Bank World Development Indicators | Makroiqtisodiy barqarorlik koʻrsatkichi |
| Boshqaruv komponenti | International Country Risk Guide | Institutsional sifat |
| IMF Revenue Administration TA | IMF FAD TA Database | Texnik yordam / salohiyatni rivojlantirish |
| IMF Tax Policy TA | IMF FAD TA Database | Texnik yordam / soliq siyosatini qoʻllab-quvvatlash |
Boshqaruv sifati qanday shakllantiriladi?
Tadqiqot bitta institutsional koʻrsatkichdan foydalanish oʻrniga tanlangan International Country Risk Guide koʻrsatkichlarining oʻrtachasidan foydalanadi:
- korrupsiya,
- qonun va tartib,
- byurokratiya sifati,
- demokratik hisobdorlik.
Yuqoriroq kompozit qiymat kuchliroq boshqaruv sifatini ifodalaydi.
Mualliflar talqinida byurokratiya sifati hamda qonun va tartib ma’muriy salohiyat va ijro bilan; korrupsiya va demokratik hisobdorlik esa ishonch, rioya qilish va fiskal ijtimoiy shartnoma bilan yaqinroq bogʻlangan.
Texnik yordam qanday oʻlchanadi?
IMF texnik yordami soliq ma’muriyati va soliq siyosati sohasidagi salohiyatni rivojlantirish yordamini qamrab oladi.
Dinamik IV boʻlimida texnik yordam full-time equivalent (FTE) sifatida izohlanadi va:
1 FTE = 240 ish kuni
deb ta’riflanadi.
Tavsifiy jadvalda IMF texnik yordamining oʻrtachasi 0,2 FTE, standart ogʻishi 0,4 FTE, minimumi 0 va maksimumi 4,9 FTE.
Regressiya jadvallari texnik yordam oʻzgaruvchisini “log” sifatida koʻrsatadi. Biroq manba nol FTE kuzatuvlari logarifmik oʻzgartirishda aynan qanday ishlov berilganini tushuntirmaydi. Shu sabab Verianla matni log(1+TA) yoki boshqa oʻzgartirish ishlatilganini faraz qilmaydi.
Tadqiqot Usuli va Natijalari
Asosiy kvantil regressiya tenglamasi
Tadqiqotning Tenglama (1)i quyidagicha:
\[ Q_{R_{it}}(\tau \mid x_{it}) = \eta_i+x_{it}'\beta(\tau). \tag{1} \]
Bu tenglama mamlakat \(i\)ning yil \(t\)dagi resurslardan tashqari soliq/YaIM nisbatining \(\tau\) shartli kvantilini tushuntiradi.
\(R_{it}\): resurslardan tashqari soliq daromadlarining YaIMga nisbatidir.
\(\tau\): oʻrganilayotgan shartli kvantildir. Tadqiqotda 0,10; 0,25; 0,50; 0,75 va 0,90 qoʻllanadi.
\(x_{it}\): izohlovchi oʻzgaruvchilar vektoridir.
\(\beta(\tau)\): har bir izohlovchi oʻzgaruvchining tegishli kvantildagi koeffitsiyentini oʻz ichiga oladi.
\(\eta_i\): mamlakatga xos qat’iy ta’sirdir.
Tenglamaning muhim xususiyati \(\beta\)ning bitta qat’iy koeffitsiyent emasligi, balki \(\beta(\tau)\) sifatida kvantilga qarab oʻzgarishi mumkinligidir.
Shu tariqa, masalan, import ochiqligining 10. kvantildagi munosabati bilan 90. kvantildagi munosabati alohida baholanadi.
Asosiy modelga qaysi oʻzgaruvchilar kiradi?
Boshlangʻich spetsifikatsiyadagi asosiy makroiqtisodiy oʻzgaruvchilar:
- real jon boshiga YaIMning logarifmi,
- import / YaIM nisbati,
- qishloq xoʻjaligi qoʻshilgan qiymati / YaIM nisbati,
- INI inflyatsiyasi,
- tabiiy resurslardan olinadigan soliqdan tashqari daromad / YaIM nisbatidir.
Asosiy makroiqtisodiy natijalar
| Oʻzgaruvchi | q=0,10 | q=0,25 | q=0,50 | q=0,75 | q=0,90 |
|---|---|---|---|---|---|
| Log jon boshiga YaIM | 2,819*** | 2,699*** | 2,532*** | 2,339*** | 2,173*** |
| Qishloq xoʻjaligi qoʻshilgan qiymati / YaIM | -0,0875*** | -0,0882*** | -0,0891*** | -0,0902*** | -0,0912*** |
| INI inflyatsiyasi | -0,00527 | -0,00409 | -0,00244 | -0,000525 | 0,00111 |
| Tabiiy resurslardan soliqdan tashqari daromad / YaIM | -0,0411** | -0,0519*** | -0,0671*** | -0,0846*** | -0,0997*** |
| Import / YaIM | 0,0646*** | 0,0598*** | 0,0529*** | 0,0450*** | 0,0382*** |
Ahamiyatlilik: Manba jadvallarida *** \(p<0{,}01\), ** \(p<0{,}05\), * \(p<0{,}10\) degan ma’noni anglatadi.
1-jadvalda 2.739 mamlakat-yil kuzatuvi va 118 mamlakat mavjud.
Jon boshiga daromad koeffitsiyenti qanday talqin qilinadi?
Jon boshiga YaIM modelga logarifmik shaklda kiradi, bogʻliq oʻzgaruvchi esa YaIMning foizi sifatidagi soliq nisbatidir.
Shuning uchun koeffitsiyent semi-elastiklik mantiqiga ega.
Kichik oʻzgarishlar uchun jon boshiga YaIMdagi taxminan %1 oʻsishning bogʻliq oʻzgaruvchidagi taxminiy oʻzgarishi:
\[ \Delta R \approx 0{,}01\beta(\tau) \]
shaklida talqin qilinishi mumkin.
Masalan, 10. kvantilda \(\beta=2{,}819\) boʻlgani uchun jon boshiga daromaddagi kichik %1 oʻsish, boshqa oʻzgaruvchilar oʻzgarmas boʻlganda, resurslardan tashqari soliq/YaIM nisbatida taxminan 0,028 foiz band yuqoriroq shartli qiymat bilan bogʻliq.
Bu matematik koeffitsiyent talqini sabablilik da’vosi emas.
Qishloq xoʻjaligi ulushi nega manfiy?
Qishloq xoʻjaligi qoʻshilgan qiymatining YaIMdagi ulushi koeffitsiyenti barcha kvantillarda taxminan -0,09 atrofida va statistik jihatdan ahamiyatli.
Manba adabiyotida yuqori qishloq xoʻjaligi ulushi norasmiylik va soliqqa tortish qiyinroq boʻlgan iqtisodiy tuzilmalarning proksisi sifatida ishlatiladi.
Qishloq xoʻjaligi/YaIM ulushining bir foiz band yuqori boʻlishi asosiy spetsifikatsiyada taxminan 0,09 foiz band pastroq resurslardan tashqari soliq/YaIM nisbati bilan bogʻliq.
Bu natija qishloq xoʻjaligi ishlab chiqarishining oʻzi soliq samaradorligini mexanik ravishda pasaytirishini isbotlamaydi; qishloq xoʻjaligi ulushi bu yerda kengroq iqtisodiy tuzilmani ifodalovchi oʻzgaruvchidir.
Import ochiqligi natijasi
Import/YaIM koeffitsiyenti barcha kvantillarda musbat; biroq 10. kvantilda 0,0646 boʻlsa, 90. kvantilda 0,0382 gacha pasayadi.
Mualliflar buni savdoga jalb qilingan va rasmiyroq institutsional tuzilmalar ichidagi iqtisodiy faoliyat, ayniqsa past soliq samaradorligida, nisbatan osonroq soliqqa tortiladigan baza bera olishi bilan bogʻlaydi.
Tabiiy resurs daromadlarida crowding-out natijasi
Tabiiy resurslardan olinadigan soliqdan tashqari daromadlar koeffitsiyenti butun taqsimot boʻylab manfiy va yuqori kvantillarga tomon yanada manfiylashadi:
\[ -0{,}0411 \rightarrow -0{,}0997. \]
Mualliflar buni tabiiy resurs daromadlari resurslardan tashqari soliq sa’y-harakatlarini siqib chiqarishi, ya’ni crowding-out ta’siri bilan izohlaydi.
Munosabatning yuqori kvantillarda kuchliroq boʻlishi resurslardan tashqari soliq salohiyati allaqachon nisbatan yuqori boʻlganda qoʻshimcha resurs daromadi soliq sa’y-harakatining oʻrnini yanada aniqroq egallashi mumkinligi talqini bilan mos keladi.
Boshqaruv sifati qoʻshilganda nima boʻladi?
Boshqaruv ma’lumotlarining qamrovi cheklanganroq boʻlgani uchun tanlanma 118 mamlakatdan 85 mamlakatga, kuzatuvlar soni 2.739 dan 2.047 ga kamayadi.
| Kvantil | Boshqaruv koeffitsiyenti | Statistik holat |
|---|---|---|
| 0,10 | 0,316 | Ahamiyatli emas |
| 0,25 | 0,396*** | p<0,01 |
| 0,50 | 0,500*** | p<0,01 |
| 0,75 | 0,621*** | p<0,01 |
| 0,90 | 0,727*** | p<0,01 |
Bu qonuniyat yuqoriroq resurslardan tashqari soliq samaradorligida institutsional sifat va davlat-fuqaro fiskal ijtimoiy shartnomasi yanada yaqqol ahamiyat kasb etadi degan muallif talqini bilan mos keladi.
Mualliflar ayniqsa yuqori soliq darajalarini barqaror saqlash faqat soliq ma’muriyatining texnik salohiyatiga emas, balki fuqarolarning davlat salohiyati, hisobdorlik va davlat xizmatlari haqidagi bahosiga ham koʻproq bogʻliq boʻlishi mumkinligini muhokama qiladi.
Texnik yordamning asosiy kvantil natijalari
| Kvantil | Log IMF texnik yordam koeffitsiyenti | Statistik holat |
|---|---|---|
| 0,10 | 0,683** | p<0,05 |
| 0,25 | 0,605** | p<0,05 |
| 0,50 | 0,493** | p<0,05 |
| 0,75 | 0,368 | Ahamiyatli emas |
| 0,90 | 0,257 | Ahamiyatli emas |
Texnik yordam koeffitsiyenti taqsimotning quyi qismida kattaroq va ahamiyatli; yuqori qismida kichrayadi va ahamiyatini yoʻqotadi.
Bu qonuniyat texnik yordam ma’muriy salohiyat yetishmasligi koʻproq bogʻlovchi cheklov boʻlgan past soliq samaradorligi sharoitlarida yuqoriroq marjinal qiymatga ega boʻlishi mumkin degan gipoteza bilan mos keladi.
Biroq asosiy 3-jadval hanuz kuzatuvga asoslangan qat’iy ta’sirli kvantil regressiyasidir. Texnik yordamdagi teskari sabablilik muammosi tufayli mualliflar keyin IV dizayniga oʻtadi.
Yil qat’iy ta’sirlari qoʻshilganda nima boʻladi?
Mamlakat va yil qat’iy ta’sirlari birgalikda ishlatilgan 4-jadvalda texnik yordam koeffitsiyentlari:
| Kvantil | Texnik yordam koeffitsiyenti | Boshqaruv koeffitsiyenti |
|---|---|---|
| 0,10 | 1,955* | 0,518* |
| 0,25 | 1,675** | 0,574* |
| 0,50 | 1,349** | 0,639** |
| 0,75 | 0,959 | 0,716** |
| 0,90 | 0,643 | 0,779** |
Yil qat’iy ta’sirlari barcha mamlakatlarga bir paytda ta’sir qilishi mumkin boʻlgan global shoklarni tutishga qaratilgan.
Masalan:
- global texnik yordam budjetlaridagi oʻzgarishlar,
- xomashyo narxi shoklari,
- xalqaro moliyalashtirish muhitidagi umumiy oʻzgarishlar
bir yil ichida koʻplab mamlakatlarga bir vaqtda ta’sir qilishi mumkin.
Ushbu umumiy yil ta’sirlari nazorat qilinganda ham asosiy geterogenlik saqlanadi: texnik yordam quyi kvantillarda kuchliroq, boshqaruv esa yuqori kvantillarda kuchli va ahamiyatli boʻlib qoladi.
Nega dinamik model kerak?
Soliq yigʻish salohiyati bir yildan keyingi yilga butunlay nolga tushadigan oʻzgaruvchi emas.
Soliq ma’muriyati, qonunchilik, soliq toʻlovchilar bazasi, roʻyxat tizimlari va rioya qilish xatti-harakatlari vaqt oʻtishi bilan yigʻilib rivojlanadi.
Shuning uchun bugungi resurslardan tashqari soliq/YaIM nisbatiga oʻtgan yilgi daraja kuchli ta’sir koʻrsatishi kutiladi.
Bundan tashqari, oʻtmishda past daromad samaradorligiga ega boʻlgan mamlakat koʻproq texnik yordam soʻrashi mumkin.
Bu holatda:
\[ \text{düşük vergi performansı} \rightarrow \text{daha fazla teknik yardım} \]
va shu bilan birga tadqiqot sinamoqchi boʻlgan:
\[ \text{teknik yardım} \rightarrow \text{vergi performansı} \]
kanallari birgalikda mavjud boʻlishi mumkin.
Bu muammo teskari sabablilik va endogenlik xavfidir.
Dinamik panel kvantil tenglamasi
Manba Tenglama (2):
\[ Q_{R_{it}} \left( \tau \mid R_{i,t-1},x_{it} \right) = \eta_i + u_t + x_{it}'\beta(\tau) + R_{i,t-1}\alpha(\tau). \tag{2} \]
Bu yerda asosiy modelga ikkita muhim tuzilma qoʻshilgan.
\(R_{i,t-1}\): resurslardan tashqari soliq/YaIM nisbatining bir davr kechiktirilgan qiymatidir.
\(\alpha(\tau)\): oʻtgan daromad samaradorligining tegishli kvantildagi davomiyligini koʻrsatuvchi koeffitsiyentdir.
\(u_t\): ishlatilgan spetsifikatsiyada umumiy vaqt ta’sirini ifodalaydi.
Manba kechiktirilgan bogʻliq oʻzgaruvchiga tegishli koeffitsiyent ehtiyotkor grid search bilan aniqlanganini qayd etadi.
Dinamik modeldagi koeffitsiyentlar uzoq muddatli munosabat sifatida emas, balki oʻtgan daromad samaradorligi shartli ravishda nazorat qilingandan keyingi qisqaroq muddatli ta’sirlar sifatida talqin qilinadi.
Kechiktirilgan bogʻliq oʻzgaruvchi nega alohida instrumentlashtiriladi?
Kechiktirilgan bogʻliq oʻzgaruvchini qat’iy ta’sirli dinamik panel modeliga bevosita qoʻshish kichik yoki oʻrta vaqt oʻlchamida ogʻish hosil qilishi mumkin.
Manba Galvao yondashuviga amal qilib, kechiktirilgan resurslardan tashqari soliq/YaIM nisbatini uning ikki davr kechiktirilgan qiymati bilan instrumentlashtiradi.
Shift-Share (Bartik-Turidagi) Instrumental Oʻzgaruvchi Nega Ishlatiladi?
Shift-share/Bartik-turidagi instrumental oʻzgaruvchi mamlakat oladigan IMF texnik yordami faqat uning joriy soliq muammolariga javob sifatida belgilanishidan kelib chiqadigan teskari sabablilikni kamaytirish uchun yillik global IMF texnik yordam taklifini tanlanma boshlanishidan oldin belgilangan mamlakat ekspozitsiyasi bilan birlashtiradigan ekzogen variatsiya manbaini yaratishga harakat qiladi.
Manbada berilgan instrumental oʻzgaruvchi formulasi
PDFda instrumental oʻzgaruvchi quyidagi shaklda koʻrsatilgan:
\[ IV_{it} = \left( \sum_i TA_{it} \right) \cdot \frac{\bar R}{R_i}. \]
Bu yerda:
- \(IV_{it}\): mamlakat \(i\), yil \(t\) uchun texnik yordam instrumental oʻzgaruvchisidir.
- \(TA\): IMF texnik yordamidir.
- \(\sum TA\): tegishli yildagi tanlanma mamlakatlarining jami texnik yordam taklifini ifodalaydi.
- \(\bar R/R_i\): mamlakatning boshlangʻich resurslardan tashqari soliq samaradorligining tanlanma medianiga nisbatan oʻrnini ifodalovchi oldindan belgilangan ekspozitsiya komponentidir.
Manba matni yillik texnik yordam yigʻindisi kuzatilayotgan mamlakat \(i\)dan tashqari boshqa mamlakatlar boʻyicha hisoblanishini aniq bildiradi. PDF formulasidagi yigʻindi belgisida ayni \(i\) indeksi koʻrinishi notatsiya jihatidan noaniqlik tugʻdirgani sababli Verianla formulani jimlik bilan qayta indekslamagan, manba matnidagi izohni alohida qayd etgan.
\(\bar R/R_i\) nega oldindan qat’iy belgilanadi?
Instrumental oʻzgaruvchiga mamlakatning ayni yildagi soliq samaradorligi ta’sir qilmasligi uchun ekspozitsiya oʻlchovi regressiya tanlanmasi boshlanishidan oldingi qat’iy bir yilda belgilanadi.
Manba:
- resurslardan tashqari soliq/YaIM masofa nisbati uchun 2001 yilni qat’iy referens sifatida ishlatadi,
- texnik yordam ma’lumotlari 2000–2018 davrida mavjudligini,
- dinamik regressiya tanlanmasi 2004 yilda boshlanganini
bildiradi.
Bu dizaynning mantiqi keyinchalik yuz beradigan mamlakatga xos soliq samaradorligi oʻzgarishlari ekspozitsiya vaznini orqaga qarab oʻzgartira olmasligidir.
Shift-share instrumentining ikki qismi
Instrumental oʻzgaruvchining mantiqini ikki komponentga ajratish mumkin:
Shift: muayyan yilda IMF butun tanlanmaga taqdim etgan jami texnik yordam salohiyatidagi oʻzgarish.
Share / exposure: mamlakatning boshlangʻich davrdagi soliq samaradorligiga asoslangan oldindan belgilangan nisbiy ekspozitsiya.
Mualliflarning identifikatsiya farazi shuki, mamlakat nazoratlari va vaqt ta’sirlari hisobga olinganda global texnik yordam taklifidagi oʻzgarish alohida mamlakatning ayni yildagi soliq samaradorligidan katta darajada mustaqil boʻladi.
Bu farazdir; instrumental oʻzgaruvchi usullarining ishonchliligi faqat yuqori birinchi-bosqich F-statistikasiga emas, balki instrumental oʻzgaruvchi natija oʻzgaruvchisiga texnik yordamdan boshqa kanallar orqali ta’sir qilmasligini anglatadigan exclusion restriction shartiga ham bogʻliq.
Ikki bosqichli residual inclusion qanday ishlaydi?
Manba control-function yondashuvi sifatida two-stage residual inclusion usulidan foydalanadi.
Birinchi bosqichda endogen deb qabul qilingan oʻzgaruvchilar:
- IMF texnik yordami,
- kechiktirilgan resurslardan tashqari soliq/YaIM nisbati
nazoratlar, instrumental oʻzgaruvchilar va qat’iy ta’sirlarga regressiya qilinadi.
Ushbu regressiyalardan olingan residual-lar oʻzgaruvchilarning instrumentlar bilan tushuntirilmagan va endogenlik bilan bogʻliq boʻlishi mumkin boʻlgan qismini ifodalaydi.
Ikkinchi bosqichda bu residual-lar asosiy kvantil regressiyasiga qoʻshimcha nazorat oʻzgaruvchilari sifatida kiritiladi.
Birinchi bosqichdagi instrument kuchi
| Koʻrsatkich | Texnik yordam tenglamasi | Kechiktirilgan soliq/YaIM tenglamasi |
|---|---|---|
| TA instrumental oʻzgaruvchi koeffitsiyenti | 0,00135** | 0,00169; ahamiyatli emas |
| Soliq/YaIMning ikki davr kechikishi | 0,00706; ahamiyatli emas | 0,683*** |
| Excluded instruments F-test | 10,45 | 144,03 |
| Sanderson-Windmeijer F-test | 20,73 | 77,44 |
| Kuzatuv | 1.180 | 1.179 |
| Mamlakat | 71 | 71 |
TA instrumenti texnik yordamning birinchi bosqichida musbat va %5 darajada ahamiyatli.
Ayni instrument kechiktirilgan soliq samaradorligini tushuntiradigan ikkinchi birinchi-bosqich tenglamasida ahamiyatli emas. Mualliflar buni exclusion restriction nuqtai nazaridan taskin beruvchi topilma deb baholaydi.
Dinamik IV natijalari
| Kvantil | IMF texnik yordami | Boshqaruv | Kechiktirilgan soliq/YaIM |
|---|---|---|---|
| 0,10 | 2,391*** | 0,355* | 0,554*** |
| 0,25 | 1,735*** | 0,196** | 0,674*** |
| 0,50 | 0,741** | 0,172* | 0,783*** |
| 0,75 | 0,00458 | 0,295** | 0,828*** |
| 0,90 | 0,314 | 0,443*** | 0,858*** |
Texnik yordam IV nazoratli dinamik spetsifikatsiyada 10., 25. va 50. kvantillarda musbat va ahamiyatli; 75. va 90. kvantillarda ahamiyatli emas.
Kechiktirilgan soliq/YaIM koeffitsiyenti 0,554 dan 0,858 gacha oshadi va barcha kvantillarda %1 darajada ahamiyatli. Bu natija resurslardan tashqari daromad samaradorligi kuchli inersiyaga ega ekanini koʻrsatadi.
Texnik yordam residual-i 10. kvantilda -2,099 va 25. kvantilda -1,465 boʻlib, ahamiyatli. Manba izohi manfiy residual koeffitsiyentini asosiy baholardagi pastga yoʻnalgan ogʻish bilan mos deb talqin qiladi.
Vaqt ta’sirlari ham dinamik IV modeliga qoʻshilganda
| Kvantil | IMF texnik yordami | Boshqaruv | Kechiktirilgan soliq/YaIM |
|---|---|---|---|
| 0,10 | 2,103*** | 0,322* | 0,588*** |
| 0,25 | 1,466*** | 0,246** | 0,669*** |
| 0,50 | 0,325 | 0,161 | 0,781*** |
| 0,75 | -0,255 | 0,356** | 0,805*** |
| 0,90 | -0,985 | 0,610*** | 0,886*** |
Bu jadvalni ayniqsa ehtiyotkorlik bilan oʻqish kerak.
Manba matni texnik yordam “lower half” boʻylab ahamiyatli ekanini bildiradi; biroq 6-jadvalda texnik yordam koeffitsiyenti statistik jihatdan aniq ravishda faqat 10. va 25. kvantillarda ahamiyatli. Median koeffitsiyenti 0,325 boʻlib, ahamiyatlilik yulduzi mavjud emas.
Shu sabab Verianla 6-jadvalni “10. va 25. kvantillarda kuchli va ahamiyatli, medianda musbat, biroq ahamiyatli emas” deb oʻqiydi. Manba matnidagi kengroq “lower half” iborasi jadvaldan tashqariga chiqadigan tarzda qat’iylashtirilmagan.
Boshqaruv natijasi dinamik modelda saqlanadimi?
Ha, boshqaruv koeffitsiyenti taqsimotning yuqori qismida yana yaqqolroq boʻladi.
Vaqt qat’iy ta’sirli 6-jadvalda:
- 10. kvantil: 0,322*,
- 25. kvantil: 0,246**,
- 50. kvantil: 0,161 va ahamiyatli emas,
- 75. kvantil: 0,356**,
- 90. kvantil: 0,610***.
Ayniqsa 90. kvantildagi kuchli musbat koeffitsiyent yuqoriroq soliq samaradorligini barqaror saqlashda institutsional sifatning ahamiyatini qoʻllab-quvvatlaydi.
Biroq manbaning natijalar matnida bir joyda “governance quality variable” instrumentlashtirilgani yozilgan boʻlsa-da, e’lon qilingan usul izohi va birinchi-bosqich jadvali faqat texnik yordam va kechiktirilgan soliq/YaIM oʻzgaruvchisi uchun instrumentlarni hujjatlashtiradi. Shu sabab Verianla boshqaruv koeffitsiyentini manbada alohida va aniq hujjatlashtirilgan IV identifikatsiyasi mavjuddek taqdim etmaydi.
“Yagona yondashuv hammaga mos kelmaydi” natijasi aynan nimani anglatadi?
Tadqiqot islohotlar butunlay mamlakatga xos va taqqoslab boʻlmaydigan ekanini aytmaydi.
Cheklanganroq xulosa quyidagicha:
Ayni siyosat yoki tarkibiy omilning soliq samaradorligi bilan munosabati shartli soliq samaradorligi taqsimotining turli nuqtalarida bir xil kattalikda boʻlmasligi mumkin.
Nisbatan past samaradorlikda:
- jon boshiga daromad,
- texnik yordam,
- boshqaruv,
- savdo orqali osonroq yetib boriladigan nisbatan sodda soliq bazalari
muhimroq boʻlishi mumkin.
Nisbatan yuqori samaradorlikda esa qoʻshimcha daromad yigʻish tobora qiyinlashishi mumkin va:
- hisobdorlik,
- institutsional sifat,
- soliq toʻlovchi ishonchi,
- ijtimoiy shartnoma
yanada belgilovchi boʻlishi mumkin.
Ijtimoiy shartnoma mexanizmi nima?
Mualliflar yuqori soliq samaradorligidagi boshqaruv natijasini fiscal social contract yondashuvi orqali talqin qiladi.
Soliq yuki oshgani sari fuqarolarning:
- davlat xizmatlari sifatiga,
- soliqlardan foydalanishga,
- hisobdorlikka,
- qonunning qoʻllanishiga,
- korrupsiyani nazorat qilishga
koʻproq ahamiyat berishi kutilishi mumkin.
Shu sabab yuqori soliq daromadini barqaror saqlash faqat soliq stavkasini oshirish yoki nazoratni kuchaytirish muammosi boʻlmasligi mumkin; davlat soliqlar evaziga ishonchli institutlar va xizmatlarni taqdim etishiga doir ijtimoiy qabul ham muhim boʻlishi mumkin.
Bu mexanizm mualliflarning nazariy talqinidir. Tadqiqot ijtimoiy shartnomani alohida eksperimental aralashuv bilan bevosita sinamaydi.
Tadqiqot qoʻllab-quvvatlaydigan natijalar
- Resurslardan tashqari soliq samaradorligining determinantlari shartli taqsimot boʻylab geterogendir.
- Jon boshiga daromad asosiy modellarda soliq samaradorligi bilan musbat bogʻliq.
- Qishloq xoʻjaligining YaIMdagi ulushi asosiy modelda resurslardan tashqari soliq samaradorligi bilan manfiy bogʻliq.
- Import/YaIM nisbati barcha asosiy kvantillarda musbat munosabat koʻrsatadi, koeffitsiyenti quyi kvantillarda kattaroq.
- Tabiiy resurslardan soliqdan tashqari daromad resurslardan tashqari soliq samaradorligi bilan manfiy bogʻliq va manfiy munosabat yuqori kvantillarda kuchayadi.
- Boshqaruv sifati taqsimotning ayniqsa yuqori qismida kuchli va barqaror musbat munosabat koʻrsatadi.
- IMF texnik yordami asosiy qat’iy ta’sirli modellarda quyi va oʻrta kvantillarda kuchliroq.
- Dinamik IV tahlili texnik yordam natijasi ayniqsa past soliq samaradorligida saqlanishini qoʻllab-quvvatlaydi.
- Soliq samaradorligi kuchli inersiyani koʻrsatadi; kechiktirilgan resurslardan tashqari soliq/YaIM nisbati koeffitsiyenti barcha dinamik kvantillarda musbat va kuchli.
- Daromadlarni safarbar qilish strategiyalarini samaradorlik darajasiga qarab farqlash barcha mamlakatlarga bitta standart islohot ketma-ketligini qoʻllashdan koʻra ma’qulroq boʻlishi mumkin.
Tadqiqot qoʻllab-quvvatlamaydigan natijalar
Tadqiqot 10. kvantildagi mamlakatlar doimiy ravishda “past soliq mamlakatlari”, 90. kvantildagilar esa doimiy ravishda “yuqori soliq mamlakatlari” ekanini aytmaydi.
Kvantillar shartli taqsimotdagi oʻrinlardir.
Tadqiqot asosiy panel regressiyalaridagi barcha koeffitsiyentlar aniq sababiy ta’sir ekanini isbotlamaydi.
Ayniqsa jon boshiga daromad, qishloq xoʻjaligi ulushi, import ochiqligi va boshqaruv boʻyicha asosiy natijalar shartli munosabatlardir.
Texnik yordam uchun instrumental oʻzgaruvchi dizayni endogenlik muammosini kamaytirishga qaratilgan va sababiy talqin uchun kuchliroq identifikatsiyani ta’minlaydi; biroq bu talqin instrumentning haqiqiylik farazlariga bogʻliq.
Tadqiqot IMF texnik yordami har bir mamlakatga bir xil miqdorda berilishi kerakligini koʻrsatmaydi.
Tadqiqot yuqori soliq samaradorligidagi mamlakatlar texnik yordamdan umuman foyda olmaydi, deb isbotlamaydi. Faqat koʻrib chiqilgan modellarda oʻrtacha marjinal munosabat yuqori kvantillarda zaifroq va koʻp spetsifikatsiyalarda statistik jihatdan ahamiyatsiz.
Tadqiqot boshqaruv sifati oʻz-oʻzidan yuqori soliq/YaIM nisbatini yaratishini koʻrsatmaydi.
Tadqiqot yuqoriroq soliq stavkalari avtomatik ravishda yuqoriroq daromad berishini ham sinamaydi. Asosiy natija soliq stavkasi oʻzgarishlarining mexanik ta’siridan koʻra kengroq fiskal salohiyat va institut tuzilmasiga e’tibor qaratadi.
2-rasmdagi soliq tarkibi qonuniyatlari sababiy islohot ta’sirlari emas; shartsiz tarixiy tavsiflardir.
Uslubiy kuchli tomonlar
Tadqiqotning kuchli tomonlaridan biri butun tanlanmani ixtiyoriy tarzda “past daromadli / oʻrta daromadli” kichik tanlanmalarga boʻlish oʻrniga koeffitsiyentlarning soliq samaradorligining shartli taqsimoti boʻylab oʻzgarishiga imkon berishidir.
Mamlakat qat’iy ta’sirlari kuzatilmaydigan barqaror mamlakat geterogenligining muhim qismini nazorat qiladi.
Yil qat’iy ta’sirlari umumiy global shoklarni nazorat qiladi.
Dinamik spetsifikatsiya soliq samaradorligidagi kuchli inersiyani hisobga oladi.
Texnik yordam uchun Bartik-turidagi tashqi instrument mamlakat joriy soliq muammolari sabab koʻproq yordam olishi shaklidagi teskari sabablilik xavfini alohida koʻrib chiqadi.
Birinchi-bosqich F-statistikalari instrumentlarning izohlovchi kuchi zaif emasligini qoʻllab-quvvatlaydi.
Uslubiy cheklovlar va qayta ishlab chiqarish boʻshliqlari
Tadqiqot kuzatuvga asoslangan panel ma’lumotlariga tayanadi. Randomizatsiyalangan siyosat tajribasi emas.
Mamlakat qat’iy ta’sirlari faqat vaqt davomida oʻzgarmaydigan kuzatilmaydigan omillarni nazorat qiladi; vaqt davomida oʻzgaradigan va modelga kiritilmagan barcha aralashtiruvchi omillarni bartaraf etmaydi.
Boshqaruv ma’lumotlari qoʻshilganda tanlanma 118 mamlakatdan 85 mamlakatga tushadi. Dinamik IV tahlilida esa 71 mamlakat va 1.004 ikkinchi-bosqich kuzatuvi mavjud. Shu sabab eng rivojlangan IV natijalari toʻliq 118 mamlakatlik asosiy tanlanma bilan bir xil ma’lumot qamroviga ega emas.
Texnik yordam regressiya jadvallarida logarifmik shaklda ishlatiladi; biroq manbada nol FTE qiymatlari log oʻzgartirishda qaysi texnik oʻzgartirish bilan ishlov berilgani aniq qayd etilmagan.
Shift-share instrumentining haqiqiyligi global texnik yordam taklifi nazoratlar va vaqt ta’sirlari sharti ostida alohida mamlakatlarning bir vaqtdagi soliq natijalariga texnik yordamdan boshqa kanallar orqali ta’sir qilmasligi faraziga bogʻliq.
Manba PDFning jadvallar roʻyxati matn ichidagi haqiqiy jadval raqamlanishi bilan toʻliq mos kelmaydi. Mundarijada alohida Revenue Administration va Tax Policy jadvallari koʻrsatilgan boʻlsa-da, taqdim etilgan PDF matnida ushbu sarlavhalar bilan alohida natijalar jadvallari mavjud emas. Verianla bu boʻshliqni taxmin bilan toʻldirmagan.
Manba natijalar matnida boshqaruv oʻzgaruvchisi instrumentlashtirilgani haqida ibora boʻlsa-da, e’lon qilingan birinchi-bosqich usul va jadval tuzilmasi boshqaruv uchun alohida instrument koʻrsatmaydi. Bu noaniqlik saqlangan.
Manba 6-jadvalni izohlaydigan matnda texnik yordam “lower half” boʻylab ahamiyatli ekanini aytsa-da, median \(q=0{,}50\) koeffitsiyenti jadvalda ahamiyatli emas. Shu sabab Verianla jadval qiymatini asos qilib, ushbu spetsifikatsiyada statistik ahamiyatlilikni 10. va 25. kvantillar bilan cheklaydi.
Umumiy ilmiy xulosa
Tadqiqotning asosiy xabari ichki daromadlarni safarbar qilishni bitta soliq stavkasi yoki bitta makroiqtisodiy oʻzgaruvchi bilan tushuntirib boʻlmasligidir.
Soliq samaradorligi nisbatan past boʻlgan sharoitlarda davlatning ma’muriy salohiyatini rivojlantirish, texnik yordam koʻrsatish va iqtisodiy bazani kengaytirish yuqoriroq marjinal ahamiyatga ega boʻlishi mumkin.
Soliq samaradorligi oshgani sari shu turdagi oson yutuqlar kamayishi mumkin. Bu bosqichda soliq tizimi koʻproq daromad yaratishi va mavjud yuqori daromad darajasini saqlab turishi uchun institutsional ishonchlilik, hisobdorlik va fiskal ijtimoiy shartnoma yanada markaziy ahamiyat kasb etishi mumkin.
Shu sabab tadqiqot “barcha rivojlanayotgan bozorlar va rivojlanayotgan iqtisodiyotlar bir xil islohotni qoʻllashi kerak” yondashuvidan uzoqlashadi.
Toʻgʻriroq siyosat savoli quyidagicha:
Mamlakat soliq salohiyatining qaysi bosqichida va ayni bosqichda daromadlarni safarbar qilish oldidagi bogʻlovchi cheklov nima?
Manba va Usul Haqida Izoh
Asl sarlavha: Domestic Revenue Mobilization Across Emerging and Developing Countries: One Size Does Not Fit All
Oʻzbekcha nashr sarlavhasi: Rivojlanayotgan va Taraqqiyot Yoʻlidagi Mamlakatlarda Ichki Daromadlarni Safarbar Qilish: Yagona Yondashuv Hammaga Mos Kelmaydi
Mualliflar: Elorm Darkey; Christian Ebeke; Anh Dinh Minh Nguyen; Oral Williams.
Mualliflar tartibi: Manbada berilgan tartibda saqlangan.
Manba departamenti: International Monetary Fund, African Department.
Individual affiliatsiyalar: PDF barcha mualliflar uchun alohida muassasa-affiliatsiya jadvalini bermaydi. Tadqiqot African Department Working Paper sifatida taqdim etiladi va toʻrt muallif uchun IMF domenidagi aloqa manzillari beriladi. Manbada mavjud boʻlmagan lavozim nomlari qoʻshilmagan.
Corresponding author: Manba bitta corresponding authorni belgilamaydi.
Teng hissa / ham-birinchi mualliflik: Manbada bunday bayonot mavjud emas.
Manba turi: IMF Working Paper.
Toʻgʻri tadqiqot raqami: WP/26/205.
Manba ichidagi raqam nomuvofiqligi: PDF muqovasida WP/26/205 yozilgan boʻlsa, PDFning Recommended Citation qatorida WP/26/204 yozilgan. IMFning rasmiy nashr qaydi 2026/205 sifatida tasdiqlanadi.
Seriya: IMF Working Papers.
Nashriyot: International Monetary Fund.
PDF sanasi: September 2026.
Rasmiy IMF nashr sanasi: 25 September 2026.
DOI: 10.5089/9798229057318.001.
ISBN: 9798229057318.
ISSN: 1018-5941.
Rasmiy platforma: IMF Working Papers / IMF.org va IMF eLibrary, Volume 2026, Issue 205.
SSRN: Manba PDF elektron nusxa SSRN abstract 7574883 orqali mavjudligini bildiradi.
Taqriz holati: Manba taqrizdan oʻtgan jurnal maqolasi emas; IMF Working Paper. IMF Working Paperlar davom etayotgan tadqiqotni muhokamaga ochish uchun nashr qilinishini bildiradi.
Institutsional fikr ogohlantirishi: Manbada bildirilgan fikrlar mualliflarga tegishli va IMF, IMF Executive Board yoki IMF rahbariyatining fikrlarini majburiy ravishda ifodalamaydi.
Mualliflik huquqi / litsenziya: © 2026 International Monetary Fund. PDF “Not for Redistribution” yozuviga ega. Manbada Creative Commons ochiq litsenziyasi koʻrsatilmagan.
Tarqatishga ruxsat bergan: Montfort Mlachila.
JEL kodlari: C23, H20, H68, O11, O23.
Manba kalit soʻzlari: Revenue Mobilization; Institutions; Development; Taxation; IMF Technical Assistance.
Tanlanma: Asosiy tanlanma 118 mamlakat, 1990–2022.
Tanlanma roʻyxati: Manba Annex A.3 da barcha 118 mamlakatni sanab oʻtadi; Turkiya tanlanmaga kiradi.
Asosiy bogʻliq oʻzgaruvchi: Resurslardan tashqari soliq daromadlarining YaIMga nisbati.
Asosiy ma’lumot manbai: IMF World Revenue Longitudinal Database.
Asosiy ekonometrik usul: Machado va Santos Silva yondashuviga asoslangan mamlakat qat’iy ta’sirli panel kvantil regressiyasi.
Oʻrganilgan kvantillar: 0,10; 0,25; 0,50; 0,75; 0,90.
Kvantil talqin chegarasi: Kvantillar qat’iy mamlakat guruhlari emas; mamlakat qat’iy ta’sirlari va kovariatlar shartli nazorat qilingandan keyingi resurslardan tashqari soliq samaradorligi taqsimotining nuqtalaridir.
Asosiy izohlovchi oʻzgaruvchilar: Real jon boshiga YaIM; qishloq xoʻjaligi qoʻshilgan qiymati/YaIM; INI inflyatsiyasi; tabiiy resurslardan soliqdan tashqari daromad/YaIM; import/YaIM.
Boshqaruv oʻzgaruvchisi: ICRG korrupsiya, qonun va tartib, byurokratiya sifati va demokratik hisobdorlik koʻrsatkichlarining kompozitidir.
Texnik yordam: IMF soliq ma’muriyati va soliq siyosati boʻyicha salohiyatni rivojlantirish yordami.
FTE ta’rifi: Bir FTE 240 ish kuniga teng.
Texnik yordam taqsimoti: Manba shartsiz oʻrtacha yuqori kvantillarda taxminan 0,2 FTE, oʻrta kvantillarda 0,3 FTE va eng past kvantilda 0,1 FTE ekanini bildiradi.
Texnik yordamning log oʻzgartirishi: Jadvallar texnik yordamni log oʻzgaruvchi sifatida koʻrsatsa-da, nol FTE kuzatuvlariga log oʻzgartirishda qanday ishlov berilgani PDFda aniq qayd etilmagan.
Asosiy TA natijasi: 3-jadvalda texnik yordam koeffitsiyenti 10., 25. va 50. kvantillarda musbat va ahamiyatli; 75. va 90. kvantillarda ahamiyatli emas.
Boshqaruvning asosiy natijasi: Boshqaruv koeffitsiyenti yuqori kvantillarga tomon ortadi va 90. kvantilda 0,727 ga yetadi.
Dinamik model: Bir davr kechiktirilgan resurslardan tashqari soliq/YaIM nisbati modelga qoʻshiladi.
Kechiktirilgan bogʻliq oʻzgaruvchi instrumenti: Oʻzining ikki davr kechiktirilgan qiymati.
Texnik yordam instrumenti: Yillik jami IMF texnik yordam taklifini oldindan belgilangan mamlakat soliq-samaradorligi ekspozitsiyasi bilan birlashtiradigan shift-share/Bartik-turidagi instrumental oʻzgaruvchi.
Instrument ekspozitsiyasi referens yili: 2001.
TA ma’lumotlarining mavjudligi: 2000–2018.
Dinamik regressiyaning boshlanishi: 2004.
Endogenlik usuli: Control-function / two-stage residual inclusion.
Birinchi bosqich excluded-instrument F qiymatlari: 10,45 va 144,03.
Sanderson-Windmeijer F qiymatlari: 20,73 va 77,44.
Dinamik IV tanlanmasi: 71 mamlakat; ikkinchi bosqich jadvallarida 1.004 kuzatuv.
5b-jadval texnik yordam natijasi: q=0,10 uchun 2,391***; q=0,25 uchun 1,735***; q=0,50 uchun 0,741**; q=0,75 va q=0,90 uchun ahamiyatli emas.
6-jadval texnik yordam natijasi: Vaqt qat’iy ta’sirlari qoʻshilganda q=0,10 uchun 2,103*** va q=0,25 uchun 1,466***; median va yuqori kvantillar statistik jihatdan ahamiyatli emas.
Manba matni–6-jadval talqin farqi: Natijalar matni texnik yordam “lower half” boʻylab ahamiyatli ekanini bildirsa-da, 6-jadvalda median koeffitsiyentda ahamiyatlilik yulduzi mavjud emas. Verianla jadvalga xos talqinda medianni ahamiyatli deb koʻrsatmaydi.
Boshqaruvni instrumentlashtirish boʻyicha manba ichidagi noaniqlik: Natijalar matni bir joyda boshqaruv oʻzgaruvchisi instrumentlashtirilganini aytadi; biroq usul va e’lon qilingan first-stage jadvali texnik yordam hamda kechiktirilgan resurslardan tashqari soliq/YaIM oʻzgaruvchilari uchun instrumentlarni koʻrsatadi. Boshqaruvga tegishli alohida first-stage/instrument manbada tushuntirilmagan.
Jadvallar roʻyxati boʻyicha manba ichidagi nomuvofiqlik: Mundarijadagi jadvallar roʻyxatida alohida “Technical Assistance–Revenue Administration” va “Technical Assistance–Tax Policy” jadvallari koʻrsatilgan boʻlsa-da, taqdim etilgan PDF matnida ushbu sarlavhalar bilan alohida natija jadvallari mavjud emas. Verianla yetishmayotgan jadvallarni yaratmagan.
Identifikatsiya chegarasi: Asosiy qat’iy ta’sirli natijalar shartli munosabatlardir. Texnik yordam uchun dinamik IV dizayni endogenlik xavotirlarini kamaytirishga qaratilgan; sababiy talqin instrument haqiqiyligi va exclusion restriction farazlariga bogʻliq.
Moliyalashtirish bayonoti: Manbada alohida standart tadqiqot moliyalashtirish bayonoti mavjud emas.
Manfaatlar toʻqnashuvi: Manbada alohida standart manfaatlar toʻqnashuvi bayonoti mavjud emas.
Ma’lumotlar mavjudligi: Manba ishlatilgan ma’lumotlar bazalarini batafsil sanab oʻtadi; PDFda alohida standart Data Availability Statement yoki yagona ochiq replikatsiya paketi havolasi berilmagan.
CRediT / muallif hissalari: Manbada standart CRediT hissa bayonoti mavjud emas.
Tashakkur: Manba Olumiyiwa Adedeji, Davide Furceri, Fouad Hasanov, Frank Hespeler, Danny Xufeng Jiang, Youssouf Kiendrebeogo, Lukas Kohler, Emmanuel Lartey, Montfort Mlachila, Papa N'Diaye, Babacar Sarr, Issouf Samake, Axel Schimmelpfennig, Luc Tucker, Volodymyr Tulin, Frank Zhang va African Department Fiscal Policy Seminar ishtirokchilariga fikr va takliflari uchun minnatdorchilik bildiradi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan