


1. Булак башынан аягына чейин жана сүрөттөрү менен кошо каралып чыктыбы? Ооба. 30 беттик Working Paper, негизги текст, 1-2-сүрөттөр, Tables 1-6, Annex A.1-A.3, динамикалык панель жана IV бөлүмү бирге каралды. 2. Илимий жыйынтыктардын баары булакка негизделгенби? Ооба. Булакта жок коэффициент, өлкө жыйынтыгы, инструменталдык өзгөрмө, салык реформасынын таасири же себептик жыйынтык чыгарылган жок. 3. Библиографиялык идентификация текшерилдиби? Ооба. PDF мукабасындагы WP/26/205 менен Recommended Citation сабындагы WP/26/204 карама-каршылыгы жашырылган жок; IMFтин расмий жазуусу 2026/205 жана DOI 10.5089/9798229057318.001 катары өзүнчө текшерилди. 4. Изилдөөнүн түрү туура классификацияландыбы? Ооба. Изилдөө 118 өлкөнүн панелдик маалыматтарына негизделген эконометрикалык/байкоочу макро-фискалдык талдоо болуп саналат. Техникалык жардам үчүн динамикалык панель жана IV ыкмасы колдонулса да, бардык коэффициенттер автоматтык түрдө себептик жыйынтык катары чечмеленген жок. 5. Негизги формулалар жана ыкмалар каралдыбы? Ооба. Туруктуу эффекттери бар панелдик квантилдик регрессия, динамикалык панелдик квантил теңдемеси, Bartik/shift-share инструменталдык өзгөрмөсү, эки баскычтуу residual inclusion жана инструменттин күчүн текшерүү тесттери каралды. 6. Булак сүрөттөрүнүн илимий билдирүүсү сакталдыбы? Ооба. Булактагы 1 жана 2-сүрөттөрдүн текстте берилген так/болжолдуу маанилери таблица жана түшүндүрмө менен берилди. Чийки жылдык катар жок болгондуктан график координаттары ойдон чыгарылган жок. 7. Алты милдеттүү структуралык H2 ирети сакталабы? Ооба. 8. Кошумча H2лер жогорку маанидеги AEO суроолору ганабы? Ооба. Ички кирешелерди мобилизациялоо, панелдик квантилдик регрессия жана shift-share инструменталдык өзгөрмөсү өз алдынча илимий суроо маанисине ээ болгондуктан, чектелген санда кошумча суроо H2лери колдонулду. 9. Негизги илимий entity/ыкма/модель ачык жана булак тарабынан колдоого алынганбы? Ооба. Ички кирешелерди мобилизациялоо, ресурстардан тышкаркы салык/ИДӨ катышы жана панелдик квантилдик регрессия биринчи колдонулган жерде ачык аныкталды. 10. Изилдөө айткан жана айтпаган нерселер ажыратылдыбы? Ооба. Шарттуу байланыш, IVге негизделген идентификация, өлкө классификациясы, себептүүлүк жана саясатты жалпылоо бири-биринен ажыратылды. 11. HTML/SVG түзүлүшү коопсузбу? Ооба. Script, iframe, event handler, foreignObject жана тышкы сүрөт чакыруусу жок. SVG жабык жана өз алдынча. 12. Макала которууга коопсузбу? Ооба. Илимий терминдер ырааттуу сакталды; сандар, теңдеме белгилери жана бирдиктер көрүнгөн тилдик тексттен ажыратылды. СҮРӨТ РЕФЕРЕНСИНИН КОШУМЧА ДАРБАЗАСЫ: A. Булактагы 1-2-сүрөттөрдүн маанилүү илимий билдирүүсү текстте жана таблицада көрүнөт. B. Чийки жылдык график катарлары берилбегендиктен, булак графиги жасалма тактык менен кайра тартылган жок. C. Булактын ыкма байланыштары жетиштүү так болгондуктан, өз алдынча inline SVG ыкма схемасы түзүлдү. D. Окурманды көрүнбөгөн булак сүрөтүнө багыттаган бош шилтеме калтырылган жок. АВТОРДУК УКУК / ЛИЦЕНЗИЯ КОШУМЧА ДАРБАЗАСЫ: Булак © 2026 International Monetary Fund жана “Not for Redistribution” деген белгини камтыйт. Булакта ачык Creative Commons лицензиясы көрсөтүлгөн эмес. Булак сүрөттөрү түз көчүрүлгөн жок; илимий байланыштар оригиналдуу Verianla баяны, таблицасы жана схемасы менен берилди.
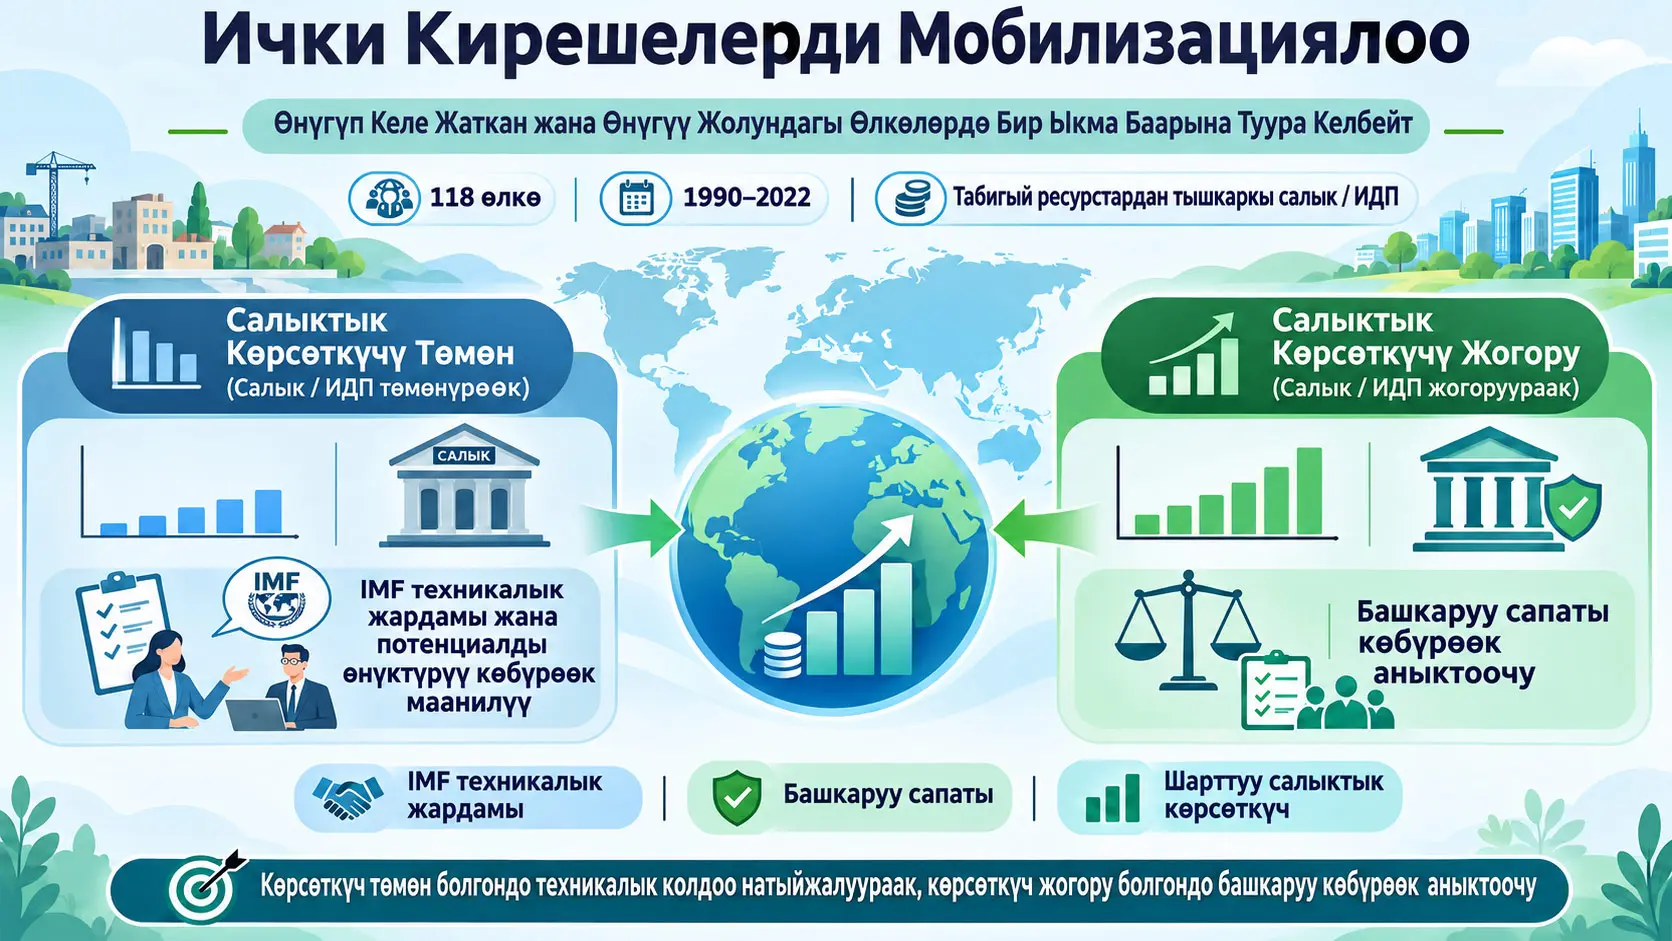
Ички кирешелерди мобилизациялоо (Domestic Revenue Mobilization, DRM) — мамлекеттин өз экономикасынын ичинен салыктарды жана башка мамлекеттик кирешелерди чогултуу аркылуу мамлекеттик кызматтарды, инвестицияларды жана фискалдык милдеттенмелерди каржылай алуу жөндөмү. Elorm Darkey, Christian Ebeke, Anh Dinh Minh Nguyen жана Oral Williamsтын изилдөөсү өнүгүп келе жаткан рыноктордо жана өнүгүүчү экономикаларда ресурстардан тышкаркы салык кирешелери кайсы экономикалык, түзүмдүк жана институттук факторлор менен байланышта экенин жана бул байланыштар салык көрсөткүчүнүн ар кандай шарттуу квантилдеринде өзгөрөбү-жокпу, 118 өлкөнүн 1990–2022-жылдардагы панелдик маалыматтары менен изилдейт.
Изилдөөнүн негизги көз каранды өзгөрмөсү ресурстардан тышкаркы салык кирешелеринин ИДӨгө катышы. Бул тандоо маанилүү; анткени мунай, газ же башка жаратылыш ресурстарынан алынган кирешелердеги чоң баа же өндүрүш өзгөрүүлөрү жалпы мамлекеттик кирешени механикалык түрдө өзгөртүшү мүмкүн. Авторлор туруктуураак фискалдык мүмкүнчүлүктү түшүнүү үчүн жаратылыш ресурстарынын кирешелеринен азыраак түз таасир алган салык чогултуу мүмкүнчүлүгүнө көңүл бурушат.
Изилдөөчүлөр орточо таасирлерди өлчөгөн бир гана регрессия коэффициенти менен чектелбей, Machado жана Santos Silva ыкмасына негизделген өлкө туруктуу эффекттери бар панелдик квантилдик регрессияны колдонушат. Ошентип, киши башына киреше, айыл чарбанын экономикадагы үлүшү, импорттун ачыктыгы, инфляция, жаратылыш ресурстарынан түшкөн салыктык эмес киреше, башкаруунун сапаты жана IMF техникалык жардамы сыяктуу өзгөрмөлөрдүн байланыштары ресурстардан тышкаркы салык көрсөткүчүнүн 10., 25., 50., 75. жана 90. шарттуу квантилдеринде өз-өзүнчө бааланат.
Негизги жыйынтык бирдиктүү реформа рецепти киреше көрсөткүчүнүн бардык деңгээлдеринде бирдей иштебей турганын көрсөтөт. Салыштырмалуу төмөн шарттуу салык көрсөткүчүндө киши башына киреше, IMF техникалык жардамы жана башкаруунун сапаты маанилүүрөөк көрүнсө; жогору салык көрсөткүчүндө башкаруунун сапаты туруктуураак жана күчтүү байланыш көрсөтөт.
Башкаруу көрсөткүчүнүн коэффициенти өлкө туруктуу эффекттери бар спецификацияда 10. квантилде 0,316 болуп, статистикалык жактан маанилүү эмес; 25. квантилде 0,396, медианада 0,500, 75. квантилде 0,621 жана 90. квантилде 0,727. Ошентип, башкаруу коэффициенти бөлүштүрүүнүн жогорку учунда төмөнкү учуна караганда болжол менен эки эсе чоң болот.
IMF техникалык жардамы болсо тескери багыттагы гетерогендүүлүктү көрсөтөт. Өлкө туруктуу эффекттери бар моделде техникалык жардам коэффициенти 10. квантилде 0,683, 25. квантилде 0,605 жана медианада 0,493 болуп, статистикалык жактан маанилүү; 75. жана 90. квантилдерде коэффициенттер кичирейип, статистикалык маанилүүлүгүн жоготот. Динамикалык панель жана инструменталдык өзгөрмө талдоолору да техникалык жардам өзгөчө салык көрсөткүчүнүн төмөнкү бөлүгүндө күчтүүрөөк экенин колдойт.
Эң маанилүү чечмелөө чеги: изилдөөдөгү 10., 25., 50., 75. жана 90. квантилдер “беш өзүнчө өлкө тобу” эмес. Алар өлкөгө мүнөздүү туруктуу өзгөчөлүктөр жана моделдеги башка түшүндүрмө факторлор эске алынгандан кийинки ресурстардан тышкаркы салык/ИДӨ катышынын шарттуу бөлүштүрүүсүндөгү орундар. Бир эле өлкөнүн ар башка жылдардагы байкоолору ар башка көрсөткүч аймактарында жайгашышы мүмкүн.
Ички Кирешелерди Мобилизациялоо Деген Эмне?
Ички кирешелерди мобилизациялоо — мамлекеттин тышкы карызга же тышкы жардамга гана көз каранды болбой, өзүнүн экономикалык базасынан салыктарды жана башка мамлекеттик кирешелерди чогултуу мүмкүнчүлүгү; бул изилдөөнүн сандык көңүл борбору жалпы киреше эмес, өзгөчө ресурстардан тышкаркы салык кирешелеринин ИДӨдөгү үлүшү.
Бул тема эмне үчүн маанилүү?
Өнүгүп келе жаткан рыноктордо жана өнүгүүчү экономикаларда инфраструктура, билим берүү, саламаттык сактоо жана климаттык инвестициялар үчүн олуттуу каржылоо муктаждыгы бар. Ошол эле учурда COVID-19 пандемиясы, геосаясий жаңжалдар, өсүп жаткан карыз жүктөрү, жогорку каржылоо чыгымдары жана өнүгүү жардамдарынын кыскарышы мамлекеттик бюджеттерге басымды күчөтүүдө.
Мындай шарттарда өлкөнүн өзүнүн салык базасын туруктуу кеңейте алышы фискалдык мейкиндик түзүшү мүмкүн. Бирок изилдөөнүн маселеси “салык кирешелерин кантип көбөйтүү керек?” деген суроо менен гана чектелбейт.
Такыраак суроо мындай:
Салык көрсөткүчү салыштырмалуу төмөн болгондо иштеген экономикалык, институттук жана саясаттык факторлор, салык/ИДӨ катышы буга чейин салыштырмалуу жогору болгондо да ошол эле деңгээлде маанилүүбү?
Макаладагы “One Size Does Not Fit All” деген сөз айкашы ушул суроого шилтеме кылат.
Ресурстардан тышкаркы салык кирешеси деген эмне?
Изилдөө өзгөчө non-resource tax revenue, башкача айтканда ресурстардан тышкаркы салык кирешесине көңүл бурат.
Бул түшүнүктүн максаты мамлекеттик кирешелердеги өзгөрүүнү мунай, жаратылыш газы, кен же ушул сыяктуу казып алуучу секторлордон келген чоң жана кээде убактылуу киреше кыймылдарынан ажыратуу.
Мисалы, мунайдын жогорку баасы мунай экспорттоочу өлкөдө мамлекеттик кирешени көбөйтүшү мүмкүн. Бирок бул өсүш салык администрациясы натыйжалуураак иштеп жатканын, салык базасы кеңейгенин же жарандардын салыктык талаптарды аткаруусу жогорулаганын билдирбеши мүмкүн.
Ошондуктан ресурстардан тышкаркы салык/ИДӨ катышы изилдөөдө туруктуураак fiscal capacity, башкача айтканда фискалдык мүмкүнчүлүк менен тыгыз байланышкан негизги көрсөткүч катары колдонулат.
EMDE эмнени билдирет?
EMDE — англисче Emerging Markets and Developing Economies деген сөз айкашынын кыскартмасы. Кыргызча өнүгүп келе жаткан рыноктор жана өнүгүүчү экономикалар деп айтууга болот.
Изилдөөнүн негизги тандалмасы 118 өлкөдөн турат жана 1990–2022 мезгилин камтыйт.
Тандалма тизмесинде киреше деңгээли жана экономикалык түзүлүшү ар башка болгон көптөгөн Африка, Азия, Латын Америкасы, Жакынкы Чыгыш жана Европа экономикалары бар. Түркия да булактагы Annex A.3төгү 118 өлкөлүк тандалма тизмесине кирет.
Изилдөөнүн теориялык ыкмасы
Авторлордун негизги гипотезасы — салык чогултуунун алдындагы байланыштыруучу чектөөлөр фискалдык система өнүккөн сайын өзгөрөт.
Салыштырмалуу төмөн салык/ИДӨ көрсөткүчүндө өлкөлөр:
- чектелген административдик камтуу,
- жогорку формалдуу эмес ишмердик,
- алсыз мамлекеттик мүмкүнчүлүк,
- алсыз институттук легитимдүүлүк,
- бөлүнгөн саясий түзүлүш
сыяктуу көйгөйлөргө туш болушу мүмкүн.
Бул баскычта мамлекеттер бажы төлөмдөрү, импорттук КНС, акциздик салыктар же ири салык төлөөчүлөр сыяктуу салыштырмалуу оңой көзөмөлдөнүүчү салык базаларына көбүрөөк таянышы мүмкүн.
Салык системасы өнүккөн сайын кошумча киреше чогултуу үчүн оңой салык базаларын гана колдонуу жетишсиз болушу мүмкүн. Авторлордун теориялык алкагына ылайык, жогорку көрсөткүч деңгээлдеринде:
- институттук ишенимдүүлүк,
- салык төлөөчүнүн талаптарды аткаруусу,
- салыктык адеп,
- отчеттуулук,
- мамлекеттик кызматтардын сапаты,
- мамлекет менен жарандардын ортосундагы фискалдык социалдык келишим
борбордук мааниге көбүрөөк ээ болушу мүмкүн.
Булактагы 1-сүрөттүн негизги билдирүүсү
1-сүрөт 1990–2022 мезгилинде ресурстардан тышкаркы салык/ИДӨ катышынын бөлүштүрүүдөгү ар башка процентилдердеги деңгээлин көрсөтөт.
| Бөлүштүрүүдөгү орун | Болжолдуу ресурстардан тышкаркы салык / ИДӨ | Маалыматтын статусу |
|---|---|---|
| 25. процентиль | %5тен төмөн | Булак текстиндеги болжолдуу маани |
| 50. процентиль / медиана | Болжол менен %13 | Булак текстиндеги болжолдуу маани |
| 75. процентиль | %15тен бир аз жогору | Булак текстиндеги болжолдуу маани |
| 90. процентиль | Болжол менен %23 | Булак текстиндеги болжолдуу маани |
Бул сүрөт сүрөттөөчү мүнөздө. Ал өлкөгө мүнөздүү туруктуу өзгөчөлүктөрдү же башка экономикалык өзгөрмөлөрдү көзөмөлдөбөйт. Эконометрикалык квантилдик талдоонун милдети ушул сүрөттөөчү бөлүштүрүүдөн ары өтүү.
Булактагы 2-сүрөт: салык курамы кантип өзгөрөт?
Булактагы 2-сүрөт ар башка салык көрсөткүчү процентилдеринде ресурстардан тышкаркы салык кирешелеринин курамы бирдей эмес экенин көрсөтөт.
| Салыктын түрү | Булакта билдирилген үлгү | Чечмелөө чеги |
|---|---|---|
| Товарларга, кызматтарга жана өндүрүшкө салыктар | 25. процентилде болжол менен %1,5 ИДӨдөн 90. процентилде болжол менен %12 ИДӨгө чейин өсөт. | Сүрөттөөчү тарыхый үлгү. |
| Корпоративдик салык | Болжол менен %2–3 ИДӨ тегерегинде платого жетүү тенденциясын көрсөтөт. | Ар бир өлкөнүн так жогорку чеги эмес. |
| Жеке киреше салыгы | Болжол менен %3–4 ИДӨ тегерегинде салыштырмалуу эрте платого жетет. | Сүрөттөөчү бөлүштүрүү үлгүсү. |
| Эл аралык соода салыктары | Бөлүштүрүү боюнча болжол менен %1 ИДӨ деңгээлине карай төмөндөйт. | Булак муну узак мөөнөттүү соода либералдашуусу менен шайкеш деп чечмелейт. |
Товарларга, кызматтарга жана өндүрүшкө салыктардагы болжол менен %1,5тен %12ге чейин өсүү болжол менен 10 пайыздык пункт ИДӨ айырмасына туура келет. Авторлор ресурстардан тышкаркы салык/ИДӨнүн төмөн деңгээлинен жогорку деңгээлине өтүүнүн маанилүү бөлүгү кыйыр салыктардын кеңейиши менен байланыштуу экенин белгилешет.
Бул жыйынтык “кыйыр салыкты көбөйтүү ар бир өлкөдө автоматтык түрдө 10 пайыздык пунктка көбүрөөк киреше берет” дегенди билдирбейт. 2-сүрөт шартсыз тарыхый курамды сүрөттөйт.
Панелдик Квантилдик Регрессия Бул Изилдөөдө Эмнени Өлчөйт?
Панелдик квантилдик регрессия түшүндүрмө өзгөрмөлөрдүн орточо салык көрсөткүчү менен болгон байланышын гана эмес, ресурстардан тышкаркы салык/ИДӨ катышынын шарттуу бөлүштүрүүсүнүн ар башка чекиттериндеги байланыштарын өз-өзүнчө баалайт; өлкө туруктуу эффекттери болсо убакыт ичинде өзгөрбөгөн өлкөгө мүнөздүү өзгөчөлүктөрдүн коэффициенттерди бурмалоо тобокелдигин азайтууну көздөйт.
Эмне үчүн кадимки орточо регрессия жетишсиз деп эсептелген?
Классикалык орточо регрессия, мисалы, башкаруунун сапаты үчүн бүт тандалмага бир гана орточо коэффициент берет.
Бирок бул коэффициент эки башка абалды жашырышы мүмкүн:
- салык көрсөткүчү салыштырмалуу төмөн болгондо башкаруунун байланышы,
- салык көрсөткүчү салыштырмалуу жогору болгондо башкаруунун байланышы.
Квантилдик регрессия бул коэффициенттердин бөлүштүрүү боюнча өзгөрүшүнө мүмкүндүк берет.
10., 25., 50., 75. жана 90. квантиль эмнени билдирет?
Бул жерде маанилүү концептуалдык ката кетирбөө керек.
Изилдөөдөгү \(q=0{,}10\) жыйынтыгы “эң төмөн кирешелүү өлкөлөр” же туруктуу түрдө “эң аз салык чогулткан өлкөлөр” дегенди билдирбейт.
Квантиль моделде киши башына киреше, айыл чарба үлүшү, импорт катышы, жаратылыш ресурстарынын кирешеси сыяктуу өзгөрмөлөр жана өлкө туруктуу эффекттери эске алынгандан кийинки шарттуу ресурстардан тышкаркы салык көрсөткүчүнүн бөлүштүрүүсүндөгү орунду көрсөтөт.
Демек, изилдөөдөгү гетерогендүүлүк киреше класстарынын арасында эмес, салык көрсөткүчүнүн бөлүштүрүүсү боюнча бааланат.
Өлкө туруктуу эффекти деген эмне?
Ар бир өлкөнүн оңой өлчөнбөгөн, бирок узак убакыт салыштырмалуу туруктуу калган өзгөчөлүктөрү бар.
Мисалы:
- салык маданияты,
- тарыхый институттар,
- узак мөөнөттүү административдик түзүлүш,
- саясий жана укуктук салттар,
- туруктуу экономикалык өзгөчөлүктөр
салык көрсөткүчүнө таасир этиши мүмкүн.
Изилдөөдөгү \(\eta_i\) өлкө туруктуу эффекти убакыт ичинде өзгөрбөгөн ушул өлкөгө мүнөздүү компоненттерди кармоону көздөйт.
Туруктуу эффекттер бардык эндогендүүлүк көйгөйлөрүн чечпейт; бирок байкалбаган туруктуу өлкө айырмачылыктары баалоолорду бурмалоо тобокелдигин азайтат.
Негизги маалымат булактары
| Өзгөрмө | Булак | Илимий ролу |
|---|---|---|
| Ресурстардан тышкаркы салык / ИДӨ | IMF World Revenue Longitudinal Database | Негизги көз каранды өзгөрмө |
| Жаратылыш ресурстарынын салыктык эмес кирешеси / ИДӨ | IMF World Revenue Longitudinal Database | Ресурска көз карандылык / crowding-out көрсөткүчү |
| Реалдуу киши башына ИДӨ | World Bank World Development Indicators | Экономикалык өнүгүү жана салык мүмкүнчүлүгү |
| Айыл чарбанын кошумча наркы / ИДӨ | World Bank World Development Indicators | Экономикалык түзүлүш жана формалдуу эмес ишмердик үчүн түзүмдүк көрсөткүч |
| Импорт / ИДӨ | World Bank World Development Indicators | Соода ачыктыгы / салык салууга мүмкүн болгон соода базасы |
| КБИ инфляциясы | World Bank World Development Indicators | Макроэкономикалык туруктуулук көрсөткүчү |
| Башкаруу компоненти | International Country Risk Guide | Институттук сапат |
| IMF Revenue Administration TA | IMF FAD TA Database | Техникалык жардам / мүмкүнчүлүктү өнүктүрүү |
| IMF Tax Policy TA | IMF FAD TA Database | Техникалык жардам / салык саясатын колдоо |
Башкаруунун сапаты кантип түзүлөт?
Изилдөө бир гана институттук көрсөткүчтү колдонбостон, тандалган International Country Risk Guide көрсөткүчтөрүнүн орточо маанисин колдонот:
- коррупция,
- мыйзам жана тартип,
- бюрократиянын сапаты,
- демократиялык отчеттуулук.
Жогорку курамдык маани күчтүү башкаруу сапатын билдирет.
Авторлордун чечмелөөсүндө бюрократиянын сапаты менен мыйзам жана тартип административдик мүмкүнчүлүк жана ишке ашыруу менен; коррупция жана демократиялык отчеттуулук болсо ишеним, талаптарды аткаруу жана фискалдык социалдык келишим менен тыгыз байланышкан.
Техникалык жардам кантип өлчөнөт?
IMF техникалык жардамы салык администрациясы жана салык саясаты тармагындагы мүмкүнчүлүктү өнүктүрүү колдоосун камтыйт.
Динамикалык IV бөлүмүндө техникалык жардам full-time equivalent (FTE) катары түшүндүрүлөт жана:
1 FTE = 240 иш күнү
деп аныкталат.
Сүрөттөөчү таблицада IMF техникалык жардамынын орточо мааниси 0,2 FTE, стандарттык четтөөсү 0,4 FTE, минимуму 0 жана максимуму 4,9 FTE.
Регрессия таблицалары техникалык жардам өзгөрмөсүн “log” катары көрсөтөт. Бирок булак нөл FTE байкоолору логарифмдик өзгөртүүдө так кандай иштетилгенин түшүндүрбөйт. Ошондуктан Verianla тексти log(1+TA) же башка өзгөртүү колдонулган деп божомолдобойт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Негизги квантилдик регрессия теңдемеси
Изилдөөнүн Теңдеме (1)и төмөнкүдөй:
\[ Q_{R_{it}}(\tau \mid x_{it}) = \eta_i+x_{it}'\beta(\tau). \tag{1} \]
Бул теңдеме өлкө \(i\)нин жыл \(t\)деги ресурстардан тышкаркы салык/ИДӨ катышынын \(\tau\) шарттуу квантилин түшүндүрөт.
\(R_{it}\): ресурстардан тышкаркы салык кирешелеринин ИДӨгө катышы.
\(\tau\): изилденген шарттуу квантиль. Изилдөөдө 0,10; 0,25; 0,50; 0,75 жана 0,90 колдонулат.
\(x_{it}\): түшүндүрмө өзгөрмөлөрдүн вектору.
\(\beta(\tau)\): ар бир түшүндүрмө өзгөрмөнүн тиешелүү квантилдеги коэффициентин камтыйт.
\(\eta_i\): өлкөгө мүнөздүү туруктуу эффект.
Теңдеменин маанилүү өзгөчөлүгү — \(\beta\) бир эле туруктуу коэффициент эмес, \(\beta(\tau)\) катары квантилге жараша өзгөрүшү мүмкүн.
Мунун аркасында, мисалы, импорттун ачыктыгынын 10. квантилдеги байланышы менен 90. квантилдеги байланышы өз-өзүнчө бааланат.
Негизги моделге кайсы өзгөрмөлөр кирет?
Баштапкы спецификациядагы негизги макроэкономикалык өзгөрмөлөр:
- реалдуу киши башына ИДӨнүн логарифми,
- импорт / ИДӨ катышы,
- айыл чарбанын кошумча наркы / ИДӨ катышы,
- КБИ инфляциясы,
- жаратылыш ресурстарынан түшкөн салыктык эмес киреше / ИДӨ катышы.
Негизги макроэкономикалык жыйынтыктар
| Өзгөрмө | q=0,10 | q=0,25 | q=0,50 | q=0,75 | q=0,90 |
|---|---|---|---|---|---|
| Log киши башына ИДӨ | 2,819*** | 2,699*** | 2,532*** | 2,339*** | 2,173*** |
| Айыл чарбанын кошумча наркы / ИДӨ | -0,0875*** | -0,0882*** | -0,0891*** | -0,0902*** | -0,0912*** |
| КБИ инфляциясы | -0,00527 | -0,00409 | -0,00244 | -0,000525 | 0,00111 |
| Жаратылыш ресурстарынын салыктык эмес кирешеси / ИДӨ | -0,0411** | -0,0519*** | -0,0671*** | -0,0846*** | -0,0997*** |
| Импорт / ИДӨ | 0,0646*** | 0,0598*** | 0,0529*** | 0,0450*** | 0,0382*** |
Маанилүүлүк: Булак таблицаларында *** \(p<0{,}01\), ** \(p<0{,}05\), * \(p<0{,}10\) дегенди билдирет.
Таблица 1де 2.739 өлкө-жыл байкоосу жана 118 өлкө бар.
Киши башына киреше коэффициентин кантип окуу керек?
Киши башына ИДӨ моделге логарифмдик түрдө кирет, ал эми көз каранды өзгөрмө ИДӨнүн пайызы катары берилген салык катышы.
Ошондуктан коэффициент semi-elastisite логикасын алып жүрөт.
Кичине өзгөрүүлөр үчүн киши башына ИДӨдөгү болжол менен %1 өсүштүн көз каранды өзгөрмөдөгү болжолдуу өзгөрүшү:
\[ \Delta R \approx 0{,}01\beta(\tau) \]
түрүндө окулушу мүмкүн.
Мисалы, 10. квантилде \(\beta=2{,}819\) болгондуктан, киши башына кирешедеги кичине %1 өсүш, башка өзгөрмөлөр туруктуу болгондо, ресурстардан тышкаркы салык/ИДӨ катышында болжол менен 0,028 пайыздык пунктка жогору шарттуу маани менен байланыштуу.
Бул математикалык коэффициент чечмелөөсү себептүүлүк дооматы эмес.
Айыл чарба үлүшү эмне үчүн терс?
Айыл чарбанын кошумча наркынын ИДӨдөгү үлүшүнүн коэффициенти бардык квантилдерде болжол менен -0,09 тегерегинде жана статистикалык жактан маанилүү.
Булак адабиятында айыл чарбанын жогорку үлүшү формалдуу эместиктин жана салык салуу кыйыныраак болгон экономикалык түзүлүштөрдүн проксиси катары колдонулат.
Айыл чарба/ИДӨ үлүшүнүн бир пайыздык пунктка жогору болушу негизги спецификацияда болжол менен 0,09 пайыздык пунктка төмөн ресурстардан тышкаркы салык/ИДӨ катышы менен байланыштуу.
Бул жыйынтык айыл чарба өндүрүшүнүн өзү салык көрсөткүчүн механикалык түрдө төмөндөтөрүн далилдебейт; айыл чарба үлүшү бул жерде кеңири экономикалык түзүлүштү билдирген өзгөрмө.
Импорт ачыктыгынын жыйынтыгы
Импорт/ИДӨ коэффициенти бардык квантилдерде оң; бирок 10. квантилде 0,0646 болсо, 90. квантилде 0,0382ге төмөндөйт.
Авторлор муну соодага катышкан жана формалдуураак институттук түзүлүштөрдөгү экономикалык активдүүлүк, өзгөчө төмөн салык көрсөткүчүндө, салыштырмалуу оңой салык салынуучу база бере алышы менен байланыштырышат.
Жаратылыш ресурстарынын кирешелериндеги crowding-out жыйынтыгы
Жаратылыш ресурстарынан алынган салыктык эмес кирешелердин коэффициенти бүт бөлүштүрүү боюнча терс жана жогорку квантилдерге карай көбүрөөк терс болуп калат:
\[ -0{,}0411 \rightarrow -0{,}0997. \]
Авторлор муну жаратылыш ресурстарынын кирешелери ресурстардан тышкаркы салык аракетин алмаштыра алышы, башкача айтканда crowding-out таасири менен чечмелешет.
Байланыштын жогорку квантилдерде күчтүүрөөк болушу ресурстардан тышкаркы салык мүмкүнчүлүгү буга чейин салыштырмалуу жогору болгондо кошумча ресурс кирешеси салык аракетинин ордун кыйла айкын баса алат деген чечмелөөгө шайкеш келет.
Башкаруунун сапаты кошулганда эмне болот?
Башкаруу маалыматтарынын камтуусу чектелүү болгондуктан, тандалма 118 өлкөдөн 85 өлкөгө, байкоолордун саны 2.739дан 2.047ге төмөндөйт.
| Квантиль | Башкаруу коэффициенти | Статистикалык абал |
|---|---|---|
| 0,10 | 0,316 | Маанилүү эмес |
| 0,25 | 0,396*** | p<0,01 |
| 0,50 | 0,500*** | p<0,01 |
| 0,75 | 0,621*** | p<0,01 |
| 0,90 | 0,727*** | p<0,01 |
Бул үлгү жогорку ресурстардан тышкаркы салык көрсөткүчүндө институттук сапат жана мамлекет-жаран фискалдык социалдык келишими айкыныраак болуп калат деген авторлордун чечмелөөсүнө шайкеш келет.
Авторлор өзгөчө жогорку салык деңгээлдерин сактоо салык администрациясынын техникалык мүмкүнчүлүгүнө гана эмес, жарандардын мамлекеттик мүмкүнчүлүк, отчеттуулук жана мамлекеттик кызматтар тууралуу баасына да көбүрөөк байланыштуу болушу мүмкүн экенин талкуулашат.
Техникалык жардамдын негизги квантилдик жыйынтыктары
| Квантиль | Log IMF техникалык жардам коэффициенти | Статистикалык абал |
|---|---|---|
| 0,10 | 0,683** | p<0,05 |
| 0,25 | 0,605** | p<0,05 |
| 0,50 | 0,493** | p<0,05 |
| 0,75 | 0,368 | Маанилүү эмес |
| 0,90 | 0,257 | Маанилүү эмес |
Техникалык жардам коэффициенти бөлүштүрүүнүн төмөнкү бөлүгүндө чоңураак жана маанилүү; жогорку бөлүгүндө кичирейип, маанилүүлүгүн жоготот.
Бул үлгү техникалык жардам административдик мүмкүнчүлүк жетишсиздиги көбүрөөк байланыштыруучу чектөө болгон төмөн салык көрсөткүчүнүн шарттарында жогорку маржиналдык мааниге ээ болушу мүмкүн деген гипотезага шайкеш келет.
Бирок негизги Таблица 3 дагы эле байкоочу туруктуу эффекттери бар квантилдик регрессия. Техникалык жардамдагы тескери себептүүлүк маселесинен улам авторлор кийин IV дизайнына өтүшөт.
Жылдык туруктуу эффекттер кошулганда эмне болот?
Өлкө жана жыл туруктуу эффекттери бирге колдонулган Таблица 4тө техникалык жардам коэффициенттери:
| Квантиль | Техникалык жардам коэффициенти | Башкаруу коэффициенти |
|---|---|---|
| 0,10 | 1,955* | 0,518* |
| 0,25 | 1,675** | 0,574* |
| 0,50 | 1,349** | 0,639** |
| 0,75 | 0,959 | 0,716** |
| 0,90 | 0,643 | 0,779** |
Жылдык туруктуу эффекттер бардык өлкөлөргө бир убакта таасир кыла алган глобалдык шокторду кармоону көздөйт.
Мисалы:
- глобалдык техникалык жардам бюджеттериндеги өзгөрүүлөр,
- чийки зат баасынын шоктору,
- эл аралык каржылоо чөйрөсүндөгү жалпы өзгөрүүлөр
бир жыл ичинде көп өлкөгө бир убакта таасир этиши мүмкүн.
Бул жалпы жылдык эффекттер көзөмөлдөнгөндө да негизги гетерогендүүлүк сакталат: техникалык жардам төмөнкү квантилдерде күчтүүрөөк, башкаруу болсо жогорку квантилдерде күчтүү жана маанилүү бойдон калат.
Эмне үчүн динамикалык модель керек?
Салык чогултуу мүмкүнчүлүгү бир жылдан экинчи жылга толугу менен нөлгө түшө турган өзгөрмө эмес.
Салык администрациясы, мыйзамдар, салык төлөөчүлөр базасы, каттоо системалары жана талаптарды аткаруу жүрүм-туруму убакыттын өтүшү менен топтолуп өнүгөт.
Ошондуктан бүгүнкү ресурстардан тышкаркы салык/ИДӨ катышына өткөн жылдагы деңгээл күчтүү таасир этет деп күтүлөт.
Мындан тышкары, мурда киреше көрсөткүчү төмөн болгон өлкө көбүрөөк техникалык жардам сурашы мүмкүн.
Бул учурда:
\[ \text{düşük vergi performansı} \rightarrow \text{daha fazla teknik yardım} \]
жана ошол эле учурда изилдөө текшерүүнү каалаган:
\[ \text{teknik yardım} \rightarrow \text{vergi performansı} \]
каналдары бирге болушу мүмкүн.
Бул маселе тескери себептүүлүк жана эндогендүүлүк тобокелдиги.
Динамикалык панелдик квантил теңдемеси
Булак Теңдеме (2):
\[ Q_{R_{it}} \left( \tau \mid R_{i,t-1},x_{it} \right) = \eta_i + u_t + x_{it}'\beta(\tau) + R_{i,t-1}\alpha(\tau). \tag{2} \]
Бул жерде негизги моделге эки маанилүү түзүлүш кошулган.
\(R_{i,t-1}\): ресурстардан тышкаркы салык/ИДӨ катышынын бир мезгил кечиктирилген мааниси.
\(\alpha(\tau)\): өткөн киреше көрсөткүчүнүн тиешелүү квантилдеги туруктуулугун көрсөткөн коэффициент.
\(u_t\): колдонулган спецификацияда жалпы убакыт эффектин билдирет.
Булак кечиктирилген көз каранды өзгөрмөгө тиешелүү коэффициент кылдат grid search менен аныкталганын белгилейт.
Динамикалык моделде коэффициенттер узак мөөнөттүү байланыш катары эмес, өткөн киреше көрсөткүчү шарттуу кармалгандан кийинки кыска мөөнөттүү таасирлер катары чечмеленет.
Кечиктирилген көз каранды өзгөрмө эмне үчүн өзүнчө инструменттештирилет?
Кечиктирилген көз каранды өзгөрмөнү туруктуу эффекттери бар динамикалык панель моделине түз кошуу кичине же орто убакыт өлчөмүндө ыктоону жаратышы мүмкүн.
Булак Galvao ыкмасын карманып, кечиктирилген ресурстардан тышкаркы салык/ИДӨ катышын өзүнүн эки мезгил кечиктирилген мааниси менен инструменттештирет.
Shift-Share (Bartik-Тибиндеги) Инструменталдык Өзгөрмө Эмне Үчүн Колдонулат?
Shift-share/Bartik-тибиндеги инструменталдык өзгөрмө өлкө алган IMF техникалык жардамы анын учурдагы салык көйгөйлөрүнө гана жооп катары аныкталышынан келип чыккан тескери себептүүлүктү азайтуу үчүн жылдык глобалдык IMF техникалык жардам сунушун тандалма башталганга чейин аныкталган өлкө экспозициясы менен бириктирген экзогендик вариация булагын түзүүгө аракет кылат.
Булакта берилген инструменталдык өзгөрмөнүн формуласы
PDFде инструменталдык өзгөрмө төмөнкүдөй көрсөтүлгөн:
\[ IV_{it} = \left( \sum_i TA_{it} \right) \cdot \frac{\bar R}{R_i}. \]
Бул жерде:
- \(IV_{it}\): өлкө \(i\), жыл \(t\) үчүн техникалык жардам инструменталдык өзгөрмөсү.
- \(TA\): IMF техникалык жардамы.
- \(\sum TA\): тиешелүү жылдагы тандалма өлкөлөрүнүн жалпы техникалык жардам сунушун билдирет.
- \(\bar R/R_i\): өлкөнүн баштапкы ресурстардан тышкаркы салык көрсөткүчүнүн тандалма медианасына салыштырмалуу ордун билдирген алдын ала аныкталган экспозиция компоненти.
Булак тексти жылдык техникалык жардам суммасы байкалган өлкө \(i\)ден башка өлкөлөр боюнча эсептелерин ачык белгилейт. PDF формуласындагы сумма белгисинде ошол эле \(i\) индексинин көрүнүшү нотация жагынан белгисиздик жараткандыктан, Verianla формуланы үнсүз кайра индекстеген эмес жана булак текстиндеги түшүндүрмөнү өзүнчө белгилеген.
\(\bar R/R_i\) эмне үчүн алдын ала бекитилет?
Инструменталдык өзгөрмөгө өлкөнүн ошол эле жылдагы салык көрсөткүчү таасир этпеши үчүн экспозиция өлчөмү регрессия тандалмасы башталганга чейинки туруктуу бир жылда аныкталат.
Булак:
- ресурстардан тышкаркы салык/ИДӨ аралык катышы үчүн 2001 жылын туруктуу референс катары колдонот,
- техникалык жардам маалыматы 2000–2018 мезгилинде бар экенин,
- динамикалык регрессия тандалмасы 2004 жылы башталганын
билдирет.
Бул дизайндын логикасы кийин болгон өлкөгө мүнөздүү салык көрсөткүчүнүн өзгөрүүлөрү экспозиция салмагын артка карай өзгөртө албашы.
Shift-share инструментинин эки бөлүгү
Инструменталдык өзгөрмөнүн логикасын эки компонентке бөлүүгө болот:
Shift: белгилүү бир жылда IMF бүт тандалмага сунуштаган жалпы техникалык жардам мүмкүнчүлүгүндөгү өзгөрүү.
Share / exposure: өлкөнүн баштапкы мезгилдеги салык көрсөткүчүнө негизделген алдын ала аныкталган салыштырмалуу экспозиция.
Авторлордун идентификация божомолу — өлкө контролдору жана убакыт эффекттери эске алынганда глобалдык техникалык жардам сунушундагы өзгөрүү бир өлкөнүн ошол эле жылдагы салык көрсөткүчүнөн көбүнчө көз карандысыз болот.
Бул божомол; инструменталдык өзгөрмө ыкмаларынын ишенимдүүлүгү жогорку биринчи-баскыч F-статистикасына гана эмес, инструменталдык өзгөрмө жыйынтык өзгөрмөсүнө техникалык жардамдан башка каналдар аркылуу таасир этпеши керек деген exclusion restriction шартына да байланыштуу.
Эки баскычтуу residual inclusion кантип иштейт?
Булак control-function ыкмасы катары two-stage residual inclusion методун колдонот.
Биринчи баскычта эндогендик деп кабыл алынган өзгөрмөлөр:
- IMF техникалык жардамы,
- кечиктирилген ресурстардан тышкаркы салык/ИДӨ катышы
контролдорго, инструменталдык өзгөрмөлөргө жана туруктуу эффекттерге регрессияланат.
Бул регрессиялардан алынган residual-дар өзгөрмөлөрдүн инструменттер менен түшүндүрүлбөгөн жана эндогендүүлүк менен байланыштуу болушу мүмкүн болгон бөлүгүн билдирет.
Экинчи баскычта бул residual-дар негизги квантилдик регрессияга кошумча контролдук өзгөрмөлөр катары киргизилет.
Биринчи баскычтагы инструменттин күчү
| Көрсөткүч | Техникалык жардам теңдемеси | Кечиктирилген салык/ИДӨ теңдемеси |
|---|---|---|
| TA инструменталдык өзгөрмө коэффициенти | 0,00135** | 0,00169; маанилүү эмес |
| Салык/ИДӨнүн эки мезгил кечигүүсү | 0,00706; маанилүү эмес | 0,683*** |
| Excluded instruments F-test | 10,45 | 144,03 |
| Sanderson-Windmeijer F-test | 20,73 | 77,44 |
| Байкоо | 1.180 | 1.179 |
| Өлкө | 71 | 71 |
TA инструменти техникалык жардамдын биринчи баскычында оң жана %5 деңгээлде маанилүү.
Ошол эле инструмент кечиктирилген салык көрсөткүчүн түшүндүргөн экинчи биринчи-баскыч теңдемеде маанилүү эмес. Авторлор муну exclusion restriction жагынан жубатуучу табылга катары баалашат.
Динамикалык IV жыйынтыктары
| Квантиль | IMF техникалык жардамы | Башкаруу | Кечиктирилген салык/ИДӨ |
|---|---|---|---|
| 0,10 | 2,391*** | 0,355* | 0,554*** |
| 0,25 | 1,735*** | 0,196** | 0,674*** |
| 0,50 | 0,741** | 0,172* | 0,783*** |
| 0,75 | 0,00458 | 0,295** | 0,828*** |
| 0,90 | 0,314 | 0,443*** | 0,858*** |
Техникалык жардам IV контролдолгон динамикалык спецификацияда 10., 25. жана 50. квантилдерде оң жана маанилүү; 75. жана 90. квантилдерде маанилүү эмес.
Кечиктирилген салык/ИДӨ коэффициенти 0,554төн 0,858ге чейин өсөт жана бардык квантилдерде %1 деңгээлде маанилүү. Бул жыйынтык ресурстардан тышкаркы киреше көрсөткүчү күчтүү инерцияга ээ экенин көрсөтөт.
Техникалык жардам residual-ы 10. квантилде -2,099 жана 25. квантилде -1,465 болуп, маанилүү. Булактагы шилтеме терс residual коэффициентин негизги баалоолордогу төмөн багыттагы ыктоо менен шайкеш деп чечмелейт.
Убакыт эффекттери да динамикалык IV моделине кошулганда
| Квантиль | IMF техникалык жардамы | Башкаруу | Кечиктирилген салык/ИДӨ |
|---|---|---|---|
| 0,10 | 2,103*** | 0,322* | 0,588*** |
| 0,25 | 1,466*** | 0,246** | 0,669*** |
| 0,50 | 0,325 | 0,161 | 0,781*** |
| 0,75 | -0,255 | 0,356** | 0,805*** |
| 0,90 | -0,985 | 0,610*** | 0,886*** |
Бул таблицаны өзгөчө кылдат окуу керек.
Булак тексти техникалык жардам “lower half” боюнча маанилүү экенин билдирет; бирок Таблица 6да техникалык жардам коэффициенти статистикалык жактан так түрдө 10. жана 25. квантилдерде гана маанилүү. Медиана коэффициенти 0,325 жана маанилүүлүк жылдызчасы жок.
Ошондуктан Verianla Таблица 6ны “10. жана 25. квантилдерде күчтүү жана маанилүү, медианада оң, бирок маанилүү эмес” деп окуйт. Булак текстиндеги кеңири “lower half” деген сөз айкашы таблицадан ашып кеткидей такталган эмес.
Башкаруу жыйынтыгы динамикалык моделде сакталабы?
Ооба, башкаруу коэффициенти бөлүштүрүүнүн жогорку бөлүгүндө кайра айкын болот.
Убакыт туруктуу эффекттери бар Таблица 6да:
- 10. квантиль: 0,322*,
- 25. квантиль: 0,246**,
- 50. квантиль: 0,161 жана маанилүү эмес,
- 75. квантиль: 0,356**,
- 90. квантиль: 0,610***.
Өзгөчө 90. квантилдеги күчтүү оң коэффициент жогорку салык көрсөткүчүн сактоодо институттук сапаттын маанисин колдойт.
Бирок булактын жыйынтык текстинде бир жерде “governance quality variable” инструменттештирилгени жазылганына карабастан, жарыяланган ыкма түшүндүрмөсү жана биринчи-баскыч таблицасы техникалык жардам жана кечиктирилген салык/ИДӨ өзгөрмөсү үчүн гана инструменттерди документтештирет. Ошондуктан Verianla башкаруу коэффициентин булакта ачык документтештирилген өзүнчө IV идентификациясы бардай бербейт.
“Бир ыкма баарына туура келбейт” деген жыйынтык так эмнени билдирет?
Изилдөө реформалар толугу менен өлкөгө гана тиешелүү жана салыштырууга болбойт деп айтпайт.
Чектелүү жыйынтык төмөнкүдөй:
Бир эле саясат же түзүмдүк фактордун салык көрсөткүчү менен байланышы шарттуу салык көрсөткүчүнүн бөлүштүрүүсүнүн ар башка чекиттеринде бирдей чоңдукта болбошу мүмкүн.
Салыштырмалуу төмөн көрсөткүчтө:
- киши башына киреше,
- техникалык жардам,
- башкаруу,
- соода аркылуу жетүүгө салыштырмалуу оңой салык базалары
маанилүүрөөк болушу мүмкүн.
Салыштырмалуу жогорку көрсөткүчтө кошумча киреше чогултуу барган сайын кыйындашы мүмкүн жана:
- отчеттуулук,
- институттук сапат,
- салык төлөөчүнүн ишеними,
- социалдык келишим
аныктоочураак болуп калышы мүмкүн.
Социалдык келишим механизми деген эмне?
Авторлор жогорку салык көрсөткүчүндөгү башкаруу жыйынтыгын fiscal social contract ыкмасы менен чечмелешет.
Салык жүгү жогорулаган сайын жарандардын:
- мамлекеттик кызматтардын сапатына,
- салыктардын колдонулушуна,
- отчеттуулукка,
- мыйзамдын колдонулушуна,
- коррупцияны көзөмөлдөөгө
көбүрөөк маани бериши күтүлүшү мүмкүн.
Ошондуктан жогорку салык кирешесин туруктуу сактоо салык ставкасын жогорулатуу же көзөмөлдү күчөтүү маселеси гана болбошу мүмкүн; мамлекет салыкка жооп катары ишенимдүү институттарды жана кызматтарды берет деген коомдук кабыл алуу да маанилүү болушу мүмкүн.
Бул механизм авторлордун теориялык чечмелөөсү. Изилдөө социалдык келишимди өзүнчө эксперименттик кийлигишүү менен түз текшербейт.
Изилдөө колдогон жыйынтыктар
- Ресурстардан тышкаркы салык көрсөткүчүнүн аныктоочулары шарттуу бөлүштүрүү боюнча гетерогендүү.
- Киши башына киреше негизги моделдерде салык көрсөткүчү менен оң байланышта.
- Айыл чарбанын ИДӨдөгү үлүшү негизги моделде ресурстардан тышкаркы салык көрсөткүчү менен терс байланышта.
- Импорт/ИДӨ катышы бардык негизги квантилдерде оң байланыш көрсөтөт, коэффициенти төмөнкү квантилдерде чоңураак.
- Жаратылыш ресурстарынын салыктык эмес кирешелери ресурстардан тышкаркы салык көрсөткүчү менен терс байланышта жана терс байланыш жогорку квантилдерде күчөйт.
- Башкаруунун сапаты бөлүштүрүүнүн өзгөчө жогорку бөлүгүндө күчтүү жана туруктуу оң байланыш көрсөтөт.
- IMF техникалык жардамы негизги туруктуу эффекттери бар моделдерде төмөнкү жана орто квантилдерде күчтүүрөөк.
- Динамикалык IV талдоосу техникалык жардам жыйынтыгы өзгөчө төмөн салык көрсөткүчүндө сакталарын колдойт.
- Салык көрсөткүчү күчтүү инерцияны көрсөтөт; кечиктирилген ресурстардан тышкаркы салык/ИДӨ катышынын коэффициенти бардык динамикалык квантилдерде оң жана күчтүү.
- Кирешелерди мобилизациялоо стратегияларын көрсөткүч деңгээлине жараша айырмалоо бардык өлкөлөргө бирдей стандарттык реформа тизмегин колдонууга караганда ылайыктуураак болушу мүмкүн.
Изилдөө колдобогон жыйынтыктар
Изилдөө 10. квантилдеги өлкөлөр туруктуу түрдө “төмөн салык өлкөлөрү”, 90. квантилдегилер болсо туруктуу түрдө “жогорку салык өлкөлөрү” деп айтпайт.
Квантилдер шарттуу бөлүштүрүүдөгү орундар.
Изилдөө негизги панелдик регрессиялардагы бардык коэффициенттер так себептик таасир экенин далилдебейт.
Өзгөчө киши башына киреше, айыл чарба үлүшү, импорттун ачыктыгы жана башкаруу боюнча негизги жыйынтыктар шарттуу байланыштар.
Техникалык жардам үчүн инструменталдык өзгөрмө дизайны эндогендүүлүк көйгөйүн азайтууну көздөйт жана себептик чечмелөө үчүн күчтүүрөөк идентификация берет; бирок бул чечмелөө инструменталдык өзгөрмөнүн жарактуулук божомолдоруна байланыштуу.
Изилдөө IMF техникалык жардамы ар бир өлкөгө бирдей көлөмдө берилиши керек экенин көрсөтпөйт.
Изилдөө жогорку салык көрсөткүчүндөгү өлкөлөр техникалык жардамдан такыр пайда көрбөйт деп далилдебейт. Изилденген моделдерде гана орточо маржиналдык байланыш жогорку квантилдерде алсызыраак жана көпчүлүк спецификацияларда статистикалык жактан маанилүү эмес.
Изилдөө башкаруунун сапаты өзү эле жогорку салык/ИДӨ катышын жаратат деп көрсөтпөйт.
Изилдөө жогорку салык ставкалары автоматтык түрдө жогорку киреше берерин да текшербейт. Негизги жыйынтык салык ставкасынын өзгөрүүлөрүнүн механикалык таасирине караганда кеңири фискалдык мүмкүнчүлүк жана институттук түзүлүшкө көбүрөөк көңүл бурат.
2-сүрөттөгү салык курамынын үлгүлөрү себептик реформа таасирлери эмес; шартсыз тарыхый сүрөттөөлөр.
Методологиялык күчтүү жактар
Изилдөөнүн күчтүү жактарынын бири бүт тандалманы өзүм билемдик менен “төмөн кирешелүү / орто кирешелүү” субтандалмаларга бөлүүнүн ордуна коэффициенттердин салык көрсөткүчүнүн шарттуу бөлүштүрүүсү боюнча өзгөрүшүнө мүмкүндүк бериши.
Өлкө туруктуу эффекттери байкалбаган туруктуу өлкө гетерогендүүлүгүнүн маанилүү бөлүгүн көзөмөлдөйт.
Жыл туруктуу эффекттери жалпы глобалдык шокторду көзөмөлдөйт.
Динамикалык спецификация салык көрсөткүчүндөгү күчтүү инерцияны эске алат.
Техникалык жардам үчүн Bartik-тибиндеги тышкы инструмент өлкө учурдагы салык көйгөйлөрү үчүн көбүрөөк жардам алат деген тескери себептүүлүк тобокелдигин өзүнчө карайт.
Биринчи-баскыч F-статистикалары инструменттердин түшүндүрмө күчү алсыз эмес экенин колдойт.
Методологиялык чектөөлөр жана кайра өндүрүү мүмкүнчүлүгүндөгү боштуктар
Изилдөө байкоочу панелдик маалыматка негизделет. Рандомизацияланган саясат эксперименти эмес.
Өлкө туруктуу эффекттери убакыт ичинде өзгөрбөгөн байкалбаган факторлорду гана көзөмөлдөйт; убакыт ичинде өзгөргөн жана моделге кирбеген бардык аралаштыруучу факторлорду жок кылбайт.
Башкаруу маалыматы кошулганда тандалма 118 өлкөдөн 85 өлкөгө төмөндөйт. Динамикалык IV талдоосунда болсо 71 өлкө жана 1.004 экинчи-баскыч байкоосу бар. Ошондуктан эң өнүккөн IV жыйынтыктары толук 118 өлкөлүк негизги тандалма менен бирдей маалымат камтуусуна ээ эмес.
Техникалык жардам регрессия таблицаларында логарифмдик түрдө колдонулат; бирок булакта нөл FTE маанилери log өзгөртүүдө кайсы техникалык өзгөртүү менен иштетилгени ачык билдирилген эмес.
Shift-share инструментинин жарактуулугу глобалдык техникалык жардам сунушу, контролдор жана убакыт эффекттери шартында, өзүнчө өлкөлөрдүн бир убактагы салык жыйынтыктарына техникалык жардамдан башка каналдар аркылуу таасир этпейт деген божомолго байланыштуу.
Булак PDFдеги таблицалар тизмеси тексттеги чыныгы таблица номерлөөсү менен толук шайкеш эмес. Мазмунда өзүнчө Revenue Administration жана Tax Policy таблицалары көрсөтүлгөнүнө карабастан, берилген PDF текстинде ушул аталыштар менен өзүнчө жыйынтык таблицалары жок. Verianla бул боштукту божомол менен толтурган эмес.
Булак жыйынтык текстинде башкаруу өзгөрмөсү инструменттештирилген деген сөз айкашы болгону менен, жарыяланган биринчи-баскыч ыкма жана таблица түзүлүшү башкаруу үчүн өзүнчө инструмент көрсөтпөйт. Бул белгисиздик сакталган.
Булак Таблица 6ны түшүндүргөн текстте техникалык жардам “lower half” боюнча маанилүү экенин айтса да, медиана \(q=0{,}50\) коэффициенти таблицада маанилүү эмес. Ошондуктан Verianla таблица маанисин негиз кылып, бул спецификацияда статистикалык маанилүүлүктү 10. жана 25. квантилдер менен чектейт.
Жалпы илимий жыйынтык
Изилдөөнүн негизги билдирүүсү — ички кирешелерди мобилизациялоону бир гана салык ставкасы же бир гана макроэкономикалык өзгөрмө менен түшүндүрүүгө болбойт.
Салык көрсөткүчү салыштырмалуу төмөн болгон шарттарда мамлекеттин административдик мүмкүнчүлүгүн өнүктүрүү, техникалык колдоо берүү жана экономикалык базаны кеңейтүү жогорку маржиналдык мааниге ээ болушу мүмкүн.
Салык көрсөткүчү өскөн сайын ошол эле түрдөгү жеңил жетишкендиктер азайышы мүмкүн. Бул баскычта салык системасы көбүрөөк киреше өндүрүп, учурдагы жогорку киреше деңгээлин сактоо үчүн институттук ишенимдүүлүк, отчеттуулук жана фискалдык социалдык келишим борбордук мааниге көбүрөөк ээ болушу мүмкүн.
Ошондуктан изилдөө “бардык өнүгүп келе жаткан рыноктор жана өнүгүүчү экономикалар бирдей реформаны колдонушу керек” деген ыкмадан алыстайт.
Туурараак саясат суроосу төмөнкүдөй:
Өлкө салык мүмкүнчүлүгүнүн кайсы баскычында жана ошол баскычта кирешелерди мобилизациялоонун алдындагы байланыштыруучу чектөө эмне?
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Domestic Revenue Mobilization Across Emerging and Developing Countries: One Size Does Not Fit All
Кыргызча жарыя аталышы: Өнүгүп Келе Жаткан жана Өнүгүү Жолундагы Өлкөлөрдө Ички Кирешелерди Мобилизациялоо: Бир Ыкма Баарына Туура Келбейт
Авторлор: Elorm Darkey; Christian Ebeke; Anh Dinh Minh Nguyen; Oral Williams.
Авторлордун ирети: Булакта берилген иретте сакталган.
Булак департаменти: International Monetary Fund, African Department.
Жеке аффилиациялар: PDF бардык авторлор үчүн өзүнчө мекеме-аффилиация таблицасын бербейт. Изилдөө African Department Working Paper катары берилет жана төрт автор үчүн IMF домениндеги байланыш даректери көрсөтүлгөн. Булакта жок кызмат наамдары кошулган эмес.
Corresponding author: Булак бир corresponding author белгилебейт.
Тең салым / тең биринчи авторлук: Булакта мындай билдирүү жок.
Булактын түрү: IMF Working Paper.
Туура изилдөө номери: WP/26/205.
Булак ичиндеги номер дал келбестиги: PDF мукабасында WP/26/205 деп жазылганда, PDFдеги Recommended Citation сабында WP/26/204 деп жазылган. IMFтин расмий жарыялоо жазуусу 2026/205 катары текшерилет.
Серия: IMF Working Papers.
Жарыялоочу: International Monetary Fund.
PDF датасы: September 2026.
Расмий IMF жарыялоо датасы: 25 September 2026.
DOI: 10.5089/9798229057318.001.
ISBN: 9798229057318.
ISSN: 1018-5941.
Расмий платформа: IMF Working Papers / IMF.org жана IMF eLibrary, Volume 2026, Issue 205.
SSRN: Булак PDF электрондук көчүрмө SSRN abstract 7574883 аркылуу жеткиликтүү экенин билдирет.
Рецензия статусу: Булак рецензияланган журнал макаласы эмес; IMF Working Paper. IMF Working Paperлар жүрүп жаткан изилдөөнү талкууга чыгаруу үчүн жарыяланарын белгилейт.
Институттук көз караш эскертүүсү: Булакта айтылган пикирлер авторлорго таандык жана IMF, IMF Executive Board же IMF жетекчилигинин пикирлерин сөзсүз түрдө билдирбейт.
Автордук укук / лицензия: © 2026 International Monetary Fund. PDF “Not for Redistribution” деген белгини камтыйт. Булакта Creative Commons ачык лицензиясы көрсөтүлгөн эмес.
Таратууга уруксат берген: Montfort Mlachila.
JEL коддору: C23, H20, H68, O11, O23.
Булактагы ачкыч сөздөр: Revenue Mobilization; Institutions; Development; Taxation; IMF Technical Assistance.
Тандалма: Негизги тандалма 118 өлкө, 1990–2022.
Тандалма тизмеси: Булак Annex A.3тө бардык 118 өлкөнү тизмелейт; Түркия тандалманын ичинде.
Негизги көз каранды өзгөрмө: Ресурстардан тышкаркы салык кирешелеринин ИДӨгө катышы.
Негизги маалымат булагы: IMF World Revenue Longitudinal Database.
Негизги эконометрикалык ыкма: Machado жана Santos Silva ыкмасына негизделген өлкө туруктуу эффекттери бар панелдик квантилдик регрессия.
Изилденген квантилдер: 0,10; 0,25; 0,50; 0,75; 0,90.
Квантилди чечмелөө чеги: Квантилдер туруктуу өлкө топтору эмес; өлкө туруктуу эффекттери жана ковариаттар шарттуу кармалгандан кийинки ресурстардан тышкаркы салык көрсөткүчүнүн бөлүштүрүүсүндөгү чекиттер.
Негизги түшүндүрмө өзгөрмөлөр: Реалдуу киши башына ИДӨ; айыл чарбанын кошумча наркы/ИДӨ; КБИ инфляциясы; жаратылыш ресурстарынын салыктык эмес кирешеси/ИДӨ; импорт/ИДӨ.
Башкаруу өзгөрмөсү: ICRG коррупция, мыйзам жана тартип, бюрократиянын сапаты жана демократиялык отчеттуулук көрсөткүчтөрүнүн курама көрсөткүчү.
Техникалык жардам: IMF салык администрациясы жана салык саясаты боюнча мүмкүнчүлүктү өнүктүрүү колдоосу.
FTE аныктамасы: Бир FTE 240 иш күнүнө туура келет.
Техникалык жардамдын бөлүштүрүлүшү: Булак шартсыз орточо жогорку квантилдерде болжол менен 0,2 FTE, орто квантилдерде 0,3 FTE жана эң төмөнкү квантилде 0,1 FTE экенин билдирет.
Техникалык жардамдын log өзгөртүүсү: Таблицалар техникалык жардамды log өзгөрмө катары көрсөткөнү менен, нөл FTE байкоолору log өзгөртүүдө кандай иштетилгени PDFде ачык билдирилген эмес.
Негизги TA жыйынтыгы: Таблица 3тө техникалык жардам коэффициенти 10., 25. жана 50. квантилдерде оң жана маанилүү; 75. жана 90. квантилдерде маанилүү эмес.
Башкаруунун негизги жыйынтыгы: Башкаруу коэффициенти жогорку квантилдерге карай өсүп, 90. квантилде 0,727ге жетет.
Динамикалык модель: Бир мезгил кечиктирилген ресурстардан тышкаркы салык/ИДӨ катышы моделге кошулат.
Кечиктирилген көз каранды өзгөрмөнүн инструменти: Өзүнүн эки мезгил кечиктирилген мааниси.
Техникалык жардам инструменти: Жылдык жалпы IMF техникалык жардам сунушун алдын ала аныкталган өлкөнүн салык-көрсөткүч экспозициясы менен бириктирген shift-share/Bartik-тибиндеги инструменталдык өзгөрмө.
Инструмент экспозициясынын референс жылы: 2001.
TA маалыматтарынын жеткиликтүүлүгү: 2000–2018.
Динамикалык регрессиянын башталышы: 2004.
Эндогендүүлүк ыкмасы: Control-function / two-stage residual inclusion.
Биринчи баскыч excluded-instrument F маанилери: 10,45 жана 144,03.
Sanderson-Windmeijer F маанилери: 20,73 жана 77,44.
Динамикалык IV тандалмасы: 71 өлкө; экинчи баскыч таблицаларында 1.004 байкоо.
Таблица 5b техникалык жардам жыйынтыгы: q=0,10 үчүн 2,391***; q=0,25 үчүн 1,735***; q=0,50 үчүн 0,741**; q=0,75 жана q=0,90 үчүн маанилүү эмес.
Таблица 6 техникалык жардам жыйынтыгы: Убакыт туруктуу эффекттери кошулганда q=0,10 үчүн 2,103*** жана q=0,25 үчүн 1,466***; медиана жана жогорку квантилдер статистикалык жактан маанилүү эмес.
Булак тексти–Таблица 6 чечмелөө айырмасы: Жыйынтык текст техникалык жардам “lower half” боюнча маанилүү экенин билдиргени менен, Таблица 6да медиана коэффициентинде маанилүүлүк жылдызчасы жок. Verianla таблицага мүнөздүү чечмелөөдө медиананы маанилүү деп көрсөтпөйт.
Башкарууну инструменттештирүү боюнча булак ичиндеги белгисиздик: Жыйынтык текст бир жерде башкаруу өзгөрмөсү инструменттештирилгенин айтат; бирок ыкма жана жарыяланган first-stage таблицасы техникалык жардам жана кечиктирилген ресурстардан тышкаркы салык/ИДӨ өзгөрмөлөрү үчүн инструменттерди көрсөтөт. Башкарууга тиешелүү өзүнчө first-stage/instrument булакта түшүндүрүлгөн эмес.
Таблицалар тизмеси боюнча булак ичиндеги дал келбестик: Мазмундагы таблицалар тизмеси өзүнчө “Technical Assistance–Revenue Administration” жана “Technical Assistance–Tax Policy” таблицаларын көрсөткөнү менен, берилген PDF текстинде ушул аталыштар менен өзүнчө жыйынтык таблицалары жок. Verianla жетишпеген таблицаларды чыгарган эмес.
Идентификация чеги: Негизги туруктуу эффекттүү жыйынтыктар шарттуу байланыштар. Техникалык жардам үчүн динамикалык IV дизайны эндогендүүлүк тынчсызданууларын азайтууну көздөйт; себептик чечмелөө инструменттин жарактуулугу жана exclusion restriction божомолдоруна байланыштуу.
Каржылоо билдирүүсү: Булакта өзүнчө стандарттык изилдөө каржылоосу жөнүндө билдирүү жок.
Кызыкчылыктардын кагылышы: Булакта өзүнчө стандарттык кызыкчылыктардын кагылышы жөнүндө билдирүү жок.
Маалыматтын жеткиликтүүлүгү: Булак колдонулган маалымат базаларын деталдуу тизмелейт; PDFде өзүнчө стандарттык Data Availability Statement же бирдиктүү ачык репликация пакети шилтемеси берилген эмес.
CRediT / авторлордун салымы: Булакта стандарттык CRediT салым билдирүүсү жок.
Ыраазычылык: Булак Olumiyiwa Adedeji, Davide Furceri, Fouad Hasanov, Frank Hespeler, Danny Xufeng Jiang, Youssouf Kiendrebeogo, Lukas Kohler, Emmanuel Lartey, Montfort Mlachila, Papa N'Diaye, Babacar Sarr, Issouf Samake, Axel Schimmelpfennig, Luc Tucker, Volodymyr Tulin, Frank Zhang жана African Department Fiscal Policy Seminar катышуучуларына пикирлери жана сунуштары үчүн ыраазычылык билдирет.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген