


1. Оё манбаъ аз аввал то охир ва ҳамроҳ бо тасвирҳояш баррасӣ шуд? Бале. Working Paper-и 30-саҳифагӣ, матни асосӣ, Расмҳои 1-2, Tables 1-6, Annex A.1-A.3, панели динамикӣ ва бахши IV якҷоя баррасӣ шуданд. 2. Оё ҳамаи натиҷаҳои илмӣ ба манбаъ асос ёфтаанд? Бале. Ягон коэффисиент, натиҷаи кишвар, тағйирёбандаи инструменталӣ, таъсири ислоҳоти андоз ё натиҷаи сабабӣ, ки дар манбаъ набуд, сохта нашуд. 3. Оё ҳувияти библиографӣ тасдиқ шуд? Бале. Ихтилофи WP/26/205 дар муқоваи PDF бо WP/26/204 дар сатри Recommended Citation пинҳон карда нашуд; сабти расмии IMF 2026/205 ва DOI 10.5089/9798229057318.001 алоҳида тасдиқ гардиданд. 4. Оё навъи таҳқиқот дуруст тасниф шуд? Бале. Таҳқиқот таҳлили макро-фискалии эконометрикӣ/мушоҳидавӣ мебошад, ки ба маълумоти панели 118 кишвар асос ёфтааст. Гарчанде барои кумаки техникӣ панели динамикӣ ва равиши IV истифода шудааст, ҳамаи коэффисиентҳо ба таври автоматӣ ҳамчун натиҷаи сабабӣ тафсир нашуданд. 5. Оё формулаҳо ва усулҳои марказӣ баррасӣ шуданд? Бале. Регрессияи квантилии панелӣ бо эффектҳои собит, муодилаи квантилии панели динамикӣ, тағйирёбандаи инструменталии Bartik/shift-share, two-stage residual inclusion ва санҷишҳои қувваи инструмент баррасӣ шуданд. 6. Оё паёми илмии расмҳои манбаъ ҳифз шуд? Бале. Арзишҳои дақиқ/тақрибии дар матн овардашудаи Расмҳои 1 ва 2-и манбаъ бо ҷадвал ва шарҳ интиқол дода шуданд. Азбаски қатори хоми солона мавҷуд набуд, координатаҳои график сохта нашуданд. 7. Оё тартиби шаш H2-и ҳатмии сохторӣ нигоҳ дошта мешавад? Бале. 8. Оё H2-ҳои иловагӣ танҳо саволҳои арзишманди AEO мебошанд? Бале. Азбаски сафарбаркунии даромадҳои дохилӣ, регрессияи квантилии панелӣ ва тағйирёбандаи инструменталии shift-share арзиши мустақили саволи илмӣ доранд, шумораи маҳдуди H2-и иловагии саволӣ истифода шуд. 9. Оё entity/усул/модели асосии илмӣ равшан ва бо манбаъ дастгиришуда аст? Бале. Сафарбаркунии даромадҳои дохилӣ, таносуби андози ғайриресурсӣ/ММД ва регрессияи квантилии панелӣ дар истифодаи аввал равшан таъриф шуданд. 10. Оё гуфтаҳо ва нагуфтаҳои таҳқиқот ҷудо шуданд? Бале. Робитаи шартӣ, идентификатсияи бар IV асосёфта, таснифи кишварҳо, сабабият ва умумисозии сиёсӣ аз ҳам ҷудо карда шуданд. 11. Оё сохтори HTML/SVG бехатар аст? Бале. Script, iframe, event handler, foreignObject ва даъвати тасвири беруна вуҷуд надорад. SVG пӯшида ва мустақил аст. 12. Оё мақола барои тарҷума бехатар аст? Бале. Истилоҳҳои илмӣ муттасил нигоҳ дошта шуданд; рақамҳо, рамзҳои муодила ва воҳидҳо аз матни намоёни забонӣ ҷудо карда шуданд. ЗЕРДАРВОЗАИ РЕФЕРЕНСИ ТАСВИР: A. Паёми муҳими илмии Расмҳои 1-2-и манбаъ дар матн ва ҷадвал намоён аст. B. Азбаски қаторҳои хоми солонаи графикӣ дода нашудаанд, графики манбаъ бо дақиқии сохта аз нав кашида нашуд. C. Азбаски робитаҳои усули манбаъ ба қадри кофӣ равшананд, схемаи мустақили inline SVG-и усул сохта шуд. D. Истиноди холӣ, ки хонандаро ба расми нонамоёни манбаъ равона кунад, гузошта нашуд. ЗЕРДАРВОЗАИ ҲУҚУҚИ МУАЛЛИФ / ЛИТСЕНЗИЯ: Манбаъ © 2026 International Monetary Fund ва ибораи “Not for Redistribution”-ро дорад. Дар манбаъ литсензияи кушодаи Creative Commons нишон дода нашудааст. Расмҳои манбаъ айнан нусхабардорӣ нашуданд; робитаҳои илмӣ бо баёни аслии Verianla, ҷадвал ва схема интиқол дода шуданд.
Сафарбаркунии даромадҳои дохилӣ (Domestic Revenue Mobilization, DRM) иқтидори давлат барои ҷамъоварии андозҳо ва дигар даромадҳои давлатӣ аз дохили иқтисоди худ ва маблағгузории хизматрасониҳои давлатӣ, сармоягузориҳо ва уҳдадориҳои фискалӣ мебошад. Таҳқиқоти Elorm Darkey, Christian Ebeke, Anh Dinh Minh Nguyen ва Oral Williams бо истифода аз маълумоти панели 118 кишвар дар солҳои 1990–2022 меомӯзад, ки дар иқтисодҳои бозори рӯ ба рушд ва рӯ ба инкишоф даромадҳои андозии ғайриресурсӣ бо кадом омилҳои иқтисодӣ, сохторӣ ва институтсионалӣ алоқаманданд ва оё ин робитаҳо дар квантилҳои гуногуни шартии нишондиҳандаи андоз тағйир меёбанд.
Тағйирёбандаи асосии вобастаи таҳқиқот таносуби даромадҳои андозии ғайриресурсӣ ба ММД мебошад. Ин интихоб муҳим аст; зеро ҳаракатҳои бузурги нарх ё истеҳсол дар даромадҳо аз нафт, газ ё дигар захираҳои табиӣ метавонанд даромади умумии давлатро ба таври механикӣ тағйир диҳанд. Муаллифон барои фаҳмидани иқтидори устувортари фискалӣ ба қобилияти ҷамъоварии андоз диққат медиҳанд, ки аз даромадҳои захираҳои табиӣ камтар мустақим таъсир мегирад.
Муҳаққиқон бо як коэффисиенти регрессия, ки таъсири миёнаро чен мекунад, маҳдуд намешаванд ва регрессияи квантилии панелӣ-ро бо эффектҳои собити кишвар, ки ба равиши Machado ва Santos Silva асос ёфтааст, истифода мебаранд. Ҳамин тавр, робитаи тағйирёбандаҳое чун даромад ба ҳар сари аҳолӣ, ҳиссаи кишоварзӣ дар иқтисод, кушодагии воридот, таваррум, даромади ғайриандозӣ аз захираҳои табиӣ, сифати идоракунӣ ва кумаки техникии IMF дар квантилҳои шартии 10., 25., 50., 75. ва 90.-и нишондиҳандаи андози ғайриресурсӣ алоҳида баҳогузорӣ мешавад.
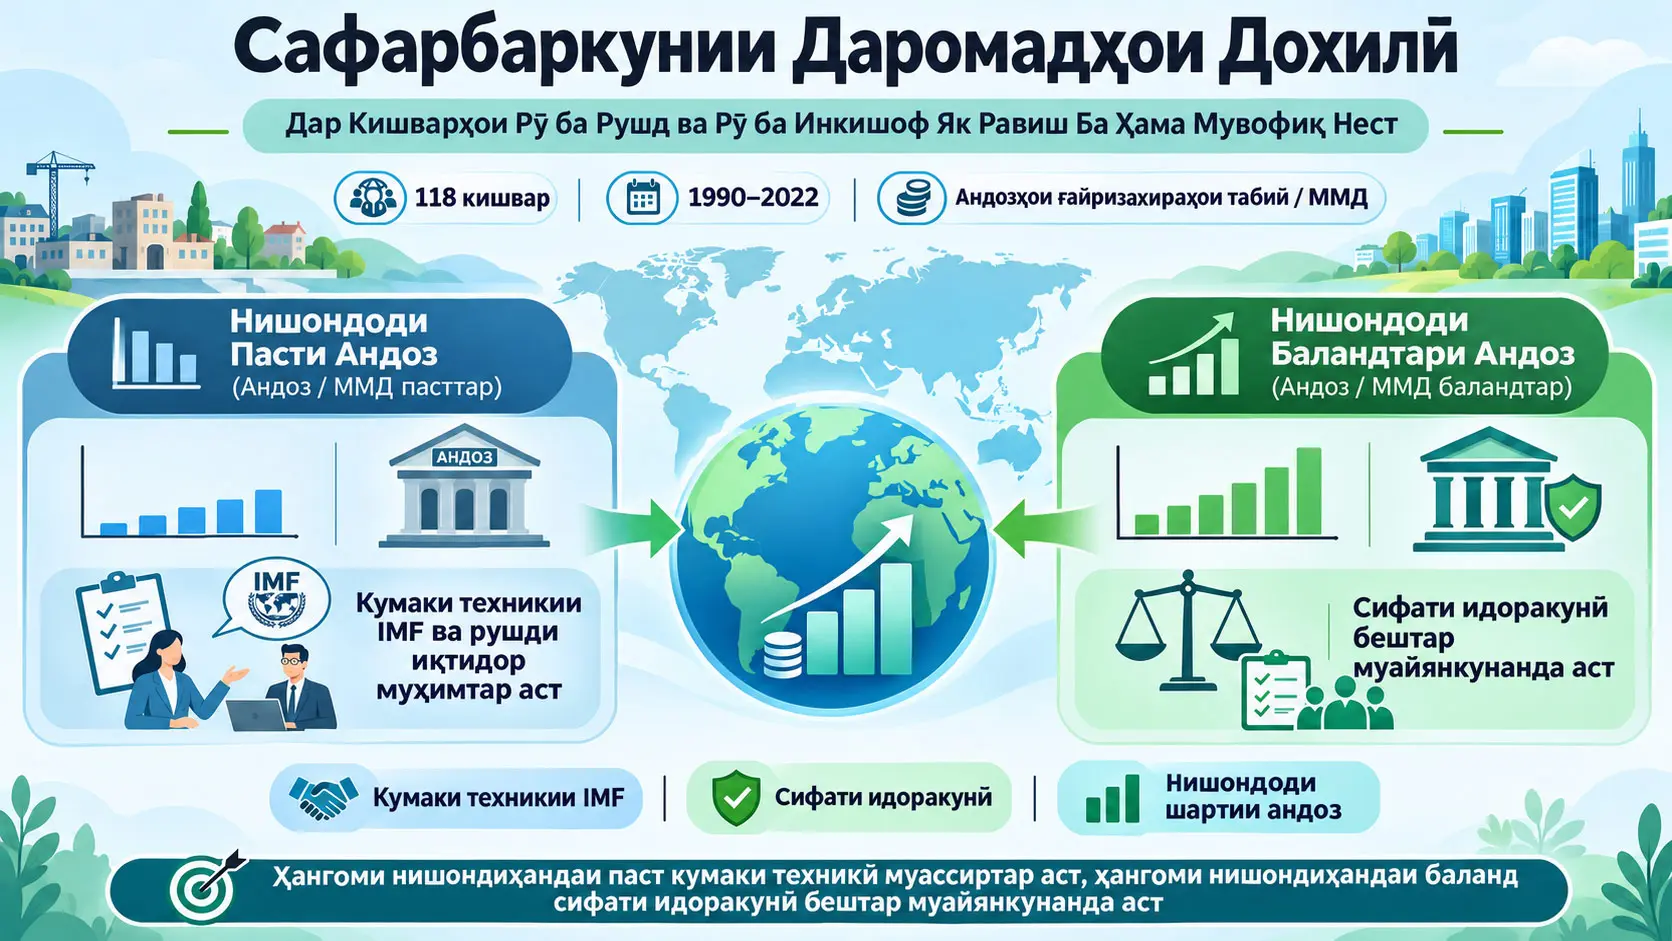
Натиҷаи асосӣ нишон медиҳад, ки як дорухати ягонаи ислоҳот дар ҳамаи сатҳҳои нишондиҳандаи даромад яксон кор намекунад. Дар нишондиҳандаи нисбатан пасти шартии андоз даромад ба ҳар сари аҳолӣ, кумаки техникии IMF ва сифати идоракунӣ муҳимтар менамоянд; дар нишондиҳандаи баландтари андоз бошад сифати идоракунӣ робитаи устувортар ва қавитар нишон медиҳад.
Коэффисиенти нишондиҳандаи идоракунӣ дар спецификатсияи эффектҳои собити кишвар дар квантил 10. 0,316 буда, аз ҷиҳати оморӣ муҳим нест; дар квантил 25. 0,396, дар медиана 0,500, дар квантил 75. 0,621 ва дар квантил 90. 0,727 мебошад. Ҳамин тавр, коэффисиенти идоракунӣ дар қисми болоии тақсимот нисбат ба қисми поёнӣ тақрибан ду баробар калон мешавад.
Кумаки техникии IMF бошад гетерогении самти баръаксро нишон медиҳад. Дар модели эффектҳои собити кишвар коэффисиенти кумаки техникӣ дар квантил 10. 0,683, дар квантил 25. 0,605 ва дар медиана 0,493 буда, аз ҷиҳати оморӣ муҳим аст; дар квантилҳои 75. ва 90. коэффисиентҳо хурд мешаванд ва аҳамияти омории худро аз даст медиҳанд. Таҳлилҳои панели динамикӣ ва тағйирёбандаи инструменталӣ низ дастгирӣ мекунанд, ки кумаки техникӣ махсусан дар қисми поёнии нишондиҳандаи андоз қавитар аст.
Муҳимтарин ҳудуди тафсир: квантилҳои 10., 25., 50., 75. ва 90.-и таҳқиқот “панҷ гурӯҳи алоҳидаи кишварҳо” нестанд. Онҳо мавқеъҳо дар тақсимоти шартии таносуби андози ғайриресурсӣ/ММД мебошанд, пас аз ба ҳисоб гирифтани хусусиятҳои собити хоси кишвар ва дигар омилҳои тавзеҳдиҳандаи модел. Мушоҳидаҳои як кишвар дар солҳои гуногун метавонанд дар минтақаҳои гуногуни нишондиҳанда ҷой гиранд.
Сафарбаркунии Даромадҳои Дохилӣ Чист?
Сафарбаркунии даромадҳои дохилӣ қобилияти давлат барои ҷамъоварии андозҳо ва дигар даромадҳои давлатӣ аз пойгоҳи иқтисодии худ бидуни вобастагии танҳо ба қарзи хориҷӣ ё кумаки хориҷӣ мебошад; диққати миқдории ин таҳқиқот на даромади умумӣ, балки махсусан ҳиссаи даромадҳои андозии ғайриресурсӣ дар ММД аст.
Чаро ин мавзӯъ муҳим аст?
Иқтисодҳои бозори рӯ ба рушд ва рӯ ба инкишоф барои сармоягузорӣ ба инфрасохтор, маориф, тандурустӣ ва иқлим ба маблағгузории назаррас ниёз доранд. Ҳамзамон пандемияи COVID-19, низоъҳои геополитикӣ, афзоиши бори қарз, хароҷоти баланди маблағгузорӣ ва коҳиши кумаки рушд фишор ба буҷетҳои давлатиро зиёд мекунанд.
Дар чунин шароит, тавоноии кишвар барои ба таври устувор васеъ кардани пойгоҳи андозии худ метавонад фазои фискалӣ эҷод кунад. Аммо масъалаи таҳқиқот танҳо “даромадҳои андозиро чӣ гуна зиёд кардан мумкин аст?” нест.
Саволи мушаххастар чунин аст:
Оё омилҳои иқтисодӣ, институтсионалӣ ва сиёсӣ, ки ҳангоми нисбатан паст будани нишондиҳандаи андоз кор мекунанд, вақте таносуби андоз/ММД аллакай нисбатан баланд аст, ҳамон қадар муҳиманд?
Ибораи “One Size Does Not Fit All” дар мақола ба ҳамин савол ишора мекунад.
Даромади андозии ғайриресурсӣ чист?
Таҳқиқот махсусан ба non-resource tax revenue, яъне даромади андозии ғайриресурсӣ, диққат медиҳад.
Ҳадафи ин мафҳум ҷудо кардани тағйироти даромадҳои давлатӣ аз ҳаракатҳои бузург ва баъзан муваққатии даромад аз нафт, гази табиӣ, маъдан ё бахшҳои шабеҳи истихроҷӣ мебошад.
Масалан, нархи баланди нафт метавонад дар кишвари содиркунандаи нафт даромади давлатиро зиёд кунад. Аммо ин афзоиш ҳатман маънои онро надорад, ки маъмурияти андоз самараноктар кор мекунад, пойгоҳи андоз васеъ шудааст ё риояи андоз аз ҷониби шаҳрвандон беҳтар шудааст.
Аз ин рӯ, таносуби андози ғайриресурсӣ/ММД дар таҳқиқот ҳамчун ченаки асосии нишондиҳанда истифода мешавад, ки бо fiscal capacity, яъне иқтидори фискалии устувортар, зич алоқаманд аст.
EMDE чӣ маъно дорад?
EMDE ихтисораи ибораи англисии Emerging Markets and Developing Economies мебошад. Ба тоҷикӣ онро метавон бозорҳои рӯ ба рушд ва иқтисодҳои рӯ ба инкишоф номид.
Намунаи асосии таҳқиқот аз 118 кишвар иборат буда, давраи 1990–2022-ро фаро мегирад.
Дар рӯйхати намуна иқтисодҳои зиёди Африқо, Осиё, Амрикои Лотинӣ, Шарқи Наздик ва Аврупо бо сатҳҳои гуногуни даромад ва сохторҳои иқтисодӣ мавҷуданд. Туркия низ дар рӯйхати намунаи 118 кишвар дар Annex A.3-и манбаъ ҷой дорад.
Равиши назариявии таҳқиқот
Гипотезаи асосии муаллифон ин аст, ки маҳдудиятҳои бастакунанда дар роҳи ҷамъоварии андоз бо рушди низоми фискалӣ тағйир меёбанд.
Дар нишондиҳандаи нисбатан пасти андоз/ММД кишварҳо метавонанд бо:
- фарогирии маҳдуди маъмурӣ,
- сатҳи баланди ғайрирасмӣ,
- иқтидори заифи давлатӣ,
- машруияти заифи институтсионалӣ,
- сохтори парокандаи сиёсӣ
рӯ ба рӯ шаванд.
Дар ин марҳила давлатҳо метавонанд бештар ба пойгоҳҳои андозие такя кунанд, ки нисбатан осонтар назорат мешаванд, ба монанди боҷҳои гумрукӣ, ААИ-и воридот, андозҳои аксизӣ ё андозсупорандагони калон.
Бо рушди низоми андоз, барои ҷамъоварии даромади иловагӣ истифодаи танҳо пойгоҳҳои осони андоз метавонад кофӣ набошад. Тибқи чаҳорчӯбаи назариявии муаллифон, дар сатҳҳои баландтари нишондиҳанда:
- эътимоднокии институтсионалӣ,
- риояи андоз аз ҷониби андозсупоранда,
- ахлоқи андоз,
- ҳисоботдиҳӣ,
- сифати хизматрасониҳои давлатӣ,
- қарордоди иҷтимоии фискалӣ байни давлат ва шаҳрванд
метавонанд нақши марказитар пайдо кунанд.
Паёми асосии Расми 1-и манбаъ
Расми 1 сатҳи таносуби андози ғайриресурсӣ/ММД-ро дар процентилҳои гуногуни тақсимот дар давраи 1990–2022 нишон медиҳад.
| Мавқеъ дар тақсимот | Тақрибан андози ғайриресурсӣ / ММД | Ҳолати маълумот |
|---|---|---|
| Процентили 25. | Камтар аз %5 | Арзиши тақрибии матни манбаъ |
| Процентили 50. / медиана | Тақрибан %13 | Арзиши тақрибии матни манбаъ |
| Процентили 75. | Каме бештар аз %15 | Арзиши тақрибии матни манбаъ |
| Процентили 90. | Тақрибан %23 | Арзиши тақрибии матни манбаъ |
Ин расм тавсифӣ аст. Он хусусиятҳои собити хоси кишвар ё дигар тағйирёбандаҳои иқтисодиро назорат намекунад. Вазифаи таҳлили квантилии эконометрикӣ гузаштан аз ин тақсимоти тавсифӣ мебошад.
Расми 2-и манбаъ: таркиби андоз чӣ гуна тағйир меёбад?
Расми 2-и манбаъ нишон медиҳад, ки таркиби даромадҳои андозии ғайриресурсӣ дар процентилҳои гуногуни нишондиҳандаи андоз яксон нест.
| Навъи андоз | Намунаи дар манбаъ гузоришшуда | Ҳудуди тафсир |
|---|---|---|
| Андозҳо аз мол, хизматрасонӣ ва истеҳсол | Аз тақрибан %1,5 ММД дар процентили 25. то тақрибан %12 ММД дар процентили 90. боло меравад. | Намунаи тавсифии таърихӣ аст. |
| Андози корпоратсияҳо | Тамоюл дорад дар атрофи тақрибан %2–3 ММД ба плато расад. | Ҳадди қатъии болоӣ барои ҳар кишвар нест. |
| Андози даромади шахсӣ | Дар атрофи тақрибан %3–4 ММД нисбатан барвақт ба плато мерасад. | Намунаи тавсифии тақсимот аст. |
| Андозҳои тиҷорати байналмилалӣ | Дар тӯли тақсимот ба сатҳи тақрибан %1 ММД коҳиш меёбад. | Манбаъ инро бо либерализатсияи дарозмуддати тиҷорат мувофиқ медонад. |
Афзоиши андозҳо аз мол, хизматрасонӣ ва истеҳсол аз тақрибан %1,5 то %12 ба фарқи тақрибан 10 банди фоизии ММД мувофиқ меояд. Муаллифон қайд мекунанд, ки қисми муҳими гузариш аз сатҳи пасти андози ғайриресурсӣ/ММД ба сатҳи баланд бо васеъшавии андозҳои ғайримустақим алоқаманд аст.
Ин натиҷа маънои онро надорад, ки “афзоиши андози ғайримустақим дар ҳар кишвар ба таври автоматӣ 10 банди фоизӣ даромади бештар медиҳад”. Расми 2 таркиби шартнашудаи таърихиро тавсиф мекунад.
Регрессияи Квантилии Панелӣ Дар Ин Таҳқиқот Чиро Месанҷад?
Регрессияи квантилии панелӣ на танҳо робитаи тағйирёбандаҳои тавзеҳдиҳандаро бо нишондиҳандаи миёнаи андоз, балки робитаҳои онҳоро дар нуқтаҳои гуногуни тақсимоти шартии таносуби андози ғайриресурсӣ/ММД алоҳида баҳогузорӣ мекунад; эффектҳои собити кишвар ҳадаф доранд хатари таҳрифи коэффисиентҳоро аз ҷониби хусусиятҳои хоси кишвар, ки дар тӯли вақт тағйир намеёбанд, коҳиш диҳанд.
Чаро регрессияи оддии миёна кофӣ ҳисоб нашуд?
Регрессияи классикии миёна, масалан, барои сифати идоракунӣ як коэффисиенти миёна барои тамоми намуна медиҳад.
Аммо ин коэффисиент метавонад ду ҳолати гуногунро пинҳон кунад:
- робитаи идоракунӣ вақте нишондиҳандаи андоз нисбатан паст аст,
- робитаи идоракунӣ вақте нишондиҳандаи андоз нисбатан баланд аст.
Регрессияи квантилии панелӣ имкон медиҳад ин коэффисиентҳо дар тӯли тақсимот тағйир ёбанд.
Квантилҳои 10., 25., 50., 75. ва 90. чӣ маъно доранд?
Дар ин ҷо набояд ба хатои муҳими консептуалӣ роҳ дод.
Натиҷаи \(q=0{,}10\)-и таҳқиқот маънои “кишварҳои даромадашон пасттарин” ё “кишварҳое, ки доимо камтарин андоз ҷамъ мекунанд”-ро надорад.
Квантил пас аз ба ҳисоб гирифтани тағйирёбандаҳо чун даромад ба ҳар сари аҳолӣ, ҳиссаи кишоварзӣ, таносуби воридот, даромади захираҳои табиӣ ва эффектҳои собити кишвар, мавқеъро дар тақсимоти шартии нишондиҳандаи андози ғайриресурсӣ нишон медиҳад.
Аз ин рӯ, гетерогении таҳқиқот на байни синфҳои даромад, балки дар тӯли тақсимоти нишондиҳандаи андоз баҳогузорӣ мешавад.
Эффекти собити кишвар чист?
Ҳар кишвар хусусиятҳое дорад, ки осон чен намешаванд, вале дар муддати дароз нисбатан собит мемонанд.
Масалан:
- фарҳанги андоз,
- институтҳои таърихӣ,
- сохтори маъмурии дарозмуддат,
- анъанаҳои сиёсӣ ва ҳуқуқӣ,
- хусусиятҳои устувори иқтисодӣ
метавонанд ба нишондиҳандаи андоз таъсир расонанд.
Эффекти собити кишвар \(\eta_i\) дар таҳқиқот ҳадаф дорад ин ҷузъҳои хоси кишварро, ки дар тӯли вақт тағйир намеёбанд, фаро гирад.
Эффектҳои собит ҳамаи масъалаҳои эндогениро ҳал намекунанд; аммо хатари таҳрифи баҳогузориҳоро аз ҷониби фарқиятҳои устувори мушоҳиданашудаи кишвар коҳиш медиҳанд.
Манбаъҳои асосии маълумот
| Тағйирёбанда | Манбаъ | Нақши илмӣ |
|---|---|---|
| Андози ғайриресурсӣ / ММД | IMF World Revenue Longitudinal Database | Тағйирёбандаи асосии вобаста |
| Даромади ғайриандозии захираҳои табиӣ / ММД | IMF World Revenue Longitudinal Database | Нишондиҳандаи вобастагӣ аз захираҳо / crowding-out |
| ММД-и воқеӣ ба ҳар сари аҳолӣ | World Bank World Development Indicators | Рушди иқтисодӣ ва иқтидори андоз |
| Арзиши иловашудаи кишоварзӣ / ММД | World Bank World Development Indicators | Нишондиҳандаи сохторӣ барои сохтори иқтисодӣ ва ғайрирасмият |
| Воридот / ММД | World Bank World Development Indicators | Кушодагии тиҷорат / пойгоҳи тиҷоратии андозбандишаванда |
| Таварруми ТНИ | World Bank World Development Indicators | Нишондиҳандаи устувории макроиқтисодӣ |
| Ҷузъи идоракунӣ | International Country Risk Guide | Сифати институтсионалӣ |
| IMF Revenue Administration TA | IMF FAD TA Database | Кумаки техникӣ / рушди иқтидор |
| IMF Tax Policy TA | IMF FAD TA Database | Кумаки техникӣ / дастгирии сиёсати андоз |
Сифати идоракунӣ чӣ гуна сохта мешавад?
Таҳқиқот ба ҷойи истифодаи як нишондиҳандаи институтсионалӣ, миёнаи нишондиҳандаҳои интихобшудаи International Country Risk Guide-ро истифода мебарад:
- коррупсия,
- қонун ва тартиб,
- сифати бюрократия,
- ҳисоботдиҳии демократӣ.
Арзиши таркибии баландтар сифати қавитари идоракуниро нишон медиҳад.
Дар тафсири муаллифон сифати бюрократия ва қонун ва тартиб бо иқтидори маъмурӣ ва иҷро; коррупсия ва ҳисоботдиҳии демократӣ бошад бо эътимод, риоя ва қарордоди иҷтимоии фискалӣ зичтар алоқаманданд.
Кумаки техникӣ чӣ гуна чен мешавад?
Кумаки техникии IMF дастгирии рушди иқтидор дар соҳаи маъмурияти андоз ва сиёсати андозро дар бар мегирад.
Дар бахши динамикии IV кумаки техникӣ ҳамчун full-time equivalent (FTE) шарҳ дода мешавад ва:
1 FTE = 240 рӯзи корӣ
таъриф мешавад.
Дар ҷадвали тавсифӣ миёнаи кумаки техникии IMF 0,2 FTE, инҳирофи стандартӣ 0,4 FTE, ҳадди ақал 0 ва ҳадди аксар 4,9 FTE мебошад.
Ҷадвалҳои регрессия тағйирёбандаи кумаки техникиро ҳамчун “log” нишон медиҳанд. Бо вуҷуди ин, манбаъ шарҳ намедиҳад, ки мушоҳидаҳои FTE-и сифр дар табдили логарифмӣ маҳз чӣ гуна коркард шудаанд. Аз ин рӯ, матни Verianla фарз намекунад, ки log(1+TA) ё табдили дигар истифода шудааст.
Усул ва Натиҷаҳои Таҳқиқот
Муодилаи асосии регрессияи квантилӣ
Муодилаи (1)-и таҳқиқот чунин аст:
\[ Q_{R_{it}}(\tau \mid x_{it}) = \eta_i+x_{it}'\beta(\tau). \tag{1} \]
Ин муодила таносуби андози ғайриресурсӣ/ММД-и кишвари \(i\)-ро дар соли \(t\) ва квантили шартии \(\tau\)-и онро шарҳ медиҳад.
\(R_{it}\): таносуби даромадҳои андозии ғайриресурсӣ ба ММД мебошад.
\(\tau\): квантили шартии таҳқиқшаванда мебошад. Дар таҳқиқот 0,10; 0,25; 0,50; 0,75 ва 0,90 истифода мешаванд.
\(x_{it}\): вектори тағйирёбандаҳои тавзеҳдиҳанда мебошад.
\(\beta(\tau)\): коэффисиенти ҳар тағйирёбандаи тавзеҳдиҳандаро дар квантили дахлдор дар бар мегирад.
\(\eta_i\): эффекти собити хоси кишвар мебошад.
Хусусияти муҳими муодила ин аст, ки \(\beta\) як коэффисиенти ягонаи собит нест, балки ҳамчун \(\beta(\tau)\) вобаста ба квантил тағйир ёфта метавонад.
Ба ин тартиб, масалан, робитаи кушодагии воридот дар квантили 10. ва робитаи он дар квантили 90. алоҳида баҳогузорӣ мешаванд.
Кадом тағйирёбандаҳо ба модели асосӣ дохил мешаванд?
Тағйирёбандаҳои асосии макроиқтисодӣ дар спецификатсияи ибтидоӣ:
- логарифми ММД-и воқеӣ ба ҳар сари аҳолӣ,
- таносуби воридот / ММД,
- таносуби арзиши иловашудаи кишоварзӣ / ММД,
- таварруми ТНИ,
- таносуби даромади ғайриандозӣ аз захираҳои табиӣ / ММД.
Натиҷаҳои асосии макроиқтисодӣ
| Тағйирёбанда | q=0,10 | q=0,25 | q=0,50 | q=0,75 | q=0,90 |
|---|---|---|---|---|---|
| Log ММД ба ҳар сари аҳолӣ | 2,819*** | 2,699*** | 2,532*** | 2,339*** | 2,173*** |
| Арзиши иловашудаи кишоварзӣ / ММД | -0,0875*** | -0,0882*** | -0,0891*** | -0,0902*** | -0,0912*** |
| Таварруми ТНИ | -0,00527 | -0,00409 | -0,00244 | -0,000525 | 0,00111 |
| Даромади ғайриандозии захираҳои табиӣ / ММД | -0,0411** | -0,0519*** | -0,0671*** | -0,0846*** | -0,0997*** |
| Воридот / ММД | 0,0646*** | 0,0598*** | 0,0529*** | 0,0450*** | 0,0382*** |
Аҳамияти оморӣ: Дар ҷадвалҳои манбаъ *** \(p<0{,}01\), ** \(p<0{,}05\), * \(p<0{,}10\) маъно дорад.
Дар Ҷадвали 1 2.739 мушоҳидаи кишвар-сол ва 118 кишвар мавҷуд аст.
Коэффисиенти даромад ба ҳар сари аҳолиро чӣ гуна бояд хонд?
ММД ба ҳар сари аҳолӣ ба модел дар шакли логарифмӣ дохил мешавад, тағйирёбандаи вобаста бошад таносуби андоз ҳамчун фоизи ММД аст.
Аз ин рӯ, коэффисиент мантиқи semi-elastisite-ро дорад.
Барои тағйироти хурд, тағйироти тақрибии тағйирёбандаи вобаста аз афзоиши тақрибан %1-и ММД ба ҳар сари аҳолӣ:
\[ \Delta R \approx 0{,}01\beta(\tau) \]
ба ҳамин шакл хонда мешавад.
Масалан, азбаски дар квантили 10. \(\beta=2{,}819\), афзоиши хурди %1-и даромад ба ҳар сари аҳолӣ, ҳангоми собит будани дигар тағйирёбандаҳо, бо арзиши шартии тақрибан 0,028 банди фоизӣ баландтари таносуби андози ғайриресурсӣ/ММД алоқаманд аст.
Ин тафсири математикии коэффисиент даъвои сабабият нест.
Чаро ҳиссаи кишоварзӣ манфӣ аст?
Коэффисиенти ҳиссаи арзиши иловашудаи кишоварзӣ дар ММД дар ҳамаи квантилҳо тақрибан дар атрофи -0,09 буда, аз ҷиҳати оморӣ муҳим аст.
Дар адабиёти манбаъ ҳиссаи баланди кишоварзӣ ҳамчун прокси барои сохторҳои иқтисодие истифода мешавад, ки ғайрирасмият баланд ва андозбандӣ мушкилтар аст.
Як банди фоизӣ баландтар будани ҳиссаи кишоварзӣ/ММД дар спецификатсияи асосӣ бо тақрибан 0,09 банди фоизӣ пасттар будани таносуби андози ғайриресурсӣ/ММД алоқаманд аст.
Ин натиҷа исбот намекунад, ки худи истеҳсоли кишоварзӣ нишондиҳандаи андозро ба таври механикӣ коҳиш медиҳад; ҳиссаи кишоварзӣ дар ин ҷо тағйирёбандаест, ки сохтори васеътари иқтисодиро ифода мекунад.
Натиҷаи кушодагии воридот
Коэффисиенти воридот/ММД дар ҳамаи квантилҳо мусбат аст; аммо аз 0,0646 дар квантили 10. то 0,0382 дар квантили 90. коҳиш меёбад.
Муаллифон инро бо он алоқаманд мекунанд, ки фаъолияти иқтисодии тиҷоратшаванда ва дар сохторҳои институтсионии расмитар, махсусан дар нишондиҳандаи пасти андоз, метавонад пойгоҳи нисбатан осонтар андозбандишавандаро фароҳам оварад.
Натиҷаи crowding-out дар даромадҳои захираҳои табиӣ
Коэффисиенти даромадҳои ғайриандозӣ аз захираҳои табиӣ дар тӯли тамоми тақсимот манфӣ аст ва ба квантилҳои болоӣ ҳаракат карда, боз ҳам манфитар мешавад:
\[ -0{,}0411 \rightarrow -0{,}0997. \]
Муаллифон инро бо он тафсир мекунанд, ки даромадҳои захираҳои табиӣ метавонанд кӯшиши андозии ғайриресурсиро иваз кунанд, яъне таъсири crowding-out дошта бошанд.
Қавитар будани робита дар квантилҳои болоӣ бо ин тафсир мувофиқ аст, ки вақте иқтидори андозии ғайриресурсӣ аллакай нисбатан баланд аст, даромади иловагии захиравӣ метавонад ҷойи кӯшиши андозиро равшантар гирад.
Ҳангоми илова кардани сифати идоракунӣ чӣ мешавад?
Азбаски фарогирии маълумоти идоракунӣ маҳдудтар аст, намуна аз 118 кишвар ба 85 кишвар ва шумораи мушоҳидаҳо аз 2.739 ба 2.047 кам мешавад.
| Квантил | Коэффисиенти идоракунӣ | Ҳолати оморӣ |
|---|---|---|
| 0,10 | 0,316 | Муҳим нест |
| 0,25 | 0,396*** | p<0,01 |
| 0,50 | 0,500*** | p<0,01 |
| 0,75 | 0,621*** | p<0,01 |
| 0,90 | 0,727*** | p<0,01 |
Ин намуна бо тафсири муаллифон мувофиқ аст, ки дар нишондиҳандаи баландтари андози ғайриресурсӣ сифати институтсионалӣ ва қарордоди иҷтимоии фискалии давлат-шаҳрванд равшантар мегарданд.
Муаллифон махсусан муҳокима мекунанд, ки нигоҳ доштани сатҳҳои баланди андоз метавонад на танҳо ба иқтидори техникии маъмурияти андоз, балки бештар ба арзёбии шаҳрвандон аз иқтидори давлат, ҳисоботдиҳӣ ва хизматрасониҳои давлатӣ вобаста бошад.
Натиҷаҳои асосии квантилии кумаки техникӣ
| Квантил | Коэффисиенти Log кумаки техникии IMF | Ҳолати оморӣ |
|---|---|---|
| 0,10 | 0,683** | p<0,05 |
| 0,25 | 0,605** | p<0,05 |
| 0,50 | 0,493** | p<0,05 |
| 0,75 | 0,368 | Муҳим нест |
| 0,90 | 0,257 | Муҳим нест |
Коэффисиенти кумаки техникӣ дар қисми поёнии тақсимот калонтар ва муҳим аст; дар қисми болоӣ хурд мешавад ва аҳамияти худро аз даст медиҳад.
Ин намуна бо гипотеза мувофиқ аст, ки кумаки техникӣ дар шароити нишондиҳандаи пасти андоз, ки норасоии иқтидори маъмурӣ маҳдудияти сахттар аст, метавонад арзиши маржиналии баландтар дошта бошад.
Аммо Ҷадвали 3-и асосӣ ҳанӯз регрессияи квантилии мушоҳидавӣ бо эффектҳои собит мебошад. Бо сабаби масъалаи сабабияти баръакси кумаки техникӣ, муаллифон баъдан ба дизайни IV мегузаранд.
Ҳангоми илова кардани эффектҳои собити сол чӣ мешавад?
Дар Ҷадвали 4, ки эффектҳои собити кишвар ва сол якҷоя истифода мешаванд, коэффисиентҳои кумаки техникӣ:
| Квантил | Коэффисиенти кумаки техникӣ | Коэффисиенти идоракунӣ |
|---|---|---|
| 0,10 | 1,955* | 0,518* |
| 0,25 | 1,675** | 0,574* |
| 0,50 | 1,349** | 0,639** |
| 0,75 | 0,959 | 0,716** |
| 0,90 | 0,643 | 0,779** |
Эффектҳои собити сол ҳадаф доранд шокҳои глобалиро, ки метавонанд ба ҳамаи кишварҳо ҳамзамон таъсир расонанд, фаро гиранд.
Масалан:
- тағйирот дар буҷетҳои глобалии кумаки техникӣ,
- шокҳои нархи ашёи хом,
- тағйироти умумӣ дар муҳити маблағгузории байналмилалӣ
метавонанд дар як сол ба бисёр кишварҳо ҳамзамон таъсир расонанд.
Ҳатто ҳангоми назорати ин эффектҳои умумии сол, гетерогении асосӣ нигоҳ дошта мешавад: кумаки техникӣ дар квантилҳои поёнӣ қавитар, идоракунӣ дар квантилҳои болоӣ қавӣ ва муҳим боқӣ мемонад.
Чаро модели динамикӣ лозим аст?
Қобилияти ҷамъоварии андоз тағйирёбандае нест, ки аз як сол ба соли дигар пурра ба сифр баргардад.
Маъмурияти андоз, қонунгузорӣ, пойгоҳи андозсупорандагон, низомҳои бақайдгирӣ ва рафтори риоя бо гузашти вақт ҷамъ шуда, рушд мекунанд.
Аз ин рӯ, интизор меравад таносуби имрӯзаи андози ғайриресурсӣ/ММД аз сатҳи соли гузашта сахт таъсир гирад.
Илова бар ин, мумкин аст кишваре, ки дар гузашта нишондиҳандаи даромади паст дошт, кумаки техникии бештар талаб кунад.
Дар ин ҳолат:
\[ \text{düşük vergi performansı} \rightarrow \text{daha fazla teknik yardım} \]
ва ҳамзамон канале, ки таҳқиқот мехоҳад санҷад:
\[ \text{teknik yardım} \rightarrow \text{vergi performansı} \]
метавонанд якҷоя вуҷуд дошта бошанд.
Ин масъала хатари сабабияти баръакс ва эндогенӣ мебошад.
Муодилаи квантилии панели динамикӣ
Муодилаи (2)-и манбаъ:
\[ Q_{R_{it}} \left( \tau \mid R_{i,t-1},x_{it} \right) = \eta_i + u_t + x_{it}'\beta(\tau) + R_{i,t-1}\alpha(\tau). \tag{2} \]
Дар ин ҷо ба модели асосӣ ду сохтори муҳим илова шудаанд.
\(R_{i,t-1}\): арзиши як давра бо таъхири таносуби андози ғайриресурсӣ/ММД мебошад.
\(\alpha(\tau)\): коэффисиенте мебошад, ки устувории нишондиҳандаи гузаштаи даромадро дар квантили дахлдор нишон медиҳад.
\(u_t\): дар спецификатсияе, ки истифода мешавад, эффекти умумии вақтро ифода мекунад.
Манбаъ қайд мекунад, ки коэффисиенти тағйирёбандаи вобастаи бо таъхир бо grid search-и бодиққат муайян карда шудааст.
Дар модели динамикӣ коэффисиентҳо на ҳамчун робитаи дарозмуддат, балки ҳамчун таъсирҳои кӯтоҳмуддате тафсир мешаванд, ки пас аз шартӣ нигоҳ доштани нишондиҳандаи гузаштаи даромад ба даст меоянд.
Чаро тағйирёбандаи вобастаи бо таъхир алоҳида инструментализатсия мешавад?
Илова кардани мустақими тағйирёбандаи вобастаи бо таъхир ба модели панели динамикӣ бо эффектҳои собит метавонад дар андозаи хурд ё миёнаи вақт ғаразнокӣ ба вуҷуд орад.
Манбаъ бо пайравӣ аз равиши Galvao таносуби андози ғайриресурсӣ/ММД-и бо таъхирро бо арзиши ду давра бо таъхири худ инструментализатсия мекунад.
Чаро Тағйирёбандаи Инструменталии Shift-Share (Навъи Bartik) Истифода Мешавад?
Тағйирёбандаи инструменталии shift-share/Bartik ҳадаф дорад барои коҳиш додани сабабияти баръакс, ки аз муайян шудани кумаки техникии IMF-и гирифтаи кишвар танҳо ҳамчун вокуниш ба мушкилоти ҷории андозии худ бармеояд, манбаи вариатсияи экзогенӣ созад, ки пешниҳоди солонаи глобалии кумаки техникии IMF-ро бо экспозитсияи кишваре, ки пеш аз оғози намуна муайян шудааст, якҷо мекунад.
Формулаи тағйирёбандаи инструменталӣ дар манбаъ
Дар PDF тағйирёбандаи инструменталӣ ба шакли зерин нишон дода шудааст:
\[ IV_{it} = \left( \sum_i TA_{it} \right) \cdot \frac{\bar R}{R_i}. \]
Дар ин ҷо:
- \(IV_{it}\): тағйирёбандаи инструменталии кумаки техникӣ барои кишвари \(i\), соли \(t\) мебошад.
- \(TA\): кумаки техникии IMF мебошад.
- \(\sum TA\): пешниҳоди умумии кумаки техникии кишварҳои намуна дар соли дахлдорро ифода мекунад.
- \(\bar R/R_i\): ҷузъи экспозитсияи пешакӣ муайяншуда мебошад, ки мавқеи нишондиҳандаи ибтидоии андози ғайриресурсӣ дар кишварро нисбат ба медианаи намуна ифода мекунад.
Матни манбаъ равшан мегӯяд, ки ҷамъбасти солонаи кумаки техникӣ бар асоси кишварҳои дигар, ба истиснои кишвари мушоҳидашавандаи \(i\) ҳисоб карда мешавад. Азбаски дар аломати ҷамъбасти формулаи PDF ҳамон индекси \(i\) дида мешавад ва ин аз нигоҳи нотация норавшанӣ эҷод мекунад, Verianla формуларо хомӯшона аз нав индексгузорӣ накардааст ва шарҳи матни манбаъро алоҳида қайд кардааст.
Чаро \(\bar R/R_i\) пешакӣ собит карда мешавад?
Барои он ки тағйирёбандаи инструменталӣ аз нишондиҳандаи андозии ҳамон соли кишвар таъсир нагирад, ченаки экспозитсия дар як соли собит пеш аз оғози намунаи регрессия муайян мешавад.
Манбаъ:
- барои таносуби дурии андози ғайриресурсӣ/ММД соли 2001-ро ҳамчун референси собит истифода мебарад,
- маълумоти кумаки техникӣ дар давраи 2000–2018 мавҷуд аст,
- намунаи регрессияи динамикӣ аз соли 2004 оғоз мешавад
мегӯяд.
Мантиқи ин дизайн он аст, ки тағйироти баъдии нишондиҳандаи андози хоси кишвар натавонанд вазни экспозитсияро ба гузашта тағйир диҳанд.
Ду қисми инструменти shift-share
Мантиқи тағйирёбандаи инструменталӣ ба ду ҷузъ ҷудо мешавад:
Shift: тағйирот дар иқтидори умумии кумаки техникӣ, ки IMF дар соли муайян ба тамоми намуна пешниҳод мекунад.
Share / exposure: экспозитсияи нисбии пешакӣ муайяншуда, ки ба нишондиҳандаи андози кишвар дар давраи ибтидоӣ асос ёфтааст.
Фарзияи идентификатсияи муаллифон ин аст, ки пас аз ба ҳисоб гирифтани назоратҳои кишвар ва эффектҳои вақт, тағйирот дар пешниҳоди глобалии кумаки техникӣ аз нишондиҳандаи андозии ҳамон соли як кишвар асосан мустақил мебошад.
Ин фарзия аст; эътимоднокии усулҳои тағйирёбандаи инструменталӣ на танҳо ба F-статистикаи баланди марҳилаи аввал, балки ба шарти exclusion restriction низ вобаста аст, ки маънояш ин аст, ки тағйирёбандаи инструменталӣ набояд ба тағйирёбандаи натиҷа тавассути каналҳои ғайр аз кумаки техникӣ таъсир расонад.
Two-stage residual inclusion чӣ гуна кор мекунад?
Манбаъ ҳамчун равиши control-function усули two-stage residual inclusion-ро истифода мебарад.
Дар марҳилаи аввал тағйирёбандаҳое, ки эндогенӣ ҳисоб мешаванд:
- кумаки техникии IMF,
- таносуби андози ғайриресурсӣ/ММД-и бо таъхир
ба назоратҳо, тағйирёбандаҳои инструменталӣ ва эффектҳои собит регрессия карда мешаванд.
Residual-ҳое, ки аз ин регрессияҳо гирифта мешаванд, қисми тағйирёбандаҳоро ифода мекунанд, ки бо инструментҳо шарҳ дода намешаванд ва метавонанд бо эндогенӣ алоқаманд бошанд.
Дар марҳилаи дуюм ин residual-ҳо ба регрессияи асосии квантилӣ ҳамчун тағйирёбандаҳои иловагии назоратӣ дохил карда мешаванд.
Қувваи инструмент дар марҳилаи аввал
| Нишондиҳанда | Муодилаи кумаки техникӣ | Муодилаи андоз/ММД-и бо таъхир |
|---|---|---|
| Коэффисиенти тағйирёбандаи инструменталии TA | 0,00135** | 0,00169; муҳим нест |
| Таъхири дудавраии андоз/ММД | 0,00706; муҳим нест | 0,683*** |
| Excluded instruments F-test | 10,45 | 144,03 |
| Sanderson-Windmeijer F-test | 20,73 | 77,44 |
| Мушоҳида | 1.180 | 1.179 |
| Кишвар | 71 | 71 |
Инструменти TA дар марҳилаи аввали кумаки техникӣ мусбат буда, дар сатҳи %5 муҳим аст.
Ҳамин инструмент дар муодилаи дуюми марҳилаи аввал, ки нишондиҳандаи андози бо таъхирро шарҳ медиҳад, муҳим нест. Муаллифон инро аз нигоҳи exclusion restriction бозёфти таскинбахш арзёбӣ мекунанд.
Натиҷаҳои динамикии IV
| Квантил | Кумаки техникии IMF | Идоракунӣ | Андоз/ММД-и бо таъхир |
|---|---|---|---|
| 0,10 | 2,391*** | 0,355* | 0,554*** |
| 0,25 | 1,735*** | 0,196** | 0,674*** |
| 0,50 | 0,741** | 0,172* | 0,783*** |
| 0,75 | 0,00458 | 0,295** | 0,828*** |
| 0,90 | 0,314 | 0,443*** | 0,858*** |
Кумаки техникӣ дар спецификатсияи динамикӣ бо назорати IV дар квантилҳои 10., 25. ва 50. мусбат ва муҳим аст; дар квантилҳои 75. ва 90. муҳим нест.
Коэффисиенти андоз/ММД-и бо таъхир аз 0,554 то 0,858 боло меравад ва дар ҳамаи квантилҳо дар сатҳи %1 муҳим аст. Ин натиҷа нишон медиҳад, ки нишондиҳандаи даромади ғайриресурсӣ инерсияи қавӣ дорад.
Residual-и кумаки техникӣ дар квантили 10. -2,099 ва дар квантили 25. -1,465 буда, муҳим аст. Эзоҳи манбаъ коэффисиенти манфии residual-ро бо ғаразнокии ба поён дар баҳогузориҳои асосӣ мувофиқ мешуморад.
Ҳангоми илова кардани эффектҳои вақт ба модели динамикии IV
| Квантил | Кумаки техникии IMF | Идоракунӣ | Андоз/ММД-и бо таъхир |
|---|---|---|---|
| 0,10 | 2,103*** | 0,322* | 0,588*** |
| 0,25 | 1,466*** | 0,246** | 0,669*** |
| 0,50 | 0,325 | 0,161 | 0,781*** |
| 0,75 | -0,255 | 0,356** | 0,805*** |
| 0,90 | -0,985 | 0,610*** | 0,886*** |
Ин ҷадвал бояд махсусан бо эҳтиёт хонда шавад.
Матни манбаъ мегӯяд, ки кумаки техникӣ дар тамоми “lower half” муҳим аст; аммо дар Ҷадвали 6 коэффисиенти кумаки техникӣ аз ҷиҳати оморӣ равшан танҳо дар квантилҳои 10. ва 25. муҳим аст. Коэффисиенти медиана 0,325 мебошад ва ситораи аҳамият надорад.
Аз ин рӯ, Verianla Ҷадвали 6-ро чунин мехонад: “дар квантилҳои 10. ва 25. қавӣ ва муҳим, дар медиана мусбат, аммо муҳим нест”. Ибораи васеътари “lower half” дар матни манбаъ то ҳадде қатъӣ карда нашудааст, ки аз ҷадвал фаротар равад.
Оё натиҷаи идоракунӣ дар модели динамикӣ нигоҳ дошта мешавад?
Бале, коэффисиенти идоракунӣ дар қисми болоии тақсимот боз равшантар мешавад.
Дар Ҷадвали 6 бо эффектҳои собити вақт:
- квантили 10.: 0,322*,
- квантили 25.: 0,246**,
- квантили 50.: 0,161 ва муҳим нест,
- квантили 75.: 0,356**,
- квантили 90.: 0,610***.
Махсусан коэффисиенти мусбати қавӣ дар квантили 90. аҳамияти сифати институтсиониро барои нигоҳ доштани нишондиҳандаи баландтари андоз дастгирӣ мекунад.
Аммо гарчанде дар як ҷои матни натиҷаҳои манбаъ навишта шудааст, ки “governance quality variable” инструментализатсия шудааст, шарҳи нашршудаи усул ва ҷадвали марҳилаи аввал танҳо инструментҳоро барои кумаки техникӣ ва тағйирёбандаи андоз/ММД-и бо таъхир ҳуҷҷатгузорӣ мекунанд. Аз ин рӯ, Verianla коэффисиенти идоракуниро тавре пешниҳод намекунад, ки гӯё дар манбаъ барои он идентификатсияи ҷудогонаи IV равшан ҳуҷҷатгузорӣ шудааст.
Натиҷаи “як равиш ба ҳама мувофиқ нест” дақиқ чӣ маъно дорад?
Таҳқиқот намегӯяд, ки ислоҳот комилан хоси ҳар кишвар ва муқоисанашаванда аст.
Натиҷаи маҳдудтар чунин аст:
Робитаи ҳамон як сиёсат ё омили сохторӣ бо нишондиҳандаи андоз метавонад дар нуқтаҳои гуногуни тақсимоти шартии нишондиҳандаи андоз андозаи яксон надошта бошад.
Дар нишондиҳандаи нисбатан паст:
- даромад ба ҳар сари аҳолӣ,
- кумаки техникӣ,
- идоракунӣ,
- пойгоҳҳои нисбатан осони андоз, ки тавассути тиҷорат дастрасанд
метавонанд муҳимтар бошанд.
Дар нишондиҳандаи нисбатан баланд ҷамъоварии даромади иловагӣ метавонад торафт душвортар шавад ва:
- ҳисоботдиҳӣ,
- сифати институтсионалӣ,
- эътимоди андозсупоранда,
- қарордоди иҷтимоӣ
метавонанд муайянкунандатар гарданд.
Механизми қарордоди иҷтимоӣ чист?
Муаллифон натиҷаи идоракуниро дар нишондиҳандаи баланди андоз бо равиши fiscal social contract тафсир мекунанд.
Бо зиёд шудани бори андоз интизор шудан мумкин аст, ки шаҳрвандон ба:
- сифати хизматрасониҳои давлатӣ,
- истифодаи андозҳо,
- ҳисоботдиҳӣ,
- татбиқи қонун,
- назорати коррупсия
аҳамияти бештар медиҳанд.
Аз ин рӯ, устувор нигоҳ доштани даромади баланди андоз метавонад танҳо масъалаи баланд кардани меъёри андоз ё пурзӯр кардани назорат набошад; қабули ҷамъиятӣ, ки давлат дар ивази андоз институтҳо ва хизматрасониҳои боэътимод медиҳад, низ метавонад муҳим шавад.
Ин механизм тафсири назариявии муаллифон аст. Таҳқиқот қарордоди иҷтимоиро бо дахолати алоҳидаи таҷрибавӣ мустақиман намесанҷад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Муайянкунандаҳои нишондиҳандаи андози ғайриресурсӣ дар тӯли тақсимоти шартӣ гетерогенӣ мебошанд.
- Даромад ба ҳар сари аҳолӣ дар моделҳои асосӣ бо нишондиҳандаи андоз робитаи мусбат дорад.
- Ҳиссаи кишоварзӣ дар ММД дар модели асосӣ бо нишондиҳандаи андози ғайриресурсӣ робитаи манфӣ дорад.
- Таносуби воридот/ММД дар ҳамаи квантилҳои асосӣ робитаи мусбат нишон медиҳад ва коэффисиенташ дар квантилҳои поёнӣ калонтар аст.
- Даромадҳои ғайриандозии захираҳои табиӣ бо нишондиҳандаи андози ғайриресурсӣ робитаи манфӣ доранд ва ин робитаи манфӣ дар квантилҳои болоӣ қавитар мешавад.
- Сифати идоракунӣ махсусан дар қисми болоии тақсимот робитаи мусбати қавӣ ва устувор нишон медиҳад.
- Кумаки техникии IMF дар моделҳои асосии эффектҳои собит дар квантилҳои поёнӣ ва миёна қавитар аст.
- Таҳлили динамикии IV дастгирӣ мекунад, ки натиҷаи кумаки техникӣ махсусан дар нишондиҳандаи пасти андоз нигоҳ дошта мешавад.
- Нишондиҳандаи андоз инерсияи қавӣ нишон медиҳад; коэффисиенти таносуби андози ғайриресурсӣ/ММД-и бо таъхир дар ҳамаи квантилҳои динамикӣ мусбат ва қавӣ аст.
- Фарқ кардани стратегияҳои сафарбаркунии даромадҳо аз рӯи сатҳи нишондиҳанда метавонад нисбат ба татбиқи як пайдарпаии стандартии ислоҳот ба ҳамаи кишварҳо мувофиқтар бошад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
Таҳқиқот намегӯяд, ки кишварҳои квантили 10. доимо “кишварҳои андози паст” ва кишварҳои квантили 90. доимо “кишварҳои андози баланд” мебошанд.
Квантилҳо мавқеъҳо дар тақсимоти шартӣ мебошанд.
Таҳқиқот исбот намекунад, ки ҳамаи коэффисиентҳои регрессияҳои асосии панелӣ таъсири қатъии сабабӣ доранд.
Махсусан барои даромад ба ҳар сари аҳолӣ, ҳиссаи кишоварзӣ, кушодагии воридот ва идоракунӣ натиҷаҳои асосӣ робитаҳои шартӣ мебошанд.
Дизайни тағйирёбандаи инструменталӣ барои кумаки техникӣ ҳадаф дорад масъалаи эндогениро коҳиш диҳад ва барои тафсири сабабӣ идентификатсияи қавитар фароҳам оварад; аммо ин тафсир ба фарзияҳои эътибори тағйирёбандаи инструменталӣ вобаста аст.
Таҳқиқот нишон намедиҳад, ки кумаки техникии IMF бояд ба ҳар кишвар ба миқдори яксон дода шавад.
Таҳқиқот исбот намекунад, ки кишварҳои дорои нишондиҳандаи баланди андоз аз кумаки техникӣ ҳеҷ фоида намегиранд. Танҳо дар моделҳои таҳқиқшуда робитаи миёнаи маржиналӣ дар квантилҳои болоӣ заифтар ва дар аксари спецификатсияҳо аз ҷиҳати оморӣ муҳим нест.
Таҳқиқот нишон намедиҳад, ки сифати идоракунӣ худ ба худ таносуби баланди андоз/ММД эҷод мекунад.
Таҳқиқот инчунин намесанҷад, ки меъёрҳои баландтари андоз ба таври автоматӣ даромади бештар медиҳанд. Натиҷаи асосӣ бештар ба иқтидори васеи фискалӣ ва сохтори институтҳо диққат медиҳад, на ба таъсири механикии тағйироти меъёри андоз.
Намунаҳои таркиби андоз дар Расми 2 таъсири сабабии ислоҳот нестанд; онҳо тавсифҳои шартнашудаи таърихӣ мебошанд.
Ҷиҳатҳои қавии методологӣ
Яке аз ҷиҳатҳои қавии таҳқиқот ин аст, ки ба ҷойи худсарона ҷудо кардани тамоми намуна ба зернамунаҳои “даромади паст / даромади миёна”, ба коэффисиентҳо имкон медиҳад дар тӯли тақсимоти шартии нишондиҳандаи андоз тағйир ёбанд.
Эффектҳои собити кишвар қисми муҳими гетерогении устувори мушоҳиданашудаи кишварро назорат мекунанд.
Эффектҳои собити сол шокҳои умумии глобалиро назорат мекунанд.
Спецификатсияи динамикӣ инерсияи қавии нишондиҳандаи андозро ба ҳисоб мегирад.
Инструменти берунии навъи Bartik барои кумаки техникӣ хатари сабабияти баръаксро, ки кишвар бо сабаби мушкилоти ҷории андоз кумаки бештар мегирад, алоҳида баррасӣ мекунад.
F-статистикаҳои марҳилаи аввал дастгирӣ мекунанд, ки қувваи тавзеҳдиҳии инструментҳо заиф нест.
Маҳдудиятҳои методологӣ ва холигиҳои такрорпазирӣ
Таҳқиқот ба маълумоти панели мушоҳидавӣ асос ёфтааст. Таҷрибаи сиёсати тасодуфишуда нест.
Эффектҳои собити кишвар танҳо омилҳои мушоҳиданашудаеро назорат мекунанд, ки дар тӯли вақт тағйир намеёбанд; ҳамаи омилҳои омехтакунандаеро, ки бо вақт тағйир меёбанд ва ба модел дохил нашудаанд, бартараф намекунанд.
Ҳангоми илова кардани маълумоти идоракунӣ намуна аз 118 кишвар ба 85 кишвар кам мешавад. Дар таҳлили динамикии IV бошад 71 кишвар ва 1.004 мушоҳидаи марҳилаи дуюм мавҷуд аст. Аз ин рӯ, натиҷаҳои пешрафтатарини IV ҳамон фарогирии маълумотро бо намунаи асосии пурраи 118 кишвар надоранд.
Кумаки техникӣ дар ҷадвалҳои регрессия ба шакли логарифмӣ истифода мешавад; аммо манбаъ равшан гузориш намедиҳад, ки арзишҳои сифрии FTE дар табдили log бо кадом табдили техникӣ коркард шудаанд.
Эътибори инструменти shift-share ба фарзияе вобаста аст, ки пешниҳоди глобалии кумаки техникӣ, шартӣ ба назоратҳо ва эффектҳои вақт, ба натиҷаҳои ҳамзамони андозии кишварҳои алоҳида тавассути каналҳои ғайр аз кумаки техникӣ таъсир намерасонад.
Рӯйхати ҷадвалҳои PDF-и манбаъ бо рақамгузории воқеии ҷадвалҳо дар матн пурра мувофиқ нест. Гарчанде дар мундариҷа ҷадвалҳои алоҳидаи Revenue Administration ва Tax Policy номбар шудаанд, дар матни PDF-и пешниҳодшуда ҷадвалҳои алоҳидаи натиҷа бо ин унвонҳо вуҷуд надоранд. Verianla ин камбудиро бо тахмин пур накардааст.
Гарчанде дар матни натиҷаҳои манбаъ гуфта шудааст, ки тағйирёбандаи идоракунӣ инструментализатсия шудааст, сохтори нашршудаи усул ва ҷадвали марҳилаи аввал барои идоракунӣ инструменти ҷудогона нишон намедиҳад. Ин норавшанӣ ҳифз шудааст.
Гарчанде матни шарҳдиҳандаи Ҷадвали 6-и манбаъ аз аҳамияти кумаки техникӣ дар тамоми “lower half” сухан мегӯяд, коэффисиенти медианаи \(q=0{,}50\) дар ҷадвал муҳим нест. Аз ин рӯ, Verianla бо асос гирифтани арзиши ҷадвал аҳамияти омориро дар ин спецификатсия ба квантилҳои 10. ва 25. маҳдуд мекунад.
Хулосаи умумии илмӣ
Паёми асосии таҳқиқот ин аст, ки сафарбаркунии даромадҳои дохилиро бо як меъёри андоз ё як тағйирёбандаи макроиқтисодӣ шарҳ додан мумкин нест.
Дар шароите, ки нишондиҳандаи андоз нисбатан паст аст, рушди иқтидори маъмурии давлат, додани дастгирии техникӣ ва васеъ кардани пойгоҳи иқтисодӣ метавонад аҳамияти маржиналии баландтар дошта бошад.
Бо афзоиши нишондиҳандаи андоз, ҳамон навъи дастовардҳои осон метавонад кам шавад. Дар ин марҳила барои тавлиди даромади бештар ва нигоҳ доштани сатҳи баланди мавҷудаи даромад, эътимоднокии институтсионалӣ, ҳисоботдиҳӣ ва қарордоди иҷтимоии фискалӣ метавонанд нақши марказитар пайдо кунанд.
Аз ин рӯ, таҳқиқот аз равиши “ҳамаи бозорҳои рӯ ба рушд ва иқтисодҳои рӯ ба инкишоф бояд як ислоҳотро татбиқ кунанд” дур мешавад.
Саволи дурусттари сиёсӣ чунин аст:
Кишвар дар кадом марҳилаи иқтидори андоз қарор дорад ва дар ҳамон марҳила маҳдудияти бастакунанда дар роҳи сафарбаркунии даромадҳо чист?
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Domestic Revenue Mobilization Across Emerging and Developing Countries: One Size Does Not Fit All
Унвони нашр ба тоҷикӣ: Сафарбаркунии Даромадҳои Дохилӣ дар Кишварҳои Рӯ ба Рушд ва Рӯ ба Инкишоф: Як Равиш Ба Ҳама Мувофиқ Нест
Муаллифон: Elorm Darkey; Christian Ebeke; Anh Dinh Minh Nguyen; Oral Williams.
Тартиби муаллифон: Бо ҳамон тартибе, ки дар манбаъ дода шудааст, ҳифз гардидааст.
Департаменти манбаъ: International Monetary Fund, African Department.
Афилиатсияҳои инфиродӣ: PDF барои ҳамаи муаллифон ҷадвали ҷудогонаи муассиса-афилиатсия пешниҳод намекунад. Таҳқиқот ҳамчун African Department Working Paper пешниҳод шуда, барои чаҳор муаллиф суроғаҳои иртиботии домени IMF дода шудаанд. Унвонҳои вазифавие, ки дар манбаъ вуҷуд надоранд, илова нашудаанд.
Corresponding author: Манбаъ як corresponding author-и мушаххасро нишон намедиҳад.
Саҳми баробар / ҳаммуаллифии аввал: Дар манбаъ чунин изҳорот вуҷуд надорад.
Навъи манбаъ: IMF Working Paper.
Рақами дурусти таҳқиқот: WP/26/205.
Номувофиқии рақам дар дохили манбаъ: Дар муқоваи PDF WP/26/205 навишта шудааст, дар ҳоле ки дар сатри Recommended Citation-и PDF WP/26/204 омадааст. Сабти расмии нашри IMF ҳамчун 2026/205 алоҳида тасдиқ шудааст.
Силсила: IMF Working Papers.
Ношир: International Monetary Fund.
Санаи PDF: September 2026.
Санаи расмии нашри IMF: 25 September 2026.
DOI: 10.5089/9798229057318.001.
ISBN: 9798229057318.
ISSN: 1018-5941.
Платформаи расмӣ: IMF Working Papers / IMF.org ва IMF eLibrary, Volume 2026, Issue 205.
SSRN: Манбаи PDF нишон медиҳад, ки нусхаи электронӣ тавассути SSRN abstract 7574883 дастрас аст.
Вазъи тақриз: Манбаъ мақолаи маҷаллаи аз тақризи ҳамтоён гузашта нест; он IMF Working Paper мебошад. IMF қайд мекунад, ки Working Paper-ҳо барои ба муҳокима гузоштани таҳқиқоти ҷорӣ нашр мешаванд.
Огоҳӣ оид ба мавқеи институтсионалӣ: Андешаҳои дар манбаъ баёншуда ба муаллифон тааллуқ доранд ва ҳатман андешаҳои IMF, IMF Executive Board ё роҳбарияти IMF-ро ифода намекунанд.
Ҳуқуқи муаллиф / литсензия: © 2026 International Monetary Fund. PDF дорои ибораи “Not for Redistribution” мебошад. Дар манбаъ литсензияи кушодаи Creative Commons нишон дода нашудааст.
Иҷозатдиҳанда барои паҳнкунӣ: Montfort Mlachila.
Рамзҳои JEL: C23, H20, H68, O11, O23.
Калидвожаҳои манбаъ: Revenue Mobilization; Institutions; Development; Taxation; IMF Technical Assistance.
Намуна: Намунаи асосӣ 118 кишвар, 1990–2022.
Рӯйхати намуна: Манбаъ дар Замимаи A.3 ҳамаи 118 кишварро номбар мекунад; Türkiye дар дохили намуна қарор дорад.
Тағйирёбандаи асосии вобаста: Таносуби даромадҳои андозии ғайриресурсӣ ба ММД.
Манбаи асосии маълумот: IMF World Revenue Longitudinal Database.
Усули асосии эконометрикӣ: Регрессияи квантилии панелӣ бо таъсирҳои собити кишвар, ки ба равиши Machado ва Santos Silva асос ёфтааст.
Квантилҳои баррасишуда: 0,10; 0,25; 0,50; 0,75; 0,90.
Ҳудуди тафсири квантил: Квантилҳо гурӯҳҳои собити кишварҳо нестанд; онҳо нуқтаҳои тақсимоти шартии нишондиҳандаи даромадҳои андозии ғайриресурсӣ мебошанд, пас аз он ки таъсирҳои собити кишвар ва ковариатҳо шартӣ нигоҳ дошта шудаанд.
Тағйирёбандаҳои асосии тавзеҳдиҳанда: ММД-и воқеӣ ба ҳар сари аҳолӣ; арзиши иловашудаи кишоварзӣ/ММД; таварруми CPI; даромади ғайриандозӣ аз захираҳои табиӣ/ММД; воридот/ММД.
Тағйирёбандаи идоракунӣ: Таркиби нишондиҳандаҳои ICRG оид ба фасод, қонун ва тартибот, сифати бюрократия ва ҳисоботдиҳии демократӣ.
Кумаки техникӣ: Дастгирии рушди иқтидори IMF дар соҳаҳои маъмурияти андоз ва сиёсати андоз.
Таърифи FTE: Як FTE ба 240 рӯзи корӣ баробар аст.
Тақсимоти кумаки техникӣ: Манбаъ нишон медиҳад, ки миёнаи бешартӣ дар квантилҳои боло тақрибан 0,2 FTE, дар квантилҳои миёна 0,3 FTE ва дар пасттарин квантил 0,1 FTE мебошад.
Табдили log-и кумаки техникӣ: Дар ҳоле ки ҷадвалҳо кумаки техникиро ҳамчун тағйирёбандаи log нишон медиҳанд, дар PDF ба таври равшан гузориш нашудааст, ки мушоҳидаҳои сифрии FTE дар табдили логарифмӣ чӣ гуна коркард шудаанд.
Натиҷаи асосии TA: Дар Ҷадвали 3 коэффисиенти кумаки техникӣ дар квантилҳои 10., 25. ва 50. мусбат ва муҳим аст; дар квантилҳои 75. ва 90. муҳим нест.
Натиҷаи асосии идоракунӣ: Коэффисиенти идоракунӣ ба самти квантилҳои боло меафзояд ва дар квантил 90. ба 0,727 мерасад.
Модели динамикӣ: Таносуби даромадҳои андозии ғайриресурсӣ/ММД бо як давраи таъхир ба модел илова мешавад.
Асбоби тағйирёбандаи вобастаи таъхирдор: Арзиши худи он бо ду давраи таъхир.
Асбоби кумаки техникӣ: Тағйирёбандаи асбобии навъи shift-share/Bartik, ки пешниҳоди умумии солонаи кумаки техникии IMF-ро бо дучоршавии пешакӣ муайяншудаи кишвар ба нишондиҳандаи иҷрои андозӣ муттаҳид мекунад.
Соли истинод барои дучоршавии асбоб: 2001.
Дастрасии маълумоти TA: 2000–2018.
Оғози регрессияи динамикӣ: 2004.
Усули эндогенӣ: Control-function / two-stage residual inclusion.
Арзишҳои F-и excluded-instrument дар марҳилаи аввал: 10,45 ва 144,03.
Арзишҳои F-и Sanderson-Windmeijer: 20,73 ва 77,44.
Намунаи динамикии IV: 71 кишвар; дар ҷадвалҳои марҳилаи дуюм 1.004 мушоҳида.
Натиҷаи кумаки техникӣ дар Ҷадвали 5b: барои q=0,10 — 2,391***; барои q=0,25 — 1,735***; барои q=0,50 — 0,741**; барои q=0,75 ва q=0,90 муҳим нест.
Натиҷаи кумаки техникӣ дар Ҷадвали 6: Ҳангоми илова шудани таъсирҳои собити вақт барои q=0,10 — 2,103*** ва барои q=0,25 — 1,466***; медиана ва квантилҳои боло аз ҷиҳати оморӣ муҳим нестанд.
Фарқи тафсири матни манбаъ–Ҷадвали 6: Дар ҳоле ки матни натиҷаҳо аҳамияти кумаки техникиро дар тамоми “lower half” баён мекунад, дар Ҷадвали 6 барои коэффисиенти медиана ситораи аҳамият вуҷуд надорад. Verianla дар тафсири хоси ҷадвал медианаро ҳамчун муҳим нишон намедиҳад.
Номуайянии дохилиманбаъӣ дар асбобисозии идоракунӣ: Матни натиҷаҳо дар як нуқта мегӯяд, ки тағйирёбандаи идоракунӣ асбобӣ шудааст; аммо усул ва ҷадвали нашршудаи first-stage танҳо асбобҳоро барои кумаки техникӣ ва даромадҳои андозии ғайриресурсӣ/ММД-и таъхирдор нишон медиҳанд. Дар манбаъ барои идоракунӣ first-stage/instrument-и ҷудогона шарҳ дода нашудааст.
Номувофиқии дохилиманбаъӣ дар рӯйхати ҷадвалҳо: Дар рӯйхати ҷадвалҳои қисми мундариҷа ҷадвалҳои ҷудогонаи “Technical Assistance–Revenue Administration” ва “Technical Assistance–Tax Policy” нишон дода шудаанд, аммо дар матни PDF-и пешниҳодшуда ҷадвалҳои натиҷаҳои ҷудогона бо ин унвонҳо вуҷуд надоранд. Verianla ҷадвалҳои гумшударо эҷод накардааст.
Ҳудуди идентификатсия: Натиҷаҳои асосии дорои таъсирҳои собит робитаҳои шартӣ мебошанд. Тарҳи динамикии IV барои кумаки техникӣ ҳадаф дорад нигарониҳои эндогениро коҳиш диҳад; тафсири сабабӣ ба эътибори асбоб ва фарзияҳои exclusion restriction вобаста аст.
Изҳороти маблағгузорӣ: Дар манбаъ изҳороти ҷудогонаи стандартии маблағгузории таҳқиқот вуҷуд надорад.
Бархӯрди манфиатҳо: Дар манбаъ изҳороти ҷудогонаи стандартии бархӯрди манфиатҳо вуҷуд надорад.
Дастрасии маълумот: Манбаъ пойгоҳҳои маълумоти истифодашударо муфассал номбар мекунад; дар PDF Data Availability Statement-и стандартии ҷудогона ё пайванди ягона ба бастаи кушодаи репликатсия дода нашудааст.
CRediT / саҳми муаллифон: Дар манбаъ изҳороти стандартии саҳми CRediT вуҷуд надорад.
Сипосгузорӣ: Манбаъ ба Olumiyiwa Adedeji, Davide Furceri, Fouad Hasanov, Frank Hespeler, Danny Xufeng Jiang, Youssouf Kiendrebeogo, Lukas Kohler, Emmanuel Lartey, Montfort Mlachila, Papa N'Diaye, Babacar Sarr, Issouf Samake, Axel Schimmelpfennig, Luc Tucker, Volodymyr Tulin, Frank Zhang ва иштирокчиёни African Department Fiscal Policy Seminar барои шарҳҳо ва пешниҳодҳояшон сипосгузорӣ мекунад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд