


1. Mənbə başdan sona və vizualları ilə birlikdə araşdırıldımı? Bəli. 30 səhifəlik Working Paper, əsas mətn, Şəkil 1-2, Tables 1-6, Annex A.1-A.3, dinamik panel və IV bölməsi birlikdə araşdırıldı. 2. Bütün elmi nəticələr mənbəyə əsaslanırmı? Bəli. Mənbədə olmayan əmsal, ölkə nəticəsi, alət dəyişəni, vergi islahatı təsiri və ya səbəb-nəticə nəticəsi yaradılmadı. 3. Biblioqrafik kimlik təsdiqləndimi? Bəli. PDF üz qabığındakı WP/26/205 ilə Recommended Citation sətrindəki WP/26/204 ziddiyyəti gizlədilmədi; rəsmi IMF qeydi 2026/205 və DOI 10.5089/9798229057318.001 ayrıca təsdiqləndi. 4. Tədqiqatın növü düzgün təsnif edildimi? Bəli. Tədqiqat 118 ölkənin panel məlumatlarına əsaslanan ekonometrik/müşahidəvi makro-fiskal təhlildir. Texniki yardım üçün dinamik panel və IV yanaşmasından istifadə olunsa da, bütün əmsallar avtomatik olaraq səbəb-nəticə nəticəsi kimi şərh edilmədi. 5. Mərkəzi düsturlar və metodlar işlənildimi? Bəli. Sabit effektli panel kvantil reqressiyası, dinamik panel kvantil tənliyi, Bartik/shift-share alət dəyişəni, iki mərhələli residual inclusion və alət gücü testləri işlənildi. 6. Mənbə şəkillərinin elmi mesajı qorundumu? Bəli. Mənbə Şəkil 1 və 2-də mətndə verilən dəqiq/təxmini dəyərlər cədvəl və izahla çatdırıldı. Xam illik sıra olmadığı üçün qrafik koordinatları uydurulmadı. 7. Altı məcburi struktur H2 sırası qorunurmu? Bəli. 8. Əlavə H2-lər yalnız yüksək dəyərli AEO suallarıdırmı? Bəli. Daxili gəlirlərin səfərbər edilməsi, panel kvantil reqressiyası və shift-share alət dəyişəni müstəqil elmi sual dəyəri daşıdığı üçün məhdud sayda əlavə sual H2-si istifadə edildi. 9. Əsas elmi entity/metod/model açıq və mənbə ilə dəstəklənirmi? Bəli. Daxili gəlirlərin səfərbər edilməsi, qeyri-resurs vergi/ÜDM nisbəti və panel kvantil reqressiyası ilk istifadələrində açıq şəkildə müəyyən edildi. 10. Tədqiqatın dediyi və demədiyi ayrıldımı? Bəli. Şərti əlaqə, IV əsaslı identifikasiya, ölkə təsnifatı, səbəbiyyət və siyasət ümumiləşdirilməsi bir-birindən ayrıldı. 11. HTML/SVG struktur baxımından təhlükəsizdirmi? Bəli. Script, iframe, event handler, foreignObject və xarici təsvir çağırışı yoxdur. SVG qapalı və müstəqildir. 12. Məqalə tərcümə üçün təhlükəsizdirmi? Bəli. Elmi terminlər ardıcıl saxlanıldı; rəqəmlər, tənlik simvolları və vahidlər görünən dil mətnindən ayrıldı. VİZUAL REFERANS ALT-QAPISI: A. Mənbə Şəkil 1-2-nin kritik elmi mesajı mətn və cədvəldə görünür. B. Xam illik qrafik sıraları təqdim edilmədiyi üçün saxta dəqiqliklə mənbə qrafiki yenidən çəkilmədi. C. Mənbənin metod əlaqələri kifayət qədər aydın olduğu üçün müstəqil inline SVG metod sxemi yaradıldı. D. Oxucunu görünməyən mənbə şəklinə yönəldən boş istinad saxlanılmadı. MÜƏLLİFLİK HÜQUQU / LİSENZİYA ALT-QAPISI: Mənbə © 2026 International Monetary Fund və “Not for Redistribution” qeydini daşıyır. Mənbədə açıq Creative Commons lisenziyası göstərilmir. Mənbə şəkilləri birbaşa kopyalanmadı; elmi əlaqələr orijinal Verianla izahı, cədvəli və sxemi ilə çatdırıldı.
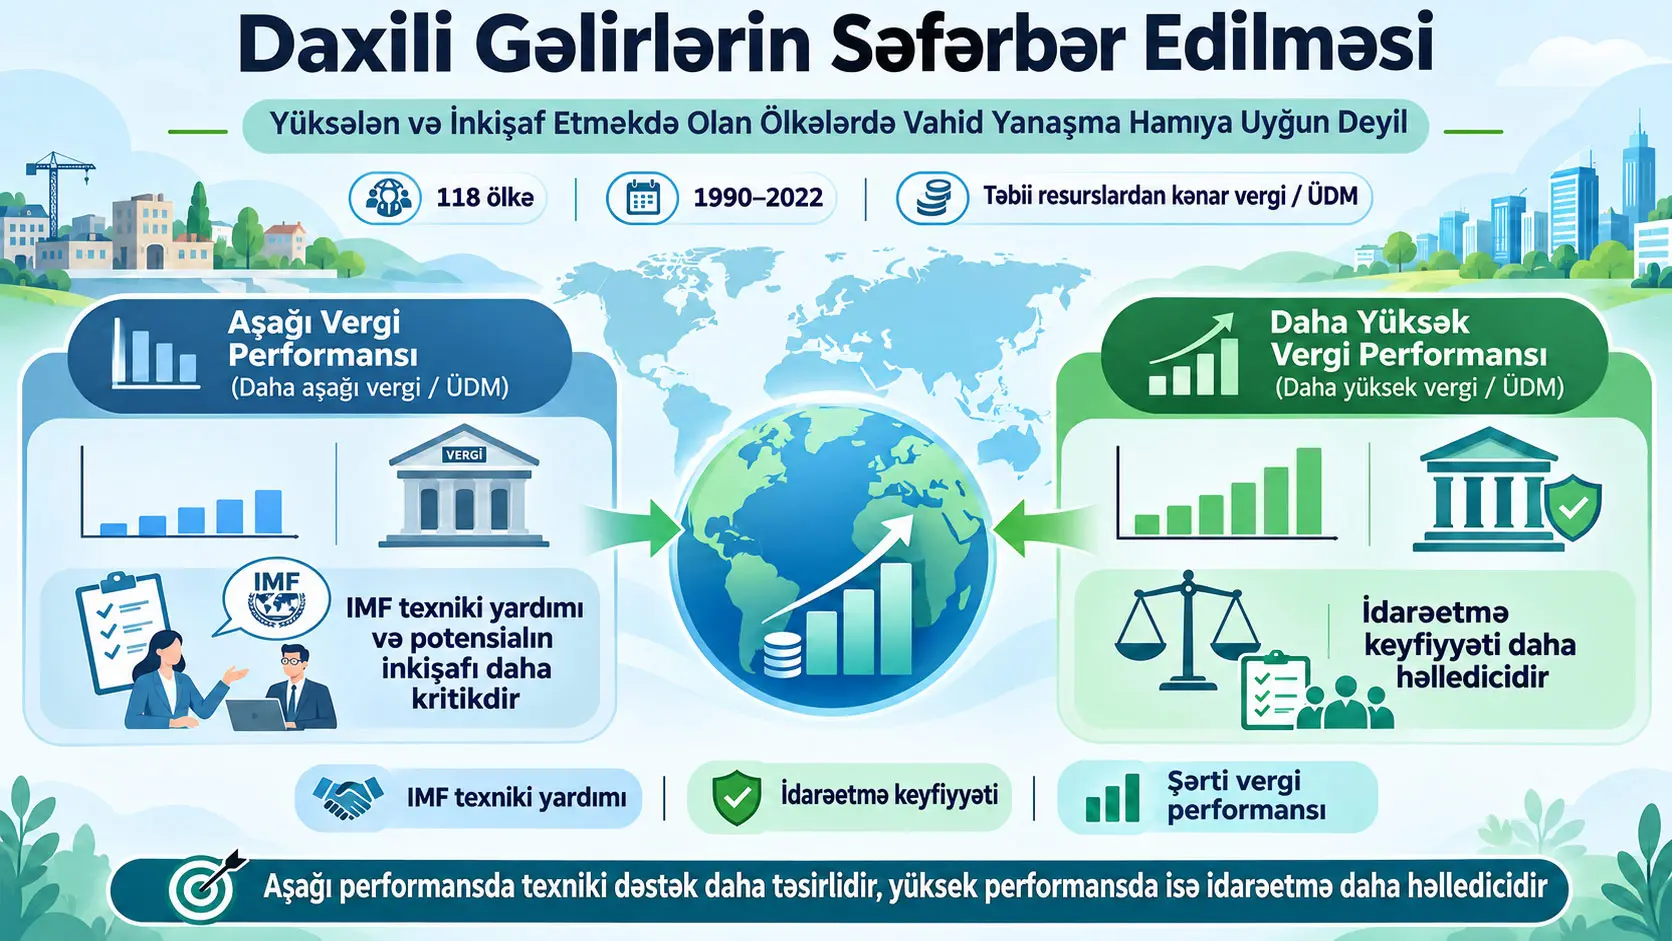
Daxili gəlirlərin səfərbər edilməsi (Domestic Revenue Mobilization, DRM), dövlətin öz iqtisadiyyatı daxilindən vergi və digər dövlət gəlirlərini toplayaraq ictimai xidmətləri, investisiyaları və fiskal öhdəlikləri maliyyələşdirə bilmə qabiliyyətidir. Elorm Darkey, Christian Ebeke, Anh Dinh Minh Nguyen və Oral Williams-ın tədqiqatı yüksələn və inkişaf etməkdə olan iqtisadiyyatlarda qeyri-resurs vergi gəlirlərinin hansı iqtisadi, struktur və institusional amillərlə əlaqəli olduğunu və bu əlaqələrin vergi performansının müxtəlif şərti kvantillərində dəyişib-dəyişmədiyini 118 ölkənin 1990–2022 panel məlumatları ilə araşdırır.
Tədqiqatın əsas asılı dəyişəni qeyri-resurs vergi gəlirlərinin ÜDM-ə nisbətidir. Bu seçim vacibdir; çünki neft, qaz və ya digər təbii resurslardan əldə olunan gəlirlərdəki böyük qiymət və ya istehsal dəyişmələri ümumi dövlət gəlirini mexaniki şəkildə dəyişə bilər. Müəlliflər daha davamlı fiskal potensialı anlamaq üçün təbii resurs gəlirlərindən daha az birbaşa təsirlənən vergi toplama qabiliyyətinə diqqət yetirirlər.
Tədqiqatçılar orta təsirləri ölçən tək reqressiya əmsalı ilə kifayətlənmir, Machado və Santos Silva yanaşmasına əsaslanan ölkə sabit effektli panel kvantil reqressiyasından istifadə edirlər. Beləliklə, adambaşına gəlir, kənd təsərrüfatının iqtisadiyyatda payı, idxal açıqlığı, inflyasiya, təbii resurslardan gələn qeyri-vergi gəliri, idarəetmə keyfiyyəti və IMF texniki yardımı kimi dəyişənlərin əlaqələri qeyri-resurs vergi performansının 10., 25., 50., 75. və 90. şərti kvantillərində ayrıca qiymətləndirilir.
Əsas nəticə vahid islahat reseptinin gəlir performansının bütün səviyyələrində eyni şəkildə işləmədiyini göstərir. Nisbətən aşağı şərti vergi performansında adambaşına gəlir, IMF texniki yardımı və idarəetmə keyfiyyəti daha vacib görünərkən; daha yüksək vergi performansında idarəetmə keyfiyyəti daha dayanıqlı və güclü əlaqə göstərir.
İdarəetmə göstəricisinin əmsalı ölkə sabit effektli spesifikasiyada 10. kvantildə 0,316 olub statistik baxımdan əhəmiyyətli deyil, 25. kvantildə 0,396, medianda 0,500, 75. kvantildə 0,621 və 90. kvantildə 0,727-dir. Beləliklə, idarəetmə əmsalı paylanmanın yuxarı ucunda aşağı ucuna nisbətən təxminən iki dəfə böyük olur.
IMF texniki yardımı isə əks istiqamətdə heterogenlik göstərir. Ölkə sabit effektli modeldə texniki yardım əmsalı 10. kvantildə 0,683, 25. kvantildə 0,605 və medianda 0,493 olub statistik baxımdan əhəmiyyətlidir; 75. və 90. kvantillərdə əmsallar kiçilir və statistik əhəmiyyətini itirir. Dinamik panel və alət dəyişəni təhlilləri də texniki yardımın xüsusilə vergi performansının aşağı hissəsində daha güclü olduğunu dəstəkləyir.
Ən mühüm şərh sərhədi: tədqiqatdakı 10., 25., 50., 75. və 90. kvantillər “beş ayrı ölkə qrupu” deyil. Bunlar ölkəyə xas sabit xüsusiyyətlər və modeldəki digər izahedici amillər nəzərə alındıqdan sonra qeyri-resurs vergi/ÜDM nisbətinin şərti paylanmasındakı mövqelərdir. Eyni ölkənin müxtəlif illərdəki müşahidələri müxtəlif performans bölgələrində yerləşə bilər.
Daxili Gəlirlərin Səfərbər Edilməsi Nədir?
Daxili gəlirlərin səfərbər edilməsi dövlətin yalnız xarici borc və ya xarici yardımdan asılı qalmadan öz iqtisadi bazasından vergi və digər dövlət gəlirlərini toplamaq qabiliyyətidir; bu tədqiqatın kəmiyyət baxımından diqqət mərkəzi ümumi gəlir deyil, xüsusilə qeyri-resurs vergi gəlirlərinin ÜDM-dəki payıdır.
Bu mövzu niyə vacibdir?
Yüksələn və inkişaf etməkdə olan iqtisadiyyatların infrastruktur, təhsil, səhiyyə və iqlim investisiyaları üçün əhəmiyyətli maliyyələşmə ehtiyacı vardır. Eyni zamanda COVID-19 pandemiyası, geosiyasi münaqişələr, artan borc yükləri, yüksək maliyyələşmə xərcləri və inkişaf yardımlarındakı azalmalar dövlət büdcələri üzərindəki təzyiqi artırır.
Bu şəraitdə ölkənin öz vergi bazasını davamlı şəkildə genişləndirə bilməsi fiskal məkan yarada bilər. Lakin tədqiqatın araşdırma problemi yalnız “vergi gəlirləri necə artırıla bilər?” sualı deyil.
Daha konkret sual belədir:
Vergi performansı nisbətən aşağı olduqda işləyən iqtisadi, institusional və siyasət amilləri, vergi/ÜDM nisbəti artıq nisbətən yüksək olduqda da eyni dərəcədə vacibdirmi?
Məqalədəki “One Size Does Not Fit All” ifadəsi bu suala işarə edir.
Qeyri-resurs vergi gəliri nədir?
Tədqiqat xüsusilə non-resource tax revenue, yəni qeyri-resurs vergi gəlirinə diqqət yetirir.
Bu anlayışın məqsədi dövlət gəlirlərindəki dəyişiklikləri neft, təbii qaz, mədən və ya oxşar hasilat sektorlarından gələn böyük və bəzən müvəqqəti gəlir hərəkətlərindən ayırmaqdır.
Məsələn, yüksək neft qiyməti neft ixrac edən ölkədə dövlət gəlirlərini artıra bilər. Lakin bu artım vergi administrasiyasının daha səmərəli işlədiyi, vergi bazasının genişləndiyi və ya vətəndaşların vergi öhdəliklərinə əməl etməsinin yüksəldiyi anlamına gəlməyə bilər.
Qeyri-resurs vergi/ÜDM nisbəti buna görə tədqiqatda daha davamlı fiscal capacity, yəni fiskal potensialla yaxından əlaqəli əsas performans ölçüsü kimi istifadə edilir.
EMDE nə deməkdir?
EMDE, ingiliscə Emerging Markets and Developing Economies ifadəsinin qısaltmasıdır. Azərbaycan dilində yüksələn bazarlar və inkişaf etməkdə olan iqtisadiyyatlar kimi ifadə edilə bilər.
Tədqiqatın əsas nümunəsi 118 ölkədən ibarətdir və 1990–2022 dövrünü əhatə edir.
Nümunə siyahısında müxtəlif gəlir səviyyələrinə və iqtisadi strukturlara malik çoxsaylı Afrika, Asiya, Latın Amerikası, Yaxın Şərq və Avropa iqtisadiyyatları vardır. Türkiyə də mənbə Annex A.3-dəki 118 ölkəlik nümunə siyahısında yer alır.
Tədqiqatın nəzəri yanaşması
Müəlliflərin əsas hipotezi vergi toplamanın qarşısındakı bağlayıcı məhdudiyyətlərin fiskal sistem inkişaf etdikcə dəyişməsidir.
Nisbətən aşağı vergi/ÜDM performansında ölkələr:
- məhdud inzibati əhatə,
- yüksək qeyri-rəsmilik,
- zəif dövlət potensialı,
- zəif institusional legitimlik,
- parçalanmış siyasi struktur
kimi problemlərlə üzləşə bilər.
Bu mərhələdə dövlətlər gömrük rüsumları, idxal ƏDV-si, aksiz vergiləri və ya iri vergi ödəyiciləri kimi nisbətən daha asan izlənilə bilən vergi bazalarına daha çox arxalana bilər.
Vergi sistemi inkişaf etdikcə isə əlavə gəlir toplamaq üçün yalnız asan vergi bazalarından istifadə etmək kifayət etməyə bilər. Müəlliflərin nəzəri çərçivəsinə görə daha yüksək performans səviyyələrində:
- institusional etibarlılıq,
- vergi ödəyicilərinin uyğunluğu,
- vergi əxlaqı,
- hesabatlılıq,
- ictimai xidmətlərin keyfiyyəti,
- dövlət-vətəndaş arasındakı fiskal sosial müqavilə
daha mərkəzi rol oynaya bilər.
Mənbə Şəkil 1-in əsas mesajı
Şəkil 1, 1990–2022 dövründə qeyri-resurs vergi/ÜDM nisbətinin paylanmanın müxtəlif persentillərindəki səviyyəsini göstərir.
| Paylanmadakı mövqe | Təxmini qeyri-resurs vergi / ÜDM | Məlumat statusu |
|---|---|---|
| 25. persentil | %5-dən aşağı | Mənbə mətnindəki təxmini dəyər |
| 50. persentil / median | Təxminən %13 | Mənbə mətnindəki təxmini dəyər |
| 75. persentil | %15-dən bir qədər yuxarı | Mənbə mətnindəki təxmini dəyər |
| 90. persentil | Təxminən %23 | Mənbə mətnindəki təxmini dəyər |
Bu şəkil təsviri xarakter daşıyır. Ölkəyə xas sabit xüsusiyyətləri və ya digər iqtisadi dəyişənləri nəzarətdə saxlamır. Ekonometrik kvantil təhlilinin vəzifəsi bu təsviri paylanmadan kənara çıxmaqdır.
Mənbə Şəkil 2: vergi tərkibi necə dəyişir?
Mənbə Şəkil 2 müxtəlif vergi performansı persentillərində qeyri-resurs vergi gəlirlərinin tərkibinin eyni olmadığını göstərir.
| Vergi növü | Mənbədə bildirilən nümunə | Şərh sərhədi |
|---|---|---|
| Mal, xidmət və istehsal vergiləri | 25. persentildə təxminən %1,5 ÜDM-dən 90. persentildə təxminən %12 ÜDM-ə yüksəlir. | Təsviri tarixi nümunədir. |
| Korporativ vergi | Təxminən %2–3 ÜDM ətrafında plato yaratmağa meyl göstərir. | Hər ölkə üçün qəti yuxarı hədd deyil. |
| Fiziki şəxslərin gəlir vergisi | Təxminən %3–4 ÜDM ətrafında nisbətən erkən plato yaradır. | Təsviri paylanma nümunəsidir. |
| Beynəlxalq ticarət vergiləri | Paylanma boyunca təxminən %1 ÜDM səviyyəsinə doğru azalır. | Mənbə bunu uzunmüddətli ticarət liberallaşması ilə uyğun şərh edir. |
Mal, xidmət və istehsal vergilərində təxminən %1,5-dən %12-yə yüksəliş təxminən 10 faiz bəndi ÜDM fərqinə uyğun gəlir. Müəlliflər aşağı qeyri-resurs vergi/ÜDM səviyyəsindən yüksək səviyyəyə keçidin mühüm hissəsinin dolayı vergilərdəki genişlənmə ilə əlaqəli olduğunu bildirirlər.
Bu nəticə “dolayı vergini artırmaq hər ölkədə avtomatik olaraq 10 faiz bəndi daha çox gəlir yaradır” demək deyil. Şəkil 2 şərtsiz tarixi tərkibi təsvir edir.
Panel Kvantil Reqressiyası Bu Tədqiqatda Nəyi Ölçür?
Panel kvantil reqressiyası izahedici dəyişənlərin yalnız orta vergi performansı ilə əlaqəsini deyil, qeyri-resurs vergi/ÜDM nisbətinin şərti paylanmasının müxtəlif nöqtələrindəki əlaqələri ayrıca qiymətləndirir; ölkə sabit effektləri isə zaman ərzində dəyişməyən ölkəyə xas xüsusiyyətlərin əmsalları təhrif etməsi riskini azaltmağı hədəfləyir.
Niyə adi orta reqressiya kifayət hesab edilməyib?
Klassik orta reqressiya, məsələn, idarəetmə keyfiyyəti üçün bütün nümunə üzrə vahid orta əmsal verir.
Lakin bu əmsal iki fərqli vəziyyəti gizlədə bilər:
- vergi performansı nisbətən aşağı olduqda idarəetmənin əlaqəsi,
- vergi performansı nisbətən yüksək olduqda idarəetmənin əlaqəsi.
Kvantil reqressiyası bu əmsalların paylanma boyunca dəyişməsinə imkan verir.
10., 25., 50., 75. və 90. kvantil nə deməkdir?
Bu məqamda mühüm konseptual səhvə yol verilməməlidir.
Tədqiqatın \(q=0{,}10\) nəticəsi “ən aşağı gəlirli ölkələr” və ya daimi şəkildə “ən az vergi toplayan ölkələr” demək deyil.
Kvantil modeldə adambaşına gəlir, kənd təsərrüfatı payı, idxal nisbəti, təbii resurs gəliri kimi dəyişənlər və ölkə sabit effektləri nəzərə alındıqdan sonra şərti qeyri-resurs vergi performansı paylanmasındakı mövqeni göstərir.
Beləliklə, tədqiqatdakı heterogenlik gəlir sinifləri arasında deyil, vergi performansı paylanması boyunca qiymətləndirilir.
Ölkə sabit effekti nədir?
Hər ölkənin asan ölçülə bilməyən, lakin uzun müddət nisbətən sabit qalan xüsusiyyətləri vardır.
Məsələn:
- vergi mədəniyyəti,
- tarixi institutlar,
- uzunmüddətli inzibati struktur,
- siyasi və hüquqi ənənələr,
- davamlı iqtisadi xüsusiyyətlər
vergi performansına təsir göstərə bilər.
Tədqiqatdakı \(\eta_i\) ölkə sabit effekti zaman ərzində dəyişməyən bu ölkəyə xas komponentləri tutmağı hədəfləyir.
Sabit effektlər bütün endogenlik problemlərini həll etmir; lakin müşahidə olunmayan davamlı ölkə fərqlərinin qiymətləndirmələri təhrif etməsi riskini azaldır.
Əsas məlumat mənbələri
| Dəyişən | Mənbə | Elmi rol |
|---|---|---|
| Qeyri-resurs vergi / ÜDM | IMF World Revenue Longitudinal Database | Əsas asılı dəyişən |
| Təbii resurs qeyri-vergi gəliri / ÜDM | IMF World Revenue Longitudinal Database | Resurs asılılığı / crowding-out göstəricisi |
| Real adambaşına ÜDM | World Bank World Development Indicators | İqtisadi inkişaf səviyyəsi və vergi potensialı |
| Kənd təsərrüfatı əlavə dəyəri / ÜDM | World Bank World Development Indicators | İqtisadi struktur və qeyri-rəsmilik üçün struktur göstərici |
| İdxal / ÜDM | World Bank World Development Indicators | Ticarət açıqlığı / vergiyə cəlb oluna bilən ticarət bazası |
| İQİ inflyasiyası | World Bank World Development Indicators | Makroiqtisadi sabitlik göstəricisi |
| İdarəetmə komponenti | International Country Risk Guide | İnstitusional keyfiyyət |
| IMF Revenue Administration TA | IMF FAD TA Database | Texniki yardım / potensialın inkişafı |
| IMF Tax Policy TA | IMF FAD TA Database | Texniki yardım / vergi siyasətinə dəstək |
İdarəetmə keyfiyyəti necə formalaşdırılır?
Tədqiqat tək bir institusional göstəricidən istifadə etmək əvəzinə seçilmiş International Country Risk Guide göstəricilərinin ortalamasından istifadə edir:
- korrupsiya,
- qanun və qayda,
- bürokratiya keyfiyyəti,
- demokratik hesabatlılıq.
Daha yüksək kompozit dəyər daha güclü idarəetmə keyfiyyətini təmsil edir.
Müəlliflərin şərhində bürokratiya keyfiyyəti və qanun-qayda inzibati potensial və icra ilə; korrupsiya və demokratik hesabatlılıq isə etimad, uyğunluq və fiskal sosial müqavilə ilə daha sıx əlaqələndirilir.
Texniki yardım necə ölçülür?
IMF texniki yardımı vergi administrasiyası və vergi siyasəti sahəsində potensialın inkişafına dəstəyi əhatə edir.
Dinamik IV bölməsində texniki yardım full-time equivalent (FTE) kimi izah edilir və:
1 FTE = 240 iş günü
kimi müəyyən edilir.
Təsviri cədvəldə IMF texniki yardımının ortalaması 0,2 FTE, standart sapması 0,4 FTE, minimumu 0 və maksimumu 4,9 FTE-dir.
Reqressiya cədvəlləri texniki yardım dəyişənini “log” kimi göstərir. Bununla belə, mənbə sıfır FTE müşahidələrinin loqarifmik çevrilmədə dəqiq necə emal edildiyini izah etmir. Buna görə Verianla mətni log(1+TA) və ya başqa bir çevrilmədən istifadə olunduğunu fərz etmir.
Tədqiqatın Metodu və Nəticələri
Əsas kvantil reqressiya tənliyi
Tədqiqatın Tənlik (1)-i belədir:
\[ Q_{R_{it}}(\tau \mid x_{it}) = \eta_i+x_{it}'\beta(\tau). \tag{1} \]
Bu tənlik ölkə \(i\)-nin il \(t\)-dəki qeyri-resurs vergi/ÜDM nisbətinin \(\tau\) şərti kvantilini izah edir.
\(R_{it}\): qeyri-resurs vergi gəlirlərinin ÜDM-ə nisbətidir.
\(\tau\): araşdırılan şərti kvantildir. Tədqiqatda 0,10; 0,25; 0,50; 0,75 və 0,90 istifadə edilir.
\(x_{it}\): izahedici dəyişənlər vektorudur.
\(\beta(\tau)\): hər izahedici dəyişənin müvafiq kvantildəki əmsalını ehtiva edir.
\(\eta_i\): ölkəyə xas sabit effektdir.
Tənliyin kritik xüsusiyyəti \(\beta\)-nın vahid sabit əmsal olmaması, \(\beta(\tau)\) formasında kvantilə görə dəyişə bilməsidir.
Bunun sayəsində, məsələn, idxal açıqlığının 10. kvantildəki əlaqəsi ilə 90. kvantildəki əlaqəsi ayrıca qiymətləndirilir.
Əsas modelə hansı dəyişənlər daxil edilir?
Başlanğıc spesifikasiyadakı əsas makroiqtisadi dəyişənlər:
- real adambaşına ÜDM-in loqarifmi,
- idxal / ÜDM nisbəti,
- kənd təsərrüfatı əlavə dəyəri / ÜDM nisbəti,
- İQİ inflyasiyası,
- təbii resurslardan gələn qeyri-vergi gəliri / ÜDM nisbətidir.
Əsas makroiqtisadi nəticələr
| Dəyişən | q=0,10 | q=0,25 | q=0,50 | q=0,75 | q=0,90 |
|---|---|---|---|---|---|
| Log adambaşına ÜDM | 2,819*** | 2,699*** | 2,532*** | 2,339*** | 2,173*** |
| Kənd təsərrüfatı əlavə dəyəri / ÜDM | -0,0875*** | -0,0882*** | -0,0891*** | -0,0902*** | -0,0912*** |
| İQİ inflyasiyası | -0,00527 | -0,00409 | -0,00244 | -0,000525 | 0,00111 |
| Təbii resurs qeyri-vergi gəliri / ÜDM | -0,0411** | -0,0519*** | -0,0671*** | -0,0846*** | -0,0997*** |
| İdxal / ÜDM | 0,0646*** | 0,0598*** | 0,0529*** | 0,0450*** | 0,0382*** |
Əhəmiyyətlilik: Mənbə cədvəllərində *** \(p<0{,}01\), ** \(p<0{,}05\), * \(p<0{,}10\) deməkdir.
Cədvəl 1-də 2.739 ölkə-il müşahidəsi və 118 ölkə vardır.
Adambaşına gəlir əmsalı necə oxunmalıdır?
Adambaşına ÜDM modelə loqarifmik formada daxil edilir, asılı dəyişən isə ÜDM-in faizi kimi vergi nisbətidir.
Buna görə əmsal semi-elastiklik məntiqi daşıyır.
Kiçik dəyişikliklər üçün adambaşına ÜDM-də təxminən %1 artımın asılı dəyişəndəki təxmini dəyişikliyi:
\[ \Delta R \approx 0{,}01\beta(\tau) \]
kimi oxuna bilər.
Məsələn, 10. kvantildə \(\beta=2{,}819\) olduğuna görə adambaşına gəlirdə kiçik %1 artım, digər dəyişənlər sabit qaldıqda, qeyri-resurs vergi/ÜDM nisbətində təxminən 0,028 faiz bəndi daha yüksək şərti dəyərlə əlaqəlidir.
Bu riyazi əmsal şərhi səbəbiyyət iddiası deyil.
Kənd təsərrüfatı payı niyə mənfidir?
Kənd təsərrüfatı əlavə dəyərinin ÜDM-dəki payının əmsalı bütün kvantillərdə təxminən -0,09 ətrafındadır və statistik baxımdan əhəmiyyətlidir.
Mənbə ədəbiyyatında yüksək kənd təsərrüfatı payı qeyri-rəsmiliyin və vergiyə cəlbetmənin daha çətin olduğu iqtisadi strukturların proksisi kimi istifadə edilir.
Kənd təsərrüfatı/ÜDM payının bir faiz bəndi daha yüksək olması əsas spesifikasiyada təxminən 0,09 faiz bəndi daha aşağı qeyri-resurs vergi/ÜDM nisbəti ilə əlaqəlidir.
Bu nəticə kənd təsərrüfatı istehsalının özünün vergi performansını mexaniki şəkildə azaltdığını sübut etmir; kənd təsərrüfatı payı burada daha geniş iqtisadi strukturu təmsil edən dəyişəndir.
İdxal açıqlığı nəticəsi
İdxal/ÜDM əmsalı bütün kvantillərdə müsbətdir; lakin 10. kvantildə 0,0646 olduğu halda 90. kvantildə 0,0382-yə enir.
Müəlliflər bunu ticarətə cəlb olunan və daha formal institusional strukturlar daxilindəki iqtisadi fəaliyyətin, xüsusilə aşağı vergi performansında, nisbətən daha asan vergiyə cəlb edilə bilən baza təmin etməsi ilə əlaqələndirirlər.
Təbii resurs gəlirlərində crowding-out nəticəsi
Təbii resurslardan əldə olunan qeyri-vergi gəlirlərinin əmsalı bütün paylanma boyunca mənfidir və yuxarı kvantillərə doğru daha mənfi olur:
\[ -0{,}0411 \rightarrow -0{,}0997. \]
Müəlliflər bunu təbii resurs gəlirlərinin qeyri-resurs vergi səylərini əvəz edə bilməsi, yəni crowding-out təsiri ilə şərh edirlər.
Əlaqənin yuxarı kvantillərdə daha güclü olması, qeyri-resurs vergi potensialı artıq nisbətən yüksək olduqda əlavə resurs gəlirinin vergi səylərini daha nəzərəçarpacaq şəkildə əvəz edə bilməsi şərhi ilə uyğundur.
İdarəetmə keyfiyyəti əlavə edildikdə nə baş verir?
İdarəetmə məlumatlarının əhatəsi daha məhdud olduğuna görə nümunə 118 ölkədən 85 ölkəyə, müşahidə sayı isə 2.739-dan 2.047-yə düşür.
| Kvantil | İdarəetmə əmsalı | Statistik vəziyyət |
|---|---|---|
| 0,10 | 0,316 | Əhəmiyyətli deyil |
| 0,25 | 0,396*** | p<0,01 |
| 0,50 | 0,500*** | p<0,01 |
| 0,75 | 0,621*** | p<0,01 |
| 0,90 | 0,727*** | p<0,01 |
Bu nümunə daha yüksək qeyri-resurs vergi performansında institusional keyfiyyət və dövlət-vətəndaş fiskal sosial müqaviləsinin daha aydın hala gəldiyi müəllif şərhi ilə uyğundur.
Müəlliflər xüsusilə yüksək vergi səviyyələrini davam etdirməyin yalnız vergi administrasiyasının texniki potensialından deyil, vətəndaşın dövlət potensialı, hesabatlılıq və ictimai xidmətlər barədə qiymətləndirməsindən də daha çox asılı ola biləcəyini müzakirə edirlər.
Texniki yardımın əsas kvantil nəticələri
| Kvantil | Log IMF texniki yardım əmsalı | Statistik vəziyyət |
|---|---|---|
| 0,10 | 0,683** | p<0,05 |
| 0,25 | 0,605** | p<0,05 |
| 0,50 | 0,493** | p<0,05 |
| 0,75 | 0,368 | Əhəmiyyətli deyil |
| 0,90 | 0,257 | Əhəmiyyətli deyil |
Texniki yardım əmsalı paylanmanın aşağı hissəsində daha böyük və əhəmiyyətlidir; yuxarı hissəsində kiçilir və əhəmiyyətini itirir.
Bu nümunə texniki yardımın inzibati potensial çatışmazlığının daha bağlayıcı olduğu aşağı vergi performansı şəraitində daha yüksək marjinal dəyər daşıya bilməsi hipotezi ilə uyğundur.
Lakin əsas Cədvəl 3 hələ də müşahidəvi sabit effektli kvantil reqressiyasıdır. Texniki yardımın əks səbəbiyyət problemi səbəbindən müəlliflər daha sonra IV dizaynına keçirlər.
İl sabit effektləri əlavə edildikdə nə baş verir?
Ölkə və il sabit effektlərinin birlikdə istifadə edildiyi Cədvəl 4-də texniki yardım əmsalları:
| Kvantil | Texniki yardım əmsalı | İdarəetmə əmsalı |
|---|---|---|
| 0,10 | 1,955* | 0,518* |
| 0,25 | 1,675** | 0,574* |
| 0,50 | 1,349** | 0,639** |
| 0,75 | 0,959 | 0,716** |
| 0,90 | 0,643 | 0,779** |
İl sabit effektləri bütün ölkələrə eyni vaxtda təsir göstərə bilən qlobal şokları tutmağı hədəfləyir.
Məsələn:
- qlobal texniki yardım büdcələrindəki dəyişikliklər,
- əmtəə qiyməti şokları,
- beynəlxalq maliyyələşmə mühitindəki ümumi dəyişikliklər
bir il ərzində bir çox ölkəyə eyni vaxtda təsir göstərə bilər.
Bu ümumi il effektləri nəzarətdə saxlandıqda da əsas heterogenlik qorunur: texniki yardım aşağı kvantillərdə daha güclü, idarəetmə isə yuxarı kvantillərdə güclü və əhəmiyyətli qalır.
Niyə dinamik modelə ehtiyac vardır?
Vergi toplama qabiliyyəti bir ildən digərinə tam sıfırlanan dəyişən deyil.
Vergi administrasiyası, qanunvericilik, vergi ödəyicisi bazası, qeydiyyat sistemləri və uyğunluq davranışları zaman ərzində yığılıb inkişaf edir.
Beləliklə, bugünkü qeyri-resurs vergi/ÜDM nisbətinin əvvəlki ilin səviyyəsindən güclü şəkildə təsirlənməsi gözlənilir.
Bundan əlavə, keçmişdə aşağı gəlir performansı yaşayan ölkənin daha çox texniki yardım tələb etməsi mümkündür.
Bu halda:
\[ \text{düşük vergi performansı} \rightarrow \text{daha fazla teknik yardım} \]
və eyni zamanda tədqiqatın sınamaq istədiyi:
\[ \text{teknik yardım} \rightarrow \text{vergi performansı} \]
kanalları birlikdə mövcud ola bilər.
Bu problem əks səbəbiyyət və endogenlik riskidir.
Dinamik panel kvantil tənliyi
Mənbə Tənlik (2):
\[ Q_{R_{it}} \left( \tau \mid R_{i,t-1},x_{it} \right) = \eta_i + u_t + x_{it}'\beta(\tau) + R_{i,t-1}\alpha(\tau). \tag{2} \]
Burada əsas modelə iki mühüm struktur əlavə edilmişdir.
\(R_{i,t-1}\): qeyri-resurs vergi/ÜDM nisbətinin bir dövr gecikdirilmiş dəyəridir.
\(\alpha(\tau)\): keçmiş gəlir performansının müvafiq kvantildəki davamlılığını göstərən əmsaldır.
\(u_t\): istifadə edildiyi spesifikasiyada ümumi zaman effektini təmsil edir.
Mənbə gecikdirilmiş asılı dəyişənə aid əmsalın diqqətli grid search ilə müəyyən edildiyini bildirir.
Dinamik modeldə əmsallar uzunmüddətli əlaqə kimi deyil, keçmiş gəlir performansı şərti saxlandıqdan sonrakı daha qısamüddətli təsirlər kimi şərh edilir.
Gecikdirilmiş asılı dəyişən niyə ayrıca alətləşdirilir?
Gecikdirilmiş asılı dəyişəni sabit effektli dinamik panel modelinə birbaşa əlavə etmək kiçik və ya orta zaman ölçüsündə yanlılıq yarada bilər.
Mənbə Galvao yanaşmasını izləyərək gecikdirilmiş qeyri-resurs vergi/ÜDM nisbətini öz iki dövr gecikdirilmiş dəyəri ilə alətləşdirir.
Shift-Share (Bartik-Tipli) Alət Dəyişəni Niyə İstifadə Edilir?
Shift-share/Bartik-tipli alət dəyişəni ölkənin aldığı IMF texniki yardımının yalnız öz cari vergi problemlərinə reaksiya olaraq müəyyən edilməsindən yaranan əks səbəbiyyəti azaltmaq üçün illik qlobal IMF texniki yardım təklifini nümunə başlamazdan əvvəl müəyyən edilmiş ölkə məruzqalması ilə birləşdirən ekzogen variasiya mənbəyi yaratmağa çalışır.
Mənbədə verilən alət dəyişəni düsturu
PDF-də alət dəyişəni aşağıdakı formada göstərilir:
\[ IV_{it} = \left( \sum_i TA_{it} \right) \cdot \frac{\bar R}{R_i}. \]
Burada:
- \(IV_{it}\): ölkə \(i\), il \(t\) üçün texniki yardım alət dəyişənidir.
- \(TA\): IMF texniki yardımıdır.
- \(\sum TA\): müvafiq ildə nümunə ölkələrinin ümumi texniki yardım təklifini təmsil edir.
- \(\bar R/R_i\): ölkənin başlanğıcdakı qeyri-resurs vergi performansının nümunə medianına nisbətən mövqeyini təmsil edən əvvəlcədən müəyyən edilmiş məruzqalma komponentidir.
Mənbə mətni illik texniki yardım cəminin müşahidə olunan ölkə \(i\) istisna olmaqla digər ölkələr üzrə hesablandığını açıq şəkildə bildirir. PDF düsturundakı cəm işarəsində eyni \(i\) indeksinin görünməsi notasiya baxımından qeyri-müəyyənlik yaratdığı üçün Verianla düsturu səssiz şəkildə yenidən indeksləməyib, mənbə mətnindəki izahı ayrıca qeyd edib.
\(\bar R/R_i\) niyə əvvəlcədən sabitlənir?
Alət dəyişəninin ölkənin eyni ildəki vergi performansından təsirlənməməsi üçün məruzqalma ölçüsü reqressiya nümunəsi başlamazdan əvvəlki sabit bir ildə müəyyən edilir.
Mənbə:
- qeyri-resurs vergi/ÜDM məsafə nisbəti üçün 2001 ilini sabit referans kimi istifadə edir,
- texniki yardım məlumatlarının 2000–2018 dövründə mövcud olduğunu,
- dinamik reqressiya nümunəsinin 2004 ilində başladığını
bildirir.
Bu dizaynın məntiqi sonradan baş verən ölkəyə xas vergi performansı dəyişikliklərinin məruzqalma çəkisini geriyə doğru dəyişdirə bilməməsidir.
Shift-share alətinin iki hissəsi
Alət dəyişəninin məntiqi iki komponentə ayrıla bilər:
Shift: müəyyən ildə IMF-in bütün nümunəyə təqdim etdiyi ümumi texniki yardım potensialındakı dəyişiklik.
Share / exposure: ölkənin başlanğıc dövründəki vergi performansına əsaslanan əvvəlcədən müəyyən edilmiş nisbi məruzqalma.
Müəlliflərin identifikasiya fərziyyəsi ölkə nəzarətləri və zaman effektləri nəzərə alındıqda qlobal texniki yardım təklifindəki dəyişikliyin ayrı-ayrı ölkənin eyni ildəki vergi performansından böyük ölçüdə müstəqil olmasıdır.
Bu bir fərziyyədir; alət dəyişəni metodlarının etibarlılığı yalnız yüksək birinci-mərhələ F-statistikasına deyil, həm də alət dəyişəninin nəticə dəyişəninə texniki yardımdan başqa kanallarla təsir etməməsi mənasını daşıyan exclusion restriction şərtinə bağlıdır.
İki mərhələli residual inclusion necə işləyir?
Mənbə control-function yanaşması kimi two-stage residual inclusion metodundan istifadə edir.
Birinci mərhələdə endogen qəbul edilən dəyişənlər:
- IMF texniki yardımı,
- gecikdirilmiş qeyri-resurs vergi/ÜDM nisbəti
nəzarətlər, alət dəyişənləri və sabit effektlər üzərinə reqressiya edilir.
Bu reqressiyalardan əldə edilən residual-lar dəyişənlərin alətlərlə izah edilməyən və endogenliklə əlaqəli ola bilən hissəsini təmsil edir.
İkinci mərhələdə bu residual-lar əsas kvantil reqressiyasına əlavə nəzarət dəyişənləri kimi daxil edilir.
Birinci mərhələdə alətin gücü
| Göstərici | Texniki yardım tənliyi | Gecikdirilmiş vergi/ÜDM tənliyi |
|---|---|---|
| TA alət dəyişəni əmsalı | 0,00135** | 0,00169; əhəmiyyətli deyil |
| Vergi/ÜDM-in iki dövr gecikməsi | 0,00706; əhəmiyyətli deyil | 0,683*** |
| Excluded instruments F-test | 10,45 | 144,03 |
| Sanderson-Windmeijer F-test | 20,73 | 77,44 |
| Müşahidə | 1.180 | 1.179 |
| Ölkə | 71 | 71 |
TA aləti texniki yardımın birinci mərhələsində müsbətdir və %5 səviyyəsində əhəmiyyətlidir.
Eyni alət gecikdirilmiş vergi performansını izah edən ikinci birinci-mərhələ tənliyində əhəmiyyətli deyil. Müəlliflər bunu exclusion restriction baxımından rahatladıcı nəticə kimi qiymətləndirirlər.
Dinamik IV nəticələri
| Kvantil | IMF texniki yardımı | İdarəetmə | Gecikdirilmiş vergi/ÜDM |
|---|---|---|---|
| 0,10 | 2,391*** | 0,355* | 0,554*** |
| 0,25 | 1,735*** | 0,196** | 0,674*** |
| 0,50 | 0,741** | 0,172* | 0,783*** |
| 0,75 | 0,00458 | 0,295** | 0,828*** |
| 0,90 | 0,314 | 0,443*** | 0,858*** |
Texniki yardım IV nəzarətli dinamik spesifikasiyada 10., 25. və 50. kvantillərdə müsbət və əhəmiyyətlidir; 75. və 90. kvantillərdə əhəmiyyətli deyil.
Gecikdirilmiş vergi/ÜDM əmsalı 0,554-dən 0,858-ə qədər yüksəlir və bütün kvantillərdə %1 səviyyəsində əhəmiyyətlidir. Bu nəticə qeyri-resurs gəlir performansının güclü ətalətə malik olduğunu göstərir.
Texniki yardım residual-ı 10. kvantildə -2,099 və 25. kvantildə -1,465-dir və əhəmiyyətlidir. Mənbə dipnotu mənfi residual əmsalını əsas qiymətləndirmələrdəki aşağı istiqamətli yanlılıqla uyğun kimi şərh edir.
Zaman effektləri də dinamik IV modelinə əlavə edildikdə
| Kvantil | IMF texniki yardımı | İdarəetmə | Gecikdirilmiş vergi/ÜDM |
|---|---|---|---|
| 0,10 | 2,103*** | 0,322* | 0,588*** |
| 0,25 | 1,466*** | 0,246** | 0,669*** |
| 0,50 | 0,325 | 0,161 | 0,781*** |
| 0,75 | -0,255 | 0,356** | 0,805*** |
| 0,90 | -0,985 | 0,610*** | 0,886*** |
Bu cədvəl xüsusilə diqqətlə oxunmalıdır.
Mənbə mətni texniki yardımın “lower half” boyunca əhəmiyyətli olduğunu bildirir; lakin Cədvəl 6-da texniki yardım əmsalı statistik baxımdan açıq şəkildə yalnız 10. və 25. kvantillərdə əhəmiyyətlidir. Median əmsalı 0,325-dir və əhəmiyyətlilik ulduzu yoxdur.
Buna görə Verianla Cədvəl 6-nı “10. və 25. kvantillərdə güclü və əhəmiyyətli, medianda müsbət, lakin əhəmiyyətli deyil” kimi oxuyur. Mənbə mətnindəki daha geniş “lower half” ifadəsi cədvəlin hüdudunu aşacaq şəkildə qətiləşdirilməyib.
İdarəetmə nəticəsi dinamik modeldə qorunurmu?
Bəli, idarəetmə əmsalı paylanmanın yuxarı hissəsində yenidən nəzərəçarpacaq olur.
Zaman sabit effektli Cədvəl 6-da:
- 10. kvantil: 0,322*,
- 25. kvantil: 0,246**,
- 50. kvantil: 0,161 və əhəmiyyətli deyil,
- 75. kvantil: 0,356**,
- 90. kvantil: 0,610***.
Xüsusilə 90. kvantildəki güclü müsbət əmsal daha yüksək vergi performansını davam etdirməkdə institusional keyfiyyətin əhəmiyyətini dəstəkləyir.
Lakin mənbənin nəticələr mətnində bir yerdə “governance quality variable”ın alətləşdirildiyi yazılsa da, dərc olunmuş metod izahı və birinci-mərhələ cədvəli yalnız texniki yardım və gecikdirilmiş vergi/ÜDM dəyişəni üçün alətləri sənədləşdirir. Buna görə Verianla idarəetmə əmsalını mənbədə açıq şəkildə sənədləşdirilmiş ayrıca IV identifikasiyası varmış kimi təqdim etmir.
“Vahid yanaşma hamıya uyğun deyil” nəticəsi dəqiq olaraq nə deməkdir?
Tədqiqat islahatların tamamilə ölkəyə xas və müqayisəolunmaz olduğunu demir.
Daha məhdud nəticə belədir:
Eyni siyasət və ya struktur amilin vergi performansı ilə əlaqəsi şərti vergi performansı paylanmasının müxtəlif nöqtələrində eyni böyüklükdə olmaya bilər.
Nisbətən aşağı performansda:
- adambaşına gəlir,
- texniki yardım,
- idarəetmə,
- ticarət vasitəsilə əlçatan nisbətən asan vergi bazaları
daha vacib ola bilər.
Nisbətən yüksək performansda isə əlavə gəlir toplamaq getdikcə çətinləşə bilər və:
- hesabatlılıq,
- institusional keyfiyyət,
- vergi ödəyicisinin etimadı,
- sosial müqavilə
daha müəyyənedici ola bilər.
Sosial müqavilə mexanizmi nədir?
Müəlliflər yüksək vergi performansındakı idarəetmə nəticəsini fiscal social contract yanaşması ilə şərh edirlər.
Vergi yükü artdıqca vətəndaşların:
- ictimai xidmətlərin keyfiyyətinə,
- vergilərin istifadəsinə,
- hesabatlılığa,
- qanunun tətbiqinə,
- korrupsiyanın nəzarətdə saxlanmasına
daha çox əhəmiyyət verməsi gözlənilə bilər.
Buna görə yüksək vergi gəlirlərinin davamlılığını təmin etmək yalnız vergi dərəcəsini artırmaq və ya nəzarəti gücləndirmək problemi olmaya bilər; dövlətin vergi müqabilində etibarlı institutlar və xidmətlər təqdim etdiyinə dair ictimai qəbul da mühüm ola bilər.
Bu mexanizm müəlliflərin nəzəri şərhidir. Tədqiqat sosial müqaviləni ayrıca eksperimental müdaxilə ilə birbaşa sınaqdan keçirmir.
Tədqiqatın dəstəklədiyi nəticələr
- Qeyri-resurs vergi performansının müəyyənediciləri şərti paylanma boyunca heterogendir.
- Adambaşına gəlir əsas modellərdə vergi performansı ilə müsbət əlaqəlidir.
- Kənd təsərrüfatının ÜDM-dəki payı əsas modeldə qeyri-resurs vergi performansı ilə mənfi əlaqəlidir.
- İdxal/ÜDM nisbəti bütün əsas kvantillərdə müsbət əlaqə göstərir və əmsalı aşağı kvantillərdə daha böyükdür.
- Təbii resurs qeyri-vergi gəlirləri qeyri-resurs vergi performansı ilə mənfi əlaqəlidir və mənfi əlaqə yuxarı kvantillərdə güclənir.
- İdarəetmə keyfiyyəti paylanmanın xüsusilə yuxarı hissəsində güclü və dayanıqlı müsbət əlaqə göstərir.
- IMF texniki yardımı əsas sabit effektli modellərdə aşağı və orta kvantillərdə daha güclüdür.
- Dinamik IV təhlili texniki yardım nəticəsinin xüsusilə aşağı vergi performansında qorunduğunu dəstəkləyir.
- Vergi performansı güclü ətalət göstərir; gecikdirilmiş qeyri-resurs vergi/ÜDM nisbətinin əmsalı bütün dinamik kvantillərdə müsbət və güclüdür.
- Gəlirlərin səfərbər edilməsi strategiyalarını performans səviyyəsinə görə fərqləndirmək bütün ölkələrə vahid standart islahat ardıcıllığı tətbiq etməkdən daha uyğun ola bilər.
Tədqiqatın dəstəkləmədiyi nəticələr
Tədqiqat 10. kvantildəki ölkələrin daimi olaraq “aşağı vergi ölkələri”, 90. kvantildəki ölkələrin isə daimi olaraq “yüksək vergi ölkələri” olduğunu demir.
Kvantillər şərti paylanmadakı mövqelərdir.
Tədqiqat əsas panel reqressiyalarındakı bütün əmsalların qəti səbəb təsirləri olduğunu sübut etmir.
Xüsusilə adambaşına gəlir, kənd təsərrüfatı payı, idxal açıqlığı və idarəetmə üçün əsas nəticələr şərti əlaqələrdir.
Texniki yardım üçün alət dəyişəni dizaynı endogenlik problemini azaltmağı hədəfləyir və səbəbiyyət şərhi üçün daha güclü identifikasiya təmin edir; lakin bu şərh alət dəyişəninin etibarlılıq fərziyyələrindən asılıdır.
Tədqiqat IMF texniki yardımının hər ölkəyə eyni miqdarda verilməli olduğunu göstərmir.
Tədqiqat yüksək vergi performansına malik ölkələrin texniki yardımdan heç bir fayda əldə etməyəcəyini sübut etmir. Yalnız araşdırılan modellərdə orta marjinal əlaqə yuxarı kvantillərdə daha zəifdir və əksər spesifikasiyalarda statistik baxımdan əhəmiyyətsizdir.
Tədqiqat idarəetmə keyfiyyətinin təkbaşına yüksək vergi/ÜDM nisbəti yaradacağını göstərmir.
Tədqiqat daha yüksək vergi dərəcələrinin avtomatik olaraq daha yüksək gəlir təmin etdiyini də sınaqdan keçirmir. Əsas nəticə vergi dərəcəsi dəyişikliklərinin mexaniki təsirindən daha çox geniş fiskal potensial və institut strukturuna diqqət yetirir.
Şəkil 2-dəki vergi tərkibi nümunələri səbəbli islahat təsirləri deyil; şərtsiz tarixi təsvirlərdir.
Metodoloji güclü tərəflər
Tədqiqatın güclü tərəflərindən biri bütün nümunəni ixtiyari şəkildə “aşağı gəlirli / orta gəlirli” alt nümunələrə bölmək əvəzinə əmsalların vergi performansının şərti paylanması boyunca dəyişməsinə imkan verməsidir.
Ölkə sabit effektləri müşahidə olunmayan davamlı ölkə heterogenliyinin mühüm hissəsini nəzarətdə saxlayır.
İl sabit effektləri ümumi qlobal şokları nəzarətdə saxlayır.
Dinamik spesifikasiya vergi performansındakı güclü ətaləti nəzərə alır.
Texniki yardım üçün Bartik-tipli xarici alət ölkənin cari vergi problemləri səbəbindən daha çox yardım alması formasındakı əks səbəbiyyət riskini ayrıca nəzərə alır.
Birinci-mərhələ F-statistikaları alətlərin izahedici gücünün zəif olmadığını dəstəkləyir.
Metodoloji məhdudiyyətlər və təkrar istehsal oluna bilmə boşluqları
Tədqiqat müşahidəvi panel məlumatlarına əsaslanır. Randomizə edilmiş siyasət eksperimenti deyil.
Ölkə sabit effektləri yalnız zaman ərzində dəyişməyən müşahidə olunmayan amilləri nəzarətdə saxlayır; zaman ərzində dəyişən və modelə daxil edilməyən bütün qarışdırıcıları aradan qaldırmır.
İdarəetmə məlumatları əlavə edildikdə nümunə 118 ölkədən 85 ölkəyə düşür. Dinamik IV təhlilində isə 71 ölkə və 1.004 ikinci-mərhələ müşahidəsi vardır. Beləliklə, ən inkişaf etmiş IV nəticələri tam 118 ölkəlik əsas nümunə ilə eyni məlumat əhatəsinə malik deyil.
Texniki yardım reqressiya cədvəllərində loqarifmik formada istifadə edilir; lakin mənbədə sıfır FTE dəyərlərinin log çevrilməsində hansı texniki çevrilmə ilə emal edildiyi açıq şəkildə bildirilmir.
Shift-share alətinin etibarlılığı qlobal texniki yardım təklifinin, nəzarətlər və zaman effektləri şərti altında, ayrı-ayrı ölkələrin eyni vaxtdakı vergi nəticələrinə texniki yardımdan başqa kanallarla təsir etmədiyi fərziyyəsindən asılıdır.
Mənbə PDF-in cədvəl siyahısı gövdədəki faktiki cədvəl nömrələnməsi ilə tam uyğun gəlmir. Mündəricatda ayrıca Revenue Administration və Tax Policy cədvəlləri göstərilsə də, təqdim edilən PDF gövdəsində bu başlıqlarla ayrıca nəticə cədvəlləri yoxdur. Verianla bu boşluğu təxmin edərək doldurmayıb.
Mənbənin nəticələr mətnində idarəetmə dəyişəninin alətləşdirildiyinə dair ifadə olsa da, dərc edilmiş birinci-mərhələ metod və cədvəl quruluşu idarəetmə üçün ayrıca alət göstərmir. Bu qeyri-müəyyənlik qorunub saxlanılıb.
Mənbədə Cədvəl 6-nı izah edən mətn texniki yardımın “lower half” boyunca əhəmiyyətliliyindən bəhs etsə də, median \(q=0{,}50\) əmsalı cədvəldə əhəmiyyətli deyil. Buna görə Verianla cədvəl dəyərini əsas götürərək bu spesifikasiyada statistik əhəmiyyətliliyi 10. və 25. kvantillərlə məhdudlaşdırır.
Ümumi elmi nəticə
Tədqiqatın əsas mesajı daxili gəlirlərin səfərbər edilməsinin tək bir vergi dərəcəsi və ya tək bir makroiqtisadi dəyişənlə izah edilə bilməməsidir.
Vergi performansının nisbətən aşağı olduğu şəraitdə dövlətin inzibati potensialını inkişaf etdirmək, texniki dəstək göstərmək və iqtisadi bazanı genişləndirmək daha yüksək marjinal əhəmiyyət daşıya bilər.
Vergi performansı yüksəldikcə eyni tip asan qazanclar azala bilər. Bu mərhələdə vergi sisteminin daha çox gəlir yarada bilməsi və mövcud yüksək gəlir səviyyəsini davam etdirə bilməsi üçün institusional etibarlılıq, hesabatlılıq və fiskal sosial müqavilə daha mərkəzi rol oynaya bilər.
Buna görə tədqiqat “bütün yüksələn və inkişaf etməkdə olan iqtisadiyyatlar eyni islahatı tətbiq etməlidir” yanaşmasından uzaqlaşır.
Daha düzgün siyasət sualı belədir:
Ölkə vergi potensialının hansı mərhələsindədir və həmin mərhələdə gəlirlərin səfərbər edilməsinin qarşısındakı bağlayıcı məhdudiyyət nədir?
Mənbə və Metod Qeydi
Orijinal başlıq: Domestic Revenue Mobilization Across Emerging and Developing Countries: One Size Does Not Fit All
Azərbaycan dilində nəşr başlığı: Yüksələn və İnkişaf Etməkdə Olan Ölkələrdə Daxili Gəlirlərin Səfərbər Edilməsi: Vahid Yanaşma Hamıya Uyğun Deyil
Müəlliflər: Elorm Darkey; Christian Ebeke; Anh Dinh Minh Nguyen; Oral Williams.
Müəllif sırası: Mənbədə verildiyi sıra ilə qorunub saxlanılıb.
Mənbə departamenti: International Monetary Fund, African Department.
Fərdi afiliyasiyalar: PDF bütün müəlliflər üçün ayrıca qurum-afiliyasiya cədvəli təqdim etmir. Tədqiqat African Department Working Paper kimi təqdim edilir və dörd müəllif üçün IMF domenli əlaqə ünvanları verilir. Mənbədə olmayan vəzifə adları əlavə edilməyib.
Corresponding author: Mənbə vahid corresponding author göstərmir.
Bərabər töhfə / birgə birinci müəlliflik: Mənbədə belə bəyanat yoxdur.
Mənbə növü: IMF Working Paper.
Düzgün tədqiqat nömrəsi: WP/26/205.
Mənbədaxili nömrə uyğunsuzluğu: PDF üz qabığında WP/26/205 yazıldığı halda PDF-in Recommended Citation sətrində WP/26/204 yazılır. IMF-in rəsmi nəşr qeydi 2026/205 kimi təsdiqlənir.
Seriya: IMF Working Papers.
Nəşriyyat: International Monetary Fund.
PDF tarixi: September 2026.
Rəsmi IMF nəşr tarixi: 25 September 2026.
DOI: 10.5089/9798229057318.001.
ISBN: 9798229057318.
ISSN: 1018-5941.
Rəsmi platforma: IMF Working Papers / IMF.org və IMF eLibrary, Volume 2026, Issue 205.
SSRN: Mənbə PDF elektron nüsxənin SSRN abstract 7574883 vasitəsilə əlçatan olduğunu bildirir.
Resenziya statusu: Mənbə resenziyalı jurnal məqaləsi deyil; IMF Working Paper-dır. IMF, Working Paper-ların davam edən tədqiqatı müzakirəyə açmaq üçün dərc edildiyini bildirir.
İnstitusional mövqe xəbərdarlığı: Mənbədə ifadə olunan fikirlər müəlliflərə aiddir və IMF, IMF Executive Board və ya IMF rəhbərliyinin fikirlərini mütləq təmsil etmir.
Müəllif hüququ / lisenziya: © 2026 International Monetary Fund. PDF “Not for Redistribution” qeydini daşıyır. Mənbədə Creative Commons açıq lisenziyası göstərilmir.
Yayım üçün səlahiyyət verən: Montfort Mlachila.
JEL kodları: C23, H20, H68, O11, O23.
Mənbə açar sözləri: Revenue Mobilization; Institutions; Development; Taxation; IMF Technical Assistance.
Nümunə: Əsas nümunə 118 ölkə, 1990–2022.
Nümunə siyahısı: Mənbə Annex A.3-də 118 ölkənin hamısını sadalayır; Türkiyə nümunəyə daxildir.
Əsas asılı dəyişən: Qeyri-resurs vergi gəlirlərinin ÜDM-ə nisbəti.
Əsas məlumat mənbəyi: IMF World Revenue Longitudinal Database.
Əsas ekonometrik metod: Machado və Santos Silva yanaşmasına əsaslanan ölkə sabit effektli panel kvantil reqressiyası.
Araşdırılan kvantillər: 0,10; 0,25; 0,50; 0,75; 0,90.
Kvantil şərh sərhədi: Kvantillər sabit ölkə qrupları deyil; ölkə sabit effektləri və kovariatlar şərti saxlandıqdan sonrakı qeyri-resurs vergi performansı paylanmasının nöqtələridir.
Əsas izahedici dəyişənlər: Real adambaşına ÜDM; kənd təsərrüfatı əlavə dəyəri/ÜDM; İQİ inflyasiyası; təbii resurs qeyri-vergi gəliri/ÜDM; idxal/ÜDM.
İdarəetmə dəyişəni: ICRG korrupsiya, qanun və qayda, bürokratiya keyfiyyəti və demokratik hesabatlılıq göstəricilərinin kompozitidir.
Texniki yardım: IMF vergi administrasiyası və vergi siyasəti üzrə potensialın inkişafına dəstək.
FTE tərifi: Bir FTE 240 iş gününə uyğun gəlir.
Texniki yardım paylanması: Mənbə şərtsiz ortalamanın yuxarı kvantillərdə təxminən 0,2 FTE, orta kvantillərdə 0,3 FTE və ən aşağı kvantildə 0,1 FTE olduğunu bildirir.
Texniki yardımın log çevrilməsi: Cədvəllər texniki yardımı log dəyişəni kimi göstərsə də, sıfır FTE müşahidələrinin log çevrilməsində necə emal edildiyi PDF-də açıq şəkildə bildirilmir.
Əsas TA nəticəsi: Cədvəl 3-də texniki yardım əmsalı 10., 25. və 50. kvantillərdə müsbət və əhəmiyyətli; 75. və 90. kvantillərdə əhəmiyyətli deyil.
İdarəetmənin əsas nəticəsi: İdarəetmə əmsalı yuxarı kvantillərə doğru böyüyür və 90. kvantildə 0,727-yə çatır.
Dinamik model: Bir dövr gecikdirilmiş qeyri-resurs vergi/ÜDM nisbəti modelə əlavə edilir.
Gecikdirilmiş asılı dəyişən aləti: Öz iki dövr gecikdirilmiş dəyəri.
Texniki yardım aləti: İllik ümumi IMF texniki yardım təklifini əvvəlcədən müəyyən edilmiş ölkə vergi-performansı məruzqalması ilə birləşdirən shift-share/Bartik-tipli alət dəyişəni.
Alət məruzqalmasının referans ili: 2001.
TA məlumatlarının əlçatanlığı: 2000–2018.
Dinamik reqressiyanın başlanğıcı: 2004.
Endogenlik metodu: Control-function / two-stage residual inclusion.
Birinci mərhələ excluded-instrument F dəyərləri: 10,45 və 144,03.
Sanderson-Windmeijer F dəyərləri: 20,73 və 77,44.
Dinamik IV nümunəsi: 71 ölkə; ikinci mərhələ cədvəllərində 1.004 müşahidə.
Cədvəl 5b texniki yardım nəticəsi: q=0,10 üçün 2,391***; q=0,25 üçün 1,735***; q=0,50 üçün 0,741**; q=0,75 və q=0,90 üçün əhəmiyyətli deyil.
Cədvəl 6 texniki yardım nəticəsi: Zaman sabit effektləri əlavə edildikdə q=0,10 üçün 2,103*** və q=0,25 üçün 1,466***; median və yuxarı kvantillər statistik baxımdan əhəmiyyətli deyil.
Mənbə mətni–Cədvəl 6 şərh fərqi: Nəticə mətni texniki yardımın “lower half” boyunca əhəmiyyətli olduğunu bildirdiyi halda Cədvəl 6-da median əmsalında əhəmiyyətlilik ulduzu yoxdur. Verianla cədvələ xas şərhdə medianı əhəmiyyətli kimi göstərmir.
İdarəetmənin alətləşdirilməsi üzrə mənbədaxili qeyri-müəyyənlik: Nəticə mətni bir yerdə idarəetmə dəyişəninin alətləşdirildiyini bildirir; lakin metod və dərc olunmuş first-stage cədvəli texniki yardım və gecikdirilmiş qeyri-resurs vergi/ÜDM dəyişənləri üçün alətləri göstərir. İdarəetməyə aid ayrıca first-stage/instrument mənbədə izah edilmir.
Cədvəl siyahısı üzrə mənbədaxili uyğunsuzluq: Mündəricatdakı cədvəl siyahısı ayrıca “Technical Assistance–Revenue Administration” və “Technical Assistance–Tax Policy” cədvəlləri göstərsə də, təqdim olunan PDF gövdəsində bu başlıqlarla ayrıca nəticə cədvəlləri yoxdur. Verianla çatışmayan cədvəlləri yaratmayıb.
İdentifikasiya sərhədi: Əsas sabit effektli nəticələr şərti əlaqələrdir. Texniki yardım üçün dinamik IV dizaynı endogenlik narahatlıqlarını azaltmağı hədəfləyir; səbəbiyyət şərhi alətin etibarlılığı və exclusion restriction fərziyyələrindən asılıdır.
Maliyyələşmə bəyanatı: Mənbədə ayrıca standart tədqiqat maliyyələşməsi bəyanatı yoxdur.
Maraqlar toqquşması: Mənbədə ayrıca standart maraqlar toqquşması bəyanatı yoxdur.
Məlumatların əlçatanlığı: Mənbə istifadə olunan məlumat bazalarını ətraflı sadalayır; PDF-də ayrıca standart Data Availability Statement və ya vahid açıq replikasiya paketi keçidi verilmir.
CRediT / müəllif töhfələri: Mənbədə standart CRediT töhfə bəyanatı yoxdur.
Təşəkkür: Mənbə Olumiyiwa Adedeji, Davide Furceri, Fouad Hasanov, Frank Hespeler, Danny Xufeng Jiang, Youssouf Kiendrebeogo, Lukas Kohler, Emmanuel Lartey, Montfort Mlachila, Papa N'Diaye, Babacar Sarr, Issouf Samake, Axel Schimmelpfennig, Luc Tucker, Volodymyr Tulin, Frank Zhang və African Department Fiscal Policy Seminar iştirakçılarına şərh və təkliflərinə görə təşəkkür edir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib