


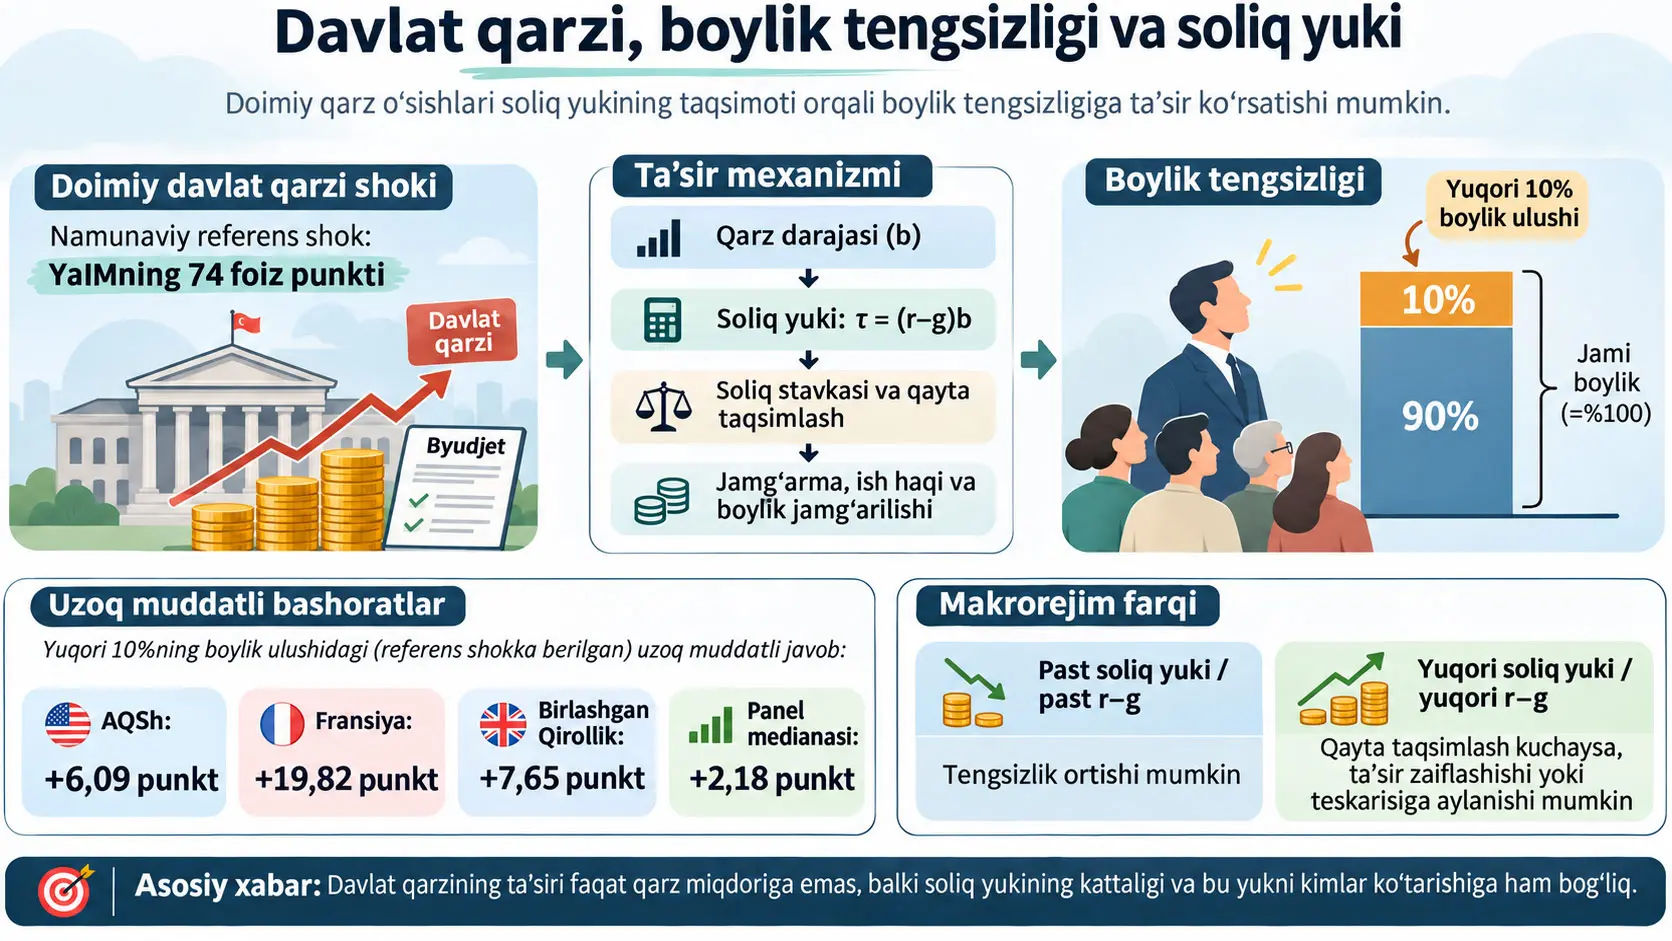
Ushbu tadqiqotdagi davlat qarzi–soliq yuki mexanizmi — davlat qarzidagi doimiy o‘zgarishlar hukumatning davrlararo byudjet cheklovi orqali zarur soliq daromadini va ushbu soliq yukining uy xo‘jaliklari o‘rtasida taqsimlanishini o‘zgartiradigan makroiqtisodiy uzatish mexanizmidir. Moustafa Chatzouz geterogen uy xo‘jaliklari va progressiv soliqqa tortishni o‘z ichiga olgan stilizatsiyalangan Diamond avlodlar ustma-ust keladigan modelini quradi; model prognozlarini 1950–2019 tarixiy ma’lumotlari, Blanchard–Quah uzoq muddatli identifikatsiya cheklovli strukturaviy VARlar, Pedroni strukturaviy panel VARi, Bayesian VAR barqarorlik tahlillari va tarixiy shok dekompozitsiyalari yordamida baholaydi.
Tadqiqotning matematik o‘zagida davlat qarzining uzoq muddatli soliq yuki:
\[ \tau=(r-g)b \]
munosabati bilan ifodalanadi. Bu yerda \(b\) jon boshiga davlat qarzini, \(r\) real daromadlilik/foiz stavkasini, \(g\) iqtisodiy-aholi o‘sish sur’atini va \(\tau\) qarzni barqaror saqlash uchun zarur jon boshiga soliq daromadini ifodalaydi. Bu tenglik tadqiqotdagi barcha iqtisodiyotlar uchun shartsiz buxgalteriya ayniyati emas; u modelning barqaror holatida, muayyan fiskal normallashtirishlar va bog‘lovchi davrlararo davlat byudjeti cheklovi ostida olinadi.
Modelning asosiy natijasi shuki, davlat qarzining ayni miqdordagi oshishi turli makroiqtisodiy rejimlarda soliq tizimini turli yo‘nalishda o‘zgartirishi mumkin. \(r>g\) bo‘lganda qarzga xizmat ko‘rsatish qimmat; qarzning ko‘payishi ko‘proq tarkibiy daromad talab qiladi va marjinal soliq stavkalari yuqoriga siljishi mumkin. Bu holat soliq tizimining amaldagi qayta taqsimlash kuchini oshiradi. Biroq kapitalning siqib chiqarilishi real daromadlilikni oshirib, real ish haqini pasaytirgani uchun jamg‘arish va meros qoldirishga moyilligi yuqoriroq bo‘lgan boy uy xo‘jaliklari boylik to‘plashda ustunlikka ega bo‘lishi mumkin. Past yoki o‘rta soliq yukida ikkinchi ta’sir ustun kelib, boylik tengsizligini oshirishi mumkin; soliq yuki yetarlicha oshganda esa boylarning zimmasidagi qo‘shimcha soliq yuki ustun kelib, munosabat belgisini teskariga o‘girishi mumkin.
\(r<g\) rejimida qarzga xizmat ko‘rsatish arzonroq. Modelda yuqoriroq qarz ayrim oraliqlarda zarur tarkibiy soliq daromadini kamaytirishi mumkin; marjinal soliq tarifi pastga siljiydi va muallif bilvosita qayta taqsimlash deb ataydigan mexanizm zaiflashadi. Shunday qilib, past foizlar kapital daromadliligi kanalini zaiflashtirsa ham, boy uy xo‘jaliklarining yuqoriroq jamg‘arish imkoniyati va yuqoriroq tasarrufdagi daromadi boylik konsentratsiyasini oshirishi mumkin. Qarz zaxirasi juda yuqori bo‘lganda qarzga xizmat ko‘rsatish yana yetarlicha qimmatlashsa, soliq yuki va qayta taqsimlash kuchayishi, boylik tengsizligiga ta’sir esa yana teskariga burilishi mumkin.
Empirik bo‘limda YaIMning 74 foiz bandiga teng doimiy qarz oshishi uchun baholangan uzoq muddatli yuqori %10 boylik ulushi reaksiyasi AQShda +6,09 foiz band, Fransiyada +19,82 foiz band, Birlashgan Qirollikda +7,65 foiz band va strukturaviy panel VARning kompozit medianida +2,18 foiz band darajasidadir. Ayni shok xususiy investitsiyani kamaytiradi, real ish haqini pasaytiradi va ko‘pchilik spetsifikatsiyalarda real daromadlilikni oshiradi.
Biroq tadqiqot natijasi “davlat qarzi har qanday sharoitda tengsizlikni oshiradi” degani emas. Soliq yuki va qayta taqsimlash kuchli bo‘lgan yuqori \(r-g\) guruhlarida panel SVAR natijalari boylik tengsizligi reaksiyasi manfiyga aylanishi mumkinligini ko‘rsatadi. Shu sabab tadqiqotning asosiy xabari faqat davlat qarzi miqdoridan ko‘ra, qarzni barqaror saqlash uchun zarur soliq yukining kattaligi va bu yukni kimlar ko‘tarishining uzoq muddatli boylik taqsimoti uchun hal qiluvchi ahamiyatga ega ekanidir.
Tadqiqotning boshlang‘ich nuqtasi
Tadqiqot rivojlangan iqtisodiyotlarda davlat qarzi va boylik konsentratsiyasi uzoq tarixiy davrlarda birga harakat qilgani kuzatuvidan boshlanadi. AQSh, Fransiya va Birlashgan Qirollikda 1980-yildan keyin davlat qarzi/YaIM nisbatlari oshishi bilan yuqori daromad-boylik guruhlarining jami boylikdagi ulushi ham oshgani muallif tushuntirmoqchi bo‘lgan asosiy hodisadir.
Bu qonuniyat oddiy korrelyatsiya sifatida qoldirilmaydi. Tadqiqot quyidagi murakkabroq savolni beradi: Davlat qarzidagi doimiy o‘zgarish uy xo‘jaliklarining boylik to‘plash qobiliyatini qaysi umumiy muvozanat va soliq mexanizmlari orqali o‘zgartiradi?
Mavjud boylik tengsizligi adabiyotining muhim qismi aktivlar daromadliligidagi farqlarni, texnologiyani yoki soliq progressivligidagi ekzogen o‘zgarishlarni ta’kidlaydi. Chatzouz yondashuvida esa soliq progressivligi to‘liq ekzogen siyosiy tanlov emas. Davlat qarzining barqarorligi uchun zarur daromad marjinal soliq tarifining amalda qanday joylashishini ta’sirlashi mumkin.
Bilvosita Qayta Taqsimlash Nima?
Bilvosita qayta taqsimlash — tadqiqotda davlat qarzi yaratgan soliq yukining hukumatning davrlararo byudjet cheklovi tufayli marjinal soliq stavkalarini doimiy ravishda o‘zgartirishi va shu tariqa soliq yukining boy va kambag‘al uy xo‘jaliklari o‘rtasidagi amaldagi taqsimotini endogen ravishda o‘zgartirishidir; mexanizm jamiyatning qayta taqsimlash afzalliklari o‘zgarishini majburiy qilmaydi.
Nega “bilvosita” deyiladi?
Davlat qarzi bir uy xo‘jaligining boyligini bevosita boshqa uy xo‘jaligiga o‘tkazadigan transfer sifatida modellashtirilmaydi. Qarz avval davlat kelajakda qancha daromad yig‘ishi kerakligini o‘zgartiradi. Bu daromad talabi mavjud soliq tizimi parametrlarida aks etadi. Progressiv tizimda marjinal soliq tarifi o‘zgarganda yuqori va past daromadli uy xo‘jaliklari ko‘taradigan mutlaq soliq yuki bir xil miqdorda o‘zgarmaydi.
Shunday qilib, zanjir quyidagicha:
Davlat qarzi → qarzga xizmat ko‘rsatish va \(r-g\) → zarur soliq daromadi → marjinal soliq tarifi → tasarrufdagi daromad → jamg‘arma va meros → boylik taqsimoti.
Manbaning tavsifiy tarixiy topilmalari
1950–2019-yillardagi rivojlangan iqtisodiyot ma’lumotlari davlat qarzi oshgani sari qarzga xizmat ko‘rsatish va ayrim soliq yuki ko‘rsatkichlari ham oshganini ko‘rsatadi.
| Davlat qarzi / YaIM | Foiz to‘lovlari / YaIM | Samarali mehnat solig‘i stavkasi |
|---|---|---|
| <%40 | %1,42 | %26,8 |
| %40–70 | %2,89 | %32,5 |
| %70–100 | %3,49 | %33,4 |
| >%100 | %4,13 | %37,7 |
Ayni manba rasmi mehnat daromadlarining jami soliq daromadidagi ulushi qarz guruhlari bo‘ylab taxminan %60 atrofida qolishini, biroq qarzga xizmat ko‘rsatish yuki yuqori qarz darajalarida ish haqi oluvchilar zimmasida ko‘proq jamlanishini ko‘rsatadi.
| Davlat qarzi / YaIM | Yuqori %1 boylik ulushi |
|---|---|
| <%40 | %22,9 |
| %40–70 | %23,2 |
| %70–100 | %24,6 |
| >%100 | %25,1 |
Bu jadval sababiy natija emas. U qarz guruhlari bilan boylik konsentratsiyasining tarixiy birga harakatini tavsiflaydi.
Soliq tariflari tarixiy rejimga qarab nega turlicha ko‘rinadi?
Manba 4-rasm 1980-yilgacha bo‘lgan yuqori foiz muhitini 1980-yildan keyingi past foiz muhiti bilan taqqoslaydi. Eng yuqori marjinal daromad solig‘i stavkasi ma’lumot mavjud mamlakatlarda 1980-yilgacha qarz darajasi bilan birga oshgan bo‘lsa, 1980-yildan keyin teskari yo‘nalishda harakat qiladi.
| Davlat qarzi / YaIM | 1980-yilgacha | 1980-yildan keyin |
|---|---|---|
| <%40 | %64,9 | %52,9 |
| %40–70 | %85,2 | %50,0 |
| %70–100 | %91,0 | %48,1 |
| >%100 | Manbada 1980-yilgacha yetarli ma’lumot yo‘q | %45,5 |
Muallif bu rejim o‘zgarishini faqat ideologik soliq islohoti bilan izohlash o‘rniga, pasaygan real foizlar davlat qarzini arzonlashtirib, hukumatning tarkibiy daromad ehtiyojini kamaytirishi mumkinligi bilan bog‘laydi.
Diamond avlodlar ustma-ust keladigan modelining asosiy tuzilishi
Model Diamondning ikki davrli avlodlar ustma-ust keladigan yondashuvining stilizatsiyalangan moslashtirishidir. Vaqt diskret tarzda \(t=0,1,\ldots,\infty\) shaklida davom etadi. Aholi:
\[ N_t=(1+g)N_{t-1} \]
munosabati bilan ekzogen ravishda o‘sadi.
Har bir uy xo‘jaligi turi \(i\) tug‘ma mehnat unumdorligi \(l_i>0\) bilan tavsiflanadi. O‘rtacha mehnat unumdorligi birga normallashtirilgan.
Uy xo‘jaliklarining bir-biridan farq qiluvchi meros qoldirish istagi \(\delta_i\) ham mavjud. Yuqoriroq \(\delta_i\) uy xo‘jaligining keyingi avlodga boylik o‘tkazishga ko‘proq ahamiyat berishini ifodalaydi. Kalibratsiyada boyroq uy xo‘jaliklariga yuqoriroq meros moyilligi berilishi manbadagi yuqori daromad-boylik guruhlarining yuqoriroq jamg‘arish va meros qoldirish imkoniyati kuzatuvi bilan bog‘lanadi.
Tenglama (1): Uy xo‘jaligi nimani optimallashtiradi?
\[ \max_{c_t^i,c_{t+1}^i,x_{t+1}^i} V_t^i = U(c_t^i) + \beta U(c_{t+1}^i) + \delta_i U(x_{t+1}^i). \tag{1} \]
Bu yerda \(c_t^i\) yoshlik davridagi iste’mol, \(c_{t+1}^i\) qarilik davridagi iste’mol, \(x_{t+1}^i\) bolalarga qoldiriladigan meros, \(\beta\) kelajak iste’molining diskont koeffitsiyenti va \(\delta_i\) uy xo‘jaligiga xos meros qoldirish vaznidir.
Uy xo‘jaligi faqat bugungi iste’molni emas, balki qarilik davridagi iste’mol va keyingi avlodga qoldiradigan merosni birgalikda tanlaydi.
Tenglama (2) va (3): Ikki hayot davrining byudjet cheklovlari
\[ c_t^i+a_{t+1}^i=w_t l_i-\tau_t^i+x_t^i \tag{2} \]
\[ c_{t+1}^i+(1+g)x_{t+1}^i = (1+r_{t+1})a_{t+1}^i. \tag{3} \]
\(a_{t+1}^i\) jamg‘armani, \(w_t\) ish haqi darajasini, \(w_tl_i\) yalpi mehnat daromadini, \(\tau_t^i\) soliq yukini, \(x_t^i\) oldingi avloddan olingan merosni va \(r_{t+1}\) jamg‘armalarning real daromadliligini ifodalaydi.
Birinchi tenglama yosh uy xo‘jaligi soliqdan keyingi daromadi va olgan merosini iste’mol bilan jamg‘arma o‘rtasida bo‘lishini tushuntiradi. Ikkinchi tenglama esa qarilik davrida jamg‘arma daromadliligi hisobiga iste’mol va bolalarga qoldiriladigan meros moliyalashtirilishini ko‘rsatadi.
Tenglama (4) va (5): Jamg‘arish va meros xatti-harakati
\[ a_{t+1}^i = S_{t+1}^i \left[ w_tl_i-\tau_t^i+x_t^i \right] \equiv S^i(D_t^i,r_{t+1}) \tag{4} \]
\[ x_{t+1}^i = X_{t+1}^i(1+r_{t+1})a_{t+1}^i \equiv X^i(r_{t+1},a_{t+1}^i). \tag{5} \]
\(S_{t+1}^i\) marjinal jamg‘arish moyilligi, \(X_{t+1}^i\) marjinal meros qoldirish moyilligidir.
Bu tuzilma real foiz va tasarrufdagi daromadning boylik to‘planishiga bir vaqtda ta’sir qilishiga imkon beradi.
Tenglama (6): Boylik to‘planishi
\[ a_{t+1}^i = S_{t+1}^iX_t^i(1+r_t)a_t^i + S_{t+1}^i(w_tl_i-\tau_t^i). \tag{6} \]
Tenglama ikki alohida manbani ajratadi.
- Birinchi had oldingi boylik va uning daromadliligining jamg‘arish/meros xatti-harakati bilan ko‘payishini ifodalaydi.
- Ikkinchi had joriy davrning soliqdan keyingi mehnat daromadidan amalga oshirilgan yangi jamg‘armani ifodalaydi.
Yuqori daromadli uy xo‘jaliklari ham yuqoriroq tasarrufdagi daromadga, ham kuchliroq jamg‘arish va meros moyilligiga ega bo‘lishi kichik daromad yoki daromadlilik farqlarining avlodlar bo‘ylab kattalashishiga imkon beradi.
Ishlab chiqarish va omil narxlari
Vakillik qiluvchi firma jismoniy kapital va mehnatdan foydalanadi. Kapital-mehnat nisbati \(k_t=K_t/L_t\) sifatida ta’riflanadi.
\[ w_t=f(k_t)-f'(k_t)k_t \tag{7} \]
\[ 1+r_t=f'(k_t)>0, \qquad f''(k_t)<0. \tag{8} \]
Davlat qarzi xususiy kapitalni siqib chiqarib \(k\)ni kamaytirganda, neoklassik ishlab chiqarish tuzilmasida kapitalning marjinal mahsuloti va shuning uchun real daromadlilik oshishi, real ish haqi esa pasayishi mumkin.
Davlat byudjeti cheklovi
\[ B_{t+1}+T_t = (1+r_t)B_t+G_t. \tag{9} \]
\(B_t\) davlat qarzi, \(T_t\) jami davlat daromadi va \(G_t\) davlat xarajatlaridir.
Tadqiqot davlat qarzini “kechiktirilgan soliq” kanali sifatida ajratib ko‘rsatish maqsadida asosiy nazariy tajribada \(G_t=0\) normallashtirishidan foydalanadi va davlat qarzi aholi o‘sish sur’atida o‘sishini faraz qiladi:
\[ B_{t+1}=(1+g)B_t. \]
Davlat Qarzining Soliq Yuki Ushbu Tadqiqotda Qanday Ta’riflanadi?
Tadqiqotning barqaror holatida davlat qarzining soliq yuki \(\tau=(r-g)b\) bilan ta’riflanadi; jon boshiga qarz \(b\) va real daromadlilik-o‘sish farqi \(r-g\) birgalikda davlat qarz barqarorligi uchun yig‘ishi kerak bo‘lgan tarkibiy soliq daromadini belgilaydi va bu munosabat faqat modelning ko‘rsatilgan barqaror-holat va fiskal qoida farazlari ostida amal qiladi.
\[ \tau=(r-g)b. \tag{10} \]
Bu tenglama tadqiqotning eng muhim munosabatidir.
\(r=g\): modelning Golden Rule nuqtasida qarzning ushbu ta’rif bo‘yicha soliq yuki nol.
\(r>g\): qarz daromadliligi iqtisodiy o‘sishdan yuqori bo‘lgani uchun qarzga xizmat ko‘rsatish tarkibiy jihatdan ko‘proq soliq daromadini talab qiladi.
\(r<g\): iqtisodiy o‘sish qarzning real daromadliligidan tezroq; modelda qarzni kelajakda yuqoriroq soliq talab qilmasdan barqaror saqlash mumkin bo‘lgan dinamik samarasizlik hududi paydo bo‘lishi mumkin.
Bu iboralar “\(r<g\) bo‘lganda qarz bepul” degani emas. Tadqiqot qarz zaxirasining kattaligi ham muhim ekanini va juda yuqori qarz darajasida past foiz muhitida ham qarzga xizmat ko‘rsatish yana yuqori soliq bosimini keltirib chiqarishi mumkinligini ko‘rsatadi.
HSV soliq funksiyasi
Heathcote–Storesletten–Violante/Bénabou turidagi soliq tuzilmasi:
\[ \tau_i = \left( 1-\lambda\tilde z_i^{-\gamma} \right)z_i-T. \tag{11} \]
Bu yerda:
- \(z_i=wl_i\): yalpi mehnat daromadidir.
- \(\tilde z_i\): uy xo‘jaligining yalpi mehnat daromadining iqtisodiyot o‘rtachasiga nisbatidir.
- \(T\): bir martalik transferdir.
- \(\lambda\): soliq tarifining umumiy darajasini belgilaydi.
- \(\gamma\): soliq progressivligini belgilaydi.
Daromadga xos mehnat solig‘i stavkasi:
\[ \tau_i^w=1-\lambda\tilde z_i^{-\gamma}. \]
Manbada \(0<\gamma<1\) progressiv, \(\gamma=0\) tekis, \(\gamma<0\) regressiv soliq tuzilmasini ifodalaydi; \(\gamma\rightarrow1\) bo‘lganda tuzilma to‘liq qayta taqsimlashga yaqinlashadi.
Gouveia–Strauss soliq funksiyasi
\[ \tau_i = \tau_0 \left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] -T. \tag{12} \]
\(\tau_0\) umumiy soliq darajasi va asimptotik yuqori o‘rtacha soliq stavkasini, \(\tau_1\) progressivlikni, \(\tau_2\) esa soliq tarifining egriligini boshqaradi.
Ayni qarz yuki turli soliq tuzilmalari bilan qanday moliyalashtirilishi mumkin?
\[ \tau = \frac{\sum_i\tau_i}{N} = (r-g)b. \tag{13} \]
Tenglamaning o‘ng tomoni davlatning jami daromad ehtiyojini belgilaydi; chap tomoni esa ushbu daromad uy xo‘jaliklari o‘rtasida qanday taqsimlanishini ko‘rsatadi.
Tadqiqot uch xil moslashtirish usulini baholaydi:
HSV — \(\lambda\) moslashtirishi:
\[ \lambda = \frac{ w-(r-g)b-T }{ E[\tilde z_i^{-\gamma}z_i] }. \tag{14a} \]
Gouveia–Strauss — \(\tau_0\) moslashtirishi:
\[ \tau_0 = \frac{ (r-g)b+T }{ E\left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] }. \tag{14b} \]
Gouveia–Strauss — \(\tau_2\) moslashtirishi:
\[ \tau_0 E\left[ z_i- \left( z_i^{-\tau_1}+\tau_2 \right)^{-1/\tau_1} \right] = (r-g)b+T, \tag{14c} \]
va bu oxirgi holatda \(\tau_2\) sonli usulda yechiladi.
Manba ushbu uch variant muayyan hukumatlar real hayotda aynan qo‘llaydigan siyosat dastaklari emasligini alohida ta’kidlaydi. Ular ayni tarkibiy daromad ehtiyojini soliq tarifining turli tarkibiy qismlari orqali qanday taqsimlash mumkinligini tahlil qiluvchi nazariy konfiguratsiyalardir.
Barqaror holatda individual boylik
\[ a_i = \Lambda_i(r) \left[ wl_i-\tau_i \right]. \tag{15} \]
\(\Lambda_i(r)<1\) jamg‘arish va meros moyilliklarini birgalikda o‘z ichiga oluvchi murakkab marjinal jamg‘arish moyilligidir.
Logarifmik naf ostida manba:
\[ \Lambda_i(r) = \frac{ (\beta+\delta_i)(1+g) }{ (1+g)(1+\beta+\delta_i)-\delta_i(1+r) }. \]
ifodasini beradi.
Bu tenglama boylikning ikki asosiy belgilovchisini bevosita ko‘rsatadi: uy xo‘jaligining soliqdan keyingi daromadi va foiz stavkasi bilan birga o‘zgaradigan jamg‘arish/meros xatti-harakati.
Agregatsiyalangan barqaror holat
\[ (1+g)(k+b) = \Lambda(r)w-(r-g)b. \tag{16} \]
Model agregatsiyani yengillashtirish uchun jamg‘arish-meros moyilligi bilan mavjud boylik kesimda korrelyatsiyasiz deb faraz qiladi:
\[ \operatorname{Cov} \left( S_{t+1}^iX_t^i, a_t^i \right) = 0. \tag{17} \]
Shuning uchun:
\[ E[S_{t+1}^iX_t^i a_t^i] = E[S_{t+1}^iX_t^i]E[a_t^i]. \tag{18} \]
Bu model farazidir; haqiqiy ma’lumotlarda bevosita tasdiqlangan universal xususiyat sifatida taqdim etilmasligi kerak.
Davlat qarzining uchta boylik uzatish kanali
\[ \frac{da_i}{db} = \underbrace{ \frac{\partial a_i}{\partial r} \frac{dr}{db} }_{\text{faiz oranı kanalı}} + \underbrace{ \frac{\partial a_i}{\partial w} \frac{dw}{db} }_{\text{ücret kanalı}} + \underbrace{ \frac{\partial a_i}{\partial\tau_i} \frac{d\tau_i}{db} }_{\text{vergi kanalı}}. \tag{19} \]
Foiz stavkasi kanali: Qarzning xususiy kapitalni siqib chiqarishi kapitalning marjinal mahsuloti va daromadliligini o‘zgartirishi mumkin. Jamg‘arish va meros moyilligi yuqori bo‘lgan boy uy xo‘jaliklari bundan ko‘proq ta’sirlanishi mumkin.
Ish haqi kanali: Kapital intensivligining pasayishi real ish haqini kamaytirishi mumkin. Progressiv soliq tizimi past daromadli uy xo‘jaliklarining daromad yo‘qotishining bir qismini pastroq soliq bilan yumshatishi mumkin.
Soliq kanali: Qarzga xizmat ko‘rsatish uchun zarur daromad uy xo‘jaliklarining soliq yukini va shu orqali tasarrufdagi daromadini o‘zgartiradi.
Soliq kanalining uchta quyi tarkibiy qismi
\[ \frac{d\tau_i}{db} = \underbrace{ \frac{\partial\tau_i}{\partial b} }_{\text{doğrudan borç etkisi}} + \underbrace{ \frac{\partial\tau_i}{\partial r} \frac{dr}{db} }_{\text{borç servisi etkisi}} + \underbrace{ \frac{\partial\tau_i}{\partial w} \frac{dw}{db} }_{\text{vergi tabanı etkisi}}. \tag{20} \]
Bevosita qarz ta’siri ayni foiz stavkasida kattaroq qarz zaxirasini moliyalashtirishni; qarzga xizmat ko‘rsatish ta’siri qarz foiz stavkasini o‘zgartirib soliq ehtiyojini o‘zgartirishini; soliq bazasi ta’siri esa ish haqi o‘zgarishi soliqqa tortiladigan daromad bazasini o‘zgartirishini ifodalaydi.
Tenglama (19) va (20) birgalikda ko‘rib chiqilganda, manba sof foiz ta’siri, sof ish haqi ta’siri va bevosita soliq ta’siri farqini oladi:
\[ \frac{da_i}{db} = \left[ \frac{\partial a_i}{\partial r} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial r} \right] \frac{dr}{db} + \left[ \frac{\partial a_i}{\partial w} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial w} \right] \frac{dw}{db} + \frac{\partial a_i}{\partial\tau_i} \frac{\partial\tau_i}{\partial b}. \tag{21} \]
r > g va r < g Rejimlari Boylik Tengsizligiga Nega Turlicha Ta’sir Qiladi?
\(r>g\) rejimida qarzga xizmat ko‘rsatish yuqori tarkibiy daromad talab qilib, marjinal soliqlar va qayta taqsimlashni kuchaytirar ekan, kapitalning siqib chiqarilishi real daromadlilikni oshiradi; \(r<g\) rejimida esa qarzga xizmat ko‘rsatish arzonroq bo‘lgani uchun soliq bosimi va bilvosita qayta taqsimlash zaiflashadi, shu sabab ayni qarz oshishining boylik tengsizligiga ta’siri kattaligi va hatto juda yuqori soliq yukida belgisi makroiqtisodiy rejimga qarab o‘zgarishi mumkin.
Soliq yukining uy xo‘jaliklariga uzatilishini batafsilroq ko‘rsatuvchi Tenglama (22)
HSV misolida manba individual soliq yukining qarzga reaksiyasini:
\[ \frac{d\tau_i}{db} = \tau_i \left[ \frac{1}{b} + \frac{1}{r-g}\frac{dr}{db} + \frac{1-\gamma}{w} \left( 1- \frac{\bar l^{-\gamma}}{l_i^{-\gamma}} \right) \frac{dw}{db} \right]. \tag{22} \]
shaklida ajratadi.
Birinchi had qarz miqdorining bevosita ta’sirini, ikkinchi had foiz o‘zgarishining qarzga xizmat ko‘rsatishga ta’sirini, uchinchi had esa ish haqi o‘zgarishi soliq bazasiga daromad guruhlari o‘rtasida turlicha ta’sir qilishini ifodalaydi.
\[ \bar l^{-\gamma} = \frac{1}{N} \sum_i l_i^{-\gamma} \]
kesim o‘rtachasidir.
\(r>g\) holatida bu hadlar yuqori mehnat salohiyatiga ega/boy uy xo‘jaliklari uchun ko‘pincha bir yo‘nalishda ishlab, soliq yukini oshirishi mumkin. \(r<g\) holatida qarzga xizmat ko‘rsatish hadining belgisi teskari bo‘lishi mumkin; shu sabab yuqoriroq qarz ayrim uy xo‘jaliklarining soliq yukini kamaytirishi mumkin.
Model qanday kalibratsiya qilindi?
Asosiy kalibratsiya AQSh ma’lumotlariga asoslanadi. Bitta model davri 30 yil deb olinadi. Daromad taqsimoti 90. persentilgacha lognormal, yuqori dumda Pareto taqsimoti yordamida shakllantiriladi. Model iqtisodiyotida ushbu taqsimotdan olingan 10.000 uy xo‘jaligi mavjud.
| Parametr / maqsad | Manba qiymati |
|---|---|
| Avlod uzunligi | 30 yil |
| Yillik o‘sish sur’ati | %3,25 |
| O‘sish omili \(1+g\) | 2,61 |
| Uzoq muddatli qarz / YaIM | %54 |
| Kapital ulushi \(\alpha\) | 1/3 |
| Unumdorlik \(A\) | 9,76 |
| Real daromadlilik \(r>g\) kalibratsiyasi | %6,35 yillik |
| Real daromadlilik \(r<g\) kalibratsiyasi | %1,46 yillik |
| \(\beta\), \(r>g\) | 0,16 |
| \(\delta\), \(r>g\) | 0,18 |
| \(\beta\), \(r<g\) | 0,65 |
| \(\delta\), \(r<g\) | 0,73 |
| Daromad Gini maqsadi | 0,50 |
| Yuqori %10 daromad ulushi maqsadi | %38 |
| Yuqori %1 daromad ulushi maqsadi | %14 |
| Meros / boylik nisbati maqsadi | 0,53 |
| Transferlar / YaIM | %9 |
| Boylik Gini — ma’lumot / model | 0,82 / 0,62 |
| Yuqori %10 boylik ulushi — ma’lumot / model | %68 / %46 |
| Yuqori %10 soliq ulushi — ma’lumot / model | %66 / %60 |
| HSV progressivligi \(\gamma\) | 0,12 |
| HSV \(\lambda\) | 0,63 |
| GS \(\tau_0\) | 0,71 |
| GS \(\tau_1\) | 0,30 |
| GS \(\tau_2\) | 0,21 |
Modelning nol-qarzli boshlang‘ich barqaror holatida \(r-g\) taxminan %3. Model boylik Ginisining taxminan %76 ini va yuqori %10 boylik konsentratsiyasining taxminan %68 ini qayta hosil qiladi. Bu nisbatlar modelning kalibratsiya mosligini ifodalaydi; model “boylik tengsizligini %76 aniqlik bilan bashorat qiladi” degani emas.
\(r>g\) rejimidagi nazariy qarshi-faktlar
Normal/yuqori daromadlilik rejimida ortib boruvchi davlat qarzi xususiy kapitalni siqib chiqarib, real daromadlilikni oshiradi. Boy uy xo‘jaliklarining jamg‘arish va meros moyilligi yuqori bo‘lgani uchun bu kanal boylik taqsimotini kengaytiradi.
Ayni paytda qarzga xizmat ko‘rsatishning oshishi davlatdan yuqoriroq soliq daromadi yig‘ishni talab qiladi va progressiv tizim yuqori daromadli uy xo‘jaliklariga yuqoriroq mutlaq soliq yukini yuklaydi. Bu kanal esa tengsizlikni kamaytiradi.
Manba Figure 6 dagi misol tariqasidagi yuqori qarzli barqaror holatda:
- mehnat solig‘i intensivligi \(1-\lambda\) taxminan %134 oshadi,
- \(\tau_2\) taxminan ikki baravar darajaga yaqinlashadi,
- \(\tau_0\) taxminan %60 oshadi.
Bu qiymatlar nazariy kalibratsiya ssenariysidir; haqiqiy mamlakatda kuzatilgan soliq islohoti emas.
Manba Figure 8 da qarz/YaIM nisbati %29 dan %54 ga oshgan misolda boylik bilan vaznlangan o‘rtacha marjinal soliq stavkasidagi o‘zgarishlar:
| Soliq moslashtirishi | O‘rtacha marjinal soliq stavkasi o‘zgarishi | O‘rtacha soliq stavkasi o‘zgarishi |
|---|---|---|
| GS — \(\tau_2\) | +%58,9 | +%39,7 |
| GS — \(\tau_0\) | +%58,2 | +%61,2 |
| HSV — \(\lambda\) | +%33,3 | +%17,6 |
Manbada \(\lambda\) moslashtirishi Ginini taxminan %2,5 oshirishi mumkin. \(\tau_2\) moslashtirishida tengsizlik o‘sishi cheklanganroq. \(\tau_0\) moslashtirishida yuqori daromad guruhlariga yuklangan marjinal soliq yetarlicha oshganda tengsizlik ta’siri neytrallashishi yoki teskariga burilishi mumkin.
\(r<g\) rejimidagi nazariy qarshi-faktlar
Past daromadlilik rejimida kapitalning siqib chiqarilishining foizga ta’siri zaifroq. Modelning asosiy kalibratsiyasida yuqoriroq qarz pastroq tarkibiy soliq ehtiyoji bilan mos kelishi mumkinligi sabab marjinal soliq tarifi pastga siljiydi.
| Soliq moslashtirishi | O‘rtacha marjinal soliq stavkasi o‘zgarishi | O‘rtacha soliq stavkasi o‘zgarishi |
|---|---|---|
| GS — \(\tau_2\) | −%11,3 | −%11,1 |
| GS — \(\tau_0\) | −%11,9 | −%12,6 |
| HSV — \(\lambda\) | −%3,2 | −%1,4 |
Ya’ni soliq tizimi huquqiy yoki formal jihatdan hanuz progressiv bo‘lishi mumkin; biroq jami soliq daromadining qisqarishi boylarning kambag‘allarga nisbatan ko‘taradigan mutlaq qo‘shimcha yukini kamaytiradi va bilvosita qayta taqsimlash intensivligi zaiflashadi.
Tadqiqotning muhim nochiziqliligi bu yerda ham namoyon bo‘ladi. Qarz juda yuqori darajaga chiqqanda kapitalning siqib chiqarilishi real daromadlilikni yana oshirishi va qarz zaxirasining kattaligi qarzga xizmat ko‘rsatishni qimmatlashtirishi mumkin. Soliq bosimi yetarlicha kuchayganda qayta taqsimlash yana oshadi va qarzning boylik tengsizligiga ta’siri pastga tomon burilishi mumkin.
Strukturaviy parametrlar sezgirligi
Manba asosiy logarifmik naf va Cobb–Douglas ishlab chiqarish farazlarini CES naf va CES ishlab chiqarish bilan yumshatadi.
Uchta strukturaviy parametr alohida o‘rganiladi:
- \(\theta\): davrlararo almashtirish elastikligining teskarisidir. Yuqoriroq \(\theta\) jamg‘armalar foiz stavkasiga kamroq sezgir bo‘lgan qarib borayotgan iqtisodiyot holatini ifodalaydi.
- \(\rho=(\sigma-1)/\sigma\): kapital va mehnat o‘rtasidagi almashtirishning parametrlashtirilishidir. \(\rho<0\), \(\sigma<1\) va omillarning yalpi komplementar bo‘lishini anglatadi.
- \(\alpha\): kapitalning ishlab chiqarishdagi ulushidir. Manba yuqoriroq \(\alpha\)ni AI/avtomatlashtirish bilan bog‘liq kapital intensivlashuvining mumkin bo‘lgan ifodasi sifatida ishlatadi.
Sezgirlik fazosi:
\[ \theta\in\{0.7,1,1.2,2.0\}, \qquad \rho\in\{0.23,0,-0.67\}, \qquad \alpha\in[0.2,0.7]. \]
sifatida o‘rganiladi.
Asosiy sifat natijalari keng parametr oralig‘ida saqlanadi. Biroq yuqori kapital ulushi, qarish va kapital-mehnat komplementarligi birgalikda bo‘lganda iqtisodiyot past daromadlilik rejimidan yuqoriroq \(r-g\) rejimiga siljishi va davlat qarzining boylik tengsizligiga ta’siri teskariga burilishi mumkin.
| \(\theta\) | Yuqori %10 boylik ulushi, b=0 | Yuqori %10 boylik ulushi, qarz/YaIM=%54 | O‘zgarish | \(r-g\), b=0 | \(r-g\), qarz/YaIM=%54 |
|---|---|---|---|---|---|
| 0,7 | 0,412 | 0,411 | −0,11 foiz band | −0,111 | 0,000 |
| 1,0 | 0,421 | 0,410 | −1,15 foiz band | +0,370 | +0,640 |
| 1,2 | 0,422 | 0,401 | −2,10 foiz band | +0,761 | +1,299 |
Bu jadval AI bashorati emas. Manba \(\alpha\)dagi oshishni avtomatlashtirish/kapital ulushi oshishining nazariy ifodasi sifatida ishlatadi. Natijalar muayyan parametr kombinatsiyalaridagi model qarshi-faktlaridir.
Tadqiqot Usuli va Natijalari
Blanchard–Quah SVAR Ushbu Tadqiqotda Nimani Aniqlaydi?
Blanchard–Quah uzoq muddatli cheklovli strukturaviy VAR davlat qarzi/YaIM darajasiga doimiy ta’sir ko‘rsatadigan murakkab “doimiy qarz shoki”ni aniqlash va ushbu shokning xususiy investitsiya, real kapital daromadliligi, real ish haqi va yuqori %10 boylik ulushiga uzoq muddatli uzatilishini o‘lchash uchun ishlatiladi; aniqlanayotgan shok bitta sodda iqtisodiy hodisa emas, balki qarzning doimiy trayektoriyasini o‘zgartiruvchi turli strukturaviy kuchlar birikmasidir.
Empirik ma’lumotlar to‘plami
Asosiy empirik panel 1950–2019 davrini qamrab oladi.
Manbalar:
- Jordà–Schularick–Taylor Macrohistory Database,
- Global Macro Database,
- IMF kapital zaxirasi ma’lumotlari,
- Penn World Table,
- World Inequality Database,
- qayta taqsimlash tahlilida SWIID.
Uchta batafsil mamlakat holati AQSh, Fransiya va Birlashgan Qirollikdir. Bu mamlakatlar uzoq tarixiy ma’lumot qamrovi, turli fiskal institutlari va doimiy shok identifikatsiyasi uchun zarur davlat qarzi birlik-ildiz xususiyatlari sabab tanlangan.
Nega xususiy kapital zaxirasi o‘rniga xususiy investitsiya ishlatildi?
Nazariy model davlat qarzi jismoniy kapitalni siqib chiqarishini bashorat qiladi. Biroq xususiy kapital zaxirasini tarixiy ravishda bevosita kuzatish qiyin va perpetual inventory usuli boshlang‘ich kapital zaxirasi, amortizatsiya stavkasi va aktiv umriga doir farazlarga sezgir.
Shu sabab empirik tizimda bevosita kuzatiladigan xususiy investitsiya / YaIM ishlatilgan.
Besh o‘zgaruvchili VAR tizimi
Empirik vektor tartibi quyidagicha:
Davlat qarzi/YaIM → xususiy investitsiya/YaIM → real kapital daromadliligi → real ish haqi → yuqori %10 boylik ulushi.
Boylik tengsizligi eng endogen o‘zgaruvchi sifatida oxirgi o‘ringa qo‘yiladi.
Birinchi farqlardagi tizim:
\[ \Delta y_t=C(L)\varepsilon_t \]
shaklida bo‘lib:
\[ C(L)=\Phi(L)^{-1}B, \]
\[ u_t=B\varepsilon_t, \qquad BB'=\Sigma_u. \]
Uzoq muddatli ta’sir matritsasi:
\[ C(1)=\Phi(1)^{-1}B \]
sifatida ta’riflanadi va BQ identifikatsiyasida quyi uchburchak cheklov qo‘llanadi.
Doimiy qarz shoki qarz/YaIM darajasiga uzoq muddatda noldan farqli ta’sir ko‘rsatadigan strukturaviy yangilik sifatida ta’riflanadi.
Nega VAR darajalarda emas, birinchi farqlarda baholandi?
Qarz kabi o‘zgaruvchilar yuqori davomiylik yoki birlik ildizga ega bo‘lsa, darajalardagi VAR koeffitsiyentlari yig‘indisi birga juda yaqinlashishi mumkin. Bu holda:
\[ \Phi(1) \]
deyarli singulyar bo‘ladi va uzoq muddatli identifikatsiya uchun zarur:
\[ \Phi(1)^{-1} \]
sonli jihatdan beqarorlashishi mumkin.
Shu sabab asosiy BQ tahlili birinchi farqlarda bajariladi. Manba darajalardagi muqobil spetsifikatsiyalar Online Appendixda barqarorlik tekshiruvi sifatida ko‘rib chiqilganini bildiradi.
Kichik tanlanma noaniqligi qanday hisobga olinadi?
Mamlakatga xos VARlarda Kilianning bootstrap-after-bootstrap yondashuvi ishlatiladi. Rejim o‘zgarishlari sabab yuzaga kelishi mumkin bo‘lgan shartli o‘zgaruvchan dispersiyani hisobga olish uchun wild-bootstrap ishonch intervallari qo‘llanadi.
Muallif qisqa yillik qatorlarda mamlakat bo‘yicha baholash noaniqligini kamaytirish maqsadida Pedroni strukturaviy panel VAR yondashuvidan ham foydalanadi. Bu usul umumiy global shoklar bilan mamlakatga xos idiosyncratic shoklarni ajratib, mamlakatlar o‘rtasidagi umumiy ma’lumotdan foydalanadi.
68%, 90% va 95% ishonch belgilari qanday o‘qiladi?
Manba 3-jadvalda:
* = %68 ishonch intervali nolni o‘z ichiga olmaydi
** = %90 ishonch intervali nolni o‘z ichiga olmaydi
*** = %95 ishonch intervali nolni o‘z ichiga olmaydi
shaklida.
Muallif strukturaviy impulse-response adabiyotidagi amaliyotga tayangan holda muhokamani ayniqsa %68 ishonch darajasida iqtisodiy jihatdan mazmunli reaksiyalar ustiga quradi. Shu sabab bitta yulduz klassik %5 ahamiyatlilik chegarasiga teng emas.
Uzoq muddatli multiplikator nega 74 foiz bandlik qarz oshishiga masshtablandi?
Manba AQShning taxminan 1980-yildan keyingi kumulyativ davlat qarzi/YaIM oshishiga mos keladigan 74 foiz bandlik qarz oshishini tarixiy jihatdan mazmunli referens shok sifatida ishlatadi.
Bu yerdagi “long-run multiplier” standart fiskal multiplikator adabiyotidagi har bir dollar uchun dollar multiplikatori emas. U birinchi farqlardagi o‘zgaruvchilarning kumulyativ impulse-response nisbatlaridan olingan uzoq muddatli daraja ta’sirlaridir.
| O‘zgaruvchi | AQSh | Fransiya | Birlashgan Qirollik | Panel kompozit mediani |
|---|---|---|---|---|
| Xususiy investitsiya / YaIM | −7,87 pp ** | −10,75 pp *** | −5,80 pp *** | −9,35 pp *** |
| Real daromadlilik | +2,60 pp * | +1,96 pp | +1,87 pp * | +0,88 pp * |
| Real ish haqi | −%26,24 *** | −%31,52 * | −%9,56 * | −%6,88 * |
| Yuqori %10 boylik ulushi | +6,09 pp * | +19,82 pp * | +7,65 pp ** | +2,18 pp ** |
Panel dekompozitsiyasida umumiy global komponent va mamlakatga xos komponent taxminan muvozanatli; mamlakatga xos komponent o‘zgaruvchiga qarab jami umumiy+idiosyncratic ta’sirning taxminan %51–57 qismini tashkil etadi.
Panelda kompozit, umumiy va idiosyncratic natijalarning har biri alohida bootstrap taqsimotlarining medianlari bo‘lgani uchun:
\[ M_{common}+M_{idio}\neq M_{composite} \]
bo‘lishi mumkin. Bu yig‘ish xatosi emas; median operatorining chiziqli emasligidan kelib chiqadi.
Bayesian VAR barqarorlik tekshiruvi
Bayesian VAR baholarida yuqori %10 boylik ulushining 74 foiz bandlik doimiy qarz oshishiga reaksiyasi:
| Mamlakat | Frequentist BQ-SVAR | Bayesian VAR |
|---|---|---|
| AQSh | +6,09 pp | +6,04 pp |
| Birlashgan Qirollik | +7,65 pp | +8,67 pp |
| Fransiya | +19,82 pp | +29,49 pp |
Bayesian natijalarda boylik tengsizligi reaksiyasi uch mamlakatning barchasida %95 ishonch/credible baholashida ahamiyatli. Manba turli priorlar, 1–8 kechikish va giperparametr integratsiyasi ostida ham asosiy yo‘nalish saqlanishini bildiradi.
Fransiyadagi katta baho barcha rivojlangan iqtisodiyotlarga tatbiq etiladigan universal koeffitsiyent emas. Panel medianining +2,18 foiz band bo‘lishi mamlakatlararo geterogenlikni aniq ko‘rsatadi.
AQSh tarixiy dekompozitsiyasi
| Shok | 1963–1980 hissa | Ulush | 1980–2019 hissa | Ulush |
|---|---|---|---|---|
| Davlat qarzi / YaIM | −2,67 pp | %73,7 | +2,74 pp | %48,2 |
| Xususiy investitsiya | +0,04 pp | −%1,2 | −0,08 pp | −%1,3 |
| Real foiz | −0,02 pp | %0,6 | −0,03 pp | −%0,5 |
| Real ish haqi | −0,52 pp | %14,3 | +0,47 pp | %8,3 |
| Boylikka xos shok | −1,44 pp | %39,7 | +1,03 pp | %18,1 |
| Deterministik komponent | +0,98 pp | −%27,1 | +1,55 pp | %27,3 |
| Haqiqiy jami o‘zgarish | −3,63 pp | +5,68 pp |
AQShda davlat qarzi shoklari ham 1963–1980 boylik konsentratsiyasi pasayishida, ham 1980–2019 oshishida alohida eng katta strukturaviy hissa beradi.
Foiz va ish haqi kanalini yopadigan strukturaviy ssenariylar
| Davr | Haqiqiy o‘zgarish | Foiz shoki nol qarshi-fakti | Ish haqi shoki nol qarshi-fakti |
|---|---|---|---|
| 1963–2019 | +2,01 pp | +1,78 pp | −0,41 pp |
| 1980–2019 | +5,68 pp | +6,09 pp | +4,97 pp |
1980-yildan keyin real foiz shoklarini yopish boylik konsentratsiyasi oshishini 5,68 dan 6,09 foiz bandga ko‘taradi. Ya’ni bu davrda pasaygan real foizlar tadqiqot bahosida tengsizlikni oshiruvchi emas, taxminan 0,41 foiz band kamaytiruvchi yo‘nalishda ishlagan.
Ish haqi kanalini yopish esa 1980-yildan keyingi o‘sishni 4,97 foiz bandga tushiradi; ish haqi shoklari taxminan 0,71 foiz band oshiruvchi hissa beradi.
Fransiya va Birlashgan Qirollik tarixiy dekompozitsiyasi
| Mamlakat / davr | Haqiqiy jami o‘zgarish | Qarz shoki hissasi | Jami o‘zgarishga nisbati |
|---|---|---|---|
| Fransiya 1963–1984 | −15,90 pp | −5,41 pp | %34,0 |
| Fransiya 1984–2019 | +6,15 pp | +6,21 pp | %101,1 |
| Birlashgan Qirollik 1963–1991 | −22,36 pp | −5,70 pp | %25,5 |
| Birlashgan Qirollik 1991–2019 | +11,33 pp | +5,75 pp | %50,7 |
Fransiyada %101,1 ulush qarz “haqiqiy o‘zgarishning %101 qismiga yolg‘iz sabab bo‘lgan” degan mexanik talqin bilan o‘qilmasligi kerak. Boshqa shoklar va deterministik komponentlarning jami hissasi teskari yo‘nalishda bo‘lgani uchun qarz shokining musbat hissasi sof kuzatilgan o‘zgarishdan biroz kattaroq.
Birlashgan Qirollikda boylikka xos shoklar har ikki davrda ham qarz shokidan kattaroq hissa beradi. Shu sabab “qarz har uch mamlakatda doim eng katta shokdir” degan ibora to‘g‘ri emas. Manbaning aniqroq natijasi shuki, qarz shoklari har uch mamlakatda real foiz va real ish haqi shoklaridan kattaroq hissa beradi va uchta holat tadqiqotining ikkitasida ko‘pchilik davrlarda eng katta strukturaviy harakatlantiruvchi kuchdir.
Soliq progressivligining pasayishi nega alohida sinovdan o‘tkazildi?
1980-yildan keyingi boylik konsentratsiyasining asosiy sababi davlat qarzi emas, balki ekzogen soliq progressivligi pasayishi bo‘lishi mumkin. Manba bu muqobil izohni AQSh uchun alohida uch o‘zgaruvchili SVAR bilan sinaydi.
Soliq progressivligi \(P\) yuqori %1 bilan quyi %99 ning o‘rtacha marjinal soliq stavkalari o‘rtasidagi farq bilan o‘lchanadi.
Ikki xil tartib ishlatiladi:
Model A: \(P\rightarrow b\rightarrow W\)
Model B: \(b\rightarrow P\rightarrow W\)
Birinchisi soliq progressivligi shokiga, ikkinchisi qarz shokiga umumiy variatsiyani avvalroq tushuntirish imkonini beradi.
| Strukturaviy shok | Model A hissasi | Model A ulushi | Model B hissasi | Model B ulushi |
|---|---|---|---|---|
| Qarz shoki | +3,66 pp | %48,3 | +3,63 pp | %47,9 |
| Soliq progressivligi shoki | −0,02 pp | −%0,2 | +0,01 pp | %0,2 |
| Boylik tengsizligi shoki | +2,17 pp | %28,6 | +2,17 pp | %28,6 |
| Deterministik komponent | +1,76 pp | %23,3 | +1,76 pp | %23,3 |
| Haqiqiy o‘sish | +7,57 pp | %100 | +7,57 pp | %100 |
Muallif bu dalilni ochiqchasiga “indicative rather than decisive”, ya’ni ko‘rsatkich xarakteridagi, biroq qat’iy bo‘lmagan dalil deb baholaydi. Rekursiv uzoq muddatli identifikatsiya cheklovlari sabab bu jadval siyosiy tanlovlar yoki ekzogen soliq islohotlarining hech qanday roli yo‘qligini isbotlamaydi.
Soliq yuki oshganda qarz ta’siri nega teskariga burilishi mumkin?
Tadqiqotning to‘rt o‘zgaruvchili panel SVARi:
Davlat qarzi/YaIM → soliq daromadlari/YaIM → qayta taqsimlash → yuqori %10 boylik ulushi
tartibidan foydalanadi.
Qayta taqsimlash SWIIDdagi bozor daromadi tengsizligi soliq-transferdan keyin foiz hisobida qanchalik kamayganini o‘lchaydigan nisbiy qayta taqsimlash qatori bilan ifodalanadi.
Ushbu tahlil 1975–2018 davrini qamrab oladi va to‘liq tanlanmada 16 mamlakat hamda 704 kuzatuvni o‘z ichiga oladi.
Soliq yukidagi o‘zgarish Tenglama (10) differensialidan:
\[ d\tau = b\,d(r-g) + (r-g)\,db \]
shaklida yoziladi.
Bu tenglama muhim natijani tushuntiradi: qarz oshganda soliq yuki oshadimi yoki kamayadimi, faqat \(db\)ga emas, bir paytning o‘zida \(r-g\) qanday o‘zgarishiga ham bog‘liq.
| Guruh | Soliq / YaIM | Qayta taqsimlash | Yuqori %10 boylik ulushi | Mamlakat | Kuzatuv |
|---|---|---|---|---|---|
| To‘liq tanlanma | +2,142 * | +1,941 * | +0,826 | 16 | 704 |
| Past \(r-g\), quyi kvartil | −2,156 | +0,443 | +1,091 * | 4 | 140 |
| O‘rta \(r-g\) | +4,451 * | +2,381 | +3,279 * | 7 | 308 |
| Yuqori \(r-g\), yuqori kvartil | +3,826 * | +3,952 ** | −2,600 * | 5 | 220 |
| Quyi %75 | +1,358 | +1,444 | +1,864 * | 11 | 484 |
| Yuqori %25 | +3,826 * | +3,952 ** | −2,600 * | 5 | 220 |
| Mediandan past | −0,123 | +1,708 * | +3,787 *** | 8 | 352 |
| Mediandan yuqori | +5,042 ** | +2,567 * | −2,087 * | 8 | 352 |
Bu natija nazariy nochiziqlilikni empirik jihatdan qo‘llab-quvvatlaydi. Past \(r-g\) guruhida soliq/YaIM reaksiyasi manfiy, biroq statistik jihatdan ahamiyatli emas; qayta taqsimlash zaif va yuqori %10 boylik ulushi oshadi.
Yuqori \(r-g\) guruhida esa soliq daromadlari va qayta taqsimlash kuchli ravishda oshadi va yuqori %10 boylik ulushining reaksiyasi manfiyga aylanadi.
Past \(r-g\) quyi kvartilining ma’lumot davri boshqa guruhlardan qisqaroq; Avstraliya, Yaponiya, Portugaliya va qisman Ispaniyada yuqori %10 boylik ulushi ma’lumotlari kech boshlangani sabab bu guruhning baholash tanlanmasi 1985-yilda boshlanadi.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- Davlat qarzi va boylik konsentratsiyasi rivojlangan iqtisodiyotlarda uzoq tarixiy davrlarda tizimli ravishda birga harakat qiladi.
- Modelda davlat qarzining soliq yuki \(b\) va \(r-g\) tomonidan birgalikda belgilanadi.
- Doimiy qarz oshishi marjinal soliq tarifini makroiqtisodiy rejimga qarab yuqoriga yoki pastga siljitishi mumkin.
- \(r>g\) rejimida yuqori qarz xizmati soliq bosimi va bilvosita qayta taqsimlashni kuchaytiradi.
- \(r<g\) rejimida past qarz xizmati xarajati tarkibiy soliq bosimi va bilvosita qayta taqsimlashni zaiflashtirishi mumkin.
- Davlat qarzi xususiy investitsiyani siqib chiqarish, real daromadlilikni o‘zgartirish, real ish haqini o‘zgartirish va soliq yukini o‘zgartirish kanallari orqali boylik to‘planishiga ta’sir qiladi.
- Uch mamlakat BQ-SVAR natijalarida doimiy qarz oshishi yuqori %10 boylik ulushini uzoq muddatda oshiradi.
- Panel mediani mamlakat holati tadqiqotlaridan kichikroq bo‘lsa ham ayni yo‘nalishni ko‘rsatadi.
- AQSh tarixiy dekompozitsiyasida qarz shoklari ham urushdan keyingi qarz kamaytirish davridagi tengsizlik pasayishining, ham 1980-yildan keyingi tengsizlik o‘sishining eng katta yakka strukturaviy hissalaridan biridir.
- Fransiya va Birlashgan Qirollikda ham qarz shoklari belgisi qarz kamaytirish davrida manfiy, qarz kengayishi davrida musbat.
- AQShda muqobil progressivity tartiblari ostida qarz shoki 1980–2012 yuqori %10 boylik ulushi o‘sishining taxminan %48 ini tushuntiradi, mustaqil progressivity shoki esa juda kichik qoladi.
- Panel rejim natijalarida yuqori soliq yuki va kuchli qayta taqsimlash qarzning tengsizlik ta’sirini zaiflashtirib, ayrim guruhlarda teskariga o‘giradi.
- Modelning asosiy sifat natijalari muqobil afzallik va ishlab chiqarish parametrlarida katta darajada saqlanadi.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
Tadqiqot “davlat qarzi har doim boylik tengsizligini oshiradi” degan natijani qo‘llab-quvvatlamaydi. Munosabat soliq yuki va makroiqtisodiy rejimga qarab nochiziqli.
Tadqiqot “\(r<g\) bo‘lsa davlat qarzi xarajatsiz” degan natijani qo‘llab-quvvatlamaydi. Qarz zaxirasining kattaligi, \(r-g\)dagi o‘zgarish va soliq yuki birgalikda muhim.
Tadqiqot Fransiya uchun baholangan +19,82 foiz bandlik uzoq muddatli ta’sir barcha mamlakatlarga qo‘llanishini ko‘rsatmaydi. Panel kompozit mediani +2,18 foiz band.
Tadqiqot soliq siyosatini faqat davlat qarzi belgilashini isbotlamaydi. Muallif siyosiy iqtisod, institutlar va qayta taqsimlash afzalliklarining alohida rollarini inkor etmaydi; torroq ma’noda qarzning soliq yuki doimiy soliq o‘zgarishlari uchun kuchli endogen rag‘bat yaratishi mumkinligini ilgari suradi.
Tadqiqot AI boylik tengsizligini muayyan foizga oshirishi yoki kamaytirishini empirik baholamaydi. AI/avtomatlashtirish sezgirlik bo‘limida kapital ulushi va makro rejimni o‘zgartirishi mumkin bo‘lgan strukturaviy kuchlardan biri sifatida nazariy ko‘rib chiqiladi.
Tadqiqot yuqori davlat qarzi tengsizlikni kamaytirishi uchun mamlakatlar qarzni muayyan maqsadga oshirishi kerakligini tavsiya qilmaydi. Modelda belgi o‘zgarishi yuz beradigan juda yuqori qarz darajalari mexanizmni ko‘rsatish uchun ishlatiladigan qarshi-fakt oraliqlaridir.
Tadqiqot davlat qarzi–boylik tengsizligi munosabatining yagona mexanizmi soliq ekanini ham aytmaydi. Aktiv narxlari, portfel farqlari, jamg‘arish xatti-harakati, meros, soliqdan qochish va boshqa boylikka xos shoklarning roli empirik dekompozitsiyada saqlanadi.
Asosiy metodologik va model cheklovlari
Stilizatsiyalangan ikki davrli model: Bitta model davri 30 yil. Ushbu doira yuqori chastotali uy xo‘jaligi portfel moslashtirishlarini modellashtirish uchun ishlab chiqilmagan.
Kapitalning to‘liq amortizatsiyasi: Jismoniy kapitalning har bir model davrida to‘liq amortizatsiyasi analitik soddalashtirishdir.
Davlat xarajatlari normallashtirishi: Asosiy nazariy kanalni ajratish uchun \(G=0\) ishlatiladi. Manbaning o‘zi ijobiy davlat xarajatlari zarur tarkibiy daromad va natijalarning miqdoriy kattaligini o‘zgartirishi mumkinligini bildiradi.
Faqat mehnat daromadi solig‘i: Asosiy model kapital va meros soliqlarini chetga chiqaradi.
Ekzogen boshlang‘ich geterogenlik: Model nega ayrim uy xo‘jaliklari boshida boy yoki kambag‘al ekanini hosil qilishga urinmaydi. Mehnat unumdorligi va meros/jamg‘arish moyilliklari ex-ante geterogen.
Doimiy ijtimoiy mobillik: Idiosyncratic mehnat va kapital daromadi shoklari asosiy modelda tashqarida qoldiriladi.
Qarz ekzogen parametr: Kalibratsiya davlat qarzi nega oshishini modellashtirmaydi. Qarz oshishi xavfsizlik, demografiya, siyosiy qaror yoki boshqa kuchlardan kelib chiqishi mumkin.
Soliq moslashtirish shakllari: \(\lambda\), \(\tau_0\) va \(\tau_2\) tajribalari real hayotdagi muayyan islohot paketlarining aynan ifodasi emas.
SVAR identifikatsiya farazlari: Doimiy qarz shoki Blanchard–Quah uzoq muddatli cheklovlari bilan aniqlanadi. Baholarning sababiy talqini ushbu cheklovlar, o‘zgaruvchilarning vaqt qatori xususiyatlari va model tartibiga bog‘liq.
Boshqa shoklarning qisman identifikatsiyasi: BQ tizimi qarz shokini markazda aniqlagan holda boshqa strukturaviy shoklarning iqtisodiy tarkibi to‘liq yagona emas.
Qisqa yillik tanlanma: Boylik taqsimoti ma’lumotlari uzoq vaqt qatorlarida cheklangan. Bootstrap, BVAR va panel SVAR bu muammoni kamaytirishga intiladi; bartaraf etmaydi.
%68 ishonch intervali: Ayrim asosiy mamlakat baholari faqat %68 ishonch intervalida noldan farq qiladi. Bu daraja %95 klassik test qadar kuchli statistik dalil sifatida talqin qilinmasligi kerak.
Panel rejim tanlanmasi: Qayta taqsimlash tahlili faqat 16 mamlakat va 1975–2018 davri bilan cheklangan; quyi guruhlarda mamlakatlar soni yanada kamayadi.
Siyosat va kelajak tadqiqot ma’nosi
Muallif dinamik jihatdan samarasiz iqtisodiyotda davlat qarzi ortiqcha jamg‘arishni kamaytirib farovonlikni oshirishi mumkinligi haqidagi klassik Diamond natijasini o‘zining taqsimotga oid topilmalari bilan birga baholaydi. Natijada avlodlararo samaradorlik va ayni avlod ichidagi boylik tengsizligi o‘rtasida almashinuv yuzaga kelishi mumkin.
Tadqiqotning nazariy natijasiga ko‘ra yetarlicha kuchli progressiv soliq tizimi yuqori qarzning tengsizlikka oshiruvchi ta’sirini zaiflashtirishi va ayrim sharoitlarda teskariga o‘girishi mumkin. Bu muayyan soliq stavkasining siyosat tavsiyasi emas.
Muallif shuningdek fiskal barqarorlik doiralari faqat qarz va defitsit trayektoriyasiga emas, tuzatish qaysi soliq yoki transfer vositalari bilan amalga oshirilishiga ham taqsimot nuqtai nazaridan e’tibor berishi kerakligini muhokama qiladi.
AI, avtomatlashtirish va aholi qarishi bo‘limidagi xulosalar kelajakka qaratilgan nazariy tadqiqot yo‘nalishlaridir. Yuqoriroq kapital ulushi, qarib borayotgan aholining jamg‘arish xatti-harakati va kapital-mehnat almashtirish tuzilmasi birgalikda \(r-g\) rejimini o‘zgartirishi mumkin; bu o‘zgarish davlat qarzining barqarorlik va soliq kanalini ham o‘zgartirishi mumkin. Maqola ushbu mexanizm kelajakda haqiqiy mamlakatlarda qanday miqdorda sodir bo‘lishini o‘lchamaydi.
Umumiy ilmiy baholash
Tadqiqotning eng original hissasi davlat qarzi–boylik tengsizligi bog‘liqligini faqat “boylar obligatsiya ushlab turadi” yoki “yuqori foiz boylarga ko‘proq daromad beradi” tarzida qurmasligidir.
Tadqiqotda davlat qarzi bir vaqtda:
- xususiy kapital to‘planishini,
- kapital daromadliligini,
- real ish haqini,
- davlatning tarkibiy daromad ehtiyojini,
- marjinal soliq tarifini,
- soliqdan keyingi tasarrufdagi daromadni,
- bilvosita qayta taqsimlash kuchini
o‘zgartira oladigan vositachi o‘zgaruvchiga aylanadi.
Shu sabab maqolaning asosiy ilmiy xabari “ko‘proq qarz = ko‘proq tengsizlik” tarzidagi chiziqli shior emas.
To‘g‘riroq ifoda quyidagicha:
Davlat qarzining uzoq muddatli boylik taqsimotiga ta’siri qarz qaysi makroiqtisodiy rejimda barqaror saqlanishiga, \(r-g\) farqi qarzga xizmat ko‘rsatishni qanday o‘zgartirishiga va yuzaga kelgan soliq yuki uy xo‘jaliklari o‘rtasida qanchalik progressiv taqsimlanishiga bog‘liq.
Manba va Usul Haqida Izoh
Asl sarlavha: Public Debt, Wealth Inequality, and the Burden of Taxation
O‘zbekcha nashr sarlavhasi: Davlat Qarzi, Boylik Tengsizligi va Soliqqa Tortish Yuki
Muallif: Moustafa Chatzouz.
Mualliflar soni: Bitta muallif.
Muassasa: International Monetary Fund.
Departament: Strategy, Policy and Review Department.
Tarqatishga vakolat bergan: Allison Holland.
Corresponding author: PDF alohida “corresponding author” yorlig‘idan foydalanmaydi. Yagona muallifning aloqa elektron pochtasi manbada berilgan.
Teng hissa / ham-birinchi mualliflik: Qo‘llanilmaydi; tadqiqot bitta muallifga tegishli.
Manba turi: IMF Working Paper.
Tadqiqot raqami: WP/26/171.
Seriya: IMF Working Papers.
PDF sanasi: August 2026.
IMF rasmiy nashr sanasi: 14 August 2026.
DOI: 10.5089/9798229055925.001.
DOI izohi: PDFning Recommended Citation bo‘limida DOI yozilmagan; DOI IMFning rasmiy bibliografik nashr qaydidan tasdiqlangan.
SSRN: Manba PDF elektron nusxa SSRN abstract 7314763 da joylashganini bildiradi.
Taqriz / nashr holati: Tadqiqot taqrizdan o‘tgan jurnal maqolasi emas, IMF Working Paper hisoblanadi. IMF Working Papers davom etayotgan tadqiqotlarni muhokamaga qo‘yish va fikr olish maqsadida e’lon qilinadigan ishchi hujjatlar sifatida ta’riflanadi. Muallif izohda uch anonim taqrizchining konstruktiv mulohazalari uchun minnatdorchilik bildiradi; bu minnatdorchilik Working Paper taqrizlangan jurnal nashri maqomiga o‘tgani degani emas.
Oldingi versiya izohi: Muallif tadqiqot doktorlik dissertatsiyasidagi boblar asosida tayyorlangan oldingi qoralamalarning sezilarli darajada qayta ishlangan versiyasi ekanini va muomaladagi eski qoralamalar e’tiborga olinmasligi kerakligini bildiradi.
JEL kodlari: H20, H30, H63, E62.
Manba kalit so‘zlari: Tax Progressivity; Fiscal Policy; Wealth Inequality; Redistribution; Public Debt; Neoclassical Growth Model.
Mualliflik huquqi: © 2026 International Monetary Fund.
Litsenziya / qayta foydalanish: PDF “Not for Redistribution” yozuviga ega. Manbada ochiq Creative Commons litsenziyasi ko‘rsatilmagan. Shu sabab manba grafiklari vizual dizayni bilan ko‘chirilgan yoki moslashtirilgan holda qayta nashr etilmagan.
Asosiy nazariy model: Uy xo‘jaliklari mehnat unumdorligi va meros/jamg‘arish afzalliklari bo‘yicha ex-ante geterogen bo‘lgan ikki davrli Diamond avlodlar ustma-ust keladigan modeli.
Asosiy davlat moliyasi munosabati: Barqaror holatda \(\tau=(r-g)b\).
Soliq funksiyalari: Heathcote–Storesletten–Violante/Bénabou affine soliq tuzilmasi va Gouveia–Strauss nochiziqli soliq funksiyasi.
Soliq mexanizmi: Ayni tarkibiy daromad ehtiyoji \(\lambda\), \(\tau_0\) yoki \(\tau_2\) moslashtirishlari orqali uy xo‘jaliklari o‘rtasida turlicha taqsimlanadi.
Bilvosita qayta taqsimlash: Qarz yukining byudjet cheklovi orqali marjinal soliq tarifini va shu orqali boy-kambag‘al soliq yuki farqini endogen tarzda o‘zgartirishidir.
Modelda soliqqa tortiladigan daromad: Mehnat daromadi. Asosiy model kapital va meros soliqlaridan abstraksiyalanadi.
Davlat xarajatlari: Asosiy debt-as-deferred-tax kanalini ajratish maqsadida \(G=0\) normallashtiriladi.
Avlod uzunligi: 30 yil.
Modeldagi uy xo‘jaliklari soni: 10.000 sintetik uy xo‘jaligi.
Daromad taqsimoti: 90. persentilgacha lognormal, yuqori dumda Pareto aralashmasi.
Asosiy kapital ulushi: \(\alpha=1/3\).
Asosiy qarz/YaIM kalibratsiyasi: %54.
Normal daromadlilik kalibratsiyasi: real daromadlilik yiliga taxminan %6,35.
Past daromadlilik kalibratsiyasi: real daromadlilik yiliga taxminan %1,46.
Sezgirlik parametrlari: \(\theta\in\{0.7,1,1.2,2.0\}\), \(\rho\in\{0.23,0,-0.67\}\), \(\alpha\in[0.2,0.7]\).
AI/avtomatlashtirish bog‘liqligi: Model sezgirligida yuqoriroq kapital ulushi \(\alpha\), avtomatlashtirish va AI bilan bog‘liq kapital intensivlashuvini o‘rganish uchun strukturaviy ssenariy parametri sifatida qo‘llanadi; real AI ma’lumotiga asoslangan bevosita empirik ta’sir bahosi emas.
Asosiy empirik ma’lumot davri: 1950–2019.
Asosiy ma’lumot manbalari: Jordà–Schularick–Taylor Macrohistory Database; Global Macro Database; IMF kapital zaxirasi ma’lumotlari; Penn World Table; World Inequality Database.
Mamlakat holati tadqiqotlari: United States, France, United Kingdom.
Asosiy empirik usul: Blanchard–Quah uzoq muddatli cheklovli strukturaviy VAR.
VAR o‘zgaruvchilar tartibi: Davlat qarzi/YaIM; xususiy investitsiya/YaIM; real kapital daromadliligi; real ish haqi; yuqori %10 boylik ulushi.
VAR kechikishi: Mamlakat modellarida BIC tomonidan tanlangan bitta kechikish.
AQSh va Birlashgan Qirollik ekzogen nazorati: Jahon joriy balans omili.
Fransiya ekzogen nazorati: Yevro hududi joriy balans omilining Yevro inqirozi ko‘rsatkichi bilan o‘zaro ta’siri.
Strukturaviy uzilish ko‘rsatkichlari: AQSh post-1993; Birlashgan Qirollik post-1979; Fransiya post-1999.
Ish haqi qatori ishlovi: Birlashgan Qirollik va Fransiyada real ish haqi birinchi farqdan keyin chiziqli trenddan tozalanadi.
Kichik tanlanma tuzatishi: Kilian bootstrap-after-bootstrap va wild-bootstrap ishonch intervallari.
Panel usuli: Pedroni structural panel VAR; umumiy va mamlakatga xos shok komponentlarini ajratadi.
Bayesian barqarorlik: Giannone–Lenza–Primiceri yondashuvi va Antolin-Diaz–Surico uslubidagi Bayesian VAR qo‘llanishi; muqobil priorlar va 1–8 kechikish tekshiruvlari.
74 foiz bandlik referens shok: AQShning taxminan 1980-yildan keyingi kumulyativ davlat qarzi/YaIM kengayishiga asoslangan masshtablash; siyosat maqsadi emas.
Yuqori %10 uzoq muddatli reaksiyasi: AQSh +6,09 pp; Fransiya +19,82 pp; Birlashgan Qirollik +7,65 pp; panel kompozit mediani +2,18 pp.
Xususiy investitsiyaning uzoq muddatli reaksiyasi: AQSh −7,87 pp; Fransiya −10,75 pp; Birlashgan Qirollik −5,80 pp; panel −9,35 pp.
Real ish haqining uzoq muddatli reaksiyasi: AQSh −%26,24; Fransiya −%31,52; Birlashgan Qirollik −%9,56; panel −%6,88.
Ishonch belgilari: * %68, ** %90, *** %95 ishonch intervali nolni o‘z ichiga olmasligini anglatadi.
AQSh 1963–1980: Yuqori %10 boylik ulushi jami −3,63 pp; qarz shoki hissasi −2,67 pp, taxminan %73,7.
AQSh 1980–2019: Yuqori %10 boylik ulushi jami +5,68 pp; qarz shoki hissasi +2,74 pp, taxminan %48,2.
Fransiya 1984–2019: Jami +6,15 pp; qarz shoki +6,21 pp. Boshqa komponentlarning sof manfiy hissasi sabab qarz ulushi %100 dan yuqori.
Birlashgan Qirollik 1991–2019: Jami +11,33 pp; qarz shoki +5,75 pp yoki taxminan %50,7.
Soliq progressivligi taqqoslanishi: AQSh 1980–2012 da muqobil tartiblarning ikkalasida ham qarz shoki yuqori %10 boylik ulushidagi +7,57 pp o‘sishning taxminan %48 ini tushuntiradi; progressivity shoki taxminan nolga yaqin. Muallif natijani qat’iy emas, ko‘rsatkich xarakterida deb talqin qiladi.
Qayta taqsimlash o‘lchovi: SWIID relative redistribution; bozor daromadi tengsizligining soliq-transfer tizimi bilan foiz hisobida kamayishi.
Qayta taqsimlash paneli: 1975–2018; to‘liq tanlanma 16 mamlakat va 704 kuzatuv.
Yuqori r−g panel natijasi: Soliq/YaIM +3,826 pp; qayta taqsimlash +3,952 pp; yuqori %10 boylik ulushi −2,600 pp.
Mediandan yuqori r−g natijasi: Soliq/YaIM +5,042 pp; qayta taqsimlash +2,567 pp; yuqori %10 boylik ulushi −2,087 pp.
Asosiy nochiziqlilik: Past soliq yukida qarz shoki tengsizlikni oshirishga moyil; soliq yuki va qayta taqsimlash yetarlicha yuqori bo‘lganda ta’sir zaiflashishi yoki manfiyga aylanishi mumkin.
Moliyalashtirish bayonoti: PDFda alohida standart Funding Statement aniqlanmagan.
Manfaatlar to‘qnashuvi: PDFda alohida standart Conflict of Interest bayonoti aniqlanmagan.
Ma’lumotlar mavjudligi: Manba foydalanilgan ma’lumotlar bazalari va ma’lumot yaratish usulini ko‘rsatadi; PDFda alohida standart Data Availability Statement yoki yagona ochiq replikatsiya paketi havolasi mavjud emas.
CRediT / muallif hissalari: Bir muallifli tadqiqotda standart CRediT hissa bo‘limi mavjud emas.
Tashakkur: Manba G. Devoto, D. Furceri, M. Chamon, R. Legrand, H. Polemarchakis, T. Van Rens, O. Galor, R. Pancrazi, M. Miller, A. Philippopoulos, A. Karantounias, C. Azariadis, B. Moll, A. Cesa-Bianchi, D. Lewis va F. Romeiga izoh va munozaralari uchun; Alvaredo va hamkasblari hamda Ferriere va Navarroga nashrdan oldin ma’lumot ulashgani uchun minnatdorchilik bildiradi. Muallif, shuningdek, uch anonim taqrizchining konstruktiv fikrlarini qayd etadi.
Institutsional nuqtai nazar ogohlantirishi: Manbadagi fikrlar muallifga tegishli va IMF, IMF Executive Board yoki a’zo hukumatlar fikrlarini majburiy ravishda ifodalamaydi.
Asosiy talqin chegarasi: Tadqiqotning mamlakat va panel natijalari strukturaviy VAR identifikatsiyasiga asoslanadi. Doimiy qarz shoki bitta ekzogen siyosat qarorini emas, qarz trayektoriyasini doimiy o‘zgartiruvchi murakkab strukturaviy kuchlarni ifodalaydi. Natijalarning sababiy talqini uzoq muddatli cheklovlar va model farazlarining amal qilishiga bog‘liq.
Nashr izohi: Ushbu o‘zbekcha bayon manba Working Paperning tarixiy faktlarini, Diamond modelini, uy xo‘jaligi va davlat byudjeti tenglamalarini, HSV va Gouveia–Strauss soliq tuzilmalarini, bilvosita qayta taqsimlash mexanizmini, r−g rejimlarini, kalibratsiyani, sezgirlik tahlilini, BQ-SVAR va panel SVAR identifikatsiyasini, Bayesian barqarorlik tekshiruvlarini, tarixiy dekompozitsiyalarni, soliq progressivligi taqqoslanishini, nochiziqli rejim natijalarini va asosiy talqin chegaralarini tushuntiruvchi tarzda yetkazadi. Manbada bo‘lmagan mamlakat ta’siri, siyosat retsepti, chegara, koeffitsiyent yoki AI natijasi qo‘shilmagan. Akademik iqtiboslarda asl IMF Working Paper va DOI asos qilib olinishi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan