


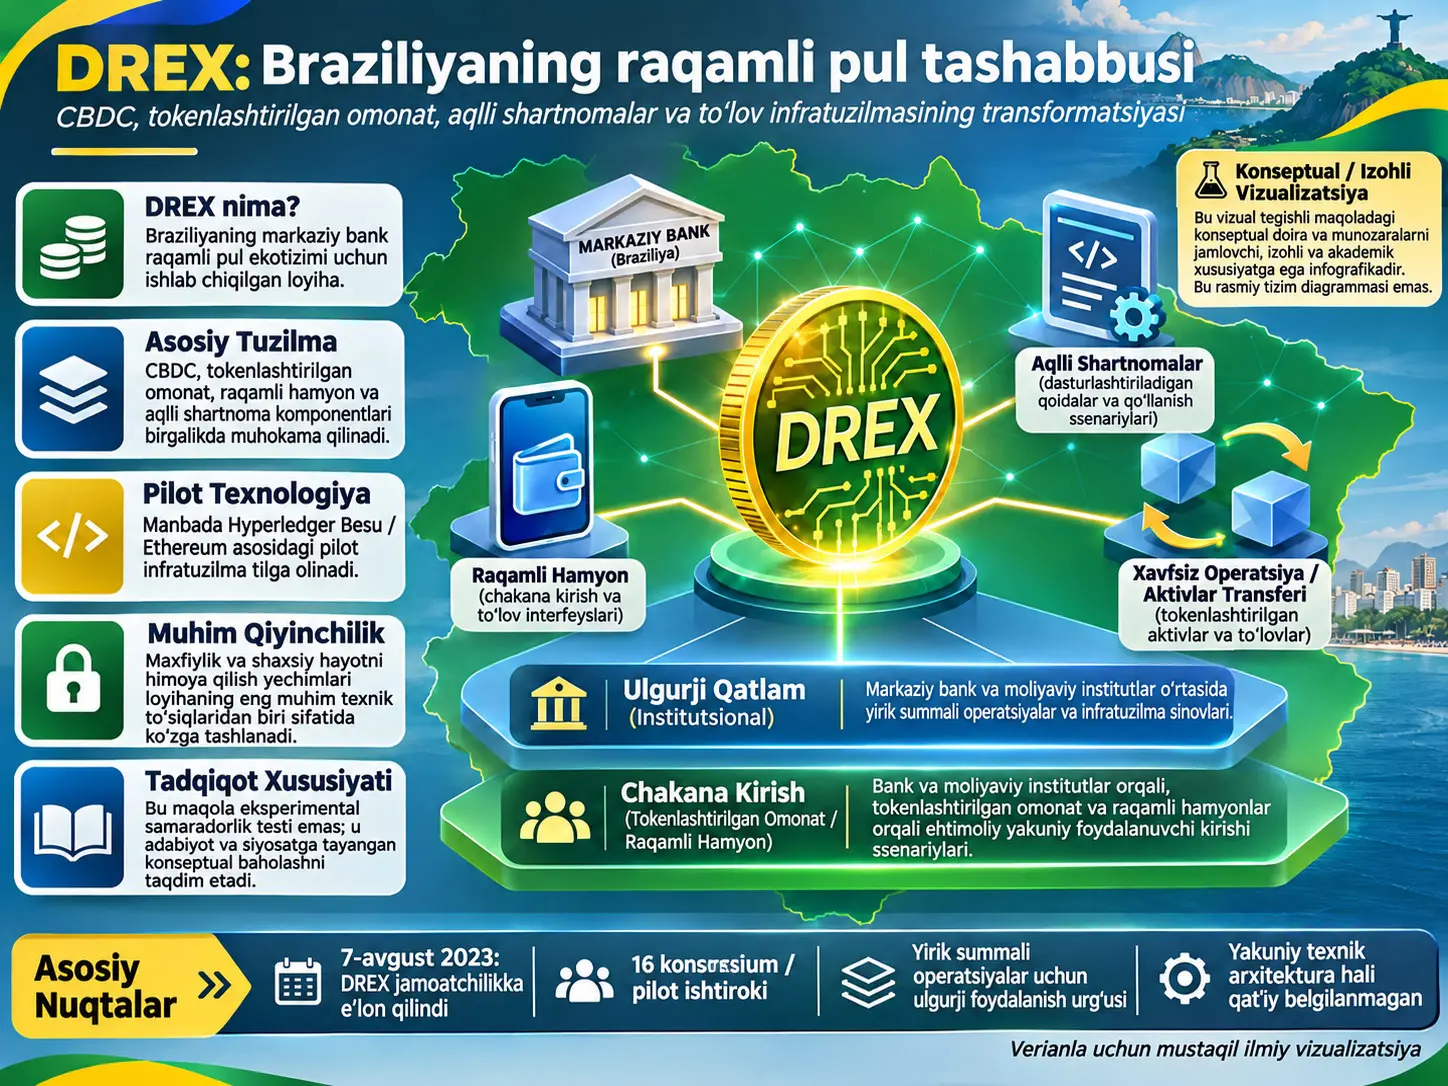
DREX, ushbu tadqiqotda Braziliyaning markaziy bank raqamli valyutasi (Central Bank Digital Currency, CBDC) loyihasi sifatida ko‘rib chiqiladigan hamda to‘lov tizimlarining raqamlashtirilishi, tokenlashtirilgan moliyaviy aktivlar, dasturlashtiriladigan pul va aqlli shartnomalar kontekstida baholanadigan moliyaviy innovatsiya tashabbusidir. Maqola DREXni eksperimental ravishda o‘lchamaydi yoki uning iqtisodiy ta’sirini miqdoriy model bilan baholamaydi; buning o‘rniga adabiyotlar, siyosat hujjatlari va moliyaviy-texnologik rivojlanishlar asosida DREXning Braziliya to‘lov tizimidagi ehtimoliy o‘rnini va kengroq xalqaro pul tizimi munozaralari bilan aloqasini ko‘rib chiqadi.
Tadqiqot bayonida DREX, ayniqsa, institutlararo va katta summali operatsiyalarda ishlatilishi mumkin bo‘lgan ulgurji raqamli pul qatlamiga ega bo‘lishi mumkinligi; keng aholi qatlamlari va chakana to‘lovlarda esa bank omonatlarini ifodalovchi tokenlashtirilgan real shakllaridan foydalanilishi mumkinligi qayd etiladi. Bu farq muhim: markaziy bank raqamli valyutasi bilan tijorat bankidagi tokenlashtirilgan omonat bir xil moliyaviy majburiyat emas. Maqola ushbu ikki qatlamni bir xil raqamli ekotizim ichida bir-birini to‘ldiruvchi tuzilmalar sifatida muhokama qiladi.
Manba DREX loyihasini aqlli shartnomalar, dasturlashtiriladigan operatsiyalar, to‘lov-evaziga-yetkazib-berish mantiqi, raqamli hamyonlar va bir davrda Hyperledger Besu asosidagi blockchain infratuzilmasi bilan bog‘laydi. Shu bilan birga, ayni maqolaning keyingi bo‘limlarida maxfiylik muammolari sabab loyiha ayrim blockchain va tokenlashtirish unsurlaridan ortga chekinishi, dastlabki bosqich esa kamroq markazsizlashtirilgan arxitektura bilan davom etishi mumkinligi ham bildiriladi. Shu sabab manbada bayon qilingan barcha texnik xususiyatlarni yagona va o‘zgarmas DREX arxitekturasi sifatida o‘qish kerak emas.
Maqolaning asosiy xulosasi texnik samaradorlik o‘lchovi emas. Muallif DREXni Braziliyaning moliyaviy innovatsiya salohiyati va raqamli to‘lov infratuzilmasidagi transformatsiyaning bir misoli sifatida ko‘radi; shuningdek DREXni BRICS, muqobil to‘lov tizimlari va dollarga qaramlikni kamaytirish kabi kengroq geosiyosiy-moliyaviy munozaralar doirasiga joylashtiradi. Bu geosiyosiy baholar empirik sinovdan o‘tgan sababiy natijalar emas, balki tadqiqotning geterodoks nazariy nuqtai nazaridan bildirilgan talqinlardir.
DREX nima?
DREX ushbu maqola doirasida Braziliya Markaziy banki tomonidan ishlab chiqilayotgan raqamli pul va tokenlashtirilgan moliyaviy aktivlar ekotizimining markazidagi CBDC loyihasidir; tadqiqot DREXni faqat elektron to‘lov vositasi sifatida emas, balki banklararo operatsiyalar, tokenlashtirilgan omonatlar, dasturlashtiriladigan pul va aqlli shartnomalar bilan bog‘liq kengroq moliyaviy infratuzilma transformatsiyasi sifatida ko‘rib chiqadi.
Markaziy bank raqamli valyutasi davlatning markaziy banki tomonidan chiqarilishi yoki markaziy bank majburiyatini raqamli shaklda ifodalashi ko‘zda tutilgan pul turidir. Maqola CBDC qaydi klassik markazlashtirilgan ma’lumotlar bazasida yoki ruxsatli blockchain/taqsimlangan reyestr infratuzilmasida saqlanishi mumkinligini ta’kidlaydi. Boshqacha aytganda, CBDC tushunchasi bilan blockchain tushunchasi bir xil ma’noni anglatmaydi. Raqamli markaziy bank puli texnik jihatdan albatta hammaga ochiq va markazsizlashtirilgan blockchain ustida ishlashi shart emas.
Bu nuqta DREX uchun ayniqsa muhim; chunki maqolaning turli bo‘limlarida ikki xil texnologik yo‘nalish birga ko‘rinadi. Bir tomonda Hyperledger Besu va Ethereum asosidagi pilot infratuzilma tasvirlansa, boshqa tomonda maxfiylik muammolari tufayli blockchain va markazsizlashtirish unsurlari kamaytirilishi mumkinligi aytiladi. Verianla bayonida bu ikki ifoda bir-birini yashirincha tuzatish o‘rniga, manbada mavjud bo‘lgan ikki alohida davr/texnik yo‘nalish sifatida saqlangan.
DREX nomi va loyihaning boshlanish davri
Manba DREX 7 avgust 2023 kuni jamoatchilikka e’lon qilinganini va nom “digital”, “real”, “electronic” hamda “transaction” tushunchalarining birikmasi sifatida izohlanganini bildiradi. Tadqiqotda 2023 yil davomida Banco do Brasil, kredit kooperativlari va turli moliyaviy tashkilotlar pilot faoliyatlarda qatnashgani; 16 konsorsium yoki tanlangan taklifdan iborat ishtirokchilar guruhi pilot jarayonga kiritilgani qayd etiladi.
Manba matnining ayrim joylarida “Banco Central do Brasil” va “Banco do Brasil” nomlari turli kontekstlarda ishlatiladi. Ular bir xil nom emas va Verianla bayonida bitta tashkilot sifatida birlashtirilmagan. Maqolaning umumiy doirasida markaziy bank loyiha va pul infratuzilmasining asosiy aktori sifatida ko‘rilsa, Banco do Brasil pilot va tekshirish faoliyatlarida qatnashgan moliyaviy tashkilotlardan biri sifatida ko‘rinadi.
CBDC bilan tokenlashtirilgan bank omonati o‘rtasidagi farq nima?
CBDC markaziy bankning raqamli pul majburiyatini ifodalasa, tokenlashtirilgan bank omonati tijorat bankidagi omonatning raqamli token ko‘rinishidagi ifodasidir; maqola DREX ekotizimida yirik institutlararo operatsiyalar uchun markaziy bank qatlami, chakana foydalanuvchilarga mo‘ljallangan operatsiyalarda esa banklar saqlaydigan tokenlashtirilgan omonatlar turli rollarni bajarishi mumkinligini ilgari suradi.
Bu farqni tushunish uchun “raqamli pul” ifodasi o‘z-o‘zicha yetarli emasligini ko‘rish kerak. Foydalanuvchi bankdagi raqamli qoldiqdan foydalanganda, iqtisodiy va huquqiy majburiyat qaysi tashkilot zimmasida ekani muhim. Tadqiqot bayon qilgan DREX yondashuvida markaziy bank darajasi bilan tijorat banki omonati darajasi o‘zaro bog‘lanishi mumkin, ammo ular aynan bir narsa emas.
Maqola chakana foydalanuvchi vakolatli banklar orqali faollashtiriladigan raqamli hamyon yordamida tokenlashtirilgan real shakllariga kirish olishi mumkin bo‘lgan tuzilma haqida so‘z yuritadi. DREXning jismoniy pulga almashtirilishi ham manbada loyihaning ko‘zlangan xususiyatlaridan biri sifatida ko‘rsatilgan. Bu bayon maqola chop etilgan davrdagi loyiha bahosidir; yakunlangan va butun aholi foydalanayotgan oxirgi tizimning kuzatuv tavsifi emas.
Ulgurji va chakana qatlamlar nega ajratiladi?
Ulgurji to‘lov tizimi banklar, moliyaviy tashkilotlar, yirik kompaniyalar yoki yuqori qiymatli aktiv operatsiyalari kabi tomonlar o‘rtasidagi operatsiyalarga yo‘naltiriladi. Chakana to‘lov tizimi esa jismoniy shaxslar va korxonalarning kundalik iqtisodiy operatsiyalarini qamrab oladi. Maqolaning DREX talqinida katta hajmdagi operatsiyalar to‘g‘ridan-to‘g‘ri DREXga o‘xshash ulgurji raqamli tokenlar bilan bog‘lanar ekan, keng foydalanuvchilar uchun tokenlashtirilgan bank omonati g‘oyasi oldinga chiqadi.
Bu farq “DREX har kimning telefonida to‘g‘ridan-to‘g‘ri markaziy bank hisobi bo‘ladi” degan soddalashtiruvchi talqinni qo‘llab-quvvatlamaydi. Manba moliyaviy tashkilotlar va bank hamyonlari rol o‘ynashda davom etadigan ko‘proq vositachilikka asoslangan tuzilmani tasvirlaydi.
Xususiy kriptovalyuta bilan CBDC bir xil narsa emas
Maqola 2008 yilgi global inqirozdan keyingi xususiy kriptovalyuta rivojlanishini davlatlarning o‘z raqamli pul loyihalari haqida o‘ylay boshlashidagi tarixiy katalizator sifatida baholaydi. Biroq CBDC va xususiy kriptovalyuta bir xil institutsional tuzilishga ega emas. Maqolaning o‘z ta’rifiga ko‘ra CBDCni chiqarish va muomalaga kiritish mas’uliyati markaziy bank zimmasida; bu xususiyat uni markaziy emitentga ega bo‘lmagan xususiy kriptovalyuta loyihalaridan ajratadi.
Blockchain va taqsimlangan reyestr nimani anglatadi?
Tadqiqot blockchainni kriptografiya orqali yozuvlar yaxlitligi saqlanadigan taqsimlangan raqamli qayd tizimi sifatida ta’riflaydi va uni Distributed Ledger Technology (DLT), ya’ni taqsimlangan reyestr texnologiyasi tushunchasi bilan bog‘laydi. Biroq maqola CBDC reyestri klassik ma’lumotlar bazasida yoki ruxsatli blockchain ustida saqlanishi mumkinligini ham bildiradi. Demak, hatto manba nuqtai nazaridan ham “CBDC = ommaviy blockchain” tengligini o‘rnatib bo‘lmaydi.
DREXda aqlli shartnomalardan qanday maqsadda foydalanish mumkin?
Maqolada tasvirlangan DREX modelida aqlli shartnomalar oldindan belgilangan shartlar bajarilganda to‘lov va aktivni o‘tkazish kabi operatsiya bosqichlarini avtomatik bajarish uchun ishlatilishi mumkin bo‘lgan dasturlashtiriladigan operatsiya mexanizmlaridir; ayniqsa to‘lov va yetkazib berish bir-biriga bog‘langan yuqori qiymatli operatsiyalar bu foydalanishga misol sifatida keltiriladi.
Aqlli shartnoma umumiy ma’noda kompyuter kodiga aylantirilgan operatsiya shartlarining muayyan shartlar yuzaga kelganda avtomatik tarzda bajarilishi g‘oyasidir. Maqolada bu texnologiya ayniqsa ko‘chmas mulk yoki boshqa yuqori qiymatli aktivlarni sotib olish va sotish kabi operatsiyalar bilan bog‘lanadi.
Masalan, aktivga egalik huquqini o‘tkazish bilan to‘lovning bir vaqtda yoki o‘zaro bog‘liq holda bajarilishi ko‘zda tutilishi mumkin. Bu yondashuv moliyaviy infratuzilmada “yetkazib berishga qarshi to‘lov” mantiqi bilan bog‘liq. Bu yerdagi asosiy maqsad bir tomon to‘lov qilib, ikkinchi operatsiya tugallanmay qolishi kabi hisob-kitob xatarlarini kamaytirishi mumkin bo‘lgan avtomatlashtirish imkoniyatlarini yaratishdir.
Muhim talqin chegarasi: Tadqiqot bunday aqlli shartnomalar barcha operatsiya turlarida xato darajasini muayyan foizga kamaytirishini, xarajatni muayyan miqdorga tushirishini yoki operatsiya vaqtini ma’lum darajaga qisqartirishini o‘lchamaydi. Manbada bunday eksperimental taqqoslash yo‘q.
Hyperledger Besu va Blockchain masalasida maqolani nega o‘z ichida ehtiyotkorlik bilan o‘qish kerak?
Maqola bir bo‘limda DREX piloti Hyperledger Besu va Ethereum asosidagi infratuzilmada sinovdan o‘tkazilganini bayon qilsa, boshqa bo‘limda maxfiylik yechimlari yetarli bo‘lmagani sabab blockchain va tokenlashtirish unsurlarining katta qismi dastlabki bosqichda kamaytirilishi mumkinligini bildiradi; bu bayonlar manbada to‘liq muvofiqlashtirilmagani uchun Verianla ularni yagona va qat’iy yakuniy arxitekturaga aylantirmaydi.
Hyperledger Besu bayoni
Tadqiqotning pilot davrini bayon qiluvchi qismida DREX Hyperledger Besu deb ataladigan tarmoqda sinovdan o‘tkazilgani va bu infratuzilma Ethereum asosida ekani qayd etiladi. Xuddi shu bo‘lim pilot raqamli aktiv operatsiyalari infratuzilmasi hamda xavfsizlik va maxfiylik mexanizmlarini sinashga qaratilganini bayon qiladi.
Bu bayon yonida Caixa Econômica Federal, Microsoft va Elo o‘rtasidagi token sinovlari; shuningdek Sicoob, Sicredi, Ailos, Cresol va Unicred kabi moliyaviy tashkilotlarning 2023 yilda raqamli real tokenlari bilan o‘tkazgan pilotlari haqida so‘z yuritiladi. Maqolaga ko‘ra, ushbu simulyatsiyalardan biri banklarning zaxira qoldiqlarini raqamli real hamyoniga aylantirish mantiqini sinagan.
Manbada Banco do Brasil tasdiqlovchi tugun o‘rnatgani va pilot operatsiyalar uchun zarur tokenlarni yaratishda qatnashgani ham qayd etiladi. Bular manba xabar bergan pilot faoliyatlar misollaridir; Verianla ularning bugun ham aynan shu texnik konfiguratsiyada davom etayotganini alohida da’vo qilmaydi.
Maxfiylik muammosi va arxitektura o‘zgarishi
Maqola DREXning markazsizlashtirilgan va blockchain asosidagi maqsadlari nuqtai nazaridan maxfiylik jiddiy muammoga aylanganini bildiradi. Manbaga ko‘ra, taklif qilingan maxfiylik yechimlarining yetarli bo‘lmasligi pilot jadvalining kechikishiga va texnik yondashuvni qayta baholashga olib kelgan.
Matn dastlabki bosqichda markazsizlashtirish unsuri kamaytirilishi yoki blockchain/tokenlashtirish komponentlarining katta qismi kechiktirilishi; keyingi bosqichda esa ushbu texnologiyalar yana rivojlantirilishi mumkinligi haqidagi doirani taqdim etadi. Ammo ayni maqolada Hyperledger Besu kelajakda ishlatilishi mumkin bo‘lgan texnologiya sifatida bayon qilingani sabab yakuniy texnologiya tanlovi manba ichida qat’iy hal etilmaydi.
Manbadagi vaqt chizig‘i
| Davr / ifoda | Manbada keltirilgan holat | Verianla talqin chegarasi |
|---|---|---|
| 7 avgust 2023 | DREX jamoatchilikka e’lon qilingani qayd etiladi. | Manba bergan sana. |
| 2023 | Pilot faoliyatlar, moliyaviy tashkilotlarning ishtiroki va 16 konsorsium/taklif haqida so‘z yuritiladi. | Manba turli joylarda “taklif” va “konsorsium” iboralaridan foydalanadi. |
| 2023–2024 | Hyperledger Besu, tokenlashtirish, tasdiqlovchi tugunlar va ayrim raqamli aktiv operatsiyalari sinovdan o‘tkazilgani bayon qilinadi. | Bu pilot texnologiya bayonidir; yakuniy ishlab chiqarish arxitekturasi sifatida taqdim etilmasligi kerak. |
| 2024 | Manba oldindan ko‘zlangan ayrim jadval maqsadlari amalga oshmaganini ochiq ko‘rsatadi. | Jadval prognozi bilan amaldagi natija ajratilishi kerak. |
| 2024 yildan keyin | Maxfiylik yechimlaridagi yetishmovchiliklar loyihaning markazsizlashtirilgan yo‘nalishini qiyinlashtirgani qayd etiladi. | Bu manbaning texnik bahosidir. |
| 2026 yil uchun berilgan ifodalar | Blockchain/tokenlashtirish kamaytirilgan dastlabki bosqich va keyin texnologiyalar yetuklashtiriladigan ikkinchi bosqich bayon qilinadi. | Maqola 2026 yilda chop etilgan bo‘lsa-da, ayrim gaplarda “kelasi yil” kabi nisbiy vaqt ifodalari bor; ular amaldagi rasmiy jadval sifatida qat’iylashtirilmagan. |
Manbani nega bitta “DREX shunday ishlaydi” sxemasiga qisqartirish kerak emas?
Chunki DREX maqolada tayyor mahsulot sifatida emas, balki rivojlantirish va pilot bosqichlari davomida arxitekturasi o‘zgarishi mumkin bo‘lgan loyiha sifatida ko‘riladi. Pilot bosqichida ishlatilgan texnologiya bilan keyingi ishlab chiqarish bosqichidagi texnologiya aynan bir xil bo‘lishi shart emas. Shu sabab Hyperledger Besu, tokenlashtirish, blockchain va ko‘proq markazlashtirilgan dastlabki bosqich haqidagi bayonlar o‘z davr kontekstida o‘qilishi kerak.
Raqamli hamyonning roli
Manba foydalanuvchilar turli vakolatli banklar orqali faollashtiriladigan raqamli hamyonlarga ega bo‘lishi mumkin bo‘lgan tuzilma haqida so‘z yuritadi. Bunday hamyonning vazifasini faqat “kripto hamyon” tushunchasiga tenglashtirish kerak emas. Maqola tasvirlagan doirada hamyon bank tizimidagi raqamli pul yoki tokenlashtirilgan omonatga kirish uchun foydalanuvchi interfeysi vazifasini bajaradi.
Dasturlashtiriladigan pul nima degani?
Dasturlashtiriladigan pul to‘lov operatsiyalarini muayyan qoidalar yoki shartlarga bog‘lash mumkinligini anglatadi. Maqola bu xususiyatni aqlli shartnomalar bilan bog‘laydi. Masalan, to‘lov faqat muayyan aktiv o‘tkazilishi muvaffaqiyatli amalga oshganda yakunlanishi kabi shartlar kompyuter tomonidan bajarilishi mumkin.
Biroq dasturlashtiriluvchanlik tushunchasi manbada bo‘lmagan “markaziy bank har bir xarajatni avtomatik cheklaydi” kabi xulosaga aylantirilmasligi kerak. Maqola bunday ijtimoiy nazorat mexanizmini eksperimental ravishda o‘rganmaydi.
Xavfsizlik va maxfiylik nega alohida muammolar?
Tizim operatsiyalarni o‘zgartirish yoki ruxsatsiz kirishga qarshi xavfsiz bo‘lishi foydalanuvchi operatsiyalarini nomaqbul tomonlar ko‘rmasligini avtomatik anglatmaydi. Maqola DREX an’anaviy pul kabi xavfsiz va maxfiy bo‘lishi kerakligini ta’kidlar ekan, pilot jarayonida maxfiylik texnologiyalarining yetarliligi muhim rivojlanish to‘sig‘iga aylanganini qayd etadi.
Bu farq DREX loyihasining texnik yadrosini tushunish uchun muhim: operatsiya to‘g‘riligi, ma’lumotlar yaxlitligi, identifikatsiyani tasdiqlash, ruxsat berish va maxfiylik bir xil xavfsizlik muammosi emas va turli texnik yechimlarni talab qilishi mumkin. Manba ularning batafsil kriptografik algoritmlarini bermagani uchun Verianla ham muayyan shifrlash, zero-knowledge proof yoki maxfiylik protokoli qat’iy ishlatilayotganini da’vo qilmaydi.
Naqd pul bilan raqamli pul o‘rtasidagi asosiy farq
Maqola naqd pulni “texnologik jihatdan neytral” to‘lov shakli sifatida ko‘radi. Jismoniy naqd pul markaziy bank tomonidan muomalaga chiqarilgach, ikki kishi o‘rtasida qo‘shimcha tarmoq, telefon, bank ilovasi yoki elektron reyestrsizlik qo‘ldan qo‘lga o‘tishi mumkin.
Raqamli pul esa operatsiya qaydi, kirish, identifikatsiyani tasdiqlash, aloqa va dasturiy ta’minot infratuzilmasini talab qiladi. Bu raqamli pulga dasturlashtiriluvchanlik va tez hisob-kitob kabi yangi xususiyatlarni berishi mumkin bo‘lsa-da, infratuzilmaga qaramlik, kiberxavfsizlik va maxfiylik kabi yangi muammolarni ham yuzaga chiqaradi.
COVID-19 va to‘lov tizimlarining raqamlashtirilishi
Tadqiqot COVID-19 davrida masofadan ishlash, masofaviy ta’lim va kontaktsiz to‘lovlarning kengayishini raqamli to‘lov transformatsiyasini tezlashtirgan rivojlanishlar qatorida baholaydi. Visa va Mastercard kabi mavjud to‘lov tarmoqlari hamda bank infratuzilmasining iqtisodiy faoliyat davom etishida o‘ynagan roli ham shu tarixiy doirada tilga olinadi.
Bu yerda tadqiqot sababiy ekonometrik model tuzmaydi. Pandemiya bilan raqamli to‘lovlardan foydalanishdagi transformatsiya o‘rtasidagi munosabat tarixiy va konseptual bayonning bir qismidir.
SWIFT nega muhokamaga kiritiladi?
Maqola xalqaro to‘lov infratuzilmasini tushuntirar ekan, SWIFT tizimini banklar o‘rtasida xavfsiz moliyaviy xabar almashuvini ta’minlaydigan uzoq muddatli infratuzilma sifatida ko‘radi. Keyin CBDC, BRICS Pay va shunga o‘xshash tizimlarni mavjud xalqaro to‘lov tartibiga muqobil yoki uni to‘ldiruvchi bo‘lishi mumkin bo‘lgan raqamli infratuzilmalar doirasida muhokama qiladi.
SWIFT va CBDC bir xil vazifani bajaradigan texnologiyalar emas. SWIFT asosan moliyaviy tashkilotlar o‘rtasidagi xabar almashish va to‘lov ko‘rsatmalari infratuzilmasi bilan bog‘liq; CBDC esa raqamli pul yoki hisob-kitob aktivi tushunchasidir. Maqola ularni kengroq to‘lov tizimi transformatsiyasining turli qismlari sifatida bir munozaraga kiritadi.
BRICS Pay va de-dollarizatsiya bayoni
Tadqiqot BRICS mamlakatlari G‘arb markazli moliyaviy infratuzilmaga qaramlikni kamaytirishga urinayotganini va BRICS Pay kabi tashabbuslarni shu kontekstda baholash mumkinligini ta’kidlaydi. Muallif DREXni ham Lotin Amerikasi va Braziliyaning ko‘proq avtonom moliyaviy-texnologik salohiyat yaratish izlanishlari bilan bog‘laydi.
Biroq “dollarning pasayishi”, “yangi global tartibning tug‘ilishi” yoki muayyan geosiyosiy kuch muvozanatlarining o‘zgarishiga oid ifodalar tadqiqotda ekonometrik yoki qiyosiy ma’lumotlar tahlili bilan sinovdan o‘tkazilmagan. Bular maqolaning nazariy va siyosiy iqtisodiy talqin doirasidir. Verianla bu qarashlarni mustaqil ravishda isbotlangan faktlar sifatida taqdim etmaydi.
Moliyaviy innovatsiya bilan ishlab chiqaruvchi iqtisodiyot o‘rtasidagi munosabat
Maqolaning geterodoks doirasida moliyaviy tizim bilan ishlab chiqaruvchi iqtisodiyot o‘rtasida doimiy aloqa borligi ta’kidlanadi. Texnologik yangiliklar faqat moliya bozorlaridagi to‘lov vositalariga emas, balki tovar va xizmatlar ishlab chiqarishining moliyalashtirilishi va ishlashiga ham ta’sir qilishi ilgari suriladi.
Shu sabab muallif DREXni shunchaki yangi to‘lov ilovasi sifatida ko‘rmaydi; uni davlat Ar-Ge siyosati, moliyaviy infratuzilma, texnologik suverenitet va ishlab chiqaruvchi iqtisodiyotning raqamlashtirilishi bilan bog‘liq kengroq innovatsiya jarayonining bir qismi sifatida baholaydi.
Tadqiqot usuli va natijalari
Ushbu tadqiqot DREXning iqtisodiy ta’sirini empirik ravishda o‘lchaydimi?
Yo‘q. Tadqiqot DREXning o‘sish, bandlik, moliyaviy inklyuziya, operatsiya xarajati, pul-kredit siyosati yoki xalqaro savdoga ta’sirini ma’lumotlar to‘plami, ekonometrik model, tajriba, so‘rov yoki statistik test bilan o‘lchamaydi; maqola adabiyotlar va geterodoks nazariya asosida konseptual va tarixiy baholash o‘tkazadi.
Tadqiqot dizayni
Manba o‘z yondashuvini DREX loyihasining Braziliya to‘lov tizimidagi innovatsion jihatini geterodoks nazariyaga asoslangan adabiyotlar orqali o‘rganadigan umumiy baholash sifatida ta’riflaydi. Tadqiqot uch asosiy yo‘nalishda olib boriladi:
- texnologik innovatsiya va CBDC loyihalarining kengroq transformatsiyasi,
- DREXni rivojlantirish uchun yaratilgan texnologik va institutsional infratuzilma,
- DREXning Braziliya va xalqaro to‘lov tizimi nuqtai nazaridan ehtimoliy ma’nolariga doir xulosalar va talqinlar.
Manba sistematik sharh protokolini taqdim etmaydi. Ma’lumotlar bazasini qidirish usuli, qidiruv satri, kiritish/chiqarish mezonlari, adabiyot sifatini baholash yoki PRISMAga o‘xshash tanlov oqimi mavjud emas. Shu sabab tadqiqotni “sistematik adabiyotlar sharhi” deb atash kerak emas.
Foydalanilgan manba turlari
Maqola bibliografiyasida akademik kitob boblari va maqolalar bilan bir qatorda Banco Central do Brasil/LIFT hujjatlari, blockchain texnik hujjatlari, media xabarlari va onlayn iqtisodiy manbalar birgalikda ishlatiladi. Manbalarning bunday xilma-xilligi dolzarb texnologiya va siyosat rivojlanishlarini muhokama qilishga yordam beradi; biroq manba turlarining dalil darajalari bir xil emas.
Masalan, markaziy bank yoki texnik tashkilot hujjati pilotning texnik tuzilishini tushuntirishda bevosita manbaga yaqinroq bo‘lsa, yangilik sayti jadval o‘zgarishi yoki ommaviy bayonotni ikkilamchi tarzda yetkazadi. Verianla bu manba turlarini teng darajadagi eksperimental dalil deb baholamaydi.
Manbada mavjud bo‘lmagan usul elementlari
| Element | Manbadagi holat |
|---|---|
| Namuna | Hisobot berilmagan; inson yoki firma namunasi yo‘q. |
| Xom ma’lumotlar to‘plami | Hisobot berilmagan. |
| Ekonometrik model | Yo‘q. |
| Matematik tenglama | Yo‘q. |
| Statistik test | Yo‘q. |
| p-qiymat / ishonch oralig‘i | Yo‘q. |
| Tajriba yoki nazorat guruhi | Yo‘q. |
| So‘rov / intervyu | Hisobot berilmagan. |
| Sistematik adabiyotlar sharhi protokoli | Hisobot berilmagan. |
| Texnik samaradorlik benchmarki | Hisobot berilmagan. |
Tadqiqotning asosiy texnik xulosalari
1. DREXning ulgurji to‘lov yo‘nalishi: Manba DREX ayniqsa yuridik shaxslar va katta summali operatsiyalar uchun markaziy bank raqamli pul qatlami sifatida ishlashi mumkinligini baholaydi.
2. Chakana kirish uchun tokenlashtirish: Keng foydalanuvchi qatlamlari bir xil markaziy bank qatlamidan to‘g‘ridan-to‘g‘ri foydalanishi o‘rniga, tijorat banklarida saqlanadigan omonatlarni ifodalovchi tokenlashtirilgan real yoki tokenlashtirilgan omonat vositalari orqali tizimga kirishi mumkinligi tasvirlanadi.
3. Dasturlashtiriladigan moliya: Aqlli shartnomalarning to‘lov va yetkazib berish kabi operatsiya shartlarini avtomatik bog‘lay olishi DREXning innovatsion xususiyatlaridan biri sifatida muhokama qilinadi.
4. Institutsional vositachilarning davom etuvchi roli: Banklar va moliyaviy tashkilotlar DREX bayonida yo‘qolib ketmaydi. Foydalanuvchi hamyonlari, tokenlashtirilgan omonatlar va pilot infratuzilma moliyaviy tashkilotlar faol rolini davom ettiradigan dizaynni ko‘rsatadi.
5. Maxfiylik asosiy texnik to‘siqlardan biridir: Manbaga ko‘ra, loyihaning ko‘proq markazsizlashtirilgan blockchain arxitekturasiga o‘tishini qiyinlashtiruvchi muhim masalalardan biri yetarli maxfiylik yechimlarining yetuklashmaganidir.
6. Texnik arxitektura o‘zgaruvchan: Hyperledger Besu va blockchain asosidagi pilot bayoni bilan keyinchalik blockchain/tokenlashtirish komponentlarini kamaytirish rejasi bir tadqiqotning o‘zida birga mavjud bo‘lgani sabab DREXning texnologiya tanlovini rivojlanib boruvchi jarayon sifatida baholash kerak.
Pilot amaliyotlardan keltirilgan misollar
Maqola Caixa Econômica Federal, Microsoft va Elo o‘rtasida token infratuzilmasi bo‘yicha o‘tkazilgan sinovlar haqida so‘z yuritadi. Sicoob, Sicredi, Ailos, Cresol va Unicred 2023 yil davrida raqamli real tokenlarini yaratgani va ayrim simulyatsiyalarda moliyaviy tashkilotlarning zaxira qoldiqlarini raqamli real hamyonlariga o‘tkazish sinovdan o‘tkazilgani qayd etiladi.
Banco do Brasil tasdiqlovchi tugun o‘rnatgani va pilot operatsiyalarda ishlatiladigan tokenlarni yaratishda qatnashgani ham tadqiqotda bayon qilingan amaliy misollardan biridir. Bu ma’lumotlar maqolaning pilot jarayoniga oid tarixiy qaydlaridir; ulardan tizim bugun ham aynan shu infratuzilmada ishlaydi degan xulosa chiqarilmagan.
Iqtisodiy va ijtimoiy natijalar bo‘yicha muallif yondashuvi
Tadqiqot texnologik yangilikni ijtimoiy farovonlik bilan avtomatik tenglashtirmaydi. Xulosa bo‘limida raqamli pulning paydo bo‘lishi o‘z-o‘zicha boylik yanada teng taqsimlanishi yoki moliyaviy inklyuziya avtomatik ortishini anglatmasligi ilgari suriladi.
Bu muhim nazariy chegaradir. Texnologik jihatdan tezroq yoki dasturlashtiriladigan to‘lov infratuzilmasi daromad taqsimoti, qashshoqlik, bank xizmatlariga kirish yoki moliyaviy chetlatish kabi tuzilmaviy muammolarni o‘zi yolg‘iz hal qilmasligi mumkin. Biroq tadqiqot bu fikrni miqdoriy ma’lumotlar bilan sinamaganligi sabab bu maqolaning nazariy bahosi ekani aniq saqlanishi kerak.
Braziliya misolining Lotin Amerikasi uchun ma’nosi
Muallif Braziliyaning raqamli pul ishlab chiqish sa’y-harakatini Lotin Amerikasidagi texnologik va moliyaviy innovatsiya nuqtai nazaridan muhim misol deb talqin qiladi. DREX davlat tashkiloti, banklar, texnologik infratuzilma va moliya bozori ishtirokchilarining birgalikda ishlashini talab qilishi tadqiqot innovatsiya siyosati jihatidan ta’kidlaydigan unsurlardan biridir.
Bu xulosa boshqa Lotin Amerikasi mamlakatlarida ayni arxitektura to‘g‘ridan-to‘g‘ri qo‘llanishi mumkinligini isbotlamaydi. Har bir mamlakatda markaziy bank qonunchiligi, bank tizimi, raqamli identifikatsiya infratuzilmasi, to‘lov tizimlari, ma’lumotlarni himoya qilish huquqi, moliyaviy kirish darajasi va pul-kredit siyosati tuzilishi farq qiladi.
DREX va xalqaro savdo talqini
Maqolaning xulosa bo‘limida DREX kabi raqamli pul infratuzilmalari xalqaro savdoda yangi to‘lov kanallarini yaratishi va dollar markazli mavjud tuzilishga qaramlikni kamaytirish munozaralariga hissa qo‘shishi mumkinligi ilgari suriladi.
Ushbu tadqiqot DREXdan foydalanish dollarning xalqaro zaxira yoki to‘lov ulushini muayyan nisbatda kamaytirishini hisoblamaydi. Dollarning global rolidagi o‘zgarish bo‘yicha modellashtirish, ssenariy tahlili yoki empirik vaqt qatori testi yo‘q. Shu sabab de-dollarizatsiya tadqiqotning siyosiy iqtisod nuqtai nazaridagi strategik talqin sifatida o‘qilishi kerak.
Tadqiqotning kuchli jihatlari
Tadqiqotning kuchli jihatlaridan biri DREXni faqat texnik raqamli pul loyihasi sifatida ko‘rmasligi; to‘lov texnologiyalari, markaziy bank faoliyati, tokenlashtirish, aqlli shartnomalar, texnologik innovatsiya va geofinans transformatsiyasi o‘rtasidagi aloqalarni bitta munozarada ko‘rsatishidir.
Bundan tashqari, pilot loyihada qatnashgan ayrim tashkilotlar va texnologiya sinovlarini nomma-nom keltirishi DREX mavhum g‘oyadan ko‘ra institutsional va texnik rivojlantirish jarayonlariga ega loyiha ekanini ko‘rsatishga yordam beradi.
Tadqiqotning asosiy cheklovlari
Birinchi cheklov: Tadqiqot sistematik adabiyot qidiruvi usulini taqdim etmaydi. Manbalar qanday tanlangani yoki nima uchun ayrim manbalarga ustunlik berilgani batafsil tushuntirilmagan.
Ikkinchi cheklov: DREXning iqtisodiy ta’sirini o‘lchaydigan empirik ma’lumotlar tahlili yo‘q. To‘lov xarajati, operatsiya tezligi, xavfsizlik hodisasi, biznes samaradorligi, moliyaviy inklyuziya yoki pul-kredit siyosati ta’sirlari miqdoriy sinovdan o‘tkazilmagan.
Uchinchi cheklov: Texnologik arxitektura bo‘yicha manbada turli davrlarga oid bayonlar to‘liq muvofiqlashtirilmagan. Hyperledger Besu/blockchain piloti bilan blockchain unsurlarini kamaytirishga qaratilgan keyingi reja bir bayon ichida yonma-yon mavjud.
To‘rtinchi cheklov: 2023, 2024 va 2026 jadvallariga oid ayrim gaplar o‘tgan rejalar, amalga oshmagan maqsadlar va kelajak prognozlarini birga ishlatadi. Shu sabab tarixiy reja bilan amaldagi bajarilish holatini ajratish kerak.
Beshinchi cheklov: BRICS, dollarning global o‘rni va yangi ko‘p qutbli moliyaviy tartib haqidagi ayrim kuchli ifodalar sistematik empirik tahlil bilan qo‘llab-quvvatlangan natijalar emas; ular nazariy va geosiyosiy talqinlardir.
Tadqiqot qo‘llab-quvvatlaydigan va qo‘llab-quvvatlamaydigan xulosalar
| Tadqiqot qo‘llab-quvvatlaydigan | Tadqiqot qo‘llab-quvvatlamaydigan |
|---|---|
| DREXning Braziliyada ishlab chiqilayotgan CBDC/raqamli moliya infratuzilmasi loyihasi sifatida muhokama qilinishi. | DREX butun Braziliya aholisi tomonidan to‘liq miqyosda va yakuniy shaklda foydalanila boshlagani haqidagi da’vo. |
| Pilot jarayonda tokenlashtirish, Hyperledger Besu va aqlli shartnoma texnologiyalari baholanganining qayd etilishi. | Ushbu texnologiyalar qat’iy va o‘zgarmas yakuniy ishlab chiqarish arxitekturasi ekani haqidagi da’vo. |
| Maxfiylik muammolari loyihaning blockchain yo‘nalishi uchun muhim to‘siq ekani manbada ko‘rsatilishi. | Muayyan maxfiylik texnologiyasi muammoni aniq hal qilgani isbotlanishi. |
| DREXning yirik operatsiyalar va tokenlashtirilgan omonatlar doirasidagi ehtimoliy foydalanish sohalarining muhokama qilinishi. | Operatsiya xarajati yoki davomiyligi muayyan foizga kamayganiga oid eksperimental natija. |
| Aqlli shartnomalar to‘lov va yetkazib berish jarayonlarini avtomatlashtirishi mumkinligi haqidagi texnologik salohiyat. | Har bir real dunyo operatsiyasida xavfsizroq yoki tezroq ekani o‘lchangan dalil. |
| Muallifning DREXni BRICS va de-dollarizatsiya munozaralari bilan bog‘lashi. | DREX dollarning global ulushini sababiy ravishda kamaytirishining empirik dalili. |
| Raqamli pulning texnologik innovatsiya xususiyatining muhokama qilinishi. | Raqamli pul avtomatik ravishda daromad tengligi yoki moliyaviy inklyuziya ta’minlashining ko‘rsatilishi. |
Manba va usul haqida izoh
Asl sarlavha: Sobre innovación brasileña: monedas digitales en el mundo y el desarrollo de DREX.
Muallif: Marcos González.
Tashkilot: Instituto de Investigaciones Económicas, Universidad Nacional Autónoma de México.
Teng hissa / hammuallif: Manbada mavjud emas; tadqiqot bitta muallifga tegishli.
Mas’ul muallif: Manbada alohida “corresponding author” maqomi ochiq ko‘rsatilmagan. Muallif uchun aloqa elektron pochtasi berilgan.
Nashr: Debates sobre Innovación.
Nashr tashkiloti: Universidad Autónoma Metropolitana, Unidad Xochimilco; División de Ciencias Sociales y Humanidades; Departamento de Producción Económica.
Jild / son: Volumen 10, Número 2, 2026.
Son konteksti: Memorias Academia/doctorado y Seminario LALICS (Río de Janeiro 2025).
Sahifalar: 63–70.
ISSN: 2594-0937.
DOI: Manba PDFda va tekshirilgan rasmiy maqola yozuvida DOI ko‘rsatilmagan.
Nashr sanasi: Rasmiy maqola sahifasi 20 avgust 2026 sanasini ko‘rsatadi. PDF son rekvizitlarida “abril-junio 2026” davr ta’rifi va 17 avgust 2026 oxirgi yangilanish sanasi mavjud. Ushbu turli sana maydonlarini bir-biriga aralashtirmaslik kerak.
Manba turi: Jurnalning “Artículos” bo‘limida chop etilgan; LALICS 2025 doktorantura akademiyasi va tadqiqot seminari xotira sonining bir qismi bo‘lgan konseptual/adabiyotga asoslangan tadqiqot.
Taqriz holati: Rasmiy maqola yozuvida aynan ushbu tadqiqot uchun ochiq taqriz bayonoti tasdiqlanmagani sabab u “taqrizdan o‘tgan” deb faraz qilinmagan.
Litsenziya: Rasmiy jurnal maqola sahifasida Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International (CC BY-NC-ND 4.0) litsenziyasi ko‘rsatilgan. Shu bilan birga, PDF son rekvizitlarida Universidad Autónoma Metropolitana ruxsatisiz mazmun va tasvirlarni to‘liq yoki qisman qayta ishlab chiqarishni taqiqlovchi bayonot mavjud. Shu sabab Verianla mazmuni manba matni, jadvali yoki vizual dizaynini qayta ishlatmasdan; faqat ilmiy, texnik va bibliografik faktlar asosida mustaqil yaratilgan.
Rasmiy son havolasi: https://revistadebates.xoc.uam.mx/index.php/debinnovacion/issue/view/17
Tadqiqot usuli: Muallif ta’rifiga ko‘ra, tadqiqot geterodoks nazariya bilan bog‘liq adabiyotlar asosida Braziliyadagi Real Digital/DREX loyihasining to‘lov tizimlaridagi innovatsion jihatini umumiy tarzda ko‘rib chiqadi. Sistematik sharh protokoli, ma’lumotlar to‘plami, tajriba, so‘rov yoki ekonometrik tahlil hisobot qilinmagan.
Formulalar: Manbada matematik yoki ekonometrik tenglama mavjud emas. Shu sabab Verianla maqolasiga manbadan tashqari formula qo‘shilmagan.
Statistika: Manbada gipoteza testi, p-qiymat, ishonch oralig‘i yoki ta’sir kattaligi hisobot qilinmagan.
Moliyalashtirish: Maqola asosiy matnida alohida moliyalashtirish bayonoti mavjud emas.
Manfaatlar to‘qnashuvi: Maqola asosiy matnida alohida manfaatlar to‘qnashuvi bayonoti mavjud emas.
Ma’lumotlardan foydalanish imkoniyati: Alohida tadqiqot ma’lumotlar to‘plami yoki data availability statement hisobot qilinmagan.
Muallif hissalari: CRediT yoki shunga o‘xshash batafsil hissa bayonoti mavjud emas.
Manba ichidagi muhim noaniqlik: Maqola Hyperledger Besu va blockchain asosidagi DREX pilotini tasvirlar ekan, ayni paytda maxfiylik muammolari sabab blockchain va tokenlashtirish komponentlari kamaytiriladigan keyingi bosqich haqida ham so‘z yuritadi. Bu bayonlar manba ichida yagona yakuniy texnik arxitekturaga aylantirilmagan.
Asosiy ilmiy talqin chegarasi: Tadqiqot DREXning texnologik va siyosiy-iqtisodiy ma’nosini muhokama qiladi; DREXning iqtisodiy o‘sish, operatsiya samaradorligi, moliyaviy inklyuziya, daromad taqsimoti yoki de-dollarizatsiyaga ta’sirini empirik ravishda o‘lchamaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan