


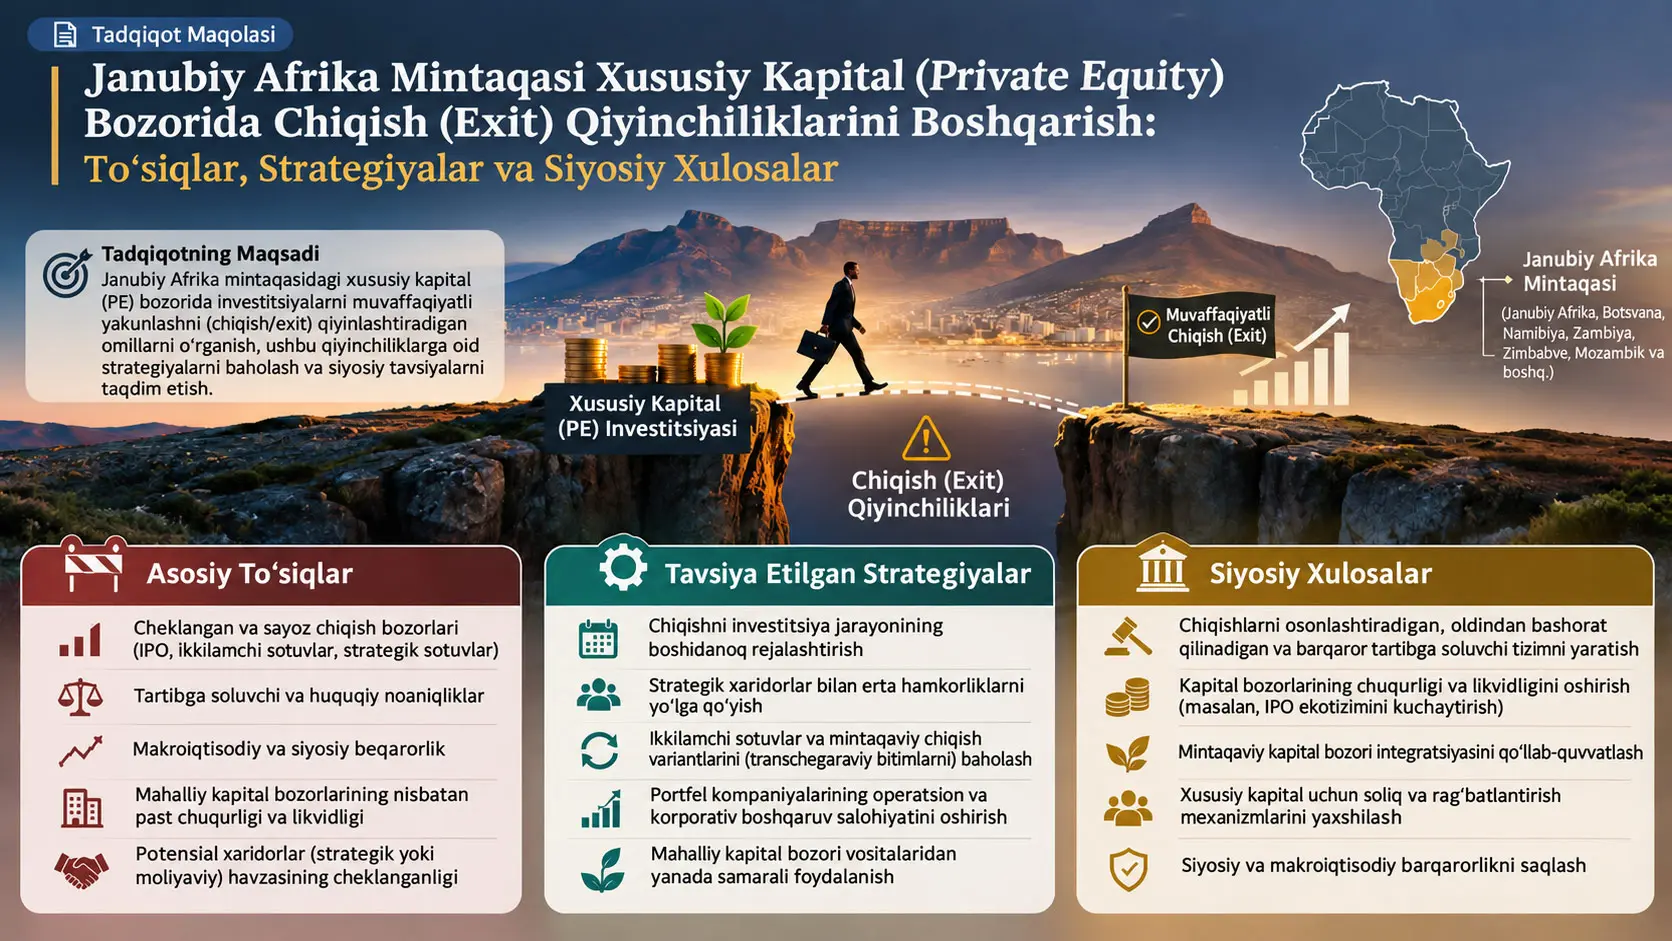
Xususiy kapital investitsiyasidan chiqish (private equity exit, PE exit) — xususiy kapital fondi portfel kompaniyasidagi investitsiyasini sotish, birlamchi ommaviy taklif yoki boshqa o‘tkazish mexanizmi orqali pulga aylantirib, investitsiya qiymatini ro‘yobga chiqarishga intiladigan investitsiya hayotiy sikli bosqichidir. Ushbu tadqiqot Janubiy Afrika mintaqasida PE chiqishlari nima sababdan qiyinlashayotganini kapital bozori chuqurligi, likvidlik, tartibga solishning prognoz qilinuvchanligi, valyuta sharoitlari, investorlar ishonchi va xaridorlar bozorining rivojlanganligi kabi ekotizim o‘zgaruvchilari orqali o‘rganadi. Tadqiqot tuzilmali tematik adabiyotlar sharhini mintaqada PE bitimlari bo‘yicha tajribaga ega bozor ishtirokchilaridan olingan cheklangan izlanish xarakteridagi fikrlar bilan birlashtiradi.
Tadqiqotning asosiy xulosasi shundan iboratki, PE investitsiyasining muvaffaqiyatli yakunlanishi faqat portfel kompaniyasining operatsion jihatdan yaxshi boshqarilishi yoki qiymat yaratishiga bog‘liq emas. Manbada sintez qilingan adabiyotlar va manfaatdor tomonlar fikrlari sayoz kapital bozorlarini, cheklangan birlamchi ommaviy taklif imkoniyatlarini, zaif ikkilamchi PE bozorlarini, strategik xaridorlarning tor doirasini, uzoq ushlab turish muddatlarini, tartibga solishdagi noaniqlikni, valyuta o‘zgaruvchanligini va kapitalni mamlakat tashqarisiga o‘tkazishdagi qiyinchiliklarni asosiy chiqish to‘siqlari sifatida ko‘rsatadi.
PE firmalari ushbu sharoitlarga moslashish uchun fond muddatini uzaytirish, rivojlanish moliya institutlari bilan qo‘shma investitsiya tuzilmalari, ikkilamchi sotib olishlar, menejment tomonidan sotib olishlar, bosqichma-bosqich sotuvlar, kechiktirilgan to‘lovlar va boshqa tuzilmali bitim modellaridan foydalanadi. Tadqiqot bu vositalarni tuzilmaviy muammolarning o‘rnini bosuvchi doimiy yechimlar sifatida emas, balki cheklangan bozorlarda chiqish moslashuvchanligini oshirishga qaratilgan moslashuvchan mexanizmlar sifatida baholaydi.
Natijalarni talqin qilishda muhim cheklov mavjud: 35 kishiga yuborilgan manfaatdor tomonlar so‘rovnomasidan 20 ta to‘liq javob olingan va manba taxminan %57 javob ko‘rsatkichini bildirgan. Tanlama maqsadli bo‘lib, muallif bu fikrlar statistik jihatdan reprezentativ emasligini aniq qayd etadi. Shuning uchun tadqiqot “Janubiy Afrika mintaqasidagi barcha PE investorlarining ma’lum bir foizi bir xil fikrda” shaklida aholi darajasida umumlashtirishga imkon bermaydi.
Xususiy Kapital Investitsiyasidan Chiqish Nima va Nega Muhim?
Xususiy kapital investitsiyasidan chiqish — PE fondining portfel kompaniyasidagi ulushining barchasini yoki bir qismini boshqa investorga, strategik xaridorga, menejmentga yoki ochiq bozorga o‘tkazib, investitsiyaning ro‘yobga chiqqan qiymatini yuzaga chiqarishidir. Chiqish faqat “kompaniyani sotish” degani emas; u fondning investorlariga naqd mablag‘ taqsimlashi, kapitalni yangi investitsiyalarga yo‘naltirishi, oldingi natijalarini ko‘rsatishi va kelajakda yangi fondlar jalb qilishi nuqtayi nazaridan PE investitsiya siklining asosiy bosqichlaridan biridir.
Xususiy kapital tizimi qaysi tomonlardan tashkil topadi?
PE fondlarida kapitalni taqdim etuvchi investorlar odatda limited partner (LP) deb ataladi. Fondning investitsiya qarorlarini qabul qiladigan, portfel kompaniyalari bilan ishlaydigan va chiqish jarayonini boshqaradigan fond boshqaruvchisi tomoni esa general partner (GP) tushunchasi bilan ifodalanadi. Tadqiqot ayniqsa LP-lar kelajakdagi kapital ajratish qarorlarini muvaffaqiyatli chiqishlar, ro‘yobga chiqqan daromadlar, kapitalning qaytishi va fond boshqaruvchisining oldingi natijalari asosida baholashini ta’kidlaydi.
Portfel kompaniyasida sotuvdan oldin qiymat yaratish muhim bo‘lsa-da, investitsiyaning iqtisodiy natijasi faqat mos sharoitlarda amalga oshirilishi mumkin bo‘lgan chiqish orqali pulga aylanadi. Kompaniya operatsion jihatdan rivojlangan bo‘lsa ham, mos xaridor topilmasligi, IPO bozori zaifligi, bitim tasdiqlarining kechikishi yoki valyutani mamlakat tashqarisiga o‘tkazish qiyinlashishi fondning kutilgan vaqtda chiqishiga to‘sqinlik qilishi mumkin.
Asosiy chiqish yo‘llari
| Chiqish yo‘li | Asosiy bitim | Potensial afzallik | Tadqiqotda Janubiy Afrika mintaqasi uchun ajralib turuvchi cheklov |
|---|---|---|---|
| Strategik sotuv | Portfel kompaniyasining strategik yoki korporativ xaridorga sotilishi | Nisbatan moslashuvchan tuzilma va tez bitim imkoniyati | Strategik xaridorlar doirasining cheklanganligi va raqobatbardosh takliflar sonining kam bo‘lib qolishi mumkinligi |
| Birlamchi ommaviy taklif (IPO) | Portfel kompaniyasi aksiyalarining ochiq fond birjasida listing qilinishi | Kengroq investorlar qamrovi, ko‘rinuvchanlik va mos sharoitlarda yuqoriroq baholanish ehtimoli | Sayoz bozor likvidligi, past investor ishtiroki va yuqori listing xarajatlari |
| Ikkilamchi sotib olish | Portfel kompaniyasining boshqa PE fondiga sotilishi | Kapitalning qaytishi va mulkchilik davomiyligini qo‘llab-quvvatlashi mumkin | Ikkilamchi PE bozorlarining va faol xaridorlar sonining cheklanganligi |
| Menejment tomonidan sotib olish (MBO) | Kompaniyaning amaldagi boshqaruv jamoasi tomonidan sotib olinishi | Operatsion davomiylik va boshqaruv rag‘batlarini muvofiqlashtirish | Sotib olishni moliyalashtirish imkoniyatlari va qarz bozorlarining yetarlicha rivojlanmaganligi |
| Tuzilmali yoki bosqichma-bosqich chiqish | Earn-out, kechiktirilgan to‘lov yoki ulushni vaqt davomida bosqichma-bosqich sotish kabi tuzilmalar | Noaniq bozor sharoitlarida narxlash va vaqtni tanlash moslashuvchanligi | Bitim tuzilmasining murakkablashuvi va tartibga solishdagi noaniqlik |
Strategik sotuv nima?
Strategik sotuv (trade sale) — PE fondining portfel kompaniyasidagi ulushini boshqa strategik yoki korporativ kompaniyaga o‘tkazishidir. Xaridor kompaniya ayni sektorda faoliyat yuritishi, yangi bozorga kirishni istashi yoki sotib olingan korxonaning texnologiyasi, mijozlar bazasi, tarqatish tarmog‘i yoxud quvvatini o‘z faoliyatiga qo‘shishni maqsad qilishi mumkin. Manba Janubiy Afrika mintaqasida IPO imkoniyatlari cheklanganligi sababli strategik sotuvlar muhim chiqish kanali ekanini bildiradi.
IPO nega har bir bozorda bir xil darajada amalga oshirilishi mumkin emas?
Initial Public Offering (IPO), birlamchi ommaviy taklif — xususiy kompaniya aksiyalarini ochiq kapital bozorida investorlarga taklif etishdir. PE fondi nuqtayi nazaridan IPO portfel kompaniyasi qiymatini ommaviy bozorda narxlash va investitsiyani to‘liq yoki bosqichma-bosqich naqd pulga aylantirish imkonini berishi mumkin. Biroq buning uchun yetarli bozor chuqurligi, savdo hajmi, investor talabi va mos listing infratuzilmasi talab etiladi. Tadqiqotning asosiy dalillaridan biri shuki, bu sharoitlar Janubiy Afrika mintaqasidagi barcha bozorlarda bir xil darajada rivojlanmagan.
Ikkilamchi sotib olish bilan menejment tomonidan sotib olish o‘rtasidagi farq
Secondary buyout bitimida amaldagi PE investorining ulushini boshqa PE investori yoki fondi sotib oladi. Management buyout (MBO) bitimida esa kompaniyaning amaldagi boshqaruv jamoasi kompaniyani yoki muayyan ulushni sotib oluvchi tomon bo‘ladi. Har ikki bitim IPOdan tashqari chiqish kanalini yaratishi mumkin; biroq MBOning amalga oshirilishi boshqaruv jamoasining moliyalashtirish topa olishiga, secondary buyoutning amalga oshirilishi esa faol va kapitalga ega boshqa PE xaridorlarining mavjudligiga bog‘liq.
Tuzilmali va bosqichma-bosqich chiqishlar nima uchun xizmat qiladi?
Tadqiqotda earn-out, kechiktirilgan to‘lov, aksiyalarni bosqichma-bosqich sotish va dual-track kabi moslashuvchan bitim tuzilmalari muhokama qilinadi. Earn-out tuzilmasida sotuv narxining bir qismi kompaniyaning kelajakda ma’lum operatsion yoki moliyaviy shartlarni bajarishiga bog‘lanishi mumkin. Kechiktirilgan to‘lov — summaning barchasi bitim yopilishida to‘lanmasligidir. Bosqichma-bosqich sotuv esa investorga o‘z pozitsiyasini bitta bitimda to‘liq yopish o‘rniga vaqt davomida kamaytirish imkonini beradi. Manba bu mexanizmlarni, ayniqsa, noaniq baholash va likvidlik sharoitlariga moslashtirilgan vositalar sifatida ko‘rib chiqadi.
Dual-track jarayoni nimani anglatadi?
Dual-track yondashuvida kompaniya bir vaqtning o‘zida bir nechta mumkin bo‘lgan chiqish kanaliga tayyorlanishi mumkin; masalan, xususiy sotuv muzokaralari olib borilayotgan paytda IPO varianti ham ochiq qoldirilishi mumkin. Tadqiqot bu tushunchani moslashuvchan tuzilmali chiqish vositalari qatorida tilga oladi. Manba dual-track bitimlari Janubiy Afrika mintaqasida muayyan muvaffaqiyat ko‘rsatkichini berganini xabar qilmaydi.
Fond muddatini uzaytirish nega qo‘llanadi?
PE fondlari odatda cheklangan investitsiya hayotiy sikli doirasida faoliyat yuritadi. Manba keltirgan adabiyotlarda rivojlangan bozorlardagi PE investitsiyalari ko‘pincha taxminan 4–6 yillik ushlab turish davridan so‘ng chiqishga yo‘naltirilishi, fond tuzilmalari esa ko‘pincha taxminan o‘n yillik muddat va zarur bo‘lganda uzaytirish imkoniyatlari bilan tuzilishi qayd etiladi. Janubiy Afrika mintaqasidagi zaif likvidlik, past baholashlar yoki tartibga solishdagi kechikishlar mos chiqish vaqtini kechiktirishi mumkinligi sababli fond boshqaruvchilari ba’zan fond muddatini uzaytiradi.
Fond muddatini uzaytirish majburiy past narxdagi sotuvdan qochishga yordam berishi mumkin; biroq buning evaziga LP-lar o‘z kapitallarini uzoqroq vaqt davomida qaytarib ololmaydi va kapital aylanishi kechikadi. Shu sababli tadqiqot fond muddatini uzaytirishni avtomatik tarzda ijobiy yoki salbiy amaliyot sifatida emas, balki cheklangan chiqish muhitiga moslashuvchan javob sifatida ko‘rib chiqadi.
Continuation vehicle nima?
Continuation vehicle — yetilish bosqichidagi fonddagi bir yoki bir nechta portfel aktivini yangi investitsiya vositasiga o‘tkazish orqali amaldagi investorlarga chiqish yoki aktivdagi investitsiyasini davom ettirish imkonini bera oladigan tuzilmadir. Tadqiqot GP-led secondaries va continuation vehicle turidagi vositalar global PE bozorlarida yanada ko‘rinadigan bo‘lib borayotganini, biroq Janubiy Afrika mintaqasida ular hanuz nisbatan kam rivojlangan va shakllanib borayotgan mexanizmlar ekanini ta’kidlaydi. Shu bois tadqiqot bu tuzilmalar mintaqada isbotlangan standart yechim ekanini aytmaydi.
Chiqish muvaffaqiyatini o‘lchashda IRR va DPI nimani anglatadi?
Maqolada investorlar PE fond boshqaruvchilarini baholashda ro‘yobga chiqqan daromadlar, internal rate of return (IRR; ichki daromadlilik darajasi), distributed to paid-in capital (DPI) va chiqish vaqti kabi mezonlarga qarashi bildiriladi. Manba tadqiqot bu ko‘rsatkichlarning tenglamalarini bermaydi. Quyidagi matematika faqat konseptual ta’lim maqsadida berilgan va ushbu tadqiqot ishlab chiqqan formula yoki topilma emas.
IRR investitsiya pul oqimlarining sof joriy qiymatini nolga tenglashtiradigan diskont stavkasidir:
\[ \sum_{t=0}^{T}\frac{CF_t}{(1+r)^t}=0 \]
Bu yerda \(CF_t\), \(t\) vaqtidagi pul oqimini; \(T\), ko‘rib chiqilayotgan oxirgi davrni; \(r\) esa IRR qiymatini ifodalaydi. Boshlang‘ich investitsiyalar odatda manfiy pul oqimi, investorga qaytadigan pul esa musbat pul oqimi sifatida modellashtiriladi. IRR vaqtga sezgir; bir xil umumiy pul oldinroq qaytsa, boshqa shartlar teng bo‘lganda IRR yuqoriroq bo‘lishi mumkin.
DPI esa investorlarga amalda taqsimlangan kumulyativ naqd pulning to‘langan kapitalga nisbatini ifodalovchi koeffitsiyentdir:
\[ \mathrm{DPI}= \frac{\text{yatırımcılara dağıtılan kümülatif nakit}} {\text{yatırımcıların ödenmiş sermayesi}} \]
DPIning 1 bo‘lishi taqsimlangan kumulyativ naqd pul to‘langan kapitalga tengligini anglatadi; 1dan yuqori qiymat taqsimotlar to‘langan kapitaldan oshganini ko‘rsatadi. Biroq DPI fondda hali sotilmagan investitsiyalar qiymatini o‘zi alohida ko‘rsatmaydi. Shu sababli IRR, DPI, qolgan portfel qiymati va chiqish vaqti turli samaradorlik o‘lchamlaridir.
Janubiy Afrika Mintaqasida PE Chiqishlarini Qiyinlashtiradigan Asosiy Omillar Nimalar?
Tadqiqotga ko‘ra, PE chiqishlarini qiyinlashtiradigan asosiy omillar sayoz kapital bozorlari, cheklangan IPO imkoniyatlari, zaif ikkilamchi PE bozorlari, strategik xaridorlarning tor doirasi, tartibga solishdagi noaniqlik, makroiqtisodiy o‘zgaruvchanlik, valyuta cheklovlari, kapitalni qayta o‘tkazishdagi kechikishlar va ayrim bozorlardagi yetarli bo‘lmagan professional bitim infratuzilmasidir. Tadqiqotning asosiy yondashuvi bu to‘siqlarni alohida mustaqil muammolar sifatida emas, balki bir-biriga ta’sir qiluvchi investitsiya ekotizimi doirasida baholashdir.
Bozor likvidligi nega muhim?
Likvidlik moliyaviy aktiv yoki kompaniya ulushining maqbul muddatda va haddan tashqari narx yo‘qotishisiz xaridor topa olishi bilan bog‘liq. PE chiqishida xaridorlar soni kamayganda sotuvchining muzokara kuchi zaiflashishi, narxni aniqlash qiyinlashishi va bitimni yakunlash ko‘proq vaqt olishi mumkin. Tadqiqot, ayniqsa, ochiq bozor chuqurligi va ikkilamchi xususiy kapital xaridorlari cheklangan muhitlarda bu muammo chiqish moslashuvchanligini kamaytirishini ta’kidlaydi.
Baholashning ro‘yobga chiqishi nimani anglatadi?
Portfel kompaniyasining buxgalteriya yoki modellashtirish orqali taxmin qilingan qiymati bilan sotuv vaqtida amalda olingan narx bir xil bo‘lishi shart emas. Valuation realisation fond boshqaruvchisi investitsiya uchun ko‘zlagan iqtisodiy qiymatning real bitimda qay darajada naqd pulga aylantirilganini ifodalaydi. Xaridorlar o‘rtasidagi zaif raqobat yoki bozor vaqtining noqulay tanlanishi baholashning to‘liq ro‘yobga chiqishini qiyinlashtirishi mumkin.
Valyuta va kapitalni qayta o‘tkazish chiqishga nega ta’sir qiladi?
Xalqaro PE fondlari kapitalni bir valyutada to‘plagan holda, portfel kompaniyasining daromadlari va sotuv tushumi boshqa mahalliy valyutada shakllanishi mumkin. Mahalliy valyutaning qadrsizlanishi xorijiy valyutada ro‘yobga chiqqan daromadni kamaytirishi mumkin. Bundan tashqari, valyuta nazorati yoki kapital o‘tkazish tartiblari sotuv tushumining investorlarga o‘tkazilishini kechiktirishi mumkin. Tadqiqotdagi manfaatdor tomonlar fikrlari bu omillarni uzoq muddatli chiqish rejalashtirishini qiyinlashtiradigan asosiy makro-moliyaviy muammolar qatorida ko‘rsatadi.
Tartibga solishning parchalanishi nimani anglatadi?
Janubiy Afrika mintaqasi yagona huquq, soliq yoki qimmatli qog‘ozlar tartibga solishi ostida ishlaydigan birlashgan bozor emas. Tadqiqotning adabiyotlar bo‘limiga ko‘ra, soliqqa tortish rejimlari, listing shartlari, qo‘shilish tasdiqlari, xorijiy investitsiya qoidalari va kapital harakatlari bo‘yicha farqlar transchegaraviy bitimlarning xarajatlari va murakkabligini oshirishi mumkin.
Manba mamlakat misollarini keltirar ekan, Janubiy Afrika Respublikasidagi raqobat va takeover tasdiqlarini hamda B-BBEE doirasi bitim tuzilmasiga olib kelishi mumkin bo‘lgan qo‘shimcha jihatlarni; Zimbabvedagi tarixiy mahalliylashtirish/indigenisation siyosatlarini; shuningdek, Zimbabvedagi valyuta nazorati muhitini va Zambiya uchun muhokama qilingan de-dollarisation siyosatlarini adabiyot misollari sifatida ko‘rib chiqadi. Bular maqolaning 2026-yilda mustaqil ravishda o‘lchagan yangi tartibga solish ta’sirlari emas; ular manba adabiyotlardan olingan kontekstual misollardir.
Professional bitim infratuzilmasi nega muhim?
PE chiqishlari faqat xaridor va sotuvchi o‘rtasidagi oddiy aksiya o‘tkazmasi emas. Baholash, moliyaviy va huquqiy due diligence, soliq tuzilmalashtirish, moliyalashtirish, qo‘shilish va sotib olish bo‘yicha maslahat, shartnoma tuzilmasini ishlab chiqish va tartibga soluvchi tasdiq kabi ixtisoslashgan xizmatlar talab qilinishi mumkin. Manfaatdor tomonlar fikrlariga ko‘ra, yirik moliyaviy markazlardan tashqarida rivojlangan investitsiya bankchiligi, huquq, due diligence va bitim tuzilmalashtirish xizmatlaridan foydalanish ayrim bozorlarda cheklangan.
Rivojlanish Moliya Institutlari nima?
Development Finance Institutions (DFIs; Rivojlanish Moliya Institutlari) — xususiy investitsiya yetarli bo‘lmagan yoki risk qabul qilinishi yuqori bo‘lgan sektor va bozorlarda uzoq muddatli kapital, qo‘shma investitsiya, kredit, kafolat, texnik ko‘mak yoki institutsional salohiyat taqdim eta oladigan rivojlanishga yo‘naltirilgan moliyaviy institutlardir. Tadqiqot AfDB, IFC, BII, Proparco va DEG kabi tashkilotlarni Afrika xususiy kapital ekotizimining muhim institutsional ishtirokchilari qatorida ko‘rib chiqadi.
| DFI funksiyasi | PE ekotizimidagi mumkin bo‘lgan roli | Manba belgilagan cheklov |
|---|---|---|
| Uzoq muddatli / tayanch investor kapitali | Dastlabki bosqich riskining bir qismini o‘z zimmasiga olib, fondlarning kapital bazasini mustahkamlashi mumkin. | DFI kapitali o‘zi yolg‘iz sayoz kapital bozorini bartaraf etmaydi. |
| Texnik yordam va korporativ boshqaruv | Hisobot berish, operatsion salohiyat va korporativ boshqaruvni rivojlantirishi mumkin. | Qo‘shimcha boshqaruv va due diligence talablari bitim muddatini uzaytirishi mumkin. |
| Qo‘shma investitsiya | Yirikroq yoki uzoq muddatli bitimlarni moliyalashtirishni osonlashtirishi mumkin. | Ta’siri bozor likvidligi va institutsional muhitdan mustaqil emas. |
| Ikkilamchi fond va bozorni qo‘llab-quvvatlash | Muqobil xaridorlar va likvidlik kanallarining rivojlanishiga hissa qo‘shishi mumkin. | Mintaqaviy ikkilamchi bozorlarning rivojlanganlik darajasi cheklovchi omil bo‘lib qolishi mumkin. |
Manba DFIlar faqat moliyalashtirish ta’minotchisi emas, balki korporativ boshqaruv va bozor ishonchliligi nuqtayi nazaridan ekotizimni yengillashtiruvchi ishtirokchi bo‘lishi mumkinligini muhokama qiladi. Shu bilan birga, DFI ishtiroki tartibga solishdagi noaniqlik, zaif ikkilamchi bozorlar yoki kapital bozori chuqurligining pastligi kabi asosiy tuzilmaviy muammolarni butunlay bartaraf eta olishini da’vo qilmaydi.
PE investitsiya hayotiy sikli qanday ishlaydi?
Tadqiqotda PE fondining hayotiy sikli fond jalb qilish, investitsiya kiritish, portfel kompaniyasida qiymat yaratish, chiqishni rejalashtirish va amalga oshirish, kapitalning investorlarga qaytishi hamda keyingi fondni jalb qilish jarayoni bilan bog‘liq sikl sifatida ko‘rib chiqiladi. Chiqishning ushbu siklda markaziy o‘rin tutishining sababi shundaki, u nafaqat avvalgi investitsiyaning yopilishiga, balki keyingi investitsiya davrining kapital bazasiga ham ta’sir qiladi.
Investorlar ishonchi nega chiqishlar bilan bog‘liq?
Muvaffaqiyatli va ro‘yobga chiqqan chiqishlar fond boshqaruvchisiga nafaqat qog‘ozdagi baholashlarni, balki amalda yakunlangan bitimlarni ham ko‘rsatishga yordam beradi. Tadqiqot buni signal mexanizmi sifatida ko‘rib chiqadi: ro‘yobga chiqqan chiqishlar tarixi investorlarning fond boshqaruvchisining bitimlarni yakunlash, kapitalni qaytarish va yangi fond davrlarini boshqarish qobiliyati haqidagi baholariga ta’sir qilishi mumkin.
Aksincha, uzoq vaqt sotilmay qolgan investitsiyalar, past chiqish hajmi va fond muddatining muntazam uzaytirilishi kapitalning uzoqroq vaqt davomida band bo‘lib qolishiga olib kelishi mumkin. Tadqiqot bu holat, ayniqsa, institutsional investorlarning yangi fondlarga kapital ajratish qarorlarida muhim ekanini ta’kidlaydi.
Maqoladagi raqamli fon ma’lumotlarini qanday o‘qish kerak?
Manba adabiyotlar kontekstida Janubiy Afrika Respublikasidagi PE tomonidan qo‘llab-quvvatlangan kompaniyalar uchun SAVCAning 2020-yilgi tadqiqotidan %4,2 bandlik o‘sishi va %2 milliy o‘rtacha ko‘rsatkichini keltiradi. Shuningdek, African Development Bank 1997–2024 oralig‘ida Afrika PE fondlariga 1,45 milliard AQSh dollaridan ortiq investitsiya kiritganini qayd etadi. Bu raqamlar Sakalaning yangi so‘rovnomasidan olingan o‘lchovlar emas; ular tadqiqotning fon adabiyotlaridan olingan ikkilamchi ma’lumotlardir.
Tadqiqot ko‘rsatgan asosiy sababiylik cheklovi
Tadqiqot “tartibga solish X miqdorda yaxshilansa, chiqish muvaffaqiyati Y miqdorda oshadi” turidagi ekonometrik sababiylik koeffitsiyentini hisoblamaydi. Tadqiqot tematik adabiyotlar sintezi va izlanish xarakteridagi manfaatdor tomonlar fikrlaridan foydalanib, takrorlanuvchi munosabatlarni aniqlaydi. Shu sababli bozor likvidligi, tartibga solish sifati va investorlar ishonchining ahamiyatini kuchli muhokama qilsa-da, har bir o‘zgaruvchi uchun mustaqil miqdoriy sababiy ta’sir hajmini bermaydi.
Tadqiqot Usuli va Natijalari
Tadqiqot dizayni
Tadqiqot izlanish xarakteridagi tadqiqot dizaynidan foydalanadi. Ilmiy yadroning birinchi tarkibiy qismi tuzilmali tematik adabiyotlar sharhi, ikkinchi tarkibiy qismi esa Janubiy Afrika mintaqasida PE investitsiyalari va chiqish jarayonlari bo‘yicha tajribaga ega bozor ishtirokchilaridan olingan cheklangan manfaatdor tomonlar fikrlaridir.
Adabiyotlar bo‘limi akademik tadqiqotlar bilan cheklanmagan; akademik maqolalar, soha hisobotlari, institutsional nashrlar va siyosat hujjatlari birgalikda baholangan. Manbada nomi keltirilgan qidiruv muhitlari orasida Scopus, Web of Science, ScienceDirect, Emerald Insight va Google Scholar mavjud. Institutsional manba guruhlari orasida SAVCA, AVCA, World Bank, IFC va African Development Bank Group bor.
Adabiyotlar qaysi davrni qamrab oladi?
Qidiruv 2000–2025 davridagi nashrlarga qaratilgan. Foydalanilgan qidiruv iboralari orasida “private equity exits”, “venture capital exits”, “Southern Africa private equity”, “frontier market exits”, “institutional quality”, “DFIs and private equity” va “entrepreneurial finance in Africa” mavjud.
Adabiyotlarni tanlash oqimi
Manba 4-rasm adabiyotlarni tanlash jarayonini raqamlar bilan ko‘rsatadi. Quyidagi jadval rasmning vizual kompozitsiyasini ko‘chirmasdan faqat manbada berilgan tanlash sonlarini keltiradi.
| Bosqich | Manbada berilgan son | Izoh |
|---|---|---|
| Ma’lumotlar bazasi qidiruvida aniqlangan yozuv | n = 74 | Dastlab aniqlangan yozuvlar |
| Chiqarilgan takroriy yozuv | n = 11 | Deduplication bosqichi |
| Sarlavha va annotatsiya skriningiga kirgan yozuv | n = 63 | Dastlabki saralashdan keyin qolgan yozuvlar |
| Dastlabki skriningda chiqarib tashlangan yozuv | n = 28 | Afrikadan tashqari yo‘nalish, PE chiqishlariga cheklangan aloqadorlik yoki tematik takror kabi sabablar |
| To‘liq matn muvofiqligini baholash | n = 35 | Full-text eligibility bosqichi |
| To‘liq matn bosqichida chiqarib tashlangan tadqiqot | n = 9 | Yetarli darajada aloqador emasligi, chiqish dinamikasiga cheklangan e’tibor yoki mos bo‘lmagan manba turi kabi sabablar |
| Tematik sintezga kiritilgan tadqiqot | n = 26 | Yakuniy analitik adabiyotlar tanlamasi |
Bu sonlarni to‘g‘ri talqin qilish muhim. “26 ta tadqiqot” manfaatdor tomonlar tanlamasining hajmi emas; u adabiyotlar sinteziga kiritilgan yakuniy analitik manbalar guruhidir. Manfaatdor tomonlar ma’lumotlarini yig‘ish bo‘limi alohida ma’lumot manbasidir.
Manfaatdor tomonlar ma’lumotlari qanday yig‘ildi?
Manfaatdor tomonlar qarashlari elektron tuzilmali so‘rovnomalar orqali yig‘ilgan. Maqsadli ishtirokchi profillari PE fond boshqaruvchilari, investitsiya mutaxassislari, limited partner-lar va portfel kompaniyalari vakillaridan iborat. Yopiq va ochiq savollar chiqish kanallari, bozor likvidligi, tartibga solish to‘siqlari, investorlar ishonchi va valyuta muammolari kabi mavzularni qamrab olgan.
Jami 35 ta so‘rovnoma Google Forms orqali tarqatilgan, 20 ta to‘liq javob tahlilga kiritilgan va manba taxminan %57 javob ko‘rsatkichini bildirgan.
Tanlash usuli
Ishtirokchilar maqsadli tanlash (purposive sampling) orqali tanlangan. Bu usul tasodifiy aholi tanlamasi o‘rniga o‘rganilayotgan mavzu bo‘yicha tegishli tajribaga ega shaxslarni maxsus tanlashga asoslanadi. Bu yerda maqsad butun PE sektorining aholi parametrlarini baholash emas, balki adabiyotlar sinteziga amaliyotchilar kontekstini qo‘shishdir.
Ushbu Tadqiqotning Manfaatdor Tomonlar So‘rovnomasi Janubiy Afrika Mintaqasidagi Butun PE Bozorini Ifodalaydimi?
Yo‘q. Muallif 35 kishiga yuborilgan so‘rovnomadan 20 ta to‘liq javob olingan manfaatdor tomonlar bo‘limini aniq izlanish xarakteridagi tadqiqot sifatida ta’riflaydi va natijalarni statistik jihatdan umumlashtirib bo‘lmasligini bildiradi. Ushbu fikrlar adabiyotlar topilmalarini kontekstlashtirish va tematik triangulyatsiyani qo‘llab-quvvatlash uchun ishlatilgan; ular mintaqadagi barcha investorlar, fondlar yoki mamlakatlarning miqdoriy taqsimotini ifodalovchi ehtimollik tanlamasi emas.
Tematik tahlil qanday amalga oshirildi?
Tadqiqot adabiyotlar va manfaatdor tomonlar javoblaridagi takrorlanuvchi tushunchalarni aniqlash uchun tematik tahlildan foydalangan. Jarayon material bilan tanishish, takrorlanuvchi tushunchalarni kodlash va ularni kengroq mavzular ostida tasniflash tarzida tushuntiriladi. Asosiy mavzular qatoriga chiqish mexanizmlari, institutsional sifat, tartibga solish cheklovlari, bozor likvidligi, investorlar ishonchi, DFI ishtiroki va frontier bozorlardagi yangi chiqish innovatsiyalari kiradi.
Manba cheklangan miqdoriy manfaatdor tomonlar ma’lumotlari chastota va foiz taqsimotlari kabi asosiy tavsifiy o‘lchovlar bilan umumlashtirilganini ham bildiradi. Biroq PDFning ko‘rinadigan natijalar bo‘limida bu taqsimotlarga oid batafsil raqamli chastota jadvali yoki har bir to‘siq bo‘yicha ishtirokchilar foizi berilmagan. Shu sababli Verianla bayoni manbada bo‘lmagan foizlarni hisoblab chiqarmaydi.
Etik yondashuv
Manbaga ko‘ra, so‘rovnomada qatnashish ixtiyoriy bo‘lgan, ishtirokchilardan xabardor qilingan rozilik olingan va javoblar maxfiy, anonimlashtirilgan holda hamda faqat akademik tadqiqot maqsadida ishlatilishi bildirilgan. Ikkilamchi manbalar ham akademik iqtibos standartlariga muvofiq ko‘rsatilgani qayd etiladi.
Asosiy topilma 1: chiqish muammosi faqat portfel kompaniyasi muammosi emas
Tadqiqotning eng markaziy topilmalaridan biri shuki, PE chiqishining muvaffaqiyatini faqat kompaniya ichidagi qiymat yaratish salohiyati bilan tushuntirib bo‘lmaydi. Kapital bozorining past chuqurligi, past likvidlik, cheklangan xaridorlar tarmog‘i, tartibga solishning prognoz qilinmasligi va makroiqtisodiy beqarorlik kompaniya yaxshi natija ko‘rsatsa ham chiqish kanalini toraytirishi mumkin.
Asosiy topilma 2: IPO imkoniyati mintaqa bo‘ylab cheklangan
Manfaatdor tomonlar fikrlariga ko‘ra, Janubiy Afrika Respublikasidan tashqaridagi ko‘plab bozorlarda sayoz fond birjalari, past investor ishtiroki va yetarli bo‘lmagan likvidlik sababli ochiq bozor orqali chiqishlar nisbatan cheklangan. Manba hatto Janubiy Afrika Respublikasida ham o‘rta hajmdagi PE tomonidan qo‘llab-quvvatlangan korxonalar uchun listing faolligi va ommaviy bozor ishtahasining pasayishi haqidagi qarash mavjudligini qayd etadi.
Bu topilma barcha mamlakatlar uchun bir xil darajadagi miqdoriy IPO ehtimoli hisoblanganini anglatmaydi. Tadqiqot mamlakatlar bo‘yicha standartlashtirilgan IPO muvaffaqiyat ko‘rsatkichini bermaydi.
Asosiy topilma 3: ikkilamchi xaridorlar tanqisligi qiymatning ro‘yobga chiqishini qiyinlashtirishi mumkin
Ishtirokchilar ayrim mintaqaviy bozorlarda faol ikkilamchi xaridorlarning yetishmasligi raqobatbardosh taklif muhitini zaiflashtirishini bildirgan. Potensial xaridorlar sonining kamligi sotuv narxi bo‘yicha raqobatni va fond boshqaruvchisining muqobil bitim variantlarini kamaytirishi mumkin. Tadqiqot buni uzoqroq ushlab turish davrlari va kechikkan kapital aylanishi bilan bog‘laydi.
Asosiy topilma 4: valyuta riski va kapitalning qaytishi muhim to‘siqlardir
Xorijiy valyutada fond jalb qiladigan PE investorlari uchun mahalliy valyuta o‘zgaruvchanligi va investitsiya daromadlarini mamlakat tashqarisiga o‘tkazishdagi kechikishlar ro‘yobga chiqqan daromad va chiqish vaqtiga ta’sir qilishi mumkin. Tadqiqotda manfaatdor tomonlar valyuta riskini va kapitalni qayta o‘tkazish jarayonlarini muhim cheklovlar sifatida ko‘rishi qayd etiladi.
Asosiy topilma 5: fondlar moslashuvchan chiqish mexanizmlariga yo‘nalmoqda
Fond muddatini uzaytirish, DFI va institutsional investorlar bilan qo‘shma investitsiyalar, secondary buyout, MBO, bosqichma-bosqich sotuv, earn-out, kechiktirilgan to‘lov va boshqa tuzilmali bitimlar tadqiqot ajratib ko‘rsatgan moslashuvchan mexanizmlardir.
Biroq muhim talqin cheklovi shuki, tadqiqot bu vositalar tuzilmaviy bozor muammolarini bartaraf etishini ko‘rsatmaydi. Fond muddatini uzaytirish likvidlik muammosini vaqt davomida boshqarishi mumkin, ammo kapitalning qaytishini ham kechiktirishi mumkin. DFI hamkorligi ishonchlilikni oshirishi mumkin, biroq sayoz fond birjasi yoki zaif ikkilamchi bozor muammosini avtomatik ravishda hal qilmaydi.
Asosiy topilma 6: tartibga solishning prognoz qilinuvchanligi chiqish muhitining bir qismidir
Ishtirokchilar yanada izchil tartibga solish, transchegaraviy uyg‘unlashuv, barqaror soliq doirasi va yanada funksional valyuta siyosati chiqish muhitini qo‘llab-quvvatlashi mumkinligini bildirgan. Tadqiqot, shuningdek, huquqiy va tartibga solishdagi parchalanish bitim xarajatlari va murakkabligini oshirishi mumkinligini muhokama qiladi.
Siyosat tavsiyalari
Maqola tavsiyalari uch asosiy yo‘nalishda jamlanadi. Birinchi yo‘nalish kapital bozorini rivojlantirish va likvidlikdir: mintaqaviy fond birjalarini chuqurlashtirish, savdo likvidligini rivojlantirish, listing xarajatlarini kamaytirish, institutsional investorlar ishtirokini oshirish va ikkilamchi PE bozorlarini rivojlantirish tavsiya etiladi.
Ikkinchi yo‘nalish institutsional sifat va tartibga soluvchi muvofiqlashtirishdir. Tadqiqot yanada izchil siyosat, shaffof tasdiqlash jarayonlari, investorlarni himoya qilish, transchegaraviy tartibga soluvchi muvofiqlashtirish hamda soliqqa tortish, xorijiy mulkchilik, qo‘shilish tasdiqlari va kapital bozori tartibga solishida yanada uyg‘un yondashuvlarni tavsiya etadi. Valyuta rejimlarini bosqichma-bosqich erkinlashtirish va kapitalni qayta o‘tkazish jarayonlarini yaxshilash ham tavsiyalar qatoriga kiradi.
Uchinchi yo‘nalish moslashuvchan va hamkorlikka asoslangan PE ekotizimidir. Secondary buyoutlar, tuzilmali chiqishlar, qo‘shma investitsiya platformalari va continuation tuzilmalari kabi muqobillarni rivojlantirish; DFIlarning uzoq muddatli kapital va korporativ boshqaruv bo‘yicha qo‘llab-quvvatlashini davom ettirish; bitim bo‘yicha maslahat salohiyati va investorlar ta’limini rivojlantirish tavsiya etiladi.
Bu tavsiyalar qanday talqin qilinishi kerak?
Siyosat tavsiyalari tadqiqot tomonidan nazorat qilinadigan tajribalar orqali sinovdan o‘tkazilgan aralashuv ta’sirlari emas. Masalan, “listing xarajatlari kamaytirilsa, chiqish hajmi aniq shuncha oshadi” shaklida miqdoriy prognoz mavjud emas. Bular adabiyotlar sintezi, institutsional yondashuv va izlanish xarakteridagi manfaatdor tomonlar fikrlaridan kelib chiqqan siyosat yo‘nalishlaridir.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Janubiy Afrika mintaqasidagi PE chiqishlarini faqat portfel kompaniyasining natijalari bilan emas, balki kengroq bozor va institutsional sharoitlar bilan birga baholash zarurligi qo‘llab-quvvatlanadi.
- Sayoz kapital bozorlari, cheklangan likvidlik, zaif ikkilamchi bozorlar va xaridorlarning tor doirasi muhim chiqish to‘siqlari sifatida takroran namoyon bo‘ladi.
- Tartibga solishdagi noaniqlik, valyuta o‘zgaruvchanligi va kapitalni qayta o‘tkazish muammolari transchegaraviy PE chiqishlarini rejalashtirishni qiyinlashtirishi mumkin.
- Fond muddatini uzaytirish, qo‘shma investitsiya, secondary buyout, MBO va tuzilmali bitimlar cheklangan muhitda qo‘llanadigan moslashuvchan mexanizmlar sifatida namoyon bo‘ladi.
- DFIlar kapital, korporativ boshqaruv, riskni taqsimlash va bozorni rivojlantirish kanallari orqali chiqish ekotizimini qo‘llab-quvvatlashi mumkin.
- Yanada barqaror chiqish muhiti uchun moliyaviy bozor rivoji va institutsional islohotlarni birgalikda ko‘rib chiqish zarurligi ta’kidlanadi.
Tadqiqot qo‘llab-quvvatlamaydigan umumlashtirishlar
Tadqiqot “Janubiy Afrika mintaqasidagi barcha PE fondlari bir xil muammoga duch keladi”, “ishtirokchilarning ma’lum bir foizi muayyan to‘siqni tanladi”, “DFI ishtiroki chiqish muvaffaqiyatini ma’lum bir foizga oshiradi”, “fond muddatini uzaytirish daromadni albatta oshiradi” yoki “tavsiya etilgan tartibga solish islohotlari ma’lum iqtisodiy ta’sir hajmini yaratadi” degan xulosalarni bermaydi.
Tadqiqot, shuningdek, Janubiy Afrika mintaqasidagi barcha mamlakatlar uchun alohida taqqoslanadigan miqdoriy PE chiqish ma’lumotlari to‘plamini ishlab chiqmaydi. Natijalarning muhim qismi adabiyotlar, soha hisobotlari va 20 kishilik izlanish xarakteridagi manfaatdor tomonlar tanlamasini birgalikda talqin qilishga asoslanadi.
Asosiy cheklovlar
Muallif qayd etgan birinchi asosiy cheklov manfaatdor tomonlar tanlamasining kichikligidir: 35 ta taklifdan 20 ta to‘liq javob olingan va bu bo‘lim statistik umumlashtirish maqsadini ko‘zlamaydi.
Ikkinchi cheklov tadqiqotning katta darajada ikkilamchi adabiyotlar va ommaga ochiq soha hisobotlariga tayanishidir. Ushbu manbalar usul, hisobot standartlari, vaqt oralig‘i va geografik qamrov bo‘yicha bir-biridan farq qilishi mumkin. Shu sababli sintez qilingan ko‘rsatkichlarning barchasi yagona standart ma’lumot ishlab chiqarish protokolidan kelib chiqmagan.
Uchinchi cheklov geografik qamrovga taalluqlidir. Tadqiqot Janubiy Afrika mintaqasiga qaratilgan va uning natijalari butun Afrika qit’asidagi PE chiqish dinamikasini ifodalaydi, deb taxmin qilib bo‘lmaydi.
Verianla nuqtayi nazaridan yana bir hisobot cheklovi ko‘rinadi: usul bo‘limida manfaatdor tomonlar ma’lumotlari chastota va foiz taqsimotlari orqali berilgani aytilgan bo‘lsa-da, PDFning natijalar bo‘limida bu taqsimotlarni batafsil ko‘rsatuvchi raqamli natijalar jadvali mavjud emas. Shu sababli o‘quvchi qaysi to‘siqni nechta ishtirokchi belgilaganini manba PDFdan qayta hisoblay olmaydi.
Kelajakdagi tadqiqotlar
Manba turli Afrika mintaqalaridagi PE chiqish dinamikasini taqqoslash, institutsional sifat bilan uzoq muddatli PE samaradorligi o‘rtasidagi munosabatlarni batafsilroq o‘rganish, DFI tomonidan qo‘llab-quvvatlanadigan chiqish tuzilmalarining samaradorligini baholash, Afrika PE ikkilamchi bozorlarining rivojlanishini kuzatish va moliyaviy texnologiyalarning chiqish samaradorligiga mumkin bo‘lgan ta’sirlarini tadqiq etishni kelajakdagi tadqiqot yo‘nalishlari qatorida ko‘rsatadi.
Manba va Usul Haqida Izoh
Asl tadqiqot: Navigating Exit Challenges in Southern Africa's Private Equity Market: Barriers, Strategies, and Policy Implications
Muallif: Mdaniso Ernest Sakala.
Mualliflar soni: Bitta muallif. Teng hissa holati qo‘llanilmaydi.
Affiliatsiya: University of Zambia - Institute of Distance Education.
ORCID: 0000-0001-5911-9960.
Mas’ul muallif: Mdaniso Ernest Sakala. PDFda corresponding e-mail sifatida mesakala@gmail.com ko‘rsatilgan.
Jurnal: International Journal of Advanced Business Studies.
Nashriyotchi: PDFda jurnal BESRA AcadEx UG tarkibida nashr etilishi qayd etilgan.
Jild / son: Volume 5, Issue 3.
Sahifalar oralig‘i: 171–193.
ISSN: 2940-2735.
DOI: 10.59857/hayydh40.
Manba turi: Full length article. Tadqiqot dizayni tuzilmali tematik adabiyotlar sharhi bilan izlanish xarakteridagi manfaatdor tomonlar qarashlarini birlashtiradi.
Taqriz holati: International Journal of Advanced Business Studies rasmiy jurnal sahifasida peer-reviewed / taqrizdan o‘tuvchi jurnal sifatida ta’riflangan.
PDFdagi topshirilgan sana: 22 Mart 2026.
PDFdagi qabul qilingan sana: 19 May 2026.
PDFdagi onlayn nashr sanasi: 8 Iyun 2026.
Nashr sanasi bo‘yicha metadata izohi: Jurnalning Volume 5 Issue 3 son sahifasi son uchun 15 May 2026 sanasini ko‘rsatadi. Bu sana PDFdagi 19 May 2026 qabul sanasi va 8 Iyun 2026 onlayn nashr sanasi bilan xronologik jihatdan mos kelmaydi. Verianla bu farqni yashirincha tuzatmaydi; maqolaga xos sanalar uchun PDFdagi yozuvlarni saqlaydi.
Rasmiy havola: https://doi.org/10.59857/hayydh40
Preprint holati: Ko‘rib chiqilgan manba jurnalning jild, son va sahifa ma’lumotlariga ega nashr etilgan PDFdir. Alohida preprint versiyasi ushbu ish davomida tasdiqlanmagan.
Litsenziya / mualliflik huquqi izohi: Manba PDF pastki qismida “All rights reserved” iborasi mavjud. Jurnalning amaldagi rasmiy mualliflar yo‘riqnomasi esa IJABS maqolalari Creative Commons Attribution shartlari asosida ochiq kirishli ekanini bildiradi. Maqolaga xos litsenziya yozuvi son sahifasida aniq tasdiqlanmagani sababli Verianla mazmunida ehtiyotkor yondashuv qabul qilingan, manba rasmlari bevosita ko‘chirilmagan va faqat ilmiy faktlar hamda aloqalardan foydalanib mustaqil sxema va jadvallar tayyorlangan.
Asosiy usul: 2000–2025 davrini qamrab oluvchi tuzilmali tematik adabiyotlar qidiruvi; Scopus, Web of Science, ScienceDirect, Emerald Insight va Google Scholar hamda institutsional/soha nashrlarini ko‘rib chiqish; keyin maqsadli tanlash orqali tanlangan PE manfaatdor tomonlaridan tuzilmali elektron so‘rovnoma yordamida izlanish xarakteridagi fikrlarni olish.
Adabiyotlarni tanlash sonlari: Manba 4-rasmga ko‘ra 74 ta yozuv aniqlangan, 11 ta takroriy yozuv chiqarilgan, 63 ta yozuv sarlavha/annotatsiya skriningiga olingan, 28 ta yozuv chiqarib tashlangan, 35 ta to‘liq matn muvofiqlik jihatidan baholangan, 9 ta to‘liq matn chiqarib tashlangan va 26 ta manba tematik sintezga kiritilgan.
Manfaatdor tomonlar tanlamasi: 35 ta so‘rovnoma tarqatilgan; 20 ta to‘liq javob tahlilga kiritilgan; manba taxminan %57 javob ko‘rsatkichini bildirgan. Ishtirokchilar PE fond boshqaruvchilari, investitsiya mutaxassislari, limited partner-lar va portfel kompaniyalari vakillari orasidan maqsadli tanlash orqali tanlangan.
Statistik usul: Tadqiqotning asosiy tahlili sifatli tematik tahlildir. Manba, shuningdek, cheklangan miqdoriy manfaatdor tomonlar va soha ma’lumotlari chastota hamda foiz taqsimotlari kabi asosiy tavsifiy o‘lchovlar bilan umumlashtirilganini bildiradi. Regressiya, sababiy ekonometrik model, ishonch oralig‘i, gipoteza testi yoki p-qiymati xabar qilinmagan.
Etika: Ishtirok ixtiyoriy bo‘lgani, xabardor qilingan rozilik olingani va manfaatdor tomonlar javoblari maxfiy hamda anonimlashtirilgan holda saqlangani bildirilgan.
Manfaatlar to‘qnashuvi: Muallif potensial manfaatlar to‘qnashuvi yo‘qligini bildiradi.
Moliyalashtirish: Ko‘rib chiqilgan PDFda alohida moliyalashtirish bayonoti aniqlanmagan; shu sababli moliyalashtirish manbasi bor yoki yo‘q degan qo‘shimcha faraz kiritilmagan.
Ma’lumotlarning mavjudligi: Ko‘rib chiqilgan PDFda manfaatdor tomonlar javoblari yoki kodlangan ma’lumotlar to‘plamiga oid alohida data availability bayonoti aniqlanmagan.
AI bayonoti: Muallif tadqiqotning asosiy ilmiy mazmuni AIga asoslangan ilovalar yoki generativ vositalar yordamida tayyorlanmaganini; Grammarly faqat tilni tahrirlash va aniqlik maqsadida ishlatilganini bildiradi. Muallif, shuningdek, dastlabki sxematik rasmlar qo‘lda chizilgani va keyinchalik Google Search ichidagi Gemini qo‘llab-quvvatlaydigan AI Mode’ning image-to-image imkoniyatlari orqali vizual takomillashtirish va grafik standartlashtirish maqsadida qayta ishlanganini tushuntiradi.
Asosiy talqin cheklovi: Topilmalar tuzilmali adabiyotlar sintezi bilan 20 kishilik izlanish xarakteridagi manfaatdor tomonlar guruhining birgalikdagi talqiniga asoslanadi. Tadqiqot Janubiy Afrika mintaqasidagi barcha PE bozorlarini ifodalovchi ehtimollik tanlamasi, mamlakatlar bo‘yicha standartlashtirilgan ma’lumotlar to‘plami yoki sababiy ta’sirni baholash modelini taqdim etmaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan