


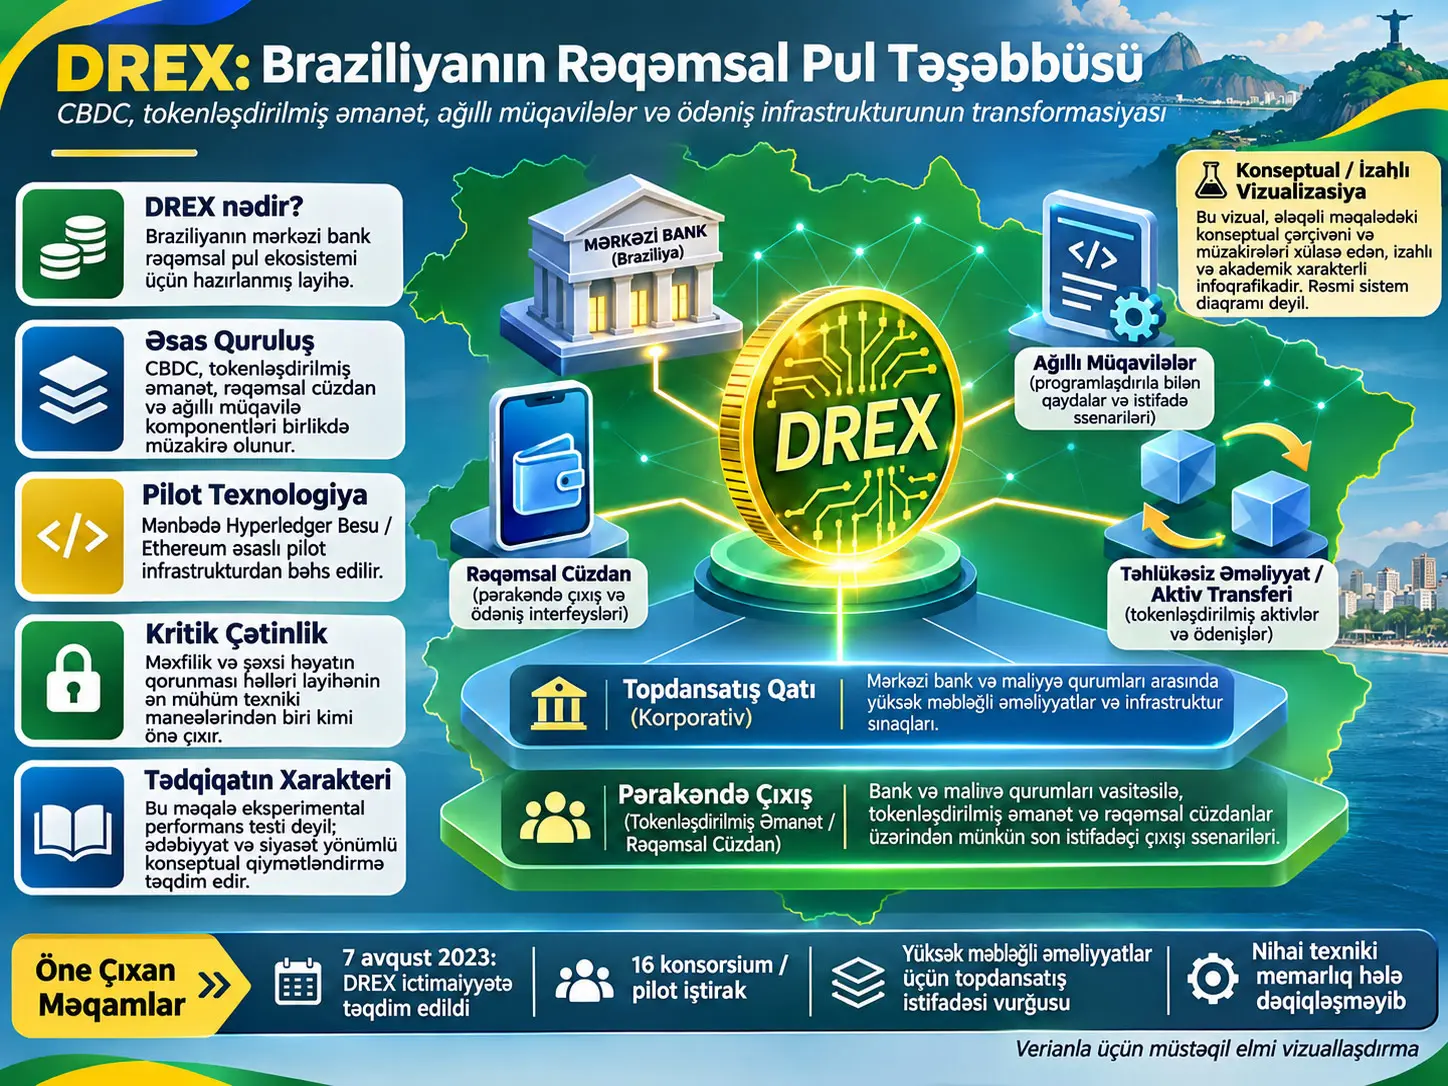
DREX, bu tədqiqatda Braziliyanın mərkəzi bank rəqəmsal valyutası (Central Bank Digital Currency, CBDC) layihəsi kimi nəzərdən keçirilən və ödəniş sistemlərinin rəqəmsallaşması, tokenləşdirilmiş maliyyə aktivləri, proqramlaşdırıla bilən pul və ağıllı müqavilələr kontekstində qiymətləndirilən maliyyə innovasiyası təşəbbüsüdür. Məqalə DREX-i eksperimental şəkildə ölçmür və ya onun iqtisadi təsirini kəmiyyət modeli ilə qiymətləndirmir; bunun əvəzinə ədəbiyyat, siyasət sənədləri və maliyyə-texnoloji inkişaflar əsasında DREX-in Braziliyanın ödəniş sistemi daxilində mümkün mövqeyini və daha geniş beynəlxalq pul sistemi müzakirələri ilə əlaqəsini araşdırır.
Tədqiqatın təsvirində DREX-in xüsusilə qurumlararası və yüksək məbləğli əməliyyatlarda istifadə oluna biləcək topdansatış rəqəmsal pul qatına malik ola biləcəyi; geniş əhali qrupları və pərakəndə ödənişlərdə isə bank əmanətlərini təmsil edən tokenləşdirilmiş real formalarının istifadə oluna biləcəyi bildirilir. Bu fərq vacibdir: mərkəzi bank rəqəmsal valyutası ilə kommersiya bankındakı tokenləşdirilmiş əmanət eyni maliyyə öhdəliyi deyil. Məqalə bu iki qatı eyni rəqəmsal ekosistemdə bir-birini tamamlayan strukturlar kimi müzakirə edir.
Mənbə DREX layihəsini ağıllı müqavilələr, proqramlaşdırıla bilən əməliyyatlar, ödəniş-qarşılığı-təhvil məntiqi, rəqəmsal pul kisələri və bir dövrdə Hyperledger Besu əsaslı blockchain infrastrukturu ilə əlaqələndirir. Bununla yanaşı, həmin məqalənin sonrakı bölmələrində məxfilik problemləri səbəbindən layihənin bəzi blockchain və tokenləşdirmə elementlərindən geri çəkiləcəyi, ilk mərhələnin daha az mərkəzsizləşdirilmiş arxitektura ilə irəliləyə biləcəyi də qeyd olunur. Buna görə mənbədə təsvir edilən bütün texniki xüsusiyyətlər vahid və dəyişməz DREX arxitekturası kimi oxunmamalıdır.
Məqalənin əsas nəticəsi texniki performans ölçümü deyil. Müəllif DREX-i Braziliyanın maliyyə innovasiyası potensialının və rəqəmsal ödəniş infrastrukturundakı transformasiyanın nümunəsi kimi görür; həmçinin DREX-i BRICS, alternativ ödəniş sistemləri və dollardan asılılığın azaldılması kimi daha geniş geofinans müzakirələri daxilində yerləşdirir. Bu geosiyasi qiymətləndirmələr empirik olaraq sınaqdan keçirilmiş səbəb-nəticə nəticələri deyil, tədqiqatın heterodoks nəzəri perspektivindən verilən şərhlərdir.
DREX nədir?
DREX bu məqalənin çərçivəsində Braziliya Mərkəzi Bankı tərəfindən inkişaf etdirilən rəqəmsal pul və tokenləşdirilmiş maliyyə aktivləri ekosisteminin mərkəzində duran CBDC layihəsidir; tədqiqat DREX-i yalnız elektron ödəniş vasitəsi kimi deyil, banklararası əməliyyatlar, tokenləşdirilmiş əmanətlər, proqramlaşdırıla bilən pul və ağıllı müqavilələrlə əlaqələndirilən daha geniş maliyyə infrastrukturu transformasiyası kimi nəzərdən keçirir.
Mərkəzi bank rəqəmsal valyutası dövlətin mərkəzi bankı tərəfindən buraxılması və ya mərkəzi bank öhdəliyini rəqəmsal formada təmsil etməsi nəzərdə tutulan pul növüdür. Məqalə vurğulayır ki, CBDC qeydi klassik mərkəzləşdirilmiş verilənlər bazasında və ya icazəli blockchain/paylanmış reyestr infrastrukturu üzərində saxlanıla bilər. Başqa sözlə, CBDC anlayışı ilə blockchain anlayışı sinonim deyil. Rəqəmsal mərkəzi bank pulu texniki baxımdan mütləq açıq və mərkəzsizləşdirilmiş blockchain üzərində işləməli deyil.
Bu məqam DREX baxımından xüsusilə vacibdir; çünki məqalənin müxtəlif bölmələrində iki fərqli texnoloji istiqamət birlikdə görünür. Bir tərəfdə Hyperledger Besu və Ethereum əsaslı pilot infrastruktur təsvir edilərkən, digər tərəfdə məxfilik problemləri səbəbindən blockchain və mərkəzsizləşdirmə elementlərinin azaldıla biləcəyi bildirilir. Verianla izahında bu iki ifadə bir-birini səssizcə düzəltmək əvəzinə, mənbədəki iki ayrı dövr/texniki istiqamət kimi qorunub saxlanılıb.
DREX adı və layihənin başlanğıc dövrü
Mənbə DREX-in 7 Avqust 2023 tarixində ictimaiyyətə elan edildiyini və adın “digital”, “real”, “electronic” və “transaction” anlayışlarının birləşməsi kimi izah olunduğunu bildirir. Tədqiqatda 2023-cü il boyunca Banco do Brasil, kredit kooperativləri və müxtəlif maliyyə qurumlarının pilot fəaliyyətlərdə iştirak etdiyi; 16 konsorsiumdan və ya seçilmiş təklifdən ibarət iştirakçı qrupunun pilot prosesə daxil edildiyi qeyd olunur.
Mənbə mətn bəzi yerlərdə “Banco Central do Brasil” və “Banco do Brasil” adlarını müxtəlif kontekstlərdə istifadə edir. Bunlar eyni ad deyil və Verianla izahında vahid qurum kimi birləşdirilməyib. Məqalənin ümumi çərçivəsində mərkəzi bank layihə və pul infrastrukturunun əsas aktoru kimi nəzərdən keçirilərkən, Banco do Brasil pilot və doğrulama fəaliyyətlərində iştirak edən maliyyə qurumlarından biri kimi görünür.
CBDC ilə tokenləşdirilmiş bank əmanəti arasındakı fərq nədir?
CBDC mərkəzi bankın rəqəmsal pul öhdəliyini təmsil etdiyi halda, tokenləşdirilmiş bank əmanəti kommersiya bankındakı əmanətin rəqəmsal token formasında təmsilidir; məqalə DREX ekosistemində iri qurumlararası əməliyyatlar üçün mərkəzi bank qatının, pərakəndə istifadəçilərə yönəlmiş əməliyyatlarda isə bankların saxladığı tokenləşdirilmiş əmanətlərin fərqli rollar daşıya biləcəyini irəli sürür.
Bu fərqi anlamaq üçün “rəqəmsal pul” ifadəsinin təkbaşına kifayət etmədiyini görmək lazımdır. İstifadəçi bankdakı rəqəmsal qalığı istifadə etdikdə iqtisadi və hüquqi öhdəliyin hansı qurumun üzərində olduğu vacibdir. Tədqiqatın təsvir etdiyi DREX yanaşmasında mərkəzi bank səviyyəsi ilə kommersiya bankı əmanəti səviyyəsi bir-birinə bağlana bilər, lakin eyni şey deyil.
Məqalə pərakəndə istifadəçinin səlahiyyətli banklar vasitəsilə aktivləşdirilən rəqəmsal pul kisəsinin köməyi ilə tokenləşdirilmiş real formalarına çıxış əldə edə biləcəyini nəzərdə tutan strukturdan bəhs edir. DREX-in fiziki pula çevrilə bilməsi də mənbədə layihənin nəzərdə tutulan xüsusiyyətlərindən biri kimi göstərilir. Bu təsvir məqalənin yayımlandığı dövrdəki layihə qiymətləndirməsidir; tamamlanmış və bütün əhalinin istifadə etdiyi yekun sistemin müşahidəvi təsviri deyil.
Topdansatış və pərakəndə qatlar niyə ayrılır?
Topdansatış ödəniş sistemi banklar, maliyyə qurumları, iri şirkətlər və ya yüksək dəyərli aktiv əməliyyatları kimi aktorlar arasındakı əməliyyatlara fokuslanır. Pərakəndə ödəniş sistemi isə fərdlərin və müəssisələrin gündəlik iqtisadi əməliyyatlarını əhatə edir. Məqalənin DREX şərhində iri həcmli əməliyyatlar birbaşa DREX-ə bənzər topdansatış rəqəmsal tokenlərlə əlaqələndirilərkən, geniş istifadəçi kütləsi üçün tokenləşdirilmiş bank əmanəti ideyası ön plana çıxır.
Bu fərq “DREX hər kəsin telefonunda birbaşa mərkəzi bank hesabı olacaq” kimi sadələşdirici şərhi dəstəkləmir. Mənbə maliyyə qurumlarının və bank pul kisələrinin rol oynamaqda davam etdiyi daha vasitəli strukturdan bəhs edir.
Özəl kriptovalyuta ilə CBDC eyni şey deyil
Məqalə 2008-ci il qlobal böhranından sonrakı özəl kriptovalyuta inkişaflarını dövlətlərin öz rəqəmsal pul layihələrini düşünməyə başlamasında tarixi katalizator kimi qiymətləndirir. Bununla belə, CBDC ilə özəl kriptovalyuta eyni institusional quruluşa malik deyil. Məqalənin öz tərifində CBDC-nin emissiyası və dövriyyəsi üçün məsuliyyət mərkəzi bankın üzərindədir; bu xüsusiyyət onu mərkəzi emitenti olmayan özəl kriptovalyuta dizaynlarından fərqləndirir.
Blockchain və paylanmış reyestr nə deməkdir?
Tədqiqat blockchain-i kriptoqrafiyadan istifadə etməklə qeydlərin bütövlüyünün qorunduğu paylanmış rəqəmsal qeyd sistemi kimi tərif edir və bunu Distributed Ledger Technology (DLT), yəni paylanmış reyestr texnologiyası anlayışı ilə əlaqələndirir. Lakin məqalə eyni zamanda CBDC reyestrinin klassik verilənlər bazasında və ya icazəli blockchain üzərində saxlanıla biləcəyini də bildirir. Buna görə hətta mənbə baxımından “CBDC = açıq blockchain” bərabərliyi qurula bilməz.
DREX-də ağıllı müqavilələr hansı məqsədlə istifadə oluna bilər?
Məqalənin təsvir etdiyi DREX modelində ağıllı müqavilələr əvvəlcədən müəyyən edilmiş şərtlər baş verdikdə ödəniş və aktiv köçürülməsi kimi əməliyyat addımlarını avtomatik yerinə yetirmək üçün istifadə oluna bilən proqramlaşdırıla bilən əməliyyat mexanizmləridir; xüsusilə ödənişlə təhvilin bir-birinə bağlandığı yüksək dəyərli əməliyyatlar bu istifadəyə nümunə kimi təqdim olunur.
Ağıllı müqavilə ümumi mənada kompüter koduna çevrilmiş əməliyyat şərtlərinin müəyyən şərtlər gerçəkləşdikdə avtomatik tətbiq olunması ideyasıdır. Məqalədə bu texnologiya xüsusilə daşınmaz əmlak və ya digər yüksək dəyərli aktivlərin alqı-satqısı kimi əməliyyatlarla əlaqələndirilir.
Məsələn, aktivin mülkiyyətinin ötürülməsi ilə ödənişin eyni vaxtda və ya qarşılıqlı bağlı şəkildə həyata keçirilməsi nəzərdə tutula bilər. Bu yanaşma maliyyə infrastrukturunda “təhvil qarşılığında ödəniş” məntiqi ilə əlaqəlidir. Burada əsas məqsəd tərəflərdən birinin ödəniş edib digər əməliyyatın tamamlanmaması kimi hesablaşma risklərini azalda biləcək avtomatlaşdırma imkanları yaratmaqdır.
Vacib şərh sərhədi: Tədqiqat bu cür ağıllı müqavilələrin bütün əməliyyat növlərində səhv nisbətini müəyyən faiz azaltdığını, xərci müəyyən məbləğ aşağı saldığını və ya əməliyyat müddətini müəyyən səviyyəyə endirdiyini ölçmür. Mənbədə belə eksperimental müqayisə yoxdur.
Hyperledger Besu və Blockchain mövzusunda məqalə niyə öz daxilində ehtiyatla oxunmalıdır?
Məqalə bir bölmədə DREX pilotunun Hyperledger Besu və Ethereum əsaslı infrastruktur üzərində sınaqdan keçirildiyini bildirərkən, başqa bölmədə məxfilik həllərinin qeyri-kafi olması səbəbindən blockchain və tokenləşdirmə elementlərinin mühüm hissəsinin ilk mərhələdə azaldıla biləcəyini qeyd edir; bu ifadələr mənbədə tam uzlaşdırılmadığı üçün Verianla onları vahid və qəti yekun arxitekturaya çevirmir.
Hyperledger Besu təsviri
Tədqiqatın pilot dövrünü təsvir edən hissəsində DREX-in Hyperledger Besu adlı şəbəkədə sınaqdan keçirildiyi və bu infrastrukturun Ethereum əsaslı olduğu bildirilir. Həmin bölmə pilotun rəqəmsal aktiv əməliyyatlarının infrastrukturu ilə təhlükəsizlik və məxfilik mexanizmlərini sınamağa fokuslandığını izah edir.
Bu təsvirin dərhal yanında Caixa Econômica Federal, Microsoft və Elo arasındakı token sınaqlarından; həmçinin Sicoob, Sicredi, Ailos, Cresol və Unicred kimi maliyyə qurumlarının 2023-cü ildə rəqəmsal real tokenları ilə həyata keçirdiyi pilotlardan bəhs olunur. Məqaləyə görə bu simulyasiyalardan biri bankların ehtiyat qalıqlarının rəqəmsal real pul kisəsinə çevrilməsi məntiqini sınaqdan keçirib.
Mənbədə Banco do Brasil-in doğrulayıcı qovşaq qurduğu və pilot əməliyyatlar üçün lazım olan tokenların yaradılmasında iştirak etdiyi də bildirilir. Bunlar mənbənin verdiyi pilot fəaliyyət nümunələridir; Verianla onların bu gün də eyni texniki konfiqurasiya ilə davam etdiyini ayrıca iddia etmir.
Məxfilik problemi və arxitektura dəyişikliyi
Məqalə DREX-in mərkəzsizləşdirilmiş və blockchain əsaslı hədəfləri baxımından məxfiliyin ciddi problemə çevrildiyini bildirir. Mənbəyə görə təqdim olunan məxfilik həllərinin yetərli olmaması pilot cədvəlində gecikməyə və texniki yanaşmanın yenidən qiymətləndirilməsinə səbəb olub.
Mətn ilk mərhələdə mərkəzsizləşdirmə elementinin azaldılacağı və ya blockchain/tokenləşdirmə komponentlərinin mühüm hissəsinin təxirə salınacağı; sonrakı mərhələdə isə bu texnologiyaların yenidən inkişaf etdirilə biləcəyi çərçivə təqdim edir. Lakin eyni məqalədə Hyperledger Besu gələcəkdə istifadə oluna biləcək texnologiya kimi təsvir edildiyindən, yekun texnologiya seçimi mənbə daxilində qəti şəkildə həll olunmur.
Mənbədəki zaman xətti
| Dövr / ifadə | Mənbədə bildirilən vəziyyət | Verianla şərh sərhədi |
|---|---|---|
| 7 Avqust 2023 | DREX-in ictimaiyyətə elan edildiyi bildirilir. | Mənbənin verdiyi tarix. |
| 2023 | Pilot fəaliyyətlərdən, maliyyə qurumlarının iştirakından və 16 konsorsium/təklifdən bəhs olunur. | Mənbə müxtəlif yerlərdə “təklif” və “konsorsium” ifadələrindən istifadə edir. |
| 2023–2024 | Hyperledger Besu, tokenləşdirmə, doğrulayıcı qovşaqlar və müəyyən rəqəmsal aktiv əməliyyatlarının sınaqdan keçirildiyi bildirilir. | Bu, pilot texnologiya təsviridir; yekun istehsal arxitekturası kimi təqdim edilməməlidir. |
| 2024 | Mənbə əvvəllər nəzərdə tutulan bəzi cədvəl hədəflərinin reallaşmadığını açıq şəkildə bildirir. | Cədvəl proqnozu ilə faktiki reallaşma ayrılmalıdır. |
| 2024-dən sonra | Məxfilik həllərindəki çatışmazlıqların layihənin mərkəzsizləşdirilmiş istiqamətini çətinləşdirdiyi bildirilir. | Mənbənin texniki qiymətləndirməsidir. |
| 2026 üçün verilən ifadələr | Blockchain/tokenləşdirmənin azaldıldığı birinci mərhələ və daha sonra texnologiyaların yetkinləşdiriləcəyi ikinci mərhələ təsvir olunur. | Məqalə 2026-cı ildə yayımlansa da, bəzi cümlələrdə “gələn il” kimi nisbi zaman ifadələri var; bunlar cari rəsmi cədvəl kimi qəti müəyyən edilməyib. |
Mənbə niyə vahid “DREX belə işləyəcək” sxeminə endirilməməlidir?
Çünki DREX məqalədə tamamlanmış məhsul kimi deyil, inkişaf və pilot mərhələləri boyunca arxitekturası dəyişə bilən layihə kimi nəzərdən keçirilir. Pilot mərhələsində istifadə edilən texnologiya ilə sonrakı istehsal mərhələsinin texnologiyasının eyni olması məcburi deyil. Buna görə Hyperledger Besu, tokenləşdirmə, blockchain və daha mərkəzləşdirilmiş ilk mərhələ haqqında ifadələr öz dövr kontekstində oxunmalıdır.
Rəqəmsal pul kisəsinin rolu
Mənbə istifadəçilərin müxtəlif səlahiyyətli banklar vasitəsilə aktivləşdirilən rəqəmsal pul kisələrinə sahib ola biləcəyi strukturdan bəhs edir. Belə pul kisəsinin funksiyası yalnız “kripto pul kisəsi” anlayışı ilə eyniləşdirilməməlidir. Məqalənin təsvir etdiyi çərçivədə pul kisəsi bank sistemi daxilində rəqəmsal pula və ya tokenləşdirilmiş əmanətə çıxış üçün istifadəçi interfeysi rolunu oynayır.
Proqramlaşdırıla bilən pul nə deməkdir?
Proqramlaşdırıla bilən pul ödəniş əməliyyatlarının müəyyən qaydalara və ya şərtlərə bağlana bilməsini ifadə edir. Məqalə bu xüsusiyyəti ağıllı müqavilələrlə əlaqələndirir. Məsələn, ödənişin yalnız müəyyən aktiv köçürülməsi uğurla baş verdikdə tamamlanması kimi şərtlər kompüter tərəfindən icra oluna bilər.
Lakin proqramlaşdırıla bilmə anlayışı “mərkəzi bank hər xərcləməni avtomatik məhdudlaşdıracaq” kimi mənbədə olmayan nəticəyə çevrilməməlidir. Məqalə belə sosial nəzarət mexanizmini eksperimental olaraq araşdırmır.
Təhlükəsizlik və məxfilik niyə ayrı problemlərdir?
Sistemin əməliyyatların dəyişdirilməsinə və ya icazəsiz girişə qarşı təhlükəsiz olması istifadəçi əməliyyatlarının arzuolunmaz tərəflər tərəfindən görülməməsi demək deyil. Məqalə DREX-in ənənəvi pul qədər təhlükəsiz və məxfi olmalı olduğunu vurğulayarkən, pilot prosesində məxfilik texnologiyalarının yetərliliyinin mühüm inkişaf maneəsinə çevrildiyini bildirir.
Bu fərq DREX layihəsinin texniki nüvəsini anlamaq üçün vacibdir: əməliyyat düzgünlüyü, məlumat bütövlüyü, identifikasiyanın təsdiqi, səlahiyyətləndirmə və məxfilik eyni təhlükəsizlik problemi deyil və müxtəlif texniki həllər tələb edə bilər. Mənbə bunların ətraflı kriptoqrafik alqoritmlərini vermədiyinə görə Verianla da konkret şifrələmə, zero-knowledge proof və ya məxfilik protokolunun qəti istifadə olunduğunu iddia etmir.
Nağd pul ilə rəqəmsal pul arasındakı əsas fərq
Məqalə nağd pulu “texnoloji cəhətdən neytral” ödəniş forması kimi nəzərdən keçirir. Fiziki nağd pul mərkəzi bank tərəfindən dövriyyəyə buraxıldıqdan sonra iki şəxs arasında əlavə şəbəkə, telefon, bank tətbiqi və ya elektron reyestr olmadan əl dəyişə bilər.
Rəqəmsal pul isə əməliyyat qeydi, çıxış, identifikasiyanın təsdiqi, rabitə və proqram təminatı infrastrukturu tələb edir. Bu vəziyyət rəqəmsal pula proqramlaşdırıla bilmə və sürətli hesablaşma kimi yeni xüsusiyyətlər qazandıra bildiyi kimi, infrastruktur asılılığı, kibertəhlükəsizlik və məxfilik kimi yeni problemləri də gündəmə gətirir.
COVID-19 və ödəniş sistemlərinin rəqəmsallaşması
Tədqiqat COVID-19 dövründə uzaqdan iş, uzaqdan təhsil və təmassız ödənişlərin yayılmasını rəqəmsal ödəniş transformasiyasını sürətləndirən inkişaflar arasında qiymətləndirir. Visa və Mastercard kimi mövcud ödəniş şəbəkələri ilə bank infrastrukturunun iqtisadi fəaliyyətlərin davamında oynadığı rol da bu tarixi çərçivədə qeyd olunur.
Burada tədqiqat səbəb-nəticə ekonometrik modeli qurmur. Pandemi ilə rəqəmsal ödəniş istifadəsindəki transformasiya arasındakı əlaqə tarixi və konseptual təsvirin bir hissəsidir.
SWIFT niyə müzakirəyə daxil edilir?
Məqalə beynəlxalq ödəniş infrastrukturunu izah edərkən SWIFT sistemini banklar arasında təhlükəsiz maliyyə mesajlaşmasını təmin edən uzunömürlü infrastruktur kimi nəzərdən keçirir. Daha sonra CBDC, BRICS Pay və oxşar sistemləri mövcud beynəlxalq ödəniş nizamına alternativ və ya tamamlayıcı ola biləcək rəqəmsal infrastrukturlar kontekstində müzakirə edir.
SWIFT ilə CBDC eyni funksiyanı yerinə yetirən texnologiyalar deyil. SWIFT əsasən maliyyə qurumları arasındakı mesajlaşma və ödəniş təlimatı infrastrukturu ilə əlaqəlidir; CBDC isə rəqəmsal pul və ya hesablaşma aktivi anlayışıdır. Məqalə bunları daha geniş ödəniş sistemi transformasiyasının müxtəlif hissələri kimi eyni müzakirəyə daxil edir.
BRICS Pay və de-dollarizasiya təsviri
Tədqiqat BRICS ölkələrinin Qərb mərkəzli maliyyə infrastrukturundan asılılığı azaltmağa çalışdığını və BRICS Pay kimi təşəbbüslərin bu kontekstdə qiymətləndirilə biləcəyini müdafiə edir. Müəllif DREX-i də Latın Amerikası və Braziliyanın daha muxtar maliyyə-texnoloji potensial inkişaf etdirmək axtarışları ilə əlaqələndirir.
Lakin “dolların geriləməsi”, “yeni qlobal nizamın doğulması” və ya müəyyən geosiyasi güc tarazlıqlarının dəyişməsi barədə ifadələr tədqiqatda ekonometrik və ya müqayisəli məlumat təhlili ilə sınaqdan keçirilmir. Bunlar məqalənin nəzəri və siyasi iqtisad şərh çərçivəsidir. Verianla bu fikirləri müstəqil şəkildə sübut edilmiş faktlar kimi təqdim etmir.
Maliyyə innovasiyası ilə məhsuldar iqtisadiyyatın əlaqəsi
Məqalənin heterodoks çərçivəsində maliyyə sistemi ilə məhsuldar iqtisadiyyat arasında davamlı əlaqə olduğu vurğulanır. Texnoloji yeniliklərin yalnız maliyyə bazarlarındakı ödəniş vasitələrinə deyil, mal və xidmət istehsalının maliyyələşdirilməsinə və fəaliyyətinə də təsir etdiyi müdafiə olunur.
Buna görə müəllif DREX-i sadəcə yeni ödəniş tətbiqi kimi görmür; onu dövlət Ar-Ge siyasəti, maliyyə infrastrukturu, texnoloji suverenlik və məhsuldar iqtisadiyyatın rəqəmsallaşması ilə əlaqəli daha geniş innovasiya prosesinin bir hissəsi kimi qiymətləndirir.
Tədqiqatın Metodu və Nəticələri
Bu Tədqiqat DREX-in İqtisadi Təsirini Empirik Olaraq Ölçürmü?
Xeyr. Tədqiqat DREX-in artım, məşğulluq, maliyyə inklüzivliyi, əməliyyat xərci, pul siyasəti və ya beynəlxalq ticarət üzərində təsirini məlumat dəsti, ekonometrik model, təcrübə, sorğu və ya statistik testlə ölçmür; məqalə ədəbiyyat və heterodoks nəzəriyyə əsasında konseptual və tarixi qiymətləndirmə aparır.
Tədqiqat dizaynı
Mənbə öz yanaşmasını DREX layihəsinin Braziliya ödəniş sistemindəki innovativ ölçüsünü heterodoks nəzəriyyəyə əsaslanan ədəbiyyat vasitəsilə araşdıran ümumi qiymətləndirmə kimi tərif edir. Tədqiqat üç əsas istiqamətdə irəliləyir:
- texnoloji innovasiya və CBDC layihələrinin daha geniş transformasiyası,
- DREX-in inkişafı üçün yaradılmış texnoloji və institusional infrastruktur,
- DREX-in Braziliya və beynəlxalq ödəniş sistemi baxımından mümkün mənalarına dair nəticə və şərhlər.
Mənbə sistematik icmal protokolu təqdim etmir. Verilənlər bazasında axtarış üsulu, axtarış sətri, daxil etmə/xaric etmə meyarları, ədəbiyyat keyfiyyətinin qiymətləndirilməsi və ya PRISMA tipli seçim axını yoxdur. Buna görə tədqiqat “sistematik ədəbiyyat icmalı” adlandırılmamalıdır.
İstifadə olunan mənbə növləri
Məqalənin ədəbiyyat siyahısında akademik kitab bölmələri və məqalələrlə yanaşı Banco Central do Brasil/LIFT sənədləri, blockchain texniki sənədləri, media xəbərləri və onlayn iqtisadi mənbələr birlikdə istifadə olunur. Bu mənbə müxtəlifliyi cari texnologiya və siyasət inkişaflarını müzakirə etməyə kömək edir; lakin mənbə növlərinin sübut səviyyələri eyni deyil.
Məsələn, mərkəzi bank və ya texniki qurum sənədi pilotun texniki quruluşunu izah etmək baxımından birbaşa mənbəyə daha yaxın olduğu halda, xəbər saytı cədvəl dəyişikliyini və ya ictimai açıqlamanı ikinci dərəcəli şəkildə çatdırır. Verianla bu mənbə növlərini eyni səviyyəli eksperimental sübut kimi qiymətləndirmir.
Mənbədə olmayan metod elementləri
| Element | Mənbədəki vəziyyət |
|---|---|
| Nümunə | Hesabat verilməyib; insan və ya şirkət nümunəsi yoxdur. |
| Xam məlumat dəsti | Hesabat verilməyib. |
| Ekonometrik model | Yoxdur. |
| Riyazi tənlik | Yoxdur. |
| Statistik test | Yoxdur. |
| p-dəyəri / etibar intervalı | Yoxdur. |
| Təcrübə və ya nəzarət qrupu | Yoxdur. |
| Sorğu / müsahibə | Hesabat verilməyib. |
| Sistematik ədəbiyyat icmalı protokolu | Hesabat verilməyib. |
| Texniki performans benchmarkı | Hesabat verilməyib. |
Tədqiqatın əsas texniki nəticələri
1. DREX-in topdansatış ödəniş istiqaməti: Mənbə DREX-in xüsusilə hüquqi şəxslər və yüksək məbləğli əməliyyatlar üçün mərkəzi bank rəqəmsal pul qatı kimi işləyə biləcəyini qiymətləndirir.
2. Pərakəndə çıxış üçün tokenləşdirmə: Geniş istifadəçi qruplarının birbaşa eyni mərkəzi bank qatından istifadə etməsi əvəzinə, kommersiya banklarında saxlanılan əmanətləri təmsil edən tokenləşdirilmiş real və ya tokenləşdirilmiş əmanət vasitələri ilə sistemə çıxış əldə edə biləcəyi təsvir olunur.
3. Proqramlaşdırıla bilən maliyyə: Ağıllı müqavilələrin ödəniş və təhvil kimi əməliyyat şərtlərini avtomatik bağlaya bilməsi DREX-in innovativ xüsusiyyətlərindən biri kimi müzakirə olunur.
4. İnstitusional vasitəçilərin davam edən rolu: Banklar və maliyyə qurumları DREX təsvirində aradan qalxmır. İstifadəçi pul kisələri, tokenləşdirilmiş əmanətlər və pilot infrastrukturu maliyyə qurumlarının aktiv rolunu davam etdirdiyi dizayn ortaya qoyur.
5. Məxfilik əsas texniki maneələrdən biridir: Mənbəyə görə layihənin daha mərkəzsizləşdirilmiş blockchain arxitekturasına keçidini çətinləşdirən mühüm məsələlərdən biri yetərli məxfilik həllərinin hələ yetkinləşməməsidir.
6. Texniki arxitektura dəyişkəndir: Hyperledger Besu və blockchain əsaslı pilot təsviri ilə daha sonra blockchain/tokenləşdirmə komponentlərinin azaldılması planı eyni tədqiqatda birlikdə yer aldığından, DREX-in texnologiya seçimi inkişaf edən proses kimi qiymətləndirilməlidir.
Pilot tətbiqlərdən verilən nümunələr
Məqalə Caixa Econômica Federal, Microsoft və Elo arasında token infrastrukturu üzərində aparılan sınaqlardan bəhs edir. Sicoob, Sicredi, Ailos, Cresol və Unicred-in 2023-cü ildə rəqəmsal real tokenları yaratdığı və bəzi simulyasiyalarda maliyyə qurumlarının ehtiyat qalıqlarının rəqəmsal real pul kisələrinə köçürülməsinin sınaqdan keçirildiyi bildirilir.
Banco do Brasil-in doğrulayıcı qovşaq qurması və pilot əməliyyatlarda istifadə olunacaq tokenların yaradılmasında iştirak etməsi də tədqiqatda təsvir edilən tətbiq nümunələrindən biridir. Bu məlumatlar məqalənin pilot prosesi haqqında verdiyi tarixi qeydlərdir; bunlardan sistemin bu gün eyni infrastrukturla işlədiyi nəticəsi çıxarılmayıb.
İqtisadi və sosial nəticələr barədə müəllifin yanaşması
Tədqiqat texnoloji yeniliyi sosial rifahla avtomatik eyniləşdirmir. Nəticə bölməsində rəqəmsal pulun meydana çıxmasının təkbaşına sərvətin daha bərabər bölüşdürüləcəyi və ya maliyyə inklüzivliyinin öz-özünə artacağı mənasına gəlmədiyi müdafiə olunur.
Bu mühüm nəzəri sərhəddir. Texnoloji baxımdan daha sürətli və ya proqramlaşdırıla bilən ödəniş infrastrukturu gəlir bölgüsü, yoxsulluq, bank xidmətlərinə çıxış və ya maliyyə təcridi kimi struktur problemləri təkbaşına həll etməyə bilər. Lakin tədqiqat bu fikri kəmiyyət məlumatları ilə sınaqdan keçirmədiyindən bunun məqalənin nəzəri qiymətləndirməsi olduğu aydın saxlanmalıdır.
Braziliya nümunəsinin Latın Amerikası baxımından mənası
Müəllif Braziliyanın rəqəmsal pul inkişaf etdirmək səylərini Latın Amerikasında texnoloji və maliyyə innovasiyası baxımından mühüm nümunə kimi şərh edir. DREX-in dövlət qurumu, banklar, texnologiya infrastrukturu və maliyyə bazarı iştirakçılarının birlikdə işləməsini tələb etməsi tədqiqatın innovasiya siyasəti baxımından vurğuladığı elementlərdən biridir.
Bu nəticə eyni arxitekturanın başqa Latın Amerikası ölkələrində birbaşa tətbiq oluna biləcəyini sübut etmir. Hər ölkədə mərkəzi bank qanunvericiliyi, bank quruluşu, rəqəmsal identifikasiya infrastrukturu, ödəniş sistemləri, məlumatların qorunması hüququ, maliyyə çıxış səviyyəsi və pul siyasəti quruluşu fərqlidir.
DREX və beynəlxalq ticarət şərhi
Məqalənin nəticə bölməsində DREX kimi rəqəmsal pul infrastrukturlarının beynəlxalq ticarətdə yeni ödəniş kanalları yarada biləcəyi və dollar mərkəzli mövcud quruluşdan asılılığın azaldılması müzakirələrinə töhfə verə biləcəyi irəli sürülür.
Bu tədqiqat DREX istifadəsinin dolların beynəlxalq ehtiyat və ya ödəniş payını müəyyən nisbətdə azaldacağını hesablamır. Dolların qlobal rolundakı dəyişiklik barədə modelləşdirmə, ssenari təhlili və ya empirik zaman sırası testi yoxdur. Buna görə de-dollarizasiya tədqiqatın siyasi iqtisad perspektivində strateji şərh kimi oxunmalıdır.
Tədqiqatın güclü tərəfləri
Tədqiqatın güclü tərəflərindən biri DREX-i yalnız texniki rəqəmsal pul layihəsi kimi nəzərdən keçirməməsi; ödəniş texnologiyaları, mərkəzi bankçılıq, tokenləşdirmə, ağıllı müqavilələr, texnoloji innovasiya və geofinans transformasiyası arasındakı əlaqələri eyni müzakirədə göstərməsidir.
Bundan əlavə, pilot layihədə iştirak edən bəzi qurumları və texnologiya sınaqlarını adlandırması DREX-in abstrakt ideyadan daha çox institusional və texniki inkişaf proseslərinə malik layihə olduğunu göstərməyə kömək edir.
Tədqiqatın əsas məhdudiyyətləri
Birinci məhdudiyyət: Tədqiqat sistematik ədəbiyyat axtarışı metodu təqdim etmir. Mənbələrin necə seçildiyi və ya niyə müəyyən mənbələrə üstünlük verildiyi ətraflı izah olunmur.
İkinci məhdudiyyət: DREX-in iqtisadi təsirini ölçən empirik məlumat təhlili yoxdur. Ödəniş xərci, əməliyyat sürəti, təhlükəsizlik hadisəsi, biznes səmərəliliyi, maliyyə inklüzivliyi və ya pul siyasəti təsirləri kəmiyyətcə sınaqdan keçirilməyib.
Üçüncü məhdudiyyət: Texnoloji arxitektura haqqında mənbədə müxtəlif dövrlərə aid ifadələr tam uzlaşdırılmayıb. Hyperledger Besu/blockchain pilotu ilə blockchain elementlərinin azaldılması istiqamətində sonrakı plan eyni təsvir daxilində birlikdə yer alır.
Dördüncü məhdudiyyət: 2023, 2024 və 2026 cədvəllərinə dair bəzi cümlələr keçmiş planları, reallaşmamış hədəfləri və gələcəyə yönəlmiş proqnozları birlikdə istifadə edir. Buna görə tarixi plan ilə faktiki tətbiq vəziyyəti ayrılmalıdır.
Beşinci məhdudiyyət: BRICS, dolların qlobal mövqeyi və yeni çoxqütblü maliyyə nizamı haqqında bəzi güclü ifadələr sistematik empirik təhlillə dəstəklənən nəticələr deyil; nəzəri və geosiyasi şərhlərdir.
Tədqiqatın dəstəklədiyi və dəstəkləmədiyi nəticələr
| Tədqiqatın dəstəklədiyi | Tədqiqatın dəstəkləmədiyi |
|---|---|
| DREX-in Braziliyada inkişaf etdirilən CBDC/rəqəmsal maliyyə infrastrukturu layihəsi kimi müzakirə olunması. | DREX-in bütün Braziliya əhalisi tərəfindən tam miqyasda və yekun formada istifadə olunmağa başladığı iddiası. |
| Pilot prosesdə tokenləşdirmə, Hyperledger Besu və ağıllı müqavilə texnologiyalarının qiymətləndirildiyinin bildirilməsi. | Bu texnologiyaların qəti və dəyişməz yekun istehsal arxitekturası olduğu iddiası. |
| Məxfilik problemlərinin layihənin blockchain istiqaməti baxımından mühüm maneə olduğunun mənbədə bildirilməsi. | Müəyyən məxfilik texnologiyasının problemi qəti həll etdiyinin sübut olunması. |
| DREX-in iri əməliyyatlar və tokenləşdirilmiş əmanətlər kontekstində potensial istifadə sahələrinin müzakirə edilməsi. | Əməliyyat xərcinin və ya müddətinin müəyyən faiz azalmasına dair eksperimental nəticə. |
| Ağıllı müqavilələrin ödəniş və təhvil proseslərini avtomatlaşdıra biləcəyinə dair texnoloji potensial. | Hər real dünya əməliyyatında daha təhlükəsiz və ya daha sürətli olduğunun ölçülmüş sübutu. |
| Müəllifin DREX-i BRICS və de-dollarizasiya müzakirələri ilə əlaqələndirməsi. | DREX-in dolların qlobal payını səbəbli şəkildə azaldacağının empirik sübutu. |
| Rəqəmsal pulun texnoloji innovasiya xüsusiyyətinin müzakirə olunması. | Rəqəmsal pulun avtomatik olaraq gəlir bərabərliyi və ya maliyyə inklüzivliyi təmin etdiyinin göstərilməsi. |
Mənbə və Metod Qeydi
Orijinal başlıq: Sobre innovación brasileña: monedas digitales en el mundo y el desarrollo de DREX.
Müəllif: Marcos González.
Qurum: Instituto de Investigaciones Económicas, Universidad Nacional Autónoma de México.
Bərabər töhfə / həmmüəllif: Mənbədə yoxdur; tədqiqat tək müəlliflidir.
Məsul müəllif: Mənbədə ayrıca “corresponding author” statusu açıq şəkildə göstərilmir. Müəllif üçün əlaqə e-poçtu verilib.
Nəşr: Debates sobre Innovación.
Nəşr qurumu: Universidad Autónoma Metropolitana, Unidad Xochimilco; División de Ciencias Sociales y Humanidades; Departamento de Producción Económica.
Cild / nömrə: Volumen 10, Número 2, 2026.
Nömrənin konteksti: Memorias Academia/doctorado y Seminario LALICS (Río de Janeiro 2025).
Səhifələr: 63–70.
ISSN: 2594-0937.
DOI: Mənbə PDF-də və doğrulanmış rəsmi məqalə qeydində DOI göstərilmir.
Nəşr tarixi: Rəsmi məqalə səhifəsi 20 Avqust 2026 tarixini göstərir. PDF nömrə künyəsində “abril-junio 2026” dövr təsviri və 17 Avqust 2026 son yenilənmə tarixi var. Bu fərqli tarix sahələri bir-birinə qarışdırılmamalıdır.
Mənbə növü: Jurnalın “Artículos” bölməsində yayımlanan; LALICS 2025 doktorantura akademiyası və tədqiqat seminarı xatirə nömrəsinin bir hissəsi olan konseptual/ədəbiyyat əsaslı tədqiqat.
Rəyçilik statusu: Rəsmi məqalə qeydində bu konkret tədqiqat üçün açıq rəyçilik bəyanı doğrulanmadığından onun “rəyli” olduğu fərz edilməyib.
Lisenziya: Rəsmi jurnal məqalə səhifəsi Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International (CC BY-NC-ND 4.0) lisenziyasını göstərir. Bununla belə, PDF nömrə künyəsində Universidad Autónoma Metropolitana-nın icazəsi olmadan məzmun və şəkillərin tam və ya qismən təkrar istehsalını qadağan edən bəyanat var. Buna görə Verianla məzmunu mənbə mətnini, cədvəli və ya vizual dizaynı yenidən istifadə etmədən; yalnız elmi, texniki və biblioqrafik faktlar əsasında müstəqil şəkildə yaradılıb.
Rəsmi nömrə bağlantısı: https://revistadebates.xoc.uam.mx/index.php/debinnovacion/issue/view/17
Tədqiqat metodu: Müəllifin tərifinə görə tədqiqat heterodoks nəzəriyyə ilə əlaqəli ədəbiyyat əsasında Braziliyadakı Real Digital/DREX layihəsinin ödəniş sistemlərindəki innovativ ölçüsünü ümumi xətlərlə araşdırır. Sistematik icmal protokolu, məlumat dəsti, təcrübə, sorğu və ya ekonometrik təhlil hesabat verilməyib.
Formullar: Mənbədə riyazi və ya ekonometrik tənlik yoxdur. Buna görə Verianla məqaləsinə mənbədən kənar formula əlavə edilməyib.
Statistika: Mənbədə hipotez testi, p-dəyəri, etibar intervalı və ya təsir ölçüsü hesabat verilməyib.
Maliyyələşdirmə: Məqalənin əsas mətnində ayrıca maliyyələşdirmə bəyanı yoxdur.
Maraqlar toqquşması: Məqalənin əsas mətnində ayrıca maraqlar toqquşması bəyanı yoxdur.
Məlumat əlçatanlığı: Ayrıca tədqiqat məlumat dəsti və ya data availability statement hesabat verilməyib.
Müəllif töhfələri: CRediT və ya oxşar ətraflı töhfə bəyanı yoxdur.
Mənbə daxilində mühüm qeyri-müəyyənlik: Məqalə Hyperledger Besu və blockchain əsaslı DREX pilotunu təsvir edərkən, eyni zamanda məxfilik problemləri səbəbindən blockchain və tokenləşdirmə komponentlərinin azaldılacağı növbəti mərhələdən bəhs edir. Bu ifadələr mənbə daxilində vahid yekun texniki arxitekturaya çevrilməyib.
Əsas elmi şərh sərhədi: Tədqiqat DREX-in texnoloji və siyasi-iqtisadi mənasını müzakirə edir; DREX-in iqtisadi artım, əməliyyat səmərəliliyi, maliyyə inklüzivliyi, gəlir bölgüsü və ya de-dollarizasiya üzərində təsirlərini empirik olaraq ölçmür.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib