


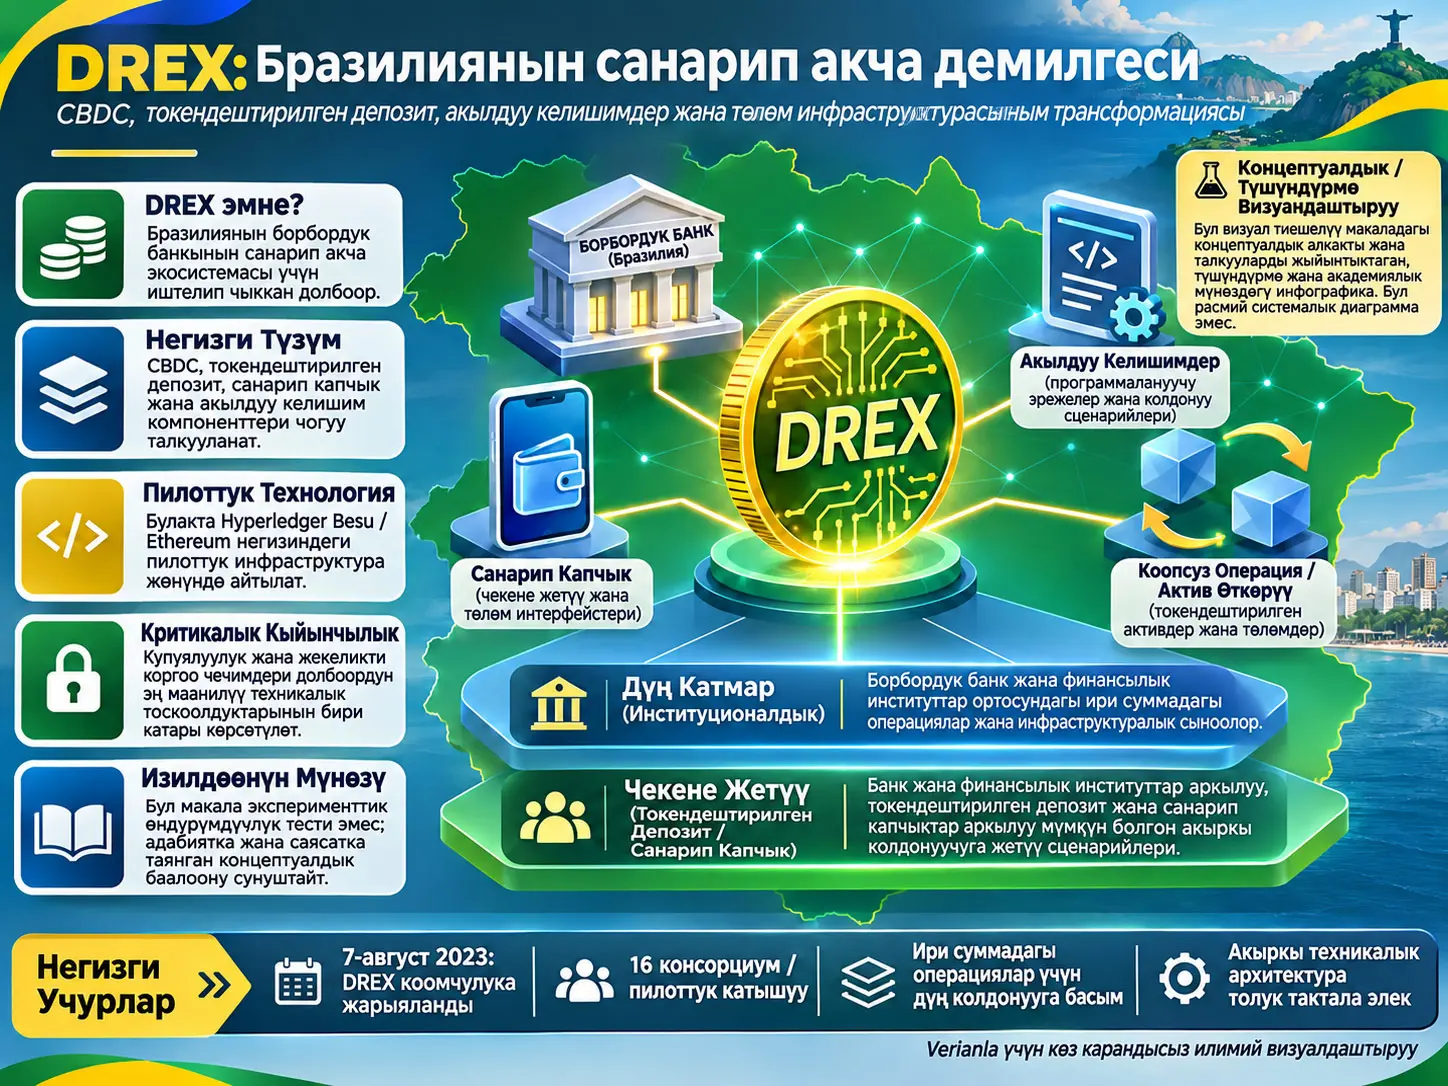
DREX, бул изилдөөдө Бразилиянын борбордук банкынын санариптик валютасы (Central Bank Digital Currency, CBDC) долбоору катары каралып, төлөм системаларынын санариптешүүсү, токендештирилген финансылык активдер, программалануучу акча жана акылдуу келишимдер контекстинде бааланган финансылык инновация демилгеси. Макала DREXти эксперименттик түрдө өлчөбөйт жана анын экономикалык таасирин сандык модель менен баалабайт; анын ордуна адабияттар, саясаттык документтер жана финансылык-технологиялык өнүгүүлөр аркылуу DREXтин Бразилиянын төлөм системасындагы мүмкүн болгон ордун жана кеңири эл аралык акча системасы боюнча талкуулар менен байланышын карайт.
Изилдөөнүн баянында DREX өзгөчө мекемелер аралык жана ири суммадагы операцияларда колдонулушу мүмкүн болгон дүң санариптик акча катмарына ээ болушу мүмкүн экени; ал эми калктын кеңири катмарлары жана чекене төлөмдөр үчүн банктык депозиттерди билдирген токендештирилген реал формалары колдонулушу мүмкүн экени айтылат. Бул айырма маанилүү: борбордук банктын санариптик валютасы менен коммерциялык банктагы токендештирилген депозит бир эле финансылык милдеттенме эмес. Макала бул эки катмарды бир санариптик экосистемада бири-бирин толуктаган түзүмдөр катары талкуулайт.
Булак DREX долбоорун акылдуу келишимдер, программалануучу операциялар, төлөмгө каршы жеткирүү логикасы, санариптик капчыктар жана бир мезгилде Hyperledger Besu негизиндеги blockchain инфраструктурасы менен байланыштырат. Ошол эле учурда ушул эле макаланын кийинки бөлүмдөрүндө купуялуулук көйгөйлөрүнөн улам долбоор айрым blockchain жана токендештирүү элементтеринен артка чегиниши, алгачкы этап азыраак борбордон ажыратылган архитектура менен жүрүшү мүмкүн экени да белгиленет. Ошондуктан булакта баяндалган бардык техникалык өзгөчөлүктөрдү бирдиктүү жана өзгөрбөс DREX архитектурасы катары кабыл алууга болбойт.
Макаланын негизги жыйынтыгы техникалык өндүрүмдүүлүктү өлчөө эмес. Автор DREXти Бразилиянын финансылык инновация мүмкүнчүлүгүнүн жана санариптик төлөм инфраструктурасындагы өзгөрүүнүн мисалы катары көрөт; ошондой эле DREXти BRICS, альтернативдүү төлөм системалары жана долларга көз карандылыкты азайтуу сыяктуу кеңири геофинансылык талкууларга жайгаштырат. Бул геосаясий баалоолор эмпирикалык түрдө текшерилген себептик натыйжалар эмес, изилдөөнүн гетеродокс теориялык көз карашынан берилген түшүндүрмөлөр.
DREX деген эмне?
DREX бул макаланын алкагында Бразилиянын Борбордук банкы тарабынан өнүктүрүлүп жаткан санариптик акча жана токендештирилген финансылык активдер экосистемасынын борборундагы CBDC долбоору; изилдөө DREXти жөн гана электрондук төлөм каражаты катары эмес, банктар аралык операциялар, токендештирилген депозиттер, программалануучу акча жана акылдуу келишимдер менен байланышкан кеңири финансылык инфраструктуралык өзгөрүү катары карайт.
Борбордук банктын санариптик валютасы — мамлекеттин борбордук банкы тарабынан чыгарылышы же борбордук банктын милдеттенмесин санариптик формада билдириши көздөлгөн акча түрү. Макала CBDCнин жазуусу кадимки борборлоштурулган маалымат базасында же уруксат берилген blockchain/бөлүштүрүлгөн реестр инфраструктурасында сакталса болорун баса белгилейт. Башкача айтканда, CBDC түшүнүгү менен blockchain түшүнүгү бир маанини билдирбейт. Санариптик борбордук банк акчасы техникалык жактан сөзсүз түрдө жалпыга ачык жана борбордон ажыратылган blockchainде иштеши шарт эмес.
Бул жагдай DREX үчүн өзгөчө маанилүү; анткени макаланын ар башка бөлүктөрүндө эки түрдүү технологиялык багыт бирге көрүнөт. Бир жагында Hyperledger Besu жана Ethereum негизиндеги пилоттук инфраструктура сүрөттөлсө, экинчи жагында купуялуулук көйгөйлөрүнө байланыштуу blockchain жана борбордон ажыратуу элементтери азайтылышы мүмкүн экени айтылат. Verianla баянында бул эки билдирүү бири-бирин үнсүз оңдоп салбастан, булакта бар эки өзүнчө мезгил/техникалык багыт катары сакталган.
DREX аталышы жана долбоордун башталган мезгили
Булак DREX 7-август 2023-жылы коомчулукка жарыяланганын жана аталыш “digital”, “real”, “electronic” жана “transaction” түшүнүктөрүнүн айкалышы катары түшүндүрүлгөнүн билдирет. Изилдөөдө 2023-жыл бою Banco do Brasil, кредиттик кооперативдер жана ар кандай финансылык уюмдар пилоттук иштерге катышканы; 16 консорциумдан же тандалган сунуштан турган катышуучулар тобу пилоттук процесске киргизилгени айтылат.
Булак текстинде айрым жерлерде “Banco Central do Brasil” жана “Banco do Brasil” аттары ар башка контекстте колдонулат. Булар бир эле ат эмес жана Verianla баянында бир мекеме катары бириктирилген эмес. Макаланын жалпы алкагында борбордук банк долбоор менен акча инфраструктурасынын борбордук катышуучусу катары каралса, Banco do Brasil пилоттук жана текшерүү иштерине катышкан финансылык уюмдардын бири катары көрүнөт.
CBDC менен токендештирилген банктык депозиттин айырмасы эмнеде?
CBDC борбордук банктын санариптик акча милдеттенмесин билдирсе, токендештирилген банктык депозит коммерциялык банктагы депозиттин санариптик токен түрүндөгү өкүлчүлүгү болуп саналат; макала DREX экосистемасында ири мекемелер аралык операциялар үчүн борбордук банк катмары, ал эми чекене колдонуучуларга багытталган операцияларда банктар кармаган токендештирилген депозиттер ар башка ролдорду аткарышы мүмкүн деп сунуштайт.
Бул айырманы түшүнүү үчүн “санариптик акча” деген сөз айкашы өзү эле жетишсиз экенин көрүү керек. Колдонуучу банктагы санариптик калдыгын пайдаланганда, экономикалык жана укуктук милдеттенме кайсы мекеменин мойнунда экени маанилүү. Изилдөө сүрөттөгөн DREX ыкмасында борбордук банк деңгээли менен коммерциялык банк депозитинин деңгээли бири-бирине байланышы мүмкүн, бирок алар бир эле нерсе эмес.
Макала чекене колдонуучу ыйгарым укуктуу банктар аркылуу активдештирилген санариптик капчыктын жардамы менен токендештирилген реал формаларына жетиши мүмкүн болгон түзүм жөнүндө айтат. DREXтин физикалык акчага алмаштырыла алышы да булакта долбоордун көздөлгөн өзгөчөлүктөрүнүн бири катары көрсөтүлөт. Бул сүрөттөө макала жарыяланган мезгилдеги долбоордук баа болуп саналат; бүткөрүлгөн жана бүт калк колдонуп жаткан акыркы системанын байкоого негизделген сүрөттөмөсү эмес.
Дүң жана чекене катмарлар эмне үчүн бөлүнөт?
Дүң төлөм системасы банктар, финансылык уюмдар, ири компаниялар же жогорку нарктуу актив операциялары сыяктуу катышуучулардын ортосундагы операцияларга багытталат. Чекене төлөм системасы болсо жеке адамдар менен ишканалардын күнүмдүк экономикалык операцияларын камтыйт. Макаланын DREX боюнча түшүндүрмөсүндө ири көлөмдөгү операциялар түздөн-түз DREX сыяктуу дүң санариптик токендер менен байланыштырылса, кеңири колдонуучулар үчүн токендештирилген банктык депозит идеясы алдыга чыгат.
Бул айырма “DREX ар кимдин телефонунда түздөн-түз борбордук банк эсеби болот” деген жөнөкөйлөштүрүлгөн түшүндүрмөнү колдобойт. Булак финансылык уюмдар жана банктык капчыктар ролун уланта берген, көбүрөөк ортомчулукка негизделген түзүм жөнүндө айтат.
Жеке криптовалюта менен CBDC бир эле нерсе эмес
Макала 2008-жылдагы дүйнөлүк кризистен кийинки жеке криптовалюталардын өнүгүшүн мамлекеттердин өз санариптик акча долбоорлору жөнүндө ойлоно башташына тарыхый түрткү катары баалайт. Бирок CBDC менен жеке криптовалюта бирдей институционалдык түзүлүшкө ээ эмес. Макаланын өзүнүн аныктамасында CBDCни чыгаруу жана жүгүртүү жоопкерчилиги борбордук банкка тиешелүү; бул өзгөчөлүк аны борбордук эмитенти жок жеке криптовалюта долбоорлорунан айырмалайт.
Blockchain жана бөлүштүрүлгөн реестр эмнени билдирет?
Изилдөө blockchainди криптография колдонулуп, жазуулардын бүтүндүгү сакталган бөлүштүрүлгөн санариптик каттоо системасы катары аныктайт жана муну Distributed Ledger Technology (DLT), башкача айтканда бөлүштүрүлгөн реестр технологиясы түшүнүгү менен байланыштырат. Бирок макала CBDC реестри кадимки маалымат базасында же уруксат берилген blockchainде сакталса болорун да билдирет. Демек, булактын өзүндө да “CBDC = жалпыга ачык blockchain” деген теңдикти түзүүгө болбойт.
DREXте акылдуу келишимдер кандай максатта колдонулушу мүмкүн?
Макала сүрөттөгөн DREX моделинде акылдуу келишимдер алдын ала белгиленген шарттар аткарылганда төлөм жана активди өткөрүү сыяктуу операциялык кадамдарды автоматтык түрдө аткарууга колдонулуучу программалануучу операция механизмдери болуп саналат; айрыкча төлөм менен жеткирүү бири-бирине байланыштырылган жогорку нарктуу операциялар мындай колдонуунун мисалы катары берилет.
Акылдуу келишим жалпы маанисинде компьютердик кодго айландырылган операция шарттары белгилүү шарттар ишке ашканда автоматтык түрдө колдонулушу деген идея. Макалада бул технология айрыкча кыймылсыз мүлк же башка жогорку нарктуу активдерди сатып алуу-сатуу сыяктуу операциялар менен байланыштырылат.
Мисалы, активге менчик укугун өткөрүү менен төлөмдү бир убакта же бири-бирине байланышкан түрдө ишке ашыруу көздөлүшү мүмкүн. Бул ыкма финансылык инфраструктурада “жеткирүүгө каршы төлөм” логикасы менен байланыштуу. Бул жердеги негизги максат — тараптардын бири төлөп, башка операция бүтпөй калуу сыяктуу эсептешүү тобокелдиктерин азайта ала турган автоматташтыруу мүмкүнчүлүктөрүн түзүү.
Маанилүү түшүндүрмө чеги: Изилдөө мындай акылдуу келишимдер бардык операция түрлөрүндө ката деңгээлин белгилүү пайызга азайтат, чыгымды белгилүү суммага төмөндөтөт же операция убактысын белгилүү деңгээлге кыскартат деп өлчөбөйт. Булакта мындай эксперименттик салыштыруу жок.
Hyperledger Besu жана Blockchain боюнча макаланы эмне үчүн өз ичинде этият окуу керек?
Макала бир бөлүмдө DREX пилоту Hyperledger Besu жана Ethereum негизиндеги инфраструктурада сыналганын айтса, башка бөлүмдө купуялуулук чечимдери жетишсиз болгондуктан blockchain жана токендештирүү элементтеринин олуттуу бөлүгү биринчи этапта азайтылышы мүмкүн экенин билдирет; бул билдирүүлөр булакта толук шайкеш келтирилбегендиктен Verianla аларды бирдиктүү жана так акыркы архитектурага айландырбайт.
Hyperledger Besu баяны
Изилдөөнүн пилоттук мезгилин баяндаган бөлүгүндө DREX Hyperledger Besu деп аталган тармакта сыналганы жана бул инфраструктура Ethereum негизинде экени айтылат. Ошол эле бөлүм пилот санариптик актив операцияларынын инфраструктурасын, коопсуздук жана купуялуулук механизмдерин сынап көрүүгө багытталганын түшүндүрөт.
Бул баяндоонун жанында Caixa Econômica Federal, Microsoft жана Elo ортосундагы токен сыноолору; ошондой эле Sicoob, Sicredi, Ailos, Cresol жана Unicred сыяктуу финансылык уюмдардын 2023-жылы санариптик реал токендери менен жүргүзгөн пилоттору айтылат. Макалага ылайык, бул симуляциялардын бири банктардын резервдик калдыктарын санариптик реал капчыгына айландыруу логикасын сынаган.
Булакта Banco do Brasil текшерүүчү түйүн түзүп, пилоттук операцияларга керектүү токендерди түзүүгө катышканы да айтылат. Булар булак билдирген пилоттук иш-аракеттердин мисалдары; Verianla алардын бүгүн да ошол эле техникалык конфигурацияда уланып жатканын өзүнчө доомат кылбайт.
Купуялуулук көйгөйү жана архитектуранын өзгөрүшү
Макала DREXтин борбордон ажыратылган жана blockchain негизиндеги максаттары үчүн купуялуулук олуттуу көйгөйгө айланганын билдирет. Булакка ылайык, сунушталган купуялуулук чечимдеринин жетишсиз болушу пилоттук графиктин кечигишине жана техникалык ыкманы кайра баалоого алып келген.
Текст биринчи этапта борбордон ажыратуу элементи азайтылары же blockchain/токендештирүү компоненттеринин олуттуу бөлүгү кийинкиге калтырылары; андан кийинки этапта бул технологиялар кайра өнүктүрүлүшү мүмкүн деген алкак берет. Бирок ошол эле макалада Hyperledger Besu келечекте колдонулушу мүмкүн болгон технология катары сүрөттөлгөндүктөн, акыркы технология тандоосу булактын ичинде так чечилбейт.
Булактагы убакыт тилкеси
| Мезгил / билдирүү | Булакта берилген абал | Verianla түшүндүрмө чеги |
|---|---|---|
| 7-август 2023 | DREX коомчулукка жарыяланганы айтылат. | Булак берген дата. |
| 2023 | Пилоттук иштер, финансылык уюмдардын катышуусу жана 16 консорциум/сунуш тууралуу сөз болот. | Булак ар кайсы жерде “сунуш” жана “консорциум” түшүнүктөрүн колдонот. |
| 2023–2024 | Hyperledger Besu, токендештирүү, текшерүүчү түйүндөр жана айрым санариптик актив операциялары сыналганы айтылат. | Бул пилоттук технологиянын баяны; акыркы өндүрүш архитектурасы катары көрсөтүлбөшү керек. |
| 2024 | Булак мурда пландалган айрым графиктик максаттар аткарылбаганын ачык айтат. | Графиктик божомол менен иш жүзүндөгү аткарылыш бөлүнүшү керек. |
| 2024-жылдан кийин | Купуялуулук чечимдеринин жетишсиздиги долбоордун борбордон ажыратылган багытын кыйындатканы айтылат. | Бул булактын техникалык баалоосу. |
| 2026-жыл үчүн берилген билдирүүлөр | Blockchain/токендештирүү азайтылган биринчи этап жана андан кийин технологиялар жетилтиле турган экинчи этап сүрөттөлөт. | Макала 2026-жылы жарыяланганына карабастан, айрым сүйлөмдөрдө “кийинки жылы” сыяктуу салыштырмалуу убакыт билдирүүлөрү бар; алар учурдагы расмий график катары такталбаган. |
Булакты эмне үчүн бир эле “DREX ушундай иштейт” схемасына түшүрүүгө болбойт?
Анткени DREX макалада бүткөн продукт катары эмес, өнүктүрүү жана пилоттук этаптарда архитектурасы өзгөрө ала турган долбоор катары каралат. Пилоттук этапта колдонулган технология менен кийинки өндүрүш этабындагы технологиянын бирдей болушу милдеттүү эмес. Ошондуктан Hyperledger Besu, токендештирүү, blockchain жана көбүрөөк борборлоштурулган биринчи этап тууралуу билдирүүлөр өз мезгилинин контекстинде окулушу керек.
Санариптик капчыктын ролу
Булак колдонуучулар ар кандай ыйгарым укуктуу банктар аркылуу активдештирилген санариптик капчыктарга ээ боло турган түзүм жөнүндө айтат. Мындай капчыктын функциясын жөн гана “крипто капчык” түшүнүгүнө теңөөгө болбойт. Макала сүрөттөгөн алкакта капчык банк системасынын ичиндеги санариптик акчага же токендештирилген депозитке жетүүнүн колдонуучу интерфейси болуп саналат.
Программалануучу акча деген эмне?
Программалануучу акча төлөм операцияларын белгилүү эрежелерге же шарттарга байлоого боло турганын билдирет. Макала бул өзгөчөлүктү акылдуу келишимдер менен байланыштырат. Мисалы, төлөм белгилүү актив өткөрүү ийгиликтүү болгондо гана аякташы сыяктуу шарттар компьютер тарабынан аткарылышы мүмкүн.
Бирок программалануу түшүнүгүн булакта жок “борбордук банк ар бир чыгымды автоматтык түрдө чектейт” деген жыйынтыкка айлантууга болбойт. Макала мындай коомдук көзөмөл механизмин эксперименттик түрдө изилдебейт.
Коопсуздук жана купуялуулук эмне үчүн өзүнчө көйгөйлөр?
Системанын операцияларды өзгөртүүгө же уруксатсыз кирүүгө каршы коопсуз болушу колдонуучулардын операцияларын каалабаган тараптар көрбөйт дегенди автоматтык түрдө билдирбейт. Макала DREX салттуу акчадай коопсуз жана купуя болушу керек экенин баса белгилеп, пилоттук процессте купуялуулук технологияларынын жетиштүүлүгү өнүктүрүүдөгү маанилүү тоскоолдукка айланганын айтат.
Бул айырма DREX долбоорунун техникалык өзөгүн түшүнүү үчүн маанилүү: операциянын тууралыгы, маалыматтын бүтүндүгү, идентификацияны текшерүү, уруксат берүү жана купуялуулук бир эле коопсуздук көйгөйү эмес жана ар башка техникалык чечимдерди талап кылышы мүмкүн. Булак алардын деталдуу криптографиялык алгоритмдерин бербегендиктен Verianla да белгилүү бир шифрлөө, zero-knowledge proof же купуялуулук протоколу сөзсүз колдонулуп жатканын доомат кылбайт.
Нак акча менен санариптик акчанын негизги айырмасы
Макала нак акчаны “технологиялык жактан нейтралдуу” төлөм формасы катары карайт. Физикалык нак акча борбордук банк тарабынан жүгүртүүгө чыгарылгандан кийин эки адамдын ортосунда кошумча тармак, телефон, банк колдонмосу же электрондук реестрсиз кол алмаштыра алат.
Санариптик акча болсо операцияны каттоону, жеткиликтүүлүктү, идентификацияны текшерүүнү, байланыш жана программалык камсыздоо инфраструктурасын талап кылат. Бул санариптик акчага программалануу жана тез эсептешүү сыяктуу жаңы мүмкүнчүлүктөрдү бере алганы менен, инфраструктурага көз карандылык, киберкоопсуздук жана купуялуулук сыяктуу жаңы көйгөйлөрдү да жаратат.
COVID-19 жана төлөм системаларынын санариптешүүсү
Изилдөө COVID-19 мезгилинде аралыктан иштөө, аралыктан билим берүү жана контактсыз төлөмдөрдүн жайылышын санариптик төлөм трансформациясын тездеткен өнүгүүлөрдүн катарында баалайт. Visa жана Mastercard сыяктуу учурдагы төлөм тармактары жана банктык инфраструктура экономикалык ишмердиктин уланышында ойногон роль да ушул тарыхый алкакта айтылат.
Бул жерде изилдөө себептик эконометрикалык модель курбайт. Пандемия менен санариптик төлөм колдонуудагы өзгөрүүнүн ортосундагы байланыш тарыхый жана концептуалдык баяндын бир бөлүгү.
SWIFT эмне үчүн талкууга киргизилет?
Макала эл аралык төлөм инфраструктурасын түшүндүрүүдө SWIFT системасын банктар ортосунда коопсуз финансылык билдирүү алмашууну камсыз кылган узак мөөнөттүү инфраструктура катары карайт. Андан кийин CBDC, BRICS Pay жана ушул сыяктуу системаларды учурдагы эл аралык төлөм тартибине альтернативдүү же толуктоочу боло турган санариптик инфраструктуралар контекстинде талкуулайт.
SWIFT менен CBDC бирдей функция аткарган технологиялар эмес. SWIFT негизинен финансылык уюмдардын ортосундагы билдирүү алмашуу жана төлөм көрсөтмөлөрүнүн инфраструктурасы менен байланыштуу; CBDC болсо санариптик акча же эсептешүү активи түшүнүгү. Макала аларды кеңири төлөм системасынын өзгөрүшүнүн ар башка бөлүктөрү катары бир талкууга киргизет.
BRICS Pay жана де-долларизация баяны
Изилдөө BRICS өлкөлөрү Батышка багытталган финансылык инфраструктурага көз карандылыкты азайтууга аракет кылып жатканын жана BRICS Pay сыяктуу демилгелерди ушул контекстте баалоого болорун айтат. Автор DREXти да Латын Америкасы менен Бразилиянын көбүрөөк автономдуу финансылык-технологиялык мүмкүнчүлүк түзүү аракеттери менен байланыштырат.
Бирок “доллардын артка кетиши”, “жаңы глобалдык тартиптин жаралышы” же белгилүү геосаясий күч тең салмактарынын өзгөрүшү тууралуу билдирүүлөр изилдөөдө эконометрикалык же салыштырмалуу маалымат талдоосу менен текшерилген эмес. Булар макаланын теориялык жана саясий экономикадагы түшүндүрмө алкагы. Verianla бул көз караштарды өз алдынча далилденген фактылар катары көрсөтпөйт.
Финансылык инновация менен өндүрүмдүү экономиканын байланышы
Макаланын гетеродокс алкагында финансылык система менен өндүрүмдүү экономика ортосунда туруктуу байланыш бар экени баса белгиленет. Технологиялык жаңылыктар финансылык базарлардагы төлөм каражаттарына гана эмес, товарлар менен кызматтарды өндүрүүнүн каржыланышына жана иштешине да таасир этет деп айтылат.
Ошондуктан автор DREXти жөн гана жаңы төлөм колдонмосу катары көрбөйт; аны мамлекеттик Ar-Ge саясаты, финансылык инфраструктура, технологиялык эгемендүүлүк жана өндүрүмдүү экономиканын санариптешүүсү менен байланышкан кеңири инновация процессинин бир бөлүгү катары баалайт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Бул Изилдөө DREXтин Экономикалык Таасирин Эмпирикалык Түрдө Өлчөйбү?
Жок. Изилдөө DREXтин өсүш, жумуштуулук, финансылык инклюзия, операциялык чыгым, акча-кредит саясаты же эл аралык соодага тийгизген таасирин маалымат топтому, эконометрикалык модель, эксперимент, сурамжылоо же статистикалык тест менен өлчөбөйт; макала адабият жана гетеродокс теория аркылуу концептуалдык жана тарыхый баалоо жүргүзөт.
Изилдөө дизайны
Булак өзүнүн ыкмасын DREX долбоорунун Бразилиянын төлөм системасындагы инновациялык өлчөмүн гетеродокс теорияга негизделген адабият аркылуу караган жалпы баалоо катары аныктайт. Изилдөө үч негизги багытта жүрөт:
- технологиялык инновация жана CBDC долбоорлорунун кеңири трансформациясы,
- DREXти өнүктүрүү үчүн түзүлгөн технологиялык жана институционалдык инфраструктура,
- DREXтин Бразилия жана эл аралык төлөм системасы үчүн мүмкүн болгон маанилерине байланыштуу жыйынтыктар жана түшүндүрмөлөр.
Булак системалуу кароо протоколун бербейт. Маалымат базасын издөө ыкмасы, издөө сабы, киргизүү/чыгаруу критерийлери, адабияттын сапатын баалоо же PRISMA сыяктуу тандоо агымы жок. Ошондуктан изилдөөнү “системалуу адабият кароосу” деп атоого болбойт.
Колдонулган булак түрлөрү
Макаланын адабияттар тизмесинде академиялык китеп бөлүмдөрү жана макалалар менен катар Banco Central do Brasil/LIFT документтери, blockchain техникалык документтери, медиа кабарлары жана онлайн экономикалык булактар бирге колдонулат. Бул булактардын ар түрдүүлүгү учурдагы технология жана саясат өнүгүүлөрүн талкуулоого жардам берет; бирок булак түрлөрүнүн далил деңгээлдери бирдей эмес.
Мисалы, борбордук банк же техникалык мекеменин документи пилоттун техникалык түзүлүшүн түшүндүрүүдө түз булакка жакыныраак болсо, жаңылык сайты графиктин өзгөрүшүн же коомдук билдирүүнү экинчи булак катары берет. Verianla бул булак түрлөрүн бирдей деңгээлдеги эксперименттик далил катары баалабайт.
Булакта жок методдук элементтер
| Элемент | Булактагы абал |
|---|---|
| Үлгү | Билдирилген эмес; адам же компания үлгүсү жок. |
| Чийки маалымат топтому | Билдирилген эмес. |
| Эконометрикалык модель | Жок. |
| Математикалык теңдеме | Жок. |
| Статистикалык тест | Жок. |
| p-маани / ишеним аралыгы | Жок. |
| Эксперимент же көзөмөл тобу | Жок. |
| Сурамжылоо / маек | Билдирилген эмес. |
| Системалуу адабият кароо протоколу | Билдирилген эмес. |
| Техникалык өндүрүмдүүлүк benchmarkы | Билдирилген эмес. |
Изилдөөнүн негизги техникалык жыйынтыктары
1. DREXтин дүң төлөм багыты: Булак DREX өзгөчө юридикалык жактар жана ири суммадагы операциялар үчүн борбордук банктын санариптик акча катмары катары иштей аларын баалайт.
2. Чекене жеткиликтүүлүк үчүн токендештирүү: Кеңири колдонуучулар ошол эле борбордук банк катмарын түз колдонгондун ордуна, коммерциялык банктарда сакталган депозиттерди билдирген токендештирилген реал же токендештирилген депозит каражаттары аркылуу системага кире алышы мүмкүн экени баяндалат.
3. Программалануучу финансы: Акылдуу келишимдер төлөм жана жеткирүү сыяктуу операция шарттарын автоматтык түрдө байланыштыра алышы DREXтин инновациялык өзгөчөлүктөрүнүн бири катары талкууланат.
4. Институционалдык ортомчулардын уланып жаткан ролу: Банктар жана финансылык уюмдар DREX баянында жоголуп кетпейт. Колдонуучу капчыктары, токендештирилген депозиттер жана пилоттук инфраструктура финансылык уюмдар активдүү ролун уланткан дизайнды көрсөтөт.
5. Купуялуулук негизги техникалык тоскоолдуктардын бири: Булакка ылайык, долбоордун көбүрөөк борбордон ажыратылган blockchain архитектурасына өтүшүн кыйындаткан маанилүү маселелердин бири жетиштүү купуялуулук чечимдеринин быша электиги.
6. Техникалык архитектура өзгөрмөлүү: Hyperledger Besu жана blockchain негизиндеги пилоттук баяндоо менен кийин blockchain/токендештирүү компоненттерин азайтуу планы бир эле изилдөөдө бирге берилгендиктен, DREXтин технология тандоосу өнүгүп жаткан процесс катары бааланууга тийиш.
Пилоттук колдонмолордон берилген мисалдар
Макала Caixa Econômica Federal, Microsoft жана Elo ортосунда токен инфраструктурасы боюнча өткөрүлгөн сыноолорду айтат. Sicoob, Sicredi, Ailos, Cresol жана Unicred 2023-жылы санариптик реал токендерин түзгөнү жана айрым симуляцияларда финансылык уюмдардын резервдик калдыктарын санариптик реал капчыктарына өткөрүү сыналганы баяндалат.
Banco do Brasil текшерүүчү түйүн түзүп, пилоттук операцияларда колдонулуучу токендерди даярдоого катышканы да изилдөөдө берилген колдонмо мисалдарынын бири. Бул маалыматтар макаланын пилоттук процесске байланыштуу тарыхый жазуулары; алардан система бүгүн да ошол эле инфраструктурада иштеп жатат деген жыйынтык чыгарылган эмес.
Экономикалык жана коомдук натыйжалар боюнча автордун мамилеси
Изилдөө технологиялык жаңылыкты коомдук жыргалчылык менен автоматтык түрдө теңебейт. Жыйынтык бөлүмүндө санариптик акчанын пайда болушу өзү эле байлык теңирээк бөлүштүрүлөт же финансылык инклюзия өзүнөн-өзү өсөт дегенди билдирбейт деп айтылат.
Бул маанилүү теориялык чек. Технологиялык жактан ылдамыраак же программалануучу төлөм инфраструктурасы киреше бөлүштүрүү, жакырчылык, банк кызматтарына жетүү же финансылык четтетүү сыяктуу түзүмдүк көйгөйлөрдү өзү жалгыз чече албашы мүмкүн. Бирок изилдөө бул көз карашты сандык маалымат менен сынабагандыктан, анын макаланын теориялык баалоосу экени ачык сакталышы керек.
Бразилия мисалынын Латын Америкасы үчүн мааниси
Автор Бразилиянын санариптик акча иштеп чыгуу аракетин Латын Америкасындагы технологиялык жана финансылык инновация үчүн маанилүү мисал катары чечмелейт. DREX мамлекеттик мекеменин, банктардын, технологиялык инфраструктуранын жана финансылык рынок катышуучуларынын бирге иштешин талап кылышы изилдөө инновация саясаты жагынан баса белгилеген элементтердин бири.
Бул жыйынтык ошол эле архитектура башка Латын Америка өлкөлөрүндө түз колдонулушу мүмкүн экенин далилдебейт. Ар бир өлкөдө борбордук банктын мыйзамдары, банк системасы, санариптик идентификация инфраструктурасы, төлөм системалары, маалыматтарды коргоо укугу, финансылык жеткиликтүүлүк деңгээли жана акча-кредит саясатынын түзүлүшү ар башка.
DREX жана эл аралык соода боюнча түшүндүрмө
Макаланын жыйынтык бөлүмүндө DREX сыяктуу санариптик акча инфраструктуралары эл аралык соодада жаңы төлөм каналдарын түзүп, долларга негизделген учурдагы түзүлүшкө көз карандылыкты азайтуу боюнча талкууларга салым кошо алат деп айтылат.
Бул изилдөө DREXти колдонуу доллардын эл аралык резервдик же төлөмдүк үлүшүн белгилүү деңгээлде азайтат деп эсептебейт. Доллардын глобалдык ролундагы өзгөрүү тууралуу моделдөө, сценарий талдоосу же эмпирикалык убакыт катар тести жок. Ошондуктан де-долларизация изилдөөнүн саясий экономика көз карашындагы стратегиялык түшүндүрмө катары окулушу керек.
Изилдөөнүн күчтүү жактары
Изилдөөнүн күчтүү жактарынын бири DREXти жөн гана техникалык санариптик акча долбоору катары карабастан; төлөм технологиялары, борбордук банкинг, токендештирүү, акылдуу келишимдер, технологиялык инновация жана геофинансылык трансформациянын ортосундагы байланыштарды бир талкууда көрсөтүшү.
Мындан тышкары, пилоттук долбоордо катышкан айрым мекемелерди жана технологиялык сыноолорду аташы DREX абстракттуу идеядан көрө институционалдык жана техникалык өнүктүрүү процесстери бар долбоор экенин көрсөтүүгө жардам берет.
Изилдөөнүн негизги чектөөлөрү
Биринчи чектөө: Изилдөө системалуу адабият издөө ыкмасын бербейт. Булактар кандай тандалганы же эмне үчүн айрым булактарга артыкчылык берилгени кеңири түшүндүрүлбөйт.
Экинчи чектөө: DREXтин экономикалык таасирин өлчөгөн эмпирикалык маалымат талдоосу жок. Төлөм чыгымы, операция ылдамдыгы, коопсуздук окуясы, бизнес натыйжалуулугу, финансылык инклюзия же акча-кредит саясатынын таасирлери сандык түрдө сыналган эмес.
Үчүнчү чектөө: Технологиялык архитектура боюнча булакта ар башка мезгилдерге тиешелүү билдирүүлөр толук шайкеш келтирилген эмес. Hyperledger Besu/blockchain пилоту менен blockchain элементтерин азайтуу боюнча кийинки план бир баяндоодо катар берилет.
Төртүнчү чектөө: 2023, 2024 жана 2026-жылдардагы графиктерге байланыштуу айрым сүйлөмдөр өткөн пландарды, аткарылбаган максаттарды жана келечекке багытталган божомолдорду бирге колдонот. Ошондуктан тарыхый план менен иш жүзүндөгү колдонуу абалы бөлүнүшү керек.
Бешинчи чектөө: BRICS, доллардын глобалдык орду жана жаңы көп уюлдуу финансылык тартип тууралуу айрым күчтүү билдирүүлөр системалуу эмпирикалык талдоо менен колдоого алынган жыйынтыктар эмес; алар теориялык жана геосаясий түшүндүрмөлөр.
Изилдөө колдогон жана колдобогон жыйынтыктар
| Изилдөө колдогон | Изилдөө колдобогон |
|---|---|
| DREXтин Бразилияда иштелип жаткан CBDC/санариптик финансылык инфраструктура долбоору катары талкууланышы. | DREXти Бразилиянын бүт калкы толук масштабда жана акыркы формада колдоно баштады деген доомат. |
| Пилоттук процессте токендештирүү, Hyperledger Besu жана акылдуу келишим технологиялары бааланганынын айтылышы. | Бул технологиялар так жана өзгөрбөс акыркы өндүрүш архитектурасы деген доомат. |
| Купуялуулук көйгөйлөрү долбоордун blockchain багыты үчүн маанилүү тоскоолдук экени булакта көрсөтүлүшү. | Белгилүү бир купуялуулук технологиясы көйгөйдү так чечти деген далил. |
| DREXтин ири операциялар жана токендештирилген депозиттер контекстиндеги мүмкүн болгон колдонуу тармактарынын талкууланышы. | Операция чыгымы же убактысы белгилүү пайызга азайганы боюнча эксперименттик натыйжа. |
| Акылдуу келишимдер төлөм жана жеткирүү процесстерин автоматташтыра алат деген технологиялык мүмкүнчүлүк. | Ар бир реалдуу дүйнө операциясында коопсузураак же ылдамыраак экени өлчөнгөн далил. |
| Автордун DREXти BRICS жана де-долларизация талкуулары менен байланыштырышы. | DREX доллардын глобалдык үлүшүн себептик түрдө азайтат деген эмпирикалык далил. |
| Санариптик акчанын технологиялык инновация өзгөчөлүгүнүн талкууланышы. | Санариптик акча автоматтык түрдө киреше теңдигин же финансылык инклюзияны камсыздайт деп көрсөтүлүшү. |
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: Sobre innovación brasileña: monedas digitales en el mundo y el desarrollo de DREX.
Автор: Marcos González.
Мекеме: Instituto de Investigaciones Económicas, Universidad Nacional Autónoma de México.
Тең салым / кош автор: Булакта жок; изилдөө бир автор тарабынан жазылган.
Жооптуу автор: Булакта өзүнчө “corresponding author” макамы ачык көрсөтүлгөн эмес. Автор үчүн байланыш электрондук почтасы берилген.
Басылма: Debates sobre Innovación.
Басып чыгаруучу мекеме: Universidad Autónoma Metropolitana, Unidad Xochimilco; División de Ciencias Sociales y Humanidades; Departamento de Producción Económica.
Том / номер: Volumen 10, Número 2, 2026.
Номердин контексти: Memorias Academia/doctorado y Seminario LALICS (Río de Janeiro 2025).
Беттер: 63–70.
ISSN: 2594-0937.
DOI: Булак PDFде жана текшерилген расмий макала жазуусунда DOI көрсөтүлгөн эмес.
Жарыяланган дата: Расмий макала барагы 20-август 2026 датасын көрсөтөт. PDF номеринин маалыматында “abril-junio 2026” мезгилдик аныктама жана 17-август 2026 акыркы жаңыртуу датасы бар. Бул ар башка дата талаалары бири-бири менен аралаштырылбашы керек.
Булак түрү: Журналдын “Artículos” бөлүмүндө жарыяланган; LALICS 2025 докторантура академиясы жана изилдөө семинарынын эскерүү санынын бөлүгү болгон концептуалдык/адабиятка негизделген изилдөө.
Рецензиялоо абалы: Расмий макала жазуусунда ушул конкреттүү изилдөө үчүн ачык рецензиялоо билдирүүсү ырасталбагандыктан, ал “рецензияланган” деп болжолдонгон эмес.
Лицензия: Расмий журнал макала барагы Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International (CC BY-NC-ND 4.0) лицензиясын көрсөтөт. Ошол эле учурда PDF номеринин маалыматында Universidad Autónoma Metropolitanaнын уруксатысыз мазмунду жана сүрөттөрдү толук же жарым-жартылай кайра чыгарууга тыюу салган билдирүү бар. Ошондуктан Verianla мазмуну булак текстин, таблицасын же визуалдык дизайнын кайра колдонбостон; илимий, техникалык жана библиографиялык фактылардын негизинде өз алдынча түзүлгөн.
Расмий номер шилтемеси: https://revistadebates.xoc.uam.mx/index.php/debinnovacion/issue/view/17
Изилдөө ыкмасы: Автордун аныктамасына ылайык, изилдөө гетеродокс теория менен байланышкан адабият аркылуу Бразилиядагы Real Digital/DREX долбоорунун төлөм системаларындагы инновациялык өлчөмүн жалпы түрдө карайт. Системалуу кароо протоколу, маалымат топтому, эксперимент, сурамжылоо же эконометрикалык талдоо билдирилген эмес.
Формулалар: Булакта математикалык же эконометрикалык теңдеме жок. Ошондуктан Verianla макаласына булактан тышкары формула кошулган эмес.
Статистика: Булакта гипотеза тести, p-маани, ишеним аралыгы же эффект өлчөмү билдирилген эмес.
Каржылоо: Макаланын негизги текстинде өзүнчө каржылоо билдирүүсү жок.
Кызыкчылыктардын кагылышы: Макаланын негизги текстинде өзүнчө кызыкчылыктардын кагылышы тууралуу билдирүү жок.
Маалыматтын жеткиликтүүлүгү: Өзүнчө изилдөө маалымат топтому же data availability statement билдирилген эмес.
Авторлордун салымы: CRediT же ушуга окшош деталдуу салым билдирүүсү жок.
Булак ичиндеги маанилүү белгисиздик: Макала Hyperledger Besu жана blockchain негизиндеги DREX пилотун баяндап, ошол эле учурда купуялуулук көйгөйлөрүнөн улам blockchain жана токендештирүү компоненттери азайтыла турган кийинки этапты да айтат. Бул билдирүүлөр булакта бирдиктүү акыркы техникалык архитектурага айландырылган эмес.
Негизги илимий түшүндүрмө чеги: Изилдөө DREXтин технологиялык жана саясий-экономикалык маанисин талкуулайт; DREXтин экономикалык өсүшкө, операциялык натыйжалуулукка, финансылык инклюзияга, киреше бөлүштүрүүгө же де-долларизацияга таасирин эмпирикалык түрдө өлчөбөйт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген