


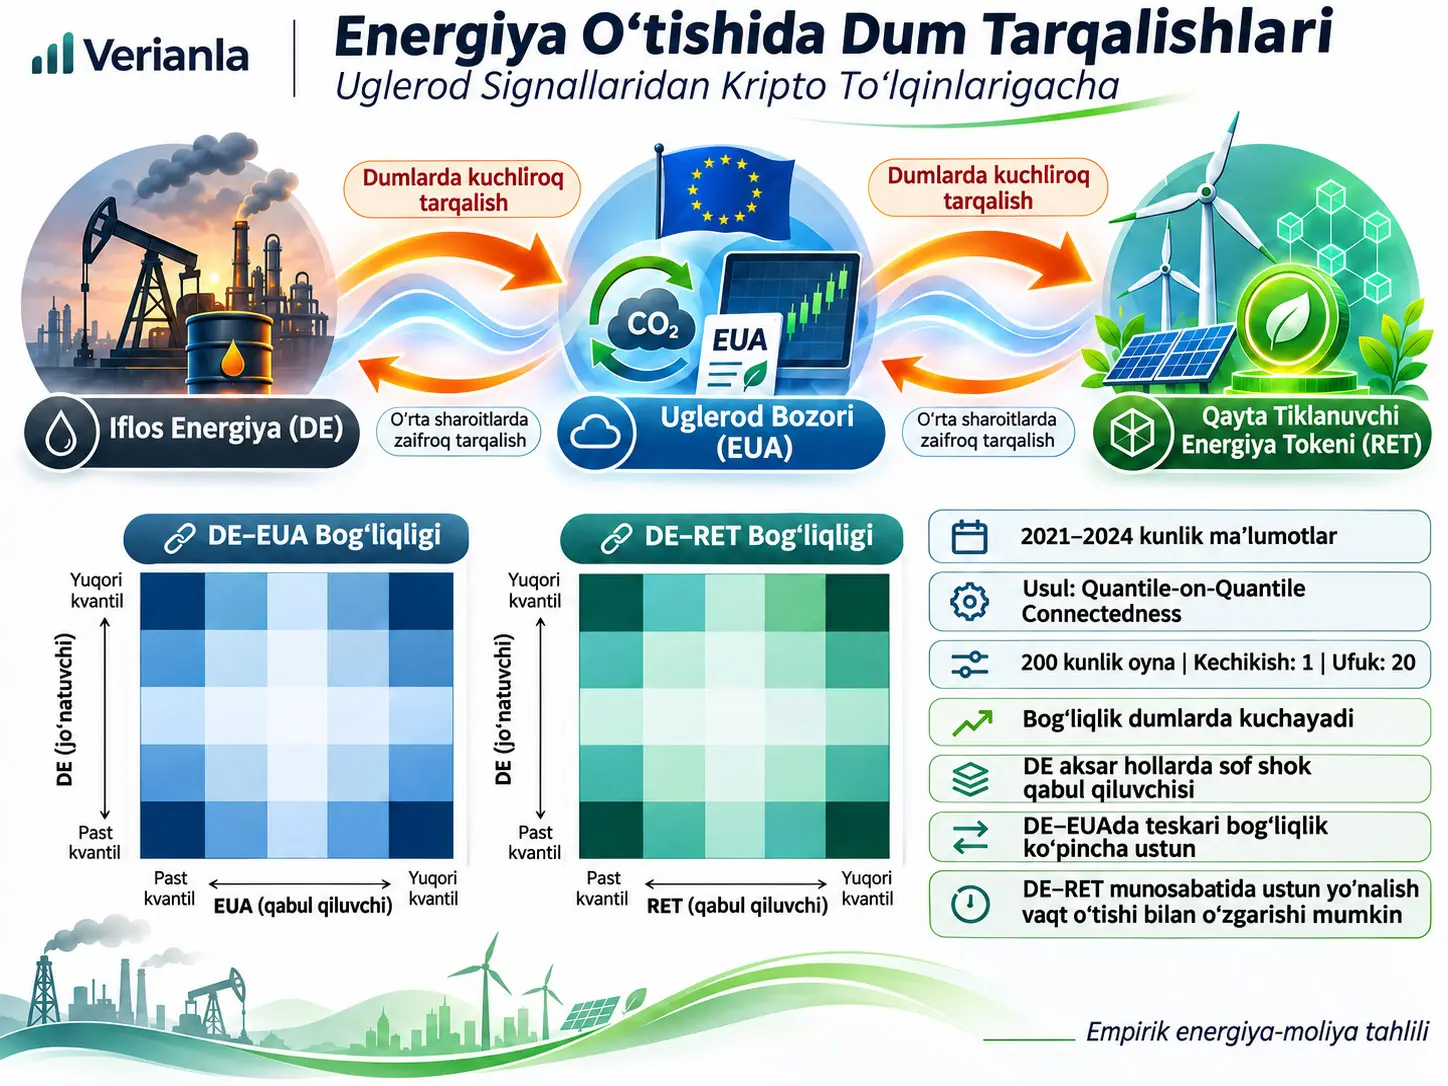
Kvantildan-kvantilga bogʻliqlik yondashuvi (Quantile-on-Quantile Connectedness), ikki bozorning faqat oʻrtacha xatti-harakatini emas, balki har ikki bozor daromad taqsimotidagi turli holatlarning bir-biri bilan qanday bogʻlanganini oʻlchaydigan kvantilga asoslangan tarqalish tahlilidir. Ushbu tadqiqot 2021–2024 davridagi kunlik maʼlumotlar asosida iflos energiya (dirty energy, DE), Yevropa Ittifoqi Emissiya Kvotasi fyucherslari (European Union Allowance, EUA) va qayta tiklanuvchi energiya tokeni (renewable energy token, RET) oʻrtasidagi holatga bogʻliq shok tarqalishlarini oʻrganadi. Asosiy natija shuki, bozorlararo bogʻliqlik odatiy bozor holatlarida nisbatan cheklangan boʻlib qolsa-da, daromad taqsimotlarining chekka qismlarida sezilarli darajada kuchayadi.
Tadqiqotda uglerod bozori EUA fyucherslari bilan, iflos energiya esa S&P Commodity Producers Oil & Gas Exploration & Production Index bilan ifodalanadi. RET qayta tiklanuvchi energiya va taqsimlangan energiya infratuzilmasi bilan bogʻliq raqamli aktiv sifatida ishlatiladi. Barcha qatorlar narx darajalari oʻrniga logarifmik farqlardan olingan daromad qatorlariga aylantirilgan. Manba RET uchun qoʻllangan aniq token/ticker va narx maʼlumotlari provayderini ochiq ko‘rsatmagani sababli bu tafsilot Verianla tomonidan toʻldirilmagan.
Ekonometrik tuzilma Quantile Vector Autoregression (QVAR) bilan boshlanadi, Quantile Vector Moving Average (QVMA) ko‘rinishiga aylantiriladi va generalized forecast error variance decomposition (GFEVD) orqali yoʻnalishli bogʻliqlik oʻlchovlari hosil qilinadi. Bayesian Information Criterion (BIC) barcha kvantil spetsifikatsiyalarida kechikish uzunligini 1 deb tanlagan. Dinamik tahlil 200 kunlik harakatlanuvchi oyna va 20 qadamli prognoz ufqidan foydalanadi.
Natijalarda DE–EUA va DE–RET juftliklarida umumiy bogʻliqlik ayniqsa har ikki bozor bir vaqtda quyi yoki yuqori dum holatida boʻlganda oshadi. Sof bogʻliqlik natijalari esa iflos energiya koʻplab kvantil holatlarida, ayniqsa EUA narxlari yoki RET baholari yuqori kvantillarda boʻlganda, tashqariga shok uzatuvchi tomondan koʻra shok qabul qiluvchi tomon holatida ekanini ko‘rsatadi. DE–EUA tizimida uglerod narxlarining taʼsiri ayniqsa teskari bozor holatlarida kuchli ko‘rinsa, DE–RET tizimida qaysi tomon ustunligi vaqt oʻtishi bilan oʻzgarishi mumkin.
Bu natijalar sababiyat isboti emas. Tadqiqot bozorlardagi shoklarning statistik bogʻliqligi va yoʻnalishini oʻlchaydi; yuqori EUA narxi oʻz-oʻzicha qazilma energiya narxini belgilashini yoki RET harakati kelajakdagi energiya bozorini aniq bashorat qilishini isbotlamaydi. Bundan tashqari, namuna faqat 2021–2024 davrini qamragani sababli natijalar EU ETS IV-bosqich, Yevropa energiya inqirozi, pul-kredit siyosatining qatʼiylashuvi va kripto bozori o‘zgaruvchanligi kabi davrga xos sharoitlardan taʼsirlangan boʻlishi mumkin.
Kvantildan-Kvantilga Bogʻliqlik Yondashuvi Nimani Oʻlchaydi?
Kvantildan-kvantilga bogʻliqlik yondashuvi bir bozorning muayyan daromad kvantilidagi shoklari boshqa bozorning boshqa kvantilidagi harakatlar bilan qanchalik bogʻlanganini hisoblab, oʻrtacha munosabat oʻrniga holatga bogʻliq va dumlarga sezgir tarqalish xaritasini yaratadi. Masalan, DE yuqori daromad kvantilida, EUA esa past kvantilda boʻlganda kuzatilgan munosabat, har ikki bozor median atrofida boʻlgan holatdan alohida oʻrganilishi mumkin.
Nega faqat korrelyatsiyaga qaralmaydi?
Oʻrtacha korrelyatsiya munosabat barcha bozor holatlarida taxminan bir xil qoladi degan farazga yaqin. Holbuki moliyaviy daromadlarda inqiroz, keskin oʻsish, keskin pasayish yoki likvidlik siqilishi kabi chekka holatlar oʻrtacha davrlardan boshqacha tutishi mumkin. Tadqiqotning asosiy savoli ham aynan shu: energiya oʻtishining uch xil institutsional sohasida shakllangan narx signallari odatiy va ekstremal bozor sharoitlarida bir xil tarzda uzatiladimi?
Manba ikkita gipotezani ilgari suradi. Birinchi gipoteza DE, EUA va RET oʻrtasidagi bozorlararo bogʻliqlik daromad taqsimotlarining dumlarida odatiy bozor holatlariga qaraganda kuchliroq boʻlishini nazarda tutadi. Ikkinchi gipoteza esa tarqalish yoʻnalishi va tuzilish shakli turli institutsional rejimlar oʻrtasida oʻzgarishini nazarda tutadi.
Tadqiqotdagi uchta asosiy bozor aktivi
| Qisqartma | Oʻzbekcha izoh | Tadqiqotdagi ifoda | Narx shakllanishiga taʼsir qiluvchi asosiy tuzilma |
|---|---|---|---|
| DE | Iflos energiya / qazilma energiya koʻrsatkichi | S&P Commodity Producers Oil & Gas Exploration & Production Index | Neft va tabiiy gaz qazib olish, jismoniy talab-taklif, makroiqtisodiyot, geosiyosiy sharoitlar |
| EUA | Yevropa Ittifoqi Emissiya Kvotasi | EU ETS EUA fyuchers narxi | Emissiya cheklovi, taqsimlash qoidalari, tartibga soluvchi tanqislik, Market Stability Reserve va kelajakdagi muvofiqlik xarajati kutilmalari |
| RET | Qayta tiklanuvchi energiya tokeni | Tadqiqot RET deb ataydigan raqamli energiya aktivi | Toza energiya texnologiyasi kutilmalari, kripto bozori likvidligi, investor qiziqishi va spekulyativ kayfiyat |
DE atamasi ushbu tadqiqotda axloqiy tasnif emas, qazilma yoqilgʻilar bilan bogʻliq bozor aktivlarini ajratish uchun qoʻllanadigan analitik yorliqdir. Empirik qoʻllashda toʻgʻridan-toʻgʻri xom neft yoki tabiiy gaz narx qatori oʻrniga neft va tabiiy gaz qidiruv-ishlab chiqarish kompaniyalarini kuzatuvchi indeks ishlatiladi.
EUA narxi esa tartibga solinadigan uglerod bozorida shakllanadi. EU ETS doirasida emissiya ruxsatnomalarining tanqisligi va kelajakdagi tartibga solish kutilmalari uglerod chiqaruvchi firmalarning kutilayotgan muvofiqlik xarajatlariga aks etishi mumkin. Shu sababli EUA nafaqat energiya talabi, balki iqlim siyosati kutilmalarining ham narx signallarini tashishi mumkin.
RET boshqa institutsional tuzilmaga ega. Manba bayoniga koʻra, RET baholanishi toza energiyani raqamlashtirish haqidagi kutilmalarni oʻz ichiga olishi mumkin; biroq u umumiy kripto-aktiv bozorining likvidligi, investor eʼtibori, leverajli operatsiyalar va spekulyativ kayfiyatga ham taʼsirchan. Shu sababli RET bilan energiya oʻtishi oʻrtasidagi bogʻlanish tanqisligi tartibga solish orqali belgilanadigan EUA bogʻlanishidan tuzilmaviy jihatdan farq qiladi.
Energiya oʻtishida shok uzatilishini qanday tasavvur qilish mumkin?
Tadqiqot uchta mexanizmga eʼtibor qaratadi. Birinchidan, EUA narxining kuchli oʻsishi tartibga solinadigan firmalarning emissiya muvofiqligi xarajatlari haqidagi kutilmalarini oʻzgartirishi va uglerod intensiv faoliyatlarning baholanishiga taʼsir qilishi mumkin. Ikkinchidan, energiya va uglerod narxlaridagi keskin harakatlar investorlarni oʻtish xavfini qayta baholashga hamda qazilma energiya, uglerodga bogʻliq aktivlar va toza energiya tokenlari oʻrtasida portfel taqsimotini oʻzgartirishga olib kelishi mumkin. Uchinchidan, RET bozori ushbu tizimga kripto-moliya manbali likvidlik va investor kayfiyati kanalini qoʻshadi.
Bular tadqiqotning nazariy mexanizm izohlaridir. Ekonometrik bogʻliqlik oʻlchovi bu kanallarning har birini alohida eksperimental tarzda ajratib, sababiy ravishda tasdiqlamaydi.
Toʻgʻri va teskari kvantillar nimani anglatadi?
Toʻgʻri kvantil tuzilishi, ikki aktiv taqsimotlarining oʻxshash hududlarida joylashgan holatlarni ifodalaydi: quyi-quyi, oʻrta-oʻrta yoki yuqori-yuqori kabi. Teskari kvantil tuzilishi esa aktivlar taqsimotlarning turli hududlarida joylashgan quyi-yuqori yoki yuqori-quyi holatlarni ifodalaydi.
Bu farq ikki bozorning birgalikda bir yoʻnalishda ekstremal holatda boʻlishi bilan bir bozor kuchli, boshqasi zaif holatda boʻlishini ajratadi. Tadqiqot toʻgʻri va teskari bogʻliqlik oʻrtasidagi farqni ΔTCI bilan kuzatadi. Manba bu farqni “direct va reverse connectedness oʻrtasidagi farq” deb taʼriflaydi, ammo ayirish tartibini ayni jumlada matematik formula bilan aniq belgilamaydi; shu sababli Verianla ΔTCI ishorasiga manbada boʻlmagan yangi taʼrif yuklamaydi.
Umumiy Bogʻliqlik Indeksi (TCI) Yuqori Boʻlsa, Bu Nimani Anglatadi?
Umumiy Bogʻliqlik Indeksi (Total Connectedness Index, TCI) tizimdagi qatorlar orasida prognoz xatosi dispersiyasining qay darajasi bozorlararo shoklardan kelishini umumlashtiradigan o‘lchovsiz tarmoq bogʻliqligi oʻlchovidir; tadqiqot talqinida yuqoriroq TCI kuchliroq shok uzatilishi va yuqoriroq tizimli bozor xavfini anglatadi. Ammo TCI narx daromadi, zarar foizi yoki muayyan investitsiyaning zarar ehtimoli emas.
Manba metodologiya boʻlimida tuzatilgan TCI [0,1] oraligʻida ekanini aytgan holda, 2-rasmda 60 dan yuqori va 74.8 gacha yetadigan katak qiymatlarini ko‘rsatadi. Maqola bu ko‘rsatish uchun 100 ga koʻpaytirish yoki foizli masshtablash qadamini ochiq yozmaydi. Shuning uchun quyidagi qayta chizishda manbadagi katak qiymatlari aynan saqlangan va “74.8 = 0.748” tarzida yashirin oʻzgartirish qilinmagan.
Usulning jarayon oqimi
Tadqiqot Usuli va Natijalari
Maʼlumot davri va maʼlumot manbalari
Tadqiqot 2021–2024 davrini qamrab olgan kunlik kuzatuvlardan foydalanadi. Boshlanish davri EU ETS IV-bosqichining toʻliq joriy etilishi bilan ustma-ust kelishi aytiladi. Manba aniq boshlanish va tugash kunini yoki jami kunlik kuzatuvlar sonini alohida qayd etmaydi.
| Qator | Ifodalagan bozori | Maʼlumot manbai | Manbada qayd etilgan muhim izoh |
|---|---|---|---|
| EUA | YI uglerod bozori | Wind maʼlumotlar bazasi | Spot narxga qaraganda likvidroq ekani va siyosat qatʼiyligini yaxshiroq aks ettirishi sababli fyuchers narxi ishlatilgan. |
| DE | Neft va tabiiy gazga bogʻliq qazilma energiya | S&P Commodity Producers Oil & Gas Exploration & Production Index; Investing.com orqali kirish qayd etilgan. | Indeks neft va tabiiy gaz qazib oluvchi kompaniyalarni kuzatadi. |
| RET | Qayta tiklanuvchi energiyaga bogʻliq raqamli aktiv | Manba aniq narx maʼlumotlari provayderini ochiq ko‘rsatmaydi. | Manba RET-ni energiya infratuzilmasi/energiya tizimi muvofiqlashtirish tokeni toifasiga yaqin joylashtiradi; aniq ticker belgilanmagan. |
Barcha oʻzgaruvchilar narx darajalari oʻrniga logarifmik farqlardan tuzilgan daromad qatorlariga aylantirilgan. Bu jarayon turli narx masshtabidagi aktivlarni taqqoslashni osonlashtiradi va daraja qatorlarining masshtab taʼsirini kamaytiradi. Manba bu oʻzgartirish uchun alohida raqamlangan tenglama bermaydi.
Tavsifiy statistika
| Statistika | DE | EUA | RET |
|---|---|---|---|
| Oʻrtacha | 0.001 | 0.001 | 0.001 |
| Dispersiya | 0.000 | 0.001 | 0.006 |
| Qiyshiqlik | −0.354 | −0.443 | −0.038 |
| Kurtosis | 1.616 | 4.825 | 9.449 |
| Jarque–Bera (JB) | 136.815 *** | 1057.842 *** | 3925.378 *** |
| ERS | 0.000 | 0.000 | 0.000 |
| Q(20) | 28.011 *** | 14.244 | 13.578 |
| Q²(20) | 111.825 *** | 172.796 *** | 64.272 *** |
*** belgisi manbada %1 ahamiyatlilik darajasini ko‘rsatadi. Uchala qatorning oʻrtacha daromadi yaxlitlangan jadvalda 0.001. RET dispersiyasi 0.006 bilan boshqa ikki qatordan yuqori. DE uchun 0.000 deb bosilgan dispersiya qatorning haqiqatdan ham nol oʻzgaruvchanlikka ega ekanini anglatmaydi; bu jadval aniqligiga ko‘ra yaxlitlashdir, chunki manba grafigi ham, boshqa statistikalar ham DE daromadi oʻzgarishini aniq ko‘rsatadi.
Uchala qatorning qiyshiqligi manfiy. RET uchun jadvaldagi kurtosis qiymati 9.449 bilan eng yuqori va manba buni aniq dum xatti-harakati bilan bogʻlaydi. Biroq jadval “Kurtosis” yorligʻidan foydalanadi va bu klassik kurtosis yoki excess kurtosis ekanini alohida izohlamaydi; shu sababli Verianla ushbu ustunga manbada boʻlmagan yangi matematik taʼrif yuklamaydi.
Jarque–Bera natijalari uchala qatorda ham normal taqsimot nol gipotezasi %1 darajasida rad etilganini ko‘rsatadi. Manba ERS birlik-ildiz natijasini barcha daromad qatorlarining statsionarligini qoʻllab-quvvatlaydi deb talqin qiladi. Q(20) faqat DE uchun %1 darajada ahamiyatli; Q²(20) esa uchala qator uchun ham %1 darajada ahamiyatli va manba buni oʻzgaruvchanlik klasterlanishi bilan bogʻlaydi.
Tenglama (1): Kvantil VAR modeli
\[ \mathbf{x}_t = \boldsymbol{\mu}(\tau) + \sum_{j=1}^{p}\mathbf{B}_j(\tau)\mathbf{x}_{t-j} + \mathbf{u}_t(\tau) \tag{1} \]
Tenglama (1) standart vektor avtoregressiyasi koeffitsiyentlarini butun taqsimot uchun bitta qiymat sifatida baholash oʻrniga muayyan kvantil holatlariga bogʻliq qiladi. \(\mathbf{x}_t\) va \(\mathbf{x}_{t-j}\) \(K\times1\) oʻlchamli endogen oʻzgaruvchilar vektorlaridir. \(\tau\) [0,1] oraligʻidagi kvantil holatlarini; \(p\) kechikish uzunligini; \(\boldsymbol{\mu}(\tau)\) \(K\times1\) oʻlchamli kvantilga bogʻliq shartli oʻrtacha/joylashuv vektorini; \(\mathbf{B}_j(\tau)\) \(K\times K\) koeffitsiyent matritsasini; \(\mathbf{u}_t(\tau)\) esa xato vektorini bildiradi.
Xato vektorining dispersiya-kovariatsiya matritsasi manbada \(\mathbf{D}(\tau)\) bilan belgilanadi. Empirik qoʻllashda BIC barcha kvantil spetsifikatsiyalari uchun \(p=1\) qiymatini tanlagan.
Tenglama (2): QVAR dan QVMA ko‘rinishiga oʻtish
\[ \mathbf{x}_t = \boldsymbol{\mu}(\tau) + \sum_{j=1}^{p}\mathbf{B}_j(\tau)\mathbf{x}_{t-j} + \mathbf{u}_t(\tau) = \boldsymbol{\mu}(\tau) + \sum_{i=0}^{\infty}\mathbf{A}_i(\tau)\mathbf{u}_{t-i}(\tau) \tag{2} \]
Bu oʻzgartirish oʻtmishdagi oʻzgaruvchi qiymatlari asosida qurilgan QVAR ko‘rinishini oʻtmishdagi shoklar taʼsiri orqali ifodalangan Quantile Vector Moving Average (QVMA) ko‘rinishiga oʻtkazadi. \(\mathbf{A}_i(\tau)\) matritsalari muayyan kvantil rejimida oʻtmishdagi xato/shok komponentlari bugungi oʻzgaruvchilar vektoriga qanday uzatilishini ifodalaydi.
Bu oʻzgartirishning ilmiy vazifasi GFEVD hisobini imkonli qilishdir. Boshqacha aytganda, tadqiqotchilar bir qatordagi prognoz noaniqligining qanchasi oʻz shokidan va qanchasi boshqa qatordagi shokdan kelishini oʻlchash uchun tizimni shok-javob shaklida qayta ifodalaydi.
Tenglama (3): Umumlashtirilgan prognoz xatosi dispersiyasini dekompozitsiyalash
\[ \phi^{g}_{i\leftarrow j,\tau}(H) = \frac{ \displaystyle\sum_{f=0}^{H-1} \left( \mathbf{e}_i' \mathbf{A}_f(\tau) \mathbf{D}(\tau) \mathbf{e}_j \right)^2 }{ \displaystyle H_k(\tau) \sum_{f=0}^{H-1} \left( \mathbf{e}_i' \mathbf{A}_f(\tau) \mathbf{D}(\tau) \mathbf{A}_f(\tau)' \mathbf{e}_i \right) } \tag{3} \]
\(\phi^{g}_{i\leftarrow j,\tau}(H)\), \(H\) qadam oldinda qator \(i\) ning prognoz xatosi dispersiyasida qator \(j\) dan keladigan shoklar ulushini oʻlchash uchun ishlatiladigan umumlashtirilgan dekompozitsiyadir. \(\mathbf{e}_i\) faqat \(i\)-elementi 1, qolgan elementlari 0 boʻlgan \(K\times1\) tanlov vektoridir. \(\mathbf{A}_f(\tau)\) kvantil holatidagi shok tarqalish koeffitsiyentlarini, \(\mathbf{D}(\tau)\) xato dispersiya-kovariatsiya matritsasini bildiradi.
Manba yozuvi bo‘yicha izoh: PDF da Tenglama (3) maxrajida \(H_k(\tau)\) hadi bosilgan; biroq atrofdagi usul izohida bu belgi alohida taʼriflanmaydi. Verianla bu hadni boshqa standart GFEVD notatsiyasi bilan yashirincha almashtirmaydi.
Tenglama (4): GFEVD ni masshtablash
Manba Tenglama (3) dan olingan GFEVD qatorlarining yigʻindisi birga teng boʻlmagani uchun Diebold–Yilmaz yondashuviga asoslanib har bir hissa tegishli qator yigʻindisiga boʻlinishini va shu tariqa masshtablangan GFEVD, yaʼni \(gSOT\) oʻlchovi olinishi aytiladi.
PDF da Tenglama (4) ning koʻrinadigan notatsiyasi ufq va indekslarda \(F\), \(F'\) va \(\tau/r\) shakllarini toʻliq izchil ishlatmaydi. Shu sababli belgilarni manba bermagan aniqlikka majburlash oʻrniga matematik amal ochiq tarzda saqlanadi:
\[ gSOT_{i\leftarrow j} = \frac{\text{seri }j\text{ şokunun seri }i\text{ için GFEVD katkısı}} {\text{seri }i\text{ satırındaki bütün GFEVD katkılarının toplamı}} \tag{4, işlem anlamı} \]
Bu normallashtirishning maqsadi turli qatorlardan keladigan hissalarni ayni qator ichida taqqoslanadigan va yigʻindisi normallashtirilgan tuzilmaga aylantirishdir. Yuqoridagi ifoda manbadagi Tenglama (4) ning ilmiy amal maʼnosini tushuntiradi; PDF dagi nomuvofiq indekslarni qayta o‘ylab topilgan aniq LaTeX formulasiga aylantirmaydi.
Tenglama (5): TO yoʻnalishli bogʻliqlik
\[ S^{gen,to}_{i\rightarrow\bullet,\tau} = \sum_{\substack{k=1\\k\neq i}}^{K} gSOT_{k\leftarrow i,\tau} \tag{5} \]
TO oʻlchovi qator \(i\) dan boshqa qatorlarga ketadigan jami shok hissasini oʻlchaydi. Qiymat oshganda qator \(i\) tizimdagi boshqa aktivlarning prognoz noaniqligiga koʻproq hissa qoʻshadigan shok manbai hisoblanadi.
Tenglama (6): FROM yoʻnalishli bogʻliqlik
\[ S^{gen,from}_{i\leftarrow\bullet,\tau} = \sum_{\substack{k=1\\k\neq i}}^{K} gSOT_{i\leftarrow k,\tau} \tag{6} \]
FROM oʻlchovi qator \(i\) ning boshqa qatorlardan oladigan jami shok hissasini oʻlchaydi. TO tashqariga yuborilgan, FROM esa tashqaridan olingan shok taʼsirini ifodalaydi.
Tenglama (7): NET yoʻnalishli bogʻliqlik
\[ S^{gen,net}_{i,\tau} = S^{gen,to}_{i\rightarrow\bullet,\tau} - S^{gen,from}_{i\leftarrow\bullet,\tau} \tag{7} \]
NET qiymati musbat boʻlganda qator \(i\) olgan taʼsiridan ko‘progʻini boshqa qatorlarga uzatadigan sof shok uzatuvchi; manfiy boʻlganda esa tashqariga uzatganidan koʻproq shok qabul qiladigan sof shok qabul qiluvchi deb talqin qilinadi.
Tenglama (8): Tuzatilgan umumiy bogʻliqlik indeksi
\[ TCI_{\tau}(H) = \frac{K}{K-1} \sum_{k=1}^{K} S^{gen,from}_{k\leftarrow\bullet,\tau} \equiv \frac{K}{K-1} \sum_{k=1}^{K} S^{gen,to}_{k\rightarrow\bullet,\tau} \tag{8} \]
TCI bitta qatorning yoʻnalishli taʼsiridan ko‘ra tizimning umumiy bogʻliqlik darajasini umumlashtiradi. Manba yuqoriroq TCI qiymatini yuqoriroq tarmoq bogʻliqligi va bozor xavfi bilan bogʻlaydi. Oʻlchov oʻlchovsiz; pul birligi, energiya birligi yoki daromad foizi emas.
Dinamik prognoz sozlamalari
| Parametr | Manbada berilgan qiymat | Ilmiy vazifa |
|---|---|---|
| Maʼlumot chastotasi | Kunlik | Bozor daromadlarining vaqt davomida oʻzgarishini kuzatadi. |
| Namuna davri | 2021–2024 | EU ETS IV-bosqich va energiya/kripto bozoridagi yuqori oʻzgaruvchanlik davrlarini qamrab oladi. |
| Kechikish uzunligi | 1 | BIC bilan barcha kvantil spetsifikatsiyalarida tanlangan. |
| Harakatlanuvchi oyna | 200 kunlik kuzatuv | Bogʻliqlikning vaqt davomida oʻzgarishiga imkon beradi. |
| Prognoz ufqi | 20 qadam | GFEVD uchun kelajakka yoʻnaltirilgan shok hissalari hisoblanadigan ufqdir. |
| Barqarorlik tekshiruvlari | Muqobil DE koʻrsatkichi va muqobil harakatlanuvchi oyna uzunliklari | Manba sifat jihatdan oʻxshash natijalar berganini bildiradi; batafsil natijalarni mualliflardan soʻrash mumkinligini aytadi. |
Dum Holatlarida Tarqalish Nega Markaziy Holatlarga Qaraganda Kuchliroq Koʻrinadi?
Tadqiqot baholarida DE–EUA va DE–RET bogʻliqligi har ikki aktivning daromad taqsimoti chekka hududlarda joylashgan holatlarda markaziy kvantillarga nisbatan sezilarli darajada oshadi; mualliflar buni bozor stressi, siyosat noaniqligi, energiya xavfsizligi bosimi, investorlarning qayta muvozanatlashi va kripto bozoriga xos likvidlik/kayfiyat kanallarining chekka holatlarda kuchayishi bilan bogʻlaydi. Bu mexanizmlar nazariy izohdir; dum bogʻliqligining har bir sababini alohida sababiy testlar orqali ajratadigan tajriba oʻtkazilmagan.
Manba 2-rasm: Umumiy kvantildan-kvantilga bogʻliqlik
Issiqlik xaritalarining eng diqqatga sazovor xususiyati markaziy kataklar past, burchak va dum hududlari yuqori ekanidir. DE–EUA uchun manbada koʻringan eng yuqori kataklardan biri 74.4, DE–RET uchun 74.8. Oʻrta hududda DE–EUA qiymatlari taxminan 4–6 atrofida; DE–RET markaziy hududida esa taxminan 7–10 atrofida.
Manbaning 2-rasm izoh matni toʻgʻri moslangan kvantillar uchun 5% va 95% misollaridan foydalansa, grafikning ko‘rinadigan oʻqlarida 0.0, 0.3, 0.6 va 0.9 kabi tick belgilari bor. Toʻliq beshlik kvantil panjarasi usul boʻlimida alohida roʻyxat sifatida berilmagani sababli qayta chizishda kataklar “pastdan yuqoriga” yoʻnalishida ko‘rsatilgan va oraliq kvantil darajalari o‘ylab topilmagan.
Iflos Energiya Ushbu Tadqiqotda Sof Shok Uzatuvchimi yoki Sof Shok Qabul Qiluvchimi?
Sof bogʻliqlik natijalariga koʻra, iflos energiya (DE) kvantil panjarasining muhim qismida, ayniqsa yuqori EUA yoki yuqori RET holatlarida sof shok qabul qiluvchi; yaʼni bu hududlarda uglerod bozori yoki qayta tiklanuvchi energiya tokeni bozoridan DE ga keladigan prognoz-xatosi dispersiya hissasi DE dan qarshi bozorga ketadigan hissadan kattaroq. Bu natija barcha kvantillarda va barcha vaqtlarda DE qabul qiluvchi degani emas.
Manba 3-rasm: Sof kvantildan-kvantilga bogʻliqlik
DE–EUA tomonida, ayniqsa yuqori EUA kvantillariga toʻgʻri keladigan ayrim oʻrta DE holatlarida sof qiymatlar manfiyga tushadi. Manba yuqori EUA narxlarini yuqoriroq kutilayotgan muvofiqlik xarajati va kelajakdagi qatʼiyroq uglerod tartibga solinishiga oid oldinga qarovchi signal sifatida talqin qiladi. Bunday holatda uglerod bozoridan qazilma energiya aktivlariga boradigan axborot taʼsiri teskari yoʻnalishdagi taʼsirdan kuchliroq boʻlishi mumkin.
DE–RET panelida manfiy maydon kengroq. Manba buni RET narxlari faqat toza energiya fundamental omillari bilan emas, balki likvidlik parchalanishi, chakana investor xatti-harakati, leveraj, kripto bozori momentumi va spekulyativ kayfiyat kabi omillar bilan ham harakatlanishi mumkinligi bilan bogʻlaydi. Bu talqin RET jismoniy energiya bozorini bevosita boshqaradi degani emas; ekonometrik jihatdan RET manbali shok ulushi ayrim bozor holatlarida kattaroq ekanini ko‘rsatadi.
4-rasm: Toʻgʻri va teskari bogʻliqlikning vaqt davomidagi xatti-harakati
Manba 4-rasm DE–EUA va DE–RET juftliklari uchun toʻgʻri va teskari kvantil bogʻliqligining vaqt davomidagi oʻzgarishini ko‘rsatadi. Grafikning xom kunlik/rolling-window nuqtalari maqolada jadval sifatida berilmagani sababli Verianla aniq vaqt qatorini qayta yaratmaydi.
| Bozor juftligi | Manbada qayd etilgan dinamik munosabat | Talqin |
|---|---|---|
| DE–EUA | Teskari bogʻliqlik namuna davrining katta qismida toʻgʻri bogʻliqlikdan yuqori. | Uglerod va qazilma energiya bozorlari taqsimotlarning turli hududlarida boʻlganda uglerod narxi/siyosat xarajati signali kuchayishi mumkin. |
| DE–RET | Toʻgʻri va teskari tuzilmalarning ustunligi vaqt davomida oʻzgaradi. | RET ning toza energiya kutilmalaridan tashqari kripto bozori kayfiyatiga ham taʼsirchanligi oʻzgaruvchanroq uzatilish tuzilmasi bilan bogʻlanadi. |
Bu yerda manba ichida eʼtibor talab qiladigan jihat bor. 2-rasm izohi bir yoʻnalishdagi kvantil mosliklari qarama-qarshi dum mosliklaridan yuqoriroq bogʻliqlik yaratishini aytgan holda, 4-rasm va natijalar boʻlimi DE–EUA uchun teskari bogʻliqlik vaqt davomida ustunligini bildiradi. Bu ikki natija turli umumlashtirish usullariga tegishli: biri ikki oʻlchovli kvantil panjarasidagi katak tuzilishini, ikkinchisi rolling-window davomida tuzilgan toʻgʻri/teskari bogʻliqlik qatorlarini taqqoslaydi. Biroq manba bu ikki xulosa orasidagi agregatsiya mosligini batafsil matematik oraliq qadamlar bilan tushuntirmagani sababli natijalar bir-birining oddiy ekvivalenti sifatida talqin qilinmasligi kerak.
Investorlar nuqtayi nazaridan tadqiqot talqini
Mualliflar qazilma energiya bilan uglerod yoki raqamli toza energiya aktivlarini bir portfelda ushlab turadigan investorlar uchun oʻrtacha korrelyatsiya yetarli boʻlmasligi mumkinligini taʼkidlaydi. Chunki eng kuchli bogʻlanishlar oʻrtacha bozor holatlarida emas, dum holatlarida yuzaga chiqadi. Shu sababli oʻtish xavfini baholashda dumga sezgir va holatga bogʻliq oʻlchovlardan foydalanish ko‘proq axborot berishi mumkinligi ilgari suriladi.
Iflos energiya koʻplab holatlarda sof shok qabul qiluvchi boʻlgani sababli mualliflar EUA va RET bozorlari tartibga solish qatʼiylashuvi yoki toza energiya texnologiyasi kutilmalariga oid oldinga qarovchi axborot tashishi mumkinligini ilgari suradi. Bu taklif bevosita foydali savdo strategiyasi sinovdan oʻtkazilganini anglatmaydi; tadqiqotda out-of-sample portfel daromadi yoki haqiqiy hedge samaradorligi hisoblanmagan.
Siyosat ishlab chiquvchilar nuqtayi nazaridan tadqiqot talqini
Manba ekstremal bozor sharoitlarida bogʻliqlikning kuchayishini uglerod bozori va raqamli aktivlar nazoratini birgalikda koʻrib chiqish nuqtayi nazaridan muhim deb biladi. EUA taqsimlash qoidalari, emissiya cheklovi va muvofiqlik taqvimini aniq kommunikatsiya qilish siyosat noaniqligidan keladigan oʻzgaruvchanlikni kamaytirishga yordam berishi mumkinligi ilgari suriladi.
RET bozorida esa token dizayni, tasdiqlash tartiblari va boshqaruv tuzilmalarini yanada shaffof qilish tavsiya etiladi. Manba shuningdek uglerod bozori tartibga soluvchilari bilan raqamli aktivlar nazorat tizimlari oʻrtasidagi koʻproq muvofiqlashtirish energiya oʻtishi bilan bogʻliq narx signallarining izchilligiga hissa qoʻshishi mumkinligini taʼkidlaydi.
Barqarorlik tekshiruvlari
Manba muqobil DE koʻrsatkichi va turli rolling-window uzunliklari bilan oʻtkazilgan barqarorlik tekshiruvlari sifat jihatdan oʻxshash natijalar berganini bildiradi. Biroq bu testlarning jadvallari, muqobil oyna qiymatlari va batafsil koeffitsiyentlari maqolada berilmagan; mualliflar ularni soʻrov asosida taqdim etish mumkinligini aytadi.
Qayta ishlab chiqarish nuqtayi nazaridan ochiq qolgan jihatlar
| Sarlavha | Manbadagi holat | Verianla yondashuvi |
|---|---|---|
| RET ning aniq ticker/aktiv identifikatori | Aniq ko‘rsatilmagan. | Oʻylab topilmagan. |
| RET narx maʼlumotlari provayderi | Maʼlumot boʻlimida ochiq ko‘rsatilmagan. | Boshqa maʼlumot manbai faraz qilinmagan. |
| Aniq namuna boshlanish/tugash kuni | Faqat 2021–2024 davri berilgan. | Kunlar soni hisoblanmagan. |
| Toʻliq kvantil panjarasi | Rasm va matn dum misollarini beradi; toʻliq roʻyxat ochiq yozilmagan. | Yetishmayotgan kvantil darajalari o‘ylab topilmagan. |
| Tenglama (3) \(H_k(\tau)\) | Belgi alohida taʼriflanmagan. | Standart adabiyotdan yashirin almashtirish qilinmagan. |
| Tenglama (4) yozuvi | F/F′ va indeks yozuvida nomuvofiqlik mavjud. | Amal maʼnosi izohlangan, soxta aniq LaTeX yaratilmagan. |
| TCI masshtabi | Matn [0,1] desa, 2-rasmda 60–74.8 oraligʻi ko‘rinadi. | 100 ga boʻlish faraz qilinmagan. |
| Muqobil barqarorlik natijalari | Maqolada batafsil berilmagan; soʻrov asosida mualliflardan olish mumkinligi aytiladi. | Yangi jadval yoki son yaratilmagan. |
Tadqiqot qoʻllab-quvvatlaydigan va qoʻllab-quvvatlamaydigan natijalar
| Tadqiqot qoʻllab-quvvatlaydi | Tadqiqot qoʻllab-quvvatlamaydi |
|---|---|
| DE–EUA va DE–RET bogʻliqligi bozor holati va kvantilga qarab oʻzgarishi. | Barcha energiya va kripto bozorlari bir xil harakat qilishi. |
| Dum holatlarida bogʻliqlik markaziy bozor holatlariga qaraganda kuchliroq boʻlishi. | Har bir inqiroz davrida albatta ayni kattalikdagi bogʻliqlik yuzaga kelishi. |
| DE koʻplab kvantil holatlarida sof shok qabul qiluvchi boʻlishi. | Qazilma energiya narxlari faqat EUA yoki RET tomonidan belgilanishi. |
| DE–EUA tizimida teskari bogʻliqlik vaqt davomida ustun boʻlishi mumkinligi. | EUA harakatlari DE ustida isbotlangan bir yoʻnalishli sababiyat yaratishi. |
| DE–RET tarqalish yetakchiligi vaqt davomida oʻzgarishi mumkinligi. | RET ishonchli bozor bashorat vositasi yoki kafolatlangan hedge ekanligi. |
| Oʻrtacha korrelyatsiya dum xavflarini toʻliq aks ettirmasligi mumkinligi. | Q-on-Q modeli barcha investitsiya qarorlarida boshqa usullardan mutlaq ustun ekanligi. |
| Natijalar 2021–2024 davridagi bozor sharoitlarida olingani. | Ayni tuzilmalar uzoq muddat va turli tartibga solish rejimlarida oʻzgarmay qolishi. |
Tadqiqotning asosiy cheklovi
Mualliflar ochiq aytgan asosiy cheklov namuna davrining nisbatan qisqaligidir. 2021 yildan keyingi davr EU ETS IV-bosqich, Yevropa energiya inqirozi, monetar qatʼiylashuv va kripto bozori oʻzgaruvchanligi kabi noodatiy sharoitlarni oʻz ichiga olgani sababli baholangan bogʻliqlik naqshlarining bir qismi shu davrga xos boʻlishi mumkin. Uzunroq namunalar tarqalish tuzilishi turli bozor rejimlarida barqaror qolish-qolmasligini sinash uchun zarur.
Manba va Usul Haqida Izoh
Asl sarlavha: From Carbon Signals to Crypto Waves: Tail Spillovers in the Energy Transition
Mualliflar: Lidong Pang; Jianqiang Qi.
Mualliflar tartibi: Lidong Pang birinchi muallif, Jianqiang Qi ikkinchi muallifdir.
Masʼul muallif: Lidong Pang.
Muassasalar: Lidong Pang — School of Economics and Management, Wuhan University, Wuhan 430072, China. Jianqiang Qi — School of Economics, Liaoning University, Liaoning 110036, China.
Jurnal: Energy Economics and Sustainable Finance.
Nashriyot: Scilight Press.
Nashr turi: Article / empirik tadqiqot maqolasi.
Jild / son / maqola: 2026, 1(1), 4.
Yuborilgan: 28 may 2026.
Qayta ko‘rib chiqilgan: 11 iyul 2026.
Qabul qilingan: 28 iyul 2026.
Nashr qilingan: 3 avgust 2026.
DOI: 10.53941/eesf.2026.100004
Rasmiy havola: https://doi.org/10.53941/eesf.2026.100004
Taqriz jarayoni: Energy Economics and Sustainable Finance taqrizli akademik jurnaldir. Jurnal eʼlon qilgan jarayon maʼlumotida bir tomonlama ko‘r baholash va har bir maqola uchun kamida ikkita mustaqil taqrizchi hisoboti ko‘rsatiladi.
Litsenziya: Creative Commons Attribution 4.0 International (CC BY 4.0). Manba ochiq kirishli. Shunga qaramay, Verianla vizuallari nashriyotning asl grafik dizaynini piksel darajasida nusxalash oʻrniga manba maʼlumotlarini mustaqil vizual kompozitsiya bilan qayta ifodalaydi.
Tadqiqotning ilmiy turi: Energiya iqtisodiyoti, uglerod bozori va barqaror moliya kontekstida kunlik moliyaviy daromad qatorlariga qoʻllangan kvantilga asoslangan dinamik bogʻliqlik tahlili.
Asosiy usul: Quantile-on-Quantile Connectedness; QVAR → QVMA → GFEVD → scaled GFEVD → TO/FROM/NET → adjusted TCI zanjiri.
Maʼlumot davri: 2021–2024 kunlik kuzatuvlar.
Asosiy model sozlamalari: BIC bilan kechikish uzunligi 1; 200 kunlik harakatlanuvchi oyna; 20 qadamli prognoz ufqi.
Moliyalashtirish: Tadqiqot tashqi moliyalashtirish olmagan.
Etika qoʻmitasi: Qoʻllanilmaydi.
Xabardor rozilik: Qoʻllanilmaydi.
Maʼlumotlar mavjudligi: Manba maʼlumotlar soʻrov asosida mavjud boʻlishini bildiradi.
Manfaatlar toʻqnashuvi: Mualliflar manfaatlar toʻqnashuvi yoʻqligini bayon qilgan.
Muallif hissalari: Lidong Pang — konsepsiyalashtirish, metodologiya, dasturiy taʼminot, dastlabki qoralamani yozish, ko‘rib chiqish va tahrirlash. Jianqiang Qi — maʼlumotlar kuratsiyasi, vizuallashtirish va tadqiqot. Har ikki muallif nashr qilingan versiyani oʻqib, tasdiqlagan.
Sunʼiy intellektdan foydalanish bayonoti: Mualliflar maqolani tayyorlash jarayonida ChatGPT dan matn tilini sayqallash uchun foydalanganliklarini, keyin mazmunni ko‘rib chiqib tahrir qilganliklarini va nashr qilingan mazmun uchun toʻliq javobgarlikni olganliklarini bildiradi.
Manba ichidagi asosiy yozuv izohlari: Tenglama (3) dagi \(H_k(\tau)\) alohida taʼriflanmagan. Tenglama (4) da ufq/indeks notatsiyasi toʻliq izchil emas. Matn TCI ni [0,1] oraligʻida taʼriflasa, 2-rasm kataklari 60–74.8 darajasida ko‘rinadi. 2-rasm matni 5%/95% kvantillarni misol qilgan holda ko‘rinadigan oʻq ticklari boshqacha ko‘rsatilgan. Bu farqlar Verianla tomonidan yashirincha tuzatilmagan.
Qayta ishlab chiqarish nuqtayi nazaridan muhim yetishmovchiliklar: RET ning aniq token/ticker identifikatori va narx maʼlumotlari provayderi nomaʼlum; aniq namuna sanalari va kvantil panjarasining barcha darajalari roʻyxatlanmagan; muqobil barqarorlik testlarining batafsil natijalari maqola ichida emas, mualliflardan soʻrov asosida olinadigan shaklda qoldirilgan.
Asosiy talqin chegarasi: Tadqiqot statistik shok bogʻliqligini oʻlchaydi; oʻlchangan bogʻliqlik sababiyat, investitsiya daromadi kafolati, jismoniy energiya oqimi yoki muayyan tartibga solish siyosati taʼsiriga oid nazoratli tajriba emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan