


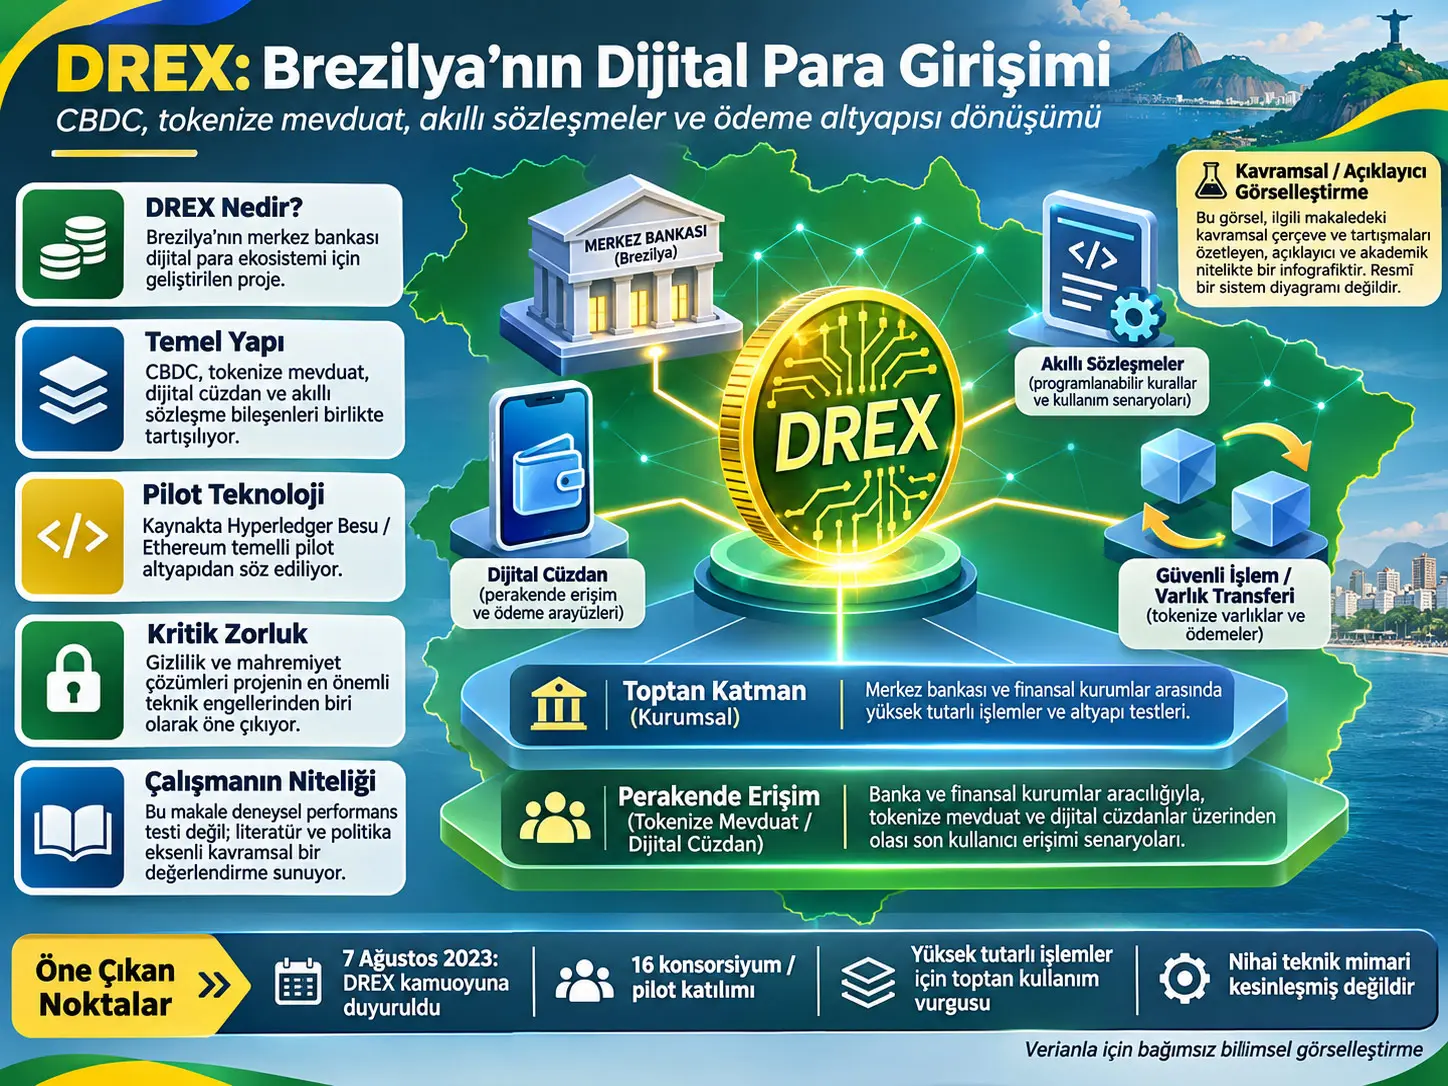
DREX, bu çalışmada Brezilya’nın merkez bankası dijital parası (Central Bank Digital Currency, CBDC) projesi olarak ele alınan ve ödeme sistemlerinin dijitalleşmesi, tokenize finansal varlıklar, programlanabilir para ve akıllı sözleşmeler bağlamında değerlendirilen bir finansal inovasyon girişimidir. Makale DREX’i deneysel olarak ölçmemekte veya ekonomik etkisini nicel bir modelle tahmin etmemektedir; bunun yerine literatür, politika belgeleri ve finansal-teknolojik gelişmeler üzerinden DREX’in Brezilya ödeme sistemi içindeki olası konumunu ve daha geniş uluslararası para sistemi tartışmalarıyla ilişkisini incelemektedir.
Çalışmanın anlatımında DREX’in özellikle kurumlar arası ve yüksek tutarlı işlemlerde kullanılabilecek bir toptan dijital para katmanına sahip olabileceği; geniş halk kesimleri ve perakende ödemelerde ise banka mevduatlarını temsil eden tokenize real biçimlerinin kullanılabileceği aktarılmaktadır. Bu ayrım önemlidir: merkez bankası dijital parası ile ticari bankadaki tokenize mevduat aynı finansal yükümlülük değildir. Makale bu iki katmanı aynı dijital ekosistem içinde birbirini tamamlayan yapılar olarak tartışmaktadır.
Kaynak, DREX projesini akıllı sözleşmeler, programlanabilir işlemler, ödeme-karşılığı-teslim mantığı, dijital cüzdanlar ve bir dönem Hyperledger Besu temelli blockchain altyapısı ile ilişkilendirir. Bununla birlikte aynı makalenin ilerleyen bölümlerinde gizlilik sorunları nedeniyle projenin bazı blockchain ve tokenizasyon unsurlarından geri adım atacağı, ilk aşamanın daha az merkeziyetsiz bir mimariyle ilerleyebileceği de belirtilmektedir. Bu nedenle kaynakta anlatılan bütün teknik özellikler tek ve değişmez bir DREX mimarisi gibi okunmamalıdır.
Makalenin temel sonucu teknik bir performans ölçümü değildir. Yazar, DREX’i Brezilya’nın finansal inovasyon kapasitesinin ve dijital ödeme altyapısındaki dönüşümün bir örneği olarak görür; ayrıca DREX’i BRICS, alternatif ödeme sistemleri ve dolar bağımlılığının azaltılması gibi daha geniş jeofinansal tartışmalar içine yerleştirir. Bu jeopolitik değerlendirmeler ampirik olarak test edilmiş nedensel sonuçlar değil, çalışmanın heterodoks teorik perspektifinden yapılan yorumlardır.
DREX Nedir?
DREX, bu makalenin çerçevesinde Brezilya Merkez Bankası tarafından geliştirilen dijital para ve tokenize finansal varlık ekosisteminin merkezindeki CBDC projesidir; çalışma DREX’i yalnız elektronik bir ödeme aracı olarak değil, bankalar arası işlemler, tokenize mevduatlar, programlanabilir para ve akıllı sözleşmelerle ilişkilendirilen daha geniş bir finansal altyapı dönüşümü olarak ele almaktadır.
Merkez bankası dijital parası, bir devletin merkez bankası tarafından çıkarılması veya merkez bankası yükümlülüğünü dijital biçimde temsil etmesi amaçlanan para türüdür. Makale, bir CBDC’nin kaydının klasik bir merkezi veri tabanında veya izinli bir blockchain/dağıtık defter altyapısında tutulabileceğini vurgular. Başka bir ifadeyle CBDC kavramı ile blockchain kavramı eş anlamlı değildir. Dijital bir merkez bankası parası teknik olarak mutlaka herkese açık ve merkeziyetsiz bir blockchain üzerinde çalışmak zorunda değildir.
Bu nokta DREX açısından özellikle önemlidir; çünkü makalenin farklı bölümlerinde iki farklı teknolojik yönelim birlikte görünmektedir. Bir tarafta Hyperledger Besu ve Ethereum temelli bir pilot altyapı anlatılırken, diğer tarafta gizlilik sorunları nedeniyle blockchain ve merkeziyetsizlik unsurlarının azaltılabileceği belirtilmektedir. Verianla anlatımında bu iki ifade birbirini sessizce düzeltmek yerine kaynakta bulunan iki ayrı dönem/teknik yönelim olarak korunmuştur.
DREX adı ve projenin başlangıç dönemi
Kaynak, DREX’in kamuoyuna 7 Ağustos 2023 tarihinde duyurulduğunu ve ismin “digital”, “real”, “electronic” ve “transaction” kavramlarının bir birleşimi olarak açıklandığını belirtmektedir. Çalışmada 2023 boyunca Banco do Brasil, kredi kooperatifleri ve çeşitli finansal kuruluşların pilot faaliyetlere katıldığı; 16 konsorsiyum veya seçilmiş tekliften oluşan bir katılımcı grubun pilot sürece dahil edildiği ifade edilmektedir.
Kaynak metin bazı yerlerde “Banco Central do Brasil” ile “Banco do Brasil” adlarını farklı bağlamlarda kullanmaktadır. Bunlar aynı ad değildir ve Verianla anlatımında tek bir kurum gibi birleştirilmemiştir. Makalenin genel çerçevesinde merkez bankası proje ve para altyapısının merkezî aktörü olarak ele alınırken, Banco do Brasil pilot ve doğrulama faaliyetlerine katılan finansal kuruluşlardan biri olarak görünmektedir.
CBDC ile Tokenize Banka Mevduatı Arasındaki Fark Nedir?
CBDC merkez bankasının dijital para yükümlülüğünü temsil ederken, tokenize banka mevduatı ticari bir bankadaki mevduatın dijital token biçimindeki temsilidir; makale DREX ekosisteminde büyük kurumlar arası işlemler için merkez bankası katmanının, perakende kullanıcılara yönelik işlemlerde ise bankalar tarafından tutulan tokenize mevduatların farklı roller üstlenebileceğini öne sürmektedir.
Bu ayrımı anlamak için “dijital para” ifadesinin tek başına yeterli olmadığını görmek gerekir. Kullanıcı bir bankadaki dijital bakiyeyi kullandığında, ekonomik ve hukuki yükümlülüğün hangi kurum üzerinde olduğu önemlidir. Çalışmanın anlattığı DREX yaklaşımında merkez bankası düzeyi ile ticari banka mevduatı düzeyi birbirine bağlanabilir, ancak aynı şey değildir.
Makale perakende kullanıcının, yetkili bankalar üzerinden etkinleştirilen bir dijital cüzdan yardımıyla tokenize real biçimlerine erişebileceğini öngören bir yapıdan söz etmektedir. DREX’in fiziksel para ile dönüştürülebilirliği de kaynakta projenin amaçlanan özelliklerinden biri olarak ifade edilmektedir. Bu anlatım, makalenin yayımlandığı dönemdeki proje değerlendirmesidir; tamamlanmış ve bütün nüfus tarafından kullanılan nihai bir sistemin gözlemsel açıklaması değildir.
Toptan ve perakende katmanları neden ayrılıyor?
Toptan ödeme sistemi, bankalar, finansal kuruluşlar, büyük şirketler veya yüksek değerli varlık işlemleri gibi aktörler arasındaki işlemlere odaklanır. Perakende ödeme sistemi ise bireylerin ve işletmelerin günlük ekonomik işlemlerini kapsar. Makalenin DREX yorumunda büyük hacimli işlemler doğrudan DREX benzeri toptan dijital tokenlarla ilişkilendirilirken, geniş kullanıcı kitlesi için tokenize banka mevduatı fikri öne çıkmaktadır.
Bu ayrım, “DREX herkesin telefonunda doğrudan merkez bankası hesabı olacak” biçimindeki basitleştirici bir yorumu desteklemez. Kaynak daha aracılı, finansal kurumların ve banka cüzdanlarının rol oynamaya devam ettiği bir yapıdan söz etmektedir.
Özel kripto para ile CBDC aynı şey değildir
Makale, 2008 küresel krizinden sonraki özel kripto para gelişmelerini devletlerin kendi dijital para projelerini düşünmeye başlamasında tarihsel bir katalizör olarak değerlendirir. Bununla birlikte CBDC ile özel kripto para aynı kurumsal yapıya sahip değildir. Makalenin kendi tanımında CBDC’nin ihraç ve dolaşım sorumluluğu merkez bankasındadır; bu özellik onu merkezi bir ihraççıya sahip olmayan özel kripto para tasarımlarından ayırmaktadır.
Blockchain ve dağıtık defter ne anlama geliyor?
Çalışma blockchain’i kriptografi kullanılarak kayıt bütünlüğünün korunduğu dağıtık bir dijital kayıt sistemi olarak tanımlar ve bunu Distributed Ledger Technology (DLT), yani dağıtık defter teknolojisi kavramıyla ilişkilendirir. Ancak makale aynı zamanda bir CBDC defterinin klasik bir veri tabanı veya izinli bir blockchain üzerinde tutulabileceğini de belirtir. Dolayısıyla kaynak açısından bile “CBDC = halka açık blockchain” eşitliği kurulamaz.
DREX’te Akıllı Sözleşmeler Ne Amaçla Kullanılabilir?
Makalenin anlattığı DREX modelinde akıllı sözleşmeler, önceden tanımlanmış koşullar gerçekleştiğinde ödeme ve varlık aktarımı gibi işlem adımlarını otomatik olarak yürütmek için kullanılabilecek programlanabilir işlem mekanizmalarıdır; özellikle ödeme ile teslimin birbirine bağlandığı yüksek değerli işlemler bu kullanımın örneği olarak sunulmaktadır.
Akıllı sözleşme, genel anlamıyla bilgisayar koduna dönüştürülmüş işlem koşullarının belirli şartlar gerçekleştiğinde otomatik biçimde uygulanması fikridir. Makalede bu teknoloji özellikle taşınmaz veya başka yüksek değerli varlıkların alım satımı gibi işlemlerle ilişkilendirilmektedir.
Örneğin bir varlığın mülkiyet aktarımı ile ödemenin eş zamanlı veya birbirine bağlı biçimde gerçekleştirilmesi amaçlanabilir. Bu yaklaşım finansal altyapıda “teslim karşılığı ödeme” mantığıyla ilişkilidir. Buradaki temel hedef, taraflardan birinin ödeme yapıp diğer işlemin tamamlanmaması gibi uzlaşma risklerini azaltabilecek otomasyon olanakları yaratmaktır.
Önemli yorum sınırı: Çalışma bu tür akıllı sözleşmelerin bütün işlem türlerinde hata oranını belirli bir yüzde azalttığını, maliyeti belirli bir miktar düşürdüğünü veya işlem süresini belirli bir seviyeye indirdiğini ölçmemektedir. Kaynakta böyle bir deneysel karşılaştırma yoktur.
Hyperledger Besu ve Blockchain Konusunda Makale Kendi İçinde Neden Dikkatli Okunmalıdır?
Makale bir bölümde DREX pilotunun Hyperledger Besu ve Ethereum temelli bir altyapı üzerinde test edildiğini anlatırken, başka bir bölümde gizlilik çözümlerinin yetersizliği nedeniyle blockchain ve tokenizasyon unsurlarının önemli bölümünün ilk aşamada azaltılabileceğini belirtmektedir; bu ifadeler kaynakta tam olarak uzlaştırılmadığı için Verianla bunları tek ve kesin bir nihai mimari haline getirmemektedir.
Hyperledger Besu anlatımı
Çalışmanın pilot dönemini anlatan kısmında DREX’in Hyperledger Besu adı verilen ağ üzerinde test edildiği ve bu altyapının Ethereum temelli olduğu ifade edilir. Aynı bölüm, pilotun dijital varlık işlemlerinin altyapısı ile güvenlik ve gizlilik mekanizmalarını denemeye odaklandığını anlatmaktadır.
Bu anlatımın hemen yanında Caixa Econômica Federal, Microsoft ve Elo arasındaki token testlerinden; ayrıca Sicoob, Sicredi, Ailos, Cresol ve Unicred gibi finansal kuruluşların 2023 yılında dijital real tokenlarıyla gerçekleştirdiği pilotlardan söz edilmektedir. Makaleye göre bu simülasyonlardan biri, bankaların rezerv bakiyelerinin dijital real cüzdanına dönüştürülmesi mantığını test etmiştir.
Banco do Brasil’in doğrulayıcı bir düğüm kurduğu ve pilot işlemler için gerekli tokenların oluşturulmasına katıldığı da kaynakta aktarılmaktadır. Bunlar kaynak tarafından raporlanan pilot faaliyet örnekleridir; Verianla bunların günümüzde aynı teknik konfigürasyonla devam ettiğini ayrıca iddia etmemektedir.
Gizlilik sorunu ve mimari değişiklik
Makale, DREX’in merkeziyetsiz ve blockchain tabanlı hedefleri açısından gizliliğin ciddi bir sorun haline geldiğini belirtir. Kaynağa göre sunulan gizlilik çözümlerinin yeterli olmaması pilot takviminde gecikmeye ve teknik yaklaşımın yeniden değerlendirilmesine yol açmıştır.
Metin, ilk aşamada merkeziyetsizlik unsurunun azaltılacağı veya blockchain/tokenizasyon bileşenlerinin önemli kısmının erteleneceği; daha sonraki bir aşamada bu teknolojilerin yeniden geliştirilebileceği yönünde bir çerçeve sunmaktadır. Ancak aynı makalede Hyperledger Besu’nun gelecekte kullanılabilecek teknoloji olarak anlatılması nedeniyle nihai teknoloji tercihi kaynak içinde kesin biçimde çözümlenmemektedir.
Kaynak içindeki zaman çizelgesi
| Dönem / ifade | Kaynakta aktarılan durum | Verianla yorum sınırı |
|---|---|---|
| 7 Ağustos 2023 | DREX’in kamuoyuna duyurulduğu belirtilir. | Kaynak tarafından verilen tarih. |
| 2023 | Pilot faaliyetler, finansal kurumların katılımı ve 16 konsorsiyum/tekliften söz edilir. | Kaynak farklı yerlerde “öneri” ve “konsorsiyum” ifadelerini kullanır. |
| 2023–2024 | Hyperledger Besu, tokenizasyon, doğrulayıcı düğümler ve belirli dijital varlık işlemlerinin test edildiği anlatılır. | Pilot teknoloji anlatımıdır; nihai üretim mimarisi olarak sunulmamalıdır. |
| 2024 | Kaynak, daha önce öngörülen bazı takvim hedeflerinin gerçekleşmediğini açıkça belirtir. | Takvim öngörüsü ile fiilî gerçekleşme ayrılmalıdır. |
| 2024 sonrası | Gizlilik çözümlerindeki yetersizliklerin projenin merkeziyetsiz yönünü zorlaştırdığı ifade edilir. | Kaynağın teknik değerlendirmesidir. |
| 2026 için verilen ifadeler | Blockchain/tokenizasyonun azaltıldığı bir ilk aşama ve daha sonra teknolojilerin olgunlaştırılacağı ikinci aşama anlatılır. | Makale 2026’da yayımlandığı halde bazı cümlelerde “gelecek yıl” gibi göreli zaman ifadeleri bulunur; bunlar güncel resmî takvim gibi kesinleştirilmemiştir. |
Kaynak neden tek bir “DREX böyle çalışacak” şemasına indirgenmemelidir?
Çünkü DREX makalede tamamlanmış bir ürün olarak değil, geliştirme ve pilot aşamaları boyunca mimarisi değişebilen bir proje olarak ele alınmaktadır. Bir pilot aşamasında kullanılan teknoloji ile daha sonraki üretim aşamasının teknolojisinin aynı olması zorunlu değildir. Bu nedenle Hyperledger Besu, tokenizasyon, blockchain ve daha merkezi bir ilk aşama hakkındaki ifadeler kendi dönem bağlamlarında okunmalıdır.
Dijital cüzdanın rolü
Kaynak, kullanıcıların farklı yetkili bankalar aracılığıyla etkinleştirilen dijital cüzdanlara sahip olabileceği bir yapıdan söz eder. Böyle bir cüzdanın işlevi yalnız “kripto cüzdanı” kavramıyla eşitlenmemelidir. Makalenin anlattığı çerçevede cüzdan, bankacılık sistemi içindeki dijital para veya tokenize mevduata erişimin kullanıcı arayüzü niteliğindedir.
Programlanabilir para ne demektir?
Programlanabilir para, ödeme işlemlerinin belirli kurallara veya koşullara bağlanabilmesini ifade eder. Makale bu özelliği akıllı sözleşmelerle ilişkilendirir. Örneğin bir ödemenin yalnız belirli bir varlık aktarımı başarıyla gerçekleştiğinde tamamlanması gibi koşullar bilgisayar tarafından yürütülebilir.
Ancak programlanabilirlik kavramı “merkez bankasının her harcamayı otomatik olarak kısıtlayacağı” gibi kaynakta bulunmayan bir sonuca dönüştürülmemelidir. Makale böyle bir toplumsal kontrol mekanizmasını deneysel olarak incelememektedir.
Güvenlik ve gizlilik neden ayrı sorunlardır?
Bir sistemin işlemleri değiştirmeye veya yetkisiz erişime karşı güvenli olması, kullanıcı işlemlerinin istenmeyen taraflarca görülmemesi anlamına otomatik olarak gelmez. Makale DREX’in geleneksel para kadar güvenli ve özel olması gerektiğini vurgularken, pilot sürecinde gizlilik teknolojilerinin yeterliliğinin önemli bir geliştirme engeli haline geldiğini aktarır.
Bu ayrım DREX projesinin teknik çekirdeğini anlamak açısından önemlidir: işlem doğruluğu, veri bütünlüğü, kimlik doğrulama, yetkilendirme ve gizlilik aynı güvenlik problemi değildir ve farklı teknik çözümler gerektirebilir. Kaynak bunların ayrıntılı kriptografik algoritmalarını vermediğinden Verianla da belirli bir şifreleme, zero-knowledge proof veya mahremiyet protokolünün kesin olarak kullanıldığını iddia etmemektedir.
Nakit para ile dijital para arasındaki temel fark
Makale nakit parayı “teknolojik olarak nötr” bir ödeme biçimi olarak ele alır. Fiziksel nakit, merkez bankası tarafından dolaşıma verildikten sonra iki kişi arasında ek bir ağ, telefon, banka uygulaması veya elektronik defter olmadan el değiştirebilir.
Dijital para ise işlem kaydı, erişim, kimlik doğrulama, haberleşme ve yazılım altyapısı gerektirir. Bu durum dijital paraya programlanabilirlik ve hızlı mutabakat gibi yeni özellikler kazandırabilirken, altyapı bağımlılığı, siber güvenlik ve gizlilik gibi yeni sorunları da gündeme getirir.
COVID-19 ve ödeme sistemlerinin dijitalleşmesi
Çalışma COVID-19 döneminde uzaktan çalışma, uzaktan eğitim ve temassız ödemelerin yaygınlaşmasını dijital ödeme dönüşümünü hızlandıran gelişmeler arasında değerlendirir. Visa ve Mastercard gibi mevcut ödeme ağları ile bankacılık altyapısının ekonomik faaliyetlerin devamında oynadığı rol de bu tarihsel çerçevede anılmaktadır.
Burada çalışma nedensel bir ekonometrik model kurmamaktadır. Pandemi ile dijital ödeme kullanımındaki dönüşüm arasındaki ilişki, tarihsel ve kavramsal anlatımın bir parçasıdır.
SWIFT neden tartışmaya dahil ediliyor?
Makale uluslararası ödeme altyapısını açıklarken SWIFT sistemini bankalar arasında güvenli finansal mesajlaşma sağlayan uzun ömürlü bir altyapı olarak ele alır. Daha sonra CBDC, BRICS Pay ve benzeri sistemleri mevcut uluslararası ödeme düzenine alternatif veya tamamlayıcı olabilecek dijital altyapılar bağlamında tartışır.
SWIFT ile CBDC aynı işlevi gören teknolojiler değildir. SWIFT esas olarak finansal kurumlar arasındaki mesajlaşma ve ödeme talimatı altyapısıyla ilişkilidir; CBDC ise dijital para veya mutabakat varlığı kavramıdır. Makale bunları daha geniş ödeme sistemi dönüşümünün farklı parçaları olarak aynı tartışmaya dahil etmektedir.
BRICS Pay ve de-dolarizasyon anlatısı
Çalışma BRICS ülkelerinin Batı merkezli finansal altyapıya bağımlılığı azaltmaya çalıştığını ve BRICS Pay gibi girişimlerin bu bağlamda değerlendirilebileceğini savunmaktadır. Yazar DREX’i de Latin Amerika’nın ve Brezilya’nın daha özerk finansal-teknolojik kapasite geliştirme arayışlarıyla ilişkilendirir.
Ancak “doların gerilemesi”, “yeni küresel düzenin doğuşu” veya belirli jeopolitik güç dengelerinin değiştiğine ilişkin ifadeler çalışmada ekonometrik veya karşılaştırmalı bir veri analiziyle sınanmamaktadır. Bunlar makalenin teorik ve politik ekonomi yorum çerçevesidir. Verianla bu görüşleri bağımsız olarak kanıtlanmış olgular gibi sunmaz.
Finansal inovasyon ile üretken ekonomi ilişkisi
Makalenin heterodoks çerçevesinde finansal sistem ile üretken ekonomi arasında sürekli bir ilişki bulunduğu vurgulanır. Teknolojik yeniliklerin yalnız finans piyasalarındaki ödeme araçlarını değil, mal ve hizmet üretiminin finansmanını ve işleyişini de etkilediği savunulur.
Bu nedenle yazar DREX’i sadece yeni bir ödeme uygulaması olarak görmez; kamu Ar-Ge politikası, finansal altyapı, teknolojik egemenlik ve üretken ekonominin dijitalleşmesiyle bağlantılı daha geniş bir inovasyon sürecinin parçası olarak değerlendirir.
Çalışmanın Yöntemi ve Bulguları
Bu Çalışma DREX’in Ekonomik Etkisini Ampirik Olarak Ölçüyor mu?
Hayır. Çalışma DREX’in büyüme, istihdam, finansal kapsayıcılık, işlem maliyeti, para politikası veya uluslararası ticaret üzerindeki etkisini bir veri seti, ekonometrik model, deney, anket veya istatistiksel test ile ölçmemektedir; makale literatür ve heterodoks teori üzerinden kavramsal ve tarihsel bir değerlendirme yapmaktadır.
Araştırma tasarımı
Kaynak kendi yaklaşımını, DREX projesinin Brezilya ödeme sistemindeki yenilikçi boyutunu heterodoks teoriye dayanan literatür üzerinden inceleyen genel bir değerlendirme olarak tanımlamaktadır. Çalışma üç ana eksende ilerler:
- teknolojik inovasyon ile CBDC projelerinin daha geniş dönüşümü,
- DREX’in geliştirilmesi için oluşturulan teknolojik ve kurumsal altyapı,
- DREX’in Brezilya ve uluslararası ödeme sistemi açısından olası anlamlarına ilişkin sonuç ve yorumlar.
Kaynak sistematik derleme protokolü sunmamaktadır. Veri tabanı tarama yöntemi, arama dizgesi, dahil etme/dışlama kriterleri, literatür kalite puanlaması veya PRISMA benzeri bir seçim akışı bulunmamaktadır. Bu nedenle çalışma “sistematik literatür taraması” olarak adlandırılmamalıdır.
Kullanılan kaynak türleri
Makalenin kaynakçasında akademik kitap bölümleri ve makalelerin yanı sıra Banco Central do Brasil/LIFT belgeleri, blockchain teknik dokümanları, medya haberleri ve çevrimiçi ekonomik kaynaklar birlikte kullanılmaktadır. Bu kaynak çeşitliliği güncel teknoloji ve politika gelişmelerini tartışmaya yardımcı olur; ancak kaynak türlerinin kanıt düzeyleri aynı değildir.
Örneğin merkez bankası veya teknik kurum belgesi bir pilotun teknik düzenini açıklamak açısından doğrudan kaynak niteliğine daha yakınken, haber sitesi bir takvim değişikliği veya kamu açıklamasını ikincil biçimde aktarmaktadır. Verianla bu kaynak türlerini eşit düzeyde deneysel kanıt olarak değerlendirmemektedir.
Kaynakta olmayan yöntem unsurları
| Unsur | Kaynak durumu |
|---|---|
| Örneklem | Raporlanmamıştır; insan veya firma örneklemi yoktur. |
| Ham veri seti | Raporlanmamıştır. |
| Ekonometrik model | Yoktur. |
| Matematiksel denklem | Yoktur. |
| İstatistiksel test | Yoktur. |
| p-değeri / güven aralığı | Yoktur. |
| Deney veya kontrol grubu | Yoktur. |
| Anket / görüşme | Raporlanmamıştır. |
| Sistematik literatür tarama protokolü | Raporlanmamıştır. |
| Teknik performans benchmarkı | Raporlanmamıştır. |
Çalışmanın ana teknik tespitleri
1. DREX’in toptan ödeme yönelimi: Kaynak, DREX’in özellikle tüzel kişiler ve büyük tutarlı işlemler için merkez bankası dijital para katmanı olarak çalışabileceğini değerlendirir.
2. Perakende erişim için tokenizasyon: Geniş kullanıcı kesimlerinin doğrudan aynı merkez bankası katmanını kullanması yerine, ticari bankalarda tutulan mevduatları temsil eden tokenize real veya tokenize mevduat araçları üzerinden sisteme erişebileceği anlatılır.
3. Programlanabilir finans: Akıllı sözleşmelerin ödeme ve teslim gibi işlem koşullarını otomatik bağlayabilmesi DREX’in yenilikçi özelliklerinden biri olarak tartışılır.
4. Kurumsal aracıların devam eden rolü: Bankalar ve finansal kuruluşlar DREX anlatımında ortadan kalkmamaktadır. Kullanıcı cüzdanları, tokenize mevduatlar ve pilot altyapısı finansal kurumların aktif rolünü sürdürdüğü bir tasarım ortaya koymaktadır.
5. Gizlilik temel teknik engellerden biridir: Kaynağa göre projenin daha merkeziyetsiz blockchain mimarisine geçişini zorlaştıran önemli konulardan biri yeterli gizlilik çözümlerinin olgunlaşmamış olmasıdır.
6. Teknik mimari değişkendir: Hyperledger Besu ve blockchain tabanlı pilot anlatımı ile daha sonra blockchain/tokenizasyon bileşenlerinin azaltılması planı aynı çalışmada birlikte yer aldığı için DREX’in teknoloji seçimi gelişen bir süreç olarak değerlendirilmelidir.
Pilot uygulamalardan aktarılan örnekler
Makale Caixa Econômica Federal, Microsoft ve Elo arasında token altyapısı üzerinde gerçekleştirilen denemelerden söz etmektedir. Sicoob, Sicredi, Ailos, Cresol ve Unicred’in 2023 döneminde dijital real tokenları oluşturduğu ve bazı simülasyonlarda finansal kurumların rezerv bakiyelerinin dijital real cüzdanlarına aktarılmasının test edildiği aktarılmaktadır.
Banco do Brasil’in doğrulayıcı düğüm kurması ve pilot işlemlerde kullanılacak tokenların oluşturulmasına katılması da çalışmada anlatılan uygulama örneklerinden biridir. Bu bilgiler, makalenin pilot süreci hakkında aktardığı tarihsel kayıtlardır; bunlardan sistemin bugün aynı altyapıyla çalıştığı sonucu çıkarılmamıştır.
Ekonomik ve toplumsal sonuçlar konusunda yazarın yaklaşımı
Çalışma teknolojik yenilik ile toplumsal refahı otomatik olarak eşitlemez. Sonuç bölümünde dijital paranın ortaya çıkmasının tek başına servetin daha eşit dağılacağı veya finansal kapsayıcılığın kendiliğinden artacağı anlamına gelmediği savunulmaktadır.
Bu önemli bir teorik sınırdır. Teknolojik olarak daha hızlı veya programlanabilir bir ödeme altyapısı, gelir dağılımı, yoksulluk, bankacılık erişimi veya finansal dışlanma gibi yapısal sorunları tek başına çözmeyebilir. Ancak çalışma bu görüşü nicel veriyle test etmediğinden bunun makalenin teorik değerlendirmesi olduğu açık tutulmalıdır.
Brezilya örneğinin Latin Amerika açısından anlamı
Yazar Brezilya’nın dijital para geliştirme çabasını Latin Amerika’daki teknolojik ve finansal inovasyon açısından önemli bir örnek olarak yorumlar. DREX’in kamu kurumu, bankalar, teknoloji altyapısı ve finansal piyasa katılımcılarının birlikte çalışmasını gerektirmesi, çalışmanın inovasyon politikası açısından öne çıkardığı unsurlardan biridir.
Bu sonuç başka Latin Amerika ülkelerinde aynı mimarinin doğrudan uygulanabileceğini kanıtlamaz. Her ülkede merkez bankası mevzuatı, bankacılık yapısı, dijital kimlik altyapısı, ödeme sistemleri, veri koruma hukuku, finansal erişim düzeyi ve para politikası yapısı farklıdır.
DREX ve uluslararası ticaret yorumu
Makalenin sonuç bölümünde DREX gibi dijital para altyapılarının uluslararası ticarette yeni ödeme kanalları oluşturabileceği ve dolar merkezli mevcut yapıya bağımlılığın azaltılması tartışmalarına katkı sağlayabileceği ileri sürülmektedir.
Bu çalışma DREX kullanımının doların uluslararası rezerv veya ödeme payını belirli bir oranda azaltacağını hesaplamamaktadır. Doların küresel rolündeki değişim hakkında modelleme, senaryo analizi veya ampirik zaman serisi testi yoktur. Dolayısıyla de-dolarizasyon, çalışmanın politik ekonomi perspektifindeki stratejik yorum olarak okunmalıdır.
Çalışmanın güçlü yönleri
Çalışmanın güçlü yönlerinden biri, DREX’i yalnız teknik bir dijital para projesi olarak ele almaması; ödeme teknolojileri, merkez bankacılığı, tokenizasyon, akıllı sözleşmeler, teknolojik inovasyon ve jeofinansal dönüşüm arasındaki bağlantıları aynı tartışma içinde göstermesidir.
Ayrıca pilot projede yer alan bazı kurumları ve teknoloji denemelerini adlandırması, DREX’in soyut bir fikirden ziyade kurumsal ve teknik geliştirme süreçlerine sahip bir proje olduğunu göstermeye yardımcı olmaktadır.
Çalışmanın temel sınırlılıkları
Birinci sınırlılık: Çalışma sistematik bir literatür tarama yöntemi sunmamaktadır. Kaynakların nasıl seçildiği veya neden belirli kaynaklara öncelik verildiği ayrıntılı biçimde açıklanmaz.
İkinci sınırlılık: DREX’in ekonomik etkisini ölçen ampirik veri analizi yoktur. Ödeme maliyeti, işlem hızı, güvenlik olayı, işletme verimliliği, finansal kapsayıcılık veya para politikası etkileri sayısal olarak test edilmemiştir.
Üçüncü sınırlılık: Teknolojik mimari hakkında kaynak içinde farklı dönemlere ait ifadeler tam olarak uzlaştırılmamıştır. Hyperledger Besu/blockchain pilotu ile blockchain unsurlarının azaltılması yönündeki daha sonraki plan aynı anlatıda birlikte bulunmaktadır.
Dördüncü sınırlılık: 2023, 2024 ve 2026 takvimlerine ilişkin bazı cümleler geçmiş planları, gerçekleşmeyen hedefleri ve geleceğe dönük tahminleri bir arada kullanmaktadır. Bu nedenle tarihsel plan ile fiilî uygulama durumu birbirinden ayrılmalıdır.
Beşinci sınırlılık: BRICS, doların küresel konumu ve yeni çok kutuplu finansal düzen hakkındaki bazı güçlü ifadeler sistematik ampirik analizle desteklenmiş sonuçlar değildir; teorik ve jeopolitik yorumlardır.
Çalışmanın desteklediği ve desteklemediği sonuçlar
| Çalışmanın desteklediği | Çalışmanın desteklemediği |
|---|---|
| DREX’in Brezilya’da geliştirilen bir CBDC/dijital finans altyapısı projesi olarak tartışılması. | DREX’in bütün Brezilya nüfusu tarafından tam ölçekli ve nihai biçimde kullanılmaya başladığı iddiası. |
| Pilot süreçte tokenizasyon, Hyperledger Besu ve akıllı sözleşme teknolojilerinin değerlendirildiğinin aktarılması. | Bu teknolojilerin kesin ve değişmez nihai üretim mimarisi olduğu iddiası. |
| Gizlilik sorunlarının projenin blockchain yönelimi açısından önemli bir engel olduğunun kaynakta belirtilmesi. | Belirli bir gizlilik teknolojisinin sorunu kesin olarak çözdüğünün kanıtlanması. |
| DREX’in büyük işlemler ve tokenize mevduatlar bağlamında potansiyel kullanım alanlarının tartışılması. | İşlem maliyetinin veya süresinin belirli bir yüzde azaldığına ilişkin deneysel sonuç. |
| Akıllı sözleşmelerin ödeme ve teslim süreçlerini otomatikleştirebileceği yönündeki teknolojik potansiyel. | Her gerçek dünya işleminde daha güvenli veya daha hızlı olduğunun ölçülmüş kanıtı. |
| Yazarın DREX’i BRICS ve de-dolarizasyon tartışmalarıyla ilişkilendirmesi. | DREX’in doların küresel payını nedensel olarak azaltacağının ampirik kanıtı. |
| Dijital paranın teknolojik inovasyon niteliğinin tartışılması. | Dijital paranın otomatik olarak gelir eşitliği veya finansal kapsayıcılık sağlayacağının gösterilmesi. |
Kaynak ve Yöntem Notu
Özgün başlık: Sobre innovación brasileña: monedas digitales en el mundo y el desarrollo de DREX.
Yazar: Marcos González.
Kurum: Instituto de Investigaciones Económicas, Universidad Nacional Autónoma de México.
Eş katkı / ortak yazar: Kaynakta bulunmamaktadır; çalışma tek yazarlıdır.
Sorumlu yazar: Kaynakta ayrı bir “corresponding author” statüsü açıkça belirtilmemektedir. Yazar için iletişim e-postası verilmiştir.
Yayın: Debates sobre Innovación.
Yayın kurumu: Universidad Autónoma Metropolitana, Unidad Xochimilco; División de Ciencias Sociales y Humanidades; Departamento de Producción Económica.
Cilt / sayı: Volumen 10, Número 2, 2026.
Sayı bağlamı: Memorias Academia/doctorado y Seminario LALICS (Río de Janeiro 2025).
Sayfalar: 63–70.
ISSN: 2594-0937.
DOI: Kaynak PDF’de ve doğrulanan resmî makale kaydında DOI belirtilmemektedir.
Yayın tarihi: Resmî makale sayfası 20 Ağustos 2026 tarihini göstermektedir. PDF sayı künyesinde “abril-junio 2026” dönem tanımı ve 17 Ağustos 2026 son güncelleme tarihi bulunmaktadır. Bu farklı tarih alanları birbirine karıştırılmamalıdır.
Kaynak türü: Derginin “Artículos” bölümünde yayımlanan; LALICS 2025 doktora akademisi ve araştırma semineri anıları sayısının parçası olan kavramsal/literatür temelli çalışma.
Hakemlik durumu: Resmî makale kaydında bu tekil çalışma için açık bir hakemlik beyanı doğrulanamadığından “hakemli” olduğu varsayılmamıştır.
Lisans: Resmî dergi makale sayfası Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International (CC BY-NC-ND 4.0) lisansını göstermektedir. Bununla birlikte PDF’nin sayı künyesinde Universidad Autónoma Metropolitana’nın izni olmadan içerik ve görsellerin tam veya kısmi yeniden üretimini yasaklayan bir beyan bulunmaktadır. Bu nedenle Verianla içeriği kaynak metni, tabloyu veya görsel tasarımı yeniden kullanmadan; yalnız bilimsel, teknik ve bibliyografik olgular üzerinden bağımsız biçimde oluşturulmuştur.
Resmî sayı bağlantısı: https://revistadebates.xoc.uam.mx/index.php/debinnovacion/issue/view/17
Çalışma yöntemi: Yazarın tanımına göre çalışma, heterodoks teoriyle ilişkili literatür üzerinden Brezilya’daki Real Digital/DREX projesinin ödeme sistemlerindeki inovatif boyutunu genel hatlarıyla incelemektedir. Sistematik derleme protokolü, veri seti, deney, anket veya ekonometrik analiz raporlanmamıştır.
Formüller: Kaynakta matematiksel veya ekonometrik denklem bulunmamaktadır. Bu nedenle Verianla makalesine kaynak dışı formül eklenmemiştir.
İstatistik: Kaynakta hipotez testi, p-değeri, güven aralığı veya etki büyüklüğü raporlanmamaktadır.
Finansman: Makale gövdesinde ayrı bir finansman beyanı bulunmamaktadır.
Çıkar çatışması: Makale gövdesinde ayrı bir çıkar çatışması beyanı bulunmamaktadır.
Veri erişilebilirliği: Ayrı bir araştırma veri seti veya data availability statement raporlanmamaktadır.
Yazar katkıları: CRediT veya benzeri ayrıntılı katkı beyanı bulunmamaktadır.
Kaynak içi önemli belirsizlik: Makale Hyperledger Besu ve blockchain tabanlı DREX pilotunu anlatırken aynı zamanda gizlilik sorunları nedeniyle blockchain ve tokenizasyon bileşenlerinin azaltılacağı bir sonraki aşamadan söz etmektedir. Bu ifadeler kaynak içinde tek bir nihai teknik mimariye dönüştürülmemiştir.
Temel bilimsel yorum sınırı: Çalışma DREX’in teknolojik ve politik-ekonomik anlamını tartışmaktadır; DREX’in ekonomik büyüme, işlem verimliliği, finansal kapsayıcılık, gelir dağılımı veya de-dolarizasyon üzerindeki etkilerini ampirik olarak ölçmemektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir