


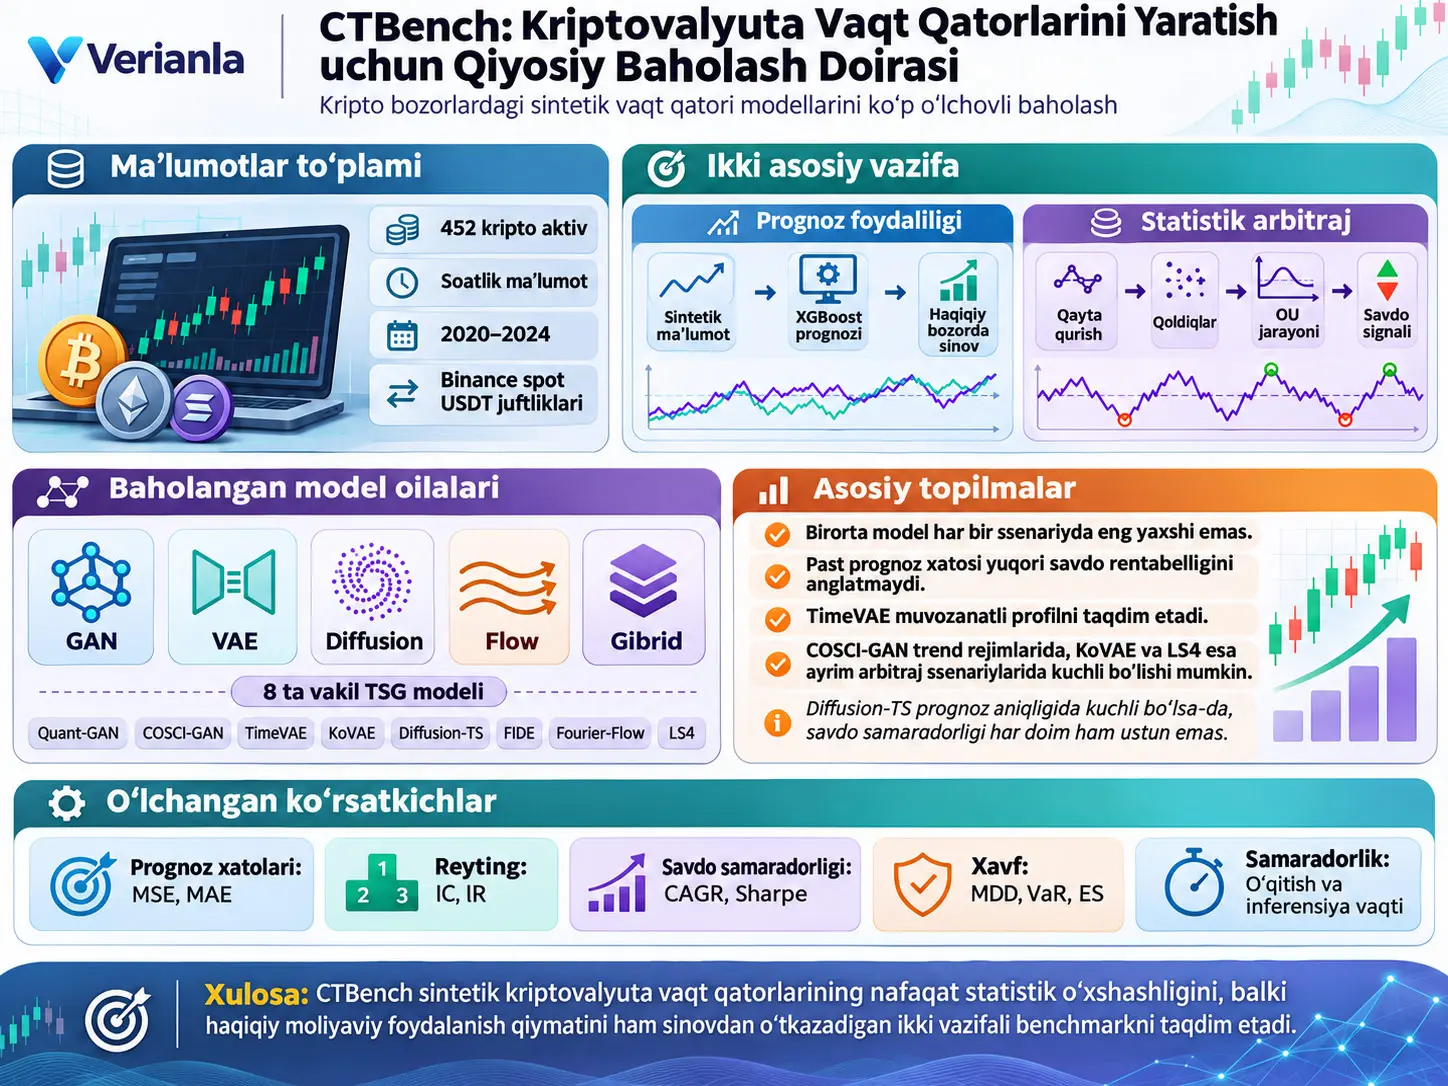
CTBench, kriptovalyuta bozorlaridagi sintetik vaqt qatorlarini yaratish (Time Series Generation, TSG) modellarini faqat statistik oʻxshashlik bo‘yicha emas, balki prognoz muvaffaqiyati, savdoga yaroqlilik, xavf va hisoblash xarajati nuqtayi nazaridan baholaydigan benchmark doirasidir. Yuklangan tadqiqot 2020-yil yanvaridan 2024-yil dekabrigacha Binance spot bozorida USDT ga nisbatan savdo qilingan va yetishmayotgan kuzatuvlar filtrlab tashlangandan keyin qolgan 452 ta kriptoaktivning soatlik maʼlumotlaridan foydalanadi. Sakkizta TSG modeli GAN, VAE, diffusion, flow va gibrid arxitektura bo‘lgan besh model oilasidan tanlangan hamda Predictive Utility va Statistical Arbitrage nomli ikkita bir-birini to‘ldiruvchi vazifada baholangan.
Predictive Utility vazifasi sintetik maʼlumotlar real bozordagi keyingi soat daromadlarini prognozlash uchun zarur bo‘lgan vaqtli va aktivlararo tuzilmani saqlab qoladimi-yo‘qmi, shuni sinaydi. TSG modeli yaratgan sintetik maʼlumotlarda XGBoost prognoz modeli o‘qitiladi; so‘ng prognozlovchi haqiqiy test maʼlumotlarida ishga tushiriladi va olingan signallar turli portfel strategiyalariga aylantiriladi. Statistical Arbitrage vazifasi esa TSG modelidan qayta quruvchi sifatida foydalanadi; haqiqiy va qayta qurilgan daromadlar o‘rtasidagi qoldiqlar Ornstein–Uhlenbeck o‘rtachaga qaytish jarayoni bilan modellashtirilib, oldi-sotdi signallari hosil qilinadi.
Tadqiqotning eng muhim natijasi — hech bir TSG modeli barcha maqsadlarda ustun emasligi. Diffusion-TS prognoz xatosi bo‘yicha kuchli natijalar bersa-da, bu avtomatik ravishda savdo foydaliligiga aylanmasligi ko‘rinadi. TimeVAE statistik aniqlik va savdo samaradorligi o‘rtasida muvozanatliroq profil taklif qiladi, COSCI-GAN esa ayniqsa yo‘nalishli va trendli rejimlarda kuchli savdo signallarini hosil qila oladi. Fourier-Flow ko‘plab o‘lchovlarda barqaror o‘rta-yuqori natija ko‘rsatadi, Statistical Arbitrage vazifasida esa KoVAE va LS4 ayrim davrlarda yuqori daromad bera olishi mumkin, biroq ularning xavf profillari farqlanadi.
Natijalarning muhim cheklovi shuki, barcha savdo ko‘rsatkichlari tarixiy maʼlumotlar asosida yaratilgan simulyatsiya va backtest natijalaridir. Bular kelajakda haqiqiy pul bilan olinadigan daromad kafolati emas. Standart baholashlarning muhim qismida savdo komissiyasi nol deb qabul qilingan; Statistical Arbitrage vazifasi uchun qo‘shimcha ravishda %0.03 savdo komissiyasiga ega yanada realistik ssenariy sinovdan o‘tkazilgan.
CTBench Nima va U Nimani Oʻlchaydi?
CTBench sintetik kriptovalyuta vaqt qatorlarining faqat haqiqiy maʼlumotlarga vizual yoki taqsimot jihatdan o‘xshashligini emas, balki bu sintetik maʼlumotlar haqiqiy bozor prognozi va savdo strategiyalari kabi keyingi vazifalarda iqtisodiy jihatdan foydalanish mumkin bo‘lgan axborotni saqlaydimi-yo‘qmi, shuni o‘lchash uchun yaratilgan kriptoga yo‘naltirilgan TSG benchmarkidir.
Nega kriptovalyuta uchun alohida benchmark kerak?
Tadqiqotning asosiy motivatsiyasi mavjud vaqt qatorlarini yaratish benchmarklarining aksariyati sog‘liqni saqlash, transport, sanoat signallari yoki anʼanaviy moliya bozorlari kabi sohalarga eʼtibor qaratishidir. Kripto bozorlari esa sutkaning 24 soati va haftaning 7 kuni ochiq bo‘lishi, yuqori o‘zgaruvchanligi, tezkor rejim almashishlari va aktivlar o‘rtasidagi notekis likvidlik tuzilmalari sababli boshqa sinov muhitini yaratadi.
Manba uchta asosiy bo‘shliqni belgilaydi. Birinchisi, mavjud benchmarklar kriptovalyuta sohasini yetarlicha keng qamrab olmasligidir. Ikkinchisi, baholashlarning aksariyati prognozlash yoki tasniflash bilan cheklanib, savdoga yaroqli tuzilmani sinamasligidir. Uchinchisi esa sintetik maʼlumot xatosining past bo‘lishi haqiqiy moliyaviy strategiya uchun foydali degan faraz bevosita sinovdan o‘tkazilmasligidir.
CTBench ning beshta asosiy moduli
Kripto maʼlumotlar to‘plami qanday yaratiladi?
Usul bo‘limiga ko‘ra, maʼlumotlar Binance birjasida ro‘yxatga olingan spot savdo juftliklarining tarixiy soatlik maʼlumotlaridan yaratilgan. Davr 2020-yil yanvaridan 2024-yil dekabrigacha davom etadi. Yetishmayotgan kuzatuvlari bo‘lgan aktivlar filtrlangan va faqat USDT ga nisbatan savdo qilinadigan juftliklar saqlangan. Ushbu jarayonlardan so‘ng 452 ta turli kriptoaktiv qolgan.
Manba har bir aktiv va vaqt nuqtasi uchun ishlatiladigan asosiy narx vektorini quyidagicha taʼriflaydi:
\[ \mathbf{x}_{i,t} = [O_{i,t},H_{i,t},L_{i,t},C_{i,t}] \in\mathbb{R}^{4}. \]
Bu yerda \(O\) ochilish narxini, \(H\) eng yuqori narxni, \(L\) eng past narxni va \(C\) yopilish narxini bildiradi. Barcha aktivlar va vaqt nuqtalari birlashtirilganda maʼlumotlar tenzori:
\[ \mathbf{D} = [\mathbf{x}_{i,t}] \in \mathbb{R}^{n\times(l+1)\times4} \]
deb taʼriflanadi. Manba matni bu yerda “five standard fields” iborasini ishlatsa-da, matematik vektorda faqat to‘rtta OHLC maydoni mavjud. Verianla bu iborani beshinchi maydon qo‘shib tuzatmagan.
Soatlik log-daromad qanday hisoblanadi?
\[ r_{i,t} = \log\left( \frac{C_{i,t}}{C_{i,t-1}} \right). \]
\(C_{i,t}\), aktiv \(i\) ning \(t\) soatdagi yopilish narxidir. Log-daromad ketma-ket ikkita yopilish narxi nisbatining natural logarifmidir. Bu o‘zgartirish turli narx darajasidagi kriptoaktivlarni bir xil daromad masshtabida taqqoslashga va vaqt qatori modellariga to‘g‘ridan-to‘g‘ri narx darajasi o‘rniga o‘zgarishlarni qayta ishlashga yordam beradi.
Barcha aktivlarning soatlik daromadlari:
\[ \mathbf{R} = [r_{i,t}] \in \mathbb{R}^{n\times l} \]
matritsasida birlashtiriladi.
Rolling-window bo‘linishi qanday amalga oshiriladi?
Oʻqitish oynasi \(w\), test qadami \(s\), jami soatlar soni \(l\) va split soni \(k\) yordamida:
\[ \mathcal{O} = \{w,w+s,\ldots,w+(k-1)s\}, \qquad k= \left\lfloor \frac{l-w}{s} \right\rfloor \]
deb taʼriflanadi. Har bir \(\tau\) split nuqtasida o‘qitish va test matritsalari:
\[ \mathbf{R}_{train}^{(\tau)} = [\mathbf r_{\tau-w+1},\ldots,\mathbf r_{\tau}] \]
va
\[ \mathbf{R}_{test}^{(\tau)} = [\mathbf r_{\tau+1},\ldots,\mathbf r_{\tau+s}] \]
ko‘rinishida tuziladi. Shunday qilib, model kelajakdagi maʼlumotni o‘qitish vaqtida ko‘rmasdan o‘tgan oyna ustida o‘qitiladi va keyin keyingi davrda baholanadi.
Yaratish va qayta qurish rejimlari
TSG modeli \(\mathbf g^{(\tau)}\) har bir rolling split uchun o‘qitish maʼlumotlarida qayta o‘qitiladi. Yaratish rejimida model Gaussian shovqinidan sintetik qator namunalarini oladi:
\[ \mathbf{R}_{gen} = \mathbf g^{(\tau)}(\mathbf z), \qquad \mathbf z\sim\mathcal{N}(0,\mathbf I). \]
Reconstruction rejimida esa model mavjud o‘qitish yoki test maʼlumotlarini qayta quradi:
\[ \widehat{\mathbf R}_{train} = \mathbf g^{(\tau)} (\mathbf R_{train}^{(\tau)}), \qquad \widehat{\mathbf R}_{test} = \mathbf g^{(\tau)} (\mathbf R_{test}^{(\tau)}). \]
Bu ikki rejim CTBench ning ikkita asosiy vazifasida turlicha rol bajaradi. Predictive Utility sintetik yaratish sifatini, Statistical Arbitrage esa qayta qurishdan keyin qolgan qoldiq tuzilma savdoga yaroqlimi-yo‘qmi, shuni sinaydi.
Portfel taʼrifidagi manba ichki yozuv muammosi
Manba portfel vaznlari vektorini:
\[ \boldsymbol{\eta}_{t} = [\eta_{1,t},\ldots,\eta_{n,t}] \in\mathbb{R}^{n}, \qquad \eta_{i,t}=1 \]
ko‘rinishida bosadi va keyin:
\[ V_t = V_{t-1} \times (\boldsymbol{\eta}_{t}\cdot\mathbf r_t) \]
bilan portfel rivojini,
\[ \Delta V_t = V_t-V_{t-1} \]
bilan soatlik foyda-zararni taʼriflaydi.
Manbaga sodiqlik izohi: Portfel nazariyasida vaznlar yig‘indisi va kapital yangilanishi ko‘pincha boshqa shakllarda yozilishi mumkin; biroq yuklangan PDF da formula yuqoridagi shaklda bosilgan. Verianla \(\eta_{i,t}=1\) iborasini avtomatik ravishda \(\sum_i\eta_{i,t}=1\) shakliga yoki \(V_t\) formulasini boshqa standart portfel tenglamasiga yashirincha o‘zgartirmagan.
Xususiyatlarni ajratish
Tadqiqot haqiqiy va sintetik daromadlarda ayni xususiyat ajratish oqimini qo‘llaydi. Ishlatiladigan xususiyatlar orasida Alpha101 omillari hamda Bollinger Bands, Relative Strength Index (RSI) va harakatlanuvchi o‘rtachalar kabi anʼanaviy texnik ko‘rsatkichlar bor. Bu xususiyatlar momentum, o‘rtachaga qaytish va o‘zgaruvchanlik kabi qisqa muddatli bozor xatti-harakatlarini kodlashga qaratilgan.
Xususiyat funksiyalari:
\[ \boldsymbol{\Phi} = \{\boldsymbol{\phi}_{j}\}_{j=1}^{d} \]
deb taʼriflanadi va o‘zgartirish oxirida \(n\times l\times d\) o‘lchamli xususiyat tenzori olinadi.
Maʼlumotlar taqsimotida nima ko‘rinadi?
Manbada 452 ta kriptoaktivning o‘rtacha soatlik log-daromad taqsimoti nol atrofida zichlashgani, ammo biroz o‘ngga qiyshaygani aytiladi. Soatlik o‘zgaruvchanlik taqsimoti esa uzun o‘ng dumga ega; yaʼni ko‘plab aktivlar nisbatan past o‘zgaruvchanlikka ega bo‘lsa, kichikroq guruh juda yuqori narx tebranishlarini ko‘rsatadi.
Bozor kapitallashuvi guruhlari bo‘yicha o‘rganilgan 2020–2024 namunalarda 2020–2021 yillardagi o‘sish davri, 2022-yildagi keskin tuzatishlar va undan keyingi tiklanish/konsolidatsiya davrlari ko‘rinadi. Manba o‘rta va kichik bozor kapitallashuviga ega kriptoaktivlar katta bozor kapitallashuvli namunalarga nisbatan yuqoriroq va keskinroq o‘zgaruvchanlik ko‘rsatishi mumkinligini bildiradi.
Soat ichidagi tahlilda o‘rtacha daromadlar UTC 05:00–07:00 va UTC 21:00–23:00 atrofida oshgani; o‘zgaruvchanlik esa yarim tun atrofida hamda AQSh va Yevropa savdo soatlari ustma-ust tushadigan taxminan UTC 12:00–17:00 davrida kuchaygani qayd etiladi. Bu kuzatuvlar tavsifiydir; maʼlum geografik bozor ushbu harakatlarga sabab bo‘lganini isbotlaydigan alohida test o‘tkazilmagan.
Predictive Utility va Statistical Arbitrage Vazifalari Oʻrtasidagi Farq Nima?
Predictive Utility vazifasi sintetik maʼlumotlar haqiqiy bozor prognozida foydalanilishi mumkin bo‘lgan tuzilmani saqlab qoladimi-yo‘qmi, shuni sinasa, Statistical Arbitrage vazifasi haqiqiy qatorning TSG modeli bilan qayta qurilishidan qolgan qoldiqlar barqaror va o‘rtachaga qaytuvchi savdo signallarini hosil qiladimi-yo‘qmi, shuni sinaydi.
Predictive Utility vazifasining o‘qitish bosqichi
Har bir split uchun haqiqiy o‘qitish maʼlumotlari:
\[ \mathbf{R}_{train}^{(\tau)} \in \mathbb{R}^{n\times w}, \qquad w=500\times24 \]
deb belgilanadi. Yaʼni o‘qitish oynasi 500 kunlik soatlik maʼlumotdan iborat.
TSG modeli bu maʼlumotlardan vaqtli bog‘liqliklarni va aktivlararo munosabatlarni o‘rganadi hamda sintetik daromadlar hosil qiladi:
\[ \mathbf R_{gen} = \mathbf g(\mathbf z), \qquad \mathbf z\sim\mathcal N(0,\mathbf I). \]
Sintetik daromadlarga xususiyat ajratish qo‘llangandan so‘ng XGBoost prognoz modeli keyingi soat daromadini prognoz qilish uchun o‘qitiladi:
\[ \widehat r_{i,t+1} = \mathbf f \left( \boldsymbol{\Phi}(\mathbf R_{gen})[i,t,:] \right). \]
Manba XGBoost ni kuchli, biroq haddan tashqari giperparametr sozlashni talab qilmaydigan umumiy prognoz modeli sifatida tanlagan. Maqsad natijalarga imkon qadar prognoz modelining imkoniyatidan emas, sintetik maʼlumotlarning sifatidan taʼsir etilishidir.
Predictive Utility test bosqichi
Test oynasi:
\[ s=30\times24 \]
soat. Prognozlovchi haqiqiy test maʼlumotlaridan keyingi soat daromadini hosil qiladi. Aktivlar prognoz qilingan daromad bo‘yicha tartiblanadi; manba ushbu vazifada eng yuqori prognozga ega aktivlarning yuqori yarmida long, eng past prognozli quyi yarmida short pozitsiya ushlab turadigan dollar-neytral portfel tuzilishini va portfel har soatda qayta muvozanatlanishini bildiradi.
Bu yerdagi asosiy g‘oya shuki: sintetik maʼlumotlar nafaqat haqiqiy maʼlumotlarga o‘xshasa, balki haqiqiy bozordagi prognozlanadigan munosabatlarni ham saqlasa, sintetik maʼlumotlarda o‘qitilgan prognozlovchi haqiqiy bozorda mazmunli signal hosil qilishi kerak.
Statistical Arbitrage vazifasining o‘qitish bosqichi
Ushbu vazifada TSG modeli haqiqiy daromadlarni qayta quradi. Oʻqitish qoldigʻi:
\[ \rho_{i,t} = r_{i,t} - \widehat r_{i,t} \]
deb taʼriflanadi.
Har bir aktivning qoldiqlari Ornstein–Uhlenbeck (OU) jarayoniga moslashtiriladi:
\[ d\rho_{i,t} = \theta_i (\mu_i-\rho_{i,t})dt + \sigma_i dW_t. \]
\(\theta_i>0\), qoldiqning uzoq muddatli o‘rtachasi \(\mu_i\) ga qaytish tezligini; \(\mu_i\), uzoq muddatli muvozanat qiymatini; \(\sigma_i\), qoldiq jarayonining o‘zgaruvchanligini; \(dW_t\) esa standart Wiener jarayoni orttirmasini ifodalaydi.
OU modeli bu yerda narxning o‘zi albatta o‘rtachaga qaytadi demaydi. Manbada o‘rtachaga qaytish farazi haqiqiy daromad bilan TSG modeli qayta qurgan daromad o‘rtasidagi qoldiq qatorga qo‘llanadi.
Statistical Arbitrage test bosqichi va s-score
Test davrida qoldiq:
\[ \epsilon_{i,t} = r_{i,t} - \widehat r_{i,t} \]
deb hisoblanadi va normallashtirilgan \(s\)-score:
\[ s_{i,t} = \frac{\epsilon_{i,t}-\mu_i} {\sigma_i/\sqrt{2\theta_i}} \]
orqali olinadi.
\(s_{i,t}\), kuzatilgan qoldiqning OU jarayoni prognoz qilgan muvozanat darajasidan standartlashtirilgan og‘ishini ifodalaydi. Manba signal chegarasini:
\[ \gamma=2 \]
deb ishlatadi.
- \(s_{i,t}>+2\) bo‘lsa short pozitsiya ochiladi yoki saqlanadi.
- \(s_{i,t}<-2\) bo‘lsa long pozitsiya ochiladi yoki saqlanadi.
- Boshqa holatlarda pozitsiya olinmaydi.
Xom pozitsiya signali:
\[ \eta_{i,t} = \operatorname{sgn}(-s_{i,t}) |s_{i,t}| \]
va normallashtirilgan portfel vazni:
\[ \widetilde{\eta}_{i,t} = \frac{\eta_{i,t}} {\sum_j|\eta_{j,t}|} \]
deb taʼriflanadi. Portfel har soatda qayta muvozanatlanadi.
Uchta savdo strategiyasi
| Strategiya | Qisqartma | Manbada berilgan savdo mantig‘i |
|---|---|---|
| Cross-Sectional Momentum | CSM | Prognoz qilingan bir soatlik daromad bo‘yicha eng yuqori %10 dagi aktivlarda long, eng past %10 dagi aktivlarda short pozitsiya. |
| Long-Only Top-Quantile | LOTQ | Prognozi eng yuqori %20 da bo‘lgan aktivlarga teng vaznli long pozitsiya; boshqa aktivlarga nol vazn. |
| Proportional-Weighting | PW | Portfel vaznlari prognoz qilingan daromad kattaligiga mutanosib ravishda belgilanadi. |
Baholash metrikalari
Manbaning §3.4 bo‘limida aniq taʼriflangan sonli baholash o‘lchovlari 11 ta. Ular ikkita xato metrikasi, ikkita tartiblash metrikasi, ikkita savdo samaradorligi metrikasi, uchta xavf metrikasi va ikkita hisoblash vaqti metrikasidir.
Mean Squared Error — MSE
\[ MSE = \frac{1}{k\,s\,n} \sum_{\tau\in\mathcal O} \sum_{t=1}^{s} \sum_{i=1}^{n} \left( r_{i,t+\tau} - \widehat r_{i,t+\tau} \right)^2. \]
MSE prognoz xatolarining kvadratini o‘rtachalaydi; katta xatolar kvadratga ko‘tarilgani sababli ko‘proq vazn oladi. Pastroq qiymat yaxshiroq prognoz aniqligini bildiradi.
Mean Absolute Error — MAE
\[ MAE = \frac{1}{k\,s\,n} \sum_{\tau\in\mathcal O} \sum_{t=1}^{s} \sum_{i=1}^{n} \left| r_{i,t+\tau} - \widehat r_{i,t+\tau} \right|. \]
MAE mutlaq prognoz xatosini o‘lchaydi va MSE ga qaraganda juda katta yakka xatolarga kamroq haddan tashqari vazn beradi.
Information Coefficient — IC
Har bir vaqt nuqtasida amalga oshgan va prognoz qilingan aktiv daromadlari tartibi o‘rtasidagi Spearman korrelyatsiyasi:
\[ IC_{\tau,t} = \operatorname{SpearmanCorr} ( \mathbf r_{t+\tau}, \widehat{\mathbf r}_{t+\tau} ) \]
orqali hisoblanadi va barcha split/vaqt nuqtalari bo‘yicha o‘rtachalanadi:
\[ IC = \frac{1}{k\,s} \sum_{\tau\in\mathcal O} \sum_{t=1}^{s} IC_{\tau,t}. \]
Musbat IC model nafaqat mutlaq daromad qiymatlarini, balki aktivlarning bir-biriga nisbatan tartibini ham saqlay olishini ko‘rsatadi.
Information Ratio — IR
\[ IR = \frac{\operatorname{Mean}(IC_{\tau,t})} {\operatorname{Std}(IC_{\tau,t})}. \]
IR, IC ning faqat o‘rtacha darajasini emas, balki vaqt davomida barqarorligini ham o‘lchaydi.
Compound Annual Growth Rate — CAGR
\[ CAGR = \left( \frac{V_s}{V_0} \right)^{8760/s} - 1. \]
Manba soatlik bozor maʼlumotidan foydalangani sababli yilliklashtirish koeffitsiyentida \(8760=365\times24\) soatdan foydalanadi. CAGR boshlang‘ich kapital \(V_0\) bilan davr oxiridagi portfel qiymati \(V_s\) o‘rtasidagi murakkab yilliklashtirilgan o‘sishni o‘lchaydi.
Sharpe Ratio — SR
\[ SR = \frac{ \mathbb E[\Delta V_t/V_{t-1}] }{ \operatorname{Std}(\Delta V_t/V_{t-1}) } \sqrt{8760}. \]
Sharpe nisbati o‘rtacha portfel daromadini daromad o‘zgaruvchanligiga nisbatan masshtablaydi va soatlik maʼlumotdan yilliklashtiriladi. Manba formulasida alohida xavfsiz foiz stavkasi tuzatishi ko‘rinmaydi.
Maximum Drawdown — MDD
\[ MDD = \max_{u\le t} \left( \frac{V_u-V_t}{V_u} \right). \]
MDD portfel ilgari erishgan cho‘qqi qiymatdan keyingi eng katta nisbiy pasayishni o‘lchaydi.
Value at Risk — VaR
\[ VaR_{0.95} = - \operatorname{Percentile}_{5\%} \left( \frac{\Delta V_t}{V_{t-1}} \right). \]
Manba %95 ishonch darajasidagi VaR dan foydalanadi. Ushbu o‘lchov daromad taqsimotining quyi %5 chegarasidagi yo‘qotish kattaligini umumlashtiradi.
Expected Shortfall — ES
\[ ES_{0.95} = - \mathbb E \left[ \frac{\Delta V_t}{V_{t-1}} \;\middle|\; \frac{\Delta V_t}{V_{t-1}} \le -VaR_{0.95} \right]. \]
ES, VaR chegarasidan ham oshib ketadigan eng yomon dum holatlarining o‘rtacha yo‘qotishini o‘lchaydi. Shu tariqa u faqat yo‘qotish chegarasini emas, balki chegara oshirilganda yo‘qotishlar qanchalik og‘ir bo‘lishi mumkinligini ham ko‘rsatadi.
Oʻqitish va inferensiya vaqti
Training Time, TSG modelini o‘qitish uchun ketgan devor-soati vaqtidir. Inference Time esa \(n\) aktiv va \(s\) vaqt qadami bo‘lgan maʼlumotlar batch ini yaratish yoki qayta qurish uchun ketadigan o‘rtacha vaqtdir.
Manba nega baʼzan 11, 12 va 13 metrika deydi?
Manbaning qisqacha mazmuni va CTBench arxitekturasi izohi 13 metrikani tilga oladi. §3.4 esa E1–E11 deb raqamlangan 11 ta sonli metrikani aniq taʼriflaydi. Tajriba sozlamalari bo‘limida “twelve metrics detailed in §3.4” iborasi ishlatiladi. 2-rasm shuningdek Growth Curve va Ranking Plot nomli ikkita vizuallashtirish chiqishini “Visualization” sarlavhasi ostida ko‘rsatadi. Shuning uchun manba ichida metrikalar soni izchil emas; Verianla ularni bitta qatʼiy son sifatida birlashtirmaydi.
Sinovdan o‘tkazilgan sakkizta TSG modeli
| Oila | Model | Manbada berilgan asosiy sozlamalar |
|---|---|---|
| GAN | Quant-GAN | latent_dim = 8; hidden_dim = 80; gradient penalty λgp = 10.0; critic steps = 5. |
| GAN | COSCI-GAN | latent_dim = 32; γ = 5; n_groups = 4; MLP asosidagi markaziy discriminator. |
| VAE | TimeVAE | latent_dim = 8; 50, 100 va 200 birlikli qatlamlar. |
| VAE | KoVAE | WKL = 0.009; WPRED = 0.03. |
| Diffusion | Diffusion-TS | 1000 diffusion timestep; 3 encoder; 6 decoder; dmodel = 64. |
| Diffusion | FIDE | 1000 qadam; hidden_dim = 64; 8 qatlam; σ = 0.05. |
| Flow | Fourier-Flow | DFT asosidagi coupling; hidden_size = 128; 3 flow qatlami. |
| Gibrid | LS4 | hidden_dim = 6; latent_dim = 8; batch size = 512. |
GAN asosidagi Quant-GAN va COSCI-GAN faqat Predictive Utility vazifasida ishlatilgan. Manba izohi buning sababini GAN modellarida tabiiy reconstruction funksiyasi bo‘lmasligi bilan tushuntiradi.
Tadqiqot Usuli va Natijalari
Past Prognoz Xatosi Nega Yuqori Savdo Foydasi Degani Emas?
CTBench natijalarida ayrim modellar MSE va MAE kabi prognoz metrikalarida kuchli bo‘lsa-da, foydali savdo signali hosil qilmaydi; chunki generativ model narx qatorini haddan tashqari silliqlab prognoz xatosini kamaytirishi mumkin, shu bilan birga savdo strategiyalari foydalanadigan dispersiya, dum harakatlari yoki aktivlararo tartiblash farqlarini ham zaiflashtirishi mumkin.
Tajriba tuzilishi
Haqiqiy dunyo foydalanishini taqlid qilish uchun walk-forward rolling-window validatsiyasi ishlatilgan. Har bir sikl oxirida test davri miqdoricha oldinga surilgan va model qayta o‘qitilgan.
| Element | Qiymat |
|---|---|
| Maʼlumot davri | Yanvar 2020 – Dekabr 2024 |
| Maʼlumot chastotasi | Soatlik, 24/7 |
| Aktivlar soni | 452 kriptoaktiv |
| Bozor | Binance spot, USDT juftliklari |
| Oʻqitish oynasi | 500 kun × 24 soat |
| Predictive Utility test oynasi | 30 kun × 24 soat |
| Statistical Arbitrage test oynasi | 15 kun × 24 soat |
| Standart savdo xarajati | 0 |
| Qo‘shimcha Statistical Arbitrage xarajat ssenariysi | %0.03 savdo komissiyasi |
| Savdoni qayta muvozanatlash | Soatlik |
| Savdo signali chegarasi | γ = 2 |
| Protsessor | Intel Xeon Platinum 8480C @ 3.80 GHz |
| Xotira | 64 GB RAM |
| GPU | NVIDIA H100 |
2021 Predictive Utility natijalari
Manbaning yillik tahliliga ko‘ra, 2021-yil o‘sish bozorida Diffusion-TS prognoz aniqligida ajralib turadi. Biroq modelning manfiy CAGR va past Sharpe qiymatlari past prognoz xatosi savdo muvaffaqiyatiga aylanmaganini ko‘rsatadi.
TimeVAE ayni davrda prognoz aniqligi va daromadlar o‘rtasida muvozanatliroq profil ko‘rsatadi. COSCI-GAN esa ayniqsa LOTQ va PW kabi trendga sezgir strategiyalarda kuchli natijalar beradi; manba 2021-yilda bu strategiyalar uchun Sharpe nisbatlari 5 dan yuqoriga chiqishi mumkinligini bildiradi.
2022: yuqori o‘zgaruvchanlik rejimi
2022 davrida barcha modellar prognoz aniqligida biroz yomonlashuv ko‘rsatadi. TimeVAE turli strategiyalarda musbat Sharpe qiymatlarini saqlay olgan. Diffusion-TS xatoga asoslangan metrikalarda kuchli bo‘lsa-da, uzoq drawdown davrlaridan taʼsirlangan.
COSCI-GAN CSM strategiyasida yuqori CAGR bilan nisbatan sayoz drawdown kombinatsiyasini ko‘rsatgan, LS4 esa ko‘proq xavf nazoratini taʼminlovchi konservativ profil namoyish etgan.
2023: konsolidatsiya rejimi
2023-yilda prognoz xatolari modellar o‘rtasida bir-biriga yaqinlashgan bo‘lsa, savdo natijalari aniq farqlanadi. Trendga sezgir COSCI-GAN zaiflashgan paytda TimeVAE va Fourier-Flow yuqori Sharpe qiymatlarini saqlaydi. Manba Fourier-Flow konsolidatsiya davrida past dum xavfi va kuchli xavfga moslashtirilgan daromad bilan muvaffaqiyatli bo‘lganini taʼkidlaydi.
2024: past signal va o‘rtachaga qaytish
2024-yilda ham prognoz aniqligi, ham foydalilik umumiy ravishda pasaygan. TimeVAE cheklangan darajadagi foydalilikni saqlagan bo‘lsa, modellar ko‘pchiligi izchil daromad hosil qilishda qiynalgan. Manba buni past signal muhitida alpha imkoniyatlari siyraklashishi bilan bog‘laydi.
Predictive Utility model tartiblashi nimani ko‘rsatadi?
Yillik ranking tahlilining uchta asosiy xabari bor. Diffusion-TS prognoz metrikalarida doim yuqori o‘rinlarda bo‘lsa-da, savdo samaradorligida ortda qoladi. TimeVAE va COSCI-GAN turli bozor rejimlarida turli afzalliklarni ko‘rsatadi. Fourier-Flow esa ko‘plab o‘lchovlarda o‘rta-yuqori va barqaror o‘rinlarni egallab, xavf nazoratli foydalanish uchun muvozanatliroq model ko‘rinishini beradi.
10.000 dollarlik simulyatsiyalar talqini
Manba turli TSG modellari yaratgan signallar ostida boshlang‘ich qiymati 10.000 dollar bo‘lgan simulyatsiya portfellarining 2021–2024 rivojlanishini ko‘rsatadi. Bu grafiklar haqiqiy investitsiya hisobi emas; tarixiy maʼlumotlar ustida o‘tkazilgan backtest natijalaridir.
CSM ostida COSCI-GAN va TimeVAE muntazam o‘sishni ko‘rsatgan, Diffusion-TS va FIDE esa vaqt davomida pasaygan. LOTQ ostida COSCI-GAN aniq ajralib turadi; TimeVAE va Fourier-Flow mo‘tadilroq o‘sishni ko‘rsatadi. PW ostida COSCI-GAN yana kuchli; TimeVAE va Fourier-Flow silliqroq murakkab o‘sishni ko‘rsatsa, LS4 gorizontalroq va konservativ profilga ega.
Statistical Arbitrage natijalari
Statistical Arbitrage vazifasida PCA asosidagi klassik usul etalon sifatida ishlatiladi. Bu vazifada Quant-GAN va COSCI-GAN yo‘q; qayta qurish qobiliyatiga ega TimeVAE, KoVAE, Diffusion-TS, FIDE, Fourier-Flow va LS4 baholanadi.
Savdo xarajatlari qo‘shilganda barcha modellarning foydaliligi pasayishi qayd etilgan. Yuqori savdo hajmi va yuqori turnover hosil qiladigan usullar xarajatlardan ko‘proq taʼsirlangan, silliqroq signallar hosil qiladigan modellar esa daromadlarining kattaroq qismini saqlab qolishi mumkin.
2022-yilning inqirozga o‘xshash muhitida KoVAE eng yuqori CAGR qiymatini hosil qilgan bo‘lsa-da, jiddiy drawdown va o‘rtacha Sharpe profiliga ega. Manba buni yuqori, ammo o‘rtachaga qaytuvchi daromad tebranishlari bilan bog‘laydi.
2023-yilda LS4 ham CAGR, ham Sharpe bo‘yicha eng kuchli model sifatida qayd etilgan va drawdown darajasi nisbatan cheklangan. Savdo xarajatlari kiritilganda LS4 va KoVAE yuqori o‘rinlarda qolgan bo‘lsa-da, xom daromadlari kamayadi.
TimeVAE va Diffusion-TS muvozanatliroq ikkinchi darajali modellar sifatida tavsiflanadi. FIDE esa yillar davomida nolga yaqin yoki manfiy CAGR va Sharpe hosil qilganiga qaramay, ko‘p hollarda eng past VaR/ES va past MDD qiymatlarini beradi. Manba talqiniga ko‘ra, FIDE qoldiq qatorlarni savdoga yaroqli tuzilmani ham yo‘qotadigan darajada “toza” qayta qurishi mumkin.
Fourier-Flow Statistical Arbitrage vazifasida daromadlar bo‘yicha zaif qoladi va drawdown ni doimiy nazorat qila olmaydi. Manba exact-likelihood asosidagi flow yondashuvi yuqori chastotali shovqinni silliqlay olsa-da, savdoga yaroqli o‘rtachaga qaytish komponentlarini har doim ajratib bera olmasligini ilgari suradi.
%0.03 savdo komissiyali kapital egri chiziqlari
Manbaning Statistical Arbitrage kapital egri chiziqlarida LS4, %0.03 savdo xarajati ostida nisbatan uzluksiz murakkab o‘sishni ko‘rsatadi va 2022-yil o‘rtasi hamda 2023-yil boshidagi ikkita keskin pog‘onali o‘sish diqqatga sazovor. KoVAE ham kuchli o‘sishni ko‘rsatadi, ammo yuqoriroq xavf bilan ishlaydi.
TimeVAE 2022-yilgacha barqaror o‘sadi, 2023-yil o‘rtasida plato hosil qiladi va 2024-yilda gorizontal yoki biroz pastga yo‘naladi. Diffusion-TS pastroq drawdown bilan silliqroq egri chiziq hosil qilsa-da, manba uni yashovchan modellar orasida past terminal daromadli model sifatida tavsiflaydi.
FIDE kapital egri chizig‘ining erta davrda jiddiy yomonlashuvi haddan tashqari regulyarizatsiyalangan qoldiqlar savdoga yaroqli signalni yo‘qotishi mumkin degan talqinga olib keladi. Fourier-Flow esa 2022-yil o‘rtasidan boshlab sekin, ammo davomli kapital yo‘qotishini ko‘rsatadi.
Hisoblash samaradorligi
VAE oilasi manbada hisoblash jihatidan eng samarali model guruhi sifatida ajralib turadi. TimeVAE ni o‘qitish bir daqiqadan kam davom etadi va inferensiya vaqti bir soniyadan past bo‘ladi. Shu sababli tez-tez qayta o‘qitish yoki past kechikishli tajribalar uchun afzal deb qaraladi.
GAN asosidagi modellar o‘rta darajadagi hisoblash xarajatiga ega. Quant-GAN ning nisbatan yuqori o‘qitish vaqti ayni darajada tez yaratishga aylanmasligi qayd etiladi.
Diffusion modellari hisoblash jihatidan eng og‘ir guruhdir. Ayniqsa Diffusion-TS ning iterativ denoising tuzilmasi sababli ham o‘qitish, ham inferensiya vaqti uzoqroq. Manba shu sababli diffusion usullari offline foydalanish yoki yuqori hisoblash resurslari mavjud muhitlar uchun mosroq bo‘lishi mumkinligini bildiradi.
Manbaning model tanlash tavsiyalari
| Ssenariy | Tavsiya etilgan modellar | Manbada berilgan asos |
|---|---|---|
| Trendni kuzatuvchi / yo‘nalishli bozorlar | COSCI-GAN, KoVAE | COSCI-GAN trend va taqsimot signalini kuchaytiradi; KoVAE yuqoriroq drawdown evaziga alpha bera olishi mumkin. |
| Oʻrtachaga qaytuvchi / yonlama rejimlar | TimeVAE, Fourier-Flow, Diffusion-TS | TimeVAE va Fourier-Flow muvozanat beradi; Diffusion-TS aktivlar tartibini saqlashi mumkin. |
| Savdo komissiyasiga sezgir / past turnover | TimeVAE, Diffusion-TS | Silliqroq qoldiq signallari va savdo xarajatlari ostida barqarorroq Sharpe. |
| Xavf tolerantligi / portfel dizayni | KoVAE, LS4, TimeVAE, Diffusion-TS, FIDE | KoVAE va LS4 yuqoriroq daromad bilan ko‘proq xavf; TimeVAE va Diffusion-TS Sharpe/drawdown muvozanati; FIDE himoyaviy tuzilma. |
| Joylashtirish va hisoblash samaradorligi | TimeVAE, LS4 | Tez qayta o‘qitish va past inferensiya kechikishi; diffusion modellari ko‘proq offline foydalanishga mos. |
To‘rtta model oilasi o‘rtasidagi asosiy murosalar
Manba natijalarni to‘rtta keng xatti-harakat shaklida umumlashtiradi. VAE asosidagi modellar barqaror reconstruction beradi, ammo juda tez o‘zgaradigan rejimlarga kech javob berishi mumkin. GAN asosidagi modellar trend alpha sini ushlashi mumkin, biroq yuqori o‘zgaruvchanlikda beqarorlashishi mumkin. Diffusion modellari dum xatti-harakatlari va rejim klasterlarini yaxshi ifodalasa-da, past signalli davrlarda samaradorligini yo‘qotishi mumkin. Flow asosidagi modellar likelihood modellashtirishga ustuvorlik beradi, ammo moliyaviy savdo foydasi cheklangan bo‘lishi mumkin; gibrid modellar esa hisoblash jihatidan samarali bo‘lsa-da, xavf-daromad xatti-harakatida ko‘proq nomuvofiqlik ko‘rsatishi mumkin.
Tadqiqot qo‘llab-quvvatlaydigan va qo‘llab-quvvatlamaydigan natijalar
| Tadqiqot qo‘llab-quvvatlaydi | Tadqiqot qo‘llab-quvvatlamaydi |
|---|---|
| TSG modellarining prognoz aniqligi bilan moliyaviy savdo foydasi o‘rtasida kuchli murosalar mavjudligi. | Past MSE/MAE qiymatiga ega model haqiqiy bozorda aniq foyda keltirishi. |
| Hech bir model barcha bozor rejimlarida va barcha metrikalarda ustun emasligi. | Bitta model barcha kripto bozorlari uchun universal eng yaxshi bo‘lishi. |
| TimeVAE, COSCI-GAN, Fourier-Flow, KoVAE va LS4 kabi modellar turli rejimlarda turli afzalliklarni ko‘rsatishi. | Bu modellar kelajakda ayni samaradorlikni takrorlashi. |
| Savdo xarajatlari Statistical Arbitrage samaradorligini sezilarli pasaytirishi. | %0.03 komissiya barcha birjalar va barcha treyderlar uchun universal savdo xarajati bo‘lishi. |
| 452 Binance USDT aktivida 2020–2024 davriga oid natijalar. | Barcha kripto birjalari, derivativ bozorlar yoki kelajakdagi bozor rejimlariga bevosita umumlashtirish. |
| Sintetik maʼlumotlarni downstream moliyaviy vazifalar bilan baholash qo‘shimcha axborot berishi. | Backtest samaradorligi jonli savdo muvaffaqiyatining isboti bo‘lishi. |
Metodologik cheklovlar va qayta ishlab chiqarish izohlari
Metrikalar soni: Manbaning turli bo‘limlarida 11, 12 va 13 ta baholash elementi iboralari bor. Ushbu nomuvofiqlik saqlangan.
Maʼlumot manbai bayoni: Hissalar bo‘limida maʼlumot “major global exchanges” iborasi bilan taʼriflangan bo‘lsa, §3.1 usuli Binance spot bozorini aniq ko‘rsatadi. Empirik bayonda §3.1 asos qilib olingan.
OHLC maydonlari soni: Manba “five standard fields” desa-da, \([O,H,L,C]\) ko‘rinishida to‘rtta maydonni taʼriflaydi.
Portfel tenglamasi: Manbadagi vazn va \(V_t\) tenglamalari standart moliya formulasiga ko‘ra tuzatilmagan; manbada bosilgani kabi berilgan.
Yon axborot kanallari: Order book, blockchain yozuvlari va yangiliklar kabi side-channel maʼlumotlar benchmarkdan tashqarida qoldirilgan. Natijalar faqat narx/daromad, hajm va hosila moliyaviy xususiyatlar asosidagi TSG imkoniyatini baholaydi.
Savdo xarajati: Predictive Utility va asosiy benchmarklarda standart komissiya nol. Statistical Arbitrage uchun %0.03 komissiyali qo‘shimcha ssenariy mavjud. Spread, slippage, bozor taʼsiri va birjaga xos barcha operatsion xarajatlar to‘liq jonli savdo muhiti shaklida modellashtirilmagan.
Kelajakdagi ish: Mualliflar yangi tokenlarni qo‘shish, birjalararo maʼlumotlarga kengayish, yanada ilg‘or TSG arxitekturalarini integratsiyalash, model ensemble larini, rejimga sezgir model switching yondashuvini va avtomatik baholash/giperparametr sozlashni kelajakdagi ish sifatida ko‘rsatadi.
Manba va Usul Haqida Izoh
Asl sarlavha: CTBench: Cryptocurrency Time Series Generation Benchmark
Mualliflar: Yihao Ang; Qiang Wang; Qiang Huang; Yifan Bao; Xinyu Xi; Anthony K. H. Tung; Chen Jin; Zhiyong Huang.
Yuklangan manba versiyasi: arXiv:2508.02758v1, 3 avgust 2025.
Yuklangan PDF ning nashr holati: Preprint. PDF da “ACM Conference, XXX-XXX, 2020” va “doi:XX.XX/XXX.XX” kabi shablon o‘rinbosarlari bor; ular haqiqiy konferensiya yoki haqiqiy DOI maʼlumoti emas.
Joriy nashr holati: Ayni tadqiqot keyinchalik International Conference on Learning Representations 2026 (ICLR 2026) doirasida taqrizli konferensiya maqolasi sifatida nashr qilingan. Asosiy ilmiy bayon yuklangan v1 preprintdan tayyorlangan; joriy versiya faqat nashr/taqriz identifikatorini tasdiqlash uchun ishlatilgan.
Muallif muassasalari — yuklangan versiya: Yihao Ang, Qiang Wang, Yifan Bao, Xinyu Xi, Anthony K. H. Tung, Chen Jin va Zhiyong Huang — National University of Singapore. Qiang Huang — Harbin Institute of Technology (Shenzhen).
Masʼul muallif: Yuklangan arXiv v1 da alohida corresponding author belgisi ko‘rinmaydi. Keyingi ICLR 2026 versiyasida Qiang Huang corresponding author sifatida belgilangan.
DOI: Yuklangan PDF haqiqiy nashr DOI sini bermaydi, faqat o‘rinbosar DOI ko‘rsatadi. Shu sababli o‘rinbosar matn DOI sifatida ishlatilmagan.
Rasmiy preprint qaydi: https://arxiv.org/abs/2508.02758
Taqrizli versiya: ICLR 2026 Conference Proceedings.
Manba turi: Yuklangan fayl preprint; ayni tadqiqotning joriy taqrizli versiyasi konferensiya maqolasidir.
Litsenziya / mualliflik huquqi holati: Yuklangan v1 PDF da tugallanmagan ACM shablon mualliflik huquqi matni mavjud va qayta foydalanish uchun ochiq Creative Commons litsenziyasi ko‘rinmaydi. Shu sababli maqoladagi ilmiy vizual manba rasmining piksel nusxasi o‘rniga faqat aniq taʼriflangan usul munosabatlaridan mustaqil SVG sifatida qayta yaratilgan.
Maʼlumotlar: Yanvar 2020–Dekabr 2024 soatlik Binance spot USDT maʼlumotlari; yetishmayotgan kuzatuvlar filtrlab tashlangandan so‘ng 452 kriptoaktiv.
Asosiy usul: Time Series Generation benchmarki; Predictive Utility va Statistical Arbitrage bo‘lgan ikki vazifali baholash.
Model oilasi: GAN, VAE, diffusion, flow va gibrid arxitektura.
Sinovdan o‘tkazilgan modellar: Quant-GAN, COSCI-GAN, TimeVAE, KoVAE, Diffusion-TS, FIDE, Fourier-Flow va LS4.
Prognoz modeli: Predictive Utility vazifasida XGBoost.
Statistical Arbitrage modeli: TSG reconstruction qoldiqlarida Ornstein–Uhlenbeck jarayoni; savdo signali chegarasi γ = 2.
Baholash o‘lchovlari: §3.4 ichida aniq taʼriflangan MSE, MAE, IC, IR, CAGR, Sharpe Ratio, MDD, VaR, ES, Training Time va Inference Time. Manbaning boshqa bo‘limlarida jami son 12 va 13 deb ham berilgani sababli hisob nomuvofiqligi ochiq qoldirilgan.
Tajriba apparati: Intel Xeon Platinum 8480C @ 3.80 GHz, 64 GB RAM va NVIDIA H100 GPU.
Moliyalashtirish: Yuklangan preprintda alohida funding statement mavjud emas.
Manfaatlar to‘qnashuvi: Yuklangan preprintda alohida conflicts of interest statement mavjud emas.
Etika qo‘mitasi / inson ishtirokchisi: Tadqiqot tarixiy bozor maʼlumotlari va hisoblash model benchmarkidan foydalangani sababli inson ishtirokchisi tajribasiga asoslanmaydi; yuklangan preprint alohida etika qo‘mitasi bo‘limini bermaydi.
Maʼlumot/kod mavjudligi: Manba CTBench ni ochiq manbali benchmark va maʼlumot manbai sifatida taʼriflaydi; yuklangan v1 PDF da alohida Data Availability Statement bo‘limi yo‘q.
Muallif hissalari: Yuklangan v1 preprintda CRediT yoki alohida muallif hissalari bo‘limi mavjud emas.
Asosiy ilmiy chegara: Hisobotdagi CAGR, Sharpe, drawdown va kapital egri chiziqlari tarixiy maʼlumotlar asosida yaratilgan benchmark/backtest natijalaridir; kelajakda haqiqiy kapital bilan ayni samaradorlikka erishish kafolati yoki jonli savdo isboti emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan