


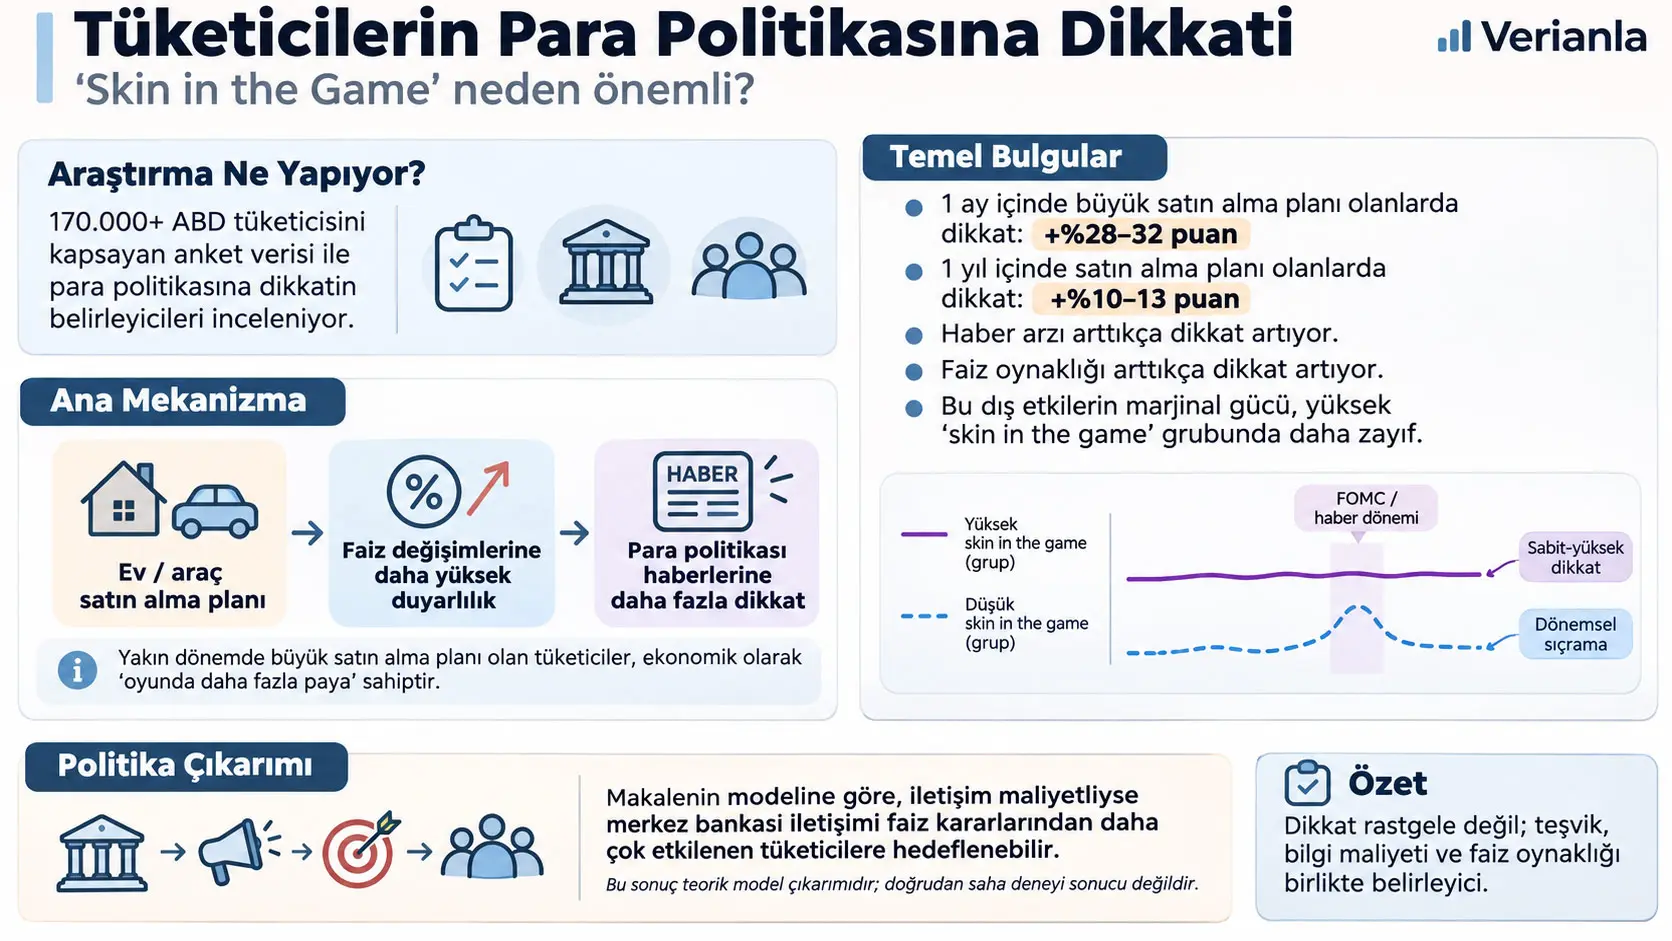
Rasyonel dikkatsizlik modeli (rational inattention model), tüketicinin ekonomik kararları için yararlı bilgi edinmenin maliyetli olduğu durumda ne kadar bilgi toplayacağını kendi teşvikleri ve karşılaşacağı kayıplara göre seçtiği bir ekonomik modeldir. Ina Hajdini, Edward S. Knotek II, James Mitchell, Mathieu Pedemonte ve Taylor Shiroff; 170 binden fazla ABD tüketicisini kapsayan günlük bir anketi bu modelle birleştirerek tüketicilerin para politikası haberlerine neden dikkat ettiğini, faiz oranı oynaklığı ve haber arzının dikkati nasıl değiştirdiğini ve bu sonuçların merkez bankası iletişimi açısından ne anlama geldiğini incelemektedir.
Çalışmanın merkezi kavramı “skin in the game” ifadesidir. Teorik modelde bu kavram, tüketicinin net borç veya tasarruf pozisyonunun tüketimine oranının mutlak değeriyle temsil edilmektedir. Ampirik uygulamada ise araştırmacılar doğrudan bilanço oranı gözlemlemek yerine, yakın gelecekte ev veya motorlu araç gibi genellikle finansman gerektiren büyük bir satın alma planlayan tüketicileri faiz değişimlerinden daha fazla ekonomik olarak etkilenen grup olarak tanımlamaktadır.
Bir ay içinde ev veya araç satın almayı planlayan tüketiciler, böyle bir planı olmayanlara kıyasla para politikası haberlerine yaklaşık 28–32 yüzde puan daha fazla dikkat etmektedir. Bir yıllık satın alma planlarında fark 10–13 yüzde puana düşmekte, ancak pozitif ve istatistiksel olarak anlamlı kalmaktadır. Sonucun plan ufku kısaldıkça güçlenmesi, faiz kararının yaklaşan finansman kararına ekonomik öneminin artmasıyla modelin öngördüğü yöndedir.
Dikkat yalnız bireysel teşviklerle değişmemektedir. Daha yüksek sayısal okuryazarlık ve eğitim düzeyi daha yüksek dikkatle ilişkilidir; haber arzındaki artış ve bir yıllık ABD Hazine getirisinin 30 günlük oynaklığındaki yükseliş de dikkati artırmaktadır. Bununla birlikte çalışmanın en ayırt edici sonucu etkileşimlerdir: faiz hareketlerinden doğrudan etkilenecek büyük alım planı bulunan tüketiciler zaten görece yüksek dikkat düzeyini korurken, haber arzı veya faiz oynaklığı gibi dış faktörlerin marjinal etkisi özellikle “skin in the game” düzeyi düşük tüketicilerde daha büyüktür.
FOMC toplantıları çevresindeki grafikler aynı örüntüyü göstermektedir. Ev veya araç alımı planlamayan tüketicilerin para politikası haberlerine dikkat olasılığı FOMC açıklaması çevresinde belirgin biçimde sıçrarken, bir ay içinde büyük alım planlayan tüketicilerin dikkat düzeyi çok daha yüksek ve daha stabildir. Yazarlar bu durumu, bilgi bulmanın kolaylaşmasının özellikle normalde bilgi edinme teşviki düşük olan tüketicileri harekete geçirmesi şeklinde yorumlamaktadır.
Merkez bankası iletişimine ilişkin sonuç doğrudan gözlemsel regresyondan değil, ampirik bulgularla desteklenen teorik modelden türetilmektedir. Modelde iletişim tüketicinin bilgi edinme maliyetini düşürür fakat merkez bankasına gerçek kaynak maliyeti yaratır. Bu koşullar altında model, sınırlı iletişim kaynaklarının faiz kararlarından daha fazla etkilenen ve bilgi eksikliğinden daha yüksek refah kaybı yaşayan tüketicilere yöneltilmesinin evrensel iletişimden daha verimli olabileceğini göstermektedir.
En önemli yorum sınırı: çalışma “merkez bankaları yalnız ev veya araç alacak insanlarla konuşmalıdır” biçiminde doğrudan gerçek dünya politika deneyi yapmamaktadır. Hedefli iletişim sonucu, belirli varsayımlar içeren teorik modelden türetilmiştir. Ayrıca ana satın alma-planı/dikkat analizi tekrarlı kesit verisine dayanmaktadır; aynı kişiler zaman içinde takip edilmemektedir. Yazarlar ters nedenselliğe karşı çok sayıda falsification ve sağlamlık testi sunmaktadır, ancak bu yapı randomize kontrollü deney değildir.
Araştırma neden önemli?
Para politikasının ekonomik davranışları etkileyebilmesi yalnız merkez bankasının faiz oranını değiştirmesine bağlı değildir. Tüketici faiz değişikliğini fark etmiyor, anlamıyor veya kararına yansıtmıyorsa politika aktarımının bir kısmı zayıflayabilir.
Özellikle borçlanma veya tasarruf kararları gelecekteki reel faiz oranına ilişkin beklentilere bağlıdır. Ev kredisi, araç finansmanı, tasarruf hesabı veya benzeri faiz duyarlı kararlar alan bir tüketicinin para politikası hakkında bilgi edinmesinin ekonomik değeri, faiz oranından pek etkilenmeyen bir tüketiciye göre daha yüksek olabilir.
Çalışmanın temel araştırma sorusu bu nedenle yalnız “tüketiciler Fed haberlerini takip ediyor mu?” değildir. Araştırma üç daha ayrıntılı soruyu ele alır:
- Tüketicinin kendi ekonomik teşvikleri para politikasına dikkatini nasıl değiştirir?
- Haber arzı ve faiz oynaklığı gibi dış koşullar dikkati nasıl değiştirir ve kişisel teşviklerle nasıl etkileşir?
- Dikkat endojen ve iletişim maliyetliyse merkez bankasının iletişim kaynakları kime yöneltilmelidir?
Rasyonel Dikkatsizlik Modeli Nedir?
Rasyonel dikkatsizlik, tüketicinin bilgi edinmenin faydası ile bilgi edinmenin maliyetini karşılaştırarak faiz oranı gibi ekonomik değişkenleri ne kadar yakından takip edeceğini bilinçli biçimde seçtiği teorik çerçevedir; bu çalışmada daha büyük faiz duyarlılığı ve daha yüksek faiz oynaklığı optimal dikkati artırırken daha yüksek bilgi edinme maliyeti optimal dikkati azaltmaktadır.
Tüketicinin temel optimizasyon problemi
Modelde ekonomi \(i\in[0,1]\) ile gösterilen sürekli bir tüketici kitlesinden oluşmaktadır. Tüketici \(i\), her \(t\) döneminde tüketimi \(C_{it}\) ve reel tahvil pozisyonu \(B_{it}\) üzerinden beklenen iskonto edilmiş faydasını en yüksek düzeye çıkarmaktadır:
\[ \max_{C_{it},B_{it}} E_{i0} \sum_{t=0}^{\infty} \beta^t\ln(C_{it}). \tag{1} \]
Bu denklem tüketicinin zaman içindeki tüketim tercihlerini temsil eder.
- \(C_{it}\): tüketici \(i\)'nin \(t\) dönemindeki reel tüketimidir.
- \(B_{it}\): aynı dönemdeki reel tahvil/finansal pozisyondur.
- \(\beta\): gelecekteki faydanın bugüne göre ne kadar ağırlık taşıdığını gösteren iskonto faktörüdür.
- \(\ln(C_{it})\): tüketimden elde edilen logaritmik dönem faydasıdır.
- \(E_{i0}\): tüketicinin sahip olduğu bilgiye göre beklenen değeri temsil eder.
Tüketici aynı zamanda şu dönemler arası bütçe kısıtına tabidir:
\[ C_{it}+B_{it} = R_{t-1}B_{i,t-1}+Y_{it}. \tag{2} \]
Burada \(Y_{it}\) tüketicinin dışsal reel geliridir, \(R_{t-1}\) ise önceki dönemden taşınan tahvil pozisyonunun reel getirisidir. Denklem basitçe tüketimin ve yeni finansal pozisyonun mevcut gelir ile geçmiş finansal pozisyondan gelen kaynağı aşamayacağını söyler.
“Skin in the game” teorik olarak nasıl tanımlanıyor?
Durağan durumda:
\[ \bar R=\frac{1}{\beta} \]
ve:
\[ \bar C_i = \bar Y_i-(\bar R-1)\bar B_i \]
ilişkileri sağlanmaktadır.
Yazarlar tüketici \(i\)'nin “skin in the game” düzeyini:
\[ |a_i| \equiv \left| \frac{\bar B_i}{\bar C_i} \right| \]
şeklinde tanımlar.
\(\bar B_i/\bar C_i\), durağan durumda net borçlanmanın veya tasarrufun tüketime oranıdır. Mutlak değer kullanılmasının nedeni modelde hem büyük borçluların hem büyük tasarruf sahiplerinin reel faiz tahmin hatalarından etkilenebilmesidir.
Çalışmanın ampirik kısmı özellikle kredi kanalı açısından büyük satın alma planlayan borçlanma eğilimli tüketicilere odaklanmaktadır.
“Skin in the Game” Bu Çalışmada Nasıl Ölçülüyor?
Çalışmanın anket uygulamasında “skin in the game”, teorik bilanço oranının doğrudan ölçümü değildir; bir ay veya bir yıl içinde ev ya da motorlu araç satın almayı planlamak, tüketicinin yaklaşan kararının faiz oranlarına duyarlılığını gösteren ileriye dönük ampirik vekil değişken olarak kullanılmaktadır.
Teori ile anket ölçümü arasındaki fark
Modelde \(a_i\) sürekli bir ekonomik büyüklüktür. Gerçek ankette araştırmacılar her tüketicinin toplam borç ve tasarruf bilançosunu ölçmemektedir.
Bunun yerine tüketiciye:
- önümüzdeki bir ay veya bir yıl içinde ev satın almayı planlayıp planlamadığı,
- önümüzdeki bir ay veya bir yıl içinde motorlu araç satın almayı planlayıp planlamadığı
sorulmaktadır.
Ampirik regresyonlarda ilgili satın alma planı varsa \(|a_i|=1\), yoksa \(|a_i|=0\) biçiminde gösterilmektedir.
Bu gösterim modeldeki sürekli \(|a_i|\) değişkeninin tam ölçümü değildir. Araştırmacıların amacı faiz oranına duyarlı, ileriye dönük gerçek bir karar eşiği oluşturmaktır.
Satın alma planı neden faiz duyarlılığını temsil ediyor?
Ev veya araç gibi yüksek bedelli mallar genellikle mortgage, taşıt kredisi veya başka finansman biçimleri kullanılarak satın alınabilir. Böyle bir alım yaklaşırken faiz oranındaki değişiklik:
- aylık kredi taksitini,
- toplam finansman maliyetini,
- alınabilecek ev veya araç büyüklüğünü,
- satın alma zamanlamasını
etkileyebilir.
Dolayısıyla yaklaşan büyük satın alma planı bulunan tüketicinin faiz değişikliklerini takip etmekten elde edeceği ekonomik fayda daha yüksek olabilir.
Modelde reel faiz nasıl davranıyor?
Kaynak reel faiz oranının durağan durumdan log sapmasını:
\[ r_t\sim N(0,\sigma_r^2) \tag{3} \]
şeklinde varsayar.
Bireysel reel gelir sapması ise:
\[ y_{it}\sim N(0,\sigma_y^2), \qquad E(y_{it}y_{jt})=0 \quad \forall i\neq j. \tag{4} \]
Bu varsayımlar modelin analitik olarak çözülebilmesini kolaylaştırır. Kaynak reel faiz sürecini ana modelde bağımsız ve aynı dağılımlı kabul etmektedir; gerçek dünyadaki bütün faiz dinamiklerinin bu şekilde davrandığını iddia etmemektedir.
Tüketici gerçek faizi tam görmüyorsa ne görüyor?
Tüketici reel faiz oranı hakkında gürültülü bir sinyal gözlemlemektedir:
\[ s_{it} = r_t+\nu_{it}, \qquad \nu_{it}\sim iid\,N(0,\sigma_{\varepsilon i}^{2}), \qquad E(\nu_{it}r_t)=0. \tag{5} \]
\(s_{it}\), tüketicinin reel faiz hakkında elde ettiği bilgidir. \(\nu_{it}\) sinyaldeki hatayı veya gürültüyü temsil eder.
Gürültü düşük olduğunda sinyal daha hassastır. Gürültü yüksek olduğunda tüketici gerçek reel faiz hakkında daha fazla belirsizliğe sahiptir.
Posterior belirsizlik ne demektir?
Tüketici sinyali gördükten sonra reel faiz hakkındaki kalan belirsizlik:
\[ \sigma_{r|s_i}^{2} \]
ile gösterilmektedir.
Bu değer küçüldükçe tüketici reel faiz hakkında daha kesin bilgi edinmiş olur.
Bilgi miktarı nasıl ölçülüyor?
Çalışma Sims tipi entropy yaklaşımını kullanır:
\[ I(\sigma_{r|s_i}^{2}) = \frac{1}{2} \log_2 \left( \frac{\sigma_r^{2}} {\sigma_{r|s_i}^{2}} \right). \tag{6} \]
Bu formül bilgi edinmeden önceki belirsizlik \(\sigma_r^2\) ile bilgi edinildikten sonraki belirsizlik \(\sigma_{r|s_i}^2\) arasındaki azalmayı ölçer.
Eğer posterior belirsizlik başlangıç belirsizliğine eşitse:
\[ \sigma_{r|s_i}^2=\sigma_r^2, \]
oran 1 olur, \(\log_2(1)=0\) çıkar ve tüketici yeni bilgi edinmemiştir.
Posterior belirsizlik küçüldükçe oran büyür ve bilgi akışı artar.
Bilgi edinme neden sınırsız değil?
Çünkü daha hassas bilgi tüketicinin ekonomik hata yapma ihtimalini azaltırken bilgi toplamak, işlemek ve takip etmek de maliyetlidir.
Kaynak bu dengeyi:
\[ \sigma_{r|s_i}^{2} = \arg\min_{\sigma_{r|s_i}^{2}\leq\sigma_r^2} \left[ E_{i,-1} \sum_{t=0}^{\infty} \frac{\beta^t}{2} (c_{it}-c_{it}^{*})^2 + \frac{\lambda_i}{1-\beta} I(\sigma_{r|s_i}^{2}) \right]. \tag{7} \]
biçiminde kurar.
- \(c_{it}^{*}\): tam bilgi altında tüketicinin optimal tüketimidir.
- \((c_{it}-c_{it}^{*})^2\): eksik bilgi yüzünden yapılan tüketim kararının tam-bilgi benchmark'ından karesel sapmasıdır.
- \(\lambda_i\): tüketicinin birim bilgi edinme maliyetidir.
- \(I(\cdot)\): edinilen bilgi miktarıdır.
Tüketici daha fazla bilgi edinirse ilk kayıp bileşeni küçülür; fakat ikinci maliyet bileşeni büyür. Optimal dikkat bu iki etkiyi dengeler.
Hand-to-mouth tüketici nedir?
Modelde hand-to-mouth tüketici, her dönemde gelirinin tamamını tüketen ve dönemler arası finansal varlık veya borç taşımayan tüketicidir.
Bu tüketicinin dönem tüketimi reel faiz oranından bağımsız olduğundan, model içerisinde faiz hakkında yanlış tahmin yapmanın tüketim açısından refah kaybı yoktur. Bu nedenle modelde optimal olarak faiz hakkında ilave bilgi edinmez.
Bu sonuç model varsayımlarına özgüdür; gerçek dünyadaki bütün düşük gelirli veya nakit-akışı kısıtlı insanların merkez bankası haberlerine hiç dikkat etmediği iddiası değildir.
Dikkat değişkeni \(\kappa_i\) nedir?
Optimal dikkat:
\[ \kappa_i \equiv 1- \frac{\sigma_{r|s_i}^{2}} {\sigma_r^{2}} \]
olarak tanımlanmaktadır.
\(\kappa_i=0\), bilgi edinmenin reel faiz belirsizliğini hiç azaltmadığı durumu; \(\kappa_i\) yükseldikçe tüketicinin faiz hakkında daha fazla belirsizlik azalttığı durumu ifade eder.
Kaynak dipnotuna göre \(\kappa_i\), durum ve ölçüm denklemlerine karşılık gelen Kalman gain olarak da yorumlanabilir.
Optimal dikkat için kapalı form çözüm
Proposition 1'e göre:
\[ \kappa_i = 1- \frac{\sigma_{r|s_i}^{2}} {\sigma_r^{2}} = \begin{cases} 1- \dfrac{\lambda_i} {\left[\beta+(1-\beta)a_i^2\right]\sigma_r^2\ln 2}, & |a_i|\geq a_i^{*}, \\[8pt] 0, & \text{aksi halde}. \end{cases} \tag{8} \]
Dikkat eşiği:
\[ a_i^{*} = \sqrt{ \frac{ \lambda_i-\beta\ln(2)\sigma_r^2 }{ \ln(2)\sigma_r^2(1-\beta) } }. \]
Bu çözüm üç ana değişken arasındaki mekanizmayı açıklaştırır:
- \(|a_i|\) yükseldikçe: faiz hatasının ekonomik maliyeti büyür ve dikkat artar.
- \(\lambda_i\) yükseldikçe: bilgi edinmek daha pahalı hale gelir ve dikkat düşer.
- \(\sigma_r\) yükseldikçe: reel faiz daha oynak hale gelir, yanlış bilgiyle karar vermenin potansiyel maliyeti artar ve dikkat yükselir.
Modelin altı test edilebilir öngörüsü
| No | Öngörü | Matematiksel yön |
|---|---|---|
| 1 | Skin in the game arttıkça dikkat artar. | \(\partial\kappa_{it}/\partial|a_i|>0\) |
| 2 | Bireysel bilgi edinme maliyeti arttıkça dikkat azalır. | \(\partial\kappa_{it}/\partial\lambda_i<0\) |
| 3 | Toplam bilgi maliyeti arttıkça dikkat azalır; haber arzı arttıkça dikkat yükselir. | \(\partial\kappa_{it}/\partial N_t>0\) |
| 4 | Faiz oynaklığı yükseldikçe dikkat artar. | \(\partial\kappa_{it}/\partial\sigma_{rt}>0\) |
| 5 | Haber arzının marjinal etkisi skin in the game arttıkça zayıflar. | \(\partial^2\kappa_{it}/\partial N_t\partial|a_i|<0\) |
| 6 | Faiz oynaklığının marjinal etkisi skin in the game arttıkça zayıflar. | \(\partial^2\kappa_{it}/\partial\sigma_{rt}\partial|a_i|<0\) |
Anket verisi nasıl toplanıyor?
Veriler Federal Reserve Bank of Cleveland tarafından yürütülen günlük çevrimiçi tüketici beklentileri anketinden gelmektedir. Anket Qualtrics Research Services tarafından uygulanmakta; katılımcılar aktif olarak yönetilen çift-opt-in pazar araştırma panellerinden ve tamamlayıcı sosyal medya kaynaklarından çekilmektedir.
Veri seti repeated cross-section, yani tekrarlı kesit yapısındadır. Bu, her tarihte benzer nüfustan tüketicilerin ankete katıldığı ancak aynı bireyin zaman içinde sistematik olarak takip edilmediği anlamına gelir.
Bu ayrım bilimsel olarak önemlidir. Çalışma farklı kişiler arasındaki kesitsel farkları güçlü biçimde gözleyebilir; fakat aynı kişinin “satın alma planım oluşmadan önce ne kadar dikkatliydim, plan yaptıktan sonra ne kadar dikkatliyim?” değişimini doğrudan sabit-etkili panel tasarımla ölçemez.
Para politikasına dikkat nasıl ölçülüyor?
Tüketiciye geçen hafta para politikası veya Federal Reserve hakkında herhangi bir haber duyup duymadığı sorulmaktadır.
Yanıt ikili değişkene dönüştürülür:
\[ \kappa_{it} = \begin{cases} 1, & \text{haber duyduğunu bildiriyorsa},\\ 0, & \text{duymadığını bildiriyorsa}. \end{cases} \]
Bu ampirik değişken dikkatin extensive margin'ini, yani tüketicinin dikkatli olup olmadığını ölçmektedir. Teorik \(\kappa_i\) ise dikkat yoğunluğunun sürekli ölçüsüdür. Appendix'teki Corollary 2 model öngörülerinin ikili dikkat olasılığı için de geçerli olduğunu göstermektedir.
Para politikası haberi gerçekten faiz haberini mi temsil ediyor?
Dikkatli olduğunu söyleyen tüketicilere duydukları haber türü ayrıca sorulmaktadır. Kaynak, özellikle 2022'den itibaren faiz oranı değişiklikleri hakkındaki haberlerin diğer para politikası haber türlerine göre baskın hale geldiğini göstermektedir.
Ayrıca dikkatli ve dikkatsiz tüketicilerin enflasyon beklentilerinin benzer olması, yazarların bu dikkat ölçüsünü yalnız “enflasyona dikkat” olarak değil, nominal faiz ve para politikası bilgisi arama davranışı olarak yorumlamasını desteklemektedir.
Bireysel bilgi edinme maliyeti nasıl ölçülüyor?
\(\lambda_i\) doğrudan gözlenemediği için çalışma iki vekil kullanır:
- eğitim düzeyi,
- sayısal okuryazarlık.
Sayısal okuryazarlık, beyaz ve siyah toplardan oluşan bir kutudaki 70 çekilişin 14'ünde siyah top gelmesi halinde bir sonraki çekilişte siyah top gelme olasılığını sorgulayan basit olasılık sorusuyla ölçülmektedir.
Doğru yanıt verenler yüksek sayısal okuryazarlık göstergesi almaktadır.
Toplam bilgi maliyeti nasıl ölçülüyor?
Çalışma Factiva üzerinden belirli bir dönemde “monetary policy” veya “Federal Reserve” ifadelerini içeren haber sayısını saymaktadır.
Daha fazla haberin bilgi bulmayı kolaylaştırdığı ve dolayısıyla toplam bilgi edinme maliyeti \(\lambda_t\)'yi düşürdüğü varsayılmaktadır.
Faiz oynaklığı nasıl ölçülüyor?
Faiz oynaklığı:
bir yıllık ABD Hazine tahvili getirisinin önceki 30 gündeki standart sapması
olarak ölçülmektedir.
Kaynak grafiğinde birim yüzde puandır.
Ayrıca 26 Ağustos 2020–16 Mart 2022 dönemi, Federal Reserve'in faizlerin bir süre düşük kalacağı yönündeki ileri yönlendirmesi nedeniyle düşük faiz oynaklığı dönemi olarak kullanılan bir forward guidance dummy değişkeniyle temsil edilmektedir.
Çalışmanın Yöntemi ve Bulguları
Birinci ampirik test: skin in the game
Ana regresyon:
\[ \kappa_{it} = \gamma_t + \beta_1|a_i| + X_i'\theta + \varepsilon_{it}. \tag{9} \]
Burada:
- \(\kappa_{it}\): tüketicinin para politikası haberi duyup duymadığını gösterir.
- \(|a_i|\): büyük satın alma planı göstergesidir.
- \(X_i\): eğitim ve gelir gibi demografik kontrollerdir.
- \(\gamma_t\): aylık sabit etkilerdir.
- \(\beta_1\): aynı makro ortam içinde satın alma planı bulunan ve bulunmayan tüketiciler arasındaki dikkat farkını ölçer.
| Plan ufku | OLS, kontrolsüz | OLS, demografik kontrollü | Logit odds ratio, kontrolsüz | Logit odds ratio, kontrollü |
|---|---|---|---|---|
| Bir ay | 0,32*** | 0,28*** | 3,85*** | 3,92*** |
| Bir yıl | 0,13*** | 0,10*** | 1,83*** | 1,65*** |
OLS sonuçları bir ay içinde satın alma planlayan grubun dikkat olasılığının yaklaşık 28–32 yüzde puan daha yüksek olduğunu göstermektedir.
Bir yıl ufkunda fark 10–13 yüzde puana düşmektedir.
Her iki OLS spesifikasyonunda 75.262 gözlem bulunmaktadır ve katsayılar %1 anlamlılık düzeyindedir.
Satın alma planı olmayanların hiçbiri dikkatsiz mi?
Hayır. Kaynak, ev veya araç satın alma planı bulunmayan tüketicilerin de yaklaşık %29'unun para politikası haberlerine dikkat ettiğini bildirir.
Bunun iki açıklaması çalışma açısından mümkündür:
- ankette ölçülmeyen kredi kartı borcu, tasarruf, yatırım veya mevcut mortgage gibi başka faiz duyarlılıkları bulunabilir;
- modelde net durağan durum pozisyonu sıfır olsa bile hand-to-mouth olmayan bazı tüketiciler, bilgi edinme maliyetleri yeterince düşükse yine dikkat edebilir.
Dolayısıyla çalışma “satın alma planı yok = ekonomik teşvik tamamen yok” eşitliği kurmamaktadır.
Ters nedensellik sorunu
Temel sorun şudur: satın alma planı para politikasına dikkat etmeyi mi artırıyor, yoksa faiz haberini duyan tüketici satın alma planını mı değiştiriyor?
Yazarlar ana regresyonun bu soruya tek başına kusursuz cevap vermediğini kabul ederek çeşitli kontroller uygular.
Birinci ters nedensellik kontrolü: demografik homojenlik
Eğer para politikası haberini duymak satın alma planı yaratıyor olsaydı ilişkinin finansmana daha bağımlı genç tüketicilerde çok daha güçlü ve yaşlı tüketicilerde zayıf olması beklenebilirdi.
Appendix D'deki yaş grubu sonuçlarında satın alma planının dikkat üzerindeki pozitif katsayısı bütün yaş gruplarında korunmaktadır; 65 yaş ve üzerindeki grupta da pozitif ve anlamlıdır.
İkinci kontrol: faiz rejimleri boyunca kararlılık
Kaynak, federal fon oranının düşük, yükselen, yüksek-sabit ve düşen olduğu dönemlerde 30 günlük hareketli regresyonları karşılaştırır.
Bir aylık satın alma planının dikkat üzerindeki tahmini etkisi zaman boyunca yaklaşık 0,3–0,4 bandında pozitif kalmakta ve 2022–2023 sıkılaşma döneminde işaret değiştirmemektedir.
Yazarlar bu kararlılığı “faiz haberi satın alma planı yaratıyor” yorumuyla uyumsuz, “yaklaşan satın alma planı tüketiciyi haber izlemeye teşvik ediyor” mekanizmasıyla uyumlu görmektedir.
Üçüncü kontrol: dikkat değiştiricileri satın alma planını açıklıyor mu?
Appendix D şu regresyonu kullanmaktadır:
\[ a_{it} = \gamma_t + \beta_1 DaysToFOMC_t + \beta_2 NewsCount_t + \beta_3\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{D.69} \]
FOMC'ye gün sayısı, para politikası haber yoğunluğu ve Hazine getirisi oynaklığı gibi dikkati değiştiren faktörlerin ev/araç satın alma planını sistematik biçimde açıklayıp açıklamadığı farklı politika rejimlerinde test edilmektedir.
Tables D.1–D.4'te bu dikkat değiştiricilerinin satın alma planını bütün rejim ve mal türlerinde tutarlı biçimde anlamlı açıklamadığı görülmektedir.
Dördüncü kontrol: yüksek dikkat dönemleri
Kaynak:
\[ \kappa_{it} = \gamma_t + \beta_1|a_{it}| + \beta_2 \left( |a_{it}|\times HighAttention_t \right) + X_i'\theta + \varepsilon_{it} \tag{D.70} \]
regresyonuyla satın alma planı etkisinin FOMC sonrası, yüksek Fed haber yoğunluğu, yüksek para politikası haber yoğunluğu ve yüksek faiz oynaklığı dönemlerinde yapay biçimde güçlenip güçlenmediğini sınar.
Kaynak, etkileşim katsayılarının genel olarak küçük ve anlamsız olduğunu; anlamlı çıkan yüksek oynaklık etkileşiminin ise ters nedenselliğin öngördüğü pozitif işaret yerine negatif olduğunu raporlamaktadır.
Bu testler yazarların exogeneity yorumunu güçlendirir. Bununla birlikte veri tekrarlı kesit olduğu için Verianla anlatımı bu sonucu randomize müdahale veya aynı tüketiciyi zaman içinde izleyen kesin panel nedenselliği olarak sunmamaktadır.
İkinci ampirik test: bireysel bilgi maliyetleri
Kaynak:
\[ \kappa_{it} = \gamma_t+\psi_2 Z_i+\varepsilon_{it} \tag{10} \]
denklemiyle eğitim ve sayısal okuryazarlığı bilgi edinme maliyetinin vekilleri olarak test eder.
| Gösterge | OLS katsayısı | Logit odds ratio |
|---|---|---|
| Yüksek sayısal okuryazarlık | 0,05*** | 1,23*** |
| Bir miktar üniversite eğitimi | 0,04*** | 1,22*** |
| Lisans | 0,20*** | 2,48*** |
| Yüksek lisans veya üzeri | 0,38*** | 5,23*** |
Yüksek sayısal okuryazarlık dikkat olasılığıyla yaklaşık 5 yüzde puanlık pozitif ilişki göstermektedir.
Yüksek lisans veya daha yüksek eğitim düzeyi, yükseköğretim görmemiş referans gruba kıyasla OLS'de yaklaşık 38 yüzde puan daha yüksek dikkatle ilişkilidir.
Kaynak, en yüksek eğitim grubu dışındaki bireysel bilgi maliyeti etkilerinin bir aylık skin-in-the-game etkisinden daha küçük olduğunu vurgular ve ekonomik teşvikin yalnız bilişsel yetenekten bağımsız bir rolü bulunduğunu savunur.
Haber Arzı ve Faiz Oynaklığı Para Politikası Dikkatini Nasıl Değiştiriyor?
Çalışmada daha fazla para politikası haberi bilgi edinmenin toplam maliyetini düşüren bir dış faktör olarak, bir yıllık Hazine getirilerinin 30 günlük standart sapması ise faiz belirsizliğinin göstergesi olarak kullanılır; her iki faktör de ortalama dikkati artırır, ancak etkileri yakın dönemde büyük satın alma planlayan ve zaten yüksek dikkat gösteren tüketicilerde belirgin biçimde zayıflar.
Haber arzı regresyonu
Kaynak:
\[ \kappa_{it} = \alpha + \psi_3N_t + X_i'\theta + \varepsilon_{it}. \tag{11} \]
\(N_t\), Factiva'da para politikası veya Federal Reserve hakkında bulunan haber sayısını temsil eder.
| Haber ölçümü | OLS | IV | IV birinci aşama F-istatistiği |
|---|---|---|---|
| “Monetary Policy” haberleri | 0,05*** | 0,14*** | 3765,2 |
| “Federal Reserve” haberleri | 0,04*** | 0,11*** | 3939,9 |
Kaynak metin OLS sonuçlarını, arama kapsamındaki bir ilave haberle dikkat olasılığında 4–5 yüzde puanlık artış olarak ifade etmektedir.
Ancak haber sayısı yalnız arzı yansıtmayabilir. Tüketicilerin konuya daha çok ilgi duyduğu dönemlerde medya da daha çok haber üretebilir.
Instrumental Variables neden kullanılıyor?
Bu endojenlik sorununu azaltmak için yazarlar FOMC toplantısından önce veya sonra kaç gün bulunulduğunu haber sayısı için araç değişken olarak kullanır.
FOMC toplantı tarihleri önceden planlanır ve kamuya duyurulur. Haber yoğunluğu toplantılar çevresinde mekanik olarak yükselir.
Yazarlar bu takvim kaynaklı değişimi haber arzındaki dışsal bileşeni ayırmak için kullanmaktadır.
IV katsayıları:
- “Monetary Policy” için 0,14,
- “Federal Reserve” için 0,11
olarak tahmin edilmektedir.
Birinci aşama F-istatistiklerinin 3765,2 ve 3939,9 olması araçların haber sayısıyla çok güçlü ilişkiye sahip olduğunu göstermektedir.
Bu IV analizi özellikle haber arzının dikkat üzerindeki etkisinin nedensel yorumunu güçlendirmektedir. Bu nedensel tanımlama, satın alma planı göstergesinin ana kesitsel regresyonuyla aynı şey değildir.
FOMC toplantı günü çevresinde ne oluyor?
FOMC çevresi regresyon kesintisi grafiğinde bütün tüketiciler bir arada değerlendirildiğinde toplantı açıklaması çevresinde para politikası haberi duyma olasılığında yukarı yönlü kesinti görülmektedir.
Ev veya araç satın alma planı bulunmayan tüketicilerde bu toplantı çevresi sıçraması daha belirgindir.
Yakın dönemde alım planlayan tüketicilerin dikkat düzeyi ise toplantı öncesinde de yüksek kaldığı için FOMC çevresindeki ek artış çok daha sınırlıdır.
Faiz oynaklığı regresyonu
Kaynak:
\[ \kappa_{it} = \alpha + \beta_4\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{12} \]
denklemini kullanır.
| Değişken | OLS | Logit odds ratio |
|---|---|---|
| 30 günlük 1-yıl Hazine getirisi oynaklığı | 0,49*** | 11,17*** |
| Forward-guidance dönemi | -0,07*** | 0,71*** |
Kaynağa göre oynaklık değişkenindeki bir birimlik artış dikkat olasılığını 49 yüzde puan artırmaktadır.
Burada birimin, bir yıllık Hazine getirisinin 30 günlük standart sapmasının yüzde puan cinsinden ölçümü olduğu unutulmamalıdır. Katsayı küçük gündelik faiz hareketinin etkisi olarak yorumlanmamalıdır.
Düşük oynaklıkla karakterize edilen forward-guidance döneminde dikkat yaklaşık 7 yüzde puan daha düşüktür.
Haber arzı ile skin in the game etkileşimi
Kaynak:
\[ \kappa_{it} = \alpha + \psi_{51}|a_i| + \psi_{52}N_t + \psi_{53}(N_t\times|a_i|) + X_i'\theta + \varepsilon_{it}. \tag{13} \]
denklemini kullanır.
Model \(\psi_{53}<0\) bekler: büyük satın alma planı bulunan tüketici zaten bilgi aradığı için haber arzındaki ek artışın dikkat üzerindeki marjinal etkisi daha küçük olmalıdır.
| Etki | OLS | IV |
|---|---|---|
| “Monetary Policy” × bir aylık plan | -0,04*** | -0,22** |
| “Federal Reserve” × bir aylık plan | -0,04*** | -0,19** |
| “Monetary Policy” × bir yıllık plan | 0,01; anlamlı değil | -0,10; anlamlı değil |
| “Federal Reserve” × bir yıllık plan | 0,00; anlamlı değil | -0,09; anlamlı değil |
Bir aylık planlarda IV sonuçlarına göre haber arzının pozitif marjinal etkisi yüksek-skin-in-the-game grubunda yaklaşık 19–22 yüzde puan daha küçüktür.
Bir yıllık planlarda etkileşim zayıflamakta ve istatistiksel olarak anlamlı değildir.
Faiz oynaklığı ile skin in the game etkileşimi
Kaynak:
\[ \kappa_{it} = \beta_{61}|a_i| + \beta_{62}(\sigma_{rt}\times|a_i|) + \beta_{63}\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{14} \]
denklemini tahmin etmektedir.
| Değişken | OLS, kontrolsüz | OLS, kontrollü |
|---|---|---|
| Bir aylık satın alma planı | 0,35*** | 0,32*** |
| Bir aylık plan × oynaklık | -0,34*** | -0,32*** |
| Bir yıllık satın alma planı | 0,13*** | 0,10*** |
| Bir yıllık plan × oynaklık | 0,00 | -0,05 |
| Oynaklığın ana etkisi | 0,43*** | 0,44*** |
Bir aylık satın alma planı bulunan tüketicilerde faiz oynaklığının dikkat üzerindeki pozitif etkisi yaklaşık 32–34 yüzde puan daha küçüktür.
Bu sonuç “yüksek skin in the game grubunda oynaklık dikkati düşürür” anlamına gelmez. Ana skin-in-the-game etkisi pozitiftir; etkileşim katsayısı, oynaklık arttığında dikkat artışının bu grupta zaten yüksek dikkat düzeyi nedeniyle daha sınırlı olduğunu gösterir.
Hedefli Merkez Bankası İletişimi Modelde Neden Ortaya Çıkıyor?
Modelde merkez bankası iletişimi tüketicinin bilgi edinme maliyetini düşürür fakat iletişim üretmek gerçek kaynak maliyeti yaratır; bu nedenle bilgi eksikliğinden en büyük refah kaybını yaşayan faiz-duyarlı tüketicilere iletişim yöneltmek, iletişim maliyeti hesaba katıldığında evrensel yayın yapmaktan teorik olarak daha verimli olabilir.
İletişim modelinin başlangıç varsayımı
Bütün tüketicilerin başlangıçta birim bilgi maliyeti \(\lambda\) ile karşılaştığı varsayılır.
Merkez bankası belirli tüketicilere iletişim sağladığında bu maliyeti:
\[ \lambda_p<\lambda \]
düzeyine indirebilir.
Ancak iletişim ücretsiz değildir. Kaynak, iletişim maliyetini \(g(\lambda_p)\) ile gösterir.
Modelde \(g(\lambda_p)\) azalan ve katı dışbükeydir: bilgi edinme maliyetini çok düşük düzeye indiren yoğun iletişim giderek daha pahalı hale gelir.
İletişim öncesi refah kaybı
Kaynak Denklem (15):
\[ V(\lambda;a_i,\sigma_r^2) = \begin{cases} \dfrac{\lambda}{2(1-\beta)\ln2}, & |a_i|\geq a^{*}, \\[8pt] \sigma_r^2 \dfrac{\beta+(1-\beta)a_i^2}{2(1-\beta)}, & \text{aksi halde}. \end{cases} \tag{15} \]
olarak tanımlanmaktadır.
Modelde zaten dikkatli olan tüketicinin refah kaybı bilgi edinme maliyeti \(\lambda\)'ya bağlıdır. Optimal olarak dikkatsiz kalan tüketicinin kaybı ise mevcut maliyet altında bilgi edinmemeyi seçtiği bölgeye aittir.
Merkez bankasının hedefleme problemi
Merkez bankası her tüketici için:
\[ \lambda_p^{*}(i) = \arg\min_{\lambda_p(i)\leq\lambda} \left[ V(\lambda_p(i);a_i,\sigma_r^2) + g(\lambda_p(i)) \right]. \tag{16} \]
problemini çözer.
İlk terim tüketicinin eksik bilgi kaynaklı refah kaybıdır. İkinci terim merkez bankasının iletişim maliyetidir.
Proposition 2
Kaynak tek bir iletişim yoğunluğu \(\lambda_p^{*}\) seçildiğini varsayar ve yalnız yeterince yüksek “skin in the game” bulunan tüketicilerin hedeflenmesinin optimal olduğunu gösterir.
Hedefleme eşiği:
\[ a_p^{*} = \sqrt{ \frac{\lambda_p^{*}} {\sigma_r^2(\ln2)(1-\beta)} - \frac{\beta}{1-\beta} + \frac{2g(\lambda_p^{*})}{\sigma_r^2} }. \]
biçimindedir.
\(|a_i|\geq a_p^{*}\) olan tüketicilerde bilgi eksikliğinin oluşturduğu refah kaybı iletişim maliyetini aşacak kadar büyüktür; model bu nedenle onları hedeflemeyi tercih eder.
\(|a_i|<a_p^{*}\) grubunda ise ilave iletişimden kazanılan refah modelde maliyeti karşılamaz.
Bu bir ampirik politika deneyi midir?
Hayır. Proposition 2 teorik sonuçtur.
Çalışma gerçek bir merkez bankasının tüketicileri satın alma planlarına göre hedeflediği bir saha deneyi yapmamaktadır ve hedefli iletişimin ampirik olarak belirli bir yüzde kadar refah artırdığını ölçmemektedir.
Bu politika sonucu, anket bulgularıyla desteklenen rasyonel dikkatsizlik mekanizmasına iletişim maliyetinin eklenmesinden türetilmektedir.
Şekil 6'nın parametreleri ne anlama geliyor?
Kaynak Şekil 6 teorik mekanizmayı göstermek için:
- \(\beta=0{,}99\),
- \(\sigma_r^2=0{,}1\),
- \(\lambda=0{,}5\)
parametrelerini kullanmaktadır.
Düşük iletişim maliyeti panelinde:
\[ g=\frac{\lambda}{\lambda_p}-1, \]
yüksek iletişim maliyeti panelinde ise:
\[ g= 50 \left( \frac{\lambda}{\lambda_p}-1 \right) \]
kullanılmaktadır.
Bu değerler anketten tahmin edilen politika parametreleri değildir; teorik mekanizmayı görselleştirmek için kullanılan örnek parametrelerdir.
Toplam dikkat
İletişim sonrasında toplam dikkat:
\[ K_p = 2 \int_{\min(a_p^{*},a^{*})}^{\infty} \kappa_p(a)\phi(a)\,da. \tag{17} \]
olarak tanımlanmaktadır.
\(\phi(a)\), tüketicilerin tüketime göre borç/tasarruf pozisyonlarının dağılımını; \(\kappa_p(a)\), iletişim sonrasında ilgili tüketicinin dikkatini gösterir.
Kaynak bu toplulaştırmada dağılımın simetrik olduğunu varsayar.
Dikkat para politikası aktarımını nasıl etkiliyor?
Modelin aggregate tüketim sonucu:
\[ \frac{\partial c_t}{\partial r_t} = - \int_{-\infty}^{\infty} [\beta-a(1-\beta)] \kappa_p(a)\phi(a)\,da = -\beta K_p. \tag{18} \]
Denklemde toplam dikkat \(K_p\) büyüdükçe reel faiz değişiminin toplam tüketim üzerindeki mutlak etkisi de büyür.
Ekonomik mantık şudur: tüketici gerçek faiz değişikliğini fark etmiyor veya tahminini yeterince güncellemiyorsa tüketimini de daha az değiştirir. Daha fazla dikkat, beklenen reel faizin gerçek faiz hareketine daha fazla tepki vermesini ve dolayısıyla tüketim kararının daha güçlü ayarlanmasını sağlar.
Kaynak ayrıca gelir reel faizden etkileniyorsa toplam politika etkisinin Denklem (18)'deki saf tüketim-kanalı sonucundan daha büyük olabileceğini not eder; kendi temel modelinde bu ek gelir kanalı hesaplanmamaktadır.
Neden yüksek oynaklık dönemlerinde iletişim?
Modelde yüksek faiz oynaklığı:
- dikkat eşiğini düşürür ve daha fazla tüketiciyi dikkatli gruba taşır,
- zaten dikkatli olan tüketicilerin dikkat yoğunluğunu yükseltir.
Bu nedenle merkez bankasının iletişim kaynaklarını hangi dönemlerde yoğunlaştıracağına karar vermesi gerekiyorsa model yüksek oynaklık dönemlerini daha verimli zamanlar olarak işaret eder.
Çalışmanın desteklediği sonuçlar
- ABD tüketicilerinde para politikası haberlerine dikkat önemli ölçüde heterojendir.
- Yakın dönemde ev veya araç satın alma planlayan tüketiciler daha yüksek dikkat göstermektedir.
- Bir aylık satın alma planının dikkatle ilişkisi bir yıllık plana kıyasla belirgin biçimde daha güçlüdür.
- Eğitim ve sayısal okuryazarlık daha yüksek dikkatle ilişkilidir.
- Para politikası ve Federal Reserve haber arzı arttığında dikkat artmaktadır.
- FOMC takvimiyle araçsallaştırılan haber arzı IV analizinde de pozitif etki göstermektedir.
- Bir yıllık Hazine getirisi oynaklığının arttığı dönemlerde dikkat daha yüksektir.
- Düşük oynaklıklı forward-guidance döneminde dikkat daha düşüktür.
- Haber arzı ve faiz oynaklığının marjinal etkisi yakın dönem büyük satın alma planlayan tüketicilerde daha küçüktür.
- FOMC çevresindeki dikkat dalgalanmasının önemli bölümü ölçülen skin in the game düzeyi düşük tüketicilerden kaynaklanmaktadır.
- Appendix D'deki testler ters nedensellik açıklamasına karşı yazarların exogeneity varsayımını destekleyen kanıt sunmaktadır.
- Teorik model, iletişim maliyetli olduğunda yüksek faiz duyarlılığı bulunan tüketicileri hedefleyen iletişimin optimal olabileceğini göstermektedir.
- Modelde toplam dikkat arttıkça reel faiz değişiminin toplam tüketim üzerindeki etkisi güçlenmektedir.
Çalışmanın desteklemediği sonuçlar
Çalışma bütün tüketicilerin yalnız ev veya araç satın almayı düşündüklerinde para politikasına dikkat ettiğini söylememektedir.
Satın alma planı bulunmayan tüketicilerin yaklaşık %29'u yine para politikası haberine dikkat etmektedir.
Çalışma “yüksek eğitim doğrudan para politikası bilgisini nedensel olarak artırır” sonucunu randomize deneyle göstermemektedir; eğitim ve numeracy bilgi maliyeti vekilleri olarak kullanılmaktadır.
Ana skin-in-the-game analizi randomize müdahale değildir ve tekrarlı kesit verisine dayanır. Appendix D testleri ters nedensellik kaygısını azaltır fakat aynı bireyleri zaman içinde izleyen panel sabit-etki tanımlamasının yerini tamamen almaz.
Çalışma bütün merkez bankalarının gerçek dünyada yalnız büyük alım planlayan tüketicilere iletişim göndermesini ampirik olarak test etmemektedir.
Optimal hedefli iletişim sonucu teorik modelin:
- iletişimin bilgi maliyetini azaltması,
- iletişimin gerçek kaynak maliyeti oluşturması,
- belirli iletişim maliyet fonksiyonu,
- tek tip hedeflenen iletişim yoğunluğu,
- aggregate hesapta simetrik \(a\) dağılımı
gibi varsayımlarına bağlıdır.
Çalışma “daha fazla iletişim her zaman daha iyidir” sonucunu desteklememektedir. Tam tersine iletişim maliyetliyse bazı düşük-stakes tüketicilere ek iletişim modelde maliyetinden daha düşük refah kazancı sağlayabilir.
Çalışma faiz oranındaki her bir birimlik günlük değişimin dikkati 49 yüzde puan artırdığını söylememektedir. 0,49 katsayısı, bir yıllık Hazine getirisinin 30 günlük standart sapmasıyla tanımlanan oynaklık değişkeninin bir birimlik değişimine aittir.
Çalışma ABD dışındaki tüketicilerin aynı katsayılarla davranacağını göstermemektedir.
Çalışmanın geleceğe bıraktığı sorular
Yazarlar sonuç bölümünde birkaç açık araştırma yönü belirtmektedir:
- şirketlerin para politikasına dikkat davranışı tüketicilerden nasıl farklıdır?
- para politikasına dikkat ile enflasyona dikkat nasıl etkileşmektedir?
- düşük skin-in-the-game tüketicileri iletişim yoluyla dikkat eşiğinin üzerine taşımak mümkün müdür?
- yüksek oynaklık döneminde dikkatli hale gelen tüketici daha sonra da dikkatli kalır mı?
- farklı kitleler için merkez bankası iletişimi nasıl farklılaştırılmalıdır?
Genel bilimsel değerlendirme
Çalışmanın temel katkısı para politikası dikkatini enflasyon beklentisi gibi dolaylı bir göstergeden çıkarmak yerine tüketiciye doğrudan para politikası veya Federal Reserve hakkında haber duyup duymadığını sormasıdır.
İkinci katkı, dikkatin yalnız kişinin eğitim veya finansal okuryazarlığı gibi kapasite farklılıklarından değil, ekonomik olarak ne kadar “işin içinde” olduğundan da güçlü biçimde etkilenebileceğini göstermesidir.
Üçüncü katkı, bireysel teşvik ve dış bilgi ortamını ayrı ayrı incelemekle yetinmeyip etkileşimlerini test etmesidir. Haber arzındaki veya faiz oynaklığındaki değişiklikler özellikle normalde bilgi aramak için daha zayıf ekonomik teşviki bulunan tüketicilerin dikkatinde büyük dalgalanma yaratmaktadır.
Bu nedenle araştırmanın bilimsel mesajı “insanlara daha çok haber verirsek herkes aynı ölçüde daha dikkatli olur” değildir.
Daha doğru ifade şöyledir: para politikasına dikkat endojendir; insanların faiz bilgisini takip etmekten elde edeceği ekonomik fayda, bilgi edinme maliyeti ve faiz ortamındaki belirsizlik birlikte kimin dikkat edeceğini ve ne kadar dikkat edeceğini belirler.
Kaynak ve Yöntem Notu
Özgün başlık: Consumers' Attention to Monetary Policy: The Importance of Having "Skin in the Game"
Türkçe yayın başlığı: Tüketicilerin Para Politikasına Dikkati: “Oyunda Payı Olmanın” Önemi
Yazarlar: Ina Hajdini; Edward S. Knotek II; James Mitchell; Mathieu Pedemonte; Taylor Shiroff.
Yazar sırası: Kaynaktaki sıra aynen korunmuştur.
Kurumlar: Ina Hajdini, Edward S. Knotek II ve James Mitchell — Federal Reserve Bank of Cleveland; Mathieu Pedemonte — Inter-American Development Bank; Taylor Shiroff — Duke University.
Corresponding author: Kaynak tek bir corresponding author işaretlememektedir; yazarların kurumsal iletişim bilgileri dipnotta ayrı ayrı verilmektedir.
Eşit katkı / eş birinci yazarlık: Kaynakta böyle bir beyan bulunmamaktadır.
Kaynak türü: Federal Reserve Bank of Cleveland Working Paper.
Çalışma numarası: Working Paper No. 26-31.
Seri: Federal Reserve Bank of Cleveland Working Paper Series.
ISSN: 2573-7953.
DOI: 10.26509/frbc-wp-202631.
PDF kapak tarihi: October 2026.
Makale iç başlık tarihi: October 6, 2026.
Federal Reserve Bank of Cleveland resmî yayın sayfasındaki tarih: October 14, 2026.
Tarih notu: PDF iç tarihi ile resmî web yayın tarihi aynı değildir; Verianla bu iki tarihi ayrı bibliyografik alan olarak korumaktadır.
Hakemlik / editoryal durum: Kaynak bir Working Paper'dır. Cleveland Fed çalışma kâğıtlarının araştırma sürecindeki ön materyaller olduğunu ve resmî Cleveland Fed yayınlarına uygulanan formal editoryal incelemeden geçmiş olmayabileceklerini belirtmektedir. Kaynak, hakemli dergi makalesi olarak sunulmamalıdır.
Lisans: Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International — CC BY-NC-ND 4.0.
JEL sınıflandırmaları: D8, E5.
Kaynak anahtar kelimeleri: monetary policy; rational inattention; communication.
Ana çalışma türü: Kısmi-denge teorik rasyonel dikkatsizlik modeli + büyük tekrarlı-kesit tüketici anketi + OLS/logit/IV ve FOMC çevresi ekonometrik analiz.
Ana anket: Federal Reserve Bank of Cleveland günlük çevrimiçi Consumer Expectations Survey; uygulama Qualtrics Research Services.
Örneklem: Kaynak 170.000'den fazla ABD tüketicisini kapsadığını bildirmektedir.
Kaynak-içi örneklem tarihi tutarsızlığı: Giriş bölümünde çalışma dönemi “March 2020 through January 2025” olarak yazılmaktadır. Ana Figure 1, Figure 5 ve Appendix Figure A.7 notlarında ise “March 2020–July 2025” yazmaktadır. Kaynak bu farkı açıklamamaktadır; Verianla tarihleri sessizce birleştirmemiştir.
Skin-in-the-game soru dönemleri: Kaynak dipnotuna göre bu sorular 16 Ağustos 2021–18 Ocak 2022, 3 Mart 2022–13 Şubat 2024 ve 28 Ağustos 2024'ten örneklemin sonuna kadar toplanmıştır.
Veri yapısı: Repeated cross-section; aynı tüketiciler zaman boyunca panel biçiminde izlenmemektedir.
Dikkat ölçümü: Son bir hafta içinde para politikası veya Federal Reserve hakkında haber duyduğunu bildirme; ikili extensive-margin değişkeni.
Ampirik skin in the game: Bir ay veya bir yıl içinde ev ya da motorlu araç satın alma planı.
Teorik skin in the game: \(|a_i|=|\bar B_i/\bar C_i|\); net borç/tasarruf pozisyonunun tüketime oranının mutlak değeri.
Bireysel bilgi maliyeti vekilleri: Eğitim ve sayısal okuryazarlık.
Toplam bilgi maliyeti vekili: Factiva'daki “monetary policy” ve “Federal Reserve” haber sayıları.
Faiz oynaklığı: Bir yıllık ABD Hazine getirisinin önceki 30 gündeki standart sapması.
Forward-guidance sağlamlık dönemi: 26 Ağustos 2020–16 Mart 2022.
Ana ampirik yöntemler: OLS, logit, instrumental variables, FOMC çevresi regression-discontinuity görsel/spesifikasyonları ve Appendix D falsification testleri.
IV aracı: FOMC toplantısından önce/sonra bulunulan gün sayısı; FOMC tarihlerinin önceden planlanmış olması haber arzında tahmin edilebilir dışsal değişim sağlamak amacıyla kullanılmaktadır.
Ana skin-in-the-game sonucu: Bir aylık büyük satın alma planı bulunan tüketiciler 28–32 yüzde puan; bir yıllık planı bulunanlar 10–13 yüzde puan daha yüksek dikkat göstermektedir.
Bireysel bilgi maliyeti sonucu: Yüksek sayısal okuryazarlık yaklaşık 5 yüzde puan daha yüksek dikkatle; yüksek lisans veya üzeri eğitim yaklaşık 38 yüzde puan daha yüksek dikkatle ilişkilidir.
Haber arzı sonucu: Kaynak OLS katsayılarını 4–5 yüzde puan, IV katsayılarını 11–14 yüzde puan olarak raporlamaktadır.
Haber IV birinci aşama F-istatistikleri: 3765,2 ve 3939,9.
Haber × skin in the game IV etkileşimi: Bir aylık planlarda haber arzının pozitif etkisi yüksek-skin-in-the-game grubunda yaklaşık 19–22 yüzde puan daha küçüktür.
Faiz oynaklığı sonucu: Oynaklık katsayısı OLS'de 0,49; forward-guidance göstergesi -0,07'dir.
Oynaklık × skin in the game etkileşimi: Bir aylık satın alma planlarında pozitif oynaklık etkisi yaklaşık 32–34 yüzde puan daha küçüktür.
Standart hatalar: Ana regresyonlarda robust standard errors.
Anlamlılık işaretleri: Kaynak tablolarında * p<0,1; ** p<0,05; *** p<0,01.
FOMC çevresi grafik güven aralığı: Kaynak Figure 1'de %95 güven aralıkları gösterilmektedir.
Ters nedensellik kontrolleri: Yaş grubu homojenliği; faiz rejimleri boyunca katsayı kararlılığı; FOMC günü/haber/faiz oynaklığı gibi dikkat değiştiricilerinin satın alma planlarını açıklayıp açıklamadığı; yüksek-dikkat dönemleriyle satın alma planı etkisinin etkileşimi.
Ana teorik model: Tüketici reel faiz hakkında Gaussian gürültülü sinyal alır; bilgi miktarı entropy azalmasıyla ölçülür; tüketici tüketim hatalarının refah maliyeti ile bilgi edinme maliyetini dengeleyerek optimal posterior varyansı ve dikkat düzeyini seçer.
Teorik ana sonuç: Optimal dikkat skin in the game ve faiz oynaklığı ile artar; bireysel/toplam bilgi maliyetleriyle azalır. Haber arzı ve oynaklığın marjinal etkileri skin in the game yükseldikçe zayıflar.
İletişim modeli: Merkez bankası iletişiminin tüketici bilgi maliyetini \(\lambda\)'dan \(\lambda_p\)'ye düşürdüğü, fakat \(g(\lambda_p)\) biçiminde gerçek kaynak maliyeti oluşturduğu teorik problem.
İletişim politika sonucu: Model, iletişim maliyetliyse yalnız \(|a_i|\geq a_p^{*}\) eşiğinin üzerindeki tüketicilerin hedeflenmesinin optimal olabileceğini gösterir. Bu sonuç saha deneyi değil, teorik Proposition 2 sonucudur.
Aggregate aktarım sonucu: Kaynak modelinde iletişimle artan toplam dikkat \(K_p\), reel faiz değişiminin aggregate tüketim üzerindeki tepkisini \(-\beta K_p\) ilişkisi üzerinden büyütmektedir.
Temel model varsayımları: Kısmi denge; ana modelde iid reel faiz süreci; additive Gaussian sinyal gürültüsü; exogenous reel gelir; tüketicinin bilgi hassasiyetini seçmesi; iletişim bölümünde belirli maliyet fonksiyonu ve aggregate hesapta simetrik finansal pozisyon dağılımı.
Panel sınırlılığı: Veri repeated cross-section olduğu için aynı tüketicinin satın alma planı oluşmadan önce ve sonra dikkatindeki değişim doğrudan izlenmemektedir. Appendix B.6, zamanla değişen skin-in-the-game durumunu teorik olarak genişletir; bunun ampirik yorumu satın alma zamanlamasının gözlenmeyen dikkat belirleyicilerine koşullu olarak ortogonal olması varsayımına dayanır.
Gelecek çalışma: Firma dikkati, enflasyon dikkatiyle etkileşim, düşük-stakes tüketicileri iletişimle dikkat eşiği üzerine taşıma olasılığı ve yüksek oynaklık dönemindeki öğrenmenin kalıcılığı.
Finansman bildirimi: Kaynakta ayrı standart bir araştırma finansmanı beyanı bulunmamaktadır.
Çıkar çatışması: Kaynakta ayrı standart bir çıkar çatışması beyanı bulunmamaktadır.
Veri erişilebilirliği: Kaynak kullanılan Cleveland Fed anketini, Factiva haber verisini ve piyasa faiz verisini açıklamaktadır; PDF içinde ayrı standart bir açık Data Availability Statement veya kamuya açık replikasyon paketi bağlantısı verilmemektedir.
CRediT / yazar katkıları: Kaynakta standart CRediT katkı tablosu bulunmamaktadır.
Kurumsal görüş uyarısı: Kaynak, görüşlerin yazarlara ait olduğunu ve Inter-American Development Bank, Federal Reserve Bank of Cleveland veya Federal Reserve System görüşlerini zorunlu olarak temsil etmediğini belirtmektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir