


1. Manba haqiqatan ham boshidan oxirigacha va vizuallari bilan birga ko‘rib chiqildimi? Ha; 79 sahifalik asosiy tadqiqot va Online Appendix, asosiy matndagi Shakl 1–6, Tables 1–6, ratsional e’tiborsizlik hosilalari, Proposition 1–2, Appendix B–C matematikasi va Appendix D teskari sababiyat/falsification tekshiruvlari ko‘rib chiqildi. 2. Ilmiy topilmalarning barchasi manbaga asoslanganmi? Ha; manbada bo‘lmagan koeffitsiyent, iste’molchi xulqi, siyosat ta’siri yoki sababiy mexanizm qo‘shilmadi. 3. Bibliografik identifikatsiya to‘g‘rimi; tashqi veb faqat bibliografik tekshiruv uchun ishlatildimi? Ha. Cleveland Fedning rasmiy sahifasi faqat ish raqami, rasmiy nashr sanasi, DOI, seriya va litsenziyani tekshirish uchun ishlatildi. 4. Simulyatsiya / tajriba / dala / klinik / nazariy farqi to‘g‘rimi? Ha. Tadqiqot nazariy qisman muvozanat ratsional e’tiborsizlik modelini katta takroriy-kesim iste’molchi so‘rovi, OLS/logit/IV va FOMC atrofidagi regressiya tahlillari bilan birlashtiradigan empirik-nazariy iqtisodiyot tadqiqotidir. Asosiy “skin in the game” bahosi randomizatsiyalangan tajriba emas. 5. Manbadagi markaziy formula, usul parametri, shakl yoki sonli natija tashlab ketildimi? Iste’molchi optimallashtirishi, byudjet cheklovi, real foiz va signal jarayonlari, entropy axborot o‘lchovi, ratsional e’tiborsizlik yo‘qotish funksiyasi, yopiq-formadagi e’tibor yechimi, oltita sinovdan o‘tkaziladigan xulosa, empirik tenglamalar (9)–(14), kommunikatsiya modeli (15)–(18), asosiy jadvallar va falsification mantiqi yoritildi. 6. Manbadan tashqari son, grafik, mexanizm yoki muvaffaqiyat da’vosi yaratildimi? Yo‘q. Manba shakllaridan taxminiy koordinatalar o‘qilib soxta ma’lumot yaratilmagan; faqat manbada bevosita berilgan koeffitsiyentlar va masshtabsiz aloqalar ishlatilgan. 7. Oltita strukturaviy H2 ketma-ketligi saqlanganmi? Ha; Sarlavha, Qisqa Xulosa, Batafsil Tushuntirish, Tadqiqot Usuli va Natijalari, Manba va Usul Haqida Izoh, Meta Teglar ketma-ketligi saqlangan. 8. Qo‘shimcha H2lar bo‘lsa, faqat 66-bo‘limdan o‘tgan yuqori qiymatli AEO savollarimi? Ha; ratsional e’tiborsizlik, skin in the game va maqsadli markaziy bank kommunikatsiyasi tadqiqotning asosiy ilmiy mexanizmlari bo‘lgani uchun cheklangan miqdorda AEO H2 ishlatilgan. 9. Asosiy ilmiy entity/usul/model ochiq va manba bilan qo‘llab-quvvatlangan tarzda ta’riflandimi? Ha; ratsional e’tiborsizlik modeli iste’molchi real foiz haqidagi xarajatli axborotni qancha olishni o‘z iqtisodiy rag‘batlariga ko‘ra tanlaydigan qisman muvozanat modeli sifatida aniq ta’riflangan. 10. Tadqiqot qo‘llab-quvvatlaydigan / qo‘llab-quvvatlamaydigan talqin chegarasi ko‘rinadimi? Ha; korrelyatsiya, IV asosidagi yangiliklar taklifi identifikatsiyasi, nazariy siyosat natijasi va asosiy “skin in the game” aloqasining identifikatsiya chegaralari bir-biridan ajratilgan. 11. HTML/SVG/Base64 strukturaviy jihatdan xavfsizmi? Ha; script, iframe, event handler, tashqi rasm chaqiruvi va foreignObject yo‘q. SVG mustaqil, masshtabsiz va yopiq teg tuzilishidadir. 12. Maqola tarjima uchun xavfsizmi va ilmiy tafsilot tarjima qulayligi uchun kamaytirildimi? Ha; canonical terminlar izchil saqlandi, tenglamalar ko‘rinadigan matndan ajratildi, sonlar va belgilar manbadagidek qoldirildi va texnik chuqurlik saqlandi. VIZUAL REFERENS QUYI-DARVOZASI: A. Asosiy grafiklarning ilmiy xabari maqola ichida tushuntirilgan. B. CC BY-NC-ND litsenziyasi sabab manba shakllarining dizayn adaptatsiyasi qilinmagan. C. Qayta qurish mumkin bo‘lgan ilmiy mexanizm mustaqil inline SVG orqali ko‘rinadigan qilingan. D. Manbada ko‘rinmaydigan shaklga yo‘naltiradigan bo‘sh “Shakl Xda ko‘ringanidek” havolasi qoldirilmagan. MUALLIFLIK HUQUQI / LITSENZIYA QUYI-DARVOZASI: Manba CC BY-NC-ND 4.0 litsenziyalangan. Manba gaplari yoki paragraflari mexanik O‘zbekcha tarjima sifatida ko‘paytirilmagan; manba shakllari o‘zgartirilib qayta nashr qilinmagan. Ilmiy faktlar, usul, formulalar va natijalar original Verianla pedagogik tuzilmasida mustaqil tarzda tushuntirilgan.
Ratsional e’tiborsizlik modeli (rational inattention model), iqtisodiy qarorlari uchun foydali axborot olish xarajatli bo‘lgan sharoitda iste’molchi qancha axborot to‘plashini o‘z rag‘batlari va duch keladigan yo‘qotishlarga qarab tanlaydigan iqtisodiy modeldir. Ina Hajdini, Edward S. Knotek II, James Mitchell, Mathieu Pedemonte va Taylor Shiroff 170 mingdan ortiq AQSh iste’molchilarini qamrab olgan kundalik so‘rovni ushbu model bilan birlashtirib, iste’molchilar nima uchun pul-kredit siyosati yangiliklariga e’tibor berishini, foiz stavkasi o‘zgaruvchanligi va yangiliklar taklifi e’tiborni qanday o‘zgartirishini hamda bu natijalar markaziy bank kommunikatsiyasi uchun nimani anglatishini o‘rganadi.
Tadqiqotning markaziy tushunchasi “skin in the game” iborasidir. Nazariy modelda bu tushuncha iste’molchining sof qarz yoki jamg‘arma pozitsiyasining iste’moliga nisbatining mutlaq qiymati bilan ifodalanadi. Empirik qo‘llanmada esa tadqiqotchilar balans nisbatini bevosita kuzatish o‘rniga, yaqin kelajakda uy yoki motorli transport vositasi kabi odatda moliyalashtirishni talab qiladigan yirik xaridni rejalashtirayotgan iste’molchilarni foiz o‘zgarishlaridan iqtisodiy jihatdan ko‘proq ta’sirlanadigan guruh deb belgilaydi.
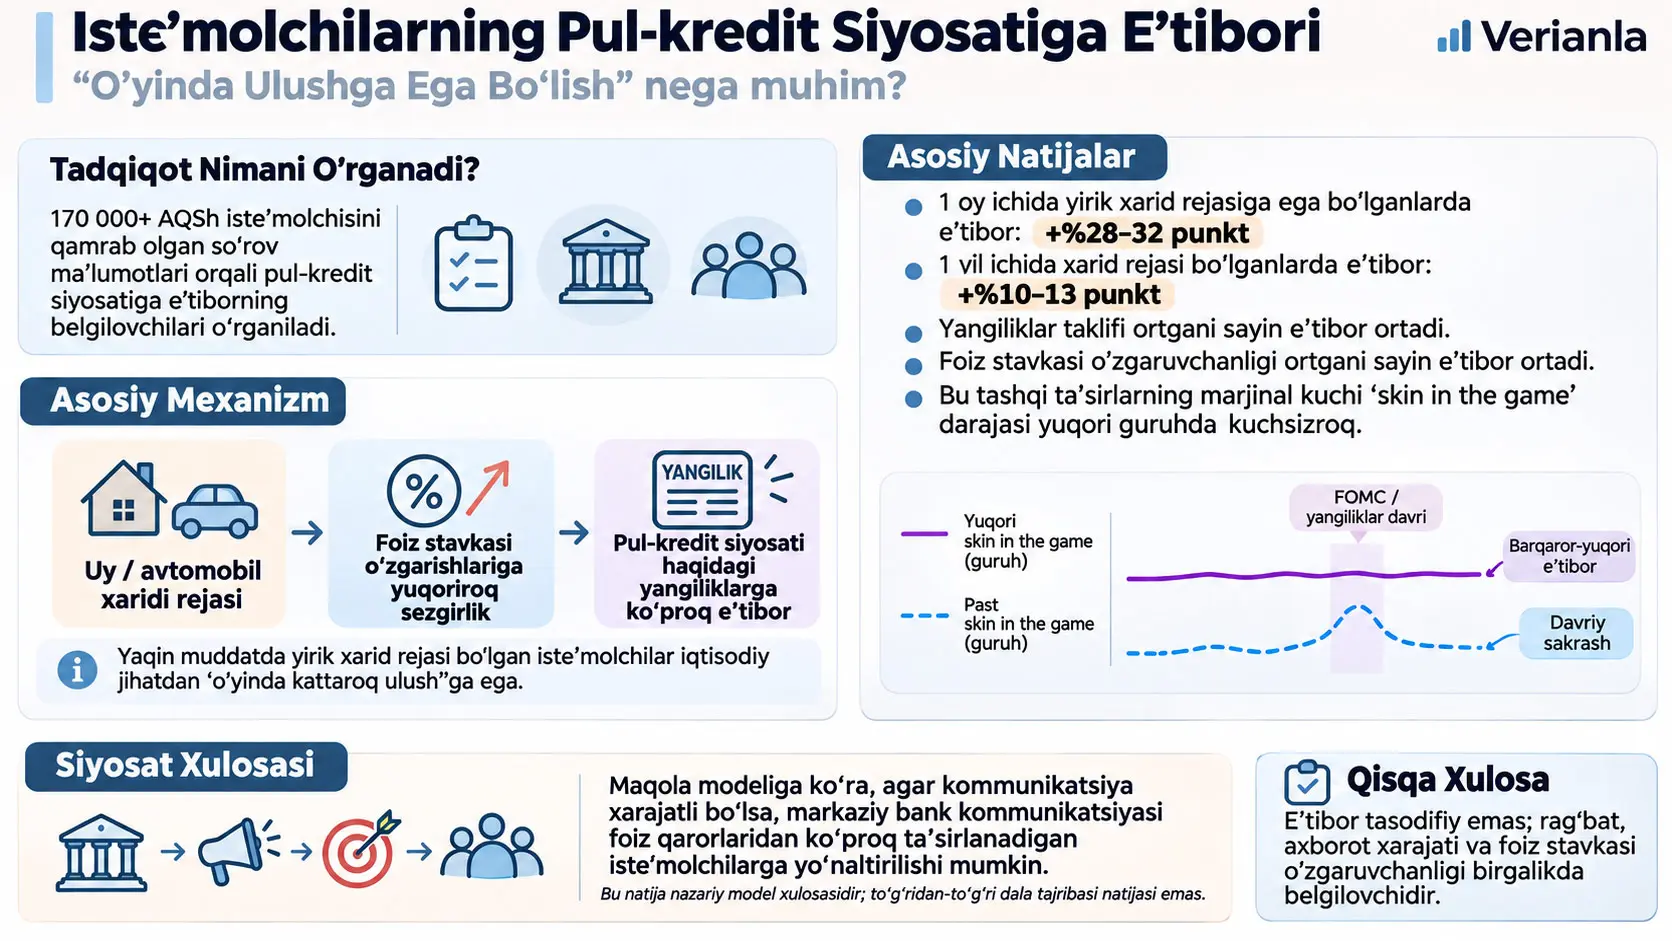
Bir oy ichida uy yoki transport vositasi sotib olishni rejalashtirgan iste’molchilar bunday rejasi bo‘lmaganlarga qaraganda pul-kredit siyosati yangiliklariga taxminan 28–32 foiz punkt ko‘proq e’tibor beradi. Bir yillik xarid rejalarida farq 10–13 foiz punktgacha kamayadi, biroq ijobiy va statistik ahamiyatli bo‘lib qoladi. Reja ufqi qisqargan sari natijaning kuchayishi, foiz qarorining yaqinlashib kelayotgan moliyalashtirish qarori uchun iqtisodiy ahamiyati ortishi bilan model bashorat qilgan yo‘nalishga mos keladi.
E’tibor faqat individual rag‘batlar bilan o‘zgarmaydi. Yuqoriroq raqamli savodxonlik va ta’lim darajasi yuqoriroq e’tibor bilan bog‘liq; yangiliklar taklifining ortishi va bir yillik AQSh G‘aznachilik daromadliligining 30 kunlik o‘zgaruvchanligi oshishi ham e’tiborni kuchaytiradi. Biroq tadqiqotning eng ajralib turadigan natijasi o‘zaro ta’sirlardir: foiz harakatlaridan bevosita ta’sirlanadigan yirik xarid rejasi bor iste’molchilar allaqachon nisbatan yuqori e’tibor darajasini saqlab turgan paytda, yangiliklar taklifi yoki foiz o‘zgaruvchanligi kabi tashqi omillarning marjinal ta’siri ayniqsa “skin in the game” darajasi past iste’molchilarda kattaroq bo‘ladi.
FOMC yig‘ilishlari atrofidagi grafiklar ham ayni naqshni ko‘rsatadi. Uy yoki transport vositasi xaridini rejalashtirmagan iste’molchilarning pul-kredit siyosati yangiliklariga e’tibor berish ehtimoli FOMC bayonoti atrofida sezilarli sakraydi, bir oy ichida yirik xarid rejalashtirgan iste’molchilarning e’tibor darajasi esa ancha yuqori va barqarorroqdir. Mualliflar buni axborot topish osonlashishi, ayniqsa odatda axborot olishga rag‘bati past bo‘lgan iste’molchilarni faollashtirishi sifatida talqin qiladi.
Markaziy bank kommunikatsiyasiga oid xulosa bevosita kuzatuv regressiyasidan emas, empirik topilmalar bilan qo‘llab-quvvatlangan nazariy modeldan kelib chiqadi. Modelda kommunikatsiya iste’molchining axborot olish xarajatini kamaytiradi, ammo markaziy bank uchun real resurs xarajatini keltirib chiqaradi. Shu sharoitlarda model cheklangan kommunikatsiya resurslarini foiz qarorlaridan ko‘proq ta’sirlanadigan va axborot yetishmasligidan kattaroq farovonlik yo‘qotishiga uchraydigan iste’molchilarga yo‘naltirish universal kommunikatsiyaga qaraganda samaraliroq bo‘lishi mumkinligini ko‘rsatadi.
Eng muhim talqin chegarasi: tadqiqot “markaziy banklar faqat uy yoki transport vositasi sotib oladigan odamlar bilan gaplashishi kerak” degan shaklda bevosita real dunyo siyosat tajribasini o‘tkazmaydi. Maqsadli kommunikatsiya natijasi muayyan farazlarga ega nazariy modeldan chiqarilgan. Shuningdek, asosiy xarid-rejasi/e’tibor tahlili takroriy kesim ma’lumotiga asoslanadi; ayni shaxslar vaqt davomida kuzatilmaydi. Mualliflar teskari sababiyatga qarshi ko‘plab falsification va mustahkamlik testlarini taqdim etadi, biroq bu tuzilma randomizatsiyalangan nazoratli tajriba emas.
Tadqiqot nega muhim?
Pul-kredit siyosatining iqtisodiy xatti-harakatlarga ta’sir qilishi faqat markaziy bankning foiz stavkasini o‘zgartirishiga bog‘liq emas. Agar iste’molchi foiz o‘zgarishini payqamasa, tushunmasa yoki qaroriga aks ettirmasa, siyosat uzatishining bir qismi zaiflashishi mumkin.
Ayniqsa qarz olish yoki jamg‘arma qarorlari kelajakdagi real foiz stavkasi haqidagi kutilmalarga bog‘liq. Ipoteka krediti, avtomobil moliyalashtirishi, jamg‘arma hisobvarag‘i yoki shunga o‘xshash foizga sezgir qarorlar qabul qilayotgan iste’molchi uchun pul-kredit siyosati haqida axborot olishning iqtisodiy qiymati, foiz stavkasidan uncha ta’sirlanmaydigan iste’molchiga qaraganda yuqoriroq bo‘lishi mumkin.
Tadqiqotning asosiy savoli shu sabab faqat “iste’molchilar Fed yangiliklarini kuzatadimi?” emas. Tadqiqot uchta yanada batafsil savolni ko‘rib chiqadi:
- Iste’molchining o‘z iqtisodiy rag‘batlari uning pul-kredit siyosatiga e’tiborini qanday o‘zgartiradi?
- Yangiliklar taklifi va foiz o‘zgaruvchanligi kabi tashqi sharoitlar e’tiborni qanday o‘zgartiradi va shaxsiy rag‘batlar bilan qanday o‘zaro ta’sir qiladi?
- E’tibor endogen va kommunikatsiya xarajatli bo‘lsa, markaziy bankning kommunikatsiya resurslari kimga yo‘naltirilishi kerak?
Ratsional E’tiborsizlik Modeli Nima?
Ratsional e’tiborsizlik — iste’molchi axborot olish foydasi bilan axborot olish xarajatini solishtirib, foiz stavkasi kabi iqtisodiy o‘zgaruvchilarni qanchalik yaqindan kuzatishni ongli ravishda tanlaydigan nazariy doiradir; ushbu tadqiqotda kattaroq foiz sezgirligi va yuqoriroq foiz o‘zgaruvchanligi optimal e’tiborni oshiradi, yuqoriroq axborot olish xarajati esa optimal e’tiborni kamaytiradi.
Iste’molchining asosiy optimallashtirish muammosi
Modelda iqtisodiyot \(i\in[0,1]\) bilan ifodalangan uzluksiz iste’molchilar massasidan iborat. Iste’molchi \(i\), har bir \(t\) davrida iste’moli \(C_{it}\) va real obligatsiya pozitsiyasi \(B_{it}\) orqali kutilayotgan diskontlangan nafliligini eng yuqori darajaga chiqaradi:
\[ \max_{C_{it},B_{it}} E_{i0} \sum_{t=0}^{\infty} \beta^t\ln(C_{it}). \tag{1} \]
Bu tenglama iste’molchining vaqt bo‘yicha iste’mol tanlovlarini ifodalaydi.
- \(C_{it}\): iste’molchi \(i\)ning \(t\) davridagi real iste’moli.
- \(B_{it}\): ayni davrdagi real obligatsiya/moliyaviy pozitsiya.
- \(\beta\): kelajakdagi naflilikning bugungi kunga nisbatan qancha og‘irlikka ega ekanini ko‘rsatadigan diskont omili.
- \(\ln(C_{it})\): iste’moldan olinadigan logarifmik davriy naflilik.
- \(E_{i0}\): iste’molchining mavjud axborotiga ko‘ra kutilayotgan qiymatni ifodalaydi.
Iste’molchi ayni paytda quyidagi davrlararo byudjet chekloviga bo‘ysunadi:
\[ C_{it}+B_{it} = R_{t-1}B_{i,t-1}+Y_{it}. \tag{2} \]
Bu yerda \(Y_{it}\) iste’molchining ekzogen real daromadi, \(R_{t-1}\) esa oldingi davrdan o‘tgan obligatsiya pozitsiyasining real daromadliligidir. Tenglama sodda qilib aytganda, iste’mol va yangi moliyaviy pozitsiya mavjud daromad hamda oldingi moliyaviy pozitsiyadan keladigan resursdan oshib ketmasligini bildiradi.
“Skin in the game” nazariy jihatdan qanday ta’riflanadi?
Statsionar holatda:
\[ \bar R=\frac{1}{\beta} \]
va:
\[ \bar C_i = \bar Y_i-(\bar R-1)\bar B_i \]
munosabatlari bajariladi.
Mualliflar iste’molchi \(i\)ning “skin in the game” darajasini:
\[ |a_i| \equiv \left| \frac{\bar B_i}{\bar C_i} \right| \]
shaklida ta’riflaydi.
\(\bar B_i/\bar C_i\) statsionar holatda sof qarz olish yoki jamg‘armaning iste’molga nisbatidir. Mutlaq qiymatdan foydalanilishining sababi modelda ham katta qarzdorlar, ham katta jamg‘arma egalari real foizni noto‘g‘ri baholashdan ta’sirlanishi mumkinligidir.
Tadqiqotning empirik qismi ayniqsa kredit kanali nuqtayi nazaridan yirik xaridni rejalashtirayotgan va qarz olishga moyil iste’molchilarga e’tibor qaratadi.
“Skin in the Game” Ushbu Tadqiqotda Qanday O‘lchanadi?
Tadqiqotning so‘rov qo‘llanmasida “skin in the game” nazariy balans nisbatining bevosita o‘lchovi emas; bir oy yoki bir yil ichida uy yoxud motorli transport vositasini sotib olishni rejalashtirish iste’molchining yaqinlashayotgan qarori foiz stavkalariga sezgirligini ko‘rsatadigan oldinga qarovchi empirik proksi o‘zgaruvchi sifatida ishlatiladi.
Nazariya bilan so‘rov o‘lchovi o‘rtasidagi farq
Modelda \(a_i\) uzluksiz iqtisodiy kattalikdir. Haqiqiy so‘rovda tadqiqotchilar har bir iste’molchining jami qarz va jamg‘arma balansini o‘lchamaydi.
Buning o‘rniga iste’molchidan:
- kelgusi bir oy yoki bir yil ichida uy sotib olishni rejalashtiradimi,
- kelgusi bir oy yoki bir yil ichida motorli transport vositasini sotib olishni rejalashtiradimi
deb so‘raladi.
Empirik regressiyalarda tegishli xarid rejasi bo‘lsa \(|a_i|=1\), bo‘lmasa \(|a_i|=0\) ko‘rinishida ifodalanadi.
Bu ifoda modeldagi uzluksiz \(|a_i|\) o‘zgaruvchisining to‘liq o‘lchovi emas. Tadqiqotchilarning maqsadi foiz stavkasiga sezgir, oldinga qarovchi real qaror chegarasini yaratishdir.
Xarid rejasi nega foiz sezgirligini ifodalaydi?
Uy yoki transport vositasi kabi qimmat tovarlar ko‘pincha ipoteka, avtokredit yoki boshqa moliyalashtirish shakllari bilan sotib olinadi. Bunday xarid yaqinlashganda foiz stavkasidagi o‘zgarish:
- oylik kredit to‘lovini,
- jami moliyalashtirish xarajatini,
- sotib olinishi mumkin bo‘lgan uy yoki transport vositasi hajmini,
- xarid vaqtini
o‘zgartirishi mumkin.
Shu sabab yaqinlashayotgan yirik xarid rejasi bor iste’molchi foiz o‘zgarishlarini kuzatishdan ko‘proq iqtisodiy foyda olishi mumkin.
Modelda real foiz qanday harakat qiladi?
Manba real foiz stavkasining statsionar holatdan log og‘ishini:
\[ r_t\sim N(0,\sigma_r^2) \tag{3} \]
shaklida faraz qiladi.
Individual real daromad og‘ishi esa:
\[ y_{it}\sim N(0,\sigma_y^2), \qquad E(y_{it}y_{jt})=0 \quad \forall i\neq j. \tag{4} \]
Bu farazlar modelni analitik yechishni osonlashtiradi. Manba asosiy modelda real foiz jarayonini mustaqil va bir xil taqsimlangan deb qabul qiladi; real dunyodagi barcha foiz dinamikasi shunday ishlaydi deb da’vo qilmaydi.
Iste’molchi haqiqiy real foizni to‘liq ko‘rmasa, nimani ko‘radi?
Iste’molchi real foiz stavkasi haqida shovqinli signalni kuzatadi:
\[ s_{it} = r_t+\nu_{it}, \qquad \nu_{it}\sim iid\,N(0,\sigma_{\varepsilon i}^{2}), \qquad E(\nu_{it}r_t)=0. \tag{5} \]
\(s_{it}\) iste’molchining real foiz haqida olgan axborotidir. \(\nu_{it}\) signaldagi xato yoki shovqinni ifodalaydi.
Shovqin past bo‘lsa signal aniqroq. Shovqin yuqori bo‘lsa iste’molchi haqiqiy real foiz haqida ko‘proq noaniqlikka ega bo‘ladi.
Posterior noaniqlik nimani anglatadi?
Iste’molchi signalni ko‘rgandan keyin real foiz haqidagi qolgan noaniqlik:
\[ \sigma_{r|s_i}^{2} \]
bilan ifodalanadi.
Bu qiymat qanchalik kichik bo‘lsa, iste’molchi real foiz haqida shunchalik aniq axborot olgan bo‘ladi.
Axborot miqdori qanday o‘lchanadi?
Tadqiqot Sims tipidagi entropy yondashuvidan foydalanadi:
\[ I(\sigma_{r|s_i}^{2}) = \frac{1}{2} \log_2 \left( \frac{\sigma_r^{2}} {\sigma_{r|s_i}^{2}} \right). \tag{6} \]
Bu formula axborot olishdan oldingi noaniqlik \(\sigma_r^2\) bilan axborot olingandan keyingi noaniqlik \(\sigma_{r|s_i}^2\) o‘rtasidagi kamayishni o‘lchaydi.
Agar posterior noaniqlik boshlang‘ich noaniqlikka teng bo‘lsa:
\[ \sigma_{r|s_i}^2=\sigma_r^2, \]
nisbat 1 bo‘ladi, \(\log_2(1)=0\) chiqadi va iste’molchi yangi axborot olmagan bo‘ladi.
Posterior noaniqlik kamaygan sari nisbat kattalashadi va axborot oqimi ortadi.
Axborot olish nega cheksiz emas?
Chunki aniqroq axborot iste’molchining iqtisodiy xato qilish ehtimolini kamaytirsa-da, axborot yig‘ish, qayta ishlash va kuzatish ham xarajatli.
Manba bu muvozanatni:
\[ \sigma_{r|s_i}^{2} = \arg\min_{\sigma_{r|s_i}^{2}\leq\sigma_r^2} \left[ E_{i,-1} \sum_{t=0}^{\infty} \frac{\beta^t}{2} (c_{it}-c_{it}^{*})^2 + \frac{\lambda_i}{1-\beta} I(\sigma_{r|s_i}^{2}) \right]. \tag{7} \]
ko‘rinishida quradi.
- \(c_{it}^{*}\): to‘liq axborot sharoitida iste’molchining optimal iste’moli.
- \((c_{it}-c_{it}^{*})^2\): to‘liq bo‘lmagan axborot sabab qabul qilingan iste’mol qarorining to‘liq-axborot benchmarkidan kvadratik og‘ishi.
- \(\lambda_i\): iste’molchining bir birlik axborot olish xarajati.
- \(I(\cdot)\): olingan axborot miqdori.
Iste’molchi ko‘proq axborot olsa, birinchi yo‘qotish komponenti kamayadi; ikkinchi xarajat komponenti esa oshadi. Optimal e’tibor shu ikki ta’sirni muvozanatlashtiradi.
Hand-to-mouth iste’molchi nima?
Modelda hand-to-mouth iste’molchi har bir davrda daromadining barchasini iste’mol qiladigan va davrlararo moliyaviy aktiv yoki qarz olib yurmaydigan iste’molchidir.
Bu iste’molchining davriy iste’moli real foiz stavkasidan mustaqil bo‘lgani uchun model ichida foizni noto‘g‘ri baholash iste’mol nuqtayi nazaridan farovonlik yo‘qotishini keltirib chiqarmaydi. Shu sabab modelda optimal ravishda foiz haqida qo‘shimcha axborot olmaydi.
Bu natija model farazlariga xos; real dunyodagi barcha kam daromadli yoki pul oqimi cheklangan odamlar markaziy bank yangiliklariga umuman e’tibor bermaydi degan da’vo emas.
E’tibor o‘zgaruvchisi \(\kappa_i\) nima?
Optimal e’tibor:
\[ \kappa_i \equiv 1- \frac{\sigma_{r|s_i}^{2}} {\sigma_r^{2}} \]
deb ta’riflanadi.
\(\kappa_i=0\) axborot olish real foiz noaniqligini umuman kamaytirmagan holatni; \(\kappa_i\) oshgan sari esa iste’molchi foiz haqidagi noaniqlikni ko‘proq kamaytirgan holatni anglatadi.
Manba izohiga ko‘ra \(\kappa_i\) holat va o‘lchov tenglamalariga mos Kalman gain sifatida ham talqin qilinishi mumkin.
Optimal e’tibor uchun yopiq-formadagi yechim
Proposition 1ga ko‘ra:
\[ \kappa_i = 1- \frac{\sigma_{r|s_i}^{2}} {\sigma_r^{2}} = \begin{cases} 1- \dfrac{\lambda_i} {\left[\beta+(1-\beta)a_i^2\right]\sigma_r^2\ln 2}, & |a_i|\geq a_i^{*}, \\[8pt] 0, & \text{aksi halde}. \end{cases} \tag{8} \]
E’tibor chegarasi:
\[ a_i^{*} = \sqrt{ \frac{ \lambda_i-\beta\ln(2)\sigma_r^2 }{ \ln(2)\sigma_r^2(1-\beta) } }. \]
Bu yechim uchta asosiy o‘zgaruvchi o‘rtasidagi mexanizmni aniqlashtiradi:
- \(|a_i|\) oshgani sari: foiz xatosining iqtisodiy xarajati ortadi va e’tibor kuchayadi.
- \(\lambda_i\) oshgani sari: axborot olish qimmatroq bo‘ladi va e’tibor kamayadi.
- \(\sigma_r\) oshgani sari: real foiz yanada o‘zgaruvchan bo‘ladi, noto‘g‘ri axborot bilan qaror qabul qilishning potensial xarajati ortadi va e’tibor kuchayadi.
Modelning oltita sinovdan o‘tkaziladigan bashorati
| No | Bashorat | Matematik yo‘nalish |
|---|---|---|
| 1 | Skin in the game oshgani sari e’tibor ortadi. | \(\partial\kappa_{it}/\partial|a_i|>0\) |
| 2 | Individual axborot olish xarajati oshgani sari e’tibor kamayadi. | \(\partial\kappa_{it}/\partial\lambda_i<0\) |
| 3 | Jami axborot xarajati oshgani sari e’tibor kamayadi; yangiliklar taklifi oshgani sari e’tibor ortadi. | \(\partial\kappa_{it}/\partial N_t>0\) |
| 4 | Foiz o‘zgaruvchanligi oshgani sari e’tibor ortadi. | \(\partial\kappa_{it}/\partial\sigma_{rt}>0\) |
| 5 | Yangiliklar taklifining marjinal ta’siri skin in the game oshgani sari zaiflashadi. | \(\partial^2\kappa_{it}/\partial N_t\partial|a_i|<0\) |
| 6 | Foiz o‘zgaruvchanligining marjinal ta’siri skin in the game oshgani sari zaiflashadi. | \(\partial^2\kappa_{it}/\partial\sigma_{rt}\partial|a_i|<0\) |
So‘rov ma’lumotlari qanday to‘planadi?
Ma’lumotlar Federal Reserve Bank of Cleveland yuritadigan kundalik onlayn iste’molchi kutilmalari so‘rovidan olinadi. So‘rov Qualtrics Research Services tomonidan amalga oshiriladi; ishtirokchilar faol boshqariladigan double-opt-in bozor tadqiqoti panellari va qo‘shimcha ijtimoiy media manbalaridan jalb qilinadi.
Ma’lumotlar to‘plami repeated cross-section, ya’ni takroriy kesim tuzilishidadir. Bu har bir sanada o‘xshash aholiga mansub iste’molchilar so‘rovda qatnashishini, biroq ayni shaxs vaqt davomida tizimli ravishda kuzatilmasligini anglatadi.
Bu farq ilmiy jihatdan muhim. Tadqiqot turli odamlar o‘rtasidagi kesim farqlarini kuchli kuzata oladi; biroq ayni shaxsning “xarid rejam paydo bo‘lishidan oldin qanchalik e’tiborli edim, reja qilgandan keyin qanchalik e’tiborliman?” degan o‘zgarishini bevosita fixed-effects panel dizayni bilan o‘lchay olmaydi.
Pul-kredit siyosatiga e’tibor qanday o‘lchanadi?
Iste’molchidan o‘tgan hafta pul-kredit siyosati yoki Federal Reserve haqida biror yangilik eshitgan-eshtmaganligi so‘raladi.
Javob ikkilik o‘zgaruvchiga aylantiriladi:
\[ \kappa_{it} = \begin{cases} 1, & \text{haber duyduğunu bildiriyorsa},\\ 0, & \text{duymadığını bildiriyorsa}. \end{cases} \]
Bu empirik o‘zgaruvchi e’tiborning extensive marginini, ya’ni iste’molchi e’tiborli yoki e’tiborsiz ekanini o‘lchaydi. Nazariy \(\kappa_i\) esa e’tibor intensivligining uzluksiz o‘lchovidir. Appendixdagi Corollary 2 model bashoratlari ikkilik e’tibor ehtimoli uchun ham amal qilishini ko‘rsatadi.
Pul-kredit siyosati yangiligi haqiqatan ham foiz yangiligini ifodalaydimi?
E’tiborli ekanini bildirgan iste’molchilardan eshitgan yangilik turi alohida so‘raladi. Manba ayniqsa 2022dan boshlab foiz stavkasi o‘zgarishlari haqidagi yangiliklar boshqa pul-kredit siyosati yangilik turlariga nisbatan ustun bo‘lganini ko‘rsatadi.
Bundan tashqari e’tiborli va e’tiborsiz iste’molchilarning inflyatsiya kutilmalari o‘xshash bo‘lishi mualliflarning bu e’tibor o‘lchovini faqat “inflyatsiyaga e’tibor” emas, balki nominal foiz va pul-kredit siyosati axborotini izlash xulqi sifatida talqin qilishini qo‘llab-quvvatlaydi.
Individual axborot olish xarajati qanday o‘lchanadi?
\(\lambda_i\) bevosita kuzatilmagani sabab tadqiqot ikkita proksidan foydalanadi:
- ta’lim darajasi,
- raqamli savodxonlik.
Raqamli savodxonlik oq va qora sharlardan iborat qutidan 70 marta tortishning 14tasida qora shar chiqsa, keyingi tortishda qora shar chiqish ehtimolini so‘raydigan oddiy ehtimollik savoli bilan o‘lchanadi.
To‘g‘ri javob berganlar yuqori raqamli savodxonlik ko‘rsatkichini oladi.
Jami axborot xarajati qanday o‘lchanadi?
Tadqiqot Factiva orqali muayyan davrda “monetary policy” yoki “Federal Reserve” iboralarini o‘z ichiga olgan yangiliklar sonini sanaydi.
Ko‘proq yangilik axborot topishni osonlashtiradi va shu tariqa jami axborot olish xarajati \(\lambda_t\)ni kamaytiradi deb faraz qilinadi.
Foiz o‘zgaruvchanligi qanday o‘lchanadi?
Foiz o‘zgaruvchanligi:
bir yillik AQSh G‘aznachilik obligatsiyasi daromadliligining oldingi 30 kundagi standart og‘ishi
sifatida o‘lchanadi.
Manba grafigida birlik foiz punktidir.
Shuningdek, 26 Avgust 2020–16 Mart 2022 davri Federal Reservening foizlar bir muddat past qolishiga doir forward guidance’i sabab past foiz o‘zgaruvchanligi davri sifatida qo‘llanadigan forward guidance dummy o‘zgaruvchisi bilan ifodalanadi.
Tadqiqot Usuli va Natijalari
Birinchi empirik test: skin in the game
Asosiy regressiya:
\[ \kappa_{it} = \gamma_t + \beta_1|a_i| + X_i'\theta + \varepsilon_{it}. \tag{9} \]
Bu yerda:
- \(\kappa_{it}\): iste’molchi pul-kredit siyosati yangiligini eshitgan-eshtmaganini ko‘rsatadi.
- \(|a_i|\): yirik xarid rejasi ko‘rsatkichidir.
- \(X_i\): ta’lim va daromad kabi demografik nazoratlar.
- \(\gamma_t\): oylik fixed effects.
- \(\beta_1\): ayni makro muhitda xarid rejasi bor va yo‘q iste’molchilar o‘rtasidagi e’tibor farqini o‘lchaydi.
| Reja ufqi | OLS, nazoratsiz | OLS, demografik nazoratli | Logit odds ratio, nazoratsiz | Logit odds ratio, nazoratli |
|---|---|---|---|---|
| Bir oy | 0,32*** | 0,28*** | 3,85*** | 3,92*** |
| Bir yil | 0,13*** | 0,10*** | 1,83*** | 1,65*** |
OLS natijalari bir oy ichida xaridni rejalashtirgan guruhning e’tibor berish ehtimoli taxminan 28–32 foiz punkt yuqoriroq ekanini ko‘rsatadi.
Bir yillik ufqda farq 10–13 foiz punktgacha kamayadi.
Har ikkala OLS spetsifikatsiyasida 75.262 kuzatuv bor va koeffitsiyentlar %1 ahamiyatlilik darajasida.
Xarid rejasi bo‘lmaganlarning hech biri e’tiborsizmi?
Yo‘q. Manba uy yoki transport vositasi sotib olish rejasi bo‘lmagan iste’molchilarning ham taxminan %29i pul-kredit siyosati yangiliklariga e’tibor berishini bildiradi.
Tadqiqot nuqtayi nazaridan buning ikki mumkin bo‘lgan izohi mavjud:
- so‘rovda o‘lchanmagan kredit karta qarzi, jamg‘arma, investitsiya yoki mavjud ipoteka kabi boshqa foiz sezgirliklari bo‘lishi mumkin;
- modelda sof statsionar pozitsiya nol bo‘lsa ham, hand-to-mouth bo‘lmagan ayrim iste’molchilar axborot olish xarajatlari yetarlicha past bo‘lsa, baribir e’tibor berishi mumkin.
Shu bois tadqiqot “xarid rejasi yo‘q = iqtisodiy rag‘bat mutlaqo yo‘q” tengligini o‘rnatmaydi.
Teskari sababiyat muammosi
Asosiy muammo shuki: xarid rejasi pul-kredit siyosatiga e’tiborni oshiradimi yoki foiz yangiligini eshitgan iste’molchi xarid rejasini o‘zgartiradimi?
Mualliflar asosiy regressiya bu savolga o‘zi mukammal javob bermasligini tan olib, turli tekshiruvlarni amalga oshiradi.
Birinchi teskari sababiyat tekshiruvi: demografik bir xillik
Agar pul-kredit siyosati yangiligini eshitish xarid rejasini yaratsa, munosabat moliyalashtirishga ko‘proq bog‘liq yosh iste’molchilarda ancha kuchli, keksa iste’molchilarda esa zaif bo‘lishi kutilishi mumkin edi.
Appendix Ddagi yosh guruhlari natijalarida xarid rejasining e’tibor ustidagi ijobiy koeffitsiyenti barcha yosh guruhlarida saqlanadi; 65 yosh va undan yuqori guruhda ham ijobiy va ahamiyatli.
Ikkinchi tekshiruv: foiz rejimlari bo‘ylab barqarorlik
Manba federal funds rate past, ko‘tarilayotgan, yuqori-barqaror va pasayayotgan davrlarda 30 kunlik rolling regressiyalarni taqqoslaydi.
Bir oylik xarid rejasining e’tibor ustidagi baholangan ta’siri vaqt davomida taxminan 0,3–0,4 oralig‘ida ijobiy qoladi va 2022–2023 qattiqlashtirish davrida ishora o‘zgarmaydi.
Mualliflar bu barqarorlikni “foiz yangiligi xarid rejasini yaratadi” talqiniga mos kelmaydigan, “yaqinlashayotgan xarid rejasi iste’molchiga yangiliklarni kuzatish uchun rag‘bat beradi” mexanizmiga mos deb hisoblaydi.
Uchinchi tekshiruv: e’tiborni o‘zgartiruvchilar xarid rejasini tushuntiradimi?
Appendix D quyidagi regressiyadan foydalanadi:
\[ a_{it} = \gamma_t + \beta_1 DaysToFOMC_t + \beta_2 NewsCount_t + \beta_3\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{D.69} \]
FOMCgacha qolgan kunlar soni, pul-kredit siyosati yangiliklari intensivligi va G‘aznachilik daromadliligi o‘zgaruvchanligi kabi e’tiborni o‘zgartiruvchi omillar uy/transport vositasi xarid rejasini turli siyosat rejimlarida tizimli tushuntiradimi, shuni tekshiradi.
Tables D.1–D.4da bu e’tibor o‘zgartiruvchilar barcha rejim va tovar turlarida xarid rejasini izchil ravishda ahamiyatli tushuntirmasligi ko‘rinadi.
To‘rtinchi tekshiruv: yuqori e’tibor davrlari
Manba:
\[ \kappa_{it} = \gamma_t + \beta_1|a_{it}| + \beta_2 \left( |a_{it}|\times HighAttention_t \right) + X_i'\theta + \varepsilon_{it} \tag{D.70} \]
regressiyasi bilan xarid rejasi ta’siri FOMCdan keyin, yuqori Fed yangiliklari intensivligi, yuqori pul-kredit siyosati yangiliklari intensivligi va yuqori foiz o‘zgaruvchanligi davrlarida sun’iy ravishda kuchayadimi, shuni sinaydi.
Manba o‘zaro ta’sir koeffitsiyentlari umuman kichik va ahamiyatsiz ekanini; ahamiyatli chiqqan yuqori o‘zgaruvchanlik o‘zaro ta’siri esa teskari sababiyat bashorat qiladigan ijobiy ishora o‘rniga salbiy ekanini bildiradi.
Bu testlar mualliflarning exogeneity talqinini kuchaytiradi. Biroq ma’lumot takroriy kesim bo‘lgani sabab Verianla bayoni bu natijani randomizatsiyalangan aralashuv yoki ayni iste’molchini vaqt davomida kuzatuvchi qat’iy panel sababiyati sifatida taqdim etmaydi.
Ikkinchi empirik test: individual axborot xarajatlari
Manba:
\[ \kappa_{it} = \gamma_t+\psi_2 Z_i+\varepsilon_{it} \tag{10} \]
tenglamasi bilan ta’lim va raqamli savodxonlikni axborot olish xarajatining proksilari sifatida sinaydi.
| Ko‘rsatkich | OLS koeffitsiyenti | Logit odds ratio |
|---|---|---|
| Yuqori raqamli savodxonlik | 0,05*** | 1,23*** |
| Muayyan miqdorda universitet ta’limi | 0,04*** | 1,22*** |
| Bakalavr | 0,20*** | 2,48*** |
| Magistr yoki undan yuqori | 0,38*** | 5,23*** |
Yuqori raqamli savodxonlik e’tibor berish ehtimoli bilan taxminan 5 foiz punktlik ijobiy bog‘liqlikni ko‘rsatadi.
Magistr yoki undan yuqori ta’lim darajasi oliy ta’lim olmagan referens guruhga nisbatan OLSda taxminan 38 foiz punkt yuqoriroq e’tibor bilan bog‘liq.
Manba eng yuqori ta’lim guruhidan tashqari individual axborot xarajati ta’sirlari bir oylik skin-in-the-game ta’siridan kichikroq ekanini ta’kidlaydi va iqtisodiy rag‘bat faqat kognitiv qobiliyatdan mustaqil rol o‘ynashini ilgari suradi.
Yangiliklar Taklifi va Foiz O‘zgaruvchanligi Pul-kredit Siyosatiga E’tiborni Qanday O‘zgartiradi?
Tadqiqotda ko‘proq pul-kredit siyosati yangiligi axborot olishning jami xarajatini kamaytiradigan tashqi omil sifatida, bir yillik G‘aznachilik daromadliligining 30 kunlik standart og‘ishi esa foiz noaniqligi ko‘rsatkichi sifatida ishlatiladi; har ikkala omil o‘rtacha e’tiborni oshiradi, biroq ularning ta’siri yaqin davrda yirik xaridni rejalashtirayotgan va allaqachon yuqori e’tibor ko‘rsatayotgan iste’molchilarda sezilarli darajada zaiflashadi.
Yangiliklar taklifi regressiyasi
Manba:
\[ \kappa_{it} = \alpha + \psi_3N_t + X_i'\theta + \varepsilon_{it}. \tag{11} \]
\(N_t\), Factiva’dagi pul-kredit siyosati yoki Federal Reserve haqida topilgan yangiliklar sonini ifodalaydi.
| Yangilik o‘lchovi | OLS | IV | IV birinchi bosqich F-statistikasi |
|---|---|---|---|
| “Monetary Policy” yangiliklari | 0,05*** | 0,14*** | 3765,2 |
| “Federal Reserve” yangiliklari | 0,04*** | 0,11*** | 3939,9 |
Manba matni OLS natijalarini qidiruv doirasidagi bitta qo‘shimcha yangilik e’tibor berish ehtimolini 4–5 foiz punkt oshirishi sifatida ifodalaydi.
Biroq yangiliklar soni faqat taklifni aks ettirmasligi mumkin. Iste’molchilar mavzuga ko‘proq qiziqqan davrlarda media ham ko‘proq yangilik ishlab chiqarishi mumkin.
Instrumental Variables nega ishlatiladi?
Bu endogenlik muammosini kamaytirish uchun mualliflar FOMC yig‘ilishidan oldin yoki keyin necha kun bo‘lganini yangiliklar soni uchun instrumental o‘zgaruvchi sifatida ishlatadi.
FOMC yig‘ilish sanalari oldindan rejalashtiriladi va jamoatchilikka e’lon qilinadi. Yangiliklar intensivligi yig‘ilishlar atrofida mexanik ravishda oshadi.
Mualliflar shu taqvimga asoslangan o‘zgarishdan yangiliklar taklifining ekzogen qismini ajratish uchun foydalanadi.
IV koeffitsiyentlari:
- “Monetary Policy” uchun 0,14,
- “Federal Reserve” uchun 0,11
deb baholanadi.
Birinchi bosqich F-statistikalari 3765,2 va 3939,9 bo‘lishi instrumentlar yangiliklar soni bilan juda kuchli bog‘langanini ko‘rsatadi.
Bu IV tahlil ayniqsa yangiliklar taklifining e’tibor ustidagi ta’siriga sababiy talqin berishni kuchaytiradi. Bu sababiy identifikatsiya xarid rejasi ko‘rsatkichining asosiy kesim regressiyasi bilan bir xil narsa emas.
FOMC yig‘ilishi kuni atrofida nima sodir bo‘ladi?
FOMC atrofidagi regression discontinuity grafigida barcha iste’molchilar birgalikda baholanganda yig‘ilish bayonoti atrofida pul-kredit siyosati yangiligini eshitish ehtimolida yuqoriga yo‘nalgan uzilish ko‘rinadi.
Uy yoki transport vositasi sotib olish rejasi bo‘lmagan iste’molchilarda yig‘ilish atrofidagi bu sakrash aniqroq.
Yaqin davrda xaridni rejalashtirayotgan iste’molchilarning e’tibor darajasi esa yig‘ilishdan oldin ham yuqori bo‘lgani sabab FOMC atrofidagi qo‘shimcha o‘sish ancha cheklangan.
Foiz o‘zgaruvchanligi regressiyasi
Manba:
\[ \kappa_{it} = \alpha + \beta_4\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{12} \]
tenglamasidan foydalanadi.
| O‘zgaruvchi | OLS | Logit odds ratio |
|---|---|---|
| 30 kunlik 1-yillik G‘aznachilik daromadliligi o‘zgaruvchanligi | 0,49*** | 11,17*** |
| Forward-guidance davri | -0,07*** | 0,71*** |
Manbaga ko‘ra o‘zgaruvchanlik o‘zgaruvchisidagi bir birlik o‘sish e’tibor berish ehtimolini 49 foiz punkt oshiradi.
Bu yerda birlik bir yillik G‘aznachilik daromadliligining 30 kunlik standart og‘ishi foiz punktida o‘lchanishini unutmaslik kerak. Koeffitsiyent kichik kundalik foiz harakatining ta’siri sifatida talqin qilinmasligi kerak.
Past o‘zgaruvchanlik bilan tavsiflangan forward-guidance davrida e’tibor taxminan 7 foiz punkt pastroq.
Yangiliklar taklifi bilan skin in the game o‘zaro ta’siri
Manba:
\[ \kappa_{it} = \alpha + \psi_{51}|a_i| + \psi_{52}N_t + \psi_{53}(N_t\times|a_i|) + X_i'\theta + \varepsilon_{it}. \tag{13} \]
tenglamasidan foydalanadi.
Model \(\psi_{53}<0\) bo‘lishini kutadi: yirik xarid rejasi bor iste’molchi allaqachon axborot izlayotgani uchun yangiliklar taklifidagi qo‘shimcha o‘sishning e’tibor ustidagi marjinal ta’siri kichikroq bo‘lishi kerak.
| Ta’sir | OLS | IV |
|---|---|---|
| “Monetary Policy” × bir oylik reja | -0,04*** | -0,22** |
| “Federal Reserve” × bir oylik reja | -0,04*** | -0,19** |
| “Monetary Policy” × bir yillik reja | 0,01; ahamiyatli emas | -0,10; ahamiyatli emas |
| “Federal Reserve” × bir yillik reja | 0,00; ahamiyatli emas | -0,09; ahamiyatli emas |
Bir oylik rejalarda IV natijalariga ko‘ra yangiliklar taklifining ijobiy marjinal ta’siri yuqori-skin-in-the-game guruhida taxminan 19–22 foiz punkt kichikroq.
Bir yillik rejalarda o‘zaro ta’sir zaiflashadi va statistik jihatdan ahamiyatli emas.
Foiz o‘zgaruvchanligi bilan skin in the game o‘zaro ta’siri
Manba:
\[ \kappa_{it} = \beta_{61}|a_i| + \beta_{62}(\sigma_{rt}\times|a_i|) + \beta_{63}\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{14} \]
tenglamasini baholaydi.
| O‘zgaruvchi | OLS, nazoratsiz | OLS, nazoratli |
|---|---|---|
| Bir oylik xarid rejasi | 0,35*** | 0,32*** |
| Bir oylik reja × o‘zgaruvchanlik | -0,34*** | -0,32*** |
| Bir yillik xarid rejasi | 0,13*** | 0,10*** |
| Bir yillik reja × o‘zgaruvchanlik | 0,00 | -0,05 |
| O‘zgaruvchanlikning asosiy ta’siri | 0,43*** | 0,44*** |
Bir oylik xarid rejasi bor iste’molchilarda foiz o‘zgaruvchanligining e’tibor ustidagi ijobiy ta’siri taxminan 32–34 foiz punkt kichikroq.
Bu natija “yuqori skin in the game guruhida o‘zgaruvchanlik e’tiborni kamaytiradi” degani emas. Asosiy skin-in-the-game ta’siri ijobiy; o‘zaro ta’sir koeffitsiyenti o‘zgaruvchanlik oshganda e’tibor o‘sishi bu guruhda allaqachon yuqori e’tibor darajasi sabab cheklanganroq ekanini ko‘rsatadi.
Maqsadli Markaziy Bank Kommunikatsiyasi Modelda Nega Paydo Bo‘ladi?
Modelda markaziy bank kommunikatsiyasi iste’molchining axborot olish xarajatini kamaytiradi, biroq kommunikatsiya ishlab chiqarish real resurs xarajatini keltirib chiqaradi; shu sabab axborot yetishmasligidan eng katta farovonlik yo‘qotishiga uchraydigan foizga sezgir iste’molchilarga kommunikatsiyani yo‘naltirish, kommunikatsiya xarajati hisobga olinganda universal tarqatishga qaraganda nazariy jihatdan samaraliroq bo‘lishi mumkin.
Kommunikatsiya modelining boshlang‘ich farazi
Barcha iste’molchilar dastlab bir birlik axborot xarajati \(\lambda\) bilan duch kelishi faraz qilinadi.
Markaziy bank muayyan iste’molchilarga kommunikatsiya taqdim etsa, bu xarajatni:
\[ \lambda_p<\lambda \]
darajasigacha tushirishi mumkin.
Biroq kommunikatsiya bepul emas. Manba kommunikatsiya xarajatini \(g(\lambda_p)\) bilan ifodalaydi.
Modelda \(g(\lambda_p)\) kamayuvchi va qat’iy qavariqdir: axborot olish xarajatini juda past darajaga tushiradigan intensiv kommunikatsiya borgan sari qimmatroq bo‘ladi.
Kommunikatsiyadan oldingi farovonlik yo‘qotishi
Manba Tenglama (15):
\[ V(\lambda;a_i,\sigma_r^2) = \begin{cases} \dfrac{\lambda}{2(1-\beta)\ln2}, & |a_i|\geq a^{*}, \\[8pt] \sigma_r^2 \dfrac{\beta+(1-\beta)a_i^2}{2(1-\beta)}, & \text{aksi halde}. \end{cases} \tag{15} \]
deb ta’riflanadi.
Modelda allaqachon e’tiborli bo‘lgan iste’molchining farovonlik yo‘qotishi axborot olish xarajati \(\lambda\)ga bog‘liq. Optimal ravishda e’tiborsiz qoladigan iste’molchining yo‘qotishi esa mavjud xarajat sharoitida axborot olmaslikni tanlagan hududga tegishli.
Markaziy bankning nishonlash muammosi
Markaziy bank har bir iste’molchi uchun:
\[ \lambda_p^{*}(i) = \arg\min_{\lambda_p(i)\leq\lambda} \left[ V(\lambda_p(i);a_i,\sigma_r^2) + g(\lambda_p(i)) \right]. \tag{16} \]
muammoni yechadi.
Birinchi had iste’molchining to‘liq bo‘lmagan axborotdan kelib chiqadigan farovonlik yo‘qotishidir. Ikkinchi had markaziy bankning kommunikatsiya xarajatidir.
Proposition 2
Manba yagona kommunikatsiya intensivligi \(\lambda_p^{*}\) tanlanishini faraz qiladi va faqat yetarlicha yuqori “skin in the game”ga ega iste’molchilarni nishonlash optimal ekanini ko‘rsatadi.
Nishonlash chegarasi:
\[ a_p^{*} = \sqrt{ \frac{\lambda_p^{*}} {\sigma_r^2(\ln2)(1-\beta)} - \frac{\beta}{1-\beta} + \frac{2g(\lambda_p^{*})}{\sigma_r^2} }. \]
ko‘rinishidadir.
\(|a_i|\geq a_p^{*}\) bo‘lgan iste’molchilarda axborot yetishmasligi keltirib chiqaradigan farovonlik yo‘qotishi kommunikatsiya xarajatidan oshadigan darajada katta; shuning uchun model ularni nishonlashni afzal ko‘radi.
\(|a_i|<a_p^{*}\) guruhida esa qo‘shimcha kommunikatsiyadan olinadigan farovonlik modelda xarajatni qoplamaydi.
Bu empirik siyosat tajribasimi?
Yo‘q. Proposition 2 nazariy natijadir.
Tadqiqot real markaziy bank iste’molchilarni xarid rejalariga ko‘ra nishonlaydigan dala tajribasini o‘tkazmaydi va maqsadli kommunikatsiya empirik ravishda farovonlikni ma’lum foizga oshirishini o‘lchamaydi.
Bu siyosat natijasi so‘rov topilmalari bilan qo‘llab-quvvatlangan ratsional e’tiborsizlik mexanizmiga kommunikatsiya xarajatini qo‘shishdan kelib chiqadi.
Shakl 6 parametrlari nimani anglatadi?
Manba Shakl 6 nazariy mexanizmni ko‘rsatish uchun:
- \(\beta=0{,}99\),
- \(\sigma_r^2=0{,}1\),
- \(\lambda=0{,}5\)
parametrlaridan foydalanadi.
Past kommunikatsiya xarajati panelida:
\[ g=\frac{\lambda}{\lambda_p}-1, \]
yuqori kommunikatsiya xarajati panelida esa:
\[ g= 50 \left( \frac{\lambda}{\lambda_p}-1 \right) \]
ishlatiladi.
Bu qiymatlar so‘rovdan baholangan siyosat parametrlari emas; nazariy mexanizmni vizuallashtirish uchun qo‘llangan namunaviy parametrlardir.
Jami e’tibor
Kommunikatsiyadan keyingi jami e’tibor:
\[ K_p = 2 \int_{\min(a_p^{*},a^{*})}^{\infty} \kappa_p(a)\phi(a)\,da. \tag{17} \]
deb ta’riflanadi.
\(\phi(a)\) iste’molchilarning iste’molga nisbatan qarz/jamg‘arma pozitsiyalari taqsimotini; \(\kappa_p(a)\) kommunikatsiyadan keyin tegishli iste’molchining e’tiborini bildiradi.
Manba bu agregatsiyada taqsimot simmetrik deb faraz qiladi.
E’tibor pul-kredit siyosati uzatilishiga qanday ta’sir qiladi?
Modelning aggregate iste’mol natijasi:
\[ \frac{\partial c_t}{\partial r_t} = - \int_{-\infty}^{\infty} [\beta-a(1-\beta)] \kappa_p(a)\phi(a)\,da = -\beta K_p. \tag{18} \]
Tenglamada jami e’tibor \(K_p\) oshgani sari real foiz o‘zgarishining jami iste’mol ustidagi mutlaq ta’siri ham ortadi.
Iqtisodiy mantiq shunday: iste’molchi haqiqiy foiz o‘zgarishini payqamasa yoki bahosini yetarli darajada yangilamasa, iste’molini ham kamroq o‘zgartiradi. Ko‘proq e’tibor kutilayotgan real foizning haqiqiy foiz harakatiga kuchliroq javob berishini va natijada iste’mol qarorining kuchliroq moslashishini ta’minlaydi.
Manba shuningdek daromad real foizdan ta’sirlansa, jami siyosat ta’siri Tenglama (18)dagi sof iste’mol-kanali natijasidan kattaroq bo‘lishi mumkinligini qayd etadi; o‘zining asosiy modelida bu qo‘shimcha daromad kanali hisoblanmaydi.
Nega yuqori o‘zgaruvchanlik davrlarida kommunikatsiya?
Modelda yuqori foiz o‘zgaruvchanligi:
- e’tibor chegarasini pasaytiradi va ko‘proq iste’molchini e’tiborli guruhga o‘tkazadi,
- allaqachon e’tiborli iste’molchilarning e’tibor intensivligini oshiradi.
Shu sabab markaziy bank kommunikatsiya resurslarini qaysi davrlarda jamlashga qaror qilishi kerak bo‘lsa, model yuqori o‘zgaruvchanlik davrlarini samaraliroq vaqtlar sifatida ko‘rsatadi.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- AQSh iste’molchilarida pul-kredit siyosati yangiliklariga e’tibor sezilarli darajada geterogendir.
- Yaqin davrda uy yoki transport vositasini sotib olishni rejalashtirayotgan iste’molchilar yuqoriroq e’tibor ko‘rsatadi.
- Bir oylik xarid rejasining e’tibor bilan aloqasi bir yillik rejaga qaraganda sezilarli darajada kuchliroq.
- Ta’lim va raqamli savodxonlik yuqoriroq e’tibor bilan bog‘liq.
- Pul-kredit siyosati va Federal Reserve yangiliklar taklifi oshganda e’tibor ortadi.
- FOMC taqvimi bilan instrumentallashtirilgan yangiliklar taklifi IV tahlilda ham ijobiy ta’sir ko‘rsatadi.
- Bir yillik G‘aznachilik daromadliligi o‘zgaruvchanligi oshgan davrlarda e’tibor yuqoriroq.
- Past o‘zgaruvchanlikdagi forward-guidance davrida e’tibor pastroq.
- Yangiliklar taklifi va foiz o‘zgaruvchanligining marjinal ta’siri yaqin davrda yirik xaridni rejalashtirgan iste’molchilarda kichikroq.
- FOMC atrofidagi e’tibor tebranishining muhim qismi o‘lchangan skin in the game darajasi past iste’molchilardan kelib chiqadi.
- Appendix Ddagi testlar teskari sababiyat izohiga qarshi mualliflarning exogeneity farazini qo‘llab-quvvatlovchi dalil beradi.
- Nazariy model kommunikatsiya xarajatli bo‘lganda yuqori foiz sezgirligiga ega iste’molchilarni nishonlaydigan kommunikatsiya optimal bo‘lishi mumkinligini ko‘rsatadi.
- Modelda jami e’tibor ortgani sari real foiz o‘zgarishining jami iste’mol ustidagi ta’siri kuchayadi.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
Tadqiqot barcha iste’molchilar faqat uy yoki transport vositasi sotib olishni o‘ylaganda pul-kredit siyosatiga e’tibor beradi, demaydi.
Xarid rejasi bo‘lmagan iste’molchilarning taxminan %29i ham pul-kredit siyosati yangiliklariga e’tibor beradi.
Tadqiqot “yuqori ta’lim bevosita pul-kredit siyosati bilimini sababiy ravishda oshiradi” degan natijani randomizatsiyalangan tajriba bilan ko‘rsatmaydi; ta’lim va numeracy axborot xarajati proksilari sifatida ishlatiladi.
Asosiy skin-in-the-game tahlili randomizatsiyalangan aralashuv emas va takroriy kesim ma’lumotiga asoslanadi. Appendix D testlari teskari sababiyat tashvishini kamaytiradi, biroq ayni shaxslarni vaqt davomida kuzatadigan panel fixed-effect identifikatsiyasining o‘rnini to‘liq bosa olmaydi.
Tadqiqot barcha markaziy banklar real dunyoda faqat yirik xarid rejalashtirayotgan iste’molchilarga kommunikatsiya yuborishini empirik ravishda sinamaydi.
Optimal maqsadli kommunikatsiya natijasi nazariy modelning:
- kommunikatsiya axborot xarajatini kamaytirishi,
- kommunikatsiya real resurs xarajatini keltirib chiqarishi,
- muayyan kommunikatsiya xarajati funksiyasi,
- bir xil maqsadli kommunikatsiya intensivligi,
- aggregate hisobda simmetrik \(a\) taqsimoti
kabi farazlariga bog‘liq.
Tadqiqot “ko‘proq kommunikatsiya har doim yaxshiroq” degan natijani qo‘llab-quvvatlamaydi. Aksincha, kommunikatsiya xarajatli bo‘lsa, ayrim past-stakes iste’molchilarga qo‘shimcha kommunikatsiya modelda o‘z xarajatidan kamroq farovonlik yutug‘ini berishi mumkin.
Tadqiqot foiz stavkasidagi har bir birlik kunlik o‘zgarish e’tiborni 49 foiz punkt oshiradi, demaydi. 0,49 koeffitsiyenti bir yillik G‘aznachilik daromadliligining 30 kunlik standart og‘ishi bilan aniqlangan o‘zgaruvchanlik o‘zgaruvchisining bir birlik o‘zgarishiga tegishli.
Tadqiqot AQShdan tashqaridagi iste’molchilar ayni koeffitsiyentlar bilan harakat qilishini ko‘rsatmaydi.
Tadqiqot kelajakka qoldirgan savollar
Mualliflar xulosa bo‘limida bir nechta ochiq tadqiqot yo‘nalishini ko‘rsatadi:
- firmalarning pul-kredit siyosatiga e’tibor xulqi iste’molchilarnikidan qanday farq qiladi?
- pul-kredit siyosatiga e’tibor bilan inflyatsiyaga e’tibor qanday o‘zaro ta’sir qiladi?
- past skin-in-the-game iste’molchilarini kommunikatsiya orqali e’tibor chegarasidan yuqoriga olib chiqish mumkinmi?
- yuqori o‘zgaruvchanlik davrida e’tiborli bo‘lgan iste’molchi keyin ham e’tiborli qoladimi?
- turli auditoriyalar uchun markaziy bank kommunikatsiyasi qanday farqlashtirilishi kerak?
Umumiy ilmiy baholash
Tadqiqotning asosiy hissasi pul-kredit siyosatiga e’tiborni inflyatsiya kutilmasi kabi bilvosita ko‘rsatkichdan chiqarish o‘rniga iste’molchidan bevosita pul-kredit siyosati yoki Federal Reserve haqida yangilik eshitgan-eshtmaganini so‘rashidir.
Ikkinchi hissa e’tibor faqat shaxsning ta’limi yoki moliyaviy savodxonligi kabi qobiliyat farqlaridan emas, iqtisodiy jihatdan qanchalik “o‘yinda” ekanidan ham kuchli ta’sirlanishi mumkinligini ko‘rsatishidir.
Uchinchi hissa individual rag‘bat va tashqi axborot muhitini alohida o‘rganish bilan cheklanmay, ularning o‘zaro ta’sirlarini sinashidir. Yangiliklar taklifi yoki foiz o‘zgaruvchanligidagi o‘zgarishlar ayniqsa odatda axborot izlashga iqtisodiy rag‘bati zaifroq iste’molchilar e’tiborida katta tebranishlar keltirib chiqaradi.
Shu bois tadqiqotning ilmiy xabari “odamlarga ko‘proq yangilik bersak, hamma bir xil darajada e’tiborliroq bo‘ladi” emas.
To‘g‘riroq ifoda shunday: pul-kredit siyosatiga e’tibor endogendir; odamlarning foiz axborotini kuzatishdan oladigan iqtisodiy foydasi, axborot olish xarajati va foiz muhitidagi noaniqlik birgalikda kim e’tibor berishini va qancha e’tibor berishini belgilaydi.
Manba va Usul Haqida Izoh
Original sarlavha: Consumers' Attention to Monetary Policy: The Importance of Having "Skin in the Game"
O‘zbekcha nashr sarlavhasi: Iste’molchilarning Pul-kredit Siyosatiga E’tibori: “O‘yinda Ulushga Ega Bo‘lish”ning Ahamiyati
Mualliflar: Ina Hajdini; Edward S. Knotek II; James Mitchell; Mathieu Pedemonte; Taylor Shiroff.
Mualliflar tartibi: Manbadagi tartib aynan saqlangan.
Muassasalar: Ina Hajdini, Edward S. Knotek II va James Mitchell — Federal Reserve Bank of Cleveland; Mathieu Pedemonte — Inter-American Development Bank; Taylor Shiroff — Duke University.
Corresponding author: Manba bitta corresponding authorni ko‘rsatmaydi; mualliflarning institutsional aloqa ma’lumotlari izohda alohida berilgan.
Teng hissa / hammuallif birinchi mualliflik: Manbada bunday bayonot yo‘q.
Manba turi: Federal Reserve Bank of Cleveland Working Paper.
Ish raqami: Working Paper No. 26-31.
Seriya: Federal Reserve Bank of Cleveland Working Paper Series.
ISSN: 2573-7953.
DOI: 10.26509/frbc-wp-202631.
PDF muqova sanasi: October 2026.
Maqola ichki sarlavha sanasi: October 6, 2026.
Federal Reserve Bank of Cleveland rasmiy nashr sahifasidagi sana: October 14, 2026.
Sana izohi: PDF ichki sanasi bilan rasmiy veb nashr sanasi bir xil emas; Verianla bu ikki sanani alohida bibliografik maydon sifatida saqlaydi.
Taqriz / tahririy holat: Manba Working Paperdir. Cleveland Fed ishchi hujjatlari tadqiqot jarayonidagi dastlabki materiallar ekanini va rasmiy Cleveland Fed nashrlariga qo‘llanadigan formal tahririy ko‘rib chiqishdan o‘tmagan bo‘lishi mumkinligini bildiradi. Manba taqrizdan o‘tgan jurnal maqolasi sifatida taqdim etilmasligi kerak.
Litsenziya: Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International — CC BY-NC-ND 4.0.
JEL tasniflari: D8, E5.
Manba kalit so‘zlari: monetary policy; rational inattention; communication.
Asosiy tadqiqot turi: Qisman muvozanat nazariy ratsional e’tiborsizlik modeli + katta takroriy-kesim iste’molchi so‘rovi + OLS/logit/IV va FOMC atrofidagi ekonometrik tahlil.
Asosiy so‘rov: Federal Reserve Bank of Cleveland kundalik onlayn Consumer Expectations Survey; amalga oshiruvchi Qualtrics Research Services.
Namuna: Manba 170.000dan ortiq AQSh iste’molchilarini qamrab olganini bildiradi.
Manba ichidagi namuna sanasi nomuvofiqligi: Kirish bo‘limida tadqiqot davri “March 2020 through January 2025” deb yozilgan. Asosiy Figure 1, Figure 5 va Appendix Figure A.7 izohlarida esa “March 2020–July 2025” deb yozilgan. Manba bu farqni tushuntirmaydi; Verianla sanalarni indamay birlashtirmagan.
Skin-in-the-game savollari davrlari: Manba izohiga ko‘ra bu savollar 16 Avgust 2021–18 Yanvar 2022, 3 Mart 2022–13 Fevral 2024 va 28 Avgust 2024dan namunaning oxirigacha yig‘ilgan.
Ma’lumot tuzilishi: Repeated cross-section; ayni iste’molchilar vaqt bo‘ylab panel ko‘rinishida kuzatilmaydi.
E’tibor o‘lchovi: So‘nggi bir hafta ichida pul-kredit siyosati yoki Federal Reserve haqida yangilik eshitganini bildirish; ikkilik extensive-margin o‘zgaruvchisi.
Empirik skin in the game: Bir oy yoki bir yil ichida uy yoxud motorli transport vositasini sotib olish rejasi.
Nazariy skin in the game: \(|a_i|=|\bar B_i/\bar C_i|\); sof qarz/jamg‘arma pozitsiyasining iste’molga nisbatining mutlaq qiymati.
Individual axborot xarajati proksilari: Ta’lim va raqamli savodxonlik.
Jami axborot xarajati proksisi: Factivadagi “monetary policy” va “Federal Reserve” yangiliklari soni.
Foiz o‘zgaruvchanligi: Bir yillik AQSh G‘aznachilik daromadliligining oldingi 30 kundagi standart og‘ishi.
Forward-guidance mustahkamlik davri: 26 Avgust 2020–16 Mart 2022.
Asosiy empirik usullar: OLS, logit, instrumental variables, FOMC atrofidagi regression-discontinuity vizuallari/spetsifikatsiyalari va Appendix D falsification testlari.
IV instrumenti: FOMC yig‘ilishidan oldin/keyin bo‘lgan kunlar soni; FOMC sanalarining oldindan rejalashtirilishi yangiliklar taklifida bashorat qilinadigan ekzogen o‘zgarish berish maqsadida ishlatiladi.
Asosiy skin-in-the-game natijasi: Bir oylik yirik xarid rejasi bor iste’molchilar 28–32 foiz punkt; bir yillik rejasi borlar 10–13 foiz punkt yuqoriroq e’tibor ko‘rsatadi.
Individual axborot xarajati natijasi: Yuqori raqamli savodxonlik taxminan 5 foiz punkt yuqoriroq e’tibor bilan; magistr yoki undan yuqori ta’lim taxminan 38 foiz punkt yuqoriroq e’tibor bilan bog‘liq.
Yangiliklar taklifi natijasi: Manba OLS koeffitsiyentlarini 4–5 foiz punkt, IV koeffitsiyentlarini 11–14 foiz punkt deb bildiradi.
Yangiliklar IV birinchi bosqich F-statistikalari: 3765,2 va 3939,9.
Yangiliklar × skin in the game IV o‘zaro ta’siri: Bir oylik rejalarda yangiliklar taklifining ijobiy ta’siri yuqori-skin-in-the-game guruhida taxminan 19–22 foiz punkt kichikroq.
Foiz o‘zgaruvchanligi natijasi: O‘zgaruvchanlik koeffitsiyenti OLSda 0,49; forward-guidance ko‘rsatkichi -0,07.
O‘zgaruvchanlik × skin in the game o‘zaro ta’siri: Bir oylik xarid rejalarida ijobiy o‘zgaruvchanlik ta’siri taxminan 32–34 foiz punkt kichikroq.
Standart xatolar: Asosiy regressiyalarda robust standard errors.
Ahamiyatlilik belgilari: Manba jadvallarida * p<0,1; ** p<0,05; *** p<0,01.
FOMC atrofidagi grafik ishonch oralig‘i: Manba Figure 1da %95 ishonch oraliqlari ko‘rsatilgan.
Teskari sababiyat tekshiruvlari: Yosh guruhi bir xilligi; foiz rejimlari bo‘ylab koeffitsiyent barqarorligi; FOMC kuni/yangilik/foiz o‘zgaruvchanligi kabi e’tiborni o‘zgartiruvchilar xarid rejalarini tushuntiradimi; yuqori-e’tibor davrlari bilan xarid rejasi ta’sirining o‘zaro ta’siri.
Asosiy nazariy model: Iste’molchi real foiz haqida Gaussian shovqinli signal oladi; axborot miqdori entropy kamayishi bilan o‘lchanadi; iste’molchi iste’mol xatolarining farovonlik xarajati bilan axborot olish xarajatini muvozanatlashtirib optimal posterior varians va e’tibor darajasini tanlaydi.
Asosiy nazariy natija: Optimal e’tibor skin in the game va foiz o‘zgaruvchanligi bilan ortadi; individual/jami axborot xarajatlari bilan kamayadi. Yangiliklar taklifi va o‘zgaruvchanlikning marjinal ta’sirlari skin in the game oshgani sari zaiflashadi.
Kommunikatsiya modeli: Markaziy bank kommunikatsiyasi iste’molchining axborot xarajatini \(\lambda\)dan \(\lambda_p\)ga tushiradi, biroq \(g(\lambda_p)\) ko‘rinishida real resurs xarajatini keltirib chiqaradi degan nazariy muammo.
Kommunikatsiya siyosati natijasi: Model kommunikatsiya xarajatli bo‘lsa, faqat \(|a_i|\geq a_p^{*}\) chegarasidan yuqoridagi iste’molchilarni nishonlash optimal bo‘lishi mumkinligini ko‘rsatadi. Bu natija dala tajribasi emas, nazariy Proposition 2 natijasidir.
Aggregate uzatish natijasi: Manba modelida kommunikatsiya bilan oshgan jami e’tibor \(K_p\), real foiz o‘zgarishining aggregate iste’mol ustidagi reaksiyasini \(-\beta K_p\) munosabati orqali kuchaytiradi.
Asosiy model farazlari: Qisman muvozanat; asosiy modelda iid real foiz jarayoni; additive Gaussian signal shovqini; ekzogen real daromad; iste’molchining axborot aniqligini tanlashi; kommunikatsiya bo‘limida muayyan xarajat funksiyasi va aggregate hisobda simmetrik moliyaviy pozitsiya taqsimoti.
Panel cheklovi: Ma’lumot repeated cross-section bo‘lgani sabab ayni iste’molchining xarid rejasi paydo bo‘lishidan oldin va keyin e’tiboridagi o‘zgarish bevosita kuzatilmaydi. Appendix B.6 vaqt bo‘yicha o‘zgaruvchi skin-in-the-game holatini nazariy kengaytiradi; uning empirik talqini xarid vaqti kuzatilmagan e’tibor determinantlariga shartli ravishda ortogonal bo‘lishi faraziga asoslanadi.
Kelajak tadqiqoti: Firma e’tibori, inflyatsiyaga e’tibor bilan o‘zaro ta’sir, past-stakes iste’molchilarni kommunikatsiya orqali e’tibor chegarasidan yuqoriga olib chiqish imkoniyati va yuqori o‘zgaruvchanlik davridagi o‘rganishning saqlanib qolishi.
Moliyalashtirish bayonoti: Manbada alohida standart tadqiqot moliyalashtirishi bayonoti yo‘q.
Manfaatlar to‘qnashuvi: Manbada alohida standart manfaatlar to‘qnashuvi bayonoti yo‘q.
Ma’lumotlar mavjudligi: Manba ishlatilgan Cleveland Fed so‘rovini, Factiva yangiliklar ma’lumotini va bozor foiz ma’lumotini tushuntiradi; PDF ichida alohida standart ochiq Data Availability Statement yoki ommaviy replikatsiya paketi havolasi berilmagan.
CRediT / muallif hissalari: Manbada standart CRediT hissalar jadvali yo‘q.
Institutsional fikr ogohlantirishi: Manba fikrlar mualliflarga tegishli ekanini va Inter-American Development Bank, Federal Reserve Bank of Cleveland yoki Federal Reserve System fikrlarini majburiy ravishda ifodalamasligini bildiradi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan