


1. Оё манбаъ воқеан аз аввал то охир ва ҳамроҳ бо визуалҳо баррасӣ шуд? Бале; таҳқиқоти асосии 79-саҳифагӣ ва Online Appendix, Figure 1–6 ва Tables 1–6 дар матни асосӣ, бароришҳои модели беэътиноии оқилона, Proposition 1–2, математикаи Appendix B–C ва санҷишҳои сабабияти баръакс/falsification дар Appendix D баррасӣ шуданд. 2. Оё ҳамаи натиҷаҳои илмӣ ба манбаъ такя мекунанд? Бале; ягон коэффитсиент, рафтори истеъмолкунанда, таъсири сиёсӣ ё механизми сабабие, ки дар манбаъ набуд, илова нашуд. 3. Оё ҳувияти библиографӣ дуруст аст ва веби беруна танҳо барои санҷиши библиографӣ истифода шуд? Бале. Саҳифаи расмии Cleveland Fed танҳо барои тасдиқи рақами кор, санаи расмии нашр, DOI, силсила ва иҷозатнома истифода шуд. 4. Оё фарқи симулятсия / таҷриба / саҳро / клиникӣ / назариявӣ дуруст аст? Бале. Таҳқиқот кори эмпирикӣ-назариявии иқтисодӣ мебошад, ки модели назариявии мувозинати қисмии беэътиноии оқилонаро бо пурсиши калони такрории буриши истеъмолкунандагон, таҳлилҳои OLS/logit/IV ва регрессияҳои атрофи FOMC муттаҳид мекунад. Арзёбии асосии “skin in the game” таҷрибаи тасодуфисозишуда нест. 5. Оё формула, параметри усул, шакл ё натиҷаи рақамии марказӣ аз манбаъ партофта шуд? Оптимизатсияи истеъмолкунанда, маҳдудияти буҷет, равандҳои фоизи воқеӣ ва сигнал, ченаки иттилоотии entropy, функсияи талафоти беэътиноии оқилона, ҳалли шакли пӯшидаи диққат, шаш хулосаи санҷишшаванда, муодилаҳои эмпирикии (9)–(14), модели коммуникация (15)–(18), ҷадвалҳои асосӣ ва мантиқи falsification коркард шуданд. 6. Оё рақам, график, механизм ё даъвои муваффақияти берун аз манбаъ сохта шуд? Не. Аз шаклҳои манбаъ координатаҳои тахминӣ хонда шуда, маълумоти сохта тавлид нашуд; танҳо коэффитсиентҳои мустақиман гузоришшуда ва муносибатҳои бемиќёс истифода шуданд. 7. Оё тартиби шаш H2-и сохторӣ нигоҳ дошта шудааст? Бале; Унвон, Хулосаи Кӯтоҳ, Шарҳи Муфассал, Усул ва Натиҷаҳои Таҳқиқот, Ёддошт оид ба Манбаъ ва Усул, Метатегҳо бо ҳамон тартиб нигоҳ дошта шуданд. 8. Агар H2-и иловагӣ бошад, оё онҳо танҳо саволҳои арзишманди AEO мебошанд, ки аз Бахши 66 мегузаранд? Бале; азбаски беэътиноии оқилона, skin in the game ва коммуникацияи ҳадафманди бонки марказӣ механизмҳои асосии илмии таҳқиқот мебошанд, шумораи маҳдуди H2-и AEO истифода шудааст. 9. Оё entity/усул/модели асосии илмӣ равшан ва бо манбаъ дастгиришуда муайян шудааст? Бале; модели беэътиноии оқилона ҳамчун модели мувозинати қисмӣ равшан муайян шуд, ки дар он истеъмолкунанда сатҳи ба даст овардани иттилооти хароҷотдор дар бораи фоизи воқеиро мувофиқи ангезаҳои иқтисодии худ интихоб мекунад. 10. Оё сарҳади тафсири дастгиришаванда / дастгиринашавандаи таҳқиқот намоён аст? Бале; коррелятсия, идентификатсияи пешниҳоди хабарҳо бар асоси IV, натиҷаи назариявии сиёсӣ ва сарҳадҳои идентификатсияи муносибати асосии “skin in the game” аз ҳам ҷудо карда шудаанд. 11. Оё HTML/SVG/Base64 аз ҷиҳати сохторӣ бехатар аст? Бале; script, iframe, event handler, даъвати тасвири беруна ва foreignObject вуҷуд надорад. SVG мустақил, бемиќёс ва бо сохтори тегҳои пӯшида аст. 12. Оё мақола барои тарҷума бехатар аст ва ҷузъиёти илмӣ барои осон кардани тарҷума кам карда шуд? Бале; истилоҳҳои canonical пайдарпай нигоҳ дошта шуданд, муодилаҳо аз матни намоён ҷудо карда шуданд, рақамҳо ва рамзҳо мисли манбаъ монданд ва амиқии техникӣ нигоҳ дошта шуд. ДАРВОЗАИ ЗЕРИНИ РЕФЕРЕНСИ ВИЗУАЛӢ: A. Паёми илмии графикҳои асосӣ дар дохили мақола шарҳ дода шудааст. B. Аз сабаби иҷозатномаи CC BY-NC-ND мутобиқсозии тарҳи шаклҳои манбаъ анҷом дода нашуд. C. Механизми илмии бозсозишаванда бо inline SVG-и мустақил намоён карда шуд. D. Ишораи холии “тавре ки дар Figure X дида мешавад” ба шакле, ки дар манбаъ намоён нест, гузошта нашуд. ДАРВОЗАИ ЗЕРИНИ ҲУҚУҚИ МУАЛЛИФ / ИҶОЗАТНОМА: Манбаъ бо CC BY-NC-ND 4.0 иҷозатнома дорад. Ҷумлаҳо ё параграфҳои манбаъ ҳамчун тарҷумаи механикии тоҷикӣ такрор карда нашуданд; шаклҳои манбаъ тағйир дода ва бознашр нашуданд. Далелҳои илмӣ, усул, формулаҳо ва натиҷаҳо дар сохтори мустақили педагогии Verianla шарҳ дода шуданд.
Модели беэътиноии оқилона (rational inattention model) модели иқтисодист, ки дар шароите, ки ба даст овардани иттилооти муфид барои қарорҳои иқтисодӣ хароҷот дорад, истеъмолкунанда миқдори иттилооти ҷамъоваришавандаро мувофиқи ангезаҳои худ ва талафоте, ки метавонад дучор шавад, интихоб мекунад. Ina Hajdini, Edward S. Knotek II, James Mitchell, Mathieu Pedemonte ва Taylor Shiroff пурсиши ҳаррӯзаро, ки беш аз 170 ҳазор истеъмолкунандаи ИМА-ро фаро мегирад, бо ин модел муттаҳид карда, меомӯзанд, ки чаро истеъмолкунандагон ба хабарҳои сиёсати пулию қарзӣ диққат медиҳанд, тағйирпазирии меъёри фоиз ва пешниҳоди хабарҳо диққатро чӣ гуна тағйир медиҳанд ва ин натиҷаҳо барои коммуникацияи бонки марказӣ чӣ маъно доранд.
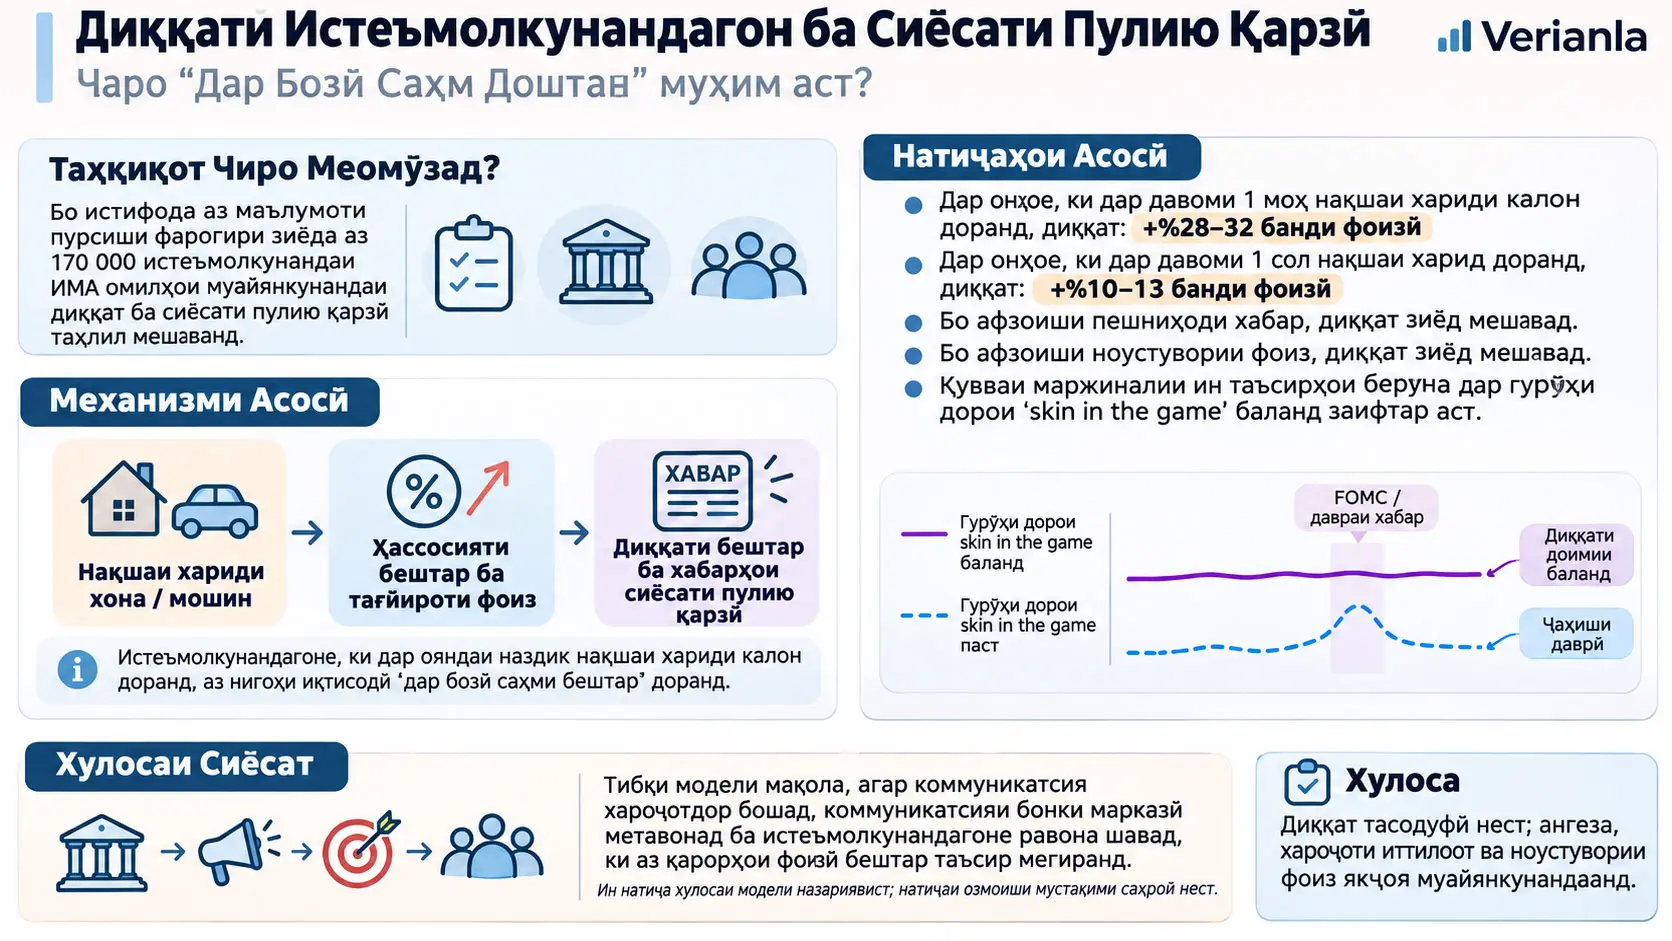
Мафҳуми марказии таҳқиқот ибораи “skin in the game” аст. Дар модели назариявӣ ин мафҳум бо арзиши мутлақи нисбати мавқеи софи қарз ё пасандози истеъмолкунанда ба истеъмоли ӯ ифода мешавад. Дар татбиқи эмпирикӣ бошад, муҳаққиқон ба ҷойи мушоҳидаи мустақими нисбати тавозун, истеъмолкунандагонеро, ки дар ояндаи наздик хариди калон, мисли хона ё воситаи нақлиёти моторӣ, ки одатан маблағгузорӣ талаб мекунад, ба нақша гирифтаанд, ҳамчун гурӯҳи аз тағйироти фоиз бештар таъсирпазир аз ҷиҳати иқтисодӣ муайян мекунанд.
Истеъмолкунандагоне, ки дар давоми як моҳ харидани хона ё воситаи нақлиётро ба нақша гирифтаанд, нисбат ба онҳое, ки чунин нақша надоранд, ба хабарҳои сиёсати пулию қарзӣ тақрибан 28–32 банди фоизӣ бештар диққат медиҳанд. Дар нақшаҳои хариди яксола фарқ то 10–13 банди фоизӣ коҳиш меёбад, аммо мусбат ва аз ҷиҳати оморӣ аҳамиятнок мемонад. Қавитар шудани натиҷа ҳангоми кӯтоҳ шудани уфуқи нақша ба самте мувофиқ аст, ки модел пешгӯӣ мекунад: аҳамияти иқтисодии қарори фоизӣ барои қарори маблағгузории наздикшаванда меафзояд.
Диққат танҳо бо ангезаҳои инфиродӣ тағйир намеёбад. Саводнокии рақамӣ ва сатҳи таҳсилоти баландтар бо диққати бештар вобастаанд; афзоиши пешниҳоди хабарҳо ва баланд шудани тағйирпазирии 30-рӯзаи даромаднокии хазинадории яксолаи ИМА низ диққатро зиёд мекунанд. Бо вуҷуди ин, натиҷаи аз ҳама фарқкунандаи таҳқиқот таъсирҳои мутақобил мебошанд: истеъмолкунандагоне, ки нақшаи хариди калон доранд ва аз ҳаракатҳои фоизӣ мустақиман таъсир мегиранд, аллакай сатҳи нисбатан баланди диққатро нигоҳ медоранд, дар ҳоле ки таъсири маржиналии омилҳои беруна, мисли пешниҳоди хабарҳо ё тағйирпазирии фоиз, махсусан дар истеъмолкунандагони дорои сатҳи пасти “skin in the game” калонтар аст.
Графикҳои атрофи ҷаласаҳои FOMC ҳам ҳамин намунаҳоро нишон медиҳанд. Эҳтимоли диққат ба хабарҳои сиёсати пулию қарзӣ дар истеъмолкунандагоне, ки хариди хона ё воситаи нақлиётро ба нақша нагирифтаанд, дар атрофи эълони FOMC ба таври намоён ҷаҳиш мекунад, дар ҳоле ки сатҳи диққати истеъмолкунандагоне, ки дар давоми як моҳ хариди калонро ба нақша гирифтаанд, хеле баландтар ва устувортар аст. Муаллифон инро чунин тафсир мекунанд, ки осон шудани ёфтани иттилоот махсусан истеъмолкунандагонеро фаъол мекунад, ки одатан ангезаи пасти ба даст овардани иттилоот доранд.
Натиҷаи марбут ба коммуникацияи бонки марказӣ на аз регрессияи бевоситаи мушоҳидавӣ, балки аз модели назариявие бармеояд, ки бо натиҷаҳои эмпирикӣ дастгирӣ шудааст. Дар модел коммуникация хароҷоти ба даст овардани иттилоотро барои истеъмолкунанда кам мекунад, аммо барои бонки марказӣ хароҷоти воқеии захираҳо ба вуҷуд меорад. Дар чунин шароит модел нишон медиҳад, ки равона кардани захираҳои маҳдуди коммуникация ба истеъмолкунандагоне, ки аз қарорҳои фоизӣ бештар таъсир мегиранд ва аз норасоии иттилоот талафоти бештари некӯаҳволӣ мебинанд, метавонад нисбат ба коммуникацияи умумӣ самараноктар бошад.
Муҳимтарин сарҳади тафсир: таҳқиқот таҷрибаи мустақими сиёсати воқеиро бо мазмуни “бонкҳои марказӣ бояд танҳо бо одамоне, ки хона ё воситаи нақлиёт мехаранд, суҳбат кунанд” анҷом намедиҳад. Натиҷаи коммуникацияи ҳадафманд аз модели назариявӣ бо фарзияҳои муайян бароварда шудааст. Илова бар ин, таҳлили асосии нақшаи харид/диққат ба маълумоти буриши такрорӣ асос ёфтааст; ҳамон шахсон дар тӯли вақт пайгирӣ намешаванд. Муаллифон бар зидди сабабияти баръакс санҷишҳои зиёди falsification ва устуворӣ пешниҳод мекунанд, аммо ин сохтор таҷрибаи тасодуфисозишудаи назоратшаванда нест.
Чаро таҳқиқот муҳим аст?
Таъсири сиёсати пулию қарзӣ ба рафтори иқтисодӣ танҳо ба тағйир додани меъёри фоиз аз ҷониби бонки марказӣ вобаста нест. Агар истеъмолкунанда тағйироти фоизро пай набарад, нафаҳмад ё дар қарори худ инъикос накунад, як қисми интиқоли сиёсӣ метавонад заиф шавад.
Хусусан қарорҳои қарзгирӣ ё пасандоз ба интизориҳо дар бораи меъёри фоизи воқеии оянда вобастаанд. Барои истеъмолкунандае, ки қарори ҳассос ба фоиз, мисли ипотека, маблағгузории автомобил, ҳисоби пасандоз ё монанди онро қабул мекунад, арзиши иқтисодии гирифтани иттилоот дар бораи сиёсати пулию қарзӣ метавонад нисбат ба истеъмолкунандае, ки аз меъёри фоиз камтар таъсир мегирад, баландтар бошад.
Аз ин рӯ, саволи асосии таҳқиқот танҳо “оё истеъмолкунандагон хабарҳои Fed-ро пайгирӣ мекунанд?” нест. Таҳқиқот се саволи муфассалтарро баррасӣ мекунад:
- Ангезаҳои иқтисодии худи истеъмолкунанда диққати ӯро ба сиёсати пулию қарзӣ чӣ гуна тағйир медиҳанд?
- Шароити беруна, мисли пешниҳоди хабарҳо ва тағйирпазирии фоиз, диққатро чӣ гуна тағйир медиҳанд ва бо ангезаҳои шахсӣ чӣ гуна таъсири мутақобил доранд?
- Агар диққат эндогенӣ ва коммуникация хароҷотдор бошад, захираҳои коммуникацияи бонки марказӣ ба кӣ равона карда шаванд?
Модели Беэътиноии Оқилона Чист?
Беэътиноии оқилона чаҳорчӯбаи назариявиест, ки дар он истеъмолкунанда манфиати гирифтани иттилоотро бо хароҷоти гирифтани он муқоиса карда, огоҳона интихоб мекунад, ки тағйирёбандаҳои иқтисодӣ, мисли меъёри фоизро то чӣ андоза бодиққат пайгирӣ кунад; дар ин таҳқиқот ҳассосияти бештари фоизӣ ва тағйирпазирии баландтари фоиз диққати оптималиро зиёд мекунанд, дар ҳоле ки хароҷоти баландтари гирифтани иттилоот диққати оптималиро кам мекунад.
Масъалаи асосии оптимизатсияи истеъмолкунанда
Дар модел иқтисод аз массаи пайвастаи истеъмолкунандагон иборат аст, ки бо \(i\in[0,1]\) нишон дода мешаванд. Истеъмолкунанда \(i\) дар ҳар давраи \(t\) фоидаи интизории дисконтшудаи худро тавассути истеъмоли \(C_{it}\) ва мавқеи вомбарги воқеии \(B_{it}\) ба ҳадди аксар мерасонад:
\[ \max_{C_{it},B_{it}} E_{i0} \sum_{t=0}^{\infty} \beta^t\ln(C_{it}). \tag{1} \]
Ин муодила интихоби истеъмоли истеъмолкунанда дар тӯли вақтро ифода мекунад.
- \(C_{it}\): истеъмоли воқеии истеъмолкунанда \(i\) дар давраи \(t\).
- \(B_{it}\): мавқеи воқеии вомбарг/молиявӣ дар ҳамон давра.
- \(\beta\): омили дисконт, ки нишон медиҳад фоидаи оянда нисбат ба имрӯз чӣ қадар вазн дорад.
- \(\ln(C_{it})\): фоидаи логарифмии даврӣ аз истеъмол.
- \(E_{i0}\): арзиши интизориро мувофиқи иттилооти дар ихтиёри истеъмолкунанда ифода мекунад.
Истеъмолкунанда ҳамчунин ба маҳдудияти зерини байнидаврии буҷетӣ тобеъ аст:
\[ C_{it}+B_{it} = R_{t-1}B_{i,t-1}+Y_{it}. \tag{2} \]
Дар ин ҷо \(Y_{it}\) даромади воқеии экзогении истеъмолкунанда ва \(R_{t-1}\) даромаднокии воқеии мавқеи вомбарг аз давраи гузашта аст. Ба таври сода, муодила мегӯяд, ки истеъмол ва мавқеи нави молиявӣ набояд аз даромади ҷорӣ ва захирае, ки аз мавқеи молиявии гузашта меояд, бештар бошад.
“Skin in the game” аз ҷиҳати назариявӣ чӣ гуна муайян мешавад?
Дар ҳолати устувор:
\[ \bar R=\frac{1}{\beta} \]
ва:
\[ \bar C_i = \bar Y_i-(\bar R-1)\bar B_i \]
муносибатҳо иҷро мешаванд.
Муаллифон сатҳи “skin in the game”-и истеъмолкунанда \(i\)-ро:
\[ |a_i| \equiv \left| \frac{\bar B_i}{\bar C_i} \right| \]
бо ин шакл муайян мекунанд.
\(\bar B_i/\bar C_i\) нисбати қарзгирии соф ё пасандоз ба истеъмол дар ҳолати устувор аст. Сабаби истифодаи арзиши мутлақ дар он аст, ки дар модел ҳам қарзгирони калон ва ҳам пасандоздорони калон метавонанд аз хатогиҳои пешгӯии фоизи воқеӣ таъсир гиранд.
Қисми эмпирикии таҳқиқот махсусан ба истеъмолкунандагони майл ба қарзгирӣ, ки хариди калонро ба нақша доранд, аз нуқтаи назари канали қарзӣ тамаркуз мекунад.
“Skin in the Game” Дар Ин Таҳқиқот Чӣ Гуна Андозагирӣ Мешавад?
Дар татбиқи пурсиши таҳқиқот “skin in the game” ченаки мустақими нисбати назариявии тавозун нест; нақшаи харидани хона ё воситаи нақлиёти моторӣ дар давоми як моҳ ё як сол ҳамчун тағйирёбандаи эмпирикии пешнигаре истифода мешавад, ки ҳассосияти қарори наздикшавандаи истеъмолкунандаро ба меъёрҳои фоиз нишон медиҳад.
Фарқи байни назария ва ченаки пурсиш
Дар модел \(a_i\) бузургии иқтисодии пайваста аст. Дар пурсиши воқеӣ муҳаққиқон тавозуни умумии қарз ва пасандози ҳар як истеъмолкунандаро чен намекунанд.
Ба ҷойи ин аз истеъмолкунанда мепурсанд:
- оё ӯ дар давоми як моҳ ё як соли оянда харидани хонаеро ба нақша гирифтааст,
- оё ӯ дар давоми як моҳ ё як соли оянда харидани воситаи нақлиёти моториро ба нақша гирифтааст
.
Дар регрессияҳои эмпирикӣ, агар нақшаи дахлдори харид бошад, \(|a_i|=1\), агар набошад, \(|a_i|=0\) нишон дода мешавад.
Ин ифода ченаки пурраи тағйирёбандаи пайвастаи \(|a_i|\) дар модел нест. Ҳадафи муҳаққиқон сохтани ҳадди воқеии қарорест, ки ба меъёри фоиз ҳассос ва ба оянда нигаронида шудааст.
Чаро нақшаи харид ҳассосияти фоизиро ифода мекунад?
Молҳои гаронбаҳо, мисли хона ё воситаи нақлиёт, аксаран бо истифода аз ипотека, қарзи автомобилӣ ё шаклҳои дигари маблағгузорӣ харидорӣ мешаванд. Ҳангоми наздик шудани чунин харид тағйири меъёри фоиз метавонад ба:
- пардохти моҳонаи қарз,
- хароҷоти умумии маблағгузорӣ,
- андозаи хона ё воситаи нақлиёте, ки харидан мумкин аст,
- вақти харид
таъсир расонад.
Аз ин рӯ, истеъмолкунандае, ки нақшаи хариди калони наздикшаванда дорад, метавонад аз пайгирии тағйироти фоизӣ фоидаи иқтисодии бештар гирад.
Дар модел фоизи воқеӣ чӣ гуна рафтор мекунад?
Манбаъ инҳирофи логарифмии меъёри фоизи воқеиро аз ҳолати устувор чунин фарз мекунад:
\[ r_t\sim N(0,\sigma_r^2) \tag{3} \]
.
Инҳирофи даромади воқеии инфиродӣ бошад:
\[ y_{it}\sim N(0,\sigma_y^2), \qquad E(y_{it}y_{jt})=0 \quad \forall i\neq j. \tag{4} \]
Ин фарзияҳо ҳалли аналитикии моделро осон мекунанд. Манбаъ дар модели асосӣ раванди фоизи воқеиро мустақил ва яксон тақсимшуда қабул мекунад; даъво намекунад, ки ҳамаи динамикаи фоизи ҷаҳони воқеӣ ҳамин тавр рафтор мекунад.
Агар истеъмолкунанда фоизи воқеиро пурра набинад, чӣ мебинад?
Истеъмолкунанда сигнали пурғавғоро дар бораи меъёри фоизи воқеӣ мушоҳида мекунад:
\[ s_{it} = r_t+\nu_{it}, \qquad \nu_{it}\sim iid\,N(0,\sigma_{\varepsilon i}^{2}), \qquad E(\nu_{it}r_t)=0. \tag{5} \]
\(s_{it}\) иттилоотест, ки истеъмолкунанда дар бораи фоизи воқеӣ мегирад. \(\nu_{it}\) хато ё ғавғои сигналро ифода мекунад.
Вақте ғавғо кам аст, сигнал дақиқтар мешавад. Вақте ғавғо зиёд аст, истеъмолкунанда дар бораи фоизи воқеӣ номуайянии бештар дорад.
Номуайянии posterior чӣ маъно дорад?
Номуайянии боқимонда дар бораи фоизи воқеӣ пас аз дидани сигнал:
\[ \sigma_{r|s_i}^{2} \]
нишон дода мешавад.
Ҳар қадар ин арзиш хурдтар бошад, истеъмолкунанда дар бораи фоизи воқеӣ иттилооти дақиқтар гирифтааст.
Миқдори иттилоот чӣ гуна чен мешавад?
Таҳқиқот равиши entropy-и навъи Sims-ро истифода мебарад:
\[ I(\sigma_{r|s_i}^{2}) = \frac{1}{2} \log_2 \left( \frac{\sigma_r^{2}} {\sigma_{r|s_i}^{2}} \right). \tag{6} \]
Ин формула коҳиши байни номуайянии пеш аз гирифтани иттилоот \(\sigma_r^2\) ва номуайянии пас аз гирифтани иттилоот \(\sigma_{r|s_i}^2\)-ро чен мекунад.
Агар номуайянии posterior ба номуайянии ибтидоӣ баробар бошад:
\[ \sigma_{r|s_i}^2=\sigma_r^2, \]
нисбат 1 мешавад, \(\log_2(1)=0\) мебарояд ва истеъмолкунанда иттилооти нав нагирифтааст.
Ҳар қадар номуайянии posterior кам шавад, нисбат калонтар шуда, ҷараёни иттилоот меафзояд.
Чаро гирифтани иттилоот беохир нест?
Зеро иттилооти дақиқтар эҳтимоли хатои иқтисодии истеъмолкунандаро коҳиш медиҳад, аммо ҷамъоварӣ, коркард ва пайгирии иттилоот низ хароҷот дорад.
Манбаъ ин тавозунро:
\[ \sigma_{r|s_i}^{2} = \arg\min_{\sigma_{r|s_i}^{2}\leq\sigma_r^2} \left[ E_{i,-1} \sum_{t=0}^{\infty} \frac{\beta^t}{2} (c_{it}-c_{it}^{*})^2 + \frac{\lambda_i}{1-\beta} I(\sigma_{r|s_i}^{2}) \right]. \tag{7} \]
бо ҳамин шакл месозад.
- \(c_{it}^{*}\): истеъмоли оптималии истеъмолкунанда дар шароити иттилооти пурра.
- \((c_{it}-c_{it}^{*})^2\): инҳирофи квадратии қарори истеъмол аз benchmark-и иттилооти пурра, ки аз иттилооти нопурра ба вуҷуд меояд.
- \(\lambda_i\): хароҷоти як воҳиди гирифтани иттилоот барои истеъмолкунанда.
- \(I(\cdot)\): миқдори иттилооти бадастомада.
Агар истеъмолкунанда иттилооти бештар гирад, ҷузъи аввали талафот кам мешавад; аммо ҷузъи дуюми хароҷот меафзояд. Диққати оптималӣ ин ду таъсирро мувозинат мекунад.
Истеъмолкунандаи hand-to-mouth чист?
Дар модел hand-to-mouth истеъмолкунандаест, ки дар ҳар давра тамоми даромадашро истеъмол мекунад ва дороии молиявӣ ё қарзи байнидаврӣ нигоҳ намедорад.
Азбаски истеъмоли даврии ин истеъмолкунанда аз меъёри фоизи воқеӣ мустақил аст, дар дохили модел пешгӯии нодурусти фоиз аз ҷиҳати истеъмол талафоти некӯаҳволӣ надорад. Аз ин рӯ, дар модел ӯ ба таври оптималӣ иттилооти иловагӣ дар бораи фоиз намегирад.
Ин натиҷа ба фарзияҳои модел хос аст; маънои онро надорад, ки ҳамаи одамони камдаромад ё маҳдуди гардиши нақдӣ дар ҷаҳони воқеӣ ба хабарҳои бонки марказӣ тамоман диққат намедиҳанд.
Тағйирёбандаи диққат \(\kappa_i\) чист?
Диққати оптималӣ:
\[ \kappa_i \equiv 1- \frac{\sigma_{r|s_i}^{2}} {\sigma_r^{2}} \]
муайян карда мешавад.
\(\kappa_i=0\) ҳолатеро ифода мекунад, ки гирифтани иттилоот номуайянии фоизи воқеиро ҳеҷ кам намекунад; бо афзоиши \(\kappa_i\), истеъмолкунанда номуайяниро дар бораи фоиз бештар кам мекунад.
Мувофиқи эзоҳи манбаъ, \(\kappa_i\) метавонад ҳамчун Kalman gain-и мувофиқ ба муодилаҳои ҳолат ва андозагирӣ низ тафсир шавад.
Ҳалли шакли пӯшида барои диққати оптималӣ
Мувофиқи Proposition 1:
\[ \kappa_i = 1- \frac{\sigma_{r|s_i}^{2}} {\sigma_r^{2}} = \begin{cases} 1- \dfrac{\lambda_i} {\left[\beta+(1-\beta)a_i^2\right]\sigma_r^2\ln 2}, & |a_i|\geq a_i^{*}, \\[8pt] 0, & \text{aksi halde}. \end{cases} \tag{8} \]
Ҳадди диққат:
\[ a_i^{*} = \sqrt{ \frac{ \lambda_i-\beta\ln(2)\sigma_r^2 }{ \ln(2)\sigma_r^2(1-\beta) } }. \]
Ин ҳалли муносибати байни се тағйирёбандаи асосиро равшан мекунад:
- Бо афзоиши \(|a_i|\): хароҷоти иқтисодии хатои фоизӣ меафзояд ва диққат зиёд мешавад.
- Бо афзоиши \(\lambda_i\): гирифтани иттилоот гаронтар мешавад ва диққат коҳиш меёбад.
- Бо афзоиши \(\sigma_r\): фоизи воқеӣ тағйирпазиртар мешавад, хароҷоти эҳтимолии қарор бо иттилооти нодуруст меафзояд ва диққат зиёд мешавад.
Шаш пешгӯии санҷишшавандаи модел
| No | Пешгӯӣ | Самти математикӣ |
|---|---|---|
| 1 | Бо афзоиши skin in the game диққат меафзояд. | \(\partial\kappa_{it}/\partial|a_i|>0\) |
| 2 | Бо афзоиши хароҷоти инфиродии гирифтани иттилоот диққат кам мешавад. | \(\partial\kappa_{it}/\partial\lambda_i<0\) |
| 3 | Бо афзоиши хароҷоти умумии иттилоот диққат кам мешавад; бо афзоиши пешниҳоди хабарҳо диққат зиёд мешавад. | \(\partial\kappa_{it}/\partial N_t>0\) |
| 4 | Бо афзоиши тағйирпазирии фоиз диққат меафзояд. | \(\partial\kappa_{it}/\partial\sigma_{rt}>0\) |
| 5 | Таъсири маржиналии пешниҳоди хабарҳо бо афзоиши skin in the game заиф мешавад. | \(\partial^2\kappa_{it}/\partial N_t\partial|a_i|<0\) |
| 6 | Таъсири маржиналии тағйирпазирии фоиз бо афзоиши skin in the game заиф мешавад. | \(\partial^2\kappa_{it}/\partial\sigma_{rt}\partial|a_i|<0\) |
Маълумоти пурсиш чӣ гуна ҷамъоварӣ мешавад?
Маълумот аз пурсиши ҳаррӯзаи онлайнии интизориҳои истеъмолкунандагон, ки Federal Reserve Bank of Cleveland мегузаронад, гирифта мешавад. Пурсишро Qualtrics Research Services иҷро мекунад; иштирокчиён аз панелҳои таҳқиқоти бозории double-opt-in, ки фаъолона идора мешаванд, ва аз манбаъҳои иловагии шабакаҳои иҷтимоӣ ҷалб мешаванд.
Маҷмӯи маълумот repeated cross-section, яъне сохтори буриши такрорӣ дорад. Ин маънои онро дорад, ки дар ҳар сана истеъмолкунандагони аҳолии монанд дар пурсиш иштирок мекунанд, аммо ҳамон шахс дар тӯли вақт ба таври низомманд пайгирӣ намешавад.
Ин фарқ аз ҷиҳати илмӣ муҳим аст. Таҳқиқот метавонад фарқҳои буриширо байни шахсони гуногун хуб мушоҳида кунад; аммо тағйири ҳамон шахсро — “пеш аз пайдо шудани нақшаи харид то чӣ андоза диққат доштам ва баъд аз нақша чӣ қадар?” — бо тарҳи панели fixed-effects мустақиман чен карда наметавонад.
Диққат ба сиёсати пулию қарзӣ чӣ гуна чен мешавад?
Аз истеъмолкунанда мепурсанд, ки дар ҳафтаи гузашта ягон хабар дар бораи сиёсати пулию қарзӣ ё Federal Reserve шунидааст ё не.
Ҷавоб ба тағйирёбандаи бинарӣ табдил дода мешавад:
\[ \kappa_{it} = \begin{cases} 1, & \text{haber duyduğunu bildiriyorsa},\\ 0, & \text{duymadığını bildiriyorsa}. \end{cases} \]
Ин тағйирёбандаи эмпирикӣ extensive margin-и диққат, яъне оё истеъмолкунанда диққат дорад ё не, чен мекунад. \(\kappa_i\)-и назариявӣ бошад ченаки пайвастаи шиддати диққат аст. Corollary 2 дар Appendix нишон медиҳад, ки пешгӯиҳои модел барои эҳтимоли бинарии диққат низ амал мекунанд.
Оё хабари сиёсати пулию қарзӣ воқеан хабари фоизиро ифода мекунад?
Аз истеъмолкунандагоне, ки мегӯянд диққат доранд, навъи хабари шунидаашон низ алоҳида пурсида мешавад. Манбаъ нишон медиҳад, ки махсусан аз соли 2022 хабарҳо дар бораи тағйироти меъёри фоиз нисбат ба дигар навъҳои хабарҳои сиёсати пулию қарзӣ бартарӣ пайдо кардаанд.
Илова бар ин, монанд будани интизориҳои таваррумии истеъмолкунандагони диққатдор ва беэътино тафсири муаллифонро дастгирӣ мекунад, ки ин ченаки диққат на танҳо “диққат ба таваррум”, балки рафтори ҷустуҷӯи иттилоот дар бораи фоизи номиналӣ ва сиёсати пулию қарзӣ аст.
Хароҷоти инфиродии гирифтани иттилоот чӣ гуна чен мешавад?
Азбаски \(\lambda_i\) мустақиман мушоҳида намешавад, таҳқиқот ду проксиро истифода мебарад:
- сатҳи таҳсилот,
- саводнокии рақамӣ.
Саводнокии рақамӣ бо саволи оддии эҳтимолият чен мешавад: агар аз қуттии дорои тӯбҳои сафед ва сиёҳ дар 14 ҳолат аз 70 кашиш тӯби сиёҳ баромада бошад, эҳтимоли баромадани тӯби сиёҳ дар кашиши навбатӣ чӣ қадар аст?
Онҳое, ки ҷавоби дуруст медиҳанд, нишондиҳандаи саводнокии рақамии баланд мегиранд.
Хароҷоти умумии иттилоот чӣ гуна чен мешавад?
Таҳқиқот тавассути Factiva шумораи хабарҳоеро мешуморад, ки дар давраи муайян ибораҳои “monetary policy” ё “Federal Reserve”-ро дар бар мегиранд.
Фарз мешавад, ки хабарҳои бештар ёфтани иттилоотро осон карда, хароҷоти умумии гирифтани иттилоот \(\lambda_t\)-ро кам мекунанд.
Тағйирпазирии фоиз чӣ гуна чен мешавад?
Тағйирпазирии фоиз:
инҳирофи стандартии даромаднокии яксолаи Хазинадории ИМА дар 30 рӯзи қаблӣ
чен карда мешавад.
Дар графики манбаъ воҳид банди фоизӣ аст.
Илова бар ин, давраи 26 Август 2020–16 Март 2022 бо тағйирёбандаи dummy-и forward guidance, ки ҳамчун давраи тағйирпазирии пасти фоиз аз сабаби роҳнамоии пешакии Federal Reserve дар бораи паст мондани фоизҳо барои муддате истифода мешавад, ифода шудааст.
Усул ва Натиҷаҳои Таҳқиқот
Санҷиши якуми эмпирикӣ: skin in the game
Регрессияи асосӣ:
\[ \kappa_{it} = \gamma_t + \beta_1|a_i| + X_i'\theta + \varepsilon_{it}. \tag{9} \]
Дар ин ҷо:
- \(\kappa_{it}\): нишон медиҳад, ки истеъмолкунанда хабари сиёсати пулию қарзиро шунидааст ё не.
- \(|a_i|\): нишондиҳандаи нақшаи хариди калон.
- \(X_i\): назоратҳои демографӣ, мисли таҳсилот ва даромад.
- \(\gamma_t\): fixed effects-и моҳона.
- \(\beta_1\): фарқи диққатро байни истеъмолкунандагони дорои нақшаи харид ва бе нақшаи харид дар як муҳити макроиқтисодӣ чен мекунад.
| Уфуқи нақша | OLS, бе назорат | OLS, бо назорати демографӣ | Logit odds ratio, бе назорат | Logit odds ratio, бо назорат |
|---|---|---|---|---|
| Як моҳ | 0,32*** | 0,28*** | 3,85*** | 3,92*** |
| Як сол | 0,13*** | 0,10*** | 1,83*** | 1,65*** |
Натиҷаҳои OLS нишон медиҳанд, ки эҳтимоли диққати гурӯҳе, ки дар давоми як моҳ харидро ба нақша гирифтааст, тақрибан 28–32 банди фоизӣ баландтар аст.
Дар уфуқи яксола фарқ то 10–13 банди фоизӣ коҳиш меёбад.
Дар ҳар ду спецификатсияи OLS 75.262 мушоҳида мавҷуд аст ва коэффитсиентҳо дар сатҳи аҳамияти %1 мебошанд.
Оё ҳамаи онҳое, ки нақшаи харид надоранд, беэътиноянд?
Не. Манбаъ хабар медиҳад, ки тақрибан %29-и истеъмолкунандагоне, ки нақшаи харидани хона ё воситаи нақлиёт надоранд, ҳамоно ба хабарҳои сиёсати пулию қарзӣ диққат медиҳанд.
Аз нуқтаи назари таҳқиқот, ду шарҳи имконпазир вуҷуд дорад:
- дигар ҳассосиятҳои фоизӣ, мисли қарзи корти кредитӣ, пасандоз, сармоягузорӣ ё ипотекаи мавҷуда, ки дар пурсиш чен нашудаанд, метавонанд вуҷуд дошта бошанд;
- ҳатто агар дар модел мавқеи софи ҳолати устувор сифр бошад, баъзе истеъмолкунандагони ғайри-hand-to-mouth метавонанд, агар хароҷоти гирифтани иттилоот ба қадри кофӣ паст бошад, боз ҳам диққат диҳанд.
Аз ин рӯ, таҳқиқот баробарии “нақшаи харид нест = ангезаи иқтисодӣ тамоман нест”-ро намесозад.
Масъалаи сабабияти баръакс
Масъалаи асосӣ чунин аст: оё нақшаи харид диққатро ба сиёсати пулию қарзӣ зиёд мекунад ё истеъмолкунандае, ки хабари фоизиро мешунавад, нақшаи хариди худро тағйир медиҳад?
Муаллифон эътироф мекунанд, ки регрессияи асосӣ танҳо худ ба ин савол ҷавоби комил намедиҳад ва санҷишҳои гуногунро анҷом медиҳанд.
Санҷиши якуми сабабияти баръакс: якхелагии демографӣ
Агар шунидани хабари сиёсати пулию қарзӣ нақшаи харидро ба вуҷуд меовард, интизор мешуд, ки муносибат дар истеъмолкунандагони ҷавоне, ки бештар ба маблағгузорӣ вобастаанд, хеле қавитар ва дар истеъмолкунандагони калонсол заифтар бошад.
Дар натиҷаҳои гурӯҳҳои синнусолии Appendix D коэффитсиенти мусбати нақшаи харид ба диққат дар ҳамаи гурӯҳҳои синнусолӣ нигоҳ дошта мешавад; дар гурӯҳи 65-сола ва боло низ мусбат ва аҳамиятнок аст.
Санҷиши дуюм: устуворӣ дар низомҳои фоизӣ
Манбаъ регрессияҳои ҳаракаткунандаи 30-рӯзаро дар давраҳое муқоиса мекунад, ки federal funds rate паст, болораванда, баланд-устувор ва поёнраванда аст.
Таъсири баҳогузоришудаи нақшаи хариди якмоҳа ба диққат дар тӯли вақт тақрибан дар ҳудуди 0,3–0,4 мусбат мемонад ва дар давраи сахтгирии 2022–2023 аломат иваз намекунад.
Муаллифон ин устувориро бо тафсири “хабари фоизӣ нақшаи харидро ба вуҷуд меорад” номувофиқ, аммо бо механизми “нақшаи хариди наздикшаванда истеъмолкунандаро ба пайгирии хабар ҳавасманд мекунад” мувофиқ медонанд.
Санҷиши сеюм: оё тағйирдиҳандаҳои диққат нақшаи харидро шарҳ медиҳанд?
Appendix D регрессияи зеринро истифода мебарад:
\[ a_{it} = \gamma_t + \beta_1 DaysToFOMC_t + \beta_2 NewsCount_t + \beta_3\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{D.69} \]
Санҷида мешавад, ки оё омилҳои тағйирдиҳандаи диққат, мисли шумораи рӯзҳо то FOMC, шиддати хабарҳои сиёсати пулию қарзӣ ва тағйирпазирии даромаднокии Хазинадорӣ, нақшаи хариди хона/воситаи нақлиётро дар низомҳои гуногуни сиёсӣ ба таври низомманд шарҳ медиҳанд.
Дар Tables D.1–D.4 дида мешавад, ки ин тағйирдиҳандаҳои диққат нақшаи харидро дар ҳамаи низомҳо ва навъҳои мол ба таври пайдарпай ва аҳамиятнок шарҳ намедиҳанд.
Санҷиши чорум: давраҳои диққати баланд
Манбаъ:
\[ \kappa_{it} = \gamma_t + \beta_1|a_{it}| + \beta_2 \left( |a_{it}|\times HighAttention_t \right) + X_i'\theta + \varepsilon_{it} \tag{D.70} \]
бо ин регрессия месанҷад, ки оё таъсири нақшаи харид пас аз FOMC, дар давраҳои шиддати баланди хабарҳои Fed, шиддати баланди хабарҳои сиёсати пулию қарзӣ ва тағйирпазирии баланди фоиз ба таври сунъӣ қавитар мешавад.
Манбаъ хабар медиҳад, ки коэффитсиентҳои таъсири мутақобил умуман хурд ва беаҳамиятанд; таъсири мутақобили тағйирпазирии баланд, ки аҳамиятнок мебарояд, ба ҷойи аломати мусбате, ки сабабияти баръакс пешгӯӣ мекунад, аломати манфӣ дорад.
Ин санҷишҳо тафсири exogeneity-и муаллифонро қавитар мекунанд. Бо вуҷуди ин, азбаски маълумот буриши такрорист, шарҳи Verianla ин натиҷаро ҳамчун дахолати тасодуфисозишуда ё сабабияти қатъии панелӣ, ки ҳамон истеъмолкунандаро дар тӯли вақт пайгирӣ мекунад, пешниҳод намекунад.
Санҷиши дуюми эмпирикӣ: хароҷоти инфиродии иттилоот
Манбаъ:
\[ \kappa_{it} = \gamma_t+\psi_2 Z_i+\varepsilon_{it} \tag{10} \]
бо ин муодила таҳсилот ва саводнокии рақамиро ҳамчун проксиҳои хароҷоти гирифтани иттилоот месанҷад.
| Нишондиҳанда | Коэффитсиенти OLS | Logit odds ratio |
|---|---|---|
| Саводнокии рақамии баланд | 0,05*** | 1,23*** |
| Миқдоре таҳсилоти донишгоҳӣ | 0,04*** | 1,22*** |
| Бакалавр | 0,20*** | 2,48*** |
| Магистр ё болотар | 0,38*** | 5,23*** |
Саводнокии рақамии баланд бо тақрибан 5 банди фоизӣ эҳтимоли бештари диққат робитаи мусбат нишон медиҳад.
Сатҳи магистр ё таҳсилоти баландтар нисбат ба гурӯҳи истинодии бе таҳсилоти олӣ дар OLS бо тақрибан 38 банди фоизӣ диққати бештар вобаста аст.
Манбаъ таъкид мекунад, ки ба истиснои гурӯҳи баландтарини таҳсилот таъсирҳои хароҷоти инфиродии иттилоот аз таъсири якмоҳаи skin-in-the-game хурдтаранд ва мегӯяд, ки ангезаи иқтисодӣ нақши мустақиле аз қобилияти маърифатӣ дорад.
Пешниҳоди Хабарҳо ва Тағйирпазирии Фоиз Диққат ба Сиёсати Пулию Қарзиро Чӣ Гуна Тағйир Медиҳанд?
Дар таҳқиқот хабарҳои бештари сиёсати пулию қарзӣ ҳамчун омили беруна истифода мешаванд, ки хароҷоти умумии гирифтани иттилоотро кам мекунад, дар ҳоле ки инҳирофи стандартии 30-рӯзаи даромаднокии яксолаи Хазинадорӣ ҳамчун нишондиҳандаи номуайянии фоиз истифода мешавад; ҳар ду омил диққати миёнаро зиёд мекунанд, аммо таъсири онҳо дар истеъмолкунандагоне, ки дар давраи наздик хариди калонро ба нақша доранд ва аллакай диққати баланд нишон медиҳанд, ба таври намоён заифтар мешавад.
Регрессияи пешниҳоди хабарҳо
Манбаъ:
\[ \kappa_{it} = \alpha + \psi_3N_t + X_i'\theta + \varepsilon_{it}. \tag{11} \]
\(N_t\) шумораи хабарҳои дар Factiva ёфтшударо дар бораи сиёсати пулию қарзӣ ё Federal Reserve ифода мекунад.
| Ченаки хабар | OLS | IV | F-статистикаи марҳилаи якуми IV |
|---|---|---|---|
| Хабарҳои “Monetary Policy” | 0,05*** | 0,14*** | 3765,2 |
| Хабарҳои “Federal Reserve” | 0,04*** | 0,11*** | 3939,9 |
Матни манбаъ натиҷаҳои OLS-ро чунин ифода мекунад: як хабари иловагӣ дар доираи ҷустуҷӯ эҳтимоли диққатро 4–5 банди фоизӣ зиёд мекунад.
Аммо шумораи хабарҳо метавонад танҳо пешниҳодро инъикос накунад. Дар давраҳое, ки истеъмолкунандагон ба мавзӯъ бештар таваҷҷуҳ мекунанд, расонаҳо низ метавонанд хабарҳои бештар истеҳсол кунанд.
Чаро Instrumental Variables истифода мешавад?
Барои кам кардани ин мушкили эндогенӣ, муаллифон шумораи рӯзҳои пеш ё пас аз ҷаласаи FOMC-ро ҳамчун тағйирёбандаи инструменталӣ барои шумораи хабарҳо истифода мебаранд.
Санаҳои ҷаласаҳои FOMC пешакӣ банақшагирӣ ва ба ҷомеа эълон мешаванд. Шиддати хабарҳо дар атрофи ҷаласаҳо ба таври механикӣ меафзояд.
Муаллифон ин тағйироти тақвимиро барои ҷудо кардани ҷузъи экзогении пешниҳоди хабарҳо истифода мебаранд.
Коэффитсиентҳои IV:
- барои “Monetary Policy” 0,14,
- барои “Federal Reserve” 0,11
баҳо дода мешаванд.
F-статистикаҳои марҳилаи якум 3765,2 ва 3939,9 мебошанд, ки нишон медиҳад инструментҳо бо шумораи хабарҳо муносибати хеле қавӣ доранд.
Ин таҳлили IV махсусан тафсири сабабии таъсири пешниҳоди хабарҳо ба диққат-ро қавитар мекунад. Ин идентификатсияи сабабӣ бо регрессияи асосии буришии нишондиҳандаи нақшаи харид як чиз нест.
Дар атрофи рӯзи ҷаласаи FOMC чӣ рӯй медиҳад?
Дар графики regression discontinuity атрофи FOMC, вақте ҳамаи истеъмолкунандагон якҷо арзёбӣ мешаванд, дар атрофи эълони ҷаласа ҷаҳиши болораванда дар эҳтимоли шунидани хабари сиёсати пулию қарзӣ дида мешавад.
Ин ҷаҳиши атрофи ҷаласа дар истеъмолкунандагоне, ки нақшаи харидани хона ё воситаи нақлиёт надоранд, равшантар аст.
Сатҳи диққати истеъмолкунандагоне, ки дар давраи наздик харидро ба нақша доранд, пеш аз ҷаласа ҳам баланд мемонад; аз ин рӯ афзоиши иловагӣ дар атрофи FOMC хеле маҳдудтар аст.
Регрессияи тағйирпазирии фоиз
Манбаъ:
\[ \kappa_{it} = \alpha + \beta_4\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{12} \]
муодиларо истифода мебарад.
| Тағйирёбанда | OLS | Logit odds ratio |
|---|---|---|
| Тағйирпазирии 30-рӯзаи даромаднокии 1-солаи Хазинадорӣ | 0,49*** | 11,17*** |
| Давраи forward-guidance | -0,07*** | 0,71*** |
Мувофиқи манбаъ, як воҳид афзоиши тағйирёбандаи тағйирпазирӣ эҳтимоли диққатро 49 банди фоизӣ зиёд мекунад.
Бояд дар назар дошт, ки воҳид инҳирофи стандартии 30-рӯзаи даромаднокии яксолаи Хазинадорӣ бо банди фоизӣ чен мешавад. Коэффитсиент набояд ҳамчун таъсири ҳаракати хурди ҳаррӯзаи фоиз тафсир шавад.
Дар давраи forward-guidance, ки бо тағйирпазирии паст тавсиф мешавад, диққат тақрибан 7 банди фоизӣ пасттар аст.
Таъсири мутақобили пешниҳоди хабарҳо ва skin in the game
Манбаъ:
\[ \kappa_{it} = \alpha + \psi_{51}|a_i| + \psi_{52}N_t + \psi_{53}(N_t\times|a_i|) + X_i'\theta + \varepsilon_{it}. \tag{13} \]
муодиларо истифода мебарад.
Модел интизор аст, ки \(\psi_{53}<0\): истеъмолкунандае, ки нақшаи хариди калон дорад, аллакай иттилоот ҷустуҷӯ мекунад, бинобар ин таъсири маржиналии афзоиши иловагии пешниҳоди хабарҳо ба диққат бояд хурдтар бошад.
| Таъсир | OLS | IV |
|---|---|---|
| “Monetary Policy” × нақшаи якмоҳа | -0,04*** | -0,22** |
| “Federal Reserve” × нақшаи якмоҳа | -0,04*** | -0,19** |
| “Monetary Policy” × нақшаи яксола | 0,01; аҳамиятнок нест | -0,10; аҳамиятнок нест |
| “Federal Reserve” × нақшаи яксола | 0,00; аҳамиятнок нест | -0,09; аҳамиятнок нест |
Дар нақшаҳои якмоҳа, мувофиқи натиҷаҳои IV, таъсири мусбати маржиналии пешниҳоди хабарҳо дар гурӯҳи high-skin-in-the-game тақрибан 19–22 банди фоизӣ хурдтар аст.
Дар нақшаҳои яксола таъсири мутақобил заиф мешавад ва аз ҷиҳати оморӣ аҳамиятнок нест.
Таъсири мутақобили тағйирпазирии фоиз ва skin in the game
Манбаъ:
\[ \kappa_{it} = \beta_{61}|a_i| + \beta_{62}(\sigma_{rt}\times|a_i|) + \beta_{63}\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{14} \]
муодиларо баҳогузорӣ мекунад.
| Тағйирёбанда | OLS, бе назорат | OLS, бо назорат |
|---|---|---|
| Нақшаи хариди якмоҳа | 0,35*** | 0,32*** |
| Нақшаи якмоҳа × тағйирпазирӣ | -0,34*** | -0,32*** |
| Нақшаи хариди яксола | 0,13*** | 0,10*** |
| Нақшаи яксола × тағйирпазирӣ | 0,00 | -0,05 |
| Таъсири асосии тағйирпазирӣ | 0,43*** | 0,44*** |
Дар истеъмолкунандагони дорои нақшаи хариди якмоҳа таъсири мусбати тағйирпазирии фоиз ба диққат тақрибан 32–34 банди фоизӣ хурдтар аст.
Ин натиҷа маънои онро надорад, ки “дар гурӯҳи high skin in the game тағйирпазирӣ диққатро кам мекунад”. Таъсири асосии skin-in-the-game мусбат аст; коэффитсиенти таъсири мутақобил нишон медиҳад, ки ҳангоми афзоиши тағйирпазирӣ афзоиши диққат дар ин гурӯҳ аз сабаби сатҳи аллакай баланди диққат маҳдудтар аст.
Чаро Коммуникацияи Ҳадафманди Бонки Марказӣ Дар Модел Пайдо Мешавад?
Дар модел коммуникацияи бонки марказӣ хароҷоти гирифтани иттилоотро барои истеъмолкунанда кам мекунад, аммо тавлиди коммуникация хароҷоти воқеии захираҳоро ба вуҷуд меорад; аз ин рӯ равона кардани коммуникация ба истеъмолкунандагони ҳассос ба фоиз, ки аз норасоии иттилоот талафоти бузургтарини некӯаҳволӣ мебинанд, ҳангоми ба ҳисоб гирифтани хароҷоти коммуникация метавонад аз ҷиҳати назариявӣ нисбат ба паҳнкунии умумӣ самараноктар бошад.
Фарзияи ибтидоии модели коммуникация
Фарз мешавад, ки ҳамаи истеъмолкунандагон дар аввал бо хароҷоти яквоҳидаи иттилоот \(\lambda\) рӯ ба рӯ мешаванд.
Вақте бонки марказӣ ба истеъмолкунандагони муайян коммуникация пешниҳод мекунад, метавонад ин хароҷотро то:
\[ \lambda_p<\lambda \]
паст кунад.
Аммо коммуникация ройгон нест. Манбаъ хароҷоти коммуникацияро бо \(g(\lambda_p)\) нишон медиҳад.
Дар модел \(g(\lambda_p)\) коҳишёбанда ва сахт барҷаста аст: коммуникацияи шадиде, ки хароҷоти гирифтани иттилоотро то сатҳи хеле паст мефарорад, тадриҷан гаронтар мешавад.
Талафоти некӯаҳволӣ пеш аз коммуникация
Манбаъ Муодилаи (15)-ро:
\[ V(\lambda;a_i,\sigma_r^2) = \begin{cases} \dfrac{\lambda}{2(1-\beta)\ln2}, & |a_i|\geq a^{*}, \\[8pt] \sigma_r^2 \dfrac{\beta+(1-\beta)a_i^2}{2(1-\beta)}, & \text{aksi halde}. \end{cases} \tag{15} \]
чунин муайян мекунад.
Дар модел талафоти некӯаҳволии истеъмолкунандаи аллакай диққатдор ба хароҷоти гирифтани иттилоот \(\lambda\) вобаста аст. Талафоти истеъмолкунандае, ки ба таври оптималӣ беэътино мемонад, ба минтақае тааллуқ дорад, ки дар хароҷоти мавҷуда гирифтани иттилоотро интихоб намекунад.
Масъалаи ҳадафгирии бонки марказӣ
Бонки марказӣ барои ҳар як истеъмолкунанда:
\[ \lambda_p^{*}(i) = \arg\min_{\lambda_p(i)\leq\lambda} \left[ V(\lambda_p(i);a_i,\sigma_r^2) + g(\lambda_p(i)) \right]. \tag{16} \]
масъаларо ҳал мекунад.
Ҷузъи аввал талафоти некӯаҳволии истеъмолкунанда аз иттилооти нопурра аст. Ҷузъи дуюм хароҷоти коммуникацияи бонки марказӣ мебошад.
Proposition 2
Манбаъ фарз мекунад, ки як шиддати ягонаи коммуникация \(\lambda_p^{*}\) интихоб мешавад ва нишон медиҳад, ки ҳадаф гирифтани танҳо истеъмолкунандагони дорои “skin in the game”-и кофӣ баланд оптималӣ аст.
Ҳадди ҳадафгирӣ:
\[ a_p^{*} = \sqrt{ \frac{\lambda_p^{*}} {\sigma_r^2(\ln2)(1-\beta)} - \frac{\beta}{1-\beta} + \frac{2g(\lambda_p^{*})}{\sigma_r^2} }. \]
аст.
Дар истеъмолкунандагони \(|a_i|\geq a_p^{*}\) талафоти некӯаҳволие, ки норасоии иттилоот ба вуҷуд меорад, ба қадре бузург аст, ки хароҷоти коммуникацияро фаро мегирад; аз ин рӯ модел ҳадаф гирифтани онҳоро афзал медонад.
Дар гурӯҳи \(|a_i|<a_p^{*}\) бошад, фоидаи некӯаҳволӣ аз коммуникацияи иловагӣ дар модел хароҷотро ҷуброн намекунад.
Оё ин таҷрибаи эмпирикии сиёсӣ аст?
Не. Proposition 2 натиҷаи назариявӣ аст.
Таҳқиқот таҷрибаи саҳроие анҷом намедиҳад, ки дар он бонки марказии воқеӣ истеъмолкунандагонро мувофиқи нақшаҳои хариди онҳо ҳадаф қарор диҳад ва чен намекунад, ки коммуникацияи ҳадафманд некӯаҳволиро аз ҷиҳати эмпирикӣ ба андозаи фоизи муайян зиёд мекунад.
Ин натиҷаи сиёсӣ аз илова кардани хароҷоти коммуникация ба механизми беэътиноии оқилона, ки аз натиҷаҳои пурсиш дастгирӣ мешавад, бармеояд.
Параметрҳои Figure 6 чӣ маъно доранд?
Манбаъ барои нишон додани механизми назариявӣ дар Figure 6:
- \(\beta=0{,}99\),
- \(\sigma_r^2=0{,}1\),
- \(\lambda=0{,}5\)
параметрҳоро истифода мебарад.
Дар панели хароҷоти пасти коммуникация:
\[ g=\frac{\lambda}{\lambda_p}-1, \]
ва дар панели хароҷоти баланди коммуникация:
\[ g= 50 \left( \frac{\lambda}{\lambda_p}-1 \right) \]
истифода мешавад.
Ин арзишҳо параметрҳои сиёсие нестанд, ки аз пурсиш баҳогузорӣ шудаанд; онҳо параметрҳои намунавие мебошанд, ки барои визуализатсияи механизми назариявӣ истифода шудаанд.
Диққати умумӣ
Пас аз коммуникация диққати умумӣ:
\[ K_p = 2 \int_{\min(a_p^{*},a^{*})}^{\infty} \kappa_p(a)\phi(a)\,da. \tag{17} \]
муайян карда мешавад.
\(\phi(a)\) тақсимоти мавқеи қарз/пасандози истеъмолкунандагонро нисбат ба истеъмол; \(\kappa_p(a)\) диққати истеъмолкунандаи дахлдорро пас аз коммуникация нишон медиҳад.
Манбаъ дар ин ҷамъбаст тақсимотро симметрӣ фарз мекунад.
Диққат ба интиқоли сиёсати пулию қарзӣ чӣ гуна таъсир мекунад?
Натиҷаи aggregate-и истеъмоли модел:
\[ \frac{\partial c_t}{\partial r_t} = - \int_{-\infty}^{\infty} [\beta-a(1-\beta)] \kappa_p(a)\phi(a)\,da = -\beta K_p. \tag{18} \]
Дар муодила бо афзоиши диққати умумӣ \(K_p\), таъсири мутлақи тағйири фоизи воқеӣ ба истеъмоли умумӣ низ зиёд мешавад.
Мантиқи иқтисодӣ чунин аст: агар истеъмолкунанда тағйири воқеии фоизро пай набарад ё арзёбии худро ба қадри кофӣ нав накунад, истеъмоли худро низ камтар тағйир медиҳад. Диққати бештар боис мешавад, ки фоизи воқеии интизоршаванда ба ҳаракати воқеии фоиз бештар вокуниш нишон диҳад ва аз ин рӯ қарори истеъмол қавитар танзим шавад.
Манбаъ инчунин қайд мекунад, ки агар даромад аз фоизи воқеӣ таъсир гирад, таъсири умумии сиёсӣ метавонад аз натиҷаи канали софи истеъмол дар Муодилаи (18) калонтар бошад; дар модели асосии худ ин канали иловагии даромад ҳисоб карда намешавад.
Чаро коммуникация дар давраҳои тағйирпазирии баланд?
Дар модел тағйирпазирии баланди фоиз:
- ҳадди диққатро паст карда, истеъмолкунандагони бештарро ба гурӯҳи диққатдор мегузаронад,
- шиддати диққати истеъмолкунандагони аллакай диққатдорро баланд мекунад.
Аз ин рӯ, агар бонки марказӣ бояд қарор кунад, ки захираҳои коммуникацияро дар кадом давраҳо мутамарказ кунад, модел давраҳои тағйирпазирии баландро ҳамчун вақтҳои самараноктар нишон медиҳад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар байни истеъмолкунандагони ИМА диққат ба хабарҳои сиёсати пулию қарзӣ ба таври назаррас гетерогенӣ аст.
- Истеъмолкунандагоне, ки дар давраи наздик харидани хона ё воситаи нақлиётро ба нақша доранд, диққати бештар нишон медиҳанд.
- Муносибати нақшаи хариди якмоҳа бо диққат нисбат ба нақшаи яксола ба таври намоён қавитар аст.
- Таҳсилот ва саводнокии рақамӣ бо диққати бештар вобастаанд.
- Ҳангоми зиёд шудани пешниҳоди хабарҳои сиёсати пулию қарзӣ ва Federal Reserve диққат меафзояд.
- Пешниҳоди хабарҳо, ки бо тақвими FOMC instrument карда шудааст, дар таҳлили IV низ таъсири мусбат нишон медиҳад.
- Дар давраҳои афзоиши тағйирпазирии даромаднокии яксолаи Хазинадорӣ диққат баландтар аст.
- Дар давраи forward-guidance бо тағйирпазирии паст диққат пасттар аст.
- Таъсири маржиналии пешниҳоди хабарҳо ва тағйирпазирии фоиз дар истеъмолкунандагоне, ки дар давраи наздик хариди калонро ба нақша доранд, хурдтар аст.
- Қисми муҳими тағйирёбии диққат дар атрофи FOMC аз истеъмолкунандагони дорои сатҳи пасти skin in the game-и ченшуда сарчашма мегирад.
- Санҷишҳои Appendix D далеле медиҳанд, ки фарзияи exogeneity-и муаллифонро бар зидди шарҳи сабабияти баръакс дастгирӣ мекунад.
- Модели назариявӣ нишон медиҳад, ки вақте коммуникация хароҷот дорад, коммуникацияи ҳадафгирифта ба истеъмолкунандагони дорои ҳассосияти баланди фоиз метавонад оптималӣ бошад.
- Дар модел бо афзоиши диққати умумӣ таъсири тағйири фоизи воқеӣ ба истеъмоли умумӣ қавитар мешавад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
Таҳқиқот намегӯяд, ки ҳамаи истеъмолкунандагон танҳо вақте ба сиёсати пулию қарзӣ диққат медиҳанд, ки дар фикри харидани хона ё воситаи нақлиёт бошанд.
Тақрибан %29-и истеъмолкунандагони бе нақшаи харид ҳамоно ба хабари сиёсати пулию қарзӣ диққат медиҳанд.
Таҳқиқот бо таҷрибаи тасодуфисозишуда нишон намедиҳад, ки “таҳсилоти баланд дониши сиёсати пулию қарзиро мустақиман аз ҷиҳати сабабӣ зиёд мекунад”; таҳсилот ва numeracy ҳамчун проксиҳои хароҷоти иттилоот истифода мешаванд.
Таҳлили асосии skin-in-the-game дахолати тасодуфисозишуда нест ва ба маълумоти буриши такрорӣ такя мекунад. Санҷишҳои Appendix D нигаронии сабабияти баръаксро кам мекунанд, аммо ҷойи идентификатсияи fixed-effect-и панелиро, ки ҳамон шахсонро дар тӯли вақт пайгирӣ мекунад, пурра намегиранд.
Таҳқиқот ба таври эмпирикӣ намесанҷад, ки ҳамаи бонкҳои марказӣ дар ҷаҳони воқеӣ бояд танҳо ба истеъмолкунандагони дорои нақшаи хариди калон коммуникация фиристанд.
Натиҷаи оптималии коммуникацияи ҳадафманд ба фарзияҳои зерини модели назариявӣ вобаста аст:
- коммуникация хароҷоти иттилоотро кам мекунад,
- коммуникация хароҷоти воқеии захираҳоро ба вуҷуд меорад,
- функсияи муайяни хароҷоти коммуникация,
- шиддати ягонаи коммуникацияи ҳадафманд,
- тақсимоти симметрии \(a\) дар ҳисобкунии aggregate
.
Таҳқиқот хулосаи “коммуникацияи бештар ҳамеша беҳтар аст”-ро дастгирӣ намекунад. Баръакс, агар коммуникация хароҷот дошта бошад, коммуникацияи иловагӣ ба баъзе истеъмолкунандагони low-stakes метавонад дар модел фоидаи некӯаҳволии камтар аз хароҷоти худро диҳад.
Таҳқиқот намегӯяд, ки ҳар як воҳиди тағйироти ҳаррӯзаи меъёри фоиз диққатро 49 банди фоизӣ зиёд мекунад. Коэффитсиенти 0,49 ба як воҳид тағйири тағйирёбандаи тағйирпазирӣ марбут аст, ки бо инҳирофи стандартии 30-рӯзаи даромаднокии яксолаи Хазинадорӣ муайян мешавад.
Таҳқиқот нишон намедиҳад, ки истеъмолкунандагони берун аз ИМА бо ҳамон коэффитсиентҳо рафтор мекунанд.
Саволҳое, ки таҳқиқот барои оянда мегузорад
Муаллифон дар бахши натиҷаҳо чанд самти кушодаи таҳқиқотро нишон медиҳанд:
- рафтори диққати ширкатҳо ба сиёсати пулию қарзӣ аз истеъмолкунандагон чӣ гуна фарқ мекунад?
- диққат ба сиёсати пулию қарзӣ ва диққат ба таваррум чӣ гуна таъсири мутақобил доранд?
- оё истеъмолкунандагони low skin-in-the-game-ро тавассути коммуникация аз ҳадди диққат боло бурдан мумкин аст?
- оё истеъмолкунандае, ки дар давраи тағйирпазирии баланд диққатдор мешавад, баъдан ҳам диққатдор мемонад?
- коммуникацияи бонки марказӣ барои аудиторияҳои гуногун чӣ гуна бояд фарқ карда шавад?
Арзёбии умумии илмӣ
Саҳми асосии таҳқиқот дар он аст, ки ба ҷойи баровардани диққат ба сиёсати пулию қарзӣ аз нишондиҳандаи ғайримустақим, мисли интизории таваррум, аз истеъмолкунанда мустақиман мепурсад, ки оё дар бораи сиёсати пулию қарзӣ ё Federal Reserve хабар шунидааст.
Саҳми дуюм нишон додани он аст, ки диққат на танҳо аз фарқҳои қобилиятӣ, мисли таҳсилот ё саводнокии молиявӣ, балки аз он ҳам сахт таъсир мегирад, ки шахс аз ҷиҳати иқтисодӣ то чӣ андоза “дар бозӣ” аст.
Саҳми сеюм он аст, ки таҳқиқот ангезаҳои инфиродӣ ва муҳити берунаи иттилоотро танҳо ҷудогона намеомӯзад, балки таъсири мутақобили онҳоро месанҷад. Тағйирот дар пешниҳоди хабарҳо ё тағйирпазирии фоиз махсусан дар диққати истеъмолкунандагоне, ки одатан барои ҷустуҷӯи иттилоот ангезаи иқтисодии заифтар доранд, тағйироти калон ба вуҷуд меоранд.
Аз ин рӯ, паёми илмии таҳқиқот “агар ба одамон хабарҳои бештар диҳем, ҳама ба ҳамон андоза диққатноктар мешаванд” нест.
Ифодаи дурусттар чунин аст: диққат ба сиёсати пулию қарзӣ эндогенӣ аст; фоидаи иқтисодие, ки одамон аз пайгирии иттилооти фоизӣ мегиранд, хароҷоти гирифтани иттилоот ва номуайянии муҳити фоизӣ якҷоя муайян мекунанд, ки кӣ диққат медиҳад ва чӣ қадар диққат медиҳад.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Consumers' Attention to Monetary Policy: The Importance of Having "Skin in the Game"
Унвони нашри тоҷикӣ: Диққати Истеъмолкунандагон ба Сиёсати Пулию Қарзӣ: Аҳамияти “Дар Бозӣ Саҳм Доштан”
Муаллифон: Ina Hajdini; Edward S. Knotek II; James Mitchell; Mathieu Pedemonte; Taylor Shiroff.
Тартиби муаллифон: Тартиби манбаъ бетағйир нигоҳ дошта шудааст.
Муассисаҳо: Ina Hajdini, Edward S. Knotek II ва James Mitchell — Federal Reserve Bank of Cleveland; Mathieu Pedemonte — Inter-American Development Bank; Taylor Shiroff — Duke University.
Corresponding author: Манбаъ як corresponding author-и ягона нишон намедиҳад; маълумоти тамоси институтсионалии муаллифон дар эзоҳ алоҳида дода шудааст.
Саҳми баробар / ҳаммуаллифии якум: Дар манбаъ чунин баёния нест.
Навъи манбаъ: Federal Reserve Bank of Cleveland Working Paper.
Рақами кор: Working Paper No. 26-31.
Силсила: Federal Reserve Bank of Cleveland Working Paper Series.
ISSN: 2573-7953.
DOI: 10.26509/frbc-wp-202631.
Санаи муқоваи PDF: October 2026.
Санаи унвони дохилии мақола: October 6, 2026.
Сана дар саҳифаи расмии нашри Federal Reserve Bank of Cleveland: October 14, 2026.
Эзоҳи сана: Санаи дохилии PDF ва санаи расмии нашри веб яксон нестанд; Verianla ин ду санаро ҳамчун майдонҳои библиографии алоҳида нигоҳ медорад.
Ҳолати рецензия / таҳрирӣ: Манбаъ Working Paper аст. Cleveland Fed мегӯяд, ки ҳуҷҷатҳои корӣ маводи пешакии раванди таҳқиқот буда, мумкин аст аз баррасии расмии таҳририе, ки ба нашрияҳои расмии Cleveland Fed татбиқ мешавад, нагузашта бошанд. Манбаъ набояд ҳамчун мақолаи маҷаллаи рецензияшуда пешниҳод шавад.
Иҷозатнома: Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International — CC BY-NC-ND 4.0.
Таснифоти JEL: D8, E5.
Калидвожаҳои манбаъ: monetary policy; rational inattention; communication.
Навъи асосии таҳқиқот: Модели назариявии мувозинати қисмии беэътиноии оқилона + пурсиши калони такрории буриши истеъмолкунандагон + OLS/logit/IV ва таҳлили эконометрикии атрофи FOMC.
Пурсиши асосӣ: Federal Reserve Bank of Cleveland-и ҳаррӯзаи онлайнии Consumer Expectations Survey; иҷрокунанда Qualtrics Research Services.
Намуна: Манбаъ хабар медиҳад, ки беш аз 170.000 истеъмолкунандаи ИМА-ро фаро мегирад.
Номувофиқии санаи намуна дар дохили манбаъ: Дар бахши муқаддима давраи таҳқиқот ҳамчун “March 2020 through January 2025” навишта шудааст. Дар эзоҳҳои Figure 1, Figure 5 ва Appendix Figure A.7 бошад “March 2020–July 2025” навишта шудааст. Манбаъ ин фарқро шарҳ намедиҳад; Verianla санаҳоро бе шарҳ якҷо накардааст.
Давраҳои саволҳои skin-in-the-game: Мувофиқи эзоҳи манбаъ ин саволҳо дар 16 Август 2021–18 Январ 2022, 3 Март 2022–13 Феврал 2024 ва аз 28 Август 2024 то охири намуна ҷамъоварӣ шудаанд.
Сохтори маълумот: Repeated cross-section; ҳамон истеъмолкунандагон дар тӯли вақт ҳамчун панел пайгирӣ намешаванд.
Ченаки диққат: Гузориш додан, ки дар як ҳафтаи охир хабаре дар бораи сиёсати пулию қарзӣ ё Federal Reserve шунидааст; тағйирёбандаи бинарии extensive-margin.
Skin in the game-и эмпирикӣ: Нақшаи харидани хона ё воситаи нақлиёти моторӣ дар давоми як моҳ ё як сол.
Skin in the game-и назариявӣ: \(|a_i|=|\bar B_i/\bar C_i|\); арзиши мутлақи нисбати мавқеи софи қарз/пасандоз ба истеъмол.
Проксиҳои хароҷоти инфиродии иттилоот: Таҳсилот ва саводнокии рақамӣ.
Проксии хароҷоти умумии иттилоот: Шумораи хабарҳои “monetary policy” ва “Federal Reserve” дар Factiva.
Тағйирпазирии фоиз: Инҳирофи стандартии даромаднокии яксолаи Хазинадории ИМА дар 30 рӯзи қаблӣ.
Давраи устувории forward-guidance: 26 Август 2020–16 Март 2022.
Усулҳои асосии эмпирикӣ: OLS, logit, instrumental variables, визуалҳо/спецификатсияҳои regression-discontinuity атрофи FOMC ва санҷишҳои falsification дар Appendix D.
Инструменти IV: Шумораи рӯзҳо пеш/пас аз ҷаласаи FOMC; пешакӣ банақшагирӣ шудани санаҳои FOMC барои ба вуҷуд овардани тағйироти экзогении пешгӯишаванда дар пешниҳоди хабарҳо истифода мешавад.
Натиҷаи асосии skin-in-the-game: Истеъмолкунандагони дорои нақшаи хариди калони якмоҳа 28–32 банди фоизӣ; дорои нақшаи яксола 10–13 банди фоизӣ диққати бештар нишон медиҳанд.
Натиҷаи хароҷоти инфиродии иттилоот: Саводнокии рақамии баланд бо тақрибан 5 банди фоизӣ диққати бештар; таҳсилоти магистр ё болотар бо тақрибан 38 банди фоизӣ диққати бештар вобаста аст.
Натиҷаи пешниҳоди хабарҳо: Манбаъ коэффитсиентҳои OLS-ро 4–5 банди фоизӣ ва коэффитсиентҳои IV-ро 11–14 банди фоизӣ гузориш медиҳад.
F-статистикаҳои марҳилаи якуми IV-и хабарҳо: 3765,2 ва 3939,9.
Таъсири мутақобили хабар × skin in the game дар IV: Дар нақшаҳои якмоҳа таъсири мусбати пешниҳоди хабарҳо дар гурӯҳи high-skin-in-the-game тақрибан 19–22 банди фоизӣ хурдтар аст.
Натиҷаи тағйирпазирии фоиз: Коэффитсиенти тағйирпазирӣ дар OLS 0,49; нишондиҳандаи forward-guidance -0,07 аст.
Таъсири мутақобили тағйирпазирӣ × skin in the game: Дар нақшаҳои хариди якмоҳа таъсири мусбати тағйирпазирӣ тақрибан 32–34 банди фоизӣ хурдтар аст.
Хатоҳои стандартӣ: Дар регрессияҳои асосӣ robust standard errors.
Нишонаҳои аҳамиятнокӣ: Дар ҷадвалҳои манбаъ * p<0,1; ** p<0,05; *** p<0,01.
Фосилаи эътимод дар графики атрофи FOMC: Дар Figure 1-и манбаъ фосилаҳои эътимоди %95 нишон дода шудаанд.
Санҷишҳои сабабияти баръакс: Якхелагии гурӯҳҳои синнусолӣ; устувории коэффитсиентҳо дар низомҳои фоизӣ; оё тағйирдиҳандаҳои диққат, мисли рӯзи FOMC/хабар/тағйирпазирии фоиз нақшаҳои харидро шарҳ медиҳанд; таъсири мутақобили давраҳои диққати баланд бо таъсири нақшаи харид.
Модели асосии назариявӣ: Истеъмолкунанда сигнали Gaussian-и пурғавғо дар бораи фоизи воқеӣ мегирад; миқдори иттилоот бо коҳиши entropy чен мешавад; истеъмолкунанда хароҷоти некӯаҳволии хатогиҳои истеъмолро бо хароҷоти гирифтани иттилоот мувозинат карда, дисперсияи оптималии posterior ва сатҳи диққатро интихоб мекунад.
Натиҷаи асосии назариявӣ: Диққати оптималӣ бо skin in the game ва тағйирпазирии фоиз меафзояд; бо хароҷоти инфиродӣ/умумии иттилоот кам мешавад. Таъсирҳои маржиналии пешниҳоди хабарҳо ва тағйирпазирӣ бо афзоиши skin in the game заиф мешаванд.
Модели коммуникация: Масъалаи назариявие, ки дар он коммуникацияи бонки марказӣ хароҷоти иттилооти истеъмолкунандаро аз \(\lambda\) то \(\lambda_p\) коҳиш медиҳад, аммо дар шакли \(g(\lambda_p)\) хароҷоти воқеии захираҳоро ба вуҷуд меорад.
Натиҷаи сиёсати коммуникация: Модел нишон медиҳад, ки агар коммуникация хароҷот дошта бошад, ҳадаф гирифтани танҳо истеъмолкунандагони болотар аз ҳадди \(|a_i|\geq a_p^{*}\) метавонад оптималӣ бошад. Ин натиҷа таҷрибаи саҳроӣ нест, балки натиҷаи назариявии Proposition 2 аст.
Натиҷаи aggregate-и интиқол: Дар модели манбаъ диққати умумии \(K_p\), ки тавассути коммуникация зиёд мешавад, вокуниши истеъмоли aggregate ба тағйири фоизи воқеиро тавассути муносибати \(-\beta K_p\) қавитар мекунад.
Фарзияҳои асосии модел: Мувозинати қисмӣ; раванди iid-и фоизи воқеӣ дар модели асосӣ; ғавғои additive Gaussian дар сигнал; даромади воқеии экзогенӣ; интихоби дақиқии иттилоот аз ҷониби истеъмолкунанда; функсияи муайяни хароҷот дар бахши коммуникация ва тақсимоти симметрии мавқеи молиявӣ дар ҳисоби aggregate.
Маҳдудияти панел: Азбаски маълумот repeated cross-section аст, тағйири диққати ҳамон истеъмолкунанда пеш ва баъд аз пайдо шудани нақшаи харид мустақиман пайгирӣ намешавад. Appendix B.6 ҳолати skin-in-the-game-и тағйирёбанда дар вақтро назариявӣ васеъ мекунад; тафсири эмпирикии он ба фарзияи ортогоналӣ будани вақти харид нисбат ба муайянкунандаҳои мушоҳиданашудаи диққат, бо шартҳои дахлдор, такя мекунад.
Таҳқиқоти оянда: Диққати ширкатҳо, таъсири мутақобил бо диққат ба таваррум, имкони тавассути коммуникация аз ҳадди диққат боло бурдани истеъмолкунандагони low-stakes ва устувории омӯзиш дар давраи тағйирпазирии баланд.
Баёнияи маблағгузорӣ: Дар манбаъ баёнияи алоҳидаи стандартии маблағгузории таҳқиқот вуҷуд надорад.
Бархӯрди манфиатҳо: Дар манбаъ баёнияи алоҳидаи стандартии бархӯрди манфиатҳо вуҷуд надорад.
Дастрасии маълумот: Манбаъ пурсиши Cleveland Fed, маълумоти хабарии Factiva ва маълумоти фоизи бозориро шарҳ медиҳад; дар PDF Data Availability Statement-и алоҳидаи стандартии кушода ё пайванди бастаи оммавии репликатсия дода нашудааст.
CRediT / саҳми муаллифон: Дар манбаъ ҷадвали стандартии саҳми CRediT вуҷуд надорад.
Огоҳии назари институтсионалӣ: Манбаъ мегӯяд, ки андешаҳо ба муаллифон тааллуқ доранд ва ҳатман назари Inter-American Development Bank, Federal Reserve Bank of Cleveland ё Federal Reserve System-ро ифода намекунанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд