


1. Mənbə həqiqətən əvvəldən axıra qədər və vizualları ilə birlikdə araşdırılıbmı? Bəli; 79 səhifəlik əsas tədqiqat və Online Appendix, əsas mətndəki Şəkil 1–6, Tables 1–6, rasional diqqətsizlik törəmələri, Proposition 1–2, Appendix B–C riyaziyyatı və Appendix D tərs səbəbiyyət/falsification yoxlamaları araşdırıldı. 2. Elmi nəticələrin hamısı mənbəyə əsaslanırmı? Bəli; mənbədə olmayan əmsal, istehlakçı davranışı, siyasət təsiri və ya səbəbiyyət mexanizmi əlavə edilmədi. 3. Biblioqrafik kimlik doğrudurmu; xarici veb yalnız biblioqrafik yoxlama üçün istifadə edilibmi? Bəli. Cleveland Fed-in rəsmi səhifəsi yalnız iş nömrəsi, rəsmi nəşr tarixi, DOI, seriya və lisenziyanın yoxlanması üçün istifadə edildi. 4. Simulyasiya / təcrübə / sahə / klinik / nəzəri ayrımı düzgündürmü? Bəli. Tədqiqat nəzəri qismən tarazlıq rasional diqqətsizlik modelini böyük təkrarlanan-kəsik istehlakçı sorğusu, OLS/logit/IV və FOMC ətrafı reqressiya analizləri ilə birləşdirən empirik-nəzəri iqtisadiyyat işidir. Əsas “skin in the game” qiymətləndirməsi randomizə olunmuş təcrübə deyil. 5. Mənbədə əsas formula, metod parametri, şəkil və ya rəqəmsal nəticə buraxılıbmı? İstehlakçı optimallaşdırması, büdcə məhdudiyyəti, real faiz və siqnal prosesləri, entropy informasiya ölçüsü, rasional diqqətsizlik itki funksiyası, qapalı-form diqqət həlli, altı yoxlanıla bilən nəticə, empirik tənliklər (9)–(14), kommunikasiya modeli (15)–(18), əsas cədvəllər və falsification məntiqi işlənib. 6. Mənbədən kənar rəqəm, qrafik, mexanizm və ya uğur iddiası yaradılıbmı? Xeyr. Mənbə fiqurlarından təxmini koordinatlar oxunaraq saxta məlumat yaradılmadı; yalnız mənbədə birbaşa bildirilən əmsallar və miqyassız əlaqələr istifadə edildi. 7. Altı struktur H2 ardıcıllığı qorunurmu? Bəli; Başlıq, Qısa Xülasə, Ətraflı İzah, Tədqiqatın Metodu və Nəticələri, Mənbə və Metod Qeydi, Meta Teqlər ardıcıllığı qorunub. 8. Əlavə H2-lər varsa yalnız Bölmə 66-nı keçən yüksək dəyərli AEO suallarıdırmı? Bəli; rasional diqqətsizlik, skin in the game və hədəflənmiş mərkəzi bank kommunikasiyası tədqiqatın əsas elmi mexanizmləri olduğuna görə məhdud sayda AEO H2 istifadə edilib. 9. Əsas elmi entity/metod/model açıq və mənbə ilə dəstəklənən şəkildə müəyyən edilibmi? Bəli; rasional diqqətsizlik modeli istehlakçının real faiz haqqında xərc tələb edən məlumat əldə etmə səviyyəsini öz iqtisadi təşviqlərinə görə seçdiyi qismən tarazlıq modeli kimi açıq şəkildə müəyyən edilib. 10. Tədqiqatın dəstəklədiyi / dəstəkləmədiyi şərh sərhədi görünürmü? Bəli; korrelyasiya, IV əsaslı xəbər təklifi identifikasiyası, nəzəri siyasət nəticəsi və əsas “skin in the game” əlaqəsinin identifikasiya sərhədləri bir-birindən ayrılıb. 11. HTML/SVG/Base64 struktur baxımından təhlükəsizdirmi? Bəli; script, iframe, event handler, xarici vizual çağırışı və foreignObject yoxdur. SVG müstəqil, miqyassız və qapalı tag quruluşundadır. 12. Məqalə tərcümə üçün təhlükəsizdirmi və elmi təfərrüat tərcümə rahatlığı naminə azaldılıbmı? Bəli; canonical terminlər ardıcıl saxlanıldı, tənliklər görünən mətndən ayrıldı, rəqəmlər və simvollar mənbə ilə eyni saxlanıldı və texniki dərinlik qorundu. VİZUAL REFERANS ALT-QAPISI: A. Əsas qrafiklərin elmi mesajı məqalə daxilində izah edilib. B. CC BY-NC-ND lisenziyası səbəbindən mənbə fiqurlarının dizayn adaptasiyası edilməyib. C. Yenidən qurula bilən elmi mexanizm müstəqil inline SVG ilə görünən edilib. D. Mənbədə görünməyən bir fiqura yönəldən boş “Şəkil X-də görüldüyü kimi” istinadı saxlanılmayıb. MÜƏLLİF HÜQUQU / LİSENZİYA ALT-QAPISI: Mənbə CC BY-NC-ND 4.0 lisenziyalıdır. Mənbə cümlələri və ya paraqrafları mexaniki Azərbaycan dili tərcüməsi kimi çoxaldılmayıb; mənbə fiqurları modifikasiya edilərək yenidən nəşr edilməyib. Elmi faktlar, metod, formullar və nəticələr orijinal Verianla pedaqoji quruluşu daxilində müstəqil şəkildə izah edilib.
Rasional diqqətsizlik modeli (rational inattention model), iqtisadi qərarları üçün faydalı məlumat əldə etməyin xərc tələb etdiyi halda istehlakçının nə qədər məlumat toplayacağını öz təşviqlərinə və qarşılaşacağı itkilərə əsasən seçdiyi iqtisadi modeldir. Ina Hajdini, Edward S. Knotek II, James Mitchell, Mathieu Pedemonte və Taylor Shiroff; 170 mindən çox ABŞ istehlakçısını əhatə edən gündəlik sorğunu bu modellə birləşdirərək istehlakçıların pul siyasəti xəbərlərinə niyə diqqət etdiyini, faiz dərəcəsi dəyişkənliyi və xəbər təklifinin diqqəti necə dəyişdirdiyini və bu nəticələrin mərkəzi bank kommunikasiyası baxımından nə ifadə etdiyini araşdırırlar.
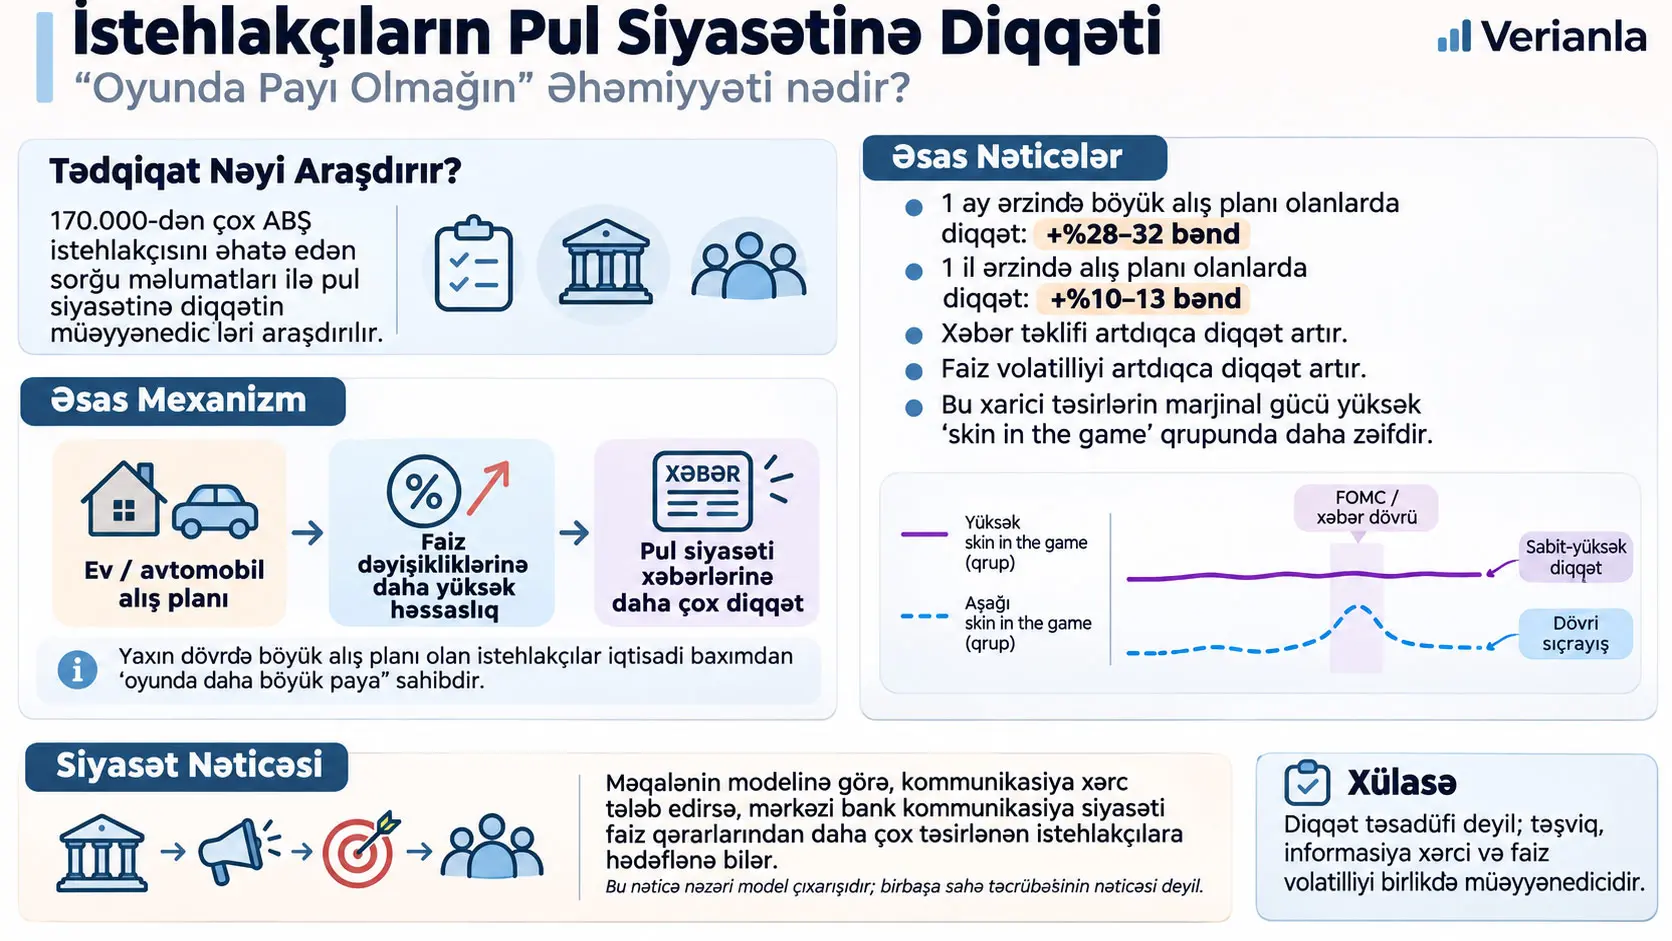
Tədqiqatın mərkəzi anlayışı “skin in the game” ifadəsidir. Nəzəri modeldə bu anlayış istehlakçının xalis borc və ya yığım mövqeyinin istehlakına nisbətinin mütləq dəyəri ilə təmsil olunur. Empirik tətbiqdə isə tədqiqatçılar balans nisbətini birbaşa müşahidə etmək əvəzinə, yaxın gələcəkdə ev və ya motorlu nəqliyyat vasitəsi kimi adətən maliyyələşdirmə tələb edən böyük alış planlaşdıran istehlakçıları faiz dəyişikliklərindən iqtisadi baxımdan daha çox təsirlənən qrup kimi müəyyən edirlər.
Bir ay ərzində ev və ya nəqliyyat vasitəsi almağı planlaşdıran istehlakçılar, belə bir planı olmayanlarla müqayisədə pul siyasəti xəbərlərinə təxminən 28–32 faiz bəndi daha çox diqqət edirlər. Bir illik alış planlarında fərq 10–13 faiz bəndinə düşür, lakin müsbət və statistik olaraq əhəmiyyətli qalır. Plan üfüqü qısaldıqca nəticənin güclənməsi, faiz qərarının yaxınlaşan maliyyələşdirmə qərarı üçün iqtisadi əhəmiyyətinin artması ilə modelin proqnozlaşdırdığı istiqamətdədir.
Diqqət yalnız fərdi təşviqlərlə dəyişmir. Daha yüksək rəqəmsal savadlılıq və təhsil səviyyəsi daha yüksək diqqətlə əlaqəlidir; xəbər təklifindəki artım və bir illik ABŞ Xəzinə gəlirinin 30 günlük dəyişkənliyindəki yüksəliş də diqqəti artırır. Bununla yanaşı tədqiqatın ən fərqləndirici nəticəsi qarşılıqlı təsirlərdir: faiz hərəkətlərindən birbaşa təsirlənəcək böyük alış planı olan istehlakçılar onsuz da nisbətən yüksək diqqət səviyyəsini qoruyarkən, xəbər təklifi və ya faiz dəyişkənliyi kimi xarici amillərin marjinal təsiri xüsusilə “skin in the game” səviyyəsi aşağı olan istehlakçılarda daha böyükdür.
FOMC iclasları ətrafındakı qrafiklər də eyni nümunəni göstərir. Ev və ya nəqliyyat vasitəsi almağı planlaşdırmayan istehlakçıların pul siyasəti xəbərlərinə diqqət ehtimalı FOMC açıqlaması ətrafında aydın şəkildə sıçrayarkən, bir ay ərzində böyük alış planlaşdıran istehlakçıların diqqət səviyyəsi çox daha yüksək və stabildir. Müəlliflər bunu məlumat tapmağın asanlaşmasının xüsusilə normalda məlumat əldə etmə təşviqi aşağı olan istehlakçıları hərəkətə gətirməsi kimi şərh edirlər.
Mərkəzi bank kommunikasiyasına dair nəticə birbaşa müşahidəvi reqressiyadan deyil, empirik tapıntılarla dəstəklənən nəzəri modeldən çıxarılır. Modeldə kommunikasiya istehlakçının məlumat əldə etmə xərcini azaldır, lakin mərkəzi banka real resurs xərci yaradır. Bu şərtlərdə model məhdud kommunikasiya resurslarının faiz qərarlarından daha çox təsirlənən və məlumat çatışmazlığından daha yüksək rifah itkisi yaşayan istehlakçılara yönəldilməsinin universal kommunikasiyadan daha səmərəli ola biləcəyini göstərir.
Ən mühüm şərh sərhədi: tədqiqat “mərkəzi banklar yalnız ev və ya nəqliyyat vasitəsi alacaq insanlarla danışmalıdır” formasında birbaşa real dünya siyasət təcrübəsi aparmır. Hədəflənmiş kommunikasiya nəticəsi müəyyən fərziyyələri olan nəzəri modeldən çıxarılıb. Bundan əlavə əsas alış-planı/diqqət analizi təkrarlanan kəsik məlumatına əsaslanır; eyni şəxslər zaman ərzində izlənmir. Müəlliflər tərs səbəbiyyətə qarşı çoxsaylı falsification və möhkəmlik testləri təqdim edirlər, lakin bu quruluş randomizə olunmuş nəzarətli təcrübə deyil.
Tədqiqat niyə vacibdir?
Pul siyasətinin iqtisadi davranışlara təsir göstərə bilməsi yalnız mərkəzi bankın faiz dərəcəsini dəyişməsindən asılı deyil. İstehlakçı faiz dəyişikliyini fərq etmir, başa düşmür və ya qərarına əks etdirmirsə, siyasət ötürülməsinin bir hissəsi zəifləyə bilər.
Xüsusilə borclanma və ya yığım qərarları gələcək real faiz dərəcəsinə dair gözləntilərdən asılıdır. İpoteka krediti, avtomobil maliyyələşdirilməsi, yığım hesabı və ya buna bənzər faizə həssas qərarlar verən istehlakçı üçün pul siyasəti haqqında məlumat əldə etməyin iqtisadi dəyəri, faiz dərəcəsindən az təsirlənən istehlakçıya nisbətən daha yüksək ola bilər.
Tədqiqatın əsas araşdırma sualı buna görə yalnız “istehlakçılar Fed xəbərlərini izləyirmi?” deyil. Araşdırma üç daha ətraflı sualı nəzərdən keçirir:
- İstehlakçının öz iqtisadi təşviqləri onun pul siyasətinə diqqətini necə dəyişdirir?
- Xəbər təklifi və faiz dəyişkənliyi kimi xarici şərtlər diqqəti necə dəyişdirir və şəxsi təşviqlərlə necə qarşılıqlı təsir göstərir?
- Diqqət endogendirsə və kommunikasiya xərc tələb edirsə, mərkəzi bankın kommunikasiya resursları kimə yönəldilməlidir?
Rasional Diqqətsizlik Modeli Nədir?
Rasional diqqətsizlik, istehlakçının məlumat əldə etməyin faydası ilə məlumat əldə etməyin xərcini müqayisə edərək faiz dərəcəsi kimi iqtisadi dəyişənləri nə qədər yaxından izləyəcəyini şüurlu şəkildə seçdiyi nəzəri çərçivədir; bu tədqiqatda daha böyük faiz həssaslığı və daha yüksək faiz dəyişkənliyi optimal diqqəti artırarkən, daha yüksək məlumat əldə etmə xərci optimal diqqəti azaldır.
İstehlakçının əsas optimallaşdırma problemi
Modeldə iqtisadiyyat \(i\in[0,1]\) ilə göstərilən davamlı istehlakçı kütləsindən ibarətdir. İstehlakçı \(i\), hər \(t\) dövründə istehlakı \(C_{it}\) və real istiqraz mövqeyi \(B_{it}\) üzərindən gözlənilən diskontlaşdırılmış faydasını maksimuma çatdırır:
\[ \max_{C_{it},B_{it}} E_{i0} \sum_{t=0}^{\infty} \beta^t\ln(C_{it}). \tag{1} \]
Bu tənlik istehlakçının zaman üzrə istehlak seçimlərini təmsil edir.
- \(C_{it}\): istehlakçı \(i\)-nin \(t\) dövründəki real istehlakıdır.
- \(B_{it}\): eyni dövrdəki real istiqraz/maliyyə mövqeyidir.
- \(\beta\): gələcək faydanın bu günə nisbətən nə qədər çəki daşıdığını göstərən diskont amilidir.
- \(\ln(C_{it})\): istehlakdan əldə edilən loqarifmik dövr faydasıdır.
- \(E_{i0}\): istehlakçının malik olduğu məlumata əsasən gözlənilən dəyəri təmsil edir.
İstehlakçı eyni zamanda aşağıdakı dövrlərarası büdcə məhdudiyyətinə tabedir:
\[ C_{it}+B_{it} = R_{t-1}B_{i,t-1}+Y_{it}. \tag{2} \]
Burada \(Y_{it}\) istehlakçının ekzogen real gəliridir, \(R_{t-1}\) isə əvvəlki dövrdən daşınan istiqraz mövqeyinin real gəlirliliyidir. Tənlik sadə şəkildə istehlakın və yeni maliyyə mövqeyinin mövcud gəlir ilə keçmiş maliyyə mövqeyindən gələn resursu aşa bilməyəcəyini bildirir.
“Skin in the game” nəzəri olaraq necə müəyyən edilir?
Stasionar vəziyyətdə:
\[ \bar R=\frac{1}{\beta} \]
və:
\[ \bar C_i = \bar Y_i-(\bar R-1)\bar B_i \]
əlaqələri təmin olunur.
Müəlliflər istehlakçı \(i\)-nin “skin in the game” səviyyəsini:
\[ |a_i| \equiv \left| \frac{\bar B_i}{\bar C_i} \right| \]
şəklində müəyyən edirlər.
\(\bar B_i/\bar C_i\), stasionar vəziyyətdə xalis borclanmanın və ya yığımın istehlaka nisbətidir. Mütləq dəyərdən istifadə edilməsinin səbəbi modeldə həm böyük borcalanların, həm də böyük əmanətçilərin real faiz proqnozu səhvlərindən təsirlənə bilməsidir.
Tədqiqatın empirik hissəsi xüsusilə kredit kanalı baxımından böyük alış planlaşdıran, borclanmağa meylli istehlakçılara fokuslanır.
“Skin in the Game” Bu Tədqiqatda Necə Ölçülür?
Tədqiqatın sorğu tətbiqində “skin in the game”, nəzəri balans nisbətinin birbaşa ölçümü deyil; bir ay və ya bir il ərzində ev yaxud motorlu nəqliyyat vasitəsi almağı planlaşdırmaq, istehlakçının yaxınlaşan qərarının faiz dərəcələrinə həssaslığını göstərən irəliyə baxan empirik proksi dəyişən kimi istifadə olunur.
Nəzəriyyə ilə sorğu ölçümü arasındakı fərq
Modeldə \(a_i\) davamlı iqtisadi kəmiyyətdir. Real sorğuda tədqiqatçılar hər istehlakçının ümumi borc və yığım balansını ölçmürlər.
Bunun əvəzinə istehlakçıdan:
- qarşıdakı bir ay və ya bir il ərzində ev almağı planlaşdırıb-planlaşdırmadığı,
- qarşıdakı bir ay və ya bir il ərzində motorlu nəqliyyat vasitəsi almağı planlaşdırıb-planlaşdırmadığı
soruşulur.
Empirik reqressiyalarda müvafiq alış planı varsa \(|a_i|=1\), yoxdursa \(|a_i|=0\) kimi göstərilir.
Bu təqdimat modeldəki davamlı \(|a_i|\) dəyişəninin dəqiq ölçümü deyil. Tədqiqatçıların məqsədi faiz dərəcəsinə həssas, irəliyə baxan real qərar həddi yaratmaqdır.
Alış planı niyə faiz həssaslığını təmsil edir?
Ev və ya nəqliyyat vasitəsi kimi yüksək qiymətli mallar çox vaxt ipoteka, avtomobil krediti və ya digər maliyyələşdirmə formalarından istifadə etməklə alına bilər. Belə alış yaxınlaşdıqca faiz dərəcəsindəki dəyişiklik:
- aylıq kredit ödənişini,
- ümumi maliyyələşdirmə xərcini,
- alına biləcək ev və ya nəqliyyat vasitəsinin ölçüsünü,
- alışın vaxtını
təsirləndirə bilər.
Buna görə yaxınlaşan böyük alış planı olan istehlakçının faiz dəyişikliklərini izləməkdən əldə edəcəyi iqtisadi fayda daha yüksək ola bilər.
Modeldə real faiz necə davranır?
Mənbə real faiz dərəcəsinin stasionar vəziyyətdən loqarifmik kənarlaşmasını:
\[ r_t\sim N(0,\sigma_r^2) \tag{3} \]
şəklində fərz edir.
Fərdi real gəlir kənarlaşması isə:
\[ y_{it}\sim N(0,\sigma_y^2), \qquad E(y_{it}y_{jt})=0 \quad \forall i\neq j. \tag{4} \]
Bu fərziyyələr modelin analitik həllini asanlaşdırır. Mənbə real faiz prosesini əsas modeldə müstəqil və eyni paylanmalı qəbul edir; real dünyadakı bütün faiz dinamikalarının belə davrandığını iddia etmir.
İstehlakçı real faizi tam görmürsə, nə görür?
İstehlakçı real faiz dərəcəsi haqqında səs-küylü siqnal müşahidə edir:
\[ s_{it} = r_t+\nu_{it}, \qquad \nu_{it}\sim iid\,N(0,\sigma_{\varepsilon i}^{2}), \qquad E(\nu_{it}r_t)=0. \tag{5} \]
\(s_{it}\), istehlakçının real faiz haqqında əldə etdiyi məlumatdır. \(\nu_{it}\) siqnaldakı xətanı və ya səs-küyü təmsil edir.
Səs-küy aşağı olduqda siqnal daha dəqiqdir. Səs-küy yüksək olduqda istehlakçı real faiz haqqında daha çox qeyri-müəyyənliyə malikdir.
Posterior qeyri-müəyyənlik nə deməkdir?
İstehlakçı siqnalı gördükdən sonra real faiz haqqındakı qalan qeyri-müəyyənlik:
\[ \sigma_{r|s_i}^{2} \]
ilə göstərilir.
Bu dəyər kiçildikcə istehlakçı real faiz haqqında daha dəqiq məlumat əldə etmiş olur.
Məlumat miqdarı necə ölçülür?
Tədqiqat Sims tipli entropy yanaşmasından istifadə edir:
\[ I(\sigma_{r|s_i}^{2}) = \frac{1}{2} \log_2 \left( \frac{\sigma_r^{2}} {\sigma_{r|s_i}^{2}} \right). \tag{6} \]
Bu formula məlumat əldə edilməzdən əvvəlki qeyri-müəyyənlik \(\sigma_r^2\) ilə məlumat əldə edildikdən sonrakı qeyri-müəyyənlik \(\sigma_{r|s_i}^2\) arasındakı azalmanı ölçür.
Əgər posterior qeyri-müəyyənlik ilkin qeyri-müəyyənliyə bərabərdirsə:
\[ \sigma_{r|s_i}^2=\sigma_r^2, \]
nisbət 1 olur, \(\log_2(1)=0\) alınır və istehlakçı yeni məlumat əldə etməmiş olur.
Posterior qeyri-müəyyənlik azaldıqca nisbət böyüyür və informasiya axını artır.
Məlumat əldə etmək niyə məhdudiyyətsiz deyil?
Çünki daha dəqiq məlumat istehlakçının iqtisadi səhv etmə ehtimalını azaldır, lakin məlumat toplamaq, emal etmək və izləmək də xərc tələb edir.
Mənbə bu tarazlığı:
\[ \sigma_{r|s_i}^{2} = \arg\min_{\sigma_{r|s_i}^{2}\leq\sigma_r^2} \left[ E_{i,-1} \sum_{t=0}^{\infty} \frac{\beta^t}{2} (c_{it}-c_{it}^{*})^2 + \frac{\lambda_i}{1-\beta} I(\sigma_{r|s_i}^{2}) \right]. \tag{7} \]
şəklində qurur.
- \(c_{it}^{*}\): tam məlumat şəraitində istehlakçının optimal istehlakıdır.
- \((c_{it}-c_{it}^{*})^2\): natamam məlumat səbəbindən verilən istehlak qərarının tam-məlumat benchmark-ından kvadrat kənarlaşmasıdır.
- \(\lambda_i\): istehlakçının vahid məlumat əldə etmə xərcidir.
- \(I(\cdot)\): əldə edilən məlumatın miqdarıdır.
İstehlakçı daha çox məlumat əldə edərsə, birinci itki komponenti azalır; lakin ikinci xərc komponenti artır. Optimal diqqət bu iki təsiri tarazlaşdırır.
Hand-to-mouth istehlakçı nədir?
Modeldə hand-to-mouth istehlakçı hər dövrdə gəlirinin hamısını istehlak edən və dövrlərarası maliyyə aktivi və ya borc daşımayan istehlakçıdır.
Bu istehlakçının dövr istehlakı real faiz dərəcəsindən müstəqil olduğuna görə model daxilində faiz haqqında səhv proqnoz verməyin istehlak baxımından rifah itkisi yoxdur. Buna görə modeldə optimal olaraq faiz haqqında əlavə məlumat əldə etmir.
Bu nəticə model fərziyyələrinə xasdır; real dünyadakı bütün aşağı gəlirli və ya pul axını məhdud insanların mərkəzi bank xəbərlərinə heç diqqət etmədiyi iddiası deyil.
Diqqət dəyişəni \(\kappa_i\) nədir?
Optimal diqqət:
\[ \kappa_i \equiv 1- \frac{\sigma_{r|s_i}^{2}} {\sigma_r^{2}} \]
kimi müəyyən edilir.
\(\kappa_i=0\), məlumat əldə etməyin real faiz qeyri-müəyyənliyini heç azaltmadığı vəziyyəti; \(\kappa_i\) artdıqca isə istehlakçının faiz haqqında daha çox qeyri-müəyyənliyi azaltdığı vəziyyəti ifadə edir.
Mənbə dipnotuna görə \(\kappa_i\), vəziyyət və ölçmə tənliklərinə uyğun Kalman gain kimi də şərh edilə bilər.
Optimal diqqət üçün qapalı-form həll
Proposition 1-ə görə:
\[ \kappa_i = 1- \frac{\sigma_{r|s_i}^{2}} {\sigma_r^{2}} = \begin{cases} 1- \dfrac{\lambda_i} {\left[\beta+(1-\beta)a_i^2\right]\sigma_r^2\ln 2}, & |a_i|\geq a_i^{*}, \\[8pt] 0, & \text{aksi halde}. \end{cases} \tag{8} \]
Diqqət həddi:
\[ a_i^{*} = \sqrt{ \frac{ \lambda_i-\beta\ln(2)\sigma_r^2 }{ \ln(2)\sigma_r^2(1-\beta) } }. \]
Bu həll üç əsas dəyişən arasındakı mexanizmi aydınlaşdırır:
- \(|a_i|\) artdıqca: faiz səhvinin iqtisadi xərci artır və diqqət yüksəlir.
- \(\lambda_i\) artdıqca: məlumat əldə etmək daha bahalı olur və diqqət azalır.
- \(\sigma_r\) artdıqca: real faiz daha dəyişkən olur, yanlış məlumatla qərar verməyin potensial xərci artır və diqqət yüksəlir.
Modelin altı yoxlanıla bilən proqnozu
| No | Proqnoz | Riyazi istiqamət |
|---|---|---|
| 1 | Skin in the game artdıqca diqqət artır. | \(\partial\kappa_{it}/\partial|a_i|>0\) |
| 2 | Fərdi məlumat əldə etmə xərci artdıqca diqqət azalır. | \(\partial\kappa_{it}/\partial\lambda_i<0\) |
| 3 | Ümumi məlumat xərci artdıqca diqqət azalır; xəbər təklifi artdıqca diqqət yüksəlir. | \(\partial\kappa_{it}/\partial N_t>0\) |
| 4 | Faiz dəyişkənliyi yüksəldikcə diqqət artır. | \(\partial\kappa_{it}/\partial\sigma_{rt}>0\) |
| 5 | Xəbər təklifinin marjinal təsiri skin in the game artdıqca zəifləyir. | \(\partial^2\kappa_{it}/\partial N_t\partial|a_i|<0\) |
| 6 | Faiz dəyişkənliyinin marjinal təsiri skin in the game artdıqca zəifləyir. | \(\partial^2\kappa_{it}/\partial\sigma_{rt}\partial|a_i|<0\) |
Sorğu məlumatı necə toplanır?
Məlumatlar Federal Reserve Bank of Cleveland tərəfindən aparılan gündəlik onlayn istehlakçı gözləntiləri sorğusundan gəlir. Sorğunu Qualtrics Research Services həyata keçirir; iştirakçılar aktiv şəkildə idarə olunan double-opt-in bazar araşdırması panellərindən və tamamlayıcı sosial media mənbələrindən cəlb olunurlar.
Məlumat dəsti repeated cross-section, yəni təkrarlanan kəsik quruluşundadır. Bu, hər tarixdə oxşar əhalidən istehlakçıların sorğuda iştirak etdiyi, lakin eyni şəxsin zaman ərzində sistemli şəkildə izlənmədiyi deməkdir.
Bu fərq elmi baxımdan vacibdir. Tədqiqat müxtəlif insanlar arasındakı kəsik fərqlərini güclü şəkildə müşahidə edə bilir; lakin eyni şəxsin “alış planım yaranmamışdan əvvəl nə qədər diqqətli idim, plan qurduqdan sonra nə qədər diqqətliyəm?” dəyişimini birbaşa fixed-effects panel dizaynı ilə ölçə bilmir.
Pul siyasətinə diqqət necə ölçülür?
İstehlakçıdan keçən həftə pul siyasəti və ya Federal Reserve haqqında hər hansı xəbər eşidib-eşitmədiyi soruşulur.
Cavab ikili dəyişənə çevrilir:
\[ \kappa_{it} = \begin{cases} 1, & \text{haber duyduğunu bildiriyorsa},\\ 0, & \text{duymadığını bildiriyorsa}. \end{cases} \]
Bu empirik dəyişən diqqətin extensive margin-ini, yəni istehlakçının diqqətli olub-olmadığını ölçür. Nəzəri \(\kappa_i\) isə diqqət intensivliyinin davamlı ölçüsüdür. Appendix-dəki Corollary 2 model proqnozlarının ikili diqqət ehtimalı üçün də keçərli olduğunu göstərir.
Pul siyasəti xəbəri həqiqətən faiz xəbərini təmsil edirmi?
Diqqətli olduğunu bildirən istehlakçılardan eşitdikləri xəbər növü ayrıca soruşulur. Mənbə xüsusilə 2022-dən etibarən faiz dərəcəsi dəyişiklikləri haqqında xəbərlərin digər pul siyasəti xəbər növlərinə nisbətən üstünlük təşkil etdiyini göstərir.
Bundan əlavə diqqətli və diqqətsiz istehlakçıların inflyasiya gözləntilərinin oxşar olması müəlliflərin bu diqqət ölçüsünü yalnız “inflyasiyaya diqqət” kimi deyil, nominal faiz və pul siyasəti məlumatını axtarma davranışı kimi şərh etməsini dəstəkləyir.
Fərdi məlumat əldə etmə xərci necə ölçülür?
\(\lambda_i\) birbaşa müşahidə edilmədiyi üçün tədqiqat iki proksidən istifadə edir:
- təhsil səviyyəsi,
- rəqəmsal savadlılıq.
Rəqəmsal savadlılıq ağ və qara toplardan ibarət qutudan 70 çəkilişin 14-də qara top gəlməsi halında növbəti çəkilişdə qara top gəlməsi ehtimalını soruşan sadə ehtimal sualı ilə ölçülür.
Düzgün cavab verənlər yüksək rəqəmsal savadlılıq göstəricisi alırlar.
Ümumi məlumat xərci necə ölçülür?
Tədqiqat Factiva üzərindən müəyyən dövrdə “monetary policy” və ya “Federal Reserve” ifadələrini ehtiva edən xəbərlərin sayını hesablayır.
Daha çox xəbərin məlumat tapmağı asanlaşdırdığı və buna görə ümumi məlumat əldə etmə xərci \(\lambda_t\)-ni azaltdığı fərz edilir.
Faiz dəyişkənliyi necə ölçülür?
Faiz dəyişkənliyi:
bir illik ABŞ Xəzinə istiqrazı gəlirinin əvvəlki 30 gündəki standart sapması
kimi ölçülür.
Mənbə qrafikində vahid faiz bəndidir.
Bundan əlavə 26 Avqust 2020–16 Mart 2022 dövrü, Federal Reserve-in faizlərin bir müddət aşağı qalacağına dair forward guidance-ı səbəbindən aşağı faiz dəyişkənliyi dövrü kimi istifadə olunan forward guidance dummy dəyişəni ilə təmsil edilir.
Tədqiqatın Metodu və Nəticələri
Birinci empirik test: skin in the game
Əsas reqressiya:
\[ \kappa_{it} = \gamma_t + \beta_1|a_i| + X_i'\theta + \varepsilon_{it}. \tag{9} \]
Burada:
- \(\kappa_{it}\): istehlakçının pul siyasəti xəbəri eşidib-eşitmədiyini göstərir.
- \(|a_i|\): böyük alış planı göstəricisidir.
- \(X_i\): təhsil və gəlir kimi demoqrafik nəzarət dəyişənləridir.
- \(\gamma_t\): aylıq sabit təsirlərdir.
- \(\beta_1\): eyni makro mühitdə alış planı olan və olmayan istehlakçılar arasındakı diqqət fərqini ölçür.
| Plan üfüqü | OLS, nəzarətsiz | OLS, demoqrafik nəzarətli | Logit odds ratio, nəzarətsiz | Logit odds ratio, nəzarətli |
|---|---|---|---|---|
| Bir ay | 0,32*** | 0,28*** | 3,85*** | 3,92*** |
| Bir il | 0,13*** | 0,10*** | 1,83*** | 1,65*** |
OLS nəticələri bir ay ərzində alış planlaşdıran qrupun diqqət ehtimalının təxminən 28–32 faiz bəndi daha yüksək olduğunu göstərir.
Bir illik üfüqdə fərq 10–13 faiz bəndinə düşür.
Hər iki OLS spesifikasiyasında 75.262 müşahidə var və əmsallar %1 əhəmiyyətlilik səviyyəsindədir.
Alış planı olmayanların heç biri diqqətsizdirmi?
Xeyr. Mənbə ev və ya nəqliyyat vasitəsi alma planı olmayan istehlakçıların da təxminən %29-unun pul siyasəti xəbərlərinə diqqət etdiyini bildirir.
Tədqiqat baxımından bunun iki mümkün izahı var:
- sorğuda ölçülməyən kredit kartı borcu, yığım, investisiya və ya mövcud ipoteka kimi başqa faiz həssaslıqları ola bilər;
- modeldə xalis stasionar mövqe sıfır olsa belə hand-to-mouth olmayan bəzi istehlakçılar, məlumat əldə etmə xərcləri kifayət qədər aşağıdırsa, yenə diqqət göstərə bilər.
Beləliklə tədqiqat “alış planı yoxdur = iqtisadi təşviq tamamilə yoxdur” bərabərliyi qurmur.
Tərs səbəbiyyət problemi
Əsas problem budur: alış planı pul siyasətinə diqqəti artırır, yoxsa faiz xəbərini eşidən istehlakçı alış planını dəyişir?
Müəlliflər əsas reqressiyanın bu suala təkbaşına qüsursuz cavab vermədiyini qəbul edərək müxtəlif yoxlamalar aparırlar.
Birinci tərs səbəbiyyət yoxlaması: demoqrafik homogenlik
Əgər pul siyasəti xəbərini eşitmək alış planı yaratsaydı, əlaqənin maliyyələşdirmədən daha çox asılı olan gənc istehlakçılarda çox daha güclü, yaşlı istehlakçılarda isə zəif olması gözlənə bilərdi.
Appendix D-də yaş qrupları üzrə nəticələrdə alış planının diqqət üzərində müsbət əmsalı bütün yaş qruplarında qorunur; 65 yaş və yuxarı qrupda da müsbət və əhəmiyyətlidir.
İkinci yoxlama: faiz rejimləri üzrə sabitlik
Mənbə federal fond dərəcəsinin aşağı, yüksələn, yüksək-sabit və azalan olduğu dövrlərdə 30 günlük hərəkətli reqressiyaları müqayisə edir.
Bir aylıq alış planının diqqət üzərində qiymətləndirilən təsiri zaman boyunca təxminən 0,3–0,4 intervalında müsbət qalır və 2022–2023 sərtləşdirmə dövründə işarə dəyişmir.
Müəlliflər bu sabitliyi “faiz xəbəri alış planı yaradır” şərhi ilə uyğunsuz, “yaxınlaşan alış planı istehlakçını xəbər izləməyə təşviq edir” mexanizmi ilə uyğun hesab edirlər.
Üçüncü yoxlama: diqqəti dəyişdirən amillər alış planını izah edirmi?
Appendix D aşağıdakı reqressiyadan istifadə edir:
\[ a_{it} = \gamma_t + \beta_1 DaysToFOMC_t + \beta_2 NewsCount_t + \beta_3\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{D.69} \]
FOMC-yə qalan gün sayı, pul siyasəti xəbər intensivliyi və Xəzinə gəliri dəyişkənliyi kimi diqqəti dəyişdirən amillərin ev/nəqliyyat vasitəsi alış planını sistemli şəkildə izah edib-etmədiyi müxtəlif siyasət rejimlərində yoxlanılır.
Tables D.1–D.4-də bu diqqət dəyişdiricilərinin alış planını bütün rejim və mal növlərində ardıcıl şəkildə əhəmiyyətli izah etmədiyi görünür.
Dördüncü yoxlama: yüksək diqqət dövrləri
Mənbə:
\[ \kappa_{it} = \gamma_t + \beta_1|a_{it}| + \beta_2 \left( |a_{it}|\times HighAttention_t \right) + X_i'\theta + \varepsilon_{it} \tag{D.70} \]
reqressiyası ilə alış planı təsirinin FOMC-dən sonra, yüksək Fed xəbər intensivliyi, yüksək pul siyasəti xəbər intensivliyi və yüksək faiz dəyişkənliyi dövrlərində süni şəkildə güclənib-güclənmədiyini yoxlayır.
Mənbə qarşılıqlı təsir əmsallarının ümumiyyətlə kiçik və əhəmiyyətsiz olduğunu; əhəmiyyətli çıxan yüksək dəyişkənlik qarşılıqlı təsirinin isə tərs səbəbiyyətin proqnozlaşdırdığı müsbət işarə əvəzinə mənfi olduğunu bildirir.
Bu testlər müəlliflərin exogeneity şərhini gücləndirir. Bununla belə məlumat təkrarlanan kəsik olduğu üçün Verianla izahı bu nəticəni randomizə edilmiş müdaxilə və ya eyni istehlakçını zaman üzrə izləyən qəti panel səbəbiyyəti kimi təqdim etmir.
İkinci empirik test: fərdi məlumat xərcləri
Mənbə:
\[ \kappa_{it} = \gamma_t+\psi_2 Z_i+\varepsilon_{it} \tag{10} \]
tənliyi ilə təhsil və rəqəmsal savadlılığı məlumat əldə etmə xərcinin proksiləri kimi yoxlayır.
| Göstərici | OLS əmsalı | Logit odds ratio |
|---|---|---|
| Yüksək rəqəmsal savadlılıq | 0,05*** | 1,23*** |
| Müəyyən qədər universitet təhsili | 0,04*** | 1,22*** |
| Bakalavr | 0,20*** | 2,48*** |
| Magistr və ya daha yuxarı | 0,38*** | 5,23*** |
Yüksək rəqəmsal savadlılıq diqqət ehtimalı ilə təxminən 5 faiz bəndlik müsbət əlaqə göstərir.
Magistr və ya daha yüksək təhsil səviyyəsi, ali təhsil almamış istinad qrupu ilə müqayisədə OLS-də təxminən 38 faiz bəndi daha yüksək diqqətlə əlaqəlidir.
Mənbə ən yüksək təhsil qrupu xaricindəki fərdi məlumat xərci təsirlərinin bir aylıq skin-in-the-game təsirindən daha kiçik olduğunu vurğulayır və iqtisadi təşviqin təkcə idrak qabiliyyətindən müstəqil rol oynadığını müdafiə edir.
Xəbər Təklifi və Faiz Dəyişkənliyi Pul Siyasətinə Diqqəti Necə Dəyişdirir?
Tədqiqatda daha çox pul siyasəti xəbəri məlumat əldə etməyin ümumi xərcini azaldan xarici amil kimi, bir illik Xəzinə gəlirlərinin 30 günlük standart sapması isə faiz qeyri-müəyyənliyinin göstəricisi kimi istifadə olunur; hər iki amil orta diqqəti artırır, lakin təsirləri yaxın dövrdə böyük alış planlaşdıran və artıq yüksək diqqət göstərən istehlakçılarda nəzərəçarpacaq dərəcədə zəifləyir.
Xəbər təklifi reqressiyası
Mənbə:
\[ \kappa_{it} = \alpha + \psi_3N_t + X_i'\theta + \varepsilon_{it}. \tag{11} \]
\(N_t\), Factiva-da pul siyasəti və ya Federal Reserve haqqında olan xəbərlərin sayını təmsil edir.
| Xəbər ölçümü | OLS | IV | IV birinci mərhələ F-statistikası |
|---|---|---|---|
| “Monetary Policy” xəbərləri | 0,05*** | 0,14*** | 3765,2 |
| “Federal Reserve” xəbərləri | 0,04*** | 0,11*** | 3939,9 |
Mənbə mətni OLS nəticələrini axtarış çərçivəsində bir əlavə xəbərlə diqqət ehtimalında 4–5 faiz bəndlik artım kimi ifadə edir.
Lakin xəbər sayı yalnız təklifi əks etdirməyə bilər. İstehlakçıların mövzuya daha çox maraq göstərdiyi dövrlərdə media da daha çox xəbər istehsal edə bilər.
Instrumental Variables niyə istifadə olunur?
Bu endogenlik problemini azaltmaq üçün müəlliflər FOMC iclasından əvvəl və ya sonra neçə gün keçdiyini xəbər sayı üçün instrumental dəyişən kimi istifadə edirlər.
FOMC iclas tarixləri əvvəlcədən planlaşdırılır və ictimaiyyətə açıqlanır. Xəbər intensivliyi iclasların ətrafında mexaniki şəkildə yüksəlir.
Müəlliflər bu təqvim mənşəli dəyişiklikdən xəbər təklifindəki ekzogen komponenti ayırmaq üçün istifadə edirlər.
IV əmsalları:
- “Monetary Policy” üçün 0,14,
- “Federal Reserve” üçün 0,11
kimi qiymətləndirilir.
Birinci mərhələ F-statistikalarının 3765,2 və 3939,9 olması instrumentlərin xəbər sayı ilə çox güclü əlaqəyə malik olduğunu göstərir.
Bu IV analizi xüsusilə xəbər təklifinin diqqət üzərindəki təsirinin səbəbiyyət şərhini gücləndirir. Bu səbəbiyyət identifikasiyası alış planı göstəricisinin əsas kəsik reqressiyası ilə eyni şey deyil.
FOMC iclas günü ətrafında nə baş verir?
FOMC ətrafı regression discontinuity qrafikində bütün istehlakçılar birlikdə qiymətləndirildikdə iclas açıqlaması ətrafında pul siyasəti xəbəri eşitmə ehtimalında yuxarı istiqamətli kəsilmə görünür.
Ev və ya nəqliyyat vasitəsi alma planı olmayan istehlakçılarda iclas ətrafındakı bu sıçrayış daha nəzərəçarpandır.
Yaxın dövrdə alış planlaşdıran istehlakçıların diqqət səviyyəsi isə iclasdan əvvəl də yüksək qaldığı üçün FOMC ətrafındakı əlavə artım çox daha məhduddur.
Faiz dəyişkənliyi reqressiyası
Mənbə:
\[ \kappa_{it} = \alpha + \beta_4\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{12} \]
tənliyindən istifadə edir.
| Dəyişən | OLS | Logit odds ratio |
|---|---|---|
| 30 günlük 1-il Xəzinə gəliri dəyişkənliyi | 0,49*** | 11,17*** |
| Forward-guidance dövrü | -0,07*** | 0,71*** |
Mənbəyə görə dəyişkənlik dəyişənində bir vahidlik artım diqqət ehtimalını 49 faiz bəndi artırır.
Burada vahidin bir illik Xəzinə gəlirinin 30 günlük standart sapmasının faiz bəndi ilə ölçülməsi nəzərə alınmalıdır. Əmsal kiçik gündəlik faiz hərəkətinin təsiri kimi şərh edilməməlidir.
Aşağı dəyişkənliklə xarakterizə olunan forward-guidance dövründə diqqət təxminən 7 faiz bəndi daha aşağıdır.
Xəbər təklifi ilə skin in the game qarşılıqlı təsiri
Mənbə:
\[ \kappa_{it} = \alpha + \psi_{51}|a_i| + \psi_{52}N_t + \psi_{53}(N_t\times|a_i|) + X_i'\theta + \varepsilon_{it}. \tag{13} \]
tənliyindən istifadə edir.
Model \(\psi_{53}<0\) gözləyir: böyük alış planı olan istehlakçı artıq məlumat axtardığı üçün xəbər təklifində əlavə artımın diqqət üzərində marjinal təsiri daha kiçik olmalıdır.
| Təsir | OLS | IV |
|---|---|---|
| “Monetary Policy” × bir aylıq plan | -0,04*** | -0,22** |
| “Federal Reserve” × bir aylıq plan | -0,04*** | -0,19** |
| “Monetary Policy” × bir illik plan | 0,01; əhəmiyyətli deyil | -0,10; əhəmiyyətli deyil |
| “Federal Reserve” × bir illik plan | 0,00; əhəmiyyətli deyil | -0,09; əhəmiyyətli deyil |
Bir aylıq planlarda IV nəticələrinə görə xəbər təklifinin müsbət marjinal təsiri yüksək-skin-in-the-game qrupunda təxminən 19–22 faiz bəndi daha kiçikdir.
Bir illik planlarda qarşılıqlı təsir zəifləyir və statistik olaraq əhəmiyyətli deyil.
Faiz dəyişkənliyi ilə skin in the game qarşılıqlı təsiri
Mənbə:
\[ \kappa_{it} = \beta_{61}|a_i| + \beta_{62}(\sigma_{rt}\times|a_i|) + \beta_{63}\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{14} \]
tənliyini qiymətləndirir.
| Dəyişən | OLS, nəzarətsiz | OLS, nəzarətli |
|---|---|---|
| Bir aylıq alış planı | 0,35*** | 0,32*** |
| Bir aylıq plan × dəyişkənlik | -0,34*** | -0,32*** |
| Bir illik alış planı | 0,13*** | 0,10*** |
| Bir illik plan × dəyişkənlik | 0,00 | -0,05 |
| Dəyişkənliyin əsas təsiri | 0,43*** | 0,44*** |
Bir aylıq alış planı olan istehlakçılarda faiz dəyişkənliyinin diqqət üzərindəki müsbət təsiri təxminən 32–34 faiz bəndi daha kiçikdir.
Bu nəticə “yüksək skin in the game qrupunda dəyişkənlik diqqəti azaldır” demək deyil. Əsas skin-in-the-game təsiri müsbətdir; qarşılıqlı təsir əmsalı dəyişkənlik artdıqda diqqət artımının bu qrupda onsuz da yüksək diqqət səviyyəsinə görə daha məhdud olduğunu göstərir.
Hədəflənmiş Mərkəzi Bank Kommunikasiyası Modeldə Niyə Ortaya Çıxır?
Modeldə mərkəzi bank kommunikasiyası istehlakçının məlumat əldə etmə xərcini azaldır, lakin kommunikasiya yaratmaq real resurs xərci tələb edir; buna görə məlumat çatışmazlığından ən böyük rifah itkisi yaşayan faizə həssas istehlakçılara kommunikasiya yönəltmək, kommunikasiya xərci nəzərə alındıqda universal yayımdan nəzəri olaraq daha səmərəli ola bilər.
Kommunikasiya modelinin başlanğıc fərziyyəsi
Bütün istehlakçıların başlanğıcda vahid məlumat xərci \(\lambda\) ilə qarşılaşdığı fərz edilir.
Mərkəzi bank müəyyən istehlakçılara kommunikasiya təqdim etdikdə bu xərci:
\[ \lambda_p<\lambda \]
səviyyəsinə endirə bilər.
Lakin kommunikasiya pulsuz deyil. Mənbə kommunikasiya xərcini \(g(\lambda_p)\) ilə göstərir.
Modeldə \(g(\lambda_p)\) azalan və ciddi qabarıqdır: məlumat əldə etmə xərcini çox aşağı səviyyəyə endirən intensiv kommunikasiya getdikcə daha bahalı olur.
Kommunikasiyadan əvvəl rifah itkisi
Mənbə Tənlik (15):
\[ V(\lambda;a_i,\sigma_r^2) = \begin{cases} \dfrac{\lambda}{2(1-\beta)\ln2}, & |a_i|\geq a^{*}, \\[8pt] \sigma_r^2 \dfrac{\beta+(1-\beta)a_i^2}{2(1-\beta)}, & \text{aksi halde}. \end{cases} \tag{15} \]
kimi müəyyən edilir.
Modeldə artıq diqqətli olan istehlakçının rifah itkisi məlumat əldə etmə xərci \(\lambda\)-dan asılıdır. Optimal olaraq diqqətsiz qalan istehlakçının itkisi isə mövcud xərc altında məlumat əldə etməməyi seçdiyi bölgəyə aiddir.
Mərkəzi bankın hədəfləmə problemi
Mərkəzi bank hər istehlakçı üçün:
\[ \lambda_p^{*}(i) = \arg\min_{\lambda_p(i)\leq\lambda} \left[ V(\lambda_p(i);a_i,\sigma_r^2) + g(\lambda_p(i)) \right]. \tag{16} \]
problemini həll edir.
Birinci termin istehlakçının natamam məlumatdan yaranan rifah itkisidir. İkinci termin mərkəzi bankın kommunikasiya xərcidir.
Proposition 2
Mənbə vahid kommunikasiya intensivliyi \(\lambda_p^{*}\) seçildiyini fərz edir və yalnız kifayət qədər yüksək “skin in the game” olan istehlakçıların hədəflənməsinin optimal olduğunu göstərir.
Hədəfləmə həddi:
\[ a_p^{*} = \sqrt{ \frac{\lambda_p^{*}} {\sigma_r^2(\ln2)(1-\beta)} - \frac{\beta}{1-\beta} + \frac{2g(\lambda_p^{*})}{\sigma_r^2} }. \]
şəklindədir.
\(|a_i|\geq a_p^{*}\) olan istehlakçılarda məlumat çatışmazlığının yaratdığı rifah itkisi kommunikasiya xərcini aşacaq qədər böyükdür; buna görə model onları hədəfləməyi üstün tutur.
\(|a_i|<a_p^{*}\) qrupunda isə əlavə kommunikasiyadan əldə olunan rifah modeldə xərci ödəmir.
Bu empirik siyasət təcrübəsidirmi?
Xeyr. Proposition 2 nəzəri nəticədir.
Tədqiqat real mərkəzi bankın istehlakçıları alış planlarına görə hədəflədiyi sahə təcrübəsi aparmır və hədəflənmiş kommunikasiyanın empirik olaraq müəyyən faiz qədər rifahı artırdığını ölçmür.
Bu siyasət nəticəsi sorğu tapıntıları ilə dəstəklənən rasional diqqətsizlik mexanizminə kommunikasiya xərcinin əlavə edilməsindən çıxarılır.
Şəkil 6-nın parametrləri nə deməkdir?
Mənbə Şəkil 6 nəzəri mexanizmi göstərmək üçün:
- \(\beta=0{,}99\),
- \(\sigma_r^2=0{,}1\),
- \(\lambda=0{,}5\)
parametrlərindən istifadə edir.
Aşağı kommunikasiya xərci panelində:
\[ g=\frac{\lambda}{\lambda_p}-1, \]
yüksək kommunikasiya xərci panelində isə:
\[ g= 50 \left( \frac{\lambda}{\lambda_p}-1 \right) \]
istifadə olunur.
Bu dəyərlər sorğudan qiymətləndirilən siyasət parametrləri deyil; nəzəri mexanizmi vizuallaşdırmaq üçün istifadə olunan nümunə parametrlərdir.
Ümumi diqqət
Kommunikasiyadan sonra ümumi diqqət:
\[ K_p = 2 \int_{\min(a_p^{*},a^{*})}^{\infty} \kappa_p(a)\phi(a)\,da. \tag{17} \]
kimi müəyyən edilir.
\(\phi(a)\), istehlakçıların istehlaka nisbətən borc/yığım mövqelərinin paylanmasını; \(\kappa_p(a)\), kommunikasiyadan sonra müvafiq istehlakçının diqqətini göstərir.
Mənbə bu aqreqasiyada paylanmanın simmetrik olduğunu fərz edir.
Diqqət pul siyasəti ötürülməsinə necə təsir edir?
Modelin aggregate istehlak nəticəsi:
\[ \frac{\partial c_t}{\partial r_t} = - \int_{-\infty}^{\infty} [\beta-a(1-\beta)] \kappa_p(a)\phi(a)\,da = -\beta K_p. \tag{18} \]
Tənlikdə ümumi diqqət \(K_p\) artdıqca real faiz dəyişikliyinin ümumi istehlak üzərindəki mütləq təsiri də artır.
İqtisadi məntiq belədir: istehlakçı real faiz dəyişikliyini fərq etmir və ya proqnozunu kifayət qədər yeniləmirsə, istehlakını da daha az dəyişir. Daha çox diqqət gözlənilən real faizin faktiki faiz hərəkətinə daha çox reaksiya verməsini və beləliklə istehlak qərarının daha güclü tənzimlənməsini təmin edir.
Mənbə həmçinin gəlir real faizdən təsirlənirsə ümumi siyasət təsirinin Tənlik (18)-dəki saf istehlak-kanalı nəticəsindən daha böyük ola biləcəyini qeyd edir; öz əsas modelində bu əlavə gəlir kanalı hesablanmır.
Niyə yüksək dəyişkənlik dövrlərində kommunikasiya?
Modeldə yüksək faiz dəyişkənliyi:
- diqqət həddini aşağı salır və daha çox istehlakçını diqqətli qrupa keçirir,
- artıq diqqətli olan istehlakçıların diqqət intensivliyini yüksəldir.
Buna görə mərkəzi bankın kommunikasiya resurslarını hansı dövrlərdə cəmləşdirəcəyinə qərar verməsi lazımdırsa, model yüksək dəyişkənlik dövrlərini daha səmərəli zamanlar kimi göstərir.
Tədqiqatın dəstəklədiyi nəticələr
- ABŞ istehlakçılarında pul siyasəti xəbərlərinə diqqət əhəmiyyətli dərəcədə heterogendir.
- Yaxın dövrdə ev və ya nəqliyyat vasitəsi almağı planlaşdıran istehlakçılar daha yüksək diqqət göstərirlər.
- Bir aylıq alış planının diqqətlə əlaqəsi bir illik plana nisbətən nəzərəçarpacaq dərəcədə daha güclüdür.
- Təhsil və rəqəmsal savadlılıq daha yüksək diqqətlə əlaqəlidir.
- Pul siyasəti və Federal Reserve xəbər təklifi artdıqda diqqət artır.
- FOMC təqvimi ilə instrumentallaşdırılan xəbər təklifi IV analizində də müsbət təsir göstərir.
- Bir illik Xəzinə gəliri dəyişkənliyinin artdığı dövrlərdə diqqət daha yüksəkdir.
- Aşağı dəyişkənlikli forward-guidance dövründə diqqət daha aşağıdır.
- Xəbər təklifi və faiz dəyişkənliyinin marjinal təsiri yaxın dövrdə böyük alış planlaşdıran istehlakçılarda daha kiçikdir.
- FOMC ətrafındakı diqqət dalğalanmasının mühüm hissəsi ölçülən skin in the game səviyyəsi aşağı olan istehlakçılardan qaynaqlanır.
- Appendix D-dəki testlər tərs səbəbiyyət izahına qarşı müəlliflərin exogeneity fərziyyəsini dəstəkləyən sübut təqdim edir.
- Nəzəri model kommunikasiya xərc tələb etdikdə yüksək faiz həssaslığı olan istehlakçıları hədəfləyən kommunikasiyanın optimal ola biləcəyini göstərir.
- Modeldə ümumi diqqət artdıqca real faiz dəyişikliyinin ümumi istehlak üzərindəki təsiri güclənir.
Tədqiqatın dəstəkləmədiyi nəticələr
Tədqiqat bütün istehlakçıların yalnız ev və ya nəqliyyat vasitəsi almağı düşündükdə pul siyasətinə diqqət etdiyini demir.
Alış planı olmayan istehlakçıların təxminən %29-u yenə pul siyasəti xəbərinə diqqət edir.
Tədqiqat “yüksək təhsil birbaşa pul siyasəti biliyini səbəb olaraq artırır” nəticəsini randomizə edilmiş təcrübə ilə göstərmir; təhsil və numeracy məlumat xərci proksiləri kimi istifadə olunur.
Əsas skin-in-the-game analizi randomizə edilmiş müdaxilə deyil və təkrarlanan kəsik məlumatına əsaslanır. Appendix D testləri tərs səbəbiyyət narahatlığını azaldır, lakin eyni şəxsləri zaman üzrə izləyən panel fixed-effect identifikasiyasının yerini tam tutmur.
Tədqiqat bütün mərkəzi bankların real dünyada yalnız böyük alış planlaşdıran istehlakçılara kommunikasiya göndərməsini empirik olaraq yoxlamır.
Optimal hədəflənmiş kommunikasiya nəticəsi nəzəri modelin:
- kommunikasiyanın məlumat xərcini azaltması,
- kommunikasiyanın real resurs xərci yaratması,
- müəyyən kommunikasiya xərci funksiyası,
- vahid tip hədəflənmiş kommunikasiya intensivliyi,
- aggregate hesabda simmetrik \(a\) paylanması
kimi fərziyyələrindən asılıdır.
Tədqiqat “daha çox kommunikasiya həmişə daha yaxşıdır” nəticəsini dəstəkləmir. Əksinə kommunikasiya xərc tələb edirsə, bəzi aşağı-stakes istehlakçılara əlavə kommunikasiya modeldə xərcindən daha aşağı rifah qazancı verə bilər.
Tədqiqat faiz dərəcəsində hər bir vahidlik gündəlik dəyişikliyin diqqəti 49 faiz bəndi artırdığını demir. 0,49 əmsalı bir illik Xəzinə gəlirinin 30 günlük standart sapması ilə müəyyən edilən dəyişkənlik dəyişəninin bir vahidlik dəyişməsinə aiddir.
Tədqiqat ABŞ-dan kənardakı istehlakçıların eyni əmsallarla davranacağını göstərmir.
Tədqiqatın gələcəyə saxladığı suallar
Müəlliflər nəticə bölməsində bir neçə açıq tədqiqat istiqaməti göstərirlər:
- şirkətlərin pul siyasətinə diqqət davranışı istehlakçılardan necə fərqlənir?
- pul siyasətinə diqqət ilə inflyasiyaya diqqət necə qarşılıqlı təsir göstərir?
- aşağı skin-in-the-game istehlakçılarını kommunikasiya yolu ilə diqqət həddinin üzərinə qaldırmaq mümkündürmü?
- yüksək dəyişkənlik dövründə diqqətli olan istehlakçı sonradan da diqqətli qalırmı?
- müxtəlif auditoriyalar üçün mərkəzi bank kommunikasiyası necə fərqləndirilməlidir?
Ümumi elmi qiymətləndirmə
Tədqiqatın əsas töhfəsi pul siyasətinə diqqəti inflyasiya gözləntisi kimi dolayı göstəricidən çıxarmaq əvəzinə istehlakçıya birbaşa pul siyasəti və ya Federal Reserve haqqında xəbər eşidib-eşitmədiyini soruşmasıdır.
İkinci töhfə diqqətin yalnız insanın təhsili və ya maliyyə savadlılığı kimi qabiliyyət fərqlərindən deyil, iqtisadi baxımdan nə qədər “işin içində” olmasından da güclü şəkildə təsirlənə biləcəyini göstərməsidir.
Üçüncü töhfə fərdi təşviq və xarici məlumat mühitini ayrı-ayrılıqda araşdırmaqla kifayətlənməyib qarşılıqlı təsirlərini yoxlamasıdır. Xəbər təklifində və ya faiz dəyişkənliyindəki dəyişikliklər xüsusilə normalda məlumat axtarmaq üçün daha zəif iqtisadi təşviqi olan istehlakçıların diqqətində böyük dalğalanma yaradır.
Buna görə tədqiqatın elmi mesajı “insanlara daha çox xəbər versək, hamı eyni dərəcədə daha diqqətli olar” deyil.
Daha düzgün ifadə belədir: pul siyasətinə diqqət endogendir; insanların faiz məlumatını izləməkdən əldə edəcəyi iqtisadi fayda, məlumat əldə etmə xərci və faiz mühitindəki qeyri-müəyyənlik birlikdə kimin diqqət edəcəyini və nə qədər diqqət edəcəyini müəyyən edir.
Mənbə və Metod Qeydi
Orijinal başlıq: Consumers' Attention to Monetary Policy: The Importance of Having "Skin in the Game"
Azərbaycan dilində nəşr başlığı: İstehlakçıların Pul Siyasətinə Diqqəti: “Oyunda Payı Olmağın” Əhəmiyyəti
Müəlliflər: Ina Hajdini; Edward S. Knotek II; James Mitchell; Mathieu Pedemonte; Taylor Shiroff.
Müəllif sırası: Mənbədəki sıra olduğu kimi qorunub.
Qurumlar: Ina Hajdini, Edward S. Knotek II və James Mitchell — Federal Reserve Bank of Cleveland; Mathieu Pedemonte — Inter-American Development Bank; Taylor Shiroff — Duke University.
Corresponding author: Mənbə tək bir corresponding author göstərmir; müəlliflərin institusional əlaqə məlumatları dipnotda ayrıca verilir.
Bərabər töhfə / ortaq birinci müəlliflik: Mənbədə belə bəyanat yoxdur.
Mənbə növü: Federal Reserve Bank of Cleveland Working Paper.
İş nömrəsi: Working Paper No. 26-31.
Seriya: Federal Reserve Bank of Cleveland Working Paper Series.
ISSN: 2573-7953.
DOI: 10.26509/frbc-wp-202631.
PDF üz qabığı tarixi: October 2026.
Məqalənin daxili başlıq tarixi: October 6, 2026.
Federal Reserve Bank of Cleveland rəsmi nəşr səhifəsindəki tarix: October 14, 2026.
Tarix qeydi: PDF daxilindəki tarix ilə rəsmi veb nəşr tarixi eyni deyil; Verianla bu iki tarixi ayrı biblioqrafik sahə kimi qoruyur.
Rəyçilik / redaksiya statusu: Mənbə Working Paper-dır. Cleveland Fed işçi sənədlərinin tədqiqat prosesində ilkin materiallar olduğunu və rəsmi Cleveland Fed nəşrlərinə tətbiq olunan formal redaksiya baxışından keçməmiş ola biləcəyini bildirir. Mənbə rəyli jurnal məqaləsi kimi təqdim edilməməlidir.
Lisenziya: Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International — CC BY-NC-ND 4.0.
JEL təsnifatları: D8, E5.
Mənbə açar sözləri: monetary policy; rational inattention; communication.
Əsas tədqiqat növü: Qismən tarazlıq nəzəri rasional diqqətsizlik modeli + böyük təkrarlanan-kəsik istehlakçı sorğusu + OLS/logit/IV və FOMC ətrafı ekonometrik analiz.
Əsas sorğu: Federal Reserve Bank of Cleveland gündəlik onlayn Consumer Expectations Survey; tətbiq edən Qualtrics Research Services.
Nümunə: Mənbə 170.000-dən çox ABŞ istehlakçısını əhatə etdiyini bildirir.
Mənbə daxilində nümunə tarixi uyğunsuzluğu: Giriş bölməsində tədqiqat dövrü “March 2020 through January 2025” kimi yazılır. Əsas Figure 1, Figure 5 və Appendix Figure A.7 qeydlərində isə “March 2020–July 2025” yazılır. Mənbə bu fərqi izah etmir; Verianla tarixləri səssiz şəkildə birləşdirməyib.
Skin-in-the-game suallarının dövrləri: Mənbə dipnotuna görə bu suallar 16 Avqust 2021–18 Yanvar 2022, 3 Mart 2022–13 Fevral 2024 və 28 Avqust 2024-dən nümunənin sonuna qədər toplanıb.
Məlumat quruluşu: Repeated cross-section; eyni istehlakçılar zaman ərzində panel formasında izlənmir.
Diqqət ölçümü: Son bir həftə ərzində pul siyasəti və ya Federal Reserve haqqında xəbər eşitdiyini bildirmə; ikili extensive-margin dəyişəni.
Empirik skin in the game: Bir ay və ya bir il ərzində ev yaxud motorlu nəqliyyat vasitəsi alma planı.
Nəzəri skin in the game: \(|a_i|=|\bar B_i/\bar C_i|\); xalis borc/yığım mövqeyinin istehlaka nisbətinin mütləq dəyəri.
Fərdi məlumat xərci proksiləri: Təhsil və rəqəmsal savadlılıq.
Ümumi məlumat xərci proksisi: Factiva-dakı “monetary policy” və “Federal Reserve” xəbər sayları.
Faiz dəyişkənliyi: Bir illik ABŞ Xəzinə gəlirinin əvvəlki 30 gündəki standart sapması.
Forward-guidance möhkəmlik dövrü: 26 Avqust 2020–16 Mart 2022.
Əsas empirik metodlar: OLS, logit, instrumental variables, FOMC ətrafı regression-discontinuity vizualları/spesifikasiyaları və Appendix D falsification testləri.
IV instrumenti: FOMC iclasından əvvəl/sonra olan gün sayı; FOMC tarixlərinin əvvəlcədən planlaşdırılması xəbər təklifində proqnozlaşdırıla bilən ekzogen dəyişiklik təmin etmək məqsədilə istifadə olunur.
Əsas skin-in-the-game nəticəsi: Bir aylıq böyük alış planı olan istehlakçılar 28–32 faiz bəndi; bir illik planı olanlar 10–13 faiz bəndi daha yüksək diqqət göstərirlər.
Fərdi məlumat xərci nəticəsi: Yüksək rəqəmsal savadlılıq təxminən 5 faiz bəndi daha yüksək diqqətlə; magistr və ya daha yuxarı təhsil təxminən 38 faiz bəndi daha yüksək diqqətlə əlaqəlidir.
Xəbər təklifi nəticəsi: Mənbə OLS əmsallarını 4–5 faiz bəndi, IV əmsallarını 11–14 faiz bəndi kimi bildirir.
Xəbər IV birinci mərhələ F-statistikaları: 3765,2 və 3939,9.
Xəbər × skin in the game IV qarşılıqlı təsiri: Bir aylıq planlarda xəbər təklifinin müsbət təsiri yüksək-skin-in-the-game qrupunda təxminən 19–22 faiz bəndi daha kiçikdir.
Faiz dəyişkənliyi nəticəsi: Dəyişkənlik əmsalı OLS-də 0,49; forward-guidance göstəricisi -0,07-dir.
Dəyişkənlik × skin in the game qarşılıqlı təsiri: Bir aylıq alış planlarında müsbət dəyişkənlik təsiri təxminən 32–34 faiz bəndi daha kiçikdir.
Standart xətalar: Əsas reqressiyalarda robust standard errors.
Əhəmiyyətlilik işarələri: Mənbə cədvəllərində * p<0,1; ** p<0,05; *** p<0,01.
FOMC ətrafı qrafik etibar intervalı: Mənbə Figure 1-də %95 etibar intervalları göstərilir.
Tərs səbəbiyyət yoxlamaları: Yaş qrupu homogenliyi; faiz rejimləri üzrə əmsal sabitliyi; FOMC günü/xəbər/faiz dəyişkənliyi kimi diqqət dəyişdiricilərinin alış planlarını izah edib-etməməsi; yüksək-diqqət dövrləri ilə alış planı təsirinin qarşılıqlı təsiri.
Əsas nəzəri model: İstehlakçı real faiz haqqında Gaussian səs-küylü siqnal alır; məlumat miqdarı entropy azalması ilə ölçülür; istehlakçı istehlak səhvlərinin rifah xərci ilə məlumat əldə etmə xərcini tarazlaşdıraraq optimal posterior variasiyanı və diqqət səviyyəsini seçir.
Nəzəri əsas nəticə: Optimal diqqət skin in the game və faiz dəyişkənliyi ilə artır; fərdi/ümumi məlumat xərcləri ilə azalır. Xəbər təklifi və dəyişkənliyin marjinal təsirləri skin in the game yüksəldikcə zəifləyir.
Kommunikasiya modeli: Mərkəzi bank kommunikasiyasının istehlakçı məlumat xərcini \(\lambda\)-dan \(\lambda_p\)-yə endirdiyi, lakin \(g(\lambda_p)\) formasında real resurs xərci yaratdığı nəzəri problem.
Kommunikasiya siyasəti nəticəsi: Model kommunikasiya xərc tələb edirsə, yalnız \(|a_i|\geq a_p^{*}\) həddinin üzərindəki istehlakçıların hədəflənməsinin optimal ola biləcəyini göstərir. Bu nəticə sahə təcrübəsi deyil, nəzəri Proposition 2 nəticəsidir.
Aggregate ötürülmə nəticəsi: Mənbə modelində kommunikasiya ilə artan ümumi diqqət \(K_p\), real faiz dəyişikliyinin aggregate istehlak üzərindəki reaksiyasını \(-\beta K_p\) əlaqəsi vasitəsilə böyüdür.
Əsas model fərziyyələri: Qismən tarazlıq; əsas modeldə iid real faiz prosesi; additive Gaussian siqnal səs-küyü; ekzogen real gəlir; istehlakçının məlumat dəqiqliyini seçməsi; kommunikasiya bölməsində müəyyən xərc funksiyası və aggregate hesabda simmetrik maliyyə mövqeyi paylanması.
Panel məhdudiyyəti: Məlumat repeated cross-section olduğu üçün eyni istehlakçının alış planı yaranmazdan əvvəl və sonra diqqətindəki dəyişiklik birbaşa izlənmir. Appendix B.6 zamanla dəyişən skin-in-the-game vəziyyətini nəzəri olaraq genişləndirir; bunun empirik şərhi alış vaxtının müşahidə olunmayan diqqət müəyyənedicilərinə şərti olaraq ortogonal olması fərziyyəsinə əsaslanır.
Gələcək tədqiqat: Firma diqqəti, inflyasiya diqqəti ilə qarşılıqlı təsir, aşağı-stakes istehlakçılarını kommunikasiya ilə diqqət həddinin üzərinə qaldırmaq imkanı və yüksək dəyişkənlik dövründə öyrənmənin davamlılığı.
Maliyyələşdirmə bəyanatı: Mənbədə ayrıca standart tədqiqat maliyyələşdirməsi bəyanatı yoxdur.
Maraqların toqquşması: Mənbədə ayrıca standart maraqların toqquşması bəyanatı yoxdur.
Məlumat əlçatanlığı: Mənbə istifadə olunan Cleveland Fed sorğusunu, Factiva xəbər məlumatını və bazar faiz məlumatını izah edir; PDF daxilində ayrıca standart açıq Data Availability Statement və ya ictimai replikasiya paketi bağlantısı verilmir.
CRediT / müəllif töhfələri: Mənbədə standart CRediT töhfə cədvəli yoxdur.
İnstitusional mövqe xəbərdarlığı: Mənbə fikirlərin müəlliflərə aid olduğunu və Inter-American Development Bank, Federal Reserve Bank of Cleveland və ya Federal Reserve System mövqelərini mütləq təmsil etmədiyini bildirir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib