


1. Je, chanzo kilipitiwa kwa kweli kutoka mwanzo hadi mwisho pamoja na vielelezo vyake? Ndiyo; utafiti mkuu wa kurasa 79 na Online Appendix, Figure 1–6, Tables 1–6 katika maandishi makuu, uundaji wa kimahesabu wa rational inattention, Proposition 1–2, hisabati ya Appendix B–C na ukaguzi wa reverse causality/falsification katika Appendix D vilipitiwa. 2. Je, matokeo yote ya kisayansi yanategemea chanzo? Ndiyo; hakuna coefficient, tabia ya mtumiaji, athari ya sera au mekanizimu ya kisababishi isiyokuwapo kwenye chanzo iliyoongezwa. 3. Je, utambulisho wa bibliografia ni sahihi; je, wavuti ya nje ilitumiwa tu kwa uthibitishaji wa bibliografia? Ndiyo. Ukurasa rasmi wa Cleveland Fed ulitumiwa tu kuthibitisha nambari ya kazi, tarehe rasmi ya uchapishaji, DOI, mfululizo na leseni. 4. Je, utenganisho wa simulation / experiment / field / clinical / theoretical ni sahihi? Ndiyo. Utafiti ni kazi ya kiuchumi ya kimajaribio-kinadharia inayochanganya modeli ya kinadharia ya partial-equilibrium rational inattention na utafiti mkubwa wa repeated cross-section wa watumiaji, pamoja na uchambuzi wa OLS/logit/IV na regressions za karibu na FOMC. Makadirio makuu ya “skin in the game” si jaribio la randomized. 5. Je, formula kuu, parameter ya mbinu, figure au matokeo ya namba kutoka chanzo yaliachwa? Optimization ya mtumiaji, budget constraint, michakato ya real interest rate na signal, kipimo cha taarifa cha entropy, loss function ya rational inattention, closed-form attention solution, matokeo sita yanayoweza kupimwa, empirical equations (9)–(14), communication model (15)–(18), tables kuu na mantiki ya falsification vilishughulikiwa. 6. Je, namba, grafu, mekanizimu au dai la mafanikio lisilo kwenye chanzo lilibuniwa? Hapana. Data bandia haikutengenezwa kwa kusoma coordinates za kukadiria kutoka figures za chanzo; ni coefficients zilizoripotiwa moja kwa moja kwenye chanzo na mahusiano yasiyo na scale pekee yaliyotumika. 7. Je, mpangilio wa H2 sita za kimuundo umehifadhiwa? Ndiyo; Kichwa, Muhtasari Mfupi, Maelezo ya Kina, Mbinu na Matokeo ya Utafiti, Maelezo ya Chanzo na Mbinu, Lebo za Meta vimehifadhiwa kwa mpangilio huo. 8. Ikiwa kuna H2 za ziada, je, ni maswali ya AEO yenye thamani kubwa pekee yanayopita Sehemu ya 66? Ndiyo; kwa kuwa rational inattention, skin in the game na mawasiliano lengwa ya benki kuu ni mekanizimu kuu za kisayansi za utafiti, H2 chache za AEO zimetumiwa. 9. Je, entity/mbinu/modeli kuu ya kisayansi imefafanuliwa wazi na kwa kuungwa mkono na chanzo? Ndiyo; modeli ya rational inattention imefafanuliwa wazi kama modeli ya partial equilibrium ambamo mtumiaji huchagua kiwango cha kupata taarifa yenye gharama kuhusu real interest rate kulingana na motisha zake za kiuchumi. 10. Je, mpaka wa tafsiri ya kile utafiti unaunga mkono / hauungi mkono unaonekana? Ndiyo; correlation, utambuzi wa news supply unaotegemea IV, matokeo ya sera ya kinadharia na mipaka ya utambuzi wa uhusiano mkuu wa “skin in the game” vimetenganishwa. 11. Je, HTML/SVG/Base64 ni salama kimuundo? Ndiyo; hakuna script, iframe, event handler, external image call wala foreignObject. SVG ni huru, isiyo na scale na ina muundo wa tags zilizofungwa. 12. Je, makala ni salama kwa tafsiri na je, undani wa kisayansi ulipunguzwa kwa urahisi wa kutafsiri? Ndiyo; canonical terms zimehifadhiwa kwa uthabiti, equations zimetenganishwa na visible text, numbers na symbols zimeachwa kama zilivyo kwenye chanzo na technical depth imehifadhiwa. KIZUIZI CHA CHINI CHA MAREJEO YA VISUAL: A. Ujumbe wa kisayansi wa grafu kuu umefafanuliwa ndani ya makala. B. Kwa sababu ya leseni ya CC BY-NC-ND, design adaptation ya figures za chanzo haikufanywa. C. Mekanizimu ya kisayansi inayoweza kujengwa upya imeonyeshwa kwa independent inline SVG. D. Hakuna rejea tupu ya “kama inavyoonekana katika Figure X” iliyoachwa ikielekeza kwenye figure isiyoonekana kwenye chanzo. KIZUIZI CHA CHINI CHA HAKIMILIKI / LESENI: Chanzo kina leseni ya CC BY-NC-ND 4.0. Sentensi au paragraphs za chanzo hazikurudishwa kama tafsiri ya Kiswahili ya kimitambo; figures za chanzo hazikubadilishwa na kuchapishwa upya. Ukweli wa kisayansi, mbinu, formula na matokeo yamefafanuliwa kwa kujitegemea ndani ya muundo wa kifundishaji wa Verianla.
Modeli ya rational inattention ni modeli ya kiuchumi ambamo, wakati kupata taarifa yenye manufaa kwa maamuzi ya kiuchumi kuna gharama, mtumiaji huchagua kiasi cha taarifa atakachokusanya kulingana na motisha zake mwenyewe na hasara anazoweza kukabili. Ina Hajdini, Edward S. Knotek II, James Mitchell, Mathieu Pedemonte na Taylor Shiroff wanaunganisha utafiti wa kila siku unaohusisha zaidi ya watumiaji 170 elfu wa Marekani na modeli hii ili kuchunguza kwa nini watumiaji huzingatia habari za sera ya fedha, jinsi volatility ya viwango vya riba na news supply hubadilisha attention, na matokeo haya yana maana gani kwa mawasiliano ya benki kuu.
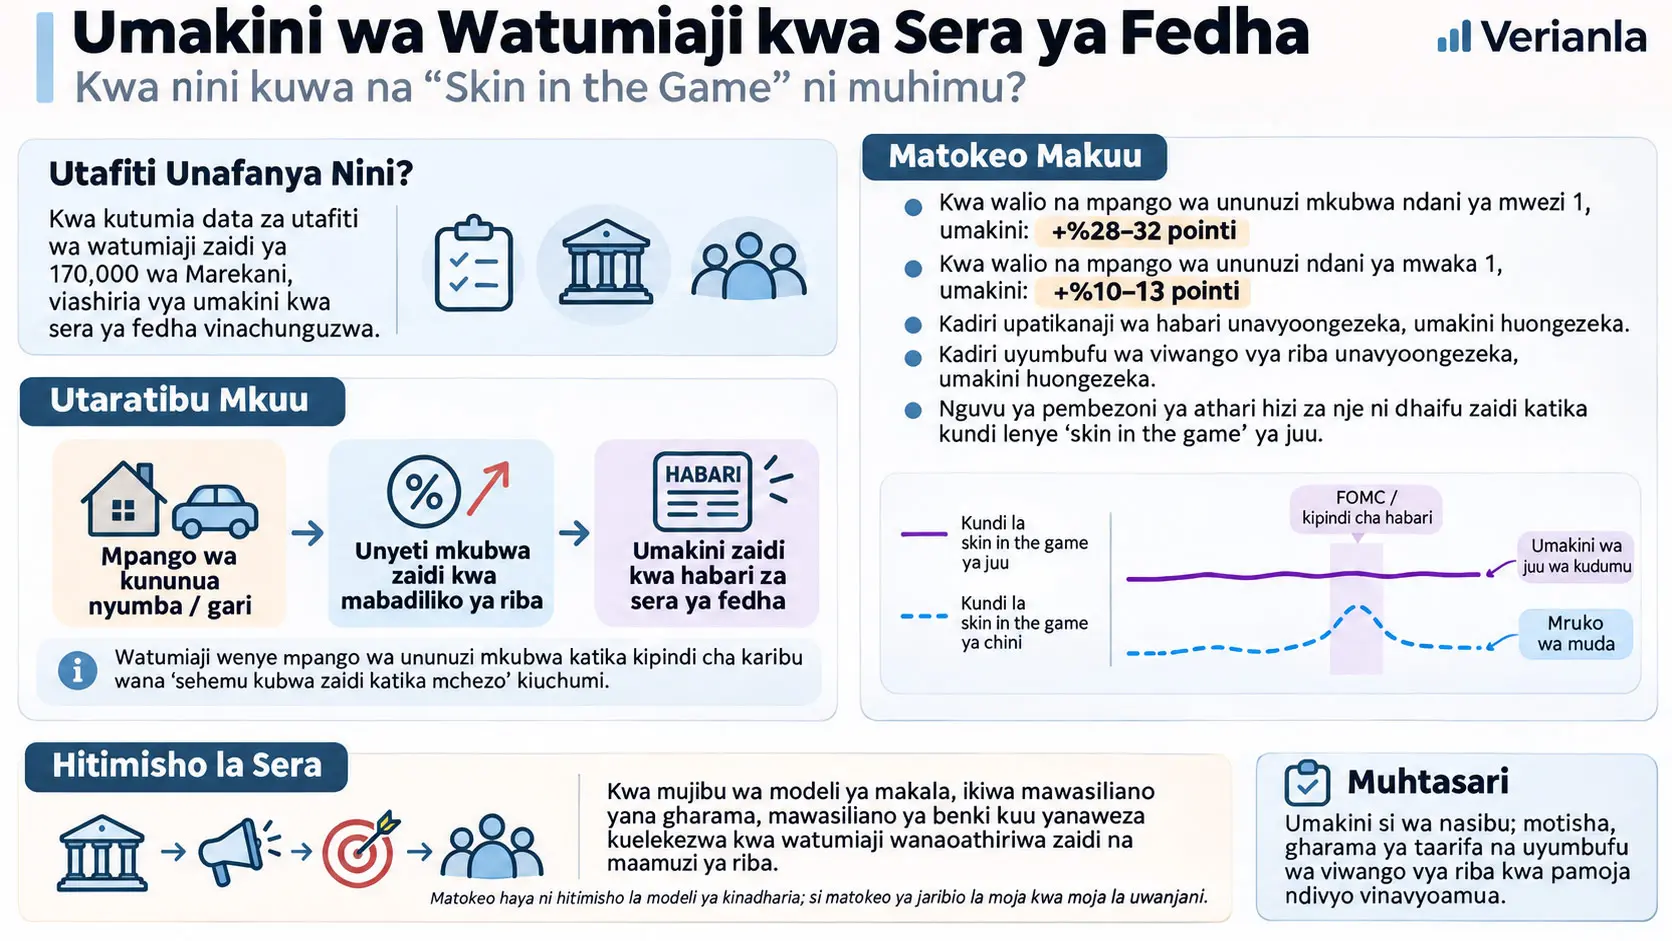
Dhana kuu ya utafiti ni “skin in the game”. Katika modeli ya kinadharia, dhana hii inawakilishwa na absolute value ya uwiano wa net borrowing au savings position ya mtumiaji kwa consumption yake. Katika matumizi ya empirical, badala ya kuona moja kwa moja balance-sheet ratio, watafiti wanawatambua watumiaji wanaopanga ununuzi mkubwa katika siku za karibu, kama nyumba au motor vehicle ambayo kwa kawaida huhitaji financing, kuwa kundi linaloathiriwa zaidi kiuchumi na mabadiliko ya riba.
Watumiaji wanaopanga kununua nyumba au gari ndani ya mwezi mmoja huzingatia habari za sera ya fedha kwa takribani asilimia pointi 28–32 zaidi kuliko wale wasio na mpango huo. Katika mipango ya ununuzi ya mwaka mmoja, tofauti hushuka hadi asilimia pointi 10–13, lakini hubaki chanya na statistically significant. Kuongezeka kwa nguvu ya matokeo kadiri plan horizon inavyofupika kunaendana na mwelekeo unaotabiriwa na modeli, kwa sababu umuhimu wa kiuchumi wa uamuzi wa riba kwa uamuzi wa financing unaokaribia huongezeka.
Attention haibadilishwi na motisha binafsi pekee. Numeracy ya juu na kiwango cha juu cha elimu vinahusishwa na attention ya juu; kuongezeka kwa news supply na kupanda kwa 30-day volatility ya one-year U.S. Treasury yield pia huongeza attention. Hata hivyo, matokeo yanayotofautisha zaidi utafiti huu ni interactions: watumiaji wenye mpango mkubwa wa ununuzi ambao utaathiriwa moja kwa moja na mabadiliko ya riba tayari hudumisha attention ya juu kiasi, huku marginal effect ya factors za nje kama news supply au interest-rate volatility ikiwa kubwa zaidi hasa kwa watumiaji wenye kiwango cha chini cha “skin in the game”.
Grafu za karibu na mikutano ya FOMC zinaonyesha muundo huo huo. Probability ya kuzingatia habari za sera ya fedha kwa watumiaji wasio na mpango wa kununua nyumba au gari huruka kwa wazi karibu na tangazo la FOMC, huku kiwango cha attention cha watumiaji wanaopanga ununuzi mkubwa ndani ya mwezi mmoja kikiwa juu zaidi na thabiti zaidi. Waandishi wanatafsiri hali hii kuwa kurahisika kwa kupata taarifa kunawasukuma hasa watumiaji ambao kwa kawaida wana motisha ndogo ya kutafuta taarifa.
Hitimisho kuhusu mawasiliano ya benki kuu halitokani moja kwa moja na observational regression, bali linatokana na modeli ya kinadharia inayoungwa mkono na empirical findings. Katika modeli, communication hupunguza information-acquisition cost ya mtumiaji lakini huleta real resource cost kwa benki kuu. Chini ya hali hizi, modeli inaonyesha kuwa kuelekeza communication resources zilizo na kikomo kwa watumiaji wanaoathiriwa zaidi na maamuzi ya riba na wanaopata welfare loss kubwa kutokana na ukosefu wa taarifa kunaweza kuwa efficient zaidi kuliko universal communication.
Mpaka muhimu zaidi wa tafsiri: utafiti haufanyi real-world policy experiment ya moja kwa moja inayosema “benki kuu zinapaswa kuzungumza tu na watu watakaonunua nyumba au gari”. Matokeo ya targeted communication yanatokana na modeli ya kinadharia yenye assumptions maalum. Zaidi ya hayo, uchambuzi mkuu wa purchase-plan/attention unategemea repeated cross-section data; watu wale wale hawafuatiliwi kwa muda. Waandishi wanatoa falsification na robustness tests nyingi dhidi ya reverse causality, lakini muundo huu si randomized controlled experiment.
Kwa nini utafiti ni muhimu?
Ili sera ya fedha iathiri tabia za kiuchumi, haitoshi tu benki kuu kubadilisha kiwango cha riba. Ikiwa mtumiaji hatambui mabadiliko ya riba, hayaelewi au hayajumuishi katika uamuzi wake, sehemu ya transmission ya sera inaweza kudhoofika.
Hasa, maamuzi ya borrowing au saving yanategemea expectations kuhusu real interest rate ya siku zijazo. Thamani ya kiuchumi ya kupata taarifa kuhusu sera ya fedha inaweza kuwa juu zaidi kwa mtumiaji anayefanya maamuzi nyeti kwa riba kama mortgage, vehicle financing, savings account au maamuzi yanayofanana, kuliko kwa mtumiaji ambaye haathiriwi sana na interest rate.
Kwa hiyo swali kuu la utafiti si tu “je, watumiaji wanafuatilia habari za Fed?” Utafiti unachunguza maswali matatu ya kina zaidi:
- Motisha za kiuchumi za mtumiaji mwenyewe hubadilishaje attention yake kwa sera ya fedha?
- Hali za nje kama news supply na interest-rate volatility hubadilishaje attention na zinaingiliana vipi na motisha binafsi?
- Ikiwa attention ni endogenous na communication ina gharama, communication resources za benki kuu zinapaswa kuelekezwa kwa nani?
Modeli ya Rational Inattention ni Nini?
Rational inattention ni mfumo wa kinadharia ambamo mtumiaji hulinganisha manufaa ya kupata taarifa na gharama ya kuzipata, kisha kwa makusudi huchagua jinsi atakavyofuatilia kwa karibu vigezo vya kiuchumi kama kiwango cha riba; katika utafiti huu, sensitivity kubwa zaidi kwa riba na interest-rate volatility ya juu huongeza optimal attention, huku information-acquisition cost ya juu ikipunguza optimal attention.
Tatizo la msingi la optimization la mtumiaji
Katika modeli, uchumi una kundi endelevu la watumiaji linalowakilishwa na \(i\in[0,1]\). Mtumiaji \(i\), katika kila kipindi \(t\), huongeza expected discounted utility yake kupitia consumption \(C_{it}\) na real bond position \(B_{it}\):
\[ \max_{C_{it},B_{it}} E_{i0} \sum_{t=0}^{\infty} \beta^t\ln(C_{it}). \tag{1} \]
Equation hii inawakilisha uchaguzi wa consumption wa mtumiaji katika muda.
- \(C_{it}\): real consumption ya mtumiaji \(i\) katika kipindi \(t\).
- \(B_{it}\): real bond/financial position katika kipindi hicho.
- \(\beta\): discount factor inayoonyesha uzito wa future utility ikilinganishwa na leo.
- \(\ln(C_{it})\): logarithmic period utility inayotokana na consumption.
- \(E_{i0}\): inawakilisha expected value kulingana na taarifa alizo nazo mtumiaji.
Mtumiaji pia anakabiliwa na intertemporal budget constraint ifuatayo:
\[ C_{it}+B_{it} = R_{t-1}B_{i,t-1}+Y_{it}. \tag{2} \]
Hapa \(Y_{it}\) ni exogenous real income ya mtumiaji, na \(R_{t-1}\) ni real return ya bond position iliyobebwa kutoka kipindi kilichopita. Kwa ufupi, equation inasema consumption na financial position mpya haviwezi kuzidi resources kutoka current income na financial position ya awali.
“Skin in the game” inafafanuliwaje kinadharia?
Katika steady state:
\[ \bar R=\frac{1}{\beta} \]
na:
\[ \bar C_i = \bar Y_i-(\bar R-1)\bar B_i \]
mahusiano haya hutimia.
Waandishi wanafafanua kiwango cha “skin in the game” cha mtumiaji \(i\) kama:
\[ |a_i| \equiv \left| \frac{\bar B_i}{\bar C_i} \right| \]
.
\(\bar B_i/\bar C_i\) ni uwiano wa net borrowing au saving kwa consumption katika steady state. Absolute value inatumika kwa sababu katika modeli, wakopaji wakubwa na wawekaji akiba wakubwa wote wanaweza kuathiriwa na makosa ya kutabiri real interest rate.
Sehemu ya empirical ya utafiti inalenga hasa watumiaji wenye mwelekeo wa kukopa wanaopanga ununuzi mkubwa, kwa mtazamo wa credit channel.
“Skin in the Game” Inapimwaje Katika Utafiti Huu?
Katika matumizi ya survey ya utafiti, “skin in the game” si kipimo cha moja kwa moja cha theoretical balance-sheet ratio; kupanga kununua nyumba au motor vehicle ndani ya mwezi mmoja au mwaka mmoja hutumiwa kama forward-looking empirical proxy variable inayoonyesha sensitivity ya uamuzi unaokaribia wa mtumiaji kwa viwango vya riba.
Tofauti kati ya nadharia na kipimo cha survey
Katika modeli, \(a_i\) ni continuous economic magnitude. Katika survey halisi, watafiti hawapimi total debt and savings balance ya kila mtumiaji.
Badala yake, mtumiaji huulizwa:
- ikiwa anapanga kununua nyumba ndani ya mwezi mmoja au mwaka mmoja ujao,
- ikiwa anapanga kununua motor vehicle ndani ya mwezi mmoja au mwaka mmoja ujao
.
Katika empirical regressions, ikiwa kuna mpango husika wa ununuzi, huonyeshwa kama \(|a_i|=1\), na ikiwa hakuna, kama \(|a_i|=0\).
Uwakilishi huu si kipimo kamili cha continuous \(|a_i|\) variable katika modeli. Lengo la watafiti ni kuunda forward-looking real decision threshold ambayo ni sensitive kwa interest rate.
Kwa nini mpango wa ununuzi unawakilisha sensitivity kwa riba?
Bidhaa za bei ya juu kama nyumba au gari mara nyingi hununuliwa kwa kutumia mortgage, vehicle loan au aina nyingine za financing. Ununuzi kama huo unapokaribia, mabadiliko ya interest rate yanaweza kuathiri:
- malipo ya kila mwezi ya mkopo,
- total financing cost,
- ukubwa wa nyumba au gari linaloweza kununuliwa,
- timing ya ununuzi
.
Kwa hiyo, mtumiaji mwenye mpango wa ununuzi mkubwa unaokaribia anaweza kupata economic benefit kubwa zaidi kwa kufuatilia mabadiliko ya riba.
Real interest rate inatendaje katika modeli?
Chanzo kinadhania log deviation ya real interest rate kutoka steady state kuwa:
\[ r_t\sim N(0,\sigma_r^2) \tag{3} \]
.
Individual real income deviation ni:
\[ y_{it}\sim N(0,\sigma_y^2), \qquad E(y_{it}y_{jt})=0 \quad \forall i\neq j. \tag{4} \]
Assumptions hizi hurahisisha modeli kutatuliwa analytically. Chanzo kinachukulia real interest rate process kuwa independent and identically distributed katika modeli kuu; hakidai kwamba interest-rate dynamics zote za dunia halisi hutenda hivyo.
Mtumiaji akishindwa kuona real interest rate kikamilifu, anaona nini?
Mtumiaji huona noisy signal kuhusu real interest rate:
\[ s_{it} = r_t+\nu_{it}, \qquad \nu_{it}\sim iid\,N(0,\sigma_{\varepsilon i}^{2}), \qquad E(\nu_{it}r_t)=0. \tag{5} \]
\(s_{it}\) ni taarifa anayopata mtumiaji kuhusu real interest rate. \(\nu_{it}\) inawakilisha error au noise kwenye signal.
Noise ikiwa ndogo, signal ni precise zaidi. Noise ikiwa kubwa, mtumiaji ana uncertainty kubwa zaidi kuhusu real interest rate halisi.
Posterior uncertainty maana yake nini?
Uncertainty inayobaki kuhusu real interest rate baada ya mtumiaji kuona signal inaonyeshwa kwa:
\[ \sigma_{r|s_i}^{2} \]
.
Thamani hii inapopungua, mtumiaji huwa amepata taarifa precise zaidi kuhusu real interest rate.
Kiasi cha taarifa kinapimwaje?
Utafiti unatumia Sims-type entropy approach:
\[ I(\sigma_{r|s_i}^{2}) = \frac{1}{2} \log_2 \left( \frac{\sigma_r^{2}} {\sigma_{r|s_i}^{2}} \right). \tag{6} \]
Formula hii inapima kupungua kati ya uncertainty kabla ya kupata taarifa \(\sigma_r^2\) na uncertainty baada ya kupata taarifa \(\sigma_{r|s_i}^2\).
Ikiwa posterior uncertainty ni sawa na initial uncertainty:
\[ \sigma_{r|s_i}^2=\sigma_r^2, \]
ratio inakuwa 1, \(\log_2(1)=0\), na mtumiaji hajapata taarifa mpya.
Posterior uncertainty inapopungua, ratio huongezeka na information flow huongezeka.
Kwa nini kupata taarifa si bila kikomo?
Kwa sababu taarifa precise zaidi hupunguza uwezekano wa mtumiaji kufanya economic error, lakini kukusanya, kuchakata na kufuatilia taarifa pia kuna gharama.
Chanzo kinaweka balance hii kama:
\[ \sigma_{r|s_i}^{2} = \arg\min_{\sigma_{r|s_i}^{2}\leq\sigma_r^2} \left[ E_{i,-1} \sum_{t=0}^{\infty} \frac{\beta^t}{2} (c_{it}-c_{it}^{*})^2 + \frac{\lambda_i}{1-\beta} I(\sigma_{r|s_i}^{2}) \right]. \tag{7} \]
.
- \(c_{it}^{*}\): optimal consumption ya mtumiaji chini ya full information.
- \((c_{it}-c_{it}^{*})^2\): squared deviation ya consumption decision iliyofanywa kwa incomplete information kutoka full-information benchmark.
- \(\lambda_i\): per-unit information-acquisition cost ya mtumiaji.
- \(I(\cdot)\): kiasi cha taarifa kilichopatikana.
Mtumiaji akipata taarifa zaidi, sehemu ya kwanza ya loss hupungua; lakini sehemu ya pili ya cost huongezeka. Optimal attention husawazisha athari hizi mbili.
Hand-to-mouth consumer ni nani?
Katika modeli, hand-to-mouth consumer ni mtumiaji anayetumia mapato yake yote katika kila kipindi na habebi intertemporal financial asset au debt.
Kwa kuwa period consumption ya mtumiaji huyu haitegemei real interest rate, katika modeli hakuna welfare loss ya consumption kutokana na kukadiria interest rate vibaya. Kwa hiyo, katika modeli hachagui kupata taarifa za ziada kuhusu riba.
Matokeo haya ni mahsusi kwa assumptions za modeli; si dai kwamba watu wote wa kipato cha chini au wenye cash-flow constraints katika dunia halisi hawazingatii kamwe habari za benki kuu.
Attention variable \(\kappa_i\) ni nini?
Optimal attention inafafanuliwa kama:
\[ \kappa_i \equiv 1- \frac{\sigma_{r|s_i}^{2}} {\sigma_r^{2}} \]
.
\(\kappa_i=0\) inamaanisha kupata taarifa hakujapunguza kabisa uncertainty ya real interest rate; kadiri \(\kappa_i\) inavyoongezeka, mtumiaji hupunguza zaidi uncertainty kuhusu riba.
Kulingana na footnote ya chanzo, \(\kappa_i\) pia inaweza kufasiriwa kama Kalman gain inayolingana na state na measurement equations.
Closed-form solution ya optimal attention
Kulingana na Proposition 1:
\[ \kappa_i = 1- \frac{\sigma_{r|s_i}^{2}} {\sigma_r^{2}} = \begin{cases} 1- \dfrac{\lambda_i} {\left[\beta+(1-\beta)a_i^2\right]\sigma_r^2\ln 2}, & |a_i|\geq a_i^{*}, \\[8pt] 0, & \text{aksi halde}. \end{cases} \tag{8} \]
Attention threshold:
\[ a_i^{*} = \sqrt{ \frac{ \lambda_i-\beta\ln(2)\sigma_r^2 }{ \ln(2)\sigma_r^2(1-\beta) } }. \]
Solution hii inaweka wazi mekanizimu kati ya variables tatu kuu:
- Kadiri \(|a_i|\) inavyoongezeka: economic cost ya interest-rate error huongezeka na attention huongezeka.
- Kadiri \(\lambda_i\) inavyoongezeka: kupata taarifa huwa ghali zaidi na attention hupungua.
- Kadiri \(\sigma_r\) inavyoongezeka: real interest rate huwa volatile zaidi, potential cost ya kufanya uamuzi kwa taarifa mbaya huongezeka na attention huongezeka.
Predictions sita zinazoweza kupimwa za modeli
| No | Prediction | Mwelekeo wa kimahesabu |
|---|---|---|
| 1 | Skin in the game inapoongezeka, attention huongezeka. | \(\partial\kappa_{it}/\partial|a_i|>0\) |
| 2 | Individual information-acquisition cost inapoongezeka, attention hupungua. | \(\partial\kappa_{it}/\partial\lambda_i<0\) |
| 3 | Total information cost inapoongezeka, attention hupungua; news supply inapoongezeka, attention huongezeka. | \(\partial\kappa_{it}/\partial N_t>0\) |
| 4 | Interest-rate volatility inapoongezeka, attention huongezeka. | \(\partial\kappa_{it}/\partial\sigma_{rt}>0\) |
| 5 | Marginal effect ya news supply hudhoofika skin in the game inapoongezeka. | \(\partial^2\kappa_{it}/\partial N_t\partial|a_i|<0\) |
| 6 | Marginal effect ya interest-rate volatility hudhoofika skin in the game inapoongezeka. | \(\partial^2\kappa_{it}/\partial\sigma_{rt}\partial|a_i|<0\) |
Data ya survey hukusanywaje?
Data inatoka kwenye daily online consumer expectations survey inayoendeshwa na Federal Reserve Bank of Cleveland. Survey inatekelezwa na Qualtrics Research Services; washiriki hutolewa kutoka active-managed double-opt-in market research panels na supplementary social-media sources.
Dataset ina muundo wa repeated cross-section. Hii ina maana kwamba katika kila tarehe, watumiaji kutoka population inayofanana hushiriki kwenye survey, lakini mtu yule yule hafuatiliwi systematically katika muda.
Tofauti hii ni muhimu kisayansi. Utafiti unaweza kuona kwa nguvu cross-sectional differences kati ya watu tofauti; lakini hauwezi kupima moja kwa moja kwa fixed-effects panel design mabadiliko ya mtu yule yule kutoka “nilikuwa attentive kiasi gani kabla ya kuwa na purchase plan, na niko attentive kiasi gani baada ya kuwa na plan?”
Attention kwa sera ya fedha inapimwaje?
Mtumiaji huulizwa ikiwa alisikia habari yoyote kuhusu sera ya fedha au Federal Reserve katika wiki iliyopita.
Jibu hubadilishwa kuwa binary variable:
\[ \kappa_{it} = \begin{cases} 1, & \text{haber duyduğunu bildiriyorsa},\\ 0, & \text{duymadığını bildiriyorsa}. \end{cases} \]
Empirical variable hii inapima extensive margin ya attention, yaani ikiwa mtumiaji ni attentive au la. Theoretical \(\kappa_i\) ni continuous measure ya attention intensity. Corollary 2 katika Appendix inaonyesha kwamba predictions za modeli pia zinatumika kwa binary attention probability.
Je, habari ya sera ya fedha kweli inawakilisha habari ya riba?
Watumiaji wanaosema walikuwa attentive pia huulizwa aina ya habari waliyosikia. Chanzo kinaonyesha kwamba hasa kuanzia 2022, habari kuhusu mabadiliko ya viwango vya riba zimekuwa dominant kuliko aina nyingine za habari za sera ya fedha.
Pia, kufanana kwa inflation expectations za watumiaji attentive na inattentive kunaunga mkono tafsiri ya waandishi kwamba kipimo hiki cha attention si tu “attention to inflation”, bali ni tabia ya kutafuta taarifa kuhusu nominal interest rates na monetary policy.
Individual information-acquisition cost inapimwaje?
Kwa kuwa \(\lambda_i\) haiwezi kuonekana moja kwa moja, utafiti unatumia proxies mbili:
- kiwango cha elimu,
- numeracy.
Numeracy inapimwa kwa swali rahisi la probability linalouliza uwezekano wa mpira mweusi kutoka katika draw inayofuata ikiwa katika draws 70 kutoka kwenye box yenye mipira meupe na myeusi, mpira mweusi ulitokea mara 14.
Wanaojibu kwa usahihi hupata indicator ya high numeracy.
Total information cost inapimwaje?
Utafiti huhesabu kupitia Factiva idadi ya habari zenye maneno “monetary policy” au “Federal Reserve” katika kipindi fulani.
Inadhaniwa kuwa habari nyingi hurahisisha kupata taarifa na hivyo kupunguza total information-acquisition cost \(\lambda_t\).
Interest-rate volatility inapimwaje?
Interest-rate volatility inapimwa kama:
standard deviation ya one-year U.S. Treasury yield katika siku 30 zilizopita
.
Katika grafu ya chanzo, unit ni percentage point.
Zaidi ya hayo, kipindi cha 26 Agosti 2020–16 Machi 2022 kinawakilishwa na forward guidance dummy variable inayotumiwa kama kipindi cha low interest-rate volatility kwa sababu ya forward guidance ya Federal Reserve kwamba rates zingebaki chini kwa muda.
Mbinu na Matokeo ya Utafiti
Empirical test ya kwanza: skin in the game
Regression kuu:
\[ \kappa_{it} = \gamma_t + \beta_1|a_i| + X_i'\theta + \varepsilon_{it}. \tag{9} \]
Hapa:
- \(\kappa_{it}\): inaonyesha ikiwa mtumiaji alisikia habari ya sera ya fedha.
- \(|a_i|\): indicator ya mpango mkubwa wa ununuzi.
- \(X_i\): demographic controls kama elimu na income.
- \(\gamma_t\): monthly fixed effects.
- \(\beta_1\): inapima tofauti ya attention kati ya watumiaji wenye na wasio na purchase plan ndani ya macro environment ileile.
| Plan horizon | OLS, bila controls | OLS, na demographic controls | Logit odds ratio, bila controls | Logit odds ratio, na controls |
|---|---|---|---|---|
| Mwezi mmoja | 0,32*** | 0,28*** | 3,85*** | 3,92*** |
| Mwaka mmoja | 0,13*** | 0,10*** | 1,83*** | 1,65*** |
Matokeo ya OLS yanaonyesha kwamba probability ya attention ya kundi linalopanga ununuzi ndani ya mwezi mmoja ni takribani asilimia pointi 28–32 juu zaidi.
Katika horizon ya mwaka mmoja, tofauti hushuka hadi asilimia pointi 10–13.
Katika OLS specifications zote mbili kuna observations 75.262 na coefficients zina significance level ya %1.
Je, wote wasio na mpango wa ununuzi hawana attention?
Hapana. Chanzo kinaripoti kwamba takribani %29 ya watumiaji wasio na mpango wa kununua nyumba au gari bado huzingatia habari za sera ya fedha.
Kuna maelezo mawili yanayowezekana kwa utafiti:
- kunaweza kuwa na sensitivities nyingine kwa riba ambazo hazijapimwa kwenye survey, kama credit-card debt, savings, investment au existing mortgage;
- hata kama net steady-state position ni sifuri katika modeli, baadhi ya watumiaji wasio hand-to-mouth wanaweza bado kuwa attentive ikiwa information-acquisition costs zao ni za chini vya kutosha.
Kwa hiyo, utafiti hauweki usawa wa “hakuna purchase plan = hakuna economic incentive kabisa”.
Tatizo la reverse causality
Tatizo kuu ni hili: je, purchase plan huongeza attention kwa monetary policy, au mtumiaji anayesikia interest-rate news hubadilisha purchase plan yake?
Waandishi wanakubali kuwa regression kuu peke yake haitoi jibu kamili kwa swali hili na wanafanya checks mbalimbali.
Check ya kwanza ya reverse causality: demographic homogeneity
Ikiwa kusikia habari ya monetary policy kungetengeneza purchase plan, uhusiano ungetarajiwa kuwa mkubwa zaidi kwa watumiaji vijana wanaotegemea financing zaidi, na mdogo kwa watumiaji wakubwa.
Katika age-group results za Appendix D, positive coefficient ya purchase plan juu ya attention inadumu katika age groups zote; pia ni positive na significant kwa kundi la miaka 65 na zaidi.
Check ya pili: stability across interest-rate regimes
Chanzo kinalinganisha 30-day rolling regressions wakati federal funds rate iko chini, inapanda, iko high-stable na inapungua.
Estimated effect ya one-month purchase plan juu ya attention inabaki positive karibu 0,3–0,4 katika muda wote na haibadilishi sign wakati wa tightening period ya 2022–2023.
Waandishi wanaona stability hii kutolingana na tafsiri ya “interest-rate news hutengeneza purchase plan”, lakini kuendana na mekanizimu ya “purchase plan inayokaribia humhamasisha mtumiaji kufuatilia habari”.
Check ya tatu: je, attention shifters zinaeleza purchase plan?
Appendix D inatumia regression hii:
\[ a_{it} = \gamma_t + \beta_1 DaysToFOMC_t + \beta_2 NewsCount_t + \beta_3\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{D.69} \]
Inapima katika policy regimes tofauti ikiwa factors zinazobadilisha attention, kama days to FOMC, monetary-policy news intensity na Treasury-yield volatility, zinaeleza kwa mfumo purchase plan ya nyumba/gari.
Tables D.1–D.4 zinaonyesha kuwa attention shifters hizi hazielezi kwa consistent na significant purchase plan katika regimes na aina zote za bidhaa.
Check ya nne: high-attention periods
Chanzo:
\[ \kappa_{it} = \gamma_t + \beta_1|a_{it}| + \beta_2 \left( |a_{it}|\times HighAttention_t \right) + X_i'\theta + \varepsilon_{it} \tag{D.70} \]
kinatumia regression hii kupima ikiwa purchase-plan effect inaongezeka artificially baada ya FOMC, katika high Fed-news intensity, high monetary-policy-news intensity na high interest-rate volatility periods.
Chanzo kinaripoti kuwa interaction coefficients kwa ujumla ni ndogo na insignificant; high-volatility interaction inayokuwa significant ina negative sign badala ya positive sign inayotabiriwa na reverse causality.
Tests hizi zinaimarisha tafsiri ya exogeneity ya waandishi. Hata hivyo, kwa kuwa data ni repeated cross-section, maelezo ya Verianla hayawasilishi matokeo haya kama randomized intervention au definitive panel causality inayofuatilia mtumiaji yule yule kwa muda.
Empirical test ya pili: individual information costs
Chanzo:
\[ \kappa_{it} = \gamma_t+\psi_2 Z_i+\varepsilon_{it} \tag{10} \]
kinatumia equation hii kupima education na numeracy kama proxies za information-acquisition cost.
| Indicator | OLS coefficient | Logit odds ratio |
|---|---|---|
| High numeracy | 0,05*** | 1,23*** |
| Baadhi ya elimu ya chuo kikuu | 0,04*** | 1,22*** |
| Bachelor's degree | 0,20*** | 2,48*** |
| Master's degree au zaidi | 0,38*** | 5,23*** |
High numeracy ina positive association ya takribani asilimia pointi 5 na probability ya attention.
Master's degree au kiwango cha juu zaidi cha elimu kinahusishwa katika OLS na attention ya takribani asilimia pointi 38 zaidi ikilinganishwa na reference group isiyo na higher education.
Chanzo kinasisitiza kuwa, isipokuwa highest-education group, effects za individual information cost ni ndogo kuliko one-month skin-in-the-game effect, na kinaeleza kuwa economic incentive ina role huru isiyotegemea cognitive ability pekee.
News Supply na Interest-rate Volatility Hubadilishaje Attention kwa Sera ya Fedha?
Katika utafiti, habari nyingi zaidi za sera ya fedha hutumiwa kama external factor inayopunguza total cost ya kupata taarifa, huku 30-day standard deviation ya one-year Treasury yields ikitumika kama indicator ya interest-rate uncertainty; factors zote mbili huongeza average attention, lakini effects zake hudhoofika kwa kiasi kikubwa kwa watumiaji wenye mpango mkubwa wa ununuzi katika kipindi cha karibu na ambao tayari wanaonyesha attention ya juu.
News-supply regression
Chanzo:
\[ \kappa_{it} = \alpha + \psi_3N_t + X_i'\theta + \varepsilon_{it}. \tag{11} \]
\(N_t\) inawakilisha idadi ya habari kuhusu monetary policy au Federal Reserve zinazopatikana kwenye Factiva.
| Kipimo cha habari | OLS | IV | IV first-stage F-statistic |
|---|---|---|---|
| Habari za “Monetary Policy” | 0,05*** | 0,14*** | 3765,2 |
| Habari za “Federal Reserve” | 0,04*** | 0,11*** | 3939,9 |
Maandishi ya chanzo yanaeleza matokeo ya OLS kama ongezeko la asilimia pointi 4–5 katika probability ya attention kwa habari moja ya ziada ndani ya search scope.
Hata hivyo, idadi ya habari huenda isiakisi supply pekee. Katika vipindi ambavyo watumiaji wanavutiwa zaidi na mada, media pia inaweza kuzalisha habari nyingi zaidi.
Kwa nini Instrumental Variables zinatumika?
Ili kupunguza tatizo hili la endogeneity, waandishi hutumia idadi ya siku kabla au baada ya mkutano wa FOMC kama instrument kwa idadi ya habari.
Tarehe za mikutano ya FOMC hupangwa mapema na kutangazwa kwa umma. News intensity huongezeka mechanically karibu na mikutano.
Waandishi hutumia variation hii inayotokana na calendar kutenganisha exogenous component ya news supply.
IV coefficients zinakadiriwa kuwa:
- 0,14 kwa “Monetary Policy”,
- 0,11 kwa “Federal Reserve”
.
First-stage F-statistics za 3765,2 na 3939,9 zinaonyesha kwamba instruments zina uhusiano mkubwa sana na idadi ya habari.
IV analysis hii hasa inaimarisha causal interpretation ya athari ya news supply juu ya attention. Causal identification hii si kitu kilekile na main cross-sectional regression ya purchase-plan indicator.
Nini hutokea karibu na siku ya mkutano wa FOMC?
Katika FOMC-window regression-discontinuity graph, watumiaji wote wanapotathminiwa pamoja, kuna upward discontinuity katika probability ya kusikia habari ya sera ya fedha karibu na meeting announcement.
Jump hii ya karibu na meeting ni wazi zaidi kwa watumiaji wasio na mpango wa kununua nyumba au gari.
Kwa watumiaji wanaopanga ununuzi katika kipindi cha karibu, attention level tayari hubaki juu hata kabla ya meeting, hivyo additional increase karibu na FOMC ni ndogo zaidi.
Interest-rate volatility regression
Chanzo kinatumia:
\[ \kappa_{it} = \alpha + \beta_4\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{12} \]
.
| Variable | OLS | Logit odds ratio |
|---|---|---|
| 30-day 1-year Treasury-yield volatility | 0,49*** | 11,17*** |
| Forward-guidance period | -0,07*** | 0,71*** |
Kulingana na chanzo, one-unit increase katika volatility variable huongeza probability ya attention kwa asilimia pointi 49.
Ni muhimu kukumbuka kuwa unit hapa ni 30-day standard deviation ya one-year Treasury yield inayopimwa kwa percentage point. Coefficient haipaswi kufasiriwa kama effect ya small daily interest-rate movement.
Katika forward-guidance period yenye low volatility, attention iko chini kwa takribani asilimia pointi 7.
Interaction ya news supply na skin in the game
Chanzo kinatumia:
\[ \kappa_{it} = \alpha + \psi_{51}|a_i| + \psi_{52}N_t + \psi_{53}(N_t\times|a_i|) + X_i'\theta + \varepsilon_{it}. \tag{13} \]
.
Modeli inatarajia \(\psi_{53}<0\): mtumiaji mwenye mpango mkubwa wa ununuzi tayari anatafuta taarifa, hivyo marginal effect ya additional increase katika news supply juu ya attention inapaswa kuwa ndogo.
| Athari | OLS | IV |
|---|---|---|
| “Monetary Policy” × one-month plan | -0,04*** | -0,22** |
| “Federal Reserve” × one-month plan | -0,04*** | -0,19** |
| “Monetary Policy” × one-year plan | 0,01; si significant | -0,10; si significant |
| “Federal Reserve” × one-year plan | 0,00; si significant | -0,09; si significant |
Kwa one-month plans, IV results zinaonyesha kuwa positive marginal effect ya news supply ni takribani asilimia pointi 19–22 ndogo zaidi katika high-skin-in-the-game group.
Kwa one-year plans, interaction hudhoofika na si statistically significant.
Interaction ya interest-rate volatility na skin in the game
Chanzo kinakadiria:
\[ \kappa_{it} = \beta_{61}|a_i| + \beta_{62}(\sigma_{rt}\times|a_i|) + \beta_{63}\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{14} \]
.
| Variable | OLS, bila controls | OLS, na controls |
|---|---|---|
| One-month purchase plan | 0,35*** | 0,32*** |
| One-month plan × volatility | -0,34*** | -0,32*** |
| One-year purchase plan | 0,13*** | 0,10*** |
| One-year plan × volatility | 0,00 | -0,05 |
| Main effect ya volatility | 0,43*** | 0,44*** |
Kwa watumiaji wenye one-month purchase plan, positive effect ya interest-rate volatility juu ya attention ni takribani asilimia pointi 32–34 ndogo zaidi.
Matokeo haya hayamaanishi kwamba “volatility hupunguza attention katika high skin in the game group”. Main skin-in-the-game effect ni positive; interaction coefficient inaonyesha kwamba attention increase wakati volatility inapoongezeka ni limited zaidi katika group hii kwa sababu attention level tayari iko juu.
Kwa Nini Mawasiliano Lengwa ya Benki Kuu Yanajitokeza Katika Modeli?
Katika modeli, mawasiliano ya benki kuu hupunguza information-acquisition cost ya mtumiaji lakini kuzalisha communication huleta real resource cost; kwa hiyo, kuelekeza mawasiliano kwa watumiaji walio sensitive zaidi kwa riba na wanaopata welfare loss kubwa zaidi kutokana na ukosefu wa taarifa kunaweza kuwa efficient zaidi kinadharia kuliko universal communication wakati communication cost inazingatiwa.
Assumption ya mwanzo ya communication model
Inadhaniwa kuwa watumiaji wote mwanzoni wanakabiliwa na per-unit information cost \(\lambda\).
Benki kuu inapotoa communication kwa watumiaji fulani, inaweza kupunguza cost hii hadi:
\[ \lambda_p<\lambda \]
.
Lakini communication si bure. Chanzo kinaonyesha communication cost kwa \(g(\lambda_p)\).
Katika modeli, \(g(\lambda_p)\) ni decreasing na strictly convex: intensive communication inayopunguza information-acquisition cost hadi kiwango cha chini sana huwa ghali zaidi kadiri inavyozidi kuongezeka.
Welfare loss kabla ya communication
Chanzo kinafafanua Equation (15):
\[ V(\lambda;a_i,\sigma_r^2) = \begin{cases} \dfrac{\lambda}{2(1-\beta)\ln2}, & |a_i|\geq a^{*}, \\[8pt] \sigma_r^2 \dfrac{\beta+(1-\beta)a_i^2}{2(1-\beta)}, & \text{aksi halde}. \end{cases} \tag{15} \]
.
Katika modeli, welfare loss ya mtumiaji ambaye tayari ni attentive inategemea information-acquisition cost \(\lambda\). Loss ya mtumiaji anayebaki inattentive optimally iko katika region ambako anachagua kutopata taarifa chini ya cost ya sasa.
Tatizo la targeting la benki kuu
Kwa kila mtumiaji, benki kuu hutatua:
\[ \lambda_p^{*}(i) = \arg\min_{\lambda_p(i)\leq\lambda} \left[ V(\lambda_p(i);a_i,\sigma_r^2) + g(\lambda_p(i)) \right]. \tag{16} \]
.
Term ya kwanza ni welfare loss ya mtumiaji kutokana na incomplete information. Term ya pili ni communication cost ya benki kuu.
Proposition 2
Chanzo kinadhania kuwa single communication intensity \(\lambda_p^{*}\) inachaguliwa na kinaonyesha kuwa ni optimal kulenga tu watumiaji wenye “skin in the game” ya juu vya kutosha.
Targeting threshold ni:
\[ a_p^{*} = \sqrt{ \frac{\lambda_p^{*}} {\sigma_r^2(\ln2)(1-\beta)} - \frac{\beta}{1-\beta} + \frac{2g(\lambda_p^{*})}{\sigma_r^2} }. \]
.
Kwa watumiaji wenye \(|a_i|\geq a_p^{*}\), welfare loss inayotokana na ukosefu wa taarifa ni kubwa kiasi cha kuzidi communication cost; kwa hiyo modeli inapendelea kuwalenga.
Kwa group ya \(|a_i|<a_p^{*}\), welfare gain kutoka additional communication haitoshi kulipa cost katika modeli.
Je, hili ni empirical policy experiment?
Hapana. Proposition 2 ni theoretical result.
Utafiti haufanyi field experiment ambapo benki kuu halisi inawalenga watumiaji kulingana na purchase plans zao, wala haupimi empirically kwamba targeted communication huongeza welfare kwa asilimia fulani.
Policy result hii inatokana na kuongeza communication cost kwenye rational-inattention mechanism inayoungwa mkono na survey findings.
Parameters za Figure 6 zina maana gani?
Chanzo kinatumia katika Figure 6, ili kuonyesha theoretical mechanism:
- \(\beta=0{,}99\),
- \(\sigma_r^2=0{,}1\),
- \(\lambda=0{,}5\)
.
Katika low communication-cost panel:
\[ g=\frac{\lambda}{\lambda_p}-1, \]
na katika high communication-cost panel:
\[ g= 50 \left( \frac{\lambda}{\lambda_p}-1 \right) \]
hutumika.
Thamani hizi si policy parameters zilizokadiriwa kutoka survey; ni example parameters zinazotumiwa kuonyesha theoretical mechanism.
Total attention
Baada ya communication, total attention inafafanuliwa kama:
\[ K_p = 2 \int_{\min(a_p^{*},a^{*})}^{\infty} \kappa_p(a)\phi(a)\,da. \tag{17} \]
.
\(\phi(a)\) inaonyesha distribution ya debt/savings positions za watumiaji relative to consumption; \(\kappa_p(a)\) inaonyesha attention ya mtumiaji husika baada ya communication.
Chanzo kinadhania distribution ni symmetric katika aggregation hii.
Attention inaathirije monetary-policy transmission?
Aggregate consumption result ya modeli ni:
\[ \frac{\partial c_t}{\partial r_t} = - \int_{-\infty}^{\infty} [\beta-a(1-\beta)] \kappa_p(a)\phi(a)\,da = -\beta K_p. \tag{18} \]
Kadiri total attention \(K_p\) inavyoongezeka, absolute effect ya mabadiliko ya real interest rate juu ya aggregate consumption pia huongezeka.
Economic logic ni hii: ikiwa mtumiaji hatambui real interest-rate change au hasasishi expectation yake vya kutosha, atabadilisha consumption yake kwa kiwango kidogo. Attention zaidi hufanya expected real interest rate kujibu zaidi movement halisi ya riba na hivyo consumption decision kubadilishwa kwa nguvu zaidi.
Chanzo pia kinabainisha kuwa ikiwa income inaathiriwa na real interest rate, total policy effect inaweza kuwa kubwa kuliko pure consumption-channel result katika Equation (18); additional income channel hii haijahesabiwa katika modeli yake kuu.
Kwa nini communication katika high-volatility periods?
Katika modeli, high interest-rate volatility:
- hupunguza attention threshold na kuhamisha watumiaji wengi zaidi kwenye attentive group,
- huongeza attention intensity ya watumiaji ambao tayari ni attentive.
Kwa hiyo, ikiwa benki kuu inahitaji kuamua vipindi vya ku-concentrate communication resources, modeli inaonyesha high-volatility periods kuwa nyakati efficient zaidi.
Matokeo yanayoungwa mkono na utafiti
- Attention kwa habari za sera ya fedha miongoni mwa watumiaji wa Marekani ni heterogeneous kwa kiasi kikubwa.
- Watumiaji wanaopanga kununua nyumba au gari katika kipindi cha karibu wana attention ya juu zaidi.
- Uhusiano wa one-month purchase plan na attention ni mkubwa zaidi wazi kuliko wa one-year plan.
- Education na numeracy vinahusishwa na attention ya juu.
- Attention huongezeka wakati news supply ya monetary policy na Federal Reserve inaongezeka.
- News supply iliyo-instrumented kwa FOMC calendar inaonyesha positive effect pia katika IV analysis.
- Attention ni ya juu katika periods ambapo volatility ya one-year Treasury yield inaongezeka.
- Attention ni ya chini katika low-volatility forward-guidance period.
- Marginal effect ya news supply na interest-rate volatility ni ndogo kwa watumiaji wanaopanga ununuzi mkubwa katika kipindi cha karibu.
- Sehemu muhimu ya attention fluctuation karibu na FOMC inatokana na watumiaji wenye measured skin in the game ya chini.
- Tests za Appendix D zinatoa evidence inayounga mkono exogeneity assumption ya waandishi dhidi ya reverse-causality explanation.
- Theoretical model inaonyesha kuwa ikiwa communication ina gharama, communication inayolenga watumiaji wenye high interest-rate sensitivity inaweza kuwa optimal.
- Katika modeli, kadiri total attention inavyoongezeka, effect ya real interest-rate change juu ya aggregate consumption huimarika.
Matokeo ambayo utafiti hauungi mkono
Utafiti hausemi kwamba watumiaji wote huzingatia sera ya fedha tu wanapofikiria kununua nyumba au gari.
Takribani %29 ya watumiaji wasio na purchase plan bado huzingatia habari za sera ya fedha.
Utafiti hauonyeshi kwa randomized experiment kwamba “elimu ya juu huongeza moja kwa moja na causally maarifa ya monetary policy”; education na numeracy zinatumika kama information-cost proxies.
Main skin-in-the-game analysis si randomized intervention na inategemea repeated cross-section data. Tests za Appendix D hupunguza reverse-causality concern lakini hazibadilishi kikamilifu panel fixed-effect identification inayofuatilia watu wale wale kwa muda.
Utafiti haupimi empirically kwamba benki kuu zote katika dunia halisi zinapaswa kutuma communication kwa watumiaji wanaopanga ununuzi mkubwa pekee.
Optimal targeted-communication result inategemea assumptions za theoretical model kuhusu:
- communication kupunguza information cost,
- communication kuleta real resource cost,
- communication-cost function maalum,
- single targeted communication intensity,
- symmetric \(a\) distribution katika aggregate calculation
.
Utafiti hauungi mkono hitimisho kwamba “communication zaidi daima ni bora”. Kinyume chake, ikiwa communication ina gharama, additional communication kwa baadhi ya low-stakes consumers inaweza kutoa welfare gain ndogo kuliko cost yake katika modeli.
Utafiti hausemi kwamba kila one-unit daily change katika interest rate huongeza attention kwa asilimia pointi 49. Coefficient 0,49 inahusu one-unit change katika volatility variable inayofafanuliwa na 30-day standard deviation ya one-year Treasury yield.
Utafiti hauonyeshi kwamba watumiaji nje ya Marekani watatenda kwa coefficients zilezile.
Maswali ambayo utafiti unaacha kwa siku zijazo
Waandishi wanataja katika conclusion directions kadhaa za utafiti zilizo wazi:
- attention behavior ya firms kwa monetary policy inatofautianaje na ya consumers?
- attention kwa monetary policy inaingilianaje na attention kwa inflation?
- je, low skin-in-the-game consumers wanaweza kusukumwa juu ya attention threshold kupitia communication?
- mtumiaji anayekuwa attentive katika high-volatility period hubaki attentive baadaye?
- mawasiliano ya benki kuu yanapaswa kutofautishwaje kwa audiences tofauti?
Tathmini ya jumla ya kisayansi
Mchango mkuu wa utafiti ni kwamba badala ya kutoa attention kwa monetary policy kupitia indirect indicator kama inflation expectations, unamuuliza mtumiaji moja kwa moja ikiwa amesikia habari kuhusu monetary policy au Federal Reserve.
Mchango wa pili ni kuonyesha kwamba attention inaweza kuathiriwa sana si tu na tofauti za uwezo kama education au financial literacy, bali pia na kiwango ambacho mtu ana “skin in the game” kiuchumi.
Mchango wa tatu ni kutoridhika na kuchunguza individual incentives na external information environment kila moja kivyake, bali pia kupima interactions zake. Mabadiliko katika news supply au interest-rate volatility husababisha fluctuations kubwa hasa katika attention ya watumiaji ambao kwa kawaida wana economic incentive dhaifu zaidi ya kutafuta taarifa.
Kwa hiyo, scientific message ya utafiti si “tukiwapa watu habari zaidi, kila mtu atakuwa attentive kwa kiwango kilekile zaidi”.
Kauli sahihi zaidi ni: attention kwa sera ya fedha ni endogenous; economic benefit ambayo watu hupata kwa kufuatilia taarifa za riba, information-acquisition cost na uncertainty katika mazingira ya riba kwa pamoja huamua nani atakuwa attentive na kwa kiwango gani.
Maelezo ya Chanzo na Mbinu
Kichwa asilia: Consumers' Attention to Monetary Policy: The Importance of Having "Skin in the Game"
Kichwa cha uchapishaji wa Kiswahili: Attention ya Watumiaji kwa Sera ya Fedha: Umuhimu wa Kuwa na “Skin in the Game”
Waandishi: Ina Hajdini; Edward S. Knotek II; James Mitchell; Mathieu Pedemonte; Taylor Shiroff.
Mpangilio wa waandishi: Mpangilio wa chanzo umehifadhiwa kama ulivyo.
Taasisi: Ina Hajdini, Edward S. Knotek II na James Mitchell — Federal Reserve Bank of Cleveland; Mathieu Pedemonte — Inter-American Development Bank; Taylor Shiroff — Duke University.
Corresponding author: Chanzo hakibainishi corresponding author mmoja; taarifa za mawasiliano ya taasisi za waandishi zimetolewa kando katika footnote.
Equal contribution / co-first authorship: Hakuna kauli kama hiyo katika chanzo.
Aina ya chanzo: Federal Reserve Bank of Cleveland Working Paper.
Nambari ya kazi: Working Paper No. 26-31.
Mfululizo: Federal Reserve Bank of Cleveland Working Paper Series.
ISSN: 2573-7953.
DOI: 10.26509/frbc-wp-202631.
Tarehe ya jalada la PDF: October 2026.
Tarehe ya kichwa cha ndani cha makala: October 6, 2026.
Tarehe kwenye ukurasa rasmi wa uchapishaji wa Federal Reserve Bank of Cleveland: October 14, 2026.
Dokezo la tarehe: Tarehe ya ndani ya PDF na tarehe rasmi ya uchapishaji wa wavuti si sawa; Verianla imehifadhi tarehe hizi mbili kama bibliographic fields tofauti.
Hali ya peer review / editorial: Chanzo ni Working Paper. Cleveland Fed inaeleza kwamba working papers ni preliminary materials katika mchakato wa utafiti na huenda hazijapitia formal editorial review inayotumika kwa machapisho rasmi ya Cleveland Fed. Chanzo hakipaswi kuwasilishwa kama peer-reviewed journal article.
Leseni: Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International — CC BY-NC-ND 4.0.
JEL classifications: D8, E5.
Keywords za chanzo: monetary policy; rational inattention; communication.
Aina kuu ya utafiti: Partial-equilibrium theoretical rational-inattention model + large repeated-cross-section consumer survey + OLS/logit/IV na econometric analysis karibu na FOMC.
Survey kuu: Daily online Consumer Expectations Survey ya Federal Reserve Bank of Cleveland; utekelezaji na Qualtrics Research Services.
Sample: Chanzo kinaripoti kuwahusisha zaidi ya watumiaji 170.000 wa Marekani.
Tofauti ya tarehe ya sample ndani ya chanzo: Katika introduction, research period imeandikwa “March 2020 through January 2025”. Katika notes za main Figure 1, Figure 5 na Appendix Figure A.7 imeandikwa “March 2020–July 2025”. Chanzo hakielezi tofauti hii; Verianla haijaunganisha kimya kimya tarehe hizi.
Vipindi vya maswali ya skin-in-the-game: Kulingana na footnote ya chanzo, maswali haya yalikusanywa 16 Agosti 2021–18 Januari 2022, 3 Machi 2022–13 Februari 2024 na kuanzia 28 Agosti 2024 hadi mwisho wa sample.
Muundo wa data: Repeated cross-section; watumiaji wale wale hawafuatiliwi kwa muda katika panel.
Kipimo cha attention: Kuripoti kwamba amesikia habari kuhusu monetary policy au Federal Reserve katika wiki iliyopita; binary extensive-margin variable.
Empirical skin in the game: Mpango wa kununua nyumba au motor vehicle ndani ya mwezi mmoja au mwaka mmoja.
Theoretical skin in the game: \(|a_i|=|\bar B_i/\bar C_i|\); absolute value ya ratio ya net debt/savings position kwa consumption.
Proxies za individual information cost: Education na numeracy.
Proxy ya total information cost: Idadi ya habari za “monetary policy” na “Federal Reserve” katika Factiva.
Interest-rate volatility: Standard deviation ya one-year U.S. Treasury yield katika siku 30 zilizopita.
Forward-guidance robustness period: 26 Agosti 2020–16 Machi 2022.
Mbinu kuu za empirical: OLS, logit, instrumental variables, FOMC-window regression-discontinuity visuals/specifications na falsification tests za Appendix D.
IV instrument: Idadi ya siku kabla/baada ya mkutano wa FOMC; kwa kuwa tarehe za FOMC hupangwa mapema, hutumiwa kutoa predictable exogenous variation katika news supply.
Main skin-in-the-game result: Watumiaji wenye mpango mkubwa wa ununuzi wa mwezi mmoja wana attention ya asilimia pointi 28–32 zaidi; wenye mpango wa mwaka mmoja asilimia pointi 10–13 zaidi.
Individual information-cost result: High numeracy inahusishwa na attention ya takribani asilimia pointi 5 zaidi; master's degree au elimu ya juu zaidi na attention ya takribani asilimia pointi 38 zaidi.
News-supply result: Chanzo kinaripoti OLS coefficients kama asilimia pointi 4–5 na IV coefficients kama asilimia pointi 11–14.
News IV first-stage F-statistics: 3765,2 na 3939,9.
News × skin in the game IV interaction: Katika one-month plans, positive effect ya news supply ni takribani asilimia pointi 19–22 ndogo zaidi katika high-skin-in-the-game group.
Interest-rate-volatility result: Volatility coefficient ni 0,49 katika OLS; forward-guidance indicator ni -0,07.
Volatility × skin in the game interaction: Katika one-month purchase plans, positive volatility effect ni takribani asilimia pointi 32–34 ndogo zaidi.
Standard errors: Robust standard errors katika main regressions.
Significance markers: Katika tables za chanzo * p<0,1; ** p<0,05; *** p<0,01.
FOMC-window graph confidence interval: Chanzo kinaonyesha %95 confidence intervals katika Figure 1.
Reverse-causality checks: Age-group homogeneity; coefficient stability across interest-rate regimes; ikiwa attention shifters kama FOMC day/news/interest-rate volatility zinaeleza purchase plans; interaction ya high-attention periods na purchase-plan effect.
Main theoretical model: Mtumiaji hupokea Gaussian noisy signal kuhusu real interest rate; information quantity hupimwa kwa entropy reduction; mtumiaji huchagua optimal posterior variance na attention level kwa kusawazisha welfare cost ya consumption errors na information-acquisition cost.
Main theoretical result: Optimal attention huongezeka na skin in the game na interest-rate volatility; hupungua na individual/total information costs. Marginal effects za news supply na volatility hudhoofika kadiri skin in the game inavyoongezeka.
Communication model: Tatizo la kinadharia ambamo communication ya benki kuu hupunguza information cost ya mtumiaji kutoka \(\lambda\) hadi \(\lambda_p\), lakini huleta real resource cost ya \(g(\lambda_p)\).
Communication policy result: Modeli inaonyesha kuwa ikiwa communication ina gharama, inaweza kuwa optimal kulenga tu watumiaji walio juu ya threshold \(|a_i|\geq a_p^{*}\). Hili si field experiment, bali theoretical Proposition 2 result.
Aggregate transmission result: Katika modeli ya chanzo, total attention \(K_p\) inayoongezwa na communication huongeza response ya aggregate consumption kwa real interest-rate change kupitia uhusiano wa \(-\beta K_p\).
Main model assumptions: Partial equilibrium; iid real-interest-rate process katika modeli kuu; additive Gaussian signal noise; exogenous real income; mtumiaji kuchagua information precision; communication-cost function maalum katika communication section na symmetric financial-position distribution katika aggregate calculation.
Panel limitation: Kwa sababu data ni repeated cross-section, mabadiliko ya attention ya mtumiaji yule yule kabla na baada ya purchase plan kuibuka hayafuatiliwi moja kwa moja. Appendix B.6 inaongeza theoretically time-varying skin-in-the-game state; empirical interpretation yake inategemea assumption kwamba purchase timing ni conditionally orthogonal kwa unobserved determinants za attention.
Future research: Firm attention, interaction na inflation attention, uwezekano wa kuwasukuma low-stakes consumers juu ya attention threshold kwa communication, na persistence ya learning katika high-volatility periods.
Funding statement: Hakuna separate standard research funding statement katika chanzo.
Conflict of interest: Hakuna separate standard conflict-of-interest statement katika chanzo.
Data availability: Chanzo kinaeleza Cleveland Fed survey, Factiva news data na market interest-rate data zilizotumiwa; PDF haitoi separate standard open Data Availability Statement au public replication-package link.
CRediT / author contributions: Hakuna standard CRediT contribution table katika chanzo.
Institutional-view disclaimer: Chanzo kinaeleza kuwa maoni ni ya waandishi na si lazima yawakilishe maoni ya Inter-American Development Bank, Federal Reserve Bank of Cleveland au Federal Reserve System.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *