


1. Булак чындап башынан аягына чейин жана визуалдары менен кошо каралып чыктыбы? Ооба; 79 беттик негизги изилдөө жана Online Appendix, негизги тексттеги Figure 1–6, Tables 1–6, рационалдуу көңүл бурбоо боюнча чыгарылыштар, Proposition 1–2, Appendix B–C математикасы жана Appendix Dдеги тескери себептүүлүк/falsification текшерүүлөрү каралды. 2. Илимий жыйынтыктардын баары булакка негизделгенби? Ооба; булакта жок коэффициент, керектөөчү жүрүм-туруму, саясат таасири же себептик механизм кошулган жок. 3. Библиографиялык идентификация туурабы; тышкы веб булактар библиографиялык текшерүү үчүн гана колдонулдубу? Ооба. Cleveland Fedдин расмий барагы иштин номери, расмий жарыяланган күнү, DOI, сериясы жана лицензиясы гана текшерүү үчүн колдонулду. 4. Симуляция / эксперимент / талаа / клиникалык / теориялык айырмалоо туурабы? Ооба. Изилдөө теориялык жарым-жартылай тең салмактагы рационалдуу көңүл бурбоо моделин ири кайталанма-кесилиш керектөөчүлөр сурамжылоосу, OLS/logit/IV жана FOMC айланасындагы регрессиялык талдоолор менен бириктирген эмпирикалык-теориялык экономика изилдөөсү. Негизги “skin in the game” баалоосу рандомизацияланган эксперимент эмес. 5. Булактагы негизги формула, ыкма параметри, сүрөт же сандык жыйынтык калтырылып кеттиби? Керектөөчүнүн оптималдаштыруу маселеси, бюджеттик чектөө, реалдык пайыз жана сигнал процесстери, entropy маалымат өлчөмү, рационалдуу көңүл бурбоонун жоготуу функциясы, көңүлдүн жабык-формадагы чечими, алты текшериле турган тыянак, эмпирикалык теңдемелер (9)–(14), коммуникация модели (15)–(18), негизги таблицалар жана falsification логикасы камтылды. 6. Булактан тышкары сан, график, механизм же ийгилик тууралуу доомат чыгарылдыбы? Жок. Булактагы фигуралардан болжолдуу координаттарды окуп жасалма маалымат түзүлгөн жок; булакта түз берилген коэффициенттер жана масштабсыз байланыштар гана колдонулду. 7. Алты структуралык H2 ирети сакталдыбы? Ооба; Аталышы, Кыскача Мазмун, Кеңири Түшүндүрмө, Изилдөөнүн Ыкмасы жана Жыйынтыктары, Булак жана Ыкма Жөнүндө Эскертүү, Мета Тегдер ирети сакталды. 8. Кошумча H2лер болсо, алар 66-бөлүмдүн чегинен өткөн жогорку маанилүү AEO суроолорубу? Ооба; рационалдуу көңүл бурбоо, skin in the game жана максаттуу борбордук банк коммуникациясы изилдөөнүн негизги илимий механизмдери болгондуктан, чектелген санда AEO H2 колдонулду. 9. Негизги илимий entity/ыкма/модель ачык жана булак менен колдоого алынган түрдө аныкталдыбы? Ооба; рационалдуу көңүл бурбоо модели керектөөчү реалдык пайыз жөнүндө чыгымдуу маалыматты канчалык деңгээлде алаарын өз экономикалык стимулдарына жараша тандаган жарым-жартылай тең салмак модели катары так аныкталды. 10. Изилдөө колдогон / колдобогон жоромол чеги көрүнүп турабы? Ооба; корреляция, IV негизиндеги жаңылык сунушун идентификациялоо, теориялык саясат жыйынтыгы жана негизги “skin in the game” байланышынын идентификация чектери өзүнчө бөлүндү. 11. HTML/SVG/Base64 структуралык жактан коопсузбу? Ооба; script, iframe, event handler, тышкы сүрөт чакыруусу жана foreignObject жок. SVG көз карандысыз, масштабсыз жана жабык тег түзүлүшүндө. 12. Макала которууга коопсузбу жана илимий деталь которууну жеңилдетүү үчүн кыскартылдыбы? Ооба; canonical терминдер ырааттуу сакталды, теңдемелер көрүнгөн тексттен бөлүндү, сандар жана белгилер булактагыдай калтырылды жана техникалык тереңдик сакталды. ВИЗУАЛДЫК ШИЛТЕМЕ ТӨМӨНКҮ КАПКАСЫ: A. Негизги графиктердин илимий билдирүүсү макала ичинде түшүндүрүлдү. B. CC BY-NC-ND лицензиясына байланыштуу булак фигураларынын дизайн адаптациясы жасалган жок. C. Кайра курууга боло турган илимий механизм өз алдынча inline SVG аркылуу көрсөтүлдү. D. Булакта көрүнбөгөн фигурага шилтеме берген бош “Figure Xде көрүнгөндөй” сөз айкашы калтырылган жок. АВТОРДУК УКУК / ЛИЦЕНЗИЯ ТӨМӨНКҮ КАПКАСЫ: Булак CC BY-NC-ND 4.0 лицензиясында. Булактын сүйлөмдөрү же абзацтары механикалык кыргызча котормо катары көчүрүлгөн жок; булак фигуралары өзгөртүлүп кайра жарыяланган жок. Илимий фактылар, ыкма, формулалар жана жыйынтыктар Verianlaнын оригиналдуу педагогикалык түзүлүшүндө өз алдынча түшүндүрүлдү.
Рационалдуу көңүл бурбоо модели (rational inattention model) — экономикалык чечимдер үчүн пайдалуу маалымат алуунун чыгымы бар шартта керектөөчү канча маалымат топтой турганын өз стимулдарына жана кабыла турган жоготууларына жараша тандаган экономикалык модель. Ina Hajdini, Edward S. Knotek II, James Mitchell, Mathieu Pedemonte жана Taylor Shiroff 170 миңден ашык АКШ керектөөчүлөрүн камтыган күнүмдүк сурамжылоону ушул модель менен бириктирип, керектөөчүлөр акча-кредит саясаты тууралуу жаңылыктарга эмне үчүн көңүл бурарын, пайыздык чендин өзгөрмөлүүлүгү жана жаңылык сунушу көңүлдү кантип өзгөртөрүн жана бул жыйынтыктар борбордук банктын коммуникациясы үчүн эмнени билдирерин изилдешет.
Изилдөөнүн борбордук түшүнүгү “skin in the game” деген сөз айкашы. Теориялык моделде бул түшүнүк керектөөчүнүн таза карыз же жыйым позициясынын керектөөсүнө болгон катышынын абсолюттук мааниси менен көрсөтүлөт. Эмпирикалык колдонмодо болсо изилдөөчүлөр баланстык катышты түздөн-түз байкабай, жакынкы келечекте үй же моторлуу унаа сыяктуу адатта каржылоону талап кылган ири сатып алууну пландаган керектөөчүлөрдү пайыздык өзгөрүүлөрдөн экономикалык жактан көбүрөөк таасирлене турган топ катары аныкташат.
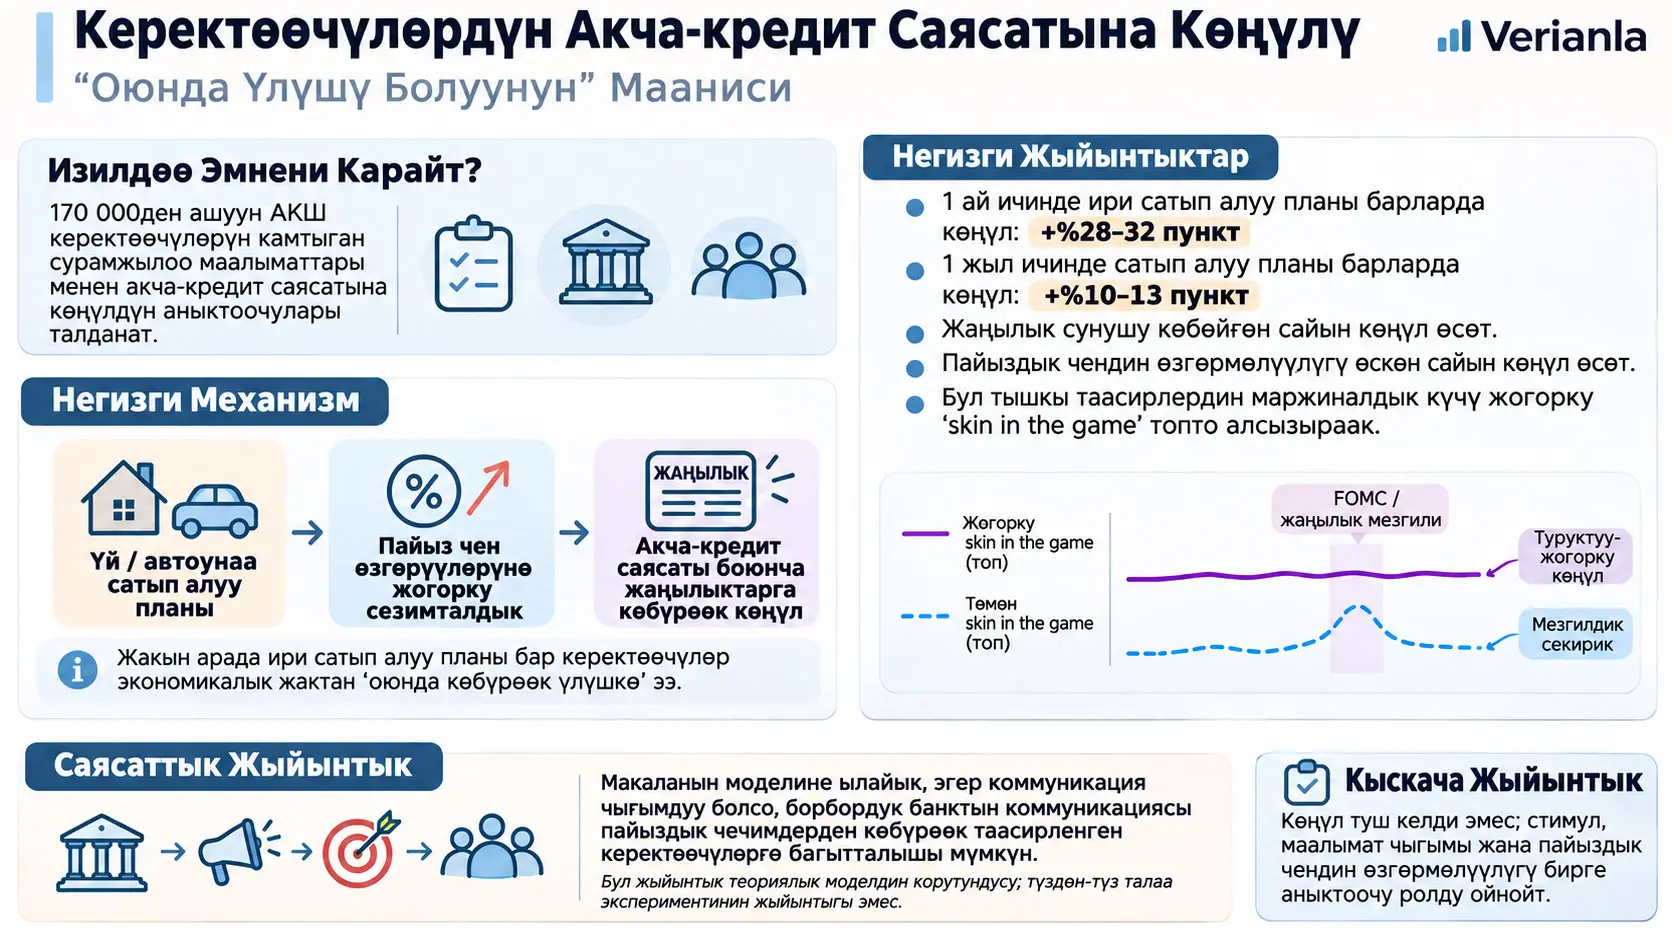
Бир айдын ичинде үй же унаа сатып алууну пландаган керектөөчүлөр мындай планы жокторго салыштырмалуу акча-кредит саясаты тууралуу жаңылыктарга болжол менен 28–32 пайыздык пункт көбүрөөк көңүл бурушат. Бир жылдык сатып алуу пландарында айырма 10–13 пайыздык пунктка чейин төмөндөйт, бирок оң жана статистикалык жактан маанилүү бойдон калат. План горизонту кыскарган сайын натыйжанын күчөшү пайыздык чечимдин жакындап калган каржылоо чечими үчүн экономикалык мааниси өсүшү менен моделдин божомолуна дал келет.
Көңүл жеке стимулдар менен гана өзгөрбөйт. Жогорку сандык сабаттуулук жана билим деңгээли жогорку көңүл менен байланышкан; жаңылык сунушунун көбөйүшү жана бир жылдык АКШ Казыналык кирешелүүлүгүнүн 30 күндүк өзгөрмөлүүлүгүнүн өсүшү да көңүлдү жогорулатат. Бирок изилдөөнүн эң айырмаланган жыйынтыгы — өз ара аракеттер: пайыздык кыймылдардан түздөн-түз таасирлене турган ири сатып алуу планы бар керектөөчүлөр буга чейин эле салыштырмалуу жогорку көңүл деңгээлин сактап турганда, жаңылык сунушу же пайыздык өзгөрмөлүүлүк сыяктуу тышкы факторлордун маржиналдык таасири өзгөчө “skin in the game” деңгээли төмөн керектөөчүлөрдө чоңураак болот.
FOMC жыйындарынын айланасындагы графиктер да ошол эле көрүнүштү көрсөтөт. Үй же унаа алууну пландабаган керектөөчүлөрдүн акча-кредит саясаты жаңылыктарына көңүл буруу ыктымалдыгы FOMC билдирүүсүнүн айланасында ачык секирет, ал эми бир ай ичинде ири сатып алууну пландаган керектөөчүлөрдүн көңүл деңгээли алда канча жогору жана туруктуураак. Авторлор муну маалымат табуу жеңилдегенде, өзгөчө кадимки шартта маалымат алууга стимулу төмөн керектөөчүлөр кыймылга келет деп чечмелешет.
Борбордук банк коммуникациясына байланыштуу жыйынтык түз байкоочу регрессиядан эмес, эмпирикалык табылгалар менен колдоого алынган теориялык моделден алынат. Моделде коммуникация керектөөчүнүн маалымат алуу чыгымын төмөндөтөт, бирок борбордук банкка реалдуу ресурс чыгымын жаратат. Ушул шарттарда модель чектелген коммуникация ресурстарын пайыздык чечимдерден көбүрөөк таасирлене турган жана маалымат жетишсиздигинен жогору жыргалчылык жоготуусуна учурай турган керектөөчүлөргө багыттоо универсалдуу коммуникацияга караганда натыйжалуураак болушу мүмкүн экенин көрсөтөт.
Эң маанилүү жоромол чеги: изилдөө “борбордук банктар үй же унаа сатып ала турган адамдар менен гана сүйлөшүшү керек” деген түрдө түз реалдуу дүйнөдөгү саясат экспериментин жүргүзбөйт. Максаттуу коммуникациянын жыйынтыгы белгилүү божомолдорду камтыган теориялык моделден алынган. Мындан тышкары, негизги сатып алуу-планы/көңүл талдоосу кайталанма кесилиш маалыматтарына негизделет; ошол эле адамдар убакыт ичинде ээрчип байкалбайт. Авторлор тескери себептүүлүккө каршы көптөгөн falsification жана туруктуулук тесттерин беришет, бирок бул түзүлүш рандомизацияланган көзөмөлдүү эксперимент эмес.
Изилдөө эмне үчүн маанилүү?
Акча-кредит саясатынын экономикалык жүрүм-турумга таасир этиши борбордук банктын пайыздык ченди өзгөртүшүнө гана байланыштуу эмес. Эгер керектөөчү пайыздык өзгөрүүнү байкабаса, түшүнбөсө же чечимине чагылдырбаса, саясаттын өткөрүү механизминин бир бөлүгү алсырайт.
Айрыкча карыз алуу же жыйым чечимдери келечектеги реалдык пайыздык чен боюнча күтүүлөргө байланыштуу. Ипотекалык насыя, унааны каржылоо, жыйым эсеби же башка пайызга сезимтал чечим кабыл алган керектөөчү үчүн акча-кредит саясаты жөнүндө маалымат алуунун экономикалык баалуулугу пайыздык ченден анча таасирленбеген керектөөчүгө караганда жогору болушу мүмкүн.
Ошондуктан изилдөөнүн негизги суроосу жөн гана “керектөөчүлөр Fed жаңылыктарын ээрчийби?” эмес. Изилдөө үч кененирээк суроону карайт:
- Керектөөчүнүн өз экономикалык стимулдары анын акча-кредит саясатына көңүлүн кантип өзгөртөт?
- Жаңылык сунушу жана пайыздык өзгөрмөлүүлүк сыяктуу тышкы шарттар көңүлдү кантип өзгөртөт жана жеке стимулдар менен кантип өз ара аракеттенет?
- Көңүл эндогендик болуп, коммуникация чыгымдуу болсо, борбордук банктын коммуникация ресурстары кимге багытталышы керек?
Рационалдуу Көңүл Бурбоо Модели Деген Эмне?
Рационалдуу көңүл бурбоо — керектөөчү маалымат алуунун пайдасын жана маалымат алуунун чыгымын салыштырып, пайыздык чен сыяктуу экономикалык өзгөрмөлөрдү канчалык жакын көзөмөлдөй турганын аң-сезимдүү тандаган теориялык алкак; бул изилдөөдө пайызга жогорку сезимталдык жана пайыздык өзгөрмөлүүлүктүн жогору болушу оптималдуу көңүлдү көбөйтөт, ал эми маалымат алуу чыгымынын жогору болушу оптималдуу көңүлдү азайтат.
Керектөөчүнүн негизги оптималдаштыруу маселеси
Моделде экономика \(i\in[0,1]\) менен белгиленген үзгүлтүксүз керектөөчүлөр массасынан турат. Керектөөчү \(i\), ар бир \(t\) мезгилинде керектөөсү \(C_{it}\) жана реалдык облигация позициясы \(B_{it}\) аркылуу күтүлгөн дисконттолгон пайдалуулугун максималдаштырат:
\[ \max_{C_{it},B_{it}} E_{i0} \sum_{t=0}^{\infty} \beta^t\ln(C_{it}). \tag{1} \]
Бул теңдеме керектөөчүнүн убакыт ичиндеги керектөө тандоолорун билдирет.
- \(C_{it}\): керектөөчү \(i\)нин \(t\) мезгилиндеги реалдык керектөөсү.
- \(B_{it}\): ошол эле мезгилдеги реалдык облигация/каржылык позиция.
- \(\beta\): келечектеги пайдалуулуктун бүгүнкү күнгө салыштырмалуу канча салмакка ээ экенин көрсөткөн дисконт фактору.
- \(\ln(C_{it})\): керектөөдөн алынган логарифмдик мезгилдик пайдалуулук.
- \(E_{i0}\): керектөөчүнүн колундагы маалыматка ылайык күтүлгөн маанини билдирет.
Керектөөчү ошондой эле төмөнкү мезгилдер аралык бюджеттик чектөөгө баш иет:
\[ C_{it}+B_{it} = R_{t-1}B_{i,t-1}+Y_{it}. \tag{2} \]
Бул жерде \(Y_{it}\) керектөөчүнүн экзогендик реалдык кирешеси, \(R_{t-1}\) болсо мурунку мезгилден калган облигация позициясынын реалдык кирешелүүлүгү. Теңдеме жөнөкөй айтканда керектөө жана жаңы каржылык позиция учурдагы киреше менен мурдагы каржылык позициядан келген ресурстан ашпоого тийиш экенин билдирет.
“Skin in the game” теориялык жактан кантип аныкталат?
Туруктуу абалда:
\[ \bar R=\frac{1}{\beta} \]
жана:
\[ \bar C_i = \bar Y_i-(\bar R-1)\bar B_i \]
байланыштары аткарылат.
Авторлор керектөөчү \(i\)нин “skin in the game” деңгээлин:
\[ |a_i| \equiv \left| \frac{\bar B_i}{\bar C_i} \right| \]
түрүндө аныкташат.
\(\bar B_i/\bar C_i\) туруктуу абалда таза карыз алуу же жыйымдын керектөөгө катышы. Абсолюттук маани колдонулганынын себеби — модельдө ири карыз алуучулар да, ири жыйым ээлери да реалдык пайызды туура эмес болжолдоодон таасирлениши мүмкүн.
Изилдөөнүн эмпирикалык бөлүгү өзгөчө кредиттик канал жагынан ири сатып алууну пландаган, карыз алууга жакын керектөөчүлөргө көңүл бурат.
“Skin in the Game” Бул Изилдөөдө Кантип Өлчөнөт?
Изилдөөнүн сурамжылоодогу колдонулушунда “skin in the game” теориялык баланстык катыштын түз өлчөөсү эмес; бир ай же бир жыл ичинде үй же моторлуу унаа сатып алууну пландоо керектөөчүнүн жакындап келе жаткан чечиминин пайыздык чендерге сезимталдыгын көрсөткөн келечекке багытталган эмпирикалык прокси өзгөрмө катары колдонулат.
Теория менен сурамжылоо өлчөмүнүн айырмасы
Моделде \(a_i\) үзгүлтүксүз экономикалык чоңдук. Чыныгы сурамжылоодо изилдөөчүлөр ар бир керектөөчүнүн жалпы карыз жана жыйым балансын өлчөбөйт.
Анын ордуна керектөөчүдөн:
- алдыдагы бир ай же бир жыл ичинде үй сатып алууну пландап-пландабаганы,
- алдыдагы бир ай же бир жыл ичинде моторлуу унаа сатып алууну пландап-пландабаганы
суралат.
Эмпирикалык регрессияларда тиешелүү сатып алуу планы болсо \(|a_i|=1\), болбосо \(|a_i|=0\) түрүндө көрсөтүлөт.
Бул көрсөтүү моделдеги үзгүлтүксүз \(|a_i|\) өзгөрмөсүнүн так өлчөөсү эмес. Изилдөөчүлөрдүн максаты пайыздык ченге сезимтал, келечекке багытталган реалдуу чечим босогосун түзүү.
Сатып алуу планы эмне үчүн пайыздык сезимталдыкты билдирет?
Үй же унаа сыяктуу кымбат товарлар көбүнчө ипотека, автонасыя же башка каржылоо түрлөрү менен сатылып алынат. Мындай сатып алуу жакындаганда пайыздык чендеги өзгөрүү:
- айлык насыя төлөмүнө,
- жалпы каржылоо чыгымына,
- сатып алууга мүмкүн болгон үй же унаанын көлөмүнө,
- сатып алуу убактысына
таасир этиши мүмкүн.
Демек, жакындап келе жаткан ири сатып алуу планы бар керектөөчүнүн пайыздык өзгөрүүлөрдү көзөмөлдөөдөн ала турган экономикалык пайдасы жогору болушу мүмкүн.
Моделде реалдык пайыз кантип жүрөт?
Булак реалдык пайыздык чендин туруктуу абалдан лог-четтөөсүн:
\[ r_t\sim N(0,\sigma_r^2) \tag{3} \]
түрүндө болжолдойт.
Жеке реалдык кирешенин четтөөсү болсо:
\[ y_{it}\sim N(0,\sigma_y^2), \qquad E(y_{it}y_{jt})=0 \quad \forall i\neq j. \tag{4} \]
Бул божомолдор моделди аналитикалык чечүүнү жеңилдетет. Булак негизги моделде реалдык пайыз процессин көз карандысыз жана бирдей бөлүштүрүлгөн деп кабыл алат; реалдуу дүйнөдөгү бардык пайыздык динамика ушундай жүрөт деп айтпайт.
Керектөөчү чыныгы реалдык пайызды толук көрбөсө, эмнени көрөт?
Керектөөчү реалдык пайыздык чен тууралуу ызы-чуулуу сигналды байкайт:
\[ s_{it} = r_t+\nu_{it}, \qquad \nu_{it}\sim iid\,N(0,\sigma_{\varepsilon i}^{2}), \qquad E(\nu_{it}r_t)=0. \tag{5} \]
\(s_{it}\) — керектөөчүнүн реалдык пайыз жөнүндө алган маалыматы. \(\nu_{it}\) сигналдагы катаны же ызы-чууну билдирет.
Ызы-чуу төмөн болсо сигнал такыраак. Ызы-чуу жогору болсо керектөөчү чыныгы реалдык пайыз жөнүндө көбүрөөк белгисиздикке ээ болот.
Posterior белгисиздик деген эмне?
Керектөөчү сигналды көргөндөн кийин реалдык пайыз тууралуу калган белгисиздик:
\[ \sigma_{r|s_i}^{2} \]
менен көрсөтүлөт.
Бул маани кичирейген сайын керектөөчү реалдык пайыз жөнүндө такыраак маалымат алган болот.
Маалымат көлөмү кантип өлчөнөт?
Изилдөө Sims тибиндеги entropy ыкмасын колдонот:
\[ I(\sigma_{r|s_i}^{2}) = \frac{1}{2} \log_2 \left( \frac{\sigma_r^{2}} {\sigma_{r|s_i}^{2}} \right). \tag{6} \]
Бул формула маалымат алынганга чейинки белгисиздик \(\sigma_r^2\) менен маалымат алынгандан кийинки белгисиздик \(\sigma_{r|s_i}^2\) ортосундагы азаюуну өлчөйт.
Эгер posterior белгисиздик баштапкы белгисиздикке тең болсо:
\[ \sigma_{r|s_i}^2=\sigma_r^2, \]
катыш 1 болот, \(\log_2(1)=0\) чыгат жана керектөөчү жаңы маалымат алган эмес.
Posterior белгисиздик азайган сайын катыш өсүп, маалымат агымы көбөйөт.
Маалымат алуу эмне үчүн чексиз эмес?
Анткени такыраак маалымат керектөөчүнүн экономикалык ката кетирүү ыктымалдыгын азайтат, бирок маалымат чогултуу, иштетүү жана көзөмөлдөө да чыгымдуу.
Булак бул тең салмакты:
\[ \sigma_{r|s_i}^{2} = \arg\min_{\sigma_{r|s_i}^{2}\leq\sigma_r^2} \left[ E_{i,-1} \sum_{t=0}^{\infty} \frac{\beta^t}{2} (c_{it}-c_{it}^{*})^2 + \frac{\lambda_i}{1-\beta} I(\sigma_{r|s_i}^{2}) \right]. \tag{7} \]
түрүндө түзөт.
- \(c_{it}^{*}\): толук маалымат шартында керектөөчүнүн оптималдуу керектөөсү.
- \((c_{it}-c_{it}^{*})^2\): толук эмес маалыматтан улам кабыл алынган керектөө чечиминин толук-маалымат benchmarkынан квадраттык четтөөсү.
- \(\lambda_i\): керектөөчүнүн бир бирдик маалымат алуу чыгымы.
- \(I(\cdot)\): алынган маалыматтын көлөмү.
Керектөөчү көбүрөөк маалымат алса, биринчи жоготуу компоненти азаят; экинчи чыгым компоненти өсөт. Оптималдуу көңүл ушул эки таасирди тең салмактайт.
Hand-to-mouth керектөөчү деген эмне?
Моделде hand-to-mouth керектөөчү ар бир мезгилде кирешесинин баарын керектеген жана мезгилдер аралык каржылык актив же карыз алып жүрбөгөн керектөөчү.
Бул керектөөчүнүн мезгилдик керектөөсү реалдык пайыздык ченден көз каранды болбогондуктан, моделдин ичинде пайыз тууралуу туура эмес божомол жасоонун керектөө жагынан жыргалчылык жоготуусу жок. Ошондуктан модельдө оптималдуу түрдө пайыз жөнүндө кошумча маалымат албайт.
Бул жыйынтык моделдин божомолуна мүнөздүү; реалдуу дүйнөдөгү бардык кирешеси төмөн же акча агымы чектелүү адамдар борбордук банк жаңылыктарына таптакыр көңүл бурбайт деген доомат эмес.
Көңүл өзгөрмөсү \(\kappa_i\) деген эмне?
Оптималдуу көңүл:
\[ \kappa_i \equiv 1- \frac{\sigma_{r|s_i}^{2}} {\sigma_r^{2}} \]
деп аныкталат.
\(\kappa_i=0\) маалымат алуу реалдык пайыз белгисиздигин таптакыр азайтпаган абалды; \(\kappa_i\) жогорулаган сайын керектөөчү пайыз тууралуу белгисиздикти көбүрөөк азайткан абалды билдирет.
Булактын шилтемесине ылайык \(\kappa_i\) абал жана өлчөө теңдемелерине туура келген Kalman gain катары да чечмелениши мүмкүн.
Оптималдуу көңүл үчүн жабык-формадагы чечим
Proposition 1ге ылайык:
\[ \kappa_i = 1- \frac{\sigma_{r|s_i}^{2}} {\sigma_r^{2}} = \begin{cases} 1- \dfrac{\lambda_i} {\left[\beta+(1-\beta)a_i^2\right]\sigma_r^2\ln 2}, & |a_i|\geq a_i^{*}, \\[8pt] 0, & \text{aksi halde}. \end{cases} \tag{8} \]
Көңүл босогосу:
\[ a_i^{*} = \sqrt{ \frac{ \lambda_i-\beta\ln(2)\sigma_r^2 }{ \ln(2)\sigma_r^2(1-\beta) } }. \]
Бул чечим үч негизги өзгөрмөнүн ортосундагы механизмди тактайт:
- \(|a_i|\) өскөн сайын: пайыздык катанын экономикалык чыгымы өсүп, көңүл көбөйөт.
- \(\lambda_i\) өскөн сайын: маалымат алуу кымбаттап, көңүл азаят.
- \(\sigma_r\) өскөн сайын: реалдык пайыз өзгөрмөлүү болуп, туура эмес маалымат менен чечим кабыл алуунун потенциалдуу чыгымы өсөт жана көңүл көбөйөт.
Моделдин алты текшериле турган божомолу
| No | Божомол | Математикалык багыт |
|---|---|---|
| 1 | Skin in the game өскөн сайын көңүл өсөт. | \(\partial\kappa_{it}/\partial|a_i|>0\) |
| 2 | Жеке маалымат алуу чыгымы өскөн сайын көңүл азаят. | \(\partial\kappa_{it}/\partial\lambda_i<0\) |
| 3 | Жалпы маалымат чыгымы өскөн сайын көңүл азаят; жаңылык сунушу өскөн сайын көңүл жогорулайт. | \(\partial\kappa_{it}/\partial N_t>0\) |
| 4 | Пайыздык өзгөрмөлүүлүк жогорулаган сайын көңүл өсөт. | \(\partial\kappa_{it}/\partial\sigma_{rt}>0\) |
| 5 | Жаңылык сунушунун маржиналдык таасири skin in the game өскөн сайын алсырайт. | \(\partial^2\kappa_{it}/\partial N_t\partial|a_i|<0\) |
| 6 | Пайыздык өзгөрмөлүүлүктүн маржиналдык таасири skin in the game өскөн сайын алсырайт. | \(\partial^2\kappa_{it}/\partial\sigma_{rt}\partial|a_i|<0\) |
Сурамжылоо маалыматы кантип чогултулат?
Маалымат Federal Reserve Bank of Cleveland жүргүзгөн күнүмдүк онлайн керектөөчүлөрдүн күтүүлөрү сурамжылоосунан алынат. Сурамжылоону Qualtrics Research Services жүргүзөт; катышуучулар активдүү башкарылган double-opt-in рынок изилдөө панелдеринен жана кошумча социалдык медиа булактарынан тартылат.
Маалымат топтому repeated cross-section, башкача айтканда кайталанма кесилиш түзүлүшүндө. Бул ар бир датада окшош калктан керектөөчүлөр сурамжылоого катышканын, бирок ошол эле адам убакыт ичинде системалуу түрдө байкалбаганын билдирет.
Бул айырма илимий жактан маанилүү. Изилдөө ар башка адамдардын ортосундагы кесилиш айырмаларын жакшы байкай алат; бирок ошол эле адамдын “сатып алуу планым пайда болгонго чейин канчалык көңүлдүү элем, план түзгөндөн кийин канчалык көңүлдүүмүн?” деген өзгөрүүсүн fixed-effects панелдик дизайн менен түз өлчөй албайт.
Акча-кредит саясатына көңүл кантип өлчөнөт?
Керектөөчүдөн өткөн жумада акча-кредит саясаты же Federal Reserve жөнүндө кандайдыр бир жаңылык уккан-укпаганы суралат.
Жооп экилик өзгөрмөгө айландырылат:
\[ \kappa_{it} = \begin{cases} 1, & \text{haber duyduğunu bildiriyorsa},\\ 0, & \text{duymadığını bildiriyorsa}. \end{cases} \]
Бул эмпирикалык өзгөрмө көңүлдүн extensive marginин, башкача айтканда керектөөчү көңүлдүүбү же жокпу дегенди өлчөйт. Теориялык \(\kappa_i\) болсо көңүл интенсивдүүлүгүнүн үзгүлтүксүз өлчөмү. Appendixтеги Corollary 2 моделдин божомолдору экилик көңүл ыктымалдыгы үчүн да жарактуу экенин көрсөтөт.
Акча-кредит саясаты тууралуу жаңылык чынында эле пайыз тууралуу жаңылыкты билдиреби?
Көңүл бурганын айткан керектөөчүлөрдөн уккан жаңылыктын түрү да өзүнчө суралат. Булак, айрыкча 2022-жылдан тартып пайыздык чен өзгөрүүлөрү тууралуу жаңылыктар башка акча-кредит саясаты жаңылыктарына караганда үстөм боло баштаганын көрсөтөт.
Мындан тышкары көңүл бурган жана көңүл бурбаган керектөөчүлөрдүн инфляция күтүүлөрүнүн окшош болушу авторлордун бул көңүл өлчөмүн жөн гана “инфляцияга көңүл” эмес, номиналдык пайыз жана акча-кредит саясаты боюнча маалымат издөө жүрүм-туруму катары чечмелешин колдойт.
Жеке маалымат алуу чыгымы кантип өлчөнөт?
\(\lambda_i\) түз байкалбагандыктан, изилдөө эки проксини колдонот:
- билим деңгээли,
- сандык сабаттуулук.
Сандык сабаттуулук ак жана кара шарлар салынган кутудан 70 жолу алуунун 14үндө кара шар чыкса, кийинки алууда кара шар чыгуу ыктымалдыгын сураган жөнөкөй ыктымалдык суроосу менен өлчөнөт.
Туура жооп бергендер жогорку сандык сабаттуулук көрсөткүчүн алышат.
Жалпы маалымат чыгымы кантип өлчөнөт?
Изилдөө Factiva аркылуу белгилүү бир мезгилде “monetary policy” же “Federal Reserve” сөз айкаштарын камтыган жаңылыктардын санын эсептейт.
Көбүрөөк жаңылык маалымат табууну жеңилдетет жана ошентип жалпы маалымат алуу чыгымы \(\lambda_t\) төмөндөйт деп болжолдонот.
Пайыздык өзгөрмөлүүлүк кантип өлчөнөт?
Пайыздык өзгөрмөлүүлүк:
бир жылдык АКШ Казыналык облигациясынын кирешелүүлүгүнүн мурунку 30 күндөгү стандарттык четтөөсү
катары өлчөнөт.
Булак графигинде бирдик пайыздык пункт.
Мындан тышкары 26 Август 2020–16 Март 2022 мезгили Federal Reserve пайыздар бир аз убакыт төмөн бойдон каларын билдирген forward guidance себептүү төмөн пайыздык өзгөрмөлүүлүк мезгили катары колдонулган forward guidance dummy өзгөрмөсү менен көрсөтүлөт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Биринчи эмпирикалык тест: skin in the game
Негизги регрессия:
\[ \kappa_{it} = \gamma_t + \beta_1|a_i| + X_i'\theta + \varepsilon_{it}. \tag{9} \]
Бул жерде:
- \(\kappa_{it}\): керектөөчү акча-кредит саясаты жөнүндө жаңылык уккан-укпаганын көрсөтөт.
- \(|a_i|\): ири сатып алуу планынын көрсөткүчү.
- \(X_i\): билим жана киреше сыяктуу демографиялык контролдор.
- \(\gamma_t\): айлык fixed effects.
- \(\beta_1\): бир эле макро чөйрөдө сатып алуу планы бар жана жок керектөөчүлөрдүн көңүл айырмасын өлчөйт.
| План горизонту | OLS, контролсуз | OLS, демографиялык контролдуу | Logit odds ratio, контролсуз | Logit odds ratio, контролдуу |
|---|---|---|---|---|
| Бир ай | 0,32*** | 0,28*** | 3,85*** | 3,92*** |
| Бир жыл | 0,13*** | 0,10*** | 1,83*** | 1,65*** |
OLS жыйынтыктары бир ай ичинде сатып алууну пландаган топтун көңүл буруу ыктымалдыгы болжол менен 28–32 пайыздык пункт жогору экенин көрсөтөт.
Бир жылдык горизонтто айырма 10–13 пайыздык пунктка чейин төмөндөйт.
Эки OLS спецификациясында тең 75.262 байкоо бар жана коэффициенттер %1 маанилүүлүк деңгээлинде.
Сатып алуу планы жоктордун баары көңүлсүзбү?
Жок. Булак үй же унаа сатып алуу планы жок керектөөчүлөрдүн да болжол менен %29у акча-кредит саясаты жаңылыктарына көңүл бурарын билдирет.
Изилдөө үчүн мунун эки мүмкүн болгон түшүндүрмөсү бар:
- сурамжылоодо өлчөнбөгөн кредиттик карта карызы, жыйым, инвестиция же учурдагы ипотека сыяктуу башка пайыздык сезимталдыктар болушу мүмкүн;
- моделде таза туруктуу позиция нөл болсо да, hand-to-mouth эмес айрым керектөөчүлөрдүн маалымат алуу чыгымы жетиштүү төмөн болсо, алар дагы эле көңүл бурушу мүмкүн.
Демек, изилдөө “сатып алуу планы жок = экономикалык стимул таптакыр жок” деген теңдикти түзбөйт.
Тескери себептүүлүк маселеси
Негизги маселе мындай: сатып алуу планы акча-кредит саясатына көңүлдү көбөйтөбү, же пайыз тууралуу жаңылык уккан керектөөчү сатып алуу планын өзгөртөбү?
Авторлор негизги регрессия бул суроого жалгыз өзү кемчиликсиз жооп бербесин кабыл алып, ар кандай текшерүүлөрдү жүргүзүшөт.
Биринчи тескери себептүүлүк текшерүүсү: демографиялык бир тектүүлүк
Эгер акча-кредит саясаты тууралуу жаңылык угуу сатып алуу планын жаратса, байланыш каржылоого көбүрөөк көз каранды жаш керектөөчүлөрдө алда канча күчтүү, улгайган керектөөчүлөрдө алсыз болушу күтүлмөк.
Appendix Dдеги жаш курак топторунун жыйынтыктарында сатып алуу планынын көңүлгө болгон оң коэффициенти бардык курак топторунда сакталат; 65 жаш жана андан жогорку топто да оң жана маанилүү.
Экинчи текшерүү: пайыздык режимдер боюнча туруктуулук
Булак federal funds rate төмөн, өсүп жаткан, жогорку-туруктуу жана төмөндөп жаткан мезгилдерде 30 күндүк rolling регрессияларды салыштырат.
Бир айлык сатып алуу планынын көңүлгө бааланган таасири убакыт бою болжол менен 0,3–0,4 диапазонунда оң бойдон калат жана 2022–2023 катаалдаштыруу мезгилинде белгисин өзгөртпөйт.
Авторлор бул туруктуулукту “пайыз жаңылыгы сатып алуу планын жаратат” деген жоромолго туура келбейт, “жакындап келе жаткан сатып алуу планы керектөөчүнү жаңылык ээрчүүгө түрткү берет” деген механизмге туура келет деп эсептешет.
Үчүнчү текшерүү: көңүлдү өзгөрткөн факторлор сатып алуу планын түшүндүрөбү?
Appendix D төмөнкү регрессияны колдонот:
\[ a_{it} = \gamma_t + \beta_1 DaysToFOMC_t + \beta_2 NewsCount_t + \beta_3\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{D.69} \]
FOMCге чейинки күндөрдүн саны, акча-кредит саясаты жаңылыктарынын интенсивдүүлүгү жана Казыналык кирешелүүлүктүн өзгөрмөлүүлүгү сыяктуу көңүлдү өзгөрткөн факторлор үй/унаа сатып алуу планын ар кандай саясат режимдеринде системалуу түшүндүрөбү, ошол текшерилет.
Tables D.1–D.4тө бул көңүл өзгөрткүчтөр сатып алуу планын бардык режимдерде жана товар түрлөрүндө туруктуу түрдө маанилүү түшүндүрбөй турганы көрүнөт.
Төртүнчү текшерүү: жогорку көңүл мезгилдери
Булак:
\[ \kappa_{it} = \gamma_t + \beta_1|a_{it}| + \beta_2 \left( |a_{it}|\times HighAttention_t \right) + X_i'\theta + \varepsilon_{it} \tag{D.70} \]
регрессиясы менен сатып алуу планынын таасири FOMCден кийин, Fed жаңылыктарынын жогорку интенсивдүүлүгү, акча-кредит саясаты жаңылыктарынын жогорку интенсивдүүлүгү жана пайыздык өзгөрмөлүүлүк жогорку мезгилдерде жасалма түрдө күчөйбү, ошону текшерет.
Булак өз ара аракет коэффициенттери негизинен кичине жана маанисиз экенин; маанилүү чыккан жогорку өзгөрмөлүүлүк өз ара аракети болсо тескери себептүүлүк божомолдогон оң белгинин ордуна терс экенин билдирет.
Бул тесттер авторлордун exogeneity жоромолун күчөтөт. Ошентсе да маалымат кайталанма кесилиш болгондуктан, Verianla баяны бул жыйынтыкты рандомизацияланган кийлигишүү же ошол эле керектөөчүнү убакыт боюнча ээрчиген так панелдик себептүүлүк катары көрсөтпөйт.
Экинчи эмпирикалык тест: жеке маалымат чыгымдары
Булак:
\[ \kappa_{it} = \gamma_t+\psi_2 Z_i+\varepsilon_{it} \tag{10} \]
теңдемеси менен билим жана сандык сабаттуулукту маалымат алуу чыгымынын проксилери катары текшерет.
| Көрсөткүч | OLS коэффициенти | Logit odds ratio |
|---|---|---|
| Жогорку сандык сабаттуулук | 0,05*** | 1,23*** |
| Бир аз университеттик билим | 0,04*** | 1,22*** |
| Бакалавр | 0,20*** | 2,48*** |
| Магистр же андан жогору | 0,38*** | 5,23*** |
Жогорку сандык сабаттуулук көңүл буруу ыктымалдыгы менен болжол менен 5 пайыздык пункт оң байланыш көрсөтөт.
Магистр же андан жогорку билим деңгээли жогорку билим албаган референттик топко салыштырмалуу OLSде болжол менен 38 пайыздык пункт жогору көңүл менен байланышкан.
Булак эң жогорку билим тобунан башка жеке маалымат чыгымынын таасирлери бир айлык skin-in-the-game таасиринен кичине экенин баса белгилеп, экономикалык стимул когнитивдик жөндөмдөн көз карандысыз өзүнчө роль ойной турганын айтат.
Жаңылык Сунушу жана Пайыздык Өзгөрмөлүүлүк Акча-кредит Саясатына Көңүлдү Кантип Өзгөртөт?
Изилдөөдө көбүрөөк акча-кредит саясаты жаңылыгы маалымат алуунун жалпы чыгымын азайткан тышкы фактор катары, бир жылдык Казыналык кирешелүүлүктүн 30 күндүк стандарттык четтөөсү болсо пайыздык белгисиздиктин көрсөткүчү катары колдонулат; эки фактор тең орточо көңүлдү жогорулатат, бирок алардын таасири жакынкы мезгилде ири сатып алууну пландаган жана буга чейин эле жогорку көңүл көрсөткөн керектөөчүлөрдө кыйла алсырайт.
Жаңылык сунушунун регрессиясы
Булак:
\[ \kappa_{it} = \alpha + \psi_3N_t + X_i'\theta + \varepsilon_{it}. \tag{11} \]
\(N_t\), Factivaда акча-кредит саясаты же Federal Reserve жөнүндө табылган жаңылыктардын санын билдирет.
| Жаңылык өлчөмү | OLS | IV | IV биринчи этап F-статистикасы |
|---|---|---|---|
| “Monetary Policy” жаңылыктары | 0,05*** | 0,14*** | 3765,2 |
| “Federal Reserve” жаңылыктары | 0,04*** | 0,11*** | 3939,9 |
Булак тексти OLS жыйынтыктарын издөө чөйрөсүндөгү бир кошумча жаңылык көңүл буруу ыктымалдыгын 4–5 пайыздык пунктка жогорулатат деп түшүндүрөт.
Бирок жаңылыктардын саны сунушту гана чагылдырбашы мүмкүн. Керектөөчүлөр тема менен көбүрөөк кызыккан мезгилдерде медиа да көбүрөөк жаңылык чыгарышы мүмкүн.
Instrumental Variables эмне үчүн колдонулат?
Бул эндогендик маселени азайтуу үчүн авторлор FOMC жыйынына чейин же андан кийин канча күн болгонун жаңылыктардын саны үчүн инструменталдык өзгөрмө катары колдонушат.
FOMC жыйындарынын даталары алдын ала пландалып, коомчулукка жарыяланат. Жаңылыктардын интенсивдүүлүгү жыйындардын айланасында механикалык түрдө өсөт.
Авторлор бул календардан келип чыккан өзгөрүүнү жаңылык сунушунун экзогендик компонентин бөлүп алуу үчүн колдонушат.
IV коэффициенттери:
- “Monetary Policy” үчүн 0,14,
- “Federal Reserve” үчүн 0,11
деп бааланат.
Биринчи этап F-статистикаларынын 3765,2 жана 3939,9 болушу инструменттер жаңылыктардын саны менен абдан күчтүү байланышта экенин көрсөтөт.
Бул IV талдоо өзгөчө жаңылык сунушунун көңүлгө болгон таасиринин себептик жоромолун күчөтөт. Бул себептик идентификация сатып алуу планы көрсөткүчүнүн негизги кесилиш регрессиясы менен бир нерсе эмес.
FOMC жыйынынын күнүнүн айланасында эмне болот?
FOMC айланасындагы regression discontinuity графигинде бардык керектөөчүлөр чогуу бааланганда жыйын билдирүүсүнүн айланасында акча-кредит саясаты тууралуу жаңылык угуу ыктымалдыгында өйдө багытталган секирик көрүнөт.
Үй же унаа сатып алуу планы жок керектөөчүлөрдө жыйын айланасындагы бул секирик даанаыраак.
Жакынкы мезгилде сатып алууну пландаган керектөөчүлөрдүн көңүл деңгээли болсо жыйынга чейин эле жогору болгондуктан, FOMC айланасындагы кошумча өсүш кыйла чектелүү.
Пайыздык өзгөрмөлүүлүк регрессиясы
Булак:
\[ \kappa_{it} = \alpha + \beta_4\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{12} \]
теңдемесин колдонот.
| Өзгөрмө | OLS | Logit odds ratio |
|---|---|---|
| 30 күндүк 1-жылдык Казыналык кирешелүүлүк өзгөрмөлүүлүгү | 0,49*** | 11,17*** |
| Forward-guidance мезгили | -0,07*** | 0,71*** |
Булакка ылайык өзгөрмөлүүлүк өзгөрмөсүндөгү бир бирдик өсүш көңүл буруу ыктымалдыгын 49 пайыздык пунктка жогорулатат.
Бул жерде бирдик бир жылдык Казыналык кирешелүүлүктүн 30 күндүк стандарттык четтөөсү пайыздык пункт менен өлчөнөрүн унутпоо керек. Коэффициент күнүмдүк майда пайыздык кыймылдын таасири катары чечмеленбеши керек.
Төмөн өзгөрмөлүүлүк менен мүнөздөлгөн forward-guidance мезгилинде көңүл болжол менен 7 пайыздык пункт төмөн.
Жаңылык сунушу менен skin in the game өз ара аракети
Булак:
\[ \kappa_{it} = \alpha + \psi_{51}|a_i| + \psi_{52}N_t + \psi_{53}(N_t\times|a_i|) + X_i'\theta + \varepsilon_{it}. \tag{13} \]
теңдемесин колдонот.
Модель \(\psi_{53}<0\) болушун күтөт: ири сатып алуу планы бар керектөөчү мурунтан эле маалымат издегендиктен, жаңылык сунушунун кошумча өсүшүнүн көңүлгө маржиналдык таасири азыраак болушу керек.
| Таасир | OLS | IV |
|---|---|---|
| “Monetary Policy” × бир айлык план | -0,04*** | -0,22** |
| “Federal Reserve” × бир айлык план | -0,04*** | -0,19** |
| “Monetary Policy” × бир жылдык план | 0,01; маанилүү эмес | -0,10; маанилүү эмес |
| “Federal Reserve” × бир жылдык план | 0,00; маанилүү эмес | -0,09; маанилүү эмес |
Бир айлык пландарда IV жыйынтыктарына ылайык жаңылык сунушунун оң маржиналдык таасири жогорку-skin-in-the-game тобунда болжол менен 19–22 пайыздык пунктка азыраак.
Бир жылдык пландарда өз ара аракет алсырап, статистикалык жактан маанилүү эмес.
Пайыздык өзгөрмөлүүлүк менен skin in the game өз ара аракети
Булак:
\[ \kappa_{it} = \beta_{61}|a_i| + \beta_{62}(\sigma_{rt}\times|a_i|) + \beta_{63}\sigma_{rt} + X_i'\theta + \varepsilon_{it}. \tag{14} \]
теңдемесин баалайт.
| Өзгөрмө | OLS, контролсуз | OLS, контролдуу |
|---|---|---|
| Бир айлык сатып алуу планы | 0,35*** | 0,32*** |
| Бир айлык план × өзгөрмөлүүлүк | -0,34*** | -0,32*** |
| Бир жылдык сатып алуу планы | 0,13*** | 0,10*** |
| Бир жылдык план × өзгөрмөлүүлүк | 0,00 | -0,05 |
| Өзгөрмөлүүлүктүн негизги таасири | 0,43*** | 0,44*** |
Бир айлык сатып алуу планы бар керектөөчүлөрдө пайыздык өзгөрмөлүүлүктүн көңүлгө оң таасири болжол менен 32–34 пайыздык пунктка азыраак.
Бул жыйынтык “жогорку skin in the game тобунда өзгөрмөлүүлүк көңүлдү азайтат” дегенди билдирбейт. Негизги skin-in-the-game таасири оң; өз ара аракет коэффициенти өзгөрмөлүүлүк өскөндө көңүл өсүшү бул топто буга чейин эле жогорку көңүл деңгээли бар болгондуктан чектелүү экенин көрсөтөт.
Максаттуу Борбордук Банк Коммуникациясы Моделде Эмне Үчүн Пайда Болот?
Моделде борбордук банк коммуникациясы керектөөчүнүн маалымат алуу чыгымын төмөндөтөт, бирок коммуникацияны өндүрүү реалдуу ресурс чыгымын жаратат; ошондуктан маалымат жетишсиздигинен эң чоң жыргалчылык жоготуусуна кабылган пайызга сезимтал керектөөчүлөргө коммуникация багыттоо, коммуникация чыгымы эске алынганда универсалдуу жайылтууга караганда теориялык жактан натыйжалуураак болушу мүмкүн.
Коммуникация моделинин баштапкы божомолу
Бардык керектөөчүлөр башында бирдик маалымат чыгымы \(\lambda\) менен беттешет деп болжолдонот.
Борбордук банк белгилүү керектөөчүлөргө коммуникация бергенде бул чыгымды:
\[ \lambda_p<\lambda \]
деңгээлине түшүрө алат.
Бирок коммуникация бекер эмес. Булак коммуникация чыгымын \(g(\lambda_p)\) менен көрсөтөт.
Моделде \(g(\lambda_p)\) азаюучу жана катуу томпок: маалымат алуу чыгымын абдан төмөн деңгээлге түшүргөн интенсивдүү коммуникация улам кымбаттайт.
Коммуникацияга чейинки жыргалчылык жоготуусу
Булак Теңдеме (15):
\[ V(\lambda;a_i,\sigma_r^2) = \begin{cases} \dfrac{\lambda}{2(1-\beta)\ln2}, & |a_i|\geq a^{*}, \\[8pt] \sigma_r^2 \dfrac{\beta+(1-\beta)a_i^2}{2(1-\beta)}, & \text{aksi halde}. \end{cases} \tag{15} \]
деп аныкталат.
Моделде буга чейин эле көңүл бурган керектөөчүнүн жыргалчылык жоготуусу маалымат алуу чыгымы \(\lambda\)га байланыштуу. Оптималдуу түрдө көңүл бурбай калган керектөөчүнүн жоготуусу болсо учурдагы чыгым шартында маалымат албоону тандаган аймакка тиешелүү.
Борбордук банктын максаттоо маселеси
Борбордук банк ар бир керектөөчү үчүн:
\[ \lambda_p^{*}(i) = \arg\min_{\lambda_p(i)\leq\lambda} \left[ V(\lambda_p(i);a_i,\sigma_r^2) + g(\lambda_p(i)) \right]. \tag{16} \]
маселесин чечет.
Биринчи мүчө керектөөчүнүн толук эмес маалыматтан келип чыккан жыргалчылык жоготуусу. Экинчи мүчө борбордук банктын коммуникация чыгымы.
Proposition 2
Булак бир гана коммуникация интенсивдүүлүгү \(\lambda_p^{*}\) тандалат деп болжолдоп, жетиштүү жогорку “skin in the game” деңгээли бар керектөөчүлөрдү гана максаттоо оптималдуу экенин көрсөтөт.
Максаттоо босогосу:
\[ a_p^{*} = \sqrt{ \frac{\lambda_p^{*}} {\sigma_r^2(\ln2)(1-\beta)} - \frac{\beta}{1-\beta} + \frac{2g(\lambda_p^{*})}{\sigma_r^2} }. \]
түрүндө.
\(|a_i|\geq a_p^{*}\) болгон керектөөчүлөрдө маалымат жетишсиздигинен келип чыккан жыргалчылык жоготуусу коммуникация чыгымынан ашкандай чоң; ошондуктан модель аларды максаттоону артык көрөт.
\(|a_i|<a_p^{*}\) тобунда болсо кошумча коммуникациядан алынган жыргалчылык модельдө чыгымды жаппайт.
Бул эмпирикалык саясат экспериментиби?
Жок. Proposition 2 — теориялык жыйынтык.
Изилдөө реалдуу борбордук банк керектөөчүлөрдү сатып алуу пландарына жараша максаттаган талаа экспериментин жүргүзбөйт жана максаттуу коммуникация эмпирикалык түрдө жыргалчылыкты белгилүү бир пайызга көбөйтөт деп өлчөбөйт.
Бул саясат жыйынтыгы сурамжылоонун табылгалары колдогон рационалдуу көңүл бурбоо механизмине коммуникация чыгымын кошуудан алынат.
Figure 6 параметрлери эмнени билдирет?
Булак Figure 6 теориялык механизмди көрсөтүү үчүн:
- \(\beta=0{,}99\),
- \(\sigma_r^2=0{,}1\),
- \(\lambda=0{,}5\)
параметрлерин колдонот.
Төмөн коммуникация чыгымы панелинде:
\[ g=\frac{\lambda}{\lambda_p}-1, \]
жогорку коммуникация чыгымы панелинде болсо:
\[ g= 50 \left( \frac{\lambda}{\lambda_p}-1 \right) \]
колдонулат.
Бул маанилер сурамжылоодон бааланган саясат параметрлери эмес; теориялык механизмди визуалдаштыруу үчүн колдонулган мисал параметрлер.
Жалпы көңүл
Коммуникациядан кийинки жалпы көңүл:
\[ K_p = 2 \int_{\min(a_p^{*},a^{*})}^{\infty} \kappa_p(a)\phi(a)\,da. \tag{17} \]
деп аныкталат.
\(\phi(a)\) керектөөчүлөрдүн керектөөгө салыштырмалуу карыз/жыйым позицияларынын бөлүштүрүлүшүн; \(\kappa_p(a)\) коммуникациядан кийин тиешелүү керектөөчүнүн көңүлүн көрсөтөт.
Булак бул агрегаттоодо бөлүштүрүү симметриялуу деп болжолдойт.
Көңүл акча-кредит саясатынын өткөрүлүшүнө кантип таасир этет?
Моделдин aggregate керектөө жыйынтыгы:
\[ \frac{\partial c_t}{\partial r_t} = - \int_{-\infty}^{\infty} [\beta-a(1-\beta)] \kappa_p(a)\phi(a)\,da = -\beta K_p. \tag{18} \]
Теңдемеде жалпы көңүл \(K_p\) өскөн сайын реалдык пайыз өзгөрүүсүнүн жалпы керектөөгө абсолюттук таасири да өсөт.
Экономикалык логика мындай: керектөөчү чыныгы пайыз өзгөрүүсүн байкабаса же божомолун жетиштүү жаңыртпаса, керектөөсүн да азыраак өзгөртөт. Көбүрөөк көңүл күтүлгөн реалдык пайыздын чыныгы пайыз кыймылына көбүрөөк жооп беришине жана натыйжада керектөө чечиминин күчтүүрөөк жөнгө салынышына шарт түзөт.
Булак ошондой эле киреше реалдык пайыздан таасирленсе, жалпы саясат таасири Теңдеме (18)деги таза керектөө-каналы жыйынтыгынан чоңураак болушу мүмкүн экенин белгилейт; өзүнүн негизги моделинде бул кошумча киреше каналы эсептелбейт.
Эмне үчүн жогорку өзгөрмөлүүлүк мезгилдеринде коммуникация?
Моделде жогорку пайыздык өзгөрмөлүүлүк:
- көңүл босогосун төмөндөтүп, көбүрөөк керектөөчүнү көңүл бурган топко өткөрөт,
- буга чейин көңүл бурган керектөөчүлөрдүн көңүл интенсивдүүлүгүн жогорулатат.
Ошондуктан борбордук банк коммуникация ресурстарын кайсы мезгилдерде топтоону чечиши керек болсо, модель жогорку өзгөрмөлүүлүк мезгилдерин натыйжалуураак убакыттар катары көрсөтөт.
Изилдөө колдогон жыйынтыктар
- АКШ керектөөчүлөрүндө акча-кредит саясаты жаңылыктарына көңүл олуттуу түрдө гетерогендүү.
- Жакынкы мезгилде үй же унаа сатып алууну пландаган керектөөчүлөр жогорку көңүл көрсөтүшөт.
- Бир айлык сатып алуу планынын көңүл менен байланышы бир жылдык планга салыштырмалуу кыйла күчтүү.
- Билим жана сандык сабаттуулук жогорку көңүл менен байланышкан.
- Акча-кредит саясаты жана Federal Reserve жаңылык сунушу өскөндө көңүл жогорулайт.
- FOMC календары менен инструменттештирилген жаңылык сунушу IV талдоодо да оң таасир көрсөтөт.
- Бир жылдык Казыналык кирешелүүлүктүн өзгөрмөлүүлүгү жогорулаган мезгилдерде көңүл жогору.
- Төмөн өзгөрмөлүүлүктөгү forward-guidance мезгилинде көңүл төмөн.
- Жаңылык сунушунун жана пайыздык өзгөрмөлүүлүктүн маржиналдык таасири жакынкы мезгилде ири сатып алуу пландаган керектөөчүлөрдө азыраак.
- FOMC айланасындагы көңүл термелүүсүнүн маанилүү бөлүгү өлчөнгөн skin in the game деңгээли төмөн керектөөчүлөрдөн келип чыгат.
- Appendix Dдеги тесттер тескери себептүүлүк түшүндүрмөсүнө каршы авторлордун exogeneity божомолун колдогон далил берет.
- Теориялык модель коммуникация чыгымдуу болгондо пайызга жогорку сезимтал керектөөчүлөрдү максаттаган коммуникация оптималдуу болушу мүмкүн экенин көрсөтөт.
- Моделде жалпы көңүл өскөн сайын реалдык пайыз өзгөрүүсүнүн жалпы керектөөгө таасири күчөйт.
Изилдөө колдобогон жыйынтыктар
Изилдөө бардык керектөөчүлөр үй же унаа сатып алууну ойлогондо гана акча-кредит саясатына көңүл бурат деп айтпайт.
Сатып алуу планы жок керектөөчүлөрдүн болжол менен %29у дагы эле акча-кредит саясаты жаңылыгына көңүл бурат.
Изилдөө “жогорку билим акча-кредит саясаты тууралуу билимди түз себептик түрдө көбөйтөт” деген жыйынтыкты рандомизацияланган эксперимент менен көрсөтпөйт; билим жана numeracy маалымат чыгымынын проксилери катары колдонулат.
Негизги skin-in-the-game талдоосу рандомизацияланган кийлигишүү эмес жана кайталанма кесилиш маалыматтарына негизделген. Appendix D тесттери тескери себептүүлүк кооптонуусун азайтат, бирок ошол эле адамдарды убакыт бою ээрчиген панелдик fixed-effect идентификациянын ордун толук баспайт.
Изилдөө бардык борбордук банктар реалдуу дүйнөдө ири сатып алуу пландаган керектөөчүлөргө гана коммуникация жөнөтүшү керек дегенди эмпирикалык текшербейт.
Оптималдуу максаттуу коммуникация жыйынтыгы теориялык моделдин:
- коммуникация маалымат чыгымын азайтышы,
- коммуникация реалдуу ресурс чыгымын жаратышы,
- белгилүү коммуникация чыгымы функциясы,
- бирдей максатталган коммуникация интенсивдүүлүгү,
- aggregate эсепте симметриялуу \(a\) бөлүштүрүүсү
сыяктуу божомолдоруна көз каранды.
Изилдөө “көбүрөөк коммуникация дайыма жакшы” деген жыйынтыкты колдобойт. Тескерисинче, коммуникация чыгымдуу болсо, айрым төмөн-stakes керектөөчүлөргө кошумча коммуникация модельдө өз чыгымынан аз жыргалчылык пайдасын бериши мүмкүн.
Изилдөө пайыздык чендеги ар бир бирдик күнүмдүк өзгөрүү көңүлдү 49 пайыздык пунктка жогорулатат деп айтпайт. 0,49 коэффициенти бир жылдык Казыналык кирешелүүлүктүн 30 күндүк стандарттык четтөөсү менен аныкталган өзгөрмөлүүлүк өзгөрмөсүнүн бир бирдик өзгөрүүсүнө тиешелүү.
Изилдөө АКШдан тышкаркы керектөөчүлөр ошол эле коэффициенттер менен жүрүм-турум көрсөтөрүн далилдебейт.
Изилдөөнүн келечекке калтырган суроолору
Авторлор жыйынтык бөлүмүндө бир нече ачык изилдөө багытын көрсөтүшөт:
- компаниялардын акча-кредит саясатына көңүл буруу жүрүм-туруму керектөөчүлөрдөн кантип айырмаланат?
- акча-кредит саясатына көңүл менен инфляцияга көңүл кантип өз ара аракеттенет?
- төмөн skin-in-the-game керектөөчүлөрүн коммуникация аркылуу көңүл босогосунан жогору көтөрүүгө болобу?
- жогорку өзгөрмөлүүлүк мезгилинде көңүл бурган керектөөчү кийин да көңүл бурган бойдон калабы?
- ар кандай аудиториялар үчүн борбордук банк коммуникациясы кантип айырмаланышы керек?
Жалпы илимий баалоо
Изилдөөнүн негизги салымы — акча-кредит саясатына көңүлдү инфляция күтүүсү сыяктуу кыйыр көрсөткүчтөн чыгаруунун ордуна керектөөчүдөн түз акча-кредит саясаты же Federal Reserve жөнүндө жаңылык уккан-укпаганын суроо.
Экинчи салым — көңүл адамдын билим деңгээли же каржылык сабаттуулук сыяктуу жөндөм айырмачылыктарынан гана эмес, экономикалык жактан канчалык “оюнда” экенинен да күчтүү таасирлениши мүмкүн экенин көрсөтүү.
Үчүнчү салым — жеке стимул менен тышкы маалымат чөйрөсүн өзүнчө карап тим болбостон, алардын өз ара аракеттерин текшерүү. Жаңылык сунушундагы же пайыздык өзгөрмөлүүлүктөгү өзгөрүүлөр, айрыкча адатта маалымат издөөгө экономикалык стимулу алсызыраак керектөөчүлөрдүн көңүлүндө чоң термелүүлөрдү жаратат.
Ошондуктан изилдөөнүн илимий билдирүүсү “адамдарга көбүрөөк жаңылык берсек, баары бирдей деңгээлде көбүрөөк көңүл бурат” деген эмес.
Тагыраак айтканда: акча-кредит саясатына көңүл эндогендик; адамдардын пайыз маалыматын ээрчүүдөн ала турган экономикалык пайдасы, маалымат алуу чыгымы жана пайыздык чөйрөдөгү белгисиздик биргелешип ким көңүл бурарын жана канчалык көңүл бурарын аныктайт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: Consumers' Attention to Monetary Policy: The Importance of Having "Skin in the Game"
Кыргызча жарыя аталышы: Керектөөчүлөрдүн Акча-кредит Саясатына Көңүлү: “Оюнда Үлүшү Болуунун” Мааниси
Авторлор: Ina Hajdini; Edward S. Knotek II; James Mitchell; Mathieu Pedemonte; Taylor Shiroff.
Авторлордун ирети: Булактагы ирет так сакталды.
Мекемелер: Ina Hajdini, Edward S. Knotek II жана James Mitchell — Federal Reserve Bank of Cleveland; Mathieu Pedemonte — Inter-American Development Bank; Taylor Shiroff — Duke University.
Corresponding author: Булак бир гана corresponding author белгилебейт; авторлордун институционалдык байланыш маалыматтары шилтемеде өзүнчө берилет.
Тең салым / тең биринчи авторлук: Булакта мындай билдирүү жок.
Булак түрү: Federal Reserve Bank of Cleveland Working Paper.
Иштин номери: Working Paper No. 26-31.
Серия: Federal Reserve Bank of Cleveland Working Paper Series.
ISSN: 2573-7953.
DOI: 10.26509/frbc-wp-202631.
PDF мукаба датасы: October 2026.
Макаланын ички аталыш датасы: October 6, 2026.
Federal Reserve Bank of Cleveland расмий жарыя барагындагы дата: October 14, 2026.
Дата эскертүүсү: PDF ичиндеги дата менен расмий веб жарыя датасы бирдей эмес; Verianla бул эки датаны өзүнчө библиографиялык талаа катары сактайт.
Рецензия / редакциялык абал: Булак — Working Paper. Cleveland Fed жумушчу документтер изилдөө процессиндеги алдын ала материалдар экенин жана расмий Cleveland Fed жарыяларына колдонулган формалдуу редакциялык кароодон өтпөгөн болушу мүмкүн экенин билдирет. Булак рецензияланган журнал макаласы катары көрсөтүлбөшү керек.
Лицензия: Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International — CC BY-NC-ND 4.0.
JEL классификациялары: D8, E5.
Булак ачкыч сөздөрү: monetary policy; rational inattention; communication.
Негизги изилдөө түрү: Жарым-жартылай тең салмак теориялык рационалдуу көңүл бурбоо модели + ири кайталанма-кесилиш керектөөчүлөр сурамжылоосу + OLS/logit/IV жана FOMC айланасындагы эконометрикалык талдоо.
Негизги сурамжылоо: Federal Reserve Bank of Cleveland күнүмдүк онлайн Consumer Expectations Survey; аткаруучу Qualtrics Research Services.
Үлгү: Булак 170.000ден ашык АКШ керектөөчүлөрүн камтыганын билдирет.
Булак ичиндеги үлгү датасынын дал келбестиги: Киришүү бөлүмүндө изилдөө мезгили “March 2020 through January 2025” деп жазылган. Негизги Figure 1, Figure 5 жана Appendix Figure A.7 эскертүүлөрүндө болсо “March 2020–July 2025” деп жазылган. Булак бул айырманы түшүндүрбөйт; Verianla даталарды үнсүз бириктирген эмес.
Skin-in-the-game суроолорунун мезгилдери: Булак шилтемесине ылайык бул суроолор 16 Август 2021–18 Январь 2022, 3 Март 2022–13 Февраль 2024 жана 28 Август 2024төн үлгүнүн аягына чейин чогултулган.
Маалымат түзүлүшү: Repeated cross-section; ошол эле керектөөчүлөр убакыт бою панель түрүндө байкалбайт.
Көңүл өлчөмү: Акыркы бир жума ичинде акча-кредит саясаты же Federal Reserve жөнүндө жаңылык укканын билдирүү; экилик extensive-margin өзгөрмө.
Эмпирикалык skin in the game: Бир ай же бир жыл ичинде үй же моторлуу унаа сатып алуу планы.
Теориялык skin in the game: \(|a_i|=|\bar B_i/\bar C_i|\); таза карыз/жыйым позициясынын керектөөгө катышынын абсолюттук мааниси.
Жеке маалымат чыгымынын проксилери: Билим жана сандык сабаттуулук.
Жалпы маалымат чыгымынын проксиси: Factivaдагы “monetary policy” жана “Federal Reserve” жаңылыктарынын саны.
Пайыздык өзгөрмөлүүлүк: Бир жылдык АКШ Казыналык кирешелүүлүктүн мурунку 30 күндөгү стандарттык четтөөсү.
Forward-guidance туруктуулук мезгили: 26 Август 2020–16 Март 2022.
Негизги эмпирикалык ыкмалар: OLS, logit, instrumental variables, FOMC айланасындагы regression-discontinuity визуалдары/спецификациялары жана Appendix D falsification тесттери.
IV инструменти: FOMC жыйынына чейин/кийин болгон күндөрдүн саны; FOMC даталары алдын ала пландалганы жаңылык сунушунда алдын ала айтууга боло турган экзогендик өзгөрүүнү камсыз кылуу үчүн колдонулат.
Негизги skin-in-the-game жыйынтыгы: Бир айлык ири сатып алуу планы бар керектөөчүлөр 28–32 пайыздык пункт; бир жылдык планы барлар 10–13 пайыздык пункт жогорку көңүл көрсөтөт.
Жеке маалымат чыгымынын жыйынтыгы: Жогорку сандык сабаттуулук болжол менен 5 пайыздык пункт жогорку көңүл менен; магистр же андан жогорку билим болжол менен 38 пайыздык пункт жогорку көңүл менен байланышкан.
Жаңылык сунушунун жыйынтыгы: Булак OLS коэффициенттерин 4–5 пайыздык пункт, IV коэффициенттерин 11–14 пайыздык пункт деп билдирет.
Жаңылык IV биринчи этап F-статистикалары: 3765,2 жана 3939,9.
Жаңылык × skin in the game IV өз ара аракети: Бир айлык пландарда жаңылык сунушунун оң таасири жогорку-skin-in-the-game тобунда болжол менен 19–22 пайыздык пунктка азыраак.
Пайыздык өзгөрмөлүүлүк жыйынтыгы: Өзгөрмөлүүлүк коэффициенти OLSде 0,49; forward-guidance көрсөткүчү -0,07.
Өзгөрмөлүүлүк × skin in the game өз ара аракети: Бир айлык сатып алуу пландарында оң өзгөрмөлүүлүк таасири болжол менен 32–34 пайыздык пунктка азыраак.
Стандарттык каталар: Негизги регрессияларда robust standard errors.
Маанилүүлүк белгилери: Булак таблицаларында * p<0,1; ** p<0,05; *** p<0,01.
FOMC айланасындагы график ишеним аралыгы: Булак Figure 1де %95 ишеним аралыктары көрсөтүлгөн.
Тескери себептүүлүк текшерүүлөрү: Жаш курак топторунун бир тектүүлүгү; пайыздык режимдер боюнча коэффициенттердин туруктуулугу; FOMC күнү/жаңылык/пайыздык өзгөрмөлүүлүк сыяктуу көңүл өзгөрткүчтөр сатып алуу пландарын түшүндүрөбү; жогорку-көңүл мезгилдери менен сатып алуу планынын таасиринин өз ара аракети.
Негизги теориялык модель: Керектөөчү реалдык пайыз жөнүндө Gaussian ызы-чуулуу сигнал алат; маалымат көлөмү entropy азайышы менен өлчөнөт; керектөөчү керектөө каталарынын жыргалчылык чыгымы менен маалымат алуу чыгымын тең салмактап, оптималдуу posterior дисперсияны жана көңүл деңгээлин тандайт.
Негизги теориялык жыйынтык: Оптималдуу көңүл skin in the game жана пайыздык өзгөрмөлүүлүк менен өсөт; жеке/жалпы маалымат чыгымдары менен азаят. Жаңылык сунушунун жана өзгөрмөлүүлүктүн маржиналдык таасири skin in the game өскөн сайын алсырайт.
Коммуникация модели: Борбордук банк коммуникациясы керектөөчүнүн маалымат чыгымын \(\lambda\)дан \(\lambda_p\)га төмөндөтөт, бирок \(g(\lambda_p)\) түрүндө реалдуу ресурс чыгымын жаратат деген теориялык маселе.
Коммуникация саясатынын жыйынтыгы: Модель коммуникация чыгымдуу болсо, \(|a_i|\geq a_p^{*}\) босогосунан жогору керектөөчүлөрдү гана максаттоо оптималдуу болушу мүмкүн экенин көрсөтөт. Бул жыйынтык талаа эксперименти эмес, теориялык Proposition 2 жыйынтыгы.
Aggregate өткөрүү жыйынтыгы: Булак моделинде коммуникация менен өскөн жалпы көңүл \(K_p\), реалдык пайыз өзгөрүүсүнүн aggregate керектөөгө реакциясын \(-\beta K_p\) байланышы аркылуу күчөтөт.
Негизги модель божомолдору: Жарым-жартылай тең салмак; негизги моделде iid реалдык пайыз процесси; additive Gaussian сигнал ызы-чуусу; экзогендик реалдык киреше; керектөөчүнүн маалымат тактыгын тандоосу; коммуникация бөлүмүндө белгилүү чыгым функциясы жана aggregate эсепте симметриялуу каржылык позиция бөлүштүрүүсү.
Панель чектөөсү: Маалымат repeated cross-section болгондуктан, ошол эле керектөөчүнүн сатып алуу планы пайда болгонго чейин жана андан кийин көңүлүндөгү өзгөрүү түз байкалбайт. Appendix B.6 убакыт менен өзгөргөн skin-in-the-game абалын теориялык түрдө кеңейтет; анын эмпирикалык жоромолу сатып алуу убактысы байкалбаган көңүл аныктагычтарына шарттуу түрдө ортогоналдуу деген божомолго негизделет.
Келечектеги изилдөө: Фирмалардын көңүлү, инфляцияга көңүл менен өз ара аракет, төмөн-stakes керектөөчүлөрдү коммуникация аркылуу көңүл босогосунан жогору көтөрүү мүмкүнчүлүгү жана жогорку өзгөрмөлүүлүк мезгилиндеги үйрөнүүнүн туруктуулугу.
Каржылоо билдирүүсү: Булакта өзүнчө стандарттуу изилдөө каржылоо билдирүүсү жок.
Кызыкчылыктардын кагылышы: Булакта өзүнчө стандарттуу кызыкчылыктардын кагылышы билдирүүсү жок.
Маалымат жеткиликтүүлүгү: Булак колдонулган Cleveland Fed сурамжылоосун, Factiva жаңылык маалыматтарын жана рыноктук пайыз маалыматтарын түшүндүрөт; PDF ичинде өзүнчө стандарттуу ачык Data Availability Statement же коомдук репликация пакети шилтемеси берилген эмес.
CRediT / автор салымдары: Булакта стандарттуу CRediT салым таблицасы жок.
Институционалдык пикир эскертүүсү: Булак пикирлер авторлорго таандык экенин жана Inter-American Development Bank, Federal Reserve Bank of Cleveland же Federal Reserve System пикирлерин сөзсүз билдирбесин көрсөтөт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген