

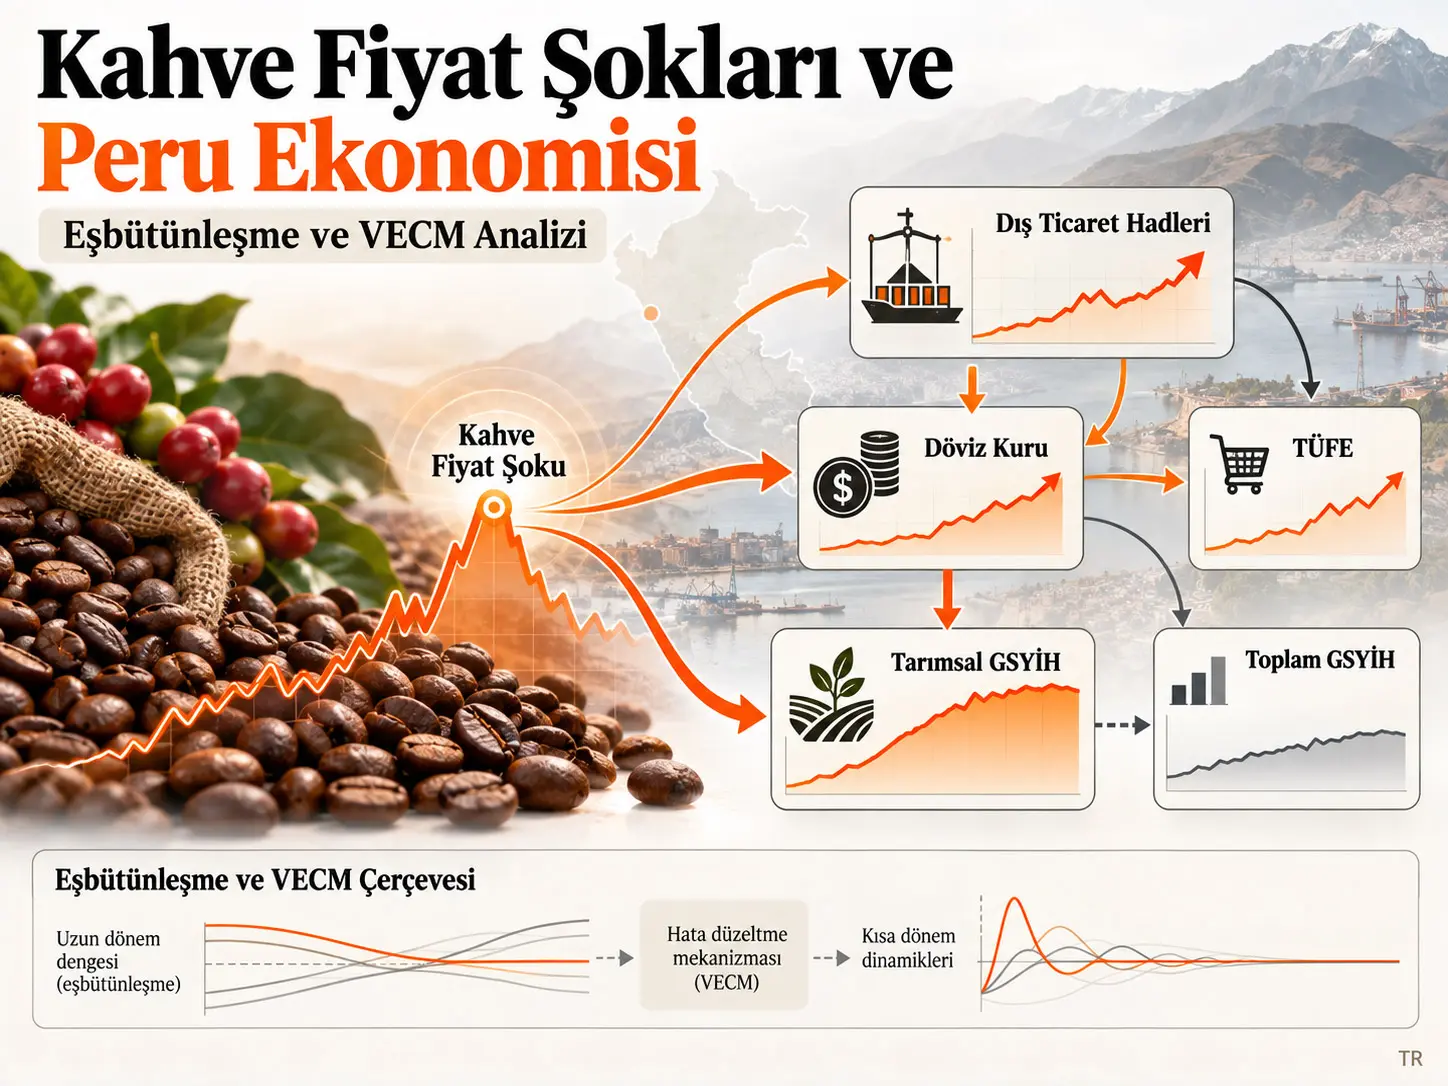
Bu çalışma, dünya kahve fiyatlarındaki değişimlerin Peru’nun dış ticaret hadleri, nominal döviz kuru, tüketici fiyatları, tarımsal gayrisafi yurtiçi hasılası ve toplam gayrisafi yurtiçi hasılasıyla uzun dönemli bir ekonomik denge içinde hareket edip etmediğini ve bir kahve fiyatı şokunun bu sistem içinde nasıl yayıldığını inceliyor. Vektör Hata Düzeltme Modeli (Vector Error Correction Model, VECM), durağan olmayan fakat uzun dönemde ortak denge ilişkileri taşıyan zaman serilerinin hem uzun dönem eşbütünleşme yapısını hem de bu dengeden kısa süreli sapmaların nasıl düzeltildiğini birlikte modelleyen çok değişkenli bir zaman serisi yaklaşımıdır. Araştırmada Johansen eşbütünleşme testi, VECM, impulse-response analizi, yapısal kırılma kontrolleri ve tamamlayıcı SVAR sağlamlık analizi kullanılmıştır.
Model sonuçları, kahve fiyatı ile Peru’nun makro-tarımsal değişkenleri arasında uzun dönemli ilişkiler bulunduğuna işaret etmektedir. Pozitif kahve fiyatı şokunun toplam GSYİH üzerindeki etkisi küçük ve kısa süreliyken tarımsal GSYİH tepkisi daha büyük ve daha kalıcıdır. Şokun sistem içinde en belirgin biçimde nominal kur ve dış ticaret hadleri gibi dışsal/nominal kanallardan yayıldığı; TÜFE üzerindeki geçişkenliğin ise görece sınırlı kaldığı raporlanmıştır.
Çalışmanın bulguları Peru’ya, incelenen 2000–2025 dönemi verilerine ve seçilen ekonometrik spesifikasyonlara bağlı model sonuçlarıdır. Araştırma bir saha deneyi değildir ve üretici düzeyinde belirli bir politikanın nedensel etkisini doğrudan ölçmez. Ayrıca kaynak metinde eşbütünleşme rankının yorumlanması, gecikme seçimi, SVAR seri korelasyon testi ve bazı ayarlama katsayılarının istatistiksel yorumu bakımından raporlama belirsizlikleri bulunmaktadır; bu noktalar sonuçların yorumunda korunmalıdır.
Araştırma problemi
Kahve dünya piyasasında fiyatlanan bir tarımsal emtiadır. Peru gibi tarım ihracatının kırsal gelir, istihdam ve döviz kazancı açısından önemli olduğu küçük açık ekonomilerde dünya kahve fiyatındaki bir değişim yalnız kahve üreticisini değil, dış ticaret fiyatlarını, döviz kurunu, ithal girdilerin maliyetini, tüketici fiyatlarını ve üretimi de etkileyebilir. Bu nedenle çalışma kahve fiyatı şokunu yalnız bir tarımsal fiyat olayı olarak değil, makroekonomik sistem içinde yayılan dışsal bir şok olarak ele almaktadır.
Literatürde emtia şoklarının makroekonomik etkileri çoğunlukla petrol ve daha yakın dönemde kritik mineraller üzerinden analiz edilmiştir. Kahve piyasasına ilişkin çalışmaların önemli bölümü ise uluslararası ve yerel fiyat aktarımı, vadeli işlem piyasaları veya piyasa entegrasyonu üzerinde yoğunlaşmaktadır. Bu çalışma, küresel kahve fiyatını dış ticaret hadleri, nominal kur, TÜFE, tarımsal GSYİH ve toplam GSYİH ile aynı çok değişkenli sistemde birleştirerek Peru için hem uzun dönem dengesini hem de şok sonrası dinamik uyumu incelemeyi hedeflemektedir.
VECM Bu Çalışmada Neden Kullanıldı?
VECM, incelenen makroekonomik seriler büyük ölçüde birinci farkları alındığında durağan hale gelirken düzeylerinde uzun dönemli ortak ilişkiler taşıyabildiği için kullanılmıştır; yöntem kısa dönem değişimlerini modellemeye devam ederken eşbütünleşme vektörlerinden kaynaklanan denge-düzeltme bilgisini de sisteme ekler ve böylece yalnız kısa dönemli bir VAR modelinin kaçırabileceği kalıcı uyum mekanizmalarını temsil eder.
Veri seti ve değişkenler
Kaynak veri başlangıçta aylık frekansta derlenmiş ve ekonometrik model için çeyreklik serilere dönüştürülmüştür. Küresel kahve fiyatı FRED’den; dış ticaret hadleri, nominal döviz kuru, Lima Metropolitan TÜFE’si, tarımsal GSYİH ve toplam GSYİH ise Peru Merkez Bankası BCRP’den alınmıştır.
| Değişken | Gösterim | Kaynak | Ölçüm | Kaynakta verilen örneklem |
|---|---|---|---|---|
| Küresel kahve fiyatı | PCt | FRED | ABD senti / pound | 2000m1–2025m6 |
| Dış ticaret hadleri | tott | BCRP | 2007 endeksi | 2000m1–2025m11 |
| Nominal döviz kuru | ert | BCRP | S/ / US$ | 2000m1–2025m11 |
| Lima Metropolitan TÜFE | pt | BCRP | 2021 endeksi | 2000m1–2025m11 |
| Tarımsal GSYİH | gdptat | BCRP | 2007 endeksi | 2000m1–2025m11 |
| Toplam GSYİH | gdpt | BCRP | 2007 endeksi | 2000m1–2025m11 |
Kaynak metnin örneklem açıklamasında küresel kahve fiyatının Ocak 2000–Mayıs 2025 dönemini kapsadığı belirtilirken Tablo 1’de son tarih 2025m6 olarak verilmektedir. Bu bir aylık fark kaynakta ayrıca açıklanmamıştır. Çeyreklik analiz tablosunda yerel değişkenler için 103, kahve fiyatı için 102 gözlem raporlanmıştır.
Geçici dışsal kontroller
| Değişken | Dönem | Tür | Kaynakta temsil ettiği olay |
|---|---|---|---|
| D1 | 2000q1–2000q3 | Blok dummy | Asya finansal kriziyle ilişkili küresel etkiler |
| D2 | 2008q2 | Nokta dummy | Küresel finansal kriz |
| D3 | 2014q1 | Nokta dummy | Petrol ve emtia fiyatlarındaki düşüş |
| ENSO | 2000q1–2025q2 | Mevsimsel değişken | El Niño / La Niña iklim dalgalanmaları |
Makalenin notlar bölümüne göre serilerdeki yapısal kırılmalar ayrıca Bai–Perron çoklu kırılma testleri, Zivot–Andrews testi ve endojen kırılmaya izin veren Perron tipi birim kök testleriyle incelenmiş; belirlenen kırılma tarihleri VECM’de müdahale değişkenleri olarak kodlanmıştır.
Zaman serilerinin durağanlığı
ADF, Phillips–Perron ve DF-GLS testleri serilerin düzeyde güçlü zamansal kalıcılık taşıdığını göstermektedir. Kahve fiyatı, dış ticaret hadleri, nominal kur, tarımsal GSYİH ve toplam GSYİH için düzeydeki ADF ve PP sonuçları genel olarak birim kök olasılığıyla uyumludur. Birinci farklarda testlerin çoğu durağanlığa işaret eder. Kaynak bu nedenle sistemi ağırlıklı olarak \(I(1)\) süreçlerden oluşan bir yapı şeklinde ele alır.
Örneğin kahve fiyatı için düzey ADF p-değeri 0.4103 ve PP p-değeri 0.4208 iken birinci farklarda ADF istatistiği −4.615 ve PP istatistiği −6.556’dır; her iki fark testi de kaynakta %1 düzeyinde anlamlı raporlanmıştır. Dış ticaret hadleri ve nominal kur için de benzer biçimde düzeyde durağan olmama, farklarda durağanlaşma paterni raporlanmıştır.
Eşbütünleşme Bu Çalışmada Ne Anlama Geliyor?
Eşbütünleşme, tek tek durağan olmayan kahve fiyatı ve makroekonomik serilerin belirli doğrusal bileşimlerinin durağan olabilmesi ve böylece serilerin kısa dönemde birbirinden uzaklaşsalar bile uzun dönemde ortak bir denge ilişkisiyle bağlı kalmaları anlamına gelir; çalışmada Johansen testi bu uzun dönem ilişkilerinin varlığını sınamak, VECM ise denge sapmalarının sonraki dönemlerde hangi değişkenler üzerinden düzeltildiğini modellemek için kullanılmıştır.
Johansen Trace testi
Kaynakta Johansen Trace istatistiği şu genel biçimde verilmektedir:
\[ \lambda_{\mathrm{trace}}(r_0) = -T \sum_{i=r_0+1}^{k} \ln(1-\hat{\lambda}_i) \]
Burada \(T\) kullanılabilir gözlem sayısını, \(\hat{\lambda}_i\) Johansen sisteminden elde edilen karakteristik kökleri ve \(r_0\) sınanan eşbütünleşme rankını temsil eder. Test, \(H_0:r\leq r_0\) hipotezini daha yüksek rank alternatifine karşı değerlendirir. Trace istatistiğinin kritik değeri aşması, ilgili sıfır hipotezinin reddedilmesi yönünde kanıt sağlar.
Endojen değişken vektörü
Çalışmanın altı boyutlu endojen vektörü Denklem (1)’de şu şekilde tanımlanır:
\[ \mathbf{y}_t= [ \ln PC_t,\, \ln tot_t,\, \ln er_t,\, \ln p_t,\, \ln gdpta_t,\, \ln gdp_t ]^T \]
Bu vektörün her bileşeni logaritmik biçimde sisteme girmektedir. \(PC_t\) kahve fiyatını, \(tot_t\) dış ticaret hadlerini, \(er_t\) nominal kuru, \(p_t\) TÜFE’yi, \(gdpta_t\) tarımsal GSYİH’yı ve \(gdp_t\) toplam GSYİH’yı temsil eder.
Dışsal kontrol vektörü
Denklem (2)’de deterministik/dışsal kontrol vektörü:
\[ \mathbf{d}_t= [D1_t,D2_t,D3_t,ENSO_t]^T \]
olarak tanımlanır. Bu değişkenler büyük küresel kırılmaların ve ENSO kaynaklı mevsimsel/iklimsel etkilerin uzun dönem ilişkilerle karıştırılmasını azaltmak amacıyla modele dahil edilir.
Temel VECM denklemi
Kaynakta kullanılan \(k\)-boyutlu VECM:
\[ \Delta\mathbf{y}_t = \alpha \left( \beta^T\mathbf{y}_{t-1} +\mu+\rho t \right) + \sum_{i=1}^{p-1} \Gamma_i\Delta\mathbf{y}_{t-i} + \Phi\mathbf{d}_t + \varepsilon_t, \qquad \varepsilon_t\sim(0,\Sigma) \]
biçimindedir. \(\beta\) uzun dönem eşbütünleşme ilişkilerini, \(\alpha\) bu ilişkilerden sapıldığında değişkenlerin dengeye nasıl tepki verdiğini, \(\Gamma_i\) kısa dönem gecikmeli dinamikleri, \(\Phi\) dışsal kontrol değişkenlerinin etkilerini ve \(\varepsilon_t\) yenilikleri temsil eder. Uzun dönem etki matrisi \(\Pi=\alpha\beta^T\) olarak tanımlanır ve \(rank(\Pi)=r\) eşbütünleşme rankını verir.
İki hata-düzeltme terimi
Çalışma VECM tahminini \(r=2\) kabulüyle kurar ve iki hata-düzeltme terimini şu şekilde tanımlar:
\[ ECT_{1,t-1} = \beta_1^T\mathbf{y}_{t-1} +\mu_1+\rho_1t \]
\[ ECT_{2,t-1} = \beta_2^T\mathbf{y}_{t-1} +\mu_2+\rho_2t \]
Bu yapı, eşbütünleşme uzayına deterministik doğrusal trend ekleyen Johansen restricted-trend, yani Case IV spesifikasyonuna karşılık gelir.
Her bir \(k\)-ıncı endojen değişkenin kısa dönem denklemi kaynakta:
\[ \Delta y_{k,t} = \alpha_{k1}ECT_{1,t-1} + \alpha_{k2}ECT_{2,t-1} + \sum_{i=1}^{p-1} \gamma_{k,i}^{T}\Delta\mathbf{y}_{t-i} + \phi_k^{T}\mathbf{d}_t + \varepsilon_{k,t} \]
şeklinde yazılmıştır. \(\alpha_{k1}\) ve \(\alpha_{k2}\), ilgili değişkenin iki uzun dönem denge ilişkisindeki sapmaya ne ölçüde tepki verdiğini gösteren ayarlama katsayılarıdır.
Çalışmanın Yöntemi ve Bulguları
Araştırma hipotezleri
Çalışma dört ana hipotez ailesi kurmaktadır. H1, sistemde en az bir uzun dönem eşbütünleşme ilişkisi bulunmasını; H2, eşbütünleşme dengesinden sapıldığında en az bir değişkenin hata-düzeltme mekanizmasına tepki vermesini; H3, kahve fiyatı ve dış ticaret koşulları gibi seçilmiş dışsal sürücülerin zayıf dışsallığını; H4 ise pozitif kahve fiyatı şoku karşısında makroekonomik değişkenlerin belirli yönlerde tepki vermesini sınamaktadır.
H1 kaynakta:
\[ H_1: r\geq1 \Longleftrightarrow \exists\beta\neq0 \text{ öyle ki } \beta^T\mathbf{y}_t\sim I(0) \]
olarak ifade edilir. H2 ise en az bir ayarlama katsayısının sıfırdan farklı olmasıyla tanımlanır:
\[ H_2: \exists i,\exists j \text{ için } \alpha_{ij}\neq0 \]
Zayıf dışsallık hipotezi belirli bir değişken için tüm ilgili \(\alpha\) katsayılarının sıfır olması üzerinden sınanır. Bu durumda söz konusu değişken uzun dönem dengesizliğini doğrudan düzeltmek yerine şok aktarımında daha dışsal bir rol oynayabilir.
Johansen eşbütünleşme sonuçları
| Deterministik spesifikasyon | Rank satırı | Özdeğer | Trace istatistiği | %5 kritik değer |
|---|---|---|---|---|
| Trend | 1 | 0.5717 | 84.5503 | 77.74 |
| Trend | 2 | 0.2880 | 50.2471 | 54.64 |
| Restricted trend | 1 | 0.6381 | 96.7305 | 87.31 |
| Restricted trend | 2 | 0.2880 | 62.4231 | 62.99 |
| Constant | 1 | 0.6193 | 73.9131 | 68.52 |
| Constant | 2 | 0.2864 | 39.8394 | 47.21 |
| Restricted constant | 1 | 0.8736 | 139.2625 | 76.07 |
| Restricted constant | 2 | 0.5887 | 49.5396 | 53.12 |
| None | 4 | 0.1168 | 13.4775 | 12.53 |
| None | 5 | 0.10198 | 2.6134 | 3.84 |
Kaynak metin trend ve restricted-trend spesifikasyonlarının iki eşbütünleşme vektörüne işaret ettiğini belirtir ve VECM daha sonra \(r=2\) ile kurulmaktadır. Bununla birlikte tablodaki rank satırlarının sıralı Johansen sıfır hipotezleriyle nasıl eşlendiği kaynakta tam açıklanmadığı için Verianla burada bağımsız bir alternatif rank sonucu üretmemektedir.
Gecikme seçimi
Tablo 7’de lag 1 için AIC −31.9716, HQIC −31.3238 ve SBIC −30.3689 olarak raporlanmış ve üç bilgi kriterinin de optimum işareti lag 1 satırına verilmiştir. Kaynak metin de genel olarak lag 1’i parsimonik tercih olarak seçer.
Bununla birlikte aynı paragrafta “lag 5 biraz daha düşük AIC gösteriyor” ifadesi bulunmaktadır. Tablo 7’de lag 5 AIC değeri −31.5689 olduğundan sayısal tablo bu cümleyi desteklememektedir. Bu nedenle makalede kullanılan gecikme tercihinin kaynak tablosundaki işaretlemeye uygun olarak lag 1 olduğu aktarılır; çelişkili cümle düzeltilmiş veri gibi gizlenmez.
Normalize edilmiş uzun dönem ilişkileri
Kaynak iki eşbütünleşme ilişkisini aşağıdaki biçimde raporlar:
\[ PC_t = -5424.23 -133.042\,tot_t +467.969\,p_t +632.075\,gdpta_t +312.134\,gdp_t -11.149\,t \]
\[ er_t = -17951.38 -426.697\,tot_t +1523.703\,p_t +2130.624\,gdpta_t +1034.056\,gdp_t -36.862\,t \]
Bu katsayılar tek tek yapısal nedensel elastikiyet olarak değil, kaynakta da vurgulandığı üzere birlikte uzun dönem dengesi oluşturan normalize edilmiş eşbütünleşme ilişkilerinin katsayıları olarak yorumlanmalıdır. Özellikle değişkenlerin logaritmik ve normalize edilmiş yapısı, katsayıların sıradan tek denklem regresyon katsayısı gibi okunmamasını gerektirir.
Ayarlama katsayıları
| Değişken | CE1 α | CE1 p | CE2 α | CE2 p |
|---|---|---|---|---|
| Kahve fiyatı | 0.033 | 0.037 | −0.009 | 0.043 |
| Dış ticaret hadleri | 0.013 | 0.056 | −0.004 | 0.061 |
| Nominal kur | 0.005 | 0.197 | −0.002 | 0.184 |
| TÜFE | 0.003 | 0.005 | −0.001 | 0.004 |
| Tarımsal GSYİH | 0.003 | 0.321 | −0.001 | 0.350 |
| GSYİH | −0.006 | 0.000 | 0.002 | 0.000 |
Bu tablo ayarlama yükünün değişkenler arasında eşit dağılmadığını gösterir. Kahve fiyatı, TÜFE ve toplam GSYİH için bazı hata-düzeltme katsayıları istatistiksel olarak anlamlıdır. Dış ticaret hadleri için p-değerleri yaklaşık %10 anlamlılık sınırına yakındır. Nominal kur ve özellikle tarımsal GSYİH’nın raporlanan α katsayıları ise konvansiyonel %5 düzeyinde anlamlı değildir.
Kaynak metin CE1’de tarımsal GSYİH’nın \(0.003\) katsayısını “dengeye kademeli dönüş” şeklinde yorumlamaktadır; ancak aynı kaynak tablosunda bu katsayının p-değeri 0.321’dir. Bu nedenle katsayının işareti kaynakta olduğu gibi korunmalı, fakat istatistiksel olarak doğrulanmış güçlü bir tarımsal hata-düzeltme katsayısı gibi sunulmamalıdır.
Pozitif Kahve Fiyatı Şoku Peru Ekonomisinde Hangi Kanallardan Yayılıyor?
Çalışmanın VECM ve impulse-response sonuçlarına göre pozitif kahve fiyatı şoku en belirgin biçimde dış ticaret hadleri ve nominal kur üzerinden dışsal/nominal kanallara, daha sınırlı biçimde tüketici fiyatlarına ve reel tarafta özellikle tarımsal GSYİH’ya aktarılmaktadır; toplam GSYİH tepkisi küçük ve geçiciyken tarımsal GSYİH tepkisi daha büyük ve kalıcıdır, ancak bu sonuçlar ekonometrik modelin tanımlama ve örneklem koşulları altında elde edilmiş model-temelli dinamiklerdir.
Ortogonal impulse-response sonuçları
| Değişken | Kaynakta gözlenen tepki | Temel yorum sınırı |
|---|---|---|
| Toplam GSYİH | Başlangıçta küçük düşüş, ardından sıfıra yaklaşma | Etki küçük ve kısa sürelidir. |
| Tarımsal GSYİH | Daha büyük ve kalıcı negatif tepki | Reel etkinin sektör bazında yoğunlaştığını gösterir. |
| TÜFE | Hafif pozitif tepki | Fiyat geçişkenliği mevcuttur fakat görece sınırlıdır. |
| Nominal döviz kuru | Modelde erken ve kalıcı negatif tepki | S/US$ tanımı nedeniyle “değer kazanma/değer kaybetme” yorumu kaynakta işaret bakımından tutarsızdır. |
| Dış ticaret hadleri | İlk dönemlerde düşüş ve daha sonra düşük seviyede kalma | Şokun dış fiyat kanalında güçlü aktarımını gösterir. |
| Kahve fiyatı | Ani pozitif tepki, ardından kademeli stabilizasyon | Bu kendi-şok dinamiğidir. |
Kaynak, pozitif kahve fiyatı şokundan sonra tarımsal GSYİH’daki düşüşü girdi maliyetleri veya kahve sektöründeki bozulmalar gibi olası mekanizmalarla ilişkilendirir. Bunlar yazarların ekonomik yorumlarıdır; model bu mikro mekanizmaları ayrı ayrı ölçüp nedensel olarak test etmemektedir.
Nominal kur yorumu ayrıca dikkat gerektirir. Kaynak değişkeni “ortalama S/US$” olarak tanımlar ve impulse-response eğrisinde negatif tepki gösterir; buna rağmen sonuç metninde bu hareket yer yer “currency depreciation” şeklinde adlandırılır. S/US$ oranındaki düşüşün ekonomik yönü bu ifadeyle uyumlu değildir. Bu nedenle burada yalnız kaynağın modelde ölçtüğü negatif kur tepkisi aktarılmıştır.
Uzun Dönem Kısıtlarını Modele Eklemek Sonuçları Nasıl Değiştiriyor?
Kaynağın VECM ile eşbütünleşme bilgisini içermeyen karşılaştırmalı SVAR sonuçları, uzun dönem denge kısıtları modele dahil edildiğinde tarımsal büyüme, kur değişimi ve fiyat tepkilerinin genel olarak daha yumuşak ve daha kalıcı bir uyum yolu izlediğini; eşbütünleşme bilgisi çıkarıldığında ise tepkilerin daha keskin ve dengeye dönüşün daha hızlı göründüğünü göstermektedir.
Cointegrated Equations bulunan ve bulunmayan modeller
Kaynağın Şekil 4’ü recursive Cholesky tanımlamasıyla elde edilen yapısal impulse-response fonksiyonlarını karşılaştırır. “CE” modeli eşbütünleşme denklemlerini içerirken “No CE” modeli aynı uzun dönem bilgiyi sisteme dayatmaz. Tarımsal GSYİH büyümesi, depreciation rate ve fiyat dinamiklerinde CE modeli daha kademeli ve kalıcı hareketler göstermektedir.
Bu karşılaştırma çalışmanın ana metodolojik mesajını destekler: aynı dışsal şoku yalnız kısa dönemli dinamiklerle modellemek, sistemin uzun dönem ortak trendlerinden kaynaklanan yavaş düzeltme sürecini olduğundan daha kısa gösterebilir.
Dış ticaret haddi şoku
Çalışma kahve fiyatı şokuna ek olarak pozitif dış ticaret haddi şoku için de yapısal impulse-response analizi yapmaktadır. Kaynak Şekil 5’e göre toplam GSYİH büyümesi başlangıçta yükselip ardından düzelirken tarımsal GSYİH büyümesinin tepkisi daha gecikmeli ve kademelidir. TÜFE enflasyonu aşağı doğru hareket eder; depreciation rate ilk dönemlerde belirgin biçimde düşer ve daha sonra dengeye yaklaşır. Kahve enflasyonu da ilk dönemlerde negatif tepki göstermektedir.
Tanısal testler
| Model | Test | Lag | p-değeri | Kaynak yorumu / dikkat noktası |
|---|---|---|---|---|
| VECM | LM seri korelasyon | 1 | 0.532 | Seri korelasyon yok hipotezi reddedilmiyor. |
| VECM | LM seri korelasyon | 2 | 0.690 | Seri korelasyon yok hipotezi reddedilmiyor. |
| VECM | Heteroskedastisite | 1 | 0.196 | Homoskedastisite reddedilmiyor. |
| VECM | Joint Jarque–Bera | 1 | 0.079 | %5 düzeyinde çok değişkenli normallik reddedilmiyor. |
| SVAR | LM seri korelasyon | 1 | 0.042 | %5 düzeyinde “seri korelasyon yok” hipotezi reddedilir; kaynak tablo bunu %1 eşiğinde kabul edilmiş olarak işaretler. |
| SVAR | LM seri korelasyon | 2 | 0.118 | Seri korelasyon yok hipotezi reddedilmiyor. |
| SVAR | Heteroskedastisite | 1 | 0.299 | Homoskedastisite reddedilmiyor. |
| SVAR | Joint Jarque–Bera | 1 | 0.251 | Çok değişkenli normallik reddedilmiyor. |
VECM için tanısal sonuçlar kaynakta genel olarak model varsayımlarıyla uyumlu raporlanmıştır. SVAR lag 1 seri korelasyon testindeki `p = 0.042` ise seçilen anlamlılık eşiğine bağlı olarak farklı yorum gerektirir. %1 eşiğinde sıfır hipotezi reddedilmezken standart %5 eşiğinde reddedilir. Bu nedenle SVAR sağlamlık analizinin “seri korelasyon problemi yok” biçiminde koşulsuz ifade edilmesi uygun değildir.
Eşbütünleşme denklemlerinin ek durağanlık kontrolü
Kaynak Şekil 6’da tahmin edilen CE1 ve CE2 serilerini ayrıca incelemektedir. Phillips–Perron Z(t) sonuçları CE1 için −3.093, `p = 0.027`; CE2 için −3.081, `p = 0.028` olarak verilir. Kaynak bu sonuçları eşbütünleşme ilişkilerinin %5 düzeyinde durağanlık/uzun dönem tutarlılığı yönünde ek destek olarak yorumlamaktadır.
Dinamik tahminler
Appendix A’da dinamik tahmin için en düşük kök ortalama kare hata, yani Root Mean Square Error (RMSE) üreten VECM spesifikasyonunun seçildiği belirtilmektedir. Şekil A1’de gözlenen değerler, tahmin çizgisi ve %95 güven aralıkları birlikte gösterilir. Kaynak metin kullanılan seçimin sayısal RMSE değerini ayrıca vermemektedir.
Şekil A1’de GSYİH ve tarımsal GSYİH tahminleri görece düzgün bir eğilim izlerken güven bantları ileri ufukta genişlemektedir. TÜFE için tahmin edilen yükseliş hızı yavaşlamaktadır. Döviz kuru ve dış ticaret hadlerinde daha fazla hareket görülür. En geniş tahmin aralığı kahve fiyatında gözlenir; kaynak bunu gelecekteki kahve fiyatı yoluna ilişkin daha yüksek belirsizlik olarak yorumlamaktadır.
Hipotezlerin kaynak içindeki karşılığı
| Hipotez | Kaynak sonucu | Yorum |
|---|---|---|
| H1: Uzun dönem eşbütünleşme | Destekleniyor | Trend tabanlı Johansen spesifikasyonları uzun dönem ortak ilişkiler yönünde kanıt veriyor. |
| H2: Hata-düzeltme mekanizması | Kısmen / değişkene bağlı destek | Bazı α katsayıları anlamlı; bütün değişkenlerde eşit veya güçlü ayarlama yok. |
| H3: Seçilmiş dışsal sürücülerin zayıf dışsallığı | Nitelikli destek | Nominal kur ve kısmen dış ticaret hadleri sınırlı doğrudan error-correction yüklemesi gösteriyor. |
| H4a: Pozitif kahve şoku toplam GSYİH’yı artırır | Desteklenmiyor | Toplam GSYİH’da açık pozitif genişleme yerine küçük ve geçici tepki bulunuyor. |
| H4b: Fiyat düzeyinde pozitif tepki | Genel olarak destekleniyor | TÜFE tepkisi pozitif fakat küçüktür. |
| H4c: Kur ve/veya dış ticaret haddinde kısa dönem negatif tepki | Model çıktısında destekleniyor | İki serinin impulse-response fonksiyonları negatif hareket gösteriyor; kurun ekonomik işaret yorumu ayrıca dikkat gerektiriyor. |
Çalışmanın desteklediği sonuçlar
- Kahve fiyatı ile Peru’nun dış ticaret hadleri, nominal kuru, TÜFE’si, tarımsal GSYİH’sı ve toplam GSYİH’sı uzun dönemli ortak dinamikler taşımaktadır.
- Kahve fiyatı şokunun toplam GSYİH üzerindeki model tepkisi küçük ve kısa sürelidir.
- Tarımsal GSYİH’nın impulse-response tepkisi toplam GSYİH’ya kıyasla daha güçlü ve kalıcıdır.
- TÜFE geçişkenliği pozitif fakat sınırlıdır.
- Dış ticaret hadleri ve nominal kur, şok aktarımında önemli dışsal/nominal kanallar olarak görünmektedir.
- Uzun dönem eşbütünleşme kısıtları modele dahil edildiğinde bazı şok tepkileri daha yavaş ve daha kalıcı görünmektedir.
- Model sonuçları, tarım sektörünün toplam ekonomiye kıyasla kahve fiyatı şoklarına daha yoğun maruz kalabileceğini göstermektedir.
Çalışmanın desteklemediği sonuçlar
- Çalışma, yükselen dünya kahve fiyatlarının üretici gelirini otomatik olarak artırdığını kanıtlamaz.
- Model, belirli bir üretici, kooperatif veya bölge için gelir etkisini doğrudan ölçmez.
- Impulse-response sonuçları model tanımlamasına bağlıdır ve gerçek dünyada tek yönlü mekanik nedenselliğin modelden bağımsız kanıtı değildir.
- Çalışma Peru dışındaki ülkelerde aynı şokların aynı büyüklük ve yönde gerçekleşeceğini göstermez.
- Forward sözleşmeleri, hedging araçları, gelir stabilizasyon tahvilleri, depolama yatırımları veya finansal hizmetlerin etkinliği bu araştırmada deneysel olarak test edilmemiştir.
- ENSO kontrolü iklim etkilerini tamamen ayrıştırdığı anlamına gelmez.
- Lineer VECM, kriz dönemlerindeki eşik, rejim veya asimetrik davranışları doğrudan modellemez.
Politika çıkarımları
Yazarlar, üretici ve kooperatiflerin ileri satış sözleşmeleri, küçük üreticilere uyarlanmış hedging araçları ve gelir dalgalanmasını azaltmayı amaçlayan finansal mekanizmalarla risk yönetim kapasitesini güçlendirebileceğini önermektedir. Ayrıca makroekonomik istikrar politikalarının tarımsal üreticilerin kur ve enflasyon şoklarına maruziyetini dikkate alması gerektiğini savunmaktadır.
Kaynak ayrıca yerel girdi piyasalarının, tedarik zincirlerinin, depolama kapasitesinin ve finansmana erişimin iyileştirilmesini politika yönelimi olarak tartışmaktadır. Bu öneriler çalışmanın tahmin ettiği makroekonomik dinamiklerden türetilen politika yorumlarıdır; söz konusu araçların etkinliği çalışmada ayrı bir politika değerlendirme deneyiyle ölçülmemiştir.
Sınırlılıklar ve gelecek çalışma alanları
Makalede ayrı bir “Limitations” bölümü bulunmamaktadır. Bununla birlikte sonuç bölümündeki gelecek çalışma önerileri mevcut tasarımın sınırlarını dolaylı olarak ortaya koymaktadır. Yazarlar bölgesel panel verilerinin kahve üreten bölgeler arasındaki heterojenliği inceleyebileceğini, daha zengin iklim değişkenlerinin fiyat şoklarını iklim kaynaklı arz şoklarından daha iyi ayırabileceğini ve doğrusal olmayan veya eşik modellerinin krizler ile aşırı fiyat hareketlerinde asimetrik tepkileri yakalayabileceğini belirtmektedir.
Bu nedenle mevcut çalışma Peru düzeyindeki toplulaştırılmış makro zaman serilerine, doğrusal VECM yapısına ve seçilmiş yapısal tanımlamalara bağlıdır. Bölgesel üretici farklılıkları, doğrudan çiftlik düzeyi maliyetleri, kurumsal heterojenlik ve doğrusal olmayan rejim geçişleri mevcut modelin temel çözümleme düzeyinin dışındadır.
Kaynak ve Yöntem Notu
Özgün çalışma: Cointegration and Economic Adjustment in Agriculture: A VECM Approach to Coffee Price Shocks and Macroeconomic Dynamics
Yazarlar: Augusto Aliaga-Miranda; Luis Ricardo Flores-Vilcapoma; Paulo César Callupe-Cueva; Julio César Mariños-Alfaro; Luis Antonio Visurraga-Camargo; Wilmar Salvador Chavarry-Becerra.
Sorumlu yazar: Augusto Aliaga-Miranda.
Kurumlar: Universidad Científica del Sur; Universidad Tecnológica del Perú; Universidad Nacional Autónoma Altoandina de Tarma; Universidad Nacional Intercultural de la Selva Central Juan Santos Atahualpa; Universidad Continental.
Dergi: Economies.
Yayınevi: MDPI, Basel, Switzerland.
Bibliyografik kayıt: Economies 2026, 14(5), 156.
DOI: 10.3390/economies14050156.
Yayın süreci: Alınma 18 Mart 2026; revizyon 16 Nisan 2026; kabul 21 Nisan 2026; yayın 3 Mayıs 2026.
Kaynak türü: Hakemli bilimsel araştırma makalesi.
Lisans: Creative Commons Attribution (CC BY).
Temel yöntem: ADF, Phillips–Perron ve DF-GLS birim kök testleri; Johansen eşbütünleşme testi; restricted-trend VECM; hata-düzeltme katsayıları; impulse-response analizi; tamamlayıcı recursive-Cholesky SVAR; LM seri korelasyon, heteroskedastisite ve çok değişkenli normallik tanıları; yapısal kırılma kontrolleri ve dinamik tahmin.
Veri kaynakları: Küresel kahve fiyatı FRED’den; dış ticaret hadleri, nominal kur, TÜFE, tarımsal GSYİH ve toplam GSYİH Peru BCRP’den alınmıştır.
Finansman: Yazarlar araştırmanın dış finansman almadığını bildirmiştir.
Etik beyan: Institutional Review Board Statement “Not applicable”; Informed Consent Statement zaman serisi çalışması olması nedeniyle “Not applicable” olarak raporlanmıştır.
Veri erişilebilirliği: Yazarlar verilerin Peru BCRP ve ABD FRED gibi kurumlardan çıkarıldığını belirtmektedir.
Çıkar çatışması: Yazarlar çıkar çatışması bildirmemiştir.
Yazar katkıları: Kavramsallaştırma L.R.F.-V.; metodoloji A.A.-M.; formal analiz A.A.-M., L.R.F.-V. ve P.C.C.-C.; araştırma A.A.-M., P.C.C.-C. ve J.C.M.-A.; kaynaklar A.A.-M. ve W.S.C.-B.; veri kürasyonu P.C.C.-C. ve J.C.M.-A.; özgün taslak A.A.-M.; gözden geçirme ve düzenleme A.A.-M. ve L.R.F.-V.; gözetim A.A.-M. ve L.A.V.-C.; proje yönetimi J.C.M.-A. ve W.S.C.-B. olarak raporlanmıştır.
Kaynak-içi teknik not 1: Tablo 7 lag 1’i AIC, HQIC ve SBIC açısından optimum gösterirken metinde “lag 5 biraz daha düşük AIC” ifadesi bulunmaktadır. Sayısal değerler bu cümleyi desteklemez.
Kaynak-içi teknik not 2: SVAR lag 1 seri korelasyon LM testi `p = 0.042` olarak raporlanmıştır. Kaynak bunu “anlamlı seri korelasyon yok” şeklinde yorumlasa da sonuç %5 eşiğinde sıfır hipotezinin reddedilmesine karşılık gelir; yalnız %1 eşiğinde reddedilmez.
Kaynak-içi teknik not 3: Tarımsal GSYİH için CE1 hata-düzeltme katsayısı `α = 0.003` ve `p = 0.321` olmasına rağmen metin bu katsayıyı dengeye geri dönüş kanıtı gibi yorumlamaktadır. Katsayı konvansiyonel anlamlılık düzeylerinde istatistiksel olarak anlamlı değildir.
Kaynak-içi teknik not 4: Johansen sonuçlarının metinsel açıklaması trend ve restricted-trend spesifikasyonları için iki eşbütünleşme vektörü sonucuna varmakta ve model \(r=2\) ile kurulmaktadır. Ancak Tablo 6’daki rank satırları ile sıralı Trace hipotezlerinin eşleştirilmesi kaynakta yeterince açık anlatılmadığından Verianla alternatif bir rank sonucu üretmemektedir.
Kaynak-içi teknik not 5: Nominal döviz kuru S/US$ olarak tanımlanmış ve pozitif kahve fiyatı şoku altında modelde negatif tepki vermiştir. Kaynak metin bu hareketi bazı yerlerde depreciation olarak adlandırmaktadır; işaret konvansiyonundaki bu uyumsuzluk nedeniyle Verianla ekonomik yönü ayrıca kesinleştirmemektedir.
Temel yorum sınırı: Bulgular Peru’nun incelenen zaman serileri ve model tanımlamaları altında elde edilmiş ekonometrik sonuçlardır. Model-temelli impulse-response ilişkileri üretici düzeyinde deneysel politika etkisi veya ülkeler arası evrensel nedensellik kanıtı değildir.
Görsel yeniden çizim uygunluğu: Yüksek. Eşbütünleşme ve hata-düzeltme akışı, dışsal şok aktarımı, impulse-response yönleri ve CE / No CE karşılaştırması kaynak-faithful özgün şemalarla yeniden kurulabilir.
Verianla Live / Live Figure uygunluğu: Uygun. Kaynakta verilen sabit zaman serileri, impulse-response eğrileri, VECM süreç akışı ve CE / No CE karşılaştırması sabit-parametreli animasyonla gösterilebilir. Kaynakta bulunmayan yeni katsayı veya tahmin üretimine izin verilmemelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir