

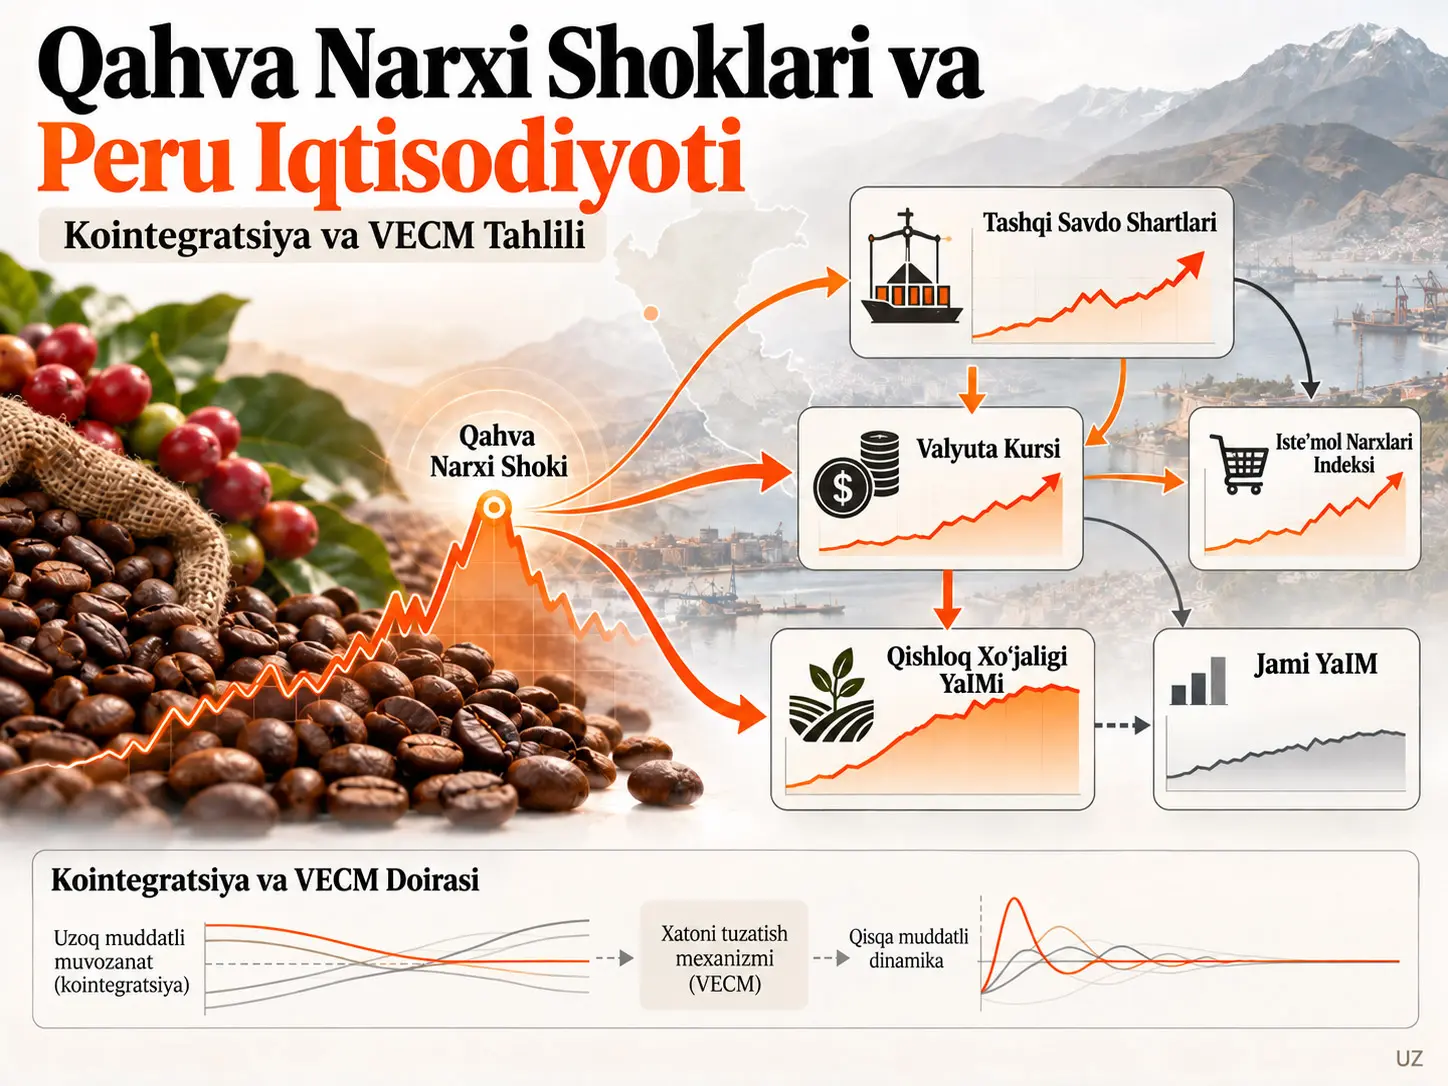
Ushbu tadqiqot jahon qahva narxlaridagi o‘zgarishlar Peruning tashqi savdo shartlari, nominal valyuta kursi, iste’mol narxlari, qishloq xo‘jaligi yalpi ichki mahsuloti va jami yalpi ichki mahsuloti bilan uzoq muddatli iqtisodiy muvozanat doirasida birgalikda harakat qiladimi va qahva narxi shoki ushbu tizim ichida qanday tarqalishini o‘rganadi. Vektor xatolarni tuzatish modeli (Vector Error Correction Model, VECM), nostatsionar, biroq uzoq muddatda umumiy muvozanat munosabatlariga ega vaqt qatorlarining ham uzoq muddatli kointegratsiya tuzilmasini, ham ushbu muvozanatdan qisqa muddatli og‘ishlarning qanday tuzatilishini birgalikda modellashtiradigan ko‘p o‘zgaruvchili vaqt qatorlari yondashuvidir. Tadqiqotda Johansen kointegratsiya testi, VECM, impulse-response tahlili, strukturaviy uzilishlarni tekshirish va qo‘shimcha SVAR barqarorlik tahlili qo‘llanilgan.
Model natijalari qahva narxi bilan Peruning makro-qishloq xo‘jaligi o‘zgaruvchilari o‘rtasida uzoq muddatli munosabatlar mavjudligini ko‘rsatadi. Ijobiy qahva narxi shokining jami YaIMga ta’siri kichik va qisqa muddatli bo‘lsa, qishloq xo‘jaligi YaIMining reaksiyasi kattaroq va uzoqroq saqlanadi. Shok tizim ichida eng yaqqol nominal kurs va tashqi savdo shartlari kabi tashqi/nominal kanallar orqali tarqalishi, iste’mol narxlari indeksiga o‘tish esa nisbatan cheklangan bo‘lib qolishi qayd etilgan.
Tadqiqot natijalari Peru, o‘rganilgan 2000–2025 davri ma’lumotlari va tanlangan ekonometrik spetsifikatsiyalarga bog‘liq model natijalaridir. Tadqiqot dala tajribasi emas va ishlab chiqaruvchi darajasida muayyan siyosatning sababiy ta’sirini bevosita o‘lchamaydi. Bundan tashqari, manba matnida kointegratsiya rangini talqin qilish, lag tanlash, SVAR ketma-ket korrelyatsiya testi va ayrim moslashuv koeffitsiyentlarini statistik talqin qilish bo‘yicha hisobot noaniqliklari mavjud; natijalarni talqin qilishda bu jihatlar saqlanishi kerak.
Tadqiqot muammosi
Qahva jahon bozorida narxi shakllanadigan qishloq xo‘jaligi tovaridir. Peru kabi qishloq xo‘jaligi eksporti qishloq daromadi, bandlik va valyuta tushumlari uchun muhim bo‘lgan kichik ochiq iqtisodiyotlarda jahon qahva narxidagi o‘zgarish nafaqat qahva ishlab chiqaruvchisiga, balki tashqi savdo narxlariga, valyuta kursiga, import qilinadigan resurslar xarajatiga, iste’mol narxlariga va ishlab chiqarishga ham ta’sir qilishi mumkin. Shu sababli tadqiqot qahva narxi shokini faqat qishloq xo‘jaligi narxi hodisasi sifatida emas, balki makroiqtisodiy tizim ichida tarqaladigan tashqi shok sifatida ko‘rib chiqadi.
Adabiyotlarda tovar shoklarining makroiqtisodiy ta’siri ko‘pincha neft va so‘nggi davrda kritik minerallar orqali tahlil qilingan. Qahva bozori bo‘yicha tadqiqotlarning muhim qismi esa xalqaro va mahalliy narx uzatilishi, fyuchers bozorlari yoki bozor integratsiyasiga qaratilgan. Ushbu tadqiqot global qahva narxini tashqi savdo shartlari, nominal kurs, iste’mol narxlari indeksi, qishloq xo‘jaligi YaIMi va jami YaIM bilan bir xil ko‘p o‘zgaruvchili tizimda birlashtirib, Peru uchun ham uzoq muddatli muvozanatni, ham shokdan keyingi dinamik moslashuvni o‘rganishni maqsad qiladi.
VECM ushbu tadqiqotda nega qo‘llanildi?
VECM o‘rganilgan makroiqtisodiy qatorlar asosan birinchi farqlari olinganda statsionar holga kelishi, biroq darajalarida uzoq muddatli umumiy munosabatlarga ega bo‘lishi mumkinligi sababli qo‘llanilgan; usul qisqa muddatli o‘zgarishlarni modellashtirishni davom ettirar ekan, kointegratsiya vektorlaridan kelib chiqadigan muvozanatni tuzatish axborotini ham tizimga qo‘shadi va shu tariqa faqat qisqa muddatli VAR modeli e’tibordan chetda qoldirishi mumkin bo‘lgan barqaror moslashuv mexanizmlarini ifodalaydi.
Ma’lumotlar to‘plami va o‘zgaruvchilar
Manba ma’lumotlari dastlab oylik chastotada yig‘ilgan va ekonometrik model uchun choraklik qatorlarga aylantirilgan. Global qahva narxi FREDdan; tashqi savdo shartlari, nominal valyuta kursi, Lima Metropolitan iste’mol narxlari indeksi, qishloq xo‘jaligi YaIMi va jami YaIM esa Peru Markaziy banki BCRPdan olingan.
| O‘zgaruvchi | Belgilanishi | Manba | O‘lchov | Manbada berilgan tanlanma |
|---|---|---|---|---|
| Global qahva narxi | PCt | FRED | AQSh senti / funt | 2000m1–2025m6 |
| Tashqi savdo shartlari | tott | BCRP | 2007 indeksi | 2000m1–2025m11 |
| Nominal valyuta kursi | ert | BCRP | S/ / US$ | 2000m1–2025m11 |
| Lima Metropolitan iste’mol narxlari indeksi | pt | BCRP | 2021 indeksi | 2000m1–2025m11 |
| Qishloq xo‘jaligi YaIMi | gdptat | BCRP | 2007 indeksi | 2000m1–2025m11 |
| Jami YaIM | gdpt | BCRP | 2007 indeksi | 2000m1–2025m11 |
Manba matnidagi tanlanma izohida global qahva narxi 2000-yil yanvaridan 2025-yil mayigacha bo‘lgan davrni qamrab olishi aytilgan, biroq 1-jadvalda oxirgi sana 2025m6 deb ko‘rsatilgan. Ushbu bir oylik farq manbada alohida izohlanmagan. Choraklik tahlil jadvalida mahalliy o‘zgaruvchilar uchun 103 ta, qahva narxi uchun 102 ta kuzatuv qayd etilgan.
Vaqtinchalik tashqi nazoratlar
| O‘zgaruvchi | Davr | Turi | Manbada ifodalangan hodisa |
|---|---|---|---|
| D1 | 2000q1–2000q3 | Blok dummy | Osiyo moliyaviy inqirozi bilan bog‘liq global ta’sirlar |
| D2 | 2008q2 | Nuqta dummy | Global moliyaviy inqiroz |
| D3 | 2014q1 | Nuqta dummy | Neft va tovar narxlarining pasayishi |
| ENSO | 2000q1–2025q2 | Mavsumiy o‘zgaruvchi | El Niño / La Niña iqlim tebranishlari |
Maqolaning qaydlar bo‘limiga ko‘ra, qatorlardagi strukturaviy uzilishlar qo‘shimcha ravishda Bai–Perron ko‘p uzilish testlari, Zivot–Andrews testi va endogen uzilishga ruxsat beradigan Perron turidagi birlik ildiz testlari bilan tekshirilgan; aniqlangan uzilish sanalari VECMda intervensiya o‘zgaruvchilari sifatida kodlangan.
Vaqt qatorlarining statsionarligi
ADF, Phillips–Perron va DF-GLS testlari qatorlar darajada kuchli vaqt davomiyligiga ega ekanini ko‘rsatadi. Qahva narxi, tashqi savdo shartlari, nominal kurs, qishloq xo‘jaligi YaIMi va jami YaIM uchun darajadagi ADF va PP natijalari umuman birlik ildiz ehtimoliga mos keladi. Birinchi farqlarda testlarning aksariyati statsionarlikka ishora qiladi. Shu sababli manba tizimni asosan \(I(1)\) jarayonlardan tashkil topgan tuzilma sifatida ko‘radi.
Masalan, qahva narxi uchun darajadagi ADF p-qiymati 0.4103 va PP p-qiymati 0.4208 bo‘lsa, birinchi farqlarda ADF statistikasi −4.615 va PP statistikasi −6.556 ni tashkil etadi; har ikkala farq testi ham manbada %1 darajada ahamiyatli deb qayd etilgan. Tashqi savdo shartlari va nominal kurs uchun ham xuddi shunday darajada nostatsionarlik, farqlarda esa statsionarlashuv namunasi qayd etilgan.
Kointegratsiya ushbu tadqiqotda nimani anglatadi?
Kointegratsiya alohida olinganda nostatsionar bo‘lgan qahva narxi va makroiqtisodiy qatorlarning muayyan chiziqli kombinatsiyalari statsionar bo‘lishi va shu tariqa qatorlar qisqa muddatda bir-biridan uzoqlashsa ham uzoq muddatda umumiy muvozanat munosabati bilan bog‘liq qolishini anglatadi; tadqiqotda Johansen testi ushbu uzoq muddatli munosabatlarning mavjudligini sinash, VECM esa muvozanatdan og‘ishlar keyingi davrlarda qaysi o‘zgaruvchilar orqali tuzatilishini modellashtirish uchun qo‘llanilgan.
Johansen Trace testi
Manbada Johansen Trace statistikasi quyidagi umumiy ko‘rinishda berilgan:
\[ \lambda_{\mathrm{trace}}(r_0) = -T \sum_{i=r_0+1}^{k} \ln(1-\hat{\lambda}_i) \]
Bu yerda \(T\) foydalanish mumkin bo‘lgan kuzatuvlar sonini, \(\hat{\lambda}_i\) Johansen tizimidan olingan xarakteristik ildizlarni va \(r_0\) sinalayotgan kointegratsiya rangini ifodalaydi. Test \(H_0:r\leq r_0\) gipotezasini yuqoriroq rang muqobiliga nisbatan baholaydi. Trace statistikasi kritik qiymatdan oshishi tegishli nol gipotezani rad etish foydasiga dalil beradi.
Endogen o‘zgaruvchilar vektori
Tadqiqotning olti o‘lchovli endogen vektori (1)-tenglamada quyidagicha aniqlanadi:
\[ \mathbf{y}_t= [ \ln PC_t,\, \ln tot_t,\, \ln er_t,\, \ln p_t,\, \ln gdpta_t,\, \ln gdp_t ]^T \]
Ushbu vektorning har bir komponenti tizimga logarifmik shaklda kiradi. \(PC_t\) qahva narxini, \(tot_t\) tashqi savdo shartlarini, \(er_t\) nominal kursni, \(p_t\) iste’mol narxlari indeksini, \(gdpta_t\) qishloq xo‘jaligi YaIMini va \(gdp_t\) jami YaIMni ifodalaydi.
Tashqi nazorat vektori
(2)-tenglamada deterministik/tashqi nazorat vektori:
\[ \mathbf{d}_t= [D1_t,D2_t,D3_t,ENSO_t]^T \]
deb aniqlanadi. Ushbu o‘zgaruvchilar yirik global uzilishlar va ENSO sababli mavsumiy/iqlimiy ta’sirlarning uzoq muddatli munosabatlar bilan aralashib ketishini kamaytirish maqsadida modelga kiritiladi.
Asosiy VECM tenglamasi
Manbada qo‘llanilgan \(k\)-o‘lchovli VECM:
\[ \Delta\mathbf{y}_t = \alpha \left( \beta^T\mathbf{y}_{t-1} +\mu+\rho t \right) + \sum_{i=1}^{p-1} \Gamma_i\Delta\mathbf{y}_{t-i} + \Phi\mathbf{d}_t + \varepsilon_t, \qquad \varepsilon_t\sim(0,\Sigma) \]
ko‘rinishidadir. \(\beta\) uzoq muddatli kointegratsiya munosabatlarini, \(\alpha\) ushbu munosabatlardan og‘ish yuz berganda o‘zgaruvchilarning muvozanatga qanday javob berishini, \(\Gamma_i\) qisqa muddatli kechikkan dinamikani, \(\Phi\) tashqi nazorat o‘zgaruvchilarining ta’sirini va \(\varepsilon_t\) innovatsiyalarni ifodalaydi. Uzoq muddatli ta’sir matritsasi \(\Pi=\alpha\beta^T\) deb aniqlanadi va \(rank(\Pi)=r\) kointegratsiya rangini beradi.
Ikki xatoni tuzatish hadi
Tadqiqot VECM baholashini \(r=2\) farazi bilan quradi va ikkita xatoni tuzatish hadini quyidagicha aniqlaydi:
\[ ECT_{1,t-1} = \beta_1^T\mathbf{y}_{t-1} +\mu_1+\rho_1t \]
\[ ECT_{2,t-1} = \beta_2^T\mathbf{y}_{t-1} +\mu_2+\rho_2t \]
Ushbu tuzilma kointegratsiya fazosiga deterministik chiziqli trend qo‘shadigan Johansen restricted-trend, ya’ni Case IV spetsifikatsiyasiga mos keladi.
Har bir \(k\)-inchi endogen o‘zgaruvchining qisqa muddatli tenglamasi manbada:
\[ \Delta y_{k,t} = \alpha_{k1}ECT_{1,t-1} + \alpha_{k2}ECT_{2,t-1} + \sum_{i=1}^{p-1} \gamma_{k,i}^{T}\Delta\mathbf{y}_{t-i} + \phi_k^{T}\mathbf{d}_t + \varepsilon_{k,t} \]
ko‘rinishida yozilgan. \(\alpha_{k1}\) va \(\alpha_{k2}\) tegishli o‘zgaruvchining ikki uzoq muddatli muvozanat munosabatidagi og‘ishga qay darajada javob berishini ko‘rsatuvchi moslashuv koeffitsiyentlaridir.
Tadqiqot usuli va natijalari
Tadqiqot gipotezalari
Tadqiqot to‘rtta asosiy gipoteza oilasini shakllantiradi. H1 tizimda kamida bitta uzoq muddatli kointegratsiya munosabati mavjud bo‘lishini; H2 kointegratsiya muvozanatidan og‘ish yuz berganda kamida bitta o‘zgaruvchining xatoni tuzatish mexanizmiga javob berishini; H3 qahva narxi va tashqi savdo shartlari kabi tanlangan tashqi omillarning zaif ekzogenligini; H4 esa ijobiy qahva narxi shokiga javoban makroiqtisodiy o‘zgaruvchilarning ma’lum yo‘nalishlarda reaksiyasini sinaydi.
H1 manbada:
\[ H_1: r\geq1 \Longleftrightarrow \exists\beta\neq0 \text{ öyle ki } \beta^T\mathbf{y}_t\sim I(0) \]
deb ifodalanadi. H2 esa kamida bitta moslashuv koeffitsiyentining noldan farq qilishi bilan aniqlanadi:
\[ H_2: \exists i,\exists j \text{ için } \alpha_{ij}\neq0 \]
Zaif ekzogenlik gipotezasi muayyan o‘zgaruvchi uchun barcha tegishli \(\alpha\) koeffitsiyentlarining nolga teng bo‘lishi orqali sinaladi. Bunday holatda ushbu o‘zgaruvchi uzoq muddatli nomuvozanatni bevosita tuzatish o‘rniga shok uzatilishida ko‘proq tashqi rol o‘ynashi mumkin.
Johansen kointegratsiya natijalari
| Deterministik spetsifikatsiya | Rang qatori | Xos qiymat | Trace statistikasi | %5 kritik qiymat |
|---|---|---|---|---|
| Trend | 1 | 0.5717 | 84.5503 | 77.74 |
| Trend | 2 | 0.2880 | 50.2471 | 54.64 |
| Cheklangan trend | 1 | 0.6381 | 96.7305 | 87.31 |
| Cheklangan trend | 2 | 0.2880 | 62.4231 | 62.99 |
| Doimiy | 1 | 0.6193 | 73.9131 | 68.52 |
| Doimiy | 2 | 0.2864 | 39.8394 | 47.21 |
| Cheklangan doimiy | 1 | 0.8736 | 139.2625 | 76.07 |
| Cheklangan doimiy | 2 | 0.5887 | 49.5396 | 53.12 |
| Yo‘q | 4 | 0.1168 | 13.4775 | 12.53 |
| Yo‘q | 5 | 0.10198 | 2.6134 | 3.84 |
Manba matni trend va restricted-trend spetsifikatsiyalari ikki kointegratsiya vektoriga ishora qilishini bildiradi va VECM keyinchalik \(r=2\) bilan quriladi. Biroq jadvaldagi rang qatorlari ketma-ket Johansen nol gipotezalari bilan qanday moslashtirilgani manbada to‘liq tushuntirilmaganligi sababli Verianla bu yerda mustaqil muqobil rang natijasini ishlab chiqmaydi.
Lag tanlash
7-jadvalda lag 1 uchun AIC −31.9716, HQIC −31.3238 va SBIC −30.3689 deb qayd etilgan va uchala axborot mezonining optimal belgisi lag 1 qatoriga qo‘yilgan. Manba matni ham umuman lag 1 ni parsimonik tanlov sifatida qabul qiladi.
Shunga qaramay, ayni paragrafda “lag 5 biroz pastroq AIC ko‘rsatadi” degan jumla mavjud. 7-jadvalda lag 5 AIC qiymati −31.5689 bo‘lgani uchun raqamli jadval bu jumlani qo‘llab-quvvatlamaydi. Shu sababli maqolada qo‘llanilgan lag tanlovi manba jadvalidagi belgilashga muvofiq lag 1 sifatida beriladi; zid jumla tuzatilgan ma’lumot kabi yashirilmaydi.
Normallashtirilgan uzoq muddatli munosabatlar
Manba ikki kointegratsiya munosabatini quyidagi shaklda beradi:
\[ PC_t = -5424.23 -133.042\,tot_t +467.969\,p_t +632.075\,gdpta_t +312.134\,gdp_t -11.149\,t \]
\[ er_t = -17951.38 -426.697\,tot_t +1523.703\,p_t +2130.624\,gdpta_t +1034.056\,gdp_t -36.862\,t \]
Ushbu koeffitsiyentlar alohida-alohida strukturaviy sababiy elastiklik sifatida emas, balki manbada ham ta’kidlanganidek, birgalikda uzoq muddatli muvozanatni hosil qiluvchi normallashtirilgan kointegratsiya munosabatlarining koeffitsiyentlari sifatida talqin qilinishi kerak. Ayniqsa o‘zgaruvchilarning logarifmik va normallashtirilgan tuzilishi koeffitsiyentlarni oddiy bitta tenglamali regressiya koeffitsiyentlari kabi o‘qimaslikni talab qiladi.
Moslashuv koeffitsiyentlari
| O‘zgaruvchi | CE1 α | CE1 p | CE2 α | CE2 p |
|---|---|---|---|---|
| Qahva narxi | 0.033 | 0.037 | −0.009 | 0.043 |
| Tashqi savdo shartlari | 0.013 | 0.056 | −0.004 | 0.061 |
| Nominal kurs | 0.005 | 0.197 | −0.002 | 0.184 |
| Iste’mol narxlari indeksi | 0.003 | 0.005 | −0.001 | 0.004 |
| Qishloq xo‘jaligi YaIMi | 0.003 | 0.321 | −0.001 | 0.350 |
| YaIM | −0.006 | 0.000 | 0.002 | 0.000 |
Ushbu jadval moslashuv yuklamasi o‘zgaruvchilar o‘rtasida teng taqsimlanmaganini ko‘rsatadi. Qahva narxi, iste’mol narxlari indeksi va jami YaIM uchun ayrim xatoni tuzatish koeffitsiyentlari statistik jihatdan ahamiyatlidir. Tashqi savdo shartlari uchun p-qiymatlar taxminan %10 ahamiyatlilik chegarasiga yaqin. Nominal kurs va ayniqsa qishloq xo‘jaligi YaIMi uchun qayd etilgan α koeffitsiyentlari esa odatiy %5 darajada ahamiyatli emas.
Manba matni CE1 doirasida qishloq xo‘jaligi YaIMining \(0.003\) koeffitsiyentini “muvozanatga bosqichma-bosqich qaytish” deb talqin qiladi; biroq ayni manba jadvalida ushbu koeffitsiyentning p-qiymati 0.321. Shu sababli koeffitsiyentning ishorasi manbadagidek saqlanishi, ammo statistik jihatdan tasdiqlangan kuchli qishloq xo‘jaligi xatoni tuzatish koeffitsiyenti sifatida taqdim etilmasligi kerak.
Ijobiy qahva narxi shoki Peru iqtisodiyotida qaysi kanallar orqali tarqaladi?
Tadqiqotning VECM va impulse-response natijalariga ko‘ra, ijobiy qahva narxi shoki eng yaqqol tashqi savdo shartlari va nominal kurs orqali tashqi/nominal kanallarga, nisbatan cheklangan tarzda iste’mol narxlariga va real tomonda ayniqsa qishloq xo‘jaligi YaIMiga uzatiladi; jami YaIM reaksiyasi kichik va vaqtinchalik bo‘lsa, qishloq xo‘jaligi YaIM reaksiyasi kattaroq va uzoqroq saqlanadi, biroq bu natijalar ekonometrik modelning identifikatsiya va tanlanma shartlari doirasida olingan modelga asoslangan dinamikalardir.
Ortogonal impulse-response natijalari
| O‘zgaruvchi | Manbada kuzatilgan reaksiya | Asosiy talqin chegarasi |
|---|---|---|
| Jami YaIM | Dastlab kichik pasayish, so‘ng nolga yaqinlashish | Ta’sir kichik va qisqa muddatlidir. |
| Qishloq xo‘jaligi YaIMi | Kattaroq va barqarorroq salbiy reaksiya | Real ta’sirning sektor bo‘yicha jamlanganini ko‘rsatadi. |
| Iste’mol narxlari indeksi | Yengil ijobiy reaksiya | Narx uzatilishi mavjud, ammo nisbatan cheklangan. |
| Nominal valyuta kursi | Modelda erta va barqaror salbiy reaksiya | S/US$ ta’rifiga ko‘ra “qadrlanish/qadrsizlanish” talqini manbada ishora jihatidan nomuvofiq. |
| Tashqi savdo shartlari | Dastlabki davrlarda pasayish va keyin past darajada qolish | Shokning tashqi narx kanalida kuchli uzatilishini ko‘rsatadi. |
| Qahva narxi | Darhol ijobiy reaksiya, so‘ng bosqichma-bosqich barqarorlashuv | Bu o‘z-shok dinamikasidir. |
Manba ijobiy qahva narxi shokidan keyin qishloq xo‘jaligi YaIMidagi pasayishni resurs xarajatlari yoki qahva sektoridagi buzilishlar kabi ehtimoliy mexanizmlar bilan bog‘laydi. Bular mualliflarning iqtisodiy talqinlaridir; model ushbu mikro mexanizmlarni alohida-alohida o‘lchab, sababiy jihatdan sinamaydi.
Nominal kurs talqini alohida e’tibor talab qiladi. Manba o‘zgaruvchini “o‘rtacha S/US$” deb ta’riflaydi va impulse-response egri chizig‘ida salbiy reaksiya ko‘rsatadi; shunga qaramay, natijalar matnida bu harakat ayrim joylarda “currency depreciation” deb ataladi. S/US$ nisbatining pasayishidagi iqtisodiy yo‘nalish bu iboraga mos kelmaydi. Shu sababli bu yerda faqat manba modelida o‘lchangan salbiy kurs reaksiyasi beriladi.
Uzoq muddatli cheklovlarni modelga qo‘shish natijalarni qanday o‘zgartiradi?
Manbaning VECM bilan kointegratsiya axborotini o‘z ichiga olmaydigan qiyosiy SVAR natijalari shuni ko‘rsatadiki, uzoq muddatli muvozanat cheklovlari modelga kiritilganda qishloq xo‘jaligi o‘sishi, kurs o‘zgarishi va narx reaksiyalari umuman yumshoqroq va uzoqroq davom etuvchi moslashuv yo‘lini bosadi; kointegratsiya axboroti chiqarilganda esa reaksiyalar keskinroq, muvozanatga qaytish esa tezroq ko‘rinadi.
Cointegrated Equations mavjud va mavjud bo‘lmagan modellar
Manbaning 4-rasmi recursive Cholesky identifikatsiyasi bilan olingan strukturaviy impulse-response funksiyalarini taqqoslaydi. “CE” modeli kointegratsiya tenglamalarini o‘z ichiga olsa, “No CE” modeli xuddi shu uzoq muddatli axborotni tizimga yuklamaydi. Qishloq xo‘jaligi YaIM o‘sishi, depreciation rate va narx dinamikasida CE modeli bosqichma-bosqich va uzoqroq davom etuvchi harakatlarni ko‘rsatadi.
Ushbu taqqoslash tadqiqotning asosiy metodologik xabarini qo‘llab-quvvatlaydi: bir xil tashqi shokni faqat qisqa muddatli dinamika bilan modellashtirish tizimning uzoq muddatli umumiy trendlaridan kelib chiqadigan sekin tuzatish jarayonini amaldagidan qisqaroq ko‘rsatishi mumkin.
Tashqi savdo shartlari shoki
Tadqiqot qahva narxi shokiga qo‘shimcha ravishda ijobiy tashqi savdo shartlari shoki uchun ham strukturaviy impulse-response tahlilini o‘tkazadi. Manba 5-rasmga ko‘ra, jami YaIM o‘sishi dastlab oshib, keyin tuzaladi, qishloq xo‘jaligi YaIM o‘sishining reaksiyasi esa kechikkanroq va bosqichma-bosqichdir. Iste’mol narxlari indeksi inflyatsiyasi pastga qarab harakatlanadi; depreciation rate dastlabki davrlarda sezilarli darajada pasayadi va keyin muvozanatga yaqinlashadi. Qahva inflyatsiyasi ham dastlabki davrlarda salbiy reaksiya ko‘rsatadi.
Diagnostik testlar
| Model | Test | Lag | p-qiymati | Manba talqini / e’tibor nuqtasi |
|---|---|---|---|---|
| VECM | LM ketma-ket korrelyatsiya | 1 | 0.532 | Ketma-ket korrelyatsiya yo‘q gipotezasi rad etilmaydi. |
| VECM | LM ketma-ket korrelyatsiya | 2 | 0.690 | Ketma-ket korrelyatsiya yo‘q gipotezasi rad etilmaydi. |
| VECM | Geteroskedastiklik | 1 | 0.196 | Gomoskedastiklik rad etilmaydi. |
| VECM | Joint Jarque–Bera | 1 | 0.079 | %5 darajada ko‘p o‘zgaruvchili normallik rad etilmaydi. |
| SVAR | LM ketma-ket korrelyatsiya | 1 | 0.042 | %5 darajada “ketma-ket korrelyatsiya yo‘q” gipotezasi rad etiladi; manba jadvali buni %1 chegarada qabul qilingan deb belgilaydi. |
| SVAR | LM ketma-ket korrelyatsiya | 2 | 0.118 | Ketma-ket korrelyatsiya yo‘q gipotezasi rad etilmaydi. |
| SVAR | Geteroskedastiklik | 1 | 0.299 | Gomoskedastiklik rad etilmaydi. |
| SVAR | Joint Jarque–Bera | 1 | 0.251 | Ko‘p o‘zgaruvchili normallik rad etilmaydi. |
VECM uchun diagnostik natijalar manbada umuman model farazlariga mos deb qayd etilgan. SVAR lag 1 ketma-ket korrelyatsiya testidagi `p = 0.042` esa tanlangan ahamiyatlilik chegarasiga qarab turlicha talqin talab qiladi. %1 chegarada nol gipoteza rad etilmaydi, standart %5 chegarada esa rad etiladi. Shu sababli SVAR barqarorlik tahlilini “ketma-ket korrelyatsiya muammosi yo‘q” deb shartsiz ifodalash to‘g‘ri emas.
Kointegratsiya tenglamalarining qo‘shimcha statsionarlik tekshiruvi
Manba 6-rasmda baholangan CE1 va CE2 qatorlarini alohida tekshiradi. Phillips–Perron Z(t) natijalari CE1 uchun −3.093, `p = 0.027`; CE2 uchun −3.081, `p = 0.028` sifatida berilgan. Manba bu natijalarni kointegratsiya munosabatlarining %5 darajada statsionarligi/uzoq muddatli izchilligiga qo‘shimcha dalil sifatida talqin qiladi.
Dinamik prognozlar
Appendix Ada dinamik prognoz uchun eng past ildiz ostidagi o‘rtacha kvadrat xato, ya’ni Root Mean Square Error (RMSE) ni beradigan VECM spetsifikatsiyasi tanlangani aytiladi. A1-rasmda kuzatilgan qiymatlar, prognoz chizig‘i va %95 ishonch intervallari birga ko‘rsatiladi. Manba matni tanlangan spetsifikatsiyaning raqamli RMSE qiymatini alohida bermaydi.
A1-rasmda YaIM va qishloq xo‘jaligi YaIM prognozlari nisbatan silliq yo‘nalishni kuzatgan holda, ishonch tasmalarining oldingi ufqda kengayishi ko‘rinadi. Iste’mol narxlari indeksi uchun prognoz qilingan o‘sish sur’ati sekinlashadi. Valyuta kursi va tashqi savdo shartlarida ko‘proq harakat kuzatiladi. Eng keng prognoz oralig‘i qahva narxida ko‘rinadi; manba buni kelajakdagi qahva narxi yo‘liga oid yuqoriroq noaniqlik sifatida talqin qiladi.
Gipotezalarning manba ichidagi mosligi
| Gipoteza | Manba natijasi | Talqin |
|---|---|---|
| H1: Uzoq muddatli kointegratsiya | Qo‘llab-quvvatlanadi | Trendga asoslangan Johansen spetsifikatsiyalari uzoq muddatli umumiy munosabatlar foydasiga dalil beradi. |
| H2: Xatoni tuzatish mexanizmi | Qisman / o‘zgaruvchiga bog‘liq qo‘llab-quvvatlash | Ayrim α koeffitsiyentlari ahamiyatli; barcha o‘zgaruvchilarda teng yoki kuchli moslashuv yo‘q. |
| H3: Tanlangan tashqi omillarning zaif ekzogenligi | Shartli qo‘llab-quvvatlash | Nominal kurs va qisman tashqi savdo shartlari cheklangan bevosita error-correction yuklamasini ko‘rsatadi. |
| H4a: Ijobiy qahva shoki jami YaIMni oshiradi | Qo‘llab-quvvatlanmaydi | Jami YaIMda aniq ijobiy kengayish o‘rniga kichik va vaqtinchalik reaksiya topilgan. |
| H4b: Narx darajasida ijobiy reaksiya | Umuman qo‘llab-quvvatlanadi | Iste’mol narxlari indeksi reaksiyasi ijobiy, ammo kichik. |
| H4c: Kurs va/yoki tashqi savdo shartlarida qisqa muddatli salbiy reaksiya | Model natijalarida qo‘llab-quvvatlanadi | Har ikki qatorning impulse-response funksiyalari salbiy harakatni ko‘rsatadi; kursning iqtisodiy ishora talqini alohida e’tibor talab qiladi. |
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- Qahva narxi bilan Peruning tashqi savdo shartlari, nominal kursi, iste’mol narxlari indeksi, qishloq xo‘jaligi YaIMi va jami YaIMi uzoq muddatli umumiy dinamikaga ega.
- Qahva narxi shokining jami YaIMga model reaksiyasi kichik va qisqa muddatli.
- Qishloq xo‘jaligi YaIMining impulse-response reaksiyasi jami YaIMga nisbatan kuchliroq va uzoqroq saqlanadi.
- Iste’mol narxlari indeksiga uzatilish ijobiy, ammo cheklangan.
- Tashqi savdo shartlari va nominal kurs shok uzatilishida muhim tashqi/nominal kanallar sifatida ko‘rinadi.
- Uzoq muddatli kointegratsiya cheklovlari modelga kiritilganda ayrim shok reaksiyalari sekinroq va uzoqroq davom etuvchi ko‘rinadi.
- Model natijalari qishloq xo‘jaligi sektori umumiy iqtisodiyotga nisbatan qahva narxi shoklariga kuchliroq duchor bo‘lishi mumkinligini ko‘rsatadi.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
- Tadqiqot jahon qahva narxlarining oshishi ishlab chiqaruvchi daromadini avtomatik ravishda oshirishini isbotlamaydi.
- Model muayyan ishlab chiqaruvchi, kooperativ yoki hudud uchun daromad ta’sirini bevosita o‘lchamaydi.
- Impulse-response natijalari model identifikatsiyasiga bog‘liq va real dunyoda bir yo‘nalishli mexanik sababiylikning modeldan mustaqil dalili emas.
- Tadqiqot Peru tashqarisidagi mamlakatlarda xuddi shu shoklar bir xil kattalik va yo‘nalishda yuz berishini ko‘rsatmaydi.
- Forward shartnomalari, hedging vositalari, daromadni barqarorlashtirish obligatsiyalari, saqlash investitsiyalari yoki moliyaviy xizmatlarning samaradorligi ushbu tadqiqotda eksperimental ravishda sinovdan o‘tkazilmagan.
- ENSO nazorati iqlim ta’sirlarini to‘liq ajratib beradi degani emas.
- Chiziqli VECM inqiroz davrlaridagi chegara, rejim yoki assimetrik xatti-harakatlarni bevosita modellashtirmaydi.
Siyosatga oid xulosalar
Mualliflar ishlab chiqaruvchilar va kooperativlar forward savdo shartnomalari, kichik ishlab chiqaruvchilarga moslashtirilgan hedging vositalari hamda daromad tebranishlarini kamaytirishga qaratilgan moliyaviy mexanizmlar orqali risklarni boshqarish salohiyatini kuchaytirishi mumkinligini taklif qiladilar. Shuningdek, makroiqtisodiy barqarorlik siyosatlari qishloq xo‘jaligi ishlab chiqaruvchilarining valyuta kursi va inflyatsiya shoklariga duchor bo‘lishini hisobga olishi kerakligini ta’kidlaydilar.
Manba shuningdek mahalliy resurs bozorlarini, ta’minot zanjirlarini, saqlash imkoniyatlarini va moliyalashtirishga kirishni yaxshilashni siyosat yo‘nalishi sifatida muhokama qiladi. Ushbu takliflar tadqiqot baholagan makroiqtisodiy dinamikalardan kelib chiqqan siyosiy talqinlardir; mazkur vositalarning samaradorligi tadqiqotda alohida siyosatni baholash tajribasi bilan o‘lchanmagan.
Cheklovlar va kelajakdagi tadqiqot yo‘nalishlari
Maqolada alohida “Limitations” bo‘limi mavjud emas. Biroq xulosa bo‘limidagi kelajakdagi tadqiqot takliflari amaldagi dizaynning cheklovlarini bilvosita ko‘rsatadi. Mualliflar mintaqaviy panel ma’lumotlari qahva yetishtiruvchi hududlar o‘rtasidagi geterogenlikni o‘rganishi, boyroq iqlim o‘zgaruvchilari narx shoklarini iqlimga bog‘liq taklif shoklaridan yaxshiroq ajratishi va nochiziqli yoki chegara modellari inqirozlar hamda keskin narx harakatlaridagi assimetrik reaksiyalarni tutishi mumkinligini ta’kidlaydilar.
Shu sababli amaldagi tadqiqot Peru darajasidagi agregat makro vaqt qatorlari, chiziqli VECM tuzilmasi va tanlangan strukturaviy identifikatsiyalarga bog‘liq. Mintaqaviy ishlab chiqaruvchi farqlari, bevosita xo‘jalik darajasidagi xarajatlar, institutsional geterogenlik va nochiziqli rejim o‘tishlari amaldagi modelning asosiy tahlil darajasidan tashqarida qoladi.
Manba va usul haqida izoh
Asl tadqiqot: Cointegration and Economic Adjustment in Agriculture: A VECM Approach to Coffee Price Shocks and Macroeconomic Dynamics
Mualliflar: Augusto Aliaga-Miranda; Luis Ricardo Flores-Vilcapoma; Paulo César Callupe-Cueva; Julio César Mariños-Alfaro; Luis Antonio Visurraga-Camargo; Wilmar Salvador Chavarry-Becerra.
Mas’ul muallif: Augusto Aliaga-Miranda.
Muassasalar: Universidad Científica del Sur; Universidad Tecnológica del Perú; Universidad Nacional Autónoma Altoandina de Tarma; Universidad Nacional Intercultural de la Selva Central Juan Santos Atahualpa; Universidad Continental.
Jurnal: Economies.
Nashriyot: MDPI, Basel, Switzerland.
Bibliografik yozuv: Economies 2026, 14(5), 156.
DOI: 10.3390/economies14050156.
Nashr jarayoni: Qabul qilingan 18 mart 2026; qayta ko‘rib chiqish 16 aprel 2026; qabul 21 aprel 2026; nashr 3 may 2026.
Manba turi: Taqrizdan o‘tgan ilmiy tadqiqot maqolasi.
Litsenziya: Creative Commons Attribution (CC BY).
Asosiy usul: ADF, Phillips–Perron va DF-GLS birlik ildiz testlari; Johansen kointegratsiya testi; restricted-trend VECM; xatoni tuzatish koeffitsiyentlari; impulse-response tahlili; qo‘shimcha recursive-Cholesky SVAR; LM ketma-ket korrelyatsiya, geteroskedastiklik va ko‘p o‘zgaruvchili normallik diagnostikasi; strukturaviy uzilish nazoratlari va dinamik prognoz.
Ma’lumot manbalari: Global qahva narxi FREDdan; tashqi savdo shartlari, nominal kurs, iste’mol narxlari indeksi, qishloq xo‘jaligi YaIMi va jami YaIM Peru BCRPdan olingan.
Moliyalashtirish: Mualliflar tadqiqot tashqi moliyalashtirish olmaganini bildirgan.
Etik bayonot: Institutional Review Board Statement “Not applicable”; Informed Consent Statement vaqt qatorlari tadqiqoti bo‘lgani sababli “Not applicable” deb qayd etilgan.
Ma’lumotlarning mavjudligi: Mualliflar ma’lumotlar Peru BCRP va AQSh FRED kabi muassasalardan olinganini bildiradilar.
Manfaatlar to‘qnashuvi: Mualliflar manfaatlar to‘qnashuvi yo‘qligini bildirgan.
Mualliflar hissasi: Konseptuallashtirish L.R.F.-V.; metodologiya A.A.-M.; formal tahlil A.A.-M., L.R.F.-V. va P.C.C.-C.; tadqiqot A.A.-M., P.C.C.-C. va J.C.M.-A.; resurslar A.A.-M. va W.S.C.-B.; ma’lumotlar kuratsiyasi P.C.C.-C. va J.C.M.-A.; dastlabki qoralama A.A.-M.; ko‘rib chiqish va tahrirlash A.A.-M. va L.R.F.-V.; nazorat A.A.-M. va L.A.V.-C.; loyiha boshqaruvi J.C.M.-A. va W.S.C.-B. sifatida qayd etilgan.
Manba ichidagi texnik izoh 1: 7-jadval lag 1 ni AIC, HQIC va SBIC bo‘yicha optimal deb ko‘rsatgan bo‘lsa-da, matnda “lag 5 biroz pastroq AIC ko‘rsatadi” degan jumla mavjud. Raqamli qiymatlar bu jumlani qo‘llab-quvvatlamaydi.
Manba ichidagi texnik izoh 2: SVAR lag 1 ketma-ket korrelyatsiya LM testi `p = 0.042` deb qayd etilgan. Manba buni “ahamiyatli ketma-ket korrelyatsiya yo‘q” deb talqin qilgan bo‘lsa-da, natija %5 chegarada nol gipotezaning rad etilishiga mos keladi; faqat %1 chegarada rad etilmaydi.
Manba ichidagi texnik izoh 3: Qishloq xo‘jaligi YaIMi uchun CE1 xatoni tuzatish koeffitsiyenti `α = 0.003` va `p = 0.321` bo‘lishiga qaramay, matn ushbu koeffitsiyentni muvozanatga qaytish dalili kabi talqin qiladi. Koeffitsiyent odatiy ahamiyatlilik darajalarida statistik jihatdan ahamiyatli emas.
Manba ichidagi texnik izoh 4: Johansen natijalarining matniy izohi trend va restricted-trend spetsifikatsiyalari uchun ikki kointegratsiya vektori mavjud degan xulosaga keladi va model \(r=2\) bilan quriladi. Biroq 6-jadvaldagi rang qatorlari bilan ketma-ket Trace gipotezalari qanday moslashtirilgani manbada yetarlicha aniq tushuntirilmaganligi sababli Verianla muqobil rang natijasini ishlab chiqmaydi.
Manba ichidagi texnik izoh 5: Nominal valyuta kursi S/US$ sifatida ta’riflangan va ijobiy qahva narxi shoki ostida modelda salbiy reaksiya ko‘rsatgan. Manba matni bu harakatni ayrim joylarda depreciation deb ataydi; ishora konvensiyasidagi ushbu nomuvofiqlik sababli Verianla iqtisodiy yo‘nalishni alohida qat’iylashtirmaydi.
Asosiy talqin chegarasi: Natijalar Peruning o‘rganilgan vaqt qatorlari va model identifikatsiyalari doirasida olingan ekonometrik natijalardir. Modelga asoslangan impulse-response munosabatlari ishlab chiqaruvchi darajasidagi eksperimental siyosat ta’siri yoki mamlakatlararo universal sababiylikning dalili emas.
Vizualni qayta chizish uchun moslik: Yuqori. Kointegratsiya va xatoni tuzatish oqimi, tashqi shok uzatilishi, impulse-response yo‘nalishlari hamda CE / No CE taqqoslashini manbaga sodiq original sxemalar bilan qayta qurish mumkin.
Verianla Live / Live Figure uchun moslik: Mos. Manbada berilgan qat’iy vaqt qatorlari, impulse-response egri chiziqlari, VECM jarayon oqimi va CE / No CE taqqoslashi o‘zgarmas parametrli animatsiya bilan ko‘rsatilishi mumkin. Manbada yo‘q yangi koeffitsiyent yoki prognoz ishlab chiqarishga ruxsat berilmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan