

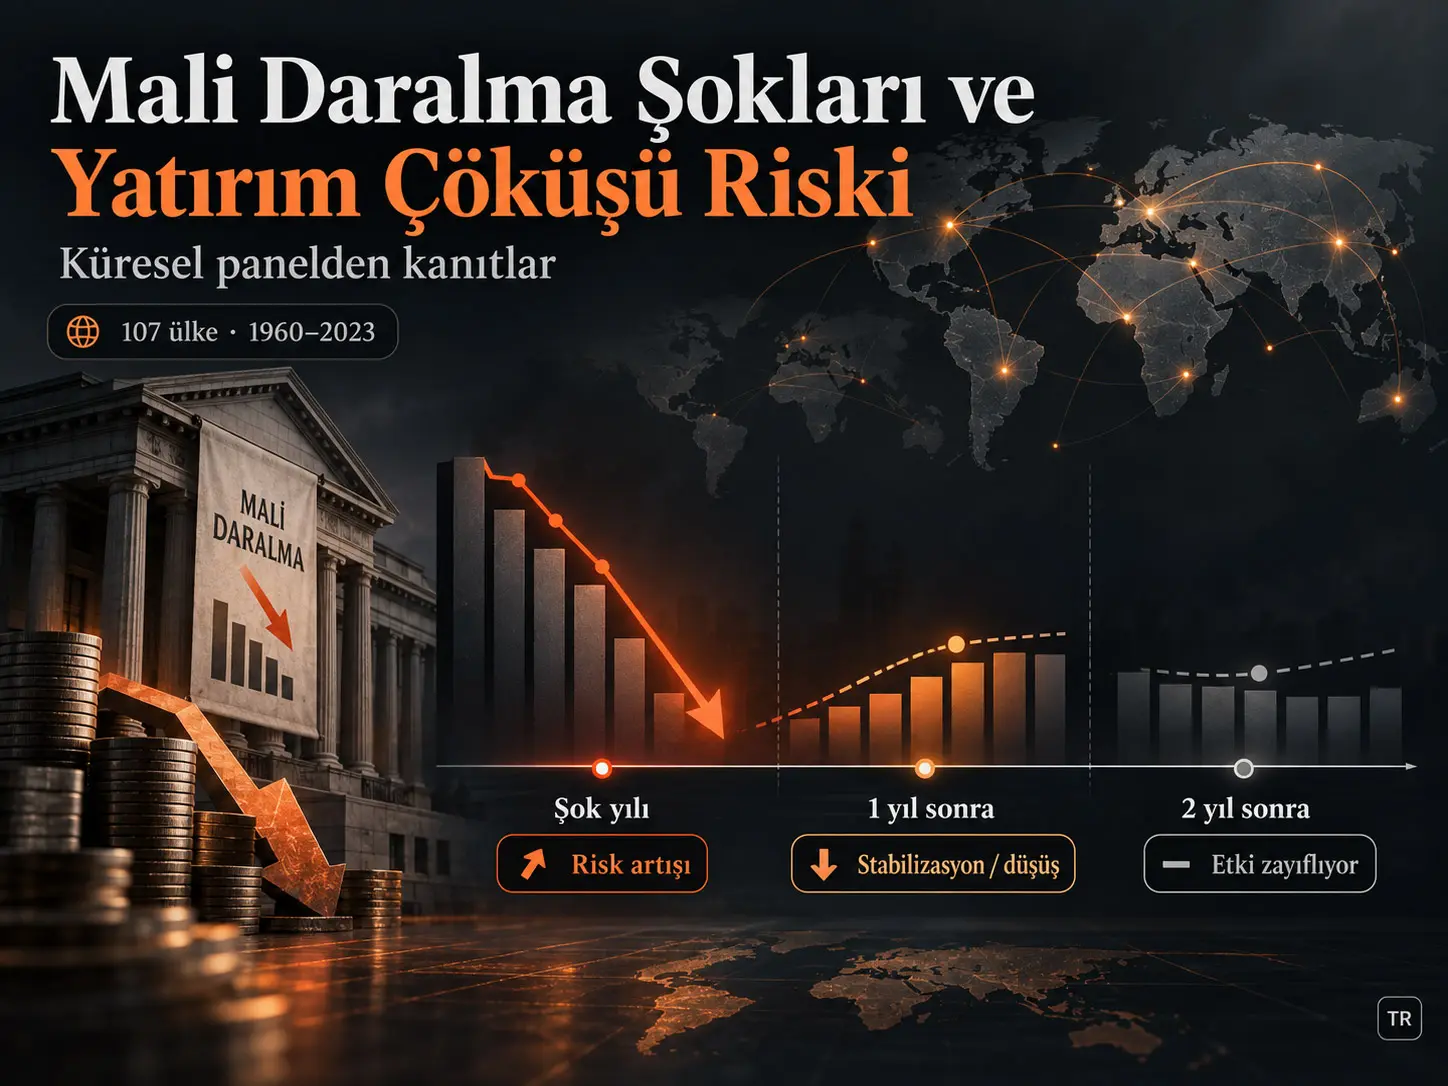
Bu çalışma, sert mali daralma dönemlerinin ekonomide sıradan yatırım yavaşlamalarından daha aşırı bir olay olan yatırım çöküşü riskiyle nasıl ilişkili olduğunu inceliyor. Yatırım çöküşü, GSYİH içindeki yatırım payının yıllık değişim dağılımının alt kuyruğunda yer alan olağanüstü düşüşleri tanımlayan ikili bir göstergedir. Araştırma 107 ülkenin 1960–2023 dönemindeki dengesiz panel verisini, ülke ve yıl sabit etkilerini, Driscoll–Kraay sağlam standart hatalarını ve koşullu sabit etkili logit sağlamlık analizini kullanmaktadır.
Ana dinamik sonuç iki aşamalıdır. Mali daralma şoku gerçekleştiği yıl yatırım çöküşü göstergesinin olasılığıyla pozitif ilişki göstermekte ve doğrusal panel modelindeki katsayı \(0.059\) olarak tahmin edilmektedir. Kaynak bu sonucu yaklaşık 5,9 yüzde puanlık daha yüksek çöküş olasılığı olarak yorumlamaktadır. Bir yıl sonra ilişki tersine dönmekte; \( -0.052 \) katsayısı yaklaşık 5,2 yüzde puanlık daha düşük çöküş olasılığıyla ilişkilendirilmektedir. İkinci gecikmedeki \(0.013\) katsayısı ise istatistiksel olarak anlamlı değildir.
Koşullu sabit etkili logit sonuçları da bu kısa dönemli yapıyı büyük ölçüde desteklemektedir. P90 mali şok tanımında şok yılındaki odds ratio 1.737, ilk gecikmedeki odds ratio 0.616’dır. Daha sert P95 şok tanımında aynı-yıl katsayısı istatistiksel olarak anlamlı değildir; ancak bir yıl sonraki odds ratio 0.469’a düşmektedir. Bu nedenle sağlamlık analizi özellikle şoktan sonraki dönemdeki tersine dönüşün önemini desteklemektedir.
Bulgular nedensel etki olarak yorumlanmamalıdır. Mali sıkılaştırma ekonomik koşullara tepki olarak uygulanabileceğinden ters nedensellik ve başka endojenlik kanalları mümkündür. Çalışma gecikmeli değişkenler, sabit etkiler, kontrol değişkenleri ve gelecekteki mali şoklarla placebo testi kullanarak bu sorunu azaltmaya çalışsa da yapısal veya araç değişkenli bir nedensel tanımlama uygulamamaktadır.
Araştırma neden ortalama yatırımdan çok aşırı düşüşlere odaklanıyor?
Maliye politikası literatürünün önemli bölümü kamu harcamaları veya mali konsolidasyonun ortalama GSYİH ve ortalama yatırım üzerindeki etkisini inceler. Ancak ortalama sonuçlar, dağılımın en olumsuz ucundaki seyrek fakat ekonomik olarak ağır olayları gizleyebilir. Bu çalışmanın çıkış noktası tam olarak bu ayrımdır: araştırmacılar yatırımın ortalama ne kadar değiştiğini değil, mali daralma dönemlerinde yatırım payının olağan dağılımın aşırı alt ucuna düşme olasılığının değişip değişmediğini araştırmaktadır.
Bu yaklaşım çalışmayı bir kuyruk riski analizine dönüştürür. Kuyruk riski, dağılımın ortalamasından çok uzak ve görece seyrek gerçekleşen aşırı olumsuz olaylara odaklanır. Yatırım açısından bu tür olaylar önemlidir; çünkü sermaye harcamalarının ertelenmesi veya iptali yalnız içinde bulunulan yılı değil, sonraki sermaye stokunu ve üretim kapasitesini de etkileyebilir.
Teorik işaret neden önceden kesin değil?
Çalışma Keynesyen ve neoklasik mekanizmaların aynı mali şoka farklı yönlü yatırım tepkileri öngörebileceğini vurgulamaktadır. Keynesyen çerçevede kamu harcamalarının düşmesi toplam talebi azaltabilir, firmaların beklenen satışlarını ve sermayenin marjinal getirisini zayıflatabilir ve özel yatırımı aşağı çekebilir.
Neoklasik çerçevede ise daha düşük kamu borçlanması faiz baskısını ve ödünç verilebilir fon talebini azaltarak özel yatırım için finansman alanı yaratabilir. Mali konsolidasyon aynı zamanda egemen risk primlerini veya politika belirsizliğini azaltabiliyorsa özel yatırımı destekleyen bir güven kanalı ortaya çıkabilir.
Dolayısıyla mali daralmanın yatırım üzerindeki işareti teoriden doğrudan belirlenmemekte; ampirik olarak sınanmaktadır. Çalışmanın temel katkısı da ortalama yatırım seviyesinden farklı olarak bu belirsizliği aşırı yatırım çöküşü olasılığı üzerinden incelemesidir.
Yatırım Çöküşü Bu Çalışmada Nasıl Tanımlanıyor?
Yatırım çöküşü, bir ülke-yıl gözleminde GSYİH içindeki yatırım payının yıllık değişiminin örneklem dağılımının alt %10’unda yer alması durumunda 1, diğer durumlarda 0 değerini alan ikili kuyruk-risk göstergesidir; böylece normal çevrimsel yatırım dalgalanmalarından daha aşırı aşağı yönlü hareketler ayrı bir sonuç değişkeni olarak incelenmektedir.
Temel gösterge şu mantıkla oluşturulur:
\[ Collapse_{it}= \begin{cases} 1, & \Delta InvestmentShare_{it}\ \text{alt yüzde 10 içinde ise}\\ 0, & \text{aksi halde} \end{cases} \]
Bu ifade kaynakta ayrı numaralı denklem olarak verilmemiştir; kaynak yöntem tanımının matematiksel gösterimidir ve yeni bir araştırma sonucu değildir.
Makalenin Şekil 1’i yıllık yatırım payı değişimlerinin dağılımını göstermektedir. Gözlemler büyük ölçüde sıfıra yakın bölgede yoğunlaşırken kırmızı dikey çizgi alt %10 kesme noktasını göstermektedir. Bu eşik normal küçük değişimleri değil dağılımın belirgin biçimde olumsuz ucundaki ülke-yıl gözlemlerini ayırmak için kullanılmıştır.
Kaynak ayrıca alt %5 eşiğini de sağlamlık kontrolü olarak değerlendireceğini belirtmektedir. Bununla birlikte makalenin sonuç tablolarında açık biçimde ayrıştırılan P90/P95 sağlamlık karşılaştırması mali daralma şoku eşiği üzerindedir; alt %5 yatırım-çöküş göstergesine ait bağımsız sayısal sonuç tablosu sunulmamaktadır.
Mali Daralma Şoku Bu Çalışmada Nasıl Tanımlanıyor?
Mali daralma şoku, kamu harcamalarının ülkeye özgü yedi yıllık hareketli minimumuna göre oluşturulan sürekli mali baskı ölçüsünün aşırı üst kuyruğunda kalan sıkılaşma dönemlerini tanımlayan ikili değişkendir; temel spesifikasyonda üst %10’daki gözlemler şok olarak kodlanmaktadır.
Kaynak yöntemi iki aşamada açıklar. Önce hükümet harcamasının ülkeye özgü yedi yıllık hareketli minimumuna göre konumunu kullanan bir mali baskı ölçüsü oluşturulur. Ardından bu sürekli ölçünün dağılımının üst %10’unda kalan gözlemler:
\[ ContractionShock_{it}=1 \]
olarak, diğer gözlemler ise 0 olarak kodlanır.
Yedi yıllık pencere, kaynak tarafından hem zamansal değişime uyum sağlayacak kadar kısa hem de aşırı kısa dönem oynaklığı azaltacak kadar uzun bir referans dönem olarak gerekçelendirilmiştir. Ancak makale, mali baskı ölçüsünün bütün cebirsel dönüşümünü ayrı ve eksiksiz bir denklem halinde raporlamamaktadır. Bu nedenle Verianla kaynakta bulunmayan bir formül tamamlamamaktadır.
Veri kaynakları
| Değişken | Bilimsel rol | Kaynak |
|---|---|---|
| Yatırımın GSYİH içindeki payı | Yatırım çöküşü göstergesinin oluşturulması | Penn World Table 10.0 |
| Kamu harcamalarının payı | Mali daralma şokunun oluşturulması | World Bank |
| Reel GSYİH büyümesi | Makroekonomik kontrol | Penn World Table 10.0 |
| Beşerî sermaye endeksi | Ülkelerin üretken kapasite farklılıklarını kontrol etme | Penn World Table 10.0 |
| Hukuk devleti endeksi | Kurumsal kalite kontrolü | Varieties of Democracy |
Penn World Table’dan ayrıca reel GSYİH, nüfus ve toplam faktör verimliliği verileri derlenmiştir. Farklı veri kaynaklarının bütün ülkelerde ve yıllarda eşit kapsam sağlamaması nedeniyle nihai panel dengeli değildir.
Örneklem
Ana çalışma 107 ülkeyi ve 1960–2023 dönemini kapsamaktadır. Nihai senkronize regresyon örnekleminde 4550 ülke-yıl gözlemi kullanılmıştır. Appendix A ülkeleri World Bank bölge sınıflamasına göre gruplandırmaktadır. Örneklem küresel olmakla birlikte coğrafi temsil eşit değildir; örneğin North America ve South Asia gruplarında ikişer ülke bulunmaktadır.
| Değişken | Gözlem | Ortalama | Std. sapma | Minimum | Maksimum |
|---|---|---|---|---|---|
| Yatırım çöküşü | 4550 | 0.102 | 0.303 | 0 | 1 |
| Mali daralma şoku | 4550 | 0.052 | 0.223 | 0 | 1 |
| GSYİH büyümesi | 4550 | 4.057 | 7.578 | −108.601 | 110.251 |
| Beşerî sermaye | 4550 | 2.421 | 0.726 | 1.007 | 3.986 |
| Hukuk devleti | 4550 | 0.617 | 0.307 | 0.01 | 0.999 |
Yatırım çöküşü göstergesinin ortalaması 0.102’dir ve alt %10 tanımıyla beklenen sıklığa yakındır. Mali daralma şokunun ortalaması ise 0.052’dir. Kaynak metin bu değeri yaklaşık %5,2 şok sıklığı olarak yorumlamaktadır; aynı paragrafta bu bilginin “Table 1”den geldiği yazılsa da sayısal değer Tablo 2’de görünmektedir.
Küresel çöküşlerin zaman dağılımı
Şekil 2, her yıl yatırım çöküşü yaşayan ülkelerin örneklem içindeki payını göstermektedir. Seri yıllar arasında güçlü dalgalanma gösterir ve özellikle 2008–2009 küresel finansal kriz döneminde belirgin bir zirve oluşturur. Kırmızı yatay çizgi tam örneklem ortalama çöküş sıklığını gösterir.
Bu görsel, yatırım çöküşlerinin zamana eşit dağılmadığını ve bazı küresel stres dönemlerinde kümelendiğini desteklemektedir. Bununla birlikte yalnız grafiğe dayanarak belirli bir küresel krizin bütün gözlemlerdeki yatırım çöküşlerinin doğrudan nedeni olduğu sonucuna varılamaz.
Çalışmanın Yöntemi ve Bulguları
Temel olasılık modeli
Kaynağın Bölüm 3.1’de verdiği temel model:
\[ P(Collapse_{it}=1) = F\left( \alpha_1+\Upsilon_i+ \beta_1Contraction_{i,t-1} + \beta_2X_{it} \right) \]
şeklindedir. \(Collapse_{it}\) yatırım çöküşü göstergesini, \(Contraction_{i,t-1}\) gecikmeli mali daralma şokunu ve \(X_{it}\) kontrol değişkenleri vektörünü temsil eder.
Kaynağın denklemden hemen sonraki açıklamasında \(\alpha_i\) ülke sabit etkileri, \(\Upsilon_t\) ise yıl sabit etkileri olarak tanımlanmaktadır. Dolayısıyla kaynak denklemindeki \(\alpha_1\) ve \(\Upsilon_i\) indisleri ile açıklama arasındaki gösterim tam olarak uyuşmamaktadır. Verianla denklemi kaynaktaki biçimiyle korumakta ve sessizce yeniden indekslememektedir.
Kontrol vektörü GSYİH büyümesi, beşerî sermaye endeksi ve hukuk devleti endeksini içerir. Ülke sabit etkileri ülkelerin zaman içinde değişmeyen gözlenmemiş özelliklerini; yıl sabit etkileri ortak küresel şokları kontrol etmeyi amaçlamaktadır.
Driscoll–Kraay sağlam standart hataları neden kullanılmıştır?
Çok ülkeli panelde hata terimleri hem zaman içinde seri korelasyon hem ülkeler arasında ortak küresel gelişmeler nedeniyle kesitsel bağımlılık gösterebilir. Driscoll–Kraay sağlam standart hataları, katsayı tahminlerini değiştirmekten çok çıkarımsal standart hataları heteroskedastisite, seri korelasyon ve kesitsel bağımlılığa karşı daha dayanıklı hale getirmek amacıyla kullanılmıştır.
Kaynağın Tablo 3 notunda “maximum lag of three months” ifadesi yer almaktadır. Veri yıllık ülke-yıl paneli olduğundan bu birim ifadesi yöntem açıklamasıyla açık biçimde uyuşmamaktadır. Tablo 4’te ise yalnız “maximum lag of three” yazmaktadır.
İlk gecikmeli model
| Değişken | Katsayı | Driscoll–Kraay SE | t-istatistiği | Kaynak anlamlılığı |
|---|---|---|---|---|
| Mali daralma şoku (T−1) | −0.051 | 0.027 | −1.91 | p < 0.10 |
| GSYİH büyümesi (T−1) | −0.003 | 0.001 | −4.11 | p < 0.01 |
| GSYİH büyümesi (T−2) | 0 | 0.001 | 0.17 | Anlamlı değil |
| Beşerî sermaye | −0.023 | 0.039 | −0.57 | Anlamlı değil |
| Hukuk devleti | 0.036 | 0.037 | 0.96 | Anlamlı değil |
Bu ilk model yalnız bir önceki yılın mali şokunu içerdiğinde negatif katsayı üretir. Araştırmanın temel dinamik mesajı ise aynı-yıl etkisi modele eklendiğinde daha açık hale gelir.
Mali Daralma Şokunun Yatırım Çöküşü Riski Zaman İçinde Nasıl Değişiyor?
Dağıtılmış gecikmeli modelde mali daralma şoku şok yılında yatırım çöküşü olasılığıyla pozitif, bir yıl sonra negatif ve iki yıl sonra istatistiksel olarak anlamsız ilişkilidir; kaynak bu deseni ani aşağı yönlü yatırım riski ve ardından gelen kısa dönemli stabilizasyon olarak yorumlamaktadır.
| Zaman | Katsayı | Driscoll–Kraay SE | t-istatistiği | Yorum |
|---|---|---|---|---|
| Şok yılı, T | +0.059 | 0.024 | 2.50 | Yatırım çöküşü olasılığıyla pozitif ilişki; p < 0.05 |
| Bir yıl sonra, T−1 | −0.052 | 0.027 | −1.95 | Tersine dönüş; p < 0.10 |
| İki yıl sonra, T−2 | +0.013 | 0.027 | 0.49 | İstatistiksel olarak anlamlı değil |
Doğrusal olasılık modeli çerçevesinde `0.059` katsayısı yaklaşık 5,9 yüzde puan, `−0.052` katsayısı ise yaklaşık 5,2 yüzde puan olarak yorumlanmaktadır. Bunlar modelin koşullu ilişkileridir; “mali daralma kesin olarak yatırım çöküşüne neden olur” anlamına gelmez.
GSYİH büyümesinin rolü
Bir önceki yılın GSYİH büyümesi dinamik modelde `−0.003` katsayısıyla güçlü biçimde negatiftir. Kaynak bunu daha güçlü önceki ekonomik performansın kısa dönemde yatırım çöküşü riskini azaltması şeklinde yorumlamaktadır.
Doğrusal olasılık yaklaşımında GSYİH büyümesindeki bir birimlik artış yaklaşık 0,3 yüzde puanlık daha düşük çöküş olasılığıyla ilişkilidir. Kaynak sonuç bölümünde bunu ekonomik ortamın mali şok aktarımını koşullandırdığına dair bulgu olarak ele almaktadır.
İkinci gecikmedeki GSYİH büyümesi ise anlamlı değildir. Beşerî sermaye ile hukuk devleti değişkenleri de ana spesifikasyonlarda istatistiksel anlamlılık göstermemektedir. Bu sonuç, kurumların veya beşerî sermayenin genel olarak yatırımla ilgisiz olduğu anlamına gelmez; yalnız bu panel ve bu spesifikasyonda yatırım çöküşü göstergesinin anlamlı kısa dönemli tahmincileri olmadıklarını gösterir.
Koşullu sabit etkili logit sağlamlık testi
Bağımlı değişkenin ikili olması nedeniyle çalışma, doğrusal sabit etkili sonuçların fonksiyonel forma duyarlı olup olmadığını sınamak için conditional fixed-effects logit modeli kullanmıştır.
| Değişken | P90 şok odds ratio | P90 z | P95 şok odds ratio | P95 z |
|---|---|---|---|---|
| Mali daralma şoku, T | 1.737 | 2.78 | 1.471 | 1.39 |
| Mali daralma şoku, T−1 | 0.616 | −1.93 | 0.469 | −2.13 |
| Mali daralma şoku, T−2 | 1.118 | 0.51 | 1.447 | 1.32 |
| GSYİH büyümesi, T−1 | 0.972 | −4.32 | 0.972 | −4.36 |
P90 spesifikasyonunda `OR = 1.737`, mali daralma şokunun gerçekleştiği yılda yatırım çöküşünün odds değerinin daha yüksek olmasıyla uyumludur. Bir yıl sonra `OR = 0.616` ters yöndedir. İki yıl sonraki `OR = 1.118` istatistiksel olarak anlamlı değildir.
Daha sert P95 şok tanımında contemporaneous `OR = 1.471` için `z = 1.39` olduğundan aynı-yıl artışı istatistiksel olarak desteklenmemektedir. Buna karşılık bir yıl sonraki `OR = 0.469`, `z = −2.13` ile anlamlıdır. Dolayısıyla daha sıkı şok eşiğinde bulguların en açık biçimde korunan kısmı sonraki yıldaki stabilizasyon/tersine dönüş desenidir.
Odds ratio ile doğrusal olasılık katsayısı aynı büyüklük değildir. Örneğin `OR = 1.737`, “olasılık %73,7 arttı” şeklinde doğrudan çevrilemez; odds oranının değişimini ifade eder. Bu nedenle iki modelin sayıları farklı ölçekte değerlendirilmelidir.
Placebo Testi Nedensellik Sorununu Ortadan Kaldırıyor mu?
Hayır. Bir ve iki yıl sonraki gelecekteki mali daralma şoklarının yatırım çöküşünü anlamlı biçimde öngörmemesi, basit ters nedensellik açıklamasına karşı destek sağlar; ancak çalışma yapısal tanımlama veya dışsal araç değişkeni kullanmadığından placebo testi endojenliğin tamamen ortadan kalktığını kanıtlamaz.
Placebo lead regresyonunda gelecekteki mali daralma şokları:
- \(t+1\) için yaklaşık `0.044–0.045`,
- \(t+2\) için `−0.017`
olarak tahmin edilmiş ve istatistiksel olarak anlamlı bulunmamıştır. Kaynak bunu yatırım çöküşünün daha sonraki mali sıkılaştırmayı mekanik biçimde öngördüğü basit ters nedensellik senaryosuna karşı destek olarak değerlendirmektedir.
Bununla birlikte maliye politikası kararları büyüme, borç, finansal stres veya başka gözlenemeyen ekonomik koşullardan etkilenebilir. Ülke ve yıl sabit etkileri ile gecikmeli kontroller bütün bu zamanla değişen endojenlik kanallarını otomatik olarak çözmez.
Çalışmanın desteklediği sonuçlar
- Mali daralma şoku, doğrusal dinamik modelde aynı yıl daha yüksek yatırım çöküşü olasılığıyla ilişkilidir.
- Bir yıl sonraki katsayı negatif hale gelmekte ve yatırım çöküşü riskinde tersine dönüş/stabilizasyon deseni görülmektedir.
- İki yıl sonraki mali şok katsayısı anlamlı değildir; ana etki kalıcı görünmemektedir.
- P90 koşullu sabit etkili logit sonuçları aynı-yıl daha yüksek odds ve bir yıl sonra daha düşük odds deseniyle doğrusal sonuçları desteklemektedir.
- P95 sağlamlık analizinde bir yıl sonraki ters yönlü ilişki anlamlılığını korumaktadır.
- Önceki yılın GSYİH büyümesi daha düşük yatırım çöküşü riskiyle güçlü biçimde ilişkilidir.
- Gelecekteki mali şokları kullanan placebo değişkenleri anlamlı değildir.
- Yatırım çöküşleri zaman içinde eşit dağılmamakta ve küresel stres dönemlerinde kümelenebilmektedir.
Çalışmanın desteklemediği sonuçlar
- Çalışma mali daralmanın yatırım çöküşüne kesin olarak neden olduğunu kanıtlamaz.
- Placebo testi bütün endojenlik kaynaklarını ortadan kaldırmaz.
- Toplam yatırım göstergesi kamu yatırımı, konut, makine-teçhizat veya farklı sektörlerin ayrı tepkilerini göstermez.
- Şok göstergesi narrative fiscal consolidation veri setine dayanmamaktadır; dağılımsal eşikle oluşturulmuştur.
- Sonuçlar bütün ülkelerde aynı ekonomik mekanizmanın ve aynı katsayı büyüklüğünün geçerli olduğunu göstermez.
- Hukuk devleti katsayısının anlamsız olması kurumların genel olarak yatırım için önemsiz olduğunu göstermez.
- Beşerî sermaye katsayısının anlamsız olması eğitimin veya insan sermayesinin sermaye oluşumuna etkisiz olduğunu kanıtlamaz.
- Bir yıl sonraki negatif katsayı bütün ertelenmiş yatırım projelerinin yeniden başladığını doğrudan ölçmez; “wait-and-see” yorumu yazarların teorik açıklamasıdır.
Politika yorumu
Kaynak, mali konsolidasyonun zamanlamasının yatırım kuyruk riski açısından önemli olabileceğini savunmaktadır. Özellikle zayıf büyüme dönemlerinde aynı politika adımının firmaların talep beklentileri üzerinde daha ağır bir kısa dönem etkisi oluşturabileceği düşünülmektedir.
Yazarlar daha güçlü ekonomik dönemlerde konsolidasyonun sıralanmasını, çok yıllı mali çerçevelerle belirsizliğin azaltılmasını ve mali daralma dönemlerinde sermaye oluşumunu destekleyen finansman koşullarının korunmasını politika seçeneği olarak tartışmaktadır. Geçici vergi teşvikleri ve kredi garantileri de olası araçlar arasında belirtilmektedir.
Bu öneriler çalışmanın tahmin ettiği panel ilişkilerinden türetilen politika yorumlarıdır. Araştırma söz konusu araçların yatırım çöküşünü gerçekten önlediğini ayrı bir deney veya nedensel politika değerlendirmesiyle test etmemiştir.
Temel sınırlılıklar
Birinci sınırlılık, yatırımın toplulaştırılmış olmasıdır. Farklı yatırım kategorileri mali şoka aynı biçimde tepki vermeyebilir. Toplam yatırım payındaki çöküş, bazı sektörlerde sert düşüş ile başka sektörlerde daha küçük veya zıt hareketlerin birleşimi olabilir.
İkinci sınırlılık, mali şokun dağılımsal bir eşikle tanımlanmasıdır. Bu yaklaşım büyük panelde sistematik ve yeniden üretilebilir bir şok göstergesi sağlar; ancak tarihsel belgelerden tanımlanan narrative consolidation olaylarının siyasi ve kurumsal ayrıntılarını yakalamaz.
Üçüncü sınırlılık nedensel tanımlamadır. Çalışma sabit etkiler, gecikmeler ve placebo lead testleri kullansa da yapısal tanımlama veya geçerli dışsal instrument uygulamamaktadır. Sonuçlar bu nedenle koşullu ilişkiler olarak tutulmalıdır.
Dördüncü sınırlılık örneklem bileşimidir. Kaynak çoğu ülkenin gelişmiş ekonomiler olduğunu belirterek gelecekte daha az gelişmiş ülkelerin ayrıca incelenmesini önermektedir. Bölgesel dağılım da eşit değildir.
Beşinci sınırlılık, alt %5 yatırım-çöküş eşiğiyle yapılacağı belirtilen sağlamlık analizinin sonuçlarda ayrı ve açık bir tablo halinde raporlanmamasıdır. Görünür sağlamlık karşılaştırması esas olarak mali daralma şoku eşiğinin P90’dan P95’e değiştirilmesine dayanmaktadır.
Gelecek araştırma alanları
Kaynak daha ayrıntılı sektör yatırım verileriyle çalışılmasını, en az gelişmiş ülkelerin daha fazla temsil edildiği örneklemler kurulmasını ve araç değişkenleri gibi daha güçlü tanımlama stratejileriyle nedensel iddiaların sınanmasını önermektedir.
Sektörel ayrıştırma özellikle önemlidir; çünkü aynı mali daralma döneminde altyapı, konut, imalat veya teknoloji yatırımlarının farklı tepki vermesi mümkündür. Mevcut çalışma bu bileşenleri ayrı ayrı ölçmemektedir.
Kaynak ve Yöntem Notu
Özgün çalışma: Do Fiscal Contractions Shocks Trigger Investment Collapses: Evidence from a Global Panel
Yazarlar: Prashanth Kumar AC; Mukund Sharma; Santhosh Venugopal.
Sorumlu yazar: Santhosh Venugopal.
Kurumlar: Manipal Academy of BFSI, Manipal Academy of Higher Education; Department of MBA, Visvesvaraya Technological University; Department of Business Administration, BNM Institute of Technology; Department of Finance and Economics, Brest Business School.
Dergi: Economies.
Yayınevi: MDPI, Basel, Switzerland.
Bibliyografik kayıt: Economies 2026, 14(5), 171.
DOI: 10.3390/economies14050171.
Resmî yayın bağlantısı: https://www.mdpi.com/2227-7099/14/5/171
Yayın süreci: Alınma 3 Mart 2026; revizyon 14 Nisan 2026; kabul 20 Nisan 2026; yayın 11 Mayıs 2026.
Kaynak türü: Hakemli bilimsel araştırma makalesi.
Lisans: Creative Commons Attribution (CC BY).
Örneklem: 107 ülke, 1960–2023; dengesiz panel. Ana senkronize regresyon örneklemi 4550 ülke-yıl gözlemidir.
Temel yöntem: Kuyruk-risk temelli ikili yatırım çöküşü göstergesi; yedi yıllık hareketli minimuma dayanan mali baskı yaklaşımı; yüzdelik temelli mali daralma şoku; ülke ve yıl sabit etkileri; dağıtılmış gecikmeli doğrusal panel modeli; Driscoll–Kraay sağlam standart hataları; conditional fixed-effects logit sağlamlık analizi; P90/P95 şok eşikleri ve placebo lead testi.
Veri kaynakları: Penn World Table 10.0; Varieties of Democracy; World Bank.
Finansman: Araştırmanın dış finansman almadığı bildirilmiştir.
Etik beyan: Institutional Review Board Statement ve Informed Consent Statement “Not applicable” olarak verilmiştir.
Veri erişilebilirliği: Kullanılan veriler V-Dem, Penn World Table ve World Bank’ın kamuya açık veri kaynaklarından türetilmiştir; kaynak erişim tarihini 8 Şubat 2026 olarak bildirmektedir.
Çıkar çatışması: Yazarlar çıkar çatışması bildirmemiştir.
Yazar katkıları: Kavramsallaştırma P.K.A., M.S. ve S.V.; metodoloji S.V.; yazılım S.V.; doğrulama üç yazar; formal analiz S.V.; araştırma S.V.; kaynaklar P.K.A. ve S.V.; veri kürasyonu S.V.; özgün taslak S.V.; gözden geçirme ve düzenleme P.K.A. ve S.V.; görselleştirme S.V.; gözetim M.S. ve S.V.; proje yönetimi S.V. olarak raporlanmıştır.
Kaynak-içi teknik not 1: Temel olasılık denkleminde `α1 + Υi` gösterimi bulunurken açıklama `αi` değerini ülke sabit etkisi ve `Υt` değerini yıl sabit etkisi olarak tanımlamaktadır. İndisler kaynak içinde tam uyumlu değildir.
Kaynak-içi teknik not 2: Tablo 3 yıllık ülke paneli için Driscoll–Kraay maksimum gecikmesini “three months” olarak yazarken Tablo 4 yalnız “maximum lag of three” ifadesini kullanmaktadır. Verianla birimi sessizce değiştirmemektedir.
Kaynak-içi teknik not 3: Yöntem bölümü yatırım çöküşü için alt %5 sağlamlık eşiğinden söz eder; görünür sonuçlardaki P90/P95 karşılaştırması ise mali daralma şoku eşiğine aittir. Alt %5 yatırım-çöküş sonucuna ait ayrı sayısal tablo açıkça sunulmamaktadır.
Kaynak-içi teknik not 4: Yüzdelik eşik açıklamasında hem genel örneklem dağılımı hem ülke heterojenliğine göre göreli yüzdelikler ima edilmektedir; eşik uygulamasının ülke-bazlı mı ortak örneklem-bazlı mı olduğu yöntem metninde tamamen şeffaf değildir.
Kaynak-içi teknik not 5: P90 conditional logit modelinde `OR = 1.737` ve `z = 2.78` için metin `p < 0.01` derken Tablo 5’in yıldız açıklaması yalnız `* p < 0.10` vermektedir. Sayısal z-istatistiği metindeki daha güçlü anlamlılıkla uyumludur, ancak tablo sembolü ayrıntılı seviyeyi göstermemektedir.
Kaynak-içi teknik not 6: Tanımlayıcı istatistiklerin anlatıldığı metin mali daralma şoku sıklığı için “Table 1”e atıf yapmakta, ancak ilgili 0.052 ortalama değeri Tablo 2’de raporlanmaktadır.
Temel yorum sınırı: Çalışma gözlemsel panel verisinden elde edilen koşullu ilişkileri ölçmektedir. Mali daralmanın yatırım çöküşüne nedensel etkisini kesin biçimde tanımlayan yapısal veya deneysel bir tasarım değildir.
Görsel yeniden çizim uygunluğu: Yüksek. Yatırım-pay değişiminin alt kuyruk tanımı, şok yılı–birinci gecikme–ikinci gecikme dinamiği ve P90/P95 logit sonuçları özgün Verianla grafik ve şemalarıyla yeniden kurulabilir.
Verianla Live / Live Figure uygunluğu: Uygun. Şok yılı ve gecikmelerdeki sabit katsayılar ile kaynak güven aralıkları source-faithful olarak hareketli biçimde gösterilebilir. Kullanıcı tarafından yeni katsayı veya ekonomik senaryo üretimine izin verilmemelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir