

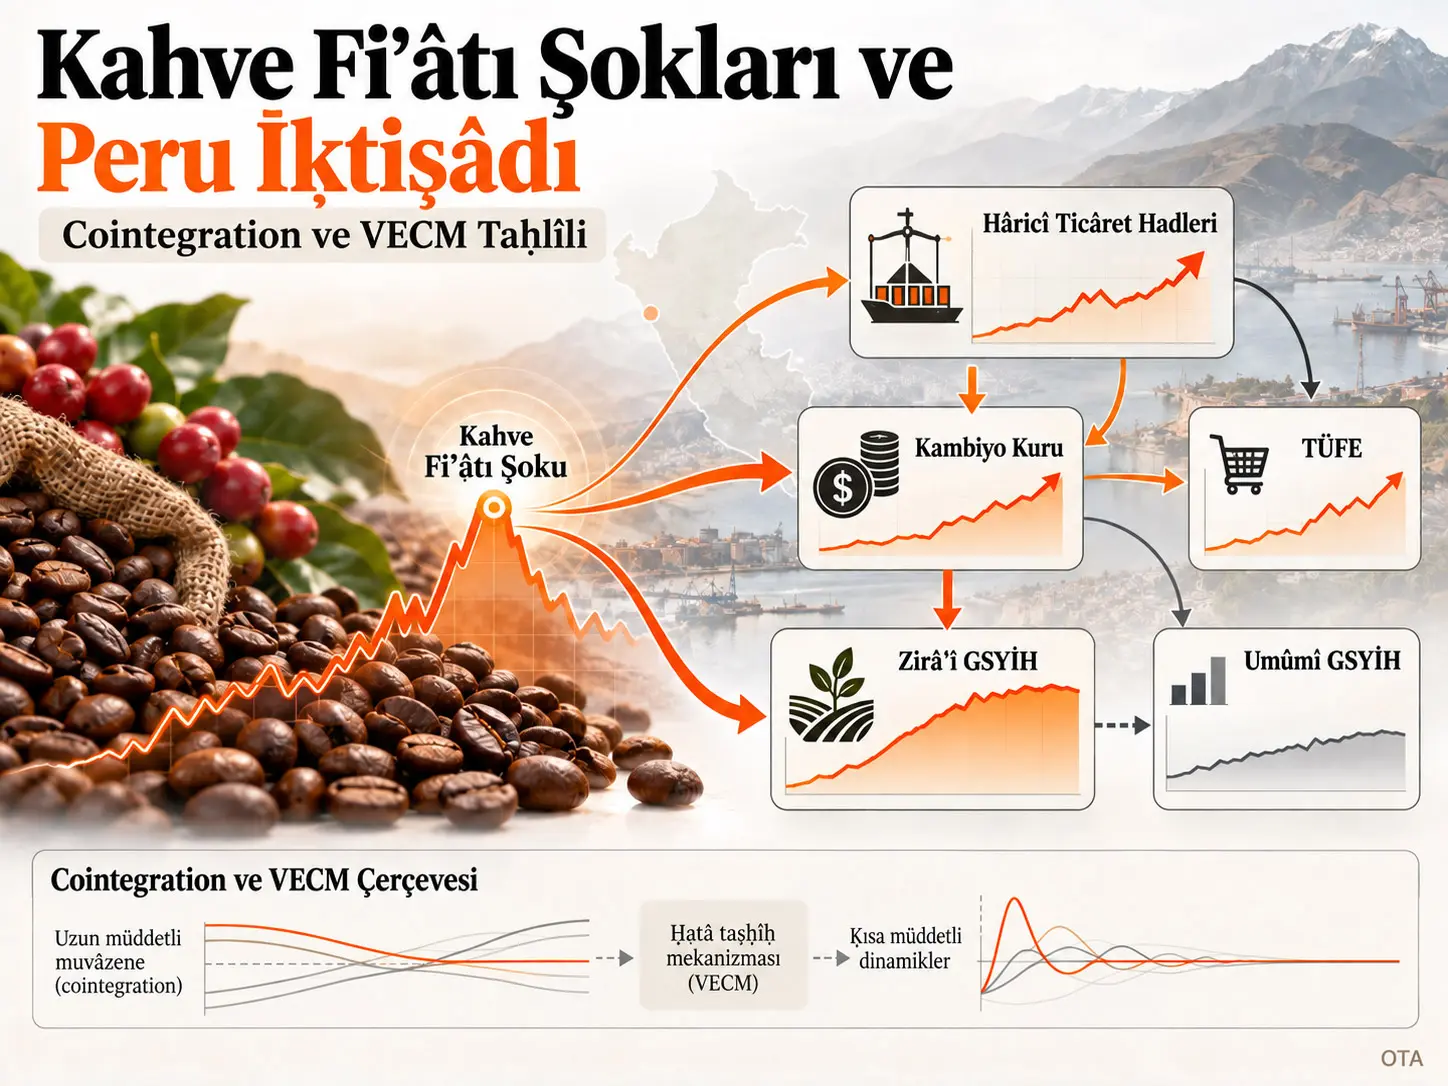
İşbu tedḳîḳ, cihân kahve fiʾâtındaki tebeddülâtın Peru’nun hâricî ticâret hadleri, nominal kambiyo kuru, müstehlik fiʾâtı, zirâʿî gayr-i sâfî yurt içi hâsılası ve umûmî gayr-i sâfî yurt içi hâsılasıyla uzun müddetli bir iḳtiṣâdî muvâzene dâhilinde beraber hareket edip etmediğini ve kahve fiʾâtı şokunun bu sistem dâhilinde ne sûretle intişâr ettiğini tedḳîḳ eder. Vector Error Correction Model (VECM), non-stationary olmakla beraber uzun müddette müşterek muvâzene münâsebetleri taşıyan zaman serilerinin hem uzun müddetli cointegration yapısını hem de bu muvâzeneden ḳısa müddetli inḥirâfların ne sûretle taṣḥîḥ edildiğini beraberce modelleyen çok müteḥavvilli bir zaman serisi usûlüdür. Tedḳîḳte Johansen cointegration testi, VECM, impulse-response taḥlîli, yapısal kırılma kontrolleri ve mütemmim SVAR sağlamlık taḥlîli istiʿmâl olunmuştur.
Model netîceleri, kahve fiʾâtı ile Peru’nun makro-zirâʿî müteḥavvilleri arasında uzun müddetli münâsebetler bulunduğuna işâret etmektedir. Müsbet kahve fiʾâtı şokunun umûmî GSYİH üzerindeki teʾsîri küçük ve ḳısa müddetli iken zirâʿî GSYİH tepkisi daha büyük ve daha dâimîdir. Şokun sistem dâhilinde en bâriz sûrette nominal kambiyo kuru ve hâricî ticâret hadleri gibi hâricî/nominal kanallardan intişâr ettiği; TÜFE üzerindeki intikālin ise nisbeten mahdûd kaldığı bildirilmiştir.
Tedḳîḳin netîceleri Peru’ya, incelenen 2000–2025 devresi malûmâtına ve intihâb olunan ekonometrik spesifikasyonlara tâbiʿ model netîceleridir. Tedḳîḳ bir saha tecrübesi değildir ve müstahsil seviyesinde muayyen bir siyâsetin illî teʾsîrini doğrudan ölçmez. Bundan mâʿadâ menbaʿ metninde cointegration rankının tefsîri, lag intihâbı, SVAR serial correlation testi ve bâzı ayarlama katsayılarının istatistikî tefsîri husûsunda raporlama mübhemiyetleri mevcuddur; netîcelerin tefsîrinde bu noktalar muhâfaza olunmalıdır.
Mesʾele-i tedḳîḳ
Kahve, cihân piyasasında fiʾâtlanan zirâʿî bir emtiʿadır. Peru gibi zirâʿî ihrâcâtın köylü geliri, istihdâm ve döviz kazancı cihetinden ehemmiyetli olduğu küçük açık iktisâdlarda cihân kahve fiʾâtındaki bir tebeddül yalnız kahve müstahsilini değil, hâricî ticâret fiʾâtlarını, kambiyo kurunu, ithal girdilerinin maliyetini, müstehlik fiʾâtlarını ve istihsâli dahi teʾsîr altına alabilir. Bu sebeple tedḳîḳ kahve fiʾâtı şokunu yalnız zirâʿî bir fiʾât hâdisesi olarak değil, makro-iḳtiṣâdî sistem dâhilinde intişâr eden hâricî bir şok olarak ele almaktadır.
Literatürde emtiʿa şoklarının makro-iḳtiṣâdî teʾsîrleri ekseriyetle petrol ve daha yakın devirde kritik mineraller üzerinden taḥlîl olunmuştur. Kahve piyasasına dâir tedḳîḳlerin mühim bir kısmı ise beynelmilel ve mahallî fiʾât intikāli, futures piyasaları yahud piyasa entegrasyonu üzerinde temerküz etmektedir. İşbu tedḳîḳ, küresel kahve fiʾâtını hâricî ticâret hadleri, nominal kambiyo kuru, TÜFE, zirâʿî GSYİH ve umûmî GSYİH ile aynı çok müteḥavvilli sistemde cemʿ ederek Peru için hem uzun müddetli muvâzeneyi hem de şok sonrası dinamik intibâḳı tedḳîḳ etmeyi hedeflemektedir.
VECM İşbu Tedḳîḳte Niçin İstiʿmâl Olundu?
VECM, incelenen makro-iḳtiṣâdî seriler ekseriyetle birinci farkları alındığında stationary hâle gelirken seviyelerinde uzun müddetli müşterek münâsebetler taşıyabildiği için istiʿmâl olunmuştur; usûl, ḳısa müddetli tebeddülâtı modellemeye devam ederken cointegration vektörlerinden hâsıl olan muvâzene-taṣḥîḥ malûmâtını da sisteme ilâve eder ve böylece yalnız ḳısa müddetli bir VAR modelinin gözden kaçırabileceği dâimî intibâḳ mekanizmalarını temsîl eder.
Malûmât mecmûʿası ve müteḥavviller
Menbaʿ malûmâtı bidâyette aylık frekansta cemʿ edilmiş ve ekonometrik model için üç aylık serilere tahvîl olunmuştur. Küresel kahve fiʾâtı FRED’den; hâricî ticâret hadleri, nominal kambiyo kuru, Lima Metropolitan TÜFE’si, zirâʿî GSYİH ve umûmî GSYİH ise Peru Merkez Bankası BCRP’den alınmıştır.
| Müteḥavvil | Remz | Menbaʿ | Ölçü | Menbaʿda verilen numûne |
|---|---|---|---|---|
| Küresel kahve fiʾâtı | PCt | FRED | ABD senti / pound | 2000m1–2025m6 |
| Hâricî ticâret hadleri | tott | BCRP | 2007 endeksi | 2000m1–2025m11 |
| Nominal kambiyo kuru | ert | BCRP | S/ / US$ | 2000m1–2025m11 |
| Lima Metropolitan TÜFE | pt | BCRP | 2021 endeksi | 2000m1–2025m11 |
| Zirâʿî GSYİH | gdptat | BCRP | 2007 endeksi | 2000m1–2025m11 |
| Umûmî GSYİH | gdpt | BCRP | 2007 endeksi | 2000m1–2025m11 |
Menbaʿ metninin numûne izâhında küresel kahve fiʾâtının Ocak 2000–Mayıs 2025 devresini ihâta ettiği beyân olunurken Cedvel 1’de son târîh 2025m6 olarak verilmiştir. Bu bir aylık fark menbaʿda ayrıca izâh edilmemiştir. Üç aylık taḥlîl cedvelinde mahallî müteḥavviller için 103, kahve fiʾâtı için 102 müşâhede bildirilmiştir.
Muvakkat hâricî kontroller
| Müteḥavvil | Devre | Nevʿ | Menbaʿda temsîl ettiği hâdise |
|---|---|---|---|
| D1 | 2000q1–2000q3 | Blok dummy | Asya mâlî buhrânıyla alâkalı küresel teʾsîrler |
| D2 | 2008q2 | Nokta dummy | Küresel mâlî buhrân |
| D3 | 2014q1 | Nokta dummy | Petrol ve emtiʿa fiʾâtlarındaki tenâkus |
| ENSO | 2000q1–2025q2 | Mevsimî müteḥavvil | El Niño / La Niña iklim dalgalanmaları |
Makalenin notlar kısmına göre serilerdeki yapısal kırılmalar ayrıca Bai–Perron çoklu kırılma testleri, Zivot–Andrews testi ve endojen kırılmaya müsâade eden Perron nevʿi unit-root testleriyle tedḳîḳ edilmiş; tesbît olunan kırılma târîhleri VECM’de intervention müteḥavvilleri olarak kodlanmıştır.
Zaman serilerinin stationarity hâli
ADF, Phillips–Perron ve DF-GLS testleri serilerin seviyede kuvvetli zamânî devamlılık taşıdığını göstermektedir. Kahve fiʾâtı, hâricî ticâret hadleri, nominal kur, zirâʿî GSYİH ve umûmî GSYİH için seviyedeki ADF ve PP netîceleri umûmiyetle unit-root ihtimâliyle mutâbıktır. Birinci farklarda testlerin ekserisi stationarity’ye işâret eder. Menbaʿ bu sebeple sistemi ağırlıklı olarak \(I(1)\) proseslerinden müteşekkil bir yapı şeklinde ele alır.
Meselâ kahve fiʾâtı için seviye ADF p-değeri 0.4103 ve PP p-değeri 0.4208 iken birinci farklarda ADF istatistiği −4.615 ve PP istatistiği −6.556’dır; her iki fark testi de menbaʿda %1 seviyesinde maʿnîli raporlanmıştır. Hâricî ticâret hadleri ve nominal kur için de benzer sûrette seviyede non-stationarity, farklarda ise stationarity’ye intikāl paterni bildirilmiştir.
Cointegration İşbu Tedḳîḳte Ne Maʿnâya Gelir?
Cointegration, tek tek non-stationary olan kahve fiʾâtı ve makro-iḳtiṣâdî serilerin muayyen lineer terkîblerinin stationary olabilmesi ve böylece seriler ḳısa müddette birbirinden uzaklaşsalar dahi uzun müddette müşterek bir muvâzene münâsebetiyle bağlı kalmaları demektir; tedḳîḳte Johansen testi bu uzun müddetli münâsebetlerin mevcûdiyetini imtihân etmek, VECM ise muvâzene inḥirâflarının sonraki devirlerde hangi müteḥavviller vâsıtasıyla taṣḥîḥ edildiğini modellemek için istiʿmâl olunmuştur.
Johansen Trace testi
Menbaʿda Johansen Trace istatistiği şu umûmî sûrette verilmektedir:
\[ \lambda_{\mathrm{trace}}(r_0) = -T \sum_{i=r_0+1}^{k} \ln(1-\hat{\lambda}_i) \]
Burada \(T\) kullanılabilir müşâhede adedini, \(\hat{\lambda}_i\) Johansen sisteminden elde olunan characteristic roots’u ve \(r_0\) imtihân olunan cointegration rankını temsîl eder. Test, \(H_0:r\leq r_0\) faraziyesini daha yüksek rank alternatifine karşı değerlendirir. Trace istatistiğinin kritik değeri aşması, alâkalı sıfır faraziyesinin reddi cihetinde delîl verir.
Endojen müteḥavvil vektörü
Tedḳîḳin altı buʿdlu endojen vektörü Muʿâdele (1)’de şu sûrette taʿrîf olunur:
\[ \mathbf{y}_t= [ \ln PC_t,\, \ln tot_t,\, \ln er_t,\, \ln p_t,\, \ln gdpta_t,\, \ln gdp_t ]^T \]
Bu vektörün her bir cüzʾü sisteme logaritmik sûrette girer. \(PC_t\) kahve fiʾâtını, \(tot_t\) hâricî ticâret hadlerini, \(er_t\) nominal kuru, \(p_t\) TÜFE’yi, \(gdpta_t\) zirâʿî GSYİH’yı ve \(gdp_t\) umûmî GSYİH’yı temsîl eder.
Hâricî kontrol vektörü
Muʿâdele (2)’de deterministik/hâricî kontrol vektörü:
\[ \mathbf{d}_t= [D1_t,D2_t,D3_t,ENSO_t]^T \]
olarak taʿrîf olunur. Bu müteḥavviller büyük küresel kırılmaların ve ENSO’dan neşʾet eden mevsimî/iklimî teʾsîrlerin uzun müddetli münâsebetlerle karışmasını azaltmak maksadıyla modele idhâl olunur.
Esâs VECM muʿâdelesi
Menbaʿda istiʿmâl olunan \(k\)-buʿdlu VECM:
\[ \Delta\mathbf{y}_t = \alpha \left( \beta^T\mathbf{y}_{t-1} +\mu+\rho t \right) + \sum_{i=1}^{p-1} \Gamma_i\Delta\mathbf{y}_{t-i} + \Phi\mathbf{d}_t + \varepsilon_t, \qquad \varepsilon_t\sim(0,\Sigma) \]
sûretindedir. \(\beta\) uzun müddetli cointegration münâsebetlerini, \(\alpha\) bu münâsebetlerden inḥirâf vukūʿunda müteḥavvillerin muvâzeneye nasıl tepki verdiğini, \(\Gamma_i\) ḳısa müddetli laglı dinamikleri, \(\Phi\) hâricî kontrol müteḥavvillerinin teʾsîrlerini ve \(\varepsilon_t\) innovations’ı temsîl eder. Uzun müddet teʾsîr matrisi \(\Pi=\alpha\beta^T\) olarak taʿrîf olunur ve \(rank(\Pi)=r\) cointegration rankını verir.
İki error-correction terimi
Tedḳîḳ VECM tahmînini \(r=2\) kabûlüyle kurar ve iki error-correction terimini şu sûrette taʿrîf eder:
\[ ECT_{1,t-1} = \beta_1^T\mathbf{y}_{t-1} +\mu_1+\rho_1t \]
\[ ECT_{2,t-1} = \beta_2^T\mathbf{y}_{t-1} +\mu_2+\rho_2t \]
Bu yapı, cointegration sahasına deterministik lineer trend ilâve eden Johansen restricted-trend, yaʿnî Case IV spesifikasyonuna tekābül eder.
Her bir \(k\)-ıncı endojen müteḥavvilin ḳısa müddet muʿâdelesi menbaʿda:
\[ \Delta y_{k,t} = \alpha_{k1}ECT_{1,t-1} + \alpha_{k2}ECT_{2,t-1} + \sum_{i=1}^{p-1} \gamma_{k,i}^{T}\Delta\mathbf{y}_{t-i} + \phi_k^{T}\mathbf{d}_t + \varepsilon_{k,t} \]
şeklinde yazılmıştır. \(\alpha_{k1}\) ve \(\alpha_{k2}\), alâkalı müteḥavvilin iki uzun müddetli muvâzene münâsebetindeki inḥirâfa ne mikdârda tepki verdiğini gösteren ayarlama katsayılarıdır.
Tedḳîḳin Usûlü ve Netîceleri
Tedḳîḳ faraziyeleri
Tedḳîḳ dört esâs faraziye zümresi kurmaktadır. H1, sistemde en az bir uzun müddetli cointegration münâsebetinin mevcûdiyetini; H2, cointegration muvâzenesinden inḥirâf vukūʿunda en az bir müteḥavvilin error-correction mekanizmasına tepki vermesini; H3, kahve fiʾâtı ve hâricî ticâret şerâiti gibi seçilmiş hâricî sürücülerin weak exogeneity hâlini; H4 ise müsbet kahve fiʾâtı şoku karşısında makro-iḳtiṣâdî müteḥavvillerin muayyen cihetlerde tepki vermesini imtihân eder.
H1 menbaʿda:
\[ H_1: r\geq1 \Longleftrightarrow \exists\beta\neq0 \text{ öyle ki } \beta^T\mathbf{y}_t\sim I(0) \]
sûretinde ifâde olunur. H2 ise en az bir ayarlama katsayısının sıfırdan farklı olmasıyla taʿrîf olunur:
\[ H_2: \exists i,\exists j \text{ için } \alpha_{ij}\neq0 \]
Weak exogeneity faraziyesi muayyen bir müteḥavvil için bütün alâkalı \(\alpha\) katsayılarının sıfır olması üzerinden imtihân olunur. Bu hâlde mezkûr müteḥavvil uzun müddetli muvâzenesizliği doğrudan taṣḥîḥ etmek yerine şok intikālinde daha hâricî bir rol oynayabilir.
Johansen cointegration netîceleri
| Deterministik spesifikasyon | Rank satırı | Eigenvalue | Trace istatistiği | %5 kritik değer |
|---|---|---|---|---|
| Trend | 1 | 0.5717 | 84.5503 | 77.74 |
| Trend | 2 | 0.2880 | 50.2471 | 54.64 |
| Restricted trend | 1 | 0.6381 | 96.7305 | 87.31 |
| Restricted trend | 2 | 0.2880 | 62.4231 | 62.99 |
| Constant | 1 | 0.6193 | 73.9131 | 68.52 |
| Constant | 2 | 0.2864 | 39.8394 | 47.21 |
| Restricted constant | 1 | 0.8736 | 139.2625 | 76.07 |
| Restricted constant | 2 | 0.5887 | 49.5396 | 53.12 |
| None | 4 | 0.1168 | 13.4775 | 12.53 |
| None | 5 | 0.10198 | 2.6134 | 3.84 |
Menbaʿ metni trend ve restricted-trend spesifikasyonlarının iki cointegration vektörüne işâret ettiğini beyân eder ve VECM daha sonra \(r=2\) ile kurulmaktadır. Bununla beraber cedveldeki rank satırlarının müteselsil Johansen sıfır faraziyeleriyle ne sûretle eşlendiği menbaʿda tam îzâh olunmadığından Verianla burada müstakil bir alternatif rank netîcesi istihsâl etmemektedir.
Lag intihâbı
Cedvel 7’de lag 1 için AIC −31.9716, HQIC −31.3238 ve SBIC −30.3689 olarak raporlanmış ve üç malûmât kriterinin de optimum işâreti lag 1 satırına verilmiştir. Menbaʿ metni dahi umûmiyetle lag 1’i parsimonious tercih olarak intihâb eder.
Bununla beraber aynı paragrafta “lag 5 biraz daha düşük AIC gösteriyor” ibâresi mevcuddur. Cedvel 7’de lag 5 AIC değeri −31.5689 olduğundan rakamî cedvel bu cümleyi teyîd etmemektedir. Bu sebeple makalede istiʿmâl olunan lag tercihi menbaʿ cedvelindeki işâretlemeye muvâfık olarak lag 1 diye naklolunur; mütenâkız cümle tashîh edilmiş malûmât gibi gizlenmez.
Normalize edilmiş uzun müddetli münâsebetler
Menbaʿ iki cointegration münâsebetini aşağıdaki sûrette rapor eder:
\[ PC_t = -5424.23 -133.042\,tot_t +467.969\,p_t +632.075\,gdpta_t +312.134\,gdp_t -11.149\,t \]
\[ er_t = -17951.38 -426.697\,tot_t +1523.703\,p_t +2130.624\,gdpta_t +1034.056\,gdp_t -36.862\,t \]
Bu katsayılar tek tek yapısal illî elasticity olarak değil, menbaʿda da teʾkîd olunduğu üzere beraberce uzun müddetli muvâzene teşkîl eden normalize edilmiş cointegration münâsebetlerinin katsayıları olarak tefsîr olunmalıdır. Husûsan müteḥavvillerin logaritmik ve normalize edilmiş yapısı, katsayıların âdî tek-muʿâdele regression katsayısı gibi okunmamasını iktizâ eder.
Ayarlama katsayıları
| Müteḥavvil | CE1 α | CE1 p | CE2 α | CE2 p |
|---|---|---|---|---|
| Kahve fiʾâtı | 0.033 | 0.037 | −0.009 | 0.043 |
| Hâricî ticâret hadleri | 0.013 | 0.056 | −0.004 | 0.061 |
| Nominal kur | 0.005 | 0.197 | −0.002 | 0.184 |
| TÜFE | 0.003 | 0.005 | −0.001 | 0.004 |
| Zirâʿî GSYİH | 0.003 | 0.321 | −0.001 | 0.350 |
| GSYİH | −0.006 | 0.000 | 0.002 | 0.000 |
Bu cedvel ayarlama yükünün müteḥavviller arasında müsâvî dağılmadığını gösterir. Kahve fiʾâtı, TÜFE ve umûmî GSYİH için bâzı error-correction katsayıları istatistikî bakımdan maʿnîlidir. Hâricî ticâret hadleri için p-değerleri takrîben %10 maʿnîlilik hudûduna yakındır. Nominal kur ve bilhassa zirâʿî GSYİH’nın raporlanan α katsayıları ise mutad %5 seviyesinde maʿnîli değildir.
Menbaʿ metni CE1’de zirâʿî GSYİH’nın \(0.003\) katsayısını “muvâzeneye tedrîcî avdet” şeklinde tefsîr etmektedir; lâkin aynı menbaʿ cedvelinde bu katsayının p-değeri 0.321’dir. Bu sebeple katsayının işâreti menbaʿdaki gibi muhâfaza olunmalı, fakat istatistikî olarak tasdîk edilmiş kuvvetli bir zirâʿî error-correction katsayısı gibi takdîm olunmamalıdır.
Müsbet Kahve Fiʾâtı Şoku Peru İḳtiṣâdında Hangi Kanallardan İntişâr Eder?
Tedḳîḳin VECM ve impulse-response netîcelerine göre müsbet kahve fiʾâtı şoku en bâriz sûrette hâricî ticâret hadleri ve nominal kur üzerinden hâricî/nominal kanallara, daha mahdûd sûrette müstehlik fiʾâtlarına ve reel cihette bilhassa zirâʿî GSYİH’ya intikāl etmektedir; umûmî GSYİH tepkisi küçük ve muvakkat iken zirâʿî GSYİH tepkisi daha büyük ve daha dâimîdir, lâkin bu netîceler ekonometrik modelin identification ve numûne şerâiti altında elde olunmuş modele dayalı dinamiklerdir.
Orthogonal impulse-response netîceleri
| Müteḥavvil | Menbaʿda müşâhede olunan tepki | Esâs tefsîr hudûdu |
|---|---|---|
| Umûmî GSYİH | Bidâyette küçük tenâkus, akabinde sıfıra takarrüb | Teʾsîr küçük ve ḳısa müddetlidir. |
| Zirâʿî GSYİH | Daha büyük ve dâimî menfî tepki | Reel teʾsîrin sektör bazında temerküz ettiğini gösterir. |
| TÜFE | Ḫafîf müsbet tepki | Fiʾât intikāli mevcuddur fakat nisbeten mahdûddur. |
| Nominal kambiyo kuru | Modelde erken ve dâimî menfî tepki | S/US$ taʿrîfi sebebiyle “değer kazanma/değer kaybetme” tefsîri menbaʿda işâret bakımından mütenâkızdır. |
| Hâricî ticâret hadleri | İlk devirlerde tenâkus ve daha sonra düşük seviyede kalma | Şokun hâricî fiʾât kanalında kuvvetli intikālini gösterir. |
| Kahve fiʾâtı | Ânî müsbet tepki, akabinde tedrîcî stabilizasyon | Bu kendi-şok dinamiğidir. |
Menbaʿ, müsbet kahve fiʾâtı şokundan sonra zirâʿî GSYİH’daki tenâkusu girdi maliyetleri yahud kahve sektöründeki bozulmalar gibi muhtemel mekanizmalarla irtibâtlandırır. Bunlar müelliflerin iḳtiṣâdî tefsîrleridir; model bu mikro mekanizmaları ayrı ayrı ölçüp illiyet bakımından imtihân etmemektedir.
Nominal kur tefsîri ayrıca dikkat iktizâ eder. Menbaʿ müteḥavvili “ortalama S/US$” diye taʿrîf eder ve impulse-response eğrisinde menfî tepki gösterir; buna rağmen netîce metninde bu hareket yer yer “currency depreciation” diye adlandırılır. S/US$ nisbetindeki tenâkusun iḳtiṣâdî ciheti bu ibâreyle mutâbık değildir. Bu sebeple burada yalnız menbaʿın modelde ölçtüğü menfî kur tepkisi naklolunmuştur.
Uzun Müddet Tahdîdlerini Modele İlâve Etmek Netîceleri Nasıl Tebdîl Eder?
Menbaʿın VECM ile cointegration malûmâtını ihtivâ etmeyen mukayeseli SVAR netîceleri, uzun müddet muvâzene tahdîdleri modele idhâl olunduğunda zirâʿî büyüme, kur tebeddülü ve fiʾât tepkilerinin umûmiyetle daha yumuşak ve daha dâimî bir intibâḳ yolu takip ettiğini; cointegration malûmâtı çıkarıldığında ise tepkilerin daha keskin ve muvâzeneye avdetin daha sürʿatli göründüğünü göstermektedir.
Cointegrated Equations bulunan ve bulunmayan modeller
Menbaʿın Şekil 4’ü recursive Cholesky identification ile elde olunan yapısal impulse-response fonksiyonlarını mukayese eder. “CE” modeli cointegration muʿâdelelerini ihtivâ ederken “No CE” modeli aynı uzun müddet malûmâtını sisteme tahmîl etmez. Zirâʿî GSYİH büyümesi, depreciation rate ve fiʾât dinamiklerinde CE modeli daha tedrîcî ve dâimî hareketler göstermektedir.
Bu mukayese tedḳîḳin esâs metodolojik mesajını teyîd eder: aynı hâricî şoku yalnız ḳısa müddetli dinamiklerle modellemek, sistemin uzun müddetli müşterek trendlerinden neşʾet eden yavaş taṣḥîḥ müddetini olduğundan daha kısa gösterebilir.
Hâricî ticâret haddi şoku
Tedḳîḳ, kahve fiʾâtı şokuna ilâveten müsbet hâricî ticâret haddi şoku için de yapısal impulse-response taḥlîli yapmaktadır. Menbaʿ Şekil 5’e göre umûmî GSYİH büyümesi bidâyette yükselip akabinde taṣḥîḥ olunurken zirâʿî GSYİH büyümesinin tepkisi daha gecikmeli ve tedrîcîdir. TÜFE enflasyonu aşağı cihete hareket eder; depreciation rate ilk devirlerde bâriz sûrette düşer ve daha sonra muvâzeneye yaklaşır. Kahve enflasyonu da ilk devirlerde menfî tepki gösterir.
Teşhîs testleri
| Model | Test | Lag | p-değeri | Menbaʿ tefsîri / dikkat noktası |
|---|---|---|---|---|
| VECM | LM serial correlation | 1 | 0.532 | Serial correlation yok faraziyesi reddolunmamaktadır. |
| VECM | LM serial correlation | 2 | 0.690 | Serial correlation yok faraziyesi reddolunmamaktadır. |
| VECM | Heteroskedasticity | 1 | 0.196 | Homoskedasticity reddolunmamaktadır. |
| VECM | Joint Jarque–Bera | 1 | 0.079 | %5 seviyesinde multivariate normality reddolunmamaktadır. |
| SVAR | LM serial correlation | 1 | 0.042 | %5 seviyesinde “serial correlation yok” faraziyesi reddolunur; menbaʿ cedveli bunu %1 eşiğinde kabûl edilmiş diye işâretler. |
| SVAR | LM serial correlation | 2 | 0.118 | Serial correlation yok faraziyesi reddolunmamaktadır. |
| SVAR | Heteroskedasticity | 1 | 0.299 | Homoskedasticity reddolunmamaktadır. |
| SVAR | Joint Jarque–Bera | 1 | 0.251 | Multivariate normality reddolunmamaktadır. |
VECM için teşhîs netîceleri menbaʿda umûmiyetle model faraziyeleriyle mutâbık raporlanmıştır. SVAR lag 1 serial correlation testindeki `p = 0.042` ise seçilen maʿnîlilik eşiğine göre farklı tefsîr iktizâ eder. %1 eşiğinde sıfır faraziyesi reddolunmazken mutad %5 eşiğinde reddolunur. Bu sebeple SVAR sağlamlık taḥlîlinin “serial correlation mesʾelesi yok” diye kayıtsız şartsız ifâdesi münâsib değildir.
Cointegration muʿâdelelerinin ilâve stationarity kontrolü
Menbaʿ Şekil 6’da tahmîn olunan CE1 ve CE2 serilerini ayrıca tedḳîḳ eder. Phillips–Perron Z(t) netîceleri CE1 için −3.093, `p = 0.027`; CE2 için −3.081, `p = 0.028` olarak verilir. Menbaʿ bu netîceleri cointegration münâsebetlerinin %5 seviyesinde stationarity/uzun müddet tutarlılığı cihetinde ilâve destek olarak tefsîr eder.
Dinamik tahmînler
Appendix A’da dinamik tahmîn için en düşük Root Mean Square Error (RMSE) hâsıl eden VECM spesifikasyonunun intihâb edildiği beyân olunur. Şekil A1’de müşâhede olunan değerler, tahmîn hattı ve %95 güven aralıkları beraber gösterilir. Menbaʿ metni kullanılan intihâbın rakamî RMSE değerini ayrıca vermemektedir.
Şekil A1’de GSYİH ve zirâʿî GSYİH tahmînleri nisbeten muntazam bir meyl takip ederken güven bantları ileri ufukta genişlemektedir. TÜFE için tahmîn olunan yükseliş sürʿati yavaşlamaktadır. Kambiyo kuru ve hâricî ticâret hadlerinde daha ziyâde hareket görülür. En geniş tahmîn aralığı kahve fiʾâtında müşâhede olunur; menbaʿ bunu gelecekteki kahve fiʾâtı seyrine dâir daha yüksek belirsizlik olarak tefsîr etmektedir.
Faraziyelerin menbaʿ dâhilindeki mukābili
| Faraziye | Menbaʿ netîcesi | Tefsîr |
|---|---|---|
| H1: Uzun müddetli cointegration | Desteklenmektedir | Trend esaslı Johansen spesifikasyonları uzun müddetli müşterek münâsebetler cihetinde delîl verir. |
| H2: Error-correction mekanizması | Kısmen / müteḥavvile tâbiʿ destek | Bâzı α katsayıları maʿnîlidir; bütün müteḥavvillerde müsâvî yahud kuvvetli ayarlama yoktur. |
| H3: Seçilmiş hâricî sürücülerin weak exogeneity hâli | Şartlı destek | Nominal kur ve kısmen hâricî ticâret hadleri mahdûd doğrudan error-correction yüklemesi göstermektedir. |
| H4a: Müsbet kahve şoku umûmî GSYİH’yı artırır | Desteklenmemektedir | Umûmî GSYİH’da açık müsbet genişleme yerine küçük ve muvakkat tepki bulunur. |
| H4b: Fiʾât seviyesinde müsbet tepki | Umûmiyetle desteklenmektedir | TÜFE tepkisi müsbet fakat küçüktür. |
| H4c: Kur ve/veya hâricî ticâret haddinde ḳısa müddetli menfî tepki | Model çıktısında desteklenmektedir | İki serinin impulse-response fonksiyonları menfî hareket göstermektedir; kurun iḳtiṣâdî işâret tefsîri ayrıca dikkat iktizâ eder. |
Tedḳîḳin desteklediği netîceler
- Kahve fiʾâtı ile Peru’nun hâricî ticâret hadleri, nominal kuru, TÜFE’si, zirâʿî GSYİH’sı ve umûmî GSYİH’sı uzun müddetli müşterek dinamikler taşımaktadır.
- Kahve fiʾâtı şokunun umûmî GSYİH üzerindeki model tepkisi küçük ve ḳısa müddetlidir.
- Zirâʿî GSYİH’nın impulse-response tepkisi umûmî GSYİH’ya nisbetle daha kuvvetli ve dâimîdir.
- TÜFE intikāli müsbet fakat mahdûddur.
- Hâricî ticâret hadleri ve nominal kur, şok intikālinde mühim hâricî/nominal kanallar olarak görünmektedir.
- Uzun müddetli cointegration tahdîdleri modele idhâl olunduğunda bâzı şok tepkileri daha yavaş ve daha dâimî görünmektedir.
- Model netîceleri, zirâʿat sektörünün umûmî iktisâda nisbetle kahve fiʾâtı şoklarına daha kesîf sûrette mâruz kalabileceğini göstermektedir.
Tedḳîḳin desteklemediği netîceler
- Tedḳîḳ, yükselen cihân kahve fiʾâtlarının müstahsil gelirini kendiliğinden artırdığını isbât etmez.
- Model, muayyen bir müstahsil, kooperatif yahud mıntıka için gelir teʾsîrini doğrudan ölçmez.
- Impulse-response netîceleri model identification’ına tâbiʿdir ve hakîkî dünyada tek cihetli mekanik illiyetin modelden müstakil delîli değildir.
- Tedḳîḳ, Peru hâricindeki memleketlerde aynı şokların aynı büyüklük ve cihette vukūʿ bulacağını göstermez.
- Forward mukāveleleri, hedging âletleri, gelir stabilizasyon tahvilleri, depolama yatırımları yahud mâlî hizmetlerin müessiriyeti bu tedḳîḳte tecrübî olarak imtihân edilmemiştir.
- ENSO kontrolü iklim teʾsîrlerini külliyen tefrîk ettiği maʿnâsına gelmez.
- Lineer VECM, buhrân devirlerindeki threshold, regime yahud asymmetric davranışları doğrudan modellemez.
Siyâset istihrâcları
Müellifler, müstahsil ve kooperatiflerin forward satış mukāveleleri, küçük müstahsillere uyarlanmış hedging âletleri ve gelir dalgalanmasını azaltmayı hedefleyen mâlî mekanizmalarla risk idâresi kapasitesini kuvvetlendirebileceğini teklif etmektedir. Ayrıca makro-iḳtiṣâdî istikrâr siyâsetlerinin zirâʿî müstahsillerin kambiyo kuru ve enflasyon şoklarına mâruz kalmasını nazar-ı dikkate alması gerektiğini müdâfaa etmektedirler.
Menbaʿ ayrıca mahallî girdi piyasalarının, tedârük zincirlerinin, depolama kapasitesinin ve finansmana erişimin ıslâhını siyâset ciheti olarak müzâkere etmektedir. Bu teklifler tedḳîḳin tahmîn ettiği makro-iḳtiṣâdî dinamiklerden müştak siyâset tefsîrleridir; mezkûr âletlerin müessiriyeti tedḳîḳte ayrı bir siyâset değerlendirme tecrübesiyle ölçülmemiştir.
Mahdûdiyetler ve müstakbel tedḳîḳ sahaları
Makalede ayrı bir “Limitations” kısmı bulunmamaktadır. Bununla beraber netîce kısmındaki müstakbel tedḳîḳ teklifleri mevcud tasarımın hudûdlarını dolaylı sûrette ortaya koymaktadır. Müellifler bölgesel panel malûmâtının kahve istihsâl eden mıntıkalar arasındaki heterogeneity’yi tedḳîḳ edebileceğini, daha zengin iklim müteḥavvillerinin fiʾât şoklarını iklim menşeli arz şoklarından daha iyi tefrîk edebileceğini ve non-linear yahud threshold modellerinin buhrânlar ile aşırı fiʾât hareketlerinde asymmetric tepkileri yakalayabileceğini beyân etmektedir.
Bu sebeple mevcud tedḳîḳ Peru seviyesindeki toplulaştırılmış makro zaman serilerine, lineer VECM yapısına ve seçilmiş yapısal identification’lara tâbiʿdir. Bölgesel müstahsil farkları, doğrudan çiftlik seviyesindeki maliyetler, müessesât heterogeneity’si ve non-linear regime geçişleri mevcud modelin esâs taḥlîl seviyesinin hâricindedir.
Menbaʿ ve Usûl Notu
Aṣlî tedḳîḳ: Cointegration and Economic Adjustment in Agriculture: A VECM Approach to Coffee Price Shocks and Macroeconomic Dynamics
Müellifler: Augusto Aliaga-Miranda; Luis Ricardo Flores-Vilcapoma; Paulo César Callupe-Cueva; Julio César Mariños-Alfaro; Luis Antonio Visurraga-Camargo; Wilmar Salvador Chavarry-Becerra.
Mesʾûl müellif: Augusto Aliaga-Miranda.
Müesseseler: Universidad Científica del Sur; Universidad Tecnológica del Perú; Universidad Nacional Autónoma Altoandina de Tarma; Universidad Nacional Intercultural de la Selva Central Juan Santos Atahualpa; Universidad Continental.
Mecmûʿa: Economies.
Nâşir: MDPI, Basel, Switzerland.
Bibliyografik kayıt: Economies 2026, 14(5), 156.
DOI: 10.3390/economies14050156.
Neşir süreci: Vürûd 18 Mart 2026; revizyon 16 Nisan 2026; kabûl 21 Nisan 2026; neşir 3 Mayıs 2026.
Menbaʿ nevʿi: Hakemli ilmî tedḳîḳ maḳalesi.
Lisans: Creative Commons Attribution (CC BY).
Esâs usûl: ADF, Phillips–Perron ve DF-GLS unit-root testleri; Johansen cointegration testi; restricted-trend VECM; error-correction katsayıları; impulse-response taḥlîli; mütemmim recursive-Cholesky SVAR; LM serial correlation, heteroskedasticity ve multivariate normality teşhîsleri; yapısal kırılma kontrolleri ve dinamik tahmîn.
Malûmât menbaʿları: Küresel kahve fiʾâtı FRED’den; hâricî ticâret hadleri, nominal kur, TÜFE, zirâʿî GSYİH ve umûmî GSYİH Peru BCRP’den alınmıştır.
Finansman: Müellifler tedḳîḳin hâricî finansman almadığını bildirmiştir.
Aḫlâḳî beyân: Institutional Review Board Statement “Not applicable”; Informed Consent Statement, zaman serisi tedḳîḳi olması sebebiyle “Not applicable” olarak raporlanmıştır.
Malûmâtın erişilebilirliği: Müellifler malûmâtın Peru BCRP ve ABD FRED gibi müesseselerden çıkarıldığını beyân etmektedir.
Menfaat teʿâruzu: Müellifler menfaat teʿâruzu bildirmemiştir.
Müellif katkıları: Kavramsallaştırma L.R.F.-V.; metodoloji A.A.-M.; formal taḥlîl A.A.-M., L.R.F.-V. ve P.C.C.-C.; tedḳîḳ A.A.-M., P.C.C.-C. ve J.C.M.-A.; menbaʿlar A.A.-M. ve W.S.C.-B.; data curation P.C.C.-C. ve J.C.M.-A.; aṣlî taslak A.A.-M.; gözden geçirme ve tahrîr A.A.-M. ve L.R.F.-V.; nezâret A.A.-M. ve L.A.V.-C.; proje idâresi J.C.M.-A. ve W.S.C.-B. olarak raporlanmıştır.
Menbaʿ-dâhilî teknik not 1: Cedvel 7 lag 1’i AIC, HQIC ve SBIC cihetinden optimum gösterirken metinde “lag 5 biraz daha düşük AIC gösteriyor” ibâresi mevcuddur. Rakamî değerler bu cümleyi teyîd etmez.
Menbaʿ-dâhilî teknik not 2: SVAR lag 1 serial correlation LM testi `p = 0.042` olarak raporlanmıştır. Menbaʿ bunu “maʿnîli serial correlation yok” diye tefsîr etse de netîce %5 eşiğinde sıfır faraziyesinin reddine tekābül eder; yalnız %1 eşiğinde reddolunmaz.
Menbaʿ-dâhilî teknik not 3: Zirâʿî GSYİH için CE1 error-correction katsayısı `α = 0.003` ve `p = 0.321` olmasına rağmen metin bu katsayıyı muvâzeneye avdet delîli gibi tefsîr etmektedir. Katsayı mutad maʿnîlilik seviyelerinde istatistikî olarak maʿnîli değildir.
Menbaʿ-dâhilî teknik not 4: Johansen netîcelerinin metnî îzâhı trend ve restricted-trend spesifikasyonları için iki cointegration vektörü netîcesine varmakta ve model \(r=2\) ile kurulmaktadır. Lâkin Cedvel 6’daki rank satırları ile müteselsil Trace faraziyelerinin eşlenmesi menbaʿda kifâyet derecede açık anlatılmadığından Verianla alternatif bir rank netîcesi istihsâl etmemektedir.
Menbaʿ-dâhilî teknik not 5: Nominal kambiyo kuru S/US$ olarak taʿrîf olunmuş ve müsbet kahve fiʾâtı şoku altında modelde menfî tepki vermiştir. Menbaʿ metni bu hareketi bâzı yerlerde depreciation diye adlandırmaktadır; işâret convention’ındaki bu uyumsuzluk sebebiyle Verianla iḳtiṣâdî ciheti ayrıca katʿîleştirmemektedir.
Esâs tefsîr hudûdu: Netîceler Peru’nun incelenen zaman serileri ve model identification’ları altında elde olunmuş ekonometrik netîcelerdir. Modele dayalı impulse-response münâsebetleri müstahsil seviyesinde tecrübî siyâset teʾsîri yahud memleketler arası küllî illiyet delîli değildir.
Görseli yeniden çizme münâsebeti: Yüksek. Cointegration ve error-correction akışı, hâricî şok intikāli, impulse-response cihetleri ve CE / No CE mukayesesi menbaʿa sâdık aṣlî şemalarla yeniden kurulabilir.
Verianla Live / Live Figure münâsebeti: Münâsib. Menbaʿda verilen sâbit zaman serileri, impulse-response eğrileri, VECM proses akışı ve CE / No CE mukayesesi sâbit-parametreli animasyonla gösterilebilir. Menbaʿda bulunmayan yeni katsayı yahud tahmîn istihsâline müsâade edilmemelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir