

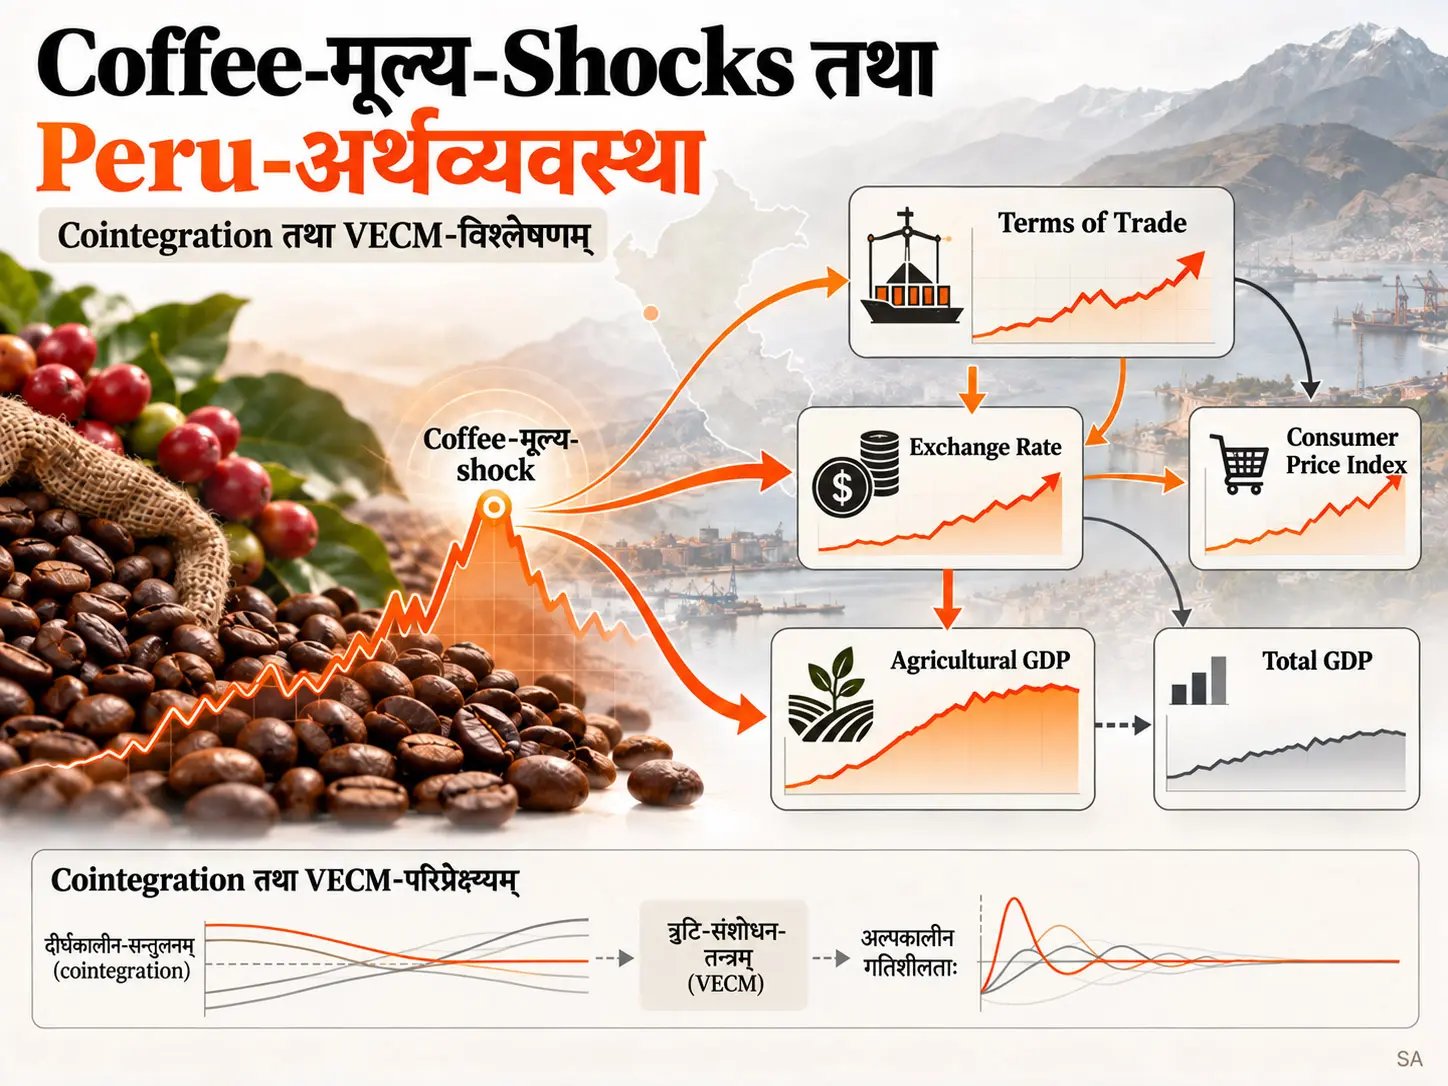
इदं अध्ययनम् एतत् परीक्षते यत् विश्वस्तरे coffee-मूल्येषु परिवर्तनानि Peru इति देशस्य वैदेशिकव्यापारस्य मूल्य-अनुपातैः, नाममात्र-मुद्राविनिमय-अनुपातेन, उपभोक्तृ-मूल्यैः, कृषिक्षेत्रस्य सकलदेशीयोत्पादनेन तथा समग्र-सकलदेशीयोत्पादनेन दीर्घकाले आर्थिक-सन्तुलने सह गच्छन्ति वा, तथा coffee-मूल्यस्य shock अस्मिन् तन्त्रे कथं प्रसारितः भवति. Vector Error Correction Model (VECM), बहुचर-कालश्रेणी-पद्धतिः अस्ति या non-stationary कालश्रेणीषु दीर्घकालीन-सामान्य-सन्तुलनसम्बन्धान् विद्यमानान् मत्वा तासां cointegration-रचनां तथा तस्मात् सन्तुलनात् अल्पकालीन-विचलनानां संशोधन-प्रक्रियां एकत्र model करोति. अध्ययने Johansen cointegration test, VECM, impulse-response analysis, संरचनात्मक-विच्छेद-परीक्षणानि तथा पूरकः SVAR robustness analysis प्रयुक्ताः.
Model-फलानि coffee-मूल्यस्य Peru इति देशस्य macro-agricultural चरैः सह दीर्घकालीनसम्बन्धानां विद्यमानतां सूचयन्ति. धनात्मकस्य coffee-मूल्य-shockस्य समग्र-GDP प्रति प्रभावः लघुः अल्पकालिकश्च, किन्तु agricultural GDPस्य प्रतिक्रिया अधिका दीर्घस्थायिनी च अस्ति. Shock तन्त्रे विशेषतः nominal exchange rate तथा terms of trade इत्यादिभिः बाह्य/nominal मार्गैः प्रसारितः इति, उपभोक्तृ-मूल्य-सूचकाङ्के तस्य pass-through तु तुलनया सीमितः इति प्रतिवेदितम्.
अध्ययनस्य फलानि Peru, परीक्षितस्य 2000–2025 कालस्य दत्तांशाः तथा चयनिताः econometric specifications इत्येतेषु आश्रितानि model-फलानि सन्ति. एषः field experiment नास्ति, न च उत्पादक-स्तरे कस्यचित् विशिष्टस्य policy इत्यस्य कारणात्मकं प्रभावं प्रत्यक्षतया मापयति. अपि च, मूलपाठे cointegration rankस्य व्याख्या, lag-selection, SVAR serial-correlation test तथा केषाञ्चन adjustment coefficients इत्येषां सांख्यिकीयव्याख्या विषये प्रतिवेदन-अस्पष्टताः सन्ति; फलव्याख्यायां एतानि बिन्दूनि रक्षितव्यानि.
अध्ययन-समस्या
Coffee विश्वबाजारे मूल्यनिर्धारितं कृषिजन्यं commodity अस्ति. Peru इव लघु-उद्घाटित-अर्थव्यवस्थासु, यत्र कृषिनिर्यातः ग्राम्य-आयाय, रोजगाराय, विदेशी-मुद्रा-आयाय च महत्त्वपूर्णः, विश्व-coffee-मूल्यस्य परिवर्तनं केवलं coffee-उत्पादकं न, अपि तु वैदेशिकव्यापार-मूल्यानि, मुद्राविनिमय-अनुपातं, आयातित-input-व्ययम्, उपभोक्तृ-मूल्यानि, उत्पादनं च प्रभावितुं शक्नोति. अतः अध्ययनं coffee-मूल्य-shockं केवलं कृषिमूल्य-घटना इति न, किन्तु macroeconomic तन्त्रे प्रसारितं बाह्य-shock इति गृह्णाति.
साहित्ये commodity-shocks इत्येषां macroeconomic प्रभावाः प्रायः petroleum तथा अर्वाचीनकाले critical minerals इत्येताभ्यां सन्दर्भाभ्यां विश्लेषिताः. Coffee-बाजारसम्बद्धानां अध्ययनानां महत्त्वपूर्णः भागः अन्तर्राष्ट्रीय-स्थानीय-मूल्य-संचरणे, futures-बाजारेषु, market integration इत्यस्मिन् वा केन्द्रितः. इदं अध्ययनं global coffee-मूल्यं terms of trade, nominal exchange rate, consumer price index, agricultural GDP तथा total GDP इत्येतैः सह एकस्मिन् बहुचर-तन्त्रे संयोज्य Peru देशस्य दीर्घकालीन-सन्तुलनं तथा shock-अनन्तरं dynamic adjustment इत्युभयं परीक्षितुम् इच्छति.
अस्मिन् अध्ययने VECM किमर्थं प्रयुक्तम्?
परीक्षिताः macroeconomic कालश्रेण्यः प्रथमभेदे सामान्यतः stationary भवन्ति, किन्तु स्तररूपे दीर्घकालीन-सामान्यसम्बन्धान् धारयितुं शक्नुवन्ति; अतः VECM प्रयुक्तम्. एषा पद्धतिः अल्पकालीनपरिवर्तनानि model कुर्वती cointegration-vectors इत्येतेभ्यः प्राप्तां equilibrium-correction सूचनामपि तन्त्रे स्थापयति, येन केवलम् अल्पकालीनः VAR model यान् स्थायी adjustment-mechanisms उपेक्षितुं शक्नोति तान् प्रतिनिधत्ते.
दत्तांश-समूहः तथा चराः
मूलदत्तांशाः आरम्भे मासिक-आवृत्त्या संकलिताः, econometric model निमित्तं च त्रैमासिक-कालश्रेणीषु परिवर्तिताः. Global coffee-मूल्यं FRED इत्यस्मात्; terms of trade, nominal exchange rate, Lima Metropolitan consumer price index, agricultural GDP तथा total GDP इत्येते Peru-देशस्य केन्द्रीय-बैंक BCRP इत्यस्मात् गृहीताः.
| चरः | चिह्नम् | स्रोतः | मापनम् | स्रोते प्रदत्तं sample |
|---|---|---|---|---|
| Global coffee-मूल्यम् | PCt | FRED | अमेरिकी cent / pound | 2000m1–2025m6 |
| Terms of trade | tott | BCRP | 2007 सूचकाङ्कः | 2000m1–2025m11 |
| Nominal exchange rate | ert | BCRP | S/ / US$ | 2000m1–2025m11 |
| Lima Metropolitan consumer price index | pt | BCRP | 2021 सूचकाङ्कः | 2000m1–2025m11 |
| Agricultural GDP | gdptat | BCRP | 2007 सूचकाङ्कः | 2000m1–2025m11 |
| Total GDP | gdpt | BCRP | 2007 सूचकाङ्कः | 2000m1–2025m11 |
मूलपाठस्य sample-विवरणे global coffee-मूल्यं जनवरी 2000–मई 2025 कालं व्याप्नोति इति उक्तम्, किन्तु Table 1 मध्ये अन्तिमतिथिः 2025m6 इति दत्ता. अयं एकमासिकः भेदः स्रोते पृथक् न व्याख्यातः. त्रैमासिक-analysis-table मध्ये स्थानीयचराणां कृते 103, coffee-मूल्यस्य कृते 102 observations प्रतिवेदिताः.
तात्कालिकाः बाह्य-नियन्त्रकाः
| चरः | कालः | प्रकारः | स्रोते प्रतिनिधीयमाना घटना |
|---|---|---|---|
| D1 | 2000q1–2000q3 | Block dummy | Asia वित्तीय-संकटसम्बद्धाः वैश्विक-प्रभावाः |
| D2 | 2008q2 | Point dummy | वैश्विक-वित्तीय-संकटः |
| D3 | 2014q1 | Point dummy | Petroleum तथा commodity-मूल्यानां पतनम् |
| ENSO | 2000q1–2025q2 | ऋतुसम्बद्धः चरः | El Niño / La Niña जलवायु-परिवर्तनानि |
लेखस्य notes-अनुसारं कालश्रेणीषु structural breaks अपि Bai–Perron multiple-break tests, Zivot–Andrews test तथा endogenous break अनुमन्यमानैः Perron-type unit-root tests इत्येतैः परीक्षिताः; ज्ञाताः break-dates VECM मध्ये intervention variables इति coded कृताः.
कालश्रेणीनां stationarity
ADF, Phillips–Perron तथा DF-GLS tests दर्शयन्ति यत् कालश्रेण्यः levels मध्ये प्रबलां कालगत-persistence धारयन्ति. Coffee-मूल्य, terms of trade, nominal exchange rate, agricultural GDP तथा total GDP इत्येतेषां level-स्थिताः ADF तथा PP फलानि सामान्यतः unit-root सम्भावनया संगच्छन्ति. प्रथमभेदेषु बहवः tests stationarity सूचयन्ति. अतः स्रोतः तन्त्रं प्रायः \(I(1)\) प्रक्रियाभिः निर्मितं रूपम् इति गृह्णाति.
उदाहरणतः coffee-मूल्यस्य level-ADF p-value 0.4103 तथा PP p-value 0.4208 अस्ति, प्रथमभेदेषु तु ADF statistic −4.615 तथा PP statistic −6.556; उभौ difference-tests स्रोते %1-स्तरे significant इति प्रतिवेदितौ. Terms of trade तथा nominal exchange rate इत्येतयोः अपि levels मध्ये non-stationarity तथा differences मध्ये stationarity इति सदृशः pattern प्रतिवेदितः.
अस्मिन् अध्ययने cointegration इत्यस्य अर्थः कः?
Cointegration इत्यस्य अर्थः—स्वतन्त्रतया non-stationary सन्तः coffee-मूल्यस्य तथा macroeconomic कालश्रेणीनां केचन linear combinations stationary भवितुं शक्नुवन्ति; अतः कालश्रेण्यः अल्पकाले परस्परं दूरं गच्छन्त्यपि दीर्घकाले सामान्य-सन्तुलनसम्बन्धेन सम्बद्धाः तिष्ठन्ति. अध्ययने Johansen test एतेषां दीर्घकालीनसम्बन्धानां अस्तित्वं परीक्षितुं, VECM तु सन्तुलन-विचलनानि परवर्ती-कालखण्डेषु कैः चरैः संशोध्यन्ते इति model कर्तुं प्रयुक्तम्.
Johansen Trace test
स्रोते Johansen Trace statistic सामान्यरूपेण एवं दत्तः:
\[ \lambda_{\mathrm{trace}}(r_0) = -T \sum_{i=r_0+1}^{k} \ln(1-\hat{\lambda}_i) \]
अत्र \(T\) उपयोजनीय-observations संख्या, \(\hat{\lambda}_i\) Johansen-तन्त्रात् प्राप्ताः characteristic roots, तथा \(r_0\) परीक्ष्यमाणः cointegration rank दर्शयति. Test, \(H_0:r\leq r_0\) परिकल्पनां उच्चतर-rank विकल्पस्य विरुद्धं मूल्ययति. Trace statistic यदि critical value अतिक्रामति तर्हि सम्बन्धित-null hypothesis निराकरणस्य पक्षे प्रमाणं ददाति.
अन्तर्जात-चर-वेक्टरः
अध्ययनस्य षडायामी अन्तर्जात-वेक्टरः Equation (1) मध्ये एवं परिभाषितः:
\[ \mathbf{y}_t= [ \ln PC_t,\, \ln tot_t,\, \ln er_t,\, \ln p_t,\, \ln gdpta_t,\, \ln gdp_t ]^T \]
अस्य वेक्टरस्य प्रत्येकः अंशः logarithmic-रूपेण तन्त्रं प्रविशति. \(PC_t\) coffee-मूल्यं, \(tot_t\) terms of trade, \(er_t\) nominal exchange rate, \(p_t\) consumer price index, \(gdpta_t\) agricultural GDP, तथा \(gdp_t\) total GDP दर्शयति.
बाह्य-नियन्त्रण-वेक्टरः
Equation (2) मध्ये deterministic/exogenous नियन्त्रण-वेक्टरः:
\[ \mathbf{d}_t= [D1_t,D2_t,D3_t,ENSO_t]^T \]
इति परिभाषितः. एते चराः महत्त्वपूर्ण-वैश्विक-breaks तथा ENSO-जन्य-ऋतु/जलवायु-प्रभावान् दीर्घकालीनसम्बन्धैः सह मिश्रणात् न्यूनयितुं model मध्ये प्रविष्टाः.
मूल VECM समीकरणम्
स्रोते प्रयुक्तः \(k\)-आयामी VECM:
\[ \Delta\mathbf{y}_t = \alpha \left( \beta^T\mathbf{y}_{t-1} +\mu+\rho t \right) + \sum_{i=1}^{p-1} \Gamma_i\Delta\mathbf{y}_{t-i} + \Phi\mathbf{d}_t + \varepsilon_t, \qquad \varepsilon_t\sim(0,\Sigma) \]
एवं भवति. \(\beta\) दीर्घकालीन-cointegration-सम्बन्धान्, \(\alpha\) एतेभ्यः सम्बन्धेभ्यः विचलने चराणां equilibrium प्रति प्रतिक्रियां, \(\Gamma_i\) अल्पकालीन-lagged dynamics, \(\Phi\) बाह्य-नियन्त्रण-चराणां प्रभावान्, \(\varepsilon_t\) innovations च दर्शयति. दीर्घकालीन-प्रभाव-matrix \(\Pi=\alpha\beta^T\) इति परिभाष्यते, तथा \(rank(\Pi)=r\) cointegration rankं ददाति.
द्वौ error-correction terms
अध्ययनं VECM estimationं \(r=2\) इति स्वीकृत्य निर्माति तथा द्वौ error-correction terms एवं परिभाषयति:
\[ ECT_{1,t-1} = \beta_1^T\mathbf{y}_{t-1} +\mu_1+\rho_1t \]
\[ ECT_{2,t-1} = \beta_2^T\mathbf{y}_{t-1} +\mu_2+\rho_2t \]
एषा रचना cointegration-space मध्ये deterministic linear trend योजयति; अतः सा Johansen restricted-trend, अर्थात् Case IV specification, इत्यस्य अनुरूपा.
प्रत्येकस्य \(k\)-तमस्य अन्तर्जात-चरस्य अल्पकालीन-समीकरणं स्रोते:
\[ \Delta y_{k,t} = \alpha_{k1}ECT_{1,t-1} + \alpha_{k2}ECT_{2,t-1} + \sum_{i=1}^{p-1} \gamma_{k,i}^{T}\Delta\mathbf{y}_{t-i} + \phi_k^{T}\mathbf{d}_t + \varepsilon_{k,t} \]
इति लिखितम्. \(\alpha_{k1}\) तथा \(\alpha_{k2}\) adjustment coefficients स्तः; तौ दर्शयतः यत् सम्बन्धितः चरः द्वयोः दीर्घकालीन-सन्तुलन-सम्बन्धयोः विचलनं प्रति कियत् प्रतिक्रियते.
अध्ययनस्य विधिः परिणामाश्च
अध्ययन-परिकल्पनाः
अध्ययनं चतस्रः मुख्याः परिकल्पना-श्रेणीः स्थापयति. H1 तन्त्रे न्यूनातिन्यूनम् एकस्य दीर्घकालीन-cointegration-सम्बन्धस्य अस्तित्वं परीक्षते; H2 cointegration-सन्तुलनात् विचलने न्यूनातिन्यूनम् एकः चरः error-correction mechanism प्रति प्रतिक्रियते वा इति परीक्षते; H3 coffee-मूल्य तथा terms of trade इत्यादीनां चयनित-बाह्य-प्रेरकाणां weak exogeneity परीक्षते; H4 धनात्मक-coffee-मूल्य-shockस्य सम्मुखे macroeconomic चराः निर्दिष्ट-दिशासु प्रतिक्रियन्ते वा इति परीक्षते.
H1 स्रोते:
\[ H_1: r\geq1 \Longleftrightarrow \exists\beta\neq0 \text{ öyle ki } \beta^T\mathbf{y}_t\sim I(0) \]
इति निर्दिश्यते. H2 तु न्यूनातिन्यूनम् एकस्य adjustment coefficientस्य शून्यात् भिन्नत्वेन परिभाष्यते:
\[ H_2: \exists i,\exists j \text{ için } \alpha_{ij}\neq0 \]
Weak-exogeneity परिकल्पना विशिष्टस्य चरस्य सर्वेषां सम्बन्धितानां \(\alpha\) coefficients शून्याः इति आधारतः परीक्ष्यते. एवं सति सः चरः दीर्घकालीन-असन्तुलनं प्रत्यक्षतया संशोधयितुं न, अपि तु shock-संचरणे अधिकं बाह्य-भूमिकां वहितुं शक्नोति.
Johansen cointegration-फलानि
| Deterministic specification | Rank-पङ्क्तिः | Eigenvalue | Trace statistic | %5 critical value |
|---|---|---|---|---|
| Trend | 1 | 0.5717 | 84.5503 | 77.74 |
| Trend | 2 | 0.2880 | 50.2471 | 54.64 |
| Restricted trend | 1 | 0.6381 | 96.7305 | 87.31 |
| Restricted trend | 2 | 0.2880 | 62.4231 | 62.99 |
| Constant | 1 | 0.6193 | 73.9131 | 68.52 |
| Constant | 2 | 0.2864 | 39.8394 | 47.21 |
| Restricted constant | 1 | 0.8736 | 139.2625 | 76.07 |
| Restricted constant | 2 | 0.5887 | 49.5396 | 53.12 |
| None | 4 | 0.1168 | 13.4775 | 12.53 |
| None | 5 | 0.10198 | 2.6134 | 3.84 |
मूलपाठः वदति यत् trend तथा restricted-trend specifications द्वौ cointegration vectors सूचयतः, तथा VECM पश्चात् \(r=2\) इत्यनेन निर्मितः. किन्तु table मध्ये rank-पङ्क्तयः क्रमिक-Johansen-null-hypotheses इत्येतैः कथं सम्बद्धाः इति स्रोते पूर्णतया न स्पष्टम्; अतः Verianla अत्र स्वतन्त्रं वैकल्पिक-rank-फलम् न उत्पादयति.
Lag-चयनम्
Table 7 मध्ये lag 1 कृते AIC −31.9716, HQIC −31.3238 तथा SBIC −30.3689 प्रतिवेदिताः, तथा त्रयाणामपि information criteria इत्येषां optimum-चिह्नं lag 1-पङ्क्तौ दत्तम्. मूलपाठोऽपि सामान्यतः lag 1 इत्येतं parsimonious विकल्पम् इति स्वीकरोति.
तथापि तस्मिन्नेव अनुच्छेदे “lag 5 थोड़ा lower AIC दर्शयति” इत्यर्थकं वाक्यं विद्यते. Table 7 मध्ये lag 5 AIC-मूल्यं −31.5689 अस्ति; अतः संख्यात्मक-table एतत् वाक्यं न समर्थयति. तस्मात् लेखे प्रयुक्तः lag-विकल्पः स्रोत-table-चिह्नानुसारं lag 1 इति प्रस्तूयते; विरोधी वाक्यं संशोधित-दत्तांशवत् न गोप्यते.
Normalized दीर्घकालीन-सम्बन्धाः
स्रोतः द्वौ cointegration-सम्बन्धौ अधोलिखितरूपेण प्रतिवेदयति:
\[ PC_t = -5424.23 -133.042\,tot_t +467.969\,p_t +632.075\,gdpta_t +312.134\,gdp_t -11.149\,t \]
\[ er_t = -17951.38 -426.697\,tot_t +1523.703\,p_t +2130.624\,gdpta_t +1034.056\,gdp_t -36.862\,t \]
एते coefficients पृथक्-पृथक् structural causal elasticities इति न व्याख्येयाः; स्रोतस्य बलवदुक्त्यनुसारं, ते मिलित्वा दीर्घकालीन-सन्तुलनं निर्मान्तः normalized cointegration-सम्बन्धानां coefficients इति व्याख्येयाः. विशेषतः चराणां logarithmic तथा normalized रचना coefficients इत्येतान् सामान्य-one-equation regression coefficients इव पठितुं न अनुमन्यते.
Adjustment coefficients
| चरः | CE1 α | CE1 p | CE2 α | CE2 p |
|---|---|---|---|---|
| Coffee-मूल्यम् | 0.033 | 0.037 | −0.009 | 0.043 |
| Terms of trade | 0.013 | 0.056 | −0.004 | 0.061 |
| Nominal exchange rate | 0.005 | 0.197 | −0.002 | 0.184 |
| Consumer price index | 0.003 | 0.005 | −0.001 | 0.004 |
| Agricultural GDP | 0.003 | 0.321 | −0.001 | 0.350 |
| GDP | −0.006 | 0.000 | 0.002 | 0.000 |
एषा table दर्शयति यत् adjustment-भारः चरेषु समं न विभक्तः. Coffee-मूल्य, consumer price index तथा total GDP इत्येषां केचन error-correction coefficients सांख्यिकीयदृष्ट्या significant सन्ति. Terms of trade इत्यस्य p-values प्रायः %10 significance-सीमायाः समीपे सन्ति. Nominal exchange rate तथा विशेषतः agricultural GDP इत्येषां प्रतिवेदिताः α coefficients तु सामान्य-%5-स्तरे significant न सन्ति.
मूलपाठः CE1 मध्ये agricultural GDP इत्यस्य \(0.003\) coefficientं “सन्तुलनं प्रति क्रमिक-प्रत्यागमनम्” इति व्याख्यायति; किन्तु तस्यैव स्रोत-table मध्ये अस्य coefficientस्य p-value 0.321 अस्ति. अतः coefficientस्य चिह्नं स्रोतवत् रक्षणीयम्, किन्तु सांख्यिकीयतया पुष्टः प्रबलः agricultural error-correction coefficient इति न प्रस्तोतव्यम्.
धनात्मकः Coffee-मूल्य-Shock Peru अर्थतन्त्रे कैः मार्गैः प्रसारितः भवति?
अध्ययनस्य VECM तथा impulse-response फलानुसारं धनात्मकः coffee-मूल्य-shock विशेषतः terms of trade तथा nominal exchange rate द्वारा बाह्य/nominal मार्गेषु, सीमिततररूपेण consumer prices प्रति, वास्तविक-पक्षे विशेषतः agricultural GDP प्रति च सञ्चरति; total GDP प्रतिक्रिया लघ्वी तात्कालिकी च, agricultural GDP प्रतिक्रिया तु अधिका दीर्घस्थायिनी च. किन्तु एतानि फलानि econometric modelस्य identification तथा sample-शर्तेषु प्राप्ताः model-based dynamics सन्ति.
Orthogonal impulse-response-फलानि
| चरः | स्रोते दृष्टा प्रतिक्रिया | मुख्या व्याख्या-सीमा |
|---|---|---|
| Total GDP | आरम्भे लघु-पतनम्, अनन्तरं शून्यं प्रति गमनम् | प्रभावः लघुः अल्पकालिकश्च. |
| Agricultural GDP | अधिकं बृहत् दीर्घस्थायी च ऋणात्मक-प्रतिक्रिया | वास्तविकः प्रभावः sector-स्तरे केन्द्रितः इति दर्शयति. |
| Consumer price index | स्वल्पा धनात्मक-प्रतिक्रिया | मूल्य-pass-through विद्यते, किन्तु तुलनया सीमितः. |
| Nominal exchange rate | Model मध्ये आरम्भिक तथा दीर्घस्थायी ऋणात्मक-प्रतिक्रिया | S/US$ इति परिभाषायाः कारणेन “appreciation/depreciation” इति व्याख्या स्रोते चिह्नदृष्ट्या असंगता. |
| Terms of trade | प्रथम-कालखण्डेषु पतनम्, अनन्तरं निम्न-स्तरे स्थितिः | Shockस्य बाह्य-मूल्य-मार्गे प्रबल-संचरणं दर्शयति. |
| Coffee-मूल्यम् | सहसा धनात्मक-प्रतिक्रिया, अनन्तरं क्रमिक-stabilization | एषः self-shock dynamic अस्ति. |
स्रोतः धनात्मक-coffee-मूल्य-shockानन्तरं agricultural GDP पतनं input-costs अथवा coffee-sector disruptions इत्यादिभिः सम्भाव्य-mechanisms सह सम्बध्नाति. एतानि लेखकानां आर्थिक-व्याख्यानानि; model एतान् micro-mechanisms पृथक् मापयित्वा कारणात्मकतया न परीक्षते.
Nominal exchange rateस्य व्याख्यायामपि विशेषः अवधानः आवश्यकः. स्रोतः चरं “average S/US$” इति परिभाषयति तथा impulse-response curve मध्ये ऋणात्मक-प्रतिक्रियां दर्शयति; तथापि परिणाम-पाठे एषा गति कतिपयस्थले “currency depreciation” इति कथ्यते. S/US$ अनुपातस्य पतनस्य आर्थिक-दिशा एतेन पदेन न संगच्छते. अतः अत्र केवलं स्रोते model मध्ये मापिता ऋणात्मक-exchange-rate प्रतिक्रिया प्रस्तूयते.
दीर्घकालीन-प्रतिबन्धान् Model मध्ये योजयित्वा परिणामाः कथं परिवर्तन्ते?
स्रोतस्य तुलनात्मक-SVAR-फलानि, ये VECM-cointegration-सूचनां न धारयन्ति, दर्शयन्ति यत् दीर्घकालीन-सन्तुलन-प्रतिबन्धाः model मध्ये योजिताः चेत् कृषि-वृद्धिः, exchange-rate परिवर्तनम्, मूल्य-प्रतिक्रियाश्च सामान्यतः मृदुतरं दीर्घस्थायितरं च adjustment-path अनुसरन्ति; cointegration-सूचना निष्कासिता चेत् प्रतिक्रियाः तीव्रतराः, सन्तुलन-प्रत्यागमनं च शीघ्रतरं दृश्यते.
Cointegrated Equations सहिताः तथा तद्रहिताः models
स्रोतस्य Figure 4, recursive Cholesky identification द्वारा प्राप्ताः structural impulse-response functions तुलयति. “CE” model cointegration equations धारयति, “No CE” model तु तामेव दीर्घकालीन-सूचनां तन्त्रे न आरोपयति. Agricultural GDP-वृद्धि, depreciation rate तथा मूल्य-dynamics मध्ये CE model क्रमिकतरं दीर्घस्थायितरं च गतिं दर्शयति.
एषा तुलना अध्ययनस्य मुख्य-methodological संदेशं समर्थयति: एकमेव बाह्य-shockं केवलम् अल्पकालीन-dynamics द्वारा model कर्तुं तन्त्रस्य दीर्घकालीन-सामान्य-trends जनितं शनैः correction-process वास्तविकात् लघुतरं दर्शयितुं शक्नोति.
Terms-of-trade shock
अध्ययनं coffee-मूल्य-shockस्य अतिरिक्तं धनात्मक-terms-of-trade shock कृते अपि structural impulse-response analysis करोति. स्रोतस्य Figure 5 अनुसारं total GDP-वृद्धिः आरम्भे वर्धते, अनन्तरं संशोध्यते; agricultural GDP-वृद्धेः प्रतिक्रिया तु अधिक-विलम्बिता क्रमिका च. Consumer-price-index inflation अधोदिशं गच्छति; depreciation rate प्रथम-कालखण्डेषु स्पष्टतया पतति, अनन्तरं सन्तुलनं प्रति गच्छति. Coffee inflation अपि प्रथम-कालखण्डेषु ऋणात्मक-प्रतिक्रियां दर्शयति.
Diagnostic tests
| Model | Test | Lag | p-value | स्रोत-व्याख्या / सावधानता-बिन्दुः |
|---|---|---|---|---|
| VECM | LM serial correlation | 1 | 0.532 | “Serial correlation नास्ति” इति परिकल्पना न निराक्रियते. |
| VECM | LM serial correlation | 2 | 0.690 | “Serial correlation नास्ति” इति परिकल्पना न निराक्रियते. |
| VECM | Heteroskedasticity | 1 | 0.196 | Homoskedasticity न निराक्रियते. |
| VECM | Joint Jarque–Bera | 1 | 0.079 | %5 स्तरे multivariate normality न निराक्रियते. |
| SVAR | LM serial correlation | 1 | 0.042 | %5 स्तरे “serial correlation नास्ति” इति परिकल्पना निराक्रियते; स्रोत-table एतत् %1 threshold मध्ये स्वीकृतवत् चिह्नयति. |
| SVAR | LM serial correlation | 2 | 0.118 | “Serial correlation नास्ति” इति परिकल्पना न निराक्रियते. |
| SVAR | Heteroskedasticity | 1 | 0.299 | Homoskedasticity न निराक्रियते. |
| SVAR | Joint Jarque–Bera | 1 | 0.251 | Multivariate normality न निराक्रियते. |
VECM कृते diagnostic-फलानि स्रोते सामान्यतः model-assumptions अनुकूलानि इति प्रतिवेदितानि. किन्तु SVAR lag 1 serial-correlation test मध्ये `p = 0.042` चयनित-significance-threshold अनुसारं भिन्नां व्याख्याम् अपेक्षते. %1 threshold मध्ये null hypothesis न निराक्रियते, सामान्य-%5 threshold मध्ये तु निराक्रियते. अतः SVAR robustness analysis विषये “serial-correlation समस्या नास्ति” इति निरपेक्ष-वचनं युक्तं न.
Cointegration equations इत्येषां अतिरिक्त-stationarity परीक्षणम्
स्रोतः Figure 6 मध्ये estimated CE1 तथा CE2 कालश्रेणीः पृथक् परीक्षते. Phillips–Perron Z(t) फलानि CE1 कृते −3.093, `p = 0.027`; CE2 कृते −3.081, `p = 0.028` इति दत्तानि. स्रोतः एतानि फलानि cointegration-सम्बन्धानां %5 स्तरे stationarity/दीर्घकालीन-संगतिः इत्यस्य अतिरिक्त-समर्थनम् इति व्याख्यायति.
Dynamic forecasts
Appendix A मध्ये कथ्यते यत् dynamic forecast कृते न्यूनतमं Root Mean Square Error (RMSE) ददत् VECM specification चयनितम्. Figure A1 मध्ये observed values, forecast line तथा %95 confidence intervals एकत्र दर्शिताः. मूलपाठः प्रयुक्त-चयनस्य संख्यात्मकं RMSE-मूल्यं पृथक् न ददाति.
Figure A1 मध्ये GDP तथा agricultural GDP forecasts तुलनया समां प्रवृत्तिम् अनुसरन्ति, confidence bands तु अग्रिम-horizon मध्ये विस्तरन्ते. Consumer price index कृते अनुमानित-वृद्धि-वेगः मन्दीभवति. Exchange rate तथा terms of trade मध्ये अधिका गतिः दृश्यते. विस्तृततमं forecast interval coffee-मूल्ये दृश्यते; स्रोतः एतत् भविष्यत्-coffee-मूल्य-पथस्य विषये अधिक-अनिश्चितता इति व्याख्यायति.
स्रोतस्य अन्तः परिकल्पनानां परिणाम-सामञ्जस्यम्
| परिकल्पना | स्रोत-फलम् | व्याख्या |
|---|---|---|
| H1: दीर्घकालीन cointegration | समर्थितम् | Trend-आधारिताः Johansen specifications दीर्घकालीन-सामान्य-सम्बन्धानां पक्षे प्रमाणं ददति. |
| H2: Error-correction mechanism | आंशिकम् / चरानुसारं समर्थनम् | केचन α coefficients significant सन्ति; सर्वेषु चरेषु समानं वा प्रबलं वा adjustment नास्ति. |
| H3: चयनित-बाह्य-प्रेरकाणां weak exogeneity | शर्तयुक्तं समर्थनम् | Nominal exchange rate तथा आंशिकतः terms of trade सीमितं प्रत्यक्ष-error-correction loading दर्शयतः. |
| H4a: धनात्मकः coffee-shock total GDP वर्धयति | न समर्थितम् | Total GDP मध्ये स्पष्ट-धनात्मक-विस्तारस्य स्थाने लघ्वी तात्कालिकी च प्रतिक्रिया दृश्यते. |
| H4b: मूल्य-स्तरे धनात्मक-प्रतिक्रिया | सामान्यतः समर्थितम् | Consumer price index प्रतिक्रिया धनात्मिका किन्तु लघ्वी. |
| H4c: Exchange rate तथा/वा terms of trade मध्ये अल्पकालीन-ऋणात्मक-प्रतिक्रिया | Model-output मध्ये समर्थितम् | उभयोः कालश्रेण्योः impulse-response functions ऋणात्मक-गतिं दर्शयन्ति; exchange-rate आर्थिक-चिह्नस्य व्याख्यायां विशेषः अवधानः आवश्यकः. |
अध्ययने समर्थितानि निष्कर्षाः
- Coffee-मूल्य तथा Peru इति देशस्य terms of trade, nominal exchange rate, consumer price index, agricultural GDP, total GDP च दीर्घकालीन-सामान्य-dynamics धारयन्ति.
- Coffee-मूल्य-shockस्य total GDP प्रति model-प्रतिक्रिया लघ्वी अल्पकालिकी च.
- Agricultural GDPस्य impulse-response प्रतिक्रिया total GDP तुलनया प्रबलतरा दीर्घस्थायितरा च.
- Consumer price index प्रति pass-through धनात्मकः किन्तु सीमितः.
- Terms of trade तथा nominal exchange rate shock-संचरणे महत्त्वपूर्णौ बाह्य/nominal मार्गौ इव दृश्येते.
- दीर्घकालीन-cointegration-प्रतिबन्धाः model मध्ये योजिताः चेत् केचन shock-प्रतिक्रियाः शनैः तथा दीर्घस्थायिन्यः दृश्यन्ते.
- Model-फलानि दर्शयन्ति यत् कृषि-क्षेत्रं समग्र-अर्थतन्त्रस्य तुलनया coffee-मूल्य-shocks प्रति अधिकं संवेदनशीलं भवितुं शक्नोति.
अध्ययने असमर्थितानि निष्कर्षाः
- अध्ययनं न सिद्धयति यत् विश्व-coffee-मूल्यवृद्धिः उत्पादक-आयं स्वयमेव वर्धयति.
- Model विशिष्टस्य उत्पादकस्य, cooperative इत्यस्य वा प्रदेशस्य वा आय-प्रभावं प्रत्यक्षतया न मापयति.
- Impulse-response फलानि model-identification आश्रितानि; वास्तविक-जगति एकदिश-यान्त्रिक-कारणत्वस्य model-निरपेक्षं प्रमाणं न.
- अध्ययनं न दर्शयति यत् Peru बहिर्देशेषु समानाः shocks समान-परिमाणेन दिशया च भविष्यन्ति.
- Forward contracts, hedging instruments, income-stabilization bonds, storage investments अथवा financial services इत्येषां प्रभावशीलता अस्मिन् अध्ययने experimental रूपेण न परीक्षिता.
- ENSO-control जलवायु-प्रभावान् पूर्णतया पृथक् करोति इति न.
- Linear VECM संकट-कालस्य threshold, regime अथवा asymmetric behavior प्रत्यक्षतया model न करोति.
Policy-निष्पत्तयः
लेखकाः सूचयन्ति यत् उत्पादकाः तथा cooperatives forward sales contracts, लघु-उत्पादकानुकूलित-hedging instruments तथा आय-चञ्चलतां न्यूनकर्तुं उद्दिष्टैः वित्तीय-mechanisms द्वारा risk-management क्षमता वर्धयितुं शक्नुवन्ति. अपि च, macroeconomic-stability policies कृषिउत्पादकानां exchange-rate तथा inflation shocks प्रति exposure विचारयेत् इति ते वदन्ति.
स्रोतः स्थानीय-input markets, supply chains, storage capacity तथा finance-access इत्येषां सुधारम् अपि policy-दिशा इति चर्चयति. एते प्रस्तावाः अध्ययन-आकलित-macroeconomic dynamics तः निष्पन्नाः policy-व्याख्याः; एतेषां साधनानां प्रभावशीलता पृथक् policy-evaluation experiment द्वारा अस्मिन् अध्ययने न मापिता.
सीमाः तथा भविष्य-अध्ययनस्य क्षेत्राणि
लेखे पृथक् “Limitations” विभागः नास्ति. तथापि निष्कर्ष-विभागे भविष्य-अध्ययन-प्रस्तावाः वर्तमान-designस्य सीमाः परोक्षतया दर्शयन्ति. लेखकाः वदन्ति यत् regional panel data coffee-उत्पादक-प्रदेशेषु heterogeneity परीक्षितुं शक्नोति; अधिक-समृद्धाः climate variables मूल्य-shocks तथा climate-origin supply shocks अधिक-स्पष्टतया पृथक् कर्तुं शक्नुवन्ति; nonlinear अथवा threshold models संकटेषु तथा अत्यधिक-मूल्य-गतिषु asymmetric प्रतिक्रियाः ग्रहीतुं शक्नुवन्ति.
अतः वर्तमान-अध्ययनं Peru-स्तरस्य aggregated macro time series, linear VECM रचना तथा चयनित-structural identifications इत्येतेषु आश्रितम्. Regional producer differences, प्रत्यक्ष-farm-level costs, institutional heterogeneity तथा nonlinear regime transitions वर्तमान-modelस्य मुख्य-analysis-स्तरात् बहिः सन्ति.
स्रोत-विधि-विषयक टिप्पणी
मूल-अध्ययनम्: Cointegration and Economic Adjustment in Agriculture: A VECM Approach to Coffee Price Shocks and Macroeconomic Dynamics
लेखकाः: Augusto Aliaga-Miranda; Luis Ricardo Flores-Vilcapoma; Paulo César Callupe-Cueva; Julio César Mariños-Alfaro; Luis Antonio Visurraga-Camargo; Wilmar Salvador Chavarry-Becerra.
उत्तरदायी लेखकः: Augusto Aliaga-Miranda.
संस्थाः: Universidad Científica del Sur; Universidad Tecnológica del Perú; Universidad Nacional Autónoma Altoandina de Tarma; Universidad Nacional Intercultural de la Selva Central Juan Santos Atahualpa; Universidad Continental.
पत्रिका: Economies.
प्रकाशकः: MDPI, Basel, Switzerland.
Bibliographic record: Economies 2026, 14(5), 156.
DOI: 10.3390/economies14050156.
प्रकाशन-प्रक्रिया: प्राप्तम् 18 मार्च 2026; संशोधनम् 16 अप्रैल 2026; स्वीकृतम् 21 अप्रैल 2026; प्रकाशितम् 3 मई 2026.
स्रोत-प्रकारः: Peer-reviewed वैज्ञानिक-अनुसन्धान-लेखः.
Licence: Creative Commons Attribution (CC BY).
मुख्या पद्धतिः: ADF, Phillips–Perron तथा DF-GLS unit-root tests; Johansen cointegration test; restricted-trend VECM; error-correction coefficients; impulse-response analysis; पूरक recursive-Cholesky SVAR; LM serial-correlation, heteroskedasticity तथा multivariate-normality diagnostics; structural-break controls तथा dynamic forecast.
दत्तांश-स्रोताः: Global coffee-मूल्यं FRED इत्यस्मात्; terms of trade, nominal exchange rate, consumer price index, agricultural GDP तथा total GDP इत्येते Peru BCRP इत्यस्मात् गृहीताः.
वित्तपोषणम्: लेखकाः प्रतिवेदितवन्तः यत् अध्ययनं बाह्य-वित्तपोषणं न प्राप्तवत्.
नीतिशास्त्रीय-वक्तव्यम्: Institutional Review Board Statement “Not applicable”; Informed Consent Statement कालश्रेणी-अध्ययनत्वात् “Not applicable” इति प्रतिवेदितम्.
दत्तांश-उपलब्धता: लेखकाः वदन्ति यत् दत्तांशाः Peru BCRP तथा USA FRED इत्यादिसंस्थाभ्यः निष्कासिताः.
हित-संघर्षः: लेखकाः हित-संघर्षं न प्रतिवेदितवन्तः.
लेखक-योगदानानि: Conceptualization L.R.F.-V.; methodology A.A.-M.; formal analysis A.A.-M., L.R.F.-V. तथा P.C.C.-C.; investigation A.A.-M., P.C.C.-C. तथा J.C.M.-A.; resources A.A.-M. तथा W.S.C.-B.; data curation P.C.C.-C. तथा J.C.M.-A.; original draft A.A.-M.; review and editing A.A.-M. तथा L.R.F.-V.; supervision A.A.-M. तथा L.A.V.-C.; project management J.C.M.-A. तथा W.S.C.-B. इति प्रतिवेदितम्.
स्रोत-अन्तर्गत-तकनीकी टिप्पणी 1: Table 7, AIC, HQIC तथा SBIC दृष्ट्या lag 1 optimum इति दर्शयति, किन्तु पाठे “lag 5 थोड़ा lower AIC दर्शयति” इत्यर्थकं वाक्यं विद्यते. संख्यात्मक-मूल्यानि एतत् वाक्यं न समर्थयन्ति.
स्रोत-अन्तर्गत-तकनीकी टिप्पणी 2: SVAR lag 1 serial-correlation LM test `p = 0.042` इति प्रतिवेदितः. स्रोतः एतत् “significant serial correlation नास्ति” इति व्याख्यायति, किन्तु फलम् %5 threshold मध्ये null hypothesis निराकरणेन संगच्छते; केवलं %1 threshold मध्ये न निराक्रियते.
स्रोत-अन्तर्गत-तकनीकी टिप्पणी 3: Agricultural GDP कृते CE1 error-correction coefficient `α = 0.003` तथा `p = 0.321` अस्ति, तथापि पाठः एतं coefficient सन्तुलन-प्रत्यागमनस्य प्रमाणम् इव व्याख्यायति. Coefficient सामान्य-significance-levels मध्ये सांख्यिकीयतया significant नास्ति.
स्रोत-अन्तर्गत-तकनीकी टिप्पणी 4: Johansen-फलानां पाठ्य-व्याख्या trend तथा restricted-trend specifications कृते द्वयोः cointegration vectors इत्यस्य निष्कर्षं स्वीकरोति तथा model \(r=2\) इत्यनेन निर्मितः. किन्तु Table 6स्य rank-पङ्क्तीनां क्रमिक-Trace hypotheses सह mapping स्रोते पर्याप्ततया स्पष्टं न; अतः Verianla वैकल्पिक-rank-फलम् न उत्पादयति.
स्रोत-अन्तर्गत-तकनीकी टिप्पणी 5: Nominal exchange rate S/US$ इति परिभाषितः तथा धनात्मक-coffee-मूल्य-shock अधीनं model मध्ये ऋणात्मक-प्रतिक्रियां दत्तवान्. मूलपाठः एतां गतिं कतिपयस्थले depreciation इति वदति; चिह्न-conventionस्य अस्य असंगतत्वात् Verianla आर्थिक-दिशां पृथक् निश्चितां न करोति.
मुख्या व्याख्या-सीमा: फलानि Peru-देशस्य परीक्षित-कालश्रेणीषु तथा model-identifications अधीनं प्राप्तानि econometric-फलानि. Model-based impulse-response सम्बन्धाः उत्पादक-स्तरे experimental policy effect अथवा देशान्तर-सार्वत्रिक-कारणत्वस्य प्रमाणं न.
दृश्य-पुनर्निर्माण-योग्यता: उच्चा. Cointegration तथा error-correction प्रवाहः, बाह्य-shock-संचरणम्, impulse-response दिशाः तथा CE / No CE तुलना स्रोतसदृशैः मौलिक-schematics द्वारा पुनर्निर्मातुं शक्यते.
Verianla Live / Live Figure योग्यता: योग्यम्. स्रोते दत्ताः fixed time series, impulse-response curves, VECM process-flow तथा CE / No CE comparison स्थिर-parameter animation द्वारा प्रदर्शयितुं शक्यन्ते. स्रोते अनुपस्थितस्य नूतन-coefficient अथवा forecast उत्पादनं न अनुमन्येत.
Leave a comment
Your email address will not be published. Required fields are marked *