

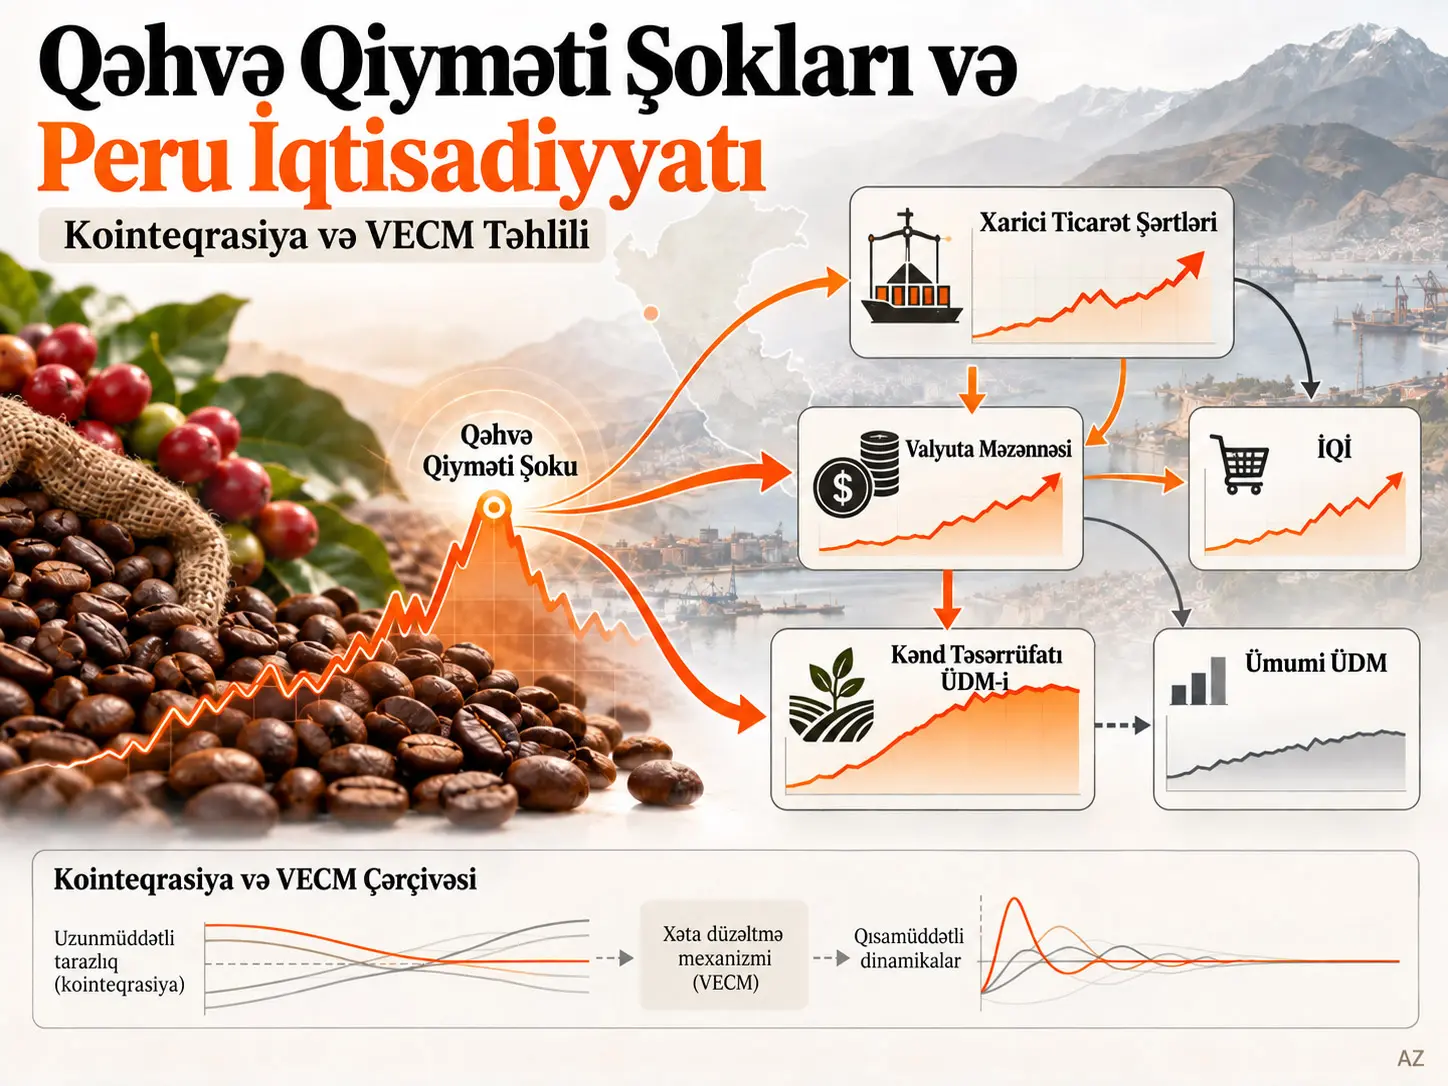
Bu tədqiqat dünya qəhvə qiymətlərindəki dəyişikliklərin Perunun xarici ticarət şərtləri, nominal valyuta məzənnəsi, istehlakçı qiymətləri, kənd təsərrüfatı ümumi daxili məhsulu və ümumi daxili məhsulu ilə uzunmüddətli iqtisadi tarazlıq daxilində birlikdə hərəkət edib-etmədiyini və qəhvə qiyməti şokunun bu sistem daxilində necə yayıldığını araşdırır. Vektor Xətaların Korreksiyası Modeli (Vector Error Correction Model, VECM), stasionar olmayan, lakin uzunmüddətli dövrdə ortaq tarazlıq əlaqələri daşıyan zaman sıralarının həm uzunmüddətli kointeqrasiya strukturunu, həm də bu tarazlıqdan qısamüddətli kənarlaşmaların necə düzəldildiyini birlikdə modelləşdirən çoxdəyişənli zaman sırası yanaşmasıdır. Tədqiqatda Johansen kointeqrasiya testi, VECM, impulse-response analizi, struktur qırılma yoxlamaları və tamamlayıcı SVAR möhkəmlik analizi istifadə edilmişdir.
Model nəticələri qəhvə qiyməti ilə Perunun makro-kənd təsərrüfatı dəyişənləri arasında uzunmüddətli əlaqələrin mövcud olduğuna işarə edir. Müsbət qəhvə qiyməti şokunun ümumi ÜDM üzərində təsiri kiçik və qısamüddətli olduğu halda, kənd təsərrüfatı ÜDM-in reaksiyası daha böyük və daha davamlıdır. Şokun sistem daxilində ən aydın şəkildə nominal məzənnə və xarici ticarət şərtləri kimi xarici/nominal kanallar vasitəsilə yayıldığı; İQİ-yə ötürülmənin isə nisbətən məhdud qaldığı bildirilmişdir.
Tədqiqatın nəticələri Peruya, araşdırılan 2000–2025 dövrünün məlumatlarına və seçilmiş ekonometrik spesifikasiyalara bağlı model nəticələridir. Araşdırma sahə eksperimenti deyil və istehsalçı səviyyəsində konkret bir siyasətin səbəb-nəticə təsirini birbaşa ölçmür. Bundan əlavə, mənbə mətndə kointeqrasiya rankının şərhi, gecikmə seçimi, SVAR serial korrelyasiya testi və bəzi tənzimləmə əmsallarının statistik şərhi ilə bağlı hesabat qeyri-müəyyənlikləri mövcuddur; nəticələrin şərhində bu məqamlar qorunmalıdır.
Tədqiqat problemi
Qəhvə dünya bazarında qiyməti formalaşan kənd təsərrüfatı əmtəəsidir. Peru kimi kənd təsərrüfatı ixracının kənd gəlirləri, məşğulluq və valyuta gəlirləri baxımından mühüm olduğu kiçik açıq iqtisadiyyatlarda dünya qəhvə qiymətindəki dəyişiklik yalnız qəhvə istehsalçısına deyil, xarici ticarət qiymətlərinə, valyuta məzənnəsinə, idxal olunan istehsal amillərinin maya dəyərinə, istehlakçı qiymətlərinə və istehsala da təsir göstərə bilər. Buna görə tədqiqat qəhvə qiyməti şokunu yalnız kənd təsərrüfatı qiymət hadisəsi kimi deyil, makroiqtisadi sistem daxilində yayılan xarici şok kimi nəzərdən keçirir.
Ədəbiyyatda əmtəə şoklarının makroiqtisadi təsirləri əsasən neft və daha yaxın dövrdə kritik minerallar üzərindən təhlil edilmişdir. Qəhvə bazarı ilə bağlı tədqiqatların mühüm hissəsi isə beynəlxalq və yerli qiymət ötürülməsi, fyuçers bazarları və ya bazar inteqrasiyasına yönəlir. Bu tədqiqat qlobal qəhvə qiymətini xarici ticarət şərtləri, nominal məzənnə, İQİ, kənd təsərrüfatı ÜDM-i və ümumi ÜDM ilə eyni çoxdəyişənli sistemdə birləşdirərək Peru üçün həm uzunmüddətli tarazlığı, həm də şokdan sonrakı dinamik uyğunlaşmanı araşdırmağı hədəfləyir.
VECM Bu Tədqiqatda Niyə İstifadə Edildi?
VECM ona görə istifadə edilmişdir ki, araşdırılan makroiqtisadi sıralar böyük ölçüdə birinci fərqləri alındıqda stasionarlaşsa da, səviyyələrində uzunmüddətli ortaq əlaqələr daşıya bilər; metod qısamüddətli dəyişiklikləri modelləşdirməyə davam edərkən kointeqrasiya vektorlarından yaranan tarazlıq-korreksiya məlumatını da sistemə əlavə edir və beləliklə, yalnız qısamüddətli VAR modelinin nəzərdən qaçıra biləcəyi qalıcı uyğunlaşma mexanizmlərini təmsil edir.
Məlumat dəsti və dəyişənlər
Mənbə məlumatları ilkin olaraq aylıq tezlikdə toplanmış və ekonometrik model üçün rüblük sıralara çevrilmişdir. Qlobal qəhvə qiyməti FRED-dən; xarici ticarət şərtləri, nominal valyuta məzənnəsi, Lima Metropolitan İQİ-si, kənd təsərrüfatı ÜDM-i və ümumi ÜDM isə Peru Mərkəzi Bankı BCRP-dən götürülmüşdür.
| Dəyişən | Göstəriş | Mənbə | Ölçü | Mənbədə verilən seçmə |
|---|---|---|---|---|
| Qlobal qəhvə qiyməti | PCt | FRED | ABŞ senti / funt | 2000m1–2025m6 |
| Xarici ticarət şərtləri | tott | BCRP | 2007 indeksi | 2000m1–2025m11 |
| Nominal valyuta məzənnəsi | ert | BCRP | S/ / US$ | 2000m1–2025m11 |
| Lima Metropolitan İQİ | pt | BCRP | 2021 indeksi | 2000m1–2025m11 |
| Kənd təsərrüfatı ÜDM-i | gdptat | BCRP | 2007 indeksi | 2000m1–2025m11 |
| Ümumi ÜDM | gdpt | BCRP | 2007 indeksi | 2000m1–2025m11 |
Mənbə mətnin seçmə izahında qlobal qəhvə qiymətinin 2000-ci ilin yanvarından 2025-ci ilin mayınadək olan dövrü əhatə etdiyi bildirilir, lakin Cədvəl 1-də son tarix 2025m6 kimi verilir. Bu bir aylıq fərq mənbədə ayrıca izah edilməmişdir. Rüblük təhlil cədvəlində yerli dəyişənlər üçün 103, qəhvə qiyməti üçün isə 102 müşahidə bildirilib.
Müvəqqəti xarici nəzarətlər
| Dəyişən | Dövr | Növ | Mənbədə təmsil etdiyi hadisə |
|---|---|---|---|
| D1 | 2000q1–2000q3 | Blok dummy | Asiya maliyyə böhranı ilə əlaqəli qlobal təsirlər |
| D2 | 2008q2 | Nöqtə dummy | Qlobal maliyyə böhranı |
| D3 | 2014q1 | Nöqtə dummy | Neft və əmtəə qiymətlərində azalma |
| ENSO | 2000q1–2025q2 | Mövsümi dəyişən | El Niño / La Niña iqlim dalğalanmaları |
Məqalənin qeydlər bölməsinə əsasən, sıralardakı struktur qırılmalar əlavə olaraq Bai–Perron çoxsaylı qırılma testləri, Zivot–Andrews testi və endogen qırılmaya imkan verən Perron tipli vahid kök testləri ilə araşdırılmış; müəyyən edilən qırılma tarixləri VECM-də müdaxilə dəyişənləri kimi kodlaşdırılmışdır.
Zaman sıralarının stasionarlığı
ADF, Phillips–Perron və DF-GLS testləri sıraların səviyyələrdə güclü zaman davamlılığı daşıdığını göstərir. Qəhvə qiyməti, xarici ticarət şərtləri, nominal məzənnə, kənd təsərrüfatı ÜDM-i və ümumi ÜDM üçün səviyyə ADF və PP nəticələri ümumən vahid kök ehtimalı ilə uyğundur. Birinci fərqlərdə testlərin çoxu stasionarlığa işarə edir. Buna görə mənbə sistemi əsasən \(I(1)\) proseslərdən ibarət struktur kimi nəzərdən keçirir.
Məsələn, qəhvə qiyməti üçün səviyyə ADF p-dəyəri 0.4103 və PP p-dəyəri 0.4208 olduğu halda, birinci fərqlərdə ADF statistikası −4.615 və PP statistikası −6.556-dır; hər iki fərq testi mənbədə %1 səviyyəsində əhəmiyyətli kimi bildirilmişdir. Xarici ticarət şərtləri və nominal məzənnə üçün də oxşar şəkildə səviyyədə qeyri-stasionarlıq, fərqlərdə isə stasionarlaşma nümunəsi bildirilmişdir.
Kointeqrasiya Bu Tədqiqatda Nə Deməkdir?
Kointeqrasiya ayrıca götürüldükdə qeyri-stasionar olan qəhvə qiyməti və makroiqtisadi sıraların müəyyən xətti kombinasiyalarının stasionar ola bilməsi və beləliklə, sıralar qısamüddətli dövrdə bir-birindən uzaqlaşsalar belə uzunmüddətli dövrdə ortaq tarazlıq əlaqəsi ilə bağlı qalmaları deməkdir; tədqiqatda Johansen testi bu uzunmüddətli əlaqələrin mövcudluğunu sınamaq, VECM isə tarazlıqdan kənarlaşmaların sonrakı dövrlərdə hansı dəyişənlər vasitəsilə düzəldildiyini modelləşdirmək üçün istifadə edilmişdir.
Johansen Trace testi
Mənbədə Johansen Trace statistikası aşağıdakı ümumi formada verilir:
\[ \lambda_{\mathrm{trace}}(r_0) = -T \sum_{i=r_0+1}^{k} \ln(1-\hat{\lambda}_i) \]
Burada \(T\) istifadə oluna bilən müşahidələrin sayını, \(\hat{\lambda}_i\) Johansen sistemindən əldə edilən xarakteristik kökləri və \(r_0\) sınaqdan keçirilən kointeqrasiya rankını ifadə edir. Test \(H_0:r\leq r_0\) hipotezini daha yüksək rank alternativinə qarşı qiymətləndirir. Trace statistikasının kritik dəyəri aşması müvafiq sıfır hipotezinin rədd edilməsi istiqamətində sübut verir.
Endogen dəyişən vektoru
Tədqiqatın altıölçülü endogen vektoru Tənlik (1)-də aşağıdakı kimi müəyyən edilir:
\[ \mathbf{y}_t= [ \ln PC_t,\, \ln tot_t,\, \ln er_t,\, \ln p_t,\, \ln gdpta_t,\, \ln gdp_t ]^T \]
Bu vektorun hər bir komponenti sistemə loqarifmik formada daxil olur. \(PC_t\) qəhvə qiymətini, \(tot_t\) xarici ticarət şərtlərini, \(er_t\) nominal məzənnəni, \(p_t\) İQİ-ni, \(gdpta_t\) kənd təsərrüfatı ÜDM-ini və \(gdp_t\) ümumi ÜDM-i ifadə edir.
Xarici nəzarət vektoru
Tənlik (2)-də deterministik/xarici nəzarət vektoru:
\[ \mathbf{d}_t= [D1_t,D2_t,D3_t,ENSO_t]^T \]
kimi müəyyən edilir. Bu dəyişənlər böyük qlobal qırılmaların və ENSO-dan qaynaqlanan mövsümi/iqlim təsirlərinin uzunmüddətli əlaqələrlə qarışdırılmasını azaltmaq məqsədilə modelə daxil edilir.
Əsas VECM tənliyi
Mənbədə istifadə olunan \(k\)-ölçülü VECM:
\[ \Delta\mathbf{y}_t = \alpha \left( \beta^T\mathbf{y}_{t-1} +\mu+\rho t \right) + \sum_{i=1}^{p-1} \Gamma_i\Delta\mathbf{y}_{t-i} + \Phi\mathbf{d}_t + \varepsilon_t, \qquad \varepsilon_t\sim(0,\Sigma) \]
formasındadır. \(\beta\) uzunmüddətli kointeqrasiya əlaqələrini, \(\alpha\) bu əlaqələrdən kənarlaşma olduqda dəyişənlərin tarazlığa necə reaksiya verdiyini, \(\Gamma_i\) qısamüddətli gecikmiş dinamikaları, \(\Phi\) xarici nəzarət dəyişənlərinin təsirlərini və \(\varepsilon_t\) innovasiyaları ifadə edir. Uzunmüddətli təsir matrisi \(\Pi=\alpha\beta^T\) kimi müəyyən edilir və \(rank(\Pi)=r\) kointeqrasiya rankını verir.
İki xəta-korreksiya termini
Tədqiqat VECM qiymətləndirilməsini \(r=2\) fərziyyəsi ilə qurur və iki xəta-korreksiya terminini aşağıdakı kimi müəyyən edir:
\[ ECT_{1,t-1} = \beta_1^T\mathbf{y}_{t-1} +\mu_1+\rho_1t \]
\[ ECT_{2,t-1} = \beta_2^T\mathbf{y}_{t-1} +\mu_2+\rho_2t \]
Bu struktur kointeqrasiya fəzasına deterministik xətti trend əlavə edən Johansen restricted-trend, yəni Case IV spesifikasiyasına uyğundur.
Hər bir \(k\)-cı endogen dəyişənin qısamüddətli tənliyi mənbədə:
\[ \Delta y_{k,t} = \alpha_{k1}ECT_{1,t-1} + \alpha_{k2}ECT_{2,t-1} + \sum_{i=1}^{p-1} \gamma_{k,i}^{T}\Delta\mathbf{y}_{t-i} + \phi_k^{T}\mathbf{d}_t + \varepsilon_{k,t} \]
şəklində yazılmışdır. \(\alpha_{k1}\) və \(\alpha_{k2}\) müvafiq dəyişənin iki uzunmüddətli tarazlıq əlaqəsindəki kənarlaşmaya nə dərəcədə reaksiya verdiyini göstərən tənzimləmə əmsallarıdır.
Tədqiqatın Metodu və Nəticələri
Tədqiqat hipotezləri
Tədqiqat dörd əsas hipotez ailəsi qurur. H1 sistemdə ən azı bir uzunmüddətli kointeqrasiya əlaqəsinin mövcud olmasını; H2 kointeqrasiya tarazlığından kənarlaşma olduqda ən azı bir dəyişənin xəta-korreksiya mexanizminə reaksiya verməsini; H3 qəhvə qiyməti və xarici ticarət şərtləri kimi seçilmiş xarici sürücülərin zəif ekzogenliyini; H4 isə müsbət qəhvə qiyməti şoku qarşısında makroiqtisadi dəyişənlərin müəyyən istiqamətlərdə reaksiya verməsini sınaqdan keçirir.
H1 mənbədə:
\[ H_1: r\geq1 \Longleftrightarrow \exists\beta\neq0 \text{ öyle ki } \beta^T\mathbf{y}_t\sim I(0) \]
kimi ifadə olunur. H2 isə ən azı bir tənzimləmə əmsalının sıfırdan fərqli olması ilə müəyyən edilir:
\[ H_2: \exists i,\exists j \text{ için } \alpha_{ij}\neq0 \]
Zəif ekzogenlik hipotezi müəyyən bir dəyişən üçün bütün müvafiq \(\alpha\) əmsallarının sıfır olması əsasında sınaqdan keçirilir. Bu halda həmin dəyişən uzunmüddətli tarazlıq pozuntusunu birbaşa düzəltmək əvəzinə şok ötürülməsində daha xarici rol oynaya bilər.
Johansen kointeqrasiya nəticələri
| Deterministik spesifikasiya | Rank sətri | Məxsusi qiymət | Trace statistikası | %5 kritik dəyər |
|---|---|---|---|---|
| Trend | 1 | 0.5717 | 84.5503 | 77.74 |
| Trend | 2 | 0.2880 | 50.2471 | 54.64 |
| Məhdudlaşdırılmış trend | 1 | 0.6381 | 96.7305 | 87.31 |
| Məhdudlaşdırılmış trend | 2 | 0.2880 | 62.4231 | 62.99 |
| Sabit | 1 | 0.6193 | 73.9131 | 68.52 |
| Sabit | 2 | 0.2864 | 39.8394 | 47.21 |
| Məhdudlaşdırılmış sabit | 1 | 0.8736 | 139.2625 | 76.07 |
| Məhdudlaşdırılmış sabit | 2 | 0.5887 | 49.5396 | 53.12 |
| Heç biri | 4 | 0.1168 | 13.4775 | 12.53 |
| Heç biri | 5 | 0.10198 | 2.6134 | 3.84 |
Mənbə mətn trend və restricted-trend spesifikasiyalarının iki kointeqrasiya vektoruna işarə etdiyini bildirir və VECM sonradan \(r=2\) ilə qurulur. Bununla belə, cədvəldəki rank sətirlərinin ardıcıl Johansen sıfır hipotezləri ilə necə uyğunlaşdırıldığı mənbədə tam izah edilmədiyindən Verianla burada müstəqil alternativ rank nəticəsi yaratmır.
Gecikmə seçimi
Cədvəl 7-də lag 1 üçün AIC −31.9716, HQIC −31.3238 və SBIC −30.3689 kimi bildirilmiş və hər üç informasiya meyarının optimal işarəsi lag 1 sətrinə verilmişdir. Mənbə mətn də ümumən lag 1-i parsimonik seçim kimi götürür.
Bununla belə, eyni paraqrafda “lag 5 bir qədər daha aşağı AIC göstərir” ifadəsi var. Cədvəl 7-də lag 5 AIC dəyəri −31.5689 olduğuna görə rəqəmsal cədvəl bu cümləni dəstəkləmir. Buna görə məqalədə istifadə olunan gecikmə seçimi mənbə cədvəlindəki işarələməyə uyğun olaraq lag 1 kimi təqdim olunur; ziddiyyətli cümlə düzəldilmiş məlumat kimi gizlədilmir.
Normallaşdırılmış uzunmüddətli əlaqələr
Mənbə iki kointeqrasiya əlaqəsini aşağıdakı formada bildirir:
\[ PC_t = -5424.23 -133.042\,tot_t +467.969\,p_t +632.075\,gdpta_t +312.134\,gdp_t -11.149\,t \]
\[ er_t = -17951.38 -426.697\,tot_t +1523.703\,p_t +2130.624\,gdpta_t +1034.056\,gdp_t -36.862\,t \]
Bu əmsallar ayrı-ayrılıqda struktur səbəbiyyət elastikliyi kimi deyil, mənbədə də vurğulandığı kimi birlikdə uzunmüddətli tarazlıq yaradan normallaşdırılmış kointeqrasiya əlaqələrinin əmsalları kimi şərh edilməlidir. Xüsusən dəyişənlərin loqarifmik və normallaşdırılmış quruluşu əmsalların adi tək tənlikli reqressiya əmsalları kimi oxunmamasını tələb edir.
Tənzimləmə əmsalları
| Dəyişən | CE1 α | CE1 p | CE2 α | CE2 p |
|---|---|---|---|---|
| Qəhvə qiyməti | 0.033 | 0.037 | −0.009 | 0.043 |
| Xarici ticarət şərtləri | 0.013 | 0.056 | −0.004 | 0.061 |
| Nominal məzənnə | 0.005 | 0.197 | −0.002 | 0.184 |
| İQİ | 0.003 | 0.005 | −0.001 | 0.004 |
| Kənd təsərrüfatı ÜDM-i | 0.003 | 0.321 | −0.001 | 0.350 |
| ÜDM | −0.006 | 0.000 | 0.002 | 0.000 |
Bu cədvəl tənzimləmə yükünün dəyişənlər arasında bərabər paylanmadığını göstərir. Qəhvə qiyməti, İQİ və ümumi ÜDM üçün bəzi xəta-korreksiya əmsalları statistik olaraq əhəmiyyətlidir. Xarici ticarət şərtləri üçün p-dəyərləri təxminən %10 əhəmiyyətlilik həddinə yaxındır. Nominal məzənnə və xüsusilə kənd təsərrüfatı ÜDM-i üçün bildirilən α əmsalları isə ənənəvi %5 səviyyəsində əhəmiyyətli deyil.
Mənbə mətn CE1-də kənd təsərrüfatı ÜDM-i üçün \(0.003\) əmsalını “tarazlığa tədrici qayıdış” kimi şərh edir; lakin eyni mənbə cədvəlində bu əmsalın p-dəyəri 0.321-dir. Buna görə əmsalın işarəsi mənbədə olduğu kimi qorunmalı, lakin statistik olaraq təsdiqlənmiş güclü kənd təsərrüfatı xəta-korreksiya əmsalı kimi təqdim edilməməlidir.
Müsbət Qəhvə Qiyməti Şoku Peru İqtisadiyyatında Hansı Kanallarla Yayılır?
Tədqiqatın VECM və impulse-response nəticələrinə görə müsbət qəhvə qiyməti şoku ən aydın şəkildə xarici ticarət şərtləri və nominal məzənnə vasitəsilə xarici/nominal kanallara, daha məhdud şəkildə istehlakçı qiymətlərinə və real tərəfdə xüsusilə kənd təsərrüfatı ÜDM-inə ötürülür; ümumi ÜDM reaksiyası kiçik və müvəqqəti olduğu halda kənd təsərrüfatı ÜDM reaksiyası daha böyük və davamlıdır, lakin bu nəticələr ekonometrik modelin identifikasiya və seçmə şərtləri daxilində əldə edilmiş model-əsaslı dinamikalardır.
Ortoqonal impulse-response nəticələri
| Dəyişən | Mənbədə müşahidə olunan reaksiya | Əsas şərh məhdudiyyəti |
|---|---|---|
| Ümumi ÜDM | Əvvəlcə kiçik azalma, sonra sıfıra yaxınlaşma | Təsir kiçik və qısamüddətlidir. |
| Kənd təsərrüfatı ÜDM-i | Daha böyük və davamlı mənfi reaksiya | Real təsirin sektor səviyyəsində cəmləşdiyini göstərir. |
| İQİ | Yüngül müsbət reaksiya | Qiymət ötürülməsi mövcuddur, lakin nisbətən məhduddur. |
| Nominal valyuta məzənnəsi | Modeldə erkən və davamlı mənfi reaksiya | S/US$ tərifinə görə “bahalaşma/ucuzlaşma” şərhi mənbədə işarə baxımından uyğunsuzdur. |
| Xarici ticarət şərtləri | İlk dövrlərdə azalma və daha sonra aşağı səviyyədə qalma | Şokun xarici qiymət kanalında güclü ötürülməsini göstərir. |
| Qəhvə qiyməti | Ani müsbət reaksiya, ardınca tədrici sabitləşmə | Bu, öz-şok dinamikasıdır. |
Mənbə müsbət qəhvə qiyməti şokundan sonra kənd təsərrüfatı ÜDM-indəki azalmanı istehsal amillərinin maya dəyəri və ya qəhvə sektorundakı pozuntular kimi mümkün mexanizmlərlə əlaqələndirir. Bunlar müəlliflərin iqtisadi şərhləridir; model bu mikro mexanizmləri ayrı-ayrılıqda ölçüb səbəbiyyət baxımından sınaqdan keçirmir.
Nominal məzənnənin şərhi ayrıca diqqət tələb edir. Mənbə dəyişəni “orta S/US$” kimi müəyyən edir və impulse-response əyrisində mənfi reaksiya göstərir; buna baxmayaraq, nəticə mətnində bu hərəkət bəzi yerlərdə “currency depreciation” adlandırılır. S/US$ nisbətinin azalmasının iqtisadi istiqaməti bu ifadə ilə uyğun deyil. Buna görə burada yalnız mənbənin modeldə ölçdüyü mənfi məzənnə reaksiyası təqdim edilir.
Uzunmüddətli Məhdudiyyətlərin Modelə Əlavə Edilməsi Nəticələri Necə Dəyişdirir?
Mənbənin VECM ilə kointeqrasiya məlumatını ehtiva etməyən müqayisəli SVAR nəticələri göstərir ki, uzunmüddətli tarazlıq məhdudiyyətləri modelə daxil edildikdə kənd təsərrüfatı artımı, məzənnə dəyişikliyi və qiymət reaksiyaları ümumən daha yumşaq və daha davamlı uyğunlaşma yolu izləyir; kointeqrasiya məlumatı çıxarıldıqda isə reaksiyalar daha kəskin, tarazlığa dönüş isə daha sürətli görünür.
Cointegrated Equations olan və olmayan modellər
Mənbənin Şəkil 4-ü recursive Cholesky identifikasiyası ilə əldə edilən struktur impulse-response funksiyalarını müqayisə edir. “CE” modeli kointeqrasiya tənliklərini ehtiva etdiyi halda, “No CE” modeli eyni uzunmüddətli məlumatı sistemə tətbiq etmir. Kənd təsərrüfatı ÜDM artımı, depreciation rate və qiymət dinamikalarında CE modeli daha tədrici və davamlı hərəkətlər göstərir.
Bu müqayisə tədqiqatın əsas metodoloji mesajını dəstəkləyir: eyni xarici şoku yalnız qısamüddətli dinamikalarla modelləşdirmək sistemin uzunmüddətli ortaq trendlərindən qaynaqlanan yavaş düzəlmə prosesini olduğundan daha qısa göstərə bilər.
Xarici ticarət şərti şoku
Tədqiqat qəhvə qiyməti şokuna əlavə olaraq müsbət xarici ticarət şərti şoku üçün də struktur impulse-response analizi aparır. Mənbə Şəkil 5-ə görə ümumi ÜDM artımı əvvəlcə yüksəlib sonra düzəlir, kənd təsərrüfatı ÜDM artımının reaksiyası isə daha gecikmiş və tədricidir. İQİ inflyasiyası aşağı istiqamətdə hərəkət edir; depreciation rate ilk dövrlərdə nəzərəçarpacaq dərəcədə azalır və sonra tarazlığa yaxınlaşır. Qəhvə inflyasiyası da ilk dövrlərdə mənfi reaksiya göstərir.
Diaqnostik testlər
| Model | Test | Lag | p-dəyəri | Mənbə şərhi / diqqət nöqtəsi |
|---|---|---|---|---|
| VECM | LM serial korrelyasiya | 1 | 0.532 | Serial korrelyasiya yoxdur hipotezi rədd edilmir. |
| VECM | LM serial korrelyasiya | 2 | 0.690 | Serial korrelyasiya yoxdur hipotezi rədd edilmir. |
| VECM | Heteroskedastiklik | 1 | 0.196 | Homoskedastiklik rədd edilmir. |
| VECM | Joint Jarque–Bera | 1 | 0.079 | %5 səviyyəsində çoxdəyişənli normallıq rədd edilmir. |
| SVAR | LM serial korrelyasiya | 1 | 0.042 | %5 səviyyəsində “serial korrelyasiya yoxdur” hipotezi rədd edilir; mənbə cədvəli bunu %1 həddində qəbul edilmiş kimi işarələyir. |
| SVAR | LM serial korrelyasiya | 2 | 0.118 | Serial korrelyasiya yoxdur hipotezi rədd edilmir. |
| SVAR | Heteroskedastiklik | 1 | 0.299 | Homoskedastiklik rədd edilmir. |
| SVAR | Joint Jarque–Bera | 1 | 0.251 | Çoxdəyişənli normallıq rədd edilmir. |
VECM üçün diaqnostik nəticələr mənbədə ümumən model fərziyyələri ilə uyğun kimi bildirilmişdir. SVAR lag 1 serial korrelyasiya testindəki `p = 0.042` isə seçilən əhəmiyyətlilik həddindən asılı olaraq fərqli şərh tələb edir. %1 həddində sıfır hipotezi rədd edilmədiyi halda standart %5 həddində rədd edilir. Buna görə SVAR möhkəmlik analizinin “serial korrelyasiya problemi yoxdur” şəklində qeyd-şərtsiz ifadə edilməsi uyğun deyil.
Kointeqrasiya tənliklərinin əlavə stasionarlıq yoxlaması
Mənbə Şəkil 6-da qiymətləndirilən CE1 və CE2 sıralarını ayrıca araşdırır. Phillips–Perron Z(t) nəticələri CE1 üçün −3.093, `p = 0.027`; CE2 üçün −3.081, `p = 0.028` kimi verilir. Mənbə bu nəticələri kointeqrasiya əlaqələrinin %5 səviyyəsində stasionarlığı/uzunmüddətli uyğunluğu üçün əlavə dəstək kimi şərh edir.
Dinamik proqnozlar
Appendix A-da dinamik proqnoz üçün ən aşağı kök orta kvadrat xəta, yəni Root Mean Square Error (RMSE) yaradan VECM spesifikasiyasının seçildiyi bildirilir. Şəkil A1-də müşahidə olunan dəyərlər, proqnoz xətti və %95 etibar intervalları birlikdə göstərilir. Mənbə mətn istifadə olunan seçimin rəqəmsal RMSE dəyərini ayrıca vermir.
Şəkil A1-də ÜDM və kənd təsərrüfatı ÜDM proqnozları nisbətən hamar meyl izlədiyi halda etibar zolaqları irəli üfüqdə genişlənir. İQİ üçün proqnozlaşdırılan artım sürəti yavaşıyır. Valyuta məzənnəsi və xarici ticarət şərtlərində daha çox hərəkət müşahidə olunur. Ən geniş proqnoz intervalı qəhvə qiymətində görünür; mənbə bunu gələcək qəhvə qiyməti yoluna dair daha yüksək qeyri-müəyyənlik kimi şərh edir.
Hipotezlərin mənbə daxilində qarşılığı
| Hipotez | Mənbə nəticəsi | Şərh |
|---|---|---|
| H1: Uzunmüddətli kointeqrasiya | Dəstəklənir | Trend əsaslı Johansen spesifikasiyaları uzunmüddətli ortaq əlaqələr istiqamətində sübut verir. |
| H2: Xəta-korreksiya mexanizmi | Qismən / dəyişəndən asılı dəstək | Bəzi α əmsalları əhəmiyyətlidir; bütün dəyişənlərdə bərabər və ya güclü tənzimləmə yoxdur. |
| H3: Seçilmiş xarici sürücülərin zəif ekzogenliyi | Şərtli dəstək | Nominal məzənnə və qismən xarici ticarət şərtləri məhdud birbaşa error-correction yüklənməsi göstərir. |
| H4a: Müsbət qəhvə şoku ümumi ÜDM-i artırır | Dəstəklənmir | Ümumi ÜDM-də aydın müsbət genişlənmə əvəzinə kiçik və müvəqqəti reaksiya tapılır. |
| H4b: Qiymət səviyyəsində müsbət reaksiya | Ümumən dəstəklənir | İQİ reaksiyası müsbət, lakin kiçikdir. |
| H4c: Məzənnə və/və ya xarici ticarət şərtində qısamüddətli mənfi reaksiya | Model çıxışında dəstəklənir | Hər iki sıranın impulse-response funksiyaları mənfi hərəkət göstərir; məzənnənin iqtisadi işarə şərhi ayrıca diqqət tələb edir. |
Tədqiqatın dəstəklədiyi nəticələr
- Qəhvə qiyməti ilə Perunun xarici ticarət şərtləri, nominal məzənnəsi, İQİ-si, kənd təsərrüfatı ÜDM-i və ümumi ÜDM-i uzunmüddətli ortaq dinamikalar daşıyır.
- Qəhvə qiyməti şokunun ümumi ÜDM üzərindəki model reaksiyası kiçik və qısamüddətlidir.
- Kənd təsərrüfatı ÜDM-inin impulse-response reaksiyası ümumi ÜDM-lə müqayisədə daha güclü və davamlıdır.
- İQİ-yə ötürülmə müsbət, lakin məhduddur.
- Xarici ticarət şərtləri və nominal məzənnə şok ötürülməsində mühüm xarici/nominal kanallar kimi görünür.
- Uzunmüddətli kointeqrasiya məhdudiyyətləri modelə daxil edildikdə bəzi şok reaksiyaları daha yavaş və daha davamlı görünür.
- Model nəticələri kənd təsərrüfatı sektorunun ümumi iqtisadiyyatla müqayisədə qəhvə qiyməti şoklarına daha intensiv məruz qala biləcəyini göstərir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Tədqiqat yüksələn dünya qəhvə qiymətlərinin istehsalçı gəlirini avtomatik artırdığını sübut etmir.
- Model konkret istehsalçı, kooperativ və ya region üçün gəlir təsirini birbaşa ölçmür.
- Impulse-response nəticələri model identifikasiyasından asılıdır və real dünyada birtərəfli mexaniki səbəbiyyətin modeldən müstəqil sübutu deyil.
- Tədqiqat Peru xaricindəki ölkələrdə eyni şokların eyni böyüklük və istiqamətdə baş verəcəyini göstərmir.
- Forward müqavilələrinin, hedging alətlərinin, gəlir sabitləşdirmə istiqrazlarının, saxlama investisiyalarının və ya maliyyə xidmətlərinin effektivliyi bu tədqiqatda eksperimental olaraq sınaqdan keçirilməmişdir.
- ENSO nəzarəti iqlim təsirlərini tamamilə ayırdığı demək deyil.
- Xətti VECM böhran dövrlərindəki hədd, rejim və ya asimmetrik davranışları birbaşa modelləşdirmir.
Siyasət nəticələri
Müəlliflər istehsalçı və kooperativlərin forward satış müqavilələri, kiçik istehsalçılara uyğunlaşdırılmış hedging alətləri və gəlir dalğalanmasını azaltmağa yönəlmiş maliyyə mexanizmləri ilə risk idarəetmə qabiliyyətini gücləndirə biləcəyini təklif edirlər. Bundan əlavə, makroiqtisadi sabitlik siyasətlərinin kənd təsərrüfatı istehsalçılarının məzənnə və inflyasiya şoklarına məruz qalmasını nəzərə almalı olduğunu müdafiə edirlər.
Mənbə həmçinin yerli istehsal amilləri bazarlarının, təchizat zəncirlərinin, saxlama imkanlarının və maliyyəyə çıxışın yaxşılaşdırılmasını siyasət istiqaməti kimi müzakirə edir. Bu təkliflər tədqiqatın qiymətləndirdiyi makroiqtisadi dinamikalardan çıxarılan siyasət şərhləridir; həmin alətlərin effektivliyi tədqiqatda ayrıca siyasət qiymətləndirmə eksperimenti ilə ölçülməmişdir.
Məhdudiyyətlər və gələcək tədqiqat sahələri
Məqalədə ayrıca “Limitations” bölməsi yoxdur. Bununla belə, nəticə bölməsindəki gələcək tədqiqat təklifləri mövcud dizaynın məhdudiyyətlərini dolayı yolla ortaya qoyur. Müəlliflər regional panel məlumatlarının qəhvə istehsal edən regionlar arasındakı heterogenliyi araşdıra biləcəyini, daha zəngin iqlim dəyişənlərinin qiymət şoklarını iqlim mənşəli təklif şoklarından daha yaxşı ayıra biləcəyini və qeyri-xətti və ya hədd modellərinin böhranlar və kəskin qiymət hərəkətlərində asimmetrik reaksiyaları tuta biləcəyini qeyd edirlər.
Buna görə mövcud tədqiqat Peru səviyyəsində aqreqatlaşdırılmış makro zaman sıralarına, xətti VECM strukturuna və seçilmiş struktur identifikasiyalarına bağlıdır. Regional istehsalçı fərqləri, birbaşa təsərrüfat səviyyəsində xərclər, institusional heterogenlik və qeyri-xətti rejim keçidləri mövcud modelin əsas təhlil səviyyəsindən kənardadır.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Cointegration and Economic Adjustment in Agriculture: A VECM Approach to Coffee Price Shocks and Macroeconomic Dynamics
Müəlliflər: Augusto Aliaga-Miranda; Luis Ricardo Flores-Vilcapoma; Paulo César Callupe-Cueva; Julio César Mariños-Alfaro; Luis Antonio Visurraga-Camargo; Wilmar Salvador Chavarry-Becerra.
Məsul müəllif: Augusto Aliaga-Miranda.
Qurumlar: Universidad Científica del Sur; Universidad Tecnológica del Perú; Universidad Nacional Autónoma Altoandina de Tarma; Universidad Nacional Intercultural de la Selva Central Juan Santos Atahualpa; Universidad Continental.
Jurnal: Economies.
Nəşriyyat: MDPI, Basel, Switzerland.
Biblioqrafik qeyd: Economies 2026, 14(5), 156.
DOI: 10.3390/economies14050156.
Nəşr prosesi: Qəbul edilib 18 mart 2026; düzəliş 16 aprel 2026; qəbul 21 aprel 2026; nəşr 3 may 2026.
Mənbə növü: Resenziyalı elmi tədqiqat məqaləsi.
Lisenziya: Creative Commons Attribution (CC BY).
Əsas metod: ADF, Phillips–Perron və DF-GLS vahid kök testləri; Johansen kointeqrasiya testi; restricted-trend VECM; xəta-korreksiya əmsalları; impulse-response analizi; tamamlayıcı recursive-Cholesky SVAR; LM serial korrelyasiya, heteroskedastiklik və çoxdəyişənli normallıq diaqnostikaları; struktur qırılma yoxlamaları və dinamik proqnoz.
Məlumat mənbələri: Qlobal qəhvə qiyməti FRED-dən; xarici ticarət şərtləri, nominal məzənnə, İQİ, kənd təsərrüfatı ÜDM-i və ümumi ÜDM Peru BCRP-dən götürülmüşdür.
Maliyyələşdirmə: Müəlliflər tədqiqatın xarici maliyyələşdirmə almadığını bildirmişlər.
Etik bəyanat: Institutional Review Board Statement “Not applicable”; Informed Consent Statement zaman sırası tədqiqatı olduğuna görə “Not applicable” kimi bildirilmişdir.
Məlumatların əlçatanlığı: Müəlliflər məlumatların Peru BCRP və ABŞ FRED kimi qurumlardan çıxarıldığını bildirirlər.
Maraqların toqquşması: Müəlliflər maraqların toqquşmasını bildirməmişlər.
Müəllif töhfələri: Konseptuallaşdırma L.R.F.-V.; metodologiya A.A.-M.; formal təhlil A.A.-M., L.R.F.-V. və P.C.C.-C.; tədqiqat A.A.-M., P.C.C.-C. və J.C.M.-A.; resurslar A.A.-M. və W.S.C.-B.; məlumatların kurasiyası P.C.C.-C. və J.C.M.-A.; ilkin layihə A.A.-M.; nəzərdən keçirmə və redaktə A.A.-M. və L.R.F.-V.; nəzarət A.A.-M. və L.A.V.-C.; layihə idarəetməsi J.C.M.-A. və W.S.C.-B. kimi bildirilmişdir.
Mənbədaxili texniki qeyd 1: Cədvəl 7 lag 1-i AIC, HQIC və SBIC baxımından optimal göstərdiyi halda mətndə “lag 5 bir qədər daha aşağı AIC göstərir” ifadəsi var. Rəqəmsal dəyərlər bu cümləni dəstəkləmir.
Mənbədaxili texniki qeyd 2: SVAR lag 1 serial korrelyasiya LM testi `p = 0.042` kimi bildirilmişdir. Mənbə bunu “əhəmiyyətli serial korrelyasiya yoxdur” kimi şərh etsə də, nəticə %5 həddində sıfır hipotezinin rədd edilməsinə uyğun gəlir; yalnız %1 həddində rədd edilmir.
Mənbədaxili texniki qeyd 3: Kənd təsərrüfatı ÜDM-i üçün CE1 xəta-korreksiya əmsalı `α = 0.003` və `p = 0.321` olmasına baxmayaraq, mətn bu əmsalı tarazlığa qayıdışın sübutu kimi şərh edir. Əmsal ənənəvi əhəmiyyətlilik səviyyələrində statistik olaraq əhəmiyyətli deyil.
Mənbədaxili texniki qeyd 4: Johansen nəticələrinin mətn izahı trend və restricted-trend spesifikasiyaları üçün iki kointeqrasiya vektoru nəticəsinə gəlir və model \(r=2\) ilə qurulur. Lakin Cədvəl 6-dakı rank sətirləri ilə ardıcıl Trace hipotezlərinin uyğunlaşdırılması mənbədə kifayət qədər aydın izah edilmədiyindən Verianla alternativ rank nəticəsi yaratmır.
Mənbədaxili texniki qeyd 5: Nominal valyuta məzənnəsi S/US$ kimi müəyyən edilmiş və müsbət qəhvə qiyməti şoku altında modeldə mənfi reaksiya göstərmişdir. Mənbə mətn bu hərəkəti bəzi yerlərdə depreciation adlandırır; işarə konvensiyasındakı bu uyğunsuzluq səbəbilə Verianla iqtisadi istiqaməti ayrıca qəti müəyyən etmir.
Əsas şərh məhdudiyyəti: Nəticələr Perunun araşdırılan zaman sıraları və model identifikasiyaları altında əldə edilmiş ekonometrik nəticələrdir. Model-əsaslı impulse-response əlaqələri istehsalçı səviyyəsində eksperimental siyasət təsirinin və ya ölkələrarası universal səbəbiyyətin sübutu deyil.
Vizualın yenidən çəkilmə uyğunluğu: Yüksək. Kointeqrasiya və xəta-korreksiya axını, xarici şok ötürülməsi, impulse-response istiqamətləri və CE / No CE müqayisəsi mənbəyə sadiq orijinal sxemlərlə yenidən qurula bilər.
Verianla Live / Live Figure uyğunluğu: Uyğundur. Mənbədə verilən sabit zaman sıraları, impulse-response əyriləri, VECM proses axını və CE / No CE müqayisəsi sabit-parametrli animasiya ilə göstərilə bilər. Mənbədə olmayan yeni əmsal və ya proqnoz istehsalına icazə verilməməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib