

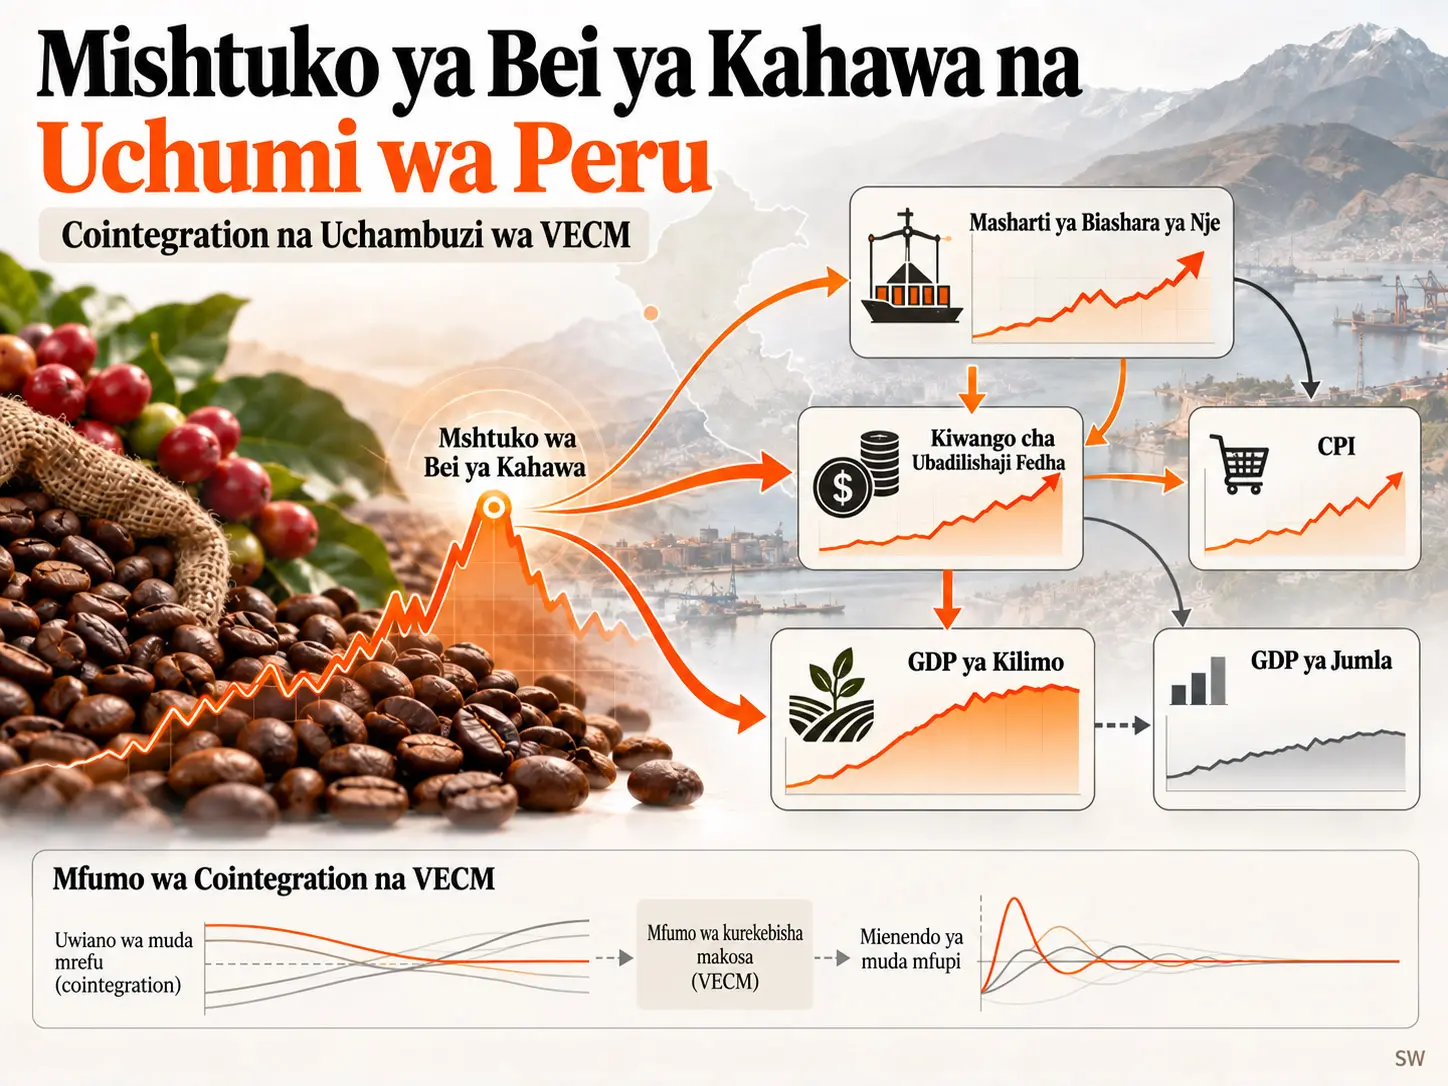
Utafiti huu unachunguza kama mabadiliko katika bei ya kahawa duniani yanasonga pamoja katika uwiano wa muda mrefu wa kiuchumi na masharti ya biashara ya nje ya Peru, kiwango cha ubadilishaji fedha cha nomineli, bei za walaji, GDP ya kilimo na GDP ya jumla, na jinsi mshtuko wa bei ya kahawa unavyoenea ndani ya mfumo huu. Muundo wa Marekebisho ya Hitilafu za Vekta (Vector Error Correction Model, VECM), ni mbinu ya mfululizo wa muda yenye vigezo vingi inayounda kwa pamoja muundo wa cointegration wa muda mrefu wa misururu ya muda isiyo tulivu lakini yenye mahusiano ya pamoja ya usawazisho wa muda mrefu, pamoja na namna mikengeuko ya muda mfupi kutoka kwenye usawazisho huo inavyorekebishwa. Utafiti umetumia jaribio la Johansen la cointegration, VECM, uchanganuzi wa impulse-response, ukaguzi wa mivunjiko ya kimuundo na uchanganuzi wa ziada wa uthabiti wa SVAR.
Matokeo ya modeli yanaashiria kuwepo kwa mahusiano ya muda mrefu kati ya bei ya kahawa na vigezo vya jumla vya uchumi na kilimo vya Peru. Athari ya mshtuko chanya wa bei ya kahawa kwa GDP ya jumla ni ndogo na ya muda mfupi, ilhali mwitikio wa GDP ya kilimo ni mkubwa zaidi na wa kudumu zaidi. Imeripotiwa kuwa mshtuko huenea kwa uwazi zaidi ndani ya mfumo kupitia njia za nje/nomineli kama kiwango cha ubadilishaji fedha cha nomineli na masharti ya biashara ya nje, huku upitishaji kwenda kwenye fahirisi ya bei za walaji ukiendelea kuwa mdogo kwa kiasi.
Matokeo ya utafiti ni matokeo ya modeli yanayotegemea Peru, data za kipindi cha 2000–2025 kilichochunguzwa na vipimo teule vya ekonometriki. Utafiti si jaribio la nyanjani na haupimi moja kwa moja athari ya kisababishi ya sera mahususi katika ngazi ya mzalishaji. Aidha, maandishi ya chanzo yana hali za kutokuwa wazi katika uripoti kuhusu tafsiri ya rank ya cointegration, uteuzi wa lag, jaribio la serial correlation la SVAR na tafsiri ya kitakwimu ya baadhi ya coefficients za marekebisho; hoja hizi zinapaswa kuhifadhiwa katika kutafsiri matokeo.
Tatizo la utafiti
Kahawa ni bidhaa ya kilimo inayowekewa bei katika soko la dunia. Katika uchumi mdogo ulio wazi kama Peru, ambako mauzo ya nje ya kilimo ni muhimu kwa mapato ya vijijini, ajira na mapato ya fedha za kigeni, mabadiliko katika bei ya kahawa duniani yanaweza kuathiri si mzalishaji wa kahawa pekee, bali pia bei za biashara ya nje, kiwango cha ubadilishaji fedha, gharama za pembejeo zilizoagizwa kutoka nje, bei za walaji na uzalishaji. Kwa hiyo utafiti unauchukulia mshtuko wa bei ya kahawa si kama tukio la bei ya kilimo pekee, bali kama mshtuko wa nje unaoenea ndani ya mfumo wa uchumi mkuu.
Katika fasihi, athari za mishtuko ya bidhaa kwa uchumi mkuu zimechanganuliwa zaidi kupitia mafuta na, katika kipindi cha karibuni, madini muhimu. Sehemu kubwa ya tafiti kuhusu soko la kahawa imejikita katika upitishaji wa bei za kimataifa na za ndani, masoko ya futures au ujumuishaji wa masoko. Utafiti huu unalenga kuchunguza kwa Peru usawazisho wa muda mrefu pamoja na marekebisho ya kidinamiki baada ya mshtuko kwa kuunganisha bei ya kahawa duniani, masharti ya biashara ya nje, kiwango cha ubadilishaji fedha cha nomineli, fahirisi ya bei za walaji, GDP ya kilimo na GDP ya jumla katika mfumo mmoja wenye vigezo vingi.
Kwa Nini VECM Ilitumika Katika Utafiti Huu?
VECM ilitumika kwa sababu misururu ya uchumi mkuu iliyochunguzwa kwa kiasi kikubwa huwa tulivu inapochukuliwa tofauti za kwanza, huku katika viwango vyake ikiweza kubeba mahusiano ya pamoja ya muda mrefu; mbinu hii huendelea kuunda mabadiliko ya muda mfupi huku ikiingiza kwenye mfumo taarifa ya marekebisho ya usawazisho inayotokana na vekta za cointegration, na hivyo kuwakilisha taratibu endelevu za marekebisho ambazo modeli ya VAR ya muda mfupi pekee inaweza kukosa.
Seti ya data na vigezo
Data za chanzo zilikusanywa awali kwa marudio ya kila mwezi na kubadilishwa kuwa misururu ya robo mwaka kwa ajili ya modeli ya ekonometriki. Bei ya kahawa duniani ilitoka FRED; masharti ya biashara ya nje, kiwango cha ubadilishaji fedha cha nomineli, fahirisi ya bei za walaji ya Lima Metropolitan, GDP ya kilimo na GDP ya jumla zilitoka Benki Kuu ya Peru, BCRP.
| Kigezo | Alama | Chanzo | Kipimo | Sampuli iliyotolewa katika chanzo |
|---|---|---|---|---|
| Bei ya kahawa duniani | PCt | FRED | senti za Marekani / pauni | 2000m1–2025m6 |
| Masharti ya biashara ya nje | tott | BCRP | fahirisi ya 2007 | 2000m1–2025m11 |
| Kiwango cha ubadilishaji fedha cha nomineli | ert | BCRP | S/ / US$ | 2000m1–2025m11 |
| Fahirisi ya bei za walaji ya Lima Metropolitan | pt | BCRP | fahirisi ya 2021 | 2000m1–2025m11 |
| GDP ya kilimo | gdptat | BCRP | fahirisi ya 2007 | 2000m1–2025m11 |
| GDP ya jumla | gdpt | BCRP | fahirisi ya 2007 | 2000m1–2025m11 |
Katika maelezo ya sampuli ya maandishi ya chanzo, bei ya kahawa duniani inaelezwa kufunika kipindi cha Januari 2000–Mei 2025, ilhali katika Jedwali 1 tarehe ya mwisho imetolewa kama 2025m6. Tofauti hii ya mwezi mmoja haijaelezwa kando katika chanzo. Katika jedwali la uchanganuzi wa robo mwaka, uchunguzi 103 umeripotiwa kwa vigezo vya ndani na 102 kwa bei ya kahawa.
Vidhibiti vya nje vya muda
| Kigezo | Kipindi | Aina | Tukio linalowakilishwa katika chanzo |
|---|---|---|---|
| D1 | 2000q1–2000q3 | Block dummy | Athari za kimataifa zinazohusiana na mgogoro wa kifedha wa Asia |
| D2 | 2008q2 | Point dummy | Mgogoro wa kifedha duniani |
| D3 | 2014q1 | Point dummy | Kushuka kwa bei za mafuta na bidhaa |
| ENSO | 2000q1–2025q2 | Kigezo cha msimu | Mabadiliko ya hali ya hewa ya El Niño / La Niña |
Kwa mujibu wa sehemu ya maelezo ya makala, mivunjiko ya kimuundo katika misururu ilichunguzwa pia kwa majaribio ya mivunjiko mingi ya Bai–Perron, jaribio la Zivot–Andrews na majaribio ya unit root ya aina ya Perron yanayoruhusu mvunjiko wa ndani; tarehe za mivunjiko zilizobainishwa ziliwekwa katika VECM kama vigezo vya uingiliaji.
Utulivu wa misururu ya muda
Majaribio ya ADF, Phillips–Perron na DF-GLS yanaonyesha kuwa misururu ina udumavu mkubwa wa wakati katika viwango. Kwa bei ya kahawa, masharti ya biashara ya nje, kiwango cha nomineli, GDP ya kilimo na GDP ya jumla, matokeo ya ADF na PP katika viwango kwa ujumla yanaendana na uwezekano wa unit root. Katika tofauti za kwanza, majaribio mengi yanaashiria utulivu. Kwa hiyo chanzo kinauona mfumo hasa kama muundo unaojumuisha michakato ya \(I(1)\).
Kwa mfano, kwa bei ya kahawa p-value ya ADF katika kiwango ni 0.4103 na p-value ya PP ni 0.4208, ilhali katika tofauti za kwanza takwimu ya ADF ni −4.615 na takwimu ya PP ni −6.556; majaribio yote mawili ya tofauti yameripotiwa katika chanzo kuwa na umuhimu katika kiwango cha %1. Kwa masharti ya biashara ya nje na kiwango cha nomineli pia umeripotiwa muundo unaofanana wa kutokuwa tulivu katika viwango na kuwa tulivu katika tofauti.
Cointegration Inamaanisha Nini Katika Utafiti Huu?
Cointegration inamaanisha kwamba michanganyiko fulani ya mstari ya bei ya kahawa na misururu ya uchumi mkuu ambayo kila mmoja si tulivu inaweza kuwa tulivu, na hivyo hata kama misururu inatengana katika muda mfupi, hubaki imeunganishwa na uhusiano wa pamoja wa usawazisho katika muda mrefu; katika utafiti, jaribio la Johansen limetumika kupima uwepo wa mahusiano haya ya muda mrefu, huku VECM ikitumika kuunda jinsi mikengeuko kutoka kwenye usawazisho inavyorekebishwa kupitia vigezo gani katika vipindi vinavyofuata.
Jaribio la Johansen Trace
Katika chanzo, takwimu ya Johansen Trace imetolewa katika umbo la jumla lifuatalo:
\[ \lambda_{\mathrm{trace}}(r_0) = -T \sum_{i=r_0+1}^{k} \ln(1-\hat{\lambda}_i) \]
Hapa \(T\) inawakilisha idadi ya uchunguzi unaoweza kutumika, \(\hat{\lambda}_i\) mizizi bainifu inayopatikana kutoka mfumo wa Johansen na \(r_0\) rank ya cointegration inayojaribiwa. Jaribio hutathmini hipotesi ya \(H_0:r\leq r_0\) dhidi ya mbadala wa rank ya juu zaidi. Takwimu ya Trace kuzidi thamani muhimu hutoa ushahidi wa kukataa hipotesi sifuri husika.
Vekta ya vigezo endojeni
Vekta endojeni yenye vipimo sita ya utafiti inafafanuliwa katika Mlinganyo (1) kama ifuatavyo:
\[ \mathbf{y}_t= [ \ln PC_t,\, \ln tot_t,\, \ln er_t,\, \ln p_t,\, \ln gdpta_t,\, \ln gdp_t ]^T \]
Kila sehemu ya vekta hii huingia kwenye mfumo katika umbo la logarithmu. \(PC_t\) inawakilisha bei ya kahawa, \(tot_t\) masharti ya biashara ya nje, \(er_t\) kiwango cha nomineli, \(p_t\) fahirisi ya bei za walaji, \(gdpta_t\) GDP ya kilimo na \(gdp_t\) GDP ya jumla.
Vekta ya udhibiti wa nje
Katika Mlinganyo (2), vekta ya udhibiti wa kimaamuzi/nje:
\[ \mathbf{d}_t= [D1_t,D2_t,D3_t,ENSO_t]^T \]
inafafanuliwa. Vigezo hivi huingizwa katika modeli ili kupunguza kuchanganywa kwa mivunjiko mikubwa ya kimataifa na athari za msimu/hali ya hewa zinazotokana na ENSO na mahusiano ya muda mrefu.
Mlinganyo msingi wa VECM
VECM yenye vipimo \(k\) inayotumika katika chanzo:
\[ \Delta\mathbf{y}_t = \alpha \left( \beta^T\mathbf{y}_{t-1} +\mu+\rho t \right) + \sum_{i=1}^{p-1} \Gamma_i\Delta\mathbf{y}_{t-i} + \Phi\mathbf{d}_t + \varepsilon_t, \qquad \varepsilon_t\sim(0,\Sigma) \]
iko katika umbo hili. \(\beta\) inawakilisha mahusiano ya muda mrefu ya cointegration, \(\alpha\) jinsi vigezo vinavyoitikia usawazisho panapotokea mkengeuko kutoka kwa mahusiano hayo, \(\Gamma_i\) mienendo ya muda mfupi yenye lag, \(\Phi\) athari za vigezo vya udhibiti wa nje na \(\varepsilon_t\) innovations. Matriki ya athari ya muda mrefu inafafanuliwa kama \(\Pi=\alpha\beta^T\), na \(rank(\Pi)=r\) hutoa rank ya cointegration.
Vipengele viwili vya marekebisho ya hitilafu
Utafiti unajenga makadirio ya VECM kwa dhana ya \(r=2\) na kufafanua vipengele viwili vya marekebisho ya hitilafu kama ifuatavyo:
\[ ECT_{1,t-1} = \beta_1^T\mathbf{y}_{t-1} +\mu_1+\rho_1t \]
\[ ECT_{2,t-1} = \beta_2^T\mathbf{y}_{t-1} +\mu_2+\rho_2t \]
Muundo huu unaendana na spesifikesheni ya Johansen restricted-trend, yaani Case IV, ambayo huongeza trend ya mstari ya kimaamuzi katika nafasi ya cointegration.
Mlinganyo wa muda mfupi wa kila kigezo endojeni cha \(k\)-th katika chanzo:
\[ \Delta y_{k,t} = \alpha_{k1}ECT_{1,t-1} + \alpha_{k2}ECT_{2,t-1} + \sum_{i=1}^{p-1} \gamma_{k,i}^{T}\Delta\mathbf{y}_{t-i} + \phi_k^{T}\mathbf{d}_t + \varepsilon_{k,t} \]
umeandikwa katika umbo hilo. \(\alpha_{k1}\) na \(\alpha_{k2}\) ni coefficients za marekebisho zinazoonyesha kiwango ambacho kigezo husika kinaitikia mkengeuko katika mahusiano mawili ya usawazisho wa muda mrefu.
Mbinu na Matokeo ya Utafiti
Hipotesi za utafiti
Utafiti unaweka familia nne kuu za hipotesi. H1 hujaribu kuwepo kwa angalau uhusiano mmoja wa muda mrefu wa cointegration katika mfumo; H2 hujaribu kama angalau kigezo kimoja huitikia utaratibu wa marekebisho ya hitilafu kunapotokea mkengeuko kutoka kwenye usawazisho wa cointegration; H3 hujaribu weak exogeneity ya vichocheo teule vya nje kama bei ya kahawa na masharti ya biashara ya nje; na H4 hujaribu kama vigezo vya uchumi mkuu huitikia kwa mwelekeo maalumu mbele ya mshtuko chanya wa bei ya kahawa.
H1 katika chanzo:
\[ H_1: r\geq1 \Longleftrightarrow \exists\beta\neq0 \text{ öyle ki } \beta^T\mathbf{y}_t\sim I(0) \]
inaelezwa hivyo. H2 hufafanuliwa kwa kuwepo kwa angalau coefficient moja ya marekebisho iliyo tofauti na sifuri:
\[ H_2: \exists i,\exists j \text{ için } \alpha_{ij}\neq0 \]
Hipotesi ya weak exogeneity hujaribiwa kwa kuweka coefficients zote husika za \(\alpha\) kwa kigezo fulani kuwa sifuri. Katika hali hii, kigezo hicho kinaweza kuwa na jukumu la nje zaidi katika upitishaji wa mshtuko badala ya kurekebisha moja kwa moja kutokuwa katika usawazisho wa muda mrefu.
Matokeo ya Johansen cointegration
| Spesifikesheni ya kimaamuzi | Mstari wa rank | Eigenvalue | Takwimu ya Trace | Thamani muhimu ya %5 |
|---|---|---|---|---|
| Trend | 1 | 0.5717 | 84.5503 | 77.74 |
| Trend | 2 | 0.2880 | 50.2471 | 54.64 |
| Restricted trend | 1 | 0.6381 | 96.7305 | 87.31 |
| Restricted trend | 2 | 0.2880 | 62.4231 | 62.99 |
| Constant | 1 | 0.6193 | 73.9131 | 68.52 |
| Constant | 2 | 0.2864 | 39.8394 | 47.21 |
| Restricted constant | 1 | 0.8736 | 139.2625 | 76.07 |
| Restricted constant | 2 | 0.5887 | 49.5396 | 53.12 |
| None | 4 | 0.1168 | 13.4775 | 12.53 |
| None | 5 | 0.10198 | 2.6134 | 3.84 |
Maandishi ya chanzo yanaeleza kuwa spesifikesheni za trend na restricted-trend zinaashiria vekta mbili za cointegration, na VECM baadaye hujengwa kwa \(r=2\). Hata hivyo, kwa kuwa chanzo hakielezi kikamilifu jinsi mistari ya rank kwenye jedwali inavyolinganishwa na hipotesi sifuri zinazofuatana za Johansen, Verianla haitoi hapa matokeo mbadala ya rank kwa kujitegemea.
Uteuzi wa lag
Katika Jedwali 7, AIC −31.9716, HQIC −31.3238 na SBIC −30.3689 zimeripotiwa kwa lag 1, na alama bora ya vigezo vyote vitatu vya taarifa imewekwa kwenye mstari wa lag 1. Maandishi ya chanzo pia kwa ujumla huchagua lag 1 kama chaguo lenye urahisi wa kimaelezo.
Hata hivyo, katika aya hiyo hiyo kuna kauli kwamba “lag 5 inaonyesha AIC iliyo chini kidogo.” Kwa kuwa thamani ya AIC ya lag 5 katika Jedwali 7 ni −31.5689, jedwali la namba haliungi mkono kauli hii. Kwa hiyo, uteuzi wa lag uliotumika katika makala unawasilishwa kama lag 1 kwa mujibu wa alama katika jedwali la chanzo; kauli inayokinzana haifichwi kana kwamba data imerekebishwa.
Mahusiano ya muda mrefu yaliyowekwa katika hali ya normalization
Chanzo kinaripoti mahusiano mawili ya cointegration katika umbo lifuatalo:
\[ PC_t = -5424.23 -133.042\,tot_t +467.969\,p_t +632.075\,gdpta_t +312.134\,gdp_t -11.149\,t \]
\[ er_t = -17951.38 -426.697\,tot_t +1523.703\,p_t +2130.624\,gdpta_t +1034.056\,gdp_t -36.862\,t \]
Coefficients hizi hazipaswi kufasiriwa moja moja kama elasticities za kisababishi za kimuundo, bali, kama chanzo kinavyosisitiza, kama coefficients za mahusiano ya cointegration yaliyofanyiwa normalization ambayo kwa pamoja huunda usawazisho wa muda mrefu. Hasa, muundo wa logarithmu na normalization wa vigezo unahitaji coefficients zisisomwe kama coefficients za kawaida za regression ya mlinganyo mmoja.
Coefficients za marekebisho
| Kigezo | CE1 α | CE1 p | CE2 α | CE2 p |
|---|---|---|---|---|
| Bei ya kahawa | 0.033 | 0.037 | −0.009 | 0.043 |
| Masharti ya biashara ya nje | 0.013 | 0.056 | −0.004 | 0.061 |
| Kiwango cha nomineli | 0.005 | 0.197 | −0.002 | 0.184 |
| CPI | 0.003 | 0.005 | −0.001 | 0.004 |
| GDP ya kilimo | 0.003 | 0.321 | −0.001 | 0.350 |
| GDP | −0.006 | 0.000 | 0.002 | 0.000 |
Jedwali hili linaonyesha kuwa mzigo wa marekebisho hausambai kwa usawa kati ya vigezo. Kwa bei ya kahawa, CPI na GDP ya jumla, baadhi ya coefficients za marekebisho ya hitilafu zina umuhimu wa kitakwimu. Kwa masharti ya biashara ya nje, p-values ziko karibu na mpaka wa umuhimu wa takriban %10. Coefficients za α zilizoripotiwa kwa kiwango cha nomineli na hasa GDP ya kilimo hazina umuhimu katika kiwango cha kawaida cha %5.
Maandishi ya chanzo yanafasiri coefficient ya \(0.003\) ya GDP ya kilimo katika CE1 kama “kurudi polepole kwenye usawazisho”; hata hivyo, katika jedwali hilo hilo la chanzo p-value ya coefficient hii ni 0.321. Kwa hiyo, ishara ya coefficient inapaswa kuhifadhiwa kama ilivyo katika chanzo, lakini isiwasilishwe kama coefficient thabiti ya marekebisho ya hitilafu ya kilimo iliyothibitishwa kitakwimu.
Mshtuko Chanya wa Bei ya Kahawa Unaenea Kupitia Njia Zipi Katika Uchumi wa Peru?
Kwa mujibu wa matokeo ya VECM na impulse-response ya utafiti, mshtuko chanya wa bei ya kahawa hupitishwa kwa uwazi zaidi kupitia masharti ya biashara ya nje na kiwango cha nomineli kwenda kwenye njia za nje/nomineli, kwa kiwango kidogo zaidi kwenda kwenye bei za walaji, na katika upande halisi hasa kwenda kwenye GDP ya kilimo; mwitikio wa GDP ya jumla ni mdogo na wa muda mfupi, ilhali mwitikio wa GDP ya kilimo ni mkubwa na wa kudumu zaidi, lakini matokeo haya ni mienendo inayotegemea modeli iliyopatikana chini ya masharti ya identification na sampuli ya modeli ya ekonometriki.
Matokeo ya orthogonal impulse-response
| Kigezo | Mwitikio ulioonekana katika chanzo | Kikomo kikuu cha tafsiri |
|---|---|---|
| GDP ya jumla | Kushuka kidogo mwanzoni, kisha kukaribia sifuri | Athari ni ndogo na ya muda mfupi. |
| GDP ya kilimo | Mwitikio hasi mkubwa zaidi na wa kudumu | Inaonyesha kuwa athari halisi imejikita kwa kiwango cha sekta. |
| CPI | Mwitikio chanya mdogo | Upitishaji wa bei upo, lakini ni mdogo kwa kiasi. |
| Kiwango cha ubadilishaji fedha cha nomineli | Mwitikio hasi wa mapema na wa kudumu katika modeli | Kwa sababu ya ufafanuzi wa S/US$, tafsiri ya “kuimarika/kudhoofika” katika chanzo hailingani na ishara. |
| Masharti ya biashara ya nje | Kushuka katika vipindi vya mwanzo na baadaye kubaki katika kiwango cha chini | Inaonyesha upitishaji mkubwa wa mshtuko kupitia njia ya bei za nje. |
| Bei ya kahawa | Mwitikio chanya wa ghafla, kisha uthabiti wa hatua kwa hatua | Hii ni mienendo ya self-shock. |
Chanzo kinahusisha kushuka kwa GDP ya kilimo baada ya mshtuko chanya wa bei ya kahawa na taratibu zinazowezekana kama gharama za pembejeo au usumbufu katika sekta ya kahawa. Hizi ni tafsiri za kiuchumi za waandishi; modeli haipimi taratibu hizi ndogo moja moja wala kuzifanyia jaribio la kisababishi.
Tafsiri ya kiwango cha nomineli pia inahitaji tahadhari maalumu. Chanzo kinafafanua kigezo kama “wastani wa S/US$” na kinaonyesha mwitikio hasi kwenye curve ya impulse-response; hata hivyo, katika maandishi ya matokeo harakati hii wakati mwingine huitwa “currency depreciation”. Mwelekeo wa kiuchumi wa kushuka kwa uwiano wa S/US$ haulingani na usemi huo. Kwa hiyo hapa unawasilishwa tu mwitikio hasi wa kiwango uliopimwa na chanzo katika modeli.
Kuongeza Vikwazo vya Muda Mrefu Kwenye Modeli Kunabadilishaje Matokeo?
Matokeo ya kulinganisha ya SVAR ya chanzo ambayo hayajumuishi taarifa ya cointegration ya VECM yanaonyesha kuwa vikwazo vya usawazisho wa muda mrefu vinapoingizwa katika modeli, ukuaji wa kilimo, mabadiliko ya kiwango cha ubadilishaji na miitikio ya bei kwa ujumla hufuata njia laini zaidi na ya kudumu zaidi ya marekebisho; taarifa ya cointegration inapoondolewa, miitikio huonekana kuwa mikali zaidi na kurudi kwenye usawazisho huonekana kuwa kwa haraka zaidi.
Modeli zenye na zisizo na Cointegrated Equations
Kielelezo 4 cha chanzo kinalinganisha kazi za kimuundo za impulse-response zilizopatikana kwa identification ya recursive Cholesky. Modeli ya “CE” inajumuisha milinganyo ya cointegration, huku modeli ya “No CE” hailazimishi taarifa hiyo hiyo ya muda mrefu kwenye mfumo. Katika ukuaji wa GDP ya kilimo, depreciation rate na mienendo ya bei, modeli ya CE inaonyesha harakati za polepole zaidi na za kudumu zaidi.
Ulinganisho huu unaunga mkono ujumbe mkuu wa kimetodolojia wa utafiti: kuunda mshtuko ule ule wa nje kwa mienendo ya muda mfupi pekee kunaweza kufanya mchakato wa polepole wa marekebisho unaotokana na trend za pamoja za muda mrefu za mfumo uonekane mfupi kuliko ulivyo.
Mshtuko wa masharti ya biashara ya nje
Mbali na mshtuko wa bei ya kahawa, utafiti pia unafanya uchanganuzi wa kimuundo wa impulse-response kwa mshtuko chanya wa masharti ya biashara ya nje. Kwa mujibu wa Kielelezo 5 cha chanzo, ukuaji wa GDP ya jumla huongezeka mwanzoni na kisha kujirekebisha, huku mwitikio wa ukuaji wa GDP ya kilimo ukiwa wa kuchelewa zaidi na wa hatua kwa hatua. Mfumuko wa bei wa CPI hushuka; depreciation rate hushuka kwa kiasi kikubwa katika vipindi vya mwanzo na kisha hukaribia usawazisho. Mfumuko wa bei wa kahawa pia unaonyesha mwitikio hasi katika vipindi vya mwanzo.
Majaribio ya utambuzi
| Modeli | Jaribio | Lag | p-value | Tafsiri ya chanzo / jambo la kuzingatia |
|---|---|---|---|---|
| VECM | LM serial correlation | 1 | 0.532 | Hipotesi ya kutokuwepo kwa serial correlation haikataliwi. |
| VECM | LM serial correlation | 2 | 0.690 | Hipotesi ya kutokuwepo kwa serial correlation haikataliwi. |
| VECM | Heteroskedasticity | 1 | 0.196 | Homoskedasticity haikataliwi. |
| VECM | Joint Jarque–Bera | 1 | 0.079 | Katika kiwango cha %5, multivariate normality haikataliwi. |
| SVAR | LM serial correlation | 1 | 0.042 | Katika kiwango cha %5, hipotesi ya “hakuna serial correlation” inakataliwa; jedwali la chanzo linaweka hii kama imekubaliwa katika kizingiti cha %1. |
| SVAR | LM serial correlation | 2 | 0.118 | Hipotesi ya kutokuwepo kwa serial correlation haikataliwi. |
| SVAR | Heteroskedasticity | 1 | 0.299 | Homoskedasticity haikataliwi. |
| SVAR | Joint Jarque–Bera | 1 | 0.251 | Multivariate normality haikataliwi. |
Matokeo ya utambuzi ya VECM yameripotiwa katika chanzo kuwa kwa ujumla yanaendana na dhana za modeli. Hata hivyo, `p = 0.042` katika jaribio la serial correlation la SVAR lag 1 linahitaji tafsiri tofauti kulingana na kizingiti cha umuhimu kilichochaguliwa. Katika kizingiti cha %1 hipotesi sifuri haikataliwi, lakini katika kizingiti cha kawaida cha %5 inakataliwa. Kwa hiyo si sahihi kueleza bila sharti kuwa uchanganuzi wa uthabiti wa SVAR “hauna tatizo la serial correlation”.
Ukaguzi wa ziada wa utulivu wa milinganyo ya cointegration
Chanzo kinachunguza kando misururu iliyokadiriwa ya CE1 na CE2 katika Kielelezo 6. Matokeo ya Phillips–Perron Z(t) yamepewa kama −3.093, `p = 0.027` kwa CE1; na −3.081, `p = 0.028` kwa CE2. Chanzo kinatafsiri matokeo haya kama msaada wa ziada kwa utulivu/ulinganifu wa muda mrefu wa mahusiano ya cointegration katika kiwango cha %5.
Utabiri wa kidinamiki
Katika Appendix A, inaelezwa kuwa spesifikesheni ya VECM inayotoa root mean square error ya chini zaidi, yaani Root Mean Square Error (RMSE), ilichaguliwa kwa utabiri wa kidinamiki. Katika Kielelezo A1, thamani zilizochunguzwa, mstari wa utabiri na vipindi vya kujiamini vya %95 vinaonyeshwa pamoja. Maandishi ya chanzo hayatoi kando thamani ya namba ya RMSE ya uteuzi uliotumika.
Katika Kielelezo A1, utabiri wa GDP na GDP ya kilimo unafuata trend laini kwa kiasi, huku mikanda ya kujiamini ikipanuka katika upeo wa mbele. Kasi ya ongezeko linalotabiriwa kwa CPI inapungua. Harakati zaidi zinaonekana katika kiwango cha ubadilishaji fedha na masharti ya biashara ya nje. Kipindi kipana zaidi cha utabiri kinaonekana katika bei ya kahawa; chanzo kinatafsiri hili kama kutokuwa na uhakika zaidi kuhusu njia ya baadaye ya bei ya kahawa.
Ulinganifu wa hipotesi ndani ya chanzo
| Hipotesi | Matokeo ya chanzo | Tafsiri |
|---|---|---|
| H1: Cointegration ya muda mrefu | Inaungwa mkono | Spesifikesheni za Johansen zinazotegemea trend zinatoa ushahidi kuelekea mahusiano ya pamoja ya muda mrefu. |
| H2: Utaratibu wa marekebisho ya hitilafu | Msaada wa sehemu / unaotegemea kigezo | Baadhi ya coefficients za α zina umuhimu; hakuna marekebisho sawa au yenye nguvu katika vigezo vyote. |
| H3: Weak exogeneity ya vichocheo teule vya nje | Msaada wenye masharti | Kiwango cha nomineli na kwa sehemu masharti ya biashara ya nje yanaonyesha upakiaji mdogo wa moja kwa moja wa error-correction. |
| H4a: Mshtuko chanya wa kahawa huongeza GDP ya jumla | Haiungwi mkono | Badala ya upanuzi chanya ulio wazi katika GDP ya jumla, kuna mwitikio mdogo na wa muda mfupi. |
| H4b: Mwitikio chanya katika kiwango cha bei | Kwa ujumla inaungwa mkono | Mwitikio wa CPI ni chanya lakini mdogo. |
| H4c: Mwitikio hasi wa muda mfupi katika kiwango cha ubadilishaji na/au masharti ya biashara ya nje | Inaungwa mkono katika matokeo ya modeli | Kazi za impulse-response za misururu yote miwili zinaonyesha harakati hasi; tafsiri ya kiuchumi ya ishara ya kiwango cha ubadilishaji inahitaji tahadhari ya ziada. |
Matokeo yanayoungwa mkono na utafiti
- Bei ya kahawa pamoja na masharti ya biashara ya nje ya Peru, kiwango chake cha nomineli, CPI, GDP ya kilimo na GDP ya jumla vina mienendo ya pamoja ya muda mrefu.
- Mwitikio wa modeli wa GDP ya jumla kwa mshtuko wa bei ya kahawa ni mdogo na wa muda mfupi.
- Mwitikio wa impulse-response wa GDP ya kilimo ni mkubwa zaidi na wa kudumu zaidi kuliko wa GDP ya jumla.
- Upitishaji kwenda CPI ni chanya lakini mdogo.
- Masharti ya biashara ya nje na kiwango cha nomineli yanaonekana kuwa njia muhimu za nje/nomineli katika upitishaji wa mshtuko.
- Vikwazo vya cointegration ya muda mrefu vinapoingizwa katika modeli, baadhi ya miitikio ya mishtuko huonekana kuwa ya polepole zaidi na ya kudumu zaidi.
- Matokeo ya modeli yanaonyesha kuwa sekta ya kilimo inaweza kuathiriwa zaidi na mishtuko ya bei ya kahawa kuliko uchumi kwa ujumla.
Matokeo yasiyoungwa mkono na utafiti
- Utafiti hauthibitishi kuwa kupanda kwa bei ya kahawa duniani huongeza moja kwa moja mapato ya wazalishaji.
- Modeli haipimi moja kwa moja athari ya mapato kwa mzalishaji, ushirika au eneo mahususi.
- Matokeo ya impulse-response yanategemea identification ya modeli na si ushahidi huru wa usababishaji wa moja kwa moja na wa kimakanika katika ulimwengu halisi.
- Utafiti hauonyeshi kuwa mishtuko hiyo hiyo itatokea kwa ukubwa na mwelekeo huo huo katika nchi nje ya Peru.
- Ufanisi wa mikataba ya forward, zana za hedging, hati fungani za kuleta uthabiti wa mapato, uwekezaji wa hifadhi au huduma za kifedha haujajaribiwa kwa njia ya majaribio katika utafiti huu.
- Udhibiti wa ENSO haumaanishi kuwa athari za hali ya hewa zimetenganishwa kikamilifu.
- VECM ya mstari haiundi moja kwa moja tabia za threshold, regime au asymmetric wakati wa vipindi vya migogoro.
Athari za kisera
Waandishi wanapendekeza kuwa wazalishaji na vyama vya ushirika wanaweza kuimarisha uwezo wa usimamizi wa hatari kupitia mikataba ya forward ya mauzo, zana za hedging zilizobadilishwa kwa wazalishaji wadogo na mifumo ya kifedha inayolenga kupunguza mabadiliko ya mapato. Pia wanasisitiza kuwa sera za uthabiti wa uchumi mkuu zinapaswa kuzingatia kukabiliwa kwa wazalishaji wa kilimo na mishtuko ya kiwango cha ubadilishaji fedha na mfumuko wa bei.
Chanzo pia kinajadili kuboresha masoko ya pembejeo ya ndani, minyororo ya ugavi, uwezo wa kuhifadhi na upatikanaji wa fedha kama mwelekeo wa sera. Mapendekezo haya ni tafsiri za kisera zinazotokana na mienendo ya uchumi mkuu iliyokadiriwa na utafiti; ufanisi wa zana hizo haukupimwa kwa jaribio tofauti la tathmini ya sera katika utafiti.
Vikwazo na maeneo ya utafiti wa baadaye
Makala haina sehemu tofauti ya “Limitations”. Hata hivyo, mapendekezo ya utafiti wa baadaye katika sehemu ya hitimisho yanaonyesha kwa njia isiyo ya moja kwa moja vikwazo vya muundo wa sasa. Waandishi wanaeleza kuwa data za paneli za kikanda zinaweza kuchunguza heterogeneity kati ya maeneo yanayozalisha kahawa, vigezo vya hali ya hewa vilivyo tajiri zaidi vinaweza kutenganisha vizuri zaidi mishtuko ya bei na mishtuko ya ugavi inayotokana na hali ya hewa, na modeli zisizo za mstari au za threshold zinaweza kunasa miitikio asymmetric wakati wa migogoro na mabadiliko makali ya bei.
Kwa hiyo, utafiti wa sasa unategemea misururu ya jumla ya muda ya uchumi mkuu katika ngazi ya Peru, muundo wa VECM wa mstari na identifications teule za kimuundo. Tofauti za kikanda za wazalishaji, gharama za moja kwa moja katika ngazi ya shamba, heterogeneity ya kitaasisi na mabadiliko ya regime yasiyo ya mstari yako nje ya kiwango kikuu cha uchanganuzi wa modeli ya sasa.
Maelezo ya Chanzo na Mbinu
Utafiti asilia: Cointegration and Economic Adjustment in Agriculture: A VECM Approach to Coffee Price Shocks and Macroeconomic Dynamics
Waandishi: Augusto Aliaga-Miranda; Luis Ricardo Flores-Vilcapoma; Paulo César Callupe-Cueva; Julio César Mariños-Alfaro; Luis Antonio Visurraga-Camargo; Wilmar Salvador Chavarry-Becerra.
Mwandishi anayewajibika: Augusto Aliaga-Miranda.
Taasisi: Universidad Científica del Sur; Universidad Tecnológica del Perú; Universidad Nacional Autónoma Altoandina de Tarma; Universidad Nacional Intercultural de la Selva Central Juan Santos Atahualpa; Universidad Continental.
Jarida: Economies.
Mchapishaji: MDPI, Basel, Switzerland.
Rekodi ya kibibliografia: Economies 2026, 14(5), 156.
DOI: 10.3390/economies14050156.
Mchakato wa uchapishaji: Imepokelewa 18 Machi 2026; marekebisho 16 Aprili 2026; imekubaliwa 21 Aprili 2026; imechapishwa 3 Mei 2026.
Aina ya chanzo: Makala ya utafiti wa kisayansi iliyopitiwa na wataalamu.
Leseni: Creative Commons Attribution (CC BY).
Mbinu kuu: Majaribio ya unit root ya ADF, Phillips–Perron na DF-GLS; jaribio la Johansen cointegration; restricted-trend VECM; coefficients za marekebisho ya hitilafu; uchanganuzi wa impulse-response; recursive-Cholesky SVAR ya ziada; uchunguzi wa LM serial correlation, heteroskedasticity na multivariate normality; ukaguzi wa mivunjiko ya kimuundo na utabiri wa kidinamiki.
Vyanzo vya data: Bei ya kahawa duniani ilitoka FRED; masharti ya biashara ya nje, kiwango cha nomineli, CPI, GDP ya kilimo na GDP ya jumla zilitoka BCRP ya Peru.
Ufadhili: Waandishi wameripoti kuwa utafiti haukupokea ufadhili wa nje.
Tamko la maadili: Institutional Review Board Statement “Not applicable”; Informed Consent Statement imeripotiwa kama “Not applicable” kwa sababu ni utafiti wa mfululizo wa muda.
Upatikanaji wa data: Waandishi wanaeleza kuwa data zilitolewa kutoka taasisi kama BCRP ya Peru na FRED ya Marekani.
Mgongano wa maslahi: Waandishi hawakuripoti mgongano wa maslahi.
Michango ya waandishi: Uundaji wa dhana L.R.F.-V.; metodolojia A.A.-M.; uchanganuzi rasmi A.A.-M., L.R.F.-V. na P.C.C.-C.; uchunguzi A.A.-M., P.C.C.-C. na J.C.M.-A.; rasilimali A.A.-M. na W.S.C.-B.; usimamizi wa data P.C.C.-C. na J.C.M.-A.; rasimu ya awali A.A.-M.; mapitio na uhariri A.A.-M. na L.R.F.-V.; usimamizi A.A.-M. na L.A.V.-C.; usimamizi wa mradi J.C.M.-A. na W.S.C.-B. kama ilivyoripotiwa.
Dokezo la kiufundi ndani ya chanzo 1: Jedwali 7 linaonyesha lag 1 kuwa bora kwa AIC, HQIC na SBIC, lakini maandishi yana kauli “lag 5 inaonyesha AIC iliyo chini kidogo.” Thamani za namba haziungi mkono kauli hii.
Dokezo la kiufundi ndani ya chanzo 2: Jaribio la LM serial correlation la SVAR lag 1 limeripotiwa kama `p = 0.042`. Ingawa chanzo kinatafsiri hii kuwa “hakuna serial correlation yenye umuhimu”, matokeo yanaendana na kukataliwa kwa hipotesi sifuri katika kizingiti cha %5; ni katika kizingiti cha %1 tu ambapo haikataliwi.
Dokezo la kiufundi ndani ya chanzo 3: Ingawa coefficient ya marekebisho ya hitilafu ya CE1 kwa GDP ya kilimo ni `α = 0.003` na `p = 0.321`, maandishi yanafasiri coefficient hii kama ushahidi wa kurudi kwenye usawazisho. Coefficient haina umuhimu wa kitakwimu katika viwango vya kawaida vya umuhimu.
Dokezo la kiufundi ndani ya chanzo 4: Maelezo ya maandishi ya matokeo ya Johansen yanafikia hitimisho la vekta mbili za cointegration kwa spesifikesheni za trend na restricted-trend, na modeli hujengwa kwa \(r=2\). Hata hivyo, kwa kuwa ulinganishaji wa mistari ya rank katika Jedwali 6 na hipotesi za Trace zinazofuatana haujaelezwa kwa uwazi wa kutosha katika chanzo, Verianla haitoi matokeo mbadala ya rank.
Dokezo la kiufundi ndani ya chanzo 5: Kiwango cha ubadilishaji fedha cha nomineli kimefafanuliwa kama S/US$ na kimeonyesha mwitikio hasi katika modeli chini ya mshtuko chanya wa bei ya kahawa. Maandishi ya chanzo wakati mwingine yanaita harakati hii depreciation; kwa sababu ya kutolingana huku kwa kanuni ya ishara, Verianla haitoi uamuzi tofauti wa mwisho kuhusu mwelekeo wa kiuchumi.
Kikomo kikuu cha tafsiri: Matokeo ni matokeo ya ekonometriki yaliyopatikana chini ya misururu ya muda iliyochunguzwa ya Peru na identifications za modeli. Mahusiano ya impulse-response yanayotegemea modeli si ushahidi wa athari ya majaribio ya sera katika ngazi ya mzalishaji wala wa usababishaji wa jumla katika nchi zote.
Ufaafu wa kuchora upya taswira: Juu. Mtiririko wa cointegration na marekebisho ya hitilafu, upitishaji wa mshtuko wa nje, mielekeo ya impulse-response na ulinganisho wa CE / No CE vinaweza kujengwa upya kwa michoro asilia inayofuata chanzo.
Ufaafu wa Verianla Live / Live Figure: Unafaa. Misururu ya muda iliyowekwa, curves za impulse-response, mtiririko wa mchakato wa VECM na ulinganisho wa CE / No CE uliotolewa katika chanzo unaweza kuonyeshwa kwa animation yenye parameters zisizobadilika. Hairuhusiwi kuzalisha coefficient au utabiri mpya usiopo katika chanzo.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *