


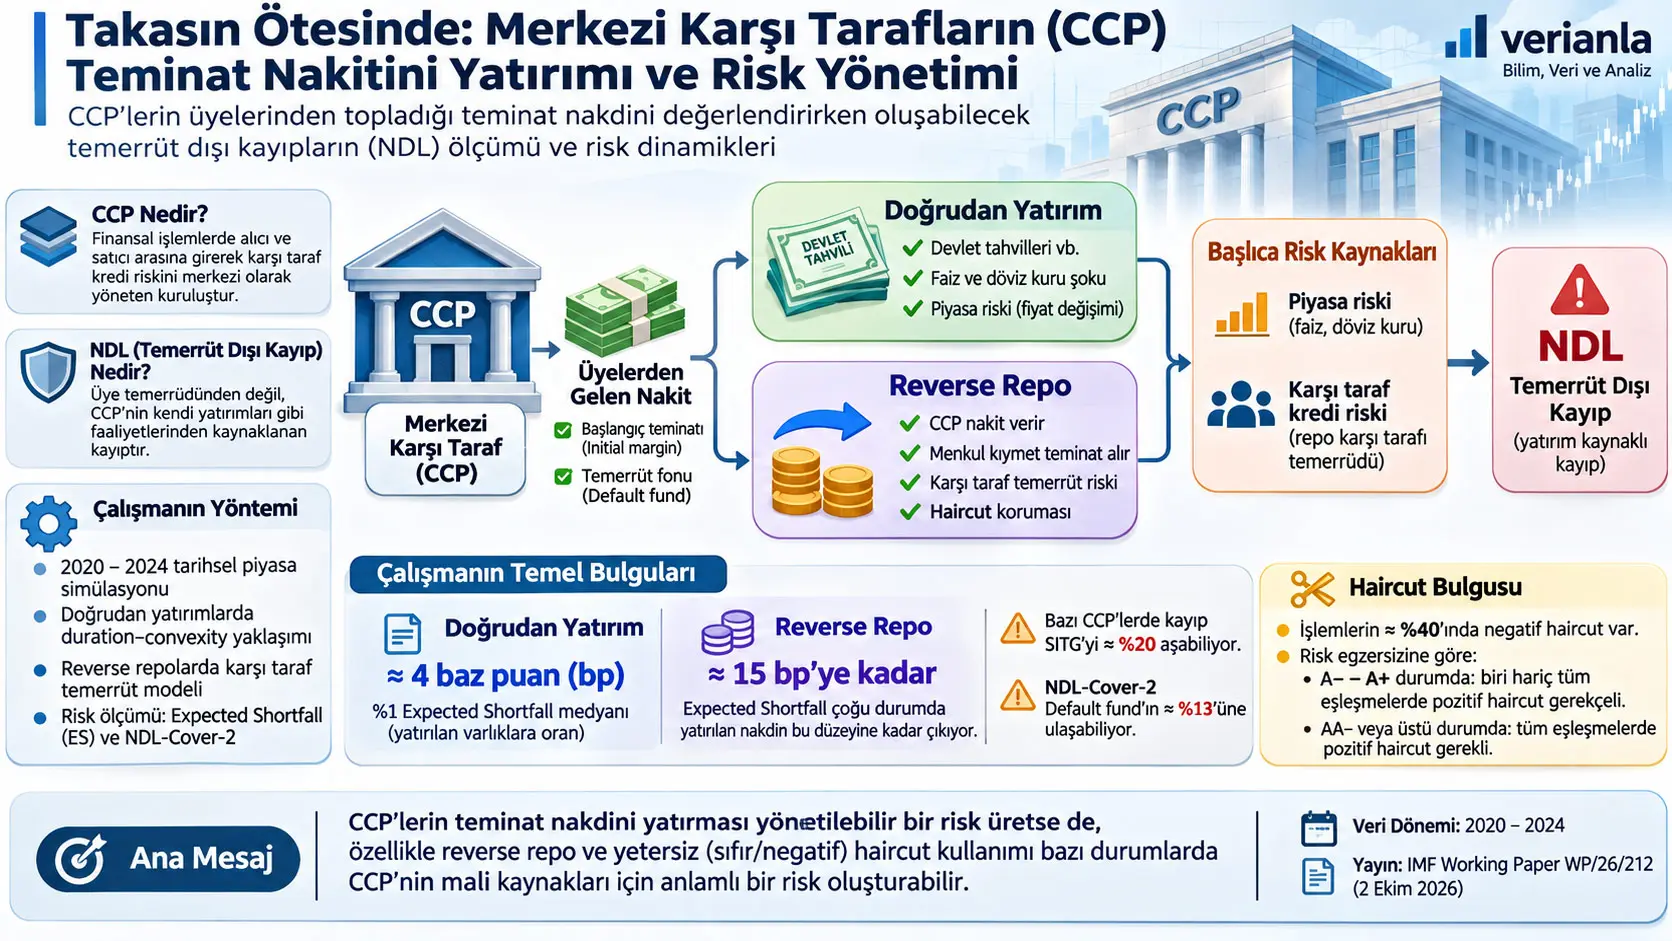
Merkezi karşı taraf (Central Counterparty, CCP), finansal işlemlerde alıcı ile satıcı arasına girerek her satıcıya karşı alıcı, her alıcıya karşı satıcı konumuna gelen ve karşı taraf kredi riskini merkezi olarak yöneten bir finansal piyasa altyapısıdır. Elisa Letizia, Pierpaolo Grippa ve Franck Viollet'in çalışması, CCP'lerin başlangıç teminatı, değişim teminatı ve temerrüt fonu katkıları yoluyla topladığı büyük nakit bakiyelerini yatırıma dönüştürürken karşılaşabileceği temerrüt dışı kayıpları (non-default losses, NDLs) ölçmek için tarihsel simülasyon ve karşı taraf temerrüt modellemesini birleştiren bir çerçeve geliştirmektedir.
Çalışmanın odak noktası, bir takas üyesinin temerrüdünden doğan klasik CCP kayıpları değildir. Araştırma, CCP'nin kendisine teslim edilen nakdi devlet tahvilleri, banka mevduatları ve özellikle reverse repo işlemleri gibi araçlarda değerlendirmesinden doğabilecek yatırım kayıplarını inceler. Bu kayıplar piyasa fiyatlarının değişmesinden veya CCP'nin reverse repo karşı tarafının temerrüde düşmesinden kaynaklanabilir.
Yöntem iki ana yatırım türünü ayrı ele almaktadır. Doğrudan tahvil yatırımlarının piyasa değeri, Ocak 2020-Aralık 2024 dönemindeki gerçek tarihsel faiz ve döviz kuru hareketlerinin beş günlük pencereler halinde portföye uygulanmasıyla yeniden hesaplanmaktadır. Tahvil değer değişimi duration ve convexity yaklaşımıyla yaklaşık olarak ölçülmektedir. Reverse repo işlemlerinde ise aynı teminat piyasa şoklarına ek olarak repo karşı taraflarının olası temerrüt kombinasyonları modellenmektedir.
Doğrudan yatırım sonuçlarında piyasa riski görece sınırlıdır. Kaynak, doğrudan yatırımı anlamlı büyüklükte olan sekiz CCP için %1 seviyesindeki Expected Shortfall medyanını yatırılan varlıkların yaklaşık 4 baz puanı olarak hesaplamaktadır. Bu medyan kayıp CCP'nin skin-in-the-game kaynağının yaklaşık %1,1'ine ve default fund'ın yaklaşık %1,4'üne karşılık gelmektedir.
Reverse repo tarafında tablo farklıdır. Kayıplar yatırılan nakit miktarına göre çoğu durumda küçük görünse de bazı CCP'lerin kendi kayıp karşılama kaynaklarına oranlandığında önemli hale gelebilmektedir. Çalışmada reverse repo Expected Shortfall kayıpları çoğu CCP için yatırılan nakdin yaklaşık 15 baz puanına kadar çıkarken, bir örnekte hesaplanan kayıp CCP'nin skin-in-the-game kaynağını yaklaşık %20 aşmaktadır. NDL-Cover-2 ölçüsü bazı CCP'lerde default fund'ın %7'sini aşmakta ve en yüksek durumda yaklaşık %13'e ulaşmaktadır.
Bu farkın önemli nedenlerinden biri reverse repo işlemlerinde kullanılan düşük, sıfır veya negatif haircut seviyeleridir. Çalışmanın örneklemindeki reverse repo işlemlerinin yaklaşık %40'ı negatif haircut taşımaktadır. Negatif haircut durumunda CCP'nin verdiği nakdin karşılığında aldığı teminatın mevcut piyasa değeri, nakit tutarından daha düşük bile olabilir. Karşı taraf temerrüdü ile teminat fiyatındaki düşüş aynı anda gerçekleşirse CCP eksik teminatlı kalabilir.
Yazarlar iki tarafın temerrüt olasılığını ve teminat getirilerinin iki kuyruğunu birlikte dikkate alan simetrik bir haircut egzersizi de uygulamaktadır. Bu egzersizde CCP'nin varsayımsal kredi kalitesinin A− ile A+ arasında olduğu kabul edildiğinde incelenen CCP–repo karşı tarafı eşleşmelerinin biri dışında tamamında pozitif haircut risk yönetimi açısından gerekçelidir. CCP'nin AA− veya daha yüksek kredi kalitesinde olduğu varsayıldığında ise incelenen bütün eşleşmelerde pozitif haircut gerekmektedir.
En önemli yorum sınırı: Çalışmanın hesapladığı NDL değerleri gelecekte gerçekleşecek kesin kayıplar değildir. Sonuçlar 2020–2024 tarihsel piyasa hareketlerinin, belirli portföy yapılarına ve tahmini karşı taraf temerrüt olasılıklarına uygulanmasıyla elde edilen stres/risk ölçümleridir. Tarihsel dönem kısa ve olağan dışı stres olaylarını içerdiği için gelecekteki piyasa ve temerrüt korelasyonlarının aynı olacağı varsayılamaz.
Merkezi Karşı Taraf (CCP) Nedir?
Merkezi karşı taraf, takasa tabi bir finansal işlemin iki tarafı arasına girerek karşı taraf kredi riskini merkezileştiren bir piyasa altyapısıdır; CCP, üyelerin temerrüdüne karşı başlangıç teminatı, değişim teminatı, temerrüt fonu ve kendi mali kaynakları gibi birden fazla koruma katmanını yönetir.
Neden CCP'ler finansal sistem açısından önemlidir?
2007–2009 Küresel Finansal Krizi öncesinde birçok türev işlem iki karşı taraf arasında doğrudan gerçekleştiriliyordu. Böyle bir yapıda kurum A'nın kurum B'ye, kurum B'nin başka kurumlara olan yükümlülükleri karmaşık ve şeffaf olmayan bir karşı taraf ağı oluşturabiliyordu.
Kriz sonrasında merkezi takasın genişletilmesiyle CCP'ler bu ikili ağların önemli bir bölümünün ortasına yerleştirildi. Bu yapı, çok taraflı netleştirme, teminatlandırma ve ortak temerrüt fonları aracılığıyla karşı taraf riskini azaltabilir.
Ancak risk tamamen yok olmaz. Risklerin büyük bir bölümünün az sayıda CCP üzerinde merkezileşmesi, CCP'nin kendi mali veya likidite sıkıntısının sistemik sonuç doğurabileceği anlamına gelir. Çalışmanın çıkış noktalarından biri tam olarak budur: CCP yalnız üyelerinin temerrütlerini değil, kendi bilançosunda yaptığı yatırımlardan doğan kayıpları da yönetebilmelidir.
Initial margin nedir?
Initial margin, yani başlangıç teminatı, bir takas üyesinin gelecekte temerrüde düşmesi durumunda pozisyonunun kapatılması sırasında oluşabilecek potansiyel piyasa kaybını karşılamak amacıyla önceden CCP'ye yatırdığı teminattır.
Başlangıç teminatının bir bölümü nakit olarak yatırılabilir. Çalışmanın incelediği yatırım riski açısından önemli nokta budur: CCP'ye gelen bu nakit büyük miktarlara ulaşabilir ve CCP nakdi tamamen atıl tutmak yerine belirli güvenli ve likit araçlarda değerlendirebilir.
Variation margin nedir?
Variation margin, yani değişim teminatı, mevcut pozisyonların piyasa değerindeki günlük veya gün içi değişikliklerin taraflar arasında aktarılmasını sağlayan ödeme akışıdır.
Kaynak, önceden fonlanmış kaynaklardan söz ederken rutin variation margin'i bunlardan ayırmaktadır; çünkü variation margin genellikle gün sonu teminat döngüsü içinde ödenmektedir.
Default fund nedir?
Default fund, yani temerrüt fonu, takas üyelerinin ortaklaşa finanse ettiği ve temerrüde düşen bir üyenin kendi teminatları yetersiz kaldığında kullanılabilecek karşılıklı kayıp karşılama kaynağıdır.
Temerrüt fonunun kullanılması klasik CCP default waterfall, yani temerrüt kayıp şelalesinin parçasıdır.
Default waterfall nasıl çalışır?
Kaynakta açıklanan genel sıra şöyledir:
- Önce temerrüde düşen üyenin kendi margin kaynakları kullanılır.
- Ardından temerrüde düşen üyenin default fund katkısı tüketilir.
- Bunlar yetmezse CCP'nin sınırlı kendi katkısı devreye girer.
- Daha sonra temerrüde düşmeyen üyelerin oluşturduğu ortak default fund kullanılabilir.
- Recovery aşamasında ilave nakit çağrıları, variation margin gains haircutting veya sözleşmelerin kısmen sonlandırılması gibi ek araçlar kullanılabilir.
Skin-in-the-game (SITG) nedir?
Skin-in-the-game (SITG), temerrüt şelalesi içinde CCP'nin kendi kaynaklarından koyduğu sınırlı mali katkıdır. Bunun ekonomik mantığı, CCP'nin yalnız üyelerin parasını yöneten bir kurum olmamasını ve kendi sermayesinin de risk altında bulunmasını sağlayarak ihtiyatlı risk yönetimi için teşvik yaratmaktır.
Bu çalışmada SITG farklı bir nedenle de önemlidir. Yatırım kaynaklı NDL'ler klasik clearing default waterfall dışında doğduğu için yazarlar hesaplanan yatırım kayıplarını CCP'nin bunları absorbe edebilecek kendi kaynaklarıyla karşılaştırmak istemektedir.
Temerrüt Dışı Kayıp (NDL) Nedir?
Temerrüt dışı kayıp, bir takas üyesinin clearing yükümlülüğünü yerine getirememesinden değil, CCP'nin kendi operasyonu veya yatırımları gibi başka faaliyetlerden kaynaklanan kayıptır; bu çalışma özellikle margin ve default fund kaynaklı nakdin yatırımından doğabilecek NDL'leri incelemektedir.
NDL ile klasik clearing member default kaybı aynı şey değildir
Bir clearing member'ın temerrüde düşmesiyle oluşan zarar, CCP'nin temel default management mekanizmasının konusudur.
NDL ise örneğin:
- CCP'nin yatırım portföyündeki tahvil fiyatlarının düşmesi,
- repo karşı tarafının temerrüde düşmesi,
- saklama veya yatırım faaliyetlerinden doğan zarar,
- operasyonel olaylar, siber olaylar veya hukuki zararlar
gibi başka nedenlerden oluşabilir.
Bu çalışma bütün NDL türlerini modellememektedir. Araştırmanın nicel odağı yatırım kaynaklı NDL'lerdir.
CCP neden kendisine verilen nakdi yatırım yapıyor?
CCP'nin temel amacı teminat kaynaklarının güvenli ve gerektiğinde hızla kullanılabilir halde tutulmasıdır. Bununla birlikte büyük nakit bakiyelerini tamamen getiriden bağımsız biçimde tutmak fırsat maliyeti yaratır.
Bu nedenle CCP'ler nakdi:
- merkez bankası mevduatında,
- banka mevduatlarında,
- yüksek kaliteli devlet tahvillerinde,
- reverse repo işlemlerinde
değerlendirebilir.
Kaynak çalışmanın temel gerilimi şudur: güvenlik ve likidite birincil amaçtır, fakat getiri arayışı CCP'ye clearing faaliyetinden farklı yeni riskler ekleyebilir.
AB düzenlemesi yatırımları nasıl sınırlandırıyor?
Çalışmanın ele aldığı Avrupa Birliği çerçevesinde EMIR Madde 47 ve ilgili teknik standartlar CCP yatırım politikalarının yüksek likidite, çeşitlendirme ve düşük piyasa/kredi riski ilkelerine dayanmasını gerektirir.
Kaynakta aktarılan düzenleyici yapı kapsamında portföyün ortalama vadeye kalan süresi iki yıl ile sınırlandırılmakta ve merkez bankasında tutulmayan nakdin yüksek güvenlikteki finansal kuruluşlara yerleştirilmesi öngörülmektedir.
Bu kurallar doğrudan yatırım tarafında piyasa riskinin neden görece sınırlı çıktığını anlamak açısından önemlidir: portföyler genel olarak kısa vadeli ve yüksek kaliteli araçlara yoğunlaşmaktadır.
CCP nakit yatırımlarının coğrafyaya göre farklılaşması
Çalışma Avrupa CCP'lerinin ABD ve Asya'daki CCP'lere kıyasla reverse repo kullanımına daha fazla, merkez bankası mevduatlarına ise daha az ağırlık verebildiğini aktarmaktadır.
Bunun nedenlerinden biri farklı para birimlerinde merkez bankası imkanlarına erişimin aynı olmamasıdır. Örneğin euro alanında yetkili ve denetlenen CCP'lerin euro merkez bankası mevduatı ile ABD dolarındaki imkanları aynı koşullara sahip değildir.
Dolayısıyla CCP'nin yatırım portföyü yalnız risk tercihini değil, erişebildiği merkez bankası ve para piyasası altyapısını da yansıtabilir.
Likidite stresi sırasında CCP nasıl nakit oluşturabilir?
Kaynak dört ana kanal sıralamaktadır:
- Vadesi gelen yatırımlar: vadesi dolan yatırım yeniden yatırılmayıp nakit tutulabilir.
- Repo ve döviz kredi hatları: yüksek kaliteli varlıklar teminat gösterilerek aynı gün fonlama sağlanabilir.
- Döviz işlemleri: bir para birimindeki fazla likidite kısa vadeli FX swap yoluyla başka para birimindeki açığı karşılamak için kullanılabilir.
- Varlık satışı: portföy varlıkları piyasa aracısına satılarak nakde çevrilebilir.
Konsantrasyon maliyeti nedir?
Bir CCP'nin elindeki pozisyon piyasanın normal günlük işlem hacmine göre çok büyükse varlığın tamamını kısa sürede satmak için piyasa fiyatından indirim yapmak gerekebilir. Bu ek maliyet konsantrasyon maliyeti olarak ele alınır.
Kaynak, örnek olarak ESMA'nın beşinci CCP stres testindeki yatırım yapılabilir düzeydeki 1–5 yıl vadeli devlet tahvillerini aktarır: pozisyon ortalama günlük hacmin %50'sine ulaştığında 15 baz puan, %100'üne ulaştığında 30 baz puan tasfiye maliyeti varsayılmıştır.
Ancak önemli sınır şudur: bu çalışmanın NDL simülasyonlarına konsantrasyon add-on'ları dahil edilmemiştir. Dolayısıyla hesaplanan yatırım NDL'leri konsantre pozisyonların zorunlu satışından doğabilecek ek fiyat etkisini kapsamamaktadır.
Reverse Repo ve Haircut Neden Önemlidir?
Reverse repo işleminde CCP nakit veren taraftır ve karşılığında menkul kıymet teminatı alır; karşı taraf temerrüde düştüğünde teminat değeri nakit alacağının altına düşmüşse CCP zarar görebileceğinden haircut seviyesi karşı taraf kredi riskine karşı temel koruma katmanlarından biridir.
Reverse repo nedir?
CCP açısından reverse repo işlemi basitleştirilmiş olarak şu şekilde işler:
- CCP karşı tarafa belirli bir miktar nakit verir.
- Karşı taraf CCP'ye menkul kıymet teminatı teslim eder.
- İşlem sonunda karşı taraf nakdi geri öder.
- CCP teminatı karşı tarafa geri verir.
Normal koşullarda işlem kısa vadeli ve teminatlıdır. Fakat karşı taraf temerrüde düşerse CCP kendisine bırakılan teminatı satmak zorunda kalabilir.
Teminat fiyatı bu sırada düşmüşse CCP'nin elindeki varlık nakit alacağını tamamen karşılamayabilir.
Haircut nedir?
Haircut, teminatın piyasa değeri ile karşılığında verilen nakit arasına konulan güvenlik tamponudur.
Pozitif haircut durumunda nakit veren taraf, verdiği nakitten daha yüksek piyasa değerine sahip teminat alır. Bu tampon, temerrüt sonrasında teminatın fiyatı düşse bile kaybın azaltılmasına yardımcı olabilir.
Sıfır haircut durumunda mevcut teminat değeri ile nakit ayağı arasında böyle bir ek tampon bulunmaz.
Negatif haircut durumunda ise teminatın mevcut değeri verilen nakitten daha düşük olabilir. Böyle bir durumda CCP karşı taraf temerrüdüne karşı daha az teminat korumasına sahiptir.
Clearing haircut ile reverse repo haircut neden aynı değil?
Kaynak dikkat çekici bir farklılık belirtmektedir. CCP'nin clearing faaliyetinde üyelerden aldığı teminatlara uyguladığı haircut'lar aynı tür menkul kıymetlerde oldukça yüksek olabilirken, CCP'nin kendi non-clearing reverse repo yatırımlarında aldığı teminatlarda haircut'lar sıfır veya negatif olabilmektedir.
Çalışma bu farkı önemli bir risk yönetimi sorusu olarak ele almaktadır.
Recovery ile resolution arasındaki fark
Recovery, CCP'nin ciddi finansal sıkıntı sonrasında kendi önceden hazırlanmış planları ve araçlarıyla faaliyetini sürdürülebilir hale getirmeye çalıştığı aşamadır.
Recovery araçları arasında ek nakit çağrıları, variation margin gains haircutting veya belirli sözleşmelerin kısmi kapatılması bulunabilir.
Resolution ise recovery önlemlerinin CCP'nin yaşayabilirliğini geri getirmeye yetmediği veya recovery uygulamasının daha geniş finansal istikrarı tehlikeye atacağı durumda resolution otoritesinin devreye girdiği aşamadır.
Çalışmanın politika açısından önemi burada ortaya çıkar: yatırım kaynaklı NDL yeterince büyükse, klasik üye temerrüdü yaşanmamış olsa bile CCP'nin recovery veya resolution kaynaklarına yaklaşmasına neden olabilir.
Çalışmanın Yöntemi ve Bulguları
Expected Shortfall Bu Çalışmada Neyi Ölçüyor?
Expected Shortfall, çalışmanın oluşturduğu yatırım kaybı dağılımının en kötü kuyruğundaki kayıpların büyüklüğünü özetleyen risk ölçüsüdür; doğrudan yatırımlarda %1 kuyruk seviyesi, reverse repo analizinde ise kaynak notasyonuyla \(\alpha=0{,}001\) seviyesi kullanılmaktadır.
Tarihsel simülasyon dönemi
Yazarlar piyasa hareketlerini modellemek için Ocak 2020-Aralık 2024 tarihsel dönemini kullanmaktadır.
Doğrudan yatırımlarda geçmiş:
- faiz eğrisi hareketleri,
- farklı vadelerdeki getiriler,
- döviz kuru hareketleri
beş günlük tutma ufukları halinde mevcut portföye uygulanmaktadır.
Bu yaklaşımın önemli özelliği, getirilerin belirli bir teorik olasılık dağılımına uyduğunu varsaymak zorunda olmamasıdır. Tarihte birlikte gerçekleşmiş faiz, vade ve FX hareketlerinin ortak yapısı korunur.
Neden beş günlük ufuk?
Kaynak doğrudan yatırım portföyü için piyasa değeri değişimlerini \(k=5\) günlük tutma süresinde hesaplamaktadır.
Bu sayı çalışmanın yöntem parametresidir. Verianla anlatımında farklı bir ufuk denenmemiş ve beş günün başka bir değerle değiştirilmesi halinde yeni sonuç üretilmemiştir.
Doğrudan yatırımlarda tahvil değer değişimi
Kaynak önce nominal para birimindeki değer değişimini:
\[ \Delta_k V(t,T) = V(t)-V(t-k) = V_L(T)\cdot\Delta_k^{\%}V(t,T) \]
şeklinde ifade etmektedir.
Burada:
- \(t\): tarihsel simülasyondaki gün,
- \(k=5\): beş günlük tutma ufku,
- \(T\): portföyün kesim / referans tarihi,
- \(V_L(T)\): tahvilin kendi denominasyon para birimindeki referans değeridir,
- \(\Delta_k^{\%}V(t,T)\): beş günlük yüzde değer değişimidir.
Yüzde değer değişimi:
\[ \Delta_k^{\%}V(t,T) = \frac{FX(t)-FX(t-k)}{FX(t)} - \left( D\cdot\Delta_k y(t,T) - \frac{s}{2}\Delta_k y(t,T)^2 \right) \]
biçiminde yaklaşık hesaplanmaktadır.
Bu denklemin ilk terimi neyi temsil ediyor?
\[ \frac{FX(t)-FX(t-k)}{FX(t)} \]
terimi, tahvilin değerinin euro cinsinden değerlendirilmesinde beş günlük döviz kuru hareketinin etkisini taşır.
Kaynak \(FX(t)\)'yi ilgili tarihte euroya dönüşüm için kullanılan döviz kuru olarak tanımlar. Kaynak, bu anlatımın ötesinde farklı bir kur kotasyonunu Verianla'nın varsaymasına izin vermediği için kur yönü hakkında ilave tanım eklenmemiştir.
Duration ne işe yarıyor?
\(D\), tahvilin duration ölçüsüdür. Duration, faiz/getiri oranındaki küçük değişikliklere karşı tahvil fiyatının birinci dereceden duyarlılığını yaklaşık olarak temsil eder.
Denklemde:
\[ -D\cdot\Delta_k y \]
ilişkisi, getiri yükseldiğinde tahvil fiyatının genel olarak düşmesi yönündeki birinci dereceden fiyat etkisini yakalar.
Convexity ne işe yarıyor?
\(s\), tahvilin convexity ölçüsüdür.
Duration yaklaşık ilişkinin doğrusal kısmını taşırken convexity, fiyat-getiri ilişkisindeki eğriliği ikinci dereceden terimle düzeltir:
\[ \frac{s}{2}\Delta_k y^2. \]
Dolayısıyla kaynak yalnız duration kullanan basit doğrusal fiyat yaklaşımıyla yetinmemekte, büyük getiri değişikliklerinde ikinci dereceden fiyat etkisini de yaklaşık hesaba katmaktadır.
Doğrudan yatırım verisi
Doğrudan yatırım portföyleri için ESMA'nın beşinci CCP stres testindeki, referans tarihi 17 Mart 2023 olan ISIN düzeyindeki portföy verisi kullanılmıştır.
Her tahvil:
- ihraççı ülke,
- vade,
- ilgili devlet tahvili getiri eğrisi
ile eşleştirilerek tarihsel faiz şoku belirlenmektedir.
Bir tahvilin duration'ına tam olarak karşılık gelen bir endeks vadesi bulunmadığında kaynak, yakın vadelerdeki tahvil endekslerinin getiri değişimleri arasında interpolasyon kullanmaktadır.
Doğrudan yatırım sonucu
Çerçeve doğrudan yatırımı ihmal edilemeyecek büyüklükte olan sekiz CCP üzerinde uygulanmıştır.
| Metrik | Kaynak sonucu | Yorum |
|---|---|---|
| %1 Expected Shortfall medyanı | Yaklaşık 4 baz puan | Yatırılan doğrudan yatırım varlıklarına oran. |
| Medyan kayıp / SITG | %1,1 | CCP'nin kendi katkısına göre kayıp. |
| SITG oranı için yaklaşık çeyrekler arası aralık | %0,5–%3 | CCP'ler arasındaki dağılımı gösterir. |
| Medyan kayıp / default fund | %1,4 | Default fund karşılaştırması gerçek NDL absorpsiyon sırası olarak değil, pratik kapasite vekili olarak kullanılmıştır. |
| Default fund oranı için yaklaşık çeyrekler arası aralık | %1–%2 | Kaynakta yaklaşık olarak raporlanmıştır. |
Baz puan (basis point, bp), yüzde puanın yüzde biridir. Dolayısıyla 1 bp = 0,01 yüzde puandır. Buradaki 4 bp, portföy büyüklüğüne oranlanan risk ölçüsüdür; 4 yüzde anlamına gelmez.
Neden doğrudan yatırım piyasa riski sınırlı çıkıyor?
Yazarların yorumu, sonuçların CCP yatırımlarındaki katı uygunluk kriterleri ve kısa vadelerle tutarlı olduğudur.
Kaynakta doğrudan yatırım portföylerinin ağırlıklı ortalama vadeye kalan süreleri 1,5 yılın altında, ortalaması yaklaşık 0,7 yıl olarak verilmektedir. Duration çoğu CCP için üç ayın altındadır; ancak daha uzun duration taşıyan birkaç portföy de vardır.
Dolayısıyla sonuç “tahvillerde piyasa riski yoktur” anlamına gelmez. Çalışmanın incelediği CCP portföylerinde mevcut kısa vade ve yatırım kısıtları altında tarihsel piyasa riski görece sınırlı hesaplanmıştır.
Reverse repo örnekleminin yapısı
14 AB CCP'sinin yedisi reverse repo kullanmaktadır. İki AB dışı Tier 2 CCP'nin ikisi de reverse repo kullanmaktadır.
| Özellik | AB CCP'leri | Tier 2 CCP'ler |
|---|---|---|
| Reverse repo kullanan | 14 CCP'nin 7'si | 2 CCP'nin 2'si |
| Azami karşı taraf sayısı | 8 | 54 |
| Ortalama teminat adedi | 54 | 199 |
| Teminatların ortalama duration'ı | 4 yıl | 9,7 yıl |
| Tabloda raporlanan veri kapsaması | %100 | %26 |
| Ortalama repo büyüklüğü | 9 milyar EUR | 47 milyar EUR |
| Toplam repo büyüklüğü | 74 milyar EUR | 94 milyar EUR |
| Ortalama SITG | 32 milyon EUR | 137 milyon EUR |
Tier 2 tarafında veri kapsamı özellikle önemlidir. SFTR verisi ESMA'ya yalnız AB firmaları tarafından raporlanan işlemleri göstermektedir. AB CCP'lerinde CCP'nin kendi işlem raporlaması sayesinde kapsam büyük ölçüde tamdır; bir AB CCP'si veri kalitesi nedeniyle analizden çıkarılmıştır.
Tier 2 CCP'lerde ise karşı tarafın AB'deki clearing member raporuna bağımlılık vardır ve kapsam kısmi kalmaktadır. Kaynak, temizleme sonrası bir Tier 2 CCP için bile en fazla %29'luk reverse repo pozisyon kapsamına ulaşılabildiğini ve bu nedenle hesaplanan Tier 2 kayıplarının alt sınır niteliğinde olduğunu belirtmektedir.
Reverse repo teminat fazlası denklemi
Kaynak, her karşı taraf \(i\) ve gün \(t\) için teminat ile nakit ayağı arasındaki fazlayı:
\[ C_{i,t} = V(T) - cash\cdot FX(T) \left( 1+ \frac{FX(t)-FX(t-k)}{FX(t)} \right) \]
şeklinde tanımlamaktadır.
Burada:
- \(C_{i,t}\): karşı taraf ve gün bazındaki fazla teminat değeridir,
- \(V(T)\): teminat ayağının değeridir,
- \(cash\): reverse repo nakit ayağıdır,
- \(FX(T)\): referans tarihteki döviz dönüşümüdür,
- son parantez: nakit ayağına uygulanan tarihsel FX şokunu temsil eder.
Teminatın kendisi ayrıca doğrudan yatırım bölümünde kullanılan piyasa şok yaklaşımıyla streslenmektedir.
Karşı taraf temerrüdü nasıl modelleniyor?
Reverse repo tarafında yalnız teminat fiyatını düşürmek yeterli değildir. Zararın ortaya çıkması için repo karşı tarafının ödeme yapamaması da dikkate alınmaktadır.
Karşı taraf temerrüt olasılıkları NUS-CRI veri tabanındaki günlük ve zamanla değişen Probability of Default (PD) değerlerinden alınmıştır.
Kaynak dönemi içerisinde kullanılan karşı taraf PD'leri yaklaşık:
- en düşük %0,017,
- en yüksek %5,31
arasında değişmiştir. En yüksek örneklem değeri 3 Nisan 2020 tarihinde görülmüştür.
Bu PD değerleri gerçekleşmiş temerrüt oranı değildir; belirli tarihteki ileriye dönük temerrüt olasılığı ölçüleridir.
NUS-CRI PD ölçüsü ne kullanıyor?
Kaynağın yöntem notuna göre NUS-CRI PD ölçümü indirgenmiş-formlu bir forward-intensity yaklaşımı ile Merton benzeri yapısal modeli birleştiren hibrit bir ölçüdür.
Girdiler arasında:
- Distance-to-Default,
- piyasa temelli şirket değişkenleri,
- muhasebe temelli şirket değişkenleri,
- makro-finansal faktörler
bulunmaktadır.
Neden \(2^{n_{cpt}}\) temerrüt kombinasyonu var?
Bir CCP'nin \(n_{cpt}\) adet repo karşı tarafı varsa her karşı tarafın iki olası durumu vardır:
- temerrüt eder,
- temerrüt etmez.
Bu nedenle bütün olası kombinasyonların sayısı:
\[ 2^{n_{cpt}} \]
olur.
Kaynak her kombinasyon için ilgili günün karşı taraf PD'lerinden bir olasılık türetmekte ve temerrüde düşen karşı tarafların koşullu kayıplarını toplamaktadır.
Reverse repo toplam kayıp denklemi
Kaynağın kullandığı kompakt gösterim:
\[ L_k = \left[ \left[ C+H\cdot S \right]^T \right]^- \cdot u^{[k]}, \qquad k=1,\ldots,2^{n_{cpt}}. \]
Burada:
- \(L_k\): \(k\) numaralı temerrüt kombinasyonundaki toplam CCP kaybıdır.
- \(C\): \(n_{cpt}\times n_{day}\) boyutlu, karşı taraf ve gün bazındaki fazla teminat matrisidir.
- \(H\): \(n_{cpt}\times n_{sec}\) boyutlu, referans tarihinde euro cinsinden teslim edilen teminat tutarlarını içeren matristir.
- \(S\): \(n_{sec}\times n_{day}\) boyutlu, menkul kıymetlerin tarihsel yüzde değer şoklarını içeren matristir.
- \(u^{[k]}\): hangi karşı tarafların \(k\) kombinasyonunda temerrüt ettiğini gösteren gösterge vektörüdür.
Kaynak formülde kayıp tarafına düşen negatif miktarı seçmek için üst eksi işareti kullanmaktadır; ayrı bir biçimsel tanım vermediği için Verianla metninde bu operatöre kaynakta olmayan ek matematiksel tanım yüklenmemiştir.
Loss Given Default varsayımı
Kaynak, teminat değeri hesaba katıldıktan sonra kalan artık kayıp için Loss Given Default değerini 1 kabul etmektedir.
Bu, artık açık pozisyonun %100'ünün kayıp sayıldığı muhafazakâr bir varsayımdır. Yazarlar bunun nedenini bu artık kayıpların nasıl muamele göreceğine ilişkin yeterli bilgi bulunmaması olarak açıklamaktadır.
Reverse repo Expected Shortfall seviyesi
Her tarihsel gün ve bütün temerrüt kombinasyonları birlikte bir kayıp dağılımı oluşturur.
Kaynak reverse repo sonuçları için:
\[ \alpha=0{,}001 \]
seviyesini kullanmaktadır.
Bu değer yüzde olarak %0,1'lik kuyruk seviyesine karşılık gelir. Doğrudan yatırımlarda raporlanan %1 Expected Shortfall ile reverse repo tarafındaki \(\alpha=0{,}001\) aynı kuyruk seviyesi değildir; Verianla metninde bu iki ölçüm birbirine karıştırılmamıştır.
Cover-2 nedir?
CCP risk yönetiminde klasik Cover-2 kavramı, önceden fonlanmış kaynaklarda en büyük açığı oluşturabilecek iki clearing member'ın temerrüdünün karşılanması mantığıyla default fund kalibrasyonunda kullanılan bir stres ölçüsüdür.
Yazarlar kavramı reverse repo yatırım riskine uyarlamakta ve her tarihsel günde en büyük iki koşullu karşı taraf kaybını toplamaktadır.
Bu uyarlanmış metrik NDL-Cover-2 olarak adlandırılmaktadır.
Reverse repo ana sonuçları
| Metrik | Kaynak sonucu | Doğru yorum |
|---|---|---|
| Expected Shortfall / yatırılan nakit | Çoğu durumda yaklaşık 15 bp'ye kadar | Portföy büyüklüğüne göre kayıp genellikle sınırlıdır. |
| Bazı CCP'lerde hesaplanan kayıp | Sıfır | Streslenmiş teminat değeri nakit ayağının üzerinde kalmaktadır. |
| En yüksek ES / SITG örneklerinden biri | SITG'yi yaklaşık %20 aşmaktadır | Kayıp yaklaşık 1,2 kat SITG düzeyine ulaşabilir; bütün CCP'ler için geçerli değildir. |
| NDL-Cover-2 / default fund | Yaklaşık %13'e kadar | En yüksek gözlenen model sonucudur. |
| NDL-Cover-2 / default fund | Birden fazla CCP'de %7'nin üzerinde | Yatırım kaynaklı kaybın piyasa stresi sırasında spillover yaratabileceğine işaret eder. |
Neden 15 baz puan küçük görünürken risk yine de önemli?
İki farklı payda kullanıldığı için sonuçların görünümü değişmektedir.
Yatırılan nakit milyarlarca euro olabilir. Bu nedenle örneğin 10–15 baz puanlık kayıp toplam yatırım büyüklüğüne göre küçük görünür.
Ancak CCP'nin kaybı kendi üzerinde tutmak için ayırdığı SITG bunun çok küçük bir bölümü olabilir. Aynı parasal kayıp SITG'ye bölündüğünde çok daha yüksek bir oran ortaya çıkabilir.
Dolayısıyla çalışmanın ana mesajı “reverse repo portföyünün yüzde olarak çok büyük bölümü kayboluyor” değildir. Mesaj, küçük görünen portföy kayıplarının bazı CCP'lerin kendi kayıp karşılama kapasitesine göre büyük olabilmesidir.
Default loss ile NDL karşılaştırması
Kaynak, bağlam vermek amacıyla ESMA'nın beşinci stres testindeki klasik Cover-2 default kayıplarını da aktarmaktadır.
Mart 2023 stres testinde Cover-2 default kayıpları önceden fonlanmış kaynakların:
- en yüksek yaklaşık %42'sine,
- konsantrasyon maliyeti dahil edildiğinde yaklaşık %49'una
ulaşmıştır.
Medyan kullanım sırasıyla yaklaşık %10 ve konsantrasyon maliyeti dahil %19'dur.
Bu rakamlar bu makalenin yeni NDL hesaplamaları değildir; ESMA stres testinden aktarılan karşılaştırma değerleridir.
Haircut denklemi
Çalışma, reverse repo haircut'larının risk açısından hangi işareti taşıması gerektiğini incelemek için Kahn ve McCormick'in simetrik yaklaşımını kullanmaktadır:
\[ h = -p\cdot r_{0.01} - q\cdot r_{0.99}. \]
Burada:
- \(h\): haircut,
- \(r_{0.01}\): teminat getirisi dağılımının 1. yüzdelik değeri,
- \(r_{0.99}\): teminat getirisi dağılımının 99. yüzdelik değeri,
- \(p\): nakit borçlanan repo karşı tarafının temerrüt olasılığı,
- \(q\): nakit veren CCP'nin temerrüt olasılığıdır.
Teminat getirilerinin 1. ve 99. yüzdelikleri 1 Ocak 2020–30 Aralık 2024 günlük getirilerinden hesaplanmaktadır.
\(p\) için ise her CCP–repo karşı tarafının 2020–2024 ortalama PD değeri kullanılmaktadır.
Denklemin ekonomik mantığı
Reverse repo işleminde iki taraf da teorik olarak karşı taraf temerrüdünden zarar görebilir.
Nakit borçlanan taraf temerrüde düşerse nakit veren CCP, fiyatı düşmüş bir menkul kıymetle baş başa kalabilir.
Buna karşılık nakit veren taraf temerrüde düşerse borçlanan taraf nakdi tutarken daha sonra değer kazanmış olabilecek teminatını geri alamama riski taşıyabilir.
Simetrik yaklaşım bu iki tarafın:
- temerrüt olasılıklarını,
- teminatın aşağı ve yukarı kuyruk fiyat risklerini
aynı denklemde karşılaştırır.
Pozitif haircut sınırı
Yazarlar çoğu CCP için gerçek \(q\), yani CCP PD değerinin bilinmemesi nedeniyle denklemi \(h=0\) sınırında tersine çevirmektedir.
Pozitif haircut'ın risk açısından gerekçeli olması için:
\[ q < -p \frac{r_{0.01}} {r_{0.99}} \]
koşulu elde edilmektedir.
Bu eşitsizlik, belirli bir repo karşı tarafının PD'si ve teminatın iki kuyruktaki fiyat hareketleri verildiğinde, CCP'nin PD'sinin hangi eşik altında kalması durumunda haircut'ın CCP lehine pozitif olması gerektiğini gösterir.
Neden gerçek CCP PD'leri doğrudan kullanılmamış?
Kaynak, örneklemdeki CCP'lerin çoğunun kredi derecelendirme kuruluşları tarafından derecelendirilmediğini belirtmektedir.
Çalışma örnekleminde kredi notu bulunan iki CCP'nin notu AA−'dır.
Bu nedenle yazarlar farklı varsayımsal CCP kredi kaliteleri için karşılaştırma yapmaktadır.
Haircut egzersizinin sonucu
CCP'nin A− ile A+ arasında bir kredi kalitesine sahip olduğu varsayıldığında, incelenen CCP–repo karşı tarafı çiftlerinin biri hariç tamamında pozitif haircut risk yönetimi açısından gerekçelidir.
Başka bir ifadeyle bu varsayım altında negatif haircut yalnız tek bir eşleşmede gerekçelendirilebilir.
CCP'nin AA− veya daha yüksek kredi kalitesine sahip olduğu varsayıldığında ise incelenen çiftlerin %100'ünde pozitif haircut gerekir; negatif haircut hiçbir eşleşmede gerekçelendirilmez.
Kaynak, S&P verilerinde AA sınıfının ortalama PD değerini yaklaşık %0,03, yani 3 baz puan olarak kullanmaktadır. İncelenen CCP–repo karşı tarafı çiftlerindeki en düşük sıfır-haircut \(q\) eşiği 3,8 baz puandır.
Bu sonuç neden mevcut uygulamayla çelişiyor?
Çalışmanın reverse repo örneklemindeki işlemlerin yaklaşık %40'ında gerçek haircut negatiftir.
Yazarların saf risk yönetimi egzersizinde ise makul yüksek CCP kredi kalitesi varsayımlarında negatif haircut çoğunlukla gerekçelendirilememektedir.
Bu fark, piyasa teamülleriyle saf risk yönetimi açısından hesaplanan korumanın aynı olmak zorunda olmadığını göstermektedir.
Yazarlar negatif haircut gerçekten uygulanıyorsa bu ilave karşı taraf riskini telafi edecek yeterli prudential capital gereksiniminin doğru hesaplanmasının önemli olduğunu belirtmektedir.
Negatif haircut başka hangi riskleri yaratabilir?
Çalışma iki ek finansal istikrar boyutuna dikkat çekmektedir:
- Kaldıraç: sıfır veya negatif haircut, özellikle teminat yeniden kullanımıyla birlikte piyasa katılımcılarının aynı sermaye tabanıyla daha büyük pozisyon taşımasını kolaylaştırabilir.
- Procyclicality: normal dönemde çok düşük veya negatif haircut uygulayan kurumların kriz başladığında haircut'ı hızla artırması fonlama koşullarını tam stres sırasında sıkılaştırabilir.
Bu iki mekanizma haircut'ın yalnız tek bir CCP'nin mikro kredi kaybı açısından değil, sistem genelindeki likidite ve kaldıraç açısından da değerlendirilmesi gerektiğini gösterir.
2020–2024 tarihsel simülasyonunun sınırlılıkları
Yazarlar bu noktada önemli uyarılar yapmaktadır.
Birincisi, beş yıllık pencere uzun dönem temerrüt ve piyasa korelasyonlarının tamamını temsil etmek zorunda değildir.
İkincisi, dönem:
- COVID-19 salgınının başlangıcını,
- Silicon Valley Bank ve bazı ABD bölgesel bankaları sonrasındaki bulaşma endişelerini
içermektedir.
Üçüncüsü, pandemi sırasında olağanüstü kamu desteği gerçek temerrütleri bastırmış olabilir. Dolayısıyla piyasa tarafından hesaplanan PD'lerin yükselmesi ile gerçekleşmiş temerrütlerin düşük kalması arasında olağan dışı bir kopukluk bulunabilir.
Dördüncüsü, 2020–2024 döneminde görülen çapraz korelasyonların gelecekte aynı biçimde tekrarlanacağı garanti değildir.
Beşincisi, tarihsel simülasyon yaklaşımı örneklem döneminde hiç yaşanmamış kuyruk doğrusal olmayanlıklarını doğrudan üretemez.
Altıncısı, PD tahminlerinde bulunan piyasa ve muhasebe bilgilerine yansımayan yeni ağ etkileri veya olağan dışı karşılıklı türev pozisyonu birikimleri modelin dışında kalabilir.
Tier 2 CCP sonuçlarının özel sınırlılığı
Tier 2 CCP reverse repo verilerinin yalnız bir bölümü ESMA raporlama alanında görülebilmektedir.
Bu nedenle Tier 2 kayıp tahminleri özellikle alt sınır niteliğinde yorumlanmalıdır. Gerçekte gözlenmeyen reverse repo pozisyonlarının risk yapısı aynı olmak zorunda değildir.
Loss-absorbing capacity karşılaştırmasının sınırlılığı
Yazarların ideal tercihi yatırım kaynaklı NDL'leri doğrudan CCP'nin piyasa riski ve karşı taraf kredi riski için ayırdığı düzenleyici sermaye gereksinimleriyle karşılaştırmaktır.
Ancak bütün CCP'ler için karşılaştırılabilir ve kamuya açık bu veriler bulunmadığından çalışma:
- SITG,
- default fund
büyüklüklerini pratik vekil göstergeler olarak kullanmaktadır.
Bu nedenle “NDL default fund'ın %13'üdür” ifadesi, default fund'ın otomatik olarak ilk NDL kayıp karşılama kaynağı olduğu anlamına gelmez. Oran, kaybın büyüklüğünü anlaşılır bir mevcut kaynak ölçeğine göre karşılaştırmaktadır.
Merkez bankası desteği varsayımı
Stres sonuçları hesaplanırken CCP'nin mevcut serbest kaynaklarının dışında ilave kaynak kullanacağı varsayılmamaktadır.
Örneğin olası merkez bankası likidite enjeksiyonu hesaba katılmamıştır.
Yazarlar bunun banka likidite stres testlerindeki genel yaklaşımla benzer olduğunu belirtmektedir: tarihsel krizlerde böyle destek sağlanmış olsa bile stres testinin kendi dayanıklılık ölçümünde dış destek varsayılmaz.
Çalışmanın desteklediği sonuçlar
- CCP'lerin margin ve default fund nakdini yatırması clearing-member default riskinden ayrı yatırım kaynaklı NDL üretebilir.
- Doğrudan yatırım piyasa riski incelenen CCP portföylerinde görece sınırlıdır.
- Bu sınırlı piyasa riski kısa duration ve katı yatırım uygunluk kriterleriyle uyumludur.
- Reverse repo karşı taraf kredi riski bazı CCP'ler için kendi mali kaynaklarına göre önemli olabilir.
- Düşük, sıfır veya negatif haircut karşı taraf temerrüdü sırasında CCP'yi teminat değer kaybına daha açık hale getirebilir.
- Reverse repo örnekleminde yaklaşık %40 negatif haircut bulunmaktadır.
- Yazarların simetrik risk egzersizinde makul yüksek CCP kredi kalitesi varsayımları altında negatif haircut çoğu durumda risk açısından gerekçelendirilememektedir.
- Yatırım NDL'lerinin daha iyi ölçülmesi recovery ve resolution planlarındaki tetikleyici ve kaynak ihtiyacının değerlendirilmesine yardımcı olabilir.
- NDL'ler klasik default kayıplarından daha küçük olsa bile finansal stres sırasında clearing üyelerine ve daha geniş piyasa sistemine ek spillover yaratabilir.
Çalışmanın desteklemediği sonuçlar
Çalışma incelenen CCP'lerin iflas edeceğini tahmin etmemektedir.
Hesaplanan Expected Shortfall değerleri gelecekte gerçekleşecek kesin kayıp tutarları değildir.
2020–2024 tarihsel simülasyonunun bütün gelecekteki krizleri temsil ettiği iddia edilmemektedir.
Doğrudan yatırımlarda piyasa riskinin küçük bulunması, bütün CCP portföylerinin veya bütün piyasa koşullarının risksiz olduğunu göstermemektedir.
Reverse repo tarafında 15 baz puana kadar hesaplanan kayıp bütün CCP'ler için tek ortak kayıp oranı değildir.
Bir CCP'de SITG'nin yaklaşık %20 aşılması bütün CCP'lerin SITG kaynaklarının yetersiz olduğu anlamına gelmez.
NDL-Cover-2'nin default fund'ın yaklaşık %13'üne ulaşması, default fund'ın otomatik olarak yatırım NDL'sini karşılayacağı anlamına gelmez.
Haircut egzersizi, çoğu CCP için gerçek PD bilinmediğinden varsayımsal kredi kalitesi kullanmaktadır; bu nedenle bütün gerçek CCP'lerin haircut'ının kesin olarak yanlış kalibre edildiğini kanıtlamaz.
Negatif haircut'ın neden kullanıldığını çalışma kesin nedensel olarak belirlememektedir. Piyasa gücü, özel menkul kıymet talebi, portföy düzeyinde netting veya başka piyasa teamülleri olası açıklamalar olabilir ancak çalışma bunlardan birini kanıtlamamaktadır.
Çalışmanın haircut formülü sistemik riskin tamamını içeren nihai düzenleyici haircut formülü değildir. Yazarlar bunun saf mikro risk yönetimi perspektifinden yapılan simetrik bir egzersiz olduğunu açıkça belirtmektedir.
Yazarların önerdiği gelecek çalışmalar
Kaynak sonuç bölümünde birkaç araştırma yönü belirlemektedir:
- etkin haircut ve repo oranlarının daha iyi gözlenmesi,
- repo faizleri ile kabul edilen teminatın piyasa ve likidite riski arasındaki ilişkinin daha ayrıntılı modellenmesi,
- CCP'lerin kendi clearing member'larıyla likiditeyi ne ölçüde yeniden dolaşıma soktuğunun incelenmesi,
- hesaplanan NDL'lerin CCP'ye özgü recovery kurallarıyla birleştirilerek kayıpların üyelere nasıl aktarılabileceğinin değerlendirilmesi,
- reverse repo faaliyetinin daha büyük bölümünün merkezi takasa alınmasının ikili karşı taraf riskini nasıl değiştireceğinin incelenmesi,
- yatırım dışındaki diğer NDL kanallarının aynı dayanıklılık çerçevesine eklenmesi.
Genel bilimsel sonuç
Çalışmanın ana mesajı, merkezi takasın karşı taraf riskini ortadan kaldırdığı değildir. Merkezi takas karşı taraf riskini farklı bir yapıda toplar ve yönetir; aynı zamanda CCP'nin yüksek miktarda likit kaynağı yönetmesine neden olur.
Bu nakdin yatırımından elde edilen treasury income clearing maliyetlerini azaltmaya veya CCP'nin gelirini desteklemeye katkı sağlayabilir. Ancak getiri elde etme süreci yeni yatırım riskleri oluşturur.
Doğrudan yüksek kaliteli ve kısa duration'lı menkul kıymetlerde piyasa riski incelenen örneklemde sınırlı görünmektedir. Daha önemli kırılganlık, bazı CCP'lerin reverse repo karşı taraflarıyla yaptığı ve teminat tamponunun çok düşük, sıfır veya negatif olduğu işlemlerde ortaya çıkmaktadır.
Bu nedenle araştırmanın temel finansal istikrar katkısı, CCP dayanıklılığını yalnız “bir clearing member temerrüt ederse ne olur?” sorusuyla değerlendirmemektir.
Aynı zamanda şu sorunun da sorulması gerekir: CCP üyelerinden aldığı büyük nakit bakiyelerini yönetirken kendi yatırım faaliyetinden ne kadar kayıp üretebilir ve bu kaybı hangi kaynaklar absorbe edecektir?
Kaynak ve Yöntem Notu
Özgün başlık: Beyond Clearing: Central Counterparties’ Investment and Risk Management of Cash from Margin Calls
Türkçe başlık: Takasın Ötesinde: Merkezi Karşı Tarafların Teminat Çağrılarından Gelen Nakit Yatırımları ve Risk Yönetimi
Yazarlar: Elisa Letizia; Pierpaolo Grippa; Franck Viollet.
Yazar sırası: Kaynakta verildiği sırayla korunmuştur.
Kaynak departman başlığı: IMF Working Paper — Monetary and Capital Markets.
Yazar kurumları hakkında kaynak durumu: PDF ayrı bir bireysel affiliation tablosu vermemektedir. Yazar iletişim alanında Elisa Letizia ve Pierpaolo Grippa için IMF alan adlı, Franck Viollet için ESMA alan adlı e-posta adresleri bulunmaktadır. Bu iletişim bilgileri, kaynakta bulunmayan ayrıntılı görev unvanları eklemek için kullanılmamıştır.
Sorumlu yazar: Kaynak tek bir corresponding author işaretlememektedir; üç yazarın iletişim adresi verilmektedir.
Eşit katkı / eş birinci yazarlık: Kaynakta böyle bir bildirim bulunmamaktadır.
Teşekkür: Yazarlar CCP verilerini paylaşması nedeniyle Martin Ockler'e (ESRB) teşekkür etmektedir.
Kaynak türü: IMF Working Paper.
Çalışma numarası: WP/26/212.
Seri: IMF Working Papers.
Yayıncı: International Monetary Fund.
Resmî yayın tarihi: 2 Ekim 2026.
PDF tarih gösterimi: Ekim 2026.
Dağıtım için yetkilendiren: Hiroko Oura.
Hakemlik durumu: Kaynak hakemli dergi makalesi olarak sunulmamalıdır. IMF Working Paper açıklaması çalışmanın devam eden araştırmayı temsil ettiğini ve tartışma/yorum amacıyla yayımlandığını belirtmektedir.
Yayın DOI'si: 10.5089/9798229063517.001.
IMF eLibrary article-level DOI: 10.5089/9798229063517.001.A001.
Resmî bağlantı: IMF eLibrary — Working Paper 2026/212
SSRN: Kaynak PDF elektronik kopyanın SSRN abstract 7611150 üzerinden erişilebilir olduğunu belirtmektedir.
Bibliyografik başlık tutarsızlığı: PDF kapağı, iç başlık sayfası ve IMF'nin resmî eLibrary kaydı “Beyond Clearing: Central Counterparties’ Investment and Risk Management of Cash from Margin Calls” başlığını kullanmaktadır. PDF'nin “Recommended Citation” satırı ise “Non-Default Losses at Central Counterparties: A Unified Framework for Quantifying Market Risk and Counterparty Credit Risk from CCPs’ Investments” şeklinde farklı bir başlık vermektedir. Verianla ana kimliğinde resmî IMF kaydı ve PDF kapak başlığı esas alınmıştır; ikinci başlık sessizce yok sayılmamış, bu tutarsızlık burada belirtilmiştir.
JEL kodları: G23; G32; G18; G28; C58.
Kaynak anahtar kelimeleri: Central counterparties (CCPs); non-default losses; investment risk; treasury portfolios; market risk; counterparty credit risk; stress testing; liquidity risk; margin and default fund resources; procyclicality.
Coğrafi kapsam: Avrupa Birliği'nde faaliyet gösteren veya AB finansal istikrarı açısından sistemik öneme sahip CCP'ler.
AB CCP bağlamı: Kaynak 14 AB CCP'si ve Birleşik Krallık'taki iki Tier 2 CCP bağlamını ele almaktadır.
Doğrudan yatırım veri tarihi: ESMA beşinci CCP stres testi portföyleri; referans tarihi 17 Mart 2023.
Reverse repo veri tarihi: Esas olarak Aralık 2024 SFTR işlem verisi, CCP açıklamaları ve düzenleyici geri dönüşleri.
Tarihsel piyasa simülasyonu: Ocak 2020-Aralık 2024.
Piyasa şoku ufku: Beş gün.
Doğrudan yatırım yöntemi: Faiz eğrisi ve FX hareketlerinin tarihsel simülasyonu; tahvil fiyat değişimlerinin duration ve convexity yaklaşımıyla yaklaşık yeniden değerlenmesi.
Doğrudan yatırım risk metriği: %1 Expected Shortfall.
Reverse repo yöntemi: Tarihsel teminat değer şokları ile NUS-CRI zamanla değişen karşı taraf PD'leri kullanılarak bütün temerrüt kombinasyonlarının değerlendirilmesi.
Reverse repo Expected Shortfall seviyesi: \(\alpha=0{,}001\).
Alternatif reverse repo metriği: NDL-Cover-2; her gün en büyük iki koşullu kaybın birlikte değerlendirilmesine dayanmaktadır.
Doğrudan yatırım örneklemi: Anlamlı doğrudan yatırım portföyüne sahip sekiz CCP.
Doğrudan yatırım temel sonucu: %1 Expected Shortfall medyanı yaklaşık 4 baz puan; medyan kayıp yaklaşık %1,1 SITG ve %1,4 default fund büyüklüğündedir.
Reverse repo temel sonucu: Expected Shortfall çoğu durumda yatırılan nakdin yaklaşık 15 baz puanına kadar çıkmaktadır. Bazı CCP'lerde kayıp kendi kaynaklarına göre önemlidir; bir örnekte SITG yaklaşık %20 aşılmaktadır. NDL-Cover-2 yaklaşık %13 default fund düzeyine kadar ulaşmaktadır.
Haircut verisi: İncelenen reverse repo işlemlerinin yaklaşık %40'ında negatif haircut bulunmaktadır.
Haircut yöntemi: Repo karşı tarafı PD'si, CCP PD'si ve teminat getirisi dağılımının 1. ve 99. yüzdelikleriyle oluşturulan simetrik risk yönetimi yaklaşımı.
Haircut karşı-olgusu: A−–A+ CCP kredi kalitesi varsayımında biri dışında bütün CCP–repo karşı tarafı çiftlerinde pozitif haircut gerekçelidir; AA− veya üstünde varsayımsal kredi kalitesinde bütün incelenen çiftlerde pozitif haircut gerekçelidir.
Önemli veri sınırlılığı: Tier 2 CCP reverse repo verisi kısmi olduğundan bunlar için hesaplanan kayıplar alt sınır niteliğindedir.
Önemli model sınırlılığı: Konsantre pozisyonların zorunlu tasfiyesinden doğabilecek concentration add-on'lar NDL simülasyonuna dahil edilmemiştir.
Tarihsel simülasyon sınırlılığı: 2020–2024 dönemi kısa olup COVID-19 ve ABD bölgesel bankacılık stresi gibi olağan dışı olayları içermektedir; dönemde gözlenen korelasyonların uzun vadeyi temsil ettiği varsayılamaz.
Ağ riski sınırlılığı: Tarihsel örneklemde görülmemiş kuyruk doğrusal olmayanlıkları ve mevcut piyasa/muhasebe bilgilerinde yansımayan olağan dışı yeni karşı taraf ağ etkileri model dışında kalabilir.
Loss-absorbing capacity sınırlılığı: Bütün CCP'ler için doğrudan karşılaştırılabilir piyasa ve karşı taraf kredi riski sermaye gereksinimleri kamuya açık olmadığından SITG ve default fund pratik vekiller olarak kullanılmıştır.
Finansman bildirimi: Kaynakta ayrı ve standart bir araştırma finansmanı beyanı bulunmamaktadır.
Çıkar çatışması: Kaynakta ayrı ve standart bir çıkar çatışması beyanı bulunmamaktadır.
Veri erişilebilirliği: Kaynak ESMA, SFTR, CCP regulatory returns, ticari piyasa veri sağlayıcıları ve NUS-CRI gibi veri kaynaklarını açıklamaktadır; herkese açık tek bir replikasyon veri paketi veya standart Data Availability Statement verilmemektedir.
CRediT / yazar katkıları: Kaynakta standart bir CRediT katkı beyanı bulunmamaktadır.
Lisans / telif: © 2026 International Monetary Fund. PDF “Not for Redistribution” ibaresi taşımaktadır. Creative Commons lisansı belirtilmemektedir.
Kurumsal görüş uyarısı: IMF Working Paper açıklamasına göre çalışmadaki görüşler yazarlara aittir ve IMF'nin, IMF Executive Board'un veya IMF yönetiminin görüşlerini zorunlu olarak temsil etmez.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir