


1. Mənbə həqiqətən əvvəldən axıra qədər və vizualları ilə birlikdə nəzərdən keçirildimi? Bəli; 28 səhifəlik mənbə, metod tənlikləri, üç cədvəl, beş şəkil, nəticələr, haşiyələrdəki metod məhdudiyyətləri və gələcək tədqiqat bölməsi nəzərdən keçirildi. 2. Elmi nəticələrin hamısı mənbəyə əsaslanırmı? Bəli; mənbədə olmayan itki, PD, haircut, kapital nisbəti və ya stress nəticəsi yaradılmadı. 3. Biblioqrafik kimlik doğrudurmu; xarici veb yalnız biblioqrafik yoxlama üçün istifadə edilibmi? Bəli. IMF eLibrary yalnız başlığın, tarixin, seriyanın və DOI-nin yoxlanması üçün istifadə edildi. PDF-də tövsiyə olunan istinad başlığı ilə üz qabığı başlığı arasındakı uyğunsuzluq gizlədilmədi. 4. Simulyasiya / təcrübə / sahə / nəzəri ayrımı düzgündürmü? Bəli. Tədqiqat real CCP portfel və əməliyyat məlumatlarını tarixi bazar simulyasiyaları və qarşı tərəf defoltu simulyasiyası ilə birləşdirən risk modelləşdirmə işidir; nəticələr gələcəkdə baş verəcək dəqiq itkilər kimi təqdim edilmədi. 5. Mənbədə mərkəzi formula, metod parametri, şəkil və ya rəqəmsal nəticə buraxılıbmı? Duration-convexity yenidən qiymətləndirmə tənliyi, reverse repo artıq təminat tənliyi, defolt kombinasiyası üzrə itki tənliyi, Expected Shortfall səviyyələri və simmetrik haircut tənliyi işlənib. 6. Mənbə şəkillərinin elmi mesajı düzgündürmü? Bəli. Müəllif hüququ səbəbindən mənbə qrafikləri köçürülmədi; dəqiq rəqəmsal nəticələr mətn və orijinal cədvəllərlə, metod əlaqəsi isə müstəqil SVG ilə təqdim edildi. 7. Altı struktur H2 sırası qorunurmu? Bəli. 8. Əlavə H2-lər varsa, yalnız yüksək dəyərli AEO suallarıdırmı? Bəli; CCP, NDL, Expected Shortfall və reverse repo/haircut əlaqəsi tədqiqatın mərkəzini anlamaq üçün müstəqil sual dəyəri daşıyır. 9. Əsas elmi entity/metod/model açıq və mənbə ilə dəstəklənən şəkildə müəyyən edilibmi? Bəli; mərkəzi qarşı tərəf, NDL və tarixi simulyasiyaya əsaslanan risk çərçivəsi ilk istifadələrdə açıqlandı. 10. Tədqiqatın dəstəklədiyi / dəstəkləmədiyi şərh sərhədi görünürmü? Bəli; tarixi simulyasiya gələcəyin dəqiq itki proqnozu kimi, fərzi haircut təlimi isə real CCP kredit reytinqlərinin ölçülməsi kimi təqdim edilmədi. 11. HTML/SVG/Base64 struktur baxımından təhlükəsizdirmi? Bəli; script, iframe, event handler, xarici vizual, foreignObject və pozulmuş data URI yoxdur. SVG müstəqil və miqyassız izahlı sxemdir. 12. Məqalə tərcümə üçün təhlükəsizdirmi və elmi təfərrüat tərcümə rahatlığı naminə azaldılıbmı? Bəli; canonical terminlər ardıcıl saxlanıldı, tənliklər MathJax daxilində ayrıldı və metod təfərrüatı qorundu. MÜƏLLİF HÜQUQU / LİSENZİYA ALT-QAPISI: 1. Mənbə lisenziyası yoxlanılıbmı? Mənbə © 2026 International Monetary Fund və “Not for Redistribution” işarəsini daşıyır; Creative Commons açıq lisenziyası göstərilmir. 2. Pulsuz çıxış açıq lisenziya sayılıbmı? Xeyr. 3. Working Paper versiyası düzgün ayrılıbmı? Bəli; mənbə IMF Working Paper WP/26/212-dir. 4. Mənbə mətn paraqraf-paraqraf yenidən yazılıbmı? Xeyr; elmi məzmun müstəqil türk dilində izahla yenidən qurulub. 5. Abstract və ya conclusion mexaniki şəkildə tərcümə edilibmi? Xeyr. 6. Uzun birbaşa sitat istifadə olunubmu? Xeyr. 7. Mənbə şəkli ekran görüntüsü və ya crop kimi istifadə olunubmu? Xeyr. 8. Yenidən çəkilmiş vizual faktiki əlaqələrə əsaslanırmı? Bəli; SVG yalnız metodun mənbədə açıq şəkildə müəyyən edilmiş axınını göstərir. 9. Üçüncü tərəf qrafik və məlumatları ayrılıbmı? Bəli; ESRB/ESMA/FSB kimi üçüncü tərəf nəticələri müəlliflərin yeni nəticəsi kimi göstərilmədi. 10. Creative Commons şərtini tətbiq etmək lazımdırmı? Xeyr; açıq CC lisenziyası müəyyən edilmədi. 11. Mənbənin göstərilməsi icazə varmış kimi şərh edilibmi? Xeyr. 12. Verianla mətni orijinal mənbənin təqdimatını əvəz edən materiala çevrilibmi? Xeyr; orijinal mətn və şəkillər köçürülməyib. 13. Çoxdilli versiya sonradan mənbə PDF əvəzinə müstəqil türk dilli Verianla mətnindən hazırlana bilərmi? Bəli. 14. Lisenziya qeyri-müəyyənliyində fail-closed tətbiq olunubmu? Bəli; orijinal qrafiklər yenidən istifadə edilmədi.
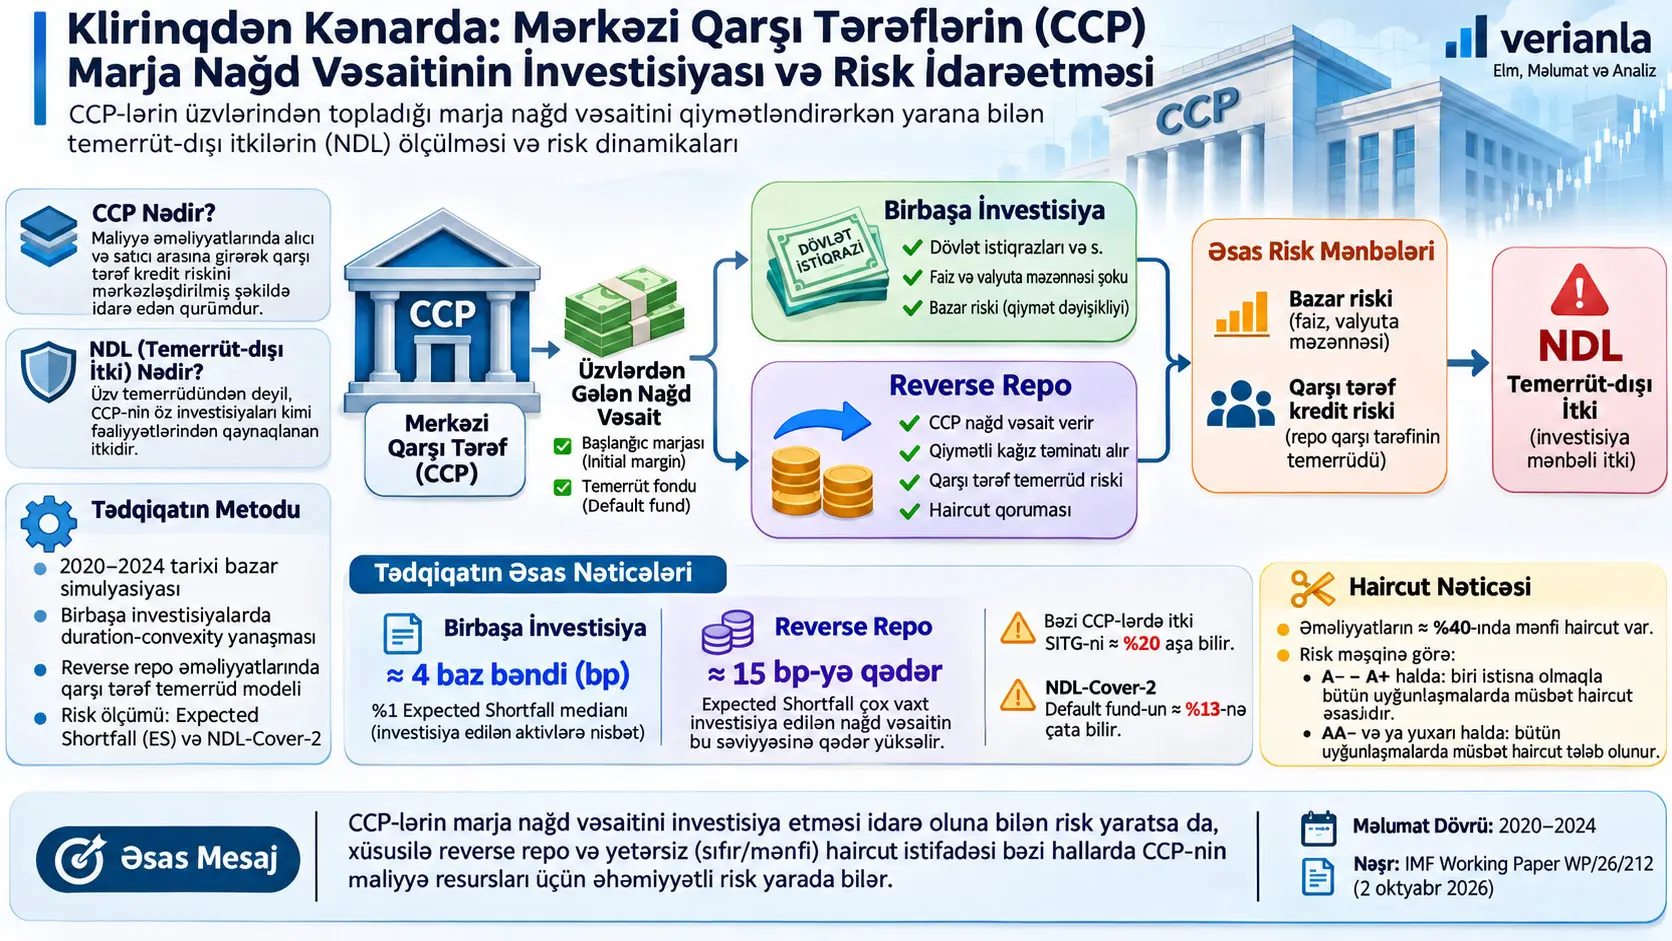
Mərkəzi qarşı tərəf (Central Counterparty, CCP), maliyyə əməliyyatlarında alıcı ilə satıcı arasına daxil olaraq hər satıcıya qarşı alıcı, hər alıcıya qarşı satıcı mövqeyinə gələn və qarşı tərəf kredit riskini mərkəzləşdirilmiş şəkildə idarə edən maliyyə bazarı infrastrukturudur. Elisa Letizia, Pierpaolo Grippa və Franck Viollet-in tədqiqatı, CCP-lərin ilkin marja, variasiya marjası və defolt fondu töhfələri vasitəsilə topladığı böyük nağd qalıqları investisiyaya yönəldərkən üzləşə biləcəyi defoltdan kənar itkiləri (non-default losses, NDLs) ölçmək üçün tarixi simulyasiya ilə qarşı tərəf defoltu modelləşdirməsini birləşdirən çərçivə hazırlayır.
Tədqiqatın diqqət mərkəzi klirinq üzvünün defoltundan yaranan klassik CCP itkiləri deyil. Araşdırma CCP-yə təqdim olunan nağdın dövlət istiqrazları, bank depozitləri və xüsusilə reverse repo əməliyyatları kimi alətlərdə yerləşdirilməsindən yarana biləcək investisiya itkilərini araşdırır. Bu itkilər bazar qiymətlərinin dəyişməsindən və ya CCP-nin reverse repo qarşı tərəfinin defolta düşməsindən qaynaqlana bilər.
Metod iki əsas investisiya növünü ayrıca nəzərdən keçirir. Birbaşa istiqraz investisiyalarının bazar dəyəri 2020-ci ilin yanvarından 2024-cü ilin dekabrına qədər olan dövrdə real tarixi faiz və valyuta məzənnəsi hərəkətlərinin beşgünlük pəncərələr şəklində portfelə tətbiqi ilə yenidən hesablanır. İstiqraz dəyərindəki dəyişiklik duration və convexity yanaşması ilə təxmini ölçülür. Reverse repo əməliyyatlarında isə eyni təminat bazarı şoklarına əlavə olaraq repo qarşı tərəflərinin mümkün defolt kombinasiyaları modelləşdirilir.
Birbaşa investisiya nəticələrində bazar riski nisbətən məhduddur. Mənbə birbaşa investisiyası əhəmiyyətli həcmdə olan səkkiz CCP üçün %1 səviyyəsində Expected Shortfall medianını investisiya edilmiş aktivlərin təxminən 4 baza bəndi kimi hesablayır. Bu median itki CCP-nin skin-in-the-game resursunun təxminən %1,1-inə və default fund-un təxminən %1,4-nə uyğun gəlir.
Reverse repo tərəfində mənzərə fərqlidir. İtkilər investisiya edilmiş nağd məbləğinə nisbətdə əksər hallarda kiçik görünsə də, bəzi CCP-lərin öz itki udma resurslarına nisbətdə əhəmiyyətli ola bilər. Tədqiqatda reverse repo Expected Shortfall itkiləri əksər CCP-lər üçün investisiya edilmiş nağdın təxminən 15 baza bəndinədək yüksəldiyi halda, bir nümunədə hesablanan itki CCP-nin skin-in-the-game resursunu təxminən %20 aşır. NDL-Cover-2 göstəricisi bəzi CCP-lərdə default fund-un %7-sini keçir və ən yüksək halda təxminən %13-ə çatır.
Bu fərqin mühüm səbəblərindən biri reverse repo əməliyyatlarında istifadə olunan aşağı, sıfır və ya mənfi haircut səviyyələridir. Tədqiqatın nümunəsindəki reverse repo əməliyyatlarının təxminən %40-ı mənfi haircut daşıyır. Mənfi haircut halında CCP-nin verdiyi nağdın qarşılığında aldığı təminatın cari bazar dəyəri nağd məbləğindən daha aşağı ola bilər. Qarşı tərəfin defoltu ilə təminat qiymətinin enməsi eyni vaxtda baş verərsə, CCP kifayət qədər təminatsız qala bilər.
Müəlliflər hər iki tərəfin defolt ehtimalını və təminat gəlirlərinin iki quyruğunu birlikdə nəzərə alan simmetrik haircut təlimi də tətbiq edirlər. Bu təlimdə CCP-nin fərzi kredit keyfiyyətinin A− ilə A+ arasında olduğu qəbul edildikdə araşdırılan CCP–repo qarşı tərəfi cütlərinin biri istisna olmaqla hamısında müsbət haircut risk idarəetməsi baxımından əsaslandırılır. CCP-nin AA− və ya daha yüksək kredit keyfiyyətində olduğu fərz edildikdə isə araşdırılan bütün cütlərdə müsbət haircut tələb olunur.
Ən mühüm şərh sərhədi: Tədqiqatın hesabladığı NDL dəyərləri gələcəkdə baş verəcək dəqiq itkilər deyil. Nəticələr 2020–2024 tarixi bazar hərəkətlərinin müəyyən portfel strukturlarına və təxmin edilən qarşı tərəf defolt ehtimallarına tətbiqi ilə əldə olunan stress/risk ölçüləridir. Tarixi dövr qısa olduğuna və qeyri-adi stress hadisələrini əhatə etdiyinə görə gələcək bazar və defolt korrelyasiyalarının eyni olacağını fərz etmək olmaz.
Mərkəzi Qarşı Tərəf (CCP) Nədir?
Mərkəzi qarşı tərəf klirinqə tabe olan maliyyə əməliyyatının iki tərəfi arasına daxil olaraq qarşı tərəf kredit riskini mərkəzləşdirən bazar infrastrukturudur; CCP üzvlərin defoltuna qarşı ilkin marja, variasiya marjası, defolt fondu və öz maliyyə resursları kimi çoxsaylı müdafiə qatlarını idarə edir.
CCP-lər maliyyə sistemi üçün niyə vacibdir?
2007–2009 Qlobal Maliyyə Böhranından əvvəl bir çox törəmə əməliyyatı iki qarşı tərəf arasında birbaşa həyata keçirilirdi. Belə strukturda A qurumunun B qurumuna, B qurumunun isə başqa qurumlara olan öhdəlikləri mürəkkəb və qeyri-şəffaf qarşı tərəf şəbəkəsi yarada bilirdi.
Böhrandan sonra mərkəzi klirinqin genişləndirilməsi ilə CCP-lər bu ikitərəfli şəbəkələrin mühüm hissəsinin ortasına yerləşdirildi. Bu struktur çoxtərəfli netləşdirmə, təminatlandırma və ortaq defolt fondları vasitəsilə qarşı tərəf riskini azalda bilər.
Lakin risk tamamilə yox olmur. Risklərin böyük hissəsinin az sayda CCP üzərində mərkəzləşməsi CCP-nin öz maliyyə və ya likvidlik çətinliyinin sistemik nəticə doğura biləcəyi deməkdir. Tədqiqatın başlanğıc nöqtələrindən biri məhz budur: CCP yalnız üzvlərinin defoltlarını deyil, öz balansında etdiyi investisiyalardan yaranan itkiləri də idarə edə bilməlidir.
Initial margin nədir?
Initial margin, yəni ilkin marja, klirinq üzvünün gələcəkdə defolta düşməsi halında mövqeyinin bağlanması zamanı yarana biləcək potensial bazar itkisini qarşılamaq məqsədilə əvvəlcədən CCP-yə yatırdığı təminatdır.
İlkin marjanın bir hissəsi nağd şəkildə yatırılır. Tədqiqatın araşdırdığı investisiya riski baxımından mühüm məqam budur: CCP-yə daxil olan bu nağd böyük məbləğlərə çata bilər və CCP nağdı tamamilə fəaliyyətsiz saxlamaq əvəzinə müəyyən təhlükəsiz və likvid alətlərdə yerləşdirə bilər.
Variation margin nədir?
Variation margin, yəni variasiya marjası, mövcud mövqelərin bazar dəyərindəki gündəlik və ya gün ərzində baş verən dəyişikliklərin tərəflər arasında ötürülməsini təmin edən ödəniş axınıdır.
Mənbə əvvəlcədən maliyyələşdirilmiş resurslardan bəhs edərkən rutin variation margin-i bunlardan ayırır; çünki variation margin adətən gün sonu təminat dövrü daxilində ödənilir.
Default fund nədir?
Default fund, yəni defolt fondu, klirinq üzvlərinin birgə maliyyələşdirdiyi və defolta düşən üzvün öz təminatları kifayət etmədikdə istifadə oluna bilən qarşılıqlı itki udma resursudur.
Defolt fondunun istifadəsi klassik CCP default waterfall, yəni defolt itkisi şəlaləsinin bir hissəsidir.
Default waterfall necə işləyir?
Mənbədə izah edilən ümumi ardıcıllıq belədir:
- Əvvəlcə defolta düşən üzvün öz margin resursları istifadə edilir.
- Sonra defolta düşən üzvün default fund töhfəsi tükədilir.
- Bunlar kifayət etməzsə, CCP-nin məhdud öz töhfəsi işə düşür.
- Daha sonra defolta düşməyən üzvlərin yaratdığı ortaq default fund istifadə oluna bilər.
- Recovery mərhələsində əlavə nağd çağırışları, variation margin gains haircutting və ya müqavilələrin qismən dayandırılması kimi əlavə alətlər istifadə oluna bilər.
Skin-in-the-game (SITG) nədir?
Skin-in-the-game (SITG), defolt şəlaləsi daxilində CCP-nin öz resurslarından qoyduğu məhdud maliyyə töhfəsidir. Bunun iqtisadi məntiqi CCP-nin yalnız üzvlərin pulunu idarə edən qurum olmamasını və öz kapitalının da risk altında qalmasını təmin etməklə ehtiyatlı risk idarəetməsinə stimul yaratmaqdır.
Bu tədqiqatda SITG başqa səbəbdən də vacibdir. İnvestisiya mənşəli NDL-lər klassik clearing default waterfall-dan kənarda yarandığı üçün müəlliflər hesablanan investisiya itkilərini CCP-nin onları absorbsiya edə biləcək öz resursları ilə müqayisə etmək istəyirlər.
Defoltdan Kənar İtki (NDL) Nədir?
Defoltdan kənar itki klirinq üzvünün clearing öhdəliyini yerinə yetirə bilməməsindən deyil, CCP-nin öz əməliyyatı və ya investisiyaları kimi digər fəaliyyətlərindən yaranan itkidir; bu tədqiqat xüsusilə margin və default fund mənbəli nağdın investisiyasından yarana biləcək NDL-ləri araşdırır.
NDL ilə klassik clearing member default itkisi eyni şey deyil
Clearing member-ın defolta düşməsi nəticəsində yaranan zərər CCP-nin əsas default management mexanizminin mövzusudur.
NDL isə, məsələn:
- CCP-nin investisiya portfelində istiqraz qiymətlərinin düşməsi,
- repo qarşı tərəfinin defolta düşməsi,
- saxlama və ya investisiya fəaliyyətlərindən yaranan zərər,
- əməliyyat hadisələri, kiber hadisələr və ya hüquqi zərərlər
kimi başqa səbəblərdən yarana bilər.
Bu tədqiqat bütün NDL növlərini modelləşdirmir. Araşdırmanın kəmiyyət baxımından diqqət mərkəzi investisiya mənşəli NDL-lərdir.
CCP ona verilən nağdı niyə investisiya edir?
CCP-nin əsas məqsədi təminat resurslarını təhlükəsiz və lazım olduqda sürətlə istifadə edilə bilən vəziyyətdə saxlamaqdır. Bununla yanaşı, böyük nağd qalıqları gəlirdən tam asılı olmadan saxlamaq fürsət xərci yaradır.
Bu səbəbdən CCP-lər nağdı:
- mərkəzi bank depozitində,
- bank depozitlərində,
- yüksək keyfiyyətli dövlət istiqrazlarında,
- reverse repo əməliyyatlarında
yerləşdirə bilər.
Mənbə tədqiqatın əsas gərginliyi belədir: təhlükəsizlik və likvidlik əsas məqsəddir, lakin gəlir axtarışı CCP-yə clearing fəaliyyətindən fərqli yeni risklər əlavə edə bilər.
Aİ tənzimləməsi investisiyaları necə məhdudlaşdırır?
Tədqiqatın nəzərdən keçirdiyi Avropa İttifaqı çərçivəsində EMIR Maddə 47 və əlaqəli texniki standartlar CCP investisiya siyasətlərinin yüksək likvidlik, diversifikasiya və aşağı bazar/kredit riski prinsiplərinə əsaslanmasını tələb edir.
Mənbədə təqdim edilən tənzimləyici struktur çərçivəsində portfelin orta qalıq müddəti iki il ilə məhdudlaşdırılır və mərkəzi bankda saxlanılmayan nağdın yüksək təhlükəsizlik səviyyəli maliyyə qurumlarına yerləşdirilməsi nəzərdə tutulur.
Bu qaydalar birbaşa investisiya tərəfində bazar riskinin niyə nisbətən məhdud çıxdığını anlamaq baxımından vacibdir: portfellər ümumiyyətlə qısamüddətli və yüksək keyfiyyətli alətlərə yönəlir.
CCP nağd investisiyalarının coğrafiyaya görə fərqlənməsi
Tədqiqat Avropa CCP-lərinin ABŞ və Asiyadakı CCP-lərlə müqayisədə reverse repo istifadəsinə daha çox, mərkəzi bank depozitlərinə isə daha az çəki verə bildiyini bildirir.
Bunun səbəblərindən biri müxtəlif valyutalarda mərkəzi bank imkanlarına çıxışın eyni olmamasıdır. Məsələn, avro zonasında səlahiyyətli və nəzarət olunan CCP-lərin avro ilə mərkəzi bank depozit imkanları ilə ABŞ dollarındakı imkanları eyni şərtlərə malik deyil.
Beləliklə, CCP-nin investisiya portfeli yalnız risk seçimini deyil, çıxış əldə edə bildiyi mərkəzi bank və pul bazarı infrastrukturunu da əks etdirə bilər.
Likvidlik stressi zamanı CCP necə nağd yarada bilər?
Mənbə dörd əsas kanal sadalayır:
- Müddəti başa çatan investisiyalar: müddəti bitən investisiya yenidən yatırılmadan nağd saxlanıla bilər.
- Repo və valyuta kredit xətləri: yüksək keyfiyyətli aktivlər təminat göstərilərək eyni gün maliyyələşmə əldə edilə bilər.
- Valyuta əməliyyatları: bir valyutadakı artıq likvidlik qısamüddətli FX swap vasitəsilə başqa valyutadakı çatışmazlığı qarşılamaq üçün istifadə edilə bilər.
- Aktiv satışı: portfel aktivləri bazar vasitəçisinə satılaraq nağda çevrilə bilər.
Konsentrasiya xərci nədir?
CCP-nin əlindəki mövqe bazarın normal gündəlik əməliyyat həcminə nisbətən çox böyükdürsə, aktivin hamısını qısa müddətdə satmaq üçün bazar qiymətindən endirim etmək lazım gələ bilər. Bu əlavə xərc konsentrasiya xərci kimi nəzərdən keçirilir.
Mənbə nümunə kimi ESMA-nın beşinci CCP stress testində investisiya dərəcəli 1–5 il müddətli dövlət istiqrazlarını göstərir: mövqe orta gündəlik həcmin %50-sinə çatdıqda 15 baza bəndi, %100-ünə çatdıqda 30 baza bəndi likvidasiya xərci fərz edilmişdir.
Lakin mühüm məhdudiyyət budur: bu tədqiqatın NDL simulyasiyalarına konsentrasiya add-on-ları daxil edilməyib. Buna görə hesablanan investisiya NDL-ləri konsentrə olunmuş mövqelərin məcburi satışından yarana biləcək əlavə qiymət təsirini əhatə etmir.
Reverse Repo və Haircut Niyə Vacibdir?
Reverse repo əməliyyatında CCP nağd verən tərəfdir və qarşılığında qiymətli kağız təminatı alır; qarşı tərəf defolta düşdükdə təminat dəyəri nağd alacağından aşağı düşərsə, CCP zərər görə biləcəyi üçün haircut səviyyəsi qarşı tərəf kredit riskinə qarşı əsas qoruma qatlarından biridir.
Reverse repo nədir?
CCP baxımından reverse repo əməliyyatı sadələşdirilmiş şəkildə belə işləyir:
- CCP qarşı tərəfə müəyyən məbləğdə nağd verir.
- Qarşı tərəf CCP-yə qiymətli kağız təminatı təqdim edir.
- Əməliyyatın sonunda qarşı tərəf nağdı geri ödəyir.
- CCP təminatı qarşı tərəfə geri qaytarır.
Normal şəraitdə əməliyyat qısamüddətli və təminatlıdır. Lakin qarşı tərəf defolta düşərsə, CCP ona qoyulmuş təminatı satmaq məcburiyyətində qala bilər.
Bu vaxt təminatın qiyməti düşübsə, CCP-nin əlindəki aktiv nağd alacağını tam ödəməyə bilər.
Haircut nədir?
Haircut, təminatın bazar dəyəri ilə qarşılığında verilən nağd arasında yaradılan təhlükəsizlik tamponudur.
Müsbət haircut halında nağd verən tərəf verdiyi nağddan daha yüksək bazar dəyərinə malik təminat alır. Bu tampon defoltdan sonra təminatın qiyməti düşsə belə itkini azaltmağa kömək edə bilər.
Sıfır haircut halında mövcud təminat dəyəri ilə nağd ayağı arasında belə əlavə tampon yoxdur.
Mənfi haircut halında isə təminatın cari dəyəri verilən nağddan daha aşağı ola bilər. Belə vəziyyətdə CCP qarşı tərəf defoltuna qarşı daha az təminat qorumasına malikdir.
Clearing haircut ilə reverse repo haircut niyə eyni deyil?
Mənbə diqqətçəkən fərq göstərir. CCP-nin clearing fəaliyyətində üzvlərdən aldığı təminatlara tətbiq etdiyi haircut-lar eyni növ qiymətli kağızlarda olduqca yüksək ola bildiyi halda, CCP-nin öz non-clearing reverse repo investisiyalarında aldığı təminatlarda haircut-lar sıfır və ya mənfi ola bilər.
Tədqiqat bu fərqi mühüm risk idarəetməsi sualı kimi nəzərdən keçirir.
Recovery ilə resolution arasındakı fərq
Recovery, CCP-nin ciddi maliyyə çətinliyindən sonra əvvəlcədən hazırlanmış öz plan və alətləri ilə fəaliyyətini davamlı hala gətirməyə çalışdığı mərhələdir.
Recovery alətləri arasında əlavə nağd çağırışları, variation margin gains haircutting və ya müəyyən müqavilələrin qismən bağlanması ola bilər.
Resolution isə recovery tədbirlərinin CCP-nin yaşaya bilmə qabiliyyətini bərpa etməyə kifayət etmədiyi və ya recovery tətbiqinin daha geniş maliyyə sabitliyini təhlükəyə atacağı halda resolution orqanının müdaxilə etdiyi mərhələdir.
Tədqiqatın siyasət baxımından əhəmiyyəti burada üzə çıxır: investisiya mənşəli NDL kifayət qədər böyükdürsə, klassik üzv defoltu baş verməmiş olsa belə CCP-ni recovery və ya resolution resurslarına yaxınlaşdıra bilər.
Tədqiqatın Metodu və Nəticələri
Expected Shortfall Bu Tədqiqatda Nəyi Ölçür?
Expected Shortfall, tədqiqatın yaratdığı investisiya itkisi paylanmasının ən pis quyruğundakı itkilərin böyüklüyünü ümumiləşdirən risk ölçüsüdür; birbaşa investisiyalarda %1 quyruq səviyyəsi, reverse repo analizində isə mənbə notasiyası ilə \(\alpha=0{,}001\) səviyyəsi istifadə olunur.
Tarixi simulyasiya dövrü
Müəlliflər bazar hərəkətlərini modelləşdirmək üçün 2020-ci ilin yanvarı–2024-cü ilin dekabrı tarixi dövründən istifadə edirlər.
Birbaşa investisiyalarda keçmiş:
- faiz əyrisi hərəkətləri,
- müxtəlif müddətlər üzrə gəlirliliklər,
- valyuta məzənnəsi hərəkətləri
beşgünlük saxlama üfüqləri şəklində mövcud portfelə tətbiq edilir.
Bu yanaşmanın mühüm xüsusiyyəti gəlirlərin müəyyən nəzəri ehtimal paylanmasına uyğun olduğunu fərz etməyi tələb etməməsidir. Tarixdə birlikdə baş vermiş faiz, müddət və FX hərəkətlərinin birgə strukturu qorunur.
Niyə beşgünlük üfüq?
Mənbə birbaşa investisiya portfeli üçün bazar dəyəri dəyişikliklərini \(k=5\) günlük saxlama müddətində hesablayır.
Bu rəqəm tədqiqatın metod parametridir. Verianla izahında fərqli üfüq sınaqdan keçirilməyib və beş günün başqa dəyərlə əvəzlənməsi halında yeni nəticə yaradılmayıb.
Birbaşa investisiyalarda istiqraz dəyərinin dəyişməsi
Mənbə əvvəlcə nominal valyutadakı dəyər dəyişikliyini:
\[ \Delta_k V(t,T) = V(t)-V(t-k) = V_L(T)\cdot\Delta_k^{\%}V(t,T) \]
şəklində ifadə edir.
Burada:
- \(t\): tarixi simulyasiyadakı gün,
- \(k=5\): beşgünlük saxlama üfüqü,
- \(T\): portfelin kəsim / istinad tarixi,
- \(V_L(T)\): istiqrazın öz denominasiya valyutasındakı istinad dəyəridir,
- \(\Delta_k^{\%}V(t,T)\): beşgünlük faizlə dəyər dəyişikliyidir.
Faizlə dəyər dəyişikliyi:
\[ \Delta_k^{\%}V(t,T) = \frac{FX(t)-FX(t-k)}{FX(t)} - \left( D\cdot\Delta_k y(t,T) - \frac{s}{2}\Delta_k y(t,T)^2 \right) \]
formasında təxmini hesablanır.
Bu tənliyin birinci həddi nəyi ifadə edir?
\[ \frac{FX(t)-FX(t-k)}{FX(t)} \]
həddi istiqrazın dəyəri avro ilə qiymətləndirilərkən beşgünlük valyuta məzənnəsi hərəkətinin təsirini daşıyır.
Mənbə \(FX(t)\)-ni müvafiq tarixdə avroya çevirmə üçün istifadə olunan valyuta məzənnəsi kimi müəyyən edir. Mənbə bu izahdan əlavə fərqli məzənnə kotirovkasını Verianla-nın fərz etməsinə imkan vermədiyi üçün məzənnənin istiqaməti haqqında əlavə tərif verilməyib.
Duration nə iş görür?
\(D\), istiqrazın duration ölçüsüdür. Duration faiz/gəlirlilik dərəcəsindəki kiçik dəyişikliklərə qarşı istiqraz qiymətinin birinci dərəcəli həssaslığını təxmini ifadə edir.
Tənlikdə:
\[ -D\cdot\Delta_k y \]
əlaqəsi gəlirlilik yüksəldikdə istiqraz qiymətinin ümumiyyətlə aşağı düşməsi istiqamətindəki birinci dərəcəli qiymət təsirini tutur.
Convexity nə iş görür?
\(s\), istiqrazın convexity ölçüsüdür.
Duration təxmini əlaqənin xətti hissəsini daşıyarkən convexity qiymət-gəlirlilik əlaqəsindəki əyriliyi ikinci dərəcəli hədlə düzəldir:
\[ \frac{s}{2}\Delta_k y^2. \]
Beləliklə, mənbə yalnız duration istifadə edən sadə xətti qiymət yanaşması ilə kifayətlənmir, böyük gəlirlilik dəyişikliklərində ikinci dərəcəli qiymət təsirini də təxmini nəzərə alır.
Birbaşa investisiya məlumatları
Birbaşa investisiya portfelləri üçün ESMA-nın beşinci CCP stress testində istinad tarixi 17 mart 2023 olan ISIN səviyyəli portfel məlumatlarından istifadə edilib.
Hər istiqraz:
- emitent ölkə,
- müddət,
- müvafiq dövlət istiqrazı gəlirlilik əyrisi
ilə uyğunlaşdırılaraq tarixi faiz şoku müəyyən edilir.
İstiqrazın duration-ına dəqiq uyğun gələn indeks müddəti olmadıqda mənbə yaxın müddətli istiqraz indekslərinin gəlirlilik dəyişiklikləri arasında interpolasiyadan istifadə edir.
Birbaşa investisiya nəticəsi
Çərçivə birbaşa investisiyası nəzərə alınmayacaq qədər kiçik olmayan səkkiz CCP üzərində tətbiq edilib.
| Metrik | Mənbə nəticəsi | Şərh |
|---|---|---|
| %1 Expected Shortfall medianı | Təxminən 4 baza bəndi | İnvestisiya edilmiş birbaşa investisiya aktivlərinə nisbət. |
| Median itki / SITG | %1,1 | CCP-nin öz töhfəsinə görə itki. |
| SITG nisbəti üçün təxmini kvartillərarası interval | %0,5–%3 | CCP-lər arasındakı paylanmanı göstərir. |
| Median itki / default fund | %1,4 | Default fund müqayisəsi real NDL absorbsiya ardıcıllığı kimi deyil, praktik tutum göstəricisi kimi istifadə edilib. |
| Default fund nisbəti üçün təxmini kvartillərarası interval | %1–%2 | Mənbədə təxmini olaraq bildirilir. |
Baza bəndi (basis point, bp), faiz bəndinin yüzdə biridir. Buna görə 1 bp = 0,01 faiz bəndidir. Buradakı 4 bp portfel ölçüsünə nisbətlənmiş risk ölçüsüdür; 4 faiz demək deyil.
Niyə birbaşa investisiya bazar riski məhdud çıxır?
Müəlliflərin şərhi nəticələrin CCP investisiyalarındakı sərt uyğunluq meyarları və qısa müddətlərlə uyğun olduğudur.
Mənbədə birbaşa investisiya portfellərinin çəkili orta qalıq müddəti 1,5 ildən aşağı, orta göstəricisi isə təxminən 0,7 il verilir. Duration əksər CCP-lər üçün üç aydan aşağıdır; lakin daha uzun duration daşıyan bir neçə portfel də var.
Beləliklə, nəticə “istiqrazlarda bazar riski yoxdur” mənasına gəlmir. Tədqiqatın araşdırdığı CCP portfellərində mövcud qısa müddət və investisiya məhdudiyyətləri altında tarixi bazar riski nisbətən məhdud hesablanıb.
Reverse repo nümunəsinin strukturu
14 Aİ CCP-sindən yeddisi reverse repo istifadə edir. İki Aİ-dən kənar Tier 2 CCP-nin hər ikisi də reverse repo istifadə edir.
| Xüsusiyyət | Aİ CCP-ləri | Tier 2 CCP-lər |
|---|---|---|
| Reverse repo istifadə edən | 14 CCP-nin 7-si | 2 CCP-nin 2-si |
| Maksimum qarşı tərəf sayı | 8 | 54 |
| Orta təminat sayı | 54 | 199 |
| Təminatların orta duration-ı | 4 il | 9,7 il |
| Cədvəldə bildirilən məlumat əhatəsi | %100 | %26 |
| Orta repo ölçüsü | 9 milyard EUR | 47 milyard EUR |
| Ümumi repo ölçüsü | 74 milyard EUR | 94 milyard EUR |
| Orta SITG | 32 milyon EUR | 137 milyon EUR |
Tier 2 tərəfində məlumat əhatəsi xüsusilə vacibdir. SFTR məlumatları ESMA-ya yalnız Aİ şirkətləri tərəfindən bildirilən əməliyyatları göstərir. Aİ CCP-lərində CCP-nin öz əməliyyat hesabatı sayəsində əhatə əsasən tamdır; bir Aİ CCP-si məlumat keyfiyyətinə görə analizdən çıxarılıb.
Tier 2 CCP-lərdə isə qarşı tərəfin Aİ-dəki clearing member hesabatından asılılıq var və əhatə qismən qalır. Mənbə təmizləmədən sonra bir Tier 2 CCP üçün belə reverse repo mövqelərinin ən çox %29-nun əhatə oluna bildiyini və buna görə hesablanan Tier 2 itkilərinin alt sərhəd xarakteri daşıdığını bildirir.
Reverse repo təminat artığı tənliyi
Mənbə hər qarşı tərəf \(i\) və gün \(t\) üçün təminat ilə nağd ayağı arasındakı artığı:
\[ C_{i,t} = V(T) - cash\cdot FX(T) \left( 1+ \frac{FX(t)-FX(t-k)}{FX(t)} \right) \]
şəklində müəyyən edir.
Burada:
- \(C_{i,t}\): qarşı tərəf və gün üzrə artıq təminat dəyəridir,
- \(V(T)\): təminat ayağının dəyəridir,
- \(cash\): reverse repo nağd ayağıdır,
- \(FX(T)\): istinad tarixindəki valyuta çevrilməsidir,
- son mötərizə: nağd ayağına tətbiq edilən tarixi FX şokunu ifadə edir.
Təminatın özü də birbaşa investisiya bölməsində istifadə olunan bazar şoku yanaşması ilə stressə məruz qoyulur.
Qarşı tərəf defoltu necə modelləşdirilir?
Reverse repo tərəfində yalnız təminat qiymətini azaltmaq kifayət deyil. Zərərin yaranması üçün repo qarşı tərəfinin ödəniş edə bilməməsi də nəzərə alınır.
Qarşı tərəf defolt ehtimalları NUS-CRI verilənlər bazasındakı gündəlik və zamanla dəyişən Probability of Default (PD) dəyərlərindən götürülüb.
Mənbə dövründə istifadə olunan qarşı tərəf PD-ləri təxminən:
- ən aşağı %0,017,
- ən yüksək %5,31
arasında dəyişib. Ən yüksək nümunə dəyəri 3 aprel 2020 tarixində müşahidə olunub.
Bu PD dəyərləri reallaşmış defolt nisbəti deyil; müəyyən tarixdə gələcəyə yönəlmiş defolt ehtimalı ölçüləridir.
NUS-CRI PD ölçüsü nədən istifadə edir?
Mənbənin metod qeydinə görə NUS-CRI PD ölçümü reduksiya olunmuş formalı forward-intensity yanaşması ilə Merton tipli struktur modeli birləşdirən hibrid ölçüdür.
Girişlər arasında:
- Distance-to-Default,
- bazar əsaslı şirkət dəyişənləri,
- mühasibat əsaslı şirkət dəyişənləri,
- makro-maliyyə amilləri
var.
Niyə \(2^{n_{cpt}}\) defolt kombinasiyası var?
CCP-nin \(n_{cpt}\) sayda repo qarşı tərəfi varsa, hər qarşı tərəfin iki mümkün vəziyyəti var:
- defolt edir,
- defolt etmir.
Buna görə bütün mümkün kombinasiyaların sayı:
\[ 2^{n_{cpt}} \]
olur.
Mənbə hər kombinasiya üçün müvafiq günün qarşı tərəf PD-lərindən ehtimal törədir və defolta düşən qarşı tərəflərin şərti itkilərini toplayır.
Reverse repo ümumi itki tənliyi
Mənbənin istifadə etdiyi kompakt göstərim:
\[ L_k = \left[ \left[ C+H\cdot S \right]^T \right]^- \cdot u^{[k]}, \qquad k=1,\ldots,2^{n_{cpt}}. \]
Burada:
- \(L_k\): \(k\) nömrəli defolt kombinasiyasındakı ümumi CCP itkisidir.
- \(C\): \(n_{cpt}\times n_{day}\) ölçülü, qarşı tərəf və gün üzrə artıq təminat matrisidir.
- \(H\): \(n_{cpt}\times n_{sec}\) ölçülü, istinad tarixində avro ilə təqdim edilmiş təminat məbləğlərini ehtiva edən matrisdir.
- \(S\): \(n_{sec}\times n_{day}\) ölçülü, qiymətli kağızların tarixi faizlə dəyər şoklarını ehtiva edən matrisdir.
- \(u^{[k]}\): \(k\) kombinasiyasında hansı qarşı tərəflərin defolt etdiyini göstərən indikator vektorudur.
Mənbə formulda itki tərəfinə düşən mənfi məbləği seçmək üçün yuxarı mənfi işarəsindən istifadə edir; ayrıca formal tərif vermədiyi üçün Verianla mətnində bu operatora mənbədə olmayan əlavə riyazi tərif yüklənməyib.
Loss Given Default fərziyyəsi
Mənbə təminat dəyəri nəzərə alındıqdan sonra qalan qalıq itki üçün Loss Given Default dəyərini 1 qəbul edir.
Bu, qalan açıq mövqenin %100-ünün itki sayıldığı konservativ fərziyyədir. Müəlliflər bunun səbəbini bu qalıq itkilərə necə yanaşılacağına dair kifayət qədər məlumatın olmaması ilə izah edirlər.
Reverse repo Expected Shortfall səviyyəsi
Hər tarixi gün və bütün defolt kombinasiyaları birlikdə itki paylanması yaradır.
Mənbə reverse repo nəticələri üçün:
\[ \alpha=0{,}001 \]
səviyyəsindən istifadə edir.
Bu dəyər faizlə %0,1-lik quyruq səviyyəsinə uyğundur. Birbaşa investisiyalarda bildirilən %1 Expected Shortfall ilə reverse repo tərəfindəki \(\alpha=0{,}001\) eyni quyruq səviyyəsi deyil; Verianla mətnində bu iki ölçü bir-birinə qarışdırılmayıb.
Cover-2 nədir?
CCP risk idarəetməsində klassik Cover-2 anlayışı əvvəlcədən maliyyələşdirilmiş resurslarda ən böyük çatışmazlığı yarada biləcək iki clearing member-ın defoltunun qarşılanması məntiqi ilə default fund kalibrasiyasında istifadə olunan stress ölçüsüdür.
Müəlliflər anlayışı reverse repo investisiya riskinə uyğunlaşdırır və hər tarixi gündə ən böyük iki şərti qarşı tərəf itkisini toplayırlar.
Bu uyğunlaşdırılmış metrik NDL-Cover-2 adlandırılır.
Reverse repo üzrə əsas nəticələr
| Metrik | Mənbə nəticəsi | Düzgün şərh |
|---|---|---|
| Expected Shortfall / investisiya edilmiş nağd | Əksər hallarda təxminən 15 bp-dək | Portfel ölçüsünə görə itki ümumiyyətlə məhduddur. |
| Bəzi CCP-lərdə hesablanan itki | Sıfır | Stressə məruz qalmış təminat dəyəri nağd ayağından yuxarı qalır. |
| Ən yüksək ES / SITG nümunələrindən biri | SITG-ni təxminən %20 aşır | İtki təxminən 1,2 dəfə SITG səviyyəsinə çata bilər; bütün CCP-lər üçün keçərli deyil. |
| NDL-Cover-2 / default fund | Təxminən %13-dək | Ən yüksək müşahidə olunan model nəticəsidir. |
| NDL-Cover-2 / default fund | Birdən çox CCP-də %7-dən yuxarı | İnvestisiya mənşəli itkinin bazar stressi zamanı spillover yarada biləcəyinə işarə edir. |
Niyə 15 baza bəndi kiçik göründüyü halda risk yenə də vacibdir?
İki fərqli məxrəc istifadə edildiyi üçün nəticələrin görünüşü dəyişir.
İnvestisiya edilmiş nağd milyardlarla avro ola bilər. Buna görə, məsələn, 10–15 baza bəndlik itki ümumi investisiya ölçüsünə görə kiçik görünür.
Lakin CCP-nin itkini öz üzərində saxlamaq üçün ayırdığı SITG bunun çox kiçik hissəsi ola bilər. Eyni pul itkisi SITG-yə bölündükdə daha yüksək nisbət yaranır.
Beləliklə, tədqiqatın əsas mesajı “reverse repo portfelinin faizlə çox böyük hissəsi itir” deyil. Mesaj budur ki, kiçik görünən portfel itkiləri bəzi CCP-lərin öz itki udma qabiliyyətinə görə böyük ola bilər.
Default loss ilə NDL müqayisəsi
Mənbə kontekst vermək üçün ESMA-nın beşinci stress testindəki klassik Cover-2 default itkilərini də təqdim edir.
2023-cü ilin mart stress testində Cover-2 default itkiləri əvvəlcədən maliyyələşdirilmiş resursların:
- ən yüksək təxminən %42-sinə,
- konsentrasiya xərci daxil edildikdə təxminən %49-na
çatıb.
Median istifadə müvafiq olaraq təxminən %10 və konsentrasiya xərci daxil olmaqla %19-dur.
Bu rəqəmlər bu məqalənin yeni NDL hesablamaları deyil; ESMA stress testindən götürülmüş müqayisə dəyərləridir.
Haircut tənliyi
Tədqiqat reverse repo haircut-larının risk baxımından hansı işarəni daşımalı olduğunu araşdırmaq üçün Kahn və McCormick-in simmetrik yanaşmasından istifadə edir:
\[ h = -p\cdot r_{0.01} - q\cdot r_{0.99}. \]
Burada:
- \(h\): haircut,
- \(r_{0.01}\): təminat gəliri paylanmasının 1-ci persentili,
- \(r_{0.99}\): təminat gəliri paylanmasının 99-cu persentili,
- \(p\): nağd borc alan repo qarşı tərəfinin defolt ehtimalı,
- \(q\): nağd verən CCP-nin defolt ehtimalıdır.
Təminat gəlirlərinin 1-ci və 99-cu persentilləri 1 yanvar 2020–30 dekabr 2024 gündəlik gəlirlərindən hesablanır.
\(p\) üçün isə hər CCP–repo qarşı tərəfinin 2020–2024 orta PD dəyəri istifadə olunur.
Tənliyin iqtisadi məntiqi
Reverse repo əməliyyatında hər iki tərəf nəzəri olaraq qarşı tərəf defoltundan zərər görə bilər.
Nağd borc alan tərəf defolta düşərsə, nağd verən CCP qiyməti düşmüş qiymətli kağızla üz-üzə qala bilər.
Əksinə, nağd verən tərəf defolta düşərsə, borc alan tərəf nağdı saxlayarkən sonradan dəyər qazanmış ola biləcək təminatını geri ala bilməmək riski daşıya bilər.
Simmetrik yanaşma bu iki tərəfin:
- defolt ehtimallarını,
- təminatın aşağı və yuxarı quyruq qiymət risklərini
eyni tənlikdə müqayisə edir.
Müsbət haircut sərhədi
Müəlliflər əksər CCP-lər üçün real \(q\), yəni CCP PD dəyəri bilinmədiyinə görə tənliyi \(h=0\) sərhədində tərsinə çevirirlər.
Müsbət haircut-ın risk baxımından əsaslandırılması üçün:
\[ q < -p \frac{r_{0.01}} {r_{0.99}} \]
şərti alınır.
Bu bərabərsizlik müəyyən repo qarşı tərəfinin PD-si və təminatın iki quyruqdakı qiymət hərəkətləri verildikdə, CCP-nin PD-sinin hansı həddən aşağı qalması halında haircut-ın CCP xeyrinə müsbət olmalı olduğunu göstərir.
Niyə real CCP PD-ləri birbaşa istifadə edilməyib?
Mənbə nümunədəki CCP-lərin əksəriyyətinin kredit reytinqi agentlikləri tərəfindən reytinq almadığını bildirir.
Tədqiqat nümunəsində kredit reytinqi olan iki CCP-nin reytinqi AA−-dır.
Bu səbəbdən müəlliflər müxtəlif fərzi CCP kredit keyfiyyətləri üzrə müqayisə aparırlar.
Haircut təliminin nəticəsi
CCP-nin A− ilə A+ arasında kredit keyfiyyətinə malik olduğu fərz edildikdə, araşdırılan CCP–repo qarşı tərəfi cütlərinin biri istisna olmaqla hamısında müsbət haircut risk idarəetməsi baxımından əsaslandırılır.
Başqa sözlə, bu fərziyyə altında mənfi haircut yalnız bir uyğunlaşmada əsaslandırıla bilər.
CCP-nin AA− və ya daha yüksək kredit keyfiyyətinə malik olduğu fərz edildikdə isə araşdırılan cütlərin %100-də müsbət haircut tələb olunur; mənfi haircut heç bir uyğunlaşmada əsaslandırılmır.
Mənbə S&P məlumatlarında AA sinfinin orta PD dəyərini təxminən %0,03, yəni 3 baza bəndi kimi istifadə edir. Araşdırılan CCP–repo qarşı tərəfi cütlərində ən aşağı sıfır-haircut \(q\) həddi 3,8 baza bəndidir.
Bu nəticə niyə mövcud təcrübə ilə ziddiyyət təşkil edir?
Tədqiqatın reverse repo nümunəsindəki əməliyyatların təxminən %40-da real haircut mənfidir.
Müəlliflərin sırf risk idarəetməsi təlimində isə ağlabatan yüksək CCP kredit keyfiyyəti fərziyyələri altında mənfi haircut əksər hallarda risk baxımından əsaslandırıla bilmir.
Bu fərq bazar praktikası ilə sırf risk idarəetməsi baxımından hesablanan qorumanın eyni olmaq məcburiyyətində olmadığını göstərir.
Müəlliflər mənfi haircut həqiqətən tətbiq edilirsə, bu əlavə qarşı tərəf riskini kompensasiya edəcək kifayət qədər prudential capital tələbinin düzgün hesablanmasının vacib olduğunu bildirirlər.
Mənfi haircut başqa hansı riskləri yarada bilər?
Tədqiqat iki əlavə maliyyə sabitliyi ölçüsünə diqqət çəkir:
- Leverage: sıfır və ya mənfi haircut, xüsusilə təminatın təkrar istifadəsi ilə birlikdə bazar iştirakçılarının eyni kapital bazası ilə daha böyük mövqe daşımasını asanlaşdıra bilər.
- Procyclicality: normal dövrdə çox aşağı və ya mənfi haircut tətbiq edən qurumların böhran başladıqda haircut-ı sürətlə artırması maliyyələşmə şərtlərini məhz stress zamanı sərtləşdirə bilər.
Bu iki mexanizm haircut-ın yalnız bir CCP-nin mikro kredit itkisi baxımından deyil, sistem üzrə likvidlik və leverage baxımından da qiymətləndirilməli olduğunu göstərir.
2020–2024 tarixi simulyasiyasının məhdudiyyətləri
Müəlliflər bu mövzuda mühüm xəbərdarlıqlar edirlər.
Birincisi, beşillik pəncərə uzunmüddətli defolt və bazar korrelyasiyalarının hamısını təmsil etmək məcburiyyətində deyil.
İkincisi, dövr:
- COVID-19 pandemiyasının başlanğıcını,
- Silicon Valley Bank və bəzi ABŞ regional banklarından sonrakı yoluxma narahatlıqlarını
əhatə edir.
Üçüncüsü, pandemiya zamanı fövqəladə dövlət dəstəyi real defoltları sıxışdırmış ola bilər. Buna görə bazar tərəfindən hesablanan PD-lərin yüksəlməsi ilə reallaşmış defoltların aşağı qalması arasında qeyri-adi ayrılma ola bilər.
Dördüncüsü, 2020–2024 dövründə müşahidə olunan çarpaz korrelyasiyaların gələcəkdə eyni şəkildə təkrarlanacağına zəmanət yoxdur.
Beşincisi, tarixi simulyasiya yanaşması nümunə dövründə heç yaşanmamış quyruq qeyri-xəttiliklərini birbaşa yarada bilmir.
Altıncısı, PD təxminlərindəki bazar və mühasibat məlumatlarında əks olunmayan yeni şəbəkə təsirləri və ya qeyri-adi qarşılıqlı törəmə mövqe yığımları modeldən kənarda qala bilər.
Tier 2 CCP nəticələrinin xüsusi məhdudiyyəti
Tier 2 CCP reverse repo məlumatlarının yalnız bir hissəsi ESMA hesabat sahəsində görünə bilir.
Buna görə Tier 2 itki təxminləri xüsusilə alt sərhəd kimi şərh edilməlidir. Əslində müşahidə olunmayan reverse repo mövqelərinin risk strukturu eyni olmaq məcburiyyətində deyil.
Loss-absorbing capacity müqayisəsinin məhdudiyyəti
Müəlliflərin ideal seçimi investisiya mənşəli NDL-ləri birbaşa CCP-nin bazar riski və qarşı tərəf kredit riski üçün ayırdığı tənzimləyici kapital tələbləri ilə müqayisə etməkdir.
Lakin bütün CCP-lər üçün müqayisə edilə bilən və ictimaiyyətə açıq bu məlumatlar olmadığından tədqiqat:
- SITG,
- default fund
ölçülərindən praktik proxy göstəricilər kimi istifadə edir.
Buna görə “NDL default fund-ın %13-üdür” ifadəsi default fund-ın avtomatik olaraq ilk NDL itki udma resursu olduğu mənasına gəlmir. Nisbət itkini anlaşılan mövcud resurs miqyasına görə müqayisə edir.
Mərkəzi bank dəstəyi fərziyyəsi
Stress nəticələri hesablanarkən CCP-nin mövcud sərbəst resurslarından kənarda əlavə resurs istifadə edəcəyi fərz edilmir.
Məsələn, mümkün mərkəzi bank likvidlik inyeksiyası nəzərə alınmayıb.
Müəlliflər bunun bank likvidlik stress testlərindəki ümumi yanaşmaya bənzədiyini bildirirlər: tarixi böhranlarda belə dəstək göstərilmiş olsa belə, stress testinin öz dayanıqlılıq ölçməsində xarici dəstək fərz edilmir.
Tədqiqatın dəstəklədiyi nəticələr
- CCP-lərin margin və default fund nağdını investisiya etməsi clearing-member default riskindən ayrı investisiya mənşəli NDL yarada bilər.
- Birbaşa investisiya bazar riski araşdırılan CCP portfellərində nisbətən məhduddur.
- Bu məhdud bazar riski qısa duration və sərt investisiya uyğunluq meyarları ilə uyğundur.
- Reverse repo qarşı tərəf kredit riski bəzi CCP-lər üçün öz maliyyə resurslarına görə əhəmiyyətli ola bilər.
- Aşağı, sıfır və ya mənfi haircut qarşı tərəf defoltu zamanı CCP-ni təminat dəyəri itkisinə daha açıq edə bilər.
- Reverse repo nümunəsində təxminən %40 mənfi haircut var.
- Müəlliflərin simmetrik risk təlimində ağlabatan yüksək CCP kredit keyfiyyəti fərziyyələri altında mənfi haircut əksər hallarda risk baxımından əsaslandırıla bilmir.
- İnvestisiya NDL-lərinin daha yaxşı ölçülməsi recovery və resolution planlarındakı trigger və resurs ehtiyacının qiymətləndirilməsinə kömək edə bilər.
- NDL-lər klassik default itkilərindən daha kiçik olsa belə maliyyə stressi zamanı clearing üzvlərinə və daha geniş bazar sisteminə əlavə spillover yarada bilər.
Tədqiqatın dəstəkləmədiyi nəticələr
Tədqiqat araşdırılan CCP-lərin iflas edəcəyini proqnozlaşdırmır.
Hesablanan Expected Shortfall dəyərləri gələcəkdə baş verəcək dəqiq itki məbləğləri deyil.
2020–2024 tarixi simulyasiyasının gələcəkdəki bütün böhranları təmsil etdiyi iddia edilmir.
Birbaşa investisiyalarda bazar riskinin kiçik tapılması bütün CCP portfellərinin və ya bütün bazar şərtlərinin risksiz olduğunu göstərmir.
Reverse repo tərəfində 15 baza bəndinədək hesablanan itki bütün CCP-lər üçün vahid ortaq itki nisbəti deyil.
Bir CCP-də SITG-nin təxminən %20 aşılması bütün CCP-lərin SITG resurslarının qeyri-kafi olduğu mənasına gəlmir.
NDL-Cover-2-nin default fund-ın təxminən %13-nə çatması default fund-ın avtomatik olaraq investisiya NDL-sini qarşılayacağı demək deyil.
Haircut təlimi əksər CCP-lər üçün real PD bilinmədiyinə görə fərzi kredit keyfiyyətindən istifadə edir; buna görə bütün real CCP-lərin haircut-ının mütləq səhv kalibrasiya edildiyini sübut etmir.
Mənfi haircut-ın niyə istifadə olunduğunu tədqiqat qəti səbəb-nəticə əlaqəsi ilə müəyyən etmir. Bazar gücü, xüsusi qiymətli kağız tələbi, portfel səviyyəsində netting və ya başqa bazar praktikaları mümkün izahlar ola bilər, lakin tədqiqat bunlardan heç birini sübut etmir.
Tədqiqatın haircut formulu sistemik riskin hamısını əhatə edən yekun tənzimləyici haircut formulu deyil. Müəlliflər bunun sırf mikro risk idarəetməsi perspektivindən aparılan simmetrik təlim olduğunu açıq şəkildə bildirirlər.
Müəlliflərin təklif etdiyi gələcək tədqiqatlar
Mənbənin nəticə bölməsi bir neçə tədqiqat istiqaməti müəyyən edir:
- effektiv haircut və repo dərəcələrinin daha yaxşı müşahidə olunması,
- repo faizləri ilə qəbul edilən təminatın bazar və likvidlik riski arasındakı əlaqənin daha ətraflı modelləşdirilməsi,
- CCP-lərin likvidliyi öz clearing member-ları ilə hansı dərəcədə yenidən dövriyyəyə buraxdığının araşdırılması,
- hesablanan NDL-lərin CCP-yə xas recovery qaydaları ilə birləşdirilərək itkilərin üzvlərə necə ötürülə biləcəyinin qiymətləndirilməsi,
- reverse repo fəaliyyətinin daha böyük hissəsinin mərkəzi klirinqə keçirilməsinin ikitərəfli qarşı tərəf riskini necə dəyişdirəcəyinin araşdırılması,
- investisiyadan kənar digər NDL kanallarının eyni dayanıqlılıq çərçivəsinə əlavə edilməsi.
Ümumi elmi nəticə
Tədqiqatın əsas mesajı mərkəzi klirinqin qarşı tərəf riskini aradan qaldırması deyil. Mərkəzi klirinq qarşı tərəf riskini fərqli strukturda toplayır və idarə edir; eyni zamanda CCP-nin böyük həcmdə likvid resursları idarə etməsinə səbəb olur.
Bu nağdın investisiyasından əldə edilən treasury income clearing xərclərini azaltmağa və ya CCP-nin gəlirini dəstəkləməyə kömək edə bilər. Lakin gəlir əldə etmə prosesi yeni investisiya riskləri yaradır.
Birbaşa yüksək keyfiyyətli və qısa duration-lı qiymətli kağızlarda bazar riski araşdırılan nümunədə məhdud görünür. Daha mühüm kövrəklik bəzi CCP-lərin reverse repo qarşı tərəfləri ilə etdiyi və təminat tamponunun çox aşağı, sıfır və ya mənfi olduğu əməliyyatlarda ortaya çıxır.
Buna görə tədqiqatın əsas maliyyə sabitliyi töhfəsi CCP dayanıqlılığını yalnız “bir clearing member defolta düşərsə nə olar?” sualı ilə qiymətləndirməməkdir.
Eyni zamanda bu sual da verilməlidir: CCP üzvlərindən aldığı böyük nağd qalıqları idarə edərkən öz investisiya fəaliyyətindən nə qədər itki yarada bilər və bu itkini hansı resurslar absorbsiya edəcək?
Mənbə və Metod Qeydi
Orijinal başlıq: Beyond Clearing: Central Counterparties’ Investment and Risk Management of Cash from Margin Calls
Türkcə başlıq: Takasın Ötesinde: Merkezi Karşı Tarafların Teminat Çağrılarından Gelen Nakit Yatırımları ve Risk Yönetimi
Müəlliflər: Elisa Letizia; Pierpaolo Grippa; Franck Viollet.
Müəllif sırası: Mənbədə verildiyi sıra ilə qorunub.
Mənbə departament başlığı: IMF Working Paper — Monetary and Capital Markets.
Müəllif qurumları barədə mənbənin vəziyyəti: PDF ayrıca fərdi affiliation cədvəli vermir. Müəllif əlaqə bölməsində Elisa Letizia və Pierpaolo Grippa üçün IMF domenli, Franck Viollet üçün ESMA domenli e-poçt ünvanları var. Bu əlaqə məlumatları mənbədə olmayan ətraflı vəzifə adları əlavə etmək üçün istifadə edilməyib.
Məsul müəllif: Mənbə tək corresponding author göstərmir; üç müəllifin əlaqə ünvanı verilir.
Bərabər töhfə / həmmüəllif birinci müəlliflik: Mənbədə belə bildiriş yoxdur.
Təşəkkür: Müəlliflər CCP məlumatlarını paylaşdığı üçün Martin Ockler-ə (ESRB) təşəkkür edirlər.
Mənbə növü: IMF Working Paper.
Tədqiqat nömrəsi: WP/26/212.
Seriya: IMF Working Papers.
Nəşriyyat: International Monetary Fund.
Rəsmi nəşr tarixi: 2 oktyabr 2026.
PDF tarix göstərimi: Oktyabr 2026.
Paylanma üçün səlahiyyət verən: Hiroko Oura.
Resenziya statusu: Mənbə resenziyalı jurnal məqaləsi kimi təqdim edilməməlidir. IMF Working Paper açıqlaması tədqiqatın davam edən araşdırmanı təmsil etdiyini və müzakirə/şərh məqsədilə yayımlandığını bildirir.
Nəşr DOI-si: 10.5089/9798229063517.001.
IMF eLibrary article-level DOI: 10.5089/9798229063517.001.A001.
Rəsmi keçid: IMF eLibrary — Working Paper 2026/212
SSRN: Mənbə PDF elektron nüsxənin SSRN abstract 7611150 üzərindən əlçatan olduğunu bildirir.
Biblioqrafik başlıq uyğunsuzluğu: PDF üz qabığı, daxili başlıq səhifəsi və IMF-nin rəsmi eLibrary qeydi “Beyond Clearing: Central Counterparties’ Investment and Risk Management of Cash from Margin Calls” başlığından istifadə edir. PDF-nin “Recommended Citation” sətri isə “Non-Default Losses at Central Counterparties: A Unified Framework for Quantifying Market Risk and Counterparty Credit Risk from CCPs’ Investments” şəklində fərqli başlıq verir. Verianla əsas kimliyində rəsmi IMF qeydi və PDF üz qabığı başlığı əsas götürülüb; ikinci başlıq səssizcə nəzərdən qaçırılmayıb, bu uyğunsuzluq burada qeyd edilib.
JEL kodları: G23; G32; G18; G28; C58.
Mənbə açar sözləri: Central counterparties (CCPs); non-default losses; investment risk; treasury portfolios; market risk; counterparty credit risk; stress testing; liquidity risk; margin and default fund resources; procyclicality.
Coğrafi əhatə: Avropa İttifaqında fəaliyyət göstərən və ya Aİ maliyyə sabitliyi baxımından sistem əhəmiyyəti daşıyan CCP-lər.
Aİ CCP konteksti: Mənbə 14 Aİ CCP-si və Birləşmiş Krallıqdakı iki Tier 2 CCP kontekstini nəzərdən keçirir.
Birbaşa investisiya məlumat tarixi: ESMA beşinci CCP stress testi portfelləri; istinad tarixi 17 mart 2023.
Reverse repo məlumat tarixi: Əsasən 2024-cü ilin dekabr SFTR əməliyyat məlumatları, CCP açıqlamaları və tənzimləyici geri dönüşləri.
Tarixi bazar simulyasiyası: 2020-ci ilin yanvarı–2024-cü ilin dekabrı.
Bazar şoku üfüqü: Beş gün.
Birbaşa investisiya metodu: Faiz əyrisi və FX hərəkətlərinin tarixi simulyasiyası; istiqraz qiymət dəyişikliklərinin duration və convexity yanaşması ilə təxmini yenidən qiymətləndirilməsi.
Birbaşa investisiya risk metriyi: %1 Expected Shortfall.
Reverse repo metodu: Tarixi təminat dəyəri şokları ilə NUS-CRI zamanla dəyişən qarşı tərəf PD-lərindən istifadə edilərək bütün defolt kombinasiyalarının qiymətləndirilməsi.
Reverse repo Expected Shortfall səviyyəsi: \(\alpha=0{,}001\).
Alternativ reverse repo metriyi: NDL-Cover-2; hər gün ən böyük iki şərti itkinin birlikdə qiymətləndirilməsinə əsaslanır.
Birbaşa investisiya nümunəsi: Əhəmiyyətli birbaşa investisiya portfelinə malik səkkiz CCP.
Birbaşa investisiyanın əsas nəticəsi: %1 Expected Shortfall medianı təxminən 4 baza bəndi; median itki təxminən %1,1 SITG və %1,4 default fund ölçüsündədir.
Reverse repo əsas nəticəsi: Expected Shortfall əksər hallarda investisiya edilmiş nağdın təxminən 15 baza bəndinədək yüksəlir. Bəzi CCP-lərdə itki öz resurslarına görə əhəmiyyətlidir; bir nümunədə SITG təxminən %20 aşılır. NDL-Cover-2 təxminən %13 default fund səviyyəsinədək çatır.
Haircut məlumatı: Araşdırılan reverse repo əməliyyatlarının təxminən %40-da mənfi haircut var.
Haircut metodu: Repo qarşı tərəfi PD-si, CCP PD-si və təminat gəliri paylanmasının 1-ci və 99-cu persentilləri ilə yaradılan simmetrik risk idarəetməsi yanaşması.
Haircut əks-faktı: A−–A+ CCP kredit keyfiyyəti fərziyyəsində biri istisna olmaqla bütün CCP–repo qarşı tərəfi cütlərində müsbət haircut əsaslandırılır; AA− və ya daha yüksək fərzi kredit keyfiyyətində bütün araşdırılan cütlərdə müsbət haircut əsaslandırılır.
Mühüm məlumat məhdudiyyəti: Tier 2 CCP reverse repo məlumatları qismən olduğuna görə onlar üçün hesablanan itkilər alt sərhəd xarakteri daşıyır.
Mühüm model məhdudiyyəti: Konsentrə olunmuş mövqelərin məcburi likvidasiyasından yarana biləcək concentration add-on-lar NDL simulyasiyasına daxil edilməyib.
Tarixi simulyasiya məhdudiyyəti: 2020–2024 dövrü qısadır və COVID-19 və ABŞ regional bank stressi kimi qeyri-adi hadisələri əhatə edir; dövrdə müşahidə olunan korrelyasiyaların uzunmüddətli dövrü təmsil etdiyi fərz edilə bilməz.
Şəbəkə riski məhdudiyyəti: Tarixi nümunədə görülməmiş quyruq qeyri-xəttilikləri və mövcud bazar/mühasibat məlumatlarında əks olunmayan qeyri-adi yeni qarşı tərəf şəbəkə təsirləri modeldən kənarda qala bilər.
Loss-absorbing capacity məhdudiyyəti: Bütün CCP-lər üçün birbaşa müqayisə edilə bilən bazar və qarşı tərəf kredit riski kapital tələbləri ictimaiyyətə açıq olmadığından SITG və default fund praktik proxy-lər kimi istifadə edilib.
Maliyyələşdirmə bəyanı: Mənbədə ayrıca və standart tədqiqat maliyyələşdirməsi bəyanı yoxdur.
Maraqlar toqquşması: Mənbədə ayrıca və standart maraqlar toqquşması bəyanı yoxdur.
Məlumat əlçatanlığı: Mənbə ESMA, SFTR, CCP regulatory returns, kommersiya bazar məlumat təminatçıları və NUS-CRI kimi məlumat mənbələrini açıqlayır; hamı üçün açıq vahid replikasiya məlumat paketi və ya standart Data Availability Statement verilmir.
CRediT / müəllif töhfələri: Mənbədə standart CRediT töhfə bəyanı yoxdur.
Lisenziya / müəllif hüququ: © 2026 International Monetary Fund. PDF “Not for Redistribution” qeydini daşıyır. Creative Commons lisenziyası göstərilmir.
İnstitusional mövqe xəbərdarlığı: IMF Working Paper açıqlamasına görə tədqiqatdakı fikirlər müəlliflərə aiddir və IMF-nin, IMF Executive Board-un və ya IMF rəhbərliyinin fikirlərini mütləq şəkildə təmsil etmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib