


1. Manba haqiqatan ham boshidan oxirigacha va vizuallari bilan birga ko‘rib chiqildimi? Ha; 28 sahifalik manba, usul tenglamalari, uchta jadval, beshta shakl, natijalar, izohlardagi usul cheklovlari va kelajakdagi tadqiqotlar bo‘limi ko‘rib chiqildi. 2. Ilmiy natijalarning barchasi manbaga asoslanganmi? Ha; manbada bo‘lmagan yo‘qotish, PD, haircut, kapital nisbati yoki stress natijasi yaratilmagan. 3. Bibliografik identifikatsiya to‘g‘rimi; tashqi veb faqat bibliografik tekshiruv uchun ishlatilganmi? Ha. IMF eLibrary faqat sarlavha, sana, seriya va DOI ni tekshirish uchun ishlatildi. PDFdagi tavsiya etilgan iqtibos sarlavhasi bilan muqova sarlavhasi o‘rtasidagi nomuvofiqlik yashirilmadi. 4. Simulyatsiya / tajriba / dala / nazariy farqi to‘g‘ri ajratilganmi? Ha. Tadqiqot real CCP portfel va tranzaksiya ma’lumotlarini tarixiy bozor simulyatsiyalari hamda kontragent defolti simulyatsiyasi bilan birlashtiruvchi riskni modellashtirish ishidir; natijalar kelajakda aniq yuz beradigan yo‘qotishlar sifatida taqdim etilmagan. 5. Manbadagi markaziy formula, usul parametri, shakl yoki sonli natija tushirib qoldirilganmi? Duration-convexity qayta baholash tenglamasi, reverse repo ortiqcha ta’minot tenglamasi, defolt kombinatsiyasi yo‘qotish tenglamasi, Expected Shortfall darajalari va simmetrik haircut tenglamasi yoritildi. 6. Manba shakllarining ilmiy xabari to‘g‘rimi? Ha. Mualliflik huquqi sabab manba grafiklari ko‘chirilmadi; aniq sonli natijalar matn va mustaqil jadvallar bilan, usul aloqasi esa mustaqil SVG bilan berildi. 7. Oltita strukturaviy H2 tartibi saqlanganmi? Ha. 8. Qo‘shimcha H2 lar bo‘lsa, faqat yuqori qiymatli AEO savollarimi? Ha; CCP, NDL, Expected Shortfall va reverse repo/haircut munosabati tadqiqot markazini tushunish uchun mustaqil savol qiymatiga ega. 9. Asosiy ilmiy entity/usul/model aniq va manba bilan qo‘llab-quvvatlangan tarzda ta’riflanganmi? Ha; markaziy kontragent, NDL va tarixiy simulyatsiyaga asoslangan risk doirasi ilk qo‘llanishlarda izohlangan. 10. Tadqiqot qo‘llab-quvvatlaydigan / qo‘llab-quvvatlamaydigan talqin chegarasi ko‘rinadimi? Ha; tarixiy simulyatsiya kelajakdagi aniq yo‘qotish prognozi sifatida, faraziy haircut mashqi esa real CCP kredit reytinglarini o‘lchash sifatida taqdim etilmagan. 11. HTML/SVG/Base64 tuzilma jihatidan xavfsizmi? Ha; script, iframe, event handler, tashqi tasvir, foreignObject va buzilgan data URI yo‘q. SVG mustaqil va masshtabsiz tushuntiruvchi sxemadir. 12. Maqola tarjima uchun xavfsizmi va ilmiy tafsilot tarjima qulayligi uchun kamaytirilganmi? Ha; canonical terminlar izchil saqlandi, tenglamalar MathJax ichida ajratildi va usul tafsilotlari saqlandi. MUALLIFLIK HUQUQI / LITSENZIYA QUYI SHLYUZI: 1. Manba litsenziyasi tekshirildimi? Manba © 2026 International Monetary Fund va “Not for Redistribution” belgisiga ega; Creative Commons ochiq litsenziyasi ko‘rsatilmagan. 2. Bepul kirish ochiq litsenziya deb hisoblandimi? Yo‘q. 3. Working Paper versiyasi to‘g‘ri ajratildimi? Ha; manba IMF Working Paper WP/26/212. 4. Manba matni paragrafma-paragraf qayta yozildimi? Yo‘q; ilmiy mazmun mustaqil turkcha bayon bilan qayta tuzilgan. 5. Abstract yoki conclusion mexanik tarjima qilindimi? Yo‘q. 6. Uzoq to‘g‘ridan-to‘g‘ri iqtibos ishlatildimi? Yo‘q. 7. Manba shakli skrinshot yoki crop sifatida ishlatildimi? Yo‘q. 8. Qayta chizilgan tasvir faktik aloqalarga asoslanganmi? Ha; SVG faqat usulning manbada aniq ta’riflangan oqimini ko‘rsatadi. 9. Uchinchi tomon grafik va ma’lumotlari ajratildimi? Ha; ESRB/ESMA/FSB kabi uchinchi tomon natijalari mualliflarning yangi natijasi sifatida ko‘rsatilmadi. 10. Creative Commons shartini qo‘llash kerakmi? Yo‘q; ochiq CC litsenziyasi aniqlanmadi. 11. Manba ko‘rsatish ruxsat bor degandek talqin qilindimi? Yo‘q. 12. Verianla matni asl manba taqdimotining o‘rnini bosuvchi materialga aylandimi? Yo‘q; asl matn va shakllar ko‘chirilmadi. 13. Ko‘p tilli versiya keyinchalik manba PDF o‘rniga mustaqil turkcha Verianla matnidan yaratilishi mumkinmi? Ha. 14. Litsenziya noaniqligida fail-closed qo‘llandimi? Ha; asl grafiklar qayta ishlatilmadi.
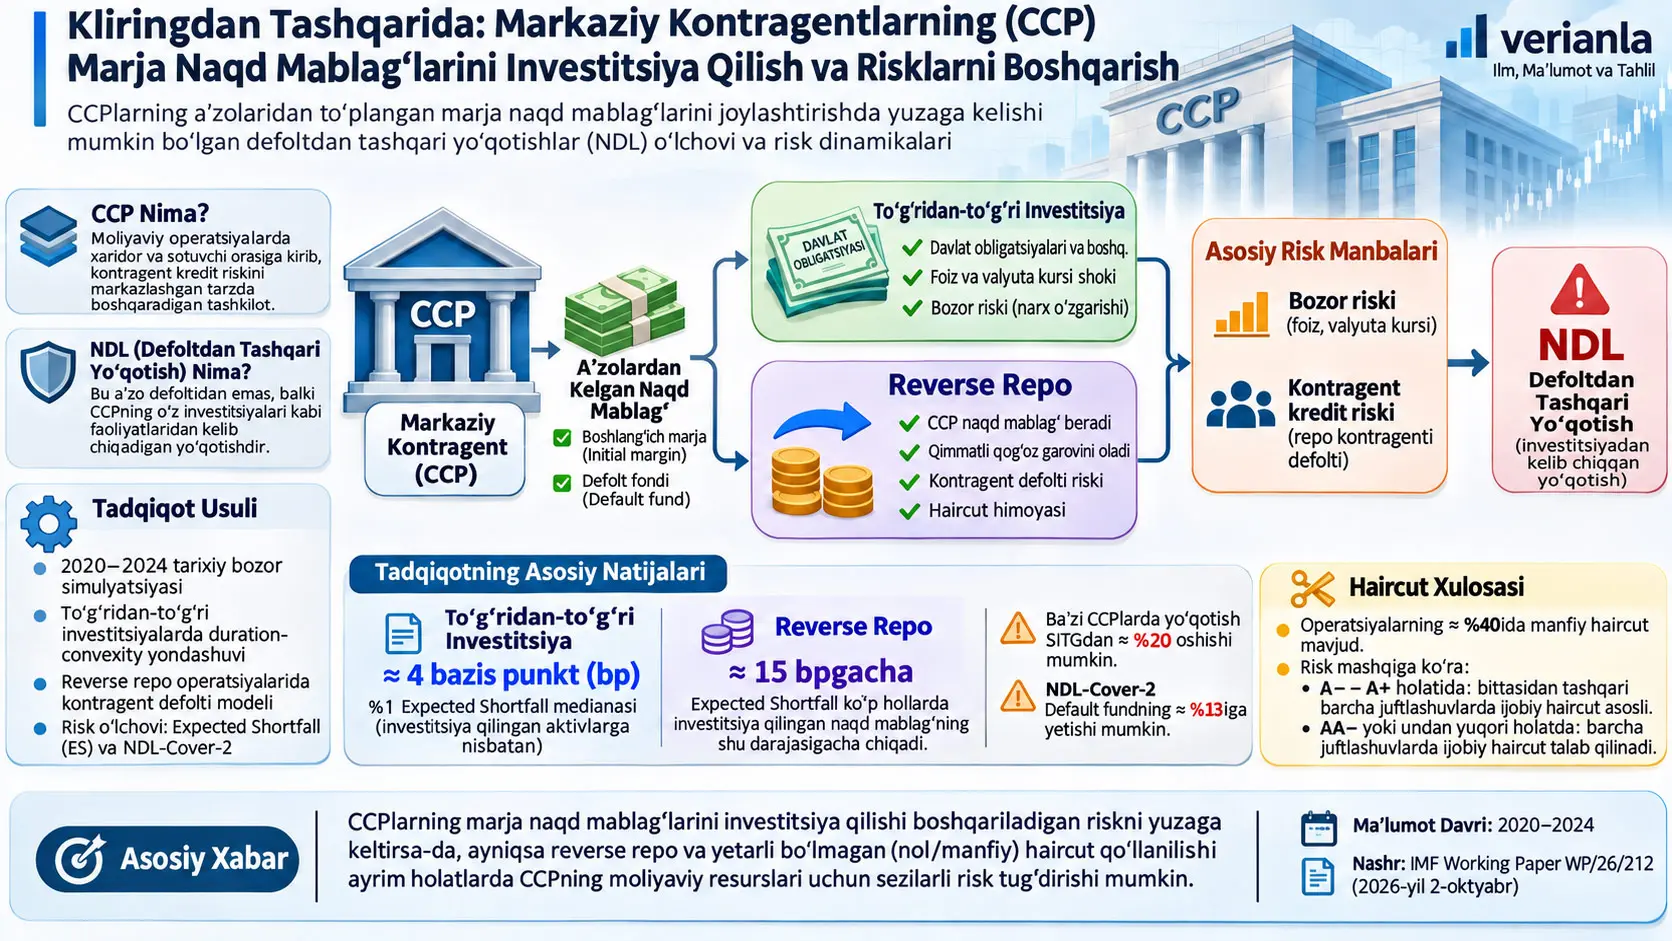
Markaziy kontragent (Central Counterparty, CCP), moliyaviy operatsiyalarda xaridor bilan sotuvchi orasiga kirib, har bir sotuvchiga nisbatan xaridor va har bir xaridorga nisbatan sotuvchi bo‘ladigan hamda kontragent kredit riskini markazlashgan tarzda boshqaradigan moliyaviy bozor infratuzilmasidir. Elisa Letizia, Pierpaolo Grippa va Franck Viollet tadqiqoti CCP lar boshlang‘ich marja, variatsion marja va defolt fondi badallari orqali yig‘gan yirik naqd qoldiqlarni investitsiyaga aylantirishda duch kelishi mumkin bo‘lgan defoltdan tashqari yo‘qotishlarni (non-default losses, NDLs) o‘lchash uchun tarixiy simulyatsiya va kontragent defolti modellashtirishini birlashtiruvchi doirani ishlab chiqadi.
Tadqiqotning asosiy e’tibori kliring a’zosi defoltiga bog‘liq klassik CCP yo‘qotishlari emas. Tadqiqot CCP ga topshirilgan naqd mablag‘larni davlat obligatsiyalari, bank depozitlari va ayniqsa reverse repo operatsiyalari kabi vositalarda joylashtirishdan kelib chiqishi mumkin bo‘lgan investitsiya yo‘qotishlarini o‘rganadi. Bu yo‘qotishlar bozor narxlarining o‘zgarishi yoki CCP ning reverse repo kontragentining defoltga uchrashi sabab yuzaga kelishi mumkin.
Usul investitsiyaning ikki asosiy turini alohida ko‘rib chiqadi. To‘g‘ridan-to‘g‘ri obligatsiya investitsiyalarining bozor qiymati 2020-yil yanvar–2024-yil dekabr davridagi haqiqiy tarixiy foiz va valyuta kursi harakatlarini besh kunlik oynalar shaklida portfelga qo‘llash orqali qayta hisoblanadi. Obligatsiya qiymati o‘zgarishi duration va convexity yondashuvi bilan taxminan o‘lchanadi. Reverse repo operatsiyalarida esa xuddi shu ta’minot bozori shoklariga qo‘shimcha ravishda repo kontragentlarining mumkin bo‘lgan defolt kombinatsiyalari modellashtiriladi.
To‘g‘ridan-to‘g‘ri investitsiya natijalarida bozor riski nisbatan cheklangan. Manba to‘g‘ridan-to‘g‘ri investitsiyasi sezilarli hajmga ega sakkizta CCP uchun %1 darajadagi Expected Shortfall medianini investitsiya qilingan aktivlarning taxminan 4 bazis punkti deb hisoblaydi. Bu median yo‘qotish CCP ning skin-in-the-game resursining taxminan %1,1 iga va default fund ning taxminan %1,4 iga teng.
Reverse repo tomonida manzara boshqacha. Yo‘qotishlar investitsiya qilingan naqd miqdoriga nisbatan ko‘p hollarda kichik ko‘rinsa-da, ayrim CCP larning o‘z yo‘qotishni qoplash resurslariga nisbatan muhim bo‘lishi mumkin. Tadqiqotda reverse repo Expected Shortfall yo‘qotishlari ko‘pchilik CCP uchun investitsiya qilingan naqdning taxminan 15 bazis punktigacha yetadi, bir misolda esa hisoblangan yo‘qotish CCP ning skin-in-the-game resursidan taxminan %20 yuqori. NDL-Cover-2 ko‘rsatkichi ayrim CCP larda default fund ning %7 idan oshadi va eng yuqori holatda taxminan %13 ga yetadi.
Bu farqning muhim sabablaridan biri reverse repo operatsiyalarida qo‘llanadigan past, nol yoki manfiy haircut darajalaridir. Tadqiqot namunasidagi reverse repo operatsiyalarining taxminan %40 i manfiy haircut ga ega. Manfiy haircut holatida CCP bergan naqd evaziga olgan ta’minotning joriy bozor qiymati naqd summadan ham past bo‘lishi mumkin. Kontragent defolti va ta’minot narxining pasayishi bir vaqtda sodir bo‘lsa, CCP yetarli ta’minotsiz qolishi mumkin.
Mualliflar ikki tomonning defolt ehtimolini va ta’minot daromadlarining ikki dumini birgalikda hisobga oluvchi simmetrik haircut mashqini ham qo‘llaydilar. Bu mashqda CCP ning faraziy kredit sifati A− dan A+ gacha deb qabul qilinganda o‘rganilgan CCP–repo kontragent juftlarining bittasidan tashqari barchasida ijobiy haircut risk boshqaruvi nuqtai nazaridan asosli. CCP ning AA− yoki undan yuqori kredit sifatiga ega deb faraz qilinganda esa o‘rganilgan barcha juftlarda ijobiy haircut talab qilinadi.
Eng muhim talqin chegarasi: Tadqiqot hisoblagan NDL qiymatlari kelajakda yuz beradigan aniq yo‘qotishlar emas. Natijalar 2020–2024 tarixiy bozor harakatlarini muayyan portfel tuzilmalari va taxminiy kontragent defolt ehtimollariga qo‘llash orqali olingan stress/risk o‘lchovlaridir. Tarixiy davr qisqa va noodatiy stress hodisalarini o‘z ichiga olgani uchun kelajakdagi bozor va defolt korrelyatsiyalari aynan shunday bo‘ladi deb faraz qilib bo‘lmaydi.
Markaziy Kontragent (CCP) Nima?
Markaziy kontragent kliring qilinadigan moliyaviy operatsiyaning ikki tomoni orasiga kirib kontragent kredit riskini markazlashtiradigan bozor infratuzilmasidir; CCP a’zolar defoltiga qarshi boshlang‘ich marja, variatsion marja, defolt fondi va o‘z moliyaviy resurslari kabi bir nechta himoya qatlamini boshqaradi.
Nega CCP lar moliyaviy tizim uchun muhim?
2007–2009 Global Moliyaviy Inqirozidan oldin ko‘plab derivativ operatsiyalar ikki kontragent o‘rtasida bevosita amalga oshirilardi. Bunday tuzilmada A tashkilotining B tashkilotiga, B tashkilotining esa boshqa tashkilotlarga majburiyatlari murakkab va shaffof bo‘lmagan kontragent tarmog‘ini hosil qilishi mumkin edi.
Inqirozdan so‘ng markaziy kliring kengaytirilishi bilan CCP lar ushbu ikki tomonlama tarmoqlarning muhim qismi markaziga joylashtirildi. Bu tuzilma ko‘p tomonlama netting, ta’minotlash va umumiy defolt fondlari orqali kontragent riskini kamaytirishi mumkin.
Biroq risk butunlay yo‘qolmaydi. Risklarning katta qismi oz sonli CCP da markazlashishi CCP ning o‘z moliyaviy yoki likvidlik muammosi tizimli oqibat keltirib chiqarishi mumkinligini anglatadi. Tadqiqotning boshlang‘ich nuqtalaridan biri aynan shu: CCP nafaqat a’zolari defoltlarini, balki o‘z balansidagi investitsiyalardan keladigan yo‘qotishlarni ham boshqara olishi kerak.
Initial margin nima?
Initial margin, ya’ni boshlang‘ich marja, kliring a’zosi kelajakda defoltga uchrasa, uning pozitsiyasini yopish vaqtida yuzaga kelishi mumkin bo‘lgan potensial bozor yo‘qotishini qoplash uchun oldindan CCP ga qo‘yadigan ta’minotdir.
Boshlang‘ich marjaning bir qismi naqd shaklda qo‘yilishi mumkin. Tadqiqot o‘rganayotgan investitsiya riski nuqtai nazaridan muhim jihat shuki: CCP ga keladigan bu naqd katta summalarga yetishi mumkin va CCP uni butunlay bo‘sh ushlab turish o‘rniga muayyan xavfsiz va likvid vositalarda joylashtirishi mumkin.
Variation margin nima?
Variation margin, ya’ni variatsion marja, mavjud pozitsiyalarning bozor qiymatidagi kunlik yoki kun davomida yuz beradigan o‘zgarishlarni tomonlar o‘rtasida o‘tkazishni ta’minlaydigan to‘lov oqimidir.
Manba oldindan moliyalashtirilgan resurslar haqida gapirganda odatiy variation margin ni ulardan ajratadi; chunki variation margin odatda kun oxiri ta’minot sikli doirasida to‘lanadi.
Default fund nima?
Default fund, ya’ni defolt fondi, kliring a’zolari birgalikda moliyalashtiradigan va defoltga uchragan a’zoning o‘z ta’minotlari yetarli bo‘lmaganda ishlatilishi mumkin bo‘lgan o‘zaro yo‘qotishlarni qoplash resursidir.
Defolt fondidan foydalanish klassik CCP default waterfall, ya’ni defolt yo‘qotishlari sharsharasining bir qismidir.
Default waterfall qanday ishlaydi?
Manbada tushuntirilgan umumiy ketma-ketlik quyidagicha:
- Avval defoltga uchragan a’zoning o‘z margin resurslari ishlatiladi.
- Keyin defoltga uchragan a’zoning default fund badali sarflanadi.
- Bular yetarli bo‘lmasa, CCP ning cheklangan o‘z badali ishga tushadi.
- So‘ng defoltga uchramagan a’zolar yaratgan umumiy default fund ishlatilishi mumkin.
- Recovery bosqichida qo‘shimcha naqd chaqiriqlar, variation margin gains haircutting yoki shartnomalarni qisman tugatish kabi qo‘shimcha vositalar ishlatilishi mumkin.
Skin-in-the-game (SITG) nima?
Skin-in-the-game (SITG), defolt sharsharasi ichida CCP o‘z resurslaridan qo‘shadigan cheklangan moliyaviy hissadir. Buning iqtisodiy mantiqi CCP faqat a’zolar pulini boshqaradigan tashkilot bo‘lib qolmasligi va o‘z kapitali ham risk ostida bo‘lishini ta’minlab, ehtiyotkor risk boshqaruvi uchun rag‘bat yaratishdir.
Bu tadqiqotda SITG boshqa sababga ko‘ra ham muhim. Investitsiyadan kelib chiqadigan NDL lar klassik clearing default waterfall dan tashqarida paydo bo‘lgani uchun mualliflar hisoblangan investitsiya yo‘qotishlarini CCP ularni yuta oladigan o‘z resurslari bilan taqqoslamoqchi.
Defoltdan Tashqari Yo‘qotish (NDL) Nima?
Defoltdan tashqari yo‘qotish kliring a’zosi clearing majburiyatini bajara olmasligidan emas, balki CCP ning o‘z operatsiyasi yoki investitsiyalari kabi boshqa faoliyatlaridan kelib chiqadigan yo‘qotishdir; bu tadqiqot ayniqsa margin va default fund manbali naqdni investitsiya qilishdan kelib chiqishi mumkin bo‘lgan NDL larni o‘rganadi.
NDL bilan klassik clearing member default yo‘qotishi bir xil narsa emas
Clearing member defoltga uchrashi natijasida yuzaga keladigan zarar CCP ning asosiy default management mexanizmi mavzusidir.
NDL esa, masalan:
- CCP investitsiya portfelidagi obligatsiyalar narxining pasayishi,
- repo kontragentining defoltga uchrashi,
- saqlash yoki investitsiya faoliyatidan kelib chiqadigan zarar,
- operatsion hodisalar, kiberhodisalar yoki huquqiy zararlar
kabi boshqa sabablardan yuzaga kelishi mumkin.
Bu tadqiqot barcha NDL turlarini modellashtirmaydi. Tadqiqotning miqdoriy markazi investitsiyadan kelib chiqadigan NDL lardir.
CCP o‘ziga berilgan naqdni nega investitsiya qiladi?
CCP ning asosiy maqsadi ta’minot resurslarini xavfsiz va zarur paytda tez ishlatish mumkin bo‘lgan holatda saqlashdir. Shu bilan birga, katta naqd qoldiqlarni daromaddan butunlay mustaqil holda ushlab turish imkoniyat xarajatini keltirib chiqaradi.
Shu sababli CCP lar naqdni:
- markaziy bank depozitida,
- bank depozitlarida,
- yuqori sifatli davlat obligatsiyalarida,
- reverse repo operatsiyalarida
joylashtirishi mumkin.
Manba tadqiqotining asosiy ziddiyati shunday: xavfsizlik va likvidlik birlamchi maqsaddir, biroq daromad izlash CCP ga clearing faoliyatidan farqli yangi risklarni qo‘shishi mumkin.
YI tartibga solishi investitsiyalarni qanday cheklaydi?
Tadqiqot ko‘rib chiqadigan Yevropa Ittifoqi doirasida EMIR 47-moddasi va tegishli texnik standartlar CCP investitsiya siyosatlari yuqori likvidlik, diversifikatsiya hamda past bozor/kredit riski tamoyillariga asoslanishini talab qiladi.
Manbada keltirilgan tartibga solish tuzilmasiga ko‘ra portfelning o‘rtacha qolgan muddati ikki yil bilan cheklanadi va markaziy bankda saqlanmaydigan naqd mablag‘lar yuqori xavfsizlikdagi moliyaviy muassasalarga joylashtirilishi ko‘zda tutiladi.
Bu qoidalar to‘g‘ridan-to‘g‘ri investitsiya tomonida bozor riski nega nisbatan cheklangan chiqishini tushunish uchun muhim: portfellar asosan qisqa muddatli va yuqori sifatli vositalarga jamlangan.
CCP naqd investitsiyalarining geografiyaga qarab farqlanishi
Tadqiqot Yevropa CCP lari AQSh va Osiyodagi CCP larga nisbatan reverse repo dan ko‘proq, markaziy bank depozitlaridan esa kamroq foydalanishi mumkinligini bildiradi.
Buning sabablaridan biri turli valyutalarda markaziy bank imkoniyatlariga kirish bir xil emasligidir. Masalan, yevro hududida vakolatli va nazorat qilinadigan CCP larning yevrodagi markaziy bank depozit imkoniyati bilan AQSh dollaridagi imkoniyati bir xil shartlarga ega emas.
Shuning uchun CCP investitsiya portfeli nafaqat risk tanlovini, balki u kira oladigan markaziy bank va pul bozori infratuzilmasini ham aks ettirishi mumkin.
Likvidlik stressi vaqtida CCP qanday naqd yaratishi mumkin?
Manba to‘rtta asosiy kanalni sanaydi:
- Muddati tugayotgan investitsiyalar: muddati tugagan investitsiya qayta investitsiya qilinmay, naqd holda saqlanishi mumkin.
- Repo va valyuta kredit liniyalari: yuqori sifatli aktivlar ta’minot sifatida qo‘yilib, shu kunning o‘zida moliyalashtirish olinishi mumkin.
- Valyuta operatsiyalari: bir valyutadagi ortiqcha likvidlik qisqa muddatli FX swap orqali boshqa valyutadagi yetishmovchilikni qoplash uchun ishlatilishi mumkin.
- Aktiv sotish: portfel aktivlari bozor vositachisiga sotilib naqdga aylantirilishi mumkin.
Konsentratsiya xarajati nima?
CCP ning qo‘lidagi pozitsiya bozorning odatiy kunlik savdo hajmiga nisbatan juda katta bo‘lsa, aktivning barchasini qisqa muddatda sotish uchun bozor narxidan chegirma qilish talab etilishi mumkin. Bu qo‘shimcha xarajat konsentratsiya xarajati sifatida qaraladi.
Manba misol sifatida ESMA ning beshinchi CCP stress testidagi investitsiya darajasidagi 1–5 yillik davlat obligatsiyalarini keltiradi: pozitsiya o‘rtacha kunlik hajmning %50 iga yetganda 15 bazis punkt, %100 iga yetganda 30 bazis punkt likvidatsiya xarajati faraz qilingan.
Biroq muhim chegara shuki: bu tadqiqotning NDL simulyatsiyalariga konsentratsiya add-on lari kiritilmagan. Shu sababli hisoblangan investitsiya NDL lari konsentrlangan pozitsiyalarni majburiy sotishdan kelib chiqishi mumkin bo‘lgan qo‘shimcha narx ta’sirini qamrab olmaydi.
Reverse Repo va Haircut Nega Muhim?
Reverse repo operatsiyasida CCP naqd beruvchi tomon bo‘lib, evaziga qimmatli qog‘oz ta’minoti oladi; kontragent defoltga uchraganda ta’minot qiymati naqd talabdan pastga tushsa, CCP zarar ko‘rishi mumkinligi sababli haircut darajasi kontragent kredit riskiga qarshi asosiy himoya qatlamlaridan biridir.
Reverse repo nima?
CCP nuqtai nazaridan reverse repo operatsiyasi soddalashtirilgan holda quyidagicha ishlaydi:
- CCP kontragentga ma’lum miqdorda naqd beradi.
- Kontragent CCP ga qimmatli qog‘oz ta’minotini topshiradi.
- Operatsiya oxirida kontragent naqdni qaytaradi.
- CCP ta’minotni kontragentga qaytaradi.
Odatdagi sharoitda operatsiya qisqa muddatli va ta’minotlidir. Biroq kontragent defoltga uchrasa, CCP o‘ziga qoldirilgan ta’minotni sotishga majbur bo‘lishi mumkin.
Shu paytda ta’minot narxi pasaygan bo‘lsa, CCP qo‘lidagi aktiv naqd talabni to‘liq qoplamasligi mumkin.
Haircut nima?
Haircut, ta’minotning bozor qiymati bilan evaziga berilgan naqd o‘rtasiga qo‘yiladigan xavfsizlik buferidir.
Ijobiy haircut holatida naqd beruvchi tomon bergan naqdidan yuqori bozor qiymatiga ega ta’minot oladi. Bu bufer defoltdan so‘ng ta’minot narxi tushsa ham yo‘qotishni kamaytirishga yordam berishi mumkin.
Nol haircut holatida joriy ta’minot qiymati bilan naqd qismi orasida bunday qo‘shimcha bufer bo‘lmaydi.
Manfiy haircut holatida esa ta’minotning joriy qiymati berilgan naqdidan past bo‘lishi mumkin. Bunday vaziyatda CCP kontragent defoltiga qarshi kamroq ta’minot himoyasiga ega.
Clearing haircut bilan reverse repo haircut nega bir xil emas?
Manba diqqatga sazovor farqni qayd etadi. CCP clearing faoliyatida a’zolardan olgan ta’minotga qo‘llaydigan haircut lar ayni turdagi qimmatli qog‘ozlarda ancha yuqori bo‘lishi mumkin, CCP ning o‘z non-clearing reverse repo investitsiyalarida olgan ta’minotdagi haircut lar esa nol yoki manfiy bo‘lishi mumkin.
Tadqiqot bu farqni muhim risk boshqaruvi savoli sifatida ko‘rib chiqadi.
Recovery bilan resolution o‘rtasidagi farq
Recovery, CCP jiddiy moliyaviy tanglikdan so‘ng oldindan tayyorlangan o‘z rejalari va vositalari orqali faoliyatini barqaror holga qaytarishga urinadigan bosqichdir.
Recovery vositalari orasida qo‘shimcha naqd chaqiriqlar, variation margin gains haircutting yoki ayrim shartnomalarni qisman yopish bo‘lishi mumkin.
Resolution esa recovery choralarining CCP ning yashovchanligini tiklashga yetmasligi yoki recovery qo‘llanilishi kengroq moliyaviy barqarorlikka xavf tug‘dirishi holatida resolution organi aralashadigan bosqichdir.
Tadqiqotning siyosiy ahamiyati aynan shu yerda namoyon bo‘ladi: investitsiyadan kelib chiqadigan NDL yetarlicha katta bo‘lsa, klassik a’zo defolti yuz bermagan bo‘lsa ham CCP ni recovery yoki resolution resurslariga yaqinlashtirishi mumkin.
Tadqiqot Usuli va Natijalari
Expected Shortfall Bu Tadqiqotda Nimani O‘lchaydi?
Expected Shortfall, tadqiqot yaratgan investitsiya yo‘qotishlari taqsimotining eng yomon dumidagi yo‘qotishlar miqdorini umumlashtiruvchi risk o‘lchovidir; to‘g‘ridan-to‘g‘ri investitsiyalarda %1 dum darajasi, reverse repo tahlilida esa manba notatsiyasi bilan \(\alpha=0{,}001\) darajasi ishlatiladi.
Tarixiy simulyatsiya davri
Mualliflar bozor harakatlarini modellashtirish uchun 2020-yil yanvar–2024-yil dekabr tarixiy davridan foydalanadilar.
To‘g‘ridan-to‘g‘ri investitsiyalarda tarixiy:
- foiz egri chizig‘i harakatlari,
- turli muddatlardagi daromadliliklar,
- valyuta kursi harakatlari
besh kunlik ushlab turish ufqlari ko‘rinishida joriy portfelga qo‘llanadi.
Bu yondashuvning muhim xususiyati daromadlar muayyan nazariy ehtimollik taqsimotiga mos keladi deb faraz qilishni talab etmasligidir. Tarixda birga yuz bergan foiz, muddat va FX harakatlarining qo‘shma tuzilishi saqlanadi.
Nega besh kunlik ufq?
Manba to‘g‘ridan-to‘g‘ri investitsiya portfeli uchun bozor qiymati o‘zgarishlarini \(k=5\) kunlik ushlab turish davrida hisoblaydi.
Bu son tadqiqotning usul parametridir. Verianla bayonida boshqa ufq sinab ko‘rilmagan va besh kun boshqa qiymat bilan almashtirilganda yangi natija yaratilmagan.
To‘g‘ridan-to‘g‘ri investitsiyalarda obligatsiya qiymati o‘zgarishi
Manba avval nominal valyutadagi qiymat o‘zgarishini:
\[ \Delta_k V(t,T) = V(t)-V(t-k) = V_L(T)\cdot\Delta_k^{\%}V(t,T) \]
ko‘rinishida ifodalaydi.
Bu yerda:
- \(t\): tarixiy simulyatsiyadagi kun,
- \(k=5\): besh kunlik ushlab turish ufqi,
- \(T\): portfelning kesim / referens sanasi,
- \(V_L(T)\): obligatsiyaning o‘z denominatsiya valyutasidagi referens qiymati,
- \(\Delta_k^{\%}V(t,T)\): besh kunlik foizdagi qiymat o‘zgarishidir.
Foizdagi qiymat o‘zgarishi:
\[ \Delta_k^{\%}V(t,T) = \frac{FX(t)-FX(t-k)}{FX(t)} - \left( D\cdot\Delta_k y(t,T) - \frac{s}{2}\Delta_k y(t,T)^2 \right) \]
ko‘rinishida taxminan hisoblanadi.
Bu tenglamaning birinchi hadi nimani anglatadi?
\[ \frac{FX(t)-FX(t-k)}{FX(t)} \]
hadi obligatsiya qiymati yevroda baholanganda besh kunlik valyuta kursi harakatining ta’sirini aks ettiradi.
Manba \(FX(t)\) ni tegishli sanadagi yevroga konvertatsiya uchun ishlatiladigan valyuta kursi deb ta’riflaydi. Manba bu bayondan tashqari boshqa kurs kotirovkasini Verianla faraz qilishiga ruxsat bermagani uchun kurs yo‘nalishi bo‘yicha qo‘shimcha ta’rif kiritilmagan.
Duration nima vazifa bajaradi?
\(D\), obligatsiyaning duration o‘lchovidir. Duration foiz/daromadlilik stavkasidagi kichik o‘zgarishlarga nisbatan obligatsiya narxining birinchi tartibli sezgirligini taxminan ifodalaydi.
Tenglamada:
\[ -D\cdot\Delta_k y \]
munosabati daromadlilik oshganda obligatsiya narxi odatda pasayishi yo‘nalishidagi birinchi tartibli narx ta’sirini ushlaydi.
Convexity nima vazifa bajaradi?
\(s\), obligatsiyaning convexity o‘lchovidir.
Duration taxminiy munosabatning chiziqli qismini ifodalasa, convexity narx-daromadlilik munosabatidagi egri chiziqlilikni ikkinchi tartibli had bilan tuzatadi:
\[ \frac{s}{2}\Delta_k y^2. \]
Shunday qilib, manba faqat duration ishlatadigan oddiy chiziqli narx yondashuvi bilan cheklanmaydi va katta daromadlilik o‘zgarishlarida ikkinchi tartibli narx ta’sirini ham taxminan hisobga oladi.
To‘g‘ridan-to‘g‘ri investitsiya ma’lumotlari
To‘g‘ridan-to‘g‘ri investitsiya portfellari uchun ESMA ning beshinchi CCP stress testidagi, referens sanasi 17 mart 2023 bo‘lgan ISIN darajasidagi portfel ma’lumotlari ishlatilgan.
Har bir obligatsiya:
- emitent mamlakat,
- muddat,
- tegishli davlat obligatsiyasi daromadlilik egri chizig‘i
bilan moslashtirilib, tarixiy foiz shoki aniqlanadi.
Obligatsiyaning duration iga aynan mos keladigan indeks muddati bo‘lmaganda manba yaqin muddatli obligatsiya indekslarining daromadlilik o‘zgarishlari orasida interpolatsiyadan foydalanadi.
To‘g‘ridan-to‘g‘ri investitsiya natijasi
Doira to‘g‘ridan-to‘g‘ri investitsiyasi e’tiborga olinadigan hajmga ega sakkizta CCP da qo‘llangan.
| Metrik | Manba natijasi | Talqin |
|---|---|---|
| %1 Expected Shortfall mediani | Taxminan 4 bazis punkt | Investitsiya qilingan to‘g‘ridan-to‘g‘ri investitsiya aktivlariga nisbatan. |
| Median yo‘qotish / SITG | %1,1 | CCP ning o‘z hissasiga nisbatan yo‘qotish. |
| SITG nisbati uchun taxminiy kvartillararo oraliq | %0,5–%3 | CCP lar o‘rtasidagi taqsimotni ko‘rsatadi. |
| Median yo‘qotish / default fund | %1,4 | Default fund taqqoslash real NDL yutish ketma-ketligi sifatida emas, amaliy sig‘im proksisi sifatida ishlatilgan. |
| Default fund nisbati uchun taxminiy kvartillararo oraliq | %1–%2 | Manbada taxminan qayd etilgan. |
Bazis punkt (basis point, bp), foiz punktining yuzdan bir qismidir. Shuning uchun 1 bp = 0,01 foiz punkt. Bu yerdagi 4 bp portfel hajmiga nisbatan o‘lchangan risk ko‘rsatkichidir; 4 foiz degani emas.
Nega to‘g‘ridan-to‘g‘ri investitsiya bozor riski cheklangan chiqadi?
Mualliflarning talqini natijalar CCP investitsiyalaridagi qat’iy muvofiqlik mezonlari va qisqa muddatlar bilan mos kelishidir.
Manbada to‘g‘ridan-to‘g‘ri investitsiya portfellarining og‘irliklangan o‘rtacha qolgan muddati 1,5 yildan kam, o‘rtachasi taxminan 0,7 yil deb beriladi. Duration aksariyat CCP lar uchun uch oydan kam; ammo uzoqroq duration ga ega bir necha portfel ham bor.
Demak, natija “obligatsiyalarda bozor riski yo‘q” degani emas. Tadqiqot o‘rgangan CCP portfellarida amaldagi qisqa muddat va investitsiya cheklovlari sharoitida tarixiy bozor riski nisbatan cheklangan deb hisoblangan.
Reverse repo namunasining tuzilishi
14 YI CCP sining yettitasi reverse repo ishlatadi. YI tashqarisidagi ikki Tier 2 CCP ning ikkalasi ham reverse repo ishlatadi.
| Xususiyat | YI CCP lari | Tier 2 CCP lar |
|---|---|---|
| Reverse repo ishlatuvchi | 14 CCP ning 7 tasi | 2 CCP ning 2 tasi |
| Maksimal kontragent soni | 8 | 54 |
| O‘rtacha ta’minot soni | 54 | 199 |
| Ta’minotlarning o‘rtacha duration i | 4 yil | 9,7 yil |
| Jadvalda qayd etilgan ma’lumot qamrovi | %100 | %26 |
| O‘rtacha repo hajmi | 9 milliard EUR | 47 milliard EUR |
| Jami repo hajmi | 74 milliard EUR | 94 milliard EUR |
| O‘rtacha SITG | 32 million EUR | 137 million EUR |
Tier 2 tomonida ma’lumot qamrovi ayniqsa muhim. SFTR ma’lumotlari ESMA ga faqat YI firmalari tomonidan hisobot qilingan operatsiyalarni ko‘rsatadi. YI CCP larida CCP ning o‘z operatsiya hisoboti tufayli qamrov deyarli to‘liq; bir YI CCP ma’lumot sifati sabab tahlildan chiqarilgan.
Tier 2 CCP larda esa kontragentning YI dagi clearing member hisobotiga bog‘liqlik mavjud va qamrov qisman qoladi. Manba tozalashdan so‘ng hatto bitta Tier 2 CCP uchun reverse repo pozitsiyalarining ko‘pi bilan %29 qamrab olinishi mumkinligini va shu sabab hisoblangan Tier 2 yo‘qotishlari quyi chegara xususiyatiga ega ekanini bildiradi.
Reverse repo ortiqcha ta’minot tenglamasi
Manba har bir kontragent \(i\) va kun \(t\) uchun ta’minot bilan naqd qismi o‘rtasidagi ortiqchani:
\[ C_{i,t} = V(T) - cash\cdot FX(T) \left( 1+ \frac{FX(t)-FX(t-k)}{FX(t)} \right) \]
ko‘rinishida ta’riflaydi.
Bu yerda:
- \(C_{i,t}\): kontragent va kun kesimidagi ortiqcha ta’minot qiymati,
- \(V(T)\): ta’minot qismining qiymati,
- \(cash\): reverse repo naqd qismi,
- \(FX(T)\): referens sanadagi valyuta konvertatsiyasi,
- oxirgi qavs: naqd qismiga qo‘llangan tarixiy FX shokini ifodalaydi.
Ta’minotning o‘zi ham to‘g‘ridan-to‘g‘ri investitsiya bo‘limida ishlatilgan bozor shoki yondashuvi bilan stresslanadi.
Kontragent defolti qanday modellashtiriladi?
Reverse repo tomonida faqat ta’minot narxini pasaytirish yetarli emas. Zarar yuzaga kelishi uchun repo kontragentining to‘lovni bajara olmasligi ham hisobga olinadi.
Kontragent defolt ehtimollari NUS-CRI ma’lumotlar bazasidagi kunlik va vaqt bo‘yicha o‘zgaruvchi Probability of Default (PD) qiymatlaridan olingan.
Manba davrida ishlatilgan kontragent PD lari taxminan:
- eng past %0,017,
- eng yuqori %5,31
oralig‘ida o‘zgargan. Eng yuqori namuna qiymati 3 aprel 2020 sanasida kuzatilgan.
Bu PD qiymatlari ro‘y bergan defolt darajasi emas; muayyan sanadagi kelajakka qaratilgan defolt ehtimoli o‘lchovlaridir.
NUS-CRI PD o‘lchovi nimadan foydalanadi?
Manbaning usul izohiga ko‘ra NUS-CRI PD o‘lchovi qisqartirilgan shakldagi forward-intensity yondashuvi bilan Merton tipidagi strukturaviy modelni birlashtiradigan gibrid o‘lchovdir.
Kirishlar orasida:
- Distance-to-Default,
- bozor asosidagi kompaniya o‘zgaruvchilari,
- buxgalteriya asosidagi kompaniya o‘zgaruvchilari,
- makro-moliyaviy omillar
mavjud.
Nega \(2^{n_{cpt}}\) defolt kombinatsiyasi bor?
CCP ning \(n_{cpt}\) ta repo kontragentiga ega bo‘lsa, har bir kontragentning ikki mumkin bo‘lgan holati bor:
- defolt qiladi,
- defolt qilmaydi.
Shu sababli barcha mumkin bo‘lgan kombinatsiyalar soni:
\[ 2^{n_{cpt}} \]
bo‘ladi.
Manba har bir kombinatsiya uchun tegishli kundagi kontragent PD laridan ehtimol hosil qiladi va defoltga uchragan kontragentlarning shartli yo‘qotishlarini jamlaydi.
Reverse repo jami yo‘qotish tenglamasi
Manba ishlatadigan ixcham ifoda:
\[ L_k = \left[ \left[ C+H\cdot S \right]^T \right]^- \cdot u^{[k]}, \qquad k=1,\ldots,2^{n_{cpt}}. \]
Bu yerda:
- \(L_k\): \(k\) raqamli defolt kombinatsiyasidagi jami CCP yo‘qotishidir.
- \(C\): \(n_{cpt}\times n_{day}\) o‘lchamli, kontragent va kun kesimidagi ortiqcha ta’minot matritsasi.
- \(H\): \(n_{cpt}\times n_{sec}\) o‘lchamli, referens sanada yevroda yetkazilgan ta’minot summalarini o‘z ichiga oluvchi matritsa.
- \(S\): \(n_{sec}\times n_{day}\) o‘lchamli, qimmatli qog‘ozlarning tarixiy foizdagi qiymat shoklarini o‘z ichiga oluvchi matritsa.
- \(u^{[k]}\): \(k\) kombinatsiyasida qaysi kontragentlar defolt qilganini ko‘rsatuvchi indikator vektori.
Manba formulada yo‘qotish tomoniga tushadigan manfiy miqdorni tanlash uchun yuqori minus belgisidan foydalanadi; alohida formal ta’rif bermagani uchun Verianla matnida bu operatorga manbada bo‘lmagan qo‘shimcha matematik ta’rif yuklanmagan.
Loss Given Default farazi
Manba ta’minot qiymati hisobga olingandan keyin qolgan qoldiq yo‘qotish uchun Loss Given Default qiymatini 1 deb qabul qiladi.
Bu qoldiq ochiq pozitsiyaning %100 i yo‘qotish deb hisoblanadigan konservativ farazdir. Mualliflar buning sababini ushbu qoldiq yo‘qotishlarga qanday munosabatda bo‘linishi haqida yetarli ma’lumot yo‘qligi bilan izohlaydilar.
Reverse repo Expected Shortfall darajasi
Har bir tarixiy kun va barcha defolt kombinatsiyalari birgalikda yo‘qotish taqsimotini hosil qiladi.
Manba reverse repo natijalari uchun:
\[ \alpha=0{,}001 \]
darajasidan foydalanadi.
Bu qiymat foizda %0,1 dum darajasiga teng. To‘g‘ridan-to‘g‘ri investitsiyalarda qayd etilgan %1 Expected Shortfall bilan reverse repo tomonidagi \(\alpha=0{,}001\) bir xil dum darajasi emas; Verianla matnida bu ikki o‘lchov aralashtirilmagan.
Cover-2 nima?
CCP risk boshqaruvida klassik Cover-2 tushunchasi oldindan moliyalashtirilgan resurslarda eng katta kamomadni keltirib chiqarishi mumkin bo‘lgan ikki clearing member defoltini qoplash mantiqi bilan default fund kalibrlashda ishlatiladigan stress o‘lchovidir.
Mualliflar tushunchani reverse repo investitsiya riskiga moslashtirib, har bir tarixiy kunda eng katta ikki shartli kontragent yo‘qotishini jamlaydilar.
Bu moslashtirilgan metrik NDL-Cover-2 deb ataladi.
Reverse repo asosiy natijalari
| Metrik | Manba natijasi | To‘g‘ri talqin |
|---|---|---|
| Expected Shortfall / investitsiya qilingan naqd | Ko‘p hollarda taxminan 15 bp gacha | Portfel hajmiga nisbatan yo‘qotish odatda cheklangan. |
| Ayrim CCP larda hisoblangan yo‘qotish | Nol | Stresslangan ta’minot qiymati naqd qismidan yuqori bo‘lib qoladi. |
| Eng yuqori ES / SITG misollaridan biri | SITG dan taxminan %20 yuqori | Yo‘qotish taxminan 1,2 baravar SITG darajasiga yetishi mumkin; barcha CCP lar uchun amal qilmaydi. |
| NDL-Cover-2 / default fund | Taxminan %13 gacha | Eng yuqori kuzatilgan model natijasidir. |
| NDL-Cover-2 / default fund | Bir nechta CCP da %7 dan yuqori | Investitsiyadan kelib chiqadigan yo‘qotish bozor stressida spillover yaratishi mumkinligini ko‘rsatadi. |
Nega 15 bazis punkt kichik ko‘rinsa ham risk muhim?
Ikki xil maxraj ishlatilgani uchun natijalarning ko‘rinishi o‘zgaradi.
Investitsiya qilingan naqd milliardlab yevro bo‘lishi mumkin. Shu sababli, masalan, 10–15 bazis punktlik yo‘qotish jami investitsiya hajmiga nisbatan kichik ko‘rinadi.
Biroq CCP yo‘qotishni o‘zida ushlab turish uchun ajratgan SITG buning juda kichik qismi bo‘lishi mumkin. Ayni pul yo‘qotishi SITG ga bo‘linganda ancha yuqori nisbat yuzaga keladi.
Demak, tadqiqotning asosiy xabari “reverse repo portfelining foizda juda katta qismi yo‘qolmoqda” emas. Xabar shuki, kichik ko‘ringan portfel yo‘qotishlari ayrim CCP larning o‘z yo‘qotishni qoplash salohiyatiga nisbatan katta bo‘lishi mumkin.
Default loss bilan NDL taqqoslanishi
Manba kontekst berish uchun ESMA ning beshinchi stress testidagi klassik Cover-2 default yo‘qotishlarini ham keltiradi.
2023-yil mart stress testida Cover-2 default yo‘qotishlari oldindan moliyalashtirilgan resurslarning:
- eng yuqori taxminan %42 iga,
- konsentratsiya xarajati qo‘shilganda taxminan %49 iga
yetgan.
Median foydalanish mos ravishda taxminan %10 va konsentratsiya xarajati bilan %19.
Bu raqamlar ushbu maqolaning yangi NDL hisoblari emas; ESMA stress testidan keltirilgan taqqoslash qiymatlaridir.
Haircut tenglamasi
Tadqiqot reverse repo haircut larining risk nuqtai nazaridan qanday ishoraga ega bo‘lishi kerakligini tekshirish uchun Kahn va McCormick ning simmetrik yondashuvidan foydalanadi:
\[ h = -p\cdot r_{0.01} - q\cdot r_{0.99}. \]
Bu yerda:
- \(h\): haircut,
- \(r_{0.01}\): ta’minot daromadi taqsimotining 1-persentili,
- \(r_{0.99}\): ta’minot daromadi taqsimotining 99-persentili,
- \(p\): naqd qarz oluvchi repo kontragentining defolt ehtimoli,
- \(q\): naqd beruvchi CCP ning defolt ehtimoli.
Ta’minot daromadlarining 1- va 99-persentillari 1 yanvar 2020–30 dekabr 2024 kunlik daromadlaridan hisoblanadi.
\(p\) uchun esa har bir CCP–repo kontragentining 2020–2024 o‘rtacha PD qiymati ishlatiladi.
Tenglamaning iqtisodiy mantiqi
Reverse repo operatsiyasida har ikki tomon nazariy jihatdan kontragent defoltidan zarar ko‘rishi mumkin.
Naqd qarz oluvchi tomon defoltga uchrasa, naqd beruvchi CCP narxi pasaygan qimmatli qog‘oz bilan qolib ketishi mumkin.
Aksincha, naqd beruvchi tomon defoltga uchrasa, qarz oluvchi tomon naqdni ushlab turgan holda keyinchalik qiymati oshgan bo‘lishi mumkin bo‘lgan ta’minotini qaytarib ola olmaslik riskiga duch keladi.
Simmetrik yondashuv bu ikki tomonning:
- defolt ehtimollarini,
- ta’minotning pastki va yuqori dum narx risklarini
bir tenglamada taqqoslaydi.
Ijobiy haircut chegarasi
Mualliflar aksariyat CCP lar uchun haqiqiy \(q\), ya’ni CCP PD qiymati noma’lum bo‘lgani sabab tenglamani \(h=0\) chegarasida teskari yechadilar.
Ijobiy haircut risk nuqtai nazaridan asosli bo‘lishi uchun:
\[ q < -p \frac{r_{0.01}} {r_{0.99}} \]
sharti olinadi.
Bu tengsizlik muayyan repo kontragentining PD si va ta’minotning ikki dumdagi narx harakatlari berilganda, CCP PD si qaysi chegaradan past bo‘lsa haircut CCP foydasiga ijobiy bo‘lishi kerakligini ko‘rsatadi.
Nega haqiqiy CCP PD lari bevosita ishlatilmagan?
Manba namuna ichidagi CCP larning ko‘pchiligi kredit reyting agentliklari tomonidan baholanmaganini bildiradi.
Tadqiqot namunasida kredit reytingiga ega ikki CCP ning reytingi AA−.
Shu sababli mualliflar turli faraziy CCP kredit sifatlari bo‘yicha taqqoslash qiladilar.
Haircut mashqining natijasi
CCP ning kredit sifati A− dan A+ gacha deb faraz qilinganda, o‘rganilgan CCP–repo kontragent juftlarining bittasidan tashqari barchasida ijobiy haircut risk boshqaruvi nuqtai nazaridan asosli.
Boshqacha aytganda, bu faraz ostida manfiy haircut faqat bitta juftlikda asoslanishi mumkin.
CCP ning AA− yoki undan yuqori kredit sifatiga ega deb faraz qilinganda esa o‘rganilgan juftlarning %100 ida ijobiy haircut talab qilinadi; manfiy haircut hech bir juftlikda asoslanmaydi.
Manba S&P ma’lumotlarida AA sinfining o‘rtacha PD qiymatini taxminan %0,03, ya’ni 3 bazis punkt deb ishlatadi. O‘rganilgan CCP–repo kontragent juftlaridagi eng past nol-haircut \(q\) chegarasi 3,8 bazis punkt.
Bu natija nega amaldagi amaliyotga zid?
Tadqiqotning reverse repo namunasidagi operatsiyalarning taxminan %40 ida haqiqiy haircut manfiy.
Mualliflarning sof risk boshqaruvi mashqida esa oqilona yuqori CCP kredit sifati farazlari ostida manfiy haircut ko‘p hollarda risk nuqtai nazaridan asoslanmaydi.
Bu farq bozor odatlari bilan sof risk boshqaruvi nuqtai nazaridan hisoblangan himoya bir xil bo‘lishi shart emasligini ko‘rsatadi.
Mualliflar agar manfiy haircut amalda qo‘llansa, ushbu qo‘shimcha kontragent riskini qoplaydigan yetarli prudential capital talabi to‘g‘ri hisoblanishi muhimligini ta’kidlaydilar.
Manfiy haircut yana qanday risklarni yaratishi mumkin?
Tadqiqot moliyaviy barqarorlikning yana ikki jihatiga e’tibor qaratadi:
- Leverage: nol yoki manfiy haircut, ayniqsa ta’minotni qayta ishlatish bilan birga, bozor ishtirokchilariga ayni kapital bazasi bilan kattaroq pozitsiyalarni ushlab turishni osonlashtirishi mumkin.
- Procyclicality: odatiy davrda juda past yoki manfiy haircut qo‘llaydigan tashkilotlar inqiroz boshlanganda haircut ni tez oshirsa, moliyalashtirish shartlari aynan stress vaqtida keskinlashishi mumkin.
Bu ikki mexanizm haircut ni faqat bitta CCP ning mikro kredit yo‘qotishi nuqtai nazaridan emas, balki tizim miqyosidagi likvidlik va leverage nuqtai nazaridan ham baholash kerakligini ko‘rsatadi.
2020–2024 tarixiy simulyatsiyasining cheklovlari
Mualliflar bu borada muhim ogohlantirishlar beradilar.
Birinchidan, besh yillik oyna uzoq muddatli defolt va bozor korrelyatsiyalarining barchasini ifodalashi shart emas.
Ikkinchidan, davr:
- COVID-19 pandemiyasining boshlanishini,
- Silicon Valley Bank va ayrim AQSh mintaqaviy banklaridan keyingi tarqalish xavotirlarini
o‘z ichiga oladi.
Uchinchidan, pandemiya paytidagi favqulodda davlat qo‘llovi haqiqiy defoltlarni bostirgan bo‘lishi mumkin. Shuning uchun bozor hisoblagan PD lar ko‘tarilishi bilan ro‘y bergan defoltlar past bo‘lib qolishi o‘rtasida noodatiy uzilish bo‘lishi mumkin.
To‘rtinchidan, 2020–2024 davrida kuzatilgan o‘zaro korrelyatsiyalar kelajakda ayni tarzda takrorlanishiga kafolat yo‘q.
Beshinchidan, tarixiy simulyatsiya yondashuvi namuna davrida hech kuzatilmagan dumdagi nochiziqliliklarni bevosita hosil qila olmaydi.
Oltinchidan, PD baholarida mavjud bozor va buxgalteriya ma’lumotlarida aks etmagan yangi tarmoq ta’sirlari yoki noodatiy o‘zaro derivativ pozitsiyalar to‘planishi modeldan tashqarida qolishi mumkin.
Tier 2 CCP natijalarining maxsus cheklovi
Tier 2 CCP reverse repo ma’lumotlarining faqat bir qismi ESMA hisobot qamrovida ko‘rinadi.
Shu sababli Tier 2 yo‘qotish baholari ayniqsa quyi chegara sifatida talqin qilinishi kerak. Amalda kuzatilmagan reverse repo pozitsiyalarining risk tuzilishi bir xil bo‘lishi shart emas.
Loss-absorbing capacity taqqoslashining cheklovi
Mualliflarning ideal tanlovi investitsiyadan kelib chiqadigan NDL larni bevosita CCP ning bozor riski va kontragent kredit riski uchun ajratgan tartibga soluvchi kapital talablariga taqqoslashdir.
Biroq barcha CCP lar uchun taqqoslanadigan va ommaga ochiq bunday ma’lumotlar yo‘qligi sabab tadqiqot:
- SITG,
- default fund
hajmlarini amaliy proksi ko‘rsatkichlar sifatida ishlatadi.
Shu sababli “NDL default fund ning %13 idir” degan ibora default fund avtomatik ravishda birinchi NDL yo‘qotishini qoplash manbasi degani emas. Nisbat yo‘qotish miqdorini tushunarli mavjud resurs o‘lchoviga nisbatan taqqoslaydi.
Markaziy bank ko‘magi farazi
Stress natijalari hisoblanganda CCP mavjud erkin resurslaridan tashqari qo‘shimcha resurs ishlatadi deb faraz qilinmaydi.
Masalan, mumkin bo‘lgan markaziy bank likvidlik inyektsiyasi hisobga olinmagan.
Mualliflar bu bank likvidlik stress testlaridagi umumiy yondashuvga o‘xshashligini aytadilar: tarixiy inqirozlarda bunday yordam berilgan bo‘lsa ham, stress testining o‘z chidamlilik o‘lchovida tashqi yordam faraz qilinmaydi.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- CCP lar margin va default fund naqdini investitsiya qilishi clearing-member default riskidan alohida investitsiyadan kelib chiqadigan NDL yaratishi mumkin.
- To‘g‘ridan-to‘g‘ri investitsiya bozor riski o‘rganilgan CCP portfellarida nisbatan cheklangan.
- Bu cheklangan bozor riski qisqa duration va qat’iy investitsiya muvofiqlik mezonlari bilan mos.
- Reverse repo kontragent kredit riski ayrim CCP lar uchun o‘z moliyaviy resurslariga nisbatan muhim bo‘lishi mumkin.
- Past, nol yoki manfiy haircut kontragent defolti vaqtida CCP ni ta’minot qiymati pasayishiga ko‘proq ochiq qoldirishi mumkin.
- Reverse repo namunasida taxminan %40 manfiy haircut mavjud.
- Mualliflarning simmetrik risk mashqida oqilona yuqori CCP kredit sifati farazlari ostida manfiy haircut ko‘p hollarda risk nuqtai nazaridan asoslanmaydi.
- Investitsiya NDL larini yaxshiroq o‘lchash recovery va resolution rejalaridagi trigger hamda resurs ehtiyojini baholashga yordam berishi mumkin.
- NDL lar klassik default yo‘qotishlaridan kichikroq bo‘lsa ham moliyaviy stress paytida clearing a’zolariga va kengroq bozor tizimiga qo‘shimcha spillover yaratishi mumkin.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
Tadqiqot o‘rganilgan CCP lar bankrot bo‘lishini bashorat qilmaydi.
Hisoblangan Expected Shortfall qiymatlari kelajakda yuz beradigan aniq yo‘qotish summalari emas.
2020–2024 tarixiy simulyatsiyasi kelajakdagi barcha inqirozlarni ifodalaydi degan da’vo qilinmaydi.
To‘g‘ridan-to‘g‘ri investitsiyalarda bozor riski kichik topilishi barcha CCP portfellari yoki barcha bozor sharoitlari risksizligini ko‘rsatmaydi.
Reverse repo tomonida 15 bazis punktgacha hisoblangan yo‘qotish barcha CCP lar uchun yagona umumiy yo‘qotish darajasi emas.
Bitta CCP da SITG taxminan %20 ga oshib ketishi barcha CCP larning SITG resurslari yetarli emas degani emas.
NDL-Cover-2 default fund ning taxminan %13 iga yetishi default fund avtomatik ravishda investitsiya NDL sini qoplaydi degani emas.
Haircut mashqi aksariyat CCP lar uchun haqiqiy PD noma’lum bo‘lgani sabab faraziy kredit sifatidan foydalanadi; shu sabab barcha haqiqiy CCP larning haircut i aniq noto‘g‘ri kalibrlanganini isbotlamaydi.
Manfiy haircut nega ishlatilishini tadqiqot aniq sababiy ravishda belgilamaydi. Bozor kuchi, maxsus qimmatli qog‘ozga talab, portfel darajasidagi netting yoki boshqa bozor odatlari ehtimoliy izohlar bo‘lishi mumkin, ammo tadqiqot ulardan birini isbotlamaydi.
Tadqiqotning haircut formulasi tizimli riskning barchasini qamrab oluvchi yakuniy tartibga soluvchi haircut formulasi emas. Mualliflar bu sof mikro risk boshqaruvi nuqtai nazaridan bajarilgan simmetrik mashq ekanini aniq bildiradilar.
Mualliflar taklif qilgan kelajakdagi tadqiqotlar
Manbaning natijalar bo‘limi bir nechta tadqiqot yo‘nalishini belgilaydi:
- samarali haircut va repo stavkalarini yaxshiroq kuzatish,
- repo foizlari bilan qabul qilingan ta’minotning bozor va likvidlik riski o‘rtasidagi munosabatni batafsilroq modellashtirish,
- CCP lar likvidlikni o‘z clearing member lari bilan qay darajada qayta aylantirishini o‘rganish,
- hisoblangan NDL larni CCP ga xos recovery qoidalari bilan birlashtirib, yo‘qotishlar a’zolarga qanday uzatilishi mumkinligini baholash,
- reverse repo faoliyatining kattaroq qismini markaziy kliringga olish ikki tomonlama kontragent riskini qanday o‘zgartirishini o‘rganish,
- investitsiyadan tashqari boshqa NDL kanallarini ayni chidamlilik doirasiga qo‘shish.
Umumiy ilmiy xulosa
Tadqiqotning asosiy xabari markaziy kliring kontragent riskini yo‘q qiladi degani emas. Markaziy kliring kontragent riskini boshqa tuzilmada jamlaydi va boshqaradi; shu bilan birga CCP ning katta miqdordagi likvid resurslarni boshqarishiga olib keladi.
Bu naqdni investitsiya qilishdan olinadigan treasury income clearing xarajatlarini kamaytirishga yoki CCP daromadini qo‘llab-quvvatlashga yordam berishi mumkin. Biroq daromad olish jarayoni yangi investitsiya risklarini yuzaga keltiradi.
Bevosita yuqori sifatli va qisqa duration li qimmatli qog‘ozlarda bozor riski o‘rganilgan namunada cheklangan ko‘rinadi. Muhimroq zaiflik ayrim CCP larning reverse repo kontragentlari bilan qiladigan va ta’minot buferi juda past, nol yoki manfiy bo‘lgan operatsiyalarida paydo bo‘ladi.
Shu sababli tadqiqotning asosiy moliyaviy barqarorlik hissasi CCP chidamliligini faqat “bir clearing member defolt qilsa nima bo‘ladi?” savoli bilan baholamaslikdir.
Shu bilan birga quyidagi savol ham berilishi kerak: CCP a’zolaridan olgan katta naqd qoldiqlarni boshqarar ekan, o‘z investitsiya faoliyatidan qancha yo‘qotish keltirib chiqarishi mumkin va bu yo‘qotishni qaysi resurslar yutadi?
Manba va Usul Haqida Izoh
Asl sarlavha: Beyond Clearing: Central Counterparties’ Investment and Risk Management of Cash from Margin Calls
Turkcha sarlavha: Takasın Ötesinde: Merkezi Karşı Tarafların Teminat Çağrılarından Gelen Nakit Yatırımları ve Risk Yönetimi
Mualliflar: Elisa Letizia; Pierpaolo Grippa; Franck Viollet.
Mualliflar tartibi: Manbada berilgan tartibda saqlangan.
Manba departamenti sarlavhasi: IMF Working Paper — Monetary and Capital Markets.
Muallif tashkilotlari bo‘yicha manba holati: PDF alohida individual affiliation jadvalini bermaydi. Mualliflar aloqa qismida Elisa Letizia va Pierpaolo Grippa uchun IMF domenli, Franck Viollet uchun ESMA domenli elektron pochta manzillari bor. Bu aloqa ma’lumotlari manbada bo‘lmagan batafsil lavozim nomlarini qo‘shish uchun ishlatilmagan.
Mas’ul muallif: Manba bitta corresponding author ni belgilamaydi; uch muallifning aloqa manzili berilgan.
Teng hissa / teng birinchi mualliflik: Manbada bunday bayonot yo‘q.
Tashakkur: Mualliflar CCP ma’lumotlarini ulashgani uchun Martin Ockler ga (ESRB) minnatdorlik bildiradilar.
Manba turi: IMF Working Paper.
Ish raqami: WP/26/212.
Seriya: IMF Working Papers.
Nashriyot: International Monetary Fund.
Rasmiy nashr sanasi: 2 oktyabr 2026.
PDF sana ko‘rsatkichi: Oktyabr 2026.
Tarqatishga ruxsat bergan: Hiroko Oura.
Taqriz holati: Manba taqrizdan o‘tgan jurnal maqolasi sifatida taqdim etilmasligi kerak. IMF Working Paper izohi ish davom etayotgan tadqiqotni ifodalashi va muhokama/izoh uchun e’lon qilinganini bildiradi.
Nashr DOI si: 10.5089/9798229063517.001.
IMF eLibrary article-level DOI: 10.5089/9798229063517.001.A001.
Rasmiy havola: IMF eLibrary — Working Paper 2026/212
SSRN: Manba PDF elektron nusxasi SSRN abstract 7611150 orqali mavjudligini bildiradi.
Bibliografik sarlavha nomuvofiqligi: PDF muqovasi, ichki titul sahifasi va IMF ning rasmiy eLibrary yozuvi “Beyond Clearing: Central Counterparties’ Investment and Risk Management of Cash from Margin Calls” sarlavhasidan foydalanadi. PDF dagi “Recommended Citation” qatori esa “Non-Default Losses at Central Counterparties: A Unified Framework for Quantifying Market Risk and Counterparty Credit Risk from CCPs’ Investments” shaklida boshqa sarlavha beradi. Verianla asosiy identifikatsiyasida rasmiy IMF yozuvi va PDF muqova sarlavhasi asos qilib olingan; ikkinchi sarlavha jimlik bilan e’tibordan chetda qoldirilmagan, bu nomuvofiqlik shu yerda qayd etilgan.
JEL kodlari: G23; G32; G18; G28; C58.
Manba kalit so‘zlari: Central counterparties (CCPs); non-default losses; investment risk; treasury portfolios; market risk; counterparty credit risk; stress testing; liquidity risk; margin and default fund resources; procyclicality.
Geografik qamrov: Yevropa Ittifoqida faoliyat yuritadigan yoki YI moliyaviy barqarorligi nuqtai nazaridan tizimli ahamiyatga ega CCP lar.
YI CCP konteksti: Manba 14 YI CCP si va Buyuk Britaniyadagi ikki Tier 2 CCP kontekstini ko‘rib chiqadi.
To‘g‘ridan-to‘g‘ri investitsiya ma’lumot sanasi: ESMA beshinchi CCP stress testi portfellari; referens sanasi 17 mart 2023.
Reverse repo ma’lumot sanasi: Asosan 2024-yil dekabr SFTR tranzaksiya ma’lumotlari, CCP oshkorotlari va tartibga soluvchi qaytishlar.
Tarixiy bozor simulyatsiyasi: 2020-yil yanvar–2024-yil dekabr.
Bozor shoki ufqi: Besh kun.
To‘g‘ridan-to‘g‘ri investitsiya usuli: Foiz egri chizig‘i va FX harakatlarining tarixiy simulyatsiyasi; obligatsiya narxi o‘zgarishlarini duration va convexity yondashuvi bilan taxminiy qayta baholash.
To‘g‘ridan-to‘g‘ri investitsiya risk metrigi: %1 Expected Shortfall.
Reverse repo usuli: Tarixiy ta’minot qiymati shoklari va NUS-CRI ning vaqt bo‘yicha o‘zgaruvchi kontragent PD laridan foydalangan holda barcha defolt kombinatsiyalarini baholash.
Reverse repo Expected Shortfall darajasi: \(\alpha=0{,}001\).
Muqobil reverse repo metrigi: NDL-Cover-2; har kuni eng katta ikki shartli yo‘qotishni birgalikda baholashga asoslanadi.
To‘g‘ridan-to‘g‘ri investitsiya namunasi: Sezilarli to‘g‘ridan-to‘g‘ri investitsiya portfeliga ega sakkizta CCP.
To‘g‘ridan-to‘g‘ri investitsiyaning asosiy natijasi: %1 Expected Shortfall mediani taxminan 4 bazis punkt; median yo‘qotish taxminan %1,1 SITG va %1,4 default fund hajmiga teng.
Reverse repo asosiy natijasi: Expected Shortfall ko‘p hollarda investitsiya qilingan naqdning taxminan 15 bazis punktigacha yetadi. Ayrim CCP larda yo‘qotish o‘z resurslariga nisbatan muhim; bir misolda SITG taxminan %20 ga oshib ketadi. NDL-Cover-2 taxminan %13 default fund darajasigacha yetadi.
Haircut ma’lumoti: O‘rganilgan reverse repo operatsiyalarining taxminan %40 ida manfiy haircut mavjud.
Haircut usuli: Repo kontragentining PD si, CCP PD si va ta’minot daromadi taqsimotining 1- va 99-persentillari bilan tuzilgan simmetrik risk boshqaruvi yondashuvi.
Haircut qarshi-fakti: A−–A+ CCP kredit sifati farazida bittasidan tashqari barcha CCP–repo kontragent juftlarida ijobiy haircut asosli; AA− yoki undan yuqori faraziy kredit sifatida o‘rganilgan barcha juftlarda ijobiy haircut asosli.
Muhim ma’lumot cheklovi: Tier 2 CCP reverse repo ma’lumotlari qisman bo‘lgani uchun ular uchun hisoblangan yo‘qotishlar quyi chegara xususiyatiga ega.
Muhim model cheklovi: Konsentrlangan pozitsiyalarni majburiy likvidatsiya qilishdan kelib chiqishi mumkin bo‘lgan concentration add-on lar NDL simulyatsiyasiga kiritilmagan.
Tarixiy simulyatsiya cheklovi: 2020–2024 davri qisqa bo‘lib, COVID-19 va AQSh mintaqaviy bank stressi kabi noodatiy hodisalarni o‘z ichiga oladi; davrda kuzatilgan korrelyatsiyalar uzoq muddatni ifodalaydi deb faraz qilib bo‘lmaydi.
Tarmoq riski cheklovi: Tarixiy namunada ko‘rilmagan dumdagi nochiziqliliklar va mavjud bozor/buxgalteriya ma’lumotlarida aks etmagan noodatiy yangi kontragent tarmoq ta’sirlari modeldan tashqarida qolishi mumkin.
Loss-absorbing capacity cheklovi: Barcha CCP lar uchun bevosita taqqoslanadigan bozor va kontragent kredit riski kapital talablari ommaga ochiq bo‘lmagani sabab SITG va default fund amaliy proksilar sifatida ishlatilgan.
Moliyalashtirish bayonoti: Manbada alohida va standart tadqiqot moliyalashtirish bayonoti mavjud emas.
Manfaatlar to‘qnashuvi: Manbada alohida va standart manfaatlar to‘qnashuvi bayonoti mavjud emas.
Ma’lumotlar mavjudligi: Manba ESMA, SFTR, CCP regulatory returns, tijorat bozor ma’lumot provayderlari va NUS-CRI kabi ma’lumot manbalarini tushuntiradi; ommaga ochiq yagona replikatsiya ma’lumot paketi yoki standart Data Availability Statement berilmagan.
CRediT / muallif hissalari: Manbada standart CRediT hissa bayonoti yo‘q.
Litsenziya / mualliflik huquqi: © 2026 International Monetary Fund. PDF “Not for Redistribution” belgisiga ega. Creative Commons litsenziyasi ko‘rsatilmagan.
Institutsional fikr ogohlantirishi: IMF Working Paper izohiga ko‘ra tadqiqotdagi fikrlar mualliflarga tegishli va IMF, IMF Executive Board yoki IMF rahbariyati fikrlarini majburiy ravishda ifodalamaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan