


1. Оё манба воқеан аз оғоз то анҷом ва ҳамроҳ бо тасвирҳояш баррасӣ шуд? Бале; манбаи 28-саҳифагӣ, муодилаҳои усул, се ҷадвал, панҷ шакл, натиҷаҳо, маҳдудиятҳои усул дар эзоҳҳо ва бахши таҳқиқоти оянда баррасӣ шуданд. 2. Оё ҳамаи натиҷаҳои илмӣ ба манбаъ такя мекунанд? Бале; талафот, PD, haircut, нисбати сармоя ё натиҷаи стресс, ки дар манбаъ набуд, сохта нашуд. 3. Оё ҳувияти библиографӣ дуруст аст; веби беруна танҳо барои санҷиши библиографӣ истифода шуд? Бале. IMF eLibrary танҳо барои тасдиқи унвон, сана, силсила ва DOI истифода шуд. Номувофиқатии байни унвони тавсияшудаи иқтибос дар PDF ва унвони муқова пинҳон карда нашуд. 4. Оё фарқи симулятсия / озмоиш / саҳро / назариявӣ дуруст нигоҳ дошта шуд? Бале. Таҳқиқот кори моделсозии хавф аст, ки маълумоти воқеии портфел ва амалиёти CCP-ро бо симулятсияҳои таърихии бозор ва симулятсияи дефолти контрагент муттаҳид мекунад; натиҷаҳо ҳамчун талафоти дақиқи оянда пешниҳод нашуданд. 5. Оё формулаи марказӣ, параметри усул, шакл ё натиҷаи рақамӣ аз манбаъ гузаронида нашуд? Муодилаи бозбаҳодиҳии duration-convexity, муодилаи таъминоти изофии reverse repo, муодилаи талафоти комбинатсияи дефолт, сатҳҳои Expected Shortfall ва муодилаи симметрии haircut баррасӣ шуданд. 6. Оё паёми илмии шаклҳои манбаъ дуруст аст? Бале. Аз сабаби ҳуқуқи муаллиф графикҳои манбаъ нусхабардорӣ нашуданд; натиҷаҳои дақиқи рақамӣ бо матн ва ҷадвалҳои мустақил, робитаи усул бошад бо SVG-и мустақил нишон дода шуд. 7. Оё тартиби шаш H2-и сохторӣ нигоҳ дошта мешавад? Бале. 8. Агар H2-и иловагӣ бошад, оё онҳо танҳо саволҳои дорои арзиши баланди AEO ҳастанд? Бале; CCP, NDL, Expected Shortfall ва робитаи reverse repo/haircut барои фаҳмидани маркази таҳқиқот арзиши мустақили саволӣ доранд. 9. Оё entity/усул/модели асосии илмӣ равшан ва бо манбаъ дастгиришуда таъриф шудааст? Бале; контрагенти марказӣ, NDL ва чаҳорчӯбаи хавф бар асоси симулятсияи таърихӣ дар истифодаҳои аввал шарҳ дода шуданд. 10. Оё ҳадди тафсири он чизе, ки таҳқиқот дастгирӣ мекунад / намекунад, намоён аст? Бале; симулятсияи таърихӣ ҳамчун пешгӯии дақиқи талафоти оянда ва машқи фарзии haircut ҳамчун ченкунии рейтингҳои воқеии кредитии CCP пешниҳод нашуд. 11. Оё HTML/SVG/Base64 аз нигоҳи сохторӣ бехатар аст? Бале; script, iframe, event handler, тасвири беруна, foreignObject ва data URI-и вайрон вуҷуд надорад. SVG схемаи мустақил ва бемиқёс аст. 12. Оё мақола барои тарҷума бехатар аст ва ҷузъиёти илмӣ барои осонии тарҷума кам карда шудааст? Бале; истилоҳҳои canonical пайдарпай нигоҳ дошта шуданд, муодилаҳо дар MathJax ҷудо карда шуданд ва ҷузъиёти усул ҳифз гардид. ДАРВОЗАИ ЗЕРИҲУҚУҚИ МУАЛЛИФ / ЛИТСЕНЗИЯ: 1. Оё литсензияи манбаъ санҷида шуд? Манбаъ © 2026 International Monetary Fund ва нишони “Not for Redistribution” дорад; литсензияи кушодаи Creative Commons нишон дода нашудааст. 2. Оё дастрасии ройгон литсензияи кушода ҳисобида шуд? Не. 3. Оё версияи Working Paper дуруст ҷудо карда шуд? Бале; манбаъ IMF Working Paper WP/26/212 мебошад. 4. Оё матни манбаъ параграф ба параграф аз нав навишта шуд? Не; мундариҷаи илмӣ бо баёни мустақили туркӣ аз нав сохта шудааст. 5. Оё Abstract ё conclusion ба таври механикӣ тарҷума шуд? Не. 6. Оё иқтибоси дарози мустақим истифода шуд? Не. 7. Оё шакли манбаъ ҳамчун screenshot ё crop истифода шуд? Не. 8. Оё тасвири аз нав кашидашуда ба робитаҳои воқеӣ асос ёфтааст? Бале; SVG танҳо ҷараёни усулро, ки дар манбаъ равшан таъриф шудааст, нишон медиҳад. 9. Оё графикҳо ва маълумоти тарафи сеюм ҷудо карда шуданд? Бале; натиҷаҳои тарафҳои сеюм мисли ESRB/ESMA/FSB ҳамчун натиҷаи нави муаллифон нишон дода нашуданд. 10. Оё шарти Creative Commons бояд татбиқ шавад? Не; литсензияи кушодаи CC муайян нашуд. 11. Оё зикри манбаъ ҳамчун мавҷуд будани иҷозат тафсир шуд? Не. 12. Оё матни Verianla ба ҷойгузини пешниҳоди манбаи аслӣ табдил ёфт? Не; матн ва шаклҳои аслӣ нусхабардорӣ нашуданд. 13. Оё версияи бисёрзабона баъдан ба ҷойи PDF-и манбаъ аз матни мустақили туркии Verianla сохта шуда метавонад? Бале. 14. Оё дар номуайянии литсензия fail-closed татбиқ шуд? Бале; графикҳои аслӣ дубора истифода нашуданд.
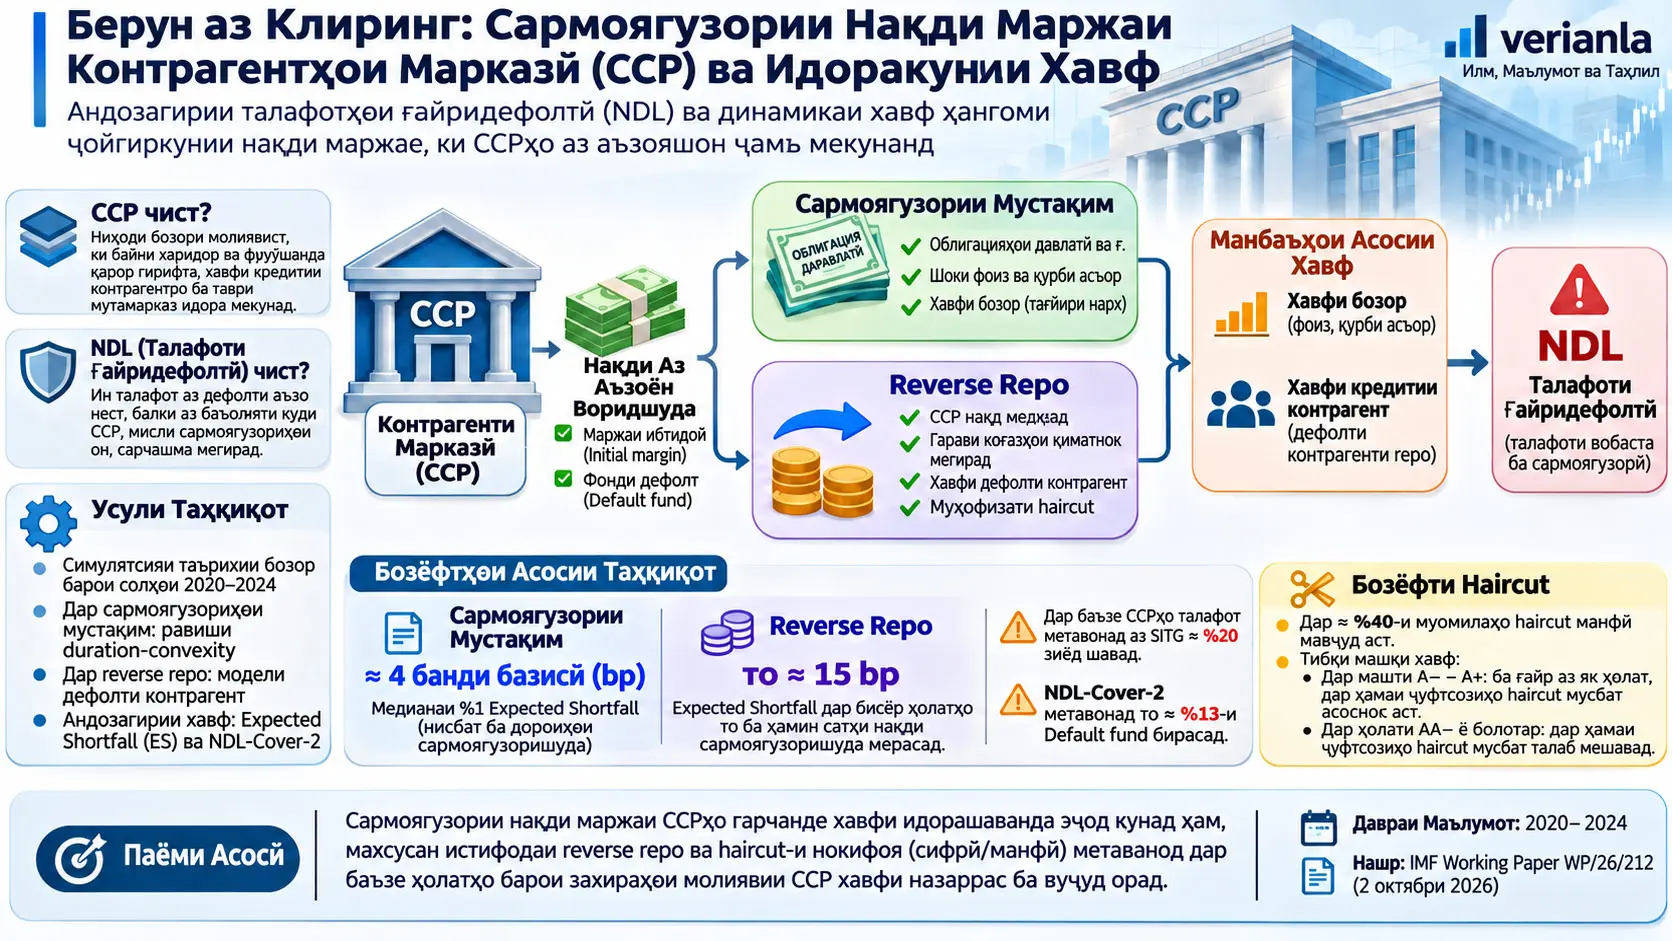
Контрагенти марказӣ (Central Counterparty, CCP) инфрасохтори бозори молиявӣ аст, ки дар амалиёти молиявӣ байни харидор ва фурӯшанда қарор гирифта, нисбат ба ҳар фурӯшанда харидор ва нисбат ба ҳар харидор фурӯшанда мешавад ва хавфи кредитии контрагентро ба таври мутамарказ идора мекунад. Таҳқиқоти Elisa Letizia, Pierpaolo Grippa ва Franck Viollet чаҳорчӯбаеро таҳия мекунад, ки симулятсияи таърихӣ ва моделсозии дефолти контрагентро барои чен кардани талафоти ғайридефолтӣ (non-default losses, NDLs), ки CCP ҳангоми сармоягузорӣ кардани бақияҳои бузурги нақдии ҷамъшуда аз маржаи ибтидоӣ, маржаи тағйирёбанда ва саҳмҳои фонди дефолт дучор шуда метавонад, муттаҳид мекунад.
Маркази диққати таҳқиқот талафоти классикии CCP аз дефолти узви клиринг нест. Таҳқиқот талафоти сармоягузориро баррасӣ мекунад, ки метавонанд аз ҷойгир кардани нақди ба CCP супурдашуда дар вомбаргҳои давлатӣ, депозитҳои бонкӣ ва махсусан амалиёти reverse repo ба вуҷуд оянд. Ин талафот метавонанд аз тағйири нархҳои бозор ё аз дефолти контрагенти reverse repo-и CCP ба вуҷуд оянд.
Усул ду навъи асосии сармоягузориро алоҳида баррасӣ мекунад. Арзиши бозории сармоягузориҳои мустақим ба вомбаргҳо бо татбиқи ҳаракатҳои воқеии таърихии фоиз ва қурби асъор дар давраи январи 2020–декабри 2024 дар равзанаҳои панҷрӯза ба портфел аз нав ҳисоб карда мешавад. Тағйири арзиши вомбарг бо равиши duration ва convexity тахминан чен карда мешавад. Дар амалиёти reverse repo бошад, илова ба ҳамон шокҳои бозории таъминот, комбинатсияҳои эҳтимолии дефолти контрагентҳои repo моделсозӣ мешаванд.
Дар натиҷаҳои сармоягузории мустақим хавфи бозорӣ нисбатан маҳдуд аст. Манбаъ медианаи Expected Shortfall дар сатҳи %1-ро барои ҳашт CCP, ки сармоягузории мустақими онҳо ҳаҷми назаррас дорад, тақрибан 4 банди асосӣ аз дороиҳои сармоягузоришуда ҳисоб мекунад. Ин талафоти медианӣ тақрибан ба %1,1-и манбаи skin-in-the-game-и CCP ва %1,4-и default fund баробар аст.
Дар тарафи reverse repo манзара фарқ мекунад. Гарчанде талафот нисбат ба маблағи нақдии сармоягузоришуда дар аксари ҳолатҳо хурд менамоянд, нисбат ба захираҳои худии баъзе CCP барои пӯшонидани талафот метавонанд муҳим бошанд. Дар таҳқиқот талафоти reverse repo Expected Shortfall барои аксари CCP то тақрибан 15 банди асосии нақди сармоягузоришуда мерасад, дар як мисол бошад талафоти ҳисобшуда манбаи skin-in-the-game-и CCP-ро тақрибан %20 зиёд мекунад. Нишондиҳандаи NDL-Cover-2 дар баъзе CCP аз %7-и default fund мегузарад ва дар ҳолати баландтарин тақрибан ба %13 мерасад.
Яке аз сабабҳои муҳими ин фарқ сатҳҳои паст, сифрӣ ё манфии haircut дар амалиёти reverse repo аст. Тақрибан %40-и амалиёти reverse repo дар намунаи таҳқиқот haircut-и манфӣ дорад. Дар ҳолати haircut-и манфӣ, арзиши ҷории бозории таъминоте, ки CCP бар ивази нақди додашуда гирифтааст, ҳатто метавонад аз маблағи нақд камтар бошад. Агар дефолти контрагент ва поин рафтани нархи таъминот ҳамзамон рух диҳанд, CCP метавонад бо таъминоти нокифоя монад.
Муаллифон инчунин машқи симметрии haircut-ро татбиқ мекунанд, ки эҳтимоли дефолти ҳар ду тараф ва ду думи даромади таъминотро якҷо ба назар мегирад. Дар ин машқ, вақте сифати кредитии фарзии CCP байни A− ва A+ қабул мешавад, дар ҳамаи ҷуфтҳои баррасишудаи CCP–контрагенти repo ғайр аз якто haircut-и мусбат аз нигоҳи идоракунии хавф асоснок аст. Вақте CCP дорои сифати кредитии AA− ё болотар фарз мешавад, дар ҳамаи ҷуфтҳои баррасишуда haircut-и мусбат талаб мешавад.
Муҳимтарин ҳадди тафсир: Арзишҳои NDL, ки таҳқиқот ҳисоб мекунад, талафоти дақиқи оянда нестанд. Натиҷаҳо ченакҳои стресс/хавф мебошанд, ки аз татбиқи ҳаракатҳои таърихии бозори солҳои 2020–2024 ба сохторҳои муайяни портфел ва эҳтимолҳои тахминии дефолти контрагент ба даст омадаанд. Азбаски давраи таърихӣ кӯтоҳ буда, рӯйдодҳои ғайриоддии стрессро дар бар мегирад, наметавон фарз кард, ки коррелятсияҳои бозор ва дефолт дар оянда ҳамон гуна хоҳанд буд.
Контрагенти Марказӣ (CCP) Чист?
Контрагенти марказӣ инфрасохтори бозор аст, ки байни ду тарафи амалиёти молиявии клирингшаванда қарор гирифта, хавфи кредитии контрагентро мутамарказ мекунад; CCP чанд қабати ҳимояро бар зидди дефолти аъзоён, аз ҷумла маржаи ибтидоӣ, маржаи тағйирёбанда, фонди дефолт ва захираҳои молиявии худ идора мекунад.
Чаро CCP-ҳо барои низоми молиявӣ муҳиманд?
Пеш аз Бӯҳрони Глобалии Молиявии 2007–2009 бисёр амалиёти деривативӣ бевосита байни ду контрагент анҷом мешуд. Дар чунин сохтор ӯҳдадориҳои муассисаи A ба муассисаи B ва ӯҳдадориҳои муассисаи B ба дигар муассисаҳо метавонистанд шабакаи мураккаб ва ношаффофи контрагентҳоро ба вуҷуд оранд.
Пас аз бӯҳрон, бо густариши клиринги марказӣ CCP-ҳо дар маркази қисми муҳими ин шабакаҳои дуҷониба ҷойгир шуданд. Ин сохтор метавонад тавассути неттинги бисёрҷониба, таъминот ва фондҳои муштараки дефолт хавфи контрагентро коҳиш диҳад.
Аммо хавф пурра аз байн намеравад. Тамаркузи қисми зиёди хавфҳо дар шумораи ками CCP маънои онро дорад, ки мушкили молиявӣ ё пардохтпазирии худи CCP метавонад паёмади системавӣ дошта бошад. Яке аз нуқтаҳои ибтидоии таҳқиқот маҳз ҳамин аст: CCP бояд на танҳо дефолти аъзоёни худро, балки талафоти аз сармоягузориҳои дар тавозуни худ ба вуҷудомадаро низ идора карда тавонад.
Initial margin чист?
Initial margin, яъне маржаи ибтидоӣ, таъминоте мебошад, ки узви клиринг пешакӣ ба CCP мегузорад, то талафоти эҳтимолии бозориро, ки ҳангоми бастани мавқеи ӯ дар сурати дефолти оянда ба вуҷуд меояд, пӯшонад.
Қисме аз маржаи ибтидоӣ метавонад бо нақд гузошта шавад. Нуқтаи муҳими хавфи сармоягузорӣ дар ин таҳқиқот ҳамин аст: нақде, ки ба CCP ворид мешавад, метавонад ба маблағҳои бузург расад ва CCP метавонад ба ҷойи комилан беҳаракат нигоҳ доштани он, дар воситаҳои муайяни бехатар ва пардохтпазир ҷойгир кунад.
Variation margin чист?
Variation margin, яъне маржаи тағйирёбанда, ҷараёни пардохтест, ки интиқоли тағйироти ҳаррӯза ё дохилирӯзаи арзиши бозории мавқеъҳои мавҷударо байни тарафҳо таъмин мекунад.
Манбаъ ҳангоми сухан дар бораи захираҳои пешакӣ маблағгузоришуда variation margin-и маъмулро аз онҳо ҷудо мекунад; зеро variation margin одатан дар доираи даври таъминоти охири рӯз пардохт мешавад.
Default fund чист?
Default fund, яъне фонди дефолт, манбаи муштараки пӯшонидани талафот аст, ки аз ҷониби аъзоёни клиринг якҷо маблағгузорӣ мешавад ва вақте таъминоти худи узви дефолтшуда нокифоя аст, истифода шуда метавонад.
Истифодаи фонди дефолт қисми классикии CCP default waterfall, яъне занҷираи пӯшонидани талафоти дефолт мебошад.
Default waterfall чӣ гуна кор мекунад?
Тартиби умумие, ки дар манбаъ шарҳ дода шудааст, чунин аст:
- Аввал захираҳои margin-и худи узви дефолтшуда истифода мешаванд.
- Сипас саҳми default fund-и узви дефолтшуда сарф мешавад.
- Агар инҳо кофӣ набошанд, саҳми маҳдуди худи CCP ба кор медарояд.
- Баъд default fund-и муштараке, ки аз аъзоёни дефолтнашуда ташкил шудааст, метавонад истифода шавад.
- Дар марҳилаи Recovery воситаҳои иловагӣ мисли даъватҳои иловагии нақдӣ, variation margin gains haircutting ё қатъи қисмии шартномаҳо истифода шуда метавонанд.
Skin-in-the-game (SITG) чист?
Skin-in-the-game (SITG), саҳми маҳдуди молиявӣ аз захираҳои худи CCP дар дохили занҷираи дефолт мебошад. Мантиқи иқтисодии он дар он аст, ки CCP танҳо идоракунандаи пули аъзоён набошад ва сармояи худи он низ зери хавф қарор гирад, то барои идоракунии эҳтиёткоронаи хавф ангеза эҷод шавад.
Дар ин таҳқиқот SITG бо сабаби дигар низ муҳим аст. Азбаски NDL-ҳои сармоягузорӣ берун аз clearing default waterfall-и классикӣ ба вуҷуд меоянд, муаллифон мехоҳанд талафоти сармоягузории ҳисобшударо бо захираҳои худи CCP, ки метавонанд онҳоро ҷаббанд, муқоиса кунанд.
Талафоти Ғайридефолтӣ (NDL) Чист?
Талафоти ғайридефолтӣ талафоте аст, ки на аз нотавонии узви клиринг барои иҷрои ӯҳдадории clearing, балки аз дигар фаъолияти CCP, аз ҷумла амалиёт ё сармоягузории худи он, ба вуҷуд меояд; ин таҳқиқот махсусан NDL-ҳои эҳтимолиро аз сармоягузории нақди margin ва default fund баррасӣ мекунад.
NDL ва талафоти классикии clearing member default як чиз нестанд
Зараре, ки аз дефолти clearing member ба вуҷуд меояд, мавзӯи механизми асосии default management-и CCP аст.
NDL бошад, масалан, метавонад аз:
- поин рафтани нархи вомбаргҳо дар портфели сармоягузории CCP,
- дефолти контрагенти repo,
- зарар аз фаъолияти нигоҳдорӣ ё сармоягузорӣ,
- ҳодисаҳои амалиётӣ, ҳодисаҳои киберӣ ё зарарҳои ҳуқуқӣ
ва дигар сабабҳо ба вуҷуд ояд.
Ин таҳқиқот ҳамаи намудҳои NDL-ро моделсозӣ намекунад. Маркази миқдории таҳқиқот NDL-ҳои аз сармоягузорӣ ба вуҷудомада мебошанд.
Чаро CCP нақди ба он додашударо сармоягузорӣ мекунад?
Ҳадафи асосии CCP нигоҳ доштани захираҳои таъминот дар ҳолати бехатар ва ҳангоми зарурат зуд истифодашаванда аст. Бо вуҷуди ин, нигоҳ доштани бақияҳои бузурги нақдӣ комилан бидуни даромад хароҷоти имкониятро ба вуҷуд меорад.
Аз ин рӯ CCP-ҳо метавонанд нақдро дар:
- депозити бонки марказӣ,
- депозитҳои бонкӣ,
- вомбаргҳои давлатии дорои сифати баланд,
- амалиёти reverse repo
ҷойгир кунанд.
Таниши асосии таҳқиқоти манбаъ чунин аст: амният ва пардохтпазирӣ ҳадафи аввалиндараҷаанд, аммо ҷустуҷӯи даромад метавонад ба CCP хавфҳои наверо илова кунад, ки аз фаъолияти clearing фарқ мекунанд.
Танзими ИА сармоягузориҳоро чӣ гуна маҳдуд мекунад?
Дар чаҳорчӯбаи Иттиҳоди Аврупо, ки таҳқиқот баррасӣ мекунад, Моддаи 47-и EMIR ва стандартҳои техникии марбут талаб мекунанд, ки сиёсати сармоягузории CCP ба принсипҳои пардохтпазирии баланд, диверсификатсия ва хавфи пасти бозорӣ/кредитӣ асос ёбад.
Дар сохтори танзимие, ки манбаъ меорад, муҳлати миёнаи боқимондаи портфел бо ду сол маҳдуд мешавад ва пешбинӣ мегардад, ки нақди дар бонки марказӣ нигоҳдоштанашуда дар муассисаҳои молиявии дорои амнияти баланд ҷойгир карда шавад.
Ин қоидаҳо барои фаҳмидани он муҳиманд, ки чаро хавфи бозорӣ дар тарафи сармоягузории мустақим нисбатан маҳдуд баромадааст: портфелҳо асосан ба воситаҳои кӯтоҳмуддат ва босифат мутамарказ шудаанд.
Фарқияти сармоягузориҳои нақдии CCP аз рӯйи ҷуғрофия
Таҳқиқот хабар медиҳад, ки CCP-ҳои Аврупо нисбат ба CCP-ҳои ИМА ва Осиё метавонанд ба reverse repo бештар ва ба депозитҳои бонки марказӣ камтар такя кунанд.
Яке аз сабабҳо ин аст, ки дастрасӣ ба имкониятҳои бонки марказӣ дар асъорҳои гуногун яксон нест. Масалан, барои CCP-ҳои ваколатдор ва назоратшаванда дар минтақаи евро шароити депозитҳои бонки марказӣ бо евро ва имкониятҳои доллари ИМА яксон нест.
Аз ин рӯ портфели сармоягузории CCP метавонад на танҳо интихоби хавф, балки инфрасохтори бонки марказӣ ва бозори пулро, ки ба он дастрасӣ дорад, инъикос кунад.
CCP дар вақти стресси пардохтпазирӣ чӣ гуна метавонад нақд ба вуҷуд орад?
Манбаъ чор канали асосиро номбар мекунад:
- Сармоягузориҳои ба муҳлат расида: сармоягузории муҳлаташ анҷомёфта метавонад дубора сармоягузорӣ нашуда, ҳамчун нақд нигоҳ дошта шавад.
- Хатҳои қарзии repo ва асъорӣ: дороиҳои босифат ҳамчун таъминот гузошта шуда, дар ҳамон рӯз маблағгузорӣ гирифта мешавад.
- Амалиёти асъорӣ: пардохтпазирии изофӣ дар як асъор метавонад тавассути FX swap-и кӯтоҳмуддат барои пӯшонидани камбудӣ дар асъори дигар истифода шавад.
- Фурӯши дороиҳо: дороиҳои портфел метавонанд ба миёнарави бозор фурӯхта шуда, ба нақд табдил дода шаванд.
Хароҷоти консентратсия чист?
Агар мавқеи дар дасти CCP буда нисбат ба ҳаҷми муқаррарии савдои ҳаррӯзаи бозор хеле калон бошад, барои дар муддати кӯтоҳ фурӯхтани тамоми дороӣ мумкин аст аз нархи бозор тахфиф дода шавад. Ин хароҷоти иловагӣ ҳамчун хароҷоти консентратсия баррасӣ мешавад.
Манбаъ ҳамчун мисол вомбаргҳои давлатии 1–5-солаи сатҳи сармоягузориро дар санҷиши панҷуми стрессии CCP-и ESMA меорад: вақте мавқеъ ба %50-и ҳаҷми миёнаи ҳаррӯза мерасад, 15 банди асосӣ ва ҳангоми расидан ба %100, 30 банди асосӣ хароҷоти барҳамдиҳӣ фарз шудааст.
Аммо ҳадди муҳим ин аст: concentration add-on-ҳо ба симулятсияҳои NDL-и ин таҳқиқот дохил карда нашудаанд. Бинобар ин NDL-ҳои сармоягузории ҳисобшуда таъсири иловагии нархро, ки метавонад аз фурӯши маҷбурии мавқеъҳои мутамарказ ба вуҷуд ояд, дар бар намегиранд.
Чаро Reverse Repo ва Haircut Муҳиманд?
Дар амалиёти reverse repo CCP тарафи диҳандаи нақд аст ва дар иваз таъминоти коғазҳои қиматнок мегирад; агар ҳангоми дефолти контрагент арзиши таъминот аз талаби нақдӣ пасттар шавад, CCP метавонад зарар бинад, аз ин рӯ сатҳи haircut яке аз қабатҳои асосии муҳофизат аз хавфи кредитии контрагент мебошад.
Reverse repo чист?
Аз нуқтаи назари CCP амалиёти reverse repo ба таври содда чунин кор мекунад:
- CCP ба контрагент миқдори муайяни нақд медиҳад.
- Контрагент ба CCP таъминоти коғазҳои қиматнок месупорад.
- Дар анҷоми амалиёт контрагент нақдро бармегардонад.
- CCP таъминотро ба контрагент бозмегардонад.
Дар шароити муқаррарӣ амалиёт кӯтоҳмуддат ва таъминшуда аст. Аммо агар контрагент дефолт кунад, CCP метавонад маҷбур шавад таъминоти ба ӯ гузошташударо фурӯшад.
Агар дар ҳамин вақт нархи таъминот поин рафта бошад, дороии дар дасти CCP буда метавонад талаби нақдиро пурра пӯшонад.
Haircut чист?
Haircut буфери амниятӣ байни арзиши бозории таъминот ва нақди дар иваз додашуда мебошад.
Дар ҳолати haircut-и мусбат, тарафи диҳандаи нақд таъминоте мегирад, ки арзиши бозории он аз нақди додааш баландтар аст. Ин буфер метавонад ҳатто пас аз дефолт ва поин рафтани нархи таъминот талафотро кам кунад.
Дар ҳолати haircut-и сифрӣ байни арзиши ҷории таъминот ва қисми нақдӣ чунин буфери иловагӣ вуҷуд надорад.
Дар ҳолати haircut-и манфӣ бошад, арзиши ҷории таъминот метавонад аз нақди додашуда камтар бошад. Дар чунин вазъ CCP нисбат ба дефолти контрагент муҳофизати камтари таъминотӣ дорад.
Чаро clearing haircut ва reverse repo haircut яксон нестанд?
Манбаъ фарқи ҷолиберо нишон медиҳад. Haircut-ҳое, ки CCP дар фаъолияти clearing ба таъминоти аз аъзоён гирифташуда татбиқ мекунад, метавонанд барои ҳамон навъи коғазҳои қиматнок хеле баланд бошанд, дар ҳоле ки haircut дар таъминоти сармоягузориҳои non-clearing reverse repo-и худи CCP метавонад сифрӣ ё манфӣ бошад.
Таҳқиқот ин фарқро ҳамчун саволи муҳими идоракунии хавф баррасӣ мекунад.
Фарқи Recovery ва resolution
Recovery марҳилаест, ки CCP пас аз мушкили ҷиддии молиявӣ бо нақшаҳо ва воситаҳои пешакӣ омодакардаи худ кӯшиш мекунад фаъолияти худро ба ҳолати устувор баргардонад.
Воситаҳои Recovery метавонанд даъватҳои иловагии нақдӣ, variation margin gains haircutting ё бастани қисмии баъзе шартномаҳоро дар бар гиранд.
Resolution бошад марҳилаест, ки агар чораҳои recovery барои барқарор кардани қобилияти идомаи фаъолияти CCP кофӣ набошанд ё татбиқи recovery суботи васеътари молиявиро зери хатар гузорад, мақоми resolution дахолат мекунад.
Аҳамияти сиёсати таҳқиқот дар ҳамин ҷо зоҳир мешавад: агар NDL-и сармоягузорӣ ба қадри кофӣ калон бошад, ҳатто бе дефолти классикии узв метавонад CCP-ро ба захираҳои recovery ё resolution наздик кунад.
Усул ва Натиҷаҳои Таҳқиқот
Expected Shortfall Дар Ин Таҳқиқот Чиро Чен Мекунад?
Expected Shortfall ченаки хавфест, ки андозаи талафотро дар думи бадтарини тақсимоти талафоти сармоягузории сохтаи таҳқиқот ҷамъбаст мекунад; дар сармоягузории мустақим сатҳи думи %1 ва дар таҳлили reverse repo сатҳи \(\alpha=0{,}001\) бо ишорагузории манбаъ истифода мешавад.
Давраи симулятсияи таърихӣ
Муаллифон барои моделсозии ҳаракатҳои бозор аз давраи таърихии январи 2020–декабри 2024 истифода мекунанд.
Дар сармоягузории мустақим ҳаракатҳои таърихии:
- каҷхатти фоиз,
- даромаднокӣ дар муҳлатҳои гуногун,
- қурби асъор
дар уфуқҳои нигоҳдории панҷрӯза ба портфели мавҷуда татбиқ мешаванд.
Хусусияти муҳими ин равиш дар он аст, ки зарурати фарз кардани мутобиқати даромадҳо ба тақсимоти муайяни назариявии эҳтимол вуҷуд надорад. Сохтори муштараки ҳаракатҳои фоиз, муҳлат ва FX, ки дар таърих ҳамзамон рух додаанд, ҳифз мешавад.
Чаро уфуқи панҷрӯза?
Манбаъ тағйироти арзиши бозориро барои портфели сармоягузории мустақим дар муҳлати нигоҳдории \(k=5\) рӯз ҳисоб мекунад.
Ин рақам параметри усули таҳқиқот аст. Дар баёни Verianla уфуқи дигар санҷида нашудааст ва ҳангоми иваз кардани панҷ рӯз бо арзиши дигар натиҷаи нав тавлид нашудааст.
Тағйири арзиши вомбарг дар сармоягузории мустақим
Манбаъ аввал тағйири арзишро дар асъори номиналӣ чунин ифода мекунад:
\[ \Delta_k V(t,T) = V(t)-V(t-k) = V_L(T)\cdot\Delta_k^{\%}V(t,T) \]
ба ҳамин шакл ифода мешавад.
Дар ин ҷо:
- \(t\): рӯз дар симулятсияи таърихӣ,
- \(k=5\): уфуқи нигоҳдории панҷрӯза,
- \(T\): санаи буриш / истинодии портфел,
- \(V_L(T)\): арзиши истинодии вомбарг дар асъори деноминатсияи худ,
- \(\Delta_k^{\%}V(t,T)\): тағйири фоизии арзиш дар панҷ рӯз.
Тағйири фоизии арзиш:
\[ \Delta_k^{\%}V(t,T) = \frac{FX(t)-FX(t-k)}{FX(t)} - \left( D\cdot\Delta_k y(t,T) - \frac{s}{2}\Delta_k y(t,T)^2 \right) \]
ба таври тахминӣ ҳисоб карда мешавад.
Ҳади якуми ин муодила чиро ифода мекунад?
\[ \frac{FX(t)-FX(t-k)}{FX(t)} \]
таъсири ҳаракати панҷрӯзаи қурби асъорро ҳангоми арзёбии арзиши вомбарг бо евро ифода мекунад.
Манбаъ \(FX(t)\)-ро ҳамчун қурби асъоре таъриф мекунад, ки дар санаи дахлдор барои табдил ба евро истифода мешавад. Азбаски манбаъ берун аз ин шарҳ ба Verianla иҷозаи фарз кардани котировкаи дигар намедиҳад, таърифи иловагӣ дар бораи самти қурб илова нашудааст.
Duration чӣ вазифа дорад?
\(D\) ченаки duration-и вомбарг аст. Duration ҳассосияти дараҷаи якуми нархи вомбаргро нисбат ба тағйироти хурди меъёри фоиз/даромаднокӣ ба таври тахминӣ нишон медиҳад.
Дар муодила:
\[ -D\cdot\Delta_k y \]
робита таъсири дараҷаи якуми нархро, ки ҳангоми боло рафтани даромаднокӣ нархи вомбарг одатан поин меравад, ифода мекунад.
Convexity чӣ вазифа дорад?
\(s\) ченаки convexity-и вомбарг аст.
Дар ҳоле ки Duration қисми хаттии робитаи тахминиро ифода мекунад, convexity каҷии робитаи нарх-даромаднокиро бо ҳади дараҷаи дуюм ислоҳ мекунад:
\[ \frac{s}{2}\Delta_k y^2. \]
Аз ин рӯ манбаъ танҳо ба равиши одии хаттии нарх, ки duration-ро истифода мекунад, маҳдуд нашуда, таъсири дараҷаи дуюми нархро дар тағйироти калони даромаднокӣ низ тахминан ба ҳисоб мегирад.
Маълумоти сармоягузории мустақим
Барои портфелҳои сармоягузории мустақим маълумоти портфелии сатҳи ISIN аз санҷиши панҷуми стрессии CCP-и ESMA бо санаи истинодии 17 марти 2023 истифода шудааст.
Ҳар як вомбарг бо:
- кишвари эмитент,
- муҳлат,
- каҷхатти даромаднокии вомбаргҳои давлатии дахлдор
мутобиқ карда шуда, шоки таърихии фоиз муайян карда мешавад.
Вақте муҳлати индекс ба duration-и вомбарг дақиқ мувофиқ нест, манбаъ байни тағйироти даромаднокии индексҳои вомбаргҳои муҳлатҳои наздик интерполятсия истифода мекунад.
Натиҷаи сармоягузории мустақим
Чаҳорчӯба ба ҳашт CCP, ки портфели сармоягузории мустақими назаррас доранд, татбиқ шудааст.
| Метрика | Натиҷаи манбаъ | Тафсир |
|---|---|---|
| Медианаи %1 Expected Shortfall | Тақрибан 4 банди асосӣ | Нисбат ба дороиҳои сармоягузории мустақим. |
| Талафоти медианӣ / SITG | %1,1 | Талафот нисбат ба саҳми худи CCP. |
| Диапазони тахминии байни квартилҳо барои нисбати SITG | %0,5–%3 | Тақсимотро байни CCP-ҳо нишон медиҳад. |
| Талафоти медианӣ / default fund | %1,4 | Муқоисаи default fund на ҳамчун тартиби воқеии ҷабби NDL, балки ҳамчун нишондиҳандаи амалии иқтидор истифода шудааст. |
| Диапазони тахминии байни квартилҳо барои нисбати default fund | %1–%2 | Дар манбаъ ба таври тахминӣ гузориш шудааст. |
Банди асосӣ (basis point, bp) аз сад як ҳиссаи банди фоизӣ аст. Аз ин рӯ 1 bp = 0,01 банди фоизӣ. 4 bp дар ин ҷо ченаки хавф нисбат ба ҳаҷми портфел аст; маънои 4 фоизро надорад.
Чаро хавфи бозории сармоягузории мустақим маҳдуд мебарояд?
Тафсири муаллифон ин аст, ки натиҷаҳо бо меъёрҳои сахти мувофиқат ва муҳлатҳои кӯтоҳи сармоягузориҳои CCP мутобиқанд.
Дар манбаъ муҳлати миёнаи боқимондаи вазндори портфелҳои сармоягузории мустақим камтар аз 1,5 сол ва миёнааш тақрибан 0,7 сол дода мешавад. Duration барои аксари CCP камтар аз се моҳ аст; вале чанд портфел duration-и дарозтар низ доранд.
Аз ин рӯ натиҷа маънои “дар вомбаргҳо хавфи бозорӣ нест”-ро надорад. Дар портфелҳои CCP-и баррасишуда, дар шароити муҳлати кӯтоҳ ва маҳдудиятҳои мавҷудаи сармоягузорӣ, хавфи таърихии бозорӣ нисбатан маҳдуд ҳисоб шудааст.
Сохтори намунаи reverse repo
Аз 14 CCP-и ИА ҳафтто reverse repo истифода мекунанд. Ҳар ду Tier 2 CCP-и берун аз ИА низ reverse repo истифода мекунанд.
| Хусусият | CCP-ҳои ИА | Tier 2 CCP-ҳо |
|---|---|---|
| Истифодабарандаи reverse repo | 7 аз 14 CCP | 2 аз 2 CCP |
| Шумораи максималии контрагентҳо | 8 | 54 |
| Шумораи миёнаи таъминот | 54 | 199 |
| Duration-и миёнаи таъминот | 4 сол | 9,7 сол |
| Фарогирии маълумоти гузоришшуда дар ҷадвал | %100 | %26 |
| Ҳаҷми миёнаи repo | 9 миллиард EUR | 47 миллиард EUR |
| Ҳаҷми умумии repo | 74 миллиард EUR | 94 миллиард EUR |
| SITG-и миёна | 32 миллион EUR | 137 миллион EUR |
Дар тарафи Tier 2 фарогирии маълумот махсусан муҳим аст. Маълумоти SFTR танҳо амалиётеро нишон медиҳад, ки ширкатҳои ИА ба ESMA гузориш додаанд. Дар CCP-ҳои ИА, ба шарофати гузориши амалиёти худи CCP, фарогирӣ асосан пурра аст; як CCP-и ИА аз сабаби сифати маълумот аз таҳлил хориҷ шудааст.
Дар Tier 2 CCP-ҳо бошад вобастагӣ ба гузориши clearing member-и контрагент дар ИА вуҷуд дорад ва фарогирӣ қисман мемонад. Манбаъ мегӯяд, ки ҳатто пас аз тозакунӣ барои як Tier 2 CCP ҳадди аксар %29-и мавқеъҳои reverse repo фаро гирифта шудаанд ва бинобар ин талафоти ҳисобшудаи Tier 2 хусусияти ҳадди поёнӣ доранд.
Муодилаи таъминоти изофии reverse repo
Манбаъ барои ҳар контрагент \(i\) ва рӯз \(t\) изофаи байни таъминот ва қисми нақдиро чунин муайян мекунад:
\[ C_{i,t} = V(T) - cash\cdot FX(T) \left( 1+ \frac{FX(t)-FX(t-k)}{FX(t)} \right) \]
ба ҳамин шакл таъриф мекунад.
Дар ин ҷо:
- \(C_{i,t}\): арзиши таъминоти изофӣ аз рӯйи контрагент ва рӯз,
- \(V(T)\): арзиши қисми таъминот,
- \(cash\): қисми нақдии reverse repo,
- \(FX(T)\): табдили асъорӣ дар санаи истинод,
- қавси охир: шоки таърихии FX-и ба қисми нақдӣ татбиқшударо ифода мекунад.
Худи таъминот низ бо равиши шоки бозорӣ, ки дар бахши сармоягузории мустақим истифода шудааст, стресс карда мешавад.
Дефолти контрагент чӣ гуна моделсозӣ мешавад?
Дар тарафи reverse repo танҳо поин бурдани нархи таъминот кофӣ нест. Барои ба вуҷуд омадани зарар нотавонии контрагенти repo барои пардохт низ ба ҳисоб гирифта мешавад.
Эҳтимолҳои дефолти контрагент аз арзишҳои ҳаррӯза ва дар вақт тағйирёбандаи Probability of Default (PD) дар пойгоҳи додаҳои NUS-CRI гирифта шудаанд.
PD-ҳои контрагент, ки дар давраи манбаъ истифода шудаанд, тақрибан байни:
- пасттарин %0,017,
- баландтарин %5,31
тағйир ёфтаанд. Арзиши баландтарини намуна 3 апрели 2020 мушоҳида шудааст.
Ин арзишҳои PD сатҳи дефолти воқеан рухдода нестанд; онҳо ченакҳои эҳтимоли дефолти ба оянда нигаронидашуда дар санаи муайян мебошанд.
Ченаки NUS-CRI PD аз чӣ истифода мекунад?
Мувофиқи эзоҳи усули манбаъ, ченаки NUS-CRI PD як ченаки гибридӣ аст, ки равиши forward-intensity-и reduced-form-ро бо модели сохтории монанд ба Merton муттаҳид мекунад.
Дар байни воридот:
- Distance-to-Default,
- тағйирёбандаҳои ширкат дар асоси бозор,
- тағйирёбандаҳои ширкат дар асоси муҳосибӣ,
- омилҳои макро-молиявӣ
мавҷуданд.
Чаро \(2^{n_{cpt}}\) комбинатсияи дефолт вуҷуд дорад?
Агар CCP дорои \(n_{cpt}\) контрагенти repo бошад, ҳар контрагент ду ҳолати имконпазир дорад:
- дефолт мекунад,
- дефолт намекунад.
Аз ин рӯ шумораи ҳамаи комбинатсияҳои имконпазир:
\[ 2^{n_{cpt}} \]
мешавад.
Манбаъ барои ҳар комбинатсия аз PD-ҳои контрагент дар рӯзи дахлдор эҳтимол ҳосил мекунад ва талафоти шартии контрагентҳои дефолтшударо ҷамъ мекунад.
Муодилаи умумии талафоти reverse repo
Намоиши фишурдаи манбаъ:
\[ L_k = \left[ \left[ C+H\cdot S \right]^T \right]^- \cdot u^{[k]}, \qquad k=1,\ldots,2^{n_{cpt}}. \]
Дар ин ҷо:
- \(L_k\): талафоти умумии CCP дар комбинатсияи дефолти рақами \(k\).
- \(C\): матритсаи андозаи \(n_{cpt}\times n_{day}\) барои таъминоти изофӣ аз рӯйи контрагент ва рӯз.
- \(H\): матритсаи андозаи \(n_{cpt}\times n_{sec}\), ки маблағҳои таъминоти дар санаи истинод бо евро супурдашударо дар бар мегирад.
- \(S\): матритсаи андозаи \(n_{sec}\times n_{day}\), ки шокҳои таърихии фоизии арзиши коғазҳои қиматнокро дар бар мегирад.
- \(u^{[k]}\): вектори нишондиҳандае, ки кадом контрагентҳо дар комбинатсияи \(k\) дефолт кардаанд, нишон медиҳад.
Манбаъ дар формула барои интихоби миқдори манфие, ки ба тарафи талафот меафтад, аломати минуси болоиро истифода мекунад; азбаски таърифи алоҳидаи формалӣ намедиҳад, дар матни Verianla ба ин оператор таърифи иловагии математикии берун аз манбаъ дода нашудааст.
Фарзияи Loss Given Default
Манбаъ барои талафоти боқимонда пас аз ба ҳисоб гирифтани арзиши таъминот арзиши Loss Given Default-ро 1 қабул мекунад.
Ин фарзияи эҳтиёткоронаест, ки %100-и мавқеи бозмондаи кушодаро талафот ҳисоб мекунад. Муаллифон сабабро набудани маълумоти кофӣ дар бораи муносибат бо ин талафоти боқимонда шарҳ медиҳанд.
Сатҳи reverse repo Expected Shortfall
Ҳар рӯзи таърихӣ ва ҳамаи комбинатсияҳои дефолт якҷо тақсимоти талафотро месозанд.
Манбаъ барои натиҷаҳои reverse repo:
\[ \alpha=0{,}001 \]
сатҳро истифода мекунад.
Ин арзиш ба сатҳи думи %0,1 мувофиқ аст. %1 Expected Shortfall, ки дар сармоягузории мустақим гузориш шудааст, ва \(\alpha=0{,}001\) дар reverse repo сатҳи якхелаи дум нестанд; дар матни Verianla ин ду ченак омехта нашудаанд.
Cover-2 чист?
Дар идоракунии хавфи CCP мафҳуми классикии Cover-2 ченаки стрессест, ки дар калибркунии default fund бар мантиқи пӯшонидани дефолти ду clearing member, ки метавонанд калонтарин камбудиро дар захираҳои пешакӣ маблағгузоришуда ба вуҷуд оранд, истифода мешавад.
Муаллифон ин мафҳумро ба хавфи сармоягузории reverse repo мутобиқ карда, дар ҳар рӯзи таърихӣ ду талафоти шартии калонтарини контрагентро ҷамъ мекунанд.
Ин метрикаи мутобиқшуда NDL-Cover-2 ном дорад.
Натиҷаҳои асосии reverse repo
| Метрика | Натиҷаи манбаъ | Тафсири дуруст |
|---|---|---|
| Expected Shortfall / нақди сармоягузоришуда | Дар аксари ҳолатҳо то тақрибан 15 bp | Талафот нисбат ба ҳаҷми портфел одатан маҳдуд аст. |
| Талафоти ҳисобшуда дар баъзе CCP-ҳо | Сифр | Арзиши таъминоти стрессшуда аз қисми нақдӣ болотар мемонад. |
| Яке аз мисолҳои баландтарини ES / SITG | SITG-ро тақрибан %20 зиёд мекунад | Талафот метавонад тақрибан ба 1,2 баробари сатҳи SITG расад; барои ҳамаи CCP-ҳо дахл надорад. |
| NDL-Cover-2 / default fund | То тақрибан %13 | Баландтарин натиҷаи мушоҳидашудаи модел аст. |
| NDL-Cover-2 / default fund | Дар зиёда аз як CCP аз %7 боло | Нишон медиҳад, ки талафоти сармоягузорӣ метавонад ҳангоми стресси бозор spillover ба вуҷуд орад. |
Чаро 15 банди асосӣ хурд менамояд, вале хавф ҳанӯз муҳим аст?
Азбаски ду махраҷи гуногун истифода мешаванд, намуди натиҷаҳо тағйир меёбад.
Нақди сармоягузоришуда метавонад миллиардҳо евро бошад. Аз ин рӯ, масалан, талафоти 10–15 банди асосӣ нисбат ба ҳаҷми умумии сармоягузорӣ хурд менамояд.
Аммо SITG, ки CCP барои нигоҳ доштани талафот дар худ ҷудо кардааст, метавонад қисми хеле хурди он бошад. Ҳамин талафоти пулӣ ҳангоми тақсим ба SITG нисбати хеле баландтар медиҳад.
Аз ин рӯ паёми асосии таҳқиқот ин нест, ки “қисми хеле калони портфели reverse repo бо фоиз аз байн меравад”. Паём ин аст, ки талафоти портфелие, ки хурд менамояд, метавонад нисбат ба иқтидори худии баъзе CCP барои пӯшонидани талафот калон бошад.
Муқоисаи default loss ва NDL
Манбаъ барои додани замина талафоти классикии Cover-2 default-ро аз санҷиши панҷуми стрессии ESMA низ меорад.
Дар санҷиши стрессии марти 2023 талафоти Cover-2 default аз захираҳои пешакӣ маблағгузоришуда ба:
- баландтарин тақрибан %42,
- бо дохил кардани хароҷоти консентратсия тақрибан %49
расидааст.
Истифодаи медианӣ мутаносибан тақрибан %10 ва бо дохил кардани хароҷоти консентратсия %19 аст.
Ин рақамҳо ҳисобҳои нави NDL-и ин мақола нестанд; онҳо арзишҳои муқоисавии аз санҷиши стрессии ESMA овардашуда мебошанд.
Муодилаи haircut
Таҳқиқот барои санҷидани он ки haircut-ҳои reverse repo аз нигоҳи хавф бояд кадом аломат дошта бошанд, равиши симметрии Kahn ва McCormick-ро истифода мекунад:
\[ h = -p\cdot r_{0.01} - q\cdot r_{0.99}. \]
Дар ин ҷо:
- \(h\): haircut,
- \(r_{0.01}\): персентили 1-уми тақсимоти даромади таъминот,
- \(r_{0.99}\): персентили 99-уми тақсимоти даромади таъминот,
- \(p\): эҳтимоли дефолти контрагенти repo-и қарзгирандаи нақд,
- \(q\): эҳтимоли дефолти CCP-и диҳандаи нақд.
Персентилҳои 1-ум ва 99-уми даромади таъминот аз даромадҳои ҳаррӯзаи 1 январи 2020–30 декабри 2024 ҳисоб карда мешаванд.
Барои \(p\) бошад, арзиши миёнаи PD-и ҳар ҷуфти CCP–контрагенти repo дар солҳои 2020–2024 истифода мешавад.
Мантиқи иқтисодии муодила
Дар амалиёти reverse repo ҳар ду тараф аз нигоҳи назариявӣ метавонанд аз дефолти контрагент зарар бинанд.
Агар тарафи қарзгирандаи нақд дефолт кунад, CCP-и диҳандаи нақд метавонад бо коғази қиматноке монад, ки нархаш поин рафтааст.
Баръакс, агар тарафи диҳандаи нақд дефолт кунад, тарафи қарзгиранда ҳангоми нигоҳ доштани нақд метавонад хавфи барнагардонидани таъминотеро дошта бошад, ки баъдан арзишаш боло рафта метавонад.
Равиши симметрӣ ин ду тарафи:
- эҳтимолҳои дефолт,
- хавфҳои нархии думи поёнӣ ва болоии таъминот
дар як муодила муқоиса мекунад.
Ҳадди haircut-и мусбат
Муаллифон азбаски барои аксари CCP арзиши воқеии \(q\), яъне PD-и CCP номаълум аст, муодиларо дар ҳадди \(h=0\) баръакс ҳал мекунанд.
Барои аз нигоҳи хавф асоснок будани haircut-и мусбат:
\[ q < -p \frac{r_{0.01}} {r_{0.99}} \]
шарт ба даст меояд.
Ин нобаробарӣ нишон медиҳад, ки бо дода шудани PD-и контрагенти муайяни repo ва ҳаракатҳои нархии таъминот дар ду дум, PD-и CCP бояд аз кадом ҳад поён бошад, то haircut ба фоидаи CCP мусбат бошад.
Чаро PD-ҳои воқеии CCP мустақим истифода нашуданд?
Манбаъ мегӯяд, ки аксари CCP-ҳои намуна аз ҷониби агентиҳои рейтингии кредитӣ баҳогузорӣ нашудаанд.
Дар намунаи таҳқиқот рейтинги ду CCP-и дорои рейтинги кредитӣ AA− аст.
Аз ин рӯ муаллифон барои сифатҳои гуногуни фарзии кредитии CCP муқоиса анҷом медиҳанд.
Натиҷаи машқи haircut
Вақте фарз мешавад, ки CCP сифати кредитии байни A− ва A+ дорад, дар ҳамаи ҷуфтҳои CCP–контрагенти repo ғайр аз якто haircut-и мусбат аз нигоҳи идоракунии хавф асоснок аст.
Ба ибораи дигар, дар ин фарз haircut-и манфӣ танҳо дар як ҷуфт метавонад асоснок бошад.
Вақте фарз мешавад, ки CCP сифати кредитии AA− ё болотар дорад, дар %100-и ҷуфтҳои баррасишуда haircut-и мусбат лозим аст; haircut-и манфӣ дар ҳеҷ ҷуфт асоснок нест.
Манбаъ дар маълумоти S&P арзиши миёнаи PD-и синфи AA-ро тақрибан %0,03, яъне 3 банди асосӣ истифода мекунад. Пасттарин ҳадди \(q\)-и сифр-haircut дар ҷуфтҳои баррасишудаи CCP–контрагенти repo 3,8 банди асосӣ аст.
Чаро ин натиҷа бо амалияи ҷорӣ мухолиф аст?
Дар тақрибан %40-и амалиёти намунаи reverse repo-и таҳқиқот haircut-и воқеӣ манфӣ аст.
Аммо дар машқи софи идоракунии хавфи муаллифон, зери фарзҳои оқилонаи сифати баланди кредитии CCP, haircut-и манфӣ дар аксари ҳолатҳо аз нигоҳи хавф асоснок нест.
Ин фарқ нишон медиҳад, ки расмияти бозор ва муҳофизате, ки аз нигоҳи софи идоракунии хавф ҳисоб шудааст, ҳатман яксон нестанд.
Муаллифон мегӯянд, агар haircut-и манфӣ воқеан истифода шавад, дуруст ҳисоб кардани талаботи кофии prudential capital барои ҷуброни ин хавфи иловагии контрагент муҳим аст.
Haircut-и манфӣ боз кадом хавфҳоро ба вуҷуд оварда метавонад?
Таҳқиқот ба ду ҷанбаи иловагии суботи молиявӣ диққат медиҳад:
- Leverage: haircut-и сифрӣ ё манфӣ, махсусан бо истифодаи дубораи таъминот, метавонад ба иштирокчиёни бозор имкон диҳад, ки бо ҳамон пойгоҳи сармоя мавқеъҳои калонтар гиранд.
- Procyclicality: муассисаҳое, ки дар давраи муқаррарӣ haircut-и хеле паст ё манфӣ истифода мекунанд, агар ҳангоми оғози бӯҳрон haircut-ро зуд боло баранд, шартҳои маблағгузорӣ маҳз дар вақти стресс сахттар мешаванд.
Ин ду механизм нишон медиҳанд, ки haircut бояд на танҳо аз нигоҳи талафоти микрокредитии як CCP, балки аз нигоҳи пардохтпазирӣ ва leverage дар тамоми низом арзёбӣ шавад.
Маҳдудиятҳои симулятсияи таърихии 2020–2024
Муаллифон дар ин ҷо огоҳиҳои муҳим медиҳанд.
Аввал, равзанаи панҷсола ҳатман ҳамаи коррелятсияҳои дарозмуддати дефолт ва бозорро ифода намекунад.
Дуюм, давра:
- оғози пандемияи COVID-19,
- нигарониҳои сироят пас аз Silicon Valley Bank ва баъзе бонкҳои минтақавии ИМА
ро дар бар мегирад.
Сеюм, дастгирии фавқулодаи давлатӣ дар давраи пандемия метавонад дефолтҳои воқеиро пахш карда бошад. Аз ин рӯ байни боло рафтани PD-ҳои ҳисобшудаи бозор ва паст мондани дефолтҳои воқеӣ метавонад ҷудоии ғайриодӣ вуҷуд дошта бошад.
Чорум, кафолате нест, ки коррелятсияҳои байниҳамдигарии мушоҳидашуда дар 2020–2024 дар оянда ба ҳамон шакл такрор мешаванд.
Панҷум, равиши симулятсияи таърихӣ ғайрихаттиҳои думиеро, ки дар давраи намуна ҳеҷ гоҳ рух надодаанд, мустақим ба вуҷуд оварда наметавонад.
Шашум, таъсирҳои нави шабакавӣ ё ҷамъшавии ғайриоддии мавқеъҳои мутақобилаи деривативӣ, ки дар маълумоти бозорӣ ва муҳосибии PD инъикос нашудаанд, метавонанд берун аз модел бимонанд.
Маҳдудияти махсуси натиҷаҳои Tier 2 CCP
Танҳо як қисми маълумоти reverse repo-и Tier 2 CCP дар доираи гузоришдиҳии ESMA дида мешавад.
Аз ин рӯ арзёбиҳои талафоти Tier 2 бояд махсусан ҳамчун ҳадди поёнӣ тафсир шаванд. Сохтори хавфи мавқеъҳои reverse repo, ки воқеан мушоҳида нашудаанд, ҳатман яксон нест.
Маҳдудияти муқоисаи Loss-absorbing capacity
Интихоби идеалии муаллифон муқоисаи мустақими NDL-ҳои сармоягузорӣ бо талаботи сармояи танзимие мебошад, ки CCP барои хавфи бозорӣ ва хавфи кредитии контрагент ҷудо кардааст.
Аммо азбаски барои ҳамаи CCP чунин маълумоти муқоисашаванда ва оммавӣ вуҷуд надорад, таҳқиқот:
- SITG,
- default fund
ро ҳамчун нишондиҳандаҳои амалии proxy истифода мекунад.
Аз ин рӯ ибораи “NDL %13-и default fund аст” маънои онро надорад, ки default fund ба таври худкор аввалин манбаи пӯшонидани NDL аст. Нисбат андозаи талафотро бо миқёси фаҳмои захираи мавҷуда муқоиса мекунад.
Фарзияи дастгирии бонки марказӣ
Ҳангоми ҳисоб кардани натиҷаҳои стресс фарз карда намешавад, ки CCP берун аз захираҳои озоди мавҷуда манбаи иловагӣ истифода хоҳад кард.
Масалан, тазриқи эҳтимолии пардохтпазирии бонки марказӣ ба ҳисоб гирифта нашудааст.
Муаллифон мегӯянд, ки ин ба равиши умумии санҷишҳои стресси пардохтпазирии бонкҳо монанд аст: ҳатто агар дар бӯҳронҳои таърихӣ чунин дастгирӣ дода шуда бошад, дар ченкунии устувории худи санҷиши стресс дастгирии беруна фарз карда намешавад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Сармоягузорӣ кардани нақди margin ва default fund аз ҷониби CCP метавонад NDL-и сармоягузориро ҷудо аз хавфи clearing-member default ба вуҷуд орад.
- Хавфи бозории сармоягузории мустақим дар портфелҳои CCP-и баррасишуда нисбатан маҳдуд аст.
- Ин хавфи маҳдуди бозорӣ бо duration-и кӯтоҳ ва меъёрҳои сахти мувофиқати сармоягузорӣ мутобиқ аст.
- Хавфи кредитии контрагенти reverse repo барои баъзе CCP метавонад нисбат ба захираҳои молиявии худи онҳо муҳим бошад.
- Haircut-и паст, сифрӣ ё манфӣ метавонад ҳангоми дефолти контрагент CCP-ро ба талафоти арзиши таъминот бештар осебпазир кунад.
- Дар намунаи reverse repo тақрибан %40 haircut-и манфӣ вуҷуд дорад.
- Дар машқи симметрии хавфи муаллифон, зери фарзҳои оқилонаи сифати баланди кредитии CCP, haircut-и манфӣ дар аксари ҳолатҳо аз нигоҳи хавф асоснок нест.
- Ченкунии беҳтари NDL-и сармоягузорӣ метавонад ба арзёбии trigger ва эҳтиёҷи захира дар нақшаҳои recovery ва resolution мусоидат кунад.
- Ҳатто агар NDL аз талафоти классикии default хурдтар бошад, ҳангоми стресси молиявӣ метавонад ба аъзоёни clearing ва низоми васеътари бозор spillover-и иловагӣ ба вуҷуд орад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
Таҳқиқот пешгӯӣ намекунад, ки CCP-ҳои баррасишуда муфлис мешаванд.
Арзишҳои ҳисобшудаи Expected Shortfall маблағҳои дақиқи талафоти оянда нестанд.
Иддао намешавад, ки симулятсияи таърихии 2020–2024 ҳамаи бӯҳронҳои ояндаро ифода мекунад.
Кам будани хавфи бозорӣ дар сармоягузории мустақим нишон намедиҳад, ки ҳамаи портфелҳои CCP ё ҳамаи шароити бозор бехавфанд.
Талафоти то 15 банди асосӣ дар reverse repo барои ҳамаи CCP сатҳи ягонаи умумии талафот нест.
Дар як CCP аз SITG тақрибан %20 зиёд шудани талафот маънои нокифоя будани захираҳои SITG-и ҳамаи CCP-ҳоро надорад.
Ба тақрибан %13-и default fund расидани NDL-Cover-2 маънои онро надорад, ки default fund ба таври худкор NDL-и сармоягузориро мепӯшонад.
Машқи haircut азбаски PD-и воқеӣ барои аксари CCP номаълум аст, сифати кредитии фарзиро истифода мекунад; бинобар ин исбот намекунад, ки haircut-и ҳамаи CCP-ҳои воқеӣ ҳатман нодуруст калибр шудааст.
Таҳқиқот сабаби истифодаи haircut-и манфиро ба таври қатъии сабабӣ муайян намекунад. Қудрати бозор, талабот ба коғази қиматноки махсус, netting дар сатҳи портфел ё расмиятҳои дигари бозор метавонанд шарҳҳои эҳтимолӣ бошанд, аммо таҳқиқот ҳеҷ яке аз онҳоро исбот намекунад.
Формулаи haircut-и таҳқиқот формулаи ниҳоии танзимӣ нест, ки тамоми хавфи системавиро дар бар гирад. Муаллифон равшан мегӯянд, ки ин машқи симметрӣ аз нуқтаи назари софи идоракунии микрориск аст.
Таҳқиқоти ояндае, ки муаллифон пешниҳод мекунанд
Бахши натиҷаи манбаъ чанд самти таҳқиқотро муайян мекунад:
- беҳтар мушоҳида кардани haircut-и самаранок ва меъёрҳои repo,
- муфассалтар моделсозӣ кардани робитаи байни фоизҳои repo ва хавфи бозорӣ ва пардохтпазирии таъминоти қабулшуда,
- омӯхтани он ки CCP-ҳо то кадом андоза пардохтпазириро бо clearing member-ҳои худ дубора ба гардиш медароранд,
- якҷо кардани NDL-ҳои ҳисобшуда бо қоидаҳои recovery-и хоси CCP ва арзёбии он ки талафот чӣ гуна метавонад ба аъзоён интиқол дода шавад,
- омӯхтани он ки ба клиринги марказӣ гузаронидани қисми бештари фаъолияти reverse repo хавфи дуҷонибаи контрагентро чӣ гуна тағйир медиҳад,
- илова кардани каналҳои дигари NDL берун аз сармоягузорӣ ба ҳамон чаҳорчӯбаи устуворӣ.
Хулосаи умумии илмӣ
Паёми асосии таҳқиқот ин нест, ки клиринги марказӣ хавфи контрагентро аз байн мебарад. Клиринги марказӣ хавфи контрагентро дар сохтори дигар ҷамъ ва идора мекунад; ҳамзамон CCP-ро маҷбур месозад, ки миқдори зиёди захираҳои пардохтпазирро идора кунад.
Treasury income, ки аз сармоягузории ин нақд ба даст меояд, метавонад ба коҳиши хароҷоти clearing ё дастгирии даромади CCP мусоидат кунад. Аммо раванди ба даст овардани даромад хавфҳои нави сармоягузориро ба вуҷуд меорад.
Дар коғазҳои қиматноки мустақими босифат ва duration-и кӯтоҳ хавфи бозорӣ дар намунаи баррасишуда маҳдуд менамояд. Осебпазирии муҳимтар дар амалиёти баъзе CCP бо контрагентҳои reverse repo пайдо мешавад, ки буфери таъминоти онҳо хеле паст, сифрӣ ё манфӣ аст.
Аз ин рӯ саҳми асосии таҳқиқот ба суботи молиявӣ он аст, ки устувории CCP танҳо бо саволи “агар як clearing member дефолт кунад, чӣ мешавад?” арзёбӣ нашавад.
Ҳамзамон ин савол низ бояд дода шавад: CCP ҳангоми идора кардани бақияҳои бузурги нақдие, ки аз аъзоён гирифтааст, аз фаъолияти сармоягузории худ чӣ қадар талафот ба вуҷуд оварда метавонад ва кадом захираҳо ин талафотро ҷаббида хоҳанд кард?
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Beyond Clearing: Central Counterparties’ Investment and Risk Management of Cash from Margin Calls
Унвони туркӣ: Takasın Ötesinde: Merkezi Karşı Tarafların Teminat Çağrılarından Gelen Nakit Yatırımları ve Risk Yönetimi
Муаллифон: Elisa Letizia; Pierpaolo Grippa; Franck Viollet.
Тартиби муаллифон: Бо тартибе, ки дар манбаъ дода шудааст, нигоҳ дошта шудааст.
Унвони департаменти манбаъ: IMF Working Paper — Monetary and Capital Markets.
Вазъи манбаъ оид ба муассисаҳои муаллифон: PDF ҷадвали алоҳидаи affiliation-и инфиродӣ намедиҳад. Дар бахши тамоси муаллифон барои Elisa Letizia ва Pierpaolo Grippa суроғаҳои почтаи электронии домени IMF ва барои Franck Viollet суроғаи домени ESMA ҳастанд. Ин маълумоти тамос барои илова кардани унвонҳои вазифавии муфассале, ки дар манбаъ нестанд, истифода нашудааст.
Муаллифи масъул: Манбаъ як corresponding author-и ягона нишон намедиҳад; суроғаҳои тамоси ҳар се муаллиф дода шудаанд.
Саҳми баробар / ҳаммуаллифии якум: Дар манбаъ чунин изҳорот вуҷуд надорад.
Ташаккур: Муаллифон ба Martin Ockler (ESRB) барои мубодилаи маълумоти CCP ташаккур мегӯянд.
Навъи манбаъ: IMF Working Paper.
Рақами кор: WP/26/212.
Силсила: IMF Working Papers.
Ношир: International Monetary Fund.
Санаи расмии нашр: 2 октябри 2026.
Намоиши сана дар PDF: Октябри 2026.
Иҷозатдиҳандаи паҳнкунӣ: Hiroko Oura.
Вазъи ҳамтоарзёбӣ: Манбаъ набояд ҳамчун мақолаи маҷаллаи ҳамтоарзёбишуда пешниҳод шавад. Шарҳи IMF Working Paper мегӯяд, ки кор таҳқиқоти идомадоштаро ифода мекунад ва барои муҳокима/шарҳ нашр шудааст.
DOI-и нашр: 10.5089/9798229063517.001.
IMF eLibrary article-level DOI: 10.5089/9798229063517.001.A001.
Пайванди расмӣ: IMF eLibrary — Working Paper 2026/212
SSRN: PDF-и манбаъ мегӯяд, ки нусхаи электронӣ тавассути SSRN abstract 7611150 дастрас аст.
Номувофиқатии унвони библиографӣ: Муқоваи PDF, саҳифаи дохилии унвон ва сабти расмии eLibrary-и IMF унвони “Beyond Clearing: Central Counterparties’ Investment and Risk Management of Cash from Margin Calls”-ро истифода мекунанд. Аммо сатри “Recommended Citation” дар PDF унвони дигар — “Non-Default Losses at Central Counterparties: A Unified Framework for Quantifying Market Risk and Counterparty Credit Risk from CCPs’ Investments”-ро медиҳад. Дар ҳувияти асосии Verianla сабти расмии IMF ва унвони муқоваи PDF асос гирифта шудаанд; унвони дуюм хомӯшона нодида гирифта нашуда, ин номувофиқатӣ дар ин ҷо зикр шудааст.
Кодҳои JEL: G23; G32; G18; G28; C58.
Калидвожаҳои манбаъ: Central counterparties (CCPs); non-default losses; investment risk; treasury portfolios; market risk; counterparty credit risk; stress testing; liquidity risk; margin and default fund resources; procyclicality.
Фарогирии ҷуғрофӣ: CCP-ҳое, ки дар Иттиҳоди Аврупо фаъолият мекунанд ё барои суботи молиявии ИА аҳамияти системавӣ доранд.
Заминаи CCP-и ИА: Манбаъ 14 CCP-и ИА ва ду Tier 2 CCP дар Британияи Кабирро баррасӣ мекунад.
Санаи маълумоти сармоягузории мустақим: Портфелҳои санҷиши панҷуми стрессии CCP-и ESMA; санаи истинод 17 марти 2023.
Санаи маълумоти reverse repo: Асосан маълумоти амалиёти SFTR дар декабри 2024, ифшои CCP ва бозгаштҳои танзимӣ.
Симулятсияи таърихии бозор: Январи 2020–декабри 2024.
Уфуқи шоки бозор: Панҷ рӯз.
Усули сармоягузории мустақим: Симулятсияи таърихии ҳаракатҳои каҷхатти фоиз ва FX; бозбаҳодиҳии тахминии тағйироти нархи вомбарг бо равиши duration ва convexity.
Метрикаи хавфи сармоягузории мустақим: %1 Expected Shortfall.
Усули reverse repo: Арзёбии ҳамаи комбинатсияҳои дефолт бо истифода аз шокҳои таърихии арзиши таъминот ва PD-ҳои дар вақт тағйирёбандаи контрагент аз NUS-CRI.
Сатҳи reverse repo Expected Shortfall: \(\alpha=0{,}001\).
Метрикаи алтернативии reverse repo: NDL-Cover-2; ба арзёбии муштараки ду талафоти шартии калонтарин дар ҳар рӯз асос ёфтааст.
Намунаи сармоягузории мустақим: Ҳашт CCP бо портфели назарраси сармоягузории мустақим.
Натиҷаи асосии сармоягузории мустақим: Медианаи %1 Expected Shortfall тақрибан 4 банди асосӣ; талафоти медианӣ тақрибан %1,1 SITG ва %1,4 default fund мебошад.
Натиҷаи асосии reverse repo: Expected Shortfall дар аксари ҳолатҳо то тақрибан 15 банди асосии нақди сармоягузоришуда мерасад. Дар баъзе CCP талафот нисбат ба захираҳои худ муҳим аст; дар як мисол SITG тақрибан %20 зиёд мешавад. NDL-Cover-2 то тақрибан %13-и default fund мерасад.
Маълумоти haircut: Тақрибан %40-и амалиёти reverse repo-и баррасишуда haircut-и манфӣ дорад.
Усули haircut: Равиши симметрии идоракунии хавф, ки аз PD-и контрагенти repo, PD-и CCP ва персентилҳои 1-ум ва 99-уми тақсимоти даромади таъминот истифода мекунад.
Контрфакти haircut: Дар фарзияи сифати кредитии A−–A+ барои CCP, дар ҳамаи ҷуфтҳои CCP–контрагенти repo ғайр аз якто haircut-и мусбат асоснок аст; дар сифати кредитии фарзии AA− ё болотар дар ҳамаи ҷуфтҳои баррасишуда haircut-и мусбат асоснок аст.
Маҳдудияти муҳими маълумот: Азбаски маълумоти reverse repo-и Tier 2 CCP қисман аст, талафоти ҳисобшуда барои онҳо хусусияти ҳадди поёнӣ дорад.
Маҳдудияти муҳими модел: Concentration add-on-ҳое, ки метавонанд аз барҳамдиҳии маҷбурии мавқеъҳои мутамарказ ба вуҷуд оянд, ба симулятсияи NDL дохил карда нашудаанд.
Маҳдудияти симулятсияи таърихӣ: Давраи 2020–2024 кӯтоҳ буда, рӯйдодҳои ғайриодӣ мисли COVID-19 ва стресси бонкҳои минтақавии ИМА-ро дар бар мегирад; наметавон фарз кард, ки коррелятсияҳои мушоҳидашудаи ин давра муддати дарозро ифода мекунанд.
Маҳдудияти хавфи шабакавӣ: Ғайрихаттиҳои думиеро, ки дар намунаи таърихӣ дида нашудаанд, ва таъсирҳои нави ғайриоддии шабакаи контрагент, ки дар маълумоти мавҷудаи бозор/муҳосибӣ инъикос нашудаанд, метавонанд берун аз модел бимонанд.
Маҳдудияти Loss-absorbing capacity: Азбаски талаботи сармоя барои хавфи бозорӣ ва кредитии контрагент барои ҳамаи CCP ба таври мустақим муқоисашаванда ва оммавӣ нест, SITG ва default fund ҳамчун proxy-и амалӣ истифода шудаанд.
Изҳороти маблағгузорӣ: Дар манбаъ изҳороти алоҳида ва стандартии маблағгузории таҳқиқот вуҷуд надорад.
Бархӯрди манфиатҳо: Дар манбаъ изҳороти алоҳида ва стандартии бархӯрди манфиатҳо вуҷуд надорад.
Дастрасии маълумот: Манбаъ ESMA, SFTR, CCP regulatory returns, таъминкунандагони тиҷоратии маълумоти бозор ва NUS-CRI-ро ҳамчун манбаъҳои маълумот шарҳ медиҳад; бастаи ягонаи оммавии маълумоти репликатсионӣ ё Data Availability Statement-и стандартӣ дода нашудааст.
CRediT / саҳми муаллифон: Дар манбаъ изҳороти стандартии саҳми CRediT вуҷуд надорад.
Литсензия / ҳуқуқи муаллиф: © 2026 International Monetary Fund. PDF нишони “Not for Redistribution” дорад. Литсензияи Creative Commons нишон дода нашудааст.
Огоҳии назари институтсионалӣ: Мувофиқи шарҳи IMF Working Paper, назарҳои таҳқиқот ба муаллифон тааллуқ доранд ва ҳатман назари IMF, IMF Executive Board ё роҳбарияти IMF-ро ифода намекунанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд