


1. Булак чындап башынан аягына чейин жана сүрөттөрү менен кошо каралдыбы? Ооба; 28 беттик булак, ыкма теңдемелери, үч таблица, беш сүрөт, жыйынтыктар, шилтемелердеги ыкма чектөөлөрү жана келечектеги изилдөө бөлүмү каралды. 2. Илимий жыйынтыктардын баары булакка негизделгенби? Ооба; булакта жок жоготуу, PD, haircut, капитал катышы же стресс жыйынтыгы түзүлгөн жок. 3. Библиографиялык идентификация туурабы; тышкы веб маалымат библиографиялык текшерүү үчүн гана колдонулдубу? Ооба. IMF eLibrary аталышты, датаны, серияны жана DOI ни текшерүү үчүн гана колдонулду. PDFдеги сунушталган шилтеме аталышы менен мукабадагы аталыштын дал келбестиги жашырылган жок. 4. Симуляция / эксперимент / талаа / теориялык айырма туурабы? Ооба. Изилдөө реалдуу CCP портфель жана операция маалыматтарын тарыхый рынок симуляциялары жана контрагенттин дефолту симуляциясы менен бириктирген тобокелдикти моделдөө иши; жыйынтыктар келечекте сөзсүз боло турган так жоготуулар катары берилген жок. 5. Булактагы негизги формула, ыкма параметри, сүрөт же сандык жыйынтык калтырылып кеттиби? Duration-convexity кайра баалоо теңдемеси, reverse repo ашыкча камсыздоо теңдемеси, дефолт комбинациясынын жоготуу теңдемеси, Expected Shortfall деңгээлдери жана симметриялуу haircut теңдемеси иштелди. 6. Булактагы сүрөттөрдүн илимий мааниси туурабы? Ооба. Автордук укукка байланыштуу булактагы графиктер көчүрүлгөн жок; так сандык жыйынтыктар текст жана өз алдынча таблицалар менен, ыкманын байланышы көз карандысыз SVG менен берилди. 7. Алты структуралык H2 ирети сакталабы? Ооба. 8. Кошумча H2 лер болсо, алар жогорку маанидеги AEO суроолорубу? Ооба; CCP, NDL, Expected Shortfall жана reverse repo/haircut байланышы изилдөөнүн өзөгүн түшүнүү үчүн өз алдынча суроо маанисине ээ. 9. Негизги илимий entity/ыкма/модель ачык жана булак колдогон түрдө аныкталдыбы? Ооба; борбордук контрагент, NDL жана тарыхый симуляцияга негизделген тобокелдик алкагы биринчи колдонулганда түшүндүрүлдү. 10. Изилдөө колдогон / колдобогон чечмелөө чеги көрүнүктүүбү? Ооба; тарыхый симуляция келечектеги так жоготууну божомолдоо катары, гипотетикалык haircut көнүгүүсү реалдуу CCP кредиттик рейтингдерин өлчөө катары берилген жок. 11. HTML/SVG/Base64 түзүмдүк жактан коопсузбу? Ооба; script, iframe, event handler, тышкы сүрөт, foreignObject жана бузулган data URI жок. SVG көз карандысыз жана масштабсыз түшүндүрмө схема. 12. Макала которууга коопсузбу жана илимий деталдар которууну жеңилдетүү үчүн кыскартылганбы? Ооба; canonical терминдер ырааттуу сакталды, теңдемелер MathJax ичинде бөлүндү жана ыкма деталдары сакталды. АВТОРДУК УКУК / ЛИЦЕНЗИЯ КОШУМЧА КАПКАСЫ: 1. Булак лицензиясы текшерилдиби? Булак © 2026 International Monetary Fund жана “Not for Redistribution” белгисин камтыйт; Creative Commons ачык лицензиясы көрсөтүлгөн эмес. 2. Акысыз жеткиликтүүлүк ачык лицензия катары эсептелдиби? Жок. 3. Working Paper версиясы туура айырмаландыбы? Ооба; булак IMF Working Paper WP/26/212. 4. Булак тексти абзац-абзац кайра жазылдыбы? Жок; илимий мазмун өз алдынча түркчө баяндоо менен кайра түзүлгөн. 5. Abstract же conclusion механикалык түрдө которулдубу? Жок. 6. Узун түз цитата колдонулдубу? Жок. 7. Булак сүрөтү скриншот же crop катары колдонулдубу? Жок. 8. Кайра тартылган сүрөт фактылык байланыштарга негизделгенби? Ооба; SVG ыкманын булакта ачык аныкталган агымын гана көрсөтөт. 9. Үчүнчү тараптын графиктери жана маалыматтары бөлүнүп көрсөтүлдүбү? Ооба; ESRB/ESMA/FSB сыяктуу үчүнчү тараптын жыйынтыктары авторлордун жаңы жыйынтыгы катары көрсөтүлгөн жок. 10. Creative Commons шарты колдонулушу керекпи? Жок; ачык CC лицензиясы аныкталган жок. 11. Булакты көрсөтүү уруксат бар дегендей чечмелендиби? Жок. 12. Verianla тексти түпнуска булактын презентациясын алмаштыруучу материалга айландыбы? Жок; түпнуска текст жана сүрөттөр көчүрүлгөн жок. 13. Көп тилдүү версия кийин булак PDFдин ордуна өз алдынча түркчө Verianla текстинен түзүлө алабы? Ооба. 14. Лицензия бүдөмүк болгондо fail-closed колдонулдубу? Ооба; түпнуска графиктер кайра колдонулган жок.
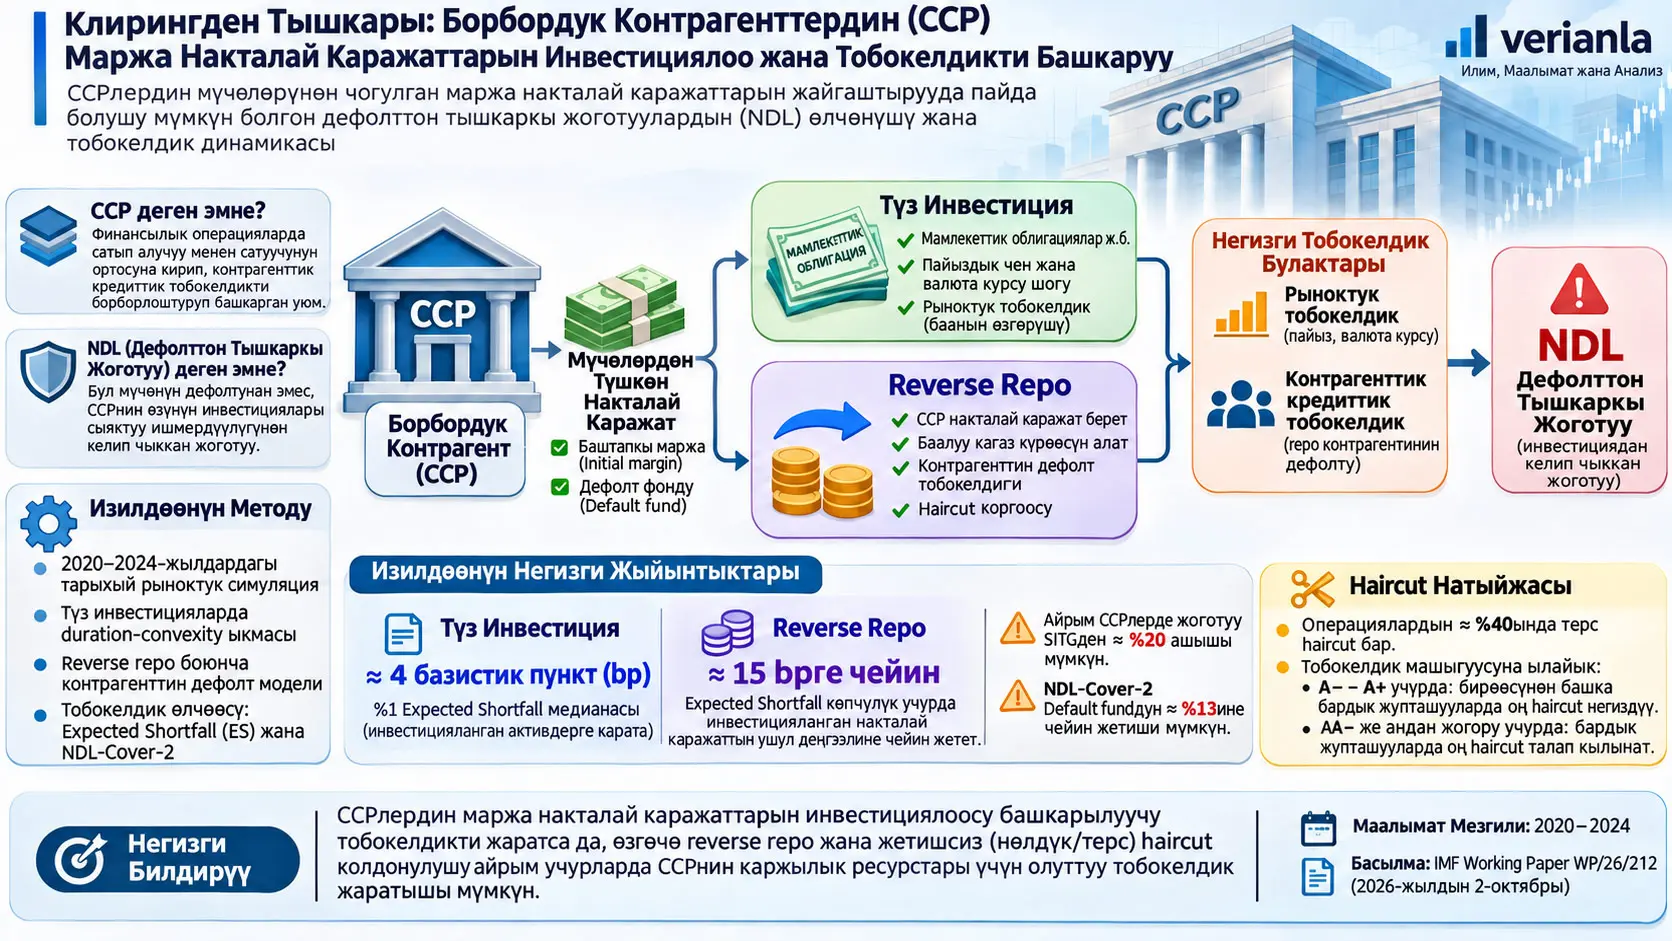
Борбордук контрагент (Central Counterparty, CCP) — финансылык операцияларда сатып алуучу менен сатуучунун ортосуна кирип, ар бир сатуучуга карата сатып алуучу, ар бир сатып алуучуга карата сатуучу болуп, контрагенттик кредиттик тобокелдикти борборлоштуруп башкарган финансылык рынок инфраструктурасы. Elisa Letizia, Pierpaolo Grippa жана Franck Violletтин изилдөөсү CCPлер баштапкы маржа, вариациялык маржа жана дефолт фондунун салымдары аркылуу топтогон ири накталай калдыктарын инвестициялоодо туш болушу мүмкүн болгон дефолттон тышкаркы жоготууларды (non-default losses, NDLs) өлчөө үчүн тарыхый симуляция менен контрагенттин дефолтун моделдөөнү бириктирген алкак иштеп чыгат.
Изилдөөнүн көңүл борбору клиринг мүчөсүнүн дефолтунан келип чыккан классикалык CCP жоготуулары эмес. Изилдөө CCPге берилген накталай каражатты мамлекеттик облигацияларга, банктык депозиттерге жана өзгөчө reverse repo операцияларына жайгаштыруудан келип чыгышы мүмкүн болгон инвестициялык жоготууларды карайт. Бул жоготуулар рыноктук баалардын өзгөрүшүнөн же CCPнин reverse repo контрагентинин дефолтко учурашынан келип чыгышы мүмкүн.
Ыкма инвестициянын эки негизги түрүн өзүнчө карайт. Түз облигациялык инвестициялардын рыноктук наркы 2020-жылдын январынан 2024-жылдын декабрына чейинки реалдуу тарыхый пайыздык жана валюта курсунун өзгөрүүлөрүн беш күндүк терезелер менен портфелге колдонуу аркылуу кайра эсептелет. Облигациянын нарк өзгөрүүсү duration жана convexity ыкмасы менен болжолдуу өлчөнөт. Reverse repo операцияларында болсо ошол эле күрөө рыногунун шокторуна кошумча repo контрагенттеринин мүмкүн болгон дефолт комбинациялары моделденет.
Түз инвестициянын жыйынтыктарында рыноктук тобокелдик салыштырмалуу чектелүү. Булак түз инвестициясы олуттуу көлөмгө ээ сегиз CCP үчүн %1 деңгээлдеги Expected Shortfall медианасын инвестицияланган активдердин болжол менен 4 базистик пункту деп эсептейт. Бул медианалык жоготуу CCPнин skin-in-the-game ресурсунун болжол менен %1,1ине жана default fundдун болжол менен %1,4үнө туура келет.
Reverse repo тарабында көрүнүш башкача. Жоготуулар инвестицияланган накталай суммасына салыштырганда көп учурда кичине көрүнгөнү менен, айрым CCPлердин өз жоготууну сиңирүүчү ресурстарына салыштырганда маанилүү болушу мүмкүн. Изилдөөдө reverse repo Expected Shortfall жоготуулары көпчүлүк CCPлер үчүн инвестицияланган накталайдын болжол менен 15 базистик пунктуна чейин жетсе, бир мисалда эсептелген жоготуу CCPнин skin-in-the-game ресурсун болжол менен %20га ашат. NDL-Cover-2 көрсөткүчү айрым CCPлерде default fundдун %7синен ашып, эң жогорку учурда болжол менен %13кө жетет.
Бул айырманын маанилүү себептеринин бири reverse repo операцияларында колдонулган төмөн, нөлдүк же терс haircut деңгээлдери. Изилдөөнүн үлгүсүндөгү reverse repo операцияларынын болжол менен %40ы терс haircutка ээ. Терс haircut учурда CCP берген накталайга каршы алган күрөөнүн учурдагы рыноктук наркы накталай суммасынан да төмөн болушу мүмкүн. Контрагенттин дефолту менен күрөө баасынын төмөндөшү бир убакта болсо, CCP жетишсиз күрөө менен калышы мүмкүн.
Авторлор эки тараптын дефолт ыктымалдыгын жана күрөө кирешелеринин эки куйругун чогуу эске алган симметриялуу haircut көнүгүүсүн да колдонушат. Бул көнүгүүдө CCPнин гипотетикалык кредиттик сапаты A− менен A+ ортосунда деп алынганда, каралган CCP–repo контрагент жуптарынын бирөөсүнөн башкасынын баарында оң haircut тобокелдикти башкаруу жагынан негиздүү. CCPнин AA− же андан жогору кредиттик сапатта экени болжолдонгондо болсо каралган бардык жуптарда оң haircut талап кылынат.
Эң маанилүү чечмелөө чеги: Изилдөө эсептеген NDL маанилери келечекте боло турган так жоготуулар эмес. Жыйынтыктар 2020–2024-жылдардагы тарыхый рыноктук өзгөрүүлөрдү белгилүү портфель түзүмдөрүнө жана болжолдонгон контрагент дефолт ыктымалдыктарына колдонуу менен алынган стресс/тобокелдик өлчөмдөрү. Тарыхый мезгил кыска жана адаттан тыш стресс окуяларын камтыгандыктан, келечектеги рынок жана дефолт корреляциялары дал ошондой болот деп айтууга болбойт.
Борбордук Контрагент (CCP) Деген Эмне?
Борбордук контрагент — клирингге жаткан финансылык операциянын эки тарабынын ортосуна кирип, контрагенттик кредиттик тобокелдикти борборлоштурган рынок инфраструктурасы; CCP мүчөлөрдүн дефолтуна каршы баштапкы маржа, вариациялык маржа, дефолт фонду жана өзүнүн финансылык ресурстары сыяктуу бир нече коргонуу катмарын башкарат.
Эмне үчүн CCPлер финансылык система үчүн маанилүү?
2007–2009-жылдардагы Дүйнөлүк Финансылык Кризиске чейин көптөгөн туунду операциялар эки контрагенттин ортосунда түз жүргүзүлчү. Мындай түзүмдө А мекемесинин Б мекемесине, Б мекемесинин башка мекемелерге болгон милдеттенмелери татаал жана ачык эмес контрагенттер тармагын түзүшү мүмкүн эле.
Кризистен кийин борбордук клиринг кеңейтилгенде CCPлер бул эки тараптуу тармактардын маанилүү бөлүгүнүн ортосуна жайгаштырылды. Бул түзүм көп тараптуу неттинг, күрөөлөө жана жалпы дефолт фонддору аркылуу контрагенттик тобокелдикти азайтышы мүмкүн.
Бирок тобокелдик толугу менен жок болбойт. Тобокелдиктердин чоң бөлүгүнүн аз сандагы CCPлерде борборлошуусу CCPнин өзүнүн финансылык же ликвиддүүлүк кыйынчылыгы системалык кесепетке алып келиши мүмкүн дегенди билдирет. Изилдөөнүн баштапкы ойлорунун бири дал ушул: CCP өз мүчөлөрүнүн дефолтун гана эмес, өз балансындагы инвестициялардан чыккан жоготууларды да башкара алышы керек.
Initial margin деген эмне?
Initial margin, башкача айтканда баштапкы маржа — клиринг мүчөсү келечекте дефолтко учураса, анын позициясын жабуу учурунда пайда болушу мүмкүн болгон потенциалдуу рыноктук жоготууну жабуу үчүн алдын ала CCPге салган күрөөсү.
Баштапкы маржанын бир бөлүгү накталай салынат. Изилдөө караган инвестициялык тобокелдик жагынан маанилүү жагдай ушул: CCPге келген бул накталай каражат чоң суммаларга жетиши мүмкүн жана CCP аны толугу менен бош кармоонун ордуна белгилүү коопсуз жана ликвиддүү инструменттерге жайгаштыра алат.
Variation margin деген эмне?
Variation margin, башкача айтканда вариациялык маржа — учурдагы позициялардын рыноктук наркындагы күнүмдүк же күн ичиндеги өзгөрүүлөрдү тараптардын ортосунда өткөрүп туруучу төлөм агымы.
Булак алдын ала каржыланган ресурстар жөнүндө сөз кылганда кадимки variation marginди алардан бөлүп көрсөтөт; анткени variation margin адатта күн аягындагы күрөө циклинин ичинде төлөнөт.
Default fund деген эмне?
Default fund, башкача айтканда дефолт фонду — клиринг мүчөлөрү биргелешип каржылаган жана дефолтко учураган мүчөнүн өз күрөөсү жетишсиз болгондо колдонулушу мүмкүн болгон жалпы жоготуу жабуу ресурсу.
Дефолт фондун колдонуу классикалык CCP default waterfall, башкача айтканда дефолт жоготууларынын каскадынын бөлүгү.
Default waterfall кантип иштейт?
Булакта түшүндүрүлгөн жалпы тартип төмөнкүдөй:
- Алгач дефолтко учураган мүчөнүн өз margin ресурстары колдонулат.
- Андан кийин дефолтко учураган мүчөнүн default fund салымы сарпталат.
- Булар жетишсиз болсо CCPнин чектелген өз салымы ишке кирет.
- Андан соң дефолтко учурабаган мүчөлөр түзгөн жалпы default fund колдонулушу мүмкүн.
- Recovery баскычында кошумча накталай чакыруулар, variation margin gains haircutting же келишимдерди жарым-жартылай токтотуу сыяктуу кошумча инструменттер колдонулушу мүмкүн.
Skin-in-the-game (SITG) деген эмне?
Skin-in-the-game (SITG) — дефолт каскадынын ичинде CCP өз ресурстарынан кошкон чектелген финансылык салым. Мунун экономикалык логикасы CCP мүчөлөрдүн акчасын гана башкарган мекеме болбой, өз капиталы да тобокелдикте турушун камсыз кылып, этият тобокелдик башкарууга түрткү берүү.
Бул изилдөөдө SITG башка себептен да маанилүү. Инвестициядан келип чыккан NDLлер классикалык clearing default waterfallдан тышкары пайда болгондуктан, авторлор эсептелген инвестициялык жоготууларды CCP аларды сиңире ала турган өз ресурстары менен салыштыргысы келет.
Дефолттон Тышкаркы Жоготуу (NDL) Деген Эмне?
Дефолттон тышкаркы жоготуу клиринг мүчөсүнүн clearing милдеттенмесин аткара албагандыгынан эмес, CCPнин өз операциясы же инвестициялары сыяктуу башка иш-аракеттеринен чыккан жоготуу; бул изилдөө өзгөчө margin жана default fundдан келип түшкөн накталай каражатты инвестициялоодон чыгышы мүмкүн болгон NDLлерди карайт.
NDL менен классикалык clearing member default жоготуусу бир эле нерсе эмес
Clearing member дефолтко учураганда пайда болгон зыян CCPнин негизги default management механизминин предмети.
NDL болсо, мисалы:
- CCPнин инвестициялык портфелиндеги облигация бааларынын түшүшү,
- repo контрагентинин дефолтко учурашы,
- сактоо же инвестициялык иш-аракеттен чыккан зыян,
- операциялык окуялар, кибер окуялар же укуктук зыяндар
сыяктуу башка себептерден келип чыгышы мүмкүн.
Бул изилдөө NDLдин бардык түрүн моделдебейт. Изилдөөнүн сандык көңүл борбору инвестициядан келип чыккан NDLлер.
CCP өзүнө берилген накталай каражатты эмне үчүн инвестициялайт?
CCPнин негизги максаты күрөө ресурстарын коопсуз жана керек учурда тез пайдаланууга боло турган абалда кармоо. Ошол эле учурда ири накталай калдыктарды кирешеден таптакыр көз карандысыз кармоо мүмкүнчүлүк чыгымын жаратат.
Ошондуктан CCPлер накталай каражатты:
- борбордук банктагы депозитте,
- банктык депозиттерде,
- жогорку сапаттагы мамлекеттик облигацияларда,
- reverse repo операцияларында
жайгаштыра алышат.
Булак изилдөөнүн негизги чыңалуусун мындай коёт: коопсуздук жана ликвиддүүлүк биринчи максат, бирок киреше издөө CCPге clearing ишмердигинен айырмаланган жаңы тобокелдиктерди кошушу мүмкүн.
ЕБ жөнгө салуусу инвестицияларды кантип чектейт?
Изилдөө караган Европа Биримдигинин алкагында EMIR 47-беренеси жана тиешелүү техникалык стандарттар CCP инвестициялык саясаттары жогорку ликвиддүүлүк, диверсификация жана төмөн рыноктук/кредиттик тобокелдик принциптерине негизделишин талап кылат.
Булакта берилген жөнгө салуучу түзүмдө портфелдин орточо калган мөөнөтү эки жыл менен чектелет жана борбордук банкта кармалбаган накталай каражатты жогорку коопсуздуктагы финансылык мекемелерге жайгаштыруу каралат.
Бул эрежелер түз инвестиция тарабында рыноктук тобокелдик эмне үчүн салыштырмалуу чектелүү чыкканын түшүнүү үчүн маанилүү: портфелдер негизинен кыска мөөнөттүү жана жогорку сапаттагы инструменттерге топтолот.
CCPнин накталай инвестицияларынын географияга жараша айырмаланышы
Изилдөө Европа CCPлери АКШ жана Азиядагы CCPлерге салыштырмалуу reverse repoну көбүрөөк, ал эми борбордук банк депозиттерин азыраак колдонушу мүмкүн экенин билдирет.
Мунун себептеринин бири ар башка валюталарда борбордук банк мүмкүнчүлүктөрүнө жетүү бирдей эместиги. Мисалы, евро аймагында ыйгарым укуктуу жана көзөмөлдөнгөн CCPлердин евро менен борбордук банк депозит мүмкүнчүлүктөрү АКШ долларындагы мүмкүнчүлүктөрү менен бирдей шартта эмес.
Демек, CCPнин инвестициялык портфели тобокелдик тандоосун гана эмес, жеткиликтүү болгон борбордук банк жана акча рыногу инфраструктурасын да чагылдырышы мүмкүн.
Ликвиддүүлүк стресси учурунда CCP кантип накталай каражат түзө алат?
Булак төрт негизги каналды санайт:
- Мөөнөтү бүткөн инвестициялар: мөөнөтү бүткөн инвестиция кайра инвестицияланбай, накталай кармалышы мүмкүн.
- Repo жана валюта кредит линиялары: жогорку сапаттагы активдер күрөө катары коюлуп, ошол эле күнү каржылоо алынат.
- Валюта операциялары: бир валютадагы ашыкча ликвиддүүлүк кыска мөөнөттүү FX swap аркылуу башка валютадагы тартыштыкты жабууга колдонулушу мүмкүн.
- Актив сатуу: портфель активдери рынок ортомчусуна сатылып, накталайга айландырылышы мүмкүн.
Концентрация чыгымы деген эмне?
CCPнин колундагы позиция рыноктун кадимки күнүмдүк соода көлөмүнө салыштырмалуу өтө чоң болсо, активдин баарын кыска мөөнөттө сатуу үчүн рыноктук баадан арзандатууга туура келиши мүмкүн. Бул кошумча чыгым концентрация чыгымы катары каралат.
Булак мисал катары ESMAнын бешинчи CCP стресс тестиндеги инвестициялык деңгээлдеги 1–5 жылдык мамлекеттик облигацияларды келтирет: позиция орточо күнүмдүк көлөмдүн %50сине жеткенде 15 базистик пункт, %100үнө жеткенде 30 базистик пункт ликвидация чыгымы болжолдонгон.
Бирок маанилүү чектөө мындай: бул изилдөөнүн NDL симуляцияларына концентрация add-on'дору киргизилген эмес. Ошондуктан эсептелген инвестициялык NDLлер концентрацияланган позицияларды мажбурлап сатуудан пайда болушу мүмкүн болгон кошумча баа таасирин камтыбайт.
Reverse Repo жана Haircut Эмне Үчүн Маанилүү?
Reverse repo операциясында CCP накталай берүүчү тарап болуп, ордуна баалуу кагаз күрөөсүн алат; контрагент дефолтко учураганда күрөөнүн наркы накталай талаптан төмөн түшсө, CCP зыян тартышы мүмкүн болгондуктан haircut деңгээли контрагенттик кредиттик тобокелдикке каршы негизги коргонуу катмарларынын бири.
Reverse repo деген эмне?
CCP көз карашынан reverse repo операциясы жөнөкөйлөштүрүлгөн түрдө мындай иштейт:
- CCP контрагентке белгилүү өлчөмдө накталай берет.
- Контрагент CCPге баалуу кагаз күрөөсүн берет.
- Операциянын аягында контрагент накталай каражатты кайра төлөйт.
- CCP күрөөнү контрагентке кайтарат.
Кадимки шартта операция кыска мөөнөттүү жана күрөөлүү. Бирок контрагент дефолтко учураса, CCP өзүнө калган күрөөнү сатууга мажбур болушу мүмкүн.
Ошол учурда күрөөнүн баасы түшкөн болсо, CCPнин колундагы актив накталай талапты толук жаппай калышы мүмкүн.
Haircut деген эмне?
Haircut — күрөөнүн рыноктук наркы менен анын ордуна берилген накталай каражаттын ортосундагы коопсуздук буфери.
Оң haircut учурда накталай берүүчү тарап берген накталайынан жогору рыноктук наркы бар күрөө алат. Бул буфер дефолттон кийин күрөө баасы түшсө да жоготууну азайтууга жардам бере алат.
Нөлдүк haircut учурда учурдагы күрөө наркы менен накталай бутунун ортосунда мындай кошумча буфер болбойт.
Терс haircut учурда болсо күрөөнүн учурдагы наркы берилген накталайдан төмөн болушу мүмкүн. Мындай учурда CCP контрагенттин дефолтуна каршы азыраак күрөө коргоосуна ээ.
Clearing haircut менен reverse repo haircut эмне үчүн бирдей эмес?
Булак көңүл бурдурган айырманы көрсөтөт. CCP clearing ишинде мүчөлөрдөн алган күрөөлөргө колдонгон haircutтар ошол эле түрдөгү баалуу кагаздарда кыйла жогору болушу мүмкүн, ал эми CCPнин өзүнүн non-clearing reverse repo инвестицияларындагы күрөөлөрдө haircutтар нөл же терс болушу мүмкүн.
Изилдөө бул айырманы маанилүү тобокелдикти башкаруу суроосу катары карайт.
Recovery менен resolution ортосундагы айырма
Recovery — CCP олуттуу финансылык кыйынчылыктан кийин алдын ала даярдалган өз пландары жана инструменттери менен ишин туруктуу абалга келтирүүгө аракет кылган баскыч.
Recovery инструменттерине кошумча накталай чакыруулар, variation margin gains haircutting же айрым келишимдерди жарым-жартылай жабуу кириши мүмкүн.
Resolution болсо recovery чаралары CCPнин жашоого жөндөмдүүлүгүн калыбына келтирүүгө жетишсиз болгондо же recovery колдонуу кеңири финансылык туруктуулукка коркунуч жаратканда resolution органы кийлигишкен баскыч.
Изилдөөнүн саясат жагынан мааниси ушул жерде көрүнөт: инвестициядан келип чыккан NDL жетиштүү чоң болсо, классикалык мүчө дефолту болбосо да CCPни recovery же resolution ресурстарына жакындата алат.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Expected Shortfall Бул Изилдөөдө Эмнени Өлчөйт?
Expected Shortfall — изилдөө түзгөн инвестициялык жоготуулардын бөлүштүрүлүшүнүн эң начар куйругундагы жоготуулардын көлөмүн жыйынтыктаган тобокелдик өлчөмү; түз инвестицияларда %1 куйрук деңгээли, reverse repo анализинде болсо булактагы белгилөө менен \(\alpha=0{,}001\) деңгээли колдонулат.
Тарыхый симуляция мезгили
Авторлор рыноктук өзгөрүүлөрдү моделдөө үчүн 2020-жылдын январь–2024-жылдын декабрь тарыхый мезгилин колдонушат.
Түз инвестицияларда тарыхый:
- пайыздык ийри сызыктын өзгөрүүлөрү,
- ар башка мөөнөттөрдөгү кирешелүүлүктөр,
- валюта курсунун өзгөрүүлөрү
беш күндүк кармоо горизонттору түрүндө учурдагы портфелге колдонулат.
Бул ыкманын маанилүү өзгөчөлүгү кирешелер белгилүү бир теориялык ыктымалдык бөлүштүрүүгө баш ийет деп болжолдоону талап кылбагандыгы. Тарыхта чогуу болгон пайыз, мөөнөт жана FX өзгөрүүлөрүнүн биргелешкен түзүмү сакталат.
Эмне үчүн беш күндүк горизонт?
Булак түз инвестициялык портфель үчүн рыноктук нарк өзгөрүүлөрүн \(k=5\) күндүк кармоо мөөнөтүндө эсептейт.
Бул сан изилдөөнүн ыкма параметри. Verianla баянында башка горизонт сыналган эмес жана беш күн башка мааниге алмаштырылганда жаңы жыйынтык чыгарылган эмес.
Түз инвестицияларда облигация наркынын өзгөрүшү
Булак адегенде номиналдык валютадагы нарк өзгөрүшүн:
\[ \Delta_k V(t,T) = V(t)-V(t-k) = V_L(T)\cdot\Delta_k^{\%}V(t,T) \]
түрүндө берет.
Бул жерде:
- \(t\): тарыхый симуляциядагы күн,
- \(k=5\): беш күндүк кармоо горизонту,
- \(T\): портфелдин кесүү / шилтеме датасы,
- \(V_L(T)\): облигациянын өзүнүн деноминация валютасындагы шилтеме наркы,
- \(\Delta_k^{\%}V(t,T)\): беш күндүк пайыздык нарк өзгөрүшү.
Пайыздык нарк өзгөрүшү:
\[ \Delta_k^{\%}V(t,T) = \frac{FX(t)-FX(t-k)}{FX(t)} - \left( D\cdot\Delta_k y(t,T) - \frac{s}{2}\Delta_k y(t,T)^2 \right) \]
түрүндө болжолдуу эсептелет.
Бул теңдеменин биринчи мүчөсү эмнени билдирет?
\[ \frac{FX(t)-FX(t-k)}{FX(t)} \]
мүчөсү облигациянын наркы евро менен бааланганда беш күндүк валюта курсунун өзгөрүшүнүн таасирин билдирет.
Булак \(FX(t)\)ти тиешелүү датада еврого которуу үчүн колдонулган валюта курсу катары аныктайт. Булак бул түшүндүрмөдөн тышкары башка курс котировкасын Verianla өзү болжолдоого жол бербегендиктен, курстун багыты боюнча кошумча аныктама берилген эмес.
Duration эмне кызмат кылат?
\(D\) — облигациянын duration өлчөмү. Duration пайыз/кирешелүүлүк чениндеги кичине өзгөрүүлөргө карата облигация баасынын биринчи тартиптеги сезимталдыгын болжолдуу билдирет.
Теңдемеде:
\[ -D\cdot\Delta_k y \]
байланышы кирешелүүлүк жогорулаганда облигация баасы жалпысынан төмөндөй турган биринчи тартиптеги баа таасирин кармайт.
Convexity эмне кызмат кылат?
\(s\) — облигациянын convexity өлчөмү.
Duration болжолдуу байланыштын сызыктуу бөлүгүн берсе, convexity баа-кирешелүүлүк байланышындагы ийриликти экинчи тартиптеги мүчө менен оңдойт:
\[ \frac{s}{2}\Delta_k y^2. \]
Демек, булак duration гана колдонгон жөнөкөй сызыктуу баа ыкмасы менен чектелбестен, кирешелүүлүк чоң өзгөргөндө экинчи тартиптеги баа таасирин да болжолдуу эсепке алат.
Түз инвестиция маалыматтары
Түз инвестициялык портфелдер үчүн ESMAнын бешинчи CCP стресс тестиндеги, шилтеме датасы 17 март 2023 болгон ISIN деңгээлиндеги портфель маалыматтары колдонулган.
Ар бир облигация:
- эмитент өлкө,
- мөөнөт,
- тиешелүү мамлекеттик облигациянын кирешелүүлүк ийри сызыгы
менен дал келтирилип, тарыхый пайыздык шок аныкталат.
Облигациянын durationуна так туура келген индекс мөөнөтү болбогондо булак жакын мөөнөттөрдөгү облигация индекстеринин кирешелүүлүк өзгөрүүлөрүнүн ортосунда интерполяция колдонот.
Түз инвестициянын жыйынтыгы
Алкак түз инвестициясы көңүлгө аларлык көлөмдө болгон сегиз CCPге колдонулган.
| Метрика | Булак жыйынтыгы | Чечмелөө |
|---|---|---|
| %1 Expected Shortfall медианасы | Болжол менен 4 базистик пункт | Инвестицияланган түз инвестиция активдерине карата. |
| Медианалык жоготуу / SITG | %1,1 | CCPнин өз салымына карата жоготуу. |
| SITG катышы үчүн болжолдуу квартилдер аралык диапазон | %0,5–%3 | CCPлер арасындагы бөлүштүрүүнү көрсөтөт. |
| Медианалык жоготуу / default fund | %1,4 | Default fund салыштыруусу реалдуу NDL сиңирүү тартиби катары эмес, практикалык мүмкүнчүлүктүн көрсөткүчү катары колдонулган. |
| Default fund катышы үчүн болжолдуу квартилдер аралык диапазон | %1–%2 | Булакта болжолдуу берилген. |
Базистик пункт (basis point, bp) — пайыздык пункттун жүздөн бири. Демек 1 bp = 0,01 пайыздык пункт. Бул жердеги 4 bp портфель көлөмүнө карата алынган тобокелдик өлчөмү; 4 пайыз дегенди билдирбейт.
Эмне үчүн түз инвестициянын рыноктук тобокелдиги чектелүү чыгат?
Авторлордун чечмелөөсү боюнча, жыйынтыктар CCP инвестицияларындагы катуу ылайыктуулук критерийлери жана кыска мөөнөттөр менен шайкеш.
Булакта түз инвестициялык портфелдердин салмакталган орточо калган мөөнөтү 1,5 жылдан төмөн, орточосу болжол менен 0,7 жыл деп берилет. Duration көпчүлүк CCPлер үчүн үч айдан төмөн; бирок узагыраак durationга ээ бир нече портфель да бар.
Демек, жыйынтык “облигацияларда рыноктук тобокелдик жок” дегенди билдирбейт. Изилдөө караган CCP портфелдеринде учурдагы кыска мөөнөт жана инвестициялык чектөөлөр шартында тарыхый рыноктук тобокелдик салыштырмалуу чектелүү деп эсептелген.
Reverse repo үлгүсүнүн түзүмү
14 ЕБ CCPсинин жетөөсү reverse repo колдонот. ЕБден тышкаркы эки Tier 2 CCPнин экөө тең reverse repo колдонот.
| Өзгөчөлүк | ЕБ CCPлери | Tier 2 CCPлер |
|---|---|---|
| Reverse repo колдонгондор | 14 CCPнин 7си | 2 CCPнин 2си |
| Эң көп контрагент саны | 8 | 54 |
| Орточо күрөө саны | 54 | 199 |
| Күрөөлөрдүн орточо durationу | 4 жыл | 9,7 жыл |
| Таблицада берилген маалымат камтуусу | %100 | %26 |
| Орточо repo көлөмү | 9 миллиард EUR | 47 миллиард EUR |
| Жалпы repo көлөмү | 74 миллиард EUR | 94 миллиард EUR |
| Орточо SITG | 32 миллион EUR | 137 миллион EUR |
Tier 2 тарабында маалымат камтуусу өзгөчө маанилүү. SFTR маалыматтары ESMAга ЕБ компаниялары тарабынан билдирилген операцияларды гана көрсөтөт. ЕБ CCPлеринде CCPнин өзүнүн операциялык отчеттуулугу аркылуу камтуу негизинен толук; бир ЕБ CCPси маалымат сапатынын айынан анализден чыгарылган.
Tier 2 CCPлерде болсо контрагенттин ЕБдеги clearing member отчетуна көз карандылык бар жана камтуу жарым-жартылай бойдон калат. Булак тазалоодон кийин бир Tier 2 CCP үчүн да reverse repo позицияларынын эң көп %29у гана камтылышы мүмкүн экенин жана ошондуктан эсептелген Tier 2 жоготуулары төмөнкү чек мүнөзүндө экенин билдирет.
Reverse repo ашыкча күрөө теңдемеси
Булак ар бир контрагент \(i\) жана күн \(t\) үчүн күрөө менен накталай буттун ортосундагы ашыкчаны:
\[ C_{i,t} = V(T) - cash\cdot FX(T) \left( 1+ \frac{FX(t)-FX(t-k)}{FX(t)} \right) \]
түрүндө аныктайт.
Бул жерде:
- \(C_{i,t}\): контрагент жана күн боюнча ашыкча күрөө наркы,
- \(V(T)\): күрөө бутунун наркы,
- \(cash\): reverse repo накталай буту,
- \(FX(T)\): шилтеме датадагы валюта которуусу,
- акыркы кашаа: накталай бутка колдонулган тарыхый FX шогун билдирет.
Күрөөнүн өзү да түз инвестиция бөлүмүндө колдонулган рыноктук шок ыкмасы менен стресстелет.
Контрагенттин дефолту кантип моделденет?
Reverse repo тарабында күрөө баасын гана төмөндөтүү жетишсиз. Зыян пайда болушу үчүн repo контрагентинин төлөй албай калышы да эске алынат.
Контрагенттин дефолт ыктымалдыктары NUS-CRI маалымат базасындагы күнүмдүк жана убакыт боюнча өзгөргөн Probability of Default (PD) маанилеринен алынган.
Булак мезгилинде колдонулган контрагент PDлери болжол менен:
- эң төмөн %0,017,
- эң жогорку %5,31
арасында өзгөргөн. Үлгүдөгү эң жогорку маани 3 апрель 2020 күнү байкалган.
Бул PD маанилери ишке ашкан дефолт көрсөткүчү эмес; белгилүү күндөгү келечекке багытталган дефолт ыктымалдыгынын өлчөмдөрү.
NUS-CRI PD өлчөмү эмнелерди колдонот?
Булактын ыкма эскертүүсүнө ылайык NUS-CRI PD өлчөөсү кыскартылган формадагы forward-intensity ыкмасын Merton сыяктуу түзүмдүк модель менен бириктирген гибрид өлчөм.
Киргизүүлөрдүн арасында:
- Distance-to-Default,
- рынокко негизделген компаниялык өзгөрмөлөр,
- бухгалтердик эсепке негизделген компаниялык өзгөрмөлөр,
- макро-финансылык факторлор
бар.
Эмне үчүн \(2^{n_{cpt}}\) дефолт комбинациясы бар?
CCPнин \(n_{cpt}\) даана repo контрагенти болсо, ар бир контрагенттин эки мүмкүн болгон абалы бар:
- дефолт болот,
- дефолт болбойт.
Ошондуктан бардык мүмкүн болгон комбинациялардын саны:
\[ 2^{n_{cpt}} \]
болот.
Булак ар бир комбинация үчүн тиешелүү күндүн контрагент PDлеринен ыктымалдык чыгарып, дефолт болгон контрагенттердин шарттуу жоготууларын кошот.
Reverse repo жалпы жоготуу теңдемеси
Булак колдонгон кыскача көрсөтмө:
\[ L_k = \left[ \left[ C+H\cdot S \right]^T \right]^- \cdot u^{[k]}, \qquad k=1,\ldots,2^{n_{cpt}}. \]
Бул жерде:
- \(L_k\): \(k\) номерлүү дефолт комбинациясындагы жалпы CCP жоготуусу.
- \(C\): \(n_{cpt}\times n_{day}\) өлчөмүндөгү, контрагент жана күн боюнча ашыкча күрөө матрицасы.
- \(H\): \(n_{cpt}\times n_{sec}\) өлчөмүндөгү, шилтеме датада евро менен берилген күрөө суммаларын камтыган матрица.
- \(S\): \(n_{sec}\times n_{day}\) өлчөмүндөгү, баалуу кагаздардын тарыхый пайыздык нарк шокторун камтыган матрица.
- \(u^{[k]}\): \(k\) комбинациясында кайсы контрагенттер дефолт болгонун көрсөткөн индикатор вектору.
Булак формулада жоготуу тарабына түшкөн терс сумманы тандоо үчүн үстүңкү минус белгисин колдонот; өзүнчө формалдуу аныктама бербегендиктен Verianla текстинде бул операторго булакта жок кошумча математикалык аныктама жүктөлгөн эмес.
Loss Given Default божомолу
Булак күрөө наркы эсепке алынгандан кийин калган калдык жоготуу үчүн Loss Given Default маанисин 1 деп кабыл алат.
Бул калган ачык позициянын %100ү жоготуу деп эсептелген консервативдүү божомол. Авторлор муну бул калдык жоготууларга кандай мамиле жасалары жөнүндө жетиштүү маалымат жоктугу менен түшүндүрүшөт.
Reverse repo Expected Shortfall деңгээли
Ар бир тарыхый күн жана бардык дефолт комбинациялары чогуу жоготуу бөлүштүрүүсүн түзөт.
Булак reverse repo жыйынтыктары үчүн:
\[ \alpha=0{,}001 \]
деңгээлин колдонот.
Бул маани пайыз түрүндө %0,1 куйрук деңгээлине туура келет. Түз инвестицияларда берилген %1 Expected Shortfall менен reverse repo тарабындагы \(\alpha=0{,}001\) бирдей куйрук деңгээли эмес; Verianla текстинде бул эки өлчөм аралаштырылган эмес.
Cover-2 деген эмне?
CCP тобокелдик башкаруусунда классикалык Cover-2 түшүнүгү алдын ала каржыланган ресурстарда эң чоң тартыштыкты жаратышы мүмкүн болгон эки clearing memberдин дефолтун жабуу логикасы менен default fund калибрлөөсүндө колдонулган стресс өлчөмү.
Авторлор түшүнүктү reverse repo инвестициялык тобокелдигине ылайыкташтырып, ар бир тарыхый күндө эң чоң эки шарттуу контрагент жоготуусун кошушат.
Бул ылайыкташтырылган метрика NDL-Cover-2 деп аталат.
Reverse repo негизги жыйынтыктары
| Метрика | Булак жыйынтыгы | Туура чечмелөө |
|---|---|---|
| Expected Shortfall / инвестицияланган накталай | Көпчүлүк учурда болжол менен 15 bpге чейин | Портфель көлөмүнө карата жоготуу көбүнчө чектелүү. |
| Айрым CCPлерде эсептелген жоготуу | Нөл | Стресстелген күрөө наркы накталай буттан жогору бойдон калат. |
| Эң жогорку ES / SITG мисалдарынын бири | SITGден болжол менен %20 ашат | Жоготуу болжол менен 1,2 эсе SITG деңгээлине жетиши мүмкүн; бардык CCPлер үчүн туура эмес. |
| NDL-Cover-2 / default fund | Болжол менен %13кө чейин | Эң жогорку байкалган модель жыйынтыгы. |
| NDL-Cover-2 / default fund | Бир нече CCPде %7ден жогору | Инвестициядан чыккан жоготуу рыноктук стресс маалында spillover жаратышы мүмкүн экенин көрсөтөт. |
Эмне үчүн 15 базистик пункт кичине көрүнгөнү менен тобокелдик дагы эле маанилүү?
Эки башка бөлгүч колдонулгандыктан жыйынтыктардын көрүнүшү өзгөрөт.
Инвестицияланган накталай миллиарддаган евро болушу мүмкүн. Ошондуктан, мисалы, 10–15 базистик пункт жоготуу жалпы инвестиция көлөмүнө карата кичине көрүнөт.
Бирок CCP жоготууну өзүндө кармоо үчүн бөлгөн SITG анын өтө кичине бөлүгү болушу мүмкүн. Ошол эле акчалай жоготуу SITGге бөлүнгөндө кыйла жогорку катыш чыгат.
Демек, изилдөөнүн негизги билдирүүсү “reverse repo портфелинин пайыздык жактан өтө чоң бөлүгү жоголот” деген эмес. Билдирүү: кичине көрүнгөн портфель жоготуулары айрым CCPлердин өз жоготууну сиңирүү мүмкүнчүлүгүнө салыштырмалуу чоң болушу мүмкүн.
Default loss менен NDL салыштыруусу
Булак контекст берүү үчүн ESMAнын бешинчи стресс тестиндеги классикалык Cover-2 default жоготууларын да келтирет.
2023-жылдын мартындагы стресс тестте Cover-2 default жоготуулары алдын ала каржыланган ресурстардын:
- эң жогору болжол менен %42сине,
- концентрация чыгымы кошулганда болжол менен %49уна
жеткен.
Медианалык колдонуу тиешелүүлүгүнө жараша болжол менен %10 жана концентрация чыгымы кошулганда %19.
Бул сандар ушул макаланын жаңы NDL эсептөөлөрү эмес; ESMA стресс тестинен алынган салыштырма маанилер.
Haircut теңдемеси
Изилдөө reverse repo haircutтары тобокелдик жагынан кайсы белгиде болушу керек экенин кароо үчүн Kahn жана McCormickтин симметриялуу ыкмасын колдонот:
\[ h = -p\cdot r_{0.01} - q\cdot r_{0.99}. \]
Бул жерде:
- \(h\): haircut,
- \(r_{0.01}\): күрөө кирешелеринин бөлүштүрүлүшүнүн 1-процентилдиги,
- \(r_{0.99}\): күрөө кирешелеринин бөлүштүрүлүшүнүн 99-процентилдиги,
- \(p\): накталай карыз алган repo контрагентинин дефолт ыктымалдыгы,
- \(q\): накталай берген CCPнин дефолт ыктымалдыгы.
Күрөө кирешелеринин 1- жана 99-процентилдери 1 январь 2020–30 декабрь 2024 күнүмдүк кирешелеринен эсептелет.
\(p\) үчүн болсо ар бир CCP–repo контрагентинин 2020–2024 орточо PD мааниси колдонулат.
Теңдеменин экономикалык логикасы
Reverse repo операциясында эки тарап тең теориялык жактан контрагенттин дефолтунан зыян тартышы мүмкүн.
Накталай карыз алган тарап дефолтко учураса, накталай берген CCP баасы түшкөн баалуу кагаз менен калышы мүмкүн.
Тескерисинче, накталай берген тарап дефолтко учураса, карыз алган тарап накталайды кармап туруп, кийин баасы өсүшү мүмкүн болгон күрөөсүн кайра ала албай калуу тобокелдигине туш болушу мүмкүн.
Симметриялуу ыкма бул эки тараптын:
- дефолт ыктымалдыктарын,
- күрөөнүн төмөнкү жана жогорку куйруктагы баа тобокелдиктерин
бир теңдемеде салыштырат.
Оң haircut чеги
Авторлор көпчүлүк CCPлер үчүн чыныгы \(q\), башкача айтканда CCP PD мааниси белгисиз болгондуктан, теңдемени \(h=0\) чегинде тескери чечишет.
Оң haircut тобокелдик жагынан негиздүү болушу үчүн:
\[ q < -p \frac{r_{0.01}} {r_{0.99}} \]
шарты алынат.
Бул теңсиздик белгилүү repo контрагентинин PDси жана күрөөнүн эки куйруктагы баа өзгөрүүлөрү берилгенде, CCPнин PDси кайсы чектен төмөн болгондо haircut CCPнин пайдасына оң болушу керек экенин көрсөтөт.
Эмне үчүн чыныгы CCP PDлери түз колдонулган эмес?
Булак үлгүдөгү CCPлердин көпчүлүгү кредиттик рейтинг агенттиктери тарабынан рейтингделбегенин билдирет.
Изилдөө үлгүсүндө кредиттик рейтинги бар эки CCPнин рейтинги AA−.
Ошондуктан авторлор ар башка гипотетикалык CCP кредиттик сапаттары боюнча салыштыруу жүргүзүшөт.
Haircut көнүгүүсүнүн жыйынтыгы
CCPнин кредиттик сапаты A− менен A+ ортосунда деп болжолдонгондо, каралган CCP–repo контрагент жуптарынын бирөөсүнөн башкасынын баарында оң haircut тобокелдикти башкаруу жагынан негиздүү.
Башкача айтканда, бул божомолдо терс haircut бир гана жупта негиздүү болушу мүмкүн.
CCPнин AA− же андан жогору кредиттик сапатта экени болжолдонгондо болсо каралган жуптардын %100үндө оң haircut талап кылынат; терс haircut эч бир жупта негиздүү эмес.
Булак S&P маалыматтарында AA классынын орточо PD маанисин болжол менен %0,03, башкача айтканда 3 базистик пункт катары колдонот. Каралган CCP–repo контрагент жуптарындагы эң төмөнкү нөл-haircut \(q\) чеги 3,8 базистик пункт.
Бул жыйынтык эмне үчүн учурдагы практика менен карама-каршы?
Изилдөөнүн reverse repo үлгүсүндөгү операциялардын болжол менен %40ында чыныгы haircut терс.
Авторлордун таза тобокелдик башкаруу көнүгүүсүндө болсо негиздүү жогорку CCP кредиттик сапат божомолдорунда терс haircut көпчүлүк учурда тобокелдик жагынан негизделбейт.
Бул айырма рыноктук салт менен таза тобокелдик башкаруу жагынан эсептелген коргоо бирдей болушу шарт эмес экенин көрсөтөт.
Авторлор эгер терс haircut чындап колдонулса, бул кошумча контрагенттик тобокелдикти компенсациялай турган жетиштүү prudential capital талабынын туура эсептелиши маанилүү экенин белгилешет.
Терс haircut дагы кандай тобокелдиктерди жаратышы мүмкүн?
Изилдөө финансылык туруктуулуктун дагы эки жагына көңүл бурат:
- Leverage: нөлдүк же терс haircut, айрыкча күрөөнү кайра колдонуу менен бирге, рынок катышуучуларына ошол эле капитал базасы менен чоңураак позиция кармоону жеңилдетиши мүмкүн.
- Procyclicality: кадимки мезгилде өтө төмөн же терс haircut колдонгон мекемелер кризис башталганда haircutты тез жогорулатса, каржылоо шарттары дал стресс маалында катаалдашы мүмкүн.
Бул эки механизм haircutты бир CCPнин микро кредиттик жоготуусу жагынан гана эмес, бүткүл системадагы ликвиддүүлүк жана leverage жагынан да баалоо керек экенин көрсөтөт.
2020–2024 тарыхый симуляциясынын чектөөлөрү
Авторлор бул жерде маанилүү эскертүүлөрдү беришет.
Биринчиден, беш жылдык терезе узак мөөнөттүү дефолт жана рынок корреляцияларынын баарын чагылдырууга тийиш эмес.
Экинчиден, мезгил:
- COVID-19 пандемиясынын башталышын,
- Silicon Valley Bank жана айрым АКШ аймактык банктарынан кийинки жугуштуу таасир боюнча кооптонууларды
камтыйт.
Үчүнчүдөн, пандемия маалындагы өзгөчө мамлекеттик колдоо чыныгы дефолтторду басаңдаткан болушу мүмкүн. Ошондуктан рынок эсептеген PDлердин өсүшү менен ишке ашкан дефолттордун төмөн бойдон калышынын ортосунда адаттан тыш ажырым болушу мүмкүн.
Төртүнчүдөн, 2020–2024 мезгилинде байкалган кайчылаш корреляциялар келечекте ошол эле формада кайталанарына кепилдик жок.
Бешинчиден, тарыхый симуляция ыкмасы үлгү мезгилинде эч болбогон куйруктагы сызыктуу эмес көрүнүштөрдү түздөн-түз жарата албайт.
Алтынчыдан, PD баалоолорундагы рынок жана бухгалтердик маалыматтарда чагылбаган жаңы тармактык таасирлер же адаттан тыш өз ара туунду позициялардын топтолушу моделден тышкары калышы мүмкүн.
Tier 2 CCP жыйынтыктарынын өзгөчө чектөөсү
Tier 2 CCP reverse repo маалыматтарынын бир бөлүгү гана ESMA отчеттук мейкиндигинде көрүнөт.
Ошондуктан Tier 2 жоготуу баалары өзгөчө төмөнкү чек катары чечмелениши керек. Чынында байкалбаган reverse repo позицияларынын тобокелдик түзүмү бирдей болушу шарт эмес.
Loss-absorbing capacity салыштыруусунун чектөөсү
Авторлордун идеалдуу тандоосу инвестициядан чыккан NDLлерди CCP рыноктук тобокелдик жана контрагенттик кредиттик тобокелдик үчүн бөлгөн жөнгө салуучу капитал талаптары менен түз салыштыруу.
Бирок бардык CCPлер үчүн салыштырууга боло турган жана коомчулукка ачык мындай маалымат жок болгондуктан изилдөө:
- SITG,
- default fund
көлөмдөрүн практикалык proxy көрсөткүчтөр катары колдонот.
Ошондуктан “NDL default fundдун %13ү” деген сөз default fund автоматтык түрдө NDL жоготуусун биринчи жабуучу ресурс дегенди билдирбейт. Катыш жоготуунун көлөмүн түшүнүктүү учурдагы ресурс масштабы менен салыштырат.
Борбордук банк колдоосу боюнча божомол
Стресс жыйынтыктары эсептелгенде CCP учурдагы эркин ресурстарынан тышкары кошумча ресурс колдонот деп болжолдонбойт.
Мисалы, мүмкүн болгон борбордук банктын ликвиддүүлүк инъекциясы эсепке алынган эмес.
Авторлор муну банктык ликвиддүүлүк стресс тесттериндеги жалпы ыкмага окшош деп белгилешет: тарыхый кризистерде мындай колдоо көрсөтүлгөн болсо да, стресс тестинин өзүнүн туруктуулук өлчөөсүндө тышкы колдоо болжолдонбойт.
Изилдөө колдогон жыйынтыктар
- CCPлердин margin жана default fund накталайын инвестициялоосу clearing-member default тобокелдигинен өзүнчө инвестициядан чыккан NDL жаратышы мүмкүн.
- Түз инвестициянын рыноктук тобокелдиги каралган CCP портфелдеринде салыштырмалуу чектелүү.
- Бул чектелүү рыноктук тобокелдик кыска duration жана катуу инвестициялык ылайыктуулук критерийлери менен шайкеш.
- Reverse repo контрагенттик кредиттик тобокелдиги айрым CCPлер үчүн өз финансылык ресурстарына салыштырмалуу маанилүү болушу мүмкүн.
- Төмөн, нөлдүк же терс haircut контрагент дефолту маалында CCPни күрөө наркынын төмөндөшүнө көбүрөөк ачык калтырышы мүмкүн.
- Reverse repo үлгүсүндө болжол менен %40 терс haircut бар.
- Авторлордун симметриялуу тобокелдик көнүгүүсүндө негиздүү жогорку CCP кредиттик сапат божомолдорунда терс haircut көпчүлүк учурда тобокелдик жагынан негизделбейт.
- Инвестициялык NDLлерди жакшыраак өлчөө recovery жана resolution пландарындагы trigger жана ресурс муктаждыгын баалоого жардам бере алат.
- NDLлер классикалык default жоготууларынан кичине болсо да финансылык стресс маалында clearing мүчөлөрүнө жана кеңири рынок системасына кошумча spillover жаратышы мүмкүн.
Изилдөө колдобогон жыйынтыктар
Изилдөө каралган CCPлер банкрот болот деп божомолдобойт.
Эсептелген Expected Shortfall маанилери келечекте боло турган так жоготуу суммалары эмес.
2020–2024 тарыхый симуляциясы келечектеги бардык кризистерди чагылдырат деп айтылбайт.
Түз инвестицияларда рыноктук тобокелдиктин кичине чыгышы бардык CCP портфелдери же бардык рынок шарттары тобокелдиксиз экенин көрсөтпөйт.
Reverse repo тарабында 15 базистик пунктка чейин эсептелген жоготуу бардык CCPлер үчүн бирдиктүү жалпы жоготуу катышы эмес.
Бир CCPде SITG болжол менен %20га ашып кетиши бардык CCPлердин SITG ресурстары жетишсиз дегенди билдирбейт.
NDL-Cover-2 default fundдун болжол менен %13үнө жетиши default fund автоматтык түрдө инвестициялык NDLди жабат дегенди билдирбейт.
Haircut көнүгүүсү көпчүлүк CCPлер үчүн чыныгы PD белгисиз болгондуктан гипотетикалык кредиттик сапатты колдонот; ошондуктан бардык чыныгы CCPлердин haircutы так туура эмес калибрленгенин далилдебейт.
Терс haircut эмне үчүн колдонуларын изилдөө так себептик түрдө аныктабайт. Рыноктук күч, өзгөчө баалуу кагазга суроо-талап, портфель деңгээлиндеги netting же башка рыноктук салттар мүмкүн болгон түшүндүрмөлөр болушу мүмкүн, бирок изилдөө алардын бирин да далилдебейт.
Изилдөөнүн haircut формуласы системалык тобокелдиктин баарын камтыган акыркы жөнгө салуучу haircut формуласы эмес. Авторлор бул таза микро тобокелдик башкаруу көз карашынан жүргүзүлгөн симметриялуу көнүгүү экенин ачык айтышат.
Авторлор сунуш кылган келечектеги изилдөөлөр
Булактын жыйынтык бөлүмү бир нече изилдөө багытын көрсөтөт:
- натыйжалуу haircut жана repo чендерин жакшыраак байкоо,
- repo пайыздары менен кабыл алынган күрөөнүн рыноктук жана ликвиддүүлүк тобокелдигинин ортосундагы байланышты кеңири моделдөө,
- CCPлер ликвиддүүлүктү өз clearing memberлери менен кандай деңгээлде кайра айланта турганын изилдөө,
- эсептелген NDLлерди CCPге мүнөздүү recovery эрежелери менен бириктирип, жоготуулар мүчөлөргө кантип өтүшү мүмкүн экенин баалоо,
- reverse repo ишмердигинин көбүрөөк бөлүгүн борбордук клирингге өткөрүү эки тараптуу контрагенттик тобокелдикти кантип өзгөртөрүн изилдөө,
- инвестициядан тышкаркы башка NDL каналдарын ошол эле туруктуулук алкагына кошуу.
Жалпы илимий жыйынтык
Изилдөөнүн негизги билдирүүсү борбордук клиринг контрагенттик тобокелдикти жок кылат деген эмес. Борбордук клиринг контрагенттик тобокелдикти башка түзүмдө топтоп, башкарат; ошол эле учурда CCPге чоң көлөмдөгү ликвиддүү ресурстарды башкарууга туура келет.
Бул накталайды инвестициялоодон алынган treasury income clearing чыгымдарын азайтууга же CCPнин кирешесин колдоого жардам бериши мүмкүн. Бирок киреше алуу процесси жаңы инвестициялык тобокелдиктерди жаратат.
Түз жогорку сапаттагы жана кыска durationдуу баалуу кагаздарда рыноктук тобокелдик каралган үлгүдө чектелүү көрүнөт. Маанилүүрөөк алсыздык айрым CCPлердин reverse repo контрагенттери менен жүргүзгөн жана күрөө буфери өтө төмөн, нөл же терс болгон операцияларында пайда болот.
Ошондуктан изилдөөнүн негизги финансылык туруктуулук салымы CCP туруктуулугун “бир clearing member дефолт болсо эмне болот?” деген суроо менен гана баалабоо.
Ошол эле учурда мындай суроо да берилүүгө тийиш: CCP мүчөлөрүнөн алган ири накталай калдыктарды башкарып жатып, өз инвестициялык ишмердигинен канча жоготуу жаратышы мүмкүн жана бул жоготууну кайсы ресурстар сиңирет?
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: Beyond Clearing: Central Counterparties’ Investment and Risk Management of Cash from Margin Calls
Түркчө аталыш: Takasın Ötesinde: Merkezi Karşı Tarafların Teminat Çağrılarından Gelen Nakit Yatırımları ve Risk Yönetimi
Авторлор: Elisa Letizia; Pierpaolo Grippa; Franck Viollet.
Авторлордун ирети: Булакта берилген иретте сакталган.
Булактагы бөлүмдүн аталышы: IMF Working Paper — Monetary and Capital Markets.
Авторлордун мекемелери боюнча булактын абалы: PDF өзүнчө жеке affiliation таблицасын бербейт. Авторлордун байланыш бөлүгүндө Elisa Letizia жана Pierpaolo Grippa үчүн IMF домениндеги, Franck Viollet үчүн ESMA домениндеги электрондук почта даректери бар. Бул байланыш маалыматы булакта жок толук кызмат аталыштарын кошуу үчүн колдонулган эмес.
Жооптуу автор: Булак бир гана corresponding author белгилебейт; үч автордун байланыш дареги берилет.
Тең салым / тең биринчи авторлук: Булакта мындай билдирүү жок.
Ыраазычылык: Авторлор CCP маалыматтарын бөлүшкөнү үчүн Martin Ocklerге (ESRB) ыраазычылык билдиришет.
Булак түрү: IMF Working Paper.
Иш номери: WP/26/212.
Серия: IMF Working Papers.
Басмачы: International Monetary Fund.
Расмий жарыяланган дата: 2 октябрь 2026.
PDFдеги дата: Октябрь 2026.
Таратууга уруксат берген: Hiroko Oura.
Рецензия абалы: Булак рецензияланган журналдык макала катары көрсөтүлбөшү керек. IMF Working Paper түшүндүрмөсү иш уланып жаткан изилдөөнү билдирерин жана талкуу/пикир үчүн жарыяланганын айтат.
Жарыя DOIси: 10.5089/9798229063517.001.
IMF eLibrary article-level DOI: 10.5089/9798229063517.001.A001.
Расмий шилтеме: IMF eLibrary — Working Paper 2026/212
SSRN: Булак PDF электрондук көчүрмө SSRN abstract 7611150 аркылуу жеткиликтүү экенин билдирет.
Библиографиялык аталыштын дал келбестиги: PDF мукабасы, ички титулдук барагы жана IMFнин расмий eLibrary жазуусу “Beyond Clearing: Central Counterparties’ Investment and Risk Management of Cash from Margin Calls” аталышын колдонот. PDFнин “Recommended Citation” сабы болсо “Non-Default Losses at Central Counterparties: A Unified Framework for Quantifying Market Risk and Counterparty Credit Risk from CCPs’ Investments” деген башка аталышты берет. Verianla негизги идентификациясында расмий IMF жазуусу жана PDF мукаба аталышы негизге алынган; экинчи аталыш унчукпай жокко чыгарылган эмес, бул дал келбестик ушул жерде көрсөтүлгөн.
JEL коддору: G23; G32; G18; G28; C58.
Булак ачкыч сөздөрү: Central counterparties (CCPs); non-default losses; investment risk; treasury portfolios; market risk; counterparty credit risk; stress testing; liquidity risk; margin and default fund resources; procyclicality.
Географиялык камтуу: Европа Биримдигинде иштеген же ЕБ финансылык туруктуулугу үчүн системалык мааниге ээ CCPлер.
ЕБ CCP контексти: Булак 14 ЕБ CCPси жана Улуу Британиядагы эки Tier 2 CCP контекстин карайт.
Түз инвестиция маалымат датасы: ESMA бешинчи CCP стресс тестинин портфелдери; шилтеме дата 17 март 2023.
Reverse repo маалымат датасы: Негизинен 2024-жылдын декабрындагы SFTR операция маалыматтары, CCP ачыктоолору жана жөнгө салуучу кайтарымдары.
Тарыхый рыноктук симуляция: 2020-жылдын январь–2024-жылдын декабрь.
Рынок шогунун горизонту: Беш күн.
Түз инвестиция ыкмасы: Пайыздык ийри сызык жана FX өзгөрүүлөрүнүн тарыхый симуляциясы; облигация баасынын өзгөрүүлөрүн duration жана convexity ыкмасы менен болжолдуу кайра баалоо.
Түз инвестиция тобокелдик метрикасы: %1 Expected Shortfall.
Reverse repo ыкмасы: Тарыхый күрөө наркынын шоктору жана NUS-CRI убакыт боюнча өзгөргөн контрагент PDлери менен бардык дефолт комбинацияларын баалоо.
Reverse repo Expected Shortfall деңгээли: \(\alpha=0{,}001\).
Альтернативдүү reverse repo метрикасы: NDL-Cover-2; ар күнү эң чоң эки шарттуу жоготууну чогуу баалоого негизделет.
Түз инвестиция үлгүсү: Олуттуу түз инвестициялык портфели бар сегиз CCP.
Түз инвестициянын негизги жыйынтыгы: %1 Expected Shortfall медианасы болжол менен 4 базистик пункт; медианалык жоготуу болжол менен %1,1 SITG жана %1,4 default fund көлөмүндө.
Reverse repo негизги жыйынтыгы: Expected Shortfall көпчүлүк учурда инвестицияланган накталайдын болжол менен 15 базистик пунктуна чейин жетет. Айрым CCPлерде жоготуу өз ресурстарына салыштырмалуу маанилүү; бир мисалда SITG болжол менен %20га ашат. NDL-Cover-2 болжол менен %13 default fund деңгээлине чейин жетет.
Haircut маалыматы: Каралган reverse repo операцияларынын болжол менен %40ында терс haircut бар.
Haircut ыкмасы: Repo контрагентинин PDси, CCP PDси жана күрөө кирешелери бөлүштүрүлүшүнүн 1- жана 99-процентилдери менен түзүлгөн симметриялуу тобокелдик башкаруу ыкмасы.
Haircut каршы-факты: A−–A+ CCP кредиттик сапат божомолунда бирөөсүнөн башка бардык CCP–repo контрагент жуптарында оң haircut негиздүү; AA− же андан жогорку гипотетикалык кредиттик сапатта бардык каралган жуптарда оң haircut негиздүү.
Маанилүү маалымат чектөөсү: Tier 2 CCP reverse repo маалыматтары жарым-жартылай болгондуктан алар үчүн эсептелген жоготуулар төмөнкү чек мүнөзүндө.
Маанилүү модель чектөөсү: Концентрацияланган позицияларды мажбурлап ликвидациялоодон чыга турган concentration add-on'дор NDL симуляциясына киргизилген эмес.
Тарыхый симуляция чектөөсү: 2020–2024 мезгили кыска жана COVID-19 менен АКШ аймактык банк стресс сыяктуу адаттан тыш окуяларды камтыйт; ошол мезгилде байкалган корреляциялар узак мөөнөттү чагылдырат деп болжолдоого болбойт.
Тармактык тобокелдик чектөөсү: Тарыхый үлгүдө көрүнбөгөн куйруктагы сызыктуу эмес көрүнүштөр жана учурдагы рынок/бухгалтердик маалыматта чагылбаган жаңы адаттан тыш контрагенттик тармак таасирлери моделден тышкары калышы мүмкүн.
Loss-absorbing capacity чектөөсү: Бардык CCPлер үчүн түз салыштырыла турган рынок жана контрагенттик кредиттик тобокелдик капитал талаптары коомчулукка ачык болбогондуктан SITG жана default fund практикалык proxy катары колдонулган.
Каржылоо билдирүүсү: Булакта өзүнчө жана стандарттуу изилдөө каржылоо билдирүүсү жок.
Кызыкчылыктардын кагылышы: Булакта өзүнчө жана стандарттуу кызыкчылыктардын кагылышы билдирүүсү жок.
Маалымат жеткиликтүүлүгү: Булак ESMA, SFTR, CCP regulatory returns, коммерциялык рынок маалымат провайдерлери жана NUS-CRI сыяктуу маалымат булактарын түшүндүрөт; баарына ачык бирдиктүү репликациялык маалымат топтому же стандарттуу Data Availability Statement берилбейт.
CRediT / автордук салымдар: Булакта стандарттуу CRediT салым билдирүүсү жок.
Лицензия / автордук укук: © 2026 International Monetary Fund. PDF “Not for Redistribution” белгисин камтыйт. Creative Commons лицензиясы көрсөтүлгөн эмес.
Институционалдык көз караш эскертүүсү: IMF Working Paper түшүндүрмөсүнө ылайык изилдөөдөгү пикирлер авторлорго тиешелүү жана IMFнин, IMF Executive Boardдун же IMF жетекчилигинин пикирлерин сөзсүз түрдө билдирбейт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген