


1. Je, chanzo kilipitiwa kweli kuanzia mwanzo hadi mwisho pamoja na vielelezo vyake? Ndiyo; chanzo cha kurasa 28, milinganyo ya mbinu, majedwali matatu, vielelezo vitano, matokeo, mipaka ya mbinu iliyoelezwa katika tanbihi na sehemu ya utafiti wa baadaye vilipitiwa. 2. Je, matokeo yote ya kisayansi yanategemea chanzo? Ndiyo; hakuna hasara, PD, haircut, uwiano wa mtaji au matokeo ya stress ambayo hayapo kwenye chanzo yaliyotengenezwa. 3. Je, utambulisho wa kibibliografia ni sahihi; wavuti ya nje ilitumika tu kwa uthibitishaji wa kibibliografia? Ndiyo. IMF eLibrary ilitumika tu kuthibitisha kichwa, tarehe, mfululizo na DOI. Kutokulingana kati ya kichwa cha nukuu kilichopendekezwa katika PDF na kichwa cha jalada hakukufichwa. 4. Je, tofauti ya simulation / experiment / field / theoretical imetolewa kwa usahihi? Ndiyo. Utafiti huu ni kazi ya uundaji wa modeli za hatari inayounganisha data halisi za portfolio na miamala ya CCP na simulation za kihistoria za soko pamoja na simulation ya default ya counterparty; matokeo hayakuwasilishwa kama hasara za uhakika zitakazotokea baadaye. 5. Je, formula kuu, parameter ya mbinu, kielelezo au matokeo ya namba kutoka chanzo yameachwa? Mlinganyo wa revaluation wa duration-convexity, mlinganyo wa ziada ya collateral katika reverse repo, mlinganyo wa hasara wa mchanganyiko wa default, viwango vya Expected Shortfall na mlinganyo wa symmetric haircut vimejumuishwa. 6. Je, ujumbe wa kisayansi wa vielelezo vya chanzo ni sahihi? Ndiyo. Kwa sababu ya hakimiliki, grafu za chanzo hazikunakiliwa; matokeo sahihi ya namba yaliwasilishwa kwa maandishi na majedwali huru, na uhusiano wa mbinu uliwasilishwa kwa SVG huru. 7. Je, mpangilio wa H2 sita za muundo umehifadhiwa? Ndiyo. 8. Ikiwa kuna H2 za ziada, je, ni maswali ya AEO yenye thamani kubwa tu? Ndiyo; CCP, NDL, Expected Shortfall na uhusiano wa reverse repo/haircut vina thamani ya maswali huru kwa kuelewa kiini cha utafiti. 9. Je, entity/mbinu/modeli kuu ya kisayansi imefafanuliwa wazi na kwa kuungwa mkono na chanzo? Ndiyo; central counterparty, NDL na mfumo wa hatari unaotegemea historical simulation vilifafanuliwa katika matumizi ya kwanza. 10. Je, mpaka wa tafsiri kuhusu kile ambacho utafiti unaunga mkono / hauungi mkono unaonekana? Ndiyo; historical simulation haikuwasilishwa kama utabiri wa hasara za uhakika za baadaye, na hypothetical haircut exercise haikuwasilishwa kama kipimo cha real CCP credit ratings. 11. Je, HTML/SVG/Base64 ni salama kimuundo? Ndiyo; hakuna script, iframe, event handler, picha ya nje, foreignObject au data URI iliyoharibika. SVG ni mchoro huru wa maelezo usio wa kipimo. 12. Je, makala ni salama kwa tafsiri na je, maelezo ya kisayansi yalipunguzwa kwa ajili ya urahisi wa tafsiri? Ndiyo; canonical terms zilihifadhiwa kwa uthabiti, milinganyo ilitenganishwa ndani ya MathJax na maelezo ya mbinu yalihifadhiwa. LANGO DOGO LA HAKIMILIKI / LESENI: 1. Je, leseni ya chanzo ilithibitishwa? Chanzo kina © 2026 International Monetary Fund na alama “Not for Redistribution”; hakuna leseni ya wazi ya Creative Commons iliyoelezwa. 2. Je, upatikanaji wa bure ulihesabiwa kuwa leseni ya wazi? Hapana. 3. Je, toleo la Working Paper lilitofautishwa kwa usahihi? Ndiyo; chanzo ni IMF Working Paper WP/26/212. 4. Je, maandishi ya chanzo yaliandikwa upya aya kwa aya? Hapana; maudhui ya kisayansi yalijengwa upya kwa maelezo huru ya Kituruki. 5. Je, Abstract au conclusion ilitafsiriwa kwa njia ya moja kwa moja ya kimakanika? Hapana. 6. Je, nukuu ndefu ya moja kwa moja ilitumika? Hapana. 7. Je, kielelezo cha chanzo kilitumika kama screenshot au crop? Hapana. 8. Je, visual iliyochorwa upya inategemea mahusiano ya kweli? Ndiyo; SVG inaonyesha tu mtiririko wa mbinu uliofafanuliwa wazi katika chanzo. 9. Je, grafu na data za wahusika wengine zilitenganishwa? Ndiyo; matokeo ya wahusika wengine kama ESRB/ESMA/FSB hayakuonyeshwa kama matokeo mapya ya waandishi. 10. Je, sharti la Creative Commons linahitaji kutumika? Hapana; hakuna leseni ya wazi ya CC iliyobainishwa. 11. Je, kuonyesha chanzo kulitafsiriwa kana kwamba kuna ruhusa? Hapana. 12. Je, maandishi ya Verianla yaligeuka kuwa mbadala wa uwasilishaji wa chanzo asilia? Hapana; maandishi na vielelezo asilia havikunakiliwa. 13. Je, toleo la lugha nyingi linaweza baadaye kuzalishwa kutoka maandishi huru ya Kituruki ya Verianla badala ya PDF ya chanzo? Ndiyo. 14. Je, fail-closed ilitumika katika kutokuwa na uhakika wa leseni? Ndiyo; grafu asilia hazikutumika tena.
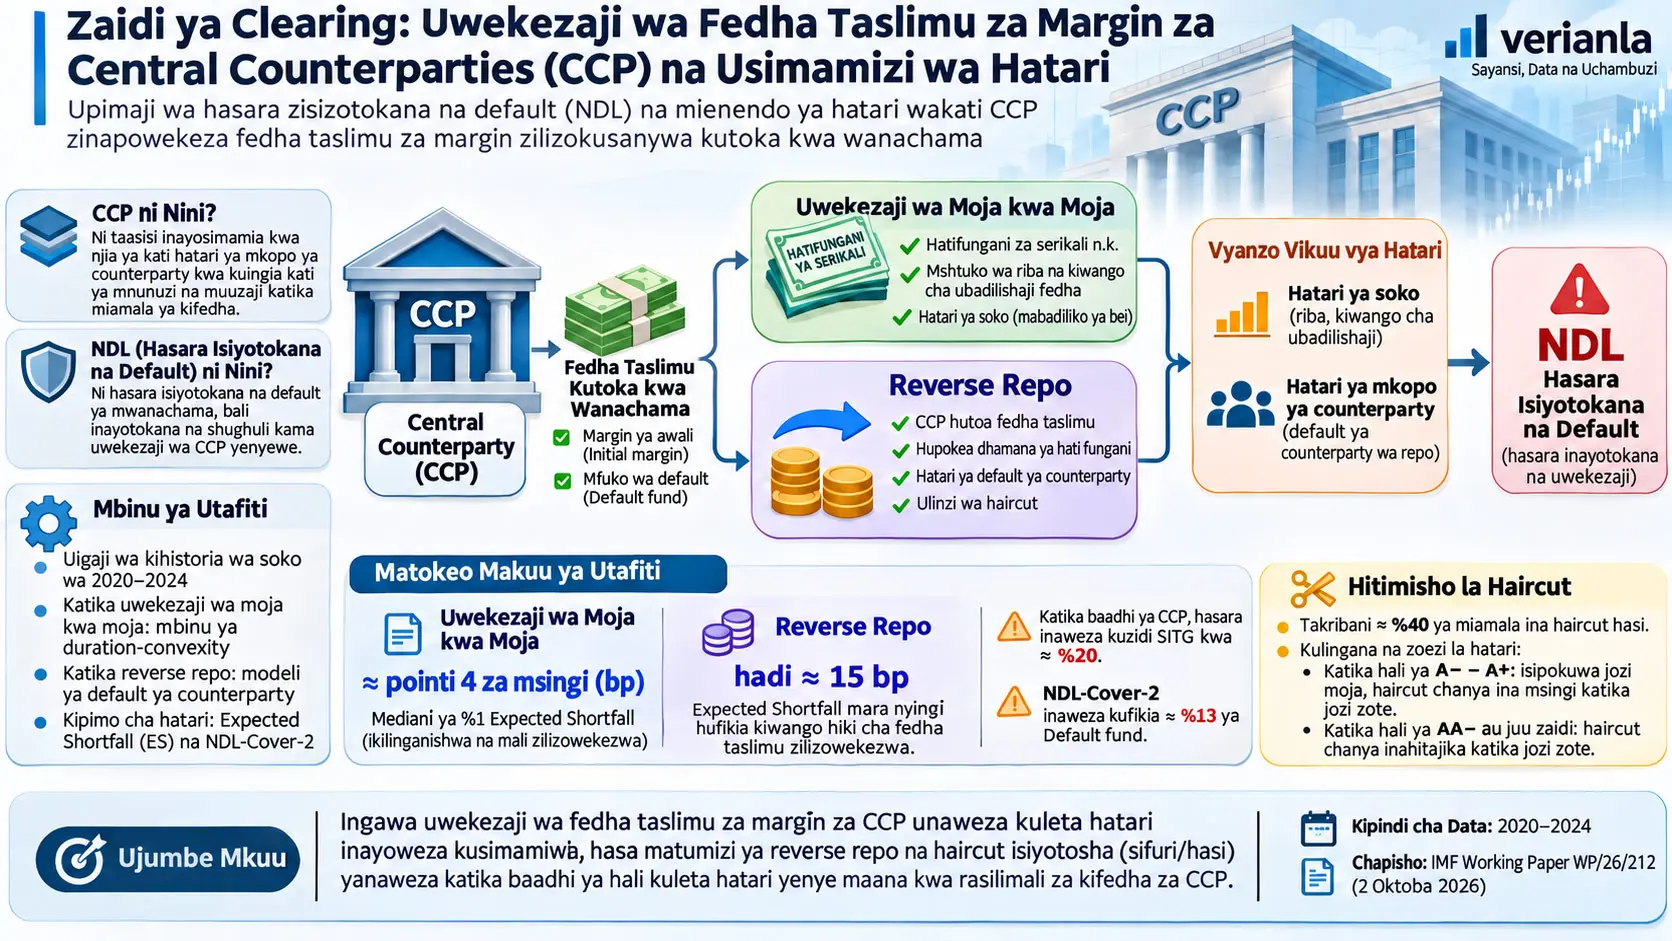
Central Counterparty (CCP), yaani mhusika mkuu wa kati, ni miundombinu ya soko la fedha inayoingia kati ya mnunuzi na muuzaji katika miamala ya kifedha, ikawa mnunuzi kwa kila muuzaji na muuzaji kwa kila mnunuzi, na kusimamia kwa njia ya kati hatari ya mkopo ya counterparty. Utafiti wa Elisa Letizia, Pierpaolo Grippa na Franck Viollet unatengeneza mfumo unaounganisha historical simulation na uundaji wa modeli za default ya counterparty ili kupima hasara zisizotokana na default (non-default losses, NDLs) ambazo CCP zinaweza kukumbana nazo zinapowekeza salio kubwa la fedha taslimu zilizokusanywa kupitia initial margin, variation margin na michango ya default fund.
Lengo la utafiti si hasara za kawaida za CCP zinazotokana na default ya clearing member. Utafiti unachunguza hasara za uwekezaji zinazoweza kutokea kutokana na CCP kutumia fedha taslimu ilizopokea katika vyombo kama government bonds, bank deposits na hasa miamala ya reverse repo. Hasara hizi zinaweza kutokana na mabadiliko ya bei za soko au default ya counterparty wa reverse repo wa CCP.
Mbinu inachambua aina mbili kuu za uwekezaji tofauti. Market value ya direct bond investments inakokotolewa upya kwa kutumia mabadiliko halisi ya kihistoria ya interest rates na foreign exchange rates ya kipindi cha Januari 2020–Desemba 2024 katika madirisha ya siku tano kwenye portfolio. Mabadiliko ya thamani ya bond yanakadiriwa kwa mbinu ya duration na convexity. Katika reverse repo, pamoja na shocks hizo hizo za soko la collateral, combinations zinazowezekana za default za repo counterparties zinawekwa kwenye modeli.
Katika matokeo ya direct investment, market risk ni ndogo kwa kiasi. Chanzo kinakokotoa median ya Expected Shortfall katika kiwango cha %1 kwa CCP nane zenye direct investments zenye ukubwa wa maana kuwa takriban 4 basis points ya assets zilizowekezwa. Hasara hii ya median ni takriban %1,1 ya skin-in-the-game resource ya CCP na takriban %1,4 ya default fund.
Kwa upande wa reverse repo, picha ni tofauti. Ingawa hasara kwa kiasi cha fedha taslimu iliyowekezwa mara nyingi zinaonekana ndogo, zinaweza kuwa muhimu zikilinganishwa na loss-absorbing resources za CCP fulani. Katika utafiti, reverse repo Expected Shortfall losses zinafikia hadi takriban 15 basis points ya fedha taslimu iliyowekezwa kwa CCP nyingi, huku katika mfano mmoja hasara iliyokokotolewa ikizidi skin-in-the-game resource ya CCP kwa takriban %20. Kipimo cha NDL-Cover-2 kinazidi %7 ya default fund kwa baadhi ya CCP na katika hali ya juu zaidi kinafikia takriban %13.
Sababu muhimu ya tofauti hii ni viwango vya chini, sifuri au hasi vya haircut vinavyotumika katika reverse repo. Takriban %40 ya reverse repo transactions katika sample ya utafiti zina negative haircut. Katika negative haircut, current market value ya collateral ambayo CCP inapokea dhidi ya fedha taslimu ilizotoa inaweza hata kuwa chini ya cash amount. Ikiwa default ya counterparty na kushuka kwa bei ya collateral vinatokea wakati mmoja, CCP inaweza kubaki na collateral isiyotosha.
Waandishi pia wanatumia symmetric haircut exercise inayozingatia kwa pamoja probabilities of default za pande zote mbili na tails mbili za collateral returns. Katika exercise hii, CCP inapodhaniwa kuwa na hypothetical credit quality kati ya A− na A+, positive haircut ina msingi wa risk management kwa jozi zote za CCP–repo counterparty zilizochunguzwa isipokuwa moja. CCP inapodhaniwa kuwa na credit quality ya AA− au zaidi, positive haircut inahitajika katika jozi zote zilizochunguzwa.
Mpaka muhimu zaidi wa tafsiri: Thamani za NDL zilizokokotolewa na utafiti si hasara za uhakika zitakazotokea baadaye. Matokeo ni vipimo vya stress/risk vinavyopatikana kwa kutumia mabadiliko ya kihistoria ya soko ya 2020–2024 kwenye miundo maalum ya portfolio na makadirio ya probabilities of default za counterparties. Kwa sababu kipindi cha kihistoria ni kifupi na kinajumuisha matukio yasiyo ya kawaida ya stress, haiwezi kudhaniwa kuwa correlations za soko na default za baadaye zitakuwa sawa.
Central Counterparty (CCP) Ni Nini?
Central counterparty ni miundombinu ya soko inayoingia kati ya pande mbili za financial transaction inayofanyiwa clearing na ku-centralize counterparty credit risk; CCP inasimamia tabaka nyingi za ulinzi dhidi ya default ya members, ikiwemo initial margin, variation margin, default fund na own financial resources.
Kwa nini CCP ni muhimu kwa mfumo wa fedha?
Kabla ya Global Financial Crisis ya 2007–2009, derivative transactions nyingi zilifanywa moja kwa moja kati ya counterparties wawili. Katika muundo kama huo, obligations za taasisi A kwa taasisi B na za taasisi B kwa taasisi nyingine zingeweza kuunda mtandao tata na usio wazi wa counterparties.
Baada ya crisis, central clearing ilipopanuliwa, CCP ziliwekwa katikati ya sehemu kubwa ya bilateral networks hizi. Muundo huu unaweza kupunguza counterparty risk kupitia multilateral netting, collateralization na common default funds.
Hata hivyo, risk haiondoki kabisa. Ku-centralize sehemu kubwa ya risks katika CCP chache kunamaanisha financial au liquidity distress ya CCP yenyewe inaweza kuwa na systemic consequences. Hili ndilo mojawapo ya maeneo ya kuanzia ya utafiti: CCP lazima iweze kusimamia si defaults za members wake pekee, bali pia losses zinazotokana na investments kwenye balance sheet yake.
Initial margin ni nini?
Initial margin, yaani margin ya awali, ni collateral ambayo clearing member huweka mapema kwa CCP ili kufidia potential market loss inayoweza kutokea wakati position yake inafungwa ikiwa atadefault baadaye.
Sehemu ya initial margin inaweza kuwekwa kwa cash. Hili ndilo jambo muhimu kwa investment risk inayochunguzwa na utafiti: cash inayoingia kwa CCP inaweza kufikia kiasi kikubwa, na badala ya kuiacha bila kutumika, CCP inaweza kuiweka katika vyombo fulani salama na liquid.
Variation margin ni nini?
Variation margin ni mtiririko wa malipo unaowezesha mabadiliko ya kila siku au intraday ya market value ya positions zilizopo kuhamishwa kati ya pande.
Chanzo kinapotaja prefunded resources kinatenganisha routine variation margin nazo; kwa sababu variation margin kwa kawaida hulipwa ndani ya end-of-day collateral cycle.
Default fund ni nini?
Default fund ni mutual loss-absorbing resource inayofadhiliwa kwa pamoja na clearing members na inaweza kutumika wakati collateral ya member aliyedefault haitoshi.
Matumizi ya default fund ni sehemu ya classic CCP default waterfall, yaani mfuatano wa kufidia losses za default.
Default waterfall inafanyaje kazi?
Mfuatano wa jumla ulioelezwa katika chanzo ni huu:
- Kwanza margin resources za member aliyedefault zinatumika.
- Kisha default fund contribution ya member aliyedefault inatumika.
- Ikiwa hizi hazitoshi, limited own contribution ya CCP inaingia.
- Baadaye common default fund iliyoundwa na members ambao hawajadefault inaweza kutumika.
- Katika hatua ya Recovery, zana za ziada kama additional cash calls, variation margin gains haircutting au partial termination ya contracts zinaweza kutumika.
Skin-in-the-game (SITG) ni nini?
Skin-in-the-game (SITG) ni limited financial contribution ambayo CCP huweka kutoka own resources zake ndani ya default waterfall. Mantiki yake ya kiuchumi ni kuhakikisha kwamba CCP si taasisi inayosimamia fedha za members pekee, bali own capital yake pia iko hatarini, hivyo kuunda incentive ya prudent risk management.
Katika utafiti huu SITG ni muhimu pia kwa sababu nyingine. Kwa kuwa investment-related NDLs hutokea nje ya classic clearing default waterfall, waandishi wanataka kulinganisha investment losses zilizokokotolewa na own resources za CCP zinazoweza kuzifidia.
Non-Default Loss (NDL) Ni Nini?
Non-default loss ni hasara inayotokana si na clearing member kushindwa kutimiza clearing obligation yake, bali na shughuli nyingine za CCP kama own operations au investments; utafiti huu unachunguza hasa NDL zinazoweza kutokana na uwekezaji wa cash inayotokana na margin na default fund.
NDL si sawa na classic clearing member default loss
Hasara inayotokea clearing member anapodefault ni sehemu ya basic default management mechanism ya CCP.
NDL inaweza, kwa mfano, kutokana na:
- kushuka kwa bond prices katika investment portfolio ya CCP,
- default ya repo counterparty,
- hasara zinazotokana na custody au investment activities,
- operational events, cyber events au legal losses
na sababu nyingine.
Utafiti huu haumodeli aina zote za NDL. Quantitative focus ya utafiti ni investment-related NDL.
Kwa nini CCP huwekeza cash iliyopewa?
Lengo kuu la CCP ni kuweka collateral resources salama na katika hali inayoweza kutumika haraka inapohitajika. Hata hivyo, kushikilia cash balances kubwa bila kujali kabisa return huleta opportunity cost.
Kwa sababu hiyo CCP zinaweza kuweka cash katika:
- central bank deposits,
- bank deposits,
- high-quality government bonds,
- reverse repo transactions
.
Msuguano mkuu wa utafiti wa chanzo ni huu: usalama na liquidity ni malengo ya msingi, lakini kutafuta return kunaweza kuongeza kwa CCP risks mpya tofauti na clearing activity.
Udhibiti wa EU unazuiaje investments?
Katika mfumo wa European Union unaochunguzwa na utafiti, EMIR Article 47 na technical standards zinazohusiana zinahitaji investment policies za CCP kutegemea high liquidity, diversification na low market/credit risk.
Kwa mujibu wa regulatory structure iliyoelezwa katika chanzo, weighted average remaining maturity ya portfolio inawekewa kikomo cha miaka miwili na cash isiyoshikiliwa katika central bank inatarajiwa kuwekwa katika financial institutions zenye usalama wa juu.
Sheria hizi ni muhimu katika kuelewa kwa nini market risk ya direct investment imeonekana kuwa ndogo kwa kiasi: portfolios kwa ujumla zimejikita katika instruments za muda mfupi na zenye ubora wa juu.
Tofauti za kijiografia katika cash investments za CCP
Utafiti unaeleza kuwa CCP za Ulaya zinaweza kutegemea reverse repo zaidi na central bank deposits kidogo kuliko CCP za Marekani na Asia.
Sababu mojawapo ni kwamba access to central bank facilities katika currencies tofauti si sawa. Kwa mfano, authorized and supervised CCP katika euro area hazina masharti sawa ya euro central bank deposits na facilities za US dollar.
Kwa hiyo investment portfolio ya CCP inaweza kuakisi si risk preference pekee, bali pia central bank na money market infrastructure ambayo inaweza kuifikia.
CCP inaweza kutengenezaje cash wakati wa liquidity stress?
Chanzo kinaorodhesha channels kuu nne:
- Maturing investments: investment inayofikia maturity inaweza kutoreinvestiwa na badala yake cash ikashikiliwa.
- Repo na FX credit lines: high-quality assets zinaweza kuwekwa kama collateral ili kupata same-day funding.
- Foreign exchange transactions: excess liquidity katika currency moja inaweza kutumika kupitia short-term FX swap kufidia shortfall katika currency nyingine.
- Asset sales: portfolio assets zinaweza kuuzwa kwa market intermediary na kubadilishwa kuwa cash.
Concentration cost ni nini?
Ikiwa position inayoshikiliwa na CCP ni kubwa sana ikilinganishwa na normal daily trading volume ya soko, inaweza kuwa lazima kutoa discount kutoka market price ili kuuza asset yote kwa muda mfupi. Gharama hii ya ziada inachukuliwa kama concentration cost.
Chanzo kinatoa kama mfano investment-grade government bonds za maturity ya miaka 1–5 katika fifth CCP stress test ya ESMA: position inapofikia %50 ya average daily volume, liquidation cost ya 15 basis points ilidhaniwa; inapofikia %100, 30 basis points ilidhaniwa.
Lakini kuna mpaka muhimu: concentration add-ons hazikujumuishwa katika NDL simulations za utafiti huu. Kwa hiyo investment NDL zilizokokotolewa hazijumuishi additional price impact inayoweza kutokana na forced sale ya concentrated positions.
Kwa Nini Reverse Repo na Haircut Ni Muhimu?
Katika reverse repo transaction, CCP ndiyo cash lender na hupokea securities collateral; counterparty anapodefault na collateral value kushuka chini ya cash claim, CCP inaweza kupata hasara, hivyo haircut level ni mojawapo ya layers kuu za ulinzi dhidi ya counterparty credit risk.
Reverse repo ni nini?
Kwa mtazamo wa CCP, reverse repo transaction kwa njia rahisi hufanya kazi hivi:
- CCP humpa counterparty kiasi fulani cha cash.
- Counterparty huipa CCP securities collateral.
- Mwishoni mwa transaction counterparty hulipa cash.
- CCP hurudisha collateral kwa counterparty.
Katika hali ya kawaida transaction ni ya muda mfupi na secured. Lakini counterparty akidefault, CCP inaweza kulazimika kuuza collateral iliyobaki nayo.
Ikiwa collateral price imeshuka wakati huo, asset iliyoshikiliwa na CCP inaweza kutofidia cash claim yote.
Haircut ni nini?
Haircut ni safety buffer kati ya market value ya collateral na cash inayotolewa dhidi yake.
Katika positive haircut, cash lender hupokea collateral yenye market value kubwa kuliko cash aliyoitoa. Buffer hii inaweza kusaidia kupunguza loss hata collateral price ikishuka baada ya default.
Katika zero haircut, hakuna additional buffer kama hiyo kati ya current collateral value na cash leg.
Katika negative haircut, current value ya collateral inaweza kuwa chini kuliko cash iliyotolewa. Katika hali kama hiyo CCP ina ulinzi mdogo wa collateral dhidi ya counterparty default.
Kwa nini clearing haircut na reverse repo haircut si sawa?
Chanzo kinaonyesha tofauti ya kuvutia. Haircuts ambazo CCP hutumia kwa collateral inayopokea kutoka kwa members katika clearing activity zinaweza kuwa kubwa sana kwa securities za aina hiyo hiyo, wakati haircuts kwenye collateral inayopokea katika own non-clearing reverse repo investments zinaweza kuwa zero au negative.
Utafiti unachukulia tofauti hii kama swali muhimu la risk management.
Tofauti kati ya Recovery na resolution
Recovery ni hatua ambayo CCP, baada ya financial distress kubwa, hujaribu kurejesha operations zake katika hali endelevu kwa kutumia mipango na tools zake zilizotayarishwa mapema.
Recovery tools zinaweza kujumuisha additional cash calls, variation margin gains haircutting au partial closure ya contracts fulani.
Resolution ni hatua ambayo resolution authority huingilia wakati recovery measures hazitoshi kurejesha viability ya CCP au wakati utekelezaji wa recovery unaweza kuhatarisha broader financial stability.
Umuhimu wa policy wa utafiti unaonekana hapa: investment-related NDL ikiwa kubwa vya kutosha, inaweza kuisogeza CCP karibu na recovery au resolution resources hata kama hakuna classic member default iliyotokea.
Mbinu na Matokeo ya Utafiti
Expected Shortfall Inapima Nini Katika Utafiti Huu?
Expected Shortfall ni kipimo cha risk kinachofupisha ukubwa wa losses katika tail mbaya zaidi ya distribution ya investment losses iliyoundwa na utafiti; katika direct investments hutumika %1 tail level, na katika reverse repo analysis hutumika kiwango cha \(\alpha=0{,}001\) kwa notation ya chanzo.
Kipindi cha historical simulation
Waandishi wanatumia kipindi cha kihistoria cha Januari 2020–Desemba 2024 ku-model market movements.
Katika direct investments, historical:
- yield-curve movements,
- yields katika maturities tofauti,
- foreign exchange movements
zinatumika kwa portfolio iliyopo katika five-day holding horizons.
Sifa muhimu ya mbinu hii ni kwamba haihitaji kudhani returns zinafuata theoretical probability distribution fulani. Joint structure ya interest-rate, maturity na FX movements zilizotokea pamoja kihistoria inahifadhiwa.
Kwa nini horizon ya siku tano?
Chanzo kinakokotoa market-value changes za direct investment portfolio katika holding period ya \(k=5\) days.
Namba hii ni method parameter ya utafiti. Katika maelezo ya Verianla, horizon tofauti haikujaribiwa na hakuna matokeo mapya yaliyotengenezwa kwa kubadilisha siku tano na thamani nyingine.
Mabadiliko ya thamani ya bond katika direct investments
Chanzo kwanza kinaeleza value change katika nominal currency kama:
\[ \Delta_k V(t,T) = V(t)-V(t-k) = V_L(T)\cdot\Delta_k^{\%}V(t,T) \]
kwa namna hiyo.
Hapa:
- \(t\): siku katika historical simulation,
- \(k=5\): five-day holding horizon,
- \(T\): cut-off / reference date ya portfolio,
- \(V_L(T)\): reference value ya bond katika denomination currency yake,
- \(\Delta_k^{\%}V(t,T)\): five-day percentage value change.
Percentage value change inakadiriwa kama:
\[ \Delta_k^{\%}V(t,T) = \frac{FX(t)-FX(t-k)}{FX(t)} - \left( D\cdot\Delta_k y(t,T) - \frac{s}{2}\Delta_k y(t,T)^2 \right) \]
.
Term ya kwanza ya mlinganyo huu inawakilisha nini?
\[ \frac{FX(t)-FX(t-k)}{FX(t)} \]
term hii inabeba athari ya five-day foreign exchange movement wakati thamani ya bond inatathminiwa kwa euro.
Chanzo kinafafanua \(FX(t)\) kama exchange rate inayotumika kwa conversion kwenda euro katika tarehe husika. Kwa kuwa chanzo hakiruhusu Verianla kudhani quotation nyingine ya exchange rate zaidi ya maelezo haya, hakuna definition ya ziada kuhusu direction ya exchange rate iliyoongezwa.
Duration inafanya kazi gani?
\(D\) ni kipimo cha duration ya bond. Duration inawakilisha kwa makadirio first-order sensitivity ya bond price kwa mabadiliko madogo ya interest/yield rate.
Katika mlinganyo:
\[ -D\cdot\Delta_k y \]
relationship hii inakamata first-order price effect ambapo bond price kwa kawaida hushuka yield inapoongezeka.
Convexity inafanya kazi gani?
\(s\) ni kipimo cha convexity ya bond.
Duration ikibeba sehemu ya linear ya approximate relationship, convexity inarekebisha curvature katika price-yield relationship kwa second-order term:
\[ \frac{s}{2}\Delta_k y^2. \]
Kwa hiyo chanzo hakitosheki na simple linear pricing approach inayotumia duration pekee, bali pia kinazingatia kwa makadirio second-order price effect wakati yield changes ni kubwa.
Data ya direct investment
Kwa direct investment portfolios, ISIN-level portfolio data kutoka fifth CCP stress test ya ESMA yenye reference date ya 17 Machi 2023 ilitumika.
Kila bond ililinganishwa na:
- issuer country,
- maturity,
- relevant government-bond yield curve
ili kubainisha historical interest-rate shock.
Wakati hakuna index maturity inayolingana kabisa na duration ya bond, chanzo hutumia interpolation kati ya yield changes za bond indices zenye maturities za karibu.
Matokeo ya direct investment
Mfumo ulitumika kwa CCP nane zenye direct investment portfolios zenye ukubwa wa maana.
| Kipimo | Matokeo ya chanzo | Tafsiri |
|---|---|---|
| Median ya %1 Expected Shortfall | Takriban 4 basis points | Kama uwiano wa direct investment assets zilizowekezwa. |
| Median loss / SITG | %1,1 | Hasara ikilinganishwa na own contribution ya CCP. |
| Takriban interquartile range ya SITG ratio | %0,5–%3 | Inaonyesha distribution kati ya CCP. |
| Median loss / default fund | %1,4 | Default fund comparison imetumika si kama actual NDL absorption order, bali kama practical capacity proxy. |
| Takriban interquartile range ya default fund ratio | %1–%2 | Imeripotiwa kwa makadirio katika chanzo. |
Basis point (bp) ni sehemu ya mia moja ya percentage point. Kwa hiyo 1 bp = 0,01 percentage point. Hizi 4 bp ni risk measure iliyowekwa kama uwiano wa portfolio size; hazimaanishi asilimia 4.
Kwa nini market risk ya direct investment inaonekana ndogo?
Tafsiri ya waandishi ni kwamba matokeo yanaendana na strict eligibility criteria na short maturities za CCP investments.
Chanzo kinaeleza kuwa weighted-average remaining maturities za direct investment portfolios ni chini ya 1,5 years, na wastani ni takriban 0,7 year. Duration kwa CCP nyingi ni chini ya miezi mitatu; lakini portfolios chache zina duration ndefu zaidi.
Kwa hiyo matokeo hayamaanishi “hakuna market risk katika bonds”. Katika CCP portfolios zilizochunguzwa, historical market risk ilikokotolewa kuwa ndogo kwa kiasi chini ya short maturities na investment constraints zilizopo.
Muundo wa reverse repo sample
Kati ya 14 EU CCP, saba hutumia reverse repo. Tier 2 CCP mbili zilizo nje ya EU zote mbili pia hutumia reverse repo.
| Sifa | EU CCP | Tier 2 CCP |
|---|---|---|
| Zinazotumia reverse repo | 7 kati ya 14 CCP | 2 kati ya 2 CCP |
| Maximum number of counterparties | 8 | 54 |
| Average number of collateral securities | 54 | 199 |
| Average duration ya collateral | 4 years | 9,7 years |
| Data coverage iliyoripotiwa kwenye table | %100 | %26 |
| Average repo size | 9 billion EUR | 47 billion EUR |
| Total repo size | 74 billion EUR | 94 billion EUR |
| Average SITG | 32 million EUR | 137 million EUR |
Kwa Tier 2, data coverage ni muhimu hasa. SFTR data inaonyesha kwa ESMA transactions zinazoripotiwa na EU firms pekee. Kwa EU CCP, coverage ni karibu kamili kwa sababu ya CCP own transaction reporting; EU CCP moja iliondolewa kwenye analysis kwa sababu ya data quality.
Kwa Tier 2 CCP, kuna utegemezi wa report ya clearing member wa counterparty aliye EU na coverage inabaki partial. Chanzo kinaeleza kwamba hata baada ya data cleaning, coverage ya reverse repo positions kwa Tier 2 CCP moja ilifikia kiwango cha juu cha %29 tu, na kwa sababu hiyo calculated Tier 2 losses zina sifa ya lower bound.
Mlinganyo wa excess collateral katika reverse repo
Chanzo kinafafanua excess kati ya collateral na cash leg kwa kila counterparty \(i\) na siku \(t\) kama:
\[ C_{i,t} = V(T) - cash\cdot FX(T) \left( 1+ \frac{FX(t)-FX(t-k)}{FX(t)} \right) \]
kwa namna hiyo.
Hapa:
- \(C_{i,t}\): excess collateral value kwa counterparty na siku,
- \(V(T)\): value ya collateral leg,
- \(cash\): reverse repo cash leg,
- \(FX(T)\): foreign-exchange conversion katika reference date,
- parenthesis ya mwisho: historical FX shock inayotumika kwa cash leg.
Collateral yenyewe pia ina-stressiwa kwa market-shock approach iliyotumika katika direct investment section.
Counterparty default inawekwaje kwenye modeli?
Kwa reverse repo, kupunguza collateral price pekee hakutoshi. Ili loss itokee, kushindwa kwa repo counterparty kufanya payment pia kunazingatiwa.
Counterparty default probabilities zilitolewa kutoka daily and time-varying Probability of Default (PD) values katika database ya NUS-CRI.
Counterparty PD zilizotumika katika kipindi cha chanzo zilitofautiana takriban kati ya:
- lowest %0,017,
- highest %5,31
. Thamani ya juu zaidi katika sample ilionekana tarehe 3 Aprili 2020.
PD values hizi si realized default rates; ni forward-looking measures za default probability katika tarehe fulani.
NUS-CRI PD measure inatumia nini?
Kulingana na method note ya chanzo, NUS-CRI PD measure ni hybrid measure inayounganisha reduced-form forward-intensity approach na Merton-like structural model.
Inputs zinajumuisha:
- Distance-to-Default,
- market-based firm variables,
- accounting-based firm variables,
- macro-financial factors
.
Kwa nini kuna \(2^{n_{cpt}}\) default combinations?
Ikiwa CCP ina repo counterparties \(n_{cpt}\), kila counterparty ana hali mbili zinazowezekana:
- anadefault,
- hadefault.
Kwa hiyo idadi ya combinations zote zinazowezekana ni:
\[ 2^{n_{cpt}} \]
.
Chanzo kinatengeneza probability kwa kila combination kutoka PD za counterparties za siku husika na kujumlisha conditional losses za counterparties waliodefault.
Mlinganyo wa total reverse repo loss
Compact notation inayotumiwa na chanzo ni:
\[ L_k = \left[ \left[ C+H\cdot S \right]^T \right]^- \cdot u^{[k]}, \qquad k=1,\ldots,2^{n_{cpt}}. \]
Hapa:
- \(L_k\): total CCP loss katika default combination namba \(k\).
- \(C\): matrix ya dimension \(n_{cpt}\times n_{day}\) ya excess collateral kwa counterparty na siku.
- \(H\): matrix ya dimension \(n_{cpt}\times n_{sec}\) yenye collateral amounts zilizotolewa kwa euro katika reference date.
- \(S\): matrix ya dimension \(n_{sec}\times n_{day}\) yenye historical percentage value shocks za securities.
- \(u^{[k]}\): indicator vector inayoonyesha counterparties gani wamedefault katika combination \(k\).
Chanzo kinatumia superscript minus kuchagua negative amount inayokuwa loss katika formula; kwa kuwa hakitoi separate formal definition, Verianla haijaongeza mathematical definition isiyopo kwenye chanzo kwa operator hii.
Assumption ya Loss Given Default
Chanzo kinachukulia Loss Given Default value kuwa 1 kwa residual loss inayobaki baada ya collateral value kuzingatiwa.
Hii ni conservative assumption ambapo %100 ya residual open exposure inahesabiwa kuwa loss. Waandishi wanaeleza sababu kuwa ni ukosefu wa taarifa za kutosha kuhusu jinsi residual losses hizi zitakavyoshughulikiwa.
Reverse repo Expected Shortfall level
Kila historical day na default combinations zote kwa pamoja huunda loss distribution.
Chanzo kinatumia kwa reverse repo results:
\[ \alpha=0{,}001 \]
level.
Thamani hii ni sawa na %0,1 tail level. %1 Expected Shortfall inayoripotiwa katika direct investments na \(\alpha=0{,}001\) kwa reverse repo si tail level moja; vipimo hivi viwili havijachanganywa katika maandishi ya Verianla.
Cover-2 ni nini?
Katika CCP risk management, classic Cover-2 concept ni stress measure inayotumika katika default fund calibration kwa mantiki ya kufidia default ya clearing members wawili wanaoweza kusababisha shortfall kubwa zaidi katika prefunded resources.
Waandishi wana-adapt concept hii kwa reverse repo investment risk na kujumlisha largest two conditional counterparty losses katika kila historical day.
Kipimo hiki kilichobadilishwa kinaitwa NDL-Cover-2.
Matokeo makuu ya reverse repo
| Kipimo | Matokeo ya chanzo | Tafsiri sahihi |
|---|---|---|
| Expected Shortfall / cash iliyowekezwa | Mara nyingi hadi takriban 15 bp | Loss kwa portfolio size kwa kawaida ni ndogo. |
| Calculated loss kwa baadhi ya CCP | Sifuri | Stressed collateral value inabaki juu ya cash leg. |
| Mojawapo ya mifano ya juu zaidi ya ES / SITG | Inazidi SITG kwa takriban %20 | Loss inaweza kufikia takriban mara 1,2 ya SITG; si hali ya CCP zote. |
| NDL-Cover-2 / default fund | Hadi takriban %13 | Ni model result ya juu zaidi iliyozingatiwa. |
| NDL-Cover-2 / default fund | Zaidi ya %7 kwa CCP kadhaa | Inaonyesha investment-related loss inaweza kuleta spillover wakati wa market stress. |
Kwa nini 15 basis points zinaonekana ndogo lakini risk bado ni muhimu?
Muonekano wa matokeo hubadilika kwa sababu denominators mbili tofauti zinatumika.
Cash iliyowekezwa inaweza kuwa mabilioni ya euro. Kwa hiyo loss ya, kwa mfano, 10–15 basis points inaweza kuonekana ndogo ikilinganishwa na total investment size.
Lakini SITG ambayo CCP imetenga kubeba loss yenyewe inaweza kuwa sehemu ndogo sana ya kiasi hicho. Cash loss ile ile ikigawanywa kwa SITG inaweza kutoa ratio kubwa zaidi.
Kwa hiyo ujumbe mkuu wa utafiti si kwamba “asilimia kubwa sana ya reverse repo portfolio inapotea”. Ujumbe ni kwamba portfolio losses zinazoonekana ndogo zinaweza kuwa kubwa zikilinganishwa na own loss-absorbing capacity ya baadhi ya CCP.
Ulinganisho wa default loss na NDL
Chanzo pia kinatoa classic Cover-2 default losses kutoka fifth stress test ya ESMA ili kutoa context.
Katika stress test ya Machi 2023, Cover-2 default losses zilifikia:
- maximum ya takriban %42 ya prefunded resources,
- takriban %49 baada ya concentration cost kuongezwa
.
Median usage ilikuwa takriban %10 na %19 ikijumuisha concentration cost.
Namba hizi si new NDL calculations za makala hii; ni comparison values zilizonukuliwa kutoka ESMA stress test.
Mlinganyo wa haircut
Utafiti unatumia symmetric approach ya Kahn na McCormick kuchunguza ishara ambayo reverse repo haircuts zinapaswa kuwa nayo kwa mtazamo wa risk:
\[ h = -p\cdot r_{0.01} - q\cdot r_{0.99}. \]
Hapa:
- \(h\): haircut,
- \(r_{0.01}\): 1st percentile ya collateral return distribution,
- \(r_{0.99}\): 99th percentile ya collateral return distribution,
- \(p\): default probability ya repo counterparty anayekopa cash,
- \(q\): default probability ya CCP inayotoa cash.
1st na 99th percentiles za collateral returns zinakokotolewa kutoka daily returns za 1 Januari 2020–30 Desemba 2024.
Kwa \(p\), average PD ya 2020–2024 ya kila CCP–repo counterparty inatumika.
Mantiki ya kiuchumi ya mlinganyo
Katika reverse repo transaction, pande zote mbili zinaweza kinadharia kupata hasara kutokana na counterparty default.
Cash borrower akidefault, CCP inayotoa cash inaweza kubaki na security ambayo price yake imeshuka.
Kinyume chake, cash lender akidefault, borrower anaweza kushikilia cash lakini kuwa katika risk ya kutoweza kurudishiwa collateral yake ambayo huenda imeongezeka thamani baadaye.
Symmetric approach inalinganisha katika mlinganyo mmoja:
- default probabilities za pande zote mbili,
- downside na upside tail price risks za collateral
.
Mpaka wa positive haircut
Kwa sababu real \(q\), yaani CCP PD, haijulikani kwa CCP nyingi, waandishi wanageuza mlinganyo katika mpaka wa \(h=0\).
Ili positive haircut iwe justified kwa mtazamo wa risk:
\[ q < -p \frac{r_{0.01}} {r_{0.99}} \]
condition inapatikana.
Inequality hii inaonyesha threshold ambayo CCP PD lazima iwe chini yake ili haircut iwe positive kwa faida ya CCP, kutokana na PD ya repo counterparty fulani na price movements za collateral katika tails zote mbili.
Kwa nini real CCP PD hazikutumika moja kwa moja?
Chanzo kinaeleza kuwa CCP nyingi katika sample hazijapewa rating na credit rating agencies.
CCP mbili katika sample zenye credit rating zina rating ya AA−.
Kwa hiyo waandishi wanafanya comparison kwa hypothetical CCP credit qualities tofauti.
Matokeo ya haircut exercise
CCP inapodhaniwa kuwa na credit quality kati ya A− na A+, positive haircut ina justification ya risk management katika CCP–repo counterparty pairs zote zilizochunguzwa isipokuwa moja.
Kwa maneno mengine, chini ya assumption hii, negative haircut inaweza kuhalalishwa katika pair moja tu.
CCP inapodhaniwa kuwa na credit quality ya AA− au zaidi, positive haircut inahitajika katika %100 ya pairs zilizochunguzwa; negative haircut haihalalishwi katika pair yoyote.
Chanzo kinatumia average PD ya AA class katika S&P data kuwa takriban %0,03, yaani 3 basis points. Lowest zero-haircut \(q\) threshold katika CCP–repo counterparty pairs zilizochunguzwa ni 3,8 basis points.
Kwa nini matokeo haya yanakinzana na practice ya sasa?
Takriban %40 ya transactions katika reverse repo sample ya utafiti zina real negative haircut.
Katika pure risk-management exercise ya waandishi, negative haircut mara nyingi haihalalishwi kwa risk chini ya reasonable high CCP credit-quality assumptions.
Tofauti hii inaonyesha kuwa market conventions na protection inayokokotolewa kutoka pure risk-management perspective si lazima ziwe sawa.
Waandishi wanaeleza kuwa ikiwa negative haircut inatumika kweli, ni muhimu kukokotoa kwa usahihi prudential capital requirement ya kutosha kufidia additional counterparty risk hii.
Negative haircut inaweza kuleta risks gani nyingine?
Utafiti unaangazia dimensions mbili zaidi za financial stability:
- Leverage: zero au negative haircut, hasa ikiwa collateral reuse ipo, inaweza kurahisisha market participants kushikilia positions kubwa zaidi kwa capital base ile ile.
- Procyclicality: institutions zinazotumia very low au negative haircuts katika normal periods zikiongeza haircuts haraka crisis inapoanza, funding conditions zinaweza kukaza hasa wakati wa stress.
Mechanisms hizi mbili zinaonyesha haircut inapaswa kutathminiwa si kwa micro credit loss ya CCP moja pekee, bali pia kwa liquidity na leverage katika mfumo mzima.
Mapungufu ya historical simulation ya 2020–2024
Waandishi wanatoa tahadhari muhimu hapa.
Kwanza, five-year window si lazima iwakilishe correlations zote za long-run default na market.
Pili, kipindi kinajumuisha:
- mwanzo wa COVID-19 pandemic,
- contagion concerns baada ya Silicon Valley Bank na baadhi ya US regional banks
.
Tatu, extraordinary public support wakati wa pandemic inaweza kuwa ilizuia realized defaults. Kwa hiyo kunaweza kuwa na unusual disconnect kati ya kuongezeka kwa market-implied PDs na kubaki chini kwa realized defaults.
Nne, hakuna guarantee kwamba cross-correlations zilizoonekana katika 2020–2024 zitarudiwa kwa namna ile ile baadaye.
Tano, historical simulation approach haiwezi moja kwa moja kuzalisha tail nonlinearities ambazo hazikutokea kabisa katika sample period.
Sita, new network effects au unusual buildup of mutual derivatives positions ambazo hazijaakisiwa katika market na accounting information ndani ya PD estimates zinaweza kubaki nje ya model.
Mapungufu maalum ya Tier 2 CCP results
Ni sehemu tu ya Tier 2 CCP reverse repo data inayoweza kuonekana ndani ya ESMA reporting perimeter.
Kwa hiyo Tier 2 loss estimates zinapaswa kutafsiriwa hasa kama lower bound. Risk structure ya reverse repo positions ambazo hazionekani inaweza kuwa tofauti.
Mapungufu ya loss-absorbing capacity comparison
Chaguo bora la waandishi ni kulinganisha investment-related NDL moja kwa moja na regulatory capital requirements ambazo CCP imetenga kwa market risk na counterparty credit risk.
Lakini kwa sababu data hii haipatikani kwa njia inayolinganishwa na ya umma kwa CCP zote, utafiti unatumia:
- SITG,
- default fund
sizes kama practical proxies.
Kwa hiyo kauli “NDL ni %13 ya default fund” haimaanishi default fund ni automatically first loss-absorbing resource ya NDL. Ratio inalinganisha ukubwa wa loss na understandable scale ya existing resources.
Assumption ya central-bank support
Wakati stress results zinakokotolewa, haidhanwi kuwa CCP itatumia resources za ziada zaidi ya existing free resources.
Kwa mfano, possible central-bank liquidity injection haijajumuishwa.
Waandishi wanaeleza hii inafanana na general approach katika bank liquidity stress tests: hata kama support kama hiyo ilitolewa katika historical crises, external support haidhanwi katika own-resilience measurement ya stress test.
Matokeo yanayoungwa mkono na utafiti
- CCP kuwekeza margin na default fund cash kunaweza kuleta investment-related NDL tofauti na clearing-member default risk.
- Market risk ya direct investment ni ndogo kwa kiasi katika CCP portfolios zilizochunguzwa.
- Market risk hii ndogo inaendana na short duration na strict investment eligibility criteria.
- Reverse repo counterparty credit risk inaweza kuwa muhimu kwa baadhi ya CCP ikilinganishwa na own financial resources.
- Low, zero au negative haircut inaweza kuiacha CCP wazi zaidi kwa collateral value loss wakati counterparty anadefault.
- Takriban %40 ya reverse repo sample ina negative haircut.
- Katika symmetric risk exercise ya waandishi, negative haircut mara nyingi haihalalishwi kwa risk chini ya reasonable high CCP credit-quality assumptions.
- Kupima investment NDL vizuri zaidi kunaweza kusaidia kutathmini triggers na resource needs katika recovery na resolution plans.
- Hata kama NDL ni ndogo kuliko classic default losses, zinaweza kuleta additional spillover kwa clearing members na broader market system wakati wa financial stress.
Matokeo ambayo utafiti hauungi mkono
Utafiti hautabiri kwamba CCP zilizochunguzwa zitafilisika.
Calculated Expected Shortfall values si amounts za hasara za uhakika za baadaye.
Haidaiwi kwamba historical simulation ya 2020–2024 inawakilisha crises zote za baadaye.
Kupatikana kwa market risk ndogo katika direct investments hakumaanishi CCP portfolios zote au market conditions zote hazina risk.
Loss ya hadi 15 basis points katika reverse repo si common single loss rate kwa CCP zote.
Kuzidi SITG kwa takriban %20 katika CCP moja hakumaanishi SITG resources za CCP zote hazitoshi.
NDL-Cover-2 kufikia takriban %13 ya default fund hakumaanishi default fund automatically itafidia investment NDL.
Haircut exercise inatumia hypothetical credit quality kwa sababu real PD haijulikani kwa CCP nyingi; kwa hiyo haithibitishi kwamba haircuts za CCP zote halisi zimecalibrate vibaya kwa uhakika.
Utafiti hauamui kwa causal certainty kwa nini negative haircut inatumika. Market power, demand ya specific securities, portfolio-level netting au market conventions nyingine zinaweza kuwa explanations zinazowezekana, lakini utafiti hauthibitishi moja kati ya hizo.
Haircut formula ya utafiti si final regulatory haircut formula inayojumuisha systemic risk yote. Waandishi wanaeleza wazi kuwa ni symmetric exercise kutoka pure micro-risk-management perspective.
Utafiti wa baadaye unaopendekezwa na waandishi
Sehemu ya conclusion ya chanzo inaainisha directions kadhaa za utafiti:
- kuchunguza effective haircuts na repo rates kwa usahihi zaidi,
- ku-model kwa undani zaidi relationship kati ya repo interest rates na market/liquidity risk ya collateral inayokubaliwa,
- kuchunguza kiwango ambacho CCP huzungusha tena liquidity pamoja na own clearing members,
- kuunganisha calculated NDL na CCP-specific recovery rules ili kutathmini jinsi losses zinaweza kuhamishwa kwa members,
- kuchunguza jinsi kuhamisha sehemu kubwa zaidi ya reverse repo activity kwenda central clearing kutabadilisha bilateral counterparty risk,
- kuongeza NDL channels nyingine zisizo za investment katika resilience framework hiyo hiyo.
Hitimisho la jumla la kisayansi
Ujumbe mkuu wa utafiti si kwamba central clearing inaondoa counterparty risk. Central clearing hukusanya na kusimamia counterparty risk katika muundo tofauti; pia husababisha CCP kusimamia kiasi kikubwa cha liquid resources.
Treasury income inayotokana na uwekezaji wa cash hii inaweza kusaidia kupunguza clearing costs au kuunga mkono revenue ya CCP. Lakini mchakato wa kutafuta return unaanzisha investment risks mpya.
Katika direct high-quality securities zenye short duration, market risk inaonekana kuwa ndogo katika sample iliyochunguzwa. Vulnerability kubwa zaidi inaonekana katika transactions ambazo baadhi ya CCP hufanya na reverse repo counterparties ambapo collateral buffer ni very low, zero au negative.
Kwa hiyo contribution kuu ya utafiti kwa financial stability ni kutotathmini resilience ya CCP kwa swali la “nini kitatokea ikiwa clearing member mmoja atadefault?” pekee.
Pia ni lazima kuuliza: CCP inaweza kuzalisha hasara kiasi gani kupitia own investment activities wakati inasimamia large cash balances inayopokea kutoka kwa members, na resources zipi zitafidia loss hiyo?
Maelezo ya Chanzo na Mbinu
Kichwa asilia: Beyond Clearing: Central Counterparties’ Investment and Risk Management of Cash from Margin Calls
Kichwa cha Kituruki: Takasın Ötesinde: Merkezi Karşı Tarafların Teminat Çağrılarından Gelen Nakit Yatırımları ve Risk Yönetimi
Waandishi: Elisa Letizia; Pierpaolo Grippa; Franck Viollet.
Mpangilio wa waandishi: Umehifadhiwa kwa mpangilio uliotolewa katika chanzo.
Kichwa cha department katika chanzo: IMF Working Paper — Monetary and Capital Markets.
Hali ya chanzo kuhusu institutions za waandishi: PDF haitoi separate individual affiliation table. Katika author contact section, kuna email addresses za domain ya IMF kwa Elisa Letizia na Pierpaolo Grippa, na domain ya ESMA kwa Franck Viollet. Contact information hii haikutumika kuongeza detailed job titles ambazo hazipo katika chanzo.
Corresponding author: Chanzo hakiteui corresponding author mmoja; contact addresses za waandishi wote watatu zimetolewa.
Equal contribution / co-first authorship: Hakuna statement kama hiyo katika chanzo.
Acknowledgment: Waandishi wanamshukuru Martin Ockler (ESRB) kwa kushiriki CCP data.
Aina ya chanzo: IMF Working Paper.
Namba ya kazi: WP/26/212.
Mfululizo: IMF Working Papers.
Mchapishaji: International Monetary Fund.
Tarehe rasmi ya kuchapishwa: 2 Oktoba 2026.
Tarehe iliyoonyeshwa kwenye PDF: Oktoba 2026.
Aliyeidhinisha usambazaji: Hiroko Oura.
Hali ya peer review: Chanzo hakipaswi kuwasilishwa kama peer-reviewed journal article. Maelezo ya IMF Working Paper yanaonyesha kwamba kazi inawakilisha ongoing research na imechapishwa kwa ajili ya discussion/comment.
DOI ya publication: 10.5089/9798229063517.001.
IMF eLibrary article-level DOI: 10.5089/9798229063517.001.A001.
Kiungo rasmi: IMF eLibrary — Working Paper 2026/212
SSRN: PDF ya chanzo inaeleza kuwa electronic copy inapatikana kupitia SSRN abstract 7611150.
Bibliographic title inconsistency: Jalada la PDF, internal title page na official IMF eLibrary record zinatumia kichwa “Beyond Clearing: Central Counterparties’ Investment and Risk Management of Cash from Margin Calls”. Lakini mstari wa “Recommended Citation” katika PDF unatoa kichwa tofauti, “Non-Default Losses at Central Counterparties: A Unified Framework for Quantifying Market Risk and Counterparty Credit Risk from CCPs’ Investments”. Katika utambulisho mkuu wa Verianla, official IMF record na PDF cover title zimetumika kama msingi; kichwa cha pili hakikupuuzwa kimya kimya, na inconsistency hii imeelezwa hapa.
JEL codes: G23; G32; G18; G28; C58.
Source keywords: Central counterparties (CCPs); non-default losses; investment risk; treasury portfolios; market risk; counterparty credit risk; stress testing; liquidity risk; margin and default fund resources; procyclicality.
Geographical scope: CCP zinazofanya kazi katika European Union au zenye systemic importance kwa EU financial stability.
EU CCP context: Chanzo kinachunguza context ya 14 EU CCP na Tier 2 CCP mbili nchini United Kingdom.
Direct investment data date: ESMA fifth CCP stress-test portfolios; reference date 17 Machi 2023.
Reverse repo data date: Hasa SFTR transaction data za Desemba 2024, CCP disclosures na regulatory returns.
Historical market simulation: Januari 2020–Desemba 2024.
Market-shock horizon: Siku tano.
Direct investment method: Historical simulation ya yield-curve na FX movements; approximate revaluation ya bond price changes kwa duration na convexity approach.
Direct investment risk metric: %1 Expected Shortfall.
Reverse repo method: Kutathmini default combinations zote kwa kutumia historical collateral-value shocks na time-varying counterparty PDs kutoka NUS-CRI.
Reverse repo Expected Shortfall level: \(\alpha=0{,}001\).
Alternative reverse repo metric: NDL-Cover-2; inategemea tathmini ya pamoja ya largest two conditional losses kila siku.
Direct investment sample: CCP nane zenye significant direct investment portfolios.
Direct investment main result: Median ya %1 Expected Shortfall takriban 4 basis points; median loss ni takriban %1,1 ya SITG na %1,4 ya default fund.
Reverse repo main result: Expected Shortfall mara nyingi inafikia hadi takriban 15 basis points ya cash iliyowekezwa. Kwa baadhi ya CCP, loss ni muhimu ikilinganishwa na own resources; katika mfano mmoja inazidi SITG kwa takriban %20. NDL-Cover-2 inafikia hadi takriban %13 ya default fund.
Haircut data: Takriban %40 ya reverse repo transactions zilizochunguzwa zina negative haircut.
Haircut method: Symmetric risk-management approach inayotumia repo counterparty PD, CCP PD na 1st/99th percentiles za collateral-return distribution.
Haircut counterfactual: Chini ya assumption ya A−–A+ CCP credit quality, positive haircut ina justification katika CCP–repo counterparty pairs zote isipokuwa moja; kwa hypothetical credit quality ya AA− au zaidi, positive haircut ina justification katika pairs zote zilizochunguzwa.
Important data limitation: Tier 2 CCP reverse repo data ni partial, kwa hiyo calculated losses kwa hizo zina sifa ya lower bound.
Important model limitation: Concentration add-ons zinazoweza kutokana na forced liquidation ya concentrated positions hazikujumuishwa katika NDL simulation.
Historical simulation limitation: Kipindi cha 2020–2024 ni kifupi na kinajumuisha events zisizo za kawaida kama COVID-19 na US regional banking stress; correlations zilizoonekana katika kipindi hicho haziwezi kudhaniwa kuwa representative ya long run.
Network-risk limitation: Tail nonlinearities ambazo hazikuonekana katika historical sample na unusual new counterparty network effects ambazo hazijaakisiwa katika current market/accounting information zinaweza kubaki nje ya model.
Loss-absorbing capacity limitation: Kwa kuwa directly comparable market-risk na counterparty-credit-risk capital requirements hazipatikani hadharani kwa CCP zote, SITG na default fund zimetumika kama practical proxies.
Funding statement: Chanzo hakina separate standard research funding statement.
Conflict of interest: Chanzo hakina separate standard conflict-of-interest statement.
Data availability: Chanzo kinaeleza data sources kama ESMA, SFTR, CCP regulatory returns, commercial market-data providers na NUS-CRI; hakuna single public replication data package au standard Data Availability Statement.
CRediT / author contributions: Hakuna standard CRediT contribution statement katika chanzo.
License / copyright: © 2026 International Monetary Fund. PDF ina alama “Not for Redistribution”. Hakuna Creative Commons license iliyoelezwa.
Institutional-view disclaimer: Kulingana na maelezo ya IMF Working Paper, views katika utafiti ni za waandishi na si lazima ziwakilishe views za IMF, IMF Executive Board au IMF management.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *