


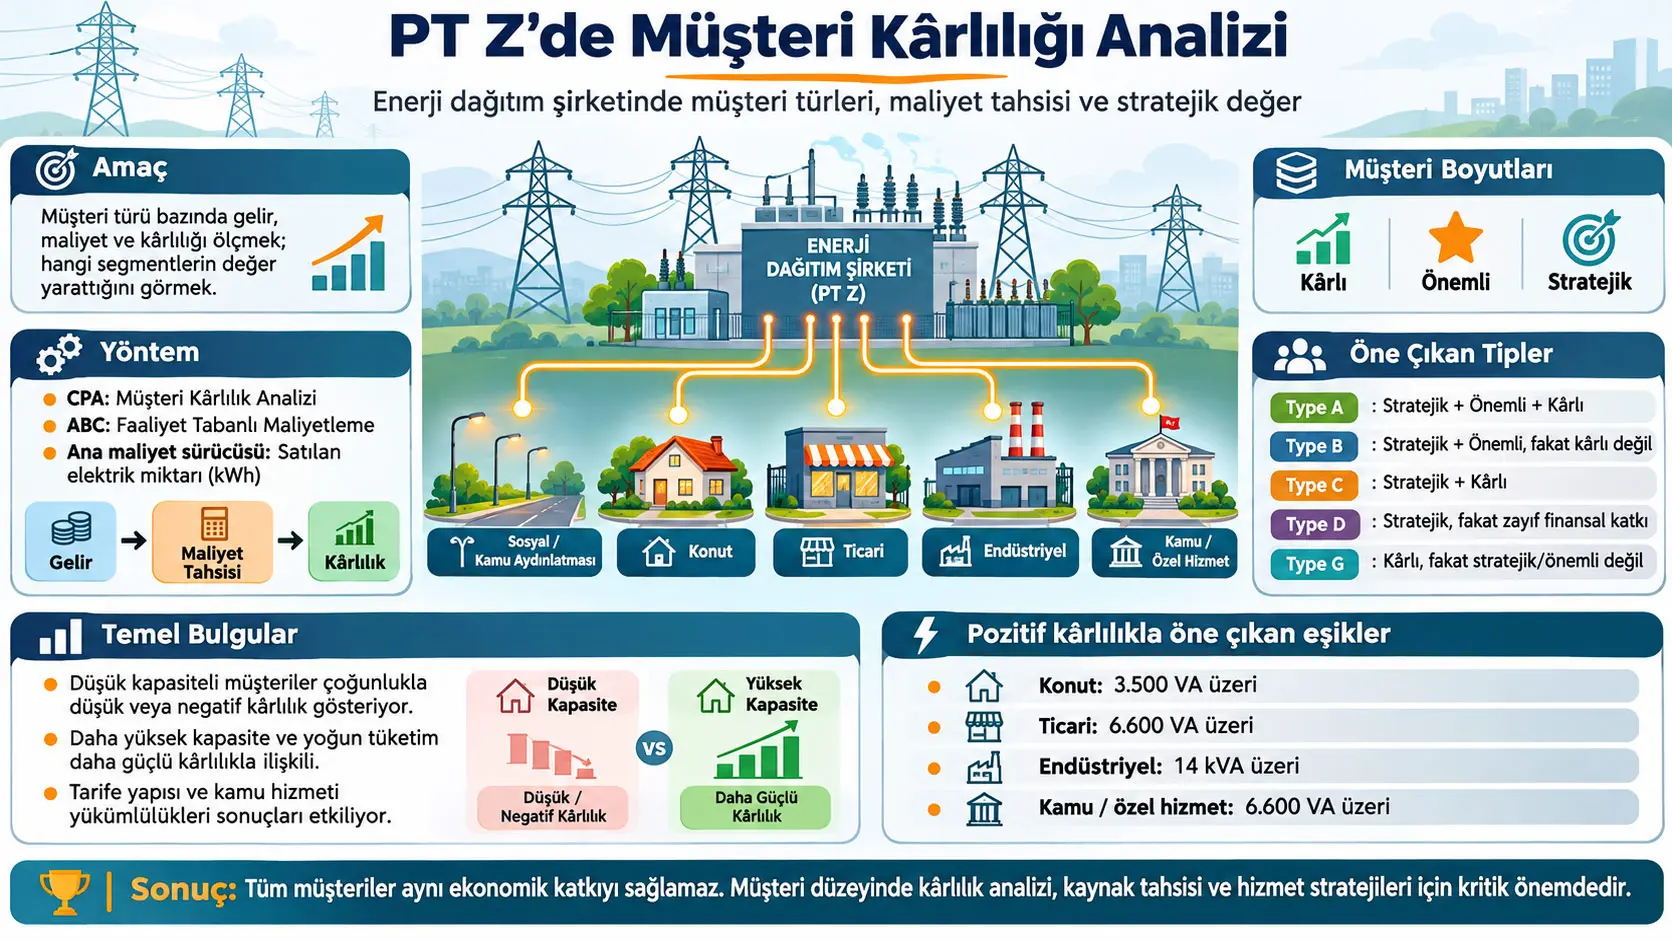
Müşteri Kârlılık Analizi (Customer Profitability Analysis, CPA), tek tek müşterilerin veya müşteri gruplarının işletmeye sağladığı gelir ile bu müşterilere hizmet vermek için katlanılan maliyetleri birlikte değerlendirerek ekonomik katkıyı ölçen bir yönetim muhasebesi yaklaşımıdır. Bu çalışma, Endonezya'da enerji dağıtımı alanında faaliyet gösteren ve kaynakta PT Z olarak anonimleştirilen kamu işletmesinde müşteri kârlılığını müşteri türü düzeyinde ölçmeyi ve müşterileri stratejik değer, önemlilik ve kârlılık boyutlarına göre sınıflandırmayı amaçlamaktadır. Araştırma nicel vaka çalışması yaklaşımını kullanmakta, nicel analiz şirket içi görüşmelerden elde edilen nitel bilgilerle desteklenmektedir.
PT Z'nin 2024 yılında 5.403.929 müşteriye hizmet verdiği, işletmenin 16 müşteri hizmet birimi ile bir dağıtım kontrol biriminden oluşan toplam 17 operasyonel birime sahip olduğu bildirilmektedir. Müşteri sayısı 2020–2024 döneminde artmasına rağmen şirketin net kârı aynı doğrultuda sürekli yükselmemiş; 2022'de belirgin bir düşüş yaşanmış, sonraki yıllarda toparlanma görülmüş ancak 2023 ve 2024 net kâr düzeyleri 2020'deki seviyeyi aşamamıştır. Bu durum, müşteri sayısındaki artışın tek başına şirket kârlılığını açıklamadığını ve farklı müşteri gruplarının ekonomik katkısının ayrı ayrı değerlendirilmesi gerektiğini ortaya koymuştur.
Araştırmacılar müşteri gelirleri ve işletme maliyetlerini müşteri türlerine dağıtmak için Activity-Based Costing — Faaliyet Tabanlı Maliyetleme (ABC) yaklaşımını kullanmıştır. Elektrik satış hacmi, yani satılan kilovat-saat miktarı (kWh sold), özellikle elektrik satın alma maliyetleri ve diğer işletme giderlerinin dağıtımında temel maliyet sürücüsü olarak kullanılmıştır. Kaynakta müşteri kârlılığı temel olarak müşteriden elde edilen gelir ile o müşteriye veya müşteri grubuna yüklenen hizmet maliyetleri arasındaki fark şeklinde ele alınmaktadır.
Sonuçlar PT Z'deki müşteri kârlılığının homojen olmadığını göstermektedir. Sosyal, konut, ticari, endüstriyel ve kamu müşterilerinin 450–900 VA gibi düşük bağlantı kapasitesine sahip grupları genel olarak negatif net kâr marjı göstermektedir. Buna karşılık konut müşterilerinde 3.500 VA'nın üzerindeki, ticari ve kamu müşterilerinde 6.600 VA'nın üzerindeki ve endüstriyel müşterilerde 14 kVA'nın üzerindeki gruplar daha düzenli biçimde pozitif kâr üretmektedir. Çalışma bu farklılığı bağlantı kapasitesi, elektrik tüketim yoğunluğu, tarife yapısı, düzenlenmiş fiyatlar ve kamu hizmeti yükümlülükleriyle ilişkilendirmektedir.
Müşteriler ayrıca üç ayrı özellik üzerinden değerlendirilmiştir: profitable — kârlı, significant — önemli ve strategic — stratejik. Type A müşteriler bu üç özelliğin tamamına sahip olan müşteri gruplarıdır ve çalışmada PT Z'nin temel değer yaratan müşteri grupları olarak tanımlanmaktadır. Buna karşılık bazı Type B müşteriler stratejik ve önemli olmalarına rağmen kârlı değildir. Bu durum özellikle düzenlenmiş tarifeler, yüksek hizmet yükümlülüğü ve kamu hizmeti sorumluluklarının yalnız finansal kâr üzerinden değerlendirilemeyeceğini göstermektedir.
Çalışmanın en önemli yorum sınırı, yayımlanan makalede müşteri türlerine ait ayrıntılı gelir, gider ve mutlak kâr rakamlarının verilmemesidir. Araştırma hangi grupların kârlı veya kârsız olma eğilimi gösterdiğini ve belirli kapasite eşiklerini raporlamaktadır; ancak okuyucunun kaynak metinden bütün müşteri kârlılık hesaplarını bağımsız biçimde yeniden üretmesine yetecek tam mali tablo ve maliyet tahsis katsayıları yayımlanmamıştır.
PT Z neden müşteri düzeyinde kârlılık analizi yapma ihtiyacı duyuyor?
PT Z'de daha önce kâr ve zarar hesaplamaları büyük ölçüde şirketin toplam finansal performansı düzeyinde yürütülmektedir. Böyle bir toplulaştırılmış yaklaşım, şirketin toplamda ne kadar gelir veya kâr ürettiğini gösterebilir; ancak hangi müşteri grubunun bu geliri oluşturduğu, hangi müşteri grubunun maliyetleri daha fazla tükettiği ve hangi segmentin şirket değerine olumlu veya olumsuz katkı yaptığı konusunda yeterince ayrıntı sağlamaz.
Bu problem özellikle enerji dağıtımı gibi düzenlenmiş sektörlerde önemlidir. Aynı şirket içinde milyonlarca müşteri bulunmasına rağmen bütün müşteriler aynı bağlantı kapasitesine, elektrik tüketimine, tarifeye veya düzenleyici statüye sahip değildir. Dolayısıyla müşteri sayısının artması otomatik olarak kârın aynı oranda artacağı anlamına gelmez.
Çalışmanın başlangıç problemi tam olarak budur: PT Z'nin müşteri tabanı 2020–2024 döneminde büyümüş olmasına rağmen şirket kârlılığının aynı doğrultuda sürekli yükselmemesi, şirketin müşteri türü düzeyinde daha ayrıntılı bir finansal değerlendirmeye ihtiyaç duyduğunu göstermiştir.
Müşteri Kârlılık Analizi (CPA) Nedir?
Müşteri Kârlılık Analizi, belirli bir müşteriden veya müşteri grubundan elde edilen ekonomik geliri o müşteriye hizmet vermek için kullanılan maliyetlerle karşılaştırarak müşterinin işletmeye net finansal katkısını belirlemeye çalışan yönetim muhasebesi yaklaşımıdır; bu çalışmada CPA müşteri türleri arasında gelir ve maliyet dağılımını görünür hâle getirmek için kullanılmaktadır.
Kaynak müşteri kârlılığının hesaplama mantığını sözel olarak “müşteri türünün oluşturduğu gelirden müşteriyle ilişkili hizmet maliyetlerinin çıkarılması” şeklinde vermektedir. Kaynakta numaralandırılmış matematiksel denklem bulunmamaktadır; ancak açıklanan ilişki öğretici biçimde aşağıdaki gibi yazılabilir:
\[ CP_j = R_j - C_j \]
Burada:
- \(CP_j\): \(j\) müşteri türünün müşteri kârlılığıdır.
- \(R_j\): \(j\) müşteri türüne atfedilen toplam gelirdir.
- \(C_j\): \(j\) müşteri türüne atfedilen toplam hizmet ve işletme maliyetidir.
Bu gösterim çalışmanın yeni bir denklemi değildir; kaynakta açıkça tarif edilen “gelir eksi maliyet” hesaplama mantığının öğretici matematiksel ifadesidir.
Değer pozitif olduğunda ilgili müşteri türünden elde edilen gelir ona yüklenen maliyetten büyüktür. Değer negatif olduğunda ise müşteri türüne hizmet etmek için tahsis edilen maliyet ilgili gelirden daha yüksektir. Kaynak sonuçlarını bu pozitif/negatif kârlılık mantığı üzerinden yorumlamaktadır.
CPA ile Customer Lifetime Value aynı şey mi?
Hayır. Makalenin girişinde Customer Profitability Analysis (CPA) ile Customer Lifetime Value (CLV), müşteri ekonomik değerini değerlendirmede kullanılan iki ayrı yaklaşım olarak belirtilmektedir. Bu çalışmanın analiz yöntemi CPA'dır. Araştırma müşteri yaşam boyu değerini modellememekte ve gelecekteki müşteri nakit akışlarının iskonto edilmiş değerini hesaplamamaktadır.
Activity-Based Costing Bu Çalışmada Nasıl Kullanıldı?
Activity-Based Costing — Faaliyet Tabanlı Maliyetleme (ABC), doğrudan belirli bir müşteriye bağlanamayan maliyetleri ilgili faaliyeti veya kaynak tüketimini temsil eden bir maliyet sürücüsü üzerinden müşteri gruplarına dağıtmak için kullanılmıştır; PT Z çalışmasında satılan elektrik miktarı (kWh sold) temel maliyet sürücüsü olarak seçilmiştir.
Enerji dağıtım şirketindeki bütün maliyetlerin doğrudan “bu maliyet yalnız şu müşteri grubuna aittir” şeklinde izlenememesi, maliyet dağıtımı gerektirmektedir. Kaynak bu nedenle müşteri türlerinin enerji tüketim miktarını maliyet tahsisinin temel göstergelerinden biri olarak kullanmaktadır.
Kaynağın sonuç bölümünde müşteri kârlılık modelinin aşağıdaki gelir unsurlarını kapsadığı belirtilmektedir:
- elektrik satış gelirleri,
- devlet elektrik sübvansiyonları,
- kompanzasyon / compensation gelirleri.
Ana işletme maliyetleri ise şunlardır:
- elektrik satın alma maliyetleri,
- bakım maliyetleri,
- personel giderleri,
- sabit varlık amortismanı,
- idari giderler,
- kira giderleri,
- diğer işletme maliyetleri.
Kaynak, elektrik satın alma maliyetleri ve diğer işletme giderlerinin dağıtımında kWh satış hacmini temel maliyet sürücüsü olarak kullandığını açıkça belirtmektedir. Bununla birlikte her maliyet kaleminin tam tahsis oranı, maliyet havuzlarının ayrıntısı ve müşteri segmentlerine dağıtılan gerçek parasal tutarlar makalede yayımlanmamıştır.
Bu nedenle örneğin “bir müşteri grubu toplam kWh'nin %12'sini tüketiyorsa bütün giderlerin tam %12'si bu gruba verilmiştir” şeklinde kaynakta bulunmayan kesin bir dağıtım formülü kurulamaz. KWh'nin ana cost driver olarak kullanıldığı biliniyor; fakat her maliyet kaleminin matematiksel tahsis mekanizması tam olarak yayımlanmamıştır.
VA/kVA ile kWh Arasındaki Fark Nedir?
VA ve kVA elektrik bağlantısının görünür güç kapasitesini ifade ederken kWh belirli bir zaman boyunca tüketilen elektrik enerjisini ifade eder; bu çalışmada kapasite eşikleri müşteri türlerinin bağlantı büyüklüğünü, kWh ise tüketim yoğunluğunu ve maliyet tahsisinde kullanılan temel cost driver'ı temsil etmektedir.
VA — volt-amper, elektrik sisteminde görünür güç kapasitesini ifade eden birimdir.
kVA — kilovolt-amper, 1.000 VA'ya eşittir. Örneğin 14 kVA = 14.000 VA'dır.
kWh — kilovat-saat ise enerji miktarıdır. Bir cihazın veya müşterinin belirli süre içinde ne kadar elektrik enerjisi tükettiğini gösterir.
Bu iki kavramın karıştırılmaması önemlidir. 3.500 VA veya 6.600 VA gibi değerler müşterinin bağlantı kapasitesine ilişkin sınıflandırma eşiğidir; kWh ise gerçek tüketim hacmini ifade eder. Çalışma kârlılık yapısını hem kurulu kapasite hem tüketim yoğunluğu hem de tarife yapısıyla ilişkilendirmektedir.
2024 müşteri ölçeği
| Gösterge | Kaynak değeri | Anlamı |
|---|---|---|
| Toplam müşteri sayısı | 5.403.929 | 2024 yılında hizmet verilen müşteri sayısı |
| Toplam operasyonel birim | 17 | 16 müşteri hizmet birimi + 1 dağıtım kontrol birimi |
| Finansal/müşteri analiz dönemi | 2020–2024 | Müşteri sayısı, gelir ve kârlılık eğilimlerinin incelendiği dönem |
| 2024 müşteri karakteristik verisi | Müşteri sayısı + enerji dağıtım hacmi | Segment bileşimi ve tüketim yoğunluğunun değerlendirilmesi |
Strategic, Significant ve Profitable Boyutları Ne Anlama Geliyor?
Çalışmanın müşteri portföyü modeli müşterileri üç farklı soruyla değerlendirir: müşteri şirket açısından stratejik öneme sahip mi, müşteri başına elektrik tüketimi şirket ortalamasının üzerinde olduğu için önemli mi ve müşteriden elde edilen gelir tahsis edilen maliyetleri aştığı için kârlı mı; bu üç boyut birlikte müşteri tiplerinin A–H sınıflamasının temelini oluşturur.
Strategic — stratejik müşteri
Kaynakta stratejik boyut, müşterinin yalnız mevcut kârına göre tanımlanmamaktadır. Stratejik değer:
- elektrik bağlantı kapasitesi,
- tarife özellikleri,
- ekonomik fiyatlamaya yakın tarife kategorileri,
- gelir yapısı ve işletme istikrarına katkı,
- devlet politikası kapsamında sübvansiyon alacak müşteri grubu olarak belirlenmiş olma
gibi unsurlarla ilişkilendirilmektedir.
Bu nedenle stratejik müşteri her zaman kârlı müşteri değildir. Bir müşteri grubu kamu hizmeti, şebeke yapısı veya düzenleyici yükümlülük nedeniyle stratejik olabilir fakat aynı anda negatif finansal sonuç üretebilir.
Significant — önemli müşteri
Kaynak “significant” boyutunu müşteri başına ortalama elektrik tüketiminin şirket genelindeki müşteri başına ortalama tüketim düzeyinin üzerinde olmasıyla ilişkilendirmektedir.
Dolayısıyla significant kavramı yalnız müşteri sayısının fazla olması veya segmentin toplam ciroya katkısı anlamına gelmez. Buradaki ölçüt özellikle müşteri başına enerji tüketimi düzeyidir.
Profitable — kârlı müşteri
Profitable boyutu, müşteri türünden elde edilen gelirlerin müşteri türüne yüklenen maliyetleri aşması anlamına gelir. Kaynağın temel mantığında:
\[ R_j > C_j \Rightarrow CP_j > 0 \]
ise müşteri türü kârlıdır.
\[ R_j < C_j \Rightarrow CP_j < 0 \]
ise müşteri türü negatif kârlılığa sahiptir.
Bu eşitsizlikler kaynakta numaralandırılmış formüller değildir; çalışma tarafından kullanılan kârlılık tanımının öğretici matematiksel ifadesidir.
A–H müşteri tiplerinden hangileri kaynakta açıkça tanımlanıyor?
| Müşteri tipi | Strategic | Significant | Profitable | Kaynak yorumu |
|---|---|---|---|---|
| Type A | Evet | Evet | Evet | PT Z müşteri portföyünün temel değer sürücüsü. |
| Type B | Evet | Evet | Hayır | Stratejik ve yüksek tüketimli fakat kârsız; düzeltici yaklaşım gerektirir. |
| Type C | Evet | Hayır | Evet | Stratejik ve kârlı ancak significant kriterini karşılamaz. |
| Type D | Evet | Hayır | Hayır | Stratejik fakat ne significant ne de kârlı; kamu hizmeti yükümlülüğü açısından önemli olabilir. |
| Type G | Hayır | Hayır | Evet | Kârlı fakat stratejik veya significant değildir. |
Kaynak modelin A–H aralığında sekiz müşteri tipi kullandığını belirtmektedir; ancak yüklenen makale metni Type E, Type F ve Type H kombinasyonlarını ayrı ayrı tanımlamamaktadır. Üç ikili boyuttan teorik kombinasyon üretmek matematiksel olarak mümkün olsa da kaynakta adlandırma eşlemesi açıkça verilmediği için Verianla bu üç tipin harf karşılıklarını tahmin etmemektedir.
Çalışmanın Yöntemi ve Bulguları
Araştırma tasarımı
Araştırmacılar çalışmayı nicel yaklaşımın ağırlıkta olduğu tek şirketli bir vaka çalışması olarak tasarlamıştır. Nitel bilgiler sayısal sonuçların bağlamını açıklamak ve şirket içindeki gelir, maliyet ve müşteri yönetimi süreçlerinin nasıl işlediğini anlamak amacıyla kullanılmıştır.
Çalışmanın temel analiz aşamaları şunlardır:
- PT Z'nin finansal ve müşteri verilerinin toplanması.
- Müşteri türleri için gelir ve hizmet maliyetlerinin belirlenmesi.
- Müşteri türü düzeyinde Customer Profitability hesaplanması.
- Tüketim modeli, stratejik değer ve kârlılık özelliklerinin incelenmesi.
- Müşterilerin portföy sınıflarına yerleştirilmesi.
- Sonuçlardan yönetim önerilerinin geliştirilmesi.
Kullanılan veri dönemi
Kaynak finansal ve müşteri verilerinin 2020–2024 dönemini kapsadığını belirtmektedir. Bu veriler arasında müşteri türlerine göre gelir, hizmetle ilişkili maliyetler ve müşteri sayıları bulunmaktadır.
2024 yılı için müşteri türlerine göre müşteri sayıları ve PT Z tarafından dağıtılan elektrik miktarı ayrıca müşteri bileşimi ve tüketim yapısının değerlendirilmesinde kullanılmıştır.
Birincil veri: şirket içi görüşmeler
Birincil bilgiler PT Z içindeki aşağıdaki görevlerden elde edilmiştir:
- Accounting Manager,
- Planning Manager,
- Operations and Maintenance Manager,
- Assistant Manager of Revenue Protection,
- Customer Service personeli.
Görüşmeler gelir yapısını, enerji dağıtım maliyetlerini, müşteri yönetimi politikalarını ve şirketin kârlılığı artırırken karşılaştığı sorunları anlamak için kullanılmıştır.
Hem yapılandırılmış hem yapılandırılmamış görüşme teknikleri kullanılmıştır. Yapılandırılmış görüşmeler gelir yapısı, dağıtım maliyetleri ve müşteri politikaları gibi önceden belirlenen göstergeler üzerine kurulmuştur. Planning Manager ile Operations and Maintenance Manager için yapılandırılmamış görüşmeler de kullanılarak önceden belirlenmiş soruların yakalayamayabileceği işletme bağlamı ve iç politika bilgileri araştırılmıştır.
Kaynak raporlama notu: Makale görüşmecilerin gizlilik amacıyla kısaltmalarla gösterildiğini ve bunların Table 1'de sunulduğunu belirtmektedir. Ancak yüklenen PDF'nin sayfalarında söz konusu tablo görünmemektedir. Görüşmeci sayısı ve kısaltma eşlemesi bu nedenle kaynak dosyadan doğrulanamamaktadır.
İkincil veri ve belge analizi
Araştırmacılar:
- finansal tabloları,
- müşteri raporlarını,
- müşteri türlerine göre enerji dağıtım raporlarını
incelemiştir.
Bu belgeler müşteri gruplarına atfedilebilecek gelir ve maliyetlerin belirlenmesi ile müşteri bileşimi ve enerji tüketim yapısının analiz edilmesi için temel veri kaynaklarıdır.
Analiz yöntemi
Çalışma descriptive analysis — betimsel analiz ile explanation-building — açıklama geliştirme yaklaşımını birlikte kullanmaktadır.
Betimsel analiz mevcut finansal ve operasyonel durumu müşteri türlerine göre göstermeyi amaçlamaktadır. Explanation-building yaklaşımı ise yalnız sayıların listelenmesi yerine kapasite, tüketim, tarife, maliyet ve müşteri değerinin nasıl birbiriyle ilişkili olduğuna dair bağlamsal açıklama geliştirmek için kullanılmaktadır.
Kaynak regresyon modeli, hipotez testi, p değeri, güven aralığı veya etki büyüklüğü raporlamamaktadır. Dolayısıyla sonuçlar inferansiyel istatistiksel nedensellik kanıtı olarak değil, PT Z vaka verilerinin betimsel ve yönetim muhasebesi temelli değerlendirmesi olarak okunmalıdır.
Düşük kapasiteli müşteri gruplarında görülen yapı
Kaynak, sosyal, konut, ticari, endüstriyel ve kamu müşteri segmentlerinde 450–900 VA aralığındaki düşük kapasiteli müşterilerin sistematik biçimde negatif kârlılık gösterdiğini bildirmektedir.
Araştırmacılar bu durumu üç ana yapıyla ilişkilendirmektedir:
- düzenlenmiş tarifeler,
- işletme ve altyapı maliyetleri,
- düşük kapasiteli müşterilere hizmet vermenin maliyet yoğunluğu.
Özellikle sübvansiyonlu gruplarda tarifenin maliyetleri tamamen yansıtmaması, şirketin operasyonel ve altyapı giderlerini yalnız müşteri tarifesi üzerinden geri kazanmasını zorlaştırabilmektedir.
Hangi kapasite grupları pozitif kârlılıkla ilişkilendirildi?
| Müşteri segmenti | Kaynakta belirtilen kapasite düzeyi | Kaynak sonucu |
|---|---|---|
| Konut | 3.500 VA üzeri | Daha düzenli pozitif kâr ve daha yüksek net kâr marjı |
| Ticari | 6.600 VA üzeri | Daha düzenli pozitif kârlılık |
| Endüstriyel | 14 kVA üzeri | Daha düzenli pozitif kârlılık |
| Kamu | 6.600 VA üzeri | Daha düzenli pozitif kârlılık |
| Özel hizmet | 6.600 VA üzeri | Sonuç bölümünde pozitif kârlılıkla ilişkilendirilmiştir |
Bu eşikler bütün enerji dağıtım şirketleri için evrensel finansal eşikler değildir. Bunlar PT Z'nin incelenen müşteri ve tarife yapısındaki vaka bulgularıdır.
Neden yüksek tüketimli müşteriler daha avantajlı görünebilir?
Kaynak, yüksek hacimli müşterilerin sabit ve yarı sabit maliyetleri daha iyi absorbe edebildiğini ve tüketim arttığında ilave operasyonel maliyetin aynı oranda artmayabileceğini tartışmaktadır. Bu durum enerji dağıtımında ölçek ekonomisi mantığıyla ilişkilendirilmektedir.
Ancak bu ilişki bütün müşteriler için otomatik değildir. Makale özellikle bazı büyük endüstriyel, traction ve bulk müşterilerin yüksek tüketim ve stratejik önem taşımalarına rağmen kârsız kalabildiğini göstermektedir. Bunun nedeni kârlılığın yalnız tüketim miktarına değil, tarife yapısı ve maliyetlere de bağlı olmasıdır.
Type A müşteriler neden önemli?
Type A müşteriler aynı anda:
- stratejik,
- significant,
- kârlı
olan müşteri gruplarıdır.
Kaynak bu grubu PT Z'nin müşteri portföyünün temel değer sürücüsü olarak değerlendirmekte ve uzun dönemli müşteri ilişkileri, hizmet güvenilirliği ve altyapı planlamasında öncelik verilmesini önermektedir.
Type B müşteriler neden hemen terk edilmemeli?
Type B müşteriler stratejik ve significant olmalarına rağmen kârlı değildir. Kaynak özellikle bazı büyük endüstriyel, traction ve bulk müşterileri bu bağlamda tartışmaktadır.
Bu gruplar yüksek tüketim veya sistem açısından önemli roller nedeniyle şirket için stratejik değer taşıyabilir. Bu nedenle araştırmacılar bu müşterilerden vazgeçilmesini önermek yerine:
- tarife yapısının yeniden değerlendirilmesi,
- maliyet verimliliğinin artırılması,
- hizmet koşullarının yeniden ele alınması
gibi düzeltici yaklaşımları tartışmaktadır.
Type D müşteriler kamu hizmeti yükümlülüğünü nasıl görünür kılıyor?
Type D müşteriler stratejik olmasına rağmen significant ve kârlı değildir. Sosyal, konut, ticari ve kamu segmentlerindeki bazı grupların bu sınıfa girmesi, kamu işletmesinin yalnız kâr maksimizasyonuyla yönetilemeyeceğini göstermektedir.
Kaynak bu grupların sosyo-ekonomik veya düzenleyici nedenlerle hizmet kapsamı içinde tutulabileceğini ve oluşan finansal yükün açık sübvansiyon veya kompanzasyon mekanizmalarıyla yönetilmesinin önemli olduğunu savunmaktadır.
Type G neden farklı?
Type G müşteriler kârlı olmasına rağmen strategic ve significant olarak sınıflandırılmamaktadır. Kaynak bu sonucu, kârlılığın tek başına uzun dönem stratejik önem anlamına gelmediğini göstermek için kullanmaktadır.
Bir müşteri grubu şirket için pozitif finansal katkı yaratabilir; ancak tüketim yoğunluğu veya sistem açısından stratejik rolü düşükse bu grup için aşırı kaynak tahsisi uzun dönemde aynı ölçüde fayda sağlamayabilir.
Çalışmanın desteklediği sonuçlar
- PT Z'deki müşteri kârlılığı müşteri segmentleri arasında belirgin biçimde farklıdır.
- Kurulu güç kapasitesi, tüketim yoğunluğu ve tarife yapısı kârlılık yapısıyla ilişkilidir.
- Düşük kapasiteli müşteri grupları birçok segmentte negatif kârlılık göstermektedir.
- Orta ve yüksek kapasiteli müşteriler birçok segmentte daha yüksek kârlılık göstermektedir.
- KWh satış hacmi müşteri maliyetlerinin dağıtılmasında önemli bir cost driver olarak kullanılabilir.
- Bir müşterinin stratejik olması onun mutlaka kârlı olduğu anlamına gelmez.
- Type A müşteriler hem finansal hem stratejik açıdan en güçlü grubu temsil etmektedir.
- Type B ve Type D gibi gruplar kamu hizmeti yükümlülüğü ile şirket kârlılığı arasındaki gerilimi görünür hâle getirmektedir.
- Müşteri düzeyi kârlılık analizi şirketin farklılaştırılmış müşteri ve kaynak yönetimi yapmasına yardımcı olabilir.
Çalışmanın desteklemediği sonuçlar
- Çalışma bütün enerji dağıtım şirketlerinde aynı kapasite eşiklerinin aynı kâr sonucunu vereceğini göstermemektedir.
- Kaynak her müşteri segmentinin gerçek rupiah bazlı gelir, maliyet ve kâr değerlerini yayımlamamaktadır.
- Kaynak bütün maliyet havuzları için ayrıntılı ABC dağıtım formüllerini yayımlamamaktadır.
- Çalışma kapasitenin tek başına kârlılığa nedensel olarak yol açtığını istatistiksel olarak kanıtlamamaktadır.
- Çalışma regresyon, p değeri veya güven aralığıyla nedensellik testi yapmamaktadır.
- Type E, Type F ve Type H'nin harf-kombinasyon eşlemesi yüklenen makale metninde açıkça verilmemektedir.
- Çalışma başka şirketlerde veya başka düzenleyici ortamlarda aynı müşteri sınıflamasının değişmeden uygulanacağını doğrulamamaktadır.
- Kaynakta belirtilen “growth potential” kavramı için ayrı nicel eşik veya hesaplama formülü yayımlanmamaktadır.
Yöntemsel ve raporlama sınırlılıkları
Tek şirket vakası: Bulgular PT Z'nin özel operasyonel, tarife ve düzenleyici yapısına aittir.
Tam müşteri kârlılık veri tablosu yoktur: Makale hangi kapasite ve müşteri gruplarının kârlı veya kârsız olduğunu bildirirken ayrıntılı parasal segment tablosunu sunmamaktadır.
ABC yeniden üretilebilirliği sınırlıdır: KWh ana cost driver olarak belirtilmiştir ancak bütün maliyet havuzlarının dağıtım katsayıları ve ara hesapları yayımlanmamıştır.
Table 1 eksikliği: Metin görüşmeci kısaltmalarının Table 1'de olduğunu söyler; yüklenen PDF'de söz konusu tablo görünmemektedir.
Görüşme örneklem sayısı açık değildir: Görevler listelenmektedir fakat kaç kişinin görüşmeye katıldığı açıkça verilmemektedir.
İstatistiksel çıkarım sınırlıdır: Çalışma betimsel analiz ve explanation-building kullanmaktadır; hipotez testi, p değeri, güven aralığı veya regresyon modeli raporlanmamaktadır.
Growth potential ölçümü ayrıntılandırılmamıştır: Yöntem akışında büyüme potansiyeli değerlendirmesinden söz edilmesine rağmen bunun hesaplama kuralı veya eşik değeri sunulmamaktadır.
Kaynak ve Yöntem Notu
Özgün başlık: MEASUREMENT OF CUSTOMER PROFITABILITY AND ANALYSIS OF CUSTOMER CHARACTERISTICS AT PT Z: A CASE STUDY OF AN ENERGY DISTRIBUTION COMPANY
Yazarlar: Priyo Sembodo; Evony Silvino Violita.
Yazar sırası: Priyo Sembodo birinci, Evony Silvino Violita ikinci yazardır.
Afiliyasyon: Her iki yazar için Universitas Indonesia, Depok, Indonesia.
Yazar e-posta bilgisi: PDF Priyo Sembodo için priyo.sbd@gmail.com adresini göstermektedir.
Corresponding author: PDF'de açık bir corresponding author işareti veya ayrı beyanı bulunmamaktadır.
Eş katkı / eş birinci yazarlık: Kaynakta belirtilmemiştir.
Dergi: Indonesian Interdisciplinary Journal of Sharia Economics (IIJSE).
Cilt / sayı: Vol. 9, No. 2 (2026).
Sayfalar: 15564–15573.
e-ISSN: 2621-606X.
DOI: 10.31538/iijse.v9i2.9574.
Resmî yayın tarihi: 10 Haziran 2026.
Yayımlayıcı: Universitas KH Abdul Chalim, Prodi Ekonomi Syariah / Indonesian Interdisciplinary Journal of Sharia Economics.
Kaynak türü: Hakemli özgün araştırma makalesi; nicel vaka çalışması ve nitel destekleyici veri.
Hakemlik: Derginin resmî politikası double-blind peer review ve makale başına iki hakem bildirmektedir.
Lisans: Derginin resmî hakemlik/lisans sayfası ve DOAJ kaydı Creative Commons Attribution-ShareAlike 4.0 International — CC BY-SA 4.0 belirtmektedir.
Anahtar kelimeler: Customer Profitability; Customer Characteristics; Activity-Based Costing; Energy Distribution; Customer Relationship Management.
Araştırma bağlamı: Kaynakta PT Z olarak anonimleştirilen, enerji dağıtımı alanında faaliyet gösteren bir devlet işletmesi.
2024 müşteri sayısı: 5.403.929.
Operasyonel yapı: 16 customer service unit ve 1 distribution control unit olmak üzere 17 birim.
Coğrafi faaliyet alanı: Special Capital Region of Jakarta, West Java ve Banten Provinces.
Temel araştırma problemi: Müşteri sayısındaki artışa rağmen kârlılığın aynı doğrultuda artmaması ve şirketin müşteri türü düzeyinde yapılandırılmış kârlılık ölçümüne sahip olmaması.
Veri dönemi: 2020–2024 finansal ve müşteri verileri; 2024 müşteri sayısı ve enerji dağıtım hacmi müşteri karakteristiği analizinde özellikle kullanılmaktadır.
Birincil veri: Accounting Manager, Planning Manager, Operations and Maintenance Manager, Assistant Manager of Revenue Protection ve Customer Service çalışanlarıyla görüşmeler.
Görüşme türleri: Yapılandırılmış ve yapılandırılmamış görüşmeler.
İkincil veri: Finansal tablolar, müşteri raporları ve müşteri türlerine göre enerji dağıtım raporları.
Ana analiz yöntemi: Customer Profitability Analysis (CPA).
Maliyetleme yaklaşımı: Activity-Based Costing (ABC).
Ana maliyet sürücüsü: Electricity sales volume — satılan elektrik miktarı, kWh.
Gelir bileşenleri: Elektrik satışları, devlet elektrik sübvansiyonları ve compensation.
Maliyet bileşenleri: Elektrik satın alma, bakım, personel, sabit varlık amortismanı, idari giderler, kira giderleri ve diğer işletme maliyetleri.
Veri analiz yaklaşımı: Betimsel analiz ve explanation-building.
Müşteri karakteristik boyutları: Profitable, significant ve strategic.
Profitable tanımı: Pozitif müşteri kârlılığı üreten müşteri türü.
Significant tanımı: Müşteri başına ortalama elektrik tüketimi şirket genelindeki müşteri başına ortalamanın üzerinde olan müşteri türü.
Strategic tanımı: Kurulu kapasite, tarife yapısı, ekonomik fiyatlamaya yakınlık, iş istikrarına katkı veya devlet politikası kapsamında sübvansiyon yükümlülüğü nedeniyle stratejik kabul edilen müşteri türü.
Type A: Strategic + significant + profitable.
Type B: Strategic + significant + not profitable.
Type C: Strategic + profitable + not significant.
Type D: Strategic + not significant + not profitable.
Type G: Profitable + not strategic + not significant.
Type E/F/H: Yüklenen makale metni bu tiplerin üç boyutlu kombinasyonlarını ayrı ayrı tanımlamamaktadır; Verianla harf eşleşmesini tahmin etmemektedir.
Düşük kapasite sonucu: Sosyal, konut, ticari, endüstriyel ve kamu segmentlerinde 450–900 VA gibi düşük kapasite grupları genel olarak negatif kârlılık göstermektedir.
Konut için pozitif kârlılıkla ilişkilendirilen eşik: 3.500 VA üzeri.
Ticari müşteri için pozitif kârlılıkla ilişkilendirilen eşik: 6.600 VA üzeri.
Endüstriyel müşteri için pozitif kârlılıkla ilişkilendirilen eşik: 14 kVA üzeri.
Kamu ve special service için sonuç bölümünde belirtilen eşik: 6.600 VA üzeri.
İstatistiksel testler: Kaynak hipotez testi, p değeri, güven aralığı, regresyon veya etki büyüklüğü raporlamamaktadır.
Kaynakta bilimsel denklem: Numaralandırılmış denklem bulunmamaktadır. Verianla metnindeki \(CP_j=R_j-C_j\) gösterimi, kaynakta açıkça tarif edilen hesaplama mantığının öğretici ifadesidir.
Table 1 sorunu: Kaynak metin görüşmeci kısaltmalarını Table 1'e yönlendirmektedir ancak yüklenen PDF'nin görsel sayfalarında Table 1 görünmemektedir.
Finansman: Yüklenen PDF'de ayrı finansman bildirimi bulunmamaktadır.
Çıkar çatışması: Yüklenen PDF'de ayrı conflict-of-interest bildirimi bulunmamaktadır.
Veri erişilebilirliği: Ayrı açık veri deposu veya data availability statement bulunmamaktadır.
Yazar katkıları: Ayrı CRediT/yazar katkı bildirimi bulunmamaktadır.
Etik kurul: Yüklenen makalede ayrı etik kurul/onam bildirimi görünmemektedir.
Temel yorum sınırı: Sonuçlar PT Z adlı tek enerji dağıtım işletmesinin incelenen finansal ve operasyonel yapısına aittir. Tarifeler, sübvansiyon politikaları, enerji maliyetleri ve müşteri bileşimi farklı olan başka kuruluşlara doğrudan aynı eşiklerle genellenmemelidir.
Yeniden üretilebilirlik sınırı: Tam segment gelir-maliyet tabloları ve bütün ABC tahsis katsayıları yayımlanmadığından kaynakta raporlanan müşteri kârlılık sonuçlarının tamamı bağımsız olarak yeniden hesaplanamaz.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir