


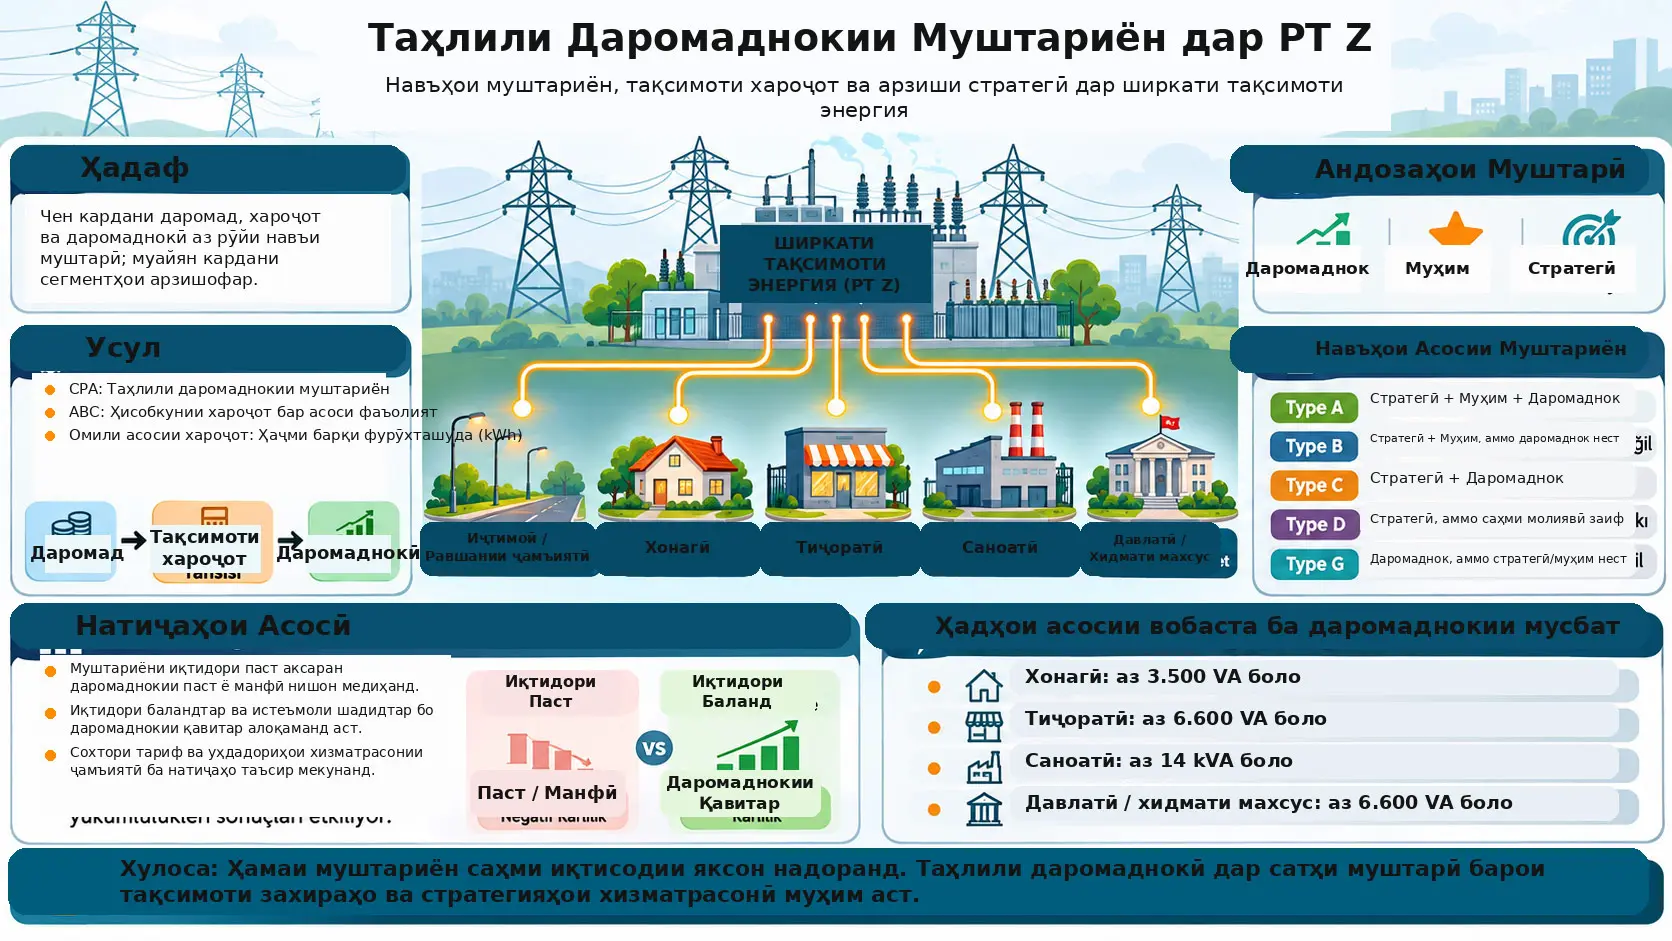
Таҳлили даромаднокии муштариён (Customer Profitability Analysis, CPA) равиши баҳисобгирии идоракунӣ мебошад, ки саҳми иқтисодиро бо арзёбии ҳамзамони даромаде, ки муштарии алоҳида ё гурӯҳи муштариён ба корхона меорад, ва хароҷоте, ки барои хизматрасонӣ ба онҳо сарф мешавад, чен мекунад. Ин таҳқиқот ҳадаф дорад, ки дар корхонаи давлатии фаъол дар соҳаи тақсимоти энергия дар Индонезия, ки дар манбаъ бо номи PT Z беном гардонида шудааст, даромаднокии муштариёнро дар сатҳи навъи муштарӣ чен карда, муштариёнро аз рӯйи арзиши стратегӣ, аҳамият ва даромаднокӣ гурӯҳбандӣ намояд. Таҳқиқот аз равиши омӯзиши ҳолатии миқдорӣ истифода мекунад ва таҳлили миқдорӣ бо маълумоти сифатие, ки аз мусоҳибаҳои дохили ширкат гирифта шудаанд, дастгирӣ мегардад.
Гузориш мешавад, ки PT Z дар соли 2024 ба 5.403.929 муштарӣ хизмат расонда, дар маҷмӯъ 17 воҳиди амалиётӣ дорад, ки аз 16 воҳиди хизматрасонӣ ба муштариён ва як воҳиди назорати тақсимот иборатанд. Гарчанде шумораи муштариён дар давраи 2020–2024 афзоиш ёфтааст, фоидаи софи ширкат пайваста бо ҳамин раванд зиёд нашудааст; дар соли 2022 коҳиши назаррас ба амал омада, дар солҳои баъдӣ барқароршавӣ дида шудааст, аммо сатҳи фоидаи софи солҳои 2023 ва 2024 аз сатҳи соли 2020 болотар нарафтааст. Ин ҳолат нишон додааст, ки афзоиши шумораи муштариён худ аз худ даромаднокии ширкатро шарҳ намедиҳад ва саҳми иқтисодии гурӯҳҳои гуногуни муштариён бояд алоҳида арзёбӣ шавад.
Муҳаққиқон барои тақсим кардани даромадҳои муштариён ва хароҷоти амалиётӣ байни навъҳои муштариён аз равиши Activity-Based Costing — Ҳисобкунии хароҷот бар асоси фаъолият (ABC) истифода кардаанд. Ҳаҷми фурӯши нерӯи барқ, яъне миқдори киловатт-соати фурӯхташуда (kWh sold), махсусан ҳангоми тақсимоти хароҷоти хариди нерӯи барқ ва дигар хароҷоти амалиётӣ ҳамчун омили асосии хароҷот истифода шудааст. Дар манбаъ даромаднокии муштарӣ асосан ҳамчун фарқи байни даромади аз муштарӣ гирифташуда ва хароҷоти хизматрасоние, ки ба ҳамон муштарӣ ё гурӯҳи муштариён нисбат дода шудааст, баррасӣ мегардад.
Натиҷаҳо нишон медиҳанд, ки даромаднокии муштариён дар PT Z яксон нест. Гурӯҳҳои муштариёни иҷтимоӣ, хонагӣ, тиҷоратӣ, саноатӣ ва давлатӣ, ки иқтидори пасти пайвастшавӣ ба монанди 450–900 VA доранд, дар маҷмӯъ маржаи манфии фоидаи соф нишон медиҳанд. Баръакс, гурӯҳҳои муштариёни хонагӣ аз 3.500 VA боло, муштариёни тиҷоратӣ ва давлатӣ аз 6.600 VA боло ва муштариёни саноатӣ аз 14 kVA боло мунтазамтар фоидаи мусбат ҳосил мекунанд. Таҳқиқот ин фарқиятро бо иқтидори пайвастшавӣ, шиддатнокии истеъмоли нерӯи барқ, сохтори тариф, нархҳои танзимшаванда ва уҳдадориҳои хизматрасонии ҷамъиятӣ алоқаманд мекунад.
Муштариён ҳамчунин аз рӯйи се хусусияти ҷудогона арзёбӣ шудаанд: profitable — даромаднок, significant — муҳим ва strategic — стратегӣ. Муштариёни Type A гурӯҳҳое мебошанд, ки ҳар се хусусиятро доранд ва дар таҳқиқот ҳамчун гурӯҳҳои асосии муштариёни арзишофари PT Z муайян шудаанд. Дар муқобил, баъзе муштариёни Type B, гарчанде стратегӣ ва муҳиманд, даромаднок нестанд. Ин ҳолат нишон медиҳад, ки махсусан тарифҳои танзимшаванда, уҳдадориҳои баланди хизматрасонӣ ва масъулиятҳои хизматрасонии ҷамъиятиро танҳо аз рӯйи фоидаи молиявӣ арзёбӣ кардан мумкин нест.
Муҳимтарин маҳдудияти тафсири таҳқиқот он аст, ки дар мақолаи нашршуда рақамҳои муфассали даромад, хароҷот ва фоидаи мутлақ аз рӯйи навъҳои муштариён пешниҳод нашудаанд. Таҳқиқот хабар медиҳад, ки кадом гурӯҳҳо майли даромаднок ё зиёновар будан доранд ва кадом ҳадҳои муайяни иқтидор мавҷуданд; аммо ҷадвали пурраи молиявӣ ва коэффициентҳои тақсимоти хароҷот, ки барои мустақилона аз нав ҳисоб кардани ҳамаи ҳисобҳои даромаднокии муштариён аз матни манбаъ кофӣ бошанд, нашр нашудаанд.
Чаро PT Z ба таҳлили даромаднокӣ дар сатҳи муштарӣ ниёз дорад?
Дар PT Z қаблан ҳисобҳои фоида ва зарар асосан дар сатҳи нишондиҳандаҳои умумии молиявии ширкат анҷом мешуданд. Чунин равиши ҷамъбастӣ метавонад нишон диҳад, ки ширкат дар маҷмӯъ чӣ қадар даромад ё фоида ба даст овардааст; аммо он дар бораи он ки кадом гурӯҳи муштариён ин даромадро ба вуҷуд овардааст, кадом гурӯҳ хароҷоти бештар талаб мекунад ва кадом сегмент ба арзиши ширкат саҳми мусбат ё манфӣ мегузорад, тафсилоти кофӣ намедиҳад.
Ин масъала махсусан дар бахшҳои танзимшаванда, ба монанди тақсимоти энергия, аҳамият дорад. Гарчанде дар як ширкат миллионҳо муштарӣ мавҷуд бошанд, ҳамаи онҳо иқтидори пайвастшавӣ, истеъмоли нерӯи барқ, тариф ё мақоми танзимкунандаи яксон надоранд. Аз ин рӯ, зиёд шудани шумораи муштариён ба таври худкор маънои онро надорад, ки фоида низ бо ҳамон таносуб афзоиш меёбад.
Масъалаи ибтидоии таҳқиқот маҳз ҳамин аст: бо вуҷуди он ки пойгоҳи муштариёни PT Z дар давраи 2020–2024 васеъ шудааст, даромаднокии ширкат пайваста дар ҳамон самт зиёд нашудааст; ин нишон додааст, ки ширкат ба арзёбии муфассалтари молиявӣ дар сатҳи навъи муштарӣ ниёз дорад.
Таҳлили Даромаднокии Муштариён (CPA) Чист?
Таҳлили даромаднокии муштариён равиши баҳисобгирии идоракунӣ мебошад, ки даромади иқтисодии аз муштарии муайян ё гурӯҳи муштариён гирифташударо бо хароҷоти хизматрасонӣ ба он муштарӣ муқоиса намуда, саҳми софи молиявии муштариро ба корхона муайян кардан мехоҳад; дар ин таҳқиқот CPA барои намоён кардани тақсимоти даромад ва хароҷот байни навъҳои муштариён истифода мешавад.
Манбаъ мантиқи ҳисобкунии даромаднокии муштариро ба таври матнӣ ҳамчун “аз даромади ба вуҷуд овардаи навъи муштарӣ кам кардани хароҷоти хизматрасонии вобаста ба муштарӣ” баён мекунад. Дар манбаъ муодилаи математикии рақамгузоришуда вуҷуд надорад; аммо муносибати шарҳдодашударо барои омӯзиш чунин навиштан мумкин аст:
\[ CP_j = R_j - C_j \]
Дар ин ҷо:
- \(CP_j\): даромаднокии муштарии навъи \(j\).
- \(R_j\): даромади умумие, ки ба навъи муштарии \(j\) нисбат дода шудааст.
- \(C_j\): хароҷоти умумии хизматрасонӣ ва амалиётие, ки ба навъи муштарии \(j\) нисбат дода шудааст.
Ин ифода муодилаи нави таҳқиқот нест; он ифодаи математикии омӯзишии мантиқи ҳисобкунии “даромад минус хароҷот” мебошад, ки дар манбаъ равшан тавсиф шудааст.
Ҳангоми мусбат будани қимат, даромади аз навъи муштарии дахлдор гирифташуда аз хароҷоти ба он нисбатдодашуда зиёд аст. Ҳангоми манфӣ будани қимат бошад, хароҷоте, ки барои хизматрасонӣ ба навъи муштарӣ тақсим шудааст, аз даромади дахлдор бештар аст. Манбаъ натиҷаҳоро дар асоси ҳамин мантиқи даромаднокии мусбат/манфӣ тафсир мекунад.
Оё CPA ва Customer Lifetime Value як чизанд?
Не. Дар муқаддимаи мақола Customer Profitability Analysis (CPA) ва Customer Lifetime Value (CLV) ҳамчун ду равиши ҷудогона барои арзёбии арзиши иқтисодии муштарӣ зикр мешаванд. Усули таҳлилии ин таҳқиқот CPA мебошад. Таҳқиқот арзиши тамоми давраи муносибат бо муштариро моделсозӣ намекунад ва арзиши дисконтшудаи ҷараёнҳои пулии ояндаи муштариро ҳисоб намекунад.
Activity-Based Costing Дар Ин Таҳқиқот Чӣ Гуна Истифода Шуд?
Activity-Based Costing — Ҳисобкунии хароҷот бар асоси фаъолият (ABC) барои тақсим кардани хароҷоте, ки бевосита ба муштарии муайян нисбат дода намешаванд, байни гурӯҳҳои муштариён тавассути омили хароҷоте, ки фаъолияти дахлдор ё истеъмоли захираҳоро ифода мекунад, истифода шудааст; дар таҳқиқоти PT Z миқдори нерӯи барқи фурӯхташуда (kWh sold) ҳамчун омили асосии хароҷот интихоб шудааст.
Азбаски дар ширкати тақсимоти энергия ҳамаи хароҷотро бевосита ба шакли “ин хароҷот танҳо ба ҳамин гурӯҳи муштариён тааллуқ дорад” пайгирӣ кардан мумкин нест, тақсимоти хароҷот зарур мешавад. Аз ин рӯ, манбаъ миқдори истеъмоли энергияро аз рӯйи навъҳои муштариён ҳамчун яке аз нишондиҳандаҳои асосии тақсимоти хароҷот истифода мекунад.
Дар бахши натиҷаҳои манбаъ гуфта мешавад, ки модели даромаднокии муштариён ҷузъҳои зерини даромадро дар бар мегирад:
- даромад аз фурӯши нерӯи барқ,
- субсидияҳои давлатии нерӯи барқ,
- даромадҳои kompensatsiya / compensation.
Хароҷоти асосии амалиётӣ инҳоянд:
- хароҷоти хариди нерӯи барқ,
- хароҷоти нигоҳдорӣ ва таъмир,
- хароҷоти кормандон,
- амортизатсияи воситаҳои асосӣ,
- хароҷоти маъмурӣ,
- хароҷоти иҷора,
- дигар хароҷоти амалиётӣ.
Манбаъ ба таври равшан мегӯяд, ки барои тақсимоти хароҷоти хариди нерӯи барқ ва дигар хароҷоти амалиётӣ ҳаҷми фурӯши kWh ҳамчун омили асосии хароҷот истифода шудааст. Бо вуҷуди ин, меъёри дақиқи тақсимоти ҳар як банди хароҷот, тафсилоти ҳавзҳои хароҷот ва маблағҳои воқеии пулӣ, ки ба сегментҳои муштариён тақсим шудаанд, дар мақола нашр нашудаанд.
Аз ин рӯ, масалан, наметавон формулаи қатъии тақсимотеро, ки дар манбаъ нест, сохт ва гуфт: “агар як гурӯҳи муштариён %12 аз kWh умумиро истеъмол кунад, маҳз %12 аз ҳамаи хароҷот ба ҳамин гурӯҳ дода шудааст”. Маълум аст, ки KWh ҳамчун cost driver-и асосӣ истифода шудааст; аммо механизми математикии тақсимоти ҳар як банди хароҷот пурра нашр нашудааст.
Фарқи Байни VA/kVA ва kWh Чист?
VA ва kVA иқтидори қувваи намоёни пайвасти барқро ифода мекунанд, дар ҳоле ки kWh миқдори энергияи барқеро ифода мекунад, ки дар давраи муайян истеъмол шудааст; дар ин таҳқиқот ҳадҳои иқтидор андозаи пайвастшавии навъҳои муштариёнро, kWh бошад шиддатнокии истеъмол ва cost driver-и асосии тақсимоти хароҷотро ифода мекунад.
VA — волт-ампер воҳидест, ки иқтидори қувваи намоёнро дар низоми барқӣ ифода мекунад.
kVA — киловолт-ампер, ба 1.000 VA баробар аст. Масалан, 14 kVA = 14.000 VA.
kWh — киловатт-соат бошад миқдори энергия аст. Он нишон медиҳад, ки дастгоҳ ё муштарӣ дар давраи муайян чӣ қадар нерӯи барқ истеъмол кардааст.
Муҳим аст, ки ин ду мафҳум омехта карда нашаванд. Қиматҳое ба монанди 3.500 VA ё 6.600 VA ҳадҳои гурӯҳбандии иқтидори пайвастшавии муштарӣ мебошанд; kWh бошад ҳаҷми воқеии истеъмолро ифода мекунад. Таҳқиқот сохтори даромаднокиро ҳам бо иқтидори насбшуда, ҳам бо шиддатнокии истеъмол ва ҳам бо сохтори тариф алоқаманд мекунад.
Миқёси муштариён дар соли 2024
| Нишондиҳанда | Қимати манбаъ | Маъно |
|---|---|---|
| Шумораи умумии муштариён | 5.403.929 | Шумораи муштариёне, ки дар соли 2024 хизмат гирифтаанд |
| Воҳидҳои умумии амалиётӣ | 17 | 16 воҳиди хизматрасонӣ ба муштариён + 1 воҳиди назорати тақсимот |
| Давраи таҳлили молиявӣ/муштарӣ | 2020–2024 | Даврае, ки тамоюлҳои шумораи муштариён, даромад ва даромаднокӣ таҳлил шудаанд |
| Маълумоти хусусиятҳои муштариён дар 2024 | Шумораи муштариён + ҳаҷми тақсимоти энергия | Арзёбии таркиби сегмент ва шиддатнокии истеъмол |
Андозаҳои Strategic, Significant ва Profitable Чӣ Маъно Доранд?
Модели портфели муштариёни таҳқиқот муштариёнро бо се саволи ҷудогона арзёбӣ мекунад: оё муштарӣ барои ширкат аҳамияти стратегӣ дорад, оё аз сабаби он ки истеъмоли миёнаи нерӯи барқ ба ҳар муштарӣ аз миёнаи ширкат болотар аст муҳим мебошад ва оё аз сабаби он ки даромади аз муштарӣ гирифташуда аз хароҷоти ба ӯ тақсимшуда зиёд аст даромаднок мебошад; ин се андоза дар якҷоягӣ асоси гурӯҳбандии навъҳои муштариёни A–H-ро ташкил медиҳанд.
Strategic — муштарии стратегӣ
Дар манбаъ андозаи стратегӣ танҳо аз рӯйи фоидаи ҷории муштарӣ муайян карда намешавад. Арзиши стратегӣ бо омилҳои зерин алоқаманд аст:
- иқтидори пайвастшавии барқ,
- хусусиятҳои тариф,
- категорияҳои тарифие, ки ба нархгузории иқтисодӣ наздиканд,
- саҳм ба сохтори даромад ва устувории амалиёт,
- ҳамчун гурӯҳи муштариёне муайян шудан, ки дар доираи сиёсати давлатӣ субсидия мегиранд
.
Аз ин рӯ, муштарии стратегӣ ҳамеша муштарии даромаднок нест. Гурӯҳи муштариён метавонад бо сабаби хизматрасонии ҷамъиятӣ, сохтори шабака ё уҳдадориҳои танзимкунанда стратегӣ бошад, вале ҳамзамон натиҷаи молиявии манфӣ ба вуҷуд орад.
Significant — муштарии муҳим
Манбаъ андозаи “significant”-ро бо он алоқаманд мекунад, ки истеъмоли миёнаи нерӯи барқ ба ҳар муштарӣ аз сатҳи миёнаи истеъмол ба ҳар муштарӣ дар тамоми ширкат болотар аст.
Пас, мафҳуми significant танҳо маънои зиёд будани шумораи муштариён ё саҳми сегмент дар гардиши умумиро надорад. Меъёри асосӣ дар ин ҷо маҳз сатҳи истеъмоли энергия ба ҳар муштарӣ мебошад.
Profitable — муштарии даромаднок
Андозаи Profitable маънои онро дорад, ки даромади аз навъи муштарӣ гирифташуда аз хароҷоти ба ҳамон навъи муштарӣ нисбатдодашуда зиёд аст. Дар мантиқи асосии манбаъ:
\[ R_j > C_j \Rightarrow CP_j > 0 \]
бошад, навъи муштарӣ даромаднок аст.
\[ R_j < C_j \Rightarrow CP_j < 0 \]
бошад, навъи муштарӣ даромаднокии манфӣ дорад.
Ин нобаробариҳо дар манбаъ формулаҳои рақамгузоришуда нестанд; онҳо ифодаи математикии омӯзишии таърифи даромаднокие мебошанд, ки дар таҳқиқот истифода шудааст.
Кадоме аз навъҳои муштариёни A–H дар манбаъ равшан муайян шудаанд?
| Навъи муштарӣ | Strategic | Significant | Profitable | Тафсири манбаъ |
|---|---|---|---|---|
| Type A | Ҳа | Ҳа | Ҳа | Омили асосии арзишофари портфели муштариёни PT Z. |
| Type B | Ҳа | Ҳа | Не | Стратегӣ ва дорои истеъмоли баланд, вале даромаднок нест; равиши ислоҳиро талаб мекунад. |
| Type C | Ҳа | Не | Ҳа | Стратегӣ ва даромаднок аст, аммо ба меъёри significant ҷавобгӯ нест. |
| Type D | Ҳа | Не | Не | Стратегӣ аст, вале на significant ва на даромаднок; метавонад аз ҷиҳати уҳдадории хизматрасонии ҷамъиятӣ муҳим бошад. |
| Type G | Не | Не | Ҳа | Даромаднок аст, вале strategic ё significant нест. |
Манбаъ мегӯяд, ки модел ҳашт навъи муштариро дар доираи A–H истифода мекунад; аммо матни мақолаи боршуда комбинатсияҳои Type E, Type F ва Type H-ро ҷудогона муайян намекунад. Гарчанде аз се андозаи дуӣ сохтани комбинатсияҳои назариявӣ аз ҷиҳати математикӣ имконпазир аст, азбаски мутобиқати номгузорӣ дар манбаъ равшан дода нашудааст, Verianla мутобиқати ҳарфии ин се навъро тахмин намекунад.
Усул ва Натиҷаҳои Таҳқиқот
Тарҳи таҳқиқот
Муҳаққиқон таҳқиқотро ҳамчун омӯзиши ҳолатии як ширкат тарҳрезӣ кардаанд, ки дар он равиши миқдорӣ бартарӣ дорад. Маълумоти сифатӣ барои шарҳ додани заминаи натиҷаҳои рақамӣ ва фаҳмидани он истифода шудааст, ки равандҳои даромад, хароҷот ва идоракунии муштариён дар дохили ширкат чӣ гуна амал мекунанд.
Марҳилаҳои асосии таҳлили таҳқиқот инҳоянд:
- Ҷамъоварии маълумоти молиявӣ ва муштариёни PT Z.
- Муайян кардани даромад ва хароҷоти хизматрасонӣ барои навъҳои муштариён.
- Ҳисоб кардани Customer Profitability дар сатҳи навъи муштарӣ.
- Баррасии намунаи истеъмол, арзиши стратегӣ ва хусусиятҳои даромаднокӣ.
- Ҷойгир кардани муштариён дар синфҳои портфел.
- Таҳияи пешниҳодҳои идоракунӣ аз рӯйи натиҷаҳо.
Давраи маълумоти истифодашуда
Манбаъ мегӯяд, ки маълумоти молиявӣ ва муштариён давраи 2020–2024-ро фаро мегирад. Ба ин маълумот даромад аз рӯйи навъҳои муштариён, хароҷоти вобаста ба хизматрасонӣ ва шумораи муштариён дохил мешаванд.
Барои соли 2024 шумораи муштариён аз рӯйи навъ ва миқдори нерӯи барқи тақсимкардаи PT Z ҳамчунин барои арзёбии таркиби муштариён ва сохтори истеъмол истифода шудааст.
Маълумоти ибтидоӣ: мусоҳибаҳои дохили ширкат
Маълумоти ибтидоӣ аз вазифаҳои зерини дохили PT Z гирифта шудааст:
- Accounting Manager,
- Planning Manager,
- Operations and Maintenance Manager,
- Assistant Manager of Revenue Protection,
- кормандони Customer Service.
Мусоҳибаҳо барои фаҳмидани сохтори даромад, хароҷоти тақсимоти энергия, сиёсатҳои идоракунии муштариён ва мушкилоте, ки ширкат ҳангоми зиёд кардани даромаднокӣ дучор мешавад, истифода шудаанд.
Ҳам усулҳои мусоҳибаи сохторёфта ва ҳам сохторнаёфта истифода шудаанд. Мусоҳибаҳои сохторёфта бар нишондиҳандаҳои пешакӣ муайяншуда, ба монанди сохтори даромад, хароҷоти тақсимот ва сиёсати муштариён, асос ёфтаанд. Барои Planning Manager ва Operations and Maintenance Manager инчунин мусоҳибаҳои сохторнаёфта истифода шуда, заминаи амалиётӣ ва маълумоти сиёсати дохилие, ки саволҳои пешакӣ муайяншуда шояд фаро нагиранд, омӯхта шудаанд.
Ёддошти гузоришдиҳии манбаъ: Мақола мегӯяд, ки иштирокчиёни мусоҳиба бо мақсади махфият бо ихтисорот нишон дода шудаанд ва онҳо дар Table 1 пешниҳод гардидаанд. Аммо дар саҳифаҳои PDF-и боршуда ҷадвали мазкур дида намешавад. Аз ин рӯ, шумораи иштирокчиёни мусоҳиба ва мутобиқати ихтисоротро аз файли манбаъ тасдиқ кардан мумкин нест.
Маълумоти дуюмдараҷа ва таҳлили ҳуҷҷатҳо
Муҳаққиқон:
- ҳисоботи молиявӣ,
- ҳисоботи муштариён,
- ҳисоботи тақсимоти энергия аз рӯйи навъҳои муштариёнро
баррасӣ кардаанд.
Ин ҳуҷҷатҳо манбаъҳои асосии маълумот барои муайян кардани даромад ва хароҷоте мебошанд, ки метавон ба гурӯҳҳои муштариён нисбат дод, инчунин барои таҳлили таркиби муштариён ва сохтори истеъмоли энергия.
Усули таҳлил
Таҳқиқот descriptive analysis — таҳлили тавсифӣ ва explanation-building — сохтани тавзеҳ-ро якҷоя истифода мекунад.
Таҳлили тавсифӣ ҳадаф дорад вазъи мавҷудаи молиявӣ ва амалиётиро аз рӯйи навъҳои муштариён нишон диҳад. Равиши explanation-building бошад, ба ҷойи танҳо рӯйхат кардани рақамҳо, барои сохтани шарҳи заминавӣ дар бораи он истифода мешавад, ки иқтидор, истеъмол, тариф, хароҷот ва арзиши муштарӣ чӣ гуна бо ҳам алоқаманданд.
Манбаъ модели регрессия, санҷиши гипотеза, қимати p, фосилаи эътимод ё андозаи таъсирро гузориш намекунад. Аз ин рӯ, натиҷаҳо бояд на ҳамчун далели сабабияти омории инференсиалӣ, балки ҳамчун арзёбии тавсифӣ ва баҳисобгирии идоракунии маълумоти ҳолатии PT Z хонда шаванд.
Сохторе, ки дар гурӯҳҳои муштариёни иқтидори паст дида мешавад
Манбаъ хабар медиҳад, ки муштариёни иқтидори паст дар ҳудуди 450–900 VA дар сегментҳои иҷтимоӣ, хонагӣ, тиҷоратӣ, саноатӣ ва давлатӣ ба таври мунтазам даромаднокии манфӣ нишон медиҳанд.
Муҳаққиқон ин ҳолатро бо се сохтори асосӣ алоқаманд мекунанд:
- тарифҳои танзимшаванда,
- хароҷоти амалиётӣ ва инфрасохторӣ,
- серхароҷот будани хизматрасонӣ ба муштариёни иқтидори паст.
Махсусан дар гурӯҳҳои субсидияшаванда, агар тариф хароҷотро пурра инъикос накунад, барои ширкат ҷуброн кардани хароҷоти амалиётӣ ва инфрасохторӣ танҳо аз ҳисоби тарифи муштарӣ душвор шуда метавонад.
Кадом гурӯҳҳои иқтидор бо даромаднокии мусбат алоқаманд шудаанд?
| Сегменти муштарӣ | Сатҳи иқтидори дар манбаъ зикршуда | Натиҷаи манбаъ |
|---|---|---|
| Хонагӣ | Аз 3.500 VA боло | Фоидаи мусбати мунтазамтар ва маржаи баландтари фоидаи соф |
| Тиҷоратӣ | Аз 6.600 VA боло | Даромаднокии мусбати мунтазамтар |
| Саноатӣ | Аз 14 kVA боло | Даромаднокии мусбати мунтазамтар |
| Давлатӣ | Аз 6.600 VA боло | Даромаднокии мусбати мунтазамтар |
| Хизматрасонии махсус | Аз 6.600 VA боло | Дар бахши натиҷаҳо бо даромаднокии мусбат алоқаманд шудааст |
Ин ҳадҳо барои ҳамаи ширкатҳои тақсимоти энергия ҳадҳои универсалии молиявӣ нестанд. Онҳо натиҷаҳои ҳолатии сохтори муштариён ва тарифҳои мавриди таҳқиқи PT Z мебошанд.
Чаро муштариёни истеъмоли баланд метавонанд бартаридошта ба назар расанд?
Манбаъ муҳокима мекунад, ки муштариёни ҳаҷми баланд метавонанд хароҷоти собит ва нимсобитро беҳтар ҷуброн кунанд ва ҳангоми афзоиши истеъмол хароҷоти иловагии амалиётӣ метавонад бо ҳамон таносуб зиёд нашавад. Ин ҳолат бо мантиқи иқтисоди миқёс дар тақсимоти энергия алоқаманд карда мешавад.
Аммо ин робита барои ҳамаи муштариён худкор нест. Мақола махсусан нишон медиҳад, ки баъзе муштариёни бузурги саноатӣ, traction ва bulk, сарфи назар аз истеъмоли баланд ва аҳамияти стратегӣ, метавонанд зиёновар боқӣ монанд. Сабаб ин аст, ки даромаднокӣ на танҳо ба миқдори истеъмол, балки ба сохтори тариф ва хароҷот низ вобаста мебошад.
Чаро муштариёни Type A муҳиманд?
Муштариёни Type A ҳамзамон:
- стратегӣ,
- significant,
- даромаднок
мебошанд.
Манбаъ ин гурӯҳро ҳамчун омили асосии арзишофари портфели муштариёни PT Z арзёбӣ карда, тавсия медиҳад, ки ба онҳо дар муносибатҳои дарозмуддати муштариён, эътимоднокии хизматрасонӣ ва банақшагирии инфрасохтор афзалият дода шавад.
Чаро аз муштариёни Type B набояд фавран даст кашид?
Муштариёни Type B стратегӣ ва significant мебошанд, аммо даромаднок нестанд. Манбаъ махсусан баъзе муштариёни бузурги саноатӣ, traction ва bulk-ро дар ин замина баррасӣ мекунад.
Ин гурӯҳҳо метавонанд бинобар истеъмоли баланд ё нақши муҳими худ дар система барои ширкат арзиши стратегӣ дошта бошанд. Аз ин рӯ, муҳаққиқон ба ҷойи тавсияи даст кашидан аз ин муштариён равишҳои ислоҳиро баррасӣ мекунанд, аз ҷумла:
- аз нав арзёбӣ кардани сохтори тариф,
- баланд бардоштани самаранокии хароҷот,
- аз нав дида баромадани шартҳои хизматрасонӣ
.
Муштариёни Type D уҳдадории хизматрасонии ҷамъиятиро чӣ гуна намоён мекунанд?
Муштариёни Type D стратегӣ мебошанд, аммо significant ва даромаднок нестанд. Ба ин синф дохил шудани баъзе гурӯҳҳо дар сегментҳои иҷтимоӣ, хонагӣ, тиҷоратӣ ва давлатӣ нишон медиҳад, ки корхонаи давлатиро танҳо бо ҳадафи ҳадди аксар кардани фоида идора кардан мумкин нест.
Манбаъ бар он аст, ки ин гурӯҳҳоро бо сабабҳои иҷтимоӣ-иқтисодӣ ё танзимкунанда метавон дар доираи хизматрасонӣ нигоҳ дошт ва муҳим аст, ки бори молиявии ба вуҷудомада тавассути механизмҳои равшани субсидия ё компенсация идора карда шавад.
Type G чӣ фарқ дорад?
Муштариёни Type G даромадноканд, аммо ҳамчун strategic ва significant гурӯҳбандӣ намешаванд. Манбаъ ин натиҷаро барои нишон додани он истифода мекунад, ки танҳо даромаднокӣ маънои аҳамияти стратегии дарозмуддатро надорад.
Гурӯҳи муштариён метавонад барои ширкат саҳми мусбати молиявӣ ба вуҷуд орад; аммо агар шиддатнокии истеъмол ё нақши стратегии он дар система паст бошад, тақсимоти аз ҳад зиёди захираҳо ба ин гурӯҳ метавонад дар дарозмуддат ҳамон андоза фоида надиҳад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Даромаднокии муштариён дар PT Z байни сегментҳои муштариён ба таври назаррас фарқ мекунад.
- Иқтидори насбшуда, шиддатнокии истеъмол ва сохтори тариф бо сохтори даромаднокӣ алоқаманданд.
- Гурӯҳҳои муштариёни иқтидори паст дар бисёр сегментҳо даромаднокии манфӣ нишон медиҳанд.
- Муштариёни иқтидори миёна ва баланд дар бисёр сегментҳо даромаднокии баландтар нишон медиҳанд.
- Ҳаҷми фурӯши KWh метавонад ҳамчун cost driver-и муҳим дар тақсимоти хароҷоти муштариён истифода шавад.
- Стратегӣ будани муштарӣ маънои онро надорад, ки ӯ ҳатман даромаднок аст.
- Муштариёни Type A ҳам аз ҷиҳати молиявӣ ва ҳам стратегӣ гурӯҳи қавитаринро намояндагӣ мекунанд.
- Гурӯҳҳое ба монанди Type B ва Type D таниш байни уҳдадории хизматрасонии ҷамъиятӣ ва даромаднокии ширкатро намоён мекунанд.
- Таҳлили даромаднокӣ дар сатҳи муштарӣ метавонад ба ширкат дар идоракунии фарқкунандаи муштариён ва захираҳо кумак кунад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Таҳқиқот нишон намедиҳад, ки дар ҳамаи ширкатҳои тақсимоти энергия ҳамон ҳадҳои иқтидор ҳамон натиҷаи фоида медиҳанд.
- Манбаъ қиматҳои воқеии даромад, хароҷот ва фоидаи ҳар як сегменти муштариро бо rupiah нашр намекунад.
- Манбаъ формулаҳои муфассали тақсимоти ABC-ро барои ҳамаи ҳавзҳои хароҷот нашр намекунад.
- Таҳқиқот аз ҷиҳати оморӣ исбот намекунад, ки иқтидор худ ба худ сабаби даромаднокӣ мешавад.
- Таҳқиқот бо регрессия, қимати p ё фосилаи эътимод санҷиши сабабият анҷом намедиҳад.
- Мутобиқати ҳарф-комбинатсияи Type E, Type F ва Type H дар матни мақолаи боршуда равшан дода нашудааст.
- Таҳқиқот тасдиқ намекунад, ки ҳамин гурӯҳбандии муштариён дар ширкатҳои дигар ё муҳитҳои дигари танзимкунанда бе тағйир татбиқ мешавад.
- Барои мафҳуми “growth potential”, ки дар манбаъ зикр мешавад, ҳади ҷудогонаи миқдорӣ ё формулаи ҳисобкунӣ нашр нашудааст.
Маҳдудиятҳои методологӣ ва гузоришдиҳӣ
Ҳолати як ширкат: Натиҷаҳо ба сохтори хоси амалиётӣ, тарифӣ ва танзимкунандаи PT Z тааллуқ доранд.
Ҷадвали пурраи маълумоти даромаднокии муштариён вуҷуд надорад: Мақола хабар медиҳад, ки кадом гурӯҳҳои иқтидор ва муштариён даромаднок ё зиёноваранд, аммо ҷадвали муфассали сегментиро бо маблағҳои пулӣ пешниҳод намекунад.
Қобилияти аз нав ҳисоб кардани ABC маҳдуд аст: KWh ҳамчун cost driver-и асосӣ нишон дода шудааст, аммо коэффициентҳои тақсимоти ҳамаи ҳавзҳои хароҷот ва ҳисобҳои мобайнӣ нашр нашудаанд.
Набудани Table 1: Матн мегӯяд, ки ихтисороти иштирокчиёни мусоҳиба дар Table 1 ҳастанд; дар PDF-и боршуда ин ҷадвал дида намешавад.
Шумораи намунаи мусоҳиба равшан нест: Вазифаҳо рӯйхат шудаанд, аммо чанд нафар дар мусоҳиба иштирок кардаанд, ба таври равшан гуфта нашудааст.
Хулосабарории оморӣ маҳдуд аст: Таҳқиқот таҳлили тавсифӣ ва explanation-building-ро истифода мекунад; санҷиши гипотеза, қимати p, фосилаи эътимод ё модели регрессия гузориш намешавад.
Андозагирии Growth potential муфассал шарҳ дода нашудааст: Гарчанде дар ҷараёни усул арзёбии потенсиали рушд зикр мешавад, қоидаи ҳисобкунӣ ё қимати ҳаддии он пешниҳод нашудааст.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: MEASUREMENT OF CUSTOMER PROFITABILITY AND ANALYSIS OF CUSTOMER CHARACTERISTICS AT PT Z: A CASE STUDY OF AN ENERGY DISTRIBUTION COMPANY
Муаллифон: Priyo Sembodo; Evony Silvino Violita.
Тартиби муаллифон: Priyo Sembodo муаллифи аввал, Evony Silvino Violita муаллифи дуюм мебошад.
Афилиатсия: Барои ҳар ду муаллиф Universitas Indonesia, Depok, Indonesia.
Маълумоти e-mail-и муаллиф: PDF барои Priyo Sembodo суроғаи priyo.sbd@gmail.com-ро нишон медиҳад.
Corresponding author: Дар PDF аломати равшани corresponding author ё изҳороти ҷудогона вуҷуд надорад.
Саҳми баробар / ҳаммуаллифии аввал: Дар манбаъ зикр нашудааст.
Маҷалла: Indonesian Interdisciplinary Journal of Sharia Economics (IIJSE).
Ҷилд / шумора: Vol. 9, No. 2 (2026).
Саҳифаҳо: 15564–15573.
e-ISSN: 2621-606X.
DOI: 10.31538/iijse.v9i2.9574.
Санаи расмии нашр: 10 июни 2026.
Ношир: Universitas KH Abdul Chalim, Prodi Ekonomi Syariah / Indonesian Interdisciplinary Journal of Sharia Economics.
Навъи манбаъ: Мақолаи аслии таҳқиқотии тақризшуда; омӯзиши ҳолатии миқдорӣ бо маълумоти дастгиркунандаи сифатӣ.
Тақриз: Сиёсати расмии маҷалла double-blind peer review ва ду тақризгар барои ҳар мақоларо нишон медиҳад.
Иҷозатнома: Саҳифаи расмии тақриз/иҷозатномаи маҷалла ва сабти DOAJ Creative Commons Attribution-ShareAlike 4.0 International — CC BY-SA 4.0-ро нишон медиҳанд.
Калидвожаҳо: Customer Profitability; Customer Characteristics; Activity-Based Costing; Energy Distribution; Customer Relationship Management.
Заминаи таҳқиқот: Корхонаи давлатии фаъол дар соҳаи тақсимоти энергия, ки дар манбаъ бо номи PT Z беном гардонида шудааст.
Шумораи муштариён дар 2024: 5.403.929.
Сохтори амалиётӣ: 16 customer service unit ва 1 distribution control unit, дар маҷмӯъ 17 воҳид.
Минтақаи ҷуғрофии фаъолият: Special Capital Region of Jakarta, West Java ва Banten Provinces.
Масъалаи асосии таҳқиқот: Бо вуҷуди афзоиши шумораи муштариён, даромаднокӣ дар ҳамон самт зиёд нашудааст ва ширкат дар сатҳи навъи муштарӣ ченаки сохторёфтаи даромаднокӣ надорад.
Давраи маълумот: Маълумоти молиявӣ ва муштариёни 2020–2024; шумораи муштариён ва ҳаҷми тақсимоти энергия дар 2024 махсусан дар таҳлили хусусиятҳои муштариён истифода мешавад.
Маълумоти ибтидоӣ: Мусоҳибаҳо бо Accounting Manager, Planning Manager, Operations and Maintenance Manager, Assistant Manager of Revenue Protection ва кормандони Customer Service.
Навъҳои мусоҳиба: Мусоҳибаҳои сохторёфта ва сохторнаёфта.
Маълумоти дуюмдараҷа: Ҳисоботи молиявӣ, ҳисоботи муштариён ва ҳисоботи тақсимоти энергия аз рӯйи навъҳои муштариён.
Усули асосии таҳлил: Customer Profitability Analysis (CPA).
Равиши ҳисобкунии хароҷот: Activity-Based Costing (ABC).
Омили асосии хароҷот: Electricity sales volume — миқдори нерӯи барқи фурӯхташуда, kWh.
Ҷузъҳои даромад: Фурӯши нерӯи барқ, субсидияҳои давлатии нерӯи барқ ва compensation.
Ҷузъҳои хароҷот: Хариди нерӯи барқ, нигоҳдорӣ ва таъмир, кормандон, амортизатсияи воситаҳои асосӣ, хароҷоти маъмурӣ, хароҷоти иҷора ва дигар хароҷоти амалиётӣ.
Равиши таҳлили маълумот: Таҳлили тавсифӣ ва explanation-building.
Андозаҳои хусусиятҳои муштариён: Profitable, significant ва strategic.
Таърифи Profitable: Навъи муштарие, ки даромаднокии мусбати муштарӣ ба вуҷуд меорад.
Таърифи Significant: Навъи муштарие, ки истеъмоли миёнаи нерӯи барқ ба ҳар муштарӣ аз миёнаи ширкат ба ҳар муштарӣ болотар аст.
Таърифи Strategic: Навъи муштарие, ки бинобар иқтидори насбшуда, сохтори тариф, наздикӣ ба нархгузории иқтисодӣ, саҳм ба устувории фаъолияти тиҷоратӣ ё уҳдадории субсидия дар доираи сиёсати давлатӣ стратегӣ ҳисобида мешавад.
Type A: Strategic + significant + profitable.
Type B: Strategic + significant + not profitable.
Type C: Strategic + profitable + not significant.
Type D: Strategic + not significant + not profitable.
Type G: Profitable + not strategic + not significant.
Type E/F/H: Матни мақолаи боршуда комбинатсияҳои сеандозаи ин навъҳоро ҷудогона муайян намекунад; Verianla мутобиқати ҳарфиро тахмин намекунад.
Натиҷаи иқтидори паст: Дар сегментҳои иҷтимоӣ, хонагӣ, тиҷоратӣ, саноатӣ ва давлатӣ гурӯҳҳои иқтидори паст, ба монанди 450–900 VA, дар маҷмӯъ даромаднокии манфӣ нишон медиҳанд.
Ҳаде, ки барои муштариёни хонагӣ бо даромаднокии мусбат алоқаманд шудааст: Аз 3.500 VA боло.
Ҳаде, ки барои муштариёни тиҷоратӣ бо даромаднокии мусбат алоқаманд шудааст: Аз 6.600 VA боло.
Ҳаде, ки барои муштариёни саноатӣ бо даромаднокии мусбат алоқаманд шудааст: Аз 14 kVA боло.
Ҳаде, ки дар бахши натиҷаҳо барои давлатӣ ва special service зикр шудааст: Аз 6.600 VA боло.
Санҷишҳои оморӣ: Манбаъ санҷиши гипотеза, қимати p, фосилаи эътимод, регрессия ё андозаи таъсирро гузориш намекунад.
Муодилаи илмӣ дар манбаъ: Муодилаи рақамгузоришуда вуҷуд надорад. Ифодаи \(CP_j=R_j-C_j\) дар матни Verianla ифодаи омӯзишии мантиқи ҳисобкуниест, ки дар манбаъ равшан тавсиф шудааст.
Масъалаи Table 1: Матни манбаъ барои ихтисороти иштирокчиёни мусоҳиба ба Table 1 муроҷиат мекунад, аммо Table 1 дар саҳифаҳои визуалии PDF-и боршуда дида намешавад.
Маблағгузорӣ: Дар PDF-и боршуда изҳороти ҷудогонаи маблағгузорӣ вуҷуд надорад.
Бархӯрди манфиатҳо: Дар PDF-и боршуда изҳороти ҷудогонаи conflict-of-interest вуҷуд надорад.
Дастрасии маълумот: Анбори ҷудогонаи маълумоти кушода ё data availability statement вуҷуд надорад.
Саҳми муаллифон: Изҳороти ҷудогонаи CRediT/саҳми муаллифон вуҷуд надорад.
Кумитаи этика: Дар мақолаи боршуда изҳороти ҷудогонаи кумитаи этика/ризоият дида намешавад.
Маҳдудияти асосии тафсир: Натиҷаҳо ба сохтори молиявӣ ва амалиётии таҳқиқшудаи як корхонаи тақсимоти энергия бо номи PT Z тааллуқ доранд. Онҳоро набояд бо ҳамон ҳадҳо мустақиман ба ташкилотҳои дигаре, ки тарифҳо, сиёсати субсидия, хароҷоти энергия ва таркиби муштариёнашон фарқ мекунад, умумӣ кард.
Маҳдудияти бозтавлидшавӣ: Азбаски ҷадвалҳои пурраи даромад-хароҷоти сегментҳо ва ҳамаи коэффициентҳои тақсимоти ABC нашр нашудаанд, ҳамаи натиҷаҳои даромаднокии муштариён, ки дар манбаъ гузориш шудаанд, мустақилона аз нав ҳисоб карда намешаванд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд