


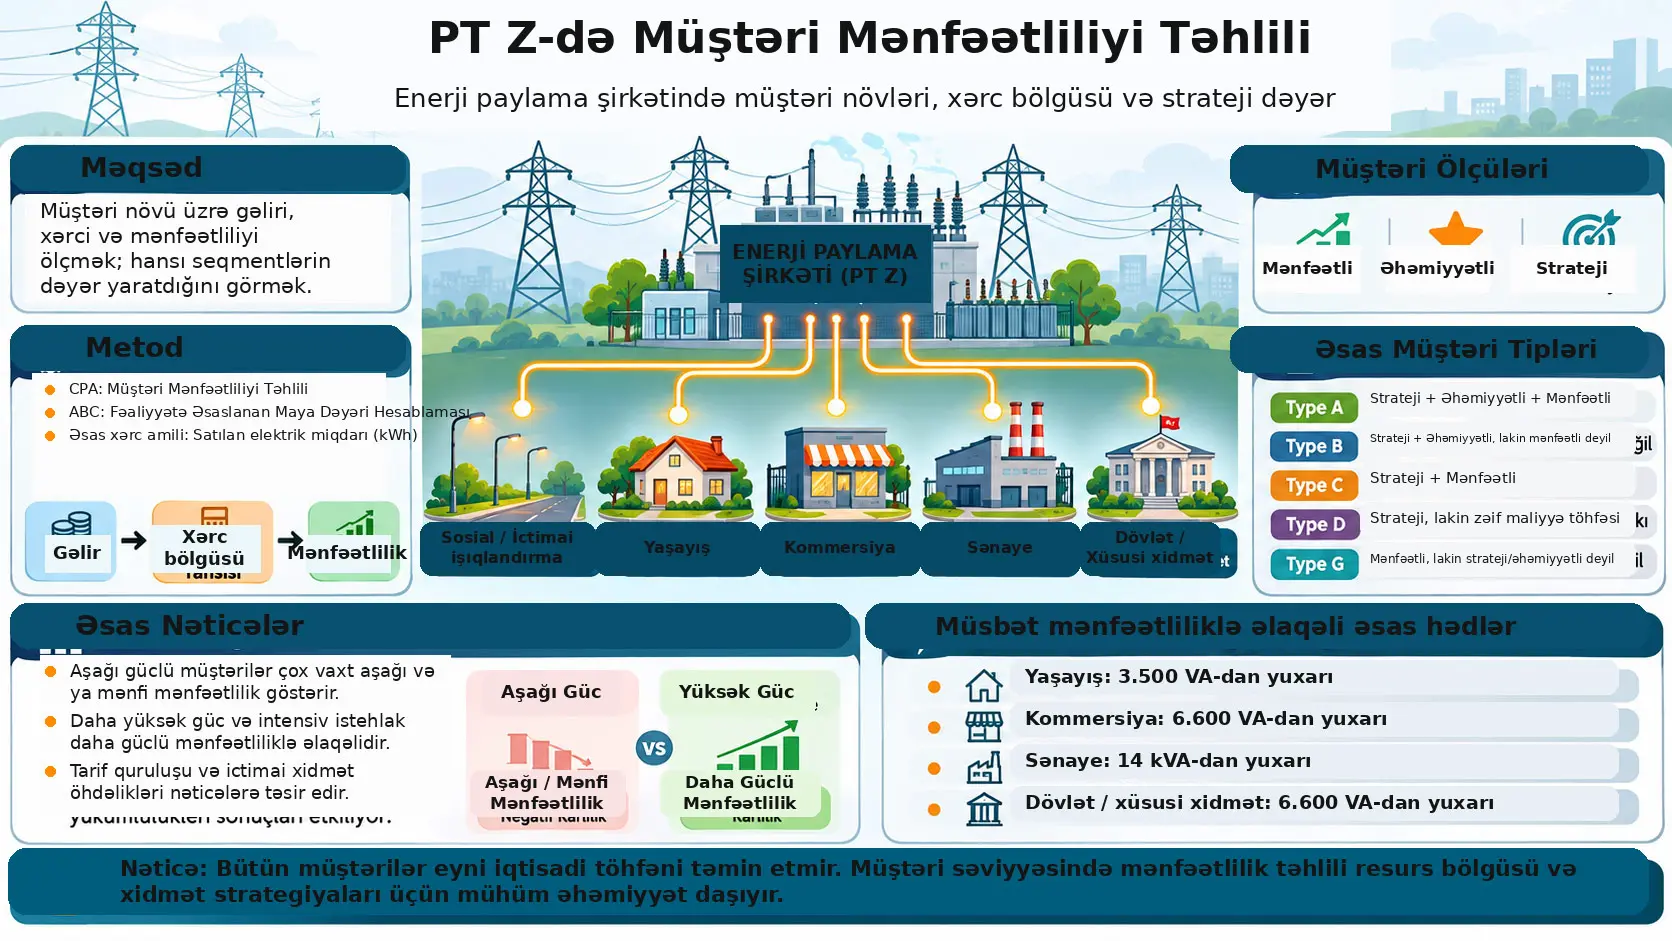
Müştəri Mənfəətliliyi Təhlili (Customer Profitability Analysis, CPA), ayrı-ayrı müştərilərin və ya müştəri qruplarının müəssisəyə gətirdiyi gəlirlə həmin müştərilərə xidmət göstərmək üçün çəkilən xərcləri birlikdə qiymətləndirərək iqtisadi töhfəni ölçən idarəetmə uçotu yanaşmasıdır. Bu tədqiqat İndoneziyada enerji paylanması sahəsində fəaliyyət göstərən və mənbədə PT Z kimi anonimləşdirilən dövlət müəssisəsində müştəri mənfəətliliyini müştəri növü səviyyəsində ölçməyi və müştəriləri strateji dəyər, əhəmiyyətlilik və mənfəətlilik ölçülərinə görə təsnif etməyi məqsəd qoyur. Tədqiqat kəmiyyət yönümlü vaka tədqiqatı yanaşmasından istifadə edir, kəmiyyət təhlili isə şirkətdaxili müsahibələrdən əldə olunan keyfiyyət məlumatları ilə dəstəklənir.
PT Z-nin 2024-cü ildə 5.403.929 müştəriyə xidmət göstərdiyi, müəssisənin 16 müştəri xidməti bölməsi və bir paylama nəzarət bölməsindən ibarət cəmi 17 əməliyyat bölməsinə malik olduğu bildirilir. Müştəri sayı 2020–2024 dövründə artsa da, şirkətin xalis mənfəəti eyni istiqamətdə davamlı yüksəlməyib; 2022-ci ildə nəzərəçarpan azalma baş verib, sonrakı illərdə bərpa müşahidə olunub, lakin 2023 və 2024-cü illərin xalis mənfəət səviyyələri 2020-ci ildəki səviyyəni keçməyib. Bu vəziyyət müştəri sayındakı artımın təkbaşına şirkətin mənfəətliliyini izah etmədiyini və müxtəlif müştəri qruplarının iqtisadi töhfəsinin ayrıca qiymətləndirilməli olduğunu göstərib.
Tədqiqatçılar müştəri gəlirlərini və əməliyyat xərclərini müştəri növlərinə bölüşdürmək üçün Activity-Based Costing — Fəaliyyətə Əsaslanan Maya Dəyəri Hesablaması (ABC) yanaşmasından istifadə ediblər. Elektrik satış həcmi, yəni satılan kilovat-saat miqdarı (kWh sold), xüsusilə elektrik enerjisinin satınalma xərclərinin və digər əməliyyat xərclərinin bölüşdürülməsində əsas xərc amili kimi istifadə olunub. Mənbədə müştəri mənfəətliliyi əsasən müştəridən əldə olunan gəlirlə həmin müştəriyə və ya müştəri qrupuna aid edilən xidmət xərcləri arasındakı fərq kimi nəzərdən keçirilir.
Nəticələr PT Z-də müştəri mənfəətliliyinin homogen olmadığını göstərir. Sosial, yaşayış, kommersiya, sənaye və dövlət müştərilərinin 450–900 VA kimi aşağı qoşulma gücünə malik qrupları ümumilikdə mənfi xalis mənfəət marjası göstərir. Bunun əksinə olaraq, yaşayış müştərilərində 3.500 VA-dan yuxarı, kommersiya və dövlət müştərilərində 6.600 VA-dan yuxarı və sənaye müştərilərində 14 kVA-dan yuxarı olan qruplar daha ardıcıl şəkildə müsbət mənfəət yaradır. Tədqiqat bu fərqi qoşulma gücü, elektrik istehlakının intensivliyi, tarif quruluşu, tənzimlənən qiymətlər və ictimai xidmət öhdəlikləri ilə əlaqələndirir.
Müştərilər həmçinin üç ayrı xüsusiyyət üzrə qiymətləndirilib: profitable — mənfəətli, significant — əhəmiyyətli və strategic — strateji. Type A müştərilər bu üç xüsusiyyətin hamısına malik olan müştəri qruplarıdır və tədqiqatda PT Z-nin əsas dəyər yaradan müştəri qrupları kimi müəyyən edilir. Bunun əksinə, bəzi Type B müştərilər strateji və əhəmiyyətli olsalar da, mənfəətli deyil. Bu vəziyyət xüsusilə tənzimlənən tariflərin, yüksək xidmət öhdəliklərinin və ictimai xidmət məsuliyyətlərinin yalnız maliyyə mənfəəti əsasında qiymətləndirilə bilməyəcəyini göstərir.
Tədqiqatın ən mühüm şərh məhdudiyyəti dərc olunmuş məqalədə müştəri növlərinə aid ətraflı gəlir, xərc və mütləq mənfəət rəqəmlərinin verilməməsidir. Tədqiqat hansı qrupların mənfəətli və ya zərərli olmağa meylli olduğunu və müəyyən güc hədlərini bildirir; lakin oxucunun mənbə mətnindən bütün müştəri mənfəətliliyi hesablamalarını müstəqil şəkildə yenidən yaratmasına kifayət edəcək tam maliyyə cədvəli və xərc bölüşdürmə əmsalları dərc olunmayıb.
PT Z niyə müştəri səviyyəsində mənfəətlilik təhlilinə ehtiyac duyur?
PT Z-də əvvəllər mənfəət və zərər hesablamaları əsasən şirkətin ümumi maliyyə göstəriciləri səviyyəsində aparılırdı. Belə ümumiləşdirilmiş yanaşma şirkətin ümumilikdə nə qədər gəlir və ya mənfəət yaratdığını göstərə bilər; lakin bu gəliri hansı müştəri qrupunun yaratdığı, hansı müştəri qrupunun daha çox xərc tələb etdiyi və hansı seqmentin şirkətin dəyərinə müsbət və ya mənfi töhfə verdiyi barədə kifayət qədər təfərrüat vermir.
Bu problem enerji paylanması kimi tənzimlənən sektorlarda xüsusilə vacibdir. Eyni şirkətin daxilində milyonlarla müştəri olsa da, bütün müştərilər eyni qoşulma gücünə, elektrik istehlakına, tarifə və ya tənzimləyici statusa malik deyil. Buna görə müştəri sayının artması avtomatik olaraq mənfəətin də eyni nisbətdə artacağı anlamına gəlmir.
Tədqiqatın başlanğıc problemi məhz budur: PT Z-nin müştəri bazası 2020–2024 dövründə böyüsə də, şirkətin mənfəətliliyinin eyni istiqamətdə davamlı artmaması şirkətin müştəri növü səviyyəsində daha ətraflı maliyyə qiymətləndirməsinə ehtiyac duyduğunu göstərib.
Müştəri Mənfəətliliyi Təhlili (CPA) Nədir?
Müştəri Mənfəətliliyi Təhlili müəyyən bir müştəridən və ya müştəri qrupundan əldə olunan iqtisadi gəliri həmin müştəriyə xidmət göstərmək üçün istifadə olunan xərclərlə müqayisə edərək müştərinin müəssisəyə xalis maliyyə töhfəsini müəyyənləşdirməyə çalışan idarəetmə uçotu yanaşmasıdır; bu tədqiqatda CPA müştəri növləri arasında gəlir və xərc bölgüsünü görünən etmək üçün istifadə olunur.
Mənbə müştəri mənfəətliliyinin hesablanma məntiqini sözlə “müştəri növünün yaratdığı gəlirdən müştəri ilə əlaqəli xidmət xərclərinin çıxılması” kimi verir. Mənbədə nömrələnmiş riyazi tənlik yoxdur; lakin izah olunan əlaqə öyrədici şəkildə aşağıdakı kimi yazıla bilər:
\[ CP_j = R_j - C_j \]
Burada:
- \(CP_j\): \(j\) müştəri növünün müştəri mənfəətliliyidir.
- \(R_j\): \(j\) müştəri növünə aid edilən ümumi gəlirdir.
- \(C_j\): \(j\) müştəri növünə aid edilən ümumi xidmət və əməliyyat xərcləridir.
Bu göstərim tədqiqatın yeni bir tənliyi deyil; mənbədə açıq şəkildə təsvir edilən “gəlir çıxılsın xərc” hesablama məntiqinin öyrədici riyazi ifadəsidir.
Dəyər müsbət olduqda müvafiq müştəri növündən əldə olunan gəlir ona aid edilən xərclərdən böyükdür. Dəyər mənfi olduqda isə müştəri növünə xidmət göstərmək üçün bölüşdürülən xərc müvafiq gəlirdən yüksəkdir. Mənbə nəticələrini bu müsbət/mənfi mənfəətlilik məntiqi əsasında şərh edir.
CPA ilə Customer Lifetime Value eyni şeydirmi?
Xeyr. Məqalənin girişində Customer Profitability Analysis (CPA) ilə Customer Lifetime Value (CLV) müştərinin iqtisadi dəyərini qiymətləndirmək üçün istifadə olunan iki ayrı yanaşma kimi göstərilir. Bu tədqiqatın təhlil metodu CPA-dır. Tədqiqat müştərinin ömürboyu dəyərini modelləşdirmir və gələcək müştəri pul axınlarının diskontlaşdırılmış dəyərini hesablamır.
Activity-Based Costing Bu Tədqiqatda Necə İstifadə Olundu?
Activity-Based Costing — Fəaliyyətə Əsaslanan Maya Dəyəri Hesablaması (ABC), birbaşa müəyyən bir müştəriyə bağlana bilməyən xərcləri müvafiq fəaliyyəti və ya resurs istehlakını təmsil edən xərc amili vasitəsilə müştəri qruplarına bölüşdürmək üçün istifadə edilib; PT Z tədqiqatında satılan elektrik miqdarı (kWh sold) əsas xərc amili kimi seçilib.
Enerji paylama şirkətində bütün xərclərin birbaşa “bu xərc yalnız bu müştəri qrupuna aiddir” şəklində izlənə bilməməsi xərc bölgüsünü zəruri edir. Mənbə buna görə müştəri növlərinin enerji istehlakı miqdarını xərc bölgüsünün əsas göstəricilərindən biri kimi istifadə edir.
Mənbənin nəticələr bölməsində müştəri mənfəətliliyi modelinin aşağıdakı gəlir elementlərini əhatə etdiyi bildirilir:
- elektrik satış gəlirləri,
- dövlət elektrik subsidiyaları,
- kompensasiya / compensation gəlirləri.
Əsas əməliyyat xərcləri isə bunlardır:
- elektrik enerjisinin satınalma xərcləri,
- texniki xidmət xərcləri,
- personal xərcləri,
- əsas vəsaitlərin amortizasiyası,
- inzibati xərclər,
- icarə xərcləri,
- digər əməliyyat xərcləri.
Mənbə elektrik enerjisinin satınalma xərclərinin və digər əməliyyat xərclərinin bölüşdürülməsində kWh satış həcmini əsas xərc amili kimi istifadə etdiyini açıq şəkildə bildirir. Bununla belə, hər xərc maddəsinin dəqiq bölgü nisbəti, xərc hovuzlarının təfərrüatları və müştəri seqmentlərinə bölüşdürülən faktiki pul məbləğləri məqalədə dərc edilməyib.
Buna görə, məsələn, “bir müştəri qrupu ümumi kWh-nin %12-sini istehlak edirsə bütün xərclərin tam %12-si bu qrupa verilib” kimi mənbədə olmayan dəqiq bölgü düsturu qurmaq olmaz. KWh-nin əsas cost driver kimi istifadə edildiyi məlumdur; lakin hər xərc maddəsinin riyazi bölgü mexanizmi tam şəkildə dərc edilməyib.
VA/kVA ilə kWh Arasındakı Fərq Nədir?
VA və kVA elektrik qoşulmasının görünən güc tutumunu, kWh isə müəyyən zaman ərzində istehlak edilən elektrik enerjisini ifadə edir; bu tədqiqatda tutum hədləri müştəri növlərinin qoşulma ölçüsünü, kWh isə istehlak intensivliyini və xərc bölgüsündə istifadə olunan əsas cost driver-ı təmsil edir.
VA — volt-amper, elektrik sistemində görünən güc tutumunu ifadə edən vahiddir.
kVA — kilovolt-amper, 1.000 VA-ya bərabərdir. Məsələn, 14 kVA = 14.000 VA-dır.
kWh — kilovat-saat isə enerji miqdarıdır. Bir cihazın və ya müştərinin müəyyən müddət ərzində nə qədər elektrik enerjisi istehlak etdiyini göstərir.
Bu iki anlayışın qarışdırılmaması vacibdir. 3.500 VA və ya 6.600 VA kimi dəyərlər müştərinin qoşulma gücünə dair təsnifat həddidir; kWh isə faktiki istehlak həcmini göstərir. Tədqiqat mənfəətlilik quruluşunu həm quraşdırılmış güc, həm istehlak intensivliyi, həm də tarif quruluşu ilə əlaqələndirir.
2024 müştəri miqyası
| Göstərici | Mənbə dəyəri | Mənası |
|---|---|---|
| Ümumi müştəri sayı | 5.403.929 | 2024-cü ildə xidmət göstərilən müştəri sayı |
| Ümumi əməliyyat bölməsi | 17 | 16 müştəri xidməti bölməsi + 1 paylama nəzarət bölməsi |
| Maliyyə/müştəri təhlili dövrü | 2020–2024 | Müştəri sayı, gəlir və mənfəətlilik meyllərinin araşdırıldığı dövr |
| 2024 müştəri xarakteristikası məlumatı | Müştəri sayı + enerji paylama həcmi | Seqment tərkibinin və istehlak intensivliyinin qiymətləndirilməsi |
Strategic, Significant və Profitable Ölçüləri Nə Deməkdir?
Tədqiqatın müştəri portfeli modeli müştəriləri üç ayrı sualla qiymətləndirir: müştəri şirkət üçün strateji əhəmiyyət daşıyırmı, müştəri başına elektrik istehlakı şirkət ortalamasından yüksək olduğu üçün əhəmiyyətlidirmi və müştəridən əldə olunan gəlir ona bölüşdürülən xərcləri aşdığı üçün mənfəətlidirmi; bu üç ölçü birlikdə A–H müştəri tiplərinin təsnifatının əsasını təşkil edir.
Strategic — strateji müştəri
Mənbədə strateji ölçü müştərinin yalnız cari mənfəətinə əsasən müəyyən edilmir. Strateji dəyər:
- elektrik qoşulma gücü,
- tarif xüsusiyyətləri,
- iqtisadi qiymətqoymaya yaxın tarif kateqoriyaları,
- gəlir quruluşuna və əməliyyat sabitliyinə töhfə,
- dövlət siyasəti çərçivəsində subsidiya alacaq müştəri qrupu kimi müəyyən edilməsi
kimi amillərlə əlaqələndirilir.
Buna görə strateji müştəri həmişə mənfəətli müştəri deyil. Müştəri qrupu ictimai xidmət, şəbəkə quruluşu və ya tənzimləyici öhdəlik səbəbindən strateji ola bilər, lakin eyni zamanda mənfi maliyyə nəticəsi yarada bilər.
Significant — əhəmiyyətli müştəri
Mənbə “significant” ölçüsünü müştəri başına orta elektrik istehlakının şirkət üzrə müştəri başına orta istehlak səviyyəsindən yüksək olması ilə əlaqələndirir.
Deməli, significant anlayışı yalnız müştəri sayının çox olması və ya seqmentin ümumi dövriyyəyə töhfəsi demək deyil. Buradakı meyar xüsusilə müştəri başına enerji istehlakı səviyyəsidir.
Profitable — mənfəətli müştəri
Profitable ölçüsü müştəri növündən əldə olunan gəlirlərin həmin müştəri növünə aid edilən xərcləri aşması deməkdir. Mənbənin əsas məntiqində:
\[ R_j > C_j \Rightarrow CP_j > 0 \]
olarsa, müştəri növü mənfəətlidir.
\[ R_j < C_j \Rightarrow CP_j < 0 \]
olarsa, müştəri növü mənfi mənfəətliliyə malikdir.
Bu bərabərsizliklər mənbədə nömrələnmiş düsturlar deyil; tədqiqatda istifadə olunan mənfəətlilik tərifinin öyrədici riyazi ifadəsidir.
A–H müştəri tiplərindən hansıları mənbədə açıq şəkildə müəyyən edilib?
| Müştəri tipi | Strategic | Significant | Profitable | Mənbə şərhi |
|---|---|---|---|---|
| Type A | Bəli | Bəli | Bəli | PT Z müştəri portfelinin əsas dəyər sürücüsü. |
| Type B | Bəli | Bəli | Xeyr | Strateji və yüksək istehlaklı, lakin mənfəətsizdir; düzəldici yanaşma tələb edir. |
| Type C | Bəli | Xeyr | Bəli | Strateji və mənfəətli, lakin significant meyarına cavab vermir. |
| Type D | Bəli | Xeyr | Xeyr | Strateji, lakin nə significant, nə də mənfəətlidir; ictimai xidmət öhdəliyi baxımından vacib ola bilər. |
| Type G | Xeyr | Xeyr | Bəli | Mənfəətlidir, lakin strateji və ya significant deyil. |
Mənbə modelin A–H aralığında səkkiz müştəri tipindən istifadə etdiyini bildirir; lakin yüklənmiş məqalə mətni Type E, Type F və Type H kombinasiyalarını ayrıca müəyyən etmir. Üç ikili ölçüdən nəzəri kombinasiyalar yaratmaq riyazi olaraq mümkün olsa da, mənbədə adlandırma uyğunluğu açıq verilmədiyinə görə Verianla bu üç tipin hərf qarşılıqlarını təxmin etmir.
Tədqiqatın Metodu və Nəticələri
Tədqiqat dizaynı
Tədqiqatçılar işi kəmiyyət yanaşmasının üstünlük təşkil etdiyi bir şirkətli vaka tədqiqatı kimi dizayn ediblər. Keyfiyyət məlumatları rəqəmsal nəticələrin kontekstini izah etmək və şirkət daxilində gəlir, xərc və müştəri idarəetməsi proseslərinin necə işlədiyini anlamaq üçün istifadə olunub.
Tədqiqatın əsas təhlil mərhələləri bunlardır:
- PT Z-nin maliyyə və müştəri məlumatlarının toplanması.
- Müştəri növləri üçün gəlir və xidmət xərclərinin müəyyən edilməsi.
- Müştəri növü səviyyəsində Customer Profitability hesablanması.
- İstehlak modeli, strateji dəyər və mənfəətlilik xüsusiyyətlərinin araşdırılması.
- Müştərilərin portfel siniflərinə yerləşdirilməsi.
- Nəticələrdən idarəetmə təkliflərinin hazırlanması.
İstifadə olunan məlumat dövrü
Mənbə maliyyə və müştəri məlumatlarının 2020–2024 dövrünü əhatə etdiyini bildirir. Bu məlumatlar arasında müştəri növlərinə görə gəlir, xidmətlə əlaqəli xərclər və müştəri sayları var.
2024-cü il üçün müştəri növlərinə görə müştəri sayları və PT Z tərəfindən paylanan elektrik miqdarı ayrıca müştəri tərkibinin və istehlak quruluşunun qiymətləndirilməsində istifadə olunub.
Birincil məlumat: şirkətdaxili müsahibələr
Birincil məlumatlar PT Z daxilində aşağıdakı vəzifələrdən əldə edilib:
- Accounting Manager,
- Planning Manager,
- Operations and Maintenance Manager,
- Assistant Manager of Revenue Protection,
- Customer Service personalı.
Müsahibələr gəlir quruluşunu, enerji paylama xərclərini, müştəri idarəetmə siyasətlərini və şirkətin mənfəətliliyi artırarkən üzləşdiyi problemləri anlamaq üçün istifadə olunub.
Həm strukturlaşdırılmış, həm də strukturlaşdırılmamış müsahibə üsullarından istifadə edilib. Strukturlaşdırılmış müsahibələr gəlir quruluşu, paylama xərcləri və müştəri siyasətləri kimi əvvəlcədən müəyyən edilmiş göstəricilər əsasında qurulub. Planning Manager və Operations and Maintenance Manager üçün strukturlaşdırılmamış müsahibələrdən də istifadə edilərək əvvəlcədən müəyyən edilmiş sualların tuta bilməyəcəyi əməliyyat konteksti və daxili siyasət məlumatları araşdırılıb.
Mənbə hesabat qeydi: Məqalə müsahibə iştirakçılarının məxfilik məqsədilə qısaltmalarla göstərildiyini və bunların Table 1-də təqdim edildiyini bildirir. Lakin yüklənmiş PDF-in səhifələrində sözügedən cədvəl görünmür. Buna görə müsahibə iştirakçılarının sayı və qısaltma uyğunluğu mənbə faylından doğrulana bilmir.
İkincil məlumat və sənəd təhlili
Tədqiqatçılar:
- maliyyə hesabatlarını,
- müştəri hesabatlarını,
- müştəri növlərinə görə enerji paylama hesabatlarını
araşdırıblar.
Bu sənədlər müştəri qruplarına aid edilə bilən gəlir və xərclərin müəyyən edilməsi, həmçinin müştəri tərkibinin və enerji istehlakı quruluşunun təhlili üçün əsas məlumat mənbələridir.
Təhlil metodu
Tədqiqat descriptive analysis — təsviri təhlil ilə explanation-building — izah qurma yanaşmasını birlikdə istifadə edir.
Təsviri təhlil mövcud maliyyə və əməliyyat vəziyyətini müştəri növlərinə görə göstərməyi məqsəd qoyur. Explanation-building yanaşması isə sadəcə rəqəmləri sadalamaq əvəzinə güc, istehlak, tarif, xərc və müştəri dəyərinin bir-biri ilə necə əlaqəli olduğuna dair kontekstual izah qurmaq üçün istifadə olunur.
Mənbə reqressiya modeli, hipotez testi, p dəyəri, etibar intervalı və ya təsir ölçüsü bildirmir. Buna görə nəticələr inferensial statistik səbəbiyyət sübutu kimi deyil, PT Z vaka məlumatlarının təsviri və idarəetmə uçotu əsaslı qiymətləndirilməsi kimi oxunmalıdır.
Aşağı güclü müştəri qruplarında müşahidə olunan quruluş
Mənbə sosial, yaşayış, kommersiya, sənaye və dövlət müştəri seqmentlərində 450–900 VA aralığındakı aşağı güclü müştərilərin sistematik şəkildə mənfi mənfəətlilik göstərdiyini bildirir.
Tədqiqatçılar bu vəziyyəti üç əsas quruluşla əlaqələndirirlər:
- tənzimlənən tariflər,
- əməliyyat və infrastruktur xərcləri,
- aşağı güclü müştərilərə xidmət göstərməyin yüksək xərc intensivliyi.
Xüsusilə subsidiyalaşdırılan qruplarda tarifin xərcləri tam əks etdirməməsi şirkətin əməliyyat və infrastruktur xərclərini yalnız müştəri tarifləri hesabına geri qazanmasını çətinləşdirə bilər.
Hansı güc qrupları müsbət mənfəətliliklə əlaqələndirilib?
| Müştəri seqmenti | Mənbədə göstərilən güc səviyyəsi | Mənbə nəticəsi |
|---|---|---|
| Yaşayış | 3.500 VA-dan yuxarı | Daha ardıcıl müsbət mənfəət və daha yüksək xalis mənfəət marjası |
| Kommersiya | 6.600 VA-dan yuxarı | Daha ardıcıl müsbət mənfəətlilik |
| Sənaye | 14 kVA-dan yuxarı | Daha ardıcıl müsbət mənfəətlilik |
| Dövlət | 6.600 VA-dan yuxarı | Daha ardıcıl müsbət mənfəətlilik |
| Xüsusi xidmət | 6.600 VA-dan yuxarı | Nəticələr bölməsində müsbət mənfəətliliklə əlaqələndirilib |
Bu hədlər bütün enerji paylama şirkətləri üçün universal maliyyə hədləri deyil. Bunlar PT Z-nin araşdırılan müştəri və tarif quruluşundakı vaka nəticələridir.
Niyə yüksək istehlaklı müştərilər daha üstün görünə bilər?
Mənbə yüksək həcmli müştərilərin sabit və yarımsabit xərcləri daha yaxşı mənimsəyə bildiyini və istehlak artdıqda əlavə əməliyyat xərcinin eyni nisbətdə artmaya biləcəyini müzakirə edir. Bu vəziyyət enerji paylanmasında miqyas iqtisadiyyatı məntiqi ilə əlaqələndirilir.
Lakin bu əlaqə bütün müştərilər üçün avtomatik deyil. Məqalə xüsusilə bəzi iri sənaye, traction və bulk müştərilərin yüksək istehlak və strateji əhəmiyyət daşımasına baxmayaraq mənfəətsiz qala bildiyini göstərir. Bunun səbəbi mənfəətliliyin yalnız istehlak miqdarından deyil, tarif quruluşu və xərclərdən də asılı olmasıdır.
Type A müştərilər niyə vacibdir?
Type A müştərilər eyni zamanda:
- strateji,
- significant,
- mənfəətli
olan müştəri qruplarıdır.
Mənbə bu qrupu PT Z-nin müştəri portfelinin əsas dəyər sürücüsü kimi qiymətləndirir və uzunmüddətli müştəri münasibətlərində, xidmət etibarlılığında və infrastruktur planlaşdırılmasında prioritet verilməsini tövsiyə edir.
Type B müştərilər niyə dərhal tərk edilməməlidir?
Type B müştərilər strateji və significant olmalarına baxmayaraq mənfəətli deyillər. Mənbə xüsusilə bəzi iri sənaye, traction və bulk müştəriləri bu kontekstdə müzakirə edir.
Bu qruplar yüksək istehlak və ya sistem baxımından mühüm rollarına görə şirkət üçün strateji dəyər daşıya bilər. Buna görə tədqiqatçılar bu müştərilərdən imtina etməyi tövsiyə etmək əvəzinə:
- tarif quruluşunun yenidən qiymətləndirilməsi,
- xərc səmərəliliyinin artırılması,
- xidmət şərtlərinin yenidən nəzərdən keçirilməsi
kimi düzəldici yanaşmaları müzakirə edirlər.
Type D müştərilər ictimai xidmət öhdəliyini necə görünən edir?
Type D müştərilər strateji olsalar da, significant və mənfəətli deyillər. Sosial, yaşayış, kommersiya və dövlət seqmentlərindəki bəzi qrupların bu sinfə daxil olması dövlət müəssisəsinin yalnız mənfəət maksimallaşdırılması ilə idarə oluna bilməyəcəyini göstərir.
Mənbə bu qrupların sosial-iqtisadi və ya tənzimləyici səbəblərlə xidmət çərçivəsində saxlanıla biləcəyini və yaranan maliyyə yükünün açıq subsidiya və ya kompensasiya mexanizmləri ilə idarə edilməsinin vacib olduğunu müdafiə edir.
Type G niyə fərqlidir?
Type G müştərilər mənfəətli olsalar da, strategic və significant kimi təsnif edilmir. Mənbə bu nəticədən mənfəətliliyin təkbaşına uzunmüddətli strateji əhəmiyyət demək olmadığını göstərmək üçün istifadə edir.
Müştəri qrupu şirkət üçün müsbət maliyyə töhfəsi yarada bilər; lakin istehlak intensivliyi və ya sistem baxımından strateji rolu aşağıdırsa, bu qrupa həddindən artıq resurs ayırmaq uzunmüddətli dövrdə eyni ölçüdə fayda verməyə bilər.
Tədqiqatın dəstəklədiyi nəticələr
- PT Z-də müştəri mənfəətliliyi müştəri seqmentləri arasında nəzərəçarpacaq dərəcədə fərqlənir.
- Quraşdırılmış güc, istehlak intensivliyi və tarif quruluşu mənfəətlilik quruluşu ilə əlaqəlidir.
- Aşağı güclü müştəri qrupları bir çox seqmentdə mənfi mənfəətlilik göstərir.
- Orta və yüksək güclü müştərilər bir çox seqmentdə daha yüksək mənfəətlilik göstərir.
- KWh satış həcmi müştəri xərclərinin bölüşdürülməsində mühüm cost driver kimi istifadə oluna bilər.
- Müştərinin strateji olması onun mütləq mənfəətli olması demək deyil.
- Type A müştərilər həm maliyyə, həm də strateji baxımdan ən güclü qrupu təmsil edir.
- Type B və Type D kimi qruplar ictimai xidmət öhdəliyi ilə şirkət mənfəətliliyi arasındakı gərginliyi görünən edir.
- Müştəri səviyyəsində mənfəətlilik təhlili şirkətin fərqləndirilmiş müştəri və resurs idarəetməsi aparmasına kömək edə bilər.
Tədqiqatın dəstəkləmədiyi nəticələr
- Tədqiqat bütün enerji paylama şirkətlərində eyni güc hədlərinin eyni mənfəət nəticəsini verəcəyini göstərmir.
- Mənbə hər müştəri seqmentinin faktiki rupiah ilə gəlir, xərc və mənfəət dəyərlərini dərc etmir.
- Mənbə bütün xərc hovuzları üçün ətraflı ABC bölgü düsturlarını dərc etmir.
- Tədqiqat gücün təkbaşına mənfəətliliyə səbəb olduğunu statistik olaraq sübut etmir.
- Tədqiqat reqressiya, p dəyəri və ya etibar intervalı ilə səbəbiyyət testi aparmır.
- Type E, Type F və Type H-nin hərf-kombinasiya uyğunluğu yüklənmiş məqalə mətnində açıq şəkildə verilmir.
- Tədqiqat başqa şirkətlərdə və ya başqa tənzimləyici mühitlərdə eyni müştəri təsnifatının dəyişmədən tətbiq olunacağını təsdiqləmir.
- Mənbədə göstərilən “growth potential” anlayışı üçün ayrıca kəmiyyət həddi və ya hesablama düsturu dərc olunmayıb.
Metodoloji və hesabat məhdudiyyətləri
Tək şirkət vakası: Nəticələr PT Z-nin özünəməxsus əməliyyat, tarif və tənzimləyici quruluşuna aiddir.
Tam müştəri mənfəətliliyi məlumat cədvəli yoxdur: Məqalə hansı güc və müştəri qruplarının mənfəətli və ya mənfəətsiz olduğunu bildirir, lakin ətraflı pul ifadəli seqment cədvəli təqdim etmir.
ABC-nin yenidən istehsal edilə bilməsi məhduddur: KWh əsas cost driver kimi göstərilib, lakin bütün xərc hovuzlarının bölgü əmsalları və aralıq hesablamaları dərc edilməyib.
Table 1 çatışmazlığı: Mətn müsahibə iştirakçılarının qısaltmalarının Table 1-də olduğunu bildirir; yüklənmiş PDF-də həmin cədvəl görünmür.
Müsahibə seçmə sayı aydın deyil: Vəzifələr sadalanır, lakin neçə nəfərin müsahibədə iştirak etdiyi açıq şəkildə göstərilmir.
Statistik nəticə çıxarma məhduddur: Tədqiqat təsviri təhlil və explanation-building istifadə edir; hipotez testi, p dəyəri, etibar intervalı və ya reqressiya modeli bildirilmir.
Growth potential ölçümü təfərrüatlandırılmayıb: Metod axınında böyümə potensialının qiymətləndirilməsindən bəhs olunsa da, onun hesablama qaydası və ya hədd dəyəri təqdim edilmir.
Mənbə və Metod Qeydi
Orijinal başlıq: MEASUREMENT OF CUSTOMER PROFITABILITY AND ANALYSIS OF CUSTOMER CHARACTERISTICS AT PT Z: A CASE STUDY OF AN ENERGY DISTRIBUTION COMPANY
Müəlliflər: Priyo Sembodo; Evony Silvino Violita.
Müəllif sırası: Priyo Sembodo birinci, Evony Silvino Violita ikinci müəllifdir.
Afiliyasiya: Hər iki müəllif üçün Universitas Indonesia, Depok, Indonesia.
Müəllif e-poçt məlumatı: PDF Priyo Sembodo üçün priyo.sbd@gmail.com ünvanını göstərir.
Corresponding author: PDF-də açıq corresponding author işarəsi və ya ayrıca bəyan yoxdur.
Bərabər töhfə / bərabər birinci müəlliflik: Mənbədə göstərilməyib.
Jurnal: Indonesian Interdisciplinary Journal of Sharia Economics (IIJSE).
Cild / say: Vol. 9, No. 2 (2026).
Səhifələr: 15564–15573.
e-ISSN: 2621-606X.
DOI: 10.31538/iijse.v9i2.9574.
Rəsmi nəşr tarixi: 10 iyun 2026.
Nəşriyyat: Universitas KH Abdul Chalim, Prodi Ekonomi Syariah / Indonesian Interdisciplinary Journal of Sharia Economics.
Mənbə növü: Resenziyalı orijinal tədqiqat məqaləsi; kəmiyyət vaka tədqiqatı və keyfiyyət dəstəkləyici məlumatlar.
Resenziya: Jurnalın rəsmi siyasəti double-blind peer review və hər məqalə üçün iki rəyçi olduğunu bildirir.
Lisenziya: Jurnalın rəsmi resenziya/lisenziya səhifəsi və DOAJ qeydi Creative Commons Attribution-ShareAlike 4.0 International — CC BY-SA 4.0 göstərir.
Açar sözlər: Customer Profitability; Customer Characteristics; Activity-Based Costing; Energy Distribution; Customer Relationship Management.
Tədqiqat konteksti: Mənbədə PT Z kimi anonimləşdirilmiş, enerji paylanması sahəsində fəaliyyət göstərən dövlət müəssisəsi.
2024 müştəri sayı: 5.403.929.
Əməliyyat quruluşu: 16 customer service unit və 1 distribution control unit olmaqla 17 bölmə.
Coğrafi fəaliyyət sahəsi: Special Capital Region of Jakarta, West Java və Banten Provinces.
Əsas tədqiqat problemi: Müştəri sayındakı artıma baxmayaraq mənfəətliliyin eyni istiqamətdə artmaması və şirkətin müştəri növü səviyyəsində strukturlaşdırılmış mənfəətlilik ölçümünə malik olmaması.
Məlumat dövrü: 2020–2024 maliyyə və müştəri məlumatları; 2024 müştəri sayı və enerji paylama həcmi müştəri xarakteristikası təhlilində xüsusilə istifadə olunur.
Birincil məlumat: Accounting Manager, Planning Manager, Operations and Maintenance Manager, Assistant Manager of Revenue Protection və Customer Service əməkdaşları ilə müsahibələr.
Müsahibə növləri: Strukturlaşdırılmış və strukturlaşdırılmamış müsahibələr.
İkincil məlumat: Maliyyə hesabatları, müştəri hesabatları və müştəri növlərinə görə enerji paylama hesabatları.
Əsas təhlil metodu: Customer Profitability Analysis (CPA).
Maya dəyəri yanaşması: Activity-Based Costing (ABC).
Əsas xərc amili: Electricity sales volume — satılan elektrik miqdarı, kWh.
Gəlir komponentləri: Elektrik satışları, dövlət elektrik subsidiyaları və compensation.
Xərc komponentləri: Elektrik enerjisinin satınalınması, texniki xidmət, personal, əsas vəsait amortizasiyası, inzibati xərclər, icarə xərcləri və digər əməliyyat xərcləri.
Məlumat təhlili yanaşması: Təsviri təhlil və explanation-building.
Müştəri xarakteristikası ölçüləri: Profitable, significant və strategic.
Profitable tərifi: Müsbət müştəri mənfəətliliyi yaradan müştəri növü.
Significant tərifi: Müştəri başına orta elektrik istehlakı şirkət üzrə müştəri başına ortalamadan yüksək olan müştəri növü.
Strategic tərifi: Quraşdırılmış güc, tarif quruluşu, iqtisadi qiymətqoymaya yaxınlıq, biznes sabitliyinə töhfə və ya dövlət siyasəti çərçivəsində subsidiya öhdəliyinə görə strateji hesab edilən müştəri növü.
Type A: Strategic + significant + profitable.
Type B: Strategic + significant + not profitable.
Type C: Strategic + profitable + not significant.
Type D: Strategic + not significant + not profitable.
Type G: Profitable + not strategic + not significant.
Type E/F/H: Yüklənmiş məqalə mətni bu tiplərin üçölçülü kombinasiyalarını ayrıca müəyyən etmir; Verianla hərf uyğunluğunu təxmin etmir.
Aşağı güc nəticəsi: Sosial, yaşayış, kommersiya, sənaye və dövlət seqmentlərində 450–900 VA kimi aşağı güc qrupları ümumilikdə mənfi mənfəətlilik göstərir.
Yaşayış üçün müsbət mənfəətliliklə əlaqələndirilən hədd: 3.500 VA-dan yuxarı.
Kommersiya müştərisi üçün müsbət mənfəətliliklə əlaqələndirilən hədd: 6.600 VA-dan yuxarı.
Sənaye müştərisi üçün müsbət mənfəətliliklə əlaqələndirilən hədd: 14 kVA-dan yuxarı.
Dövlət və special service üçün nəticələr bölməsində göstərilən hədd: 6.600 VA-dan yuxarı.
Statistik testlər: Mənbə hipotez testi, p dəyəri, etibar intervalı, reqressiya və ya təsir ölçüsü bildirmir.
Mənbədə elmi tənlik: Nömrələnmiş tənlik yoxdur. Verianla mətnindəki \(CP_j=R_j-C_j\) göstərimi mənbədə açıq şəkildə təsvir edilən hesablama məntiqinin öyrədici ifadəsidir.
Table 1 problemi: Mənbə mətni müsahibə iştirakçılarının qısaltmaları üçün Table 1-ə yönləndirir, lakin yüklənmiş PDF-in vizual səhifələrində Table 1 görünmür.
Maliyyələşdirmə: Yüklənmiş PDF-də ayrıca maliyyələşdirmə bəyanı yoxdur.
Maraqların toqquşması: Yüklənmiş PDF-də ayrıca conflict-of-interest bəyanı yoxdur.
Məlumatların əlçatanlığı: Ayrıca açıq məlumat deposu və ya data availability statement yoxdur.
Müəllif töhfələri: Ayrıca CRediT/müəllif töhfəsi bəyanı yoxdur.
Etika komitəsi: Yüklənmiş məqalədə ayrıca etika komitəsi/razılıq bəyanı görünmür.
Əsas şərh məhdudiyyəti: Nəticələr PT Z adlı tək enerji paylama müəssisəsinin araşdırılmış maliyyə və əməliyyat quruluşuna aiddir. Tarifləri, subsidiya siyasətləri, enerji xərcləri və müştəri tərkibi fərqli olan başqa təşkilatlara eyni hədlərlə birbaşa ümumiləşdirilməməlidir.
Yenidən istehsal edilə bilmə məhdudiyyəti: Tam seqment gəlir-xərc cədvəlləri və bütün ABC bölgü əmsalları dərc edilmədiyinə görə mənbədə bildirilən müştəri mənfəətliliyi nəticələrinin hamısı müstəqil şəkildə yenidən hesablana bilmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib