


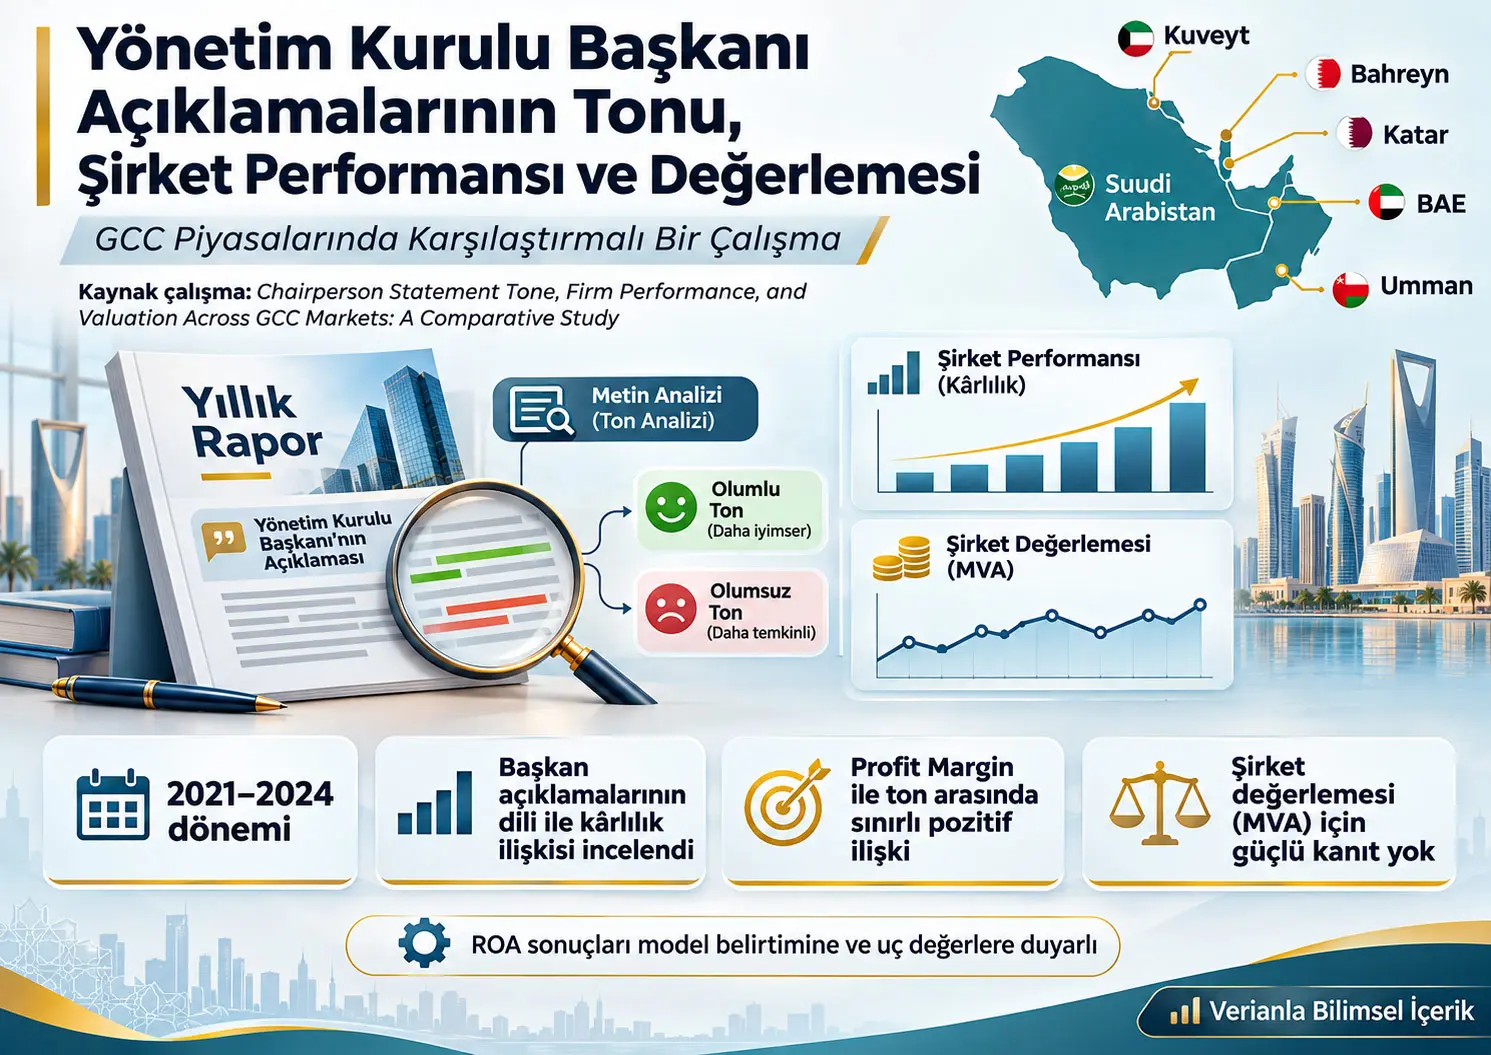
Yönetim kurulu başkanı açıklaması tonu (Chairperson-statement tone), bir şirketin yıllık raporundaki başkan açıklamasında finansal bağlam açısından olumlu ve olumsuz kabul edilen kelimelerin göreli dengesini sayısallaştıran bir metinsel duygu ölçüsüdür. Bu çalışma, Körfez İşbirliği Konseyi (Gulf Cooperation Council, GCC) piyasalarında halka açık finans dışı şirketlerin başkan açıklamalarındaki tonun şirket kârlılığı ve şirket değerlemesiyle ilişkili olup olmadığını incelemektedir. Ton, finansal metinler için geliştirilmiş Loughran–McDonald sözlüğüyle; kârlılık aktif kârlılığı (Return on Assets, ROA) ve Profit Margin ile; şirket değerlemesi ise Market Value-to-Assets (MVA) oranıyla ölçülmüştür. Araştırma 2021–2024 dönemini kapsayan dengesiz panel veri kullanmakta ve sonuçları nedensel etki olarak değil, değişkenler arasındaki istatistiksel ilişkiler olarak yorumlamaktadır.
Temel sabit etkiler modellerinde ROA ile başkan açıklaması tonu arasındaki katsayı pozitif olmakla birlikte istatistiksel olarak anlamlı değildir. Profit Margin katsayısı ise pozitif ve yalnız %10 anlamlılık düzeyinde marjinal olarak anlamlıdır. Finansal değişkenlerdeki aşırı uçların etkisini azaltmak için yapılan winsorisation sonrasında hem ROA hem Profit Margin katsayıları %5 düzeyinde anlamlı hale gelmektedir. Buna karşılık alternatif ton tanımı ve bir yıl gecikmeli kârlılık modelleri aynı istatistiksel kanıtı üretmemektedir. Bu değişkenlik, kârlılık ile anlatı tonu arasındaki ilişkinin kullanılan model belirtimine ve örneklem bileşimine duyarlı olduğunu göstermektedir.
Şirket değerlemesi açısından sonuç daha temkinlidir. Başkan açıklaması tonunun MVA üzerindeki katsayısı iki temel modelde de negatif yönde tahmin edilmiş, ancak istatistiksel olarak anlamlı bulunmamıştır. Güven aralıkları sıfırı içerdiği gibi hem pozitif hem negatif yönde ekonomik açıdan önemsiz sayılamayacak ilişkileri de kapsamaktadır. Dolayısıyla araştırma “tonun şirket değeri üzerinde hiçbir ilişkisi yoktur” sonucuna değil, mevcut örneklem ve yöntemle sistematik bir ilişkiyi göstermek için yeterli kanıt bulunmadığı sonucuna ulaşmaktadır.
Ülkeler arası analiz de tek tip bir GCC sonucu ortaya koymamaktadır. ROA ile ton arasındaki ilişki Kuveyt ve Katar'da pozitif ve istatistiksel olarak anlamlı görünürken, beş ülkeyi birlikte değerlendiren Wald testi ROA katsayılarının ülkeler arasında farklı olduğuna ilişkin kanıt üretmektedir. Ancak Katar dışlandığında bu heterojenlik kanıtı zayıflamaktadır. Profit Margin için ise ülke katsayılarında bazı bireysel anlamlılıklar görülmesine rağmen ortak Wald testi sistematik ülke farklılığı göstermemektedir. Bu nedenle sonuçların ülke kurumları, yönetişim yapıları veya düzenlemeler tarafından açıklanmış olduğu iddia edilemez; çalışma bu mekanizmaları doğrudan test etmemiştir.
Başkan açıklaması neden ayrı bir araştırma konusu?
Şirketlerin yıllık raporları yalnız finansal tablolardan oluşmaz. Yönetim, şirketin faaliyetlerini, karşılaştığı koşulları ve geleceğe ilişkin değerlendirmelerini anlatısal bölümlerde de açıklar. Yönetim kurulu başkanı açıklaması bu anlatısal bölümlerden biridir ve yönetimin şirket performansını kendi sözcükleriyle açıklamasına olanak verir.
Bu açıklamaların önemli özelliği, muhasebe tablolarındaki sayısal verilerden farklı olarak dilsel seçimler içermesidir. Aynı finansal sonuç, farklı kelimelerle daha iyimser, daha temkinli veya daha olumsuz biçimde anlatılabilir. Araştırmanın temel problemi bu dil farklılığının şirketin gerçek finansal performansıyla ne ölçüde birlikte hareket ettiğini anlamaktır.
Çalışma burada iki teorik açıklamayı karşı karşıya getirir: sinyalleme teorisi ve izlenim yönetimi teorisi. Her iki yaklaşım da pozitif dil kullanımını açıklayabilir; fakat yönetimin neden pozitif dil kullandığı konusunda farklı mekanizmalar öngörür.
Sinyalleme ile İzlenim Yönetimi Arasındaki Fark Nedir?
Sinyalleme yaklaşımında iyi performans gösteren şirket yönetimi güçlü finansal durumunu yatırımcı ve diğer paydaşlara daha pozitif bir dille aktarabilir; izlenim yönetiminde ise zayıf performans gösteren şirket yönetimi olumsuz durumu daha iyi göstermek amacıyla pozitif anlatımı kullanabilir. Bu araştırmanın gözlemsel tasarımı, bulunan ton–kârlılık ilişkilerinin bu iki mekanizmadan hangisinden kaynaklandığını ayırt edememektedir.
Bu ayrım çok önemlidir. Pozitif ton ile yüksek kârlılık birlikte görülse bile yalnız bu ilişkiye dayanarak “yönetim doğru sinyal veriyor” sonucu çıkarılamaz. Aynı şekilde zayıf finansal performans ile pozitif tonun birlikte görülmesi de tek başına bilinçli manipülasyonun kanıtı değildir. Yönetim davranışının nedenini belirlemek için bu çalışmada kullanılmayan farklı araştırma tasarımları gerekir.
Araştırmanın üç temel hipotezi
Çalışma üç hipotez üzerinden ilerlemektedir. İlk hipotez, başkan açıklamasının tonunun şirket finansal performansıyla sistematik olarak ilişkili olduğunu öngörür. İkinci hipotez, bu ilişkinin GCC piyasaları arasında değişebileceğini öngörür. Üçüncü hipotez ise başkan açıklaması tonunun Market Value-to-Assets ile ölçülen şirket değerlemesiyle ilişkili olduğunu öne sürer.
| Hipotez | Test edilen ilişki | Temel soru |
|---|---|---|
| H1 | Kârlılık → anlatı tonu ilişkisi | Finansal performans değiştikçe başkan açıklamasındaki ton sistematik biçimde değişiyor mu? |
| H2 | Ülkeye göre kârlılık–ton ilişkisi | Bu ilişki GCC ülkelerinde aynı büyüklükte mi? |
| H3 | Ton–MVA ilişkisi | Daha pozitif veya negatif anlatı tonu şirket değerlemesiyle ilişkili mi? |
Örneklem hangi şirketlerden oluşturuldu?
Araştırma 2021–2024 dönemindeki halka açık finans dışı şirketlere odaklanmaktadır. Finans şirketleri örneklem dışında bırakılmıştır. İncelenen borsalar Saudi Arabia Tadawul, Abu Dhabi Securities Exchange, Boursa Kuwait, Dubai Financial Market, Qatar Stock Exchange, Muscat Stock Exchange ve Bahrain Bourse'dur. Yedi borsa bulunmasının nedeni Birleşik Arap Emirlikleri'nin Abu Dhabi ve Dubai olmak üzere iki ayrı piyasa kaynağıyla temsil edilmesidir.
Başkan açıklamaları öncelikle ilgili borsaların sitelerindeki yıllık raporlardan alınmıştır. Rapor burada bulunamazsa şirketin yatırımcı ilişkileri sayfasına başvurulmuştur. Finansal değişkenlerin kaynağı Orbis veri tabanıdır.
Metin analizi yalnız orijinal olarak İngilizce yayımlanmış başkan açıklamalarını kapsamaktadır. Arapça yayımlanan açıklamalar İngilizceye çevrilmemiştir. Bunun nedeni, çevirinin kullanılan finansal duygu sözlüğünün yakaladığı sözcüksel özellikleri değiştirebilmesidir. Bu karar ölçüm tutarlılığını korur; ancak sonuçların GCC şirketlerinin bütün anlatısal açıklamalarını temsil etme derecesini sınırlandırabilir.
Dengesiz panel veri ne demektir?
Panel veri, aynı şirketlerin birden fazla yıldaki gözlemlerini birlikte inceleyen veri yapısıdır. Dengesiz panel ise her şirketin her yıl için eksiksiz gözlemi bulunmadığı paneldir. Bu çalışmada bazı yıllık raporlarda uygun başkan açıklaması bulunmaması veya bazı finansal değişkenlerin eksik olması nedeniyle bütün şirketler 2021, 2022, 2023 ve 2024 yıllarının tamamında modele girmemektedir.
Bu nedenle “643 gözlem” ifadesi 643 farklı şirket anlamına gelmez. ROA modelindeki 643 firma-yıl gözlemi 263 şirkete; Profit Margin modelindeki 607 firma-yıl gözlemi ise 256 şirkete aittir.
Başkan açıklamaları yıllık raporlardan nasıl çıkarıldı?
Çalışmada başkan açıklamalarının büyük bölümü Python tabanlı otomatik bir süreçle yıllık raporlardan çıkarılmıştır. Sistem “Chairman's Statement”, “Chairman's Message”, “Chairperson's Statement”, “Board of Directors' Message” gibi çeşitli başlık kalıplarını aramış; daha sonra metnin gerçekten anlatısal bir başkan açıklaması olup olmadığını belirlemek için “Dear Shareholders”, “On behalf of the Board”, “I am pleased to present” gibi açılış işaretleri ve çeşitli kapanış/sınır kuralları kullanmıştır.
Metin çıkarma işlemi nasıl doğrulandı?
Otomatik metin çıkarımının hatasız olduğu varsayılmamıştır. Kaynak, farklı hata risklerini kapsayan hedefli bir doğrulama süreci yürütmüştür. Tamamlanan 90 manuel değerlendirmede 38 vaka düzeltme gerektirmeden tutulmuş, 43 vakada sınır düzeltmesi yapılmış, 6 vaka teknik incelemeye alınmış ve 3 vaka yanlış pozitif olarak belirlenmiştir. Teknik incelemeye alınan altı vakanın üçü kullanılabilir başkan açıklaması üretmiş, diğer üçü dışlanmıştır.
Bunun ardından 40 kullanılabilir Kuveyt dışı açıklama doğrudan özgün yıllık raporlarla yeniden karşılaştırılmıştır. Bunların 37'si kaynakla eşleşmiş, üçünde önemli çıkarım hatası saptanmıştır: birinde gömülü tablo çevresinde metin bozulması, ikisinde ise açıklama sonunun erken kesilmesi görülmüştür. Bu üç kayıt düzeltilmiş, ton puanları yeniden hesaplanmış ve modeller yeniden tahmin edilmiştir.
37/40 oranı genel sistem doğruluğu olarak yorumlanmamalıdır. Kaynak, bu 40 örneğin rastgele genel doğruluk tahmini yapmak için değil, farklı çıkarım risklerini özellikle denetlemek için seçildiğini açıkça belirtmektedir. Kuveyt için ayrıca yıllara göre tabakalandırılmış 20 açıklama kontrol edilmiş ve 20'sinin tamamı kaynak dokümanlarla eşleşmiştir; bu sonuç da aynı nedenle genel doğruluk oranı olarak sunulmamaktadır.
Başkan Açıklaması Tonu Nasıl Hesaplanıyor?
Çalışmanın ana ton ölçüsü, Loughran–McDonald finansal duygu sözlüğünde pozitif ve negatif olarak sınıflanan kelimelerin farkını bu iki kelime grubunun toplamına bölmektedir; böylece puan, metindeki bütün kelimelerin sayısını değil, özellikle finansal duygu taşıdığı kabul edilen pozitif ve negatif kelimeler arasındaki dengeyi ölçmektedir.
Açıklama metni önce küçük harfe çevrilmekte, alfabetik olmayan karakterler kaldırılmakta ve metin boşluklara göre kelimelere ayrılmaktadır. Loughran–McDonald sözlüğündeki pozitif ve negatif terimler de küçük harfe çevrilerek her kelime sözlük listeleriyle eşleştirilmektedir.
Çalışmanın Denklem (1)'de kullandığı temel ton ölçüsü:
\[ Tone_{i,t}= \frac{PositiveWords_{i,t}-NegativeWords_{i,t}} {PositiveWords_{i,t}+NegativeWords_{i,t}} \tag{1} \]
şeklindedir. Burada \(i\) şirketi, \(t\) yılı, \(PositiveWords_{i,t}\) pozitif sınıflandırılan finansal kelime sayısını ve \(NegativeWords_{i,t}\) negatif sınıflandırılan finansal kelime sayısını gösterir.
Ton formülünün matematiksel anlamı
Pay, pozitif kelime sayısından negatif kelime sayısının çıkarılmasıyla elde edilen net duygu farkıdır. Payda ise pozitif ve negatif finansal duygu kelimelerinin toplamıdır. Paydanın pozitif olduğu durumda ölçünün matematiksel aralığı −1 ile +1'dir.
- Tone = +1: Duygu taşıyan ve sözlük tarafından eşleştirilen kelimeler içinde negatif kelime yoktur.
- Tone = 0: Pozitif ve negatif eşleşmiş kelimelerin sayısı birbirine eşittir.
- Tone < 0: Negatif finansal kelimeler pozitif kelimelerden fazladır.
- Tone > 0: Pozitif finansal kelimeler negatif kelimelerden fazladır.
Burada önemli bir ayrım vardır: Tone = +1 olması, açıklamadaki bütün kelimelerin “pozitif” olduğu anlamına gelmez. Temel formülün paydasına yalnız Loughran–McDonald listelerinde pozitif veya negatif olarak eşleşen kelimeler girer. Nötr veya sözlükte duygu kategorisine girmeyen kelimeler ana ton oranının paydasını büyütmez.
Kaynakta açık olmayan durum: Bir açıklamada \(PositiveWords+NegativeWords=0\) olması halinde payda sıfır olacağından temel denklem matematiksel olarak tanımsız hale gelir. Makale metni bu özel durumda hangi programlama kuralının uygulandığını açıkça belirtmemektedir. Bu boşluk Verianla anlatımında varsayımla doldurulmamıştır.
Alternatif ton ölçüsü neden kullanıldı?
Duyarlılık analizinde çalışma tonun farklı bir tanımını da kullanır:
\[ Tone^{TW}_{i,t}= \frac{Positive_{i,t}-Negative_{i,t}} {TotalWords_{i,t}} \tag{2} \]
Bu alternatif ölçünün payı değişmez; pozitif ve negatif kelime farkı yine kullanılır. Değişen bölüm paydadır. Bu kez paydada yalnız duygu kelimeleri değil, açıklamadaki toplam kelime sayısı bulunur.
Dolayısıyla Denklem (1) “pozitif ve negatif finansal dilin kendi içindeki dengesi nedir?” sorusuna daha yakındır. Denklem (2) ise “net pozitiflik veya negatiflik bütün açıklama uzunluğu içinde ne kadar yoğun?” sorusunu daha fazla yansıtır. İki ölçünün ölçeği farklı olduğu için regresyon katsayılarının büyüklükleri doğrudan karşılaştırılmamalıdır.
ROA, Profit Margin ve MVA neyi ölçüyor?
ROA (Return on Assets / Aktif Kârlılığı), şirketin net gelirini toplam varlıklarına göre ölçekler:
\[ ROA=\frac{Net\ Income}{Total\ Assets} \]
ROA, şirketin sahip olduğu varlık tabanını ne ölçüde net gelire dönüştürdüğüne ilişkin bir kârlılık göstergesidir. Çalışmada ROA yüzde olarak kullanılmaktadır.
Profit Margin, net gelirin işletme gelirine oranıdır:
\[ Profit\ Margin= \frac{Net\ Income}{Operating\ Revenue} \]
Bu oran, satış veya faaliyet geliri ölçeği karşısında ne kadar net gelir oluştuğunu gösterir. ROA ile Profit Margin aynı kârlılık kavramının farklı ekonomik boyutlarını ölçtüğü için, araştırmanın bu iki göstergeyi ayrı modellerde kullanması sonuçların tek bir kârlılık tanımına bağlı kalıp kalmadığını incelemeye olanak verir.
Market Value-to-Assets (MVA) ise:
\[ MVA= \frac{Market\ Capitalisation}{Total\ Assets} \]
şeklinde tanımlanır. Burada amaç şirketin piyasa değerini varlık tabanına göre ölçeklemektir. MVA, araştırmanın şirket değerlemesi modelindeki bağımlı değişkendir.
Kontrol değişkenleri neden kullanıldı?
Profitability–tone modellerinde şirket büyüklüğü, varlığa dayalı solvency ratio ve market-to-book ratio kontrol değişkeni olarak kullanılmıştır. Şirket büyüklüğü toplam varlıkların doğal logaritmasıyla ölçülmektedir.
Kontrol değişkenlerinin amacı bir şirketin tonuyla kârlılığı arasındaki tahmini ilişkiyi, modele dahil edilmiş diğer gözlenebilir finansal özelliklerden istatistiksel olarak ayırmaktır. Ancak kontrol değişkeni kullanılması, gözlenmeyen bütün farklılıkların ortadan kaldırıldığı veya nedensellik kurulduğu anlamına gelmez.
Sabit Etkiler Modeli Bu Çalışmada Ne Yapıyor?
Firma sabit etkileri şirketin araştırma dönemi boyunca değişmeyen özelliklerini, yıl sabit etkileri ise belirli yılda şirketlerin tümünü etkileyebilen ortak dönemsel unsurları kontrol etmeye çalışır; böylece temel katsayılar büyük ölçüde aynı şirket içindeki zaman değişimleri üzerinden tahmin edilir, ancak zamanla değişen gözlenmemiş faktörler nedeniyle nedensellik yine garanti edilmez.
Çalışmanın kârlılık modeli Denklem (3)'te şöyledir:
\[ Tone_{i,t} = \alpha +\beta_1 Profitability_{i,t} +\beta_2 FirmSize_{i,t} +\beta_3 Solvency_{i,t} +\beta_4 MTB_{i,t} +\mu_i +\lambda_t +\varepsilon_{i,t} \tag{3} \]
Denklemde \(Tone_{i,t}\), şirket \(i\)'nin \(t\) yılındaki başkan açıklaması tonudur. \(Profitability_{i,t}\) ayrı modellerde ROA veya Profit Margin'dir. \(FirmSize\), \(Solvency\) ve \(MTB\) kontrol değişkenleridir. \(\alpha\) sabit terimdir. \(\mu_i\) şirket sabit etkisini, \(\lambda_t\) yıl sabit etkisini, \(\varepsilon_{i,t}\) ise modelde açıklanmayan şirket-yıl bileşenini temsil eder.
Buradaki ana katsayı \(\beta_1\)'dir. Pozitif \(\beta_1\), diğer model bileşenleri kontrol edildiğinde daha yüksek kârlılığın daha yüksek ton puanıyla birlikte hareket ettiğini gösterir. Negatif \(\beta_1\) ters yönde ilişki gösterirdi. Ancak katsayının işareti tek başına yeterli değildir; belirsizlik ve istatistiksel anlamlılık da değerlendirilmelidir.
Şirket değerlemesi modeli
MVA modeli Denklem (4)'te şöyledir:
\[ MVA_{i,t} = \alpha +\beta_1 Tone_{i,t} +\beta_2 Profitability_{i,t} +\beta_3 FirmSize_{i,t} +\beta_4 Solvency_{i,t} +\mu_i +\lambda_t +\varepsilon_{i,t} \tag{4} \]
Bu modelde bağımlı değişken artık Tone değil MVA'dır. Ana ilgi katsayısı \(Tone_{i,t}\)'nin önündeki \(\beta_1\)'dir. Bu katsayı, aynı şirkette ton puanındaki farklılıkların MVA ile ne yönde ilişkilendiğini inceler.
MVA modelinde market-to-book kontrol değişkeni kullanılmamıştır. Çalışma bunun nedenini market-to-book oranının bağımlı değişken olan MVA ile yakın ilişkili olması olarak açıklamaktadır. Eklerdeki korelasyon matrislerinde MTB ile MVA arasındaki korelasyon ROA örnekleminde 0,762, Profit Margin örnekleminde 0,764'tür.
Kümelenmiş standart hata ne işe yarıyor?
Aynı şirkete ait farklı yılların hata terimleri birbirinden tamamen bağımsız olmayabilir. Bu nedenle çalışma standart hataları şirket düzeyinde kümelendirmektedir. Bu yöntem regresyon katsayısının kendisini değiştirmek için değil, katsayının belirsizliğini ve dolayısıyla istatistiksel anlamlılığını aynı şirkette zaman içinde oluşabilecek hata korelasyonunu dikkate alarak hesaplamak için kullanılır.
Hausman testi neden yapıldı?
Sabit etkiler ile rassal etkiler modelleri farklı varsayımlara sahiptir. Hausman testi, iki tahmin yaklaşımı arasındaki farkların sistematik olup olmadığını değerlendirir. Çalışmanın ekindeki testlerde ROA modeli için p=0,0050, Profit Margin modeli için p=0,0330 ve MVA için p<0,001 bildirilmiştir. Kaynak bu sonuçları sabit etkiler kullanımını destekleyen bulgular olarak yorumlamaktadır.
VIF neyi kontrol ediyor?
Variance Inflation Factor (VIF), bağımsız değişkenler arasındaki doğrusal ilişkinin regresyon katsayılarının belirsizliğini aşırı büyütüp büyütmediğini değerlendirmek için kullanılan bir tanı ölçüsüdür. Kaynak ekindeki bütün VIF değerleri yaklaşık 1,05–1,19 aralığındadır. Araştırmacı bu değerleri açıklayıcı değişkenlerde sorun oluşturacak düzeyde multicollinearity bulunmadığı şeklinde değerlendirmiştir.
Winsorisation nedir?
Winsorisation, aşırı uç finansal gözlemleri tamamen silmek yerine belirli yüzdelik sınırlarında sınırlayan bir duyarlılık işlemidir. Bu çalışmada sürekli finansal değişkenler 1. ve 99. yüzdeliklerde winsorise edilmiştir. Ton değişkeni winsorise edilmemiştir.
Bu kontrol özellikle önemlidir; çünkü ham örneklemde finansal değişkenlerin aralıkları geniştir. ROA örnekleminde ROA −88,557 ile 75,749 arasında, Profit Margin örnekleminde Profit Margin −83,637 ile 98,277 arasında değişmektedir. Aşırı finansal değerlerin regresyon eğimini ne ölçüde etkilediğini incelemek için winsorisation sonucu temel modelle karşılaştırılmıştır.
Bir yıl gecikmeli model neyi soruyor?
Temel model aynı yıl içindeki kârlılık ile tonu karşılaştırır. Gecikmeli model ise bir önceki yılın ROA veya Profit Margin değerinin sonraki yılın başkan açıklaması tonuyla ilişkili olup olmadığını araştırır. Bu model, \(t-1\) dönemindeki finansal performans ile \(t\) dönemindeki anlatı tonu arasındaki zaman sıralı ilişkiyi incelemeye çalışır.
Ancak gecikmeli model için şirketin ardışık yıllarda verisinin bulunması gerekir. Bu nedenle ROA örneklemi 643'ten 338'e, Profit Margin örneklemi 607'den 308'e düşmektedir. Kaynak, daha küçük örneklemin istatistiksel gücü azaltabileceğini ve anlamsız sonuçların dikkatli yorumlanması gerektiğini özellikle belirtmektedir.
First difference modeli ne yapıyor?
First difference yaklaşımı şirketin seviye değerlerinden ziyade ardışık iki yıl arasındaki değişimleri inceler. Çalışmanın Denklem (5)'i şöyledir:
\[ \Delta Tone_{i,t} = \alpha +\beta_1\Delta Profitability_{i,t} +\beta_2\Delta FirmSize_{i,t} +\beta_3\Delta Solvency_{i,t} +\beta_4\Delta MTB_{i,t} +\lambda_t +\varepsilon_{i,t} \tag{5} \]
\(\Delta\) sembolü aynı şirket için ardışık iki yıl arasındaki farkı gösterir. Örneğin \(\Delta ROA\), şirketin cari yıl ROA'sı ile bir önceki yıl ROA'sı arasındaki değişimdir. Bu tasarım “şirketler birbirinden farklı mı?” sorusundan daha çok “aynı şirkette kârlılık değiştiğinde ton da değişiyor mu?” sorusuna yönelir.
First difference modeli de olası zamanla değişen atlanmış değişkenleri veya ölçüm hatasını otomatik olarak ortadan kaldırmaz. Kaynak bu nedenle bu modeli nedensel tanımlama aracı olarak değil, alternatif bir şirket-içi belirtim olarak yorumlamaktadır.
Çalışmanın Yöntemi ve Bulguları
Örneklemin oluşumu
Kuveyt dışındaki beş GCC piyasasında başkan açıklaması toplama süreci başlangıçta 1648 firma-yıl kaydını kapsamıştır. Bu kayıtların 676'sında açıklama metni elde edilmiştir. Doğrulama sonrasında 10 kayıt dışlanmış ve 666 kullanılabilir Kuveyt dışı ton kaydı kalmıştır. Aynı şirket-yılın iki farklı piyasa kaynağında görünmesinden doğan bir mükerrer kayıt çıkarıldıktan sonra 665 benzersiz Kuveyt dışı gözlem kalmıştır.
Bunlara ayrı süreçle toplanan 148 Kuveyt gözlemi eklendiğinde toplam 813 kullanılabilir ton gözlemi oluşmuştur. Regresyonlarda ihtiyaç duyulan finansal verilerin eksikliği nedeniyle bu sayı ROA modeli için 643, Profit Margin modeli için 607 gözleme düşmüştür.
| Aşama | Firma-yıl gözlemi |
|---|---|
| Kuveyt dışı başlangıç kayıtları | 1648 |
| Metni elde edilen Kuveyt dışı kayıtlar | 676 |
| Doğrulama sonrası kullanılabilir Kuveyt dışı kayıtlar | 666 |
| Mükerrer şirket-yıl çıkarıldıktan sonra benzersiz Kuveyt dışı kayıtlar | 665 |
| Kuveyt kullanılabilir ton kayıtları | 148 |
| Toplam kullanılabilir ton örneklemi | 813 |
| ROA temel regresyon örneklemi | 643 |
| Profit Margin temel regresyon örneklemi | 607 |
Örneklem ülkelere nasıl dağılıyor?
| Ülke | Ton gözlemi | ROA örneklemi | Profit Margin örneklemi |
|---|---|---|---|
| Bahreyn | 27 | 20 | 20 |
| Suudi Arabistan | 255 | 228 | 220 |
| Kuveyt | 148 | 140 | 132 |
| Umman | 297 | 188 | 172 |
| Katar | 26 | 22 | 18 |
| Birleşik Arap Emirlikleri | 60 | 45 | 45 |
| Toplam | 813 | 643 | 607 |
Bahreyn'in ülke karşılaştırmalarında dışlanmasının nedeni bu sınırlı gözlem ve şirket sayısıdır. Ülkeler arası resmi katsayı karşılaştırması bu nedenle Suudi Arabistan, Umman, Kuveyt, Birleşik Arap Emirlikleri ve Katar için yapılmıştır.
Örneklem yıllara göre nasıl dağılıyor?
| Yıl | Ton gözlemi | ROA örneklemi | Profit Margin örneklemi |
|---|---|---|---|
| 2021 | 169 | 119 | 109 |
| 2022 | 189 | 128 | 118 |
| 2023 | 207 | 180 | 169 |
| 2024 | 248 | 216 | 211 |
Daha sonraki yıllarda kullanılabilir gözlem sayısının daha yüksek olması, panelin dengeli olmadığının bir başka göstergesidir. Çalışma, örneklem mevcudiyetinin ülke ve yıllar arasında değiştiğini açık biçimde belirtmektedir.
Temel tanımlayıcı istatistikler
| Değişken | Örneklem | Ortalama | Standart sapma | Minimum | Maksimum |
|---|---|---|---|---|---|
| Tone | ROA modeli, N=643 | 0,655 | 0,298 | −0,463 | 1,000 |
| ROA | N=643 | %4,213 | 9,707 | −88,557 | 75,749 |
| MVA | ROA modeli | 1,131 | 1,277 | 0,000 | 11,840 |
| Tone | Profit Margin modeli, N=607 | 0,670 | 0,290 | −0,463 | 1,000 |
| Profit Margin | N=607 | %14,125 | 22,788 | −83,637 | 98,277 |
| MVA | Profit Margin modeli | 1,140 | 1,291 | 0,000 | 11,840 |
Ortalama tonun her iki örneklemde de pozitif olması, Loughran–McDonald tarafından pozitif sınıflandırılan kelimelerin negatif sınıflandırılan kelimelerden ortalama olarak daha fazla olduğunu gösterir. Bu değer, şirketlerin finansal performansının iyi olduğunu veya açıklamaların nesnel olarak doğru olduğunu kendi başına göstermez.
Temel kârlılık–ton regresyon sonuçları
| Değişken | ROA modeli | Profit Margin modeli |
|---|---|---|
| ROA | 0,002 (SE 0,002) | — |
| Profit Margin | — | 0,003* (SE 0,001) |
| Firma sabit etkileri | Evet | Evet |
| Yıl sabit etkileri | Evet | Evet |
| Gözlem | 643 | 607 |
| Şirket | 263 | 256 |
| Within R² | 0,040 | 0,045 |
* p < 0,10.
ROA katsayısı 0,002'dir ve standart hatası da yaklaşık 0,002'dir. Kaynak bu katsayıyı istatistiksel olarak anlamlı kabul etmemektedir. Dolayısıyla temel model, ROA ile ton arasında GCC genelinde güvenilir biçimde sıfırdan farklı bir ilişki bulunduğu sonucunu desteklemez.
Profit Margin katsayısı yaklaşık 0,003'tür ve %10 düzeyinde marjinal anlamlıdır. Bu sonuç daha yüksek Profit Margin ile daha pozitif ton arasında bir ilişki olabileceğini düşündürmektedir; ancak %5 düzeyindeki daha yaygın anlamlılık eşiğini geçmemesi ve diğer duyarlılık modellerinde sonucun değişebilmesi nedeniyle güçlü ve modelden bağımsız bir kanıt olarak sunulamaz.
Katsayıların ekonomik büyüklüğü
Yazar yuvarlanmamış katsayıları kullanarak bir standart sapmalık ROA artışının, yani yaklaşık 9,71 yüzde puanlık artışın, yaklaşık 0,019 ton puanı artışıyla ilişkili olduğunu hesaplamaktadır. Bu miktar ROA örneklemindeki ortalama tonun yaklaşık %2,9'una karşılık gelmektedir.
Profit Margin'deki bir standart sapmalık, yani yaklaşık 22,79 yüzde puanlık artış ise yaklaşık 0,061 ton puanı artışıyla ilişkilendirilmiştir; bu yaklaşık olarak örneklem ortalama tonunun %9,2'sidir.
Bu ekonomik büyüklük hesapları regresyon katsayılarından türetilmiştir ve özellikle temel katsayıların istatistiksel belirsizliği nedeniyle temkinli yorumlanmalıdır. Ekonomik büyüklük ile istatistiksel güven aynı kavram değildir.
İstatistiksel Olarak Anlamsız Sonuç “İlişki Yok” Demek midir?
Hayır. İstatistiksel olarak anlamlı olmayan bir katsayı, kullanılan örneklem ve model altında sıfırdan farklı sistematik bir ilişki için yeterince güçlü kanıt bulunmadığını gösterir; özellikle geniş güven aralıkları hem pozitif hem negatif ekonomik büyüklükleri kapsıyorsa sonuç “gerçek ilişki kesin olarak sıfırdır” biçiminde yorumlanamaz.
Şirket değerlemesi: MVA modeli
| Özellik | ROA kontrollü model | Profit Margin kontrollü model |
|---|---|---|
| Tone katsayısı | −0,219 | −0,294 |
| Standart hata | 0,208 | 0,246 |
| %95 güven aralığı | −0,628 ile 0,190 | −0,778 ile 0,190 |
| İstatistiksel anlamlılık | Anlamlı değil | Anlamlı değil |
| Gözlem | 643 | 607 |
Tone katsayılarının negatif olması, nokta tahmininin daha pozitif ton ile daha düşük MVA yönünde olduğunu gösterir. Ancak iki güven aralığı da sıfırı içerdiği için araştırma bu negatif yönü güvenilir bir sistematik ilişki olarak kabul etmemektedir.
Bir standart sapmalık ton artışı için tahmin edilen MVA değişimi ROA modelinde −0,065'tir ve %95 güven aralığı −0,187 ile 0,057 arasındadır. Profit Margin modelinde karşılık gelen değer −0,085, güven aralığı ise −0,225 ile 0,055'tir.
Bu aralıklar yalnız sıfırı değil, hem negatif hem de daha küçük pozitif ilişkileri içerir. Bu nedenle çalışmanın ifadesi “değerleme ilişkisi yok” değil, “mevcut veriler sistematik bir değerleme ilişkisi için yeterli kanıt sağlamıyor” şeklindedir.
MVA neden yatırımcı tepkisi olarak yorumlanmıyor?
Araştırmada kullanılan MVA yıllık finansal yıl için Orbis'ten alınan piyasa kapitalizasyonu/toplam varlık oranıdır. Ancak yıllık raporun ve başkan açıklamasının hangi tarihte yayımlandığı toplanmamıştır. Dolayısıyla piyasa kapitalizasyonunun başkan açıklamasından önce mi, sonra mı veya aynı zaman aralığında mı oluştuğu kesin biçimde belirlenememektedir.
Bu nedenle çalışma, “yatırımcılar pozitif başkan açıklamasını gördü ve hisse değerini değiştirdi” türünde bir olay çalışması iddiasında bulunmamaktadır. MVA analizi yalnız aynı dönem içindeki ton ve şirket değerlemesinin birlikte değişip değişmediğini incelemektedir.
Bir yıl gecikmeli kârlılık sonuçları
| Değişken | Katsayı | Standart hata | Gözlem |
|---|---|---|---|
| ROA(t−1) | −0,001 | 0,003 | 338 |
| Profit Margin(t−1) | 0,002 | 0,002 | 308 |
İki gecikmeli katsayı da istatistiksel olarak anlamlı değildir. Bununla birlikte örneklem kaybı çok büyüktür. Çalışma bu nedenle gecikmeli sonuçları “önceki yıl kârlılığı sonraki tonla kesinlikle ilişkili değildir” biçiminde yorumlamamaktadır.
Alternatif ton tanımı
| Kârlılık göstergesi | Katsayı | Standart hata | Sonuç |
|---|---|---|---|
| ROA | 0,000055 | 0,000098 | İstatistiksel olarak anlamlı değil |
| Profit Margin | 0,000095 | 0,000059 | İstatistiksel olarak anlamlı değil |
Temel ton ölçüsünün paydasını değiştirmek kârlılık sonuçlarının istatistiksel gücünü değiştirmektedir. Bu sonuç, kârlılık–ton ilişkisinin anlatı tonunun tam olarak nasıl ölçüldüğüne de duyarlı olduğunu göstermektedir.
Winsorisation sonrası sonuçlar
| Değişken | Katsayı | Standart hata | Anlamlılık |
|---|---|---|---|
| ROA | 0,007 | 0,003 | p < 0,05 |
| Profit Margin | 0,003 | 0,001 | p < 0,05 |
Profit Margin katsayısı temel modeldeki yaklaşık 0,003 büyüklüğünü korurken istatistiksel kanıt güçlenmektedir. ROA katsayısı ise yaklaşık 0,002'den 0,007'ye yükselerek anlamlı hale gelmektedir. Kaynak özellikle ROA'daki bu değişimi, ROA–ton ilişkisinin aşırı finansal gözlemlere duyarlı olduğunun göstergesi olarak yorumlamaktadır.
Bu noktada yanlış yorum şudur: “Winsorisation gerçek sonucu ortaya çıkardı.” Çalışmanın söylediği bu değildir. Doğru yorum, farklı uç değer işlemlerinde ROA katsayısının değişmesi nedeniyle sonucun modelleme kararına duyarlı olduğudur.
First difference sonuçları
| Model | Katsayı | Standart hata | Anlamlılık |
|---|---|---|---|
| ΔROA → ΔTone | 0,004 | 0,002 | p < 0,10 |
| ΔProfit Margin → ΔTone | 0,004 | 0,001 | p < 0,05 |
| Winsorised ΔROA → ΔTone | 0,007 | 0,003 | p < 0,05 |
| Winsorised ΔProfit Margin → ΔTone | 0,004 | 0,002 | p < 0,05 |
Bu sonuçlar şirket içinde kârlılığın yıllık artışıyla tonun daha pozitif yönde değişmesinin birlikte görülebildiğini göstermektedir. Ancak kaynak, first difference modelini de zamanla değişen bütün atlanmış faktörleri ortadan kaldıran nedensel tasarım olarak kabul etmemektedir.
Örneklem kısıtlaması ile model dönüşümünü ayırma kontrolü
First difference modeli yalnız ardışık gözlemleri kullandığı için temel modele göre daha küçük örneklem kullanmaktadır. Yazar, sonuç farklılığının gerçekten matematiksel first-difference dönüşümünden mi yoksa yalnız farklı gözlem grubunun kullanılmasından mı kaynaklandığını incelemek amacıyla sabit etkiler modelini first-difference ile aynı ardışık gözlemler üzerinde yeniden tahmin etmiştir.
| Belirtim | ROA katsayısı | Profit Margin katsayısı |
|---|---|---|
| Tam örneklem sabit etkiler | 0,002 | 0,003* |
| Ardışık gözlem sabit etkiler | 0,005* | 0,004 |
| First difference | 0,004* | 0,004** |
Bu karşılaştırma, tam örneklem sabit etkiler modeli ile first-difference modeli arasındaki farklılığın bir bölümünün yalnız dönüşümden değil, ardışık yılları bulunan farklı örneklem alt grubunun kullanılmasından kaynaklanabileceğini göstermektedir.
Kârlılık ile Ton Arasındaki İlişki GCC Ülkelerinde Aynı mı?
Tam olarak aynı görünmemektedir: ROA için beş ülkenin katsayılarının eşitliği ortak Wald testinde reddedilmektedir, ancak sonuç ülke bileşimine duyarlıdır; Profit Margin için ise ortak Wald testi ülkeler arasında sistematik katsayı farkı olduğunu desteklememektedir.
Ülke bazında ROA ve Profit Margin katsayıları
| Ülke | ROA katsayısı | %95 güven aralığı | Profit Margin katsayısı | %95 güven aralığı |
|---|---|---|---|---|
| Suudi Arabistan | 0,0013 | −0,0040 ile 0,0065 | 0,0018 | −0,0014 ile 0,0050 |
| Umman | 0,0007 | −0,0030 ile 0,0044 | 0,0014 | −0,0040 ile 0,0068 |
| Kuveyt | 0,0138*** | 0,0045 ile 0,0231 | 0,0062* | −0,0006 ile 0,0131 |
| Birleşik Arap Emirlikleri | 0,0143 | −0,0189 ile 0,0475 | 0,0061** | 0,0004 ile 0,0117 |
| Katar | 0,0406** | 0,0070 ile 0,0743 | 0,0077** | 0,0011 ile 0,0144 |
*** p < 0,01; ** p < 0,05; * p < 0,10.
ROA için ülke katsayılarının eşitliğini sınayan ortak Wald testinin p-değeri 0,023'tür. Bu sonuç beş ülkenin ROA–ton katsayılarının tamamının aynı olduğu hipotezine karşı istatistiksel kanıt sağlar.
Profit Margin için aynı testin p-değeri 0,230'dur. Dolayısıyla bazı ülkelerin bireysel Profit Margin katsayıları anlamlı olsa bile ülkeler arasındaki katsayı farklarının tümünü birlikte değerlendiren test sistematik heterojenliği desteklememektedir.
Katar ve Birleşik Arap Emirlikleri neden dikkatli yorumlanmalı?
Katar'ın ROA modeli yalnız 22 gözlem ve 7 şirketten, Profit Margin modeli 18 gözlem ve 6 şirketten oluşmaktadır. Birleşik Arap Emirlikleri'nin iki modelinde de 45 gözlem ve 30 şirket bulunmaktadır. Özellikle Katar'daki küçük örneklem ve bazı ülkelerde şirket içindeki sınırlı finansal değişkenlik, ülke katsayılarının belirsizliğini büyütebilir.
Kaynak bu nedenle ROA heterojenlik sonucunun ülke bileşimine ne kadar bağlı olduğunu ayrıca test etmektedir.
| Belirtim | Gözlem | Ülke sayısı | Wald p-değeri |
|---|---|---|---|
| Tam belirtim, Bahreyn hariç | 623 | 5 | 0,023 |
| Katar hariç | 601 | 4 | 0,066 |
| BAE hariç | 578 | 4 | 0,010 |
| Katar ve BAE hariç | 556 | 3 | 0,027 |
Katar çıkarıldığında p-değerinin 0,023'ten 0,066'ya yükselmesi, ülke heterojenliği için kanıtın zayıfladığını göstermektedir. Buna karşılık BAE dışlandığında veya hem Katar hem BAE dışlandığında test yeniden %5 düzeyinde anlamlıdır. Bu yapı, ROA heterojenliğinin tamamen tek bir ülkenin yarattığı sonuç olmadığını, fakat kanıtın ülke kompozisyonuna karşı da tamamen kararlı olmadığını göstermektedir.
Ülke-yıl sabit etkileri kontrolü
Ülkeye özgü yıllık ortak koşulları daha ayrıntılı kontrol etmek amacıyla ülke-yıl sabit etkileri de kullanılmıştır. Bu modelde ROA katsayısı 0,0014 ve p=0,524 ile anlamsızdır. Profit Margin katsayısı 0,0027 ve p=0,071 ile %10 düzeyinde marjinal anlamlı kalmaktadır.
Bu kontrol temel sonucun yönünü büyük ölçüde değiştirmese de ROA için GCC genelinde güçlü ve kararlı bir ilişki bulunduğu iddiasını desteklememektedir.
Ülkelere göre MVA–ton ilişkisi
| Ülke | ROA kontrollü model | Profit Margin kontrollü model |
|---|---|---|
| Suudi Arabistan | −0,758* | −0,807* |
| Umman | 0,312 | 0,308 |
| Kuveyt | −0,170 | −0,322 |
| Birleşik Arap Emirlikleri | −1,321 | −1,748 |
| Katar | 0,159 | −0,234 |
| Ortak Wald p-değeri | 0,170 | 0,227 |
* p < 0,10.
Hiçbir ülkenin ton katsayısı %5 anlamlılık düzeyinde anlamlı değildir. Suudi Arabistan katsayısı iki modelde de yalnız %10 düzeyinde marjinal anlamlıdır. Ortak Wald testlerinin 0,170 ve 0,227 değerleri ise ton–MVA ilişkisinin ülkeler arasında sistematik biçimde farklı olduğuna ilişkin yeterli kanıt sağlamamaktadır.
Hipotezlerin sonuçları
| Hipotez | Sonuç | Neden |
|---|---|---|
| H1: Ton finansal performansla ilişkilidir. | Kısmi destek | ROA temel modelde anlamsız; Profit Margin marjinal anlamlı; duyarlılık modellerinde sonuçlar değişiyor. |
| H2: Kârlılık–ton ilişkisi GCC piyasaları arasında farklıdır. | Kısmi destek | ROA için ortak heterojenlik kanıtı var; Profit Margin için yok; ROA sonucu ülke bileşimine duyarlı. |
| H3: Ton MVA ile ilişkilidir. | Desteklenmedi | Temel MVA modellerindeki ton katsayıları istatistiksel olarak anlamlı değil. |
Çalışmanın desteklediği sonuçlar
- GCC örnekleminde Profit Margin ile başkan açıklaması tonu arasında bazı model belirtimlerinde pozitif ilişki bulunmaktadır.
- ROA ile ton arasındaki ilişki uç finansal gözlemlerin işlenmesine karşı belirgin biçimde duyarlıdır.
- Şirket içindeki yıllık kârlılık değişimleri ile yıllık ton değişimleri bazı first-difference modellerinde pozitif ilişki göstermektedir.
- ROA–ton ilişkisinin büyüklüğü GCC ülkeleri arasında farklılaşabilmektedir.
- Kuveyt ve Katar için ROA katsayıları kaynak modelinde pozitif ve istatistiksel olarak anlamlıdır.
- Profit Margin için ülke bazında bazı pozitif katsayılar bulunmasına rağmen bütün ülkelerin katsayılarının sistematik olarak farklı olduğu sonucuna ulaşılamamıştır.
- Başkan açıklaması tonunun MVA ile sistematik ilişkili olduğu sonucunu destekleyen yeterli istatistiksel kanıt bulunmamaktadır.
- Başkan açıklamasındaki ton finansal verilerden bağımsız, tek başına güvenilir şirket performansı veya değerleme göstergesi olarak kullanılmamalıdır.
Çalışmanın desteklemediği genellemeler
Araştırma “daha kârlı şirketler mutlaka daha pozitif açıklama yazar”, “pozitif açıklama şirket değerini artırır”, “yönetim pozitif kelimeleri yatırımcıları manipüle etmek amacıyla kullanıyor”, “Katar'daki yüksek ROA katsayısı bütün Katar şirketlerinde geçerlidir” veya “GCC ülkeleri arasındaki farkları yönetişim sistemi açıklamaktadır” sonuçlarını desteklememektedir.
Benzer biçimde sinyalleme ve izlenim yönetimi teorilerinden birinin doğru, diğerinin yanlış olduğu sonucuna varılmamaktadır. Aynı gözlemsel ton–kârlılık ilişkisi iki teorik mekanizmayla da uyumlu olabilir.
Örneklem kaybı neden önemlidir?
813 kullanılabilir ton gözleminden yalnız 643'ü ROA ve 607'si Profit Margin temel modellerine girebilmiştir. Kaynak eklerinde regresyona dahil edilen ve eksik finansal veri nedeniyle dışarıda kalan gözlemlerin bazı finansal özelliklerinin de farklı olduğu görülmektedir.
Örneğin ROA modeli için modelde tutulan şirket-yıl gözlemlerinde ortalama ROA %4,213 iken dışlanan ve ROA bilgisi mevcut olan gözlemlerde ortalama yaklaşık %1,207'dir. Modelde tutulan gözlemlerin ortalama şirket büyüklüğü log ölçeğinde 13,261, dışlananlarınki 11,930'dur.
Profit Margin örnekleminde tutulan gözlemlerin ortalama Profit Margin'i %14,125 iken, dışlanan ve bu değişkenin mevcut olduğu gözlemlerde yaklaşık %8,384'tür. Bu tanımlayıcı farklar tek başına seçilim yanlılığını kanıtlamaz; fakat eksik verinin tamamen önemsiz olduğunu varsaymamak gerektiğini gösterir.
Temel sınırlılıklar
Birinci sınırlılık: Araştırma yalnız yıllık raporlardaki başkan açıklamalarına odaklanmaktadır. Kazanç çağrıları, CEO konuşmaları veya diğer şirket açıklamaları analiz edilmemiştir.
İkinci sınırlılık: Yalnız orijinal İngilizce başkan açıklamaları metin analizine alınmıştır. Arapça açıklamaların çevrilmemesi sözlük tutarlılığını korumaktadır; ancak hangi şirketlerin analize girebildiğini etkileyebilir.
Üçüncü sınırlılık: Ters nedensellik ve atlanmış değişken yanlılığı tamamen dışlanamamaktadır. Yönetici özellikleri, sahiplik yapıları, yönetişim uygulamaları veya başka zamanla değişen faktörler hem finansal performansı hem anlatı tonunu etkileyebilir.
Dördüncü sınırlılık: Sahiplik bağımsızlığı hakkında bilgi birçok şirkette mevcut olsa da değişken yıllık şirket düzeyinde gözlenmediği için firma sabit etkiler modelinde ayrı olarak tanımlanamamıştır.
Beşinci sınırlılık: Loughran–McDonald sözlüğü ABD kurumsal açıklamaları için geliştirilmiştir. GCC piyasalarındaki yerel dilsel veya bağlamsal nüansların tamamını yakaladığı kanıtlanmamıştır.
Altıncı sınırlılık: Metin çıkarma prosedürü kapsamlı manuel kontrollerle doğrulanıp düzeltilmiş olsa da otomatik yıllık rapor metni çıkarımı ölçüm hatasına tamamen kapalı değildir.
Yedinci sınırlılık: Yıllık raporların yayımlanma tarihleri toplanmamıştır. Bu nedenle MVA'nın açıklama yayımlanmadan önceki veya sonraki piyasa değerini temsil edip etmediği kesin olarak belirlenemez.
Sekizinci sınırlılık: Bazı ülke örneklemleri küçüktür. Özellikle Katar ve Birleşik Arap Emirlikleri için ülke katsayılarının güven aralıkları geniştir ve ROA ülke heterojenliği sonucu örnekleme hangi ülkelerin dahil edildiğine duyarlıdır.
Gelecek araştırmalar için kaynakta belirtilen yönler
Kaynak, zaman içinde değişen şirket düzeyi yönetişim değişkenlerinin ve açık ülke düzeyi kurumsal göstergelerin gelecekteki çalışmalarda incelenebileceğini belirtmektedir. Böylece yalnız “ülkeler arasında fark var mı?” sorusu değil, “bu farkın hangi kurumsal mekanizmadan kaynaklandığı” sorusu araştırılabilir.
Ayrıca GCC kurumsal anlatılarına özel finansal dil sözlüklerinin geliştirilmesi ve doğrulanması önerilmektedir. Bir başka öneri, gözlenen finansal temellerle açıklanan normal duygu ile finansal verilerden açıklanamayan “abnormal” veya beklenmeyen tonu ayıracak yöntemlerin geliştirilmesidir.
Kaynak ve Yöntem Notu
Özgün çalışma: Chairperson Statement Tone, Firm Performance, and Valuation Across GCC Markets: A Comparative Study.
Yazar: Bader Alibrahim.
Afiliasyon: Henley Business School, University of Reading, Reading RG6 6UD, United Kingdom.
Eşit katkı: Uygulanabilir değil; çalışma tek yazarlıdır.
Sorumlu yazar durumu: PDF'de ayrı bir corresponding-author yıldız açıklaması görünmemektedir. Tek yazar Bader Alibrahim'in kurumsal e-posta adresi verilmiştir.
Dergi: Accounting and Auditing.
Yayıncı: MDPI.
Cilt / sayı / makale numarası: 2 / 4 / 19.
DOI: 10.3390/accountaudit2040019.
Gönderim tarihi: 10 Ağustos 2026.
Revizyon tarihi: 12 Ekim 2026.
Kabul tarihi: 21 Ekim 2026.
Yayın tarihi: 24 Ekim 2026.
Resmî bağlantı: https://doi.org/10.3390/accountaudit2040019
Kaynak türü: Hakemli özgün araştırma makalesi; nicel, arşivsel ve gözlemsel panel veri çalışması.
Preprint durumu: Kaynak PDF'de preprint numarası veya önceki preprint sürümü belirtilmemektedir.
Lisans: Creative Commons Attribution (CC BY).
Finansman: Araştırma dış finansman almamıştır.
Çıkar çatışması: Yazar çıkar çatışması bulunmadığını bildirmiştir.
Etik kurul ve bilgilendirilmiş onam: Uygulanabilir değildir; çalışma halka açık kurumsal raporlardan ve finansal veri kaynaklarından oluşturulmuş arşivsel şirket verilerini kullanmaktadır.
Veri erişilebilirliği: Veriler şirket yatırımcı ilişkileri siteleri, borsa siteleri, yıllık raporlar ve Orbis'ten derlenmiştir. İşlenmiş veri kümesi ile veri toplama ve metin analizi için kullanılan Python betikleri makul talep üzerine yazardan edinilebilir. Orbis verilerine erişim Orbis lisans koşullarına tabidir.
Yapay zekâ kullanım beyanı: Kaynağa göre OpenAI ChatGPT'nin GPT-5 serisi 2025–2026 döneminde panel regresyon analizleri için kod oluşturma ve kodu geliştirme aşamalarına yardımcı olmak amacıyla kullanılmıştır. Yazar üretilen kodu ve çıktıları gözden geçirdiğini, test ettiğini, revize ettiğini ve yayının içeriğinin sorumluluğunu üstlendiğini belirtmektedir.
Metin analizi: Başkan açıklamalarının tonu Loughran–McDonald Master Dictionary'nin 1993–2025 sürümü kullanılarak ölçülmüştür. Metinler küçük harfe çevrilmiş, alfabetik olmayan karakterler temizlenmiş, boşluk tabanlı tokenisation uygulanmış ve pozitif/negatif finansal kelimeler sözlükle eşleştirilmiştir.
Finansal değişkenler: Kârlılık ROA ve Profit Margin ile, piyasa değerlemesi Market Value-to-Assets ile ölçülmüştür. Firma büyüklüğü, solvency ratio ve uygun modellerde market-to-book ratio kontrol değişkeni olarak kullanılmıştır.
Ekonometrik yöntem: Temel modeller firma ve yıl sabit etkileri kullanmış, standart hatalar firma düzeyinde kümelendirilmiştir. Sonuçların dayanıklılığı bir yıl gecikmeli kârlılık, alternatif ton tanımı, 1./99. yüzdelik winsorisation, first-difference modelleri, ardışık gözlem sabit etkiler modelleri, ülke etkileşimleri, Wald testleri ve ülke-yıl sabit etkileriyle incelenmiştir.
Temel bilimsel yorum sınırı: Çalışma istatistiksel ilişkileri incelemektedir. Kârlılığın anlatı tonuna neden olduğu, tonun şirket değerini değiştirdiği veya belirli yönetimlerin bilinçli sinyalleme ya da izlenim yönetimi yaptığı bu tasarımla kanıtlanmamaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir