


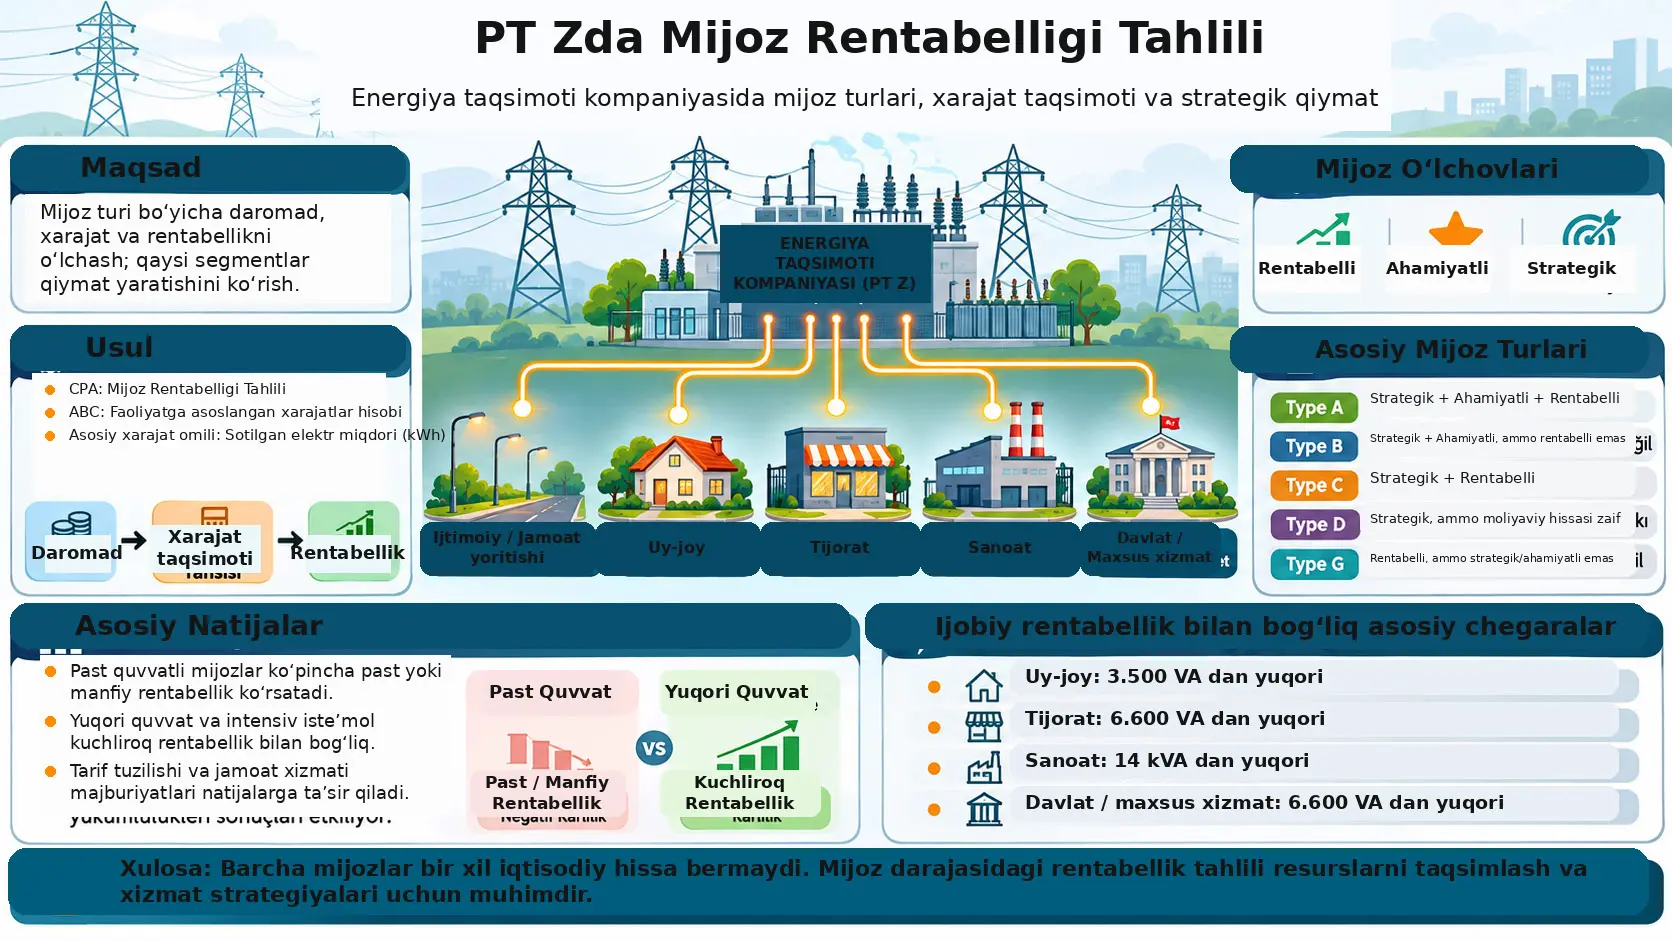
Mijoz rentabelligi tahlili (Customer Profitability Analysis, CPA) — alohida mijozlar yoki mijoz guruhlari korxonaga keltiradigan daromad bilan ularga xizmat ko‘rsatish uchun sarflanadigan xarajatlarni birgalikda baholab, iqtisodiy hissani o‘lchaydigan boshqaruv hisobi yondashuvidir. Ushbu tadqiqot Indoneziyada energiya taqsimoti sohasida faoliyat yurituvchi va manbada PT Z deb anonimlashtirilgan davlat korxonasida mijoz rentabelligini mijoz turi darajasida o‘lchash hamda mijozlarni strategik qiymat, ahamiyatlilik va rentabellik o‘lchovlari bo‘yicha tasniflashni maqsad qiladi. Tadqiqot miqdoriy keys-stadi yondashuvidan foydalanadi, miqdoriy tahlil esa kompaniya ichidagi suhbatlardan olingan sifat ma’lumotlari bilan qo‘llab-quvvatlanadi.
PT Z 2024-yilda 5.403.929 mijozga xizmat ko‘rsatgani, korxona 16 mijozlarga xizmat ko‘rsatish bo‘linmasi va bitta taqsimotni nazorat qilish bo‘linmasidan iborat jami 17 operatsion bo‘linmaga ega ekani xabar qilinadi. Mijozlar soni 2020–2024 davrida oshgan bo‘lsa-da, kompaniyaning sof foydasi xuddi shu yo‘nalishda uzluksiz oshmagan; 2022-yilda sezilarli pasayish kuzatilgan, keyingi yillarda tiklanish bo‘lgan, biroq 2023 va 2024-yillardagi sof foyda darajalari 2020-yildagi darajadan oshmagan. Bu holat mijozlar sonining ko‘payishi kompaniya rentabelligini o‘zi bilan tushuntirib bermasligini va turli mijoz guruhlarining iqtisodiy hissasini alohida baholash zarurligini ko‘rsatgan.
Tadqiqotchilar mijoz daromadlari va operatsion xarajatlarni mijoz turlariga taqsimlash uchun Activity-Based Costing — Faoliyatga asoslangan xarajatlar hisobi (ABC) yondashuvidan foydalangan. Elektr energiyasi savdosi hajmi, ya’ni sotilgan kilovatt-soat miqdori (kWh sold), ayniqsa elektr energiyasini xarid qilish xarajatlari va boshqa operatsion xarajatlarni taqsimlashda asosiy xarajat omili sifatida ishlatilgan. Manbada mijoz rentabelligi asosan mijozdan olingan daromad bilan shu mijoz yoki mijoz guruhiga yuklangan xizmat xarajatlari o‘rtasidagi farq sifatida ko‘rib chiqiladi.
Natijalar PT Zdagi mijoz rentabelligi bir xil emasligini ko‘rsatadi. Ijtimoiy, uy-joy, tijorat, sanoat va davlat mijozlarining 450–900 VA kabi past ulanish quvvatiga ega guruhlari, umuman olganda, manfiy sof foyda marjasini ko‘rsatadi. Aksincha, uy-joy mijozlarida 3.500 VA dan yuqori, tijorat va davlat mijozlarida 6.600 VA dan yuqori hamda sanoat mijozlarida 14 kVA dan yuqori guruhlar muntazamroq ravishda ijobiy foyda keltiradi. Tadqiqot bu farqni ulanish quvvati, elektr iste’moli intensivligi, tarif tuzilishi, tartibga solinadigan narxlar va jamoat xizmati majburiyatlari bilan bog‘laydi.
Mijozlar yana uchta alohida xususiyat bo‘yicha baholangan: profitable — rentabelli, significant — ahamiyatli va strategic — strategik. Type A mijozlari ushbu uchala xususiyatning barchasiga ega bo‘lgan mijoz guruhlari bo‘lib, tadqiqotda PT Zning asosiy qiymat yaratuvchi mijoz guruhlari sifatida ta’riflanadi. Bunga qarshi ravishda, ayrim Type B mijozlari strategik va ahamiyatli bo‘lsalar ham rentabelli emas. Bu, ayniqsa, tartibga solinadigan tariflar, yuqori xizmat majburiyatlari va jamoat xizmati mas’uliyatlarini faqat moliyaviy foyda orqali baholab bo‘lmasligini ko‘rsatadi.
Tadqiqotning eng muhim talqin cheklovi shundaki, nashr etilgan maqolada mijoz turlariga oid batafsil daromad, xarajat va mutlaq foyda raqamlari berilmagan. Tadqiqot qaysi guruhlar rentabelli yoki zararli bo‘lishga moyilligini va ayrim quvvat chegaralarini xabar qiladi; biroq o‘quvchi manba matnidan barcha mijoz rentabelligi hisob-kitoblarini mustaqil qayta yaratishi uchun yetarli to‘liq moliyaviy jadval va xarajatlarni taqsimlash koeffitsiyentlari e’lon qilinmagan.
Nima uchun PT Z mijoz darajasida rentabellik tahlilini o‘tkazishga ehtiyoj sezmoqda?
PT Zda ilgari foyda va zarar hisob-kitoblari asosan kompaniyaning umumiy moliyaviy natijalari darajasida olib borilgan. Bunday umumlashtirilgan yondashuv kompaniya jami qancha daromad yoki foyda yaratganini ko‘rsatishi mumkin; biroq qaysi mijoz guruhi bu daromadni yaratgani, qaysi mijoz guruhi ko‘proq xarajatlarni iste’mol qilgani va qaysi segment kompaniya qiymatiga ijobiy yoki salbiy hissa qo‘shgani haqida yetarlicha batafsil ma’lumot bermaydi.
Bu muammo energiya taqsimoti kabi tartibga solinadigan tarmoqlarda ayniqsa muhim. Bitta kompaniya ichida millionlab mijozlar bo‘lsa-da, barcha mijozlar bir xil ulanish quvvatiga, elektr iste’moliga, tarifga yoki tartibga soluvchi maqomga ega emas. Shuning uchun mijozlar sonining ortishi avtomatik ravishda foyda ham xuddi shu nisbatda oshishini anglatmaydi.
Tadqiqotning boshlang‘ich muammosi aynan shudir: PT Zning mijozlar bazasi 2020–2024 davrida kengaygan bo‘lsa ham, kompaniya rentabelligining xuddi shu yo‘nalishda uzluksiz oshmagani kompaniyaga mijoz turi darajasida yanada batafsil moliyaviy baholash zarurligini ko‘rsatgan.
Mijoz Rentabelligi Tahlili (CPA) Nima?
Mijoz rentabelligi tahlili muayyan mijoz yoki mijoz guruhidan olinadigan iqtisodiy daromadni shu mijozga xizmat ko‘rsatish uchun ishlatiladigan xarajatlar bilan solishtirib, mijozning korxonaga sof moliyaviy hissasini aniqlashga qaratilgan boshqaruv hisobi yondashuvidir; ushbu tadqiqotda CPA mijoz turlari o‘rtasidagi daromad va xarajat taqsimotini ko‘rinadigan qilish uchun ishlatiladi.
Manba mijoz rentabelligini hisoblash mantig‘ini so‘z bilan “mijoz turi yaratgan daromaddan mijoz bilan bog‘liq xizmat xarajatlarini ayirish” deb beradi. Manbada raqamlangan matematik tenglama yo‘q; biroq tushuntirilgan munosabatni o‘rgatuvchi shaklda quyidagicha yozish mumkin:
\[ CP_j = R_j - C_j \]
Bu yerda:
- \(CP_j\): \(j\) mijoz turining mijoz rentabelligi.
- \(R_j\): \(j\) mijoz turiga tegishli deb hisoblangan jami daromad.
- \(C_j\): \(j\) mijoz turiga tegishli deb hisoblangan jami xizmat va operatsion xarajatlar.
Bu ifoda tadqiqotning yangi tenglamasi emas; manbada ochiq tasvirlangan “daromad minus xarajat” hisoblash mantig‘ining o‘rgatuvchi matematik ifodasidir.
Qiymat ijobiy bo‘lsa, tegishli mijoz turidan olingan daromad unga yuklangan xarajatlardan katta bo‘ladi. Qiymat manfiy bo‘lsa, mijoz turiga xizmat ko‘rsatish uchun taqsimlangan xarajat tegishli daromaddan yuqori bo‘ladi. Manba natijalarni ana shu ijobiy/manfiy rentabellik mantig‘i asosida talqin qiladi.
CPA bilan Customer Lifetime Value bir xil tushunchami?
Yo‘q. Maqolaning kirish qismida Customer Profitability Analysis (CPA) va Customer Lifetime Value (CLV) mijozning iqtisodiy qiymatini baholashda ishlatiladigan ikki alohida yondashuv sifatida ko‘rsatiladi. Ushbu tadqiqotning tahlil usuli CPA hisoblanadi. Tadqiqot mijozning umrbod qiymatini modellashtirmaydi va kelajakdagi mijoz pul oqimlarining diskontlangan qiymatini hisoblamaydi.
Activity-Based Costing Ushbu Tadqiqotda Qanday Qo‘llanilgan?
Activity-Based Costing — Faoliyatga asoslangan xarajatlar hisobi (ABC) bevosita muayyan mijozga bog‘lab bo‘lmaydigan xarajatlarni tegishli faoliyat yoki resurs sarfini ifodalovchi xarajat omili orqali mijoz guruhlariga taqsimlash uchun qo‘llanilgan; PT Z tadqiqotida sotilgan elektr energiyasi miqdori (kWh sold) asosiy xarajat omili sifatida tanlangan.
Energiya taqsimoti kompaniyasidagi barcha xarajatlarni to‘g‘ridan-to‘g‘ri “bu xarajat faqat shu mijoz guruhiga tegishli” deb kuzatib bo‘lmasligi xarajatlarni taqsimlashni zarur qiladi. Shu sababli manba mijoz turlarining energiya iste’moli miqdorini xarajatlarni taqsimlashning asosiy ko‘rsatkichlaridan biri sifatida ishlatadi.
Manbaning natijalar bo‘limida mijoz rentabelligi modeli quyidagi daromad tarkibiy qismlarini qamrab olishi ko‘rsatiladi:
- elektr energiyasi sotishdan tushgan daromadlar,
- davlat elektr subsidiyalari,
- kompensatsiya / compensation daromadlari.
Asosiy operatsion xarajatlar esa quyidagilar:
- elektr energiyasini xarid qilish xarajatlari,
- texnik xizmat xarajatlari,
- xodimlar xarajatlari,
- asosiy vositalar amortizatsiyasi,
- ma’muriy xarajatlar,
- ijara xarajatlari,
- boshqa operatsion xarajatlar.
Manba elektr energiyasini xarid qilish xarajatlari va boshqa operatsion xarajatlarni taqsimlashda kWh savdo hajmini asosiy xarajat omili sifatida ishlatganini aniq bildiradi. Biroq har bir xarajat moddasining to‘liq taqsimlash koeffitsiyenti, xarajat havzalarining tafsilotlari va mijoz segmentlariga taqsimlangan haqiqiy pul summalari maqolada e’lon qilinmagan.
Shu sababli, masalan, “bir mijoz guruhi jami kWhning %12 qismini iste’mol qilsa, barcha xarajatlarning aynan %12 qismi shu guruhga berilgan” degan, manbada mavjud bo‘lmagan qat’iy taqsimlash formulasini tuzib bo‘lmaydi. KWh asosiy cost driver sifatida ishlatilgani ma’lum; biroq har bir xarajat moddasining matematik taqsimlash mexanizmi to‘liq e’lon qilinmagan.
VA/kVA bilan kWh O‘rtasidagi Farq Nima?
VA va kVA elektr ulanishining ko‘rinma quvvat sig‘imini, kWh esa ma’lum vaqt davomida iste’mol qilingan elektr energiyasini ifodalaydi; ushbu tadqiqotda quvvat chegaralari mijoz turlarining ulanish kattaligini, kWh esa iste’mol intensivligini va xarajatlarni taqsimlashda ishlatiladigan asosiy cost driver-ni ifodalaydi.
VA — volt-amper elektr tizimidagi ko‘rinma quvvat sig‘imini ifodalovchi birlikdir.
kVA — kilovolt-amper, 1.000 VA ga teng. Masalan, 14 kVA = 14.000 VA.
kWh — kilovatt-soat esa energiya miqdoridir. Qurilma yoki mijoz ma’lum vaqt ichida qancha elektr energiyasi iste’mol qilganini ko‘rsatadi.
Bu ikki tushunchani aralashtirmaslik muhim. 3.500 VA yoki 6.600 VA kabi qiymatlar mijozning ulanish quvvatiga oid tasniflash chegaralaridir; kWh esa haqiqiy iste’mol hajmini ifodalaydi. Tadqiqot rentabellik tuzilishini o‘rnatilgan quvvat, iste’mol intensivligi va tarif tuzilishi bilan bog‘laydi.
2024-yil mijozlar ko‘lami
| Ko‘rsatkich | Manbadagi qiymat | Ma’nosi |
|---|---|---|
| Jami mijozlar soni | 5.403.929 | 2024-yilda xizmat ko‘rsatilgan mijozlar soni |
| Jami operatsion bo‘linma | 17 | 16 mijozlarga xizmat ko‘rsatish bo‘linmasi + 1 taqsimotni nazorat qilish bo‘linmasi |
| Moliyaviy/mijoz tahlili davri | 2020–2024 | Mijozlar soni, daromad va rentabellik tendensiyalari o‘rganilgan davr |
| 2024-yil mijoz xususiyatlari ma’lumoti | Mijozlar soni + energiya taqsimoti hajmi | Segment tarkibi va iste’mol intensivligini baholash |
Strategic, Significant va Profitable O‘lchovlari Nimani Anglatadi?
Tadqiqotning mijozlar portfeli modeli mijozlarni uchta alohida savol orqali baholaydi: mijoz kompaniya uchun strategik ahamiyatga egami, bir mijozga to‘g‘ri keladigan elektr iste’moli kompaniya o‘rtachasidan yuqori bo‘lgani uchun ahamiyatlimi va mijozdan olinadigan daromad unga taqsimlangan xarajatlardan oshgani uchun rentabellimi; ushbu uch o‘lchov birgalikda A–H mijoz tiplari tasnifining asosini tashkil qiladi.
Strategic — strategik mijoz
Manbada strategik o‘lchov mijozning faqat joriy foydasi asosida belgilanmaydi. Strategik qiymat:
- elektr ulanish quvvati,
- tarif xususiyatlari,
- iqtisodiy narxlashga yaqin tarif toifalari,
- daromad tuzilishi va operatsion barqarorlikka hissa,
- davlat siyosati doirasida subsidiya oladigan mijoz guruhi sifatida belgilangan bo‘lish
kabi omillar bilan bog‘lanadi.
Shu sababli strategik mijoz har doim ham rentabelli mijoz emas. Mijoz guruhi jamoat xizmati, tarmoq tuzilishi yoki tartibga soluvchi majburiyat tufayli strategik bo‘lishi, ammo bir vaqtning o‘zida manfiy moliyaviy natija keltirishi mumkin.
Significant — ahamiyatli mijoz
Manba “significant” o‘lchovini bir mijozga to‘g‘ri keladigan o‘rtacha elektr iste’molining kompaniya bo‘yicha bir mijozga to‘g‘ri keladigan o‘rtacha iste’mol darajasidan yuqori bo‘lishi bilan bog‘laydi.
Demak, significant tushunchasi faqat mijozlar sonining ko‘pligi yoki segmentning umumiy aylanmaga hissasini anglatmaydi. Bu yerdagi mezon aynan bir mijozga to‘g‘ri keladigan energiya iste’moli darajasidir.
Profitable — rentabelli mijoz
Profitable o‘lchovi mijoz turidan olinadigan daromadlar shu mijoz turiga yuklangan xarajatlardan yuqori bo‘lishini anglatadi. Manbaning asosiy mantig‘ida:
\[ R_j > C_j \Rightarrow CP_j > 0 \]
bo‘lsa, mijoz turi rentabelli.
\[ R_j < C_j \Rightarrow CP_j < 0 \]
bo‘lsa, mijoz turi manfiy rentabellikka ega.
Ushbu tengsizliklar manbada raqamlangan formulalar emas; ular tadqiqotda qo‘llanilgan rentabellik ta’rifining o‘rgatuvchi matematik ifodasidir.
A–H mijoz turlaridan qaysilari manbada aniq ta’riflangan?
| Mijoz turi | Strategic | Significant | Profitable | Manba izohi |
|---|---|---|---|---|
| Type A | Ha | Ha | Ha | PT Z mijozlar portfelining asosiy qiymat drayveri. |
| Type B | Ha | Ha | Yo‘q | Strategik va yuqori iste’molli, ammo rentabelli emas; tuzatuvchi yondashuv talab qiladi. |
| Type C | Ha | Yo‘q | Ha | Strategik va rentabelli, ammo significant mezoniga javob bermaydi. |
| Type D | Ha | Yo‘q | Yo‘q | Strategik, ammo significant ham, rentabelli ham emas; jamoat xizmati majburiyati nuqtayi nazaridan muhim bo‘lishi mumkin. |
| Type G | Yo‘q | Yo‘q | Ha | Rentabelli, ammo strategik yoki significant emas. |
Manba model A–H oralig‘idagi sakkiz mijoz turidan foydalanishini bildiradi; biroq yuklangan maqola matni Type E, Type F va Type H kombinatsiyalarini alohida ta’riflamaydi. Uchta ikkilik o‘lchovdan nazariy kombinatsiyalar tuzish matematik jihatdan mumkin bo‘lsa-da, manbada nom-harf mosligi aniq berilmagani uchun Verianla ushbu uch turning harf mosligini taxmin qilmaydi.
Tadqiqot Usuli va Natijalari
Tadqiqot dizayni
Tadqiqotchilar ishni miqdoriy yondashuv ustun bo‘lgan bitta kompaniyali keys-stadi sifatida loyihalashtirgan. Sifat ma’lumotlari sonli natijalar kontekstini tushuntirish va kompaniya ichida daromad, xarajat va mijozlarni boshqarish jarayonlari qanday ishlashini anglash uchun ishlatilgan.
Tadqiqotning asosiy tahlil bosqichlari quyidagilar:
- PT Zning moliyaviy va mijoz ma’lumotlarini to‘plash.
- Mijoz turlari uchun daromad va xizmat xarajatlarini aniqlash.
- Mijoz turi darajasida Customer Profitability hisoblash.
- Iste’mol modeli, strategik qiymat va rentabellik xususiyatlarini tahlil qilish.
- Mijozlarni portfel sinflariga joylashtirish.
- Natijalardan boshqaruv tavsiyalarini ishlab chiqish.
Foydalanilgan ma’lumotlar davri
Manba moliyaviy va mijoz ma’lumotlari 2020–2024 davrini qamrab olishini bildiradi. Ushbu ma’lumotlar mijoz turlari bo‘yicha daromad, xizmat bilan bog‘liq xarajatlar va mijozlar sonini o‘z ichiga oladi.
2024-yil uchun mijoz turlari bo‘yicha mijozlar soni va PT Z tomonidan taqsimlangan elektr energiyasi miqdori mijozlar tarkibi va iste’mol tuzilishini baholashda alohida qo‘llanilgan.
Birlamchi ma’lumot: kompaniya ichidagi suhbatlar
Birlamchi ma’lumotlar PT Z ichidagi quyidagi lavozimlardan olingan:
- Accounting Manager,
- Planning Manager,
- Operations and Maintenance Manager,
- Assistant Manager of Revenue Protection,
- Customer Service xodimlari.
Suhbatlar daromad tuzilishini, energiya taqsimoti xarajatlarini, mijozlarni boshqarish siyosatini va kompaniya rentabellikni oshirish jarayonida duch keladigan muammolarni tushunish uchun ishlatilgan.
Ham tuzilgan, ham tuzilmagan suhbat usullaridan foydalanilgan. Tuzilgan suhbatlar daromad tuzilishi, taqsimot xarajatlari va mijoz siyosati kabi oldindan belgilangan ko‘rsatkichlarga asoslangan. Planning Manager va Operations and Maintenance Manager uchun tuzilmagan suhbatlar ham o‘tkazilib, oldindan belgilangan savollar qamrab ololmasligi mumkin bo‘lgan operatsion kontekst va ichki siyosat ma’lumotlari o‘rganilgan.
Manba hisobot eslatmasi: Maqola suhbat ishtirokchilari maxfiylik maqsadida qisqartmalar bilan ko‘rsatilganini va ular Table 1da berilganini aytadi. Biroq yuklangan PDF sahifalarida mazkur jadval ko‘rinmaydi. Shu sababli suhbat ishtirokchilari soni va qisqartmalar mosligini manba faylidan tasdiqlab bo‘lmaydi.
Ikkilamchi ma’lumot va hujjat tahlili
Tadqiqotchilar:
- moliyaviy hisobotlarni,
- mijozlar hisobotlarini,
- mijoz turlari bo‘yicha energiya taqsimoti hisobotlarini
o‘rgangan.
Ushbu hujjatlar mijoz guruhlariga tegishli deb hisoblanishi mumkin bo‘lgan daromad va xarajatlarni aniqlash hamda mijozlar tarkibi va energiya iste’moli tuzilishini tahlil qilish uchun asosiy ma’lumot manbalari hisoblanadi.
Tahlil usuli
Tadqiqot descriptive analysis — tavsifiy tahlil va explanation-building — izohni shakllantirish yondashuvlarini birgalikda qo‘llaydi.
Tavsifiy tahlil mavjud moliyaviy va operatsion holatni mijoz turlari bo‘yicha ko‘rsatishni maqsad qiladi. Explanation-building yondashuvi esa raqamlarni shunchaki sanab o‘tish o‘rniga quvvat, iste’mol, tarif, xarajat va mijoz qiymati bir-biri bilan qanday bog‘liqligini kontekstual tarzda tushuntirish uchun qo‘llanadi.
Manba regressiya modeli, gipoteza testi, p qiymati, ishonch oralig‘i yoki ta’sir kattaligini xabar qilmaydi. Shuning uchun natijalarni inferensial statistik sababiylik dalili sifatida emas, PT Z keys ma’lumotlarining tavsifiy va boshqaruv hisobi asosidagi bahosi sifatida o‘qish kerak.
Past quvvatli mijoz guruhlarida kuzatilgan tuzilma
Manba ijtimoiy, uy-joy, tijorat, sanoat va davlat mijoz segmentlarida 450–900 VA oralig‘idagi past quvvatli mijozlar muntazam ravishda manfiy rentabellik ko‘rsatishini bildiradi.
Tadqiqotchilar bu holatni uchta asosiy tuzilma bilan bog‘laydi:
- tartibga solinadigan tariflar,
- operatsion va infratuzilma xarajatlari,
- past quvvatli mijozlarga xizmat ko‘rsatishning yuqori xarajat intensivligi.
Ayniqsa subsidiyalangan guruhlarda tarifning xarajatlarni to‘liq aks ettirmasligi kompaniyaning operatsion va infratuzilma xarajatlarini faqat mijoz tariflari orqali qoplashini qiyinlashtirishi mumkin.
Qaysi quvvat guruhlari ijobiy rentabellik bilan bog‘langan?
| Mijoz segmenti | Manbada ko‘rsatilgan quvvat darajasi | Manba natijasi |
|---|---|---|
| Uy-joy | 3.500 VA dan yuqori | Muntazamroq ijobiy foyda va yuqoriroq sof foyda marjasi |
| Tijorat | 6.600 VA dan yuqori | Muntazamroq ijobiy rentabellik |
| Sanoat | 14 kVA dan yuqori | Muntazamroq ijobiy rentabellik |
| Davlat | 6.600 VA dan yuqori | Muntazamroq ijobiy rentabellik |
| Maxsus xizmat | 6.600 VA dan yuqori | Natijalar bo‘limida ijobiy rentabellik bilan bog‘langan |
Ushbu chegaralar barcha energiya taqsimoti kompaniyalari uchun universal moliyaviy chegaralar emas. Ular PT Zning o‘rganilgan mijoz va tarif tuzilishiga oid keys natijalaridir.
Nega yuqori iste’molli mijozlar afzalroq ko‘rinishi mumkin?
Manba yuqori hajmli mijozlar doimiy va yarim doimiy xarajatlarni yaxshiroq o‘zlashtira olishini hamda iste’mol oshganda qo‘shimcha operatsion xarajat xuddi shu nisbatda ko‘paymasligi mumkinligini muhokama qiladi. Bu holat energiya taqsimotidagi miqyos iqtisodiyoti mantig‘i bilan bog‘lanadi.
Biroq bu munosabat barcha mijozlar uchun avtomatik emas. Maqola, xususan, ayrim yirik sanoat, traction va bulk mijozlari yuqori iste’mol va strategik ahamiyatga ega bo‘lishiga qaramay rentabelli bo‘lmay qolishi mumkinligini ko‘rsatadi. Buning sababi rentabellik faqat iste’mol miqdoriga emas, tarif tuzilishi va xarajatlarga ham bog‘liq ekanidir.
Type A mijozlari nega muhim?
Type A mijozlari bir vaqtning o‘zida:
- strategik,
- significant,
- rentabelli
bo‘lgan mijoz guruhlaridir.
Manba bu guruhni PT Z mijozlar portfelining asosiy qiymat drayveri deb baholaydi va uzoq muddatli mijoz munosabatlari, xizmat ishonchliligi va infratuzilmani rejalashtirishda ularga ustuvorlik berishni tavsiya qiladi.
Type B mijozlaridan nega darhol voz kechilmasligi kerak?
Type B mijozlari strategik va significant bo‘lishiga qaramay rentabelli emas. Manba, ayniqsa, ayrim yirik sanoat, traction va bulk mijozlarini shu kontekstda muhokama qiladi.
Ushbu guruhlar yuqori iste’mol yoki tizim uchun muhim rollari sabab kompaniya uchun strategik qiymatga ega bo‘lishi mumkin. Shu sababli tadqiqotchilar bu mijozlardan voz kechishni tavsiya qilish o‘rniga:
- tarif tuzilishini qayta baholash,
- xarajat samaradorligini oshirish,
- xizmat shartlarini qayta ko‘rib chiqish
kabi tuzatuvchi yondashuvlarni muhokama qiladilar.
Type D mijozlari jamoat xizmati majburiyatini qanday ko‘rsatadi?
Type D mijozlari strategik bo‘lsa-da, significant ham, rentabelli ham emas. Ijtimoiy, uy-joy, tijorat va davlat segmentlaridagi ayrim guruhlarning ushbu toifaga kirishi davlat korxonasini faqat foydani maksimal darajada oshirish tamoyili bilan boshqarib bo‘lmasligini ko‘rsatadi.
Manba ushbu guruhlar ijtimoiy-iqtisodiy yoki tartibga soluvchi sabablar tufayli xizmat doirasida saqlanishi mumkinligini va yuzaga kelgan moliyaviy yukni aniq subsidiya yoki kompensatsiya mexanizmlari orqali boshqarish muhimligini ta’kidlaydi.
Type G nimasi bilan farq qiladi?
Type G mijozlari rentabelli bo‘lsa ham, strategic va significant sifatida tasniflanmaydi. Manba bu natijadan rentabellikning o‘zi uzoq muddatli strategik ahamiyatni anglatmasligini ko‘rsatish uchun foydalanadi.
Mijoz guruhi kompaniya uchun ijobiy moliyaviy hissa yaratishi mumkin; biroq iste’mol intensivligi yoki tizim nuqtayi nazaridan strategik roli past bo‘lsa, bu guruhga haddan tashqari resurs ajratish uzoq muddatda xuddi shunday darajada foyda bermasligi mumkin.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- PT Zdagi mijoz rentabelligi mijoz segmentlari o‘rtasida sezilarli darajada farq qiladi.
- O‘rnatilgan quvvat, iste’mol intensivligi va tarif tuzilishi rentabellik tuzilishi bilan bog‘liq.
- Past quvvatli mijoz guruhlari ko‘plab segmentlarda manfiy rentabellik ko‘rsatadi.
- O‘rta va yuqori quvvatli mijozlar ko‘plab segmentlarda yuqoriroq rentabellik ko‘rsatadi.
- KWh savdo hajmi mijoz xarajatlarini taqsimlashda muhim cost driver sifatida ishlatilishi mumkin.
- Mijozning strategik bo‘lishi uning albatta rentabelli bo‘lishini anglatmaydi.
- Type A mijozlari moliyaviy hamda strategik jihatdan eng kuchli guruhni ifodalaydi.
- Type B va Type D kabi guruhlar jamoat xizmati majburiyati bilan kompaniya rentabelligi o‘rtasidagi ziddiyatni ko‘rsatadi.
- Mijoz darajasidagi rentabellik tahlili kompaniyaga differensial mijoz va resurs boshqaruvini amalga oshirishga yordam berishi mumkin.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
- Tadqiqot barcha energiya taqsimoti kompaniyalarida bir xil quvvat chegaralari bir xil foyda natijasini berishini ko‘rsatmaydi.
- Manba har bir mijoz segmentining haqiqiy rupiah hisobidagi daromad, xarajat va foyda qiymatlarini e’lon qilmaydi.
- Manba barcha xarajat havzalari uchun batafsil ABC taqsimlash formulalarini e’lon qilmaydi.
- Tadqiqot quvvatning o‘zi rentabellikka sabab bo‘lishini statistik jihatdan isbotlamaydi.
- Tadqiqot regressiya, p qiymati yoki ishonch oralig‘i bilan sababiylik testini o‘tkazmaydi.
- Type E, Type F va Type Hning harf-kombinatsiya mosligi yuklangan maqola matnida aniq berilmagan.
- Tadqiqot boshqa kompaniyalarda yoki boshqa tartibga soluvchi muhitlarda ayni mijoz tasnifi o‘zgarmasdan qo‘llanishini tasdiqlamaydi.
- Manbada ko‘rsatilgan “growth potential” tushunchasi uchun alohida miqdoriy chegara yoki hisoblash formulasi e’lon qilinmagan.
Metodologik va hisobot berish cheklovlari
Bitta kompaniya keysi: Natijalar PT Zning o‘ziga xos operatsion, tarif va tartibga soluvchi tuzilishiga tegishli.
To‘liq mijoz rentabelligi ma’lumot jadvali yo‘q: Maqola qaysi quvvat va mijoz guruhlari rentabelli yoki rentabelli emasligini bildiradi, biroq batafsil pul ifodasidagi segment jadvalini bermaydi.
ABCni qayta ishlab chiqish imkoniyati cheklangan: KWh asosiy cost driver sifatida ko‘rsatilgan, biroq barcha xarajat havzalarining taqsimlash koeffitsiyentlari va oraliq hisob-kitoblari e’lon qilinmagan.
Table 1 yo‘qligi: Matn suhbat ishtirokchilarining qisqartmalari Table 1da ekanini aytadi; yuklangan PDFda ushbu jadval ko‘rinmaydi.
Suhbat namunasi soni aniq emas: Lavozimlar sanab o‘tilgan, biroq nechta kishi suhbatda qatnashgani aniq berilmagan.
Statistik xulosa chiqarish cheklangan: Tadqiqot tavsifiy tahlil va explanation-buildingdan foydalanadi; gipoteza testi, p qiymati, ishonch oralig‘i yoki regressiya modeli xabar qilinmaydi.
Growth potential o‘lchovi batafsil yoritilmagan: Usul oqimida o‘sish salohiyatini baholash tilga olingan bo‘lsa-da, uning hisoblash qoidasi yoki chegara qiymati berilmagan.
Manba va Usul Haqida Izoh
Original sarlavha: MEASUREMENT OF CUSTOMER PROFITABILITY AND ANALYSIS OF CUSTOMER CHARACTERISTICS AT PT Z: A CASE STUDY OF AN ENERGY DISTRIBUTION COMPANY
Mualliflar: Priyo Sembodo; Evony Silvino Violita.
Mualliflar tartibi: Priyo Sembodo birinchi, Evony Silvino Violita ikkinchi muallif.
Afiliatsiya: Har ikki muallif uchun Universitas Indonesia, Depok, Indonesia.
Muallif e-mail ma’lumoti: PDF Priyo Sembodo uchun priyo.sbd@gmail.com manzilini ko‘rsatadi.
Corresponding author: PDFda aniq corresponding author belgisi yoki alohida bayonot yo‘q.
Teng hissa / teng birinchi mualliflik: Manbada ko‘rsatilmagan.
Jurnal: Indonesian Interdisciplinary Journal of Sharia Economics (IIJSE).
Jild / son: Vol. 9, No. 2 (2026).
Sahifalar: 15564–15573.
e-ISSN: 2621-606X.
DOI: 10.31538/iijse.v9i2.9574.
Rasmiy nashr sanasi: 10-iyun 2026.
Nashriyotchi: Universitas KH Abdul Chalim, Prodi Ekonomi Syariah / Indonesian Interdisciplinary Journal of Sharia Economics.
Manba turi: Taqrizdan o‘tgan original tadqiqot maqolasi; miqdoriy keys-stadi va sifat jihatdan qo‘llab-quvvatlovchi ma’lumotlar.
Taqriz jarayoni: Jurnalning rasmiy siyosati double-blind peer review va har bir maqola uchun ikki taqrizchini bildiradi.
Litsenziya: Jurnalning rasmiy taqriz/litsenziya sahifasi va DOAJ yozuvi Creative Commons Attribution-ShareAlike 4.0 International — CC BY-SA 4.0ni ko‘rsatadi.
Kalit so‘zlar: Customer Profitability; Customer Characteristics; Activity-Based Costing; Energy Distribution; Customer Relationship Management.
Tadqiqot konteksti: Manbada PT Z deb anonimlashtirilgan, energiya taqsimoti sohasida faoliyat yurituvchi davlat korxonasi.
2024-yil mijozlar soni: 5.403.929.
Operatsion tuzilma: 16 customer service unit va 1 distribution control unit, jami 17 bo‘linma.
Geografik faoliyat hududi: Special Capital Region of Jakarta, West Java va Banten Provinces.
Asosiy tadqiqot muammosi: Mijozlar soni oshganiga qaramay rentabellikning xuddi shu yo‘nalishda oshmasligi va kompaniyada mijoz turi darajasida tuzilgan rentabellik o‘lchovi mavjud emasligi.
Ma’lumotlar davri: 2020–2024 moliyaviy va mijoz ma’lumotlari; 2024-yil mijozlar soni va energiya taqsimoti hajmi mijoz xususiyatlari tahlilida alohida qo‘llanadi.
Birlamchi ma’lumot: Accounting Manager, Planning Manager, Operations and Maintenance Manager, Assistant Manager of Revenue Protection va Customer Service xodimlari bilan suhbatlar.
Suhbat turlari: Tuzilgan va tuzilmagan suhbatlar.
Ikkilamchi ma’lumot: Moliyaviy hisobotlar, mijozlar hisobotlari va mijoz turlari bo‘yicha energiya taqsimoti hisobotlari.
Asosiy tahlil usuli: Customer Profitability Analysis (CPA).
Xarajatlarni hisoblash yondashuvi: Activity-Based Costing (ABC).
Asosiy xarajat omili: Electricity sales volume — sotilgan elektr energiyasi miqdori, kWh.
Daromad tarkibiy qismlari: Elektr energiyasi savdosi, davlat elektr subsidiyalari va compensation.
Xarajat tarkibiy qismlari: Elektr energiyasini xarid qilish, texnik xizmat, xodimlar, asosiy vositalar amortizatsiyasi, ma’muriy xarajatlar, ijara xarajatlari va boshqa operatsion xarajatlar.
Ma’lumotlarni tahlil qilish yondashuvi: Tavsifiy tahlil va explanation-building.
Mijoz xususiyatlari o‘lchovlari: Profitable, significant va strategic.
Profitable ta’rifi: Ijobiy mijoz rentabelligini yaratadigan mijoz turi.
Significant ta’rifi: Bir mijozga to‘g‘ri keladigan o‘rtacha elektr iste’moli kompaniya bo‘yicha bir mijozga to‘g‘ri keladigan o‘rtachadan yuqori bo‘lgan mijoz turi.
Strategic ta’rifi: O‘rnatilgan quvvat, tarif tuzilishi, iqtisodiy narxlashga yaqinlik, biznes barqarorligiga hissa yoki davlat siyosati doirasidagi subsidiya majburiyati tufayli strategik hisoblangan mijoz turi.
Type A: Strategic + significant + profitable.
Type B: Strategic + significant + not profitable.
Type C: Strategic + profitable + not significant.
Type D: Strategic + not significant + not profitable.
Type G: Profitable + not strategic + not significant.
Type E/F/H: Yuklangan maqola matni ushbu turlarning uch o‘lchovli kombinatsiyalarini alohida ta’riflamaydi; Verianla harf mosligini taxmin qilmaydi.
Past quvvat natijasi: Ijtimoiy, uy-joy, tijorat, sanoat va davlat segmentlarida 450–900 VA kabi past quvvat guruhlari, umuman olganda, manfiy rentabellik ko‘rsatadi.
Uy-joy uchun ijobiy rentabellik bilan bog‘langan chegara: 3.500 VA dan yuqori.
Tijorat mijozlari uchun ijobiy rentabellik bilan bog‘langan chegara: 6.600 VA dan yuqori.
Sanoat mijozlari uchun ijobiy rentabellik bilan bog‘langan chegara: 14 kVA dan yuqori.
Davlat va special service uchun natijalar bo‘limida ko‘rsatilgan chegara: 6.600 VA dan yuqori.
Statistik testlar: Manba gipoteza testi, p qiymati, ishonch oralig‘i, regressiya yoki ta’sir kattaligini xabar qilmaydi.
Manbadagi ilmiy tenglama: Raqamlangan tenglama yo‘q. Verianla matnidagi \(CP_j=R_j-C_j\) ifodasi manbada ochiq tasvirlangan hisoblash mantig‘ining o‘rgatuvchi ifodasidir.
Table 1 muammosi: Manba matni suhbat ishtirokchilari qisqartmalarini Table 1ga yo‘naltiradi, ammo yuklangan PDFning vizual sahifalarida Table 1 ko‘rinmaydi.
Moliyalashtirish: Yuklangan PDFda alohida moliyalashtirish bayonoti yo‘q.
Manfaatlar to‘qnashuvi: Yuklangan PDFda alohida conflict-of-interest bayonoti yo‘q.
Ma’lumotlarning mavjudligi: Alohida ochiq ma’lumotlar ombori yoki data availability statement mavjud emas.
Muallif hissalari: Alohida CRediT/muallif hissasi bayonoti mavjud emas.
Etika qo‘mitasi: Yuklangan maqolada alohida etika qo‘mitasi/rozilik bayonoti ko‘rinmaydi.
Asosiy talqin cheklovi: Natijalar PT Z nomli bitta energiya taqsimoti korxonasining o‘rganilgan moliyaviy va operatsion tuzilishiga tegishli. Tariflari, subsidiya siyosati, energiya xarajatlari va mijozlar tarkibi boshqacha bo‘lgan boshqa tashkilotlarga ayni chegaralar bilan to‘g‘ridan-to‘g‘ri umumlashtirilmasligi kerak.
Qayta hisoblash imkoniyati cheklovi: To‘liq segment daromad-xarajat jadvallari va barcha ABC taqsimlash koeffitsiyentlari e’lon qilinmagani sababli manbada xabar qilingan mijoz rentabelligi natijalarining barchasini mustaqil ravishda qayta hisoblab bo‘lmaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan